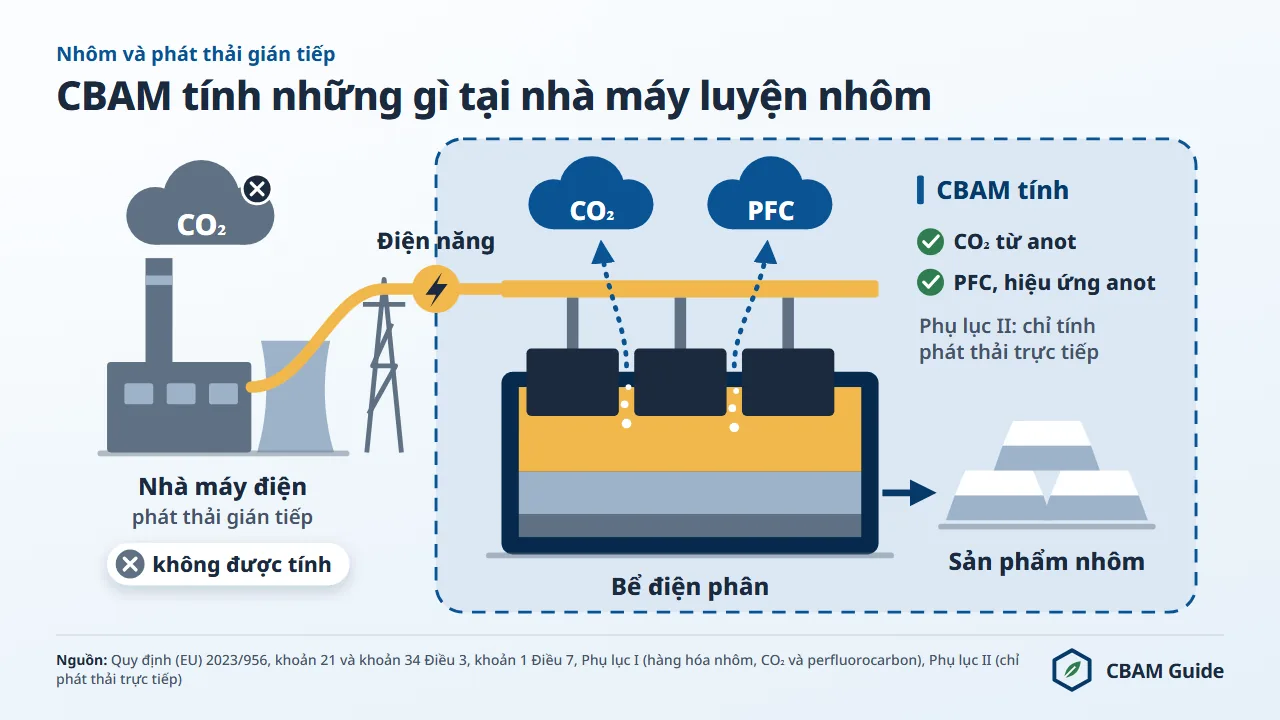
Phát thải gián tiếp của nhôm là khoảng trống định giá lớn nhất trong CBAM: một nhà máy luyện nhôm nguyên sinh dùng điện than ở Trung Quốc phát thải tổng cộng khoảng 12,0 đến 13,5 tCO₂e mỗi tấn, nhưng CBAM chỉ tính phát thải trực tiếp, khoảng 1,5 tCO₂e/tấn đối với nhà máy hiện đại (ước tính sơ bộ, không phải giá trị mặc định).
Hơn 80% dấu chân carbon đó đến từ điện năng tiêu thụ, và phần này nằm hoàn toàn ngoài phạm vi định giá.
Nguyên nhân nằm ở cấu trúc của quy định. Nhôm thuộc Phụ lục II Quy định (EU) 2023/956 của Nghị viện châu Âu và Hội đồng ngày 10 tháng 5 năm 2023 về việc thiết lập cơ chế điều chỉnh biên giới carbon, và theo khoản 1 Điều 7, hàng hóa thuộc Phụ lục II chỉ được tính phát thải trực tiếp.
Phát thải gián tiếp là phát thải từ việc sản xuất lượng điện tiêu thụ trong quá trình sản xuất hàng hóa, bất kể điện được sản xuất ở đâu (khoản 34 Điều 3). Đối với nhôm, phần phát thải này không được tính vào số chứng chỉ CBAM mà nhà nhập khẩu EU phải nộp lại.
Điều này tác động trực tiếp đến doanh nghiệp Việt Nam. Năm 2025, nhôm thuộc diện CBAM (mã thuộc Phụ lục I) EU nhập khẩu từ Việt Nam đạt 99,5 triệu EUR, phần lớn là sản phẩm gia công (Eurostat Comext DS-045409, 2025).
Toàn bộ chi phí CBAM của các lô hàng này được tính trên phát thải trực tiếp; điện dùng cho lò nấu, máy ép đùn hay dây chuyền xử lý bề mặt không được cộng vào.
Cơ chế điều chỉnh biên giới carbon (CBAM) là cơ chế của Liên minh châu Âu được thiết lập theo Quy định (EU) 2023/956, áp dụng ở giai đoạn chính thức từ ngày 1 tháng 1 năm 2026, theo đó nhà nhập khẩu EU phải mua và nộp lại chứng chỉ CBAM tương ứng với lượng phát thải gắn liền trong một số hàng hóa thâm dụng carbon, với giá gắn với giá carbon của EU ETS, nhằm ngăn ngừa rò rỉ carbon.
Bài viết này trình bày phạm vi định giá của CBAM đối với nhôm, lý do điện năng bị loại trừ, quy mô của khoảng trống, vị thế của nhôm Việt Nam, những việc nhà nhập khẩu EU cần làm trong năm 2026 và khả năng phát thải gián tiếp được đưa vào định giá trong tương lai.
CBAM định giá những gì đối với nhôm trong năm 2026?
Theo Quy định (EU) 2023/956, CBAM chỉ định giá phát thải trực tiếp của quá trình sản xuất nhôm: CO₂ từ tiêu hao anot carbon và khí perfluorocarbon (PFC) từ quá trình điện phân Hall-Héroult.
Phát thải gián tiếp từ điện tiêu thụ khi luyện nhôm bị loại trừ. Giới hạn phạm vi này áp dụng cho cả 14 mục nhôm của Phụ lục I, gồm nhôm chưa gia công (nhóm 7601), tấm, lá và dải dày trên 0,2 mm (nhóm 7606), dây (nhóm 7605) và sản phẩm khác bằng nhôm (nhóm 7616).
Phát thải trực tiếp của một nhà máy luyện nhôm nguyên sinh hiện đại vào khoảng 1,5 tCO₂e mỗi tấn (ước tính sơ bộ, không phải giá trị mặc định), nhưng nhà nhập khẩu không có số liệu đã thẩm tra phải khai theo giá trị mặc định của nước xuất xứ.
Nhôm chưa gia công xuất xứ Trung Quốc (nhóm CN 7601) có giá trị mặc định 3,000 tCO₂e/tấn, chỉ gồm phát thải trực tiếp, và tăng lên 3,300 khi áp dụng hệ số cộng thêm 10% của năm 2026.
Khoản điều chỉnh phân bổ miễn phí bằng hệ số CBAM 97,5% × hệ số điều chỉnh liên ngành 100% × định mức CBAM 1,423 = 1,387425, nên còn lại 1,912575 chứng chỉ mỗi tấn sản phẩm.
Với giá chính thức quý III/2026 là 82,32 EUR/tCO₂e, công bố ngày 5 tháng 10 năm 2026 (khoản 1a Điều 21), chi phí là 157,44 EUR mỗi tấn sản phẩm.
Với hàng nhập khẩu năm 2030, cùng giá trị mặc định này sẽ chịu 260,72 EUR mỗi tấn ở cùng mức giá, khi hệ số cộng thêm là 30% và hệ số CBAM là 51,5%, tính theo định mức hiện hành. Định mức có thể được cập nhật cho hàng nhập khẩu từ năm 2027 (đoạn 10 phần mở đầu Quy định thực thi (EU) 2025/2620).
Hệ số CBAM là tỷ lệ phân bổ miễn phí còn được duy trì (khoản 1a Điều 10a Chỉ thị 2003/87/EC).
Phát thải trực tiếp gồm hai loại khí nhà kính. Thứ nhất là CO₂, phát sinh khi anot carbon bị oxy hóa trong quá trình điện phân. Thứ hai là PFC, gồm CF₄ có hệ số tiềm năng nóng lên toàn cầu (GWP) 6.630 và C₂F₆ có GWP 11.100.
PFC phát sinh trong các "hiệu ứng anot", xảy ra khi nồng độ alumina (oxit nhôm) cấp vào bể điện phân giảm quá thấp.
Nhà máy hiện đại ở Na Uy và Iceland hạn chế hiện tượng này nhờ kiểm soát quá trình chặt chẽ; các cơ sở đời cũ ở Trung Quốc, Nga và một số nước thuộc Hội đồng Hợp tác vùng Vịnh vẫn phát sinh lượng PFC đáng kể.
Vì vậy, ngay cả khi chưa xét đến điện, phát thải trực tiếp mà nhà nhập khẩu EU khai báo cho nhôm nguyên sinh Trung Quốc có thể chênh lệch rất lớn so với nhôm nguyên sinh Iceland.
Khung pháp lý đầy đủ và chuỗi nghĩa vụ của người khai báo CBAM được cấp phép được trình bày tại trang Cơ chế điều chỉnh biên giới carbon của EU.
Vì sao phát thải gián tiếp của nhôm không được tính: quy tắc Phụ lục II
Việc phát thải gián tiếp của nhôm không bị định giá không phải là sơ suất mà là lựa chọn có chủ ý, thể hiện qua Phụ lục II Quy định (EU) 2023/956, danh sách các hàng hóa chỉ tính phát thải trực tiếp trong nghĩa vụ CBAM.
Thép, nhôm và hydro cùng nằm trong Phụ lục II vì một lý do chung: nhà sản xuất EU trong các ngành này được nhận hỗ trợ nhà nước để bù chi phí carbon gián tiếp theo khoản 6 Điều 10a Chỉ thị 2003/87/EC (Chỉ thị EU ETS).
Lập luận của EU như sau. Nhà máy luyện nhôm EU gánh một chi phí carbon ngầm qua hóa đơn tiền điện, vì các nhà máy điện EU chuyển chi phí tuân thủ EU ETS vào giá điện. Để các nhà máy luyện nhôm không bị suy giảm sức cạnh tranh quốc tế, các nước thành viên được phép bù một phần chi phí gián tiếp đó.
Nếu CBAM tính thêm phát thải gián tiếp cho nhôm nhập khẩu trong khi nhà sản xuất EU vẫn được bù, cơ chế sẽ tạo ra sự bất cân xứng: hàng nhập khẩu bị tính chi phí gián tiếp, còn nhà sản xuất EU được bù chính khoản chi phí đó.
Quy định (EU) 2023/956 ưu tiên tính nhất quán hơn phạm vi đầy đủ: ngành nào trong EU đang được bù chi phí gián tiếp của EU ETS thì không bị tính phát thải gián tiếp trong CBAM.
Đoạn 65 phần mở đầu Quy định (EU) 2023/956 yêu cầu Ủy ban châu Âu thu thập thông tin cần thiết để mở rộng phạm vi sang phát thải gián tiếp của hàng hóa Phụ lục II "càng sớm càng tốt".
Tính đến ngày 12 tháng 11 năm 2026, nhôm vẫn thuộc Phụ lục II, nên chỉ phát thải trực tiếp được định giá.
Báo cáo rà soát theo Điều 30 ngày 16 tháng 12 năm 2025 (COM(2025)783) đã xem xét năm phương án kỹ thuật để tính phát thải gián tiếp và kết luận rằng cần phân tích thêm.
Báo cáo hướng tới một đợt rà soát vào cuối năm 2027 cho các đề xuất, nếu có, về cách xử lý phát thải gián tiếp; báo cáo tiếp theo theo khoản 6 Điều 30 phải được trình trước ngày 1 tháng 1 năm 2028.
Phương pháp tính đầy đủ cho phần nằm trong phạm vi, kể cả cách phân bổ phát thải của tiền chất vào sản phẩm nhôm hạ nguồn, được trình bày tại trang phát thải gắn liền trong CBAM.
Khoảng trống carbon qua số liệu: phát thải trực tiếp so với tổng dấu chân carbon
Bảng dưới đây so sánh phát thải trực tiếp và tổng phát thải của nhôm nguyên sinh trên bốn loại lưới điện tiêu biểu, với giả định mức tiêu thụ điện chuẩn khi luyện nhôm là 15 MWh mỗi tấn.
| Nơi sản xuất | Cường độ carbon của lưới điện | CO₂e trực tiếp (tCO₂e/tấn) | CO₂ từ điện (tCO₂e/tấn) | Tổng CO₂e (tCO₂e/tấn) | Phần CBAM định giá |
|---|---|---|---|---|---|
| Na Uy / Iceland (thủy điện) | khoảng 0,01 tCO₂/MWh | khoảng 1,5 | khoảng 0,15 | khoảng 1,65 | Không: xuất xứ được miễn (điểm 1 Phụ lục III) |
| UAE / Bahrain (khí tự nhiên) | khoảng 0,5 đến 0,6 tCO₂/MWh | khoảng 1,5 | khoảng 7,5 đến 9,0 | khoảng 9,0 đến 10,5 | khoảng 14% đến 17% |
| Ấn Độ (lưới điện chủ yếu dùng than) | khoảng 0,7 tCO₂/MWh | khoảng 1,5 | khoảng 10,5 | khoảng 12,0 | khoảng 12,5% |
| Trung Quốc (lưới điện chủ yếu dùng than) | khoảng 0,7 đến 0,8 tCO₂/MWh | khoảng 1,5 | khoảng 10,5 đến 12,0 | khoảng 12,0 đến 13,5 | khoảng 11% đến 12,5% |
Các con số trong bảng là ước tính sơ bộ dựa trên giả định 15 MWh mỗi tấn và cường độ lưới điện xấp xỉ; đây không phải giá trị mặc định, định mức hay số liệu CBAM.
Với một nhà máy nhôm nguyên sinh Trung Quốc dùng lưới điện chủ yếu từ than, chứng chỉ CBAM năm 2026 chỉ phản ánh khoảng 11% đến 12,5% dấu chân carbon thực tế.
Nhà máy ở Na Uy và Iceland thuộc xuất xứ được miễn theo điểm 1 Phụ lục III, nên CBAM không định giá phần nào trong dấu chân carbon của họ. Mức chênh lệch này là một sự bóp méo cạnh tranh mang tính cấu trúc, bắt nguồn từ giới hạn của Phụ lục II.
Phần phát thải không bị định giá có giá trị rất lớn. Năm 2026, nhà nhập khẩu nhôm chưa gia công Trung Quốc khai theo giá trị mặc định trả 157,44 EUR mỗi tấn sản phẩm theo giá chính thức quý III/2026 là 82,32 EUR/tCO₂e, toàn bộ cho phát thải trực tiếp.
Phần phát thải từ điện, 10,5 đến 12,0 tCO₂e mỗi tấn theo bảng trên, không bị tính; vì đây là ước tính sơ bộ, bài viết không quy đổi phần này thành tiền.
Nhôm Việt Nam: toàn bộ chi phí CBAM nằm ở phát thải trực tiếp
Mọi dòng nhôm trong bảng Việt Nam của Phụ lục I Quy định thực thi (EU) 2025/2621 (được thay thế bởi Quy định thực thi (EU) 2026/1740) ghi "N/A" ở cột phát thải gián tiếp và ghi tuyến L (nhôm thứ cấp), nên chi phí CBAM theo giá trị mặc định hoàn toàn là chi phí cho phát thải trực tiếp, trong khi khoản điều chỉnh được trừ rất nhỏ.
Năm 2025, nhôm thuộc diện CBAM (mã thuộc Phụ lục I) EU nhập khẩu từ Việt Nam đạt 99,5 triệu EUR và 23.298 tấn, chiếm 0,3% lượng nhôm thuộc diện CBAM EU nhập khẩu từ ngoài EU cả về giá trị lẫn khối lượng.
Việt Nam đứng thứ 32 theo giá trị và thứ 35 theo khối lượng (Eurostat Comext DS-045409, 2025).
Số liệu này gồm hai phần: nhôm chưa gia công (nhóm 7601) đạt 16,8 triệu EUR và 7.086 tấn, giảm từ 29.179 tấn năm 2023; sản phẩm nhôm đạt 82,7 triệu EUR và 16.212 tấn.
Các nhóm lớn nhất năm 2025 là sản phẩm khác bằng nhôm (nhóm 7616, 34,6 triệu EUR) và nhôm định hình (nhóm 7604, 26,9 triệu EUR).
Bảng dưới đây trình bày chi phí theo giá trị mặc định từ năm 2026 đến năm 2030 cho các sản phẩm nhôm chính của Việt Nam (giá chứng chỉ giữ cố định ở 82,32 EUR/tCO₂e; tính ngày 12 tháng 11 năm 2026 bằng lib/cbam-law.js).
| Sản phẩm (mã CN) | Giá trị mặc định Việt Nam, chỉ trực tiếp (tCO₂e/tấn) | Định mức cột B, tuyến L | 2026 | 2027 | 2028 | 2030 | Tỷ lệ so với chi phí gộp, 2026 |
|---|---|---|---|---|---|---|---|
| Nhôm chưa gia công không hợp kim (7601 10 90) | 0,360 | 0,091 | 25,29 EUR | 28,45 EUR | 31,78 EUR | 34,67 EUR | 77,6% |
| Nhôm định hình rỗng hợp kim (7604 21 00) | 2,040 | 0,152 | 172,53 EUR | 189,63 EUR | 207,05 EUR | 211,87 EUR | 93,4% |
| Thanh, que hợp kim (7604 29 10) | 2,020 | 0,148 | 171,04 EUR | 187,97 EUR | 205,21 EUR | 209,90 EUR | 93,5% |
| Tấm nhôm hợp kim (7606 12 92) | 2,480 | 0,148 | 212,69 EUR | 233,41 EUR | 254,43 EUR | 259,13 EUR | 94,7% |
| Lá nhôm mỏng (7607 11 90) | 2,480 | 0,258 | 203,86 EUR | 224,81 EUR | 246,28 EUR | 254,46 EUR | 90,8% |
| Cửa, cửa sổ và khung bằng nhôm (7610 10 00) | 2,040 | 0,152 | 172,53 EUR | 189,63 EUR | 207,05 EUR | 211,87 EUR | 93,4% |
| Sản phẩm nhôm đúc (7616 99 10) | 1,800 | 0,140 | 151,76 EUR | 166,86 EUR | 182,26 EUR | 186,69 EUR | 93,1% |
| Sản phẩm khác bằng nhôm, không đúc (7616 99 90) | 2,480 | 0,148 | 212,69 EUR | 233,41 EUR | 254,43 EUR | 259,13 EUR | 94,7% |
Chi phí là mỗi tấn sản phẩm. Hệ số cộng thêm 10% (2026), 20% (2027), 30% (từ 2028); hệ số CBAM 97,5%, 95%, 90% và 51,5%; hệ số điều chỉnh liên ngành 100% (Quyết định thực thi (EU) 2026/1862). Chi phí gộp là chi phí khi chưa trừ khoản điều chỉnh. Định mức có thể được cập nhật cho hàng nhập khẩu từ năm 2027, nên các cột từ 2027 chỉ mang tính tham khảo.
Vì vậy, ngay từ năm 2026, nhôm định hình mã CN 7604 21 00 của Việt Nam đã chịu 93,4% chi phí gộp.
Nếu bảng của nước xuất xứ ghi tuyến K (nhôm nguyên sinh), cùng mã CN này được trừ 1,455675 tCO₂e mỗi tấn thay vì 0,1482; chẳng hạn, hàng cùng mã của UAE (giá trị mặc định 2,220) chỉ chịu 81,19 EUR mỗi tấn năm 2026.
Biểu thuế Việt Nam dùng mã AHTN 8 chữ số; chỉ sáu chữ số đầu (HS) trùng với mã CN của EU, và phạm vi CBAM được xác định theo mã CN trên tờ khai hải quan EU.
Doanh nghiệp có thể ước tính chi phí cho sản phẩm và khối lượng của mình bằng công cụ tính CBAM. Đây là ước tính dựa trên giá trị mặc định và định mức CBAM chính thức (Quy định thực thi (EU) 2025/2621 và 2025/2620); con số ràng buộc là con số trong tờ khai CBAM.
Điện năng không được tính: hệ quả đối với xưởng nấu và ép đùn nhôm tại Việt Nam
Khi khai theo số liệu thực tế, phát thải từ nhiên liệu đốt trong lò nấu là phát thải trực tiếp và được tính, còn phát thải từ điện tiêu thụ là phát thải gián tiếp và không được tính đối với nhôm (khoản 21 và khoản 34 Điều 3; khoản 1 Điều 7).
Theo cách hiểu của cbamguide.com về các định nghĩa này, khí đốt hoặc dầu đốt trong lò nấu lại, lò đồng nhất hóa hay lò sấy được tính vào số chứng chỉ. Điện dùng cho lò cảm ứng, máy ép đùn hay dây chuyền anot hóa thì không.
Lợi thế này chỉ tồn tại chừng nào nhôm còn thuộc Phụ lục II, và có thể thay đổi sau đợt rà soát cuối năm 2027.
Đối với xưởng ép đùn mua phôi, phát thải gắn liền gồm phát thải trực tiếp của xưởng cộng với phát thải trực tiếp của phôi, vốn là tiền chất. Số liệu thực tế của tiền chất chỉ được dùng khi lấy từ báo cáo thẩm tra của cơ sở sản xuất ra phôi.
Nếu không rõ nước sản xuất phôi, áp dụng giá trị mặc định của nước thứ ba có cường độ phát thải cao nhất (Phụ lục IV Quy định thực thi (EU) 2025/2621, được thay thế bởi Phụ lục II Quy định thực thi (EU) 2026/1740).
Khi khai theo số liệu thực tế, khoản được trừ là định mức quy trình cột A cộng phần phân bổ miễn phí gắn trong tiền chất, chứ không phải định mức cột B theo tuyến L ghi trong bảng Việt Nam (Phụ lục Quy định thực thi (EU) 2025/2620).
Phân tích chiến lược dành cho doanh nghiệp được trình bày tại trang doanh nghiệp xuất khẩu nhôm Việt Nam và CBAM.
Bản tin tiếng Anh: thông báo giá chứng chỉ CBAM, những thay đổi quy định quan trọng và tin tức hằng tuần về CBAM. Không gửi thư rác, có thể hủy đăng ký bất cứ lúc nào.
Chúng tôi chỉ lưu địa chỉ email để gửi các thông báo này. Chính sách bảo mật (tiếng Anh)
Nhà nhập khẩu nhôm EU cần làm gì trong năm 2026?
Trong giai đoạn chính thức bắt đầu từ ngày 1 tháng 1 năm 2026, nhà nhập khẩu nhôm EU có tổng khối lượng hàng hóa thuộc diện CBAM nhập khẩu vượt ngưỡng 50 tấn mỗi năm (cộng dồn mọi mã CN) phải có tư cách người khai báo CBAM được cấp phép.
Nhà nhập khẩu đã nộp đơn chậm nhất vào ngày 31 tháng 3 năm 2026 được tạm thời tiếp tục nhập khẩu cho đến khi cơ quan có thẩm quyền ra quyết định (khoản 7a Điều 17).
Việc bán chứng chỉ bắt đầu từ ngày 1 tháng 2 năm 2027 (khoản 1 Điều 20). Tờ khai CBAM hằng năm đầu tiên, cho năm 2026, có hạn chót là ngày 30 tháng 9 năm 2027 (khoản 1 Điều 6).
Khi nhà nhập khẩu vượt ngưỡng miễn trừ 50 tấn khối lượng tịnh mỗi năm (Điều 2a; điểm 1 Phụ lục VII), tờ khai phải kê khai phát thải gắn liền trực tiếp của toàn bộ hàng nhôm nhập khẩu, theo giá trị mặc định hoặc theo số liệu thực tế đã thẩm tra.
Ngưỡng này áp dụng cho nhà nhập khẩu EU, không phải cho nhà xuất khẩu Việt Nam.
Trong năm 2026, nhà nhập khẩu nhôm cần thực hiện bốn việc sau.
- Đề nghị cơ quan có thẩm quyền của nước thành viên cấp tư cách người khai báo CBAM được cấp phép; hạn 31/3/2026 để được tiếp tục nhập khẩu tạm thời đã qua.
- Yêu cầu từng nhà cung cấp nhôm ngoài EU cung cấp số liệu phát thải đã thẩm tra, gồm CO₂ từ tiêu hao anot và PFC từ hiệu ứng anot.
- Quyết định khai theo phát thải thực tế đã thẩm tra hay theo giá trị mặc định, lưu ý rằng năm 2026 giá trị mặc định của nhôm chịu hệ số cộng thêm 10% theo Quy định thực thi (EU) 2025/2621.
- Bắt đầu chuẩn bị hồ sơ cho tờ khai CBAM hằng năm có hạn chót ngày 30/9/2027, gồm báo cáo đã thẩm tra của từng cơ sở sản xuất hàng nhập khẩu.
Nhà nhập khẩu mua hàng xuất xứ Na Uy, Iceland hay Thụy Sĩ không có nghĩa vụ CBAM đối với số hàng này, vì hàng xuất xứ từ các nước đó nằm ngoài CBAM theo điểm 1 Phụ lục III (khoản 4 Điều 2).
Phụ lục này liệt kê Iceland, Liechtenstein, Na Uy và Thụy Sĩ cùng các vùng lãnh thổ Büsingen, Heligoland, Livigno, Ceuta và Melilla.
Năm 2025, các xuất xứ được miễn chiếm 29% khối lượng nhôm thuộc diện CBAM EU nhập khẩu từ ngoài EU, dẫn đầu là Na Uy với 1,55 triệu tấn và Iceland với 821 nghìn tấn (Eurostat Comext DS-045409, trích xuất ngày 12 tháng 10 năm 2026).
Trang CBAM ngành nhôm trình bày danh mục mã CN, quy tắc phân bổ tiền chất cho sản phẩm gia công và mức tác động theo từng nước cung cấp chính.
Khi nào phát thải gián tiếp của nhôm có thể bị định giá?
Để đưa phát thải gián tiếp vào CBAM ngành nhôm, EU phải vượt qua hai trở ngại: mối quan hệ với khoản hỗ trợ nhà nước và mức độ sẵn sàng về chính trị trong việc tăng gánh nặng tuân thủ cho nhà sản xuất hạ nguồn EU.
Hỗ trợ nhà nước là rào cản kỹ thuật chính. Khoản bù theo khoản 6 Điều 10a mà nhà máy nhôm EU đang nhận khó có thể tồn tại song song với việc tính CBAM gián tiếp lên hàng nhập khẩu cạnh tranh mà không làm nảy sinh lo ngại về nguyên tắc không phân biệt đối xử của WTO. Để giải quyết, EU phải bỏ khoản bù (điều mà nhà sản xuất EU phản đối) hoặc thiết kế lại phương pháp tính CBAM gián tiếp sao cho phản ánh mức bù trong khối. Cả hai hướng đều không đơn giản.
Việc mở rộng sang hạ nguồn khiến vấn đề càng phức tạp. Đề xuất COM(2025)989 (chưa phải là luật) dự kiến mở rộng CBAM sang sản phẩm hạ nguồn bằng thép và nhôm từ ngày 1 tháng 1 năm 2028. Đề xuất của Ủy ban châu Âu gồm khoảng 180 sản phẩm; lập trường chung của Hội đồng EU bổ sung tổng cộng khoảng 200 mã 8 chữ số (số mã được bổ sung theo thống kê của Mayer Brown); lập trường của Nghị viện châu Âu thông qua ngày 15 tháng 9 năm 2026 có khoảng 457 (ước tính của báo chí chuyên ngành).
Theo báo chí, vòng đàm phán ba bên đầu tiên ngày 20 tháng 10 năm 2026 kết thúc mà chưa đạt thỏa thuận chung, và ngưỡng miễn trừ cho nhôm là một trong bốn vấn đề được chuyển xuống cấp kỹ thuật.
Vòng thứ hai được đưa tin là sẽ diễn ra ngày 30 tháng 11 năm 2026; tính đến ngày 12 tháng 11 năm 2026, hồ sơ vẫn ở dạng đề xuất.
Nếu đồng thời bổ sung phát thải gián tiếp và mở rộng sang hạ nguồn, gánh nặng tuân thủ sẽ tăng đáng kể, nhất là đối với nhà nhập khẩu EU trong ngành ô tô và bao bì. Chi tiết có tại trang mở rộng CBAM sang sản phẩm hạ nguồn.
Đã có tiền lệ định giá phát thải gián tiếp trong CBAM chưa?
Có, đó là xi măng và phân bón. Hai ngành này không thuộc Phụ lục II, nên phát thải gián tiếp được tính trong phạm vi CBAM. Lý do nằm ở tính đối xứng: nhà sản xuất xi măng và phân bón EU không được nhận khoản bù theo khoản 6 Điều 10a cho chi phí gián tiếp của EU ETS, nên việc tính chi phí gián tiếp trong CBAM không tạo ra bất cân xứng với sản xuất trong khối.
Nếu Ủy ban châu Âu bỏ khoản bù chi phí gián tiếp cho nhôm trong EU ETS, rào cản kỹ thuật đối với việc mở rộng CBAM sang phát thải gián tiếp sẽ không còn. Tính đến ngày 12 tháng 11 năm 2026, nhôm vẫn thuộc Phụ lục II, và báo cáo rà soát COM(2025)783 hướng tới đợt rà soát cuối năm 2027 cho mọi đề xuất.
Đối với xi măng Portland xám của Việt Nam (mã CN 2523 29 00), bảng Việt Nam không có dòng riêng, nên áp dụng giá trị của mục "các nước khác" (Other countries): 1,440 tCO₂e/tấn, gồm 1,360 trực tiếp và 0,080 gián tiếp. Khác với nhôm, phần gián tiếp này được tính. Chi tiết được trình bày tại trang CBAM ngành xi măng và CBAM ngành phân bón.
Giá trị mặc định của nhôm có bao gồm chi phí gián tiếp không?
Không. Các dòng nhôm trong Phụ lục I Quy định thực thi (EU) 2025/2621, được thay thế bởi Quy định thực thi (EU) 2026/1740, ghi "N/A" ở cột phát thải gián tiếp, nên tổng giá trị mặc định bằng giá trị phát thải trực tiếp. Giá trị mặc định của nhôm chưa gia công xuất xứ Trung Quốc (nhóm CN 7601) là 3,000 tCO₂e/tấn, chỉ gồm phát thải trực tiếp và không chứa phát thải từ điện.
Bảng Việt Nam cũng vậy: 0,360 cho nhôm chưa gia công, 2,040 cho nhôm định hình và 2,480 cho tấm (nhóm 7606), lá mỏng (nhóm 7607) và phần lớn nhóm 7616, đều ghi "N/A" cho phát thải gián tiếp. Theo quy định hiện hành, phát thải gián tiếp không làm phát sinh chi phí CBAM đối với nhôm. Cách xác định giá trị mặc định và lộ trình hệ số cộng thêm được trình bày tại trang giá trị mặc định CBAM.
Cường độ carbon của lưới điện ảnh hưởng thế nào đến sức cạnh tranh của nhà xuất khẩu nhôm?
Cường độ carbon của lưới điện tác động đến sức cạnh tranh theo hai chiều cùng lúc. Nhà xuất khẩu dùng lưới điện ít carbon, như nhà sản xuất Na Uy và Iceland dùng thủy điện, có phát thải từ điện không đáng kể và được miễn theo Phụ lục III; hàng của họ vào EU không phát sinh chi phí CBAM. Nhà xuất khẩu dùng lưới điện chủ yếu từ than, như ở Trung Quốc và Ấn Độ, chịu chi phí phát thải trực tiếp nhưng không phải gánh khoản chi phí gián tiếp lớn hơn nhiều.
So với một CBAM có phạm vi đầy đủ, việc không tính phần gián tiếp khiến khoảng cách cạnh tranh giữa nhà sản xuất sạch và nhà sản xuất phát thải cao bị thu hẹp hơn nhiều. Nhà xuất khẩu ở UAE và Bahrain dùng lưới điện khí tự nhiên, khoảng 0,5 đến 0,6 tCO₂/MWh, nên ở vị trí trung gian: chi phí gián tiếp vẫn tồn tại nhưng thấp hơn so với đối thủ dùng điện than.
Đối với Việt Nam, chi phí CBAM hiện nay phụ thuộc vào tuyến ghi trong bảng giá trị mặc định và số liệu phát thải trực tiếp, chứ không phụ thuộc vào cường độ carbon của lưới điện quốc gia. Phân tích vị thế dài hạn được trình bày tại trang doanh nghiệp xuất khẩu nhôm và CBAM.
PFC có phải là yếu tố chi phí lớn hơn CO₂ với một số nhà sản xuất không?
Có. Ở các nhà máy cũ kiểm soát hiệu ứng anot kém, phát thải PFC quy đổi ra CO₂e có thể vượt phát thải CO₂. CF₄ có GWP 6.630, nên chỉ một lượng rất nhỏ cũng tạo ra con số CO₂e lớn.
Chẳng hạn, một nhà máy phát thải 0,1 kg CF₄ mỗi tấn nhôm sẽ cộng thêm 0,663 tCO₂e mỗi tấn vào tờ khai CBAM, tương đương 44% mức phát thải CO₂ trực tiếp tham chiếu 1,5 tCO₂/tấn. Nhà máy hiện đại ở Bắc Âu và Tây Âu đã giảm hiệu ứng anot xuống gần bằng không, nên khác biệt trong kiểm soát PFC trở thành yếu tố chi phí đáng kể khi khai báo theo số liệu đã thẩm tra.
Đối với xưởng gia công nhôm tại Việt Nam, PFC không phát sinh tại xưởng mà nằm trong phát thải gắn liền của phôi nhôm nguyên sinh mua về làm tiền chất. Chi tiết có tại trang PFC trong CBAM nhôm.
Giá carbon trên điện ở Việt Nam có được khấu trừ theo Điều 9 không?
Không, tính đến ngày 4 tháng 11 năm 2026. Việt Nam đang thí điểm thị trường carbon trong nước từ năm 2025 với 110 cơ sở (34 nhiệt điện, 25 sắt thép, 51 xi măng), hạn ngạch được phân bổ miễn phí; tính đến ngày 4/11/2026, giá carbon này chưa được EU công nhận theo Điều 9 và chưa thể khấu trừ.
Danh sách 110 cơ sở theo Quyết định 263/QĐ-TTg ngày 9 tháng 2 năm 2026 không có cơ sở sản xuất nhôm. Giả sử sau này các nhà máy nhiệt điện phải trả giá carbon và chuyển chi phí đó vào giá điện, thì đó là giá carbon trên điện, tức trên phát thải gián tiếp, vốn không nằm trong phát thải gắn liền được khai báo cho nhôm. Theo cách hiểu của cbamguide.com, phần này không có khoản nào để khấu trừ.
Khoản 1 Điều 9 chỉ cho phép khấu trừ giá carbon đã thực trả ở nước xuất xứ, sau khi tính đến mọi khoản hoàn trả hoặc bù đắp. Dự thảo quy định thực thi về Điều 9, công bố ngày 13 tháng 5 năm 2026, chưa được thông qua tính đến ngày 4/11/2026. Chi tiết được trình bày tại trang khấu trừ giá carbon đã thực trả và CBAM và Việt Nam.
Doanh nghiệp nhôm Việt Nam cần chuẩn bị số liệu điện năng như thế nào?
Báo cáo tóm tắt phát thải của nhà vận hành có 16 mục dữ liệu (điểm 1.2 Phụ lục IV Quy định thực thi (EU) 2025/2547), lập bằng tiếng Anh, với tọa độ đến 6 chữ số thập phân. Trong đó, hai mục liên quan đến phát thải gián tiếp và chủ yếu áp dụng cho xi măng và phân bón. Nhà vận hành ngoài EU không có nghĩa vụ pháp lý theo CBAM; nhà nhập khẩu EU có thể khai theo giá trị mặc định, khi đó không cần 16 mục dữ liệu nhưng chịu hệ số cộng thêm.
Chỉ cần thẩm tra khi khai báo theo phát thải thực tế (khoản 1 Điều 8); năm đầu tiên phải khảo sát thực địa trực tiếp tại cơ sở (Điều 2 Quy định thực thi (EU) 2025/2546). Quy định ủy quyền (EU) 2025/2551 có một nhóm hoạt động riêng cho phát thải gián tiếp (nhóm LII), và đơn vị thẩm tra chỉ được thẩm tra các nhóm hoạt động ghi trong quyết định công nhận.
Báo cáo kiểm kê khí nhà kính theo Quyết định 42/2026/QĐ-TTg không phải là báo cáo phát thải CBAM, và việc thẩm định trong nước không phải là thẩm tra CBAM. Doanh nghiệp nên đo đếm riêng điện năng và nhiên liệu cho từng dây chuyền ngay từ bây giờ, vừa để tách được phát thải trực tiếp khi khai báo, vừa để sẵn sàng nếu đợt rà soát năm 2027 dẫn đến mở rộng phạm vi. Danh mục số liệu cần chuẩn bị được trình bày tại trang yêu cầu dữ liệu CBAM cho nhà xuất khẩu.
Danh mục tuân thủ cho nhà nhập khẩu nhôm gồm những bước nào?
Trong giai đoạn chính thức, các bước tuân thủ của nhà nhập khẩu nhôm EU được chia thành ba khâu. Hạn ngày 31 tháng 3 năm 2026 để được tiếp tục nhập khẩu tạm thời đã qua, nên nhà nhập khẩu chưa nộp đơn cần được cấp phép trước khi khối lượng nhập khẩu vượt ngưỡng 50 tấn.
Danh mục tuân thủ năm 2026 cho nhà nhập khẩu nhôm, theo từng khâu, như sau.
- Khâu cấp phép: nộp đơn xin tư cách người khai báo CBAM được cấp phép cho cơ quan có thẩm quyền quốc gia qua Hệ thống đăng ký CBAM, kèm bản cam đoan liên quan đến năm năm trước năm nộp đơn.
- Khâu thu thập số liệu (cả năm 2026): thu thập báo cáo phát thải trực tiếp đã thẩm tra từ từng cơ sở sản xuất ngoài EU; yêu cầu báo cáo PFC riêng nếu nhà cung cấp dùng công nghệ điện phân cũ.
- Khâu khai báo (chậm nhất vào ngày 30 tháng 9 năm 2027): nộp tờ khai CBAM hằng năm đầu tiên qua Hệ thống đăng ký CBAM và nộp lại số chứng chỉ tương ứng với phát thải gắn liền trực tiếp, sau khi trừ khoản điều chỉnh phân bổ miễn phí theo Điều 31 và mọi khoản khấu trừ giá carbon đã thực trả theo Điều 9.
Nhà nhập khẩu EU mua hàng từ nhiều xuất xứ nên lập mô hình chi phí theo giá trị mặc định ngay từ bây giờ, vì hệ số cộng thêm sẽ tăng từ 10% lên 20% vào năm 2027. Từ năm 2027, nhà nhập khẩu có số liệu thực tế đã thẩm tra thấp hơn giá trị mặc định càng có lợi khi dùng số liệu thực tế. Quy trình đầy đủ được trình bày tại trang CBAM cho nhà nhập khẩu nhôm (bằng tiếng Anh).
Quý doanh nghiệp có thể gửi yêu cầu giới thiệu đơn vị hỗ trợ tính toán và thẩm tra qua trang hỗ trợ CBAM. Dịch vụ giới thiệu nhà cung cấp miễn phí cho bên yêu cầu; nhà cung cấp có thể trả cho cbamguide.com một khoản phí giới thiệu, nhưng điều đó không quyết định ai được liệt kê hay được mô tả thế nào.