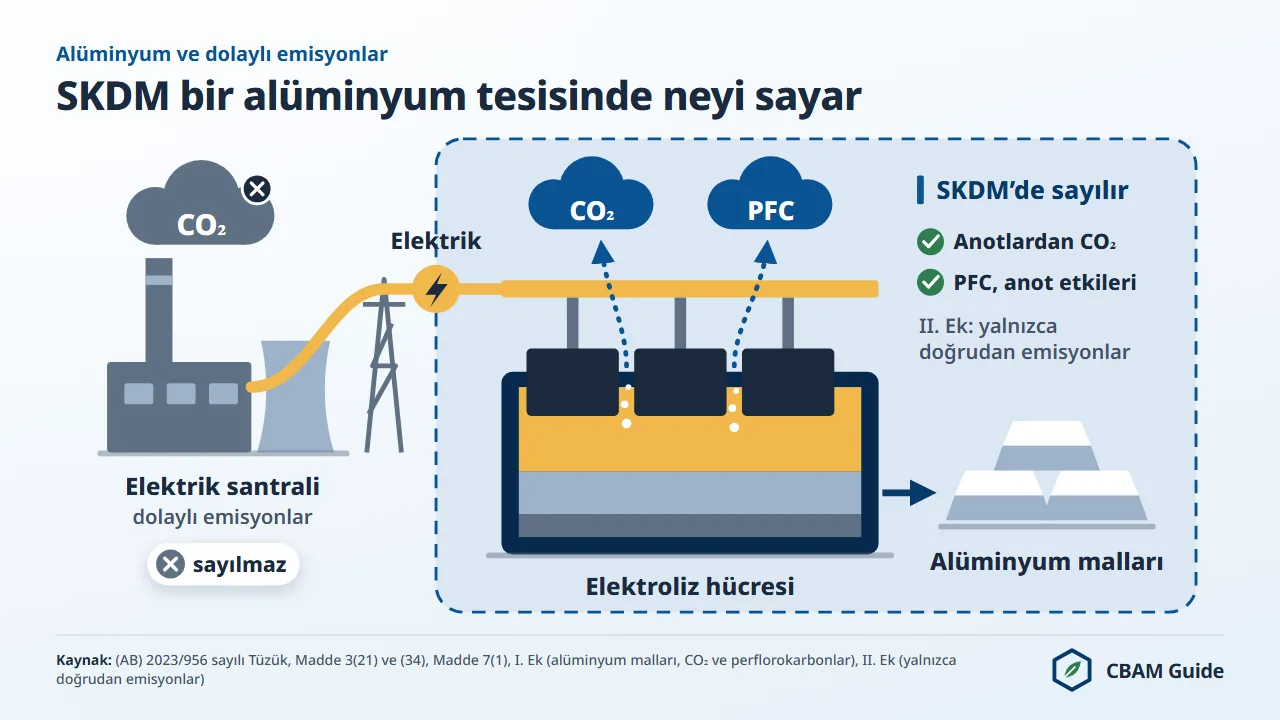
AB SKDM, alüminyumda I. Ekteki 14 kalemin tamamında yalnızca doğrudan emisyonları (direct emissions) fiyatlandırır; ergitmede tüketilen elektrikten kaynaklanan dolaylı emisyonlar (indirect emissions) hiç sayılmaz ((AB) 2023/956 sayılı Tüzük'ün 7(1) maddesi ve II. Eki).
Kömür elektriğiyle çalışan bir Çin birincil alüminyum tesisi ton başına toplam yaklaşık 12 ila 16 ton CO2 eşdeğeri (tCO2e) salar; SKDM ise bunun yalnızca doğrudan kısmını, yani modern bir tesiste ton başına yaklaşık 1,5 tCO2e'yi dikkate alır (kaba yoğunluklar, varsayılan değer değildir).
Bu, mekanizmada fiyatlandırılmayan en büyük karbon boşluğudur: karbon ayak izinin yaklaşık beşte dördü elektrikten gelir ve kapsam dışında kalır. Kurallar, sınırda karbon düzenleme mekanizmasını tesis eden 10 Mayıs 2023 tarihli ve (AB) 2023/956 sayılı Avrupa Parlamentosu ve Konsey Tüzüğü ile onu değiştiren (AB) 2025/2083 sayılı Tüzük'te (Omnibus) yer alır.
AB Sınırda Karbon Düzenleme Mekanizması (SKDM; İngilizce kısaltmasıyla CBAM), (AB) 2023/956 sayılı Tüzük ile kurulan ve 1 Ocak 2026'dan bu yana uygulama döneminde olan bir AB mekanizmasıdır: AB'deki ithalatçılar, karbon yoğun belirli malların gömülü emisyonlarına karşılık gelen SKDM sertifikalarını satın alıp teslim eder; sertifika fiyatı AB ETS karbon fiyatına bağlıdır ve amaç karbon kaçağını önlemektir.
Türkiye için konu doğrudan ticari bir meseledir. AB, 2025'te Türkiye'den 2,84 milyar avro ve 683.925 ton SKDM kapsamındaki alüminyum ithal etti; bunun 2,70 milyar avrosu profil, levha, folyo ve yapı gibi ürünlerdir (Eurostat Comext DS-045409, 2025).
Bu sayfa, SKDM'nin alüminyumda neyi saydığını, elektriğin neden dışarıda kaldığını, Türk ürünlerinin ton başına maliyetini ve yenilenebilir elektriğe yapılan yatırımın SKDM hesabına bugün neden yansımadığını sırayla açıklar.
SKDM 2026'da Alüminyumda Neyi Fiyatlandırır?
SKDM, alüminyum üretiminde yalnızca doğrudan emisyonları fiyatlandırır: karbon anotların tüketiminden çıkan CO2 ve Hall-Héroult elektrolizinde oluşan perflorokarbonlar (PFC).
Üretimde tüketilen elektrikten kaynaklanan dolaylı emisyonlar hesaba girmez. Bu sınır, I. Ekteki 14 alüminyum kaleminin tamamı için geçerlidir; örneğin işlenmemiş alüminyum (CN kodu 7601), çubuk ve profiller (7604), tel (7605), levha ve saclar (7606), folyo (7607) ve diğer alüminyum eşya (7616). Kalemlerin tam listesi SKDM alüminyum CN kodları sayfasındadır.
Modern bir birincil tesisin doğrudan emisyonu ton başına yaklaşık 1,5 tCO2e'dir (kaba yoğunluk, varsayılan değer değildir), ancak doğrulanmış verisi olmayan AB ithalatçısı menşe ülkenin varsayılan değerini (default value) kullanır. Çin menşeli işlenmemiş alüminyumun (CN kodu 7601) varsayılan değeri ton başına 3,000 tCO2e'dir ve yalnızca doğrudan emisyonları içerir; 2026 için geçerli %10'luk marj (mark-up) eklendiğinde 3,300'e çıkar.
Ücretsiz tahsisat düzeltmesi (free allocation adjustment), %97,5'lik SKDM faktörü (CBAM factor) ile 1,423'lük SKDM kıyas değerinin (benchmark) çarpımıdır: 1,387425. Düzeltme düşüldükten sonra ton mal başına 1,912575 sertifika kalır (Madde 31; (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü). Sektörler arası düzeltme faktörü (cross-sectoral correction factor, CSCF) 2026'dan 2030'a kadar %100'dür ((AB) 2026/1862 sayılı Komisyon Uygulama Kararı).
2026'nın üçüncü çeyreği için 5 Ekim 2026'da yayımlanan resmî sertifika fiyatı tCO2e başına 82,32 avrodur; bu fiyatla maliyet ton mal başına 157,44 avroya ulaşır (Madde 21(1a)).
Aynı varsayılan değer ve aynı fiyatla, 2030'da ithal edilecek mallarda maliyet %30 marj ve %51,5'lik SKDM faktörü nedeniyle ton başına 260,72 avroya çıkar. Bu hesap bugünkü kıyas değerine dayanır; kıyas değeri 2027'den itibaren ithal edilen mallar için güncellenebilir ((AB) 2025/2620 sayılı Tüzük'ün 10. gerekçesi).
SKDM faktörü, AB ETS'de korunan ücretsiz tahsisat payıdır: 2026'da %97,5, 2027'de %95, 2028'de %90, 2029'da %77,5, 2030'da %51,5, 2031'de %39, 2032'de %26,5, 2033'te %14; 2034'ten itibaren SKDM faktörü uygulanmaz (2003/87/AT sayılı Direktif'in 10a(1a) maddesi). Düzeltme ton başına sabit bir miktar olduğundan, kıyas değerini aşan her ton CO2e, marjın tamamı dahil, tam sertifika fiyatıyla ücretlendirilir.
Alüminyumda doğrudan emisyon olarak sayılan iki sera gazı aşağıdadır.
- CO2: elektroliz sırasında karbon anotlar oksitlenirken açığa çıkar.
- Perflorokarbonlar: küresel ısınma potansiyeli (GWP) 6.630 olan CF4 ve 11.100 olan C2F6. Elektroliz hücresinde alümina beslemesi çok düştüğünde yaşanan "anot etkisi" sırasında oluşurlar.
Norveç ve İzlanda'daki modern tesisler sıkı proses kontrolüyle PFC'leri en aza indirir; Çin, Rusya ve bazı Körfez İşbirliği Konseyi ülkelerindeki eski tesisler ise belirgin PFC emisyonu üretmeye devam eder.
Bu nedenle elektrik hiç hesaba katılmadan bile Çin ve İzlanda menşeli birincil alüminyumun beyan edilen doğrudan emisyonları büyük farklılık gösterebilir. Mekanizmanın bütün işleyişi ve yetkilendirilmiş SKDM beyan sahibinin (authorised CBAM declarant) yükümlülük zinciri AB Sınırda Karbon Düzenleme Mekanizması rehberinde anlatılır.
Türkiye'den AB'ye Giden Alüminyum ve Türkiye Varsayılan Değerleri
AB'nin 2025'te Türkiye'den ithal ettiği SKDM kapsamındaki alüminyum 2,84 milyar avro ve 683.925 tondur; bu, AB dışından yapılan alüminyum ithalatının değer olarak %9,36'sı, miktar olarak %7,48'idir ve Türkiye her iki ölçütte üçüncü sıradadır (Eurostat, AB27'nin Türkiye'den SKDM kapsamındaki mal ithalatı (I. Ek kodları), 2025; Comext DS-045409, 12 Ekim 2026'da alınan veri).
Miktar bakımından Türkiye'nin önünde yalnızca SKDM'den muaf menşeler olan Norveç ve İzlanda vardır; bu nedenle Türkiye, SKDM'nin fiilen ulaştığı en büyük alüminyum menşeidir. Türk alüminyumunun ağırlığı metalde değil ürünlerdedir: işlenmemiş alüminyum 142,5 milyon avro (51.936 ton), 7603 ila 7614 ve 7616 pozisyonlarındaki ürünler 2,70 milyar avrodur (631.989 ton).
Aşağıdaki tablo, Türkiye'den AB'ye giden başlıca alüminyum pozisyonlarını 2025 değerine göre gösterir (Eurostat Comext DS-045409, 2025; sıralama, "ülke belirtilmemiş" kodlar hariç tutularak cbamguide.com tarafından hesaplanmıştır).
| CN pozisyonu | Ürün | 2025 değeri | 2025 miktarı | AB dışı ithalattaki pay (değer / miktar) | Türkiye'nin sırası (değer / miktar) |
|---|---|---|---|---|---|
| 7604 | Çubuk, profil ve içi boş profiller | 954,7 milyon EUR | 210.749 ton | %47,83 / %54,30 | 1 / 1 |
| 7606 | Levha, sac ve şerit (kalınlığı 0,2 mm'yi aşan) | 741,1 milyon EUR | 221.481 ton | %18,86 / %20,45 | 2 / 1 |
| 7607 | Folyo (kalınlığı 0,2 mm'yi aşmayan) | 365,4 milyon EUR | 90.504 ton | %27,86 / %32,02 | 1 / 1 |
| 7610 | Yapılar ve aksamı (kapı, pencere, çerçeve) | 216,5 milyon EUR | 36.965 ton | %14,56 / %14,01 | 2 / 2 |
| 7616 | Diğer alüminyum eşya | 206,2 milyon EUR | 22.371 ton | %7,49 / %9,42 | 4 / 2 |
| 7601 | İşlenmemiş alüminyum | 142,5 milyon EUR | 51.936 ton | %0,87 / %0,82 | 18 / 18 |
SKDM kapsamını AB gümrük beyannamesindeki CN kodu belirler; Türkiye'deki 12 haneli GTİP'in ilk 8 hanesi CN koduna karşılık gelir.
Türkiye Satırlarında Dolaylı Emisyon Sütunu "N/A" Gösterir
(AB) 2026/1740 ile değiştirilen (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'nün I. Ekindeki Türkiye tablosu, 24 alüminyum satırının tamamında dolaylı emisyon sütununda "N/A" gösterir; toplam varsayılan değer doğrudan değere eşittir ve hiçbir Türk alüminyum varsayılan değeri elektrik içermez.
Aynı 24 satırın tamamında birincil üretim rotası (production route) K yazılıdır. Bu nedenle hurdadan ikincil alüminyum üreten bir Türk tesisinin ürünü de, doğrulanmış gerçek veri sunulana kadar birincil rotanın varsayılan değeri ve birincil rotanın kıyas değeriyle hesaplanır.
Aşağıdaki tablo, Türk ürünlerinin varsayılan değerle ton başına SKDM maliyetini gösterir; rakamlar 13 Kasım 2026'da SKDM hesaplayıcısının kullandığı yasal formülle ve her yıl için 2026'nın üçüncü çeyreğinin resmî fiyatı olan 82,32 avroyla hesaplanmıştır.
| Ürün (CN kodu) | Türkiye varsayılan değeri (tCO2e/t) | 2026, %10 marjla | SKDM kıyas değeri (Sütun B, rota K) | 2026 sertifika (ton mal başına) | 2026 maliyet (EUR/ton) | 2027 maliyet (EUR/ton) | 2030 maliyet (EUR/ton) |
|---|---|---|---|---|---|---|---|
| İşlenmemiş alüminyum (7601 10 90) | 1,700 | 1,870 | 1,423 | 0,482575 | 39,73 | 56,65 | 121,60 |
| Profil (7604 10 90) | 3,741 | 4,1151 | 1,493 | 2,659425 | 218,92 | 252,79 | 337,05 |
| Levha ve sac (7606 12 99) | 2,714 | 2,9854 | 1,485 | 1,537525 | 126,57 | 151,97 | 227,49 |
| Folyo (7607 11 90) | 3,071 | 3,3781 | 1,599 | 1,819075 | 149,75 | 178,32 | 260,86 |
| Kapı, pencere ve çerçeveleri (7610 10 00) | 2,674 | 2,9414 | 1,493 | 1,485725 | 122,30 | 147,39 | 222,87 |
| Diğer alüminyum eşya (7616 99 90) | 3,060 | 3,366 | 1,485 | 1,918125 | 157,90 | 186,15 | 264,51 |
2027 sütunu %20 marj ve %95 SKDM faktörü, 2030 sütunu %30 marj ve %51,5 SKDM faktörü ile hesaplanmıştır. Kıyas değerleri 1 Ocak 2027'den itibaren ithal edilen mallar için güncellenebileceğinden ((AB) 2025/2620 sayılı Tüzük'ün 10. gerekçesi), 2027 ve 2030 sütunları göstergedir.
Karşılaştırma için Çin menşeli profil (7604 10 90, varsayılan 4,881) 2026'da ton başına 322,15 avro, Çin menşeli folyo (7607 11 90, varsayılan 5,559) 375,04 avro tutar. Her iki ülkenin rakamı da elektrik emisyonu içermez. Kendi ürününüz ve tonajınız için SKDM hesaplayıcısını kullanabilirsiniz.
Bu sonuç, resmî varsayılan değerlere ve SKDM kıyas değerlerine ((AB) 2025/2621 ve (AB) 2025/2620 sayılı Komisyon Uygulama Tüzükleri) dayanan bir tahmindir; bağlayıcı rakam SKDM beyanındaki rakamdır. Türk alüminyum ihracatçısının veri ve strateji seçenekleri Türk alüminyum ihracatçıları ve AB SKDM sayfasında ele alınır.
SKDM Alüminyumda Dolaylı Emisyonları Neden Hariç Tutar: II. Ek Kuralı
Alüminyumun dolaylı emisyonlarının fiyatlandırılmaması bir ihmal değildir: alüminyum, SKDM yükümlülüğünü yalnızca doğrudan emisyonlarla sınırlayan (AB) 2023/956 sayılı Tüzük'ün II. Ekinde yer alır (Madde 7(1)).
Madde 3(34)'e göre dolaylı emisyonlar, malların üretim süreçlerinde tüketilen elektriğin üretiminden kaynaklanan emisyonlardır; elektriğin nerede üretildiği önemli değildir. Demir-çelik, alüminyum ve hidrojen aynı nedenle II. Ektedir: bu sektörlerdeki AB üreticileri, dolaylı karbon maliyetleri için 2003/87/AT sayılı Direktif'in 10a(6) maddesi uyarınca devlet yardımı şeklinde tazminat alır.
Mantık şöyle işler. AB'deki ergitme tesisleri, elektrik üreticileri AB ETS maliyetini elektrik fiyatına yansıttığı için karbon maliyetini elektrik faturası üzerinden öder. Tesislerin uluslararası rekabet gücünü korumak için üye devletlerin bu dolaylı maliyetin bir kısmını tazmin etmesine izin verilir.
SKDM, AB üreticileri tazminat almaya devam ederken ithal alüminyumda dolaylı emisyonları fiyatlandırsaydı, yerli ve ithal mal arasında asimetrik bir çifte sayım doğardı. Avrupa Komisyonu kapsamlılık yerine tutarlılığı seçti: yurt içinde dolaylı ETS tazminatı alan bir sektörde dolaylı SKDM yükü yoktur.
(AB) 2023/956 sayılı Tüzük'ün 65. gerekçesi, Avrupa Komisyonu'ndan II. Ek mallarının dolaylı emisyonlarını kapsama almak için gereken bilgiyi mümkün olan en kısa sürede toplamasını ister. 13 Kasım 2026 itibarıyla alüminyum hâlâ II. Ektedir ve yalnızca doğrudan emisyonları fiyatlandırılır.
Avrupa Komisyonu'nun Madde 30 uyarınca hazırladığı 16 Aralık 2025 tarihli gözden geçirme raporu (COM(2025)783), dolaylı emisyonların kapsanması için beş teknik çözümü incelemiş ve daha fazla analiz gerektiği sonucuna varmıştır.
Rapor, dolaylı emisyonların ele alınmasına ilişkin olası teklifler için 2027 sonundaki bir gözden geçirmeye işaret eder. Kapsamdaki emisyonların hesap yöntemi ve öncül madde (precursor) emisyonlarının işlenmiş alüminyum ürünlerine dağıtımı gömülü emisyonların hesaplanması sayfasında açıklanır.
Doğrudan ve Toplam Karbon Ayak İzi: Fiyatlandırılmayan Boşluk
Ergitmede ton başına 15 MWh'lik standart elektrik tüketimi varsayıldığında, gaz veya kömür şebekesine bağlı birincil alüminyumda SKDM'nin saydığı doğrudan emisyonlar toplam karbon ayak izinin yalnızca yaklaşık %11 ila 17'sidir.
Aşağıdaki tablo, dört temsilî elektrik şebekesinde birincil alüminyumun doğrudan ve toplam emisyonlarını karşılaştırır. Tablodaki tüm değerler kaba yoğunluklardır, varsayılan değer değildir.
| Üretim yeri | Şebeke karbon yoğunluğu | Doğrudan (tCO2e/t) | Elektrik kaynaklı (tCO2e/t) | Toplam (tCO2e/t) | SKDM'nin saydığı pay |
|---|---|---|---|---|---|
| Norveç / İzlanda (hidroelektrik) | ~0,01 tCO2/MWh | ~1,5 | ~0,15 | ~1,65 | Yok: muaf menşeler (III. Ekin 1. noktası) |
| BAE / Bahreyn (doğal gaz) | ~0,5 ila 0,6 tCO2/MWh | ~1,5 | ~7,5 ila 9,0 | ~9,0 ila 10,5 | ~%14 ila 17 |
| Hindistan (kömür ağırlıklı) | ~0,7 tCO2/MWh | ~1,5 | ~10,5 | ~12,0 | ~%12,5 |
| Çin (kömür ağırlıklı) | ~0,7 ila 0,8 tCO2/MWh | ~1,5 | ~10,5 ila 12,0 | ~12,0 ila 13,5 | ~%11 ila 12,5 |
Kömür ağırlıklı şebekeye bağlı bir Çin birincil tesisinde SKDM'nin saydığı doğrudan emisyonlar gerçek karbon ayak izinin yalnızca yaklaşık %11 ila 12,5'idir; ücretsiz tahsisat düzeltmesi düşüldükten sonra sertifikaya dönüşen kısım bundan da küçüktür.
Norveç ve İzlanda III. Ekin 1. noktası uyarınca muaf menşelerdir; SKDM onların ayak izinin hiçbir kısmını fiyatlandırmaz. II. Ek sınırlamasının yarattığı yapısal rekabet bozulması tam olarak bu farktır.
Fiyatlandırılmayan emisyonların büyüklüğü dikkat çekicidir. Varsayılan değerle Çin menşeli işlenmemiş alüminyum ithal eden bir AB ithalatçısı 2026'da ton başına 157,44 avro öder ve bunun tamamı doğrudan emisyonlar içindir.
Tablodaki ton başına 10,5 ila 12,0 tCO2e'lik elektrik kaynaklı emisyonların hiçbiri ücretlendirilmez; bu rakamlar varsayım olarak alınan 15 MWh ve kaba şebeke yoğunluklarıyla elde edildiğinden burada maliyete çevrilmemiştir.
Türkiye Şebekesinin Yeri: 0,420'lik Şebeke Emisyon Faktörü Alüminyumda Kullanılmaz
SKDM'nin Türkiye için öngördüğü varsayılan şebeke emisyon faktörü 0,420 tCO2e/MWh'dir ((AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'nün II. Eki), ancak bu faktör yalnızca dolaylı emisyonları sayılan mallarda, yani çimento, gübre ve CN kodu 2601 12 00'de kullanılır; alüminyumda kullanılmaz.
Bu faktör, güvenilir verinin bulunduğu son beş yılın şebeke emisyon faktörlerinin basit ortalamasıdır (aynı Tüzük'ün 7. gerekçesi). T.C. Enerji ve Tabii Kaynaklar Bakanlığı'nın 2023 verisiyle hesapladığı Türkiye geneli elektrik üretimi emisyon faktörü 0,430 tCO2/MWh (0,434 tCO2e/MWh), iletim hattından bağlı tüketim noktası faktörü 0,433 tCO2/MWh'dir (ETKB-EVÇED-FRM-042 bilgi formu, hesaplama yayım tarihi 26 Aralık 2025).
Yalnızca bir örnek olarak: tabloda varsayım olarak alınan 15 MWh, 0,420 ile çarpılırsa Türk şebekesine bağlı varsayımsal bir birincil tesis için yaklaşık 6,3 tCO2e/t elektrik kaynaklı emisyon çıkar.
Bu, Türk şebekesini tablodaki hidroelektrik ve doğal gaz şebekeleri arasına, doğal gaz satırının (7,5 ila 9,0) altına yerleştirir. Rakam kaba bir örnektir, SKDM değeri değildir ve bugünkü kurallarda hiçbir Türk alüminyum ürününün sertifika sayısını etkilemez.
Türk Alüminyum Üreticisi İçin Elektrik: Yenilenebilir Enerji SKDM Sertifika Sayısını Düşürür mü?
Hayır. Alüminyumda dolaylı emisyonlar sayılmadığından, YEK-G belgeli yenilenebilir elektrik, çatı güneş enerjisi santrali (GES) veya yeşil elektrik tedarik sözleşmesi bugün hiçbir alüminyum ürününün SKDM sertifika sayısını düşürmez.
Bu kural, tesis içinde üretilen elektrik için de geçerlidir. Madde 3(34)'e göre elektriğin nerede üretildiğine bakılmaksızın üretimde tüketilen elektriğin emisyonları dolaylı emisyondur; bir tesisin kendi santralinde ürettiği elektriğin emisyonları da alüminyumda sayılmaz. Buna karşılık üretim sürecinde tüketilen ısı ve soğutmanın üretiminden kaynaklanan emisyonlar, nerede üretilirlerse üretilsinler doğrudan emisyondur (Madde 3(21)).
Alüminyum ürünü için sertifika sayısını aşağıdaki dört kalem belirler.
- Tesisin doğrudan emisyonları: ergitme, döküm, homojenizasyon ve tavlama fırınlarında yakılan yakıt (çoğunlukla doğal gaz) ve tüketilen ısı.
- Öncül maddelerin gömülü emisyonları: kullanılan işlenmemiş alüminyumun doğrudan emisyonları; öncül alüminyum da II. Ekte olduğundan ergitme tesisinin elektriği burada da sayılmaz.
- Hurda oranı: gömülü emisyonu sıfır kabul edilen hurda girdisinin payı.
- Elektroliz yapan tesislerde PFC'ler: anot etkisinden doğan CF4 ve C2F6.
Elektrik verisini kaydetmeyi bırakmak yine de hata olur. Operatörün özet emisyon raporundaki 16 veri noktasından ikisi dolaylı emisyonlarla ilgilidir ve esas olarak çimento ile gübrede kullanılır ((AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü'nün IV.
Ekinin 1.2. noktası). Avrupa Komisyonu dolaylı emisyonları 2027 sonundaki gözden geçirmede yeniden ele alabilir ve AB'li alıcılar ürün karbon ayak izini SKDM'den ayrı olarak da isteyebilir.
Türkiye'de dolaşan bazı açıklamalar geçiş dönemi kurallarını bugüne taşır. T.C. Ticaret Bakanlığı'nın 2 Ağustos 2023 tarihli alüminyum sektörü sunumunda “Geçiş döneminde tüm ürünler için hem doğrudan hem de dolaylı emisyonların hesaplanarak raporlanması gerekmektedir” denir; bu, 1 Ekim 2023 ile 31 Aralık 2025 arasındaki çeyrek dönem SKDM raporları için doğruydu. Uygulama döneminde alüminyumda yalnızca doğrudan emisyonlar sayılır.
Uygulama dönemi kurallarıyla çelişen dört yaygın ifade aşağıdadır; sonuncusu Ticaret Bakanlığı'nın aynı sunumunda da geçer.
- Alüminyumda doğrudan ve dolaylı emisyonların birlikte sayıldığı: yanlıştır; alüminyum II. Ektedir (Madde 7(1)).
- Çimentoda yalnızca doğrudan emisyonların sayıldığı: yanlıştır; çimento II. Ekte değildir ve dolaylı emisyonları sayılır.
- Isının dolaylı emisyon sayılması: yanlıştır; tüketilen ısı ve soğutma doğrudan emisyondur (Madde 3(21)).
- Öncül madde emisyonlarının “Kapsam-3 Girdi kaynaklı dolaylı emisyonlar” diye anılması: yanıltıcıdır; öncül maddelerin gömülü emisyonları ayrı bir kalemdir ve dolaylı emisyon tanımı (Madde 3(34)) yalnızca elektriği kapsar.
İngilizce bülten: SKDM sertifika fiyatı bildirimleri, önemli mevzuat değişiklikleri ve SKDM ile ilgili haftalık gelişmeler. İstenmeyen e-posta göndermeyiz; aboneliğinizi istediğiniz zaman sonlandırabilirsiniz.
Bu bildirimler için yalnızca e-posta adresinizi saklarız. Gizlilik politikası (İngilizce)
Türkiye'nin Karbon Fiyatı Alüminyumda SKDM'yi Azaltır mı?
13 Kasım 2026 itibarıyla hayır: Türkiye Emisyon Ticaret Sistemi (TR ETS) pilot döneminde ücretsiz tahsisat %100'dür, 2026 için yalnızca raporlama yükümlülüğü vardır ve Madde 9 uygulama tüzüğü 4 Kasım 2026 itibarıyla kabul edilmemiştir.
Karbon Piyasası Kurulu'nun (KPK) KPK/2026/1 sayılı kararları, pilot dönemi 2026 ve 2027 emisyonlarıyla sınırlar ve elektrik üretimi, çimento, demir-çelik, alüminyum ve gübre sektörlerini kapsar (İklim Değişikliği Başkanlığı duyurusu, 3 Eylül 2026). 2027 emisyonları için ilk tahsisat teslimi 2028 yılı Kasım ayının son iş gününe kadardır ve 2027 için de ücretsiz tahsisat oranı %100'dür (Pilot Uygulama Dönemine İlişkin Usul ve Esaslar, Madde 6(2) ve 7(1)).
Tüm tahsisatlar ücretsiz olduğundan, Madde 9(1) anlamında fiilen ödenmiş bir karbon fiyatı oluşmaz; AB ithalatçısının indireceği bir tutar yoktur. 4 Kasım 2026 itibarıyla hiçbir ülkenin karbon fiyatı Madde 9 kapsamında tanınmamıştır.
Alüminyumda ikinci bir sınır daha vardır. Madde 9(1), indirimi beyan edilen gömülü emisyonlar için menşe ülkede ödenen karbon fiyatına bağlar.
Alüminyumda beyan edilen emisyonlar yalnızca doğrudan emisyonlar olduğundan, Türk elektrik santrallerinin TR ETS kapsamında ileride ödeyebileceği ve elektrik fiyatına yansıyabilecek bir karbon maliyeti, alüminyum için beyan edilen emisyonların karşılığı değildir. Ayrıntı üçüncü ülkede ödenen karbon fiyatı için indirim sayfasındadır.
AB'deki Alüminyum İthalatçıları 2026'da Ne Yapmalı?
1 Ocak 2026'da başlayan uygulama döneminde, tüm CN kodlarında toplam net kütlesi yılda 50 tonu aşan SKDM malı ithalatı için AB ithalatçısının yetkilendirilmiş SKDM beyan sahibi statüsüne sahip olması gerekir (Madde 2a ve 17).
31 Mart 2026'ya kadar başvuran bir ithalatçı, yetkili makam (competent authority) karar verene kadar geçici olarak ithalata devam edebilir (Madde 17(7a)).
SKDM sertifikalarının satışı 1 Şubat 2027'de başlar (Madde 20(1)); 2026 takvim yılını kapsayan ilk yıllık SKDM beyanının ve sertifika tesliminin son tarihi 30 Eylül 2027'dir (Madde 6(1) ve 22(1)). Beyan, ithal edilen tüm alüminyum mallarının gömülü doğrudan emisyonlarını varsayılan değerlerle veya doğrulanmış gerçek değerlerle raporlar.
AB'deki alüminyum ithalatçılarının 2026'daki dört pratik yükümlülüğü aşağıda sıralanmıştır.
- Üye devletinizdeki yetkili makamdan yetkilendirilmiş SKDM beyan sahibi statüsü alın; geçici ithalat için 31 Mart 2026 başvuru tarihi geçmiştir.
- AB dışındaki her alüminyum tedarikçisinden anot tüketiminden kaynaklanan CO2'yi ve anot etkisinden doğan PFC emisyonlarını kapsayan doğrulanmış emisyon verisi isteyin.
- Doğrulanmış gerçek emisyonları mı yoksa SKDM varsayılan değerlerini mi kullanacağınıza karar verin; (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü uyarınca alüminyumda 2026 marjı varsayılan değerin %10 üzerindedir.
- 30 Eylül 2027 beyanı için denetim izini şimdiden oluşturun ve malları üreten her tesisin doğrulanmış raporlarını bu kayıtlara ekleyin.
Norveç, İzlanda veya İsviçre'den alım yapan ithalatçıların SKDM yükümlülüğü yoktur: bu ülkelerden gelen mallar III. Ekin 1. noktası uyarınca kapsam dışıdır (Madde 2(4)); listede İzlanda, Lihtenştayn, Norveç ve İsviçre ile Büsingen, Heligoland, Livigno, Ceuta ve Melilla bölgeleri yer alır.
Muaf menşeler, 2025'te AB dışından yapılan SKDM kapsamındaki alüminyum ithalatının miktar olarak %29'unu sağladı; başı 1,55 milyon tonla Norveç ve 821 bin tonla İzlanda çekti (Eurostat Comext DS-045409, 12 Ekim 2026'da alınan veri). Alüminyum CN kodlarının tamamı, işlenmiş ürünlerde öncül madde dağıtımı ve ülke bazında maruziyet SKDM alüminyum sektörü rehberinde yer alır.
Dolaylı Emisyonlar Alüminyumda Ne Zaman Fiyatlandırılabilir?
Dolaylı emisyonların alüminyumda SKDM'ye girmesinin önünde iki engel vardır: AB'deki dolaylı maliyet tazminatıyla etkileşim ve AB'deki alüminyum işleme sanayisine yeni uyum yükü getirme konusundaki siyasi isteksizlik.
Devlet yardımıyla etkileşim başlıca teknik engeldir. AB ergitme tesislerine dolaylı ETS maliyetleri için ödenen 10a(6) tazminatı, rakip ithalata uygulanacak dolaylı bir SKDM yüküyle, Dünya Ticaret Örgütü'nün (DTÖ) ayrımcılık yasağına ilişkin kaygılar doğurmadan bir arada var olamaz. Çözüm ya tazminatın kaldırılmasını (AB üreticileri buna karşıdır) ya da dolaylı SKDM yönteminin yurt içi tazminat düzeyini hesaba katacak şekilde yeniden tasarlanmasını gerektirir; iki yol da kolay değildir.
Aşağı akış ürünlerine genişleme (downstream extension) sorunu tabloyu daha da karmaşık hale getirir. Avrupa Komisyonu'nun COM(2025)989 sayılı teklifi (henüz yasalaşmamıştır), 1 Ocak 2028'den itibaren aşağı akış çelik ve alüminyum ürünlerini eklemeyi önerir: Komisyon teklifinde yaklaşık 180, Konsey'in genel yaklaşımında yaklaşık 200 sekiz haneli kod (Mayer Brown'ın bildirdiği eklenen kod sayısı), Avrupa Parlamentosu'nun 15 Eylül 2026'da kabul ettiği müzakere yetkisinde ise yaklaşık 457 ürün (sektör basını tahmini).
20 Ekim 2026'daki ilk üçlü görüşme genel bir uzlaşma olmadan sona erdi (basın haberleri); teknik çalışmaya gönderilen dört konudan biri alüminyum için bir de minimis eşiğiydi. İkinci üçlü görüşmenin 30 Kasım 2026'da yapılacağı bildirilmiştir ve dosya hâlâ bir tekliftir. Ayrıntı aşağı akış ürünlerine genişleme sayfasındadır.
Aşağı akış genişlemesinin üstüne aynı anda bir dolaylı emisyon katmanı eklemek, özellikle otomotiv ve ambalaj ithalatçıları için uyum yükünü belirgin biçimde artırır. Türkiye için bu iki dosya birlikte izlenmelidir, çünkü Türkiye'nin AB'ye alüminyum ihracatının büyük kısmı zaten işlenmiş üründür.
SKDM'de Dolaylı Emisyonların Fiyatlandırıldığı Bir Örnek Var mı?
Çimento ve gübre bu örneği oluşturur. Her iki sektörde dolaylı emisyonlar SKDM kapsamındadır ve ikisi de II. Ekte yer almaz. Gerekçe simetridir: AB'deki çimento ve gübre üreticileri dolaylı ETS maliyetleri için 10a(6) tazminatı almaz, bu nedenle dolaylı emisyonları SKDM'ye dahil etmek yurt içinde bir asimetri yaratmaz. Komisyon alüminyumda dolaylı maliyet tazminatını ETS kapsamında kaldırırsa, SKDM'nin dolaylı kapsamını genişletmenin önündeki teknik engel ortadan kalkar. 13 Kasım 2026 itibarıyla alüminyum II. Ektedir ve COM(2025)783 raporu olası her teklif için 2027 sonundaki gözden geçirmeye işaret eder. Dolaylı emisyonları sayılan sektörler için SKDM çimento sektörü sayfasına bakabilirsiniz.
Alüminyumun Varsayılan Değeri Dolaylı Bir Maliyet İçerir mi?
Hayır. (AB) 2026/1740 ile değiştirilen (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'nün I. Ekindeki alüminyum satırları dolaylı emisyon sütununda "N/A" gösterir; toplam varsayılan değer doğrudan değere eşittir. Çin'in işlenmemiş alüminyum (CN kodu 7601) varsayılan değeri ton başına 3,000 tCO2e, Türkiye'ninki 1,700 tCO2e'dir; ikisi de yalnızca doğrudan emisyonlardır ve elektrik emisyonu içermez. Mevcut kurallarda dolaylı emisyonlar alüminyum için ücretlendirilen bir kalem değildir. Varsayılan değerlerin nasıl belirlendiği ve marj takviminin maliyet planlamasına etkisi SKDM varsayılan değerleri sayfasında anlatılır.
Şebeke Karbon Yoğunluğu Alüminyum İhracatçılarının Rekabetini Nasıl Etkiler?
Şebeke yoğunluğu rekabeti iki yönde birden etkiler. Norveç ve İzlanda'daki hidroelektrik kullanan üreticiler gibi düşük karbonlu şebekelerdeki ihracatçıların elektrik kaynaklı (dolaylı) emisyonları ihmal edilebilir düzeydedir ve III. Ek muafiyetinden yararlanırlar; ürünleri AB'ye SKDM maliyeti olmadan girer. Çin ve Hindistan gibi kömür şebekelerindeki ihracatçılar doğrudan emisyon yükü öder, ancak çok daha büyük dolaylı maliyetten korunur.
Bu koruma, temiz ve yüksek karbonlu üreticiler arasındaki rekabet farkını tam kapsamlı bir SKDM'nin yapacağından daha fazla daraltır. Yaklaşık 0,5 ila 0,6 tCO2/MWh yoğunluklu doğal gaz şebekelerinde çalışan BAE ve Bahreyn ihracatçıları orta konumdadır; dolaylı maliyetleri gerçektir ama kömür şebekesindeki rakiplerden düşüktür. Uzun vadeli konum değerlendirmesi Türk alüminyum ihracatçıları ve AB SKDM sayfasında yapılır.
Perflorokarbonlar Bazı Üreticiler İçin CO2'den Büyük Bir Maliyet Kalemi midir?
Anot etkisi yönetimi zayıf eski tesislerde PFC emisyonları CO2 eşdeğeri bazında CO2 emisyonlarını aşabilir. CF4'ün GWP'si 6.630'dur; küçük mutlak miktarlar bile büyük CO2e rakamları üretir. Ton alüminyum başına 0,1 kg CF4 salan bir tesis, SKDM beyanına ton başına 0,663 tCO2e ekler; bu, ton başına 1,5 tCO2'lik temel doğrudan CO2 emisyon faktörünün %44'üne eşittir. İskandinavya ve Batı Avrupa'daki modern tesisler anot etkisini sıfıra yakın düzeye indirmiştir. En iyi ve en kötü PFC yönetimi arasındaki fark, doğrulanmış SKDM verisinde önemli bir maliyet ayrıştırıcısıdır. Ayrıntı alüminyumda PFC'ler ve SKDM sayfasındadır.
Türk İhracatçı Alüminyum İçin SKDM Sertifikası Satın Almak Zorunda mı?
Hayır. SKDM sertifikalarını AB'deki yetkilendirilmiş SKDM beyan sahibi satın alır ve teslim eder. Türkiye'deki tesis operatörünün SKDM kapsamında yasal bir yükümlülüğü yoktur; SKDM Kayıt Sistemi'nin O3CI bölümüne kayıt isteğe bağlıdır (Madde 10) ve yalnızca doğrulanmış gerçek emisyon verisi paylaşılacaksa gerekir. Ayrıntı operatör portalı (O3CI) sayfasındadır.
Gerçek veri, İngilizce hazırlanan ve koordinatları altı ondalık basamakla içeren 16 veri noktalı özet emisyon raporuyla iletilir ((AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü'nün 10(4) maddesi ve IV. Ekinin 1.2. noktası). Doğrulama yalnızca gerçek değerler kullanıldığında gerekir (Madde 8(1)); ilk doğrulanan yılda fiziksel saha ziyareti zorunludur ((AB) 2025/2546 sayılı Komisyon Uygulama Tüzüğü, Madde 2 ila 4).
12 Kasım 2026 itibarıyla beş ulusal akreditasyon kurumu tarafından akredite edildiği belgelenen yedi doğrulayıcı vardır: EmiCert S.A. (ESYD, Yunanistan), Bureau Veritas Italia S.p.A., RINA Services S.p.A. ve SGS ICS Italia S.r.l. (Accredia, İtalya), Intertek Certification AB (Swedac, İsveç), Integrated Sustainable Solutions Company (ISSC, Dimyat, Mısır; RvA, Hollanda, 22 Ekim 2026) ve SGS BELGIUM nv (BELAC, Belçika, kapsamı 5 Kasım 2026'dan itibaren geçerli).
ISSC, AB dışında yerleşik ilk akredite doğrulayıcıdır. RvA, TAB prosedürünü kullanmıştır: tam değerlendirme yapılmıştır, RvA ilk SKDM doğrulamasına katılır ve ardından akreditasyonu olağan akreditasyona dönüştürür. SGS ICS Italia S.r.l.'nin kapsamı işlenmemiş alüminyumu içermez. Hiçbiri Türkiye'de yerleşik değildir ve Avrupa Komisyonu'nun akredite SKDM doğrulayıcıları listesi henüz yayımlanmamıştır. Ayrıntılar akredite SKDM doğrulayıcıları sayfasındadır.
BK SKDM Alüminyumda Dolaylı Emisyonları Kapsıyor mu?
Hayır. BK SKDM, AB SKDM'den ayrı bir Birleşik Krallık önlemidir ve bir vergidir: 1 Ocak 2027'den itibaren alüminyum dahil beş sektörde yalnızca doğrudan emisyonları vergilendirir (Finance Act 2026, Kısım 5); dolaylı emisyonlar en erken 2029'a ertelenmiştir (HM Treasury, 2025 Bütçesi). 16 Ekim 2026'da yayımlanan alüminyum vergi oranı ton CO2e başına 9,79 İngiliz sterlinidir; bu oran gösterge niteliğindedir ve vergi yükümlülüğü doğurmaz.
Aynı tarihli taslak varsayılan değerler tüm menşeler için tek değer verir: işlenmemiş alüminyum (7601 10 10) için ton başına 2,058 tCO2e. Birleşik Krallık hukuku "embodied emissions" terimini kullanır. Ayrıntı BK SKDM (İngilizce) sayfasındadır.
AB'deki Alüminyum İthalatçıları İçin Pratik Uyum Kontrol Listesi Nedir?
AB'deki bir alüminyum ithalatçısının uygulama dönemindeki uyum adımları üç aşamaya ayrılır. Geçici ithalat için 31 Mart 2026 başvuru tarihi geçtiğinden, henüz başvurmamış bir ithalatçı 50 ton eşiğinin üzerinde ithalat yapmadan önce yetkilendirme almalıdır.
2026 için alüminyum ithalatçılarının kontrol listesi aşamalara göre aşağıda verilmiştir.
- Yetkilendirme aşaması: yetkilendirilmiş SKDM beyan sahibi başvurusunu SKDM Kayıt Sistemi üzerinden yetkili makama, başvurudan önceki beş yılı kapsayan şeref beyanıyla birlikte sunun.
- Veri toplama aşaması (2026'nın tamamı): AB dışındaki her tedarikçi tesisten doğrulanmış doğrudan emisyon raporlarını toplayın; tedarikçi eski indirgeme teknolojisi kullanıyorsa PFC raporlamasını ayrıca isteyin.
- Beyan aşaması (30 Eylül 2027'ye kadar): ilk yıllık SKDM beyanını SKDM Kayıt Sistemi üzerinden sunun ve gömülü doğrudan emisyonlardan Madde 31'deki ücretsiz tahsisat düzeltmesi ile varsa Madde 9'daki karbon fiyatı indirimi düşüldükten sonra kalan sayıda sertifikayı teslim edin.
Birden fazla menşeden alım yapan ithalatçılar varsayılan değer maliyetini şimdiden modellemelidir, çünkü 2027 marjı %10'dan %20'ye çıkar. Varsayılan değerin altında doğrulanmış gerçek verisi olan tedarikçilerle çalışmanın mali getirisi 2027'den itibaren büyür. İthalatçıya özel iş akışı alüminyum ithalatçıları için SKDM uyumu (İngilizce) sayfasındadır.
Türk Alüminyum Üreticisi SKDM Desteğini Nereden Bulabilir?
T.C. Ticaret Bakanlığı, Avrupa Komisyonu'nun uygulama dönemi rehberlerinin Türkçe özetlerini 18 Ağustos 2026'da yayımladı; rehberlerin kendisi yalnızca İngilizcedir. Türkiye'nin genel SKDM tablosu Türkiye ve AB SKDM sayfasındadır. Hesaplama veya doğrulama için destek arayan üreticiler SKDM yardım sayfasından ücretsiz sağlayıcı yönlendirmesi isteyebilir; doğrulayıcı talebi ve emisyon hesaplama desteği sayfaları da vardır.
Sağlayıcı yönlendirme hizmeti talep eden için ücretsizdir; bir sağlayıcı, yönlendirme yoluyla kazandığı müşteri için cbamguide.com'a bir yönlendirme ücreti ödeyebilir. Bu ücret, kimin listelendiğini veya nasıl anlatıldığını belirlemez.