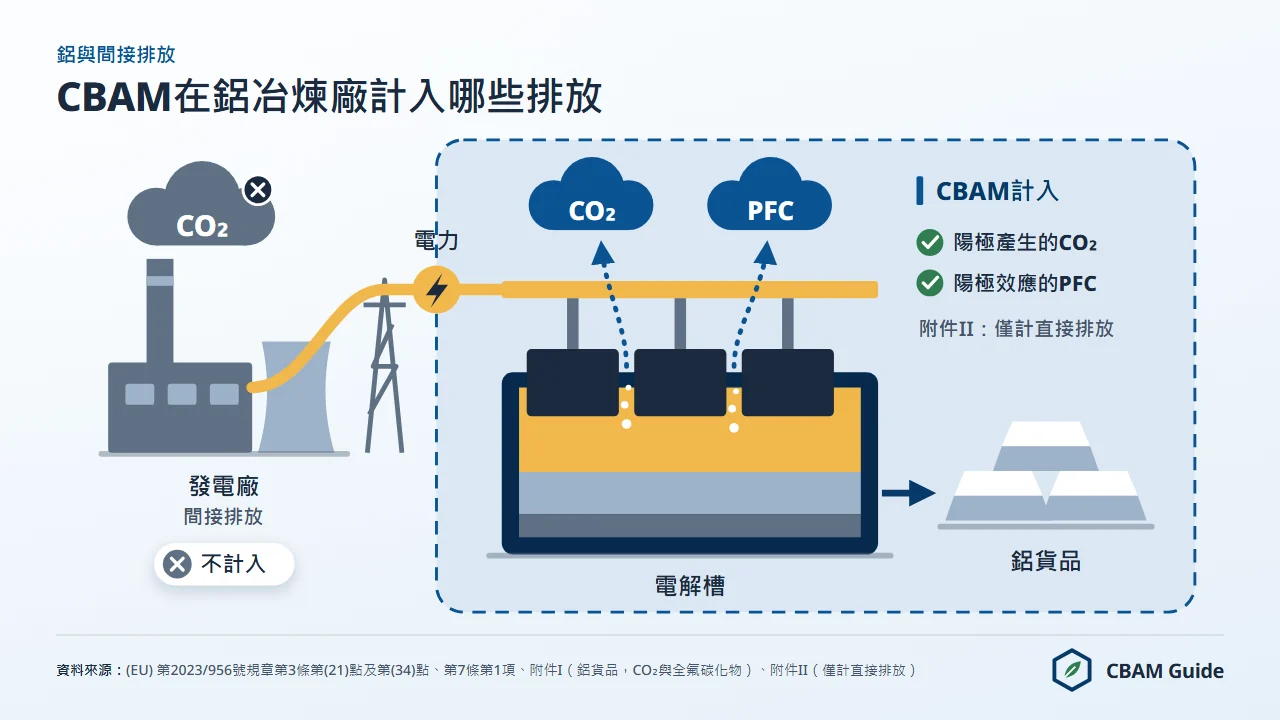
在歐盟碳邊境調整機制(CBAM)下,鋁的間接排放是最大的未計價碳排缺口。以燃煤電網供電的中國原鋁冶煉廠,每公噸鋁的總碳足跡粗估約12至16公噸二氧化碳當量(tCO2e),CBAM卻只計入直接排放,新式冶煉廠約為每公噸1.5公噸(粗估強度,不是預設值)。電解用電所產生、約占八成的碳足跡,完全不在計價範圍內。
這是制度設計使然:鋁列於(EU) 第2023/956號規章(Regulation (EU) 2023/956)附件II,而附件II貨品只計直接排放(第7條第1項)。這項安排是刻意的政策取捨,牽涉歐盟國家補助規則、電力市場的成本轉嫁,以及執委會日後檢討間接排放範圍的承諾。
對臺灣業者而言,這條規則劃定了成本的邊界。2025年歐盟自臺灣進口的CBAM涵蓋鋁貨品為1.197億歐元、6,144公噸,幾乎全是加工鋁製品(資料來源:Eurostat Comext DS-045409,2025年(2026年10月12日擷取))。臺灣工廠的用電排放同樣不計入,而且附件I臺灣預設值表中的所有鋁產品,都以二次鋁路徑(L)計算。
CBAM是以憑證為基礎、與歐盟排放交易體系(EU ETS)價格連動的機制,不是稅,也不是關稅。本文依序說明CBAM對鋁實際計價的範圍、間接排放被排除的法律理由、碳排缺口的規模、臺灣鋁製品的產品碳含量(法規用語:內含排放量)與成本,以及間接排放何時可能納入。
2026年CBAM對鋁計入哪些排放?
依(EU) 第2023/956號規章,CBAM對鋁只就生產過程的直接排放計價:碳陽極消耗產生的CO2,以及Hall-Héroult電解產生的全氟碳化物(PFC)。
冶煉用電的間接排放不計入。這項範圍限制適用於附件I的全部14項鋁品目,包括未鍛軋鋁(7601)、鋁線(7605)、鋁板、片及扁條(7606)與其他鋁製品(7616)。
新式原鋁冶煉廠的直接排放約為每公噸1.5公噸二氧化碳當量(粗估強度,不是預設值),但沒有經查驗資料的進口商,須以原產國的預設值計算。原產於中國的未鍛軋鋁(CN編碼7601)預設值為每公噸3.000,只含直接排放,2026年加成10%後為3.300。
免費配額調整=CBAM係數(CBAM factor,即免費配額保留比例)97.5%×跨部門修正係數(cross-sectoral correction factor)100%×CBAM標竿值(benchmark)1.423=1.387425;加成後的預設值減去此數,每公噸產品須繳交1.912575張CBAM憑證。以2026年10月5日公布的2026年第3季官方價格每公噸二氧化碳當量82.32歐元計算,即每公噸產品157.44歐元。
同一預設值用於2030年進口時,加成30%、CBAM係數51.5%,以相同價格計算為每公噸產品260.72歐元。此數字使用現行標竿值,2027年起進口的貨品標竿值可能更新((EU) 第2025/2620號施行規章前言第10點)。CBAM係數由第2003/87/EC號指令第10a條第1a項訂定,跨部門修正係數2026年至2030年為100%((EU) 第2026/1862號施行決定)。
直接排放範圍內有兩種溫室氣體。第一是CO2,來自電解時碳陽極的氧化。第二是PFC,即四氟化碳(CF4,全球暖化潛勢6,630)與六氟乙烷(C2F6,全球暖化潛勢11,100),在電解槽氧化鋁濃度過低的「陽極效應」時產生。
挪威與冰島的新式冶煉廠以嚴密的製程控制,把PFC壓得很低;中國、俄羅斯與部分海灣合作理事會國家的老舊設施,仍有可觀的PFC排放。因此即使不考慮電力,中國原鋁與冰島原鋁申報的直接排放也可能相差甚大。CBAM的完整義務鏈見歐盟碳邊境調整機制。
為什麼鋁的間接排放不計入:附件II規則
鋁不計間接排放不是疏漏,而是(EU) 第2023/956號規章附件II的刻意設計:附件II列出只計直接排放的貨品(第7條第1項)。
附件II包括第72章鋼鐵(除外項目與附件I相同)、第73章的13個品目、14項鋁品目、氫(2804 10 00),以及(EU) 第2025/2083號修正規章新增的電力(2716 00 00)。鋼鐵、鋁與氫列入附件II的共同理由是:歐盟境內這些產業的業者,可依EU ETS指令(第2003/87/EC號指令)第10a條第6項,就間接碳成本獲得國家補助。
其邏輯是:歐盟發電業者把EU ETS的合規成本轉嫁到電價,歐盟冶煉廠因此透過電費負擔隱含的碳成本;為免削弱其國際競爭力,會員國可補償其中一部分。若CBAM對進口鋁的間接排放計價,而歐盟業者又繼續獲得補償,就會形成不對稱的重複計算。
執委會的取捨是一致優先於完整:國內享有間接成本補償的產業,CBAM就不計入間接排放。
(EU) 第2023/956號規章前言第65點要求執委會蒐集必要資訊,以便「盡快」把範圍擴及附件II貨品的間接排放。截至2026年11月4日,鋁仍列於附件II,只有直接排放計價。
執委會2025年12月16日的第30條檢討報告(COM(2025)783)評估了五種涵蓋間接排放的技術方案,結論是需要進一步分析,並指向2027年底的檢討,屆時可能就間接排放的處理提出提案。
臺灣官方說明與此一致:環境部氣候變遷署「歐盟CBAM」頁面(2026年2月10日更新)寫明「鋼鐵、鋁、電力、氫氣產品僅採計直接排放」,「水泥和肥料產品包含直接排放與間接排放」。附件II範圍內實際計入的部分如何計算,包括前驅物排放如何分配到下游鋁製品,見內含排放量的計算方法。
碳排缺口有多大:直接排放與總碳足跡比較
下表以每公噸耗電15 MWh的標準電解強度,比較四種代表性電網下原鋁的直接排放與總碳足跡;表中數字都是粗估,不是預設值,也不是法規數值。
| 生產地 | 電網碳強度(粗估,每MWh公噸CO2) | 直接排放(粗估,每公噸鋁公噸二氧化碳當量) | 用電排放(粗估) | 總排放(粗估) | CBAM計價範圍(直接排放占總足跡) |
|---|---|---|---|---|---|
| 挪威/冰島(水力) | 約0.01 | 約1.5 | 約0.15 | 約1.65 | 無:豁免原產地(附件III第1點) |
| 阿聯/巴林(天然氣) | 約0.5至0.6 | 約1.5 | 約7.5至9.0 | 約9.0至10.5 | 約14%至17% |
| 印度(燃煤為主) | 約0.7 | 約1.5 | 約10.5 | 約12.0 | 約12.5% |
| 中國(燃煤為主) | 約0.7至0.8 | 約1.5 | 約10.5至12.0 | 約12.0至13.5 | 約11%至12.5% |
以燃煤電網生產的中國原鋁,CBAM在2026年涵蓋的範圍只占實際碳足跡約11%至12.5%。挪威與冰島的冶煉廠屬附件III第1點的豁免原產地,CBAM完全不計價。附件II的限制因此造成結構性的競爭扭曲。
每公噸未計價排放所代表的金額相當可觀。以預設值申報中國未鍛軋鋁的歐盟進口商,2026年每公噸產品支付157.44歐元,全部針對直接排放;表中每公噸10.5至12.0公噸的用電排放則完全不收費。
上表的比例以粗估強度1.5為基礎,不是預設值3.000。實際的憑證數量,仍以預設值或經查驗的實際值減去免費配額調整後計算。
對臺灣鋁製品出口的影響
臺灣輸歐的鋁幾乎全是加工鋁製品:臺灣工廠擠型、軋延與加工的用電排放不計入CBAM,預設值也全部以二次鋁路徑(L)計算。
2025年歐盟自臺灣進口的CBAM涵蓋鋁貨品為1.197億歐元、6,144公噸,占歐盟區外進口的0.39%(金額,第30位)與0.07%(數量,第44位)。其中未鍛軋鋁(7601)只有0.3公噸、9,584歐元(資料來源:Eurostat Comext DS-045409,2025年(2026年10月12日擷取))。2023年與2024年的總額分別為1.311億歐元(7,232公噸)與1.054億歐元(5,686公噸)(Eurostat Comext DS-045409,2023年及2024年資料)。
各品目明細如下表。附件I的14項品目均已列入;因四捨五入,各列加總可能與合計略有差異(Eurostat Comext,2025年)。
| 品目(CN編碼4位) | 產品 | 2025年金額 | 2025年數量 |
|---|---|---|---|
| 7616 | 其他鋁製品 | 9,560萬歐元 | 3,612公噸 |
| 7607 | 鋁箔(厚度0.2 mm以下) | 610萬歐元 | 753公噸 |
| 7610 | 鋁結構體及其零件(含門窗及框) | 330萬歐元 | 390公噸 |
| 7608 | 鋁管 | 320萬歐元 | 292公噸 |
| 7604 | 鋁條、鋁桿及型材 | 310萬歐元 | 293公噸 |
| 7613 | 壓縮或液化氣體用鋁容器 | 240萬歐元 | 180公噸 |
| 7606 | 鋁板、片及扁條(厚度超過0.2 mm) | 230萬歐元 | 420公噸 |
| 其他7項 | 7609、7612、7605、7603、7611、7601、7614 | 360萬歐元 | 203公噸 |
| 合計 | 14項鋁品目 | 1.197億歐元 | 6,144公噸 |
其他鋁製品(7616)占歐盟區外進口金額的3.5%,臺灣排名第6。臺灣預設值表中的每一列鋁產品都標示為二次鋁路徑(L),間接排放欄標示為「N/A」,總排放等於直接排放((EU) 第2025/2621號施行規章附件I,由(EU) 第2026/1740號施行規章取代)。
下表以各品目具代表性的8位碼,計算2026年與2030年進口的成本;價格固定為82.32歐元,於2026年11月12日以 lib/cbam-law.js 計算。
| 產品(CN編碼) | 臺灣預設值(每公噸) | 2026年加成10%後 | CBAM標竿值(Column B,路徑L) | 2026年憑證數(每公噸產品) | 2026年成本(每公噸產品) | 2030年成本(每公噸產品) |
|---|---|---|---|---|---|---|
| 其他鋁製品(7616 99 90) | 1.150 | 1.265 | 0.148 | 1.1207 | 92.26歐元 | 116.79歐元 |
| 鋁箔(7607 11 90) | 1.150 | 1.265 | 0.258 | 1.01345 | 83.43歐元 | 112.13歐元 |
| 鋁門窗及框(7610 10 00) | 0.710 | 0.781 | 0.152 | 0.6328 | 52.09歐元 | 69.54歐元 |
| 鋁管(7608 20 81) | 0.710 | 0.781 | 0.152 | 0.6328 | 52.09歐元 | 69.54歐元 |
| 鋁型材(7604 10 90) | 0.710 | 0.781 | 0.152 | 0.6328 | 52.09歐元 | 69.54歐元 |
| 壓縮氣體用鋁容器(7613 00 00) | 1.150 | 1.265 | 0.258 | 1.01345 | 83.43歐元 | 112.13歐元 |
| 鋁板(7606 12 92) | 1.150 | 1.265 | 0.148 | 1.1207 | 92.26歐元 | 116.79歐元 |
| 未鍛軋鋁(7601 10 90) | 0.360 | 0.396 | 0.091 | 0.307275 | 25.29歐元 | 34.67歐元 |
2030年一欄套用2030年進口適用的加成30%與CBAM係數51.5%,標竿值與價格不變;2027年起進口的貨品標竿值可能更新,2030年數字僅供參考。以上結果是依(EU) 第2025/2621號及第2025/2620號施行規章的官方預設值與標竿值所做的估算,具拘束力的數字以CBAM申報書為準。
以其他鋁製品(7616 99 90)為例:1.150×1.10=1.265,減去0.975×1.00×0.148=0.1443,2026年每公噸產品須繳交1.1207張憑證,即92.26歐元。二次鋁路徑的標竿值很小,因此加工鋁製品的預設排放,大部分都須以全額價格計算。
同一編碼原產於中國時為每公噸產品384.19歐元,適用「其他國家及地區」時為233.15歐元。香港在附件I的預設值表只列水泥,香港生產的鋁製品因此適用「其他國家及地區」的原鋁路徑(K)數值,即同樣的233.15歐元;2025年歐盟自香港進口CBAM涵蓋鋁貨品960萬歐元、1,471公噸(Eurostat Comext,2025年)。
您的產品與數量可用CBAM計算工具試算。經濟部國際貿易署綠色貿易資訊網的預設值查詢,截至2026年11月4日仍顯示2023年12月22日的過渡期數值,正式期數值以上述附件I為準。
以實際值申報時,外購原鋁錠的用電排放須計入嗎?
不須計入。以實際值申報複雜貨品時,前驅物的內含排放量須一併計入((EU) 第2023/956號規章附件IV),但鋁製品的前驅物(例如未鍛軋鋁)本身也列於附件II,只帶入直接排放與PFC。
臺灣加工廠向燃煤電網冶煉廠採購原鋁錠時,冶煉廠的電解用電仍不計入,冶煉廠的陽極CO2與PFC則會計入。因此外購原鋁錠的排放偏高時,實際值不一定低於臺灣表的預設值;提供實際值之前,應先比較兩者。
以預設值申報時,結果由原產國的預設值表決定,進口商不能自選路徑:臺灣貨品不論實際使用原鋁或廢鋁,都適用表中的二次鋁數值。
臺灣業者提供給歐盟客戶的資料要包含用電排放嗎?
營運者排放報告的摘要共16項資料((EU) 第2025/2547號施行規章附件IV第1.2點),其中第6項是設施的間接排放;依第7條第1項與附件II,這項數字不進入鋁貨品的內含排放量,也不影響憑證數量。
影響歐盟客戶成本的是每項貨品的特定內含排放量、前驅物資料與PFC。報告以英文提供(同施行規章第10條第4項)。臺灣生產者也可在CBAM登錄系統的第三國設備業者入口網(O3CI)註冊並提供經查驗的資料,見第三國設備業者入口網。
環境部氣候變遷署「產品碳含量及排放計算」頁面(2026年3月26日發布)寫明「涵蓋範圍:包含直接排放、間接排放(電力),以及前驅物(原料)的內含排放」,沒有說明鋁、鋼鐵與氫只計直接排放。臺灣鋁製品業者準備資料時,應以附件II為準。完整清單見出口商的資料要求。
英文電子報:每週提供CBAM憑證價格通知、重要的法規變動,以及CBAM相關的最新消息。不寄垃圾郵件,可隨時取消訂閱。
我們只保存您的電子郵件地址,用於寄送這些通知。 隱私權政策(英文)
2026年歐盟鋁進口商應做哪些準備?
正式期自2026年1月1日開始,同一曆年進口CBAM貨品淨重合計超過50公噸的歐盟鋁進口商,須取得授權CBAM申報人資格(第2a條、附件VII第1點)。
已於2026年3月31日前提出申請的進口商,在會員國主管機關作出決定前可暫時繼續進口(第17條第7a項)。CBAM憑證自2027年2月1日起出售(第20條第1項),涵蓋2026年進口的首份CBAM申報書須於2027年9月30日前提交(第6條第1項)。
申報書以預設值或經查驗的實際值,申報所有進口鋁貨品的直接內含排放量。未超過50公噸門檻的進口商,須在報關時聲明豁免。
2026年鋁進口商的四項實務義務如下。
- 取得授權:向所在會員國主管機關取得授權CBAM申報人資格;暫時進口的申請期限2026年3月31日已過。
- 索取資料:向每一家非歐盟鋁供應商索取經查驗的排放資料,涵蓋陽極消耗的CO2與陽極效應的PFC。
- 選擇計算基礎:決定使用經查驗的實際值或CBAM預設值;依(EU) 第2025/2621號施行規章,2026年鋁的預設值加成為10%。
- 建立文件紀錄:為2027年9月30日的申報書準備文件,包括生產進口貨品的每座設施的查驗報告。
自挪威、冰島或瑞士採購的進口商沒有CBAM義務。原產於冰島、列支敦斯登、挪威與瑞士,以及Büsingen、Heligoland、Livigno、Ceuta與Melilla等地區的貨品,依附件III第1點不適用CBAM(第2條第4項)。
2025年豁免原產地占歐盟區外CBAM涵蓋鋁貨品進口數量的29%,以挪威155萬公噸、冰島82.1萬公噸居首(Eurostat Comext,2025年)。完整的CN編碼、下游鋁製品的前驅物規則與各國曝險,見CBAM鋁產業指南。
鋁的間接排放何時可能納入CBAM計價?
執委會要把間接排放納入CBAM鋁的計價,必須跨過兩道障礙:與國家補助的互動,以及對歐盟下游製造業擴大合規負擔的政治意願。
國家補助的互動是主要的技術障礙。歐盟冶煉廠依第10a條第6項獲得的間接成本補償,若與對競爭進口品的CBAM間接收費並存,難免引發WTO不歧視原則的疑慮。
解決方式不是停止補償(歐盟業者反對),就是重新設計CBAM的間接排放方法,把國內補償水準納入考量,兩條路都不容易。
下游曝險讓問題更加複雜。擴大納管至下游產品的COM(2025)989提案(尚未通過),擬自2028年1月1日起納入鋼鐵與鋁的下游貨品:執委會提案約180項,理事會一般立場約新增200個8位碼(Mayer Brown報導的新增編碼數),歐洲議會2026年9月15日通過的立場約457項(業界媒體估計)。
2026年10月20日的第一次三方協商(trilogue)未達成整體協議(媒體報導),鋁的最低豁免門檻是交由技術層級處理的四項議題之一;據報導,第二次三方協商訂於2026年11月30日。截至2026年11月4日,此案仍是提案(尚未通過)。
若在下游擴大之上同時加入間接排放,合規負擔將大幅增加,歐盟汽車與包裝業進口商尤其明顯。對臺灣而言,下游擴大比間接排放更近:經濟部國際貿易署的問答(2026年5月)提醒,提案「規劃將部分鋼鐵與鋁密集型下游產品納入」。詳見擴大納管至下游產品。
CBAM有計入間接排放的先例嗎?
有,水泥與肥料就是先例。兩個產業的CBAM範圍都包含間接排放,也都不在附件II。理由是對稱的:歐盟水泥與肥料業者沒有依第10a條第6項獲得間接成本補償,計入間接排放不會造成國內外不對稱。
這兩個產業的間接排放預設值,是用電量乘以原產國的電網排放係數((EU) 第2025/2621號施行規章附件II,最近五年的簡單平均)。若執委會在EU ETS下逐步取消鋁的間接成本補償,擴大CBAM間接範圍的技術障礙就會消失。截至2026年11月4日,鋁仍列於附件II,COM(2025)783把任何提案指向2027年底的檢討。
鋁的預設值是否包含任何間接成本?
沒有。(EU) 第2025/2621號施行規章附件I(由(EU) 第2026/1740號施行規章取代)的鋁產品列,間接排放欄印為「N/A」,總預設值等於直接排放值。中國未鍛軋鋁(CN編碼7601)為每公噸3.000,臺灣為0.360,都不含電力排放。
在現行規章下,間接排放不是鋁的計費項目。預設值如何訂定、加成時程如何影響成本規劃,見CBAM預設值。
電網碳強度如何影響鋁出口商的CBAM競爭力?
電網碳強度對競爭的影響是雙向的。低碳電網的出口商,例如使用水力發電的挪威與冰島業者,直接排放很低,又是附件III的豁免原產地,貨品進入歐盟沒有CBAM成本。燃煤電網的出口商,例如中國與印度業者,須負擔直接排放的費用,卻免除了高出許多的間接成本。
間接排放不計價,使低碳與高碳生產者之間的競爭差距,小於全面計入間接排放的CBAM。阿聯與巴林使用天然氣電網,排放強度約每MWh 0.5至0.6公噸CO2,介於兩者之間:間接成本確實存在,但低於燃煤電網的競爭者。臺灣業者評估長期定位,見臺灣鋁製品輸歐與CBAM。
PFC會不會比CO2更影響部分生產者的成本?
會。陽極效應管理不佳的老舊冶煉廠,PFC以CO2當量計可能超過CO2排放。CF4的全球暖化潛勢為6,630,絕對量很小也會換算成很大的CO2當量:每公噸鋁排放0.1公斤CF4,就在CBAM申報中增加每公噸0.663公噸二氧化碳當量,相當於直接CO2基準強度1.5的44%。
北歐與西歐的新式冶煉廠已把陽極效應降到接近零,因此以經查驗實際值申報時,PFC管理的優劣會造成明顯的成本差異。PFC與CBAM申報義務的關係見鋁的PFC排放。
臺灣碳費能抵減鋁製品的CBAM嗎?
截至2026年11月4日不能。歐盟尚未認可任何第三國的碳定價;第三國已支付碳價抵減(第9條)的施行規章仍為草案(2026年5月13日公布,意見徵詢於2026年6月10日截止),尚未通過。環境部表示「目前已與歐盟確認,我國碳費屬CBAM認定之有效碳定價」(環境部氣候變遷署,2026年3月26日),但歐盟未發布相關認可。
對鋁還有兩項限制。第一,鋁只計直接排放,只有對應直接排放的碳費才有抵減基礎。第二,依《氣候變遷因應法》第28條徵收的碳費,只向年排放量2.5萬公噸二氧化碳當量以上的設施收取,一般費率每公噸二氧化碳當量新臺幣300元,未達門檻的重熔與加工廠不繳碳費。
以預設值申報時,只能參照執委會自2027年起得訂定的年度預設碳價請求抵減(第9條第4項),目前尚未訂定。詳見CBAM碳價抵減。
英國CBAM對鋁的間接排放如何處理?
英國CBAM是另一套稅制,自2027年1月1日起對鋁、水泥、肥料、氫與鋼鐵五個產業課稅,只計直接排放。英國政府表示,間接排放最早延至2029年才納入(2025年預算案;HM Treasury說明文件,2025年11月28日更新)。
英國2026年10月16日公布的鋁試算稅率為每公噸二氧化碳當量9.79英鎊,僅供參考,不產生納稅義務。詳見英國CBAM(英文)。
歐盟鋁進口商的實務檢核清單是什麼?
正式期歐盟鋁進口商的合規步驟分為三個階段。暫時進口的申請期限2026年3月31日已過,尚未申請的進口商,在超過50公噸門檻進口前須先取得授權。
2026年鋁進口商的檢核清單依階段列出如下。
- 授權階段:透過CBAM登錄系統向會員國主管機關提交授權CBAM申報人申請,並附上涵蓋申請前五年的誠信聲明。
- 資料蒐集階段(2026年全年):向每座非歐盟供應商設施蒐集經查驗的直接排放報告;供應商使用較舊的電解技術時,另外要求PFC資料。
- 申報階段(2027年9月30日前):透過CBAM登錄系統提交首份年度CBAM申報書,繳交的CBAM憑證等於直接內含排放量減去第31條的免費配額調整,以及任何第9條碳價抵減。
自多個原產地採購的進口商應現在就試算預設值成本,因為加成在2027年由10%升至20%。經查驗實際值低於預設值的進口商,從2027年起使用實際值的財務誘因越來越大。
進口商的完整流程見鋁進口商的CBAM合規(英文)。如需計算或查驗服務商的介紹,可透過CBAM諮詢窗口免費提出需求。