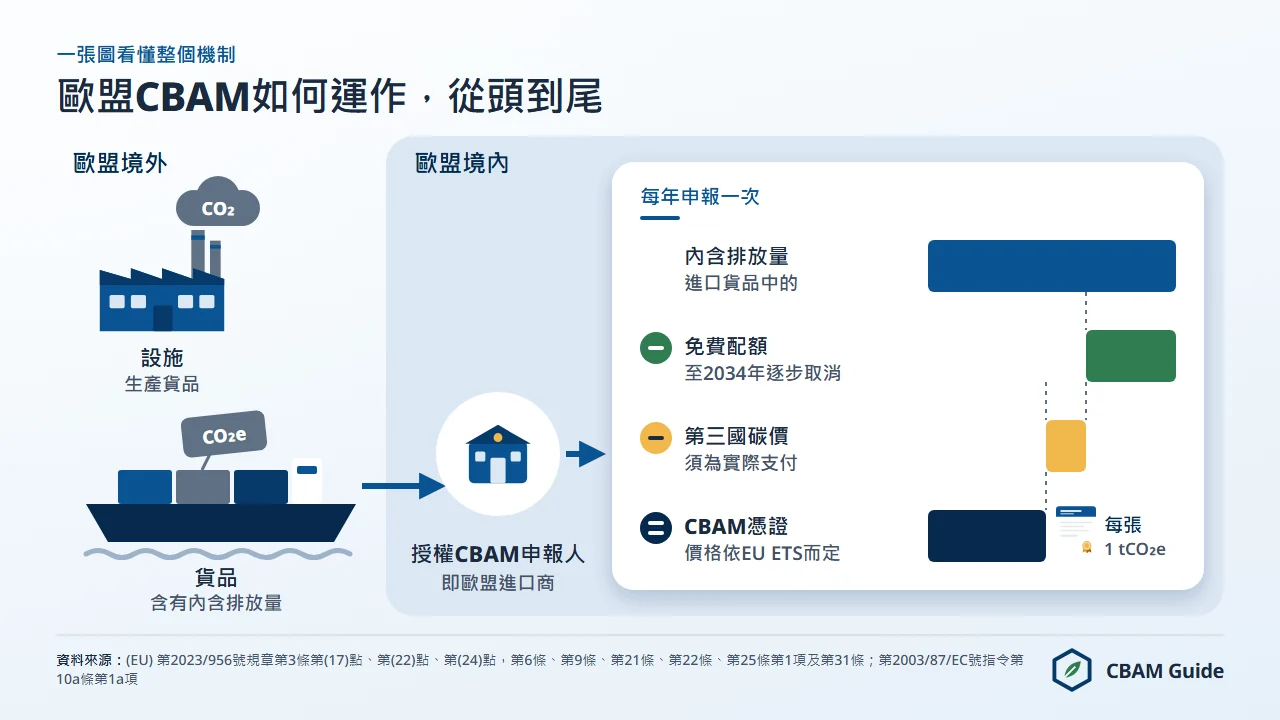
總覽
歐盟碳邊境調整機制(CBAM)自2026年1月1日起進入正式期,鋼鐵、水泥、鋁、肥料、電力、氫6大部門的歐盟進口商,必須按進口貨品的內含排放量繳交CBAM憑證。
正式期讓CBAM成為實際的財務義務:2026年1月1日起進口的貨品,須於2027年9月30日前申報,相關憑證自2027年2月1日起出售。憑證價格與歐盟排放交易體系(EU ETS)連動,2026年進口按季訂價:2026年第1季為每公噸二氧化碳當量75.36歐元(歐盟執委會2026年4月7日公布),第2季為75.28歐元。
2026年第3季官方價格為每公噸二氧化碳當量82.32歐元,於2026年10月5日公布;截至2026年10月12日,這是最新的官方CBAM憑證價格。第4季價格預定於2027年1月4日公布。
對臺灣而言,CBAM幾乎就是鋼鐵議題。歐盟2025年自臺灣進口的CBAM涵蓋貨品為34.3億歐元、240萬公噸,其中鋼鐵(第72章與第73章,不含鐵礦)占33.1億歐元(資料來源:Eurostat Comext DS-045409,2025年(2026年10月12日擷取))。臺灣螺絲與螺栓(CN編碼7318 15 82)以預設值計算,2026年進口每公噸貨品的憑證成本為135.65歐元。
CBAM由(EU) 第2023/956號規章(Regulation (EU) 2023/956)建立,並經(EU) 第2025/2083號修正規章(簡化修正規章)大幅修正。CBAM是以憑證為基礎、與EU ETS價格連動的機制,既不是稅,也不是關稅或邊境稅費。
CBAM是一套憑證機制,讓來自缺乏相當碳定價國家的進口貨品,與歐盟境內依EU ETS生產的同類貨品負擔相同的碳成本。目的在於防止碳洩漏,也就是生產活動及其二氧化碳排放移往碳排放未定價的地區。
本指南依序說明CBAM的各個面向:由13部施行規章與1部授權規章構成的法規架構、產品碳含量的計算與查驗、憑證義務、2034年前的免費配額退場時程、6大部門、罰則、第9條碳價抵減與臺灣碳費、仍在發展中的議題,以及CBAM對歐盟進口商與臺灣供應商的意義。希望把義務整理成工作步驟的進口商,可直接閱讀歐盟進口商CBAM指南(英文)。
歐盟CBAM是什麼?為什麼要設立?
歐盟設立CBAM,是因為EU ETS只為歐盟境內生產者的排放定價,與其競爭的進口貨品卻不必負擔碳成本,形成把生產移往碳排放未定價地區的誘因。
CBAM要求碳密集貨品的歐盟進口商,按進口貨品的內含溫室氣體排放量繳交CBAM憑證,以補上這個缺口。其法源為《歐盟運作條約》(TFEU)第192條第1項,這也確立了CBAM是環境政策措施,而非貿易措施。
這項定性影響整個制度。CBAM不設定關稅,不改變WTO減讓表中的關稅約束,也不是財政意義上的稅,而是與EU ETS碳價直接連動的憑證義務。中文媒體常用的「碳關稅」只是俗稱,並非法律上的分類。
CBAM的全名與意義是什麼?
CBAM是Carbon Border Adjustment Mechanism的縮寫,中文為「碳邊境調整機制」。這個名稱說明了它的作用:對進口貨品課以相當於歐盟生產者就同類貨品支付的EU ETS價格的碳成本,讓生產移出歐盟得不到好處。
(EU) 第2023/956號規章英文版只使用CBAM這個縮寫;其他語言版本有各自的名稱,例如法文的MACF(Mécanisme d'ajustement carbone aux frontières)與德文的CO₂-Grenzausgleichsmechanismus。
歐盟法律如何界定CBAM:4個關鍵用語
(EU) 第2023/956號規章有4個用語支撐整個機制,分別說明誰負有義務、計算什麼、繳交什麼,以及如何申報。
- 授權CBAM申報人(第3條第(17)點):經會員國主管機關依第17條授權的人。在申請所在會員國設立,是取得資格的條件(第17條第2項(c)款)。
- 內含排放量(第3條第(22)點):貨品生產過程中釋放的直接排放,以及生產過程所耗電力在發電時產生的間接排放,依附件IV計算。附件II所列貨品只計直接排放(第7條第1項)。
- CBAM憑證(第3條第(24)點):電子格式的憑證,對應貨品內含排放量中的1公噸二氧化碳當量。
- CBAM申報書(第6條):每年9月30日前在CBAM登錄系統提交、涵蓋前一曆年的年度申報,載明貨品數量、內含排放量、應繳交的憑證數,以及使用實際值時的查驗報告(第6條第2項)。
關於CBAM的常見誤解
CBAM常被以不符規章的說法描述,以下是最常見的4種錯誤。
- 「CBAM是碳稅。」 CBAM是憑證義務。憑證在共同中央平台購買,可在第23條第2項的上限內回購,價格跟隨EU ETS市場,而不是由政府訂定的稅率。
- 「CBAM是關稅。」 關稅按貨品的完稅價格課徵;CBAM按內含排放量計算,因此價值相同、製程路徑不同的兩批貨品,義務也不同。
- 「CBAM涵蓋所有進口。」 CBAM只涵蓋附件I所列貨品;每年進口不超過50公噸的進口商,在報關時聲明豁免即可免除義務,但電力與氫一律不適用豁免。
- 「外國出口商要繳CBAM。」 義務落在設立於歐盟的授權CBAM申報人。出口商可能透過價格在商業上吸收成本,但規章沒有對出口商課以任何義務。
CBAM要解決的碳洩漏問題
碳洩漏是指歐盟產業因負擔EU ETS的碳成本,把市場讓給在其他國家產生相同排放、卻不必支付相同碳價的競爭者。
其結果是歐盟帳面上的排放下降,全球排放卻持平甚至增加,因為生產只是換了地方。OECD估計,CBAM在第一階段(2026年)涵蓋的排放不到全球排放的0.5%,但CBAM的用意在結構面:在全球最大的工業品單一進口市場歐盟,消除碳洩漏的財務誘因。
在CBAM之前,歐盟生產者以EU ETS免費配額作為碳洩漏風險的暫時補償。免費配額在2026年至2034年間隨CBAM導入同步退場。CBAM係數(CBAM factor,即免費配額保留比例)2026年為97.5%,2030年降至51.5%,自2034年起不再適用任何CBAM係數(第2003/87/EC號指令第10a條第1a項)。
進口商應繳的憑證數,是內含排放量減去免費配額調整,而免費配額調整=CBAM係數×跨部門修正係數(cross-sectoral correction factor)×該貨品的CBAM標竿值(benchmark)(第31條;(EU) 第2025/2620號施行規章)。只有排放量剛好等於標竿值的貨品,2026年才只為2.5%的排放付費;高於標竿值的每一公噸二氧化碳當量都以全額計價。
以土耳其半成品鋼(CN編碼7207 11 14)的預設值試算,可以看出金額規模。預設值為每公噸貨品2.310公噸二氧化碳當量,加上10%加成後為2.541;免費配額調整為0.975×1.364=1.3299,因此每公噸貨品應繳1.2111張憑證。以2026年第3季官方價格82.32歐元計算,成本為每公噸貨品99.70歐元,免費配額調整前則為209.18歐元;價格不變時,2030年為189.38歐元。
臺灣的熱軋扁軋鋼品(CN編碼7208 51 20)預設值同樣是2.310,但適用的標竿值為1.370,2026年每公噸貨品應繳1.20525張憑證,成本99.22歐元。這是依(EU) 第2025/2621號與第2025/2620號施行規章的官方預設值與標竿值所做的估算(2026年11月4日計算),具拘束力的數字以進口商的CBAM申報書為準。
歐盟CBAM涵蓋的6大部門
(EU) 第2023/956號規章附件I列出CBAM涵蓋的6大部門,每個部門都以CN編碼界定。
CN編碼是歐盟共同稅則編碼,前6碼與臺灣的HS稅則號列相同,所以臺灣出口商可以用自己的稅則號列先行比對。CBAM涵蓋的6大部門如下。
- 鋼鐵:第72章與第73章的CN編碼,包括生鐵、熱軋扁軋製品、棒、線、管及型鋼。只計直接排放;間接排放不計價,但附件II未列的凝聚鐵礦(agglomerated iron ore,包括燒結礦與球團礦,CN編碼2601 12 00)例外。以半成品鋼(CN編碼7207 11 14)為例,預設值從土耳其的每公噸2.310公噸二氧化碳當量,到「其他國家及地區」表格的3.996不等(均為加成前數值)。
- 水泥:煅燒黏土(CN編碼ex 2507 00 80)及品目2523的5個編碼(熟料、白色與灰色波特蘭水泥、礬土水泥及其他水硬性水泥)。直接與間接排放均計價。波特蘭水泥的製程概略排放強度約每公噸0.83公噸二氧化碳,既非預設值,也非CBAM標竿值(灰色波特蘭水泥的標竿值為0.666)。
- 鋁:第76章的14個品目,涵蓋原生鋁、再生鋁及下游型材。直接排放加上全氟碳化物(CF₄的全球暖化潛勢6,630,C₂F₆為11,100)計價;用電產生的間接排放不計價,也不包含在鋁的預設值內。未鍛軋原生鋁(CN編碼7601)在「其他國家及地區」表格的預設值為2.203(加成前,僅直接排放)。
- 肥料:硝酸(CN編碼2808 00 00)、氨(CN編碼2814)、硝酸鉀(CN編碼2834 21 00),以及第31章品目3102與3105的貨品(尿素、硝酸銨、複合肥料)。直接與間接排放均計價。尿素的概略製程排放強度約每公噸2.5公噸二氧化碳當量。生產過程產生的氧化亞氮(N₂O)也納入計算。
- 電力:CN編碼2716 00 00。不適用最低豁免門檻。以發電端每MWh的內含二氧化碳計價,僅限經實體聯網線輸入。
- 氫:CN編碼2804 10 00。不適用最低豁免門檻。79個國家表格的預設值為每公噸10.820公噸二氧化碳當量,「其他國家及地區」表格為17.740(加成前);以經查驗實際值申報的電解氫,直接排放很低。
地理範圍涵蓋所有第三國輸入歐盟關稅領域的貨品。原產於附件III第1點所列國家(冰島、列支敦斯登、挪威、瑞士)的貨品依第2條第4項豁免,因為EU ETS適用於這些國家,或其排放交易體系已與EU ETS完全連結(第2條第6項)。同一點也列出5個地區:比辛根(Büsingen)、黑爾戈蘭島(Heligoland)、利維尼奧(Livigno)、休達(Ceuta)與梅利利亞(Melilla)。臺灣與香港都不在附件III之列。
6大部門以外的貨品,不論生產過程的碳排放多高,都沒有CBAM義務。進口商最常問的是塑膠:塑膠不在涵蓋範圍內,也沒有任何待決提案將其納入(見CBAM與塑膠(英文))。完整的貨品清單見CBAM涵蓋貨品清單。
CBAM適用於服務嗎?
不適用。CBAM只適用於分類在(EU) 第2023/956號規章附件I所列CN編碼的實體貨品。服務不論碳密集程度多高,都沒有CBAM義務。
臺灣輸歐的CBAM涵蓋貨品:規模與重點產品
歐盟2025年自臺灣進口的CBAM涵蓋貨品為34.3億歐元、240萬公噸,占歐盟自區外進口金額的3.08%、數量的2.00%,臺灣以金額計排名第10,以數量計排名第16。
2023年為40.8億歐元、283萬公噸,2024年為35.6億歐元、268萬公噸(資料來源:Eurostat Comext DS-045409,2025年(2026年10月12日擷取))。這些是貿易統計,不是「應繳CBAM的進口量」:是否需要繳交憑證,取決於進口商、最低豁免門檻與實際排放。
下表依部門列出2025年歐盟自臺灣進口的CBAM涵蓋貨品,各部門合計即為總額(Eurostat Comext,2025年)。
| 部門 | 2025年金額 | 2025年數量 | 占歐盟區外進口(金額/數量) | 臺灣排名(金額/數量) |
|---|---|---|---|---|
| 鋼鐵(第72章與第73章,不含鐵礦) | 33.1億歐元 | 239萬公噸 | 5.43%/4.13% | 第6/第9 |
| 鋁 | 1.197億歐元 | 6,144公噸 | 0.39%/0.07% | 第30/第44 |
| 肥料(幾乎全為氨,CN編碼2814) | 470萬歐元 | 2,873公噸 | 0.06%/0.01% | 第32/第33 |
| 水泥 | 122歐元 | 0公噸 | 不足0.01%/0% | 第62/不適用 |
| 電力、氫 | 0 | 0 | 不適用 | 不適用 |
| 合計 | 34.3億歐元 | 240萬公噸 | 3.08%/2.00% | 第10/第16 |
鋼鐵之中,臺灣的重點是兩項產品。螺絲、螺栓、螺帽等扣件(CN編碼7318)2025年為12.2億歐元、37.1萬公噸,臺灣是歐盟第2大來源(數量占20.3%)。寬度600公釐以上的不鏽鋼扁軋製品(CN編碼7219)為5.54億歐元、29.2萬公噸,臺灣是歐盟第1大來源(金額占26.6%)(Eurostat Comext,2025年)。
其次是鍍面扁軋鋼品(CN編碼7210)5.492億歐元、70.2萬公噸(第5大來源),熱軋扁軋鋼品(CN編碼7208)3.104億歐元、51.7萬公噸(第7大來源),冷軋扁軋鋼品(CN編碼7209)2.035億歐元、30.7萬公噸(第3大來源)。熱軋鋼品金額自2023年的7.493億歐元大幅下滑。臺灣鋼鐵產品的逐項成本見臺灣鋼鐵輸歐與CBAM。
香港出口商也受CBAM影響嗎?
受影響,但規模很小:歐盟2025年自香港進口的CBAM涵蓋貨品為2,830萬歐元、5,839公噸,約占歐盟CBAM涵蓋貨品進口金額的0.03%(cbamguide.com依Eurostat Comext計算)。
最大項目是其他鋼鐵製品(CN編碼7326)930萬歐元與其他鋁製品(CN編碼7616)410萬歐元。香港在附件I的預設值表格只列水泥,因此香港的鋼鐵與鋁使用「其他國家及地區」的預設值。經香港轉口的貨品保留原產國,CBAM看的是原產地,不是運輸路線。
歐盟CBAM的產品碳含量如何計算?
CBAM的產品碳含量(法規用語:內含排放量,第3條第(22)點),是進口貨品在生產設施的生產過程中所產生的溫室氣體排放;以每公噸貨品的公噸二氧化碳當量表示時,稱為特定內含排放量。
複雜貨品是使用一種或多種附件I前驅物生產的貨品,每種前驅物的內含排放量都會計入成品的總量。鋼管屬於複雜貨品:其內含排放量包括製管廠本身的直接排放,以及製管所用鋼材的內含排放量。臺灣螺絲廠的產品同理,所用線材的內含排放量也算在螺絲裡。
(EU) 第2025/2547號施行規章提供以計算為基礎與以量測為基礎兩種方法(附件II第B.2點)。在計算方法中,標準法分別計算各排放源流的燃燒排放(方程式5)與製程排放(方程式11),質量平衡法(方程式12)則從每項投入與產出的碳含量計算。附件III另有兩個方程式依成分調整結果:方程式64依水泥貨品的熟料含量,方程式65依肥料的氮含量。
理解內含排放量的計算,是掌握CBAM內含排放量義務的核心,因為歐盟進口商應繳的憑證數,是從當年度所有進口CBAM貨品的內含排放總量起算。這個總量再扣除第31條的免費配額調整,以及在原產國實際支付的碳價(第9條;第6條第2項(c)款)。
直接排放與間接排放
直接排放來自生產過程本身,包括燃料燃燒、化學製程與設施內的熱能生產;6大部門的直接排放都納入CBAM計價。
化學製程中最典型的是水泥生產的石灰石煅燒,約占水泥總二氧化碳排放的60%。間接排放來自生產過程消耗的電力,只有水泥、肥料與凝聚鐵礦(CN編碼2601 12 00)的間接排放納入計價。
鋼鐵與鋁生產用電在電網端產生大量二氧化碳(原生鋁冶煉每公噸約耗電14至16 MWh),但這部分電力碳成本不在CBAM憑證義務內。對臺灣的螺絲、不鏽鋼與鋼板出口商而言,這代表憑證數只按直接排放計算,外購電力的排放不影響憑證數。
預設值:無法取得經查驗數據時使用
預設值是境外生產設施無法或未提供經查驗實際排放數據時,歐盟進口商使用的官方排放強度數值。
正式期的預設值由(EU) 第2025/2621號施行規章訂定,其附件I已由(EU) 第2026/1740號施行規章取代,自2026年1月1日起適用。鋼鐵、水泥、鋁與氫的「總排放」預設值須再加上加成:2026年10%,2027年20%,2028年起30%。肥料每年加成1%,電力不加成。
加成的用意,是從第一年起就給予量測並查驗實際排放的財務誘因。計算時先在預設值加上加成,再扣除免費配額調整;標竿值本身不加成,因此加成部分的每一公噸二氧化碳當量都以全額憑證價格計算。
兩種路徑扣除的標竿值也不同。依(EU) 第2025/2620號施行規章的特定內含免費配額(SEFA)方法,使用預設值時扣除標竿值表的B欄,使用實際值時扣除A欄加上前驅物內含的免費配額。哪一種路徑較便宜,取決於貨品與設施,進口商應兩者都試算。執委會2026年6月23日的說明文件「CBAM: Actual vs default values in your declaration」提供了2027年9月30日首次申報前的判斷框架。
臺灣出口商要特別注意兩點。第一,臺灣的不鏽鋼品目(7218至7223)在附件I的臺灣表格中全部未列數值,因此適用「其他國家及地區」的預設值,冷軋不鏽鋼板(CN編碼7219 33 10)高達5.020。第二,綠色貿易資訊網的「歐盟CBAM預設值應用查詢」顯示的是2023年12月22日的過渡期數值,不是正式期附件I的數值。各國數值見CBAM預設值。
第三方查驗要求
只有以實際排放決定內含排放量時才需要查驗(第8條第1項);以預設值申報的CBAM申報書不需要查驗機構。
查驗規則訂於(EU) 第2025/2546號施行規章,認證則依(EU) 第2025/2551號授權規章。只有歐盟會員國的國家認證機構可以依EN ISO/IEC 17029:2019認證CBAM查驗機構。設施第一年接受查驗時必須實地查訪((EU) 第2025/2546號施行規章第2條至第4條),查驗機構不得與受查設施有關聯。
查驗機構在CBAM登錄系統的登記自2026年9月1日開放(第10a條第1項)。截至2026年11月12日,5個國家認證機構的紀錄顯示7家獲認證之查驗機構:EmiCert S.A.(希臘ESYD)、Bureau Veritas Italia S.p.A.、RINA Services S.p.A.與SGS ICS Italia S.r.l.(義大利Accredia)、Intertek Certification AB(瑞典Swedac)、埃及杜姆亞特的ISSC(荷蘭RvA,2026年10月22日),以及SGS BELGIUM nv(比利時BELAC,認證範圍附件自2026年11月5日起生效)。
ISSC是第一家設在歐盟境外的獲認證之查驗機構。由於CBAM查驗要到2027年才開始,RvA採用其TAB程序:除觀察一次實際查驗外,完整評鑑均已完成;RvA列席首次CBAM查驗後,即轉為一般認證。7家之中,6家設在歐盟,1家設在埃及,沒有臺灣或香港的機構。
DNV於2026年11月6日宣布取得Accredia的認證,但截至2026年11月11日,Accredia尚未公布相關決定,因此不計入。截至2026年11月12日,歐盟執委會尚未公布CBAM查驗機構的官方名單。
執委會2026年10月21日的進度表顯示,24個國家認證機構提供CBAM認證,20個已可受理申請,7個接受歐盟境外的申請者。查驗報告自2027年1月起在CBAM登錄系統中核發。若2027年9月30日到期的申報書使用實際排放,數據必須經過查驗。
臺灣的全國認證基金會(TAF)不是歐盟會員國的國家認證機構,不能認證CBAM查驗機構。經濟部國際貿易署的問答集(2026年5月)指出:「截至目前,臺灣尚無正式取得歐盟 CBAM 查驗認可資格之查驗機構」。臺灣的查驗機構須向接受境外申請的7個歐盟國家認證機構之一申請,名單見CBAM獲認證之查驗機構。
查驗業者對每個設施的報價為5,000至5萬歐元,屬市場估計;向50個境外設施採購的進口商,第一輪成本可能介於25萬至250萬歐元。查驗流程詳見CBAM查驗。
CBAM憑證如何運作?
CBAM憑證是電子格式的憑證,每張對應進口CBAM貨品中1公噸二氧化碳當量的內含排放量(第3條第(24)點)。
CBAM的財務義務全部透過憑證制度運作:購買、持有、繳交,以及在適用時回購或任其註銷。
自2027年2月1日起,會員國在共同中央平台上向授權CBAM申報人出售憑證(第20條第1項);憑證存放在申報人於CBAM登錄系統的帳戶中並由此繳交,登錄系統由執委會營運。2026年進口的貨品,價格是進口當季EU ETS配額在拍賣平台收盤價的季平均(第21條第1a項);2027年起進口的貨品,則是每個日曆週的平均(第21條第1項)。計算與公布細節訂於(EU) 第2025/2548號施行規章。
2026年第1季官方價格為每公噸二氧化碳當量75.36歐元(2026年1月至3月的季平均),第2季為75.28歐元。第3季為82.32歐元(2026年7月至9月的季平均),於2026年10月5日公布,截至2026年10月12日為最新官方數字。第4季價格預定於2027年1月4日公布。
憑證週期分為三個部分,2026年進口的貨品只適用第二與第三部分。
- 每季憑證最低餘額(自2027年起):依第22條第2項,自2027年起授權CBAM申報人在每季末,帳戶中的CBAM憑證至少須相當於當年度起累計進口貨品內含排放量的50%。排放量以不含加成的預設值,或前一年度繳交的憑證數決定,並考量第31條的免費配額調整。首次檢核為2027年3月31日,2026年進口不適用。餘額不足時,申報人會收到通知,並有一個月時間補足(第22條第3項),沒有按公噸計算的罰款。原始規章訂為80%,簡化修正規章降為50%。
- 年度申報與繳交:授權CBAM申報人須於2027年9月30日前(修正後第6條第1項的首次申報期限)提交涵蓋全部2026年進口的CBAM申報書,並就扣除第31條免費配額調整及第9條原產國實際支付碳價後的內含排放總量繳交憑證。
- 回購:授權CBAM申報人可申請以原購買價格回購多餘的憑證,申請期限為繳交年度的10月31日(第23條第1項與第3項)。第23條第2項規定,回購數量以申報人在購買年度依第22條第2項應購買的憑證數為上限;2027年為2026年排放購買的憑證,只能在2027年回購(第23條第2a項)。
為2026年排放購買、未繳交也未回購的憑證,於2027年11月1日註銷(第24條第2項)。依第24條第1項的一般規則,2027年購買的憑證於2029年11月1日註銷。從購買、追蹤持有量到透過CBAM登錄系統繳交的完整流程,見CBAM憑證。
第9條碳價抵減
(EU) 第2023/956號規章第9條允許授權CBAM申報人,就進口貨品內含排放量在原產國實際支付的碳價,減少應繳交的憑證數。
抵減額等於可查證、實際支付的碳價,換算為歐元,並只適用於該碳價所涵蓋的排放量。抵減只適用於在第三國實際支付的碳價,任何退稅或其他補償都要扣除(第9條第1項)。
自願性碳抵換與企業內部碳定價,都不是第3條第(29)點所稱的碳定價。境外生產者在外國排放交易體系獲得的免費配額會減少抵減額:只有實際付費的排放量才算數。使用預設值時,只能參照執委會自2027年起得訂定的年度預設碳價請求抵減(第9條第4項)。
截至2026年11月4日,歐盟尚未認可任何第三國的碳定價。第9條施行規章仍為草案:2026年5月13日公布,意見徵詢於2026年6月10日截止,至今尚未通過。根據國際碳行動夥伴組織(ICAP)的資料,南韓K-ETS與中國全國碳市場雖涵蓋鋼鐵,但配額免費核發;土耳其於2026年8月27日公布排放交易體系規章,試行期100%免費核配,目前沒有實際支付的碳價。瑞士屬附件III國家,完全不在CBAM範圍內。
臺灣碳費能否依第9條抵減CBAM?
截至2026年11月4日,臺灣碳費尚未獲歐盟依第9條認可,也還無法抵減任何CBAM憑證。
臺灣碳費依《氣候變遷因應法》第28條徵收,對象是年排放量達2.5萬公噸二氧化碳當量以上的電力、燃氣供應業與製造業設施。一般費率為每公噸新臺幣300元;提出自主減量計畫並獲核定者,適用優惠費率A新臺幣50元或B新臺幣100元(中央社英文新聞網,2026年6月3日)。
高碳洩漏風險事業的收費排放量另乘以調整係數0.2,後續階段提高為0.4與0.6。2025年排放量的碳費於2026年5月底前首次繳納:461個設施、240家公司共繳新臺幣49.7億元,其中鋼鐵業29廠繳新臺幣4億元(中央社英文新聞網,2026年6月3日)。
就形式而言,碳費符合第3條第(29)點對碳定價的定義,即以稅金、規費或費用形式在第三國支付的金額,因此是可能的候選者。環境部表示:「目前已與歐盟確認,我國碳費屬CBAM認定之有效碳定價」(環境部氣候變遷署「碳費扣抵」頁面,2026年3月26日)。但歐盟未發布任何相關認可文件,第9條施行規章也尚未通過。
實際支付的每公噸碳價也很低。適用優惠費率並乘以0.2係數的鋼鐵或水泥設施,依環境部參數,每公噸收費排放量只需付新臺幣20元(100×0.2)或新臺幣10元(50×0.2),尚未計入抵換額度(cbamguide.com計算)。優惠費率或調整係數是否屬第9條第1項所稱的「其他補償」,目前沒有定論。
另一個缺口是涵蓋範圍。只有年排放2.5萬公噸以上的設施繳交碳費,多數臺灣螺絲廠的規模遠低於此,本身的排放沒有負擔任何臺灣碳價。上游鋼廠繳交的碳費,必須透過前驅物數據追溯到螺絲,而第9條草案並未處理這種情況。
2026年若要抵減,必須使用實際值,並由獨立於申報人與原產國有關機關的獨立人士認證相關文件(第9條第2項)。使用預設值時,只能參照執委會自2027年起得訂定的年度預設碳價(第9條第4項),截至2026年11月4日尚未訂定。詳見CBAM碳價抵減與第9條。
臺灣目前沒有排放交易制度。環境部規劃2026年下半年提出試行計畫,2028年起試行總量管制交易(官方宣布;工商時報,2026年6月19日)。《氣候變遷因應法》第31條授權臺灣自己的進口碳管制,但截至2026年11月4日尚未公告任何產品。臺灣的整體情況見臺灣與CBAM。
未遵循CBAM規定的罰則
經(EU) 第2025/2083號修正規章修正後,第26條的罰則分為2個層級。 CBAM正式期適用的罰則如下。
- 授權CBAM申報人於9月30日前未繳交足夠憑證:第26條第1項適用第2003/87/EC號指令第16條第3項的超額排放罰款,即每公噸二氧化碳當量100歐元(指數調整前),並依該指令第16條第4項按歐洲消費者物價指數調整。每一未繳交的CBAM憑證都適用。
- 授權CBAM申報人以外的人引進CBAM貨品而未遵循規定:第26條第2項訂為第26條第1項罰款的3至5倍(指數調整前300至500歐元),按每一未繳交的憑證計算,並依期間、嚴重性、範圍、故意、重複與合作程度分級。
第26條第1項本身沒有寫明歐元金額,而是借用EU ETS的罰款,因此27個會員國的金額相同。繳納罰款不免除授權CBAM申報人繳交短缺憑證的義務(第26條第3項)。對於沒有授權資格、超過50公噸門檻的進口商,繳納第26條第2項罰款即免除其就該批進口的申報與繳交義務(第26條第2a項)。
歐盟CBAM的授權與登錄程序
正式期內,除適用第2a條最低豁免門檻者外,每一家進口附件I貨品的歐盟進口商都必須具備授權CBAM申報人資格(第3條第(17)點、第4條),由進口商設立所在會員國的主管機關核發。
依(EU) 第2025/486號施行規章第4條第1項,會員國主管機關收到完整申請後,最遲應在120天內作出決定。
申請人須通過(EU) 第2025/486號施行規章第9條規定的兩個回溯期審查:申請前3年內,沒有被認定嚴重或重複違反海關法規、稅務規則、市場濫用規則或CBAM規則的決定;申請前5年內,沒有與其經濟活動有關的重大刑事犯罪紀錄((EU) 第2023/956號規章第17條第2項(a)款)。
申請透過CBAM登錄系統的授權管理模組(AMM)提出,該模組自2025年3月31日起運作。截至2026年1月7日(正式期第一週),已有超過12,000件授權申請,超過4,100家業者獲得授權,之後數月累計數字持續增加。德國主管機關DEHSt在2026年6月表示,仍有相當數量的申請未獲核准,主因是申請資料不完整或缺少證明文件,並建議申請人主動留意CBAM登錄系統中的補件要求。
在2026年3月31日前提出暫時授權申請的進口商,可在主管機關作出決定前繼續進口CBAM貨品。這批申請人的120天法定決定期限已經或即將屆滿,多數在2026年年中前已取得最終決定,但包括DEHSt在內的主管機關在2026年6月表示,部分申請因待補文件仍未結案。27個會員國都依第11條指定了各自的主管機關,所有申請都經由共同的CBAM登錄系統處理。
CBAM在所有歐盟會員國都一樣嗎?
規則一樣,行政不一樣。(EU) 第2023/956號規章直接適用,因此27個會員國的義務完全相同。授權決定、檢查與罰款則由各國的會員國主管機關處理,各主管機關的處理速度可能不同。
依執委會2026年6月26日的名單,德國為聯邦環境署(Umweltbundesamt)下的德國排放交易局(Deutsche Emissionshandelsstelle,DEHSt),法國為能源暨氣候總署(Direction Générale de l'Énergie et du Climat,DGEC),荷蘭為荷蘭排放管理局(Nederlandse Emissieautoriteit,NEa)。
CBAM登錄系統
CBAM登錄系統由執委會稅務暨關稅同盟總署(DG TAXUD)營運,依(EU) 第2024/3210號施行規章(經(EU) 第2025/2550號施行規章修正)運作。
使用者須以啟用雙重驗證的EU Login帳號登入;法規規定的身分驗證系統是UUM&DS(統一使用者管理與數位簽章系統,(EU) 第2024/3210號施行規章第8條)。登錄系統管理四項功能:授權CBAM申報人帳戶、CBAM憑證持有、申報書提交,以及與海關數據的整合。境外營運者使用的第三國設備業者入口網(O3CI)是CBAM登錄系統的一部分,不是獨立系統,詳見O3CI操作說明。
除適用最低豁免門檻的情形外,海關不得允許授權CBAM申報人以外的人進口CBAM貨品(第25條第1項)。自2026年1月1日起適用的(EU) 第2025/2619號施行規章,規定海關向CBAM登錄系統報送的內容:每筆進口8項資料,包括EORI號碼、CBAM帳戶號碼、8碼CN編碼、數量與原產國。資料經海關監控機制定期傳送,至少每週一次,並非即時傳送。
共同中央平台是授權CBAM申報人以連動EU ETS的價格購買CBAM憑證的銷售平台,招標已完成:招標公告於2026年2月11日刊登於歐盟公報,投標期限為2026年4月6日。2026年7月8日刊登的決標公告(TED公告468943-2026)載明得標者為希臘的European Dynamics SA:2026年6月26日選定,框架合約於2026年6月30日簽訂,最高金額583萬歐元。
已簽訂的合約並未公布平台試營運版本的日期,憑證銷售仍預定於2027年2月1日開始。銷售與回購規則訂於依第20條第6項擬定的授權規章草案中:意見回饋期為2026年7月9日至8月6日,共收到93份意見,預計2026年第4季通過,截至2026年10月6日尚未通過。
英文電子報:每週提供CBAM憑證價格通知、重要的法規變動,以及CBAM相關的最新消息。不寄垃圾郵件,可隨時取消訂閱。
我們只保存您的電子郵件地址,用於寄送這些通知。 隱私權政策(英文)
CBAM重要時程:從過渡期到2034年
CBAM在2023年10月1日至2025年12月31日間只是申報制度,自2026年1月1日起才有財務義務。
過渡期內,進口商按季提交CBAM報告,沒有憑證,唯一的處罰是每公噸未申報排放10至50歐元(第35條第5項;(EU) 第2023/1773號施行規章第16條)。正式期的各項時點如下。
| 時點 | 日期 | 法律依據 |
|---|---|---|
| 過渡期 | 2023年10月1日至2025年12月31日 | 第32條 |
| 正式期開始 | 2026年1月1日 | 第36條第2項(b)款 |
| 暫時授權申請期限(已過) | 2026年3月31日 | 第17條第7a項 |
| 查驗機構登記開放 | 2026年9月1日 | 第10a條第1項 |
| 開始銷售憑證 | 2027年2月1日 | 第20條第1項 |
| 首次每季憑證最低餘額檢核 | 2027年3月31日 | 第22條第2項 |
| 首次申報與繳交 | 2027年9月30日(2026年進口) | 第6條第1項、第22條第1項 |
| 回購申請期限 | 2027年10月31日 | 第23條第1項 |
| 為2026年排放購買的憑證註銷 | 2027年11月1日 | 第24條第2項 |
| 不再適用CBAM係數(CBAM貨品的免費配額結束) | 自2034年起 | 第2003/87/EC號指令第10a條第1a項 |
除另有註明外,各條文均指經(EU) 第2025/2083號修正規章修正的(EU) 第2023/956號規章。包括下游案與英國時點的完整時程,見CBAM時程。
免費配額退場時程:2026年至2034年
歐盟CBAM的財務負擔逐年加重,因為CBAM部門的EU ETS免費配額正在逐步退場。
免費配額是無償發給歐盟境內生產者的ETS配額,長期以來保護歐盟產業免受碳洩漏競爭。CBAM在進口端取代這項保護,境內端的免費配額則同步撤除。
退場時程訂於修正後的第2003/87/EC號指令第10a條第1a項,即CBAM係數:歐盟CBAM貨品生產者仍可獲得的免費配額比例。進口商每公噸的免費配額調整=該係數×跨部門修正係數×貨品的CBAM標竿值,並從內含排放量中扣除。下表列出2026年至2034年的時程,以及土耳其與臺灣各一項貨品的成本。
| 年度 | CBAM係數(保留的免費配額) | 已退場的免費配額 | 預設值加成 | 土耳其半成品鋼CN編碼7207 11 14,預設值,82.32歐元 | 臺灣螺絲螺栓CN編碼7318 15 82,預設值,82.32歐元 |
|---|---|---|---|---|---|
| 2026 | 97.5% | 2.5% | 10% | 每公噸99.70歐元 | 每公噸135.65歐元 |
| 2027 | 95% | 5% | 20% | 每公噸121.52歐元 | 每公噸160.74歐元 |
| 2028 | 90% | 10% | 30% | 每公噸146.15歐元 | 每公噸188.64歐元 |
| 2029 | 77.5% | 22.5% | 30% | 每公噸160.19歐元 | 每公噸202.67歐元 |
| 2030 | 51.5% | 48.5% | 30% | 每公噸189.38歐元 | 每公噸231.87歐元 |
| 2031 | 39% | 61% | 30% | 無數字:跨部門修正係數未訂 | 無數字:跨部門修正係數未訂 |
| 2032 | 26.5% | 73.5% | 30% | 無數字:跨部門修正係數未訂 | 無數字:跨部門修正係數未訂 |
| 2033 | 14% | 86% | 30% | 無數字:跨部門修正係數未訂 | 無數字:跨部門修正係數未訂 |
| 2034 | 不再適用CBAM係數 | 100% | 30% | 每公噸247.21歐元 | 每公噸289.69歐元 |
輸入值:附件I預設值土耳其2.310、臺灣2.707(每公噸貨品的公噸二氧化碳當量),加上當年度加成;B欄標竿值1.364(高爐-轉爐路徑,BF-BOF);跨部門修正係數2026年至2030年為100%((EU) 第2026/1862號施行決定)。價格固定為2026年第3季官方價格82.32歐元。自2027年1月1日起進口的貨品預計更新標竿值,因此2027年以後的數字僅供參考。自2034年起不再扣除免費配額調整,成本=預設值加加成×價格。
時程中最陡的一步在2029年到2030年,CBAM係數從77.5%降到51.5%。單一年度下降26個百分點,是歐盟進口商及其境外供應商最關鍵的規劃窗口。對排放剛好等於標竿值的貨品,應付費比例在這一年從標竿值的22.5%增加一倍以上,達48.5%。
以預設值申報且遠高於標竿值的貨品,超出部分本來就全額付費,因此成本上升較緩:上表土耳其貨品從每公噸160.19歐元升至189.38歐元,臺灣螺絲螺栓從202.67歐元升至231.87歐元。
法規架構:13部施行規章與簡化修正規章
歐盟CBAM以一部基本規章為核心,另由14部次級法規(13部施行規章與1部授權規章)規範各項程序細節。 兩部基本法規如下。
- (EU) 第2023/956號規章,2023年5月10日(歐盟公報 L 130,2023年5月16日,第52至104頁):創設規章。2025年10月20日的合併版本共39條、7個附件。法源為《歐盟運作條約》第192條第1項。訂定適用範圍、義務、罰則、登錄系統及與ETS的連結。各條文與附件的內容見CBAM規章(EU) 2023/956指南(英文)。
- (EU) 第2025/2083號修正規章,2025年10月8日(歐盟公報 L, 2025/2083,2025年10月17日公布,2025年10月20日生效):簡化修正規章。主要修正包括每年50公噸的最低豁免門檻(第2a條)、每年9月30日的申報期限、2027年2月1日開始銷售憑證、自2027年起50%的每季憑證最低餘額、第26條第1a項與第2a項的罰則規定,以及自2026年9月1日起的查驗機構登記(第10a條)。每項修正的前後對照見CBAM簡化修正規章。
13部施行規章與1部授權規章涵蓋各項程序要求,從(EU) 第2023/1773號施行規章(過渡期,已屬歷史)、(EU) 第2025/2621號施行規章(正式期預設值,其附件I與附件IV由(EU) 第2026/1740號施行規章取代),到(EU) 第2025/2551號授權規章(查驗機構認證),共同構成授權CBAM申報人及其供應商必須遵循的完整合規架構。各項時點見CBAM時程。
最低豁免門檻(小量進口豁免)
經(EU) 第2025/2083號修正規章增訂的第2a條,豁免每一曆年CBAM貨品進口淨重合計不超過50公噸的進口商,門檻值訂於附件VII第1點。
進口商必須在報關時聲明豁免。門檻適用於附件I全部貨品合計,但電力與氫一律不適用豁免。
50公噸門檻按每一家進口商、每一曆年計算,跨所有CN編碼與原產地合計。一家歐盟公司在同一年進口25公噸鋼鐵與20公噸水泥(合計45公噸),低於門檻;同一家公司一年進口60公噸鋼鐵,則超過門檻,須就當年度附件I進口的全部內含排放量負擔完整的CBAM義務。原始規章採用以完稅價格計算、每批150歐元的門檻,簡化修正規章以每年50公噸的重量門檻取代。
門檻看的是歐盟進口商,不是臺灣出口商。一家臺灣螺絲廠即使只賣出20公噸,若買方當年度向各國進口的CBAM貨品合計超過50公噸,這20公噸仍須申報。
歐盟CBAM的實際成本:各部門與臺灣產品範例
歐盟CBAM的實際財務影響,因部門與製程路徑而有很大差異。 下表列出7項以預設值進口的貨品,價格採2026年第3季官方CBAM憑證價格每公噸二氧化碳當量82.32歐元(2026年10月5日公布)。2026年進口按季訂價,2027年起按週訂價。
| 貨品與原產地(預設值) | 預設值,總排放(tCO2e/t) | 加計2026年加成 | B欄標竿值 | 免費配額調整前成本 | 2026年淨成本 | 2030年淨成本(同價格) |
|---|---|---|---|---|---|---|
| 半成品鋼,土耳其,CN編碼7207 11 14 | 2.310 | 2.541 | 1.364 | 每公噸209.18歐元 | 每公噸99.70歐元 | 每公噸189.38歐元 |
| 半成品鋼,中國,CN編碼7207 12 10 | 3.169 | 3.4859 | 1.364 | 每公噸286.96歐元 | 每公噸177.48歐元 | 每公噸281.31歐元 |
| 熱軋扁軋鋼品,南韓,CN編碼7208 | 2.118 | 2.3298 | 1.370 | 每公噸191.79歐元 | 每公噸81.83歐元 | 每公噸168.58歐元 |
| 灰色波特蘭水泥,「其他國家」列,CN編碼2523 29 00 | 1.440 | 1.584 | 0.666 | 每公噸130.39歐元 | 每公噸76.94歐元 | 每公噸125.87歐元 |
| 未鍛軋鋁,中國,CN編碼7601 | 3.000 | 3.300 | 1.423 | 每公噸271.66歐元 | 每公噸157.44歐元 | 每公噸260.72歐元 |
| 尿素,埃及,CN編碼3102 10 19 | 1.390 | 1.4039 | 0.902 | 每公噸115.57歐元 | 每公噸43.17歐元 | 每公噸77.33歐元 |
| 氫,「其他國家」列,CN編碼2804 10 00 | 17.740 | 19.514 | 5.089 | 每公噸1,606.39歐元 | 每公噸1,197.94歐元 | 每公噸1,682.72歐元 |
預設值為(EU) 第2025/2621號施行規章附件I(由(EU) 第2026/1740號施行規章取代)的「總排放」數值;加成2026年為10%、2030年為30%(肥料兩年皆為1%)。標竿值為(EU) 第2025/2620號施行規章附件第5.3點的B欄數值,依國家列所示的路徑:鋼鐵為(C)高爐路徑,鋁為(K)原生鋁。
淨成本=(預設值加加成-CBAM係數×100%×標竿值)×價格,CBAM係數2026年為97.5%、2030年為51.5%。2030年欄位價格固定為82.32歐元,並使用現行標竿值,標竿值可能更新。未計入任何第9條抵減。
臺灣主要輸歐產品的CBAM成本
以預設值計算,臺灣主要輸歐產品2026年的憑證成本從氨的每公噸貨品60.76歐元,到冷軋不鏽鋼板的352.64歐元不等。
下表以臺灣在附件I的國別預設值計算(不鏽鋼使用「其他國家及地區」數值),價格82.32歐元,未計入第9條抵減,2026年11月4日計算。自2027年1月1日起進口的貨品預計更新標竿值,因此2027年與2030年的數字僅供參考。
| 產品(CN編碼) | 預設值(tCO2e/t) | 加計2026年加成 | B欄標竿值 | 2026年每公噸貨品憑證數 | 2026年成本(每公噸貨品) | 2027年成本 | 2030年成本 |
|---|---|---|---|---|---|---|---|
| 螺絲、螺栓(7318 15 82) | 2.707 | 2.9777 | 1.364 | 1.6478 | 135.65歐元 | 160.74歐元 | 231.87歐元 |
| 冷軋不鏽鋼板(7219 33 10,「其他國家」值) | 5.020 | 5.522 | 1.270 | 4.28375 | 352.64歐元 | 396.58歐元 | 485.07歐元 |
| 鍍面扁軋鋼品(7210 49 00) | 2.333 | 2.5663 | 1.491 | 1.112575 | 91.59歐元 | 113.86歐元 | 186.46歐元 |
| 熱軋扁軋鋼品(7208 51 20) | 2.310 | 2.541 | 1.370 | 1.20525 | 99.22歐元 | 121.05歐元 | 189.13歐元 |
| 冷軋扁軋鋼品(7209 16 90) | 2.333 | 2.5663 | 1.458 | 1.14475 | 94.24歐元 | 116.44歐元 | 187.86歐元 |
| 其他鋁製品(7616 99 90) | 1.150 | 1.265 | 0.148 | 1.1207 | 92.26歐元 | 102.03歐元 | 116.79歐元 |
| 無水氨(2814 10 00,加成1%) | 2.200 | 2.222 | 1.522 | 0.73805 | 60.76歐元 | 63.89歐元 | 118.39歐元 |
鋼鐵標竿值為(C)高爐-轉爐路徑,鋁製品為(L)再生鋁路徑;冷軋不鏽鋼板的標竿值不分路徑,2026年至2027年為1.270,2030年適用2028年至2030年的標竿值1.230。這是依(EU) 第2025/2621號與第2025/2620號施行規章的官方預設值與標竿值所做的估算,具拘束力的數字以進口商的CBAM申報書為準。
您可以用CBAM計算工具試算自家產品與公噸數,並以CN編碼查詢確認CN編碼。
鋼鐵:規模最大的部門
鋼鐵最能說明這套機制。CBAM鋼鐵部門在進口公噸數與金額上都是最大的部門:歐盟27國2025年自區外進口CBAM涵蓋鋼鐵5,773萬公噸,價值609.5億歐元(第72章與第73章的附件I貨品,不含鐵礦)。中國供應907萬公噸,土耳其743萬公噸,印度401萬公噸,南韓363萬公噸(Eurostat Comext DS-045409,2026年10月12日擷取)。
以預設值申報的土耳其半成品鋼,2026年讓歐盟進口商每公噸付出99.70歐元,是調整前成本209.18歐元的47.7%,而不是2.5%。同樣價格下,隨著免費配額退場與加成達30%,2030年升至每公噸189.38歐元。中國半成品鋼(CN編碼7207 12 10)2026年為每公噸177.48歐元,因為其預設值較高,而扣除的標竿值相同。
氫則是另一個極端。使用實際值時標竿值同樣是5.089,因此經查驗內含排放量不超過其97.5%(每公噸4.962公噸二氧化碳當量)的氫,包括綠氫,2026年不需要繳交憑證。在摩洛哥、智利與沙烏地阿拉伯發展綠氫產能的未來出口商,相對於俄羅斯等天然氣出口經濟體的灰氫生產者,將擁有結構性優勢。
CBAM收入、WTO爭端與國際碳邊境調整情勢
歐盟CBAM透過憑證銷售產生收入;依現行規章,各會員國向設立於其境內的申報人出售憑證並收取收入(第20條第1項)。
規章條文中沒有任何將這筆收入分給歐盟預算的規定,第30條規範的是檢討與報告,不是收入。
有兩項提案將改變這一點,但截至2026年10月12日,兩者都不是現行法規。執委會在2028年至2034年預算期的自有財源提案(COM(2025) 574)中,提議憑證銷售收入的75%歸入歐盟預算;COM(2025)989提案的立法財務說明估計,這項自有財源在2028年至2034年平均每年約14.5億歐元。COM(2025)990提案則會將各會員國與2026年及2027年排放相關收入的25%,撥入臨時脫碳基金。
EU ETS價格水準直接決定憑證收入。2026年第1季EU ETS價格介於每公噸66至90歐元,之後市場走強:2026年12月到期的配額合約在2026年9月14日盤中最高達88.53歐元,2026年第3季官方憑證價格為82.32歐元。2026年1月,10個歐盟會員國正式表示ETS對戰略產業構成「生存風險」。
執委會於2026年4月1日提出COM(2026) 153 final。這項快速提案修正市場穩定準備機制的決定,使準備機制中超過4億配額門檻的配額保留為穩定緩衝,而非註銷;提案隨後進入歐洲議會與理事會協商。執委會2026年7月17日的EU ETS檢討提案COM(2026) 616,將自2028年起恢復CBAM部門已退場免費配額的15%,並把退場終點從2034年延至2038年;這是提案(尚未通過),不是法規。
任何降低拍賣價格的ETS改革,都會以相同比例降低CBAM憑證價格,CBAM沒有獨立的價格下限。2026年10月20日至21日,理事會與歐洲議會達成暫時協議:註銷機制保留,但準備機制最多可保留7億配額(執委會新聞稿IP/26/2206),尚待正式通過。
俄羅斯於2025年5月12日向WTO提出DS639爭端,主張CBAM違反GATT第1條(最惠國待遇)、第2條(關稅約束)及《補貼及平衡措施協定》。歐盟於2025年5月22日拒絕諮商。印度曾非正式表示將提出正式挑戰,但截至2026年7月尚未提出;2026年1月27日完成談判的歐盟-印度自由貿易協定,沒有給予印度任何CBAM豁免或例外,這仍是雙方摩擦的來源。
土耳其走雙邊途徑,主張1995年的歐盟-土耳其關稅同盟協定使土耳其出口不應比照其他第三國適用CBAM。由於WTO上訴機構停擺,在可預見的時間內不會出現可執行的裁決,但小組仍可提出報告。歐盟的法律抗辯依據GATT第20條例外:第20條(b)款(保護人類、動物或植物生命或健康所必要的措施)與第20條(g)款(有關保育可用竭自然資源的措施)。
截至2026年10月12日,WTO相容性仍有法律爭議,DS639已進入小組程序。俄羅斯於2026年7月10日請求成立爭端小組,歐盟在2026年7月24日的爭端解決機構會議上阻擋了第一次請求。爭端解決機構於2026年9月25日依俄羅斯的第二次請求成立小組,這是第一個針對碳邊境措施的WTO小組,截至2026年10月6日尚未組成。波蘭向歐盟法院提起的CBAM撤銷訴訟(2023年8月8日提起)仍在審理中。詳見WTO DS639爭端與全球碳邊境調整機制。
誰需要因應歐盟CBAM?
歐盟進口商與境外出口商都受到CBAM的義務或策略影響,但法律義務完全落在歐盟一方。
歐盟進口商:完整合規路徑
歐盟進口附件I貨品的進口商承擔CBAM的全部法律義務。授權歐盟進口商的合規路徑分為4個步驟:取得授權、蒐集內含排放數據、管理憑證、年度申報。授權CBAM申報人以外的人引進CBAM貨品而未遵循規定,按每一未繳交的憑證處以第26條第1項罰款的3至5倍(指數調整前300至500歐元)。
完整的合規流程、時程與文件要求,見歐盟進口商CBAM指南(英文),內容包括授權申請、如何向境外供應商索取內含排放數據、如何準備2027年起適用的每季憑證最低餘額,以及如何提交2027年9月30日的申報書。
最低豁免門檻是否適用於電力進口?
不適用。電力(CN編碼2716 00 00)與氫(CN編碼2804 10 00)依(EU) 第2025/2083號修正規章增訂的(EU) 第2023/956號規章第2a條,明確排除於最低豁免門檻之外。經實體聯網線輸入電力的進口商,不論每年進口多少公噸,都須負擔完整的CBAM義務。
臺灣出口商需要購買CBAM憑證嗎?
不需要。臺灣與香港的出口商在CBAM下沒有直接法律義務,購買、申報與繳交憑證的義務屬於歐盟的授權CBAM申報人。
不過,能夠量測、查驗並向歐盟客戶提供實際內含排放數據的出口商,可以讓客戶避開預設值加成(2026年10%,2028年起30%),並可能讓CBAM憑證成本低於預設值水準。出口商若拒絕或無法提供經查驗數據,歐盟客戶只能使用偏高的預設值;由此產生的商業壓力,實質上把CBAM合規責任推向上游供應商。
歐盟客戶需要的是排放報告摘要,即營運者排放報告中的16項資料((EU) 第2025/2547號施行規章附件IV第1.2點),須以英文提供(同規章第10條第4項),並採用2026年8月14日指引第3號的三份文件架構。營運者可以把設施數據上傳到O3CI一次,供所有歐盟買方使用;是否使用O3CI由營運者自行決定。
境外生產設施對歐盟客戶的策略選項與資料要求,見CBAM出口商指南,包括需要哪些排放數據(資料要求)、如何與獲認證之查驗機構合作,以及如何評估第9條抵減的財務效果。減碳與定價策略見出口商因應策略。
英國CBAM與歐盟CBAM相同嗎?
不相同。英國CBAM自2027年1月1日起實施,是一種稅,而不是憑證機制。英國稅務海關總署(HMRC)依《2026年財政法》(Finance Act 2026)第5部分,對5個部門(鋁、水泥、肥料、氫、鋼鐵)的直接排放課稅,有自己的稅率與計算規則;向HMRC登記預定於2028年1月1日前開放。從英國出口到歐盟的貨品仍適用歐盟CBAM,進口到英國的CBAM貨品自2027年1月起適用英國的稅。
截至2026年10月12日,歐盟尚未依第9條認可任何第三國碳定價,包括英國ETS,因此英國與歐盟之間的貿易仍有雙重負擔的風險。POLITICO於2026年10月7日報導英歐已同意連結兩國的排放交易體系,但截至2026年10月12日英國政府、執委會與理事會都未證實,也未公布文本。英國政府估計,完成連結協議可在2030年前為英國出口商省下約8億英鎊的歐盟CBAM支出。僅有協議仍無法免除歐盟CBAM的負擔:英國必須先以授權規章列入附件III。
對臺灣出口商來說,HMRC在2026年8月27日公布的合格碳定價制度清單草案,列入「Taiwan Carbon Fee」。這只關係到英國CBAM的碳價減免,而且免費配額涵蓋的排放不適用減免;它不代表歐盟已依第9條認可臺灣碳費。英國CBAM的詳情見英國CBAM(英文)。
CBAM擴大納管至下游產品的提案是什麼?
執委會於2025年12月17日公布的COM(2025)989提案(尚未通過),提議自2028年1月1日起,把約180項鋼鐵與鋁密集型下游產品納入CBAM範圍。
提案附件列出的產品包括變速箱、車輪等車輛零件,家用洗衣機,起重機及其他機械,電動機,變壓器與金屬家具。提案須經歐洲議會與理事會以普通立法程序通過。
理事會於2026年6月12日通過一般立場,據Mayer Brown統計約增加200個編碼(依cbamguide.com計算,總計略超過300個項目與編碼)。歐洲議會環境委員會(ENVI)於2026年7月6日通過立場(表決56票贊成、11票反對、12票棄權),貿易媒體估計其清單約457項產品,並有更嚴格的防止規避規定。
歐洲議會於2026年9月15日以464票贊成、50票反對、159票棄權,通過一讀協商授權。截至2026年10月23日,此案仍是提案,沒有三方協商協議。依媒體報導,2026年10月20日的第一次三方協商未達成整體協議,第二輪據報導於2026年11月30日舉行,共同立法者的目標是在2026年底前達成最終協議。
歐盟鋼鐵與鋁生產者大力支持擴大納管,因為它可以堵住以CBAM涵蓋材料製成的貨品逃避涵蓋的漏洞。歐盟汽車與機械產業則反對,理由是跨國複雜供應鏈使內含排放量的計算極為困難。本站的EU ETS指南(英文)說明CBAM憑證成本背後的碳價,有助於理解下游案若通過,將如何加重歐盟製造業的成本壓力。
下游案只限於鋼鐵與鋁價值鏈;CBAM是否涵蓋有機化學品與聚合物(英文)是另一個問題,屬第30條第2項的檢討條款,執委會的下一次評估預定於2027年。臺灣的扣件(CN編碼7318)已經在附件I內,不待下游案。提案細節見CBAM擴大納管至下游產品。
CBAM是永久性的制度嗎?
是。(EU) 第2023/956號規章沒有落日條款。導入期在2034年結束,屆時不再適用任何CBAM係數,但機制本身在2034年後繼續運作。執委會於2026年10月14日宣布,將在2027年根據正式期頭兩年的經驗,對CBAM進行全面檢討。
授權CBAM申報人會被撤銷資格嗎?
會。申報人不再符合授權條件,或涉及嚴重或重複違反憑證繳交義務或每季最低餘額義務時,會員國主管機關依(EU) 第2023/956號規章第17條第8項撤銷其資格,程序由(EU) 第2025/486號施行規章規定。
保存紀錄也是維持合規的一部分:紀錄須保存至申報書提交或應提交年度後第4年年底(第7條第6項)。之後若在沒有授權資格且未遵循規定的情況下進口CBAM貨品,按每一未繳交的憑證處以第26條第1項罰款的3至5倍(指數調整前300至500歐元)。
CBAM成本到2034年會上升嗎?
最新的具名預測是路透社2026年7月31日公布、9位分析師的調查,預估2026年EU ETS平均價格為79.97歐元,2027年為89.13歐元;2030年沒有官方預測。憑證價格跟隨EU ETS價格,而每公噸貨品的憑證數則隨CBAM係數下降與預設值加成提高而增加。
以預設值申報的土耳其半成品鋼(CN編碼7207 11 14)說明了兩者的綜合效果。以現行預設值與標竿值計算,每公噸貨品應繳憑證從2026年的1.2111張增加到2030年的2.3005張。以2026年第3季官方價格82.32歐元計算,成本從每公噸99.70歐元升至189.38歐元;若以每公噸126歐元做敏感度示範,2030年為289.87歐元。
臺灣螺絲螺栓(CN編碼7318 15 82)在相同條件下,從2026年的每公噸135.65歐元升至2030年的231.87歐元。考量ETS檢討提案COM(2026) 616,以及預計自2027年起進口貨品適用的標竿值更新,這些預測有相當的不確定性。
中文CBAM資料常見的錯誤說法
不少中文CBAM說明仍沿用修正前的規則,或採用錯誤的簡算方式。 下表對照常見說法與截至2026年11月4日的正確規則。
| 常見說法 | 正確規則 | 依據 |
|---|---|---|
| 每年5月31日前申報 | 每年9月30日前提交申報書並繳交憑證,首次為2027年9月30日 | 第6條第1項、第22條第1項 |
| 每季須持有80%憑證 | 自2027年起每季末至少50%,2026年進口不適用 | 第22條第2項 |
| 每批貨值150歐元以下免申報 | 每家進口商每年淨重合計50公噸以下,且須在報關時聲明 | 第2a條、附件VII第1點 |
| 2026年只需為2.5%的排放買憑證 | 應繳憑證=特定內含排放量-CBAM係數(97.5%)×跨部門修正係數×標竿值;超過標竿值的部分全額計價 | 第31條;第2003/87/EC號指令第10a條第1a項 |
| 使用預設值也要查驗 | 只有使用實際排放才需要查驗 | 第8條第1項 |
| 臺灣碳費已可抵扣CBAM | 歐盟尚未認可任何第三國碳定價,第9條施行規章仍為草案 | 第9條 |
| 憑證於7月1日註銷 | 每年11月1日註銷;為2026年排放購買的憑證於2027年11月1日註銷 | 第24條 |
(EU) 第2023/956號規章2023年原始條文的中譯本,仍載有5月31日、80%與7月1日等修正前數值,只適合用來對照用語,不能用來確認日期或比例。
臺灣有哪些政府CBAM資源?
臺灣有兩個主要的政府窗口。下列資源截至2026年11月4日均可使用。
- 環境部氣候變遷署「因應CBAM專區」:歐盟與英國CBAM說明、產品碳含量及排放計算、認證及查驗、碳費扣抵三份指引,以及歐盟法規動態與常見問答。碳費扣抵諮詢電話02-2322-2050。
- 經濟部國際貿易署綠色貿易資訊網「歐盟CBAM專區」:法規中譯本、O3CI操作手冊中譯、簡化修正規章懶人包、20題精選問答(2026年5月更新)、CN編碼查詢、表單填寫輔助與實戰說明會。CBAM申報諮詢專線0800-583-885或0800-070-580。
- 經濟部產業發展署:產業節能減碳資訊網提供溫室氣體盤查、產品碳足跡與產品碳含量計算輔導。截至2026年11月4日,未查到專門的CBAM補助計畫。
政府資源說明制度與填報操作;若您需要排放計算、查驗準備或歐盟申報代理的專業業者,可透過CBAM服務媒合提出需求。提出需求完全免費;服務業者可能向cbamguide.com支付轉介費,但這不影響業者是否列出或如何列出。