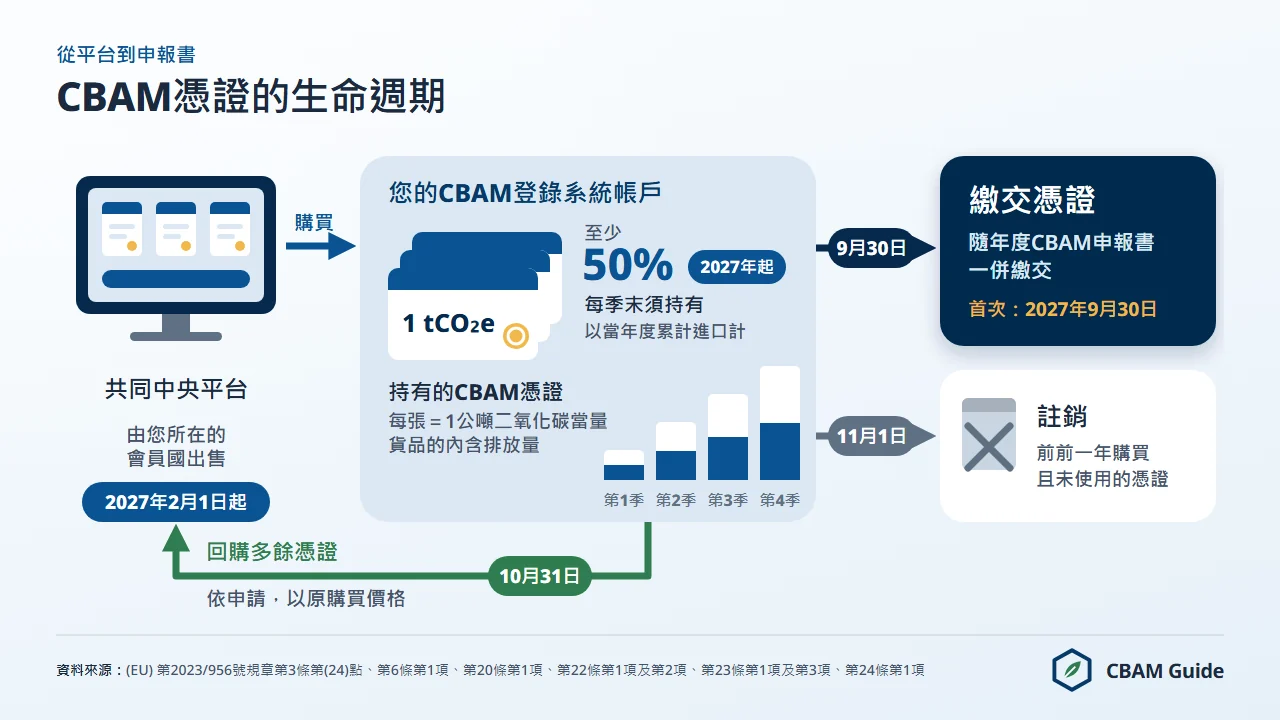
歐盟碳邊境調整機制(CBAM)的憑證自2027年2月1日起開始出售。凡進口六大涵蓋部門貨品的授權CBAM申報人,都必須購買、持有憑證,並於當年9月30日前依年度CBAM申報書申報的內含排放量合計繳交(使用實際值時須經查驗)。CBAM憑證不是規費,也不是關稅,而是以EU ETS碳價計價的數量型義務:進口商須為貨品中每一公噸二氧化碳當量的內含排放量負責。
企業是否合規,取決於三件事:購買、維持每季50%最低餘額,以及在年度期限前繳交。每少繳一張憑證,就須依第26條第1項支付罰款(每公噸二氧化碳當量100歐元,並依通膨指數調整),而且仍須補買並繳交憑證。
本頁依(EU) 第2023/956號規章(Regulation (EU) 2023/956)及(EU) 第2025/2083號修正規章,說明正式期憑證的完整生命週期:價格如何由EU ETS拍賣資料算出、如何在四個季末檢核點預估義務、回購權保障什麼,以及前幾年的憑證何時註銷。
臺灣出口商不是申報人,不必購買憑證,但歐盟客戶負擔的憑證成本,會直接反映在對臺灣貨品的詢價與議價上。2025年歐盟自臺灣進口的CBAM涵蓋貨品為34.3億歐元,其中鋼鐵33.1億歐元(Eurostat Comext DS-045409,2025年)。以預設值計算,2026年進口的臺灣螺絲每公噸產品需1.6478張憑證,以第3季價格計為135.65歐元。
CBAM憑證是什麼?
CBAM憑證是經由CBAM登錄系統核發的電子憑證,每一張對應六大涵蓋部門(鋼鐵、水泥、鋁、肥料、電力、氫)進口貨品中一公噸二氧化碳當量的內含排放量。
憑證的定義見(EU) 第2023/956號規章第3條第(24)點。CBAM憑證不在任何交易所交易,不能在授權CBAM申報人之間移轉,也不能用於EU ETS的遵約。它唯一的用途,是在每年9月30日提交的CBAM申報書中,抵減年度內含排放量合計。
這套機制的目的,是讓進口貨品與在歐盟境內依歐盟排放交易體系(EU ETS)生產的貨品承擔相同的碳成本,以防止碳洩漏;完整的制度背景見歐盟CBAM完整指南。憑證由申報人設立所在的會員國在共同中央平台出售(第20條第1項),存放在CBAM登錄系統。
繳交後,執委會將憑證從登錄系統移除(第22條第1項),並在相關註銷年度的11月1日予以註銷(第24條)。
每一張CBAM憑證都記載四項屬性:出售的會員國、購買日期、支付價格(購買時適用的第21條價格)以及購買年度。其中以購買年度最為關鍵:修正後的第24條第1項規定,每年11月1日註銷前前一年購買的憑證,因此2027年購買、到2029年11月1日仍未使用的憑證,就在當日註銷。
制度啟動初期另有一項例外:依第24條第2項,2027年為2026年內含排放量購買的憑證,於2027年11月1日即註銷。因此,進口商無法超出上述期間累積憑證。
CBAM憑證價格如何計算?
CBAM憑證價格依進口年度適用兩種規則之一:2026年進口用季平均價格,2027年起進口用週平均價格。
2026年是正式期第一年,當年進口貨品的內含排放量,於2027年9月繳交憑證,適用價格為進口當季EU ETS配額(EUA)在拍賣平台收盤價的季平均(第21條第1a項,由(EU) 第2025/2083號修正規章增訂)。2027年起進口的貨品,價格為每一曆週收盤價的平均(第21條第1項)。計算與公布方式由(EU) 第2025/2548號施行規章規定。
CBAM本身沒有獨立的價格,憑證成本隨EU ETS碳價同步漲跌。目前已公布的2026年官方價格為:第1季每公噸二氧化碳當量75.36歐元(2026年4月7日公布)、第2季75.28歐元(2026年7月6日公布)、第3季82.32歐元(2026年10月5日公布)。
第3季價格比第2季高7.04歐元(9.35%),是正式期以來季價格首度明顯上揚。2026年第4季價格預計於2027年1月4日公布。環境部氣候變遷署也在2026年10月16日的CBAM專區消息中轉載了第3季價格。
分析機構的長期預測認為,EU ETS價格2027年為每公噸80至100歐元,2030年前為100至150歐元;2027年CBAM憑證價格預測(英文)說明這個區間的來源,以及分析師為何在2026年4月下修。CBAM價格追蹤每週依EU ETS拍賣資料更新目前與歷史的憑證價格。
下表列出六種以預設值進口的貨品,在2026年第3季官方價格每公噸二氧化碳當量82.32歐元下的每公噸成本。預設值為(EU) 第2025/2621號施行規章附件I(經(EU) 第2026/1740號施行規章取代)的「總排放量」數值;標竿值為(EU) 第2025/2620號施行規章附件第5.3點的B欄數值。
| 原產地與貨品(CN編碼) | 預設值(tCO2e/公噸) | 預設值加成後 | CBAM標竿值 | 每公噸產品憑證數 | 免費配額調整前成本 | 2026年每公噸成本 |
|---|---|---|---|---|---|---|
| 土耳其,半成品鋼(7207 11 14) | 2.310 | 2.541 | 1.364 | 1.2111 | 209.18歐元 | 99.70歐元 |
| 中國,半成品鋼(7207 12 10) | 3.169 | 3.4859 | 1.364 | 2.1560 | 286.96歐元 | 177.48歐元 |
| 其他國家及地區,灰色波特蘭水泥(2523 29 00) | 1.440 | 1.584 | 0.666 | 0.93465 | 130.39歐元 | 76.94歐元 |
| 中國,未經塑性加工鋁(7601) | 3.000 | 3.300 | 1.423 | 1.912575 | 271.66歐元 | 157.44歐元 |
| 埃及,尿素(3102 10 19) | 1.390 | 1.4039 | 0.902 | 0.52445 | 115.57歐元 | 43.17歐元 |
| 其他國家及地區,氫(2804 10 00) | 17.740 | 19.514 | 5.089 | 14.552225 | 1,606.39歐元 | 1,197.94歐元 |
2026年的加成為10%(尿素1%)。每公噸憑證數=加成後預設值-0.975×1.00×標竿值。兩列鋼鐵使用高爐-轉爐路徑(BF-BOF)的標竿值,即路徑(C);鋁列使用原鋁標竿值,即路徑(K),均依附件I各列所載。附件I土耳其表格中該水泥貨品的數值為橫線,因此同樣適用「其他國家及地區」的水泥數值。
鋼鐵、鋁與氫的預設值只含直接排放;水泥與肥料的預設值包含間接排放。
2026年的淨成本為什麼不是總成本的2.5%?
最右欄依法定方法計算,不是免費配額調整前成本的某個百分比。 每公噸憑證數=特定內含排放量-免費配額調整-第9條碳價抵減項,最低為零((EU) 第2023/956號規章第6條第2項(c)款及第31條;(EU) 第2025/2620號施行規章)。
最低為零的規定見2026年8月14日DG TAXUD第1號指引。每公噸的免費配額調整(SEFA,特定內含免費配額)=CBAM係數×跨部門修正係數×CBAM標竿值(benchmark)。
CBAM係數(CBAM factor,即免費配額保留比例)是歐盟生產者保留的EU ETS免費配額比例:依第2003/87/EC號指令第10a條第1a項(經(EU) 第2023/959號指令修正),2026年為97.5%。跨部門修正係數(cross-sectoral correction factor)2026年至2030年為100%((EU) 第2026/1862號施行決定)。
預設值加成是在扣除之前加到預設值上,標竿值本身不加成。因此只有內含排放量恰好等於標竿值的貨品,2026年才只為2.5%的排放付費。超過標竿值的每一公噸二氧化碳當量,包括全部加成,都以全額憑證價格計算。
以預設值進口的土耳其半成品鋼每公噸成本99.70歐元,是調整前209.18歐元的47.7%。隨著CBAM係數在2030年降到51.5%,成本持續上升;2034年起不再適用CBAM係數。
至於週平均價格的公布方式:2027年起進口的貨品,執委會在次一曆週的第一個工作日公布平均價格(第21條第2項),該價格自公布後第一個工作日起適用,至下一個曆週第一個工作日為止。某一週沒有拍賣時,適用最近一個有拍賣的週的平均價格(第21條第1項)。
臺灣主要出口貨品的2026年憑證成本
以臺灣預設值計算,2026年進口的臺灣螺絲(CN編碼7318 15 82)每公噸產品需1.6478張CBAM憑證,以82.32歐元計為135.65歐元;冷軋不銹鋼板(7219 33 10)因臺灣表格無數值,需4.28375張、352.64歐元。
臺灣對歐盟的CBAM曝險集中在鋼鐵。2025年歐盟自臺灣進口的螺絲、螺栓與螺帽(稅目7318)為12.2億歐元、37.1萬公噸,臺灣是第2大來源;寬度600公釐以上的不銹鋼扁軋製品(7219)為5.540億歐元,臺灣占歐盟境外進口值26.6%,排名第1(資料來源:Eurostat Comext DS-045409,2025年(2026年10月12日擷取))。
下表以同一方法計算臺灣主要出口貨品的2026年成本。預設值取自附件I的臺灣表格;臺灣列為橫線者,依附件I序言適用「其他國家及地區」的數值。計算於2026年11月4日以lib/cbam-law.js完成,價格為2026年第3季官方價格82.32歐元,未計第9條抵減。
| 臺灣貨品(CN編碼) | 預設值(tCO2e/公噸) | 數值來源 | 2026年加成後 | CBAM標竿值(B欄,路徑) | 每公噸產品憑證數 | 調整前成本 | 2026年每公噸成本 |
|---|---|---|---|---|---|---|---|
| 螺絲、螺栓(7318 15 82) | 2.707 | 臺灣,7318 15 | 2.9777 | 1.364(C) | 1.6478 | 245.12歐元 | 135.65歐元 |
| 冷軋不銹鋼板(7219 33 10) | 5.020 | 其他國家及地區(臺灣列為橫線) | 5.522 | 1.270 | 4.28375 | 454.57歐元 | 352.64歐元 |
| 鍍面扁軋鋼(7210 49 00) | 2.333 | 臺灣,7210 | 2.5663 | 1.491(C) | 1.112575 | 211.26歐元 | 91.59歐元 |
| 熱軋扁鋼(7208 51 20) | 2.310 | 臺灣,7208 | 2.541 | 1.370(C) | 1.20525 | 209.18歐元 | 99.22歐元 |
| 冷軋扁鋼(7209 16 90) | 2.333 | 臺灣,7209 | 2.5663 | 1.458(C) | 1.14475 | 211.26歐元 | 94.24歐元 |
| 其他鋁製品(7616 99 90) | 1.150 | 臺灣,7616 99 90 | 1.265 | 0.148(L) | 1.1207 | 104.13歐元 | 92.26歐元 |
| 無水氨(2814 10 00) | 2.200 | 臺灣,2814 10 00 | 2.222(加成1%) | 1.522 | 0.73805 | 182.92歐元 | 60.76歐元 |
這些是依(EU) 第2025/2621號及第2025/2620號施行規章官方預設值與標竿值所做的估算,具拘束力的數字以歐盟客戶的CBAM申報書為準。不銹鋼稅目7218至7223在臺灣表格中全為橫線,所以臺灣不銹鋼一律適用「其他國家及地區」的預設值;冷軋不銹鋼板每公噸352.64歐元,是表中最高的成本,也是臺灣不銹鋼廠提供經查驗實際數據最有價值的地方。
您可以在CBAM計算工具代入自己的CN編碼與噸數;臺灣預設值的逐項說明見CBAM預設值對臺灣出口商的影響。
香港原產的鋼鐵與鋁也適用「其他國家及地區」的數值,因為附件I的香港表格只列水泥。經香港轉口的貨品保留原產地,CBAM看的是原產國,不是運輸路線。
如何購買CBAM憑證?
自2027年2月1日起,各會員國在共同中央平台上,向設立於該國的授權CBAM申報人出售CBAM憑證(第20條第1項)。
平台由執委會與會員國聯合採購後建置並管理(第20條第2項),承包商為European Dynamics SA(2026年6月30日簽約)。平台上的買賣與回購資訊,於每個工作日結束時傳送到CBAM登錄系統(第20條第3項)。沒有次級市場、沒有憑證交易所,也沒有讓一位授權CBAM申報人把憑證賣給另一位的機制。
購買CBAM憑證的四個步驟如下。
- 確認授權身分。 只有授權CBAM申報人可以購買憑證((EU) 第2023/956號規章第4條)。於2026年3月31日前提出申請者,審核期間可暫時繼續進口(第17條第7a項)。未獲授權的進口商無法使用購買功能,未經授權進口須支付第26條第1項罰款的三至五倍,即每公噸二氧化碳當量300至500歐元(未計指數調整,第26條第2項)。
- 登入CBAM登錄系統。 以啟用雙重驗證的EU Login帳號登入CBAM登錄系統(英文);身分驗證與存取查核經由UUM&DS系統進行((EU) 第2024/3210號施行規章第8條),會員國也可透過本國海關入口網登入(德國:Zoll-Portal)。CBAM帳戶會顯示目前持有的憑證、海關傳入的進口交易紀錄,以及目前公布的憑證價格。
- 計算所需數量。 依截至目前累計的內含排放量與每季憑證最低餘額(見下一節)決定購買數量。憑證以整數公噸二氧化碳當量計。
- 提出購買申請並付款。 依下文所述的買賣與回購規則草案,申請在CBAM登錄系統中提出,款項以歐元經執委會管理的共同中央平台(英文)支付。價格為第21條價格:為2026年排放購買的憑證,適用進口當季的季價格;2027年起進口的貨品,適用當時的週價格。執委會在您的登錄系統帳戶中登記每張憑證的唯一識別號碼、價格與出售日期(第20條第5項)。
每次該買多少憑證?最有效率的做法,是配合每季憑證最低餘額的檢核日(3月31日、6月30日、9月30日、12月31日)分季分批購買。進口量大且穩定的授權CBAM申報人,通常隨進口量累積而逐步購買,而不是在繳交期限前一次買足全年數量。
憑證買賣與回購規則草案:2026年7月公眾意見
2026年7月9日,歐盟執委會就依(EU) 第2023/956號規章第20條第6項擬定的授權規章草案開放公眾意見,草案規定2027年2月1日開賣前憑證買賣與回購的交易細節。
意見期於2026年8月6日截止,共收到93份意見,其中許多在最後一天才提交,提交者包括丹麥工業總會(Danish Industry)、德國機械設備製造業聯合會(VDMA)、ORLEN、巴西鋼鐵協會,以及巴西政府部會與韓國、土耳其的鋼鐵業者。
執委會預計於2026年第4季通過,比原訂的2026年第2季延後。截至2026年10月12日,執委會的CBAM法規頁面未列出任何已通過的買賣與回購法規。以下每一項都是草案,不是現行法規。
草案確認了基本規章已定的憑證設計,並補充下列七項操作細節。
- 購買與回購申請在CBAM登錄系統中提出。
- 每一筆申請為1至99,999張憑證。
- 每筆交易每張憑證收取0.05歐元的固定費用。
- 憑證有唯一識別號碼,仍不可移轉、不可交易。
- 每位申報人每年可提出一次回購申請。
- 款項以歐元經共同中央平台支付。
- 會員國只透過其指定的主管機關出售憑證。
憑證買賣與回購規則的公眾意見(英文)完整說明草案內容,意見期以93份意見結束(英文)的報導則整理了回應者與訴求。各方反覆提出的要求包括每月開放回購、加快處理申請,以及批評交易費用。在授權規章通過之前,這些草案條文都不改變本頁所述的既定架構。
每季憑證最低餘額50%如何計算?
自2027年起,每一位授權CBAM申報人在每個曆季結束時,帳戶中的CBAM憑證至少須相當於當年1月1日以來進口的所有CBAM貨品內含排放量的50%。
這項規定出自經(EU) 第2025/2083號修正規章修正的第22條第2項。簡化修正規章把門檻從80%降為50%,讓進口商在季內有更多資金彈性。首次檢核為2027年3月31日,涵蓋2027年1月1日以來進口的貨品;2026年進口的貨品不適用每季持有。
第22條第2項讓申報人以兩種基礎之一決定這些內含排放量。基礎(a)是不加成的預設值。基礎(b)是前一年度繳交的憑證數,前提是報關單所列貨品的CN編碼與原產國,與前一份CBAM申報書相同。兩種基礎都考量第31條的免費配額調整,所以持有量是在調整之後計算。
四個季末檢核點與計算基礎如下表。
| 季末 | 累計涵蓋期間 | 最低持有量 |
|---|---|---|
| 3月31日 | 1月1日至3月31日(第1季) | ≥第1季內含排放量的50% |
| 6月30日 | 1月1日至6月30日(上半年) | ≥上半年累計內含排放量的50% |
| 9月30日 | 1月1日至9月30日(9個月) | ≥9個月累計內含排放量的50% |
| 12月31日 | 1月1日至12月31日(全年) | ≥全年累計內含排放量的50% |
請注意,計算基礎是自1月1日起累計,不只是該季。每一次季末檢核都以不斷增加的總量計算。某進口商的貨品在第1季扣除免費配額調整後為1,000公噸二氧化碳當量,第2季再增加1,000公噸,6月30日至少須持有1,000張憑證(上半年累計2,000公噸的50%),而不是500張。
免費的CBAM憑證追蹤範本(英文)是CSV工作表,含購買紀錄與季末持有量的帳冊,可在每次檢核時核對不斷增加的總量。
臺灣螺絲的每季持有試算
以基礎(a)計算,2027年進口的臺灣螺絲(CN編碼7318 15 82)每公噸產品須計入1.4112公噸二氧化碳當量,每季最低持有量為其50%。
臺灣表格的預設值為每公噸2.707公噸二氧化碳當量,不加成。免費配額調整=0.95×1.00×1.364=1.2958(2027年CBAM係數95%,B欄標竿值1.364),扣除後為每公噸1.4112。以下為某歐盟客戶每季進口500公噸臺灣螺絲的計算步驟。
- 第1季進口:500公噸×1.4112=705.6公噸二氧化碳當量。
- 3月31日應持有:705.6×50%=352.8,即353張憑證。
- 第2季再進口500公噸,增加705.6公噸二氧化碳當量,上半年累計1,411.2公噸。
- 6月30日應持有:1,411.2×50%=705.6,即706張憑證(已持有353張,須再買353張)。
2027年進口適用的週價格尚未公布。僅以2026年第3季官方價格82.32歐元作為參考,每批353張憑證為29,058.96歐元。同樣條件下,英文版頁面以土耳其半成品鋼(7207 11 14,預設值2.310)計算,3月31日需254張、6月30日需508張。
(EU) 第2025/2620號施行規章前言第10點預定為2027年1月1日起進口的貨品更新標竿值,因此1.364這個數值可能改變,2027年起的所有數字都只是參考。
季末不足沒有按公噸計算的罰款。執委會發現帳戶不符第22條第2項義務時,經CBAM登錄系統通知會員國主管機關,再由主管機關通知申報人在一個月內補足憑證(第22條第3項)。嚴重或一再違反持有義務,是撤銷授權CBAM申報人身分的理由(第17條第8項)。第26條第1項罰款只適用於9月30日前未繳交的憑證。
每季計算應使用哪些排放數據?兩種基礎都不需要經查驗的數據。基礎(a)使用(EU) 第2025/2621號施行規章(經(EU) 第2026/1740號施行規章取代)的預設值,不加成;基礎(b)使用前一年度相同貨品與原產國的繳交憑證數。
加成(2026年10%、2027年20%、2028年起30%;肥料1%)只用於以預設值計算的年度繳交。各部門特定內含排放量的計算方法,見CBAM內含排放量。
如何繳交CBAM憑證?
繳交是以登錄系統帳戶中的CBAM憑證,抵減年度CBAM申報書所申報的內含排放量(第3條第(25)點)。
繳交經由CBAM登錄系統執行,之後由執委會將已繳交的憑證從登錄系統移除(第22條第1項)。繳交期限為每年9月30日,涵蓋前一整個曆年。首次繳交期限為2027年9月30日,涵蓋2026曆年的進口。
繳交程序分為下列五個步驟。
- 確定內含排放量合計。 繳交的憑證數須對應年度CBAM申報書申報的內含排放量(第22條第1項)。只有以實際排放決定內含排放量時才須查驗(第8條第1項);以預設值申報不需要查驗機構。查驗依(EU) 第2025/2546號施行規章進行,由依(EU) 第2025/2551號授權規章獲認證之查驗機構執行。查驗機構在CBAM登錄系統的登記已於2026年9月1日開放。
- 計算應繳交的淨數量。 扣除SEFA調整,即仍提供給歐盟境內競爭生產者的EU ETS免費配額所對應的減量,依(EU) 第2025/2620號施行規章計算為CBAM係數×跨部門修正係數×CBAM標竿值。再扣除原產國實際支付碳價的第9條抵減。結果不低於零,就是應繳交的憑證淨數。
- 確認持有的憑證足夠。 提交時,CBAM登錄系統帳戶持有的憑證須等於或多於應繳交淨數;不足時,先補買再提交申報書。
- 提交CBAM申報書。 經由CBAM登錄系統提交年度申報書(第6條第1項)。申報書須包括:依類型與原產國區分的CBAM貨品總量、內含排放量合計(使用實際值時須經查驗)、繳交的憑證數,以及主張第9條抵減的證明文件。完整內容規定見(EU) 第2023/956號規章第6條。
- 確認繳交並保存紀錄。 執委會移除已繳交的憑證(第22條第1項)。所有佐證文件,包括報關單、查驗報告、憑證購買紀錄與第9條抵減證明,須保存至申報書已提交或應提交年度之後第四年年底(第7條第6項及第9條第3項)。
繳交時須附哪些文件?使用實際值時,CBAM申報書須載明查驗報告的參照,以及依生產設施區分的內含排放量明細;主張第9條抵減時,另附證明。各欄位的完整要求見CBAM申報書(英文)。
對臺灣供應商來說,這代表:歐盟客戶若要使用實際值,必須在申報前取得您設施的查驗報告。查驗報告自2027年1月起在登錄系統中核發,而截至2026年5月,臺灣尚無取得歐盟CBAM查驗認可資格的查驗機構(經濟部國際貿易署,CBAM精選問答20題,2026年5月更新版)。
CBAM憑證回購:多買的憑證如何處理?
授權CBAM申報人可以請求以原購買價格回購多餘的CBAM憑證。 申報人設立所在的會員國依申請回購,由執委會代表該會員國經共同中央平台執行(第23條第1項)。
回購權規定於經(EU) 第2025/2083號修正規章修正的第23條。第23條第2項把回購數量限制在申報人於購買當年度依第22條第2項每季持有規定應購買的憑證數。這個上限是憑證數,不是百分比:預期超過50公噸門檻而購買、結果沒有超過的申報人,可以申請全部回購。
行使期限為繳交年度的10月31日,即9月30日繳交期限後一個月。與2027年9月30日首次申報一起繳交的憑證,回購期限為2027年10月31日;第23條第2a項另加首輪限制:2027年為2026年內含排放量購買的憑證,只能在2027年回購。
回購權因應的是一種具體的營運風險:進口商依預估進口量預先購買憑證,實際進口卻因需求變化、供應鏈中斷或大宗商品價格變動而低於預期。若沒有回購權,多餘的憑證會在11月1日作廢;有了回購權,進口商可收回退回憑證的購買成本,上限為購買當年度依第22條第2項應購買的憑證數(第23條第2項)。
回購管理有三個實務重點。第一,上限依該年度第22條第2項的購買義務計算,不是依總購買量或個別交易。某進口商2027年累計內含排放量達2,000公噸二氧化碳當量,依第22條第2項應購買1,000張,不論總共買了多少,2027年購買的憑證最多只能回購1,000張。
第二,回購價格固定為購買時支付的價格,而非回購日的價格。進口商若以每公噸二氧化碳當量75歐元購買,回購時市價為85歐元,也只能收回每公噸二氧化碳當量75歐元。第三,回購只需提出行政申請,不必說明理由,也不需核准,是在10月31日期限內可無條件行使的權利。
有一項草案細節值得留意:意見期為2026年7月9日至8月6日的授權規章草案,規定每位申報人每年只能提出一次回購申請,這項限制尚未成為現行法規。
英文電子報:每週提供CBAM憑證價格通知、重要的法規變動,以及CBAM相關的最新消息。不寄垃圾郵件,可隨時取消訂閱。
我們只保存您的電子郵件地址,用於寄送這些通知。 隱私權政策(英文)
CBAM憑證註銷:11月1日規則
每年11月1日,執委會註銷申報人登錄系統帳戶中所有前前一年購買、仍未使用的憑證(修正後的第24條第1項)。
實務上,兩年前購買的憑證在當年11月1日註銷。例如2029年11月1日,所有授權CBAM申報人帳戶中仍存在的2027年購買憑證,都會永久註銷,沒有任何補償。
註銷週期形成嚴格的持有期間,但長短取決於憑證在購買年度的哪個時點購入。2027年2月1日購買的憑證可留在帳戶至2029年11月1日,約33個月;2027年12月下旬購買的憑證面對同一個註銷日,只有約22個月。授權CBAM申報人不能無限期結轉憑證,也就無法靠預先囤積來規避未來漲價的風險。
首輪更短:依第24條第2項的例外,2027年為2026年內含排放量購買、既未在2027年9月30日前繳交、也未在2027年10月31日前回購的憑證,於2027年11月1日註銷。
前三個有效年度的註銷時程如下表。
| 憑證購買年度 | 依第24條第1項註銷 | 首輪例外 |
|---|---|---|
| 2027年 | 2029年11月1日 | 為2026年內含排放量購買的憑證:2027年11月1日註銷(第24條第2項) |
| 2028年 | 2030年11月1日 | 無 |
| 2029年 | 2031年11月1日 | 無 |
一般規則依購買年度而非義務年度計算:某一年購買的憑證,兩個曆年後的11月1日仍有剩餘者即註銷。唯一例外是首輪,第24條第2項讓2027年為2026年義務購買的憑證於2027年11月1日註銷,因此首次申報剩下的憑證不能滾入下一年。這套制度刻意防止囤積。
繳交不足會有什麼後果?
9月30日前未繳交足夠的CBAM憑證,每一張未繳交的憑證都須支付經(EU) 第2025/2083號修正規章修正的第26條第1項罰款。
第26條第1項本身沒有寫歐元金額,而是適用第2003/87/EC號指令第16條第3項的EU ETS超額排放罰款,即每公噸二氧化碳當量100歐元,並依該指令第16條第4項按歐洲消費者物價指數調整。這項對等設計,是刻意讓歐盟內部碳市場與邊境調整保持一致。
罰款不取代義務(第26條第3項)。未繳交500張憑證的進口商,須支付未計指數調整的5萬歐元罰款,還必須補買並繳交這500張憑證。以2026年第3季官方價格82.32歐元計,這些憑證為41,160歐元,所以不足的總成本未計指數調整為91,160歐元,即每公噸二氧化碳當量182.32歐元。
若不足是因營運者、查驗機構或認證碳價文件的獨立人士提供錯誤資訊所致,會員國主管機關可以減輕罰款(第26條第1a項)。因此,歐盟客戶可能會在合約中要求臺灣供應商對所提供的排放數據負責。
未取得授權者的處罰更重。依第26條第2項,未遵守本規章而輸入CBAM貨品者,每一張未繳交的憑證須支付第26條第1項罰款的三至五倍,即未計指數調整的300至500歐元。
依第26條第2a項,沒有授權身分、超過50公噸門檻的進口商,同樣就該曆年進口的全部內含排放量適用此罰款。支付罰款後,該進口商就這些進口免除申報與繳交義務。
CBAM憑證與免費配額逐步取消
隨著CBAM部門的EU ETS免費配額在2026年至2034年間逐步取消,繳交CBAM憑證的淨成本每年增加。
(EU) 第2023/956號規章第31條依第2003/87/EC號指令第10a條第1a項的取消時程,減少CBAM義務以反映這些免費配額。CBAM係數是歐盟生產者保留的免費配額比例,決定從內含排放量扣除的免費配額調整大小。
下表把這個時程套用到以預設值進口的兩項貨品:土耳其半成品鋼(CN編碼7207 11 14,預設值2.310,B欄標竿值1.364)與臺灣螺絲(CN編碼7318 15 82,預設值2.707,B欄標竿值1.364),跨部門修正係數100%,價格固定為每公噸二氧化碳當量82.32歐元。2030年以後尚未訂定修正係數,因此2031年至2033年不列數字。
| 年度 | CBAM係數(保留的免費配額) | 已取消比例 | 預設值加成 | 土耳其半成品鋼:每公噸憑證數 | 土耳其半成品鋼:每公噸淨成本 | 臺灣螺絲:每公噸憑證數 | 臺灣螺絲:每公噸淨成本 |
|---|---|---|---|---|---|---|---|
| 2026年 | 97.5% | 2.5% | 10% | 1.2111 | 99.70歐元 | 1.6478 | 135.65歐元 |
| 2027年 | 95% | 5% | 20% | 1.4762 | 121.52歐元 | 1.9526 | 160.74歐元 |
| 2028年 | 90% | 10% | 30% | 1.7754 | 146.15歐元 | 2.2915 | 188.64歐元 |
| 2029年 | 77.5% | 22.5% | 30% | 1.9459 | 160.19歐元 | 2.462 | 202.67歐元 |
| 2030年 | 51.5% | 48.5% | 30% | 2.3005 | 189.38歐元 | 2.81664 | 231.87歐元 |
| 2034年起 | 不再適用CBAM係數 | 100% | 30% | 3.0030 | 247.21歐元 | 3.5191 | 289.69歐元 |
最陡的一步落在2029年至2030年,CBAM係數由77.5%降到51.5%。同一憑證價格下,土耳其半成品鋼的每公噸成本由160.19歐元升到189.38歐元,臺灣螺絲由202.67歐元升到231.87歐元。2027年起的數字假設沿用2026年的標竿值,而(EU) 第2025/2620號施行規章前言第10點預定為2027年1月1日起進口的貨品更新標竿值。
SEFA方法(特定內含免費配額,依(EU) 第2025/2620號施行規章)計算仍提供給歐盟境內競爭生產者的免費配額,使每位進口商的繳交義務減少多少。每公噸SEFA=CBAM係數×跨部門修正係數×CBAM標竿值。
使用預設值時,適用B欄預設標竿值,路徑依該國附件I列所載的製程路徑;使用實際值時,適用A欄製程標竿值,再加上前驅物所含的調整。臺灣標竿值與製程路徑的細節見CBAM鋼鐵標竿值。
臺灣碳費能減少歐盟客戶應繳的CBAM憑證嗎?
截至2026年11月4日,臺灣碳費尚不能減少歐盟客戶應繳的CBAM憑證:歐盟尚未認可任何第三國的碳定價,第9條施行規章仍為草案。
第9條第1項允許就原產國實際支付、扣除退稅或其他補償後的碳價,減少應繳憑證。執委會於2026年5月13日公布第9條施行規章草案,意見期於2026年6月10日截止,截至2026年11月4日仍未通過。
臺灣碳費依《氣候變遷因應法》第28條徵收,對象為年排放量達2.5萬公噸二氧化碳當量以上的電力、燃氣供應業與製造業設施。一般費率為每公噸二氧化碳當量新臺幣300元;提出自主減量計畫並獲核定者,適用優惠費率新臺幣50元或100元(中央社,2026年6月3日)。
高碳洩漏風險事業的收費排放量另乘以調整係數0.2,後續階段提高為0.4與0.6。2025年排放的碳費於2026年5月底前首次繳納,共461座設施、240家公司繳納新臺幣49.7億元,其中鋼鐵業29廠繳納新臺幣4億元(中央社,2026年6月3日,媒體報導)。
臺灣碳費能否成為第9條的抵減,下表整理目前可以確定與尚未確定的部分(截至2026年11月4日)。
| 項目 | 現況 | 依據 |
|---|---|---|
| 形式是否符合碳定價定義 | 符合候選條件:第3條第(29)點涵蓋以稅金、規費或費用形式在第三國支付的金額,臺灣碳費是法定規費,且已實際繳納 | (EU) 第2023/956號規章第3條第(29)點;《氣候變遷因應法》第28條 |
| 歐盟是否已認可 | 否。歐盟尚未認可任何國家的碳定價 | 第9條施行規章草案,未通過 |
| 環境部的說法 | 環境部表示「目前已與歐盟確認,我國碳費屬CBAM認定之有效碳定價」;歐盟未發布相關認可 | 環境部氣候變遷署「碳費扣抵」頁面,2026年3月26日 |
| 實際支付的每公噸碳價 | 低且因廠而異:優惠費率新臺幣100元×0.2=20元,或50元×0.2=10元(每公噸收費排放量,未計抵換額度;cbamguide.com試算) | 環境部參數;第9條第1項 |
| 涵蓋缺口 | 年排放量未達2.5萬公噸的設施不繳碳費,多數中小型螺絲廠本身沒有碳價可主張 | 碳費收費對象門檻 |
| 以預設值申報時 | 2026年只能以實際值並經獨立人士認證文件主張抵減(第9條第2項);以預設值申報時,只能參照執委會自2027年起「得」訂定的年度預設碳價(第9條第4項),目前尚未訂定 | 第9條第2項、第4項 |
| 費率檢討 | 費率審議會2026年11月2日開會,費率是否調整須補充資料再審 | 環境部新聞標題(官方宣布,無決定) |
仍未解決的問題包括:第9條施行規章是否及何時通過;n+1年繳納的n年排放碳費,如何對應n年進口的貨品;新臺幣換算規則;優惠費率、0.2係數、抵換額度與回饋產業的碳費支出,是否算作「退稅或其他補償」。因此,2026年的成本規劃應不計第9條抵減。
另請注意,英國HMRC於2026年8月27日公布的合格碳定價制度清單草案,列入「Taiwan Carbon Fee」。這只關係英國CBAM稅的碳價減免(英國CBAM是向HMRC登記、申報納稅的稅制),與歐盟第9條無關,不能據此推論歐盟的處理方式。詳見第三國碳價抵減(第9條)與CBAM碳價抵減。
何時購買憑證:時點與價格風險
所有授權CBAM申報人面對相同的計價結構,規章沒有任何鎖定遠期價格的機制。
2027年起進口的貨品,以EU ETS拍賣收盤價的週平均購買憑證(第21條第1項);為2026年排放購買的憑證,適用進口當季的季價格(第21條第1a項)。希望鎖定成本的進口商,必須在憑證購買程序之外自行運用金融工具,例如在金融市場交易的EU ETS配額遠期合約。
大型進口商常見的三種購買時點策略如下,各有不同的成本與風險。
- 每季滾動購買: 在每次季末檢核時,買到剛好符合50%最低餘額。這種做法延後現金支出,但讓進口商承擔全年的價格變動;EU ETS價格若在第1季至第4季之間上漲,第4季購買的憑證就比第1季貴。
- 年初一次購足: 在憑證開賣初期的2月或3月,買足預估的全年義務。這可避開漲價風險,但若實際進口低於預估,就有多餘憑證的風險;回購權(依第23條第2項,上限為購買當年度依第22條第2項應購買的憑證數)可部分降低這個風險。
- 每月按比例購買: 每月依當月進口量與內含排放量購買。這種做法把購買價格平均分攤到12個月(成本平均法),並讓每季持有量維持在50%以上,不把財務曝險集中在單一季度。
EU ETS價格大幅下跌怎麼辦?以高價購買、想減少持有量的進口商,可在購買當年度依第22條第2項應購買的憑證數內使用回購權(第23條第2項);其餘部分只能持有、繳交,或任其註銷。規章沒有讓申報人從購買與繳交期間價差獲利的機制。
臺灣出口商可以做什麼?
臺灣出口商沒有購買或繳交CBAM憑證的法律義務;義務由歐盟的授權CBAM申報人或其間接關務代理人承擔,但臺灣出口商提供的數據決定客戶要買多少張憑證。
經濟部國際貿易署的CBAM精選問答(2026年5月更新版)也確認,臺灣出口商不是申報人。歐盟客戶能少買憑證的途徑只有兩條:用比預設值加成後更低的經查驗實際值,或在第9條施行規章通過後主張碳價抵減。臺灣出口商可以採取下列四項行動。
- 提供16項資料。 營運者排放報告摘要的16項資料((EU) 第2025/2547號施行規章附件IV第1.2點),依2026年8月14日第3號指引的三份文件架構,以英文提供(同施行規章第10條第4項),地理座標精確到小數點後6位。資料項目見出口商數據要求。
- 評估查驗。 實際值須經獲認證之查驗機構查驗,設施第一年受查驗須實地查訪((EU) 第2025/2546號施行規章第2條至第4條)。只有歐盟會員國的國家認證機構可認證CBAM查驗機構;截至2026年11月12日,5個國家認證機構共記錄7家獲認證之查驗機構,其中6家設在歐盟、1家設在埃及,臺灣與香港尚無,執委會的官方名單仍未公布。名單見CBAM獲認證查驗機構,流程見CBAM查驗。
- 使用第三國設備業者入口網(O3CI)。 O3CI是CBAM登錄系統中的一個區塊,不是另一套系統;使用與否由營運者自行決定。上傳一次經查驗的設施數據,可供所有歐盟客戶使用,見第三國設備業者入口網。
- 把憑證成本算進報價。 用上方表格估算客戶每公噸產品的憑證成本,並與自己的實際值比較;超過標竿值的每一公噸都以全額計價,所以實際值越接近標竿值,對客戶的價值越高。
政府窗口方面,經濟部國際貿易署的綠色貿易資訊網歐盟CBAM專區提供CN編碼查詢、申報輔導與填報說明會,CBAM填報諮詢專線為0800-583-885或0800-070-580。請注意,該網站的預設值查詢仍顯示2023年12月22日的過渡期數值,不是正式期附件I。
環境部氣候變遷署的因應CBAM專區提供產品碳含量計算、認證及查驗與碳費扣抵說明,碳費扣抵諮詢電話02-2322-2050。臺灣的整體情況見CBAM與臺灣;需要計算或查驗服務商時,可透過CBAM諮詢表單免費提出介紹需求,服務商可能向cbamguide.com支付轉介費,但這不影響誰被列出。
中文資料中常見的憑證錯誤
截至2026年11月4日,部分臺灣官方中文頁面仍有與現行規章不符的寫法。環境部氣候變遷署「碳費扣抵」頁面(2026年3月26日)寫年度申報期限為5月31日,並稱2026年「進口商僅需為該年度產品排放量的2.5%購買憑證」;正確為9月30日(第6條第1項),且超過標竿值的排放全額計價。
同署「歐盟CBAM」頁面(表格更新於2026年2月10日)寫依EUA每週平均拍賣價格購買,但2026年進口適用季平均價格(第21條第1a項)。該頁寫紀錄保存六年,而申報人的保存期限是申報年度後第四年年底(第7條第6項及第9條第3項),六年適用於營運者。依2023年原始條文翻譯的規章中譯本,仍載有80%持有量與7月1日註銷,這些都已被(EU) 第2025/2083號修正規章取代。
重要期限總覽
憑證生命週期從2027年2月1日開賣,到第一批購買憑證依第24條第1項於2029年11月1日註銷,共33個月。 2027遵約年度的完整時程如下。
- 2026年9月1日(前一年): 查驗機構在CBAM登錄系統的登記開放。以實際值申報的進口商應立即委託查驗機構,進行2026年度查驗。
- 2027年1月4日: 2026年第4季憑證價格預計公布。
- 2027年2月1日: 憑證開賣。授權CBAM申報人可開始為2027曆年進口購買憑證。
- 2027年3月31日: 第一次每季持有檢核。持有量須至少涵蓋2027年第1季內含排放量的50%,並考量免費配額調整(第22條第2項)。
- 2027年6月30日: 第二次每季持有檢核。持有量須至少涵蓋2027年上半年累計內含排放量的50%。
- 2027年9月30日: 年度繳交期限。須提交2026曆年進口的CBAM申報書(首次申報)並繳交憑證。首次繳交涵蓋2026年內含排放量,按2026年各季的EU ETS季平均價格計價,不是2027年的週平均。同日也是2027年第3季的持有檢核日。
- 2027年10月31日: 回購申請期限(第23條第1項)。多餘憑證經共同中央平台以購買價格回購,上限為購買當年度依第22條第2項應購買的憑證數;2027年為2026年排放購買的憑證,只能在2027年回購(第23條第2a項)。
- 2027年11月1日: 第24條第2項例外:2027年為2026年內含排放量購買、既未在2027年9月30日前繳交、也未在2027年10月31日前回購的憑證,無償註銷。
- 2027年12月31日: 第四次每季持有檢核。持有量須至少涵蓋2027年全年累計內含排放量的50%。
- 2029年11月1日: 依第24條第1項「前前一年」規則,所有剩餘的2027年購買憑證永久註銷。
CBAM憑證合規常見問題
CBAM憑證可以賣給其他授權CBAM申報人嗎?
不行。規章沒有任何在授權CBAM申報人之間移轉CBAM憑證的方式。退回憑證的唯一機制是第23條的回購權:申報人設立所在的會員國以原購買價格回購多餘憑證,由執委會代表該會員國經共同中央平台執行。這是CBAM憑證與EU ETS配額的差別,後者可在EU ETS市場上於設施與第三方交易商之間交易。
每季有最低持有憑證數嗎?
有,自2027年起。任一季末的最低持有量,是當年1月1日以來進口貨品內含排放量至少50%所對應的憑證,並考量免費配額調整(第22條第2項)。檢核在四個季末日進行:3月31日、6月30日、9月30日與12月31日。
不足沒有按公噸計算的罰款:由會員國主管機關通知申報人,申報人有一個月可補足(第22條第3項);嚴重或一再違反是撤銷身分的理由(第17條第8項)。
CBAM憑證購買後價格會變嗎?
不會。憑證一經購買,價格就固定為支付價格,CBAM登錄系統會連同出售日期一併登記(第20條第5項)。之後EU ETS價格的變動,不會回溯改變已持有憑證的成本。價格風險只存在於尚未購買的憑證。
申報的內含排放量合計錯誤會受什麼處罰?
低報內含排放量,等於有憑證未繳交。執委會與會員國主管機關可在申報書應提交年度之後第四年年底前審查申報書(第19條第2項)。會員國主管機關認定申報數量不正確時,會核定應繳交的數量,並要求在一個月內補繳憑證(第19條第5項)。
每一張未繳交的憑證適用第26條第1項罰款,即未計指數調整每公噸二氧化碳當量100歐元。錯誤來自營運者、查驗機構或認證碳價文件的獨立人士時,會員國主管機關可減輕罰款(第26條第1a項)。嚴重或一再違反繳交義務,也是撤銷身分的理由(第17條第8項)。
進口商可以用預設值計算憑證義務嗎?
可以。無法從供應商取得實際內含排放量數據的進口商,可使用(EU) 第2025/2621號施行規章(經(EU) 第2026/1740號施行規章取代)的預設值。預設值依原產國與CN編碼訂定,並在總排放量數值上加成:2026年10%、2027年20%、2028年起30%(肥料各年均為1%)。
加成在免費配額調整之前計入,因此以全額憑證價格計算。以預設值申報不需要查驗機構。供應商實際排放低於預設值的進口商,隨著加成提高,取得經查驗數據的財務誘因越來越大。哪一條路比較便宜取決於貨品與設施,兩者都應試算。
2026年適用每季持有規定嗎?
不適用。第22條第2項規定每季持有「自2027年起」適用。憑證於2027年2月1日開賣,首次檢核為2027年3月31日,涵蓋2027年1月1日以來進口的貨品。2026年進口的貨品沒有每季持有義務,其內含排放量成為首次繳交義務,期限為2027年9月30日。
臺灣出口商需要購買CBAM憑證嗎?
不需要。購買、持有與繳交CBAM憑證的義務屬於歐盟的授權CBAM申報人(第4條、第22條)。臺灣出口商的角色是提供16項資料與查驗報告;歐盟客戶以這些數據計算應繳憑證數,未提供數據時則用加成後的預設值,並通常把多出的成本反映在價格談判上。
相關合規主題
應繳憑證數如何由內含排放量決定?
進口商應繳交的憑證數,對應一個曆年內進口的所有CBAM貨品的內含排放量合計,以公噸二氧化碳當量計,使用實際值時須經查驗,並扣除SEFA調整與第9條抵減。這個數字不是只依進口金額或重量決定,而是每個生產設施每公噸貨品的特定內含排放量乘以進口噸數。
一般所說的產品碳含量(法規用語:內含排放量),計算範圍因部門而異:水泥與肥料等部門同時計入直接與間接(用電)排放,鋼鐵等部門只計直接排放。各部門的完整計算架構見CBAM內含排放量與CBAM計算。
不同國家的內含排放量是否一視同仁?
不同原產國的內含排放量以相同方法計算,但生產技術與燃料組合不同,結果也就不同。從預設值即可看出差距:半成品鋼(CN編碼7207 11 14)在(EU) 第2025/2621號施行規章附件I(經(EU) 第2026/1740號施行規章取代)中,土耳其為每公噸2.310公噸二氧化碳當量,南韓2.118,印度4.270,均為加成前數值。
目前沒有任何原產地可以用第9條抵減減少義務。執委會於2026年5月13日公布第9條抵減的認可途徑與計算方法施行規章草案,並於2026年6月10日結束公眾意見。截至2026年11月4日該規章仍未通過,因此包括南韓K-ETS與臺灣碳費在內,沒有任何國家的碳價獲認可抵減。
誰可以購買CBAM憑證?
只有授權CBAM申報人可以購買憑證:第20條第1項規定各會員國把憑證賣給設立於該國的授權CBAM申報人。取得授權的條件包括:申請前三年內沒有認定嚴重或一再違規的決定、申請前五年內沒有與經濟活動有關的重大刑事犯罪((EU) 第2025/486號施行規章第9條第1項)、具備財務與營運能力、有效的EORI號碼,並向設立所在會員國的主管機關提出有效申請。
於2026年3月31日前提出申請者,可在申請審核期間暫時進口(第17條第7a項),之後提出的申請沒有這項權利。未經授權而進口超過最低豁免門檻(50公噸)CBAM貨品的進口商,適用第26條第2項罰款,即第26條第1項金額的三至五倍(未計指數調整每公噸300至500歐元),而不是未計指數調整100歐元的第26條第1項罰款。申請流程、所需文件與會員國主管機關聯絡方式,見授權CBAM申報人(英文)。
授權取得後可以被撤銷嗎?
可以。會員國主管機關可依(EU) 第2025/486號施行規章及其修正(EU) 第2025/2549號施行規章所列理由撤銷授權。理由包括:其後的海關違規、稅務詐欺定罪、破產程序、申請時重大不實陳述,以及持續未遵守CBAM義務。授權遭撤銷後,即不得再合法進口CBAM貨品,撤銷後的進口也可能受罰。
CBAM申報書與繳交程序的關係
繳交時提交的年度CBAM申報書不是獨立文件,而是整合全年持續蒐集的數據:進口紀錄、經查驗的內含排放量報告、第9條碳價證明與SEFA調整計算。所有文件須保存至申報書已提交或應提交年度之後第四年年底(第7條第6項及第9條第3項)。CBAM申報(英文)說明完整的紀錄保存架構,以及會員國主管機關依第19條審查時可能要求的文件。
申報實際值時,查驗機構是申報鏈的核心(第8條第1項);以預設值申報不需要查驗機構。使用實際值時,每個生產設施的特定內含排放量須由依(EU) 第2025/2551號授權規章獲認證之查驗機構確認。(EU) 第2025/2546號施行規章要求設施第一年受查驗時實地查訪(第2條至第4條)。CBAM查驗報告是年度CBAM申報書中實際值的主要證據文件;獲認證之查驗機構名單見CBAM獲認證查驗機構。