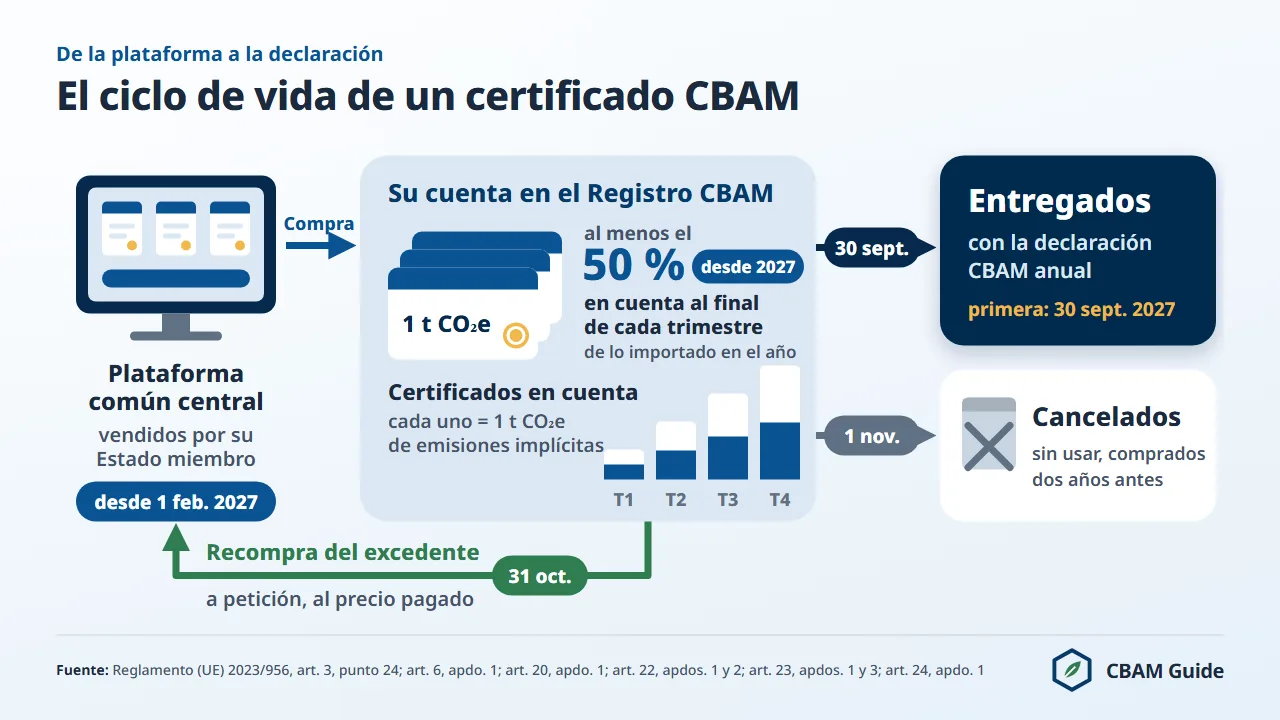
Los certificados del Mecanismo de Ajuste en Frontera por Carbono (MAFC, CBAM por sus siglas en inglés) de las mercancías importadas en el tercer trimestre de 2026 cuestan 82,32 euros por tonelada de CO2 equivalente (t CO2e), el precio oficial que la Comisión Europea publicó el 5 de octubre de 2026.
La venta empieza el 1 de febrero de 2027. El declarante autorizado CBAM que importa mercancías de los seis sectores cubiertos compra los certificados y los entrega a más tardar el 30 de septiembre de 2027 por las importaciones de 2026. El CBAM no es un arancel ni un impuesto: la obligación se cumple entregando certificados, cuyo precio está ligado al del régimen de comercio de derechos de emisión de la UE (RCDE UE, EU ETS en inglés).
El CBAM pesa en España: en 2025 las mercancías de los códigos del anexo I declaradas en España sumaron 8.653 millones de euros, el 7,8 % de las importaciones extracomunitarias de la UE27 y el cuarto valor entre los 27 Estados miembros; en fertilizantes, España ocupa el segundo puesto, con el 14,1 %.
Son estadísticas comerciales, no declaraciones CBAM, e incluyen orígenes exentos como Suiza o Noruega (Eurostat, importaciones de la UE de mercancías cubiertas por el CBAM (códigos del anexo I) declaradas en España, 2025 (Comext DS-045409, extracción del 12 de octubre de 2026); cuotas y posiciones: cálculo de cbamguide.com).
Esta guía sigue el ciclo completo del certificado según el Reglamento (UE) 2023/956 del Parlamento Europeo y del Consejo, de 10 de mayo de 2023, por el que se establece un Mecanismo de Ajuste en Frontera por Carbono, modificado por el Reglamento (UE) 2025/2083 (Ómnibus): precio, coste neto, compra, tenencia trimestral, entrega, recompra y cancelación.
En cada paso recoge lo que es propio de España: el papel del Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO), autoridad competente en España, el acceso al Registro CBAM por el dominio «Aduanas» y los códigos TARIC de la Agencia Tributaria.
¿Qué son los certificados CBAM?
Un certificado CBAM es un instrumento electrónico que se mantiene en el Registro CBAM y corresponde a una tonelada de CO2e de emisiones implícitas en mercancías importadas de los seis sectores cubiertos: hierro y acero, cemento, aluminio, fertilizantes, electricidad e hidrógeno.
La definición está en el artículo 3, punto 24, del Reglamento (UE) 2023/956. Los certificados no se negocian en ninguna bolsa, no se transfieren entre declarantes autorizados CBAM y no sirven para cumplir obligaciones del RCDE UE.
Su única función es entregarse frente a las emisiones implícitas consignadas en la declaración CBAM anual, a más tardar el 30 de septiembre de cada año.
El mecanismo evita la fuga de carbono: las mercancías importadas soportan el mismo coste del carbono que las fabricadas en la Unión bajo el RCDE UE. Cada Estado miembro vende los certificados a los declarantes autorizados establecidos en él a través de la plataforma común central (artículo 20, apartado 1).
Tras la entrega, la Comisión retira los certificados del Registro CBAM (artículo 22, apartado 1), y el 1 de noviembre del año que corresponda cancela los sobrantes (artículo 24).
Cuatro atributos identifican cada certificado CBAM:
- el Estado miembro vendedor, que para un importador establecido en España es España, a través de MITECO;
- la fecha de compra, registrada con el certificado (artículo 20, apartado 5);
- el precio pagado, es decir, el precio del artículo 21 aplicable a la compra;
- el año de compra, que decide la fecha de cancelación.
El año de compra es determinante porque el artículo 24, apartado 1, cancela cada 1 de noviembre los certificados comprados durante el año anterior al año natural precedente: los certificados comprados en 2027 que sigan en la cuenta el 1 de noviembre de 2029 se cancelan en esa fecha.
El primer ciclo tiene una excepción: según el artículo 24, apartado 2, los certificados comprados en 2027 por las emisiones implícitas de 2026 se cancelan ya el 1 de noviembre de 2027. Ningún importador puede acumular una reserva de certificados más allá de ese plazo.
¿Cómo se calcula el precio de los certificados CBAM?
El precio de los certificados CBAM sigue dos reglas según el año de importación: para las mercancías importadas en 2026 es la media de los precios de cierre de los derechos de emisión del RCDE UE en la plataforma de subastas durante el trimestre de importación (artículo 21, apartado 1 bis); para las importadas desde 2027 es la media de esos precios por semana natural (artículo 21, apartado 1).
El apartado 1 bis lo introdujo el Reglamento (UE) 2025/2083. El Reglamento de Ejecución (UE) 2025/2548 regula el cálculo y la publicación: se tienen en cuenta todas las subastas del trimestre, ponderadas por el volumen subastado, y el precio se calcula en la primera semana del trimestre siguiente. La tabla recoge los precios oficiales de 2026 publicados hasta ahora.
| Trimestre | Periodo de importación | Publicación | Precio (euros por t CO2e) |
|---|---|---|---|
| T1 2026 | del 1 de enero al 31 de marzo de 2026 | 7 de abril de 2026 | 75,36 |
| T2 2026 | del 1 de abril al 30 de junio de 2026 | 6 de julio de 2026 | 75,28 |
| T3 2026 | del 1 de julio al 30 de septiembre de 2026 | 5 de octubre de 2026 | 82,32 |
| T4 2026 | del 1 de octubre al 31 de diciembre de 2026 | prevista el 4 de enero de 2027 | aún no publicado |
El precio del tercer trimestre supera en 7,04 euros (9,35 %) al del segundo y supone la primera subida apreciable del precio trimestral en el periodo definitivo.
Cada trimestre de 2026 se liquida a su propio precio: quien calculó sus costes de 2026 con el valor del primer o del segundo trimestre debe recalcular las importaciones de julio a septiembre con 82,32 euros.
Para el cuarto trimestre solo existe una media provisional. A 13 de noviembre de 2026, la media de las 28 subastas del RCDE UE celebradas entre el 1 de octubre y el 11 de noviembre de 2026 es de 86,69 euros por t CO2e (cálculo de cbamguide.com a partir de los resultados de subasta de EEX, ponderado por volumen).
No es un precio oficial: cambia con cada subasta, y el precio oficial se espera para el 4 de enero de 2027.
El CBAM no tiene un precio propio: el coste de los certificados sube y baja con el precio del carbono del RCDE UE, como explica la guía sobre el RCDE UE y su relación con el CBAM.
Las previsiones de analistas a largo plazo sitúan el precio del RCDE UE entre 80 y 100 euros por tonelada en 2027 y entre 100 y 150 euros hacia 2030; la previsión del precio de los certificados CBAM para 2027 explica de dónde sale esa horquilla y por qué los analistas la rebajaron en abril de 2026.
Desde 2027, la Comisión publica la media semanal el primer día hábil de la semana natural siguiente (artículo 21, apartado 2). Ese precio se aplica desde el primer día hábil posterior a la publicación hasta el primer día hábil de la semana siguiente.
En una semana sin subastas se aplica la media de la última semana con subastas (artículo 21, apartado 1). Los precios publicados pasan así de cuatro a 52 al año, y el seguimiento del precio de los certificados CBAM registra cada publicación oficial.
¿Cuánto cuestan los certificados CBAM en 2026? El método del coste neto
El coste de los certificados CBAM no es un porcentaje del coste bruto: el número de certificados por tonelada es igual a las emisiones implícitas específicas menos el ajuste de la asignación gratuita y la posible reducción por el precio del carbono pagado en un tercer país, con un mínimo de cero; el coste es ese número de certificados por el precio oficial.
La base jurídica es el artículo 6, apartado 2, letra c), y el artículo 31 del Reglamento (UE) 2023/956, con el Reglamento de Ejecución (UE) 2025/2620.
El mínimo de cero figura en el documento de orientación de la DG TAXUD «Guidance No 1», de 14 de agosto de 2026 (citado por su título en inglés), sección 2.4.2, que no es vinculante.
El ajuste por tonelada es el producto de tres factores: el factor CBAM, el factor de corrección intersectorial y el parámetro de referencia (benchmark; en el texto legal, parámetro de referencia MAFC).
El factor CBAM (en el texto legal, factor MAFC) es la parte de la asignación gratuita de derechos de emisión que conservan los productores de la Unión: el 97,5 % en 2026, según el artículo 10 bis, apartado 1 bis, de la Directiva 2003/87/CE (modificada por la Directiva (UE) 2023/959).
El factor de corrección intersectorial es el 100 % de 2026 a 2030 (Decisión de Ejecución (UE) 2026/1862). El recargo (mark-up) de los valores por defecto se suma antes de restar el ajuste; el parámetro de referencia no lleva recargo.
La tabla muestra el coste de 2026 por tonelada de seis mercancías importadas con valores por defecto, al precio oficial del tercer trimestre de 2026 (82,32 euros por t CO2e). Todos los valores salen de la fórmula legal que usa la calculadora CBAM del sitio, aplicada a las tablas oficiales.
| Origen y mercancía (código NC) | Valor por defecto (t CO2e/t) | Con recargo | Parámetro de referencia | Certificados por tonelada | Coste antes del ajuste (€/t) | Coste 2026 (€/t) |
|---|---|---|---|---|---|---|
| Turquía, productos intermedios de acero sin alear (7207 11 14) | 2,310 | 2,541 | 1,364 | 1,2111 | 209,18 | 99,70 |
| China, productos intermedios de acero sin alear (7207 12 10) | 3,169 | 3,4859 | 1,364 | 2,1560 | 286,96 | 177,48 |
| Otros países, cemento Portland gris (2523 29 00) | 1,440 | 1,584 | 0,666 | 0,93465 | 130,39 | 76,94 |
| China, aluminio en bruto (7601) | 3,000 | 3,300 | 1,423 | 1,912575 | 271,66 | 157,44 |
| Egipto, urea (3102 10 19) | 1,390 | 1,4039 | 0,902 | 0,52445 | 115,57 | 43,17 |
| Otros países, hidrógeno (2804 10 00) | 17,740 | 19,514 | 5,089 | 14,552225 | 1.606,39 | 1.197,94 |
Valores por defecto: columna «emisiones totales» del anexo I del Reglamento de Ejecución (UE) 2025/2621, sustituido por el Reglamento de Ejecución (UE) 2026/1740. Parámetros de referencia: columna B del punto 5.3 del anexo del Reglamento de Ejecución (UE) 2025/2620. Certificados por tonelada = valor con recargo menos 0,975 × 1,00 × parámetro de referencia.
El recargo es del 10 % en 2026 (del 1 % para la urea y el resto de fertilizantes).
Las dos filas de acero usan el parámetro de referencia de la ruta de producción horno alto y convertidor de oxígeno, ruta (C), y la fila del aluminio el del aluminio primario, ruta (K), tal como figuran en las filas del anexo I.
La fila «otros países» del cemento se aplica también a Turquía, cuya fila para esa mercancía muestra un guion.
Los valores por defecto del acero, el aluminio y el hidrógeno cubren solo emisiones directas; los del cemento y los fertilizantes incluyen las indirectas. Solo una mercancía cuyas emisiones igualen exactamente su parámetro de referencia paga en 2026 por el 2,5 % de sus emisiones.
Cada tonelada de CO2e por encima, recargo incluido, se paga entera: el acero turco con valores por defecto cuesta 99,70 euros por tonelada, el 47,7 % de los 209,18 euros previos al ajuste.
Un ejemplo con 1.000 toneladas muestra el efecto del precio trimestral. Las 1.000 toneladas de productos intermedios de acero sin alear de Turquía (código NC 7207 11 14) dan una obligación de 1.211,1 t CO2e netas.
Como los certificados son unidades enteras, en la práctica se compran 1.212; el reglamento no fija una regla de redondeo, y la calculadora del sitio redondea al alza. Sobre la cifra sin redondear, importadas en el primer trimestre de 2026 cuestan 91.268,50 euros; en el segundo, 91.171,61 euros; en el tercero, 99.697,75 euros.
La calculadora CBAM con este ejemplo da una estimación basada en los valores por defecto y los parámetros de referencia oficiales (Reglamentos de Ejecución (UE) 2025/2621 y 2025/2620); la cifra vinculante es la de su declaración CBAM.
El método paso a paso está en la página sobre el cálculo CBAM, y el valor de cada mercancía depende de su código: la búsqueda de códigos NC indica si un código está cubierto y qué valor por defecto se aplica.
Orígenes habituales del cemento y los fertilizantes que llegan a España
Para el clínker y la urea, los principales proveedores de la UE están en el Mediterráneo, y el coste neto por tonelada cambia mucho de un origen a otro.
En 2025, Turquía (45,4 %), Argelia (20,3 %) y Egipto (18,9 %) suministraron el 84,6 % del clínker importado en la UE27, y Egipto (44,3 %) y Argelia (15,8 %) el 60,2 % de la urea, en cantidad; en el amoníaco, Argelia (24,2 %) es el segundo origen, tras Rusia (25,5 %) (Eurostat Comext DS-045409, 2025, importaciones de la UE27).
Son cifras de la UE en su conjunto: el conjunto de datos no desglosa por origen las importaciones declaradas en España.
La tabla calcula el coste de 2026 con valores por defecto, al precio del tercer trimestre de 2026; el cálculo se hizo el 13 de noviembre de 2026 con la fórmula legal que usa la calculadora CBAM del sitio.
| Origen y mercancía (código) | Valor por defecto | Recargo | Con recargo | Ajuste (0,975 × parámetro) | Certificados por tonelada | Coste 2026 (€/t) |
|---|---|---|---|---|---|---|
| Turquía (fila «otros países»), clínker gris (TARIC 2523 10 00 90) | 1,410 | 10 % | 1,551 | 0,64935 | 0,90165 | 74,22 |
| Argelia, clínker gris (TARIC 2523 10 00 90) | 1,280 | 10 % | 1,408 | 0,64935 | 0,75865 | 62,45 |
| Egipto, clínker gris (TARIC 2523 10 00 90) | 1,270 | 10 % | 1,397 | 0,64935 | 0,74765 | 61,55 |
| Marruecos, cemento Portland gris (2523 29 00) | 0,950 | 10 % | 1,045 | 0,64935 | 0,39565 | 32,57 |
| Argelia, urea (3102 10 19) | 1,410 | 1 % | 1,4241 | 0,87945 | 0,54465 | 44,84 |
| Egipto, amoníaco anhidro (2814 10 00) | 2,050 | 1 % | 2,0705 | 1,48395 | 0,58655 | 48,28 |
| Argelia, amoníaco anhidro (2814 10 00) | 2,080 | 1 % | 2,1008 | 1,48395 | 0,61685 | 50,78 |
Parámetros de referencia de la columna B: 0,666 para el clínker gris y el cemento Portland gris, 0,902 para la urea, 1,522 para el amoníaco anhidro. Ningún origen de la tabla tiene reducción del artículo 9.
¿Quién compra los certificados CBAM en España?
Solo el declarante autorizado CBAM compra certificados: el artículo 20, apartado 1, dispone que cada Estado miembro venda los certificados a los declarantes autorizados establecidos en él, y en España ese vendedor es MITECO, la autoridad competente.
La lista de autoridades competentes que la Comisión publicó en el Diario Oficial (C/2026/4231, de 31 de julio de 2026) señala como autoridad competente española al Ministerio para la Transición Ecológica y el Reto Demográfico.
Su página «Actores CBAM» lo dice así: el Ministerio «es responsable de resolver las solicitudes del estado de declarante autorizado CBAM y venderá y recomprará los certificados CBAM a través de la plataforma común central».
La Oficina Española de Cambio Climático, a través de su Subdirección General de Mercados de Carbono, redactó la guía de solicitud e imparte las sesiones informativas, pero no es la autoridad competente.
A 13 de noviembre de 2026, MITECO no ha publicado cuántos declarantes autorizados hay en España.
Cada declarante recibe un número de cuenta CBAM con el formato «CBAM-ES-2025-XXXXXXXX», visible en «Mis autorizaciones» del Registro CBAM (guía de solicitud de la OECC, versión de octubre de 2025). La guía de la solicitud del estado de declarante autorizado CBAM describe el procedimiento completo.
Dos códigos de la declaración aduanera vinculan la autorización con los certificados. El código TARIC Y128 lleva el número de cuenta CBAM y se declara en el elemento de dato 12 04 002 000; según la Nota Informativa 02/2026 de 20 de enero del Departamento de Aduanas e Impuestos Especiales, «La validación automatizada del número de cuenta CBAM se realizará a través de CSW-CERTEX de la UE solo para el código de tipo de documento TARIC Y128».
El código Y238 cubre a quien presentó su solicitud a tiempo y sigue sin decisión.
La Comisión Europea amplió hasta el 31 de diciembre de 2026 la validez del código TARIC Y238 para quien presentó la solicitud a más tardar el 31 de marzo de 2026 y sigue sin decisión (comunicaciones de las aduanas alemana e italiana del 15 de septiembre de 2026).
A 13 de noviembre de 2026, la Agencia Tributaria no había publicado una nota que recoja la ampliación: su Nota Informativa 02/2026 sigue indicando el 27 de septiembre de 2026. Compruebe el código en TARIC en el momento del despacho.
Quien importa con Y238 aún no tiene número de cuenta CBAM, porque la Comisión lo asigna al declarante autorizado (artículo 16, apartado 1), y por tanto no puede comprar certificados hasta que la decisión favorable conste en el Registro CBAM.
El uso de cada código se explica en la guía de la declaración aduanera de mercancías CBAM, y el formato de la cuenta en la del número de cuenta CBAM.
¿Cómo se compran los certificados CBAM?
Desde el 1 de febrero de 2027, cada Estado miembro vende los certificados CBAM a los declarantes autorizados establecidos en él en una plataforma común central (artículo 20, apartado 1).
La Comisión crea y gestiona la plataforma tras una contratación conjunta con los Estados miembros (artículo 20, apartado 2), y la información de ventas y recompras pasa al Registro CBAM al final de cada día hábil (artículo 20, apartado 3).
No existe mercado secundario: ni bolsa de certificados ni mecanismo para que un declarante autorizado venda certificados a otro. La plataforma común central se adjudicó a European Dynamics SA, con contrato celebrado el 30 de junio de 2026. Los cuatro pasos para comprar certificados CBAM son los siguientes.
- Confirme la autorización. Solo el declarante autorizado CBAM compra certificados. Las solicitudes que permitían seguir importando durante su examen debían presentarse a más tardar el 31 de marzo de 2026 (artículo 17, apartado 7 bis). Quien no es declarante autorizado e importa mercancías CBAM sin cumplir el reglamento se expone a una sanción de tres a cinco veces la del artículo 26, apartado 1, de 300 a 500 euros por certificado antes de la actualización (artículo 26, apartado 2).
- Acceda al Registro CBAM. En España se entra eligiendo el dominio «Aduanas» e indicando «España», con un certificado electrónico vinculado al EORI; empleados, consultores y representantes directos necesitan antes el apoderamiento DB0117 «Acceso registro CBAM» de la Agencia Tributaria. La cuenta muestra los certificados, las importaciones que transmiten las aduanas y el precio publicado. Los detalles están en la guía del Registro CBAM.
- Calcule la cantidad. La cantidad necesaria depende de las emisiones implícitas acumuladas desde el inicio del año y de la tenencia trimestral (sección siguiente). Los certificados corresponden a toneladas enteras de CO2e.
- Presente la solicitud y pague. Según las reglas en proyecto descritas más abajo, la solicitud se introduce en el Registro CBAM y el pago se hace en euros a través de la plataforma común central. Se paga el precio del artículo 21: el del trimestre de importación para las emisiones de 2026 y el semanal vigente para las mercancías importadas desde 2027. La Comisión anota en la cuenta el número de identificación único, el precio y la fecha de venta de cada certificado (artículo 20, apartado 5).
¿Cuántos certificados conviene comprar cada vez? Comprar por tramos trimestrales alineados con las fechas de control de la tenencia (31 de marzo, 30 de junio, 30 de septiembre y 31 de diciembre) es el enfoque operativo más eficiente.
Los declarantes con volúmenes grandes y previsibles suelen comprar de forma escalonada a medida que se acumulan las importaciones, en lugar de hacer una sola compra anual antes del plazo de entrega.
Las reglas en proyecto sobre venta y recompra: la consulta de julio de 2026
El 9 de julio de 2026, la Comisión Europea abrió la consulta pública sobre un proyecto de Reglamento Delegado basado en el artículo 20, apartado 6, del Reglamento (UE) 2023/956, que fija la mecánica de cada venta y recompra de certificados antes de la apertura del 1 de febrero de 2027.
El plazo de observaciones terminó el 6 de agosto de 2026 con 93 contribuciones, muchas llegadas el último día, entre ellas las de Danish Industry, VDMA, ORLEN y el Brazil Steel Institute, ministerios brasileños y productores de acero coreanos y turcos.
La Comisión prevé adoptarlo en el cuarto trimestre de 2026, y no en el segundo, como preveía al principio. A 23 de octubre de 2026, la Comisión no había adoptado ningún acto sobre venta y recompra: cada punto siguiente es una regla en proyecto, no derecho vigente.
El proyecto confirma el diseño del reglamento de base y añade siete detalles operativos:
- las solicitudes de compra y de recompra se presentan en el Registro CBAM;
- cada solicitud abarca entre 1 y 99.999 certificados;
- cada operación paga una tasa fija de 0,05 euros por certificado;
- cada certificado lleva un identificador único y sigue sin ser transferible ni negociable;
- cada declarante puede presentar una sola solicitud de recompra al año;
- los pagos se hacen en euros a través de la plataforma común central;
- los Estados miembros venden los certificados solo a través de sus autoridades competentes designadas.
La noticia sobre la consulta de las reglas de venta y recompra (página en inglés) resume el proyecto, y la del cierre de la consulta con 93 contribuciones (página en inglés) describe quién respondió.
Las contribuciones piden ventanas de recompra mensuales y una tramitación más rápida, y critican la tasa por operación. Hasta la adopción rigen las reglas del reglamento descritas en esta página.
La tenencia trimestral del 50 % desde 2027
A partir de 2027, al final de cada trimestre, el declarante autorizado CBAM debe tener en su cuenta certificados equivalentes al menos al 50 % de las emisiones implícitas de las mercancías importadas desde el inicio del año natural, teniendo en cuenta el ajuste de la asignación gratuita (artículo 22, apartado 2).
El reglamento dice que la cuenta debe contener al final de cada trimestre un número de certificados que «corresponda al menos al 50 % de las emisiones implícitas»; en esta guía la regla se llama tenencia trimestral.
El umbral era del 80 % antes del Reglamento (UE) 2025/2083, que lo bajó al 50 % para dar margen financiero a los importadores. El primer control es el 31 de marzo de 2027 y cubre las mercancías importadas desde el 1 de enero de 2027; las importaciones de 2026 no tienen tenencia trimestral.
El artículo 22, apartado 2, admite dos bases de cálculo. La base a) son los valores por defecto sin el recargo.
La base b) es el número de certificados entregados por el año anterior, siempre que la declaración aduanera se refiera a las mismas mercancías por código NC y país de origen que la declaración CBAM anterior. En las dos bases se tiene en cuenta el ajuste del artículo 31.
Un importador que supera el umbral de 50 toneladas durante el año cumple a más tardar al final del trimestre siguiente a aquel en que lo superó (artículo 22, apartado 2 bis). La tabla muestra las cuatro fechas de control y su base acumulada.
| Fin del trimestre | Periodo acumulado | Tenencia mínima |
|---|---|---|
| 31 de marzo | del 1 de enero al 31 de marzo | al menos el 50 % de las emisiones implícitas del trimestre, tras el ajuste |
| 30 de junio | del 1 de enero al 30 de junio | al menos el 50 % de las emisiones acumuladas del semestre, tras el ajuste |
| 30 de septiembre | del 1 de enero al 30 de septiembre | al menos el 50 % de las emisiones acumuladas de nueve meses, tras el ajuste |
| 31 de diciembre | del 1 de enero al 31 de diciembre | al menos el 50 % de las emisiones acumuladas del año, tras el ajuste |
La base es acumulada desde el 1 de enero, no por trimestre aislado, de modo que cada control se mide sobre un total creciente.
Un importador con 1.000 t CO2e tras el ajuste entre enero y marzo y otras 1.000 entre abril y junio debe tener a 30 de junio al menos 1.000 certificados (el 50 % de 2.000), no 500.
Entre las plantillas CBAM figura una hoja de seguimiento de certificados en CSV, con compras y tenencia de fin de trimestre, para conciliar el total en cada control.
Un ejemplo con la base a) usa productos intermedios de acero sin alear de Turquía (código NC 7207 11 14) importados en 2027. El valor por defecto sin recargo es 2,310 t CO2e por tonelada.
El ajuste es 0,95 × 1,00 × 1,364 = 1,2958 t CO2e por tonelada (factor CBAM de 2027 del 95 %, parámetro de referencia de la columna B 1,364), y quedan 1,0142 t CO2e por tonelada.
- importaciones de enero a marzo: 500 toneladas × 1,0142 t CO2e/t = 507,1 t CO2e;
- tenencia mínima a 31 de marzo: 507,1 × 50 % = 253,55, es decir, 254 certificados;
- importaciones de abril a junio: otras 500 toneladas × 1,0142 t CO2e/t = otras 507,1 t CO2e;
- total acumulado del semestre: 1.014,2 t CO2e;
- tenencia mínima a 30 de junio: 1.014,2 × 50 % = 507,1, es decir, 508 certificados (254 ya en cuenta, otros 254 por comprar).
Los certificados de las importaciones de 2027 se compran a precios semanales aún desconocidos. Al precio oficial del tercer trimestre de 2026 (82,32 euros), usado solo como referencia, cada tramo de 254 certificados cuesta 20.909,28 euros.
El considerando 10 del Reglamento de Ejecución (UE) 2025/2620 prevé parámetros de referencia actualizados para las mercancías importadas desde el 1 de enero de 2027, así que el valor 1,364 puede cambiar.
Un déficit a fin de trimestre no conlleva sanción por tonelada. Si la Comisión detecta que una cuenta no cumple el artículo 22, apartado 2, informa a través del Registro CBAM a la autoridad competente, en España MITECO, que notifica al declarante que debe completar los certificados que faltan en el plazo de un mes (artículo 22, apartado 3).
Una infracción grave o reiterada de la tenencia es motivo de revocación del estado de declarante autorizado (artículo 17, apartado 8). La sanción del artículo 26, apartado 1, solo afecta a los certificados no entregados a 30 de septiembre.
¿Qué datos alimentan el cálculo trimestral? Ninguna de las dos bases exige datos verificados. La base a) usa los valores por defecto del Reglamento de Ejecución (UE) 2025/2621, sustituido por el Reglamento de Ejecución (UE) 2026/1740, sin recargo; la base b), los certificados entregados por el año anterior.
El recargo (10 % en 2026, 20 % en 2027, 30 % desde 2028; 1 % para los fertilizantes) solo entra en el cálculo anual de la entrega. La regla completa está en la guía de la tenencia trimestral de certificados.
¿Cómo se entregan los certificados CBAM?
La entrega es la compensación de los certificados CBAM de la cuenta del Registro frente a las emisiones implícitas consignadas en la declaración CBAM anual (artículo 3, punto 25); el declarante autorizado la realiza a más tardar el 30 de septiembre de cada año por el año natural anterior, la primera vez el 30 de septiembre de 2027 por las importaciones de 2026.
La entrega se hace en el Registro CBAM, y después la Comisión retira del Registro los certificados entregados (artículo 22, apartado 1). El plazo de la declaración lo fija el artículo 6, apartado 1, y el de la entrega el artículo 22, apartado 1. Los cinco pasos de la entrega son los siguientes.
- Determine el total de emisiones implícitas. Los certificados entregados corresponden a las emisiones implícitas declaradas (artículo 22, apartado 1). La verificación solo es obligatoria cuando las emisiones se determinan con emisiones reales (artículo 8, apartado 1); una declaración con valores por defecto no necesita verificador. La verificación sigue el Reglamento de Ejecución (UE) 2025/2546 y la realiza un verificador acreditado conforme al Reglamento Delegado (UE) 2025/2551. La inscripción de verificadores en el Registro CBAM está abierta desde el 1 de septiembre de 2026.
- Calcule la obligación neta. Reste el ajuste de la asignación gratuita (factor CBAM × factor de corrección intersectorial × parámetro de referencia, Reglamento de Ejecución (UE) 2025/2620) y la posible reducción del artículo 9 por el precio del carbono efectivamente pagado en el país de origen. El resultado, nunca inferior a cero, es el número neto de certificados que hay que entregar.
- Compruebe los certificados en cuenta. La cuenta debe contener al menos ese número neto al presentar la declaración. Si falta alguno, compre los certificados pendientes antes de presentarla.
- Presente la declaración CBAM. La declaración anual se presenta en el Registro CBAM (artículo 6, apartado 1) e indica las cantidades por tipo de mercancía y país de origen, las emisiones implícitas totales (verificadas si son reales), los certificados que se entregan y la documentación de cada reducción del artículo 9. El contenido completo lo fija el artículo 6, apartado 2.
- Confirme la entrega y conserve los documentos. Conserve declaraciones aduaneras, informes de verificación, registros de compra y pruebas de la reducción del artículo 9 hasta el final del cuarto año siguiente a aquel en que se presentó o debió presentarse la declaración (artículo 7, apartados 5 y 6, y artículo 9, apartado 3).
¿Qué documentos acompañan la entrega? Con emisiones reales, la declaración exige las referencias de los informes de verificación y las emisiones implícitas por instalación de producción, además de las pruebas de cada reducción del artículo 9. Cada campo se describe en la guía de la declaración CBAM anual.
A 12 de noviembre de 2026 hay siete organismos de verificación documentados como acreditados por cinco organismos nacionales de acreditación: EmiCert S.A. (ESYD, Grecia), Bureau Veritas Italia S.p.A., RINA Services S.p.A. y SGS ICS Italia S.r.l.
(Accredia, Italia), Intertek Certification AB (Swedac, Suecia), Integrated Sustainable Solutions Company (ISSC) de Damietta, Egipto (RvA, Países Bajos, 22 de octubre de 2026, el primero establecido fuera de la UE, por el procedimiento TAB de RvA) y SGS BELGIUM nv (BELAC, Bélgica, alcance válido desde el 5 de noviembre de 2026). La lista oficial de la Comisión sigue sin publicarse.
Ninguno de los siete es español. ENAC, el único organismo nacional de acreditación de España, abrió su esquema de acreditación de verificadores CBAM en marzo de 2026 (nota de prensa de 23 de marzo de 2026) y no había documentado ninguna acreditación CBAM a 13 de noviembre de 2026.
DNV anunció el 6 de noviembre de 2026 una acreditación de Accredia que Accredia no había publicado, por lo que no se cuenta. Los alcances están en la página de verificadores acreditados CBAM.
Todos los valores por defecto oficiales del CBAM en una sola hoja de cálculo, con recargo, parámetro de referencia y coste por tonelada de 2026. Versión en inglés, descarga inmediata.
Para estos avisos solo guardamos su dirección de correo electrónico. Política de privacidad (en inglés)
La recompra: protección frente a la compra en exceso
El declarante autorizado CBAM puede pedir la recompra de los certificados sobrantes al precio que pagó: a petición suya, el Estado miembro de establecimiento los recompra y la Comisión ejecuta la recompra en su nombre a través de la plataforma común central (artículo 23, apartado 1). En España, el Estado que recompra es el mismo que vende: MITECO.
El artículo 23, apartado 2, modificado por el Reglamento (UE) 2025/2083, limita la recompra al número de certificados que el declarante estaba obligado a comprar con arreglo al artículo 22, apartado 2, durante el año natural de compra. El límite es un número de certificados, no un porcentaje.
El mismo apartado prevé una excepción a ese límite: el declarante que compró previendo superar el umbral de 50 toneladas y no lo superó, y que por tanto no tenía obligación de compra, obtiene si lo pide la recompra de todos esos certificados.
La solicitud se presenta a más tardar el 31 de octubre del año de la entrega, un mes después del plazo del 30 de septiembre (artículo 23, apartado 1).
En el primer ciclo, la ventana se cierra el 31 de octubre de 2027, y el artículo 23, apartado 2 bis, añade un límite: los certificados comprados en 2027 por las emisiones implícitas de 2026 solo pueden recomprarse en 2027.
La recompra cubre un riesgo operativo concreto: el importador compra por adelantado para un volumen previsto y las importaciones reales se quedan cortas por la demanda, problemas de suministro o cambios en el precio de las materias primas.
Sin recompra, los certificados sobrantes se cancelarían sin valor el 1 de noviembre; con ella, el importador recupera el precio pagado, dentro del límite del artículo 23, apartado 2.
Tres aspectos prácticos deciden la gestión de la recompra:
- el límite se calcula sobre la obligación de compra del año, no sobre el total comprado ni sobre cada operación: un importador con 2.000 t CO2e acumuladas en 2027 estaba obligado a comprar 1.000 certificados con arreglo al artículo 22, apartado 2, y no puede pedir la recompra de más de 1.000, haya comprado los que haya comprado;
- el precio de recompra es el precio pagado (artículo 23, apartado 3), no el del día de la recompra: quien compró a 75 euros por t CO2e y pide la recompra cuando el precio está en 85 euros recupera 75 euros;
- la recompra no exige justificación más allá de la solicitud administrativa, presentada a más tardar el 31 de octubre.
El proyecto de Reglamento Delegado, en consulta del 9 de julio al 6 de agosto de 2026, prevé además una sola solicitud de recompra por declarante y año, un límite que a 23 de octubre de 2026 no se había adoptado.
La cancelación: la regla del 1 de noviembre
Cada 1 de noviembre, la Comisión cancela sin compensación los certificados comprados durante el año anterior al año natural precedente que sigan en la cuenta del declarante (artículo 24, apartado 1, modificado). Por ejemplo, el 1 de noviembre de 2029 se cancelan todos los certificados comprados en 2027 que queden en cualquier cuenta.
La duración de la ventana depende de la fecha de compra: un certificado comprado el 1 de febrero de 2027 puede seguir en la cuenta hasta el 1 de noviembre de 2029, unos 33 meses; uno comprado a finales de diciembre de 2027 llega a la misma fecha tras unos 22 meses.
El primer ciclo es más corto: según el artículo 24, apartado 2, los certificados comprados en 2027 por las emisiones de 2026 que no se hayan entregado a 30 de septiembre de 2027 ni recomprado a 31 de octubre de 2027 se cancelan el 1 de noviembre de 2027.
La tabla recoge las fechas de cancelación de los tres primeros años de venta.
| Año de compra | Cancelación (artículo 24, apartado 1) | Excepción del primer ciclo |
|---|---|---|
| 2027 | 1 de noviembre de 2029 | certificados por las emisiones de 2026: cancelados el 1 de noviembre de 2027 (artículo 24, apartado 2) |
| 2028 | 1 de noviembre de 2030 | ninguna |
| 2029 | 1 de noviembre de 2031 | ninguna |
La regla general sigue el año de compra, no el año de la obligación. La única excepción es el primer ciclo, en el que los certificados sobrantes de la primera declaración no pueden pasar al año siguiente. El sistema impide acumular certificados como cobertura frente a subidas de precio.
¿Qué ocurre si no se entregan suficientes certificados?
Por cada certificado no entregado a 30 de septiembre se aplica la sanción del artículo 26, apartado 1: una sanción idéntica a la sanción por exceso de emisiones del artículo 16, apartado 3, de la Directiva 2003/87/CE, de 100 euros por t CO2e antes de la actualización según el índice europeo de precios al consumo (artículo 16, apartado 4, de la misma Directiva).
El artículo 26, apartado 1, no fija un importe propio en euros: remite a la sanción del RCDE UE para mantener la coherencia entre el mercado interior del carbono y el ajuste en frontera. El pago no exime de entregar los certificados (artículo 26, apartado 3).
Un importador que no entrega 500 certificados paga 50.000 euros de sanción antes de la actualización y tiene que comprar y entregar igualmente los 500 certificados pendientes. Al precio del tercer trimestre de 2026 (82,32 euros), esos certificados cuestan 41.160 euros: el déficit cuesta 91.160 euros antes de la actualización, 182,32 euros por t CO2e.
Si el déficit procede de información incorrecta de un titular, de un verificador o de la persona independiente que certifica el precio del carbono, la autoridad puede reducir la sanción (artículo 26, apartado 1 bis).
Quien no es declarante autorizado se expone a más. Según el artículo 26, apartado 2, introducir mercancías CBAM sin cumplir el reglamento conlleva una sanción de tres a cinco veces la del apartado 1 por cada certificado no entregado, de 300 a 500 euros antes de la actualización.
El artículo 26, apartado 2 bis, aplica la misma regla al importador sin autorización que supera las 50 toneladas, sobre todas las emisiones de ese año natural, y el pago le libera de la declaración y de la entrega por esas importaciones.
En España, MITECO es «responsable de la aplicación del régimen sancionador cuando proceda» (página «Actores CBAM»).
A 13 de noviembre de 2026 no se ha encontrado ninguna ley española en vigor que fije importes o procedimiento de sanción para el periodo definitivo, de modo que se aplica directamente el artículo 26. En la frontera, la Agencia Tributaria rechaza la declaración cuyo código no cumple sus condiciones y comprueba la autorización en el despacho. Los detalles están en la guía de sanciones CBAM.
¿Cómo aumenta el coste de los certificados hasta 2034?
El coste neto de los certificados CBAM crece cada año porque la asignación gratuita del RCDE UE a los sectores CBAM se suprime entre 2026 y 2034: el factor CBAM, que escala el ajuste restado de las emisiones implícitas, baja desde el 97,5 % de 2026 y deja de aplicarse desde 2034.
El artículo 31 del Reglamento (UE) 2023/956 reduce la obligación CBAM en función de esa asignación, con el calendario del artículo 10 bis, apartado 1 bis, de la Directiva 2003/87/CE.
La tabla aplica el calendario a los productos intermedios de acero sin alear de Turquía (código NC 7207 11 14) con valores por defecto: valor 2,310, parámetro de referencia de la columna B 1,364, factor de corrección intersectorial del 100 % y precio constante de 82,32 euros por t CO2e.
| Año | Factor CBAM (asignación gratuita que se conserva) | Parte suprimida | Recargo | Certificados por tonelada | Coste neto (€/t) |
|---|---|---|---|---|---|
| 2026 | 97,5 % | 2,5 % | 10 % | 1,2111 | 99,70 |
| 2027 | 95 % | 5 % | 20 % | 1,4762 | 121,52 |
| 2028 | 90 % | 10 % | 30 % | 1,7754 | 146,15 |
| 2029 | 77,5 % | 22,5 % | 30 % | 1,9459 | 160,19 |
| 2030 | 51,5 % | 48,5 % | 30 % | 2,3005 | 189,38 |
| desde 2034 | no se aplica factor CBAM | 100 % | 30 % | 3,0030 | 247,21 |
Para 2031, 2032 y 2033 (factor CBAM del 39 %, 26,5 % y 14 %) no se ha fijado factor de corrección intersectorial, por lo que no puede darse una cifra. Los valores desde 2027 suponen el parámetro de referencia de 2026, que el considerando 10 del Reglamento de Ejecución (UE) 2025/2620 prevé actualizar para las mercancías importadas desde el 1 de enero de 2027.
El salto más fuerte llega entre 2029 y 2030, cuando el factor CBAM baja del 77,5 % al 51,5 %: en este ejemplo, el coste por tonelada pasa de 160,19 a 189,38 euros al mismo precio. El calendario completo está en la guía de la asignación gratuita de derechos de emisión.
El ajuste por tonelada (asignación gratuita implícita específica, Reglamento de Ejecución (UE) 2025/2620) es el producto del factor CBAM, el factor de corrección intersectorial y el parámetro de referencia.
Con valores por defecto se aplica el parámetro de referencia por defecto de la columna B, para la ruta de producción indicada en la fila del país de origen del anexo I.
Con emisiones reales se aplica el parámetro de proceso de la columna A, más la asignación gratuita implícita en los precursores. Todos los valores están en la página de parámetros de referencia CBAM.
¿Qué costes se suman al precio de los certificados?
Además de los certificados, el importador soporta cuatro categorías de coste que un cálculo limitado a los certificados no muestra. Son las siguientes.
- Garantía: el solicitante que no estuvo establecido durante los dos ejercicios financieros completos anteriores a la solicitud debe constituir una garantía (artículo 17, apartado 5). MITECO anuncia que el régimen de la garantía se concretará «en un documento específico que se publicará próximamente»; a 13 de noviembre de 2026 no se ha publicado.
- Verificación: los honorarios del verificador acreditado que confirma las emisiones reales de la instalación del proveedor; dependen del número de instalaciones, de la ruta de producción y de la visita in situ exigida el primer año de verificación.
- Software y consultoría: licencias o proyectos de herramientas que gestionan códigos NC, la recogida de datos de proveedores y el cálculo.
- Personal propio: el tiempo para reunir datos, tratar con los proveedores y preparar la declaración CBAM anual.
La verificación puede compensar cuando las emisiones reales del proveedor quedan por debajo del valor por defecto con recargo; pero con emisiones reales se resta el parámetro de la columna A más la asignación de los precursores, no el de la columna B, así que conviene calcular los dos caminos.
Para pedir presupuesto a un verificador sirve la solicitud de verificador CBAM; para el cálculo de emisiones, la de cálculo de emisiones.
La comparación de herramientas está en la página de software CBAM, y la de consultores en la de consultores CBAM. El servicio de solicitudes a proveedores CBAM es gratuito para usted.
Si encarga el trabajo a un proveedor al que hayamos transmitido su solicitud, ese proveedor puede abonar a cbamguide.com una comisión por la presentación, que nunca decide a quién mencionamos ni cómo.
Cuándo comprar los certificados: calendario y riesgo de precio
Todos los declarantes autorizados tienen la misma estructura de precio: los certificados de las mercancías importadas desde 2027 se compran a la media semanal de los precios de cierre de las subastas del RCDE UE (artículo 21, apartado 1), y los de las emisiones de 2026 al precio del trimestre de importación (artículo 21, apartado 1 bis).
El reglamento no prevé ningún bloqueo del precio a plazo. Quien quiera certidumbre de precio debe usar instrumentos financieros propios, como contratos a plazo sobre derechos de emisión del RCDE UE negociados en los mercados financieros, al margen de la compra de certificados. Para un gran importador caben tres enfoques.
- Compra trimestral escalonada: se compra en cada control de fin de trimestre el mínimo del 50 %. Aplaza la salida de caja, pero expone a las variaciones del precio durante el año: si el precio del RCDE UE sube entre el primer y el cuarto trimestre, los certificados del cuarto cuestan más.
- Compra anual anticipada: se compra en febrero o marzo, al abrirse la venta, toda la obligación anual prevista. Evita el riesgo de subida, pero crea riesgo de exceso si las importaciones reales quedan por debajo de lo previsto; la recompra, limitada por el artículo 23, apartado 2, solo lo atenúa en parte.
- Compra mensual proporcional: se compra cada mes en proporción al volumen importado y a sus emisiones implícitas. El precio se promedia en 12 meses y la tenencia se mantiene por encima del 50 % sin concentrar la exposición en un solo trimestre.
¿Y si el precio del RCDE UE baja mucho? El importador que compró caro puede usar la recompra dentro del límite del artículo 23, apartado 2; el resto debe entregarlo o dejar que se cancele. El reglamento no permite ganar con la diferencia entre el precio de compra y el del momento de la entrega.
Calendario de los certificados CBAM
El ciclo del primer año de venta va del 1 de febrero de 2027, apertura de la venta, al 1 de noviembre de 2029, cancelación de los certificados comprados en 2027: 33 meses. Las fechas clave, en orden cronológico, son las siguientes.
- 1 de septiembre de 2026: se abrió la inscripción de verificadores en el Registro CBAM (artículo 10 bis, apartado 1); quien declare emisiones reales de 2026 necesita un verificador acreditado.
- 31 de diciembre de 2026: último día de validez del código TARIC Y238 según la ampliación de la Comisión; la Agencia Tributaria no la había recogido a 13 de noviembre de 2026.
- 4 de enero de 2027: publicación prevista del precio del cuarto trimestre de 2026.
- 1 de febrero de 2027: comienza la venta de certificados en la plataforma común central, también para las mercancías importadas en 2026 (artículo 20, apartado 1).
- 31 de marzo de 2027: primer control de la tenencia trimestral, al menos el 50 % de las emisiones de enero a marzo de 2027 tras el ajuste (artículo 22, apartado 2).
- 30 de junio de 2027: segundo control, sobre las emisiones acumuladas del primer semestre de 2027.
- 30 de septiembre de 2027: primera declaración CBAM y entrega de los certificados por las importaciones de 2026, a los precios trimestrales de 2026; el mismo día, tercer control de la tenencia de 2027.
- 31 de octubre de 2027: plazo de la solicitud de recompra (artículo 23, apartado 1); los certificados comprados en 2027 por las emisiones de 2026 solo se recompran en 2027 (artículo 23, apartado 2 bis).
- 1 de noviembre de 2027: cancelación de los certificados comprados por las emisiones de 2026 que no se hayan entregado ni recomprado (artículo 24, apartado 2).
- 31 de diciembre de 2027: cuarto control de la tenencia, sobre las emisiones de todo 2027.
- 1 de noviembre de 2029: cancelación de los demás certificados comprados en 2027 (artículo 24, apartado 1).
Los demás plazos del mecanismo, del umbral de minimis a la revisión de 2027, están en el calendario CBAM.
¿En qué se equivocan las fuentes en español sobre los certificados CBAM?
Varias fuentes en español consultables a 13 de noviembre de 2026, incluidas páginas oficiales, recogen reglas superadas por el Reglamento (UE) 2025/2083 o errores de método; estas son las cinco correcciones más útiles para un importador en España.
- Plazo de entrega: el plazo es el 30 de septiembre, la primera vez el 30 de septiembre de 2027 (artículo 6, apartado 1, y artículo 22, apartado 1). Una guía para gestorías actualizada el 22 de octubre de 2026 y la página «Funcionamiento del CBAM» de la Agencia Tributaria (actualizada el 4 de marzo de 2026) mantienen la fecha anterior al Ómnibus.
- Límite de recompra: la página «Certificados CBAM» de MITECO sigue describiendo el límite anterior al Reglamento (UE) 2025/2083, expresado como una fracción de los certificados comprados el año anterior. El límite vigente es el número de certificados que el declarante estaba obligado a comprar con arreglo al artículo 22, apartado 2, durante el año natural de compra (artículo 23, apartado 2).
- Coste de 2026: varias guías de logística y de noticias aplican un porcentaje fijo a las emisiones brutas o llaman «factor CBAM» a la parte suprimida de la asignación. El factor CBAM de 2026 es el 97,5 % y el coste sigue el método neto: 99,70 euros por tonelada para el acero turco con valores por defecto, no unos pocos euros.
- Precio y vendedor: la página de la Agencia Tributaria dice que los importadores compran certificados ante las autoridades nacionales a un precio basado en precios semanales, y las diapositivas de la OECC de 11 de diciembre de 2025 hablan de una «media semanal» sin excepción para 2026. Para las importaciones de 2026 el precio es trimestral (artículo 21, apartado 1 bis), y la venta se hace en la plataforma común central (artículo 20, apartado 1).
- Naturaleza del CBAM: titulares como «arancel al carbono» describen mal el mecanismo. El CBAM es un mecanismo basado en certificados cuyo precio sigue al del RCDE UE, y el reglamento no asigna sus ingresos.
Preguntas frecuentes sobre los certificados CBAM
¿Cuánto cuestan los certificados CBAM en 2026?
82,32 euros por t CO2e para las mercancías importadas en el tercer trimestre de 2026 (publicado el 5 de octubre de 2026), 75,28 euros para el segundo y 75,36 euros para el primero: son los precios oficiales de la Comisión Europea. Se pagan sobre las emisiones implícitas que quedan tras el ajuste de la asignación gratuita. Para productos intermedios de acero sin alear de Turquía (código NC 7207 11 14) con valores por defecto son 1,2111 certificados por tonelada en 2026, es decir, 99,70 euros por tonelada al precio del tercer trimestre. El precio del cuarto trimestre se espera para el 4 de enero de 2027.
¿Quién vende y recompra los certificados CBAM en España?
MITECO, la autoridad competente española, vende y recompra los certificados CBAM de los declarantes autorizados establecidos en España a través de la plataforma común central, que la Comisión gestiona (artículos 20 y 23). La Agencia Tributaria no vende certificados: comprueba en el despacho, con el código TARIC Y128, que el importador es declarante autorizado.
¿Se pueden vender certificados CBAM a otros declarantes autorizados?
No. El reglamento no prevé ninguna transferencia de certificados CBAM entre declarantes autorizados. La única vía de devolución es la recompra del artículo 23: el Estado miembro de establecimiento recompra los certificados sobrantes al precio pagado, y la Comisión ejecuta la recompra en su nombre a través de la plataforma común central. En eso se diferencian de los derechos de emisión del RCDE UE, que instalaciones e intermediarios negocian en el mercado.
¿Hay un número mínimo de certificados que mantener cada trimestre?
Sí, desde 2027. Al final de cada trimestre la cuenta debe contener certificados equivalentes al menos al 50 % de las emisiones implícitas de las mercancías importadas desde el 1 de enero de ese año, teniendo en cuenta el ajuste de la asignación gratuita (artículo 22, apartado 2). Los controles son el 31 de marzo, el 30 de junio, el 30 de septiembre y el 31 de diciembre. Un déficit no conlleva sanción por tonelada: MITECO concede un mes para completar (artículo 22, apartado 3), y una infracción grave o reiterada es motivo de revocación (artículo 17, apartado 8).
¿Cambia el precio de un certificado CBAM después de comprarlo?
No. El precio queda fijado en el momento de la compra: la cuenta del Registro CBAM anota el precio pagado y la fecha de venta (artículo 20, apartado 5). Los cambios posteriores del precio del RCDE UE no alteran el coste de los certificados ya comprados. El riesgo de precio solo afecta a los certificados aún no comprados.
¿Qué ocurre si la declaración consigna mal las emisiones implícitas?
Una declaración que subestima las emisiones deja certificados sin entregar. La Comisión y la autoridad competente pueden revisar una declaración hasta el final del cuarto año siguiente a aquel en que debió presentarse (artículo 19, apartado 2). Si el número declarado es incorrecto, la autoridad determina el número correcto y pide los certificados adicionales en el plazo de un mes (artículo 19, apartado 5).
Por cada certificado no entregado se aplica la sanción del artículo 26, apartado 1, de 100 euros por t CO2e antes de la actualización. La autoridad puede reducirla si el error procede de un titular, de un verificador o de la persona independiente que certifica el precio del carbono (artículo 26, apartado 1 bis). Una infracción grave o reiterada de la obligación de entrega es también motivo de revocación (artículo 17, apartado 8).
¿Puede el importador usar valores por defecto para su obligación de certificados?
Sí. Quien no obtiene de sus proveedores las emisiones implícitas reales puede usar los valores por defecto del Reglamento de Ejecución (UE) 2025/2621, sustituido por el Reglamento de Ejecución (UE) 2026/1740, fijados por país de origen y código NC. Al valor de emisiones totales se suma un recargo: 10 % en 2026, 20 % en 2027 y 30 % desde 2028; para los fertilizantes, 1 % cada año. El recargo se aplica antes del ajuste y se paga entero al precio del certificado.
Una declaración con valores por defecto no necesita verificador. Si las emisiones reales del proveedor están por debajo del valor por defecto, el incentivo para obtener datos verificados crece con el recargo; qué camino cuesta menos depende de la mercancía y de la instalación, así que conviene calcular ambos. Todos los valores están en la página de valores por defecto CBAM.
¿Se aplica la tenencia trimestral ya en 2026?
No. El artículo 22, apartado 2, aplica la tenencia trimestral a partir de 2027. La venta se abre el 1 de febrero de 2027 y el primer control es el 31 de marzo de 2027, sobre las mercancías importadas desde el 1 de enero de 2027. Las importaciones de 2026 no tienen tenencia trimestral: sus emisiones implícitas forman la primera obligación de entrega, a más tardar el 30 de septiembre de 2027.
¿Quién no necesita certificados CBAM?
Dos grupos quedan fuera. El primero es el importador cuya masa neta de mercancías CBAM en un año natural, sumando todos los códigos NC, no supera 50 toneladas (artículo 2 bis y anexo VII, punto 1); debe declarar la exención en la declaración aduanera, en España con el código Y137, y la electricidad y el hidrógeno nunca están exentos (artículo 2 bis, apartado 4).
El segundo grupo son las mercancías originarias de los países y territorios del anexo III, entre ellos Suiza, Noruega, Islandia, Liechtenstein, Ceuta y Melilla, según las normas de origen no preferencial de la Unión (artículo 2, apartados 4 y 5). Las Islas Canarias forman parte del territorio aduanero de la Unión: las mercancías CBAM despachadas a libre práctica allí siguen las mismas reglas que en la Península. Las reglas del primer grupo están en la página del umbral de minimis de 50 toneladas.
¿Seguirá subiendo el precio de los certificados CBAM?
El precio puede subir o bajar, porque sigue al del RCDE UE; no existe una previsión oficial. Como escenario de cbamguide.com, no como previsión: con un precio supuesto de 100 euros por t CO2e, los productos intermedios de acero sin alear de Turquía costarían en 2030 230,05 euros por tonelada, y con 150 euros, 345,08 euros (2,3005 certificados por tonelada en ambos casos). El precio oficial del tercer trimestre de 2026 es de 82,32 euros.
Temas relacionados con los certificados CBAM
Cómo determinan las emisiones implícitas el número de certificados
El número de certificados que hay que entregar corresponde a las emisiones implícitas totales de las mercancías CBAM importadas en el año natural, en t CO2e y verificadas si son reales, tras el ajuste de la asignación gratuita y la posible reducción del artículo 9. Las emisiones implícitas no dependen del valor ni solo del peso de la mercancía: son las emisiones implícitas específicas de cada instalación multiplicadas por las toneladas importadas.
El cemento y los fertilizantes incluyen emisiones directas e indirectas (la electricidad consumida en la producción); el hierro y el acero cubren solo las directas. El método de cada sector está en la guía de las emisiones implícitas.
¿Se tratan igual las emisiones implícitas de distintos países?
El método es el mismo, pero el resultado cambia con la tecnología y la combinación energética. Los valores por defecto lo muestran: para productos intermedios de acero sin alear (código NC 7207 11 14), el anexo I del Reglamento de Ejecución (UE) 2025/2621, sustituido por el Reglamento de Ejecución (UE) 2026/1740, fija 2,310 t CO2e por tonelada para Turquía, 2,118 para Corea del Sur y 4,270 para la India, antes del recargo. El perfil de Turquía está en la página de Turquía y el CBAM.
Hoy ningún origen se beneficia de la reducción del artículo 9. La Comisión publicó el 13 de mayo de 2026 un proyecto de reglamento de ejecución sobre el reconocimiento y el cálculo de la reducción y cerró la consulta el 10 de junio de 2026. A 23 de octubre de 2026 no se había adoptado, y ningún precio del carbono de un tercer país está reconocido a efectos del artículo 9. La guía de la deducción del precio del carbono sigue el expediente.
Cómo decide la autorización quién compra
Solo el declarante autorizado CBAM compra certificados (artículo 20, apartado 1). La autorización exige no tener resoluciones que constaten infracciones graves o reiteradas en los tres años anteriores a la solicitud ni delitos graves ligados a la actividad económica en los cinco años anteriores (artículo 17, apartado 2, letra a), del Reglamento (UE) 2023/956 y artículo 9, apartado 1, del Reglamento de Ejecución (UE) 2025/486), además de capacidad financiera y operativa, un número EORI activo y una solicitud válida ante la autoridad del Estado miembro de establecimiento, en España MITECO.
En España solicita una persona establecida en España con EORI válido; una empresa con EORI que empieza por «ESN» (no establecida) no puede solicitar ante la autoridad española, y su representante aduanero indirecto (RAI) debe tener el estado de declarante autorizado (guía de la OECC, octubre de 2025).
El conjunto español, con autoridad, códigos y datos de importación, está en la página de España y el CBAM.
¿Puede revocarse la autorización?
Sí. La autoridad competente puede revocar el estado en los casos del artículo 17, apartado 8, y del Reglamento de Ejecución (UE) 2025/486, modificado por el Reglamento de Ejecución (UE) 2025/2549. Entre los motivos figuran dejar de cumplir los criterios de autorización y las infracciones graves o reiteradas de las obligaciones de tenencia y de entrega. Un declarante revocado ya no puede importar legalmente mercancías CBAM y se expone a sanciones por las importaciones posteriores.
Declaración y verificación al servicio de la entrega
La declaración CBAM anual reúne datos recogidos durante todo el año: registros de importación, informes de emisiones implícitas verificadas, pruebas del precio del carbono del artículo 9 y cálculos del ajuste.
La documentación se conserva hasta el final del cuarto año siguiente a aquel en que se presentó o debió presentarse la declaración, y la autoridad competente puede pedirla durante la revisión del artículo 19.
Los verificadores solo intervienen con emisiones reales (artículo 8, apartado 1). El Reglamento de Ejecución (UE) 2025/2546 exige una visita in situ física el primer año en que una instalación está sujeta a verificación (artículos 2 a 4).
El informe de verificación es la prueba principal de las emisiones reales en la declaración anual; el proceso se describe en la guía de la verificación CBAM.
¿Dónde pedir ayuda con los certificados CBAM?
Las solicitudes a proveedores están reunidas en la página de solicitudes de ayuda CBAM, con siete solicitudes específicas: verificador, consultor, servicio de declarante, software, datos de proveedores, formación y cálculo de emisiones. El marco general del mecanismo está en la guía qué es el CBAM, y las preguntas generales en las preguntas frecuentes sobre el CBAM.