Los valores por defecto del Mecanismo de Ajuste en Frontera por Carbono (MAFC, CBAM por sus siglas en inglés) llevan un coste añadido fijado por ley: un recargo (mark-up) sobre el valor que la Comisión Europea establece para cada país de origen y código NC, del 10 % en 2026, del 20 % en 2027 y del 30 % desde 2028, según el Reglamento de Ejecución (UE) 2025/2621.
El importador que no consigue de su proveedor las emisiones reales verificadas de la instalación de producción debe usar estos valores, y lo que le cuesta el recargo depende de cuánto se aleje el valor por defecto de las emisiones reales.
La diferencia entre un valor por defecto y el parámetro de referencia (benchmark; en el texto legal, parámetro de referencia MAFC) que se le resta varía mucho.
Para el cemento Portland gris de Turquía, el valor aplicable de 1,440 toneladas de CO2 equivalente (t CO2e) por tonelada duplica con creces el parámetro de referencia de 0,666; para los productos intermedios de acero chinos, el valor de 3,169 t CO2e por tonelada supera en más del 130 % el parámetro de la ruta de alto horno y convertidor (1,364).
Saber qué valor se aplica a cada producto y origen, y cómo sustituirlo por datos verificados, es la decisión de cálculo más importante del importador en 2026.
¿Qué son los valores por defecto CBAM?
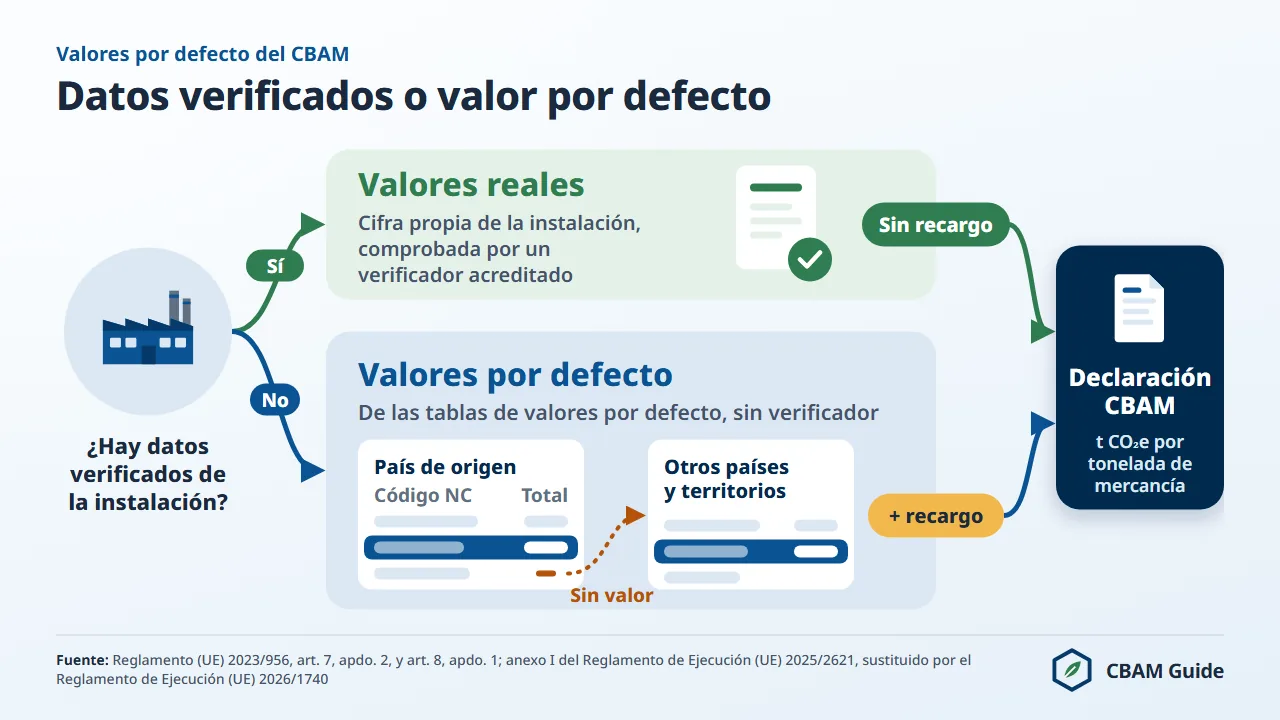
Los valores por defecto CBAM son intensidades de emisión que la Comisión Europea publica para cada combinación de producto y país de origen; el importador los utiliza cuando no dispone de las emisiones implícitas específicas de la instalación de producción, y llevan un recargo pensado para incentivar la medición y la verificación.
El «valor por defecto» se define en el artículo 3, punto 27, del Reglamento (UE) 2023/956 del Parlamento Europeo y del Consejo, de 10 de mayo de 2023, por el que se establece un Mecanismo de Ajuste en Frontera por Carbono.
Su uso se basa en el artículo 7, apartado 2, letra b), y en el anexo IV, punto 4.1, del mismo Reglamento; el artículo 7, apartado 7, confiere a la Comisión las competencias de ejecución.
Las cifras y el calendario del recargo para el periodo definitivo figuran en el Reglamento de Ejecución (UE) 2025/2621, de 16 de diciembre de 2025, publicado en el Diario Oficial de la Unión Europea (DOUE) el 31 de diciembre de 2025.
El Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO), autoridad competente en España, en su página «Declaración CBAM» (consultada el 13 de noviembre de 2026), recuerda que la declaración anual recoge las emisiones implícitas calculadas «a partir de valores por defecto o de valores reales verificados».
La corrección del Reglamento de Ejecución (UE) 2026/1740
Los anexos de la publicación original ya se han corregido. El Reglamento de Ejecución (UE) 2026/1740, adoptado el 20 de julio de 2026 y publicado en el DOUE el 31 de julio de 2026, sustituye los anexos I y IV del Reglamento de Ejecución (UE) 2025/2621, que contenían cifras y códigos de mercancías erróneos.
La corrección se aplica con efecto retroactivo desde el 1 de enero de 2026: quien declara con valores por defecto aplica los anexos corregidos a todo el año de importación 2026.
Los métodos de cálculo no cambian. La noticia sobre la corrección de los valores por defecto por el Reglamento 2026/1740 (en inglés) recoge los detalles.
Los valores corregidos también pueden consultarse en un formato más cómodo. El 10 de agosto de 2026 la DG TAXUD publicó el archivo Excel corregido «Default values definitive period» en la página de la Comisión sobre legislación y orientaciones del CBAM, y anunció una versión consolidada del Reglamento de Ejecución (UE) 2025/2621.
El Excel es una copia de consulta: los valores vinculantes son los del Reglamento, en su versión corregida.
Se sabe además en qué sentido se movieron los valores. Un análisis del boletín de mercado Stainless Espresso, publicado en steelnews.biz el 13 de agosto de 2026, halló que las 46 sustituciones numéricas reales de la corrección rebajaron, todas ellas, el valor por defecto.
Fuera de ese recuento, los únicos aumentos reales que encontró afectan a dos códigos NC de precursores de aluminio del anexo IV, en torno a un 47,5 %.
Quien provisionó sus costes CBAM de 2026 con las tablas de enero probablemente dotó provisiones excesivas, no insuficientes. La noticia sobre el Excel corregido de valores por defecto (en inglés) analiza la corrección línea a línea.
Cómo construye la Comisión los valores por defecto
Un valor por defecto representa la intensidad media de emisión de un país de origen para un tipo de producto, obtenida de los mejores datos de producción disponibles para esa combinación.
La Comisión aplica el mismo método de cálculo que para las emisiones implícitas reales (Reglamento de Ejecución (UE) 2025/2547), pero al nivel del país y no de la instalación.
Al importador de acero turco que usa valores por defecto se le asigna la media de Turquía, no la cifra de la acería a la que compra.
Cada tabla del anexo I recoge, por código NC, un valor directo, un valor indirecto y un valor de «emisiones totales», además de la ruta de producción que determina el parámetro de referencia aplicable.
Solo la columna de emisiones totales es vinculante: según el considerando 10 del Reglamento de Ejecución (UE) 2026/1740, los valores directos e indirectos se facilitan solo a título informativo.
Cuando un país no figura en el anexo, o su fila muestra un guion, se aplica el valor de la tabla de «otros países y territorios» (Other Countries and Territories). Es el caso del cemento Portland gris de Turquía.
Para los precursores cuyo país de producción se desconoce, el anexo IV del Reglamento de Ejecución (UE) 2025/2621 aplica el valor del tercer país con la mayor intensidad de emisión.
La página sobre las emisiones implícitas CBAM explica cómo se integra ese valor en el cálculo completo, con la distinción entre emisiones directas e indirectas por sector.
El vínculo con el coste es directo: un valor por defecto más alto supone más certificados CBAM que entregar.
El precio oficial del certificado para el tercer trimestre de 2026, publicado el 5 de octubre de 2026 con arreglo al artículo 21, apartado 1 bis, es de 82,32 euros por t CO2e (75,28 euros en el segundo trimestre y 75,36 euros en el primero).
El importador que compra a una instalación más eficiente que la media nacional paga igualmente la media del país. La herramienta de precio de los certificados CBAM muestra los precios trimestrales oficiales.
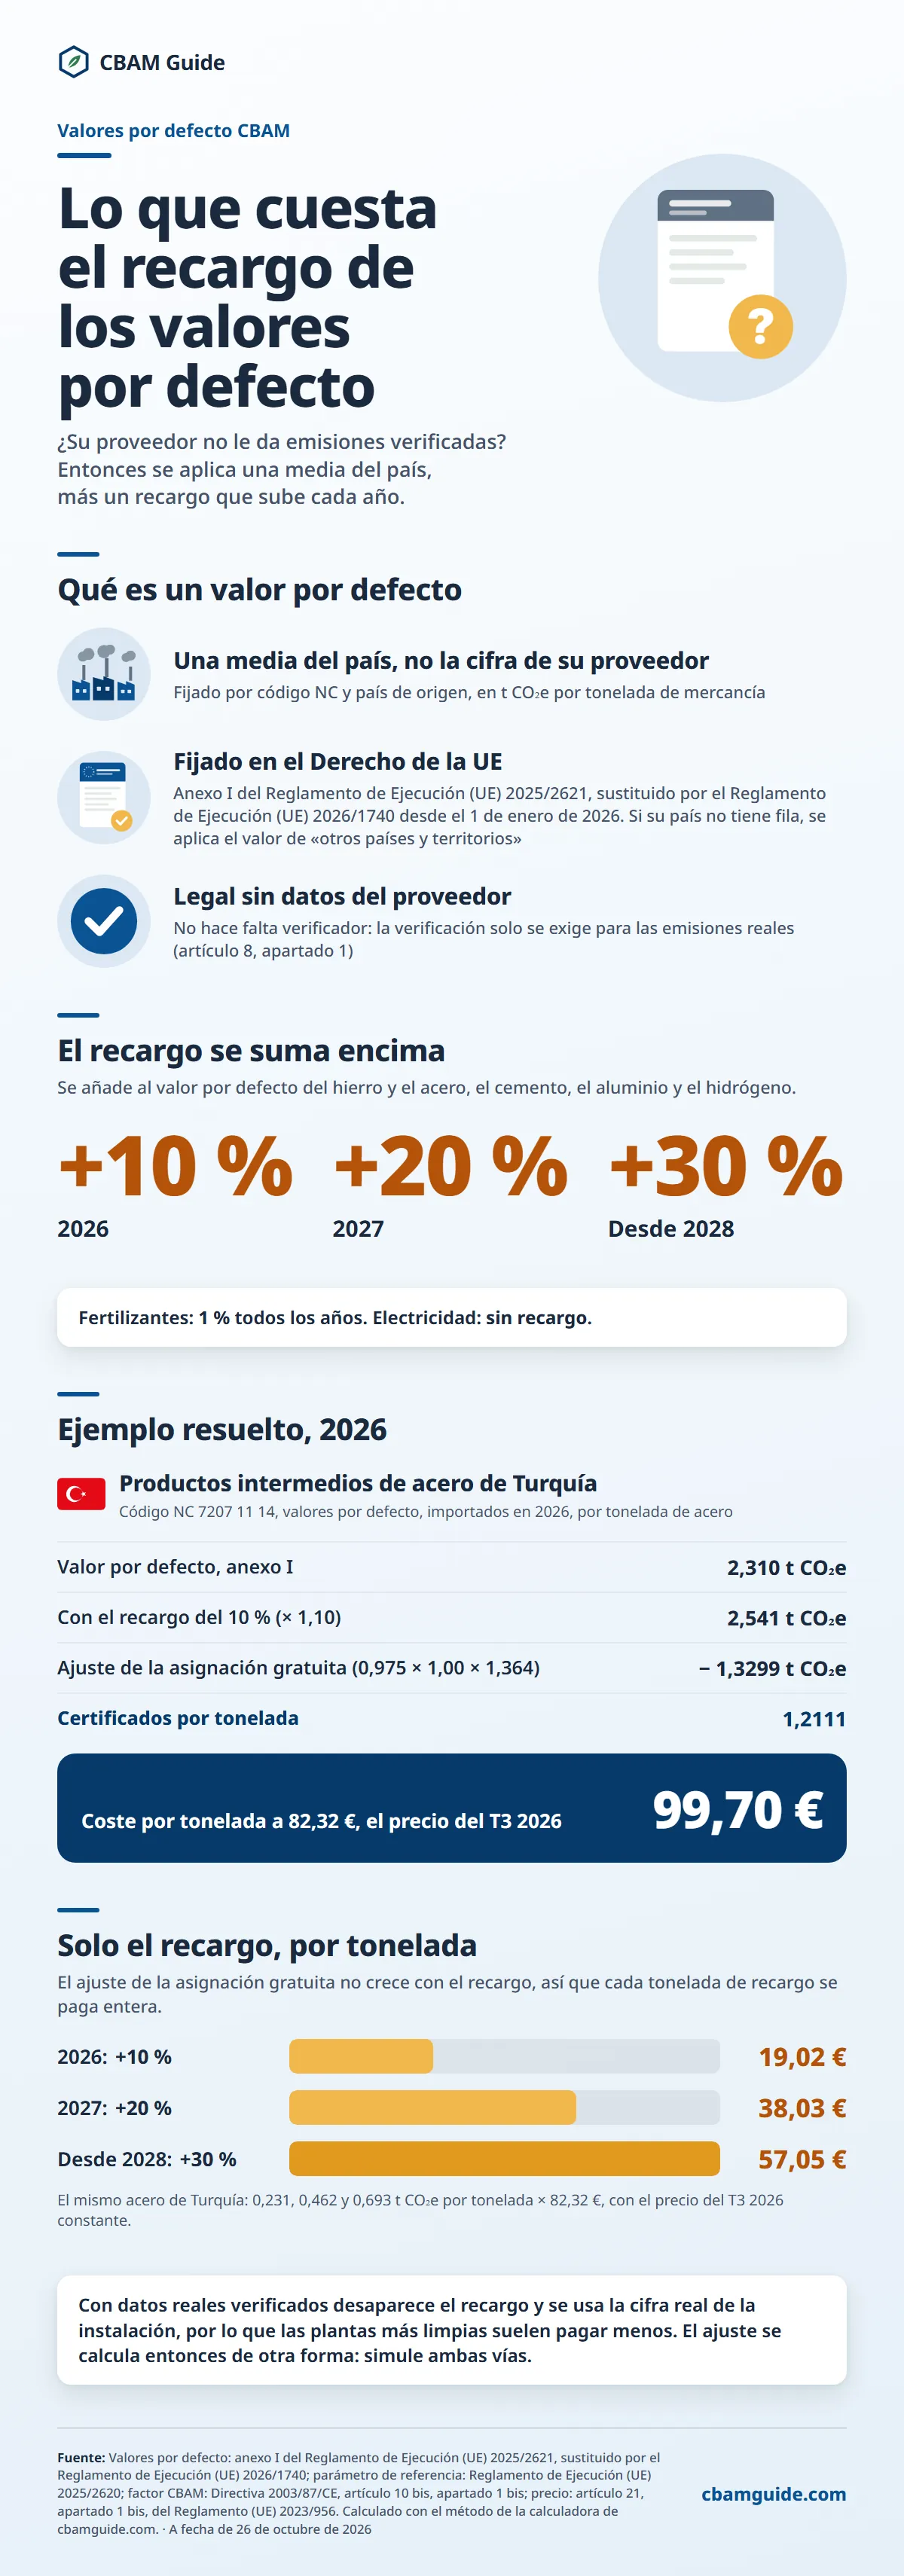
Versión en texto de esta infografía
Qué es un valor por defecto
1. Una media del país, no la cifra de su proveedor: Fijado por código NC y país de origen, en t CO₂e por tonelada de mercancía
2. Fijado en el Derecho de la UE: Anexo I del Reglamento de Ejecución (UE) 2025/2621, sustituido por el Reglamento de Ejecución (UE) 2026/1740 desde el 1 de enero de 2026. Si su país no tiene fila, se aplica el valor de «otros países y territorios»
3. Legal sin datos del proveedor: No hace falta verificador: la verificación solo se exige para las emisiones reales (artículo 8, apartado 1)
El recargo se suma encima
Se añade al valor por defecto del hierro y el acero, el cemento, el aluminio y el hidrógeno.
- +10 %: 2026
- +20 %: 2027
- +30 %: Desde 2028
Fertilizantes: 1 % todos los años. Electricidad: sin recargo.
Ejemplo resuelto, 2026
Productos intermedios de acero de Turquía (Código NC 7207 11 14, valores por defecto, importados en 2026, por tonelada de acero)
- Valor por defecto, anexo I: 2,310 t CO₂e
- Con el recargo del 10 % (× 1,10): 2,541 t CO₂e
- Ajuste de la asignación gratuita (0,975 × 1,00 × 1,364): − 1,3299 t CO₂e
- Certificados por tonelada: 1,2111
Coste por tonelada a 82,32 €, el precio del T3 2026: 99,70 €
Solo el recargo, por tonelada
El ajuste de la asignación gratuita no crece con el recargo, así que cada tonelada de recargo se paga entera.
- 2026: +10 %: 19,02 €
- 2027: +20 %: 38,03 €
- Desde 2028: +30 %: 57,05 €
El mismo acero de Turquía: 0,231, 0,462 y 0,693 t CO₂e por tonelada × 82,32 €, con el precio del T3 2026 constante.
Con datos reales verificados desaparece el recargo y se usa la cifra real de la instalación, por lo que las plantas más limpias suelen pagar menos. El ajuste se calcula entonces de otra forma: simule ambas vías.
¿Cuándo se aplican los valores por defecto en lugar de las emisiones reales?
Los valores por defecto son la única opción en dos situaciones.
- La instalación de producción no facilita ningún dato de emisiones, por ejemplo porque el titular no tiene plan de seguimiento o se niega a colaborar.
- Los datos facilitados no superan la verificación de un verificador acreditado, por ejemplo por documentación incompleta o por desviaciones del método del Reglamento de Ejecución (UE) 2025/2547.
La verificación solo es obligatoria cuando las emisiones implícitas se determinan con emisiones reales (artículo 8, apartado 1, del Reglamento (UE) 2023/956). Una declaración CBAM basada en valores por defecto no necesita verificador.
La página de MITECO «Certificados CBAM» (consultada el 13 de noviembre de 2026) habla de emisiones «verificadas» como regla general: esa formulación no recoge la vía de los valores por defecto.
Para la electricidad la lógica se invierte: el valor por defecto es la regla, no la excepción. Las emisiones reales solo pueden usarse si se cumplen a la vez los cinco criterios del anexo IV, punto 5, del Reglamento (UE) 2023/956.
Entre ellos figuran un contrato de compra de electricidad con un productor del tercer país, una capacidad de interconexión asignada y una producción que coincidan en un periodo no superior a una hora, y una instalación que no emita más de 550 gramos de CO2 fósil por kWh. En la práctica, muy pocas importaciones de electricidad los cumplen.
El importador cuyo proveedor no quiere facilitar datos de seguimiento tiene tres opciones.
- Aceptar el valor por defecto y su coste.
- Cambiar a proveedores que faciliten emisiones reales verificadas.
- Trasladar el coste del valor por defecto a la negociación del precio con el exportador.
¿Cuánto es el recargo de los valores por defecto? El calendario del 10 %, 20 % y 30 %
El recargo sube en tres tramos, del 10 % en 2026 al 30 % desde 2028; para los fertilizantes se mantiene en el 1 % todos los años. La progresión es deliberada: cada año resulta más rentable medir y verificar las emisiones.
El recargo figura en la parte introductoria del anexo I del Reglamento de Ejecución (UE) 2025/2621, sustituido por el Reglamento de Ejecución (UE) 2026/1740, y se aplica a la columna de emisiones totales. La tabla siguiente recoge los tres tramos.
| Año | Acero, cemento, aluminio, hidrógeno | Fertilizantes | Fuente |
|---|---|---|---|
| 2026 | +10 % sobre el valor por defecto de emisiones totales | +1 % | Parte introductoria del anexo I, Reglamento de Ejecución (UE) 2025/2621, sustituido por el Reglamento de Ejecución (UE) 2026/1740 |
| 2027 | +20 % sobre el valor por defecto de emisiones totales | +1 % | Ídem |
| Desde 2028 | +30 % sobre el valor por defecto de emisiones totales | +1 % | Ídem |
Para los fertilizantes, la misma parte introductoria fija el recargo en el 1 % para 2026 y los años siguientes, sin indicar el motivo.
Desde la corrección de 2026, el anexo ya no incluye columnas con el recargo aplicado: el recargo se aplica al valor de emisiones totales y el valor incrementado se calcula en el Registro CBAM. Una cifra como 1,584 no es «el valor por defecto del anexo», sino 1,440 más el recargo de 2026.
El recargo no debe confundirse con el factor CBAM (en el texto legal, factor MAFC).
El factor CBAM de 2026 es el 97,5 %: la parte de la asignación gratuita del régimen de comercio de derechos de emisión de la UE (RCDE UE, EU ETS en inglés) que se mantiene (artículo 10 bis, apartado 1 bis, de la Directiva 2003/87/CE).
El recargo aumenta el valor por defecto antes de la deducción; el factor CBAM reduce el parámetro de referencia del que se calcula el ajuste de la asignación gratuita.
Al parámetro de referencia no se le aplica ningún recargo, de modo que todo el recargo se paga al precio completo del certificado.
La página sobre la asignación gratuita y el CBAM explica el calendario completo del factor CBAM: 97,5 % en 2026, 95 % en 2027, 90 % en 2028, 77,5 % en 2029, 51,5 % en 2030, 39 % en 2031, 26,5 % en 2032, 14 % en 2033 y ninguno desde 2034.
Un ejemplo de 2026 a 2034: productos intermedios de acero de China
El calendario muestra la intención del legislador: el 10 % de 2026 es un aviso; el 30 % desde 2028 es un coste estructural.
Para los productos intermedios de acero sin alear de China (código NC 7207 12 10), el valor de 3,169 t CO2e por tonelada pasa a 3,486 con el recargo de 2026, a 3,803 con el de 2027 y a 4,120 con el de 2028.
| Año | Recargo | Valor con recargo (t CO2e/t) | Ajuste de la asignación gratuita (t CO2e/t) | Certificados por tonelada | Coste a 82,32 € (€/t) |
|---|---|---|---|---|---|
| 2026 | 10 % | 3,486 | 0,975 × 1,364 = 1,3299 | 2,156 | 177,48 |
| 2027 | 20 % | 3,803 | 0,95 × 1,364 = 1,2958 | 2,507 | 206,38 |
| 2028 | 30 % | 4,120 | 0,90 × 1,364 = 1,2276 | 2,892 | 238,08 |
| 2034 | 30 % | 4,120 | ninguno | 4,120 | 339,13 |
Cálculo del 13 de noviembre de 2026 con la fórmula legal que usa la calculadora CBAM del sitio. Precio oficial del tercer trimestre de 2026 mantenido constante a efectos ilustrativos; el parámetro de referencia puede actualizarse desde 2027. Factor de corrección intersectorial del 100 % de 2026 a 2030 (Decisión de Ejecución (UE) 2026/1862).
Hay un elemento que pesa cada año en la elección entre las dos vías. Con valores por defecto, el ajuste de la asignación gratuita usa el parámetro de referencia por defecto de la columna B del Reglamento de Ejecución (UE) 2025/2620.
Con emisiones reales, usa el parámetro de proceso de la columna A más la asignación gratuita implícita en los precursores.
La diferencia puede ser grande: para el código NC 7207 11 14 en la ruta de alto horno y convertidor, la columna A es 0,188 frente a 1,364 de la columna B, porque la asignación gratuita de las etapas previas entra a través de los precursores.
El ahorro que aportan los datos verificados puede ser mayor o menor que la diferencia de emisiones, así que conviene modelizar las dos vías antes de decidir. La página sobre los parámetros de referencia CBAM recoge las columnas A y B por código NC.
Valores por defecto por país y por sector
Los valores por defecto del Reglamento de Ejecución (UE) 2025/2621 se fijan por país de origen y por producto, y reflejan la tecnología de producción, la combinación de combustibles y la intensidad de carbono de la red eléctrica de cada país.
Los países con instalaciones más antiguas y más intensivas en carbono tienen valores más altos. Desde el 31 de julio de 2026, las cifras del anexo deben leerse en su versión corregida.
El código NC decide qué fila del anexo I se aplica: el comprobador de códigos NC CBAM indica si una mercancía está cubierta y a qué sector pertenece. La tabla siguiente resume los seis sectores CBAM, las emisiones que se contabilizan y un valor por defecto de ejemplo para cada uno.
| Sector | Emisiones contabilizadas | Gases | Recargo 2026 | Ejemplo de valor por defecto (total del anexo I, antes del recargo) |
|---|---|---|---|---|
| Hierro y acero | Solo directas | CO2 | +10 % | China, productos intermedios (código NC 7207 12 10): 3,169 t CO2e/t |
| Cemento | Directas e indirectas | CO2 | +10 % | Turquía, cemento Portland gris (código NC 2523 29 00): 1,440 t CO2e/t, valor de «otros países y territorios» |
| Aluminio | Solo directas | CO2 y PFC | +10 % | Emiratos Árabes Unidos y Baréin, aluminio en bruto (código NC 7601): 1,870 t CO2e/t |
| Fertilizantes | Directas e indirectas | CO2 y N2O | +1 % | Egipto, urea (código NC 3102 10 19): 1,390 t CO2e/t |
| Electricidad | Solo directas | CO2 | Ninguno (el valor por defecto es la regla) | Fijado por país o región en t CO2/MWh |
| Hidrógeno | Solo directas | CO2 | +10 % | «Otros países y territorios» (código NC 2804 10 00): 17,740 t CO2e/t |
El anexo recoge estos valores sin el recargo, que se calcula y se añade en el Registro CBAM: en 2026 el valor de los productos intermedios chinos pasa a 3,486 t CO2e/t y el del cemento aplicable a Turquía, a 1,584.
Acero: la mayor distancia entre valor por defecto y parámetro de referencia
Los valores por defecto del acero varían mucho según la ruta de producción y el país de origen. Los parámetros de referencia CBAM figuran en el Reglamento de Ejecución (UE) 2025/2620 y varían según el código NC.
Para los productos intermedios del código NC 7207 12 10 son 1,364 t CO2e/t en la ruta de alto horno y convertidor de oxígeno (BF/BOF), 0,475 en la de reducción directa con horno eléctrico de arco (DRI/EAF) y 0,066 en la de chatarra con horno eléctrico; para los laminados planos en caliente de la partida 7208, 1,370, 0,481 y 0,072.
Con valores por defecto el importador no elige la ruta: la letra que figura en la fila del país en el anexo I determina el parámetro de referencia (punto 5.1 del anexo del Reglamento de Ejecución (UE) 2025/2620).
Las filas de productos intermedios de China, India y Turquía indican la ruta (C), BF/BOF. El valor chino de 3,169 t CO2e/t no es el más alto del anexo: el de India es 4,270 y el de «otros países y territorios», 3,996.
En el caso chino, el valor por defecto supera en un 132 % el parámetro BF/BOF. Una acería china con emisiones verificadas de 2,0 t CO2e/t (cifra hipotética) declararía 2,0 en 2026 en lugar de 3,486 (3,169 más el 10 %): una diferencia de 1,486 t CO2e por tonelada.
El ahorro es esa diferencia valorada al precio del certificado, corregida por la distinta base de parámetro de referencia que se aplica con emisiones reales.
A continuación figuran cinco de los diez principales orígenes de las importaciones de acero de la UE por cantidad.
Las toneladas son importaciones de la UE27 en 2025 de mercancías CBAM de hierro y acero de los capítulos 72 y 73 (códigos del anexo I, sin mineral de hierro), con la cuota de cada origen en las importaciones extra UE por cantidad (Eurostat Comext DS-045409, extracción del 12 de octubre de 2026).
Rusia (5,17 millones de toneladas) y Ucrania (4,25 millones) ocuparon el tercer y el cuarto puesto.
- China (9,07 millones de toneladas en 2025, 15,7 %, primer origen; 13.450 millones de euros en valor): valor por defecto de los productos intermedios 3,169 t CO2e/t. Su sistema nacional de comercio de emisiones cubre acero, cemento y fundición de aluminio desde la ampliación de 2025, con derechos asignados gratuitamente (ICAP).
- Turquía (7,43 millones de toneladas, 12,9 %, segundo, frente a 4,56 millones de toneladas en 2023): combinación de BF/BOF y horno eléctrico. El reglamento turco de comercio de emisiones del 27 de agosto de 2026 inicia una fase piloto con un 100 % de asignación gratuita, de modo que todavía no se paga un precio del carbono efectivo.
- India (4,01 millones de toneladas, 6,9 %, quinto): predomina la ruta BF/BOF; valor de los productos intermedios 4,270 t CO2e/t. A 23 de octubre de 2026, su Carbon Credit Trading Scheme (CCTS) no estaba reconocido a efectos del artículo 9.
- Corea del Sur (3,63 millones de toneladas, 6,3 %, sexto): aplica el K-ETS, pero a 23 de octubre de 2026 ningún precio suyo estaba reconocido a efectos del artículo 9, y el acero conserva el 100 % de asignación gratuita en la fase 4 del K-ETS (de 2026 a 2030), según ICAP.
- Reino Unido (2,24 millones de toneladas, 3,9 %, décimo): aplica el UK ETS, pero no está exento del CBAM de la UE; a 23 de octubre de 2026 el UK ETS no estaba reconocido a efectos del artículo 9.
La ficha del acero en el CBAM y las páginas sobre el CBAM y China y el CBAM y Turquía desarrollan códigos NC y orígenes.
Cemento: para Turquía el valor por defecto duplica el parámetro de referencia
El cemento muestra hasta qué punto un valor por defecto puede alejarse de las cifras que declaran los productores.
La tabla de Turquía del anexo I del Reglamento de Ejecución (UE) 2025/2621 muestra un guion para el cemento Portland gris (código NC 2523 29 00), de modo que se aplica el valor de «otros países y territorios»: 1,440 t CO2e/t, emisiones indirectas incluidas. El recargo del 10 % de 2026 lo eleva a 1,584.
Türkçimento, la asociación turca del cemento, sitúa el clínker gris en unas 0,88 t CO2/t.
Es una cifra de clínker, así que se compara con el valor por defecto del clínker gris, 1,410 t CO2e/t (1,551 con el recargo): alrededor de un 60 % más ya antes del recargo. El anexo corregido distingue el clínker gris con la subdivisión TARIC 2523 10 00 90.
Para 2026 el ajuste de la asignación gratuita del cemento Portland gris es 0,975 × 0,666 = 0,649 t CO2e/t, de modo que el cemento turco con valores por defecto necesita 0,935 certificados por tonelada.
Al precio oficial del tercer trimestre de 2026 (82,32 euros) son 76,94 euros por tonelada, frente a 130,39 euros antes del ajuste.
En 2028, con el recargo del 30 % y un factor CBAM del 90 %, el mismo cálculo da 1,273 certificados y 104,76 euros por tonelada, con precio y parámetro de referencia sin cambios.
Esos costes rozan o superan el valor de la mercancía. Las importaciones de la UE de cemento Portland de Turquía del código NC 2523 29 00 tuvieron en 2025 un valor estadístico medio en la frontera de la UE de unos 78 euros por tonelada: 186,6 millones de euros por 2,40 millones de toneladas (Eurostat Comext DS-045409, extracción del 12 de octubre de 2026).
El coste de 2026 con valores por defecto, 76,94 euros, casi iguala esa media; el de 2028, 104,76 euros, la supera en torno a un 35 %.
Turquía es el primer origen de las importaciones de cemento de la UE. En 2025 suministró 6,12 millones de toneladas de cemento y clínker cubiertos por el CBAM (códigos del anexo I), por valor de 436,6 millones de euros, el 43,0 % de las importaciones extra UE por cantidad, frente a 3,32 millones de toneladas en 2023 y 4,43 millones en 2024 (Eurostat Comext, 2025).
En el cemento Portland del código NC 2523 29 00 su cuota fue del 41,7 %; Ucrania fue segunda en cemento y clínker, con el 13,3 %. La ficha del cemento en el CBAM amplía estos datos.
Aluminio: las emisiones indirectas no cuentan
El aluminio se distingue del cemento y de los fertilizantes en un punto: el CBAM solo contabiliza sus emisiones directas, porque figura en el anexo II del Reglamento (UE) 2023/956. Las emisiones indirectas de la electricidad consumida quedan fuera.
Esto es relevante para los valores por defecto porque la electrólisis primaria consume de 14 a 16 MWh por tonelada, y la intensidad de carbono de esa electricidad va de unas 0,01 t CO2/MWh en Islandia y Noruega (hidroeléctrica) a unas 0,7 t CO2/MWh en China e India (redes de carbón).
Los valores por defecto del aluminio incluyen las emisiones directas de perfluorocarbonos (PFC), en concreto CF4, con un potencial de calentamiento global de 6.630, y C2F6, con 11.100, procedentes de los efectos anódicos de la electrólisis Hall-Héroult.
Las fundiciones antiguas de China, Rusia y los países del Golfo emiten más PFC que las modernas, y los valores de sus países lo reflejan.
Las mercancías originarias de Noruega (4.470 millones de euros), Islandia (2.200 millones) y Suiza (1.670 millones) quedan fuera del CBAM (anexo III). China (3.250 millones) y Turquía (2.840 millones) están plenamente expuestas por sus emisiones directas.
Las cifras corresponden al valor de las importaciones de la UE27 de aluminio cubierto por el CBAM (códigos del anexo I) en 2025 (Eurostat Comext DS-045409, extracción del 12 de octubre de 2026).
Por cantidad, Noruega aportó el 16,9 % de las importaciones extra UE e Islandia el 9,0 %. La ficha del aluminio en el CBAM recoge los códigos NC.
¿Cuánto cuestan los valores por defecto?
El coste de los valores por defecto depende de tres variables: la distancia entre el valor del país y la intensidad real de la instalación, el tramo de recargo aplicable y el precio del certificado CBAM.
La tabla siguiente muestra el coste de 2026 de la vía de los valores por defecto para varias combinaciones de producto y origen de gran volumen, al precio oficial del tercer trimestre de 2026, 82,32 euros por t CO2e.
Los certificados por tonelada son el valor por defecto más el recargo, menos el ajuste de la asignación gratuita: 0,975 (factor CBAM de 2026) × 1,00 (factor de corrección intersectorial) × parámetro de referencia, con un mínimo de cero.
| Producto | Origen | Valor por defecto, total del anexo I (t CO2e/t) | Con el recargo de 2026 | Parámetro de referencia, columna B | Certificados por tonelada | Coste a 82,32 € (€/t) |
|---|---|---|---|---|---|---|
| Productos intermedios de acero sin alear (código NC 7207 12 10) | China | 3,169 | 3,486 | 1,364 | 2,156 | 177,48 |
| Productos intermedios de acero sin alear (código NC 7207 12 10) | India | 4,270 | 4,697 | 1,364 | 3,367 | 277,18 |
| Productos intermedios de acero sin alear (código NC 7207 11 14) | Turquía | 2,310 | 2,541 | 1,364 | 1,2111 | 99,70 |
| Cemento Portland gris (código NC 2523 29 00) | Turquía (valor de «otros países y territorios») | 1,440 | 1,584 | 0,666 | 0,935 | 76,94 |
| Aluminio en bruto (código NC 7601) | Emiratos Árabes Unidos | 1,870 | 2,057 | 1,423 | 0,670 | 55,12 |
| Urea (código NC 3102 10 19) | Egipto | 1,390 | 1,404 (recargo del 1 %) | 0,902 | 0,524 | 43,17 |
Valores por defecto: anexo I del Reglamento de Ejecución (UE) 2025/2621, sustituido por el Reglamento de Ejecución (UE) 2026/1740. Parámetros de referencia: punto 5.3, columna B, del anexo del Reglamento de Ejecución (UE) 2025/2620, para la ruta impresa en la fila del anexo I: (C) BF/BOF en el acero y (K) aluminio primario. Costes calculados sobre los certificados sin redondear con la fórmula legal que usa la calculadora CBAM del sitio.
El ejemplo turco del acero, paso a paso: productos intermedios de acero sin alear procedentes de Turquía, código NC 7207 11 14, importados en 2026 con valores por defecto: 2,310 × 1,10 = 2,541 t CO2e por tonelada; ajuste de la asignación gratuita 0,975 × 1,00 × 1,364 = 1,3299; resultado, 1,2111 certificados por tonelada, es decir, 99,70 euros por tonelada al precio oficial del tercer trimestre de 2026 (82,32 euros).
El cemento turco de 2026 a 2034
El coste de la vía de los valores por defecto crece cada año, porque el recargo sube y el factor CBAM baja. La tabla siguiente continúa el ejemplo del cemento Portland gris de Turquía con el precio fijado, por simplicidad, en 82,32 euros.
| Año | Factor CBAM | Valor con recargo (t CO2e/t) | Ajuste de la asignación gratuita (t CO2e/t) | Certificados por tonelada | Coste neto (€/t) |
|---|---|---|---|---|---|
| 2026 | 97,5 % | 1,584 | 0,6494 | 0,9347 | 76,94 |
| 2027 | 95 % | 1,728 | 0,6327 | 1,0953 | 90,17 |
| 2028 | 90 % | 1,872 | 0,5994 | 1,2726 | 104,76 |
| 2030 | 51,5 % | 1,872 | 0,3430 | 1,5290 | 125,87 |
| 2034 | ningún factor CBAM | 1,872 | 0 | 1,8720 | 154,10 |
Ajuste = factor CBAM × factor de corrección intersectorial (100 % de 2026 a 2030) × parámetro de referencia 0,666. Los parámetros pueden cambiar para las importaciones desde 2027. Calendario del factor CBAM: artículo 10 bis, apartado 1 bis, de la Directiva 2003/87/CE.
Solo el recargo supone 0,144 t CO2e/t en 2026 y 0,432 t CO2e/t desde 2028, y se paga íntegro al precio del certificado: 11,85 euros por tonelada en 2026 y 35,56 euros desde 2028.
Las emisiones verificadas cambian dos elementos a la vez: las emisiones declaradas bajan del valor por defecto con recargo a la cifra de la instalación, y la deducción pasa de la columna B a la columna A más la asignación gratuita implícita en los precursores.
La obligación de 2026 no es una pequeña fracción fija de las emisiones brutas. Cada tonelada de CO2e por encima del ajuste de la asignación gratuita, recargo incluido, se paga entera, y el ajuste se reduce cada año hasta el fin de la asignación gratuita en 2034.
La página de cálculo CBAM explica el método completo, y la calculadora CBAM ofrece una estimación basada en los valores por defecto y parámetros de referencia oficiales (Reglamentos de Ejecución (UE) 2025/2621 y 2025/2620); la cifra vinculante es la de su declaración CBAM.
Todos los valores por defecto oficiales del CBAM en una sola hoja de cálculo, con recargo, parámetro de referencia y coste por tonelada de 2026. Versión en inglés, descarga inmediata.
Para estos avisos solo guardamos su dirección de correo electrónico. Política de privacidad (en inglés)
Por qué los valores por defecto pesan tanto para los importadores españoles
España es el cuarto Estado miembro por valor de las importaciones extra UE de mercancías cubiertas por el CBAM (8.653 millones de euros en 2025, el 7,8 % de la UE27) y el segundo por cantidad (13,12 millones de toneladas sin electricidad, el 11,0 %).
La tabla siguiente desglosa los sectores (Eurostat, importaciones de la UE de mercancías cubiertas por el CBAM (códigos del anexo I) declaradas en España, 2025 (Comext DS-045409, extracción del 12 de octubre de 2026); cuotas y posiciones: cálculo de cbamguide.com).
| Sector | España 2025 (valor) | Cuota de la UE27 (valor) | Posición (valor) | Cantidad | Cuota (cantidad) | Posición (cantidad) |
|---|---|---|---|---|---|---|
| Todas las mercancías CBAM (códigos del anexo I) | 8.653 millones de euros | 7,8 % | 4.º | 13,12 millones de t (sin electricidad) | 11,0 % | 2.º |
| Hierro y acero, incluido el mineral de hierro aglomerado | 5.538 millones de euros | 8,8 % | 4.º | 7,89 millones de t | 10,4 % | 4.º |
| Aluminio | 1.810 millones de euros | 6,0 % | 5.º | 0,61 millones de t | 6,6 % | 4.º |
| Fertilizantes | 1.175 millones de euros | 14,1 % | 2.º | 2,58 millones de t | 12,9 % | 2.º |
| Cemento (incluido el clínker) | 109 millones de euros | 10,2 % | 4.º | 2,05 millones de t | 14,4 % | 2.º |
Al leer estas cifras deben tenerse en cuenta cuatro límites.
- Son estadísticas de comercio, no declaraciones CBAM: el Estado miembro declarante es aquel en el que la aduana despachó las mercancías, no necesariamente aquel en el que está establecido el declarante autorizado CBAM.
- Incluyen orígenes exentos, como Suiza y Noruega, y no permiten separar las mercancías originarias de Ceuta o Melilla.
- La línea del acero incluye el mineral de hierro aglomerado (código NC 2601 12 00), porque el archivo por Estado miembro no tiene un desglose sin él.
- El archivo no desglosa las importaciones españolas por país de origen, así que no indica de qué países importa España.
En fertilizantes y en cemento, España ocupa el segundo puesto por cantidad, y son dos sectores en los que la distancia entre valor por defecto y parámetro de referencia decide gran parte del coste. La página sobre España y el CBAM recoge el marco nacional completo.
Clínker, urea y amoníaco: los orígenes de la UE y su coste con valores por defecto
Las cifras de origen solo existen para la UE en su conjunto, no para España. En 2025 los principales orígenes extra UE del clínker (código NC 2523 10 00) fueron Turquía (3,25 millones de toneladas, 45,4 %), Argelia (1,45 millones, 20,3 %), Egipto (1,35 millones, 18,9 %), Arabia Saudí y Marruecos (0,21 y 0,20 millones).
En urea (código NC 3102 10), Egipto (3,29 millones, 44,3 %), Rusia (1,90 millones, 25,7 %) y Argelia (1,17 millones, 15,8 %); en amoníaco (código NC 2814), Rusia, Argelia (24,2 %) y Trinidad y Tobago (Eurostat Comext DS-045409, UE27, 2025).
La tabla siguiente aplica el método legal a esos orígenes para 2026, con el precio oficial del tercer trimestre de 2026. Ninguno de estos países tiene un precio del carbono reconocido a efectos del artículo 9, de modo que no se aplica ninguna reducción.
| Origen y mercancía | Valor por defecto (total) | Recargo | Valor con recargo | Ajuste (0,975 × parámetro) | Certificados por t | Coste por t |
|---|---|---|---|---|---|---|
| Turquía (valor de «otros países y territorios»), clínker gris, TARIC 2523 10 00 90 | 1,410 | 10 % | 1,551 | 0,975 × 0,666 = 0,64935 | 0,90165 | 74,22 € |
| Argelia, clínker gris, TARIC 2523 10 00 90 | 1,280 | 10 % | 1,408 | 0,64935 | 0,75865 | 62,45 € |
| Egipto, clínker gris, TARIC 2523 10 00 90 | 1,270 | 10 % | 1,397 | 0,64935 | 0,74765 | 61,55 € |
| Marruecos, clínker gris, TARIC 2523 10 00 90 | 0,900 | 10 % | 0,990 | 0,64935 | 0,34065 | 28,04 € |
| Argelia, cemento Portland gris, código NC 2523 29 00 | 1,300 | 10 % | 1,430 | 0,64935 | 0,78065 | 64,26 € |
| Marruecos, cemento Portland gris, código NC 2523 29 00 | 0,950 | 10 % | 1,045 | 0,64935 | 0,39565 | 32,57 € |
| Egipto, urea, código NC 3102 10 19 | 1,390 | 1 % | 1,4039 | 0,975 × 0,902 = 0,87945 | 0,52445 | 43,17 € |
| Argelia, urea, código NC 3102 10 19 | 1,410 | 1 % | 1,4241 | 0,87945 | 0,54465 | 44,84 € |
| Marruecos, urea, código NC 3102 10 19 | 1,500 | 1 % | 1,515 | 0,87945 | 0,63555 | 52,32 € |
| Argelia, amoníaco anhidro, código NC 2814 10 00 | 2,080 | 1 % | 2,1008 | 0,975 × 1,522 = 1,48395 | 0,61685 | 50,78 € |
Valores del anexo I del Reglamento de Ejecución (UE) 2025/2621, sustituido por el Reglamento de Ejecución (UE) 2026/1740; parámetros de la columna B del Reglamento de Ejecución (UE) 2025/2620. Calculado el 13 de noviembre de 2026 con la fórmula legal que usa la calculadora CBAM del sitio.
Dos conclusiones se desprenden de la tabla. En el clínker, el origen pesa más que el producto: con valores por defecto, el clínker gris de Marruecos cuesta 28,04 euros por tonelada en 2026 y el de Turquía, 74,22 euros.
En los fertilizantes el recargo se queda en el 1 %, de modo que el coste solo crece porque baja el factor CBAM: la urea egipcia pasa de 43,17 euros por tonelada en 2026 a 45,03 euros en 2027 y a 48,74 euros en 2028, con el mismo precio. La ficha de los fertilizantes en el CBAM desarrolla el sector.
Cómo sustituir los valores por defecto por datos reales
Las emisiones reales sustituyen a los valores por defecto cuando el importador obtiene de la instalación de producción una declaración de emisiones verificada.
Hacen falta tres elementos: un plan de seguimiento de la instalación, una cifra de emisiones calculada con el método del Reglamento de Ejecución (UE) 2025/2547 y la verificación por un tercero conforme al Reglamento de Ejecución (UE) 2025/2546, a cargo de un verificador acreditado con arreglo al Reglamento Delegado (UE) 2025/2551.
El cambio de los valores por defecto a las emisiones reales se hace en cuatro pasos.
- Implique a la instalación de producción. Pida al titular de la instalación que siga sus emisiones implícitas conforme al Reglamento de Ejecución (UE) 2025/2547 y prepare el informe de emisiones del titular y su resumen (anexo IV de ese Reglamento), con sus 16 datos, en inglés. Los titulares fuera de la UE no tienen ninguna obligación CBAM de hacerlo: la iniciativa corresponde al importador. Las plantillas CBAM incluyen una solicitud de datos al proveedor.
- Encargue la verificación a un verificador acreditado. Solo los organismos nacionales de acreditación de los Estados miembros de la UE acreditan verificadores CBAM, conforme al Reglamento Delegado (UE) 2025/2551 y a la norma EN ISO/IEC 17029:2019. La visita in situ es obligatoria el primer año en que la instalación se verifica (artículo 2 del Reglamento de Ejecución (UE) 2025/2546). Los verificadores pueden inscribirse en el Registro CBAM desde el 1 de septiembre de 2026 (artículo 10 bis, apartado 1); el acceso operativo está disponible desde el 30 de septiembre de 2026.
- Reciba el informe de verificación. El verificador confirma las emisiones implícitas específicas en t CO2e por tonelada de producto, incluidos los PFC del aluminio y el N2O de los fertilizantes cuando corresponda.
- Declare las emisiones reales en la declaración CBAM. La declaración anual que se presenta en el Registro CBAM (por las importaciones de 2026, a más tardar el 30 de septiembre de 2027, artículo 6, apartado 1) usa la cifra verificada en lugar del valor del país. El ahorro son los certificados que se dejan de entregar respecto a la vía por defecto.
La página sobre la verificación CBAM describe el proceso en detalle. El 14 de agosto de 2026 la Comisión publicó las guías sectoriales 5a a 5f (cemento, hidrógeno, fertilizantes, hierro y acero, aluminio y electricidad), que aplican los métodos de cálculo a las rutas de producción de cada sector: es el material que necesita la instalación cuando su comprador de la UE quiere pasar a emisiones reales.
La noticia sobre las diez guías CBAM de la Comisión (en inglés) enumera la serie.
Los plazos para las importaciones de 2026 en España
El calendario del año de importación 2026 deja poco margen a la coordinación entre importador y proveedor.
La solicitud del estado de declarante autorizado CBAM debía presentarse a más tardar el 31 de marzo de 2026 para seguir importando provisionalmente hasta que la autoridad competente decida (artículo 17, apartado 7 bis, introducido por el Reglamento (UE) 2025/2083).
En España resuelve MITECO, autoridad competente según la lista de la Comisión (DO C/2026/4231); la Agencia Tributaria (Aduanas) comprueba el estado en el despacho.
La Comisión Europea amplió hasta el 31 de diciembre de 2026 la validez del código TARIC Y238 para quien presentó la solicitud a más tardar el 31 de marzo de 2026 y sigue sin decisión (comunicaciones de las aduanas alemana e italiana del 15 de septiembre de 2026).
A 13 de noviembre de 2026, la Agencia Tributaria no había publicado una nota que recoja la ampliación: su Nota Informativa 02/2026 sigue indicando el 27 de septiembre de 2026. Compruebe el código en TARIC en el momento del despacho. La página sobre la declaración aduanera CBAM recoge todos los códigos.
La declaración CBAM de las importaciones de 2026 vence el 30 de septiembre de 2027, y la venta de certificados en la plataforma común central empieza el 1 de febrero de 2027 (artículo 20, apartado 1).
En la práctica, el plazo para obtener y verificar las emisiones reales de la producción de 2026 llega hasta el primer semestre de 2027.
Verificadores acreditados: ninguno español a 13 de noviembre de 2026
La capacidad de verificación es el cuello de botella. A 12 de noviembre de 2026 constan siete organismos de verificación acreditados por cinco organismos nacionales de acreditación, cada uno para los grupos de actividades que figuran en el anexo de su acreditación: EmiCert S.A. (ESYD, Grecia); Bureau Veritas Italia S.p.A., RINA Services S.p.A. y SGS ICS Italia S.r.l.
(Accredia, Italia); Intertek Certification AB (Swedac, Suecia); ISSC de Damietta, Egipto (RvA, Países Bajos, 22 de octubre de 2026, el primero establecido fuera de la UE, por el procedimiento TAB del RvA); y SGS BELGIUM nv (BELAC, Bélgica, alcance válido desde el 5 de noviembre de 2026).
Ninguno es español. ENAC, el único organismo nacional de acreditación de España, abrió su esquema de acreditación de verificadores CBAM en marzo de 2026 (nota de prensa del 23 de marzo de 2026) y no había documentado ninguna acreditación CBAM a 13 de noviembre de 2026.
DNV anunció una acreditación de Accredia que este organismo no había publicado, por lo que no se incluye en el recuento. A 12 de noviembre de 2026, la lista oficial de la Comisión seguía sin publicarse. La página de verificadores acreditados CBAM detalla el alcance de cada uno.
Cómo encontrar un verificador o ayuda con los datos
El importador que quiere salir de los valores por defecto puede describir su necesidad en el formulario de solicitud CBAM: cbamguide.com transmite la solicitud a proveedores adecuados, que contactan directamente con usted. Hay páginas específicas para buscar un verificador acreditado, para la recogida de datos de proveedores y para el cálculo de emisiones.
Gratuito para usted. Si encarga el trabajo a un proveedor al que hayamos transmitido su solicitud, ese proveedor puede abonar a cbamguide.com una comisión por la presentación, que nunca decide a quién mencionamos ni cómo.
¿Reduce el precio del carbono del país de origen el valor por defecto?
No: el precio del carbono del país de origen no reduce el valor por defecto, pero un precio del carbono pagado efectivamente en un tercer país puede reducir el número de certificados que entregar, a través del artículo 9. El valor por defecto se fija sin tener en cuenta si el país de origen tiene un régimen de precio del carbono.
La reducción del artículo 9 se aplica después de determinar las emisiones: conforme al apartado 1 para las emisiones reales y, con valores por defecto, solo por referencia a los precios del carbono por defecto anuales que la Comisión puede fijar desde 2027 (apartado 4).
La reducción exige un precio del carbono pagado efectivamente sobre las emisiones implícitas de que se trate, descontado cualquier reembolso o compensación.
A 23 de octubre de 2026 ningún precio del carbono de un tercer país estaba reconocido a efectos del artículo 9, incluidos el K-ETS coreano, el sistema nacional chino, el CCTS indio y el UK ETS, y el reglamento de ejecución que fijaría las reglas de reconocimiento seguía siendo un proyecto. La página sobre la deducción por el precio del carbono pagado sigue el expediente.
¿Tienen valores por defecto los países exentos?
No: los países exentos no tienen valores por defecto, porque sus mercancías quedan fuera del ámbito del Reglamento (UE) 2023/956.
Quedan fuera del CBAM las mercancías originarias de Suiza, Noruega, Islandia, Liechtenstein, Büsingen, Helgoland, Livigno, Ceuta y Melilla según las normas de origen no preferencial de la Unión (artículo 2, apartados 4 y 5, y anexo III, punto 1).
El tránsito o una transformación mínima en esos territorios no confiere el origen: las mercancías de terceros países que pasan por Suiza mantienen el valor por defecto de su país de origen.
Para los importadores españoles hay dos matices territoriales. Canarias forma parte del territorio aduanero de la Unión, así que el CBAM se aplica a las mercancías del anexo I despachadas a libre práctica allí igual que en la península.
Ceuta y Melilla están fuera del territorio aduanero, y las mercancías originarias de ellas quedan fuera del CBAM.
Los países que no figuran en el anexo III, incluido el Reino Unido, siguen sujetos al CBAM aunque apliquen un régimen de precio del carbono (el UK ETS), y sus exportaciones están sujetas a valores por defecto como las de cualquier otro tercer país.
La Comisión publicó el 13 de mayo de 2026 un proyecto de reglamento de ejecución con cuatro vías de reconocimiento de precios del carbono de terceros países (comercio de emisiones, impuesto sobre fuentes puntuales, impuesto sobre combustibles y sistemas mixtos), en el que el UK ETS encajaría en la primera.
La consulta cerró el 10 de junio de 2026 y el reglamento no se había adoptado a 23 de octubre de 2026.
Desde el lado del exportador, es decir, cómo un productor de fuera de la UE facilita los datos de seguimiento que su importador necesita, la página sobre los valores por defecto para exportadores (en inglés) describe el trabajo desde la instalación.
¿Cómo encajan los valores por defecto en el sistema CBAM?
Los valores por defecto son una pieza de un sistema de cumplimiento más amplio: el importador los encuentra en la fase de cálculo, después de la autorización y antes de la declaración. También tienen un límite geográfico.
El CBAM del Reino Unido (UK CBAM), un impuesto, fija sus propios valores mediante una notificación del Tesoro británico: HMRC publicó el 16 de octubre de 2026 el borrador de los valores por defecto británicos, un valor ponderado por el comercio para cada mercancía, para 2027 y 2028. La página sobre el CBAM del Reino Unido los describe.
Qué determina la elección entre valores por defecto y emisiones reales
Tres factores deciden si un importador usa valores por defecto o emisiones reales verificadas: la disposición del proveedor a preparar un plan de seguimiento, la existencia de un verificador acreditado dispuesto a verificar la instalación y el cumplimiento por la instalación de los requisitos de método del Reglamento de Ejecución (UE) 2025/2547.
Los proveedores de países sin infraestructura de seguimiento CBAM, sobre todo en economías en desarrollo, afrontan en 2026 las mayores dificultades.
¿Usar valores por defecto es una infracción del CBAM?
No. Usar valores por defecto es una vía de cumplimiento legítima: el artículo 7, apartado 2, letra b), del Reglamento (UE) 2023/956 permite expresamente determinar las emisiones implícitas por referencia a valores por defecto. La sanción del artículo 26 se refiere a los certificados no entregados, no al uso de valores por defecto.
El declarante autorizado CBAM que no entregue a 30 de septiembre los certificados debidos paga, por cada certificado no entregado, una sanción idéntica a la sanción por exceso de emisiones del RCDE UE: 100 euros por t CO2e antes de la actualización según el índice europeo de precios al consumo (artículo 26, apartado 1); el pago no le exime de entregar los certificados (artículo 26, apartado 3). El importador que usa valores por defecto, calcula bien la obligación y entrega los certificados cumple plenamente, aunque pague más que con emisiones reales. La página sobre las sanciones CBAM describe el régimen completo.
¿Cambiarán los valores por defecto después de 2026?
Sí. El Reglamento de Ejecución (UE) 2025/2621 fija los valores del periodo definitivo, iniciado el 1 de enero de 2026, y la Comisión los revisa periódicamente a medida que mejoran los datos de producción. El primer cambio llegó como corrección, no como revisión: el Reglamento de Ejecución (UE) 2026/1740 corrigió los anexos I y IV con efecto desde el 1 de enero de 2026, sin cambiar los métodos de cálculo.
Los países y sectores de los que el Registro CBAM reciba muchos datos reales verificados influirán en los futuros recálculos de las medias, que pueden moverse en cualquier dirección. El importador que ya ha invertido en verificación queda al margen de esas revisiones; el que sigue con valores por defecto asume el riesgo de que las actualizaciones le perjudiquen.
¿Afecta el umbral de 50 toneladas a los valores por defecto?
Un importador queda exento si la masa neta de sus importaciones de mercancías CBAM en un año natural, sumando todos los códigos NC, no supera 50 toneladas (artículo 2 bis y anexo VII, punto 1); en ese caso no calcula ni con valores por defecto ni con emisiones reales. Debe declarar la exención en la declaración aduanera (artículo 2 bis, apartado 1), en España con el código Y137. La electricidad y el hidrógeno nunca están exentos (artículo 2 bis, apartado 4). Quien supera las 50 toneladas aplica valores por defecto o emisiones reales a cada importación de mercancías CBAM. La página sobre el umbral de 50 toneladas explica el cómputo.
Los valores por defecto en la tenencia trimestral desde 2027
A partir de 2027, al final de cada trimestre, el declarante autorizado CBAM debe tener en su cuenta certificados equivalentes al menos al 50 % de las emisiones implícitas de las mercancías importadas desde el inicio del año natural, teniendo en cuenta el ajuste de la asignación gratuita (artículo 22, apartado 2).
Una de las dos bases de cálculo admitidas es la de los valores por defecto sin el recargo (letra a)).
El primer control es el 31 de marzo de 2027; no se exige tenencia por las importaciones de 2026. Si falta, la autoridad competente concede un mes para completar (artículo 22, apartado 3), sin sanción por tonelada. La página sobre la tenencia trimestral de certificados explica las dos bases.
Errores frecuentes en fuentes en español
Varias páginas en español sobre los valores por defecto contienen datos superados; estos son los principales, con su corrección.
- El 2,5 % como obligación de 2026: algunas guías de proveedores de software y logística presentan esa fracción de las emisiones implícitas como lo único que se paga en 2026. El factor CBAM de 2026 es el 97,5 %; solo una mercancía cuyas emisiones igualen su parámetro de referencia paga el 2,5 % de sus emisiones brutas, y cada tonelada por encima, recargo incluido, se paga entera.
- Una fecha de mayo para la declaración: la página de la Agencia Tributaria «Funcionamiento del CBAM» (actualizada el 4 de marzo de 2026) y su PDF de preguntas frecuentes del periodo transitorio mantienen el plazo anterior a la reforma Ómnibus. La declaración y la entrega vencen el 30 de septiembre (artículo 6, apartado 1, y artículo 22, apartado 1).
- «Emisiones incorporadas»: es la expresión de la página de la Agencia Tributaria y de parte de la prensa; el término legal es «emisiones implícitas» (artículo 3, punto 22).
- Un límite fraccionario en la recompra: la página de MITECO «Certificados CBAM» mantiene un límite calculado sobre los certificados adquiridos el año anterior. La recompra se limita a los certificados que el declarante estaba obligado a comprar con arreglo al artículo 22, apartado 2, durante el año natural de compra (artículo 23, apartado 2), y se solicita a más tardar el 31 de octubre (artículo 23, apartado 1).
La página de certificados CBAM explica la compra, la entrega, la recompra y la cancelación.
Preguntas frecuentes sobre los valores por defecto CBAM
¿Cuál es el recargo de los valores por defecto CBAM para el acero en 2028?
Desde 2028 el recargo de los valores por defecto para el acero (y para el cemento, el aluminio y el hidrógeno) es del 30 % sobre el valor de emisiones totales del anexo I del Reglamento de Ejecución (UE) 2025/2621. Es el último tramo de una progresión en tres pasos: 10 % en 2026, 20 % en 2027 y 30 % desde 2028. Los fertilizantes se mantienen en el 1 % todos los años.
¿Qué significa «default values» en el CBAM?
«Default values» es el término inglés para los valores por defecto del artículo 3, punto 27, del Reglamento (UE) 2023/956. Para 2026 se aplica un recargo del 10 % sobre el valor de emisiones totales (1 % para los fertilizantes), que sube al 20 % en 2027 y al 30 % desde 2028. El valor incrementado se calcula en el Registro CBAM.
¿Puede un importador pasar de valores por defecto a emisiones reales después de un año?
Sí. El importador puede pasar a emisiones reales verificadas en cualquier periodo de declaración futuro, cuando la instalación de producción disponga de un plan de seguimiento y de un informe de verificación de un verificador acreditado. El cambio no obliga a modificar las declaraciones anteriores basadas en valores por defecto y se aplica desde el periodo en que los datos verificados están disponibles por primera vez.
¿Son los valores por defecto CBAM los mismos que en el periodo transitorio?
No. Los valores por defecto del periodo transitorio (usados en los informes CBAM trimestrales con arreglo al Reglamento de Ejecución (UE) 2023/1773, del 1 de octubre de 2023 al 31 de diciembre de 2025) seguían un método distinto y tenían cifras diferentes de las de los valores del periodo definitivo, fijados por país de origen y código NC en el Reglamento de Ejecución (UE) 2025/2621. El valor del periodo definitivo para los productos intermedios de acero chinos (código NC 7207 12 10) es 3,169 t CO2e/t antes del recargo. Quien usaba los valores transitorios como estimación de su coste debe revisar cada cifra con el anexo corregido.
¿Se aplican los valores por defecto a los precursores de las mercancías complejas?
Sí. Cuando se importa una mercancía compleja (por ejemplo, tubos de acero, estructuras de aluminio o mezclas de fertilizantes), las emisiones implícitas de los precursores que contiene se suman al total. Si no hay emisiones reales verificadas del precursor, se aplica el valor por defecto correspondiente; si se desconoce su país de producción, el del tercer país con la mayor intensidad de emisión (anexo IV del Reglamento de Ejecución (UE) 2025/2621). El importador de tubos cuyo proveedor usó productos intermedios chinos sin datos verificados arrastra el valor por defecto chino en las emisiones implícitas del tubo. La página de mercancías CBAM recoge códigos NC y rutas de producción de los seis sectores.