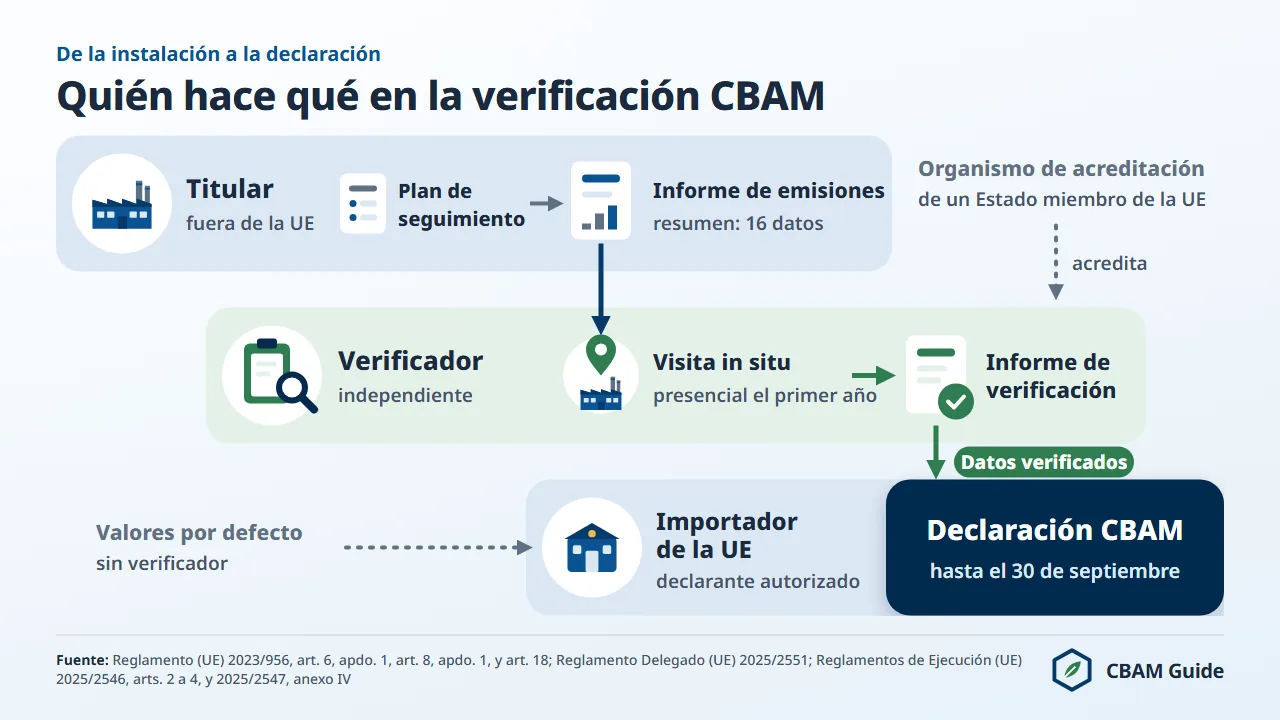
En el Mecanismo de Ajuste en Frontera por Carbono (MAFC, CBAM por sus siglas en inglés), la verificación CBAM es el control con el que un verificador acreditado comprueba que las emisiones implícitas reales de una instalación de producción no contienen inexactitudes importantes.
Solo es obligatoria cuando la declaración CBAM utiliza valores reales en lugar de valores por defecto (artículo 8, apartado 1). La primera verificación exige una visita presencial a la instalación. A 12 de noviembre de 2026 hay siete organismos de verificación documentados como acreditados, ninguno de ellos por ENAC.
El control precede a la declaración CBAM anual del declarante autorizado CBAM. Las estimaciones del mercado sitúan los honorarios del verificador entre 5.000 y 50.000 euros por instalación de producción, según su complejidad.
La verificación cubre cuatro áreas: integridad de los datos, exactitud de los factores de emisión, metodología de cálculo y sistemas de gestión de datos. Para el importador de acero, cemento, aluminio, fertilizantes, electricidad o hidrógeno, encontrar verificador antes del plazo del 30 de septiembre de 2027 es hoy la tarea operativa más urgente.
El CBAM exige que las emisiones implícitas declaradas con valores reales se verifiquen en la instalación de producción (artículo 8, apartado 1, del Reglamento (UE) 2023/956 del Parlamento Europeo y del Consejo, de 10 de mayo de 2023, por el que se establece un Mecanismo de Ajuste en Frontera por Carbono).
Esta página explica las fases de la verificación, los requisitos de acreditación, el coste, la situación en España y la escasez de verificadores que obliga a moverse con tiempo.
¿Busca un verificador para sus proveedores? Describa el encargo en el formulario de solicitud de verificación CBAM: cbamguide.com transmite su solicitud a uno, dos o tres proveedores de servicios adecuados, que se ponen en contacto con usted directamente.
Gratuito para usted. Si encarga el trabajo a un proveedor al que hayamos transmitido su solicitud, ese proveedor puede abonar a cbamguide.com una comisión por la presentación, que nunca decide a quién mencionamos ni cómo.
¿Qué es la verificación CBAM y cuándo es obligatoria?
La verificación CBAM es obligatoria cuando el declarante autorizado CBAM utiliza en su declaración anual emisiones implícitas reales en lugar de los valores por defecto publicados.
Con arreglo al artículo 8 del Reglamento (UE) 2023/956, modificado por el Reglamento (UE) 2025/2083 (Ómnibus), quien obtiene datos de emisiones propios de la instalación de producción de fuera de la UE debe hacerlos verificar por un verificador acreditado antes de declararlos.
Las emisiones implícitas (artículo 3, punto 22) comprenden las emisiones directas del proceso de producción y las emisiones indirectas de la electricidad consumida en la producción (artículo 3, puntos 21 y 34).
Para las mercancías del anexo II solo cuentan las emisiones directas (artículo 7, apartado 1), de modo que las indirectas cuentan en el cemento, los fertilizantes y el mineral de hierro aglomerado (código NC 2601 12 00). El verificador comprueba estos valores instalación por instalación, no envío a envío ni por año de importación.
Quien utiliza los valores por defecto del Reglamento de Ejecución (UE) 2025/2621, cuyo anexo I fue sustituido por el Reglamento de Ejecución (UE) 2026/1740, no necesita verificador.
Los valores por defecto reflejan la intensidad media de emisión por país y producto y llevan un recargo (mark-up) del 10 % en 2026, del 20 % en 2027 y del 30 % desde 2028; para los fertilizantes, del 1 % todos los años.
Renunciar a la verificación tiene, por tanto, un precio: el recargo existe precisamente para incentivar la medición y verificación de las emisiones reales.
El importador cuyas importaciones de mercancías CBAM no superan 50 toneladas de masa neta en un año natural, sumando todos los códigos NC, queda exento (artículo 2 bis y anexo VII, punto 1) y no presenta declaración CBAM, pero debe declarar la exención en la declaración aduanera (artículo 2 bis, apartado 1), en España con el código Y137.
La electricidad y el hidrógeno nunca están exentos (artículo 2 bis, apartado 4). Los detalles están en la página sobre la exención de minimis.
La primera declaración CBAM cubre las importaciones del año natural 2026 y vence el 30 de septiembre de 2027 (artículo 6, apartado 1). La inscripción de los verificadores en el Registro CBAM está abierta desde el 1 de septiembre de 2026 (artículo 10 bis, apartado 1, introducido por el Reglamento (UE) 2025/2083).
Entre esa apertura y el primer plazo median 13 meses, durante los cuales miles de instalaciones de fuera de la UE necesitan su primera visita presencial.
¿Qué comprueba el verificador CBAM?
El verificador CBAM comprueba cuatro áreas, y el informe de verificación debe cubrirlas todas antes de que el declarante pueda utilizar los datos de esa instalación en su declaración. Las cuatro áreas son las siguientes.
- Integridad de los datos: todas las fuentes de emisión dentro de los límites del sistema definidos por el Reglamento de Ejecución (UE) 2025/2547 están identificadas e incluidas en el cálculo. Ninguna fuente puede omitirse sin una justificación documentada.
- Exactitud de los factores de emisión: los factores aplicados a cada combustible, materia prima e insumo de proceso se contrastan con los factores estándar del punto G del anexo II del Reglamento de Ejecución (UE) 2025/2547 o con los análisis de laboratorio de la propia instalación.
- Metodología de cálculo: la instalación aplica correctamente los métodos del anexo II del Reglamento de Ejecución (UE) 2025/2547. Su punto B.2 admite la metodología basada en el cálculo (método estándar, con fórmulas separadas para emisiones de combustión y de proceso, o balance de masas) y la metodología basada en la medición continua, obligatoria para el N2O.
- Sistemas de gestión de datos: se cumple el plan de seguimiento de la instalación, los instrumentos de medida están calibrados y los registros se conservan de forma que resistan una inspección de la autoridad competente.
Para el cemento, la unidad funcional son las toneladas de clínker contenidas en las mercancías; para los fertilizantes, el contenido de nitrógeno o la unidad suplementaria del código NC (artículo 4 del Reglamento de Ejecución (UE) 2025/2547). El anexo III de ese reglamento ajusta en consecuencia las emisiones implícitas específicas.
La verificación no garantiza la ausencia total de errores. El nivel exigido por el Reglamento Delegado (UE) 2025/2551 y el Reglamento de Ejecución (UE) 2025/2546 es la certeza razonable: el verificador confirma que los valores declarados no contienen inexactitudes importantes.
El grado de importancia es el 5 % del total de las emisiones implícitas específicas y el 5 % del total de las asignaciones gratuitas implícitas específicas, por tonelada de cada mercancía identificada por su código NC (artículo 5, apartado 1, del Reglamento de Ejecución (UE) 2025/2546).
Antes de la verificación: los datos que debe preparar el titular
El verificador comprueba datos que ya existen, de modo que el titular de la instalación debe preparar el seguimiento, el cálculo, el informe de emisiones y la documentación de apoyo antes de que la verificación pueda empezar. La tabla siguiente resume qué debe estar listo y con qué base jurídica.
| Qué debe existir | Qué contiene | Base jurídica |
|---|---|---|
| Plan de seguimiento y documentación | Límites del sistema, rutas de producción, fuentes de datos e instrumentos de medida, con los registros que los respaldan: facturas de combustibles y materiales, registros de producción, análisis de laboratorio, certificados de calibración | Reglamento de Ejecución (UE) 2025/2547 |
| Cálculo de las emisiones implícitas | Emisiones directas (para cemento, fertilizantes y mineral de hierro aglomerado, también indirectas) atribuidas a cada mercancía, precursores incluidos, con los métodos del reglamento | Anexos II y III del Reglamento de Ejecución (UE) 2025/2547 |
| Informe de emisiones del titular y su resumen | El informe completo y el informe resumido de emisiones con sus 16 datos, en inglés | Anexo IV y artículo 10, apartado 4, del Reglamento de Ejecución (UE) 2025/2547 |
Este trabajo corresponde al titular y, en la práctica, suele hacerse con una consultora o con un software CBAM, junto con el personal de la planta.
No puede hacerlo el verificador: las normas de independencia del Reglamento Delegado (UE) 2025/2551 le impiden verificar una instalación a la que haya asesorado sobre el plan de seguimiento o el informe de emisiones.
Si el proveedor no tiene nada de esto preparado, el importador puede pedir que lo pongamos en contacto con un consultor CBAM o comparar las herramientas de software CBAM. El verificador puede contratarse en paralelo, como explica la fase 1.
Cómo funciona la verificación CBAM: las 5 fases
La verificación CBAM se desarrolla en cinco fases, desde la delimitación de la instalación hasta la emisión del informe de verificación. El declarante autorizado CBAM que quiera presentar datos verificados debe planificar cada fase con mucha antelación, porque la capacidad de los verificadores es limitada.
Fase 1: contratar un verificador acreditado
Contrate un verificador acreditado antes de recopilar los datos de emisiones. El verificador debe estar acreditado por el organismo nacional de acreditación de un Estado miembro de la UE con arreglo al Reglamento Delegado (UE) 2025/2551, según la norma EN ISO/IEC 17029:2019, e inscrito en el Registro CBAM.
Debe ser independiente de la instalación verificada y no tener ningún interés económico en el resultado de la declaración.
Contratar al verificador antes de cerrar la recogida de datos no es prematuro. El verificador necesita una fase previa para delimitar el sistema, identificar las fuentes de emisión y confirmar que el plan de seguimiento de la instalación cumple el Reglamento de Ejecución (UE) 2025/2547.
Sin ese paso, la recogida de datos deja con frecuencia lagunas que obligan a repetir mediciones costosas.
En la práctica, el contrato con el verificador lo firma a menudo el titular de la instalación de fuera de la UE, que dispone de los datos de producción y de emisiones. El reparto del coste entre proveedor e importador se pacta libremente en el contrato.
Fase 2: recopilar los datos de emisiones en la instalación
Recopile en la instalación de fuera de la UE los datos de emisiones implícitas específicas.
Se necesitan las emisiones directas específicas, expresadas en toneladas de CO2 equivalente (t CO2e) por tonelada de mercancía; las emisiones indirectas específicas en las instalaciones de cemento, fertilizantes y mineral de hierro aglomerado; la clasificación de la ruta de producción; la referencia del plan de seguimiento, y los registros de medición.
El titular que comunica valores reales prepara el informe de emisiones del titular y su informe resumido (anexo IV del Reglamento de Ejecución (UE) 2025/2547), en inglés. Esta estructura obligatoria sustituye a la plantilla de comunicación voluntaria del periodo transitorio, y el resumen contiene los 16 datos que necesita el declarante autorizado CBAM.
Las instalaciones que ya participaron en los informes CBAM trimestrales del periodo transitorio (de octubre de 2023 a diciembre de 2025, Reglamento de Ejecución (UE) 2023/1773) ya cuentan con una base para su plan de seguimiento.
Si necesita apoyo para obtener estos datos de sus proveedores, puede solicitar ayuda con los datos de los proveedores. La lista completa de los 16 datos figura en la página sobre requisitos de datos (en inglés).
Fase 3: visita presencial al emplazamiento (obligatoria en el primer periodo de verificación)
El verificador visita presencialmente la instalación de fuera de la UE el primer año en que esa instalación está sujeta a verificación, que para la mayoría de las instalaciones es el periodo de las importaciones de 2026 (artículos 2 a 4 del Reglamento de Ejecución (UE) 2025/2546, en relación con el punto 2.12 del anexo II del Reglamento Delegado (UE) 2025/2551).
Ese primer año, una visita virtual solo cabe cuando circunstancias graves, extraordinarias e imprevisibles, ajenas al control del titular, impiden la visita presencial (artículo 4).
La visita incluye un recorrido por la instalación, la observación de los procesos de producción, la revisión de los instrumentos de medida y de su calibración, el muestreo de documentos y entrevistas con el personal técnico del titular.
El importador que compra a instalaciones de China, la India, Turquía, Rusia, los Emiratos Árabes Unidos y Egipto necesita visitas presenciales en cada uno de esos países.
European Accreditation (EA), la asociación de los organismos nacionales de acreditación, creó un grupo de trabajo sobre el CBAM que comenzó su actividad a principios de marzo de 2026 para armonizar la acreditación de verificadores (noticia de EA del 26 de febrero de 2026).
Según la tabla de situación de la acreditación de la Comisión de 21 de octubre de 2026, 24 organismos nacionales de acreditación han aceptado acreditar verificadores CBAM, 20 están preparados para recibir solicitudes y siete aceptan solicitantes de terceros países, todos ellos ya abiertos a solicitudes.
A 12 de noviembre de 2026 hay siete organismos de verificación documentados como acreditados: EmiCert (ESYD, Grecia); Bureau Veritas Italia, RINA Services y SGS ICS Italia (Accredia, Italia); Intertek Certification AB (Swedac, Suecia); ISSC de Damietta, Egipto (RvA, Países Bajos); SGS BELGIUM nv (BELAC, Bélgica).
ISSC, acreditado el 22 de octubre de 2026, es el primero establecido fuera de la UE. La lista de la Comisión seguía sin publicarse en esa fecha, y la capacidad de verificación para los mercados de fuera de Europa sigue siendo escasa.
Fase 4: revisión documental y auditoría del cálculo
Tras la visita, el verificador revisa todos los datos de cálculo. Contrasta los datos de actividad (cantidades de combustible, masas de entrada, volúmenes de producción) con el plan de seguimiento, comprueba que se aplicó la fórmula correcta del Reglamento de Ejecución (UE) 2025/2547 y verifica la coherencia interna de los factores de emisión.
También evalúa si el plan de seguimiento cubre los límites del sistema correctos para la ruta de producción de esa instalación.
Las discrepancias detectadas se convierten en constataciones. El titular de la instalación puede responder, corregir o aportar pruebas adicionales antes de que el verificador cierre su conclusión.
Fase 5: emisión del informe de verificación
El verificador emite un informe de verificación sobre la base del modelo electrónico que la Comisión facilita a través del Registro CBAM (artículo 6 del Reglamento de Ejecución (UE) 2025/2546).
La declaración de verificación indica si el verificador considera con certeza razonable que el informe no contiene inexactitudes ni irregularidades importantes, y recoge las inexactitudes, irregularidades e incumplimientos no corregidos antes de su emisión (anexo, punto 2.6). El informe resumido de emisiones del titular va anexo al informe de verificación.
El declarante autorizado CBAM incluye la referencia del informe de verificación en la declaración CBAM anual que presenta en el Registro CBAM, donde los informes de verificación se emiten a partir de enero de 2027 (anuncio de la Comisión de 24 de agosto de 2026).
La autoridad competente revisa la declaración y puede pedir el informe de verificación en una inspección. En España, la autoridad competente es el Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO), según la lista de la Comisión publicada en el DOUE C/2026/4231, de 31 de julio de 2026.
¿Quién puede ser verificador CBAM acreditado?
Un verificador CBAM acreditado es una persona jurídica acreditada por el organismo nacional de acreditación de un Estado miembro de la UE según la norma EN ISO/IEC 17029:2019, la norma de los organismos de validación y verificación.
El requisito procede del artículo 18 del Reglamento (UE) 2023/956 y del Reglamento Delegado (UE) 2025/2551, aplicable desde el 1 de enero de 2026. Deben cumplirse a la vez las tres condiciones siguientes.
- Acreditación en la UE: la acreditación procede del organismo nacional de acreditación de un Estado miembro de la UE que actúa con arreglo al Reglamento Delegado (UE) 2025/2551. Los organismos de acreditación de terceros países no pueden acreditar verificadores CBAM.
- Inscripción en el Registro CBAM: el verificador solicita su inscripción a la autoridad competente del Estado miembro en el que está establecido su organismo de acreditación, en los dos meses siguientes a la acreditación y no antes del 1 de septiembre de 2026 (artículo 10 bis, apartado 1). Un verificador no inscrito, aunque esté acreditado, no puede emitir informes de verificación válidos.
- Independencia: el verificador es independiente de la instalación verificada. Quedan excluidos el propio titular, las empresas de su grupo y cualquier entidad con una relación comercial que cree un conflicto de intereses.
Un verificador establecido fuera de la UE no puede apoyarse en la acreditación de su país: debe dirigirse a uno de los organismos nacionales de acreditación de la UE que aceptan solicitantes de terceros países.
Según la tabla de la Comisión de 21 de octubre de 2026 son siete, todos ya abiertos a solicitudes: COFRAC (Francia), ESYD (Grecia), Accredia (Italia), RvA (Países Bajos), PCA (Polonia), SNAS (Eslovaquia) y Swedac (Suecia).
El documento informativo EA-6/05 INF de European Accreditation, de 5 de octubre de 2026, describe cómo pueden colaborar estos organismos con el organismo de acreditación del país del verificador.
ENAC y la verificación CBAM en España
ENAC (Entidad Nacional de Acreditación) es el único organismo nacional de acreditación de España en aplicación del Reglamento (CE) n.º 765/2008.
Abrió su esquema de acreditación de verificadores CBAM, que sus documentos llaman «organismos de verificación», con la nota de prensa de 23 de marzo de 2026; los requisitos específicos están en su documento RDE 06. En la tabla de la Comisión (edición de 21 de octubre de 2026, sin cambios el 9 de noviembre) ENAC figura entre los organismos que aceptan solicitudes.
ENAC no está entre los siete organismos que aceptan solicitantes establecidos fuera de la UE: un verificador turco, marroquí o chino no puede acreditarse a través de ENAC. A 13 de noviembre de 2026, ENAC no había documentado ninguna acreditación CBAM (página de noticias de ENAC, mayo a noviembre de 2026).
Un verificador que acredite ENAC solicitará su inscripción en el Registro CBAM al MITECO, autoridad competente del Estado miembro de su organismo de acreditación (artículo 10 bis, apartado 1).
El importador establecido en España no depende de ENAC: vale la acreditación de cualquier organismo nacional de acreditación de la UE, y puede contratar a cualquiera de los siete verificadores documentados.
Ni el MITECO ni ENAC designan al verificador: lo eligen y contratan el titular de la instalación o el importador. Las particularidades nacionales (autoridad, acceso al Registro CBAM, códigos aduaneros) están en la página sobre el CBAM en España.
Los siete verificadores documentados como acreditados
Siete organismos de verificación están documentados como acreditados por cinco organismos nacionales de acreditación de la UE a 12 de noviembre de 2026; ninguno es español. La tabla siguiente recoge el organismo, el acreditador, la prueba y los grupos de actividad de cada uno.
| Organismo de verificación | Organismo de acreditación | Fecha y prueba | Grupos de actividad |
|---|---|---|---|
| EmiCert S.A. (Atenas) | ESYD (Grecia) | Anexo de alcance de 14 de septiembre de 2026 al certificado n.º 874-9; anunciado por EmiCert el 23 de septiembre de 2026 | Los once: I a VIII, L, LI, LII |
| Bureau Veritas Italia S.p.A. | Accredia (Italia) | Decisión de 28 de septiembre de 2026; noticia de 6 de octubre de 2026; certificado n.º 00031 | I a VIII, L, LII (no LI) |
| RINA Services S.p.A. | Accredia (Italia) | La misma decisión; certificado n.º 00005 | Los once |
| SGS ICS Italia S.r.l. | Accredia (Italia) | La misma decisión; certificado n.º 02242 | I, II, IV, VI, VIII, L, LI, LII (no III, V ni VII) |
| Intertek Certification AB (Kista) | Swedac (Suecia) | 13 de octubre de 2026; registro n.º 1639, válido hasta el 13 de octubre de 2031 | I a VIII, LI, LII (no L) |
| Integrated Sustainable Solutions Company (ISSC), Damietta, Egipto | RvA (Países Bajos) | 22 de octubre de 2026, por el procedimiento TAB de RvA: RvA acompaña la primera verificación CBAM y después convierte la acreditación en ordinaria; registro n.º V118, alcance válido hasta el 1 de noviembre de 2027 | I a V, VII, VIII, LII (no VI, L ni LI) |
| SGS BELGIUM nv (Amberes) | BELAC (Bélgica) | Anexo de alcance 005-VV, válido del 5 de noviembre de 2026 al 31 de octubre de 2030; anunciado por SGS el 6 de noviembre de 2026 | I a VIII, LI, LII (no L) |
Para RINA Services y SGS ICS Italia, los alcances son los de la decisión revisada «Rev. 01» de Accredia y de los anexos de su registro, que coinciden entre sí (comprobación de 19 de octubre de 2026); la noticia de Accredia muestra todavía los de la decisión original.
Se nombra siempre la entidad jurídica acreditada: la marca de un grupo no está acreditada por sí sola.
ISSC de Damietta, en Egipto, es el primer verificador acreditado por la vía de los solicitantes de terceros países (noticia en inglés).
Los otros seis están establecidos en la UE; el último es SGS BELGIUM nv, acreditado por BELAC con efecto desde el 5 de noviembre de 2026 (noticia en inglés). Ninguno figura aún en una lista de la Comisión, que seguía sin publicarse.
DNV anunció el 6 de noviembre de 2026 una acreditación de Accredia sin indicar entidad, fecha ni alcance; Accredia no había publicado nada que nombrara a DNV a 11 de noviembre de 2026, por lo que no se cuenta. La página de verificadores CBAM acreditados sigue la evolución de cada organismo y de su alcance.
Los grupos de actividad de la acreditación
Una acreditación cubre solo los grupos de actividad que enumera, y el verificador debe comprobar cada encargo frente a ellos (anexo II, sección 2.2, del Reglamento Delegado (UE) 2025/2551). El anexo I de ese reglamento define los once grupos siguientes (denominaciones resumidas por cbamguide.com).
- Grupo I: arcilla calcinada, clínker de cemento, cemento y cemento aluminoso
- Grupo II: hidrógeno y amoníaco
- Grupo III: ácido nítrico
- Grupo IV: urea y fertilizantes mixtos
- Grupo V: mineral sinterizado, arrabio, hierro de reducción directa y acero bruto
- Grupo VI: ferroaleaciones
- Grupo VII: aluminio en bruto
- Grupo VIII: productos de hierro o acero y productos de aluminio
- Grupo L: captura, utilización y almacenamiento de carbono
- Grupo LI: electricidad importada en la UE
- Grupo LII: emisiones indirectas
El importador debe pedir el anexo del certificado de acreditación del verificador y comprobar que el grupo de sus mercancías figura en él. Un importador español de urea egipcia, por ejemplo, necesita un verificador cuyo alcance incluya, como mínimo, los grupos IV (urea) y LII (emisiones indirectas).
La inscripción de los verificadores en el Registro CBAM
La Comisión reunió en una sola página las normas de verificación y la vía de acreditación el 30 de junio de 2026, cuando la DG TAXUD publicó «Verification of CBAM emissions».
Le siguieron la tabla de situación de la acreditación de 10 de julio de 2026 (actualizada varias veces, la última en la edición de 9 de noviembre de 2026), el seminario web «Become a CBAM verifier» de 16 de julio de 2026, dirigido también a los verificadores del RCDE UE, y el paquete de seguimiento de 31 de julio de 2026, con la grabación y las diapositivas.
Desde el 1 de septiembre de 2026, el futuro verificador crea una cuenta EU Login, solicita el acceso técnico a través de EU Access (que aprueba la Comisión) y presenta la solicitud de inscripción en la sección O3CI del Registro CBAM.
La decisión corresponde a la autoridad competente del Estado miembro de acreditación (procedimiento de la Comisión de 28 de agosto de 2026). El acceso operativo al Registro para los verificadores acreditados está abierto desde el 30 de septiembre de 2026.
El 24 de agosto de 2026 la Comisión publicó la «Guidance on CBAM verification and accreditation for verifiers and National Accreditation Bodies».
El 14 de agosto había publicado diez documentos de orientación para el periodo definitivo (en inglés), entre ellos la guía n.º 3 sobre los métodos de cálculo de las emisiones implícitas, es decir, la metodología con la que el verificador contrasta los datos declarados.
Todos los valores por defecto oficiales del CBAM en una sola hoja de cálculo, con recargo, parámetro de referencia y coste por tonelada de 2026. Versión en inglés, descarga inmediata.
Para estos avisos solo guardamos su dirección de correo electrónico. Política de privacidad (en inglés)
¿Cuánto cuesta la verificación CBAM?
Las estimaciones de mercado de los proveedores de verificación sitúan el coste de la verificación CBAM entre 5.000 y 50.000 euros por instalación de producción; la Comisión no publica tarifas.
Los factores principales son la complejidad de la instalación, el número de productos, el tamaño de la planta y los desplazamientos para la visita presencial obligatoria.
La tabla siguiente es un reparto orientativo de esa horquilla por tipo de instalación, elaborado por cbamguide.com a partir de esos factores de coste. No es una tarifa publicada y los presupuestos reales serán distintos.
| Tipo de instalación | Honorarios orientativos del verificador (euros) | Factor de coste principal |
|---|---|---|
| Instalación simple con un producto (por ejemplo, acería de horno eléctrico de arco, 1 producto) | De 5.000 a 12.000 | Baja complejidad, fórmula sencilla |
| Instalación compleja con varios productos (por ejemplo, acería integrada, 3 o más productos) | De 15.000 a 30.000 | Varias fórmulas, límites del sistema complejos |
| Gran instalación integrada (por ejemplo, cementera con clínker) | De 20.000 a 40.000 | Varios precursores, cálculo de emisiones indirectas |
| Planta de fertilizantes de alta complejidad (amoníaco, ácido nítrico y fertilizantes nitrogenados) | De 30.000 a 50.000 | Medición del N2O, emisiones indirectas, alcance amplio |
| Ubicación remota con viaje internacional de varios días | Añadir de 3.000 a 8.000 | Viaje, alojamiento y dietas del equipo de verificación |
Un gran importador que compra a 20 instalaciones de producción afronta en el primer ciclo costes de verificación de entre 100.000 y 1.000.000 de euros, según la complejidad de las instalaciones y su distribución geográfica.
El primer periodo es el más caro por la visita presencial. En los periodos siguientes, el artículo 3 del Reglamento de Ejecución (UE) 2025/2546 permite una visita virtual cuando hubo una visita presencial en el periodo de referencia inmediatamente anterior y la instalación no ha cambiado de forma significativa, y la renuncia a la visita cuando hubo visitas presenciales en los dos periodos de referencia anteriores.
Una instalación cuya única mercancía del anexo I es la electricidad y que no utiliza materiales, combustibles ni procesos que puedan emitir gases de efecto invernadero puede obtener la renuncia con al menos una visita presencial en los cinco periodos de referencia inmediatamente anteriores (artículo 3, apartado 2).
Cómo encontrar un verificador CBAM: 4 pasos
Encontrar un verificador CBAM requiere cuatro pasos, y conviene empezar ahora, en noviembre de 2026, porque la oferta de verificadores es muy inferior al número de instalaciones que necesitan su primera verificación.
A 12 de noviembre de 2026 hay siete organismos documentados como acreditados (uno por ESYD, tres por Accredia, uno por Swedac, uno por RvA y uno por BELAC), y el acceso operativo al Registro CBAM está abierto desde el 30 de septiembre de 2026. Los cuatro pasos son los siguientes.
- Consulte los registros de los organismos nacionales de acreditación. Cada Estado miembro tiene uno: en España, ENAC; en Alemania, DAkkS; en Francia, COFRAC; en los Países Bajos, RvA; en Italia, Accredia. Según la tabla de la Comisión de 21 de octubre de 2026, 24 ofrecen la acreditación CBAM; Chipre, Estonia, Irlanda y Malta no. El registro público de cada organismo confirma una acreditación CBAM según la norma EN ISO/IEC 17029:2019.
- Consulte la lista de verificadores del Registro CBAM a medida que avancen las inscripciones. La DG TAXUD publicará la lista de verificadores CBAM inscritos a través de la interfaz del Registro CBAM. Cruce esa lista con el registro del organismo de acreditación para confirmar que la acreditación y la inscripción están vigentes.
- Compare el ámbito geográfico del verificador con los países de sus instalaciones. Pregunte en qué países ha hecho ya visitas presenciales, cuántas primeras verificaciones tiene en cola y si cuenta con personal local o subcontratistas en esos países. Compruebe también que los grupos de actividad de sus mercancías figuran en el anexo de la acreditación.
- Fije alcance y plazos en el contrato. Deje por escrito la disponibilidad para una visita antes de junio de 2027, para tener tiempo de resolver las constataciones antes del 30 de septiembre de 2027; la base de los honorarios (precio cerrado o por tiempo y materiales); y qué ocurre si hacen falta más visitas para cerrar las constataciones.
Quien prefiera no buscar por su cuenta puede describir el encargo en el formulario de solicitud CBAM, que lo transmite a proveedores de servicios adecuados. La guía para elegir un verificador CBAM (en inglés) incluye un directorio de organismos de acreditación país por país.
La escasez de verificadores: lo que afrontan los importadores en 2026 y 2027
El mercado de la verificación CBAM sufre un desfase estructural entre la oferta de verificadores y el número de instalaciones que deben verificarse por primera vez antes del 30 de septiembre de 2027.
Según la tabla de la Comisión de 21 de octubre de 2026, 24 organismos nacionales de acreditación han aceptado acreditar verificadores CBAM y 20 están preparados para recibir solicitudes; el grupo de trabajo de European Accreditation los apoya con orientaciones para una acreditación armonizada.
Siete organismos están documentados como acreditados a 12 de noviembre de 2026 y la lista de la Comisión seguía sin publicarse.
La DG TAXUD orienta a los candidatos: el seminario web de 16 de julio de 2026, el paquete de 31 de julio de 2026 con la secuencia de inscripción y el procedimiento de 28 de agosto de 2026 sobre el acceso al Registro preparan el terreno para los primeros informes de verificación en el Registro, previstos desde enero de 2027.
La presión también alcanza a España. En 2025 las importaciones de mercancías cubiertas por el CBAM declaradas en España sumaron 8.653 millones de euros, el 7,8 % de las importaciones de la UE procedentes de fuera de la UE (cuarto Estado miembro), y 13,12 millones de toneladas sin electricidad, el 11,0 % (segundo, tras Italia). En fertilizantes, España fue segunda en valor, con el 14,1 %.
Fuente: Eurostat, importaciones de la UE de mercancías cubiertas por el CBAM (códigos del anexo I) declaradas en España, 2025 (Comext DS-045409, extracción del 12 de octubre de 2026); cuotas y posiciones: cálculo de cbamguide.com.
Son estadísticas comerciales, no declaraciones CBAM: el Estado miembro declarante no es necesariamente el del declarante autorizado, e incluyen orígenes exentos como Suiza y Noruega y, en el acero, el mineral de hierro aglomerado.
Las consecuencias prácticas son claras. Un importador que compra a 10 instalaciones de China, la India y Turquía necesita 10 visitas presenciales en tres países, cada una con un equipo de al menos dos personas cualificadas que conozcan los procesos de su sector, más desplazamientos, traducción de documentos y coordinación local.
De la delimitación inicial al informe final pasan normalmente de cuatro a seis meses por instalación.
El reglamento no prevé fuerza mayor, dispensa por buena fe ni exención para quien no encuentra un verificador acreditado.
Para una instalación cuya verificación no esté terminada a tiempo, el importador declara los valores por defecto, con el recargo del 10 % para las importaciones de 2026, asumiendo su coste, y pasa a los valores reales de esa instalación cuando disponga de un verificador acreditado.
Quien contrata un verificador ahora, en noviembre de 2026, se asegura el servicio unos diez meses antes del plazo.
No es una antelación excesiva: es el tiempo real que exigen la delimitación, la visita, la revisión documental y el informe de una primera verificación en una instalación compleja. Las fechas de referencia están en el calendario del CBAM.
Cómo se conecta la verificación CBAM con la declaración anual
La verificación CBAM se conecta con la declaración anual a través de los informes de verificación, cuya referencia incluye el declarante autorizado CBAM al presentar la declaración en el Registro CBAM. La declaración CBAM contiene, según el artículo 6, apartado 2, los elementos siguientes.
- Cantidad: la cantidad total de cada tipo de mercancía importada durante el año natural anterior (letra a)).
- Emisiones implícitas: las emisiones implícitas totales, calculadas con arreglo al artículo 7 y, si se basan en emisiones reales, verificadas con arreglo al artículo 8 (letra b)).
- Certificados: el número total de certificados CBAM que deben entregarse, tras la reducción del artículo 9 y el ajuste de la asignación gratuita del artículo 31 (letra c)).
- Informes de verificación: cuando proceda, copias de los informes de verificación (letra d)).
Se rechaza la referencia a un informe de verificación que no corresponda a un verificador inscrito en el Registro CBAM.
La autoridad competente contrasta las referencias con el Registro al tramitar la declaración, y una declaración que no supera ese control queda incompleta hasta que se corrige. Cualquier retraso en la inscripción del verificador se convierte así en un riesgo para la declaración.
El informe de verificación forma parte de los registros que se conservan hasta el final del cuarto año siguiente a aquel en que se presentó o debió presentarse la declaración (artículo 7, apartados 5 y 6, y anexo V): para las importaciones de 2026, hasta el 31 de diciembre de 2031.
Antes de presentar la declaración, la lista de comprobación de auditoría interna de las plantillas CBAM ayuda a rastrear las cifras de emisiones hasta el expediente del proveedor y el informe de verificación.
Por cada certificado no entregado a 30 de septiembre se aplica una sanción idéntica a la sanción por exceso de emisiones del RCDE UE: 100 euros por t CO2e antes de la actualización según el índice europeo de precios al consumo (artículo 26, apartado 1); el pago no exime de entregar los certificados (artículo 26, apartado 3).
Si el déficit se debe a información incorrecta de un tercero, como el titular o el verificador, la autoridad competente puede reducir la sanción (artículo 26, apartado 1 bis).
A 13 de noviembre de 2026 ninguna ley española fija sanciones CBAM del periodo definitivo: se aplica directamente el artículo 26. El régimen completo, incluido el multiplicador de tres a cinco veces para quien no es declarante autorizado, está en la página sobre sanciones CBAM.
Valores por defecto en lugar de datos verificados: lo que cuesta
Quien utiliza los valores por defecto del Reglamento de Ejecución (UE) 2025/2621 no necesita verificación para esas instalaciones: la autoridad competente acepta los valores por defecto sin informe de verificación, y la contrapartida es solo económica.
Los valores por defecto llevan un recargo del 10 % en 2026, del 20 % en 2027 y del 30 % desde 2028 sobre la intensidad media de emisión del país.
Para una instalación cuyas emisiones reales están muy por debajo del valor por defecto, el coste de los valores por defecto es alto desde el primer año.
La tabla siguiente aplica el método legal (artículo 31; Reglamento de Ejecución (UE) 2025/2620) a un desbaste de acero de China, código NC 7207 12 10, importado en 2026.
| Paso | Valor | Fuente |
|---|---|---|
| Valor por defecto (emisiones totales) | 3,169 t CO2e/t | Reglamento de Ejecución (UE) 2025/2621, anexo I, sustituido por el Reglamento de Ejecución (UE) 2026/1740 |
| Con el recargo del 10 % de 2026 | 3,169 × 1,10 = 3,4859 t CO2e/t | Anexo I, introducción |
| Ajuste de la asignación gratuita | 0,975 × 1,00 × 1,364 = 1,3299 t CO2e/t | Factor CBAM 97,5 % (artículo 10 bis, apartado 1 bis, de la Directiva 2003/87/CE); factor de corrección intersectorial 100 % (Decisión de Ejecución (UE) 2026/1862); parámetro de referencia 1,364 (Reglamento de Ejecución (UE) 2025/2620) |
| Certificados por tonelada | 3,4859 menos 1,3299 = 2,1560 | Artículo 31 |
| Coste por tonelada, al precio oficial del T3 2026 (82,32 €) | 177,48 € | Artículo 21, apartado 1 bis |
Se deduce el parámetro de referencia (benchmark; en el texto legal, parámetro de referencia MAFC), y las emisiones por encima de esa deducción se pagan enteras. Un productor con emisiones verificadas de 1,8 t CO2e por tonelada (cifra hipotética) declararía 1,6859 t CO2e menos.
El ahorro es esa diferencia al precio del certificado, corregida por la distinta base de parámetros de referencia que se aplica con valores reales. La calculadora CBAM hace el mismo cálculo para cada país y código NC.
En los fertilizantes la cuenta es distinta, porque el recargo es solo del 1 %.
Para la urea de Egipto (NC 3102 10 19), relevante porque España es el segundo Estado miembro por valor de fertilizantes importados, el cálculo de 2026 es 1,390 × 1,01 = 1,4039 t CO2e/t, menos un ajuste de 0,975 × 1,00 × 0,902 = 0,87945, es decir, 0,52445 certificados y 43,17 euros por tonelada.
Con fertilizantes, la ventaja de la verificación depende casi por completo de la distancia entre las emisiones reales del productor y el valor por defecto.
Los valores por defecto se vuelven más gravosos con los años. El factor CBAM es la parte de la asignación gratuita que se mantiene: 97,5 % en 2026, 95 % en 2027, 90 % en 2028, 77,5 % en 2029 y 51,5 % en 2030.
Multiplica el parámetro de referencia que se deduce, no las emisiones que se pagan, de modo que cada t CO2e por encima de la deducción, recargo incluido, se paga entera todos los años.
Quien retrase hasta 2028 o 2029 la medición y verificación sufrirá el recargo más alto (30 %) mientras la deducción baja más deprisa.
El método se explica en las páginas sobre parámetros de referencia y sobre la asignación gratuita; el precio de cada trimestre está en el seguimiento del precio de los certificados.
Verificación CBAM y verificación del RCDE UE
La verificación CBAM y la verificación del régimen de comercio de derechos de emisión de la UE (RCDE UE, EU ETS en inglés) las realizan el mismo tipo de organismos acreditados, pero son procedimientos separados, con acreditaciones, bases jurídicas y formatos de informe distintos.
La acreditación CBAM se concede con arreglo al Reglamento Delegado (UE) 2025/2551, según la norma EN ISO/IEC 17029:2019; la del RCDE UE, con arreglo al Reglamento de Ejecución (UE) 2018/2067.
¿Son los verificadores CBAM los mismos que los del RCDE UE?
Los verificadores acreditados para el RCDE UE con arreglo al Reglamento de Ejecución (UE) 2018/2067 pueden convertirse en verificadores CBAM, pero esa acreditación no se transfiere automáticamente. Deben obtener la acreditación CBAM de su organismo nacional, que tiene en cuenta la acreditación del RCDE UE al evaluar su cualificación (artículo 18, apartado 2, del Reglamento (UE) 2023/956), y después inscribirse en el Registro CBAM.
En la práctica, la comunidad de verificadores del RCDE UE es la fuente más probable de verificadores CBAM cualificados, porque esos organismos ya verifican instalaciones dentro de la UE. Para las instalaciones de terceros países, que son las que interesan al CBAM, el mercado está menos desarrollado, y eso agrava la escasez descrita más arriba.
¿Sustituye la verificación del RCDE UE de una planta europea a la verificación CBAM de una instalación de fuera de la UE?
No. La verificación del RCDE UE de un productor de la UE no sustituye la verificación CBAM de una instalación de fuera de la UE: ambos procedimientos cubren entidades, obligaciones y límites de emisión distintos. Una acería española verificada en el RCDE UE no aporta ninguna cobertura a un productor turco o indio cuyas mercancías importa un declarante autorizado CBAM.
Lo que algunas fuentes en español dicen mal sobre la verificación
Varias páginas en español sin actualizar contienen errores sobre la verificación CBAM; la regla correcta es siempre la del Reglamento (UE) 2023/956 modificado. Los cuatro errores más frecuentes que hemos encontrado (lectura del 13 de noviembre de 2026) se recogen a continuación.
- Que el MITECO designa al verificador: una guía de un operador logístico escribe que el verificador «será designado por el Ministerio para la Transición Ecológica». Falso: el verificador lo acredita un organismo nacional de acreditación de la UE (en España, ENAC) y lo contratan el titular o el importador; el MITECO solo decide su inscripción en el Registro CBAM si lo acreditó ENAC (artículo 10 bis, apartado 1).
- Que todas las emisiones deben estar verificadas: la página del MITECO sobre certificados CBAM se refiere a emisiones «verificadas» como regla general. La verificación solo es obligatoria con emisiones reales (artículo 8, apartado 1); una declaración con valores por defecto no necesita verificador. La página del MITECO sobre la declaración CBAM sí lo dice bien: informes de verificación «cuando corresponda».
- Que los actos sobre verificadores están pendientes: la página «Actores CBAM» del MITECO sigue indicando «Pendiente de desarrollo normativo» y una aprobación prevista en 2025. El Reglamento Delegado (UE) 2025/2551, de 20 de noviembre de 2025, y el Reglamento de Ejecución (UE) 2025/2546, de 10 de diciembre de 2025, están adoptados y se aplican desde el 1 de enero de 2026.
- Un plazo de declaración anterior al Ómnibus: la misma guía logística y la página «Funcionamiento del CBAM» de la Agencia Tributaria mantienen la fecha del texto original de 2023. La declaración CBAM vence el 30 de septiembre de cada año, la primera vez el 30 de septiembre de 2027 (artículo 6, apartado 1).
Preguntas frecuentes sobre la verificación CBAM
¿Necesitan todos los importadores CBAM un verificador?
No. El importador necesita un verificador solo cuando declara emisiones implícitas reales en lugar de valores por defecto. Quien utiliza los valores por defecto del Reglamento de Ejecución (UE) 2025/2621 no necesita verificación de terceros. La obligación se aplica por instalación de producción, no envío a envío ni por año de importación.
¿Cuándo pueden inscribirse los verificadores en el Registro CBAM?
Desde el 1 de septiembre de 2026, según el Reglamento (UE) 2025/2083. Con el procedimiento de la Comisión de 28 de agosto de 2026, el futuro verificador crea una cuenta EU Login, solicita el acceso técnico a través de EU Access y presenta su solicitud en la sección O3CI; la decisión corresponde a la autoridad competente del Estado miembro de acreditación (para un verificador acreditado por ENAC, el MITECO). El acceso operativo está abierto desde el 30 de septiembre de 2026 y los primeros informes en el Registro se esperan desde enero de 2027. Los informes de verificadores no inscritos no valen para la declaración CBAM.
¿Cuánto cuesta la verificación CBAM?
Las estimaciones del mercado de los proveedores de verificación sitúan la verificación CBAM entre 5.000 y 50.000 euros por instalación de producción; la Comisión no publica tarifas. El coste depende de la complejidad de la instalación, del número de productos CBAM, del sector (las instalaciones de fertilizantes y cemento, con emisiones indirectas, son más complejas) y de la ubicación, que determina el coste del viaje para la visita presencial.
¿Hay verificadores CBAM acreditados por ENAC?
No a 13 de noviembre de 2026. ENAC abrió su esquema de acreditación CBAM en marzo de 2026 y acepta solicitudes, pero no ha documentado ninguna acreditación. En toda la UE hay siete organismos de verificación documentados como acreditados a 12 de noviembre de 2026, por cinco organismos nacionales de acreditación, y un importador establecido en España puede contratar a cualquiera de ellos. La lista de la Comisión sigue sin publicarse.
¿Puede un verificador estar establecido fuera de la UE?
Sí, pero solo con la acreditación de un organismo nacional de acreditación de la UE: el organismo de su país no puede acreditarlo para el CBAM. Según la tabla de la Comisión de 21 de octubre de 2026, aceptan solicitantes de terceros países siete organismos: COFRAC (Francia), ESYD (Grecia), Accredia (Italia), RvA (Países Bajos), PCA (Polonia), SNAS (Eslovaquia) y Swedac (Suecia). ENAC no está entre ellos. El verificador también debe inscribirse en el Registro CBAM, abierto a la inscripción desde el 1 de septiembre de 2026.
¿Qué ocurre si no hay un verificador acreditado para el país de mi instalación?
El Reglamento (UE) 2023/956 no prevé ninguna exención ni dispensa por buena fe si el importador no encuentra un verificador acreditado. El importador declara para esa instalación los valores por defecto, asumiendo el coste del recargo, y pasa a los valores reales cuando disponga de un verificador cualificado. Ninguna cláusula de fuerza mayor cubre la falta de capacidad de verificación.
¿La visita presencial es siempre obligatoria?
No. La visita presencial es obligatoria el primer año en que la instalación está sujeta a verificación, que normalmente es el periodo de las importaciones de 2026 (artículos 2 a 4 del Reglamento de Ejecución (UE) 2025/2546). Después cabe una visita virtual si hubo una visita presencial en el periodo de referencia inmediatamente anterior y nada significativo ha cambiado, y la renuncia a la visita si hubo visitas presenciales en los dos periodos anteriores (artículo 3). El artículo 4 permite una visita virtual por circunstancias graves, extraordinarias e imprevisibles ajenas al titular.
¿Quién prepara los datos de emisiones antes de la verificación CBAM?
El titular de la instalación de producción. Antes de que el verificador pueda empezar hacen falta un plan de seguimiento, un cálculo de las emisiones implícitas con arreglo al Reglamento de Ejecución (UE) 2025/2547, el informe de emisiones del titular con su resumen de 16 datos y la documentación que los respalda. Suele prepararse con una consultora o con un software CBAM, junto con el personal de la planta. El verificador no puede hacerlo, porque no puede verificar una instalación a la que haya asesorado sobre el plan de seguimiento o el informe de emisiones (Reglamento Delegado (UE) 2025/2551).
¿Puede un organismo de verificación de la India verificar emisiones CBAM?
Solo después de que un organismo nacional de acreditación de la UE lo acredite para el CBAM. El organismo de acreditación indio no puede acreditar un verificador CBAM, de modo que un organismo establecido en la India se dirige a uno de los siete organismos de la UE que aceptan solicitantes de terceros países. A 12 de noviembre de 2026 ningún organismo establecido en la India está documentado como acreditado; el único establecido fuera de la UE es ISSC de Damietta, Egipto, acreditado por RvA el 22 de octubre de 2026. Las instalaciones indias también pueden verificarlas verificadores acreditados establecidos en la UE que se desplacen para la visita.