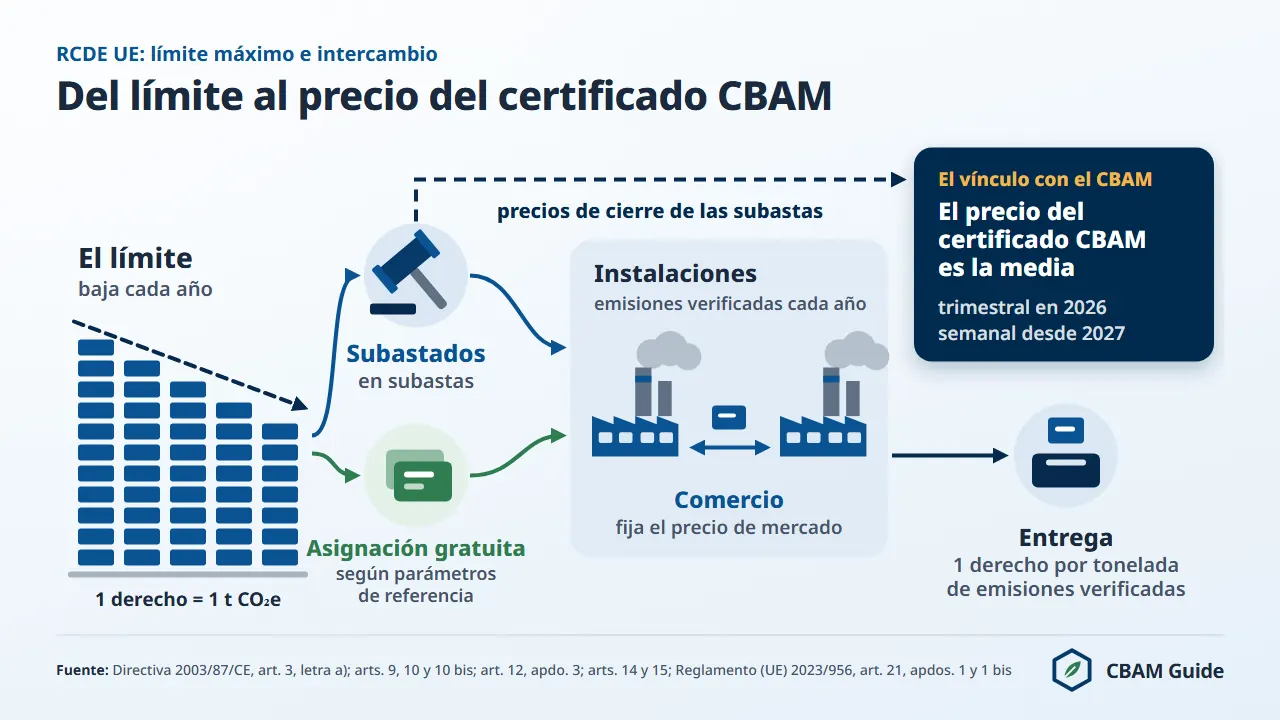
El precio de cada certificado del Mecanismo de Ajuste en Frontera por Carbono (MAFC, CBAM por sus siglas en inglés) es el precio de las subastas del régimen de comercio de derechos de emisión de la UE (RCDE UE, EU ETS en inglés): para las mercancías importadas en el tercer trimestre de 2026 son 82,32 euros por tonelada de CO2 equivalente (t CO2e), la media trimestral que la Comisión Europea publicó el 5 de octubre de 2026.
En los dos trimestres anteriores el precio fue de 75,36 euros (primero) y 75,28 euros (segundo). Ninguna institución fija un precio CBAM propio: el precio se forma en las subastas de derechos de emisión y la ley lo traslada al certificado.
Quien importa hierro y acero, cemento, aluminio, fertilizantes, electricidad o hidrógeno paga así el precio del carbono del mercado europeo, calculado por trimestres para las importaciones de 2026 y por semanas desde 2027.
¿Cómo se pasa del precio de subasta al coste por tonelada de mercancía? Esta página explica el RCDE UE desde 2005, su vínculo legal con el CBAM, el calendario del factor CBAM hasta 2034, las reformas en discusión y la práctica española: el Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO), autoridad competente en España, la Agencia Tributaria (Aduanas) y el peso de España en las importaciones de mercancías CBAM.
¿Qué es el RCDE UE?
El RCDE UE es el mercado de derechos de emisión de la Unión Europea con límite máximo e intercambio (cap and trade), creado en 2005 por la Directiva 2003/87/CE, que cubre en torno al 40 % de las emisiones de gases de efecto invernadero de la UE: cada instalación cubierta entrega un derecho de emisión por cada t CO2e emitida, dentro de un límite anual que baja cada año.
El RCDE UE abarca tres ámbitos: las instalaciones industriales fijas (entre ellas la generación de electricidad, el hierro y el acero, el cemento, el aluminio, el vidrio, el papel y la química), la aviación dentro del Espacio Económico Europeo y el transporte marítimo, incorporado en 2024.
Participan instalaciones fijas de los 27 Estados miembros, más Islandia, Liechtenstein y Noruega. En España el régimen se rige por la Ley 1/2005, de 9 de marzo, que regula el régimen del comercio de derechos de emisión.
El comercio permite a las empresas cubiertas comprar y vender derechos entre sí. Una acería que reduce sus emisiones por debajo de su asignación puede vender los derechos sobrantes a una central eléctrica que supera la suya.
Ese intercambio forma el precio de mercado del derecho de emisión, y el precio de las subastas de esos derechos es el que pasa al certificado CBAM.
El RCDE UE funciona por fases: la fase 1 de 2005 a 2007, la fase 2 de 2008 a 2012, la fase 3 de 2013 a 2020 y la fase 4 de 2021 a 2030. Cada fase endureció el límite y amplió la subasta como forma de asignación.
En la fase 4, el factor de reducción lineal del límite anual pasó del 1,74 % de la fase 3 al 2,2 % desde 2021, al 4,3 % de 2024 a 2027 y al 4,4 % desde 2028, en línea con el objetivo de reducir las emisiones netas un 55 % en 2030 respecto de 1990.
La reserva de estabilidad del mercado, operativa desde 2019, absorbe derechos cuando el total en circulación supera los 833 millones.
Ha sido el mecanismo estructural más importante en la recuperación del precio tras el exceso de oferta de 2013 a 2017, cuando el derecho de emisión cayó por debajo de 5 euros por t CO2e. Al retirar el excedente, la reserva sostiene el nivel de precio que da al CBAM su peso financiero.
Un derecho de emisión del RCDE UE y un certificado CBAM comparten el precio, pero no son el mismo instrumento. La tabla siguiente los compara.
| Característica | Derecho de emisión del RCDE UE | Certificado CBAM |
|---|---|---|
| Quién lo entrega | Titular de una instalación cubierta en la UE, Islandia, Liechtenstein o Noruega | Declarante autorizado CBAM que importa mercancías CBAM |
| Cómo se obtiene | Asignación gratuita o subasta en la plataforma de subastas (EEX) | Compra al Estado miembro de establecimiento en la plataforma común central desde el 1 de febrero de 2027 (art. 20, apdo. 1); en España, a MITECO |
| Mercado secundario | Sí, se negocia entre empresas | No: solo compra, entrega, recompra y cancelación |
| Precio | Precio de subasta o de mercado de cada día | Media de los precios de cierre de las subastas del RCDE UE: trimestral en 2026 (art. 21, apdo. 1 bis), semanal desde 2027 (art. 21, apdo. 1) |
| Base jurídica | Directiva 2003/87/CE; en España, Ley 1/2005 | Reglamento (UE) 2023/956, modificado por el Reglamento (UE) 2025/2083 |
| Entrega por las importaciones de 2026 | No aplicable | A más tardar el 30 de septiembre de 2027 (art. 22, apdo. 1) |
¿Cómo determina el RCDE UE el precio de los certificados CBAM?
El precio del certificado CBAM es la media de los precios de las subastas de derechos de emisión del RCDE UE: trimestral para 2026 (artículo 21, apartado 1 bis, del Reglamento (UE) 2023/956) y semanal desde 2027 (artículo 21, apartado 1).
El apartado 1 bis lo insertó el Reglamento (UE) 2025/2083, de 8 de octubre de 2025 (Ómnibus), en vigor desde el 20 de octubre de 2025.
La base es el Reglamento (UE) 2023/956 del Parlamento Europeo y del Consejo, de 10 de mayo de 2023, por el que se establece un Mecanismo de Ajuste en Frontera por Carbono. El vínculo no es una aproximación ni un índice: es una fórmula legal, con dos métodos de cálculo según el año de importación:
- Año natural 2026: la media trimestral de los precios de cierre de las subastas de derechos de emisión del RCDE UE, para el trimestre en que se importaron las mercancías. El Reglamento de Ejecución (UE) 2025/2548 la convierte en una media ponderada por el volumen subastado; las subastas anuladas no cuentan y el resultado se redondea al céntimo.
- Desde 2027: la media semanal de los precios de cierre de las subastas del RCDE UE, calculada y publicada por la Comisión cada semana y más cercana a la evolución del mercado.
La Comisión calcula el precio trimestral en la primera semana natural tras el trimestre y lo publica el primer día hábil de la semana siguiente. El importador aplica el precio del trimestre en que importó las mercancías. La tabla recoge los precios de 2026.
| Trimestre | Periodo de importación | Publicación | Precio del certificado CBAM (euros por t CO2e) |
|---|---|---|---|
| T1 2026 | del 1 de enero al 31 de marzo de 2026 | 7 de abril de 2026 | 75,36 |
| T2 2026 | del 1 de abril al 30 de junio de 2026 | 6 de julio de 2026 | 75,28 |
| T3 2026 | del 1 de julio al 30 de septiembre de 2026 | 5 de octubre de 2026 | 82,32 |
| T4 2026 | del 1 de octubre al 31 de diciembre de 2026 | prevista el 4 de enero de 2027 | no publicado |
Fuente: Comisión Europea, precios oficiales de los certificados CBAM (artículo 21, apartado 1 bis, del Reglamento (UE) 2023/956; Reglamento de Ejecución (UE) 2025/2548).
El precio del tercer trimestre supera al del segundo en 7,04 euros (un 9,35 %), la primera subida relevante del periodo definitivo. Los resultados de cada subasta los publica EEX, la plataforma de subastas, y el seguimiento del precio de los certificados CBAM del sitio registra cada publicación oficial junto a las últimas subastas.
Dos fuentes oficiales españolas describen mal el método de 2026. La página «Funcionamiento del CBAM» de la Agencia Tributaria (actualizada el 4 de marzo de 2026) habla de un precio basado en derechos de emisión semanales, y las diapositivas de la OECC del 11 de diciembre de 2025 hablan de una «media semanal», sin la excepción trimestral de 2026. Para las mercancías importadas en 2026 rige la media trimestral.
Del precio de subasta al coste por tonelada: un ejemplo
El precio del RCDE UE se aplica a los certificados debidos, es decir, a las emisiones implícitas menos el ajuste de la asignación gratuita, no a las emisiones brutas.
Ejemplo: productos intermedios de acero sin alear procedentes de Turquía, código NC 7207 11 14, importados en el tercer trimestre de 2026 con valores por defecto. El valor por defecto de 2,310 t CO2e por tonelada pasa a 2,541 con el recargo (mark-up) del 10 %.
El ajuste de la asignación gratuita (factor CBAM 0,975 × factor de corrección intersectorial 1,00 × parámetro de referencia 1,364) resta 1,3299. Quedan 1,2111 certificados por tonelada, que a 82,32 euros cuestan 99,70 euros por tonelada (artículo 31 del Reglamento (UE) 2023/956; Reglamento de Ejecución (UE) 2025/2620).
Con el mismo valor por defecto, el mismo parámetro de referencia y el mismo precio, el coste sube a 189,38 euros por tonelada para las importaciones de 2030, con un recargo del 30 % y un factor CBAM del 51,5 %.
Un precio más alto lo elevaría más: los escenarios de planificación del sitio para 2030, que son supuestos y no previsiones, van de 100 a 150 euros por t CO2e.
La calculadora CBAM con este ejemplo aplica la misma fórmula: las 1.000 toneladas exigen 1.211,1 certificados, 99.697,75 euros al precio del tercer trimestre. El código de otra mercancía se busca con el buscador de códigos NC.
El resultado es una estimación basada en los valores por defecto y los parámetros de referencia oficiales (Reglamentos de Ejecución (UE) 2025/2621 y 2025/2620); la cifra vinculante es la de su declaración CBAM.
¿Por qué el CBAM usa el precio del RCDE UE y no un precio fijo?
El legislador vinculó el CBAM a los precios del RCDE UE en lugar de fijar un tipo sobre el carbono. Con este diseño, el CBAM se ajusta automáticamente cuando el precio sube o baja, mantiene la coherencia con el coste del carbono de los productores de la Unión y evita la calificación de derecho de aduana, que activaría otras obligaciones ante la Organización Mundial del Comercio (OMC). El CBAM es un mecanismo basado en certificados, con base jurídica en el artículo 192, apartado 1, del TFUE; no es un impuesto ni un arancel.
La guía qué es el CBAM resume el mecanismo, que cubre seis sectores: hierro y acero, cemento, aluminio, fertilizantes, electricidad e hidrógeno. Cada sector tiene reglas propias para calcular las emisiones implícitas, que fijan cuántas t CO2e se atribuyen a cada tonelada de mercancía importada.
Historia del precio del RCDE UE y planificación del CBAM
Los precios oficiales de los certificados CBAM de 2026 son 75,36 euros por t CO2e en el primer trimestre (con subastas entre 66 y 90 euros), 75,28 euros en el segundo y 82,32 euros en el tercero, publicado el 5 de octubre de 2026.
Esos precios reflejan un mercado que ha cambiado por completo desde 2005. Conocer esa historia sirve para planificar, porque el coste de los certificados depende por entero de dónde quede el precio del RCDE UE cada trimestre y, desde 2027, cada semana.
La tabla resume la evolución del precio del derecho de emisión por periodo y sus causas principales.
| Periodo | Rango de precio (euros por t CO2e) | Causa principal |
|---|---|---|
| 2005 a 2007 (fase 1) | de 0 a 30 | Periodo piloto; exceso masivo de asignación gratuita; precio casi a cero al final |
| 2008 a 2012 (fase 2) | de 5 a 30 | La crisis financiera reduce la producción industrial y la demanda de derechos; exceso de oferta |
| 2013 a 2017 (inicio de la fase 3) | de 3 a 8 | Exceso estructural por los derechos acumulados de la fase 2; parálisis antes de la reserva de estabilidad |
| 2018 a 2019 | de 10 a 25 | Reserva de estabilidad del mercado anunciada (2018) y operativa (2019); recuperación |
| 2020 | de 15 a 30 | Caída de la demanda industrial por la COVID-19 y recuperación; señal política del paquete «Objetivo 55» |
| 2021 | de 30 a 60 | Empieza la crisis energética; el gas caro impulsa la demanda; límite más estricto de la fase 4 |
| Inicio de 2022 | de 60 a 80 | Guerra en Ucrania; crisis de seguridad energética; reducción acelerada de la demanda con REPowerEU |
| Inicio de 2023 | unos 100 | Máximo histórico del RCDE UE |
| 2023 a 2025 | de 50 a 90 | Estabilización; demanda industrial débil; empieza la incertidumbre sobre la reforma |
| T1 2026 | de 66 a 90 | Presión de diez Estados miembros para reformar el RCDE UE; incertidumbre geopolítica; unos 70 a finales de marzo |
| T2 2026 | de 74 a 82 | Fin de las ventas en subasta de REPowerEU (MS-RRF) el 22 de junio, con menos oferta; el contrato de diciembre de 2026 llegó a 81,57 el 23 de junio (máximo de cuatro meses); expectativas de vinculación con el mercado británico |
La fila del segundo trimestre de 2026 menciona la posible vinculación entre los mercados de carbono del Reino Unido y de la UE.
Esa negociación, y lo que cambiaría para los dos mecanismos en frontera, se sigue en la guía sobre la vinculación de los regímenes de comercio de emisiones del Reino Unido y de la UE (en inglés). El CBAM del Reino Unido, que es un impuesto y no un sistema de certificados, se explica en español.
El máximo de unos 100 euros de 2023 muestra cuánto puede moverse el coste, porque cada certificado debido se paga a la media completa de las subastas. En el primer trimestre de 2026 el precio quedó por debajo de ese máximo por dos presiones.
Diez Estados miembros presentaron en febrero de 2026 una declaración conjunta que describía el RCDE UE como un riesgo existencial para industrias estratégicas y pedía ajustes de la reserva de estabilidad del mercado que devolverían derechos a la circulación.
Además, la producción industrial de Alemania, Francia e Italia cayó a finales de 2025, con menos demanda de derechos. La presidenta de la Comisión, Ursula von der Leyen, reconoció ambas presiones en una declaración de marzo de 2026, sin comprometerse con parámetros de reforma de la reserva.
El riesgo de reforma es la principal incertidumbre de cualquier planificación plurianual: si el precio del RCDE UE baja, el del certificado CBAM baja en la misma proporción y de forma automática, porque la fórmula no tiene precio mínimo.
La reducción de la asignación gratuita y el factor CBAM
La reducción de la asignación gratuita es la eliminación progresiva, de 2026 a 2034, de los derechos de emisión del RCDE UE que reciben sin coste los productores de la Unión en los sectores CBAM.
El factor CBAM (en el texto legal, «factor MAFC») es la parte de la asignación gratuita que se mantiene cada año y fija el ajuste de la asignación gratuita que se resta de los certificados del importador.
El calendario figura en el artículo 10 bis, apartado 1 bis, de la Directiva 2003/87/CE, modificada por la revisión del RCDE UE del paquete «Objetivo 55» (Fit for 55).
Se aplica a las importaciones a través del artículo 31 del Reglamento (UE) 2023/956 y del Reglamento de Ejecución (UE) 2025/2620, nunca a través del artículo 22.
En 2026 el factor CBAM es el 97,5 %. Eso no convierte la obligación neta en un pequeño porcentaje de la bruta. El ajuste por tonelada es factor CBAM × factor de corrección intersectorial × parámetro de referencia (benchmark; en el texto legal, parámetro de referencia MAFC) de la mercancía: una cantidad fija por tonelada.
Solo una mercancía cuyas emisiones igualen su parámetro de referencia paga únicamente la parte suprimida; cada t CO2e por encima, recargo incluido, se paga entera. En 2030 el factor baja al 51,5 %, y desde 2034 no se aplica ningún factor CBAM.
La tabla recoge el calendario completo con el coste neto de dos mercancías importadas con valores por defecto, al precio oficial del tercer trimestre de 2026 mantenido constante.
| Año | Factor CBAM (asignación gratuita mantenida) | Coste neto: productos intermedios de acero de Turquía (€/t a 82,32) | Coste neto: cemento Portland gris, tabla «Otros países y territorios» (€/t a 82,32) |
|---|---|---|---|
| 2026 | 97,5 % | 99,70 | 76,94 |
| 2027 | 95 % | 121,52 | 90,17 |
| 2028 | 90 % | 146,15 | 104,76 |
| 2029 | 77,5 % | 160,19 | 111,61 |
| 2030 | 51,5 % | 189,38 | 125,87 |
| 2031 | 39 % | aún no calculable | aún no calculable |
| 2032 | 26,5 % | aún no calculable | aún no calculable |
| 2033 | 14 % | aún no calculable | aún no calculable |
| Desde 2034 | ningún factor CBAM | 247,21 | 154,10 |
Coste neto = (valor por defecto con recargo menos factor CBAM × parámetro de referencia por defecto) × precio del certificado. Acero: código NC 7207 11 14, Turquía, valor por defecto 2,310, parámetro de referencia 1,364. Cemento Portland gris: código NC 2523 29 00, tabla «Otros países y territorios» (se aplica también a Turquía, cuya fila no tiene valor), valor por defecto 1,440, parámetro de referencia 0,666. Recargo: 10 % en 2026, 20 % en 2027, 30 % desde 2028.
Fuentes: anexo I del Reglamento de Ejecución (UE) 2025/2621, sustituido por el Reglamento de Ejecución (UE) 2026/1740 (valores por defecto); anexo del Reglamento de Ejecución (UE) 2025/2620 (parámetros de referencia); Decisión de Ejecución (UE) 2026/1862 (factor de corrección intersectorial del 100 % de 2026 a 2030, sin fijar de 2031 a 2033). Cálculo de cbamguide.com con el método legal; precio y parámetros constantes; desde 2034 el ajuste es cero.
Las cifras desde 2027 están sujetas a reserva, porque los parámetros de referencia de las mercancías importadas desde el 1 de enero de 2027 todavía pueden actualizarse (considerando 10 del Reglamento de Ejecución (UE) 2025/2620). Los valores vigentes están en la página sobre los parámetros de referencia CBAM.
El salto más fuerte llega entre 2029 y 2030, cuando el factor CBAM cae del 77,5 % al 51,5 %: 26 puntos porcentuales en un solo año.
Es el horizonte decisivo para los importadores de la Unión y sus proveedores de fuera de ella: quien empieza en 2026 a reducir las emisiones implícitas tiene de tres a cuatro años antes de ese salto.
El ajuste se aplica a los certificados CBAM con la metodología de la asignación gratuita implícita específica del Reglamento de Ejecución (UE) 2025/2620, que refleja la asignación que siguen recibiendo los competidores de la Unión.
Así el CBAM no impone al importador un coste del carbono mayor que el que soporta el productor de la Unión. El calendario año por año está también en la página sobre la asignación gratuita y el factor CBAM.
El factor empieza en el 97,5 % en 2026 por razones políticas y de gestión de la transición: el legislador quiso evitar rupturas en las cadenas de suministro durante el primer año del periodo definitivo mientras se ponía en marcha toda la infraestructura jurídica y financiera del sistema.
El mismo cálculo para otros orígenes frecuentes en las importaciones de la UE
El método da resultados muy distintos según el origen y la mercancía. La tabla aplica el mismo cálculo a dos productos de orígenes que encabezan las importaciones de la UE27 (no necesariamente las de España: los datos del sitio no desglosan por origen las importaciones españolas), para 2026 y 2030, al precio del tercer trimestre de 2026.
| Origen y mercancía | Valor por defecto (total, t CO2e/t) | Recargo 2026 | Certificados por t, 2026 | Coste 2026 (€/t) | Certificados por t, 2030 | Coste 2030 (€/t) |
|---|---|---|---|---|---|---|
| Egipto, urea, NC 3102 10 19 | 1,390 | 1 % | 0,52445 | 43,17 | 0,93937 | 77,33 |
| Argelia, cemento Portland gris, NC 2523 29 00 | 1,300 | 10 % | 0,78065 | 64,26 | 1,34701 | 110,89 |
| Turquía, productos intermedios de acero sin alear, NC 7207 11 14 | 2,310 | 10 % | 1,2111 | 99,70 | 2,30054 | 189,38 |
Parámetros de referencia de la columna B: urea 0,902; cemento Portland gris 0,666; acero 1,364 (ruta C). Recargo de los fertilizantes: 1 % todos los años; de las demás mercancías, 30 % en 2030. Peso de cada origen en las importaciones de la UE27 en 2025, por cantidad: Egipto, 44,3 % de la urea; Argelia, 11,9 % del cemento y el clínker; Turquía, 12,9 % del hierro y acero sin mineral (Eurostat Comext DS-045409, 2025). Cálculo de cbamguide.com con la fórmula legal que usa la calculadora CBAM del sitio, 13 de noviembre de 2026.
Ningún precio del carbono de estos tres países está reconocido a efectos del artículo 9, así que no se aplica ninguna reducción. Para otro código NC u otro país, la calculadora CBAM aplica el mismo método sobre las tablas oficiales.
¿Qué sectores CBAM cubre el RCDE UE?
Los seis sectores CBAM están cubiertos por el RCDE UE como instalaciones industriales fijas, y por eso el precio del RCDE UE es la referencia adecuada para el CBAM.
Un productor de acero de la Unión paga derechos de emisión por su CO2; una tonelada de acero importada de un país sin un precio del carbono equivalente no lleva ese coste.
El CBAM cierra esa asimetría aplicando a las mercancías importadas el precio equivalente del RCDE UE. La cobertura de cada sector se resume en la lista siguiente.
- Hierro y acero: cubiertos desde la fase 1 (2005), con altos hornos, hornos de arco eléctrico y trenes de laminación en caliente; el CBAM valora solo las emisiones directas, salvo en el mineral de hierro aglomerado (NC 2601 12 00), cuyas emisiones indirectas cuentan.
- Cemento: cubierto desde la fase 1; el valor por defecto del cemento Portland gris es 1,440 t CO2e por tonelada en la tabla «Otros países y territorios», frente a un parámetro de referencia de 0,666; el CBAM valora las emisiones directas e indirectas (electricidad).
- Aluminio: la producción de aluminio primario está cubierta desde la fase 3 (2013); las fundiciones primarias soportan costes por el CO2 del consumo de ánodos y por los perfluorocarburos (PFC); el CBAM valora solo las emisiones directas.
- Fertilizantes: la producción de amoníaco y la de ácido nítrico (por su N2O) están cubiertas en todos los Estados desde la fase 3 (2013); en la fase 2, algunos Estados ya habían incluido el N2O del ácido nítrico; el CBAM valora el CO2 (en el amoníaco, solo CO2, sobre todo del reformado de metano con vapor) y el óxido nitroso (N2O) de la producción de ácido nítrico. El anexo I del Reglamento llama a este sector «Abonos».
- Electricidad: la generación está cubierta desde la fase 1 y fue el primer sector con subasta total, sin asignación gratuita, desde 2013; el CBAM de la electricidad se aplica a la transmisión transfronteriza y no tiene ajuste de la asignación gratuita.
- Hidrógeno: incluido en el CBAM por el Reglamento (UE) 2023/956; el valor por defecto es 17,740 t CO2e por tonelada en la tabla «Otros países y territorios» y 10,820 en 79 tablas de país; el hidrógeno electrolítico declarado con valores reales verificados tiene emisiones directas bajas.
Cuando la asignación gratuita termine en 2034, los productores de la Unión y los importadores de las mismas mercancías soportarán el mismo coste del carbono por tonelada de emisiones implícitas.
Este principio de simetría es la base jurídica y política con la que la UE defiende el CBAM ante la OMC con arreglo al artículo XX del GATT.
La reforma del RCDE UE en el paquete «Objetivo 55»
El paquete «Objetivo 55» (Fit for 55), presentado por la Comisión Europea en julio de 2021 y adoptado en lo esencial entre 2022 y 2023, cambió el RCDE UE de tres maneras que afectan directamente al precio de los certificados CBAM.
- Un límite más estricto: el factor de reducción lineal pasó del 2,2 % (desde 2021) al 4,3 % de 2024 a 2027 y al 4,4 % desde 2028, con un reajuste único del límite en 2024 que retiró 117 millones de derechos más. Es la principal presión al alza a largo plazo; los escenarios de 100 a 150 euros por t CO2e para 2030 que el sitio usa para planificar suponen que se mantiene.
- El RCDE 2 (ETS2): un régimen separado para edificios y transporte por carretera que, según la Comisión, funcionará plenamente en 2028, con su propia reserva de estabilidad del mercado. No afecta directamente al CBAM, cuyos sectores están en el RCDE UE de la industria, pero el debate sobre su coste para los consumidores ha aumentado la presión política sobre el nivel de precio del RCDE UE.
- El fin de la asignación gratuita en los sectores CBAM de 2026 a 2034 (calendario de la sección anterior), que es el vínculo directo entre la reforma del RCDE UE y el coste del CBAM: acelerar la eliminación aumentaría el coste del CBAM y frenarla lo reduciría.
La presión para reformar el régimen es real. En el primer trimestre de 2026, diez Estados miembros, entre ellos Alemania, Polonia, Italia y Austria, pidieron formalmente ajustar los parámetros de la reserva de estabilidad del mercado para subir el umbral de absorción automática, lo que devolvería más derechos a la circulación.
La Comisión respondió de otra forma. El 1 de abril de 2026 adoptó la propuesta COM(2026) 153 final, que modifica la Decisión (UE) 2015/1814 de la reserva: los derechos que la reserva tenga por encima de 400 millones dejarían de anularse automáticamente y se mantendrían como colchón, porque el análisis de la revisión del RCDE UE prevé un mercado tenso en la década de 2030.
Los días 20 y 21 de octubre de 2026, el Consejo y el Parlamento alcanzaron un acuerdo provisional: la anulación se mantiene, pero la reserva podrá conservar hasta 700 millones de derechos (comunicado de prensa de la Comisión IP/26/2206); a 23 de octubre de 2026 faltaba la adopción formal.
La propuesta (procedimiento 2026/0085(COD)) no es la reforma que liberaría oferta pedida por los diez Estados miembros, y a esa fecha no era ley.
Antes, el 15 de septiembre de 2026, el Parlamento había adoptado por 367 votos a favor, 240 en contra y 59 abstenciones enmiendas que mantenían la anulación y subían el umbral a 650 millones de derechos desde el 1 de marzo de 2027, y había devuelto el expediente a la comisión parlamentaria para negociar con el Consejo.
En la práctica, el precio subió en lugar de bajar hacia 50 o 55 euros por t CO2e.
El indicador de excedente que la Comisión publicó el 29 de mayo de 2026 confirmó que 190.494.202 derechos pasarán a la reserva entre septiembre de 2026 y agosto de 2027: menos que los 276 millones del año anterior, pero todavía un apoyo estructural al precio.
El derecho de emisión pasó de unos 74 euros a finales de abril a más de 80 euros a finales de junio de 2026, al terminar las ventas en subasta de REPowerEU (MS-RRF).
La encuesta de Reuters a diez analistas del 30 de abril de 2026 rebajó, aun así, las previsiones medias: 80,61 euros por t CO2e para 2026 (desde 92,65 en la encuesta de enero) y 93,29 euros para 2027 (desde 107,29), por la incertidumbre ante la revisión del RCDE UE.
Tras la propuesta COM(2026) 616 del 17 de julio de 2026, la encuesta a nueve analistas del 31 de julio de 2026 volvió a bajar las medias, a 79,97 euros para 2026 y 89,13 euros para 2027. La previsión del precio CBAM para 2027 reúne las estimaciones.
La revisión del RCDE UE para la fase 5: qué cambiaría la propuesta COM(2026) 616
El 17 de julio de 2026 la Comisión Europea publicó la propuesta COM(2026) 616, la revisión del RCDE UE para la fase 5, que define cómo funcionaría el régimen después de 2030.
Es una propuesta del procedimiento legislativo ordinario (codecisión), con un acuerdo entre el Parlamento Europeo y el Consejo previsto para principios de 2027. Ninguno de sus elementos es ley: las reglas actuales del RCDE UE y el calendario del factor CBAM siguen en vigor hasta que los colegisladores la adopten.
El análisis completo está en la noticia sobre la revisión del RCDE UE para la fase 5 (en inglés). Los seis elementos con efecto directo sobre el precio del RCDE UE y el coste del CBAM son los siguientes.
- Un factor de reducción lineal menor: el 3,7 % de 2031 a 2035 y el 1,7 % de 2036 a 2040, frente al 4,3 % de 2024 a 2027 y el 4,4 % desde 2028; frenaría el endurecimiento de la oferta que sostiene las previsiones de precio a largo plazo.
- La absorción de la reserva, a la mitad: el porcentaje de absorción de la reserva de estabilidad del mercado bajaría al 12 %, con menos excedente retirado cada año.
- Una asignación gratuita condicionada: desde 2031 dependería de que las instalaciones presenten planes de inversión en descarbonización.
- Créditos internacionales: podrían comprarse hasta 260 millones de toneladas de créditos de carbono internacionales para 2036 a 2040, financiados con la subasta de hasta 260 millones de derechos (artículo 9 ter propuesto; documento de la Presidencia del Consejo de 25 de septiembre de 2026).
- Un Banco de Descarbonización Industrial: empezaría con un impulso a la inversión de 400 millones de derechos para 2028 a 2030; las preguntas y respuestas de la Comisión sobre la propuesta estiman su presupuesto en 100.000 millones de euros.
- Un CBAM más lento: desde 2028 se reintroduciría el 15 % de la asignación gratuita suprimida en los sectores CBAM, y la eliminación se alargaría de 2034 a 2038.
Sobre el CBAM, la propuesta actúa por dos vías. La relajación de la oferta (menos absorción, un límite que baja más despacio, la vuelta parcial de la asignación gratuita) pesaría sobre el precio del RCDE UE que fija el del certificado, y un factor CBAM que baja más despacio reduciría la obligación neta de cada año desde 2028.
Ningún efecto se aplica mientras no se adopte: el importador debe seguir calculando con el calendario vigente y tratar la COM(2026) 616 como un escenario.
Boletín en inglés: alertas sobre el precio de los certificados CBAM y los cambios normativos que importan, con novedades semanales sobre todo lo relacionado con el CBAM. Sin spam; puede darse de baja en cualquier momento.
Para estos avisos solo guardamos su dirección de correo electrónico. Política de privacidad (en inglés)
Cómo usa el CBAM el precio del RCDE UE contra la fuga de carbono
La fuga de carbono es el traslado de la producción de la Unión a países con un precio del carbono menor o nulo cuando la regulación climática encarece la producción europea, de modo que las emisiones mundiales suben en lugar de bajar.
El RCDE UE crea ese riesgo porque añade unos 82 euros por t CO2e (la media de las subastas del tercer trimestre de 2026) al coste de cada tonelada emitida en la Unión, mientras el productor de fuera no soporta un coste equivalente.
El CBAM lo evita aplicando el precio del RCDE UE a las emisiones implícitas de las mercancías importadas.
El productor de acero de la Unión paga los derechos que debe entregar por encima de su asignación gratuita, fijada al nivel del parámetro de referencia; el importador entrega certificados por las emisiones implícitas menos un ajuste construido sobre el mismo parámetro.
Para los productos intermedios de acero turcos con valores por defecto (código NC 7207 11 14) en 2026, son 2,541 menos 1,3299, es decir, 1,2111 certificados por tonelada.
Al precio oficial del tercer trimestre de 2026, 82,32 euros, cuestan 99,70 euros, frente a una cifra bruta de 209,18 euros. Desde 2034, sin factor CBAM, el ajuste es cero y el importador paga todas las emisiones implícitas, como el productor de la Unión.
Usar el precio de subasta en lugar de un precio administrativo mantiene la simetría sin intervención: si el RCDE UE sube a 120 euros por t CO2e, productores de la Unión e importadores soportan a la vez un coste mayor, sin revisión ni decisión política.
Este seguimiento automático es el centro de la defensa del CBAM por la UE con arreglo al artículo XX, letras b) y g), del GATT: según la UE, la medida no castiga ni protege, sino que reproduce el coste que ya soporta el productor europeo.
¿Qué relación hay entre las subastas del RCDE UE y el precio del certificado CBAM?
En 2026 el precio del certificado CBAM es la media trimestral, ponderada por volumen, de los precios de adjudicación de las subastas del RCDE UE celebradas en la plataforma común y en las plataformas de exclusión voluntaria (opt-out).
La Comisión Europea (DG TAXUD) publica esa media en su página de precios y en el Registro CBAM, y la cifra publicada es el precio aplicable a las mercancías importadas en ese trimestre.
Las subastas siguen un calendario publicado y cada una se adjudica a un único precio, el del cruce entre la demanda de los pujadores y el volumen ofrecido.
Con el Reglamento de Ejecución (UE) 2025/2548, la Comisión pondera el precio de cada subasta del trimestre por su volumen, excluye las subastas anuladas y redondea al céntimo.
La media trimestral suaviza los picos. Una empresa que importa acero en un trimestre con un repunte puntual del RCDE UE, por una ola de frío o una emergencia de la red, no paga el precio del pico, sino la media de todas las subastas del trimestre.
Esa media reduce la volatilidad del coste frente a un sistema de precio al contado.
Desde 2027 la media semanal elimina ese colchón: quien compre certificados tendrá que seguir el precio cada semana y elegir el momento de compra para gestionar el coste. El paso del ritmo trimestral al semanal cambia la forma de trabajar, y el declarante autorizado CBAM debe incorporarlo a su gestión de tesorería.
RCDE UE y CBAM en España: MITECO, Aduanas e importaciones
En España, el Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO) es la autoridad competente a efectos del CBAM: resuelve las solicitudes del estado de declarante autorizado CBAM y vende y recompra los certificados CBAM a través de la plataforma común central.
Así figura en la lista de autoridades competentes del Diario Oficial de la Unión Europea (C/2026/4231, de 31 de julio de 2026) y en la página «Actores CBAM» de MITECO, leída el 13 de noviembre de 2026.
La Oficina Española de Cambio Climático (OECC), a través de su Subdirección General de Mercados de Carbono, redactó la guía de solicitud y organiza las jornadas técnicas, pero no es la autoridad competente: lo es el Ministerio. La solicitud se explica en la página sobre el declarante autorizado CBAM.
La Agencia Tributaria (Aduanas) es la autoridad aduanera, no la autoridad CBAM: comprueba el estado de declarante autorizado en el despacho. El declarante autorizado CBAM indica en la declaración aduanera su número de cuenta CBAM con el código TARIC Y128 (Nota Informativa 02/2026 de 20 de enero del Departamento de Aduanas e Impuestos Especiales).
Quien presentó la solicitud a más tardar el 31 de marzo de 2026 y sigue sin decisión declara el código Y238 con el número de referencia de la solicitud.
La Comisión Europea amplió hasta el 31 de diciembre de 2026 la validez del código TARIC Y238 para quien presentó la solicitud a más tardar el 31 de marzo de 2026 y sigue sin decisión (comunicaciones de las aduanas alemana e italiana del 15 de septiembre de 2026).
A 13 de noviembre de 2026, la Agencia Tributaria no había publicado una nota que recoja la ampliación: su Nota Informativa 02/2026 sigue indicando el 27 de septiembre de 2026. Compruebe el código en TARIC en el momento del despacho. Los códigos están en la página sobre la declaración aduanera.
En cuanto al precio, la práctica española no introduce ninguna particularidad. El declarante autorizado CBAM establecido en España compra los certificados a MITECO en la plataforma común central desde el 1 de febrero de 2027 (artículo 20, apartado 1), y los certificados por las mercancías importadas en 2026 llevan el precio oficial del trimestre de importación.
La recompra se solicita a más tardar el 31 de octubre (artículo 23, apartado 1) y se limita a los certificados que el declarante estaba obligado a comprar con arreglo al artículo 22, apartado 2, durante el año natural de compra (artículo 23, apartado 2).
La página «Certificados CBAM» de MITECO sigue mostrando el límite anterior al Reglamento (UE) 2025/2083: no debe tomarse como regla vigente.
¿Cuánto pesa España en las importaciones de mercancías CBAM?
España es el cuarto Estado miembro por valor de las importaciones de fuera de la UE de mercancías cubiertas por el CBAM, con 8.653 millones de euros en 2025 (el 7,8 % del total de la UE27), y el segundo por cantidad, con 13,12 millones de toneladas.
Cada tonelada importada lleva un coste ligado al precio del RCDE UE. La tabla desglosa los datos por sector.
| Sector | Valor 2025 (millones de euros) | Cuota en la UE27 (valor) | Posición (valor) | Cantidad 2025 (millones de t) | Cuota (cantidad) | Posición (cantidad) |
|---|---|---|---|---|---|---|
| Todas las mercancías CBAM (códigos del anexo I) | 8.653 | 7,8 % | 4.º | 13,12 (sin electricidad) | 11,0 % | 2.º |
| Hierro y acero, incluido el mineral de hierro aglomerado | 5.538 | 8,8 % | 4.º | 7,89 | 10,4 % | 4.º |
| Aluminio | 1.810 | 6,0 % | 5.º | 0,61 | 6,6 % | 4.º |
| Fertilizantes | 1.175 | 14,1 % | 2.º | 2,58 | 12,9 % | 2.º |
| Cemento (incluido el clínker) | 109 | 10,2 % | 4.º | 2,05 | 14,4 % | 2.º |
| Electricidad | 20,4 | 0,2 % | 17.º | sin datos | sin datos | sin datos |
Fuente: Eurostat, importaciones de la UE de mercancías cubiertas por el CBAM (códigos del anexo I) declaradas en España, 2025 (Comext DS-045409, extracción del 12 de octubre de 2026); cuotas y posiciones: cálculo de cbamguide.com del 13 de noviembre de 2026.
Estos datos tienen cuatro límites:
- Son estadísticas comerciales, no declaraciones CBAM: el Estado miembro que figura es aquel en que se declararon las mercancías en aduana, no necesariamente el de establecimiento del declarante autorizado CBAM.
- Incluyen orígenes exentos: las mercancías originarias de Suiza, Noruega, Islandia, Liechtenstein, Ceuta y Melilla no pueden separarse en el fichero.
- La línea del acero incluye el mineral de hierro aglomerado (código NC 2601 12 00).
- No hay desglose por país de origen de las importaciones españolas en los datos del sitio.
El hierro y el acero suman el 64,0 % del valor importado por España y los fertilizantes el 13,6 %: cada euro de variación del precio del RCDE UE recae sobre todo en los importadores siderúrgicos, y la cuota de España en fertilizantes y cemento supera su cuota media. El cuadro nacional completo está en la página España y el CBAM.
¿En qué se equivocan las fuentes en español sobre el RCDE UE y el CBAM?
Varias fuentes en español consultables a 13 de noviembre de 2026, incluidas páginas oficiales, describen mal el vínculo entre el RCDE UE y el CBAM; estas son las seis correcciones más útiles para un importador en España.
- Precio de 2026: la página «Funcionamiento del CBAM» de la Agencia Tributaria y las diapositivas de la OECC de 11 de diciembre de 2025 dan un precio semanal sin excepción para 2026. Para las importaciones de 2026 el precio es trimestral (artículo 21, apartado 1 bis).
- Nombre del régimen: la misma página de la Agencia Tributaria usa «Régimen Comunitario de Comercio de Derechos de Emisión», un nombre anterior. El nombre vigente es régimen de comercio de derechos de emisión de la UE (RCDE UE).
- Coste de 2026: varias guías de logística y de noticias aplican un porcentaje fijo a las emisiones brutas o llaman «factor CBAM» a la parte suprimida de la asignación. El factor CBAM de 2026 es el 97,5 % y el coste sigue el método neto: 99,70 euros por tonelada para el acero turco con valores por defecto, no unos pocos euros.
- Vendedor: la Agencia Tributaria dice que los importadores compran certificados ante las autoridades nacionales. La venta se hace en la plataforma común central (artículo 20, apartado 1); en España vende MITECO, desde el 1 de febrero de 2027.
- Sanción: varias guías la presentan como un importe fijo por tonelada. El artículo 26, apartado 1, remite a la sanción por exceso de emisiones del RCDE UE (artículo 16, apartado 3, de la Directiva 2003/87/CE): 100 euros por t CO2e antes de la actualización según el índice europeo de precios al consumo, por cada certificado no entregado a 30 de septiembre. El pago no exime de entregar los certificados (artículo 26, apartado 3).
- Naturaleza del CBAM: titulares como «arancel al carbono» describen mal el mecanismo. El CBAM es un mecanismo basado en certificados cuyo precio sigue al del RCDE UE; no es un impuesto ni un arancel.
RCDE UE y CBAM: qué significa el vínculo para importadores y exportadores
El vínculo entre el precio del RCDE UE y el CBAM crea cuatro obligaciones financieras y operativas directas para las empresas de la cadena de suministro.
- Seguir los precios de subasta del RCDE UE: el declarante autorizado CBAM sigue los resultados de las subastas para presupuestar sus compras. A partir de 2027, al final de cada trimestre, debe tener en su cuenta certificados equivalentes al menos al 50 % de las emisiones implícitas de las mercancías importadas desde el inicio del año natural, teniendo en cuenta el ajuste de la asignación gratuita (artículo 22, apartado 2). Las emisiones se calculan con valores por defecto sin recargo o con los certificados entregados por el año anterior; no se exige tenencia trimestral por las importaciones de 2026.
- Entregar los certificados con la declaración anual: la declaración CBAM del año natural 2026, a más tardar el 30 de septiembre de 2027 (artículo 6, apartado 1), exige entregar certificados por las emisiones implícitas que quedan tras el ajuste de la asignación gratuita y la posible reducción del artículo 9. Cada certificado lleva el precio oficial del trimestre de importación.
- Planificar la reducción por el precio del carbono pagado en origen: el exportador de un país con un régimen de comercio de emisiones o un impuesto sobre el carbono puede reducir la obligación de su importador documentando el precio del carbono pagado efectivamente, neto de devoluciones y asignación gratuita (artículo 9).
- Revisar la economía de la cadena de suministro: con los escenarios de planificación del sitio para 2030, de 100 a 150 euros por t CO2e (supuestos, no previsiones), el coste neto del acero turco del ejemplo (2,30054 certificados por tonelada para las importaciones de 2030 con valores por defecto) estaría entre unos 230 y 345 euros por tonelada: suficiente para desplazar las compras hacia productores con menos emisiones.
Sobre el punto 3: a 23 de octubre de 2026 el acto de ejecución del artículo 9 seguía sin adoptarse y ningún precio del carbono de un tercer país estaba reconocido, tampoco el K-ETS de Corea del Sur.
Cuando se usan valores por defecto, la reducción solo puede pedirse con referencia a los precios del carbono por defecto anuales que la Comisión puede fijar desde 2027 (artículo 9, apartado 4). Los detalles están en la página sobre la reducción por el precio del carbono pagado.
Conocer el cálculo de las emisiones implícitas sirve a importadores y exportadores, porque el coste es el precio derivado del RCDE UE multiplicado por las emisiones implícitas que quedan tras el ajuste: cada error en la medición de las emisiones se convierte en un error de coste.
Volatilidad del precio del RCDE UE y planificación del cumplimiento CBAM
La volatilidad del precio del RCDE UE es un problema de planificación que el importador debe gestionar, porque la obligación de compra está ligada a un precio que se mueve cada día y se promedia en periodos fijos.
La media trimestral de 2026 amortigua el efecto, pero el precio del RCDE UE puede moverse de 15 a 20 euros por t CO2e en un solo trimestre, como ocurrió en el cuarto trimestre de 2021 y el primero de 2022.
¿Afecta la volatilidad del RCDE UE al coste de los certificados CBAM en 2026?
Sí, pero la media trimestral del artículo 21, apartado 1 bis, del Reglamento (UE) 2023/956 amortigua mucho el efecto. La media cubre todas las subastas del RCDE UE del trimestre, ponderadas por volumen, y se mantiene estable aunque los precios de cada subasta oscilen: quien importa en el primer trimestre de 2026 paga la media de ese trimestre, no el precio del día de la importación. En el primer trimestre de 2026, subastas entre 66 y 90 euros por t CO2e dieron una media oficial de 75,36 euros.
El precio del cuarto trimestre de 2026, previsto para el 4 de enero de 2027, puede estimarse con la media acumulada de las subastas de EEX. A 13 de noviembre de 2026, la media de las 28 subastas celebradas entre el 1 de octubre y el 11 de noviembre de 2026 es de 86,69 euros por t CO2e (cálculo de cbamguide.com a partir de los resultados de subasta de EEX, ponderado por volumen); la última de esa fecha se adjudicó a 88,60 euros. No es un precio oficial.
¿Cambiaría una reforma del RCDE UE el precio de los certificados CBAM?
Sí. Cualquier cambio del precio del RCDE UE, por un ajuste de la reserva de estabilidad del mercado, una revisión del límite o una reforma estructural, cambia de forma directa e inmediata el precio de los certificados CBAM, porque el CBAM no tiene precio mínimo ni máximo propio. Un importador que trabaja con 75 euros por t CO2e debería incluir en sus presupuestos plurianuales también un escenario a la baja de 50 euros y uno al alza de 100 euros.
La presión de los diez Estados miembros del primer trimestre de 2026 no ha producido hasta ahora el escenario a la baja: la respuesta de la Comisión de 1 de abril de 2026 (COM(2026) 153 final) trataba de la anulación de derechos excedentes, no de devolverlos a la circulación, y el precio se afianzó en el segundo trimestre. El próximo catalizador es la codecisión sobre la propuesta COM(2026) 616 para la fase 5 (no adoptada), con menos absorción de la reserva, un límite que baja más despacio después de 2030 y un CBAM más gradual; el acuerdo se prevé para principios de 2027.
¿Coincide el ámbito del RCDE UE con el del CBAM?
No. Los seis sectores CBAM están dentro del RCDE UE, pero el RCDE UE cubre también la aviación, el transporte marítimo, la generación de electricidad en la Unión, el vidrio, el papel y la química más allá de los seis sectores CBAM. El CBAM se limita a los sectores con mayor riesgo de fuga de carbono por las importaciones, evaluado por volúmenes de comercio e intensidad de emisiones durante la tramitación del Reglamento. Los productos químicos orgánicos y los polímeros no están cubiertos ni figuran en ninguna propuesta en curso.
La ampliación a productos transformados (aguas abajo), propuesta COM(2025) 989 (no adoptada), añadiría productos de acero y aluminio desde enero de 2028: unos 180 en la propuesta de la Comisión; unos 200 códigos añadidos en la orientación general del Consejo según Mayer Brown, algo más de 300 entradas y códigos en total según el recuento de cbamguide.com; y unos 457, según una estimación de la prensa especializada, en el mandato que el Parlamento adoptó el 15 de septiembre de 2026 (464 a favor, 50 en contra, 159 abstenciones).
El primer trílogo, el 20 de octubre de 2026, terminó sin acuerdo global según la prensa, que informa de un segundo previsto para el 30 de noviembre de 2026. La ampliación no cambiaría la referencia al precio del RCDE UE.
¿Con qué frecuencia publica la Comisión el precio del certificado CBAM?
Cada trimestre en 2026, como media trimestral de los precios de subasta del RCDE UE calculada con el Reglamento de Ejecución (UE) 2025/2548; desde 2027, cada semana. Los precios publicados aparecen en el Registro CBAM, al que acceden los declarantes autorizados CBAM, y son la referencia legal para el cálculo de los certificados. El seguimiento del precio de los certificados CBAM de cbamguide.com los muestra junto a los últimos precios de subasta de EEX.
¿Qué ocurre con el precio de los certificados CBAM cuando termine la asignación gratuita en 2034?
El precio del certificado no cambia de estructura en 2034, porque siempre ha sido la media completa de las subastas del RCDE UE, sea cual sea el nivel de asignación gratuita. Cambia la obligación neta: sin factor CBAM, el ajuste es cero y los certificados cubren todas las emisiones implícitas. Para el acero turco con valores por defecto (código NC 7207 11 14, 2,310 con el recargo del 30 %, es decir, 3,003 certificados por tonelada), a un precio supuesto de 150 euros por t CO2e el coste sería de 3,003 × 150 = 450,45 euros por tonelada. Es el punto final que persigue toda la arquitectura del CBAM.
¿Quién debe actuar ya sobre el precio del RCDE UE y los certificados CBAM?
Tres grupos deben actuar ya en 2026 sobre el vínculo entre el RCDE UE y el precio de los certificados CBAM, sin esperar a los años de mayor obligación, de 2029 a 2034.
El primer grupo son los importadores que han obtenido o solicitado el estado de declarante autorizado CBAM. Los certificados por las importaciones de 2026 llevan el precio oficial del trimestre de importación y se venden desde el 1 de febrero de 2027 (artículo 20, apartado 1); la tenencia trimestral del artículo 22, apartado 2, se aplica desde 2027. Para mercancías con valores por defecto la obligación de 2026 no es pequeña: conviene preparar ya el seguimiento del precio y el procedimiento de compra.
El segundo grupo son los exportadores de fuera de la UE de los seis sectores CBAM. Sus clientes en la Unión afrontan un coste creciente, que el exportador absorbe en el precio o reduce demostrando emisiones implícitas más bajas. Los productores con emisiones reales inferiores a los valores por defecto de su país tienen un interés financiero directo en invertir ya en medición, seguimiento y verificación por terceros; sus obligaciones se describen en la guía para exportadores (en inglés).
El coste de la verificación, de unos 5.000 a 50.000 euros por instalación en el primer ciclo (estimación de mercado de proveedores de verificación), debe compararse con el recargo de los valores por defecto, que se paga entero desde 2026: 0,231 t CO2e por tonelada en el valor por defecto del acero turco, es decir, 19,02 euros por tonelada a 82,32 euros. La verificación solo es obligatoria cuando se declaran emisiones reales (artículo 8, apartado 1).
A 12 de noviembre de 2026 hay siete organismos de verificación documentados como acreditados por cinco organismos nacionales de acreditación: EmiCert S.A. (ESYD, Grecia), Bureau Veritas Italia S.p.A., RINA Services S.p.A. y SGS ICS Italia S.r.l. (Accredia, Italia), Intertek Certification AB (Swedac, Suecia), Integrated Sustainable Solutions Company (ISSC), de Damieta, Egipto (RvA, Países Bajos, 22 de octubre de 2026, el primero establecido fuera de la UE, por el procedimiento TAB del RvA), y SGS BELGIUM nv (BELAC, Bélgica, alcance válido desde el 5 de noviembre de 2026).
Ninguno es español. ENAC, el organismo nacional de acreditación de España, abrió su esquema de acreditación de verificadores CBAM en marzo de 2026 y no había documentado ninguna acreditación CBAM a 13 de noviembre de 2026. La lista oficial de la Comisión sigue sin publicarse. El detalle está en la página sobre los verificadores acreditados.
El tercer grupo son los responsables de cumplimiento y de tesorería de empresas con contratos de importación plurianuales. Un contrato de cinco años de acero turco con valores por defecto, firmado en 2026 con un coste CBAM de 99,70 euros por tonelada, llegaría en 2030 a unos 230 a 345 euros por tonelada con un precio de 100 a 150 euros por t CO2e: de 2,3 a 3,5 veces el coste de 2026 dentro del contrato.
El seguimiento del precio de los certificados CBAM del sitio recoge los precios oficiales y las últimas subastas de EEX para los tres grupos. Para el cálculo de emisiones, la verificación o el servicio de declarante, la página de solicitudes a proveedores CBAM transmite su petición a proveedores de servicios, con solicitudes específicas de verificador, consultor, servicio de declarante, software y cálculo de emisiones.
Gratuito para usted. Si encarga el trabajo a un proveedor al que hayamos transmitido su solicitud, ese proveedor puede abonar a cbamguide.com una comisión por la presentación, que nunca decide a quién mencionamos ni cómo.
Preguntas frecuentes sobre el RCDE UE y los certificados CBAM
¿Cuál es el precio actual del certificado CBAM?
El último precio oficial es 82,32 euros por t CO2e para el tercer trimestre de 2026, publicado por la Comisión Europea el 5 de octubre de 2026: la media trimestral de los precios de cierre de las subastas del RCDE UE de julio a septiembre de 2026 (artículo 21, apartado 1 bis, del Reglamento (UE) 2023/956). Los anteriores son 75,36 euros para el primer trimestre (publicado el 7 de abril de 2026) y 75,28 euros para el segundo (6 de julio de 2026). El del cuarto trimestre se espera para el 4 de enero de 2027. El precio de mercado del RCDE UE cambia cada día; para el cálculo vale el precio publicado en el Registro CBAM.
¿Por qué el CBAM usa los precios de subasta del RCDE UE y no un precio fijo?
Porque el CBAM debe reproducir, no aproximar, el coste del carbono que soportan los productores de la Unión, que pagan los derechos de emisión a precios de subasta. Usar los mismos precios para los certificados CBAM crea simetría y evita tanto un cobro excesivo (que sería proteccionista) como uno insuficiente (que no atajaría la fuga de carbono). Un precio administrativo fijo separaría el CBAM del RCDE UE y debilitaría su defensa jurídica con arreglo al artículo XX del GATT.
¿Cuándo pasa el cálculo del precio de trimestral a semanal?
El 1 de enero de 2027. Para el año natural 2026, el artículo 21, apartado 1 bis, del Reglamento (UE) 2023/956, insertado por el Reglamento (UE) 2025/2083, establece la media trimestral. Desde el 1 de enero de 2027, el artículo 21, apartado 1, establece la media semanal de los precios de cierre de las subastas del RCDE UE. Los importadores pasan así en 2027 de un seguimiento trimestral a uno semanal.
¿Afecta igual el precio del RCDE UE a los seis sectores CBAM?
El precio unitario del certificado es el mismo para los seis sectores, pero el coste por tonelada de mercancía varía mucho, porque las emisiones implícitas y los parámetros de referencia cambian por mercancía y ruta de producción. El hidrógeno es la mercancía más sensible: con el valor de la tabla «Otros países y territorios» (código NC 2804 10 00) debe 14,55 certificados por tonelada en 2026, es decir, 1.197,94 euros a 82,32 euros. Los productos intermedios de acero turcos (código NC 7207 11 14) deben 1,2111 certificados, es decir, 99,70 euros.
Una mercancía con emisiones implícitas iguales o inferiores al 97,5 % de su parámetro de referencia no debe certificados en 2026, sea cual sea el precio del RCDE UE. La electricidad no tiene ajuste de la asignación gratuita, así que el precio se aplica a todas sus emisiones implícitas.
¿Son lo mismo un certificado CBAM y un derecho de emisión del RCDE UE?
No. Los derechos de emisión del RCDE UE se negocian entre los titulares de instalaciones de la Unión; los certificados CBAM se compran al Estado miembro de establecimiento en la plataforma común central y se entregan por las mercancías importadas, sin mercado secundario entre empresas. Los dos instrumentos comparten el precio, no el mercado: un certificado CBAM nunca es un derecho de emisión.
¿Quién vende los certificados CBAM en España?
MITECO, como autoridad competente, vende y recompra los certificados CBAM a los declarantes autorizados establecidos en España a través de la plataforma común central, desde el 1 de febrero de 2027 (artículo 20, apartado 1). No los vende la Agencia Tributaria, la autoridad aduanera, que comprueba en el despacho el número de cuenta CBAM declarado con el código Y128.
Última actualización: 13 de noviembre de 2026. Los precios del RCDE UE y de los certificados CBAM cambian con cada subasta y con cada cálculo trimestral o semanal. Antes de tomar decisiones de cumplimiento o comerciales, compruebe los precios vigentes en el Registro CBAM de la Comisión Europea.