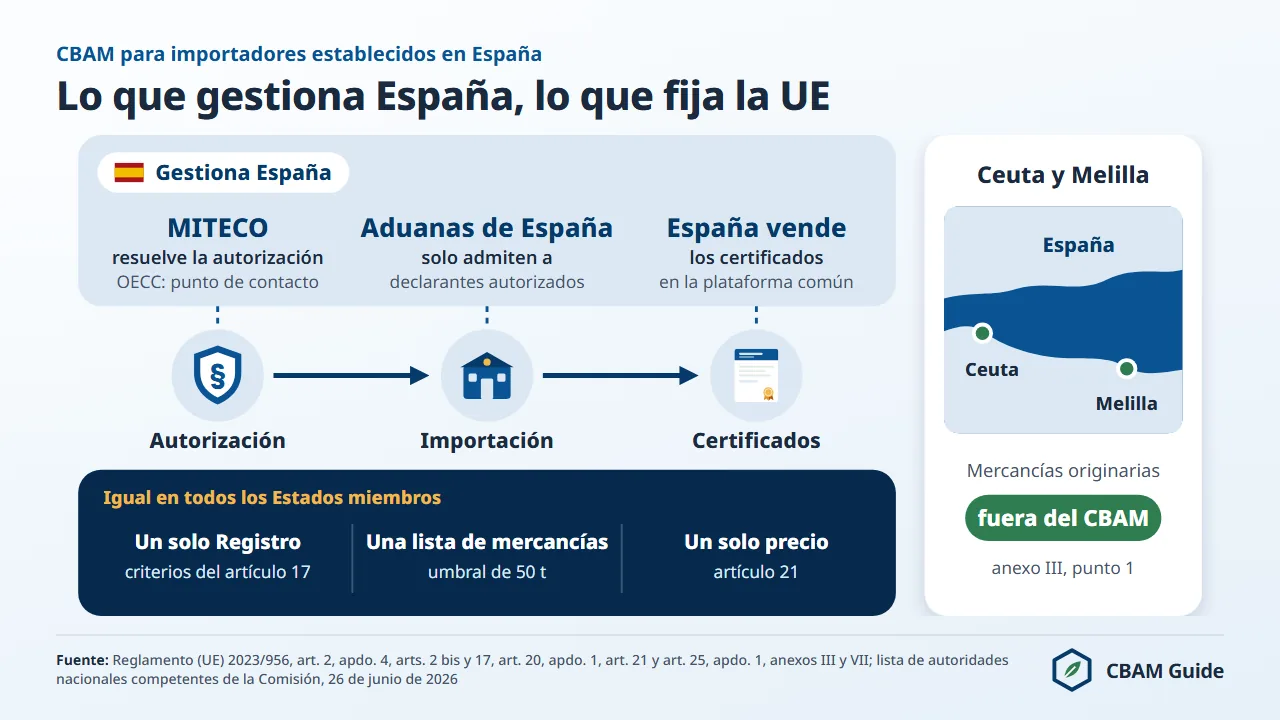
El periodo definitivo del Mecanismo de Ajuste en Frontera por Carbono (MAFC, CBAM por sus siglas en inglés) se aplica en España desde el 1 de enero de 2026, y la autoridad competente es el Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO), que resuelve cada solicitud del estado de declarante autorizado CBAM en 120 días naturales.
El CBAM nace del Reglamento (UE) 2023/956 del Parlamento Europeo y del Consejo, de 10 de mayo de 2023, por el que se establece un Mecanismo de Ajuste en Frontera por Carbono.
Afecta a quien importa de fuera de la UE más de 50 toneladas anuales de acero, aluminio, cemento o fertilizantes, y a todo importador de electricidad o hidrógeno.
España tiene un peso destacado en este mecanismo: en 2025 se declararon en sus aduanas importaciones de mercancías del anexo I por valor de 8.653 millones de euros, el 7,8 % del total de la UE y la cuarta posición entre los 27 Estados miembros; por cantidad, España fue segunda, y también segunda en fertilizantes.
Esta página reúne lo específico de España: quién decide, cómo se entra en el Registro CBAM con el dominio «Aduanas», qué códigos TARIC controla la Agencia Tributaria, qué sanciones rigen y cuánto cuesta el CBAM para los orígenes que más pesan en el clínker, los fertilizantes y el aluminio.
El coste es considerable. Un importador de 10.000 toneladas de clínker gris de Argelia con valores por defecto necesita 7.586,5 certificados CBAM por sus importaciones de 2026, es decir, 624.520,68 euros al precio oficial del tercer trimestre de 2026 (82,32 euros por tonelada de CO2 equivalente, t CO2e).
Todas las cifras de esta página llevan su fuente y su fecha; los datos nacionales se leyeron en las páginas de MITECO y de la Agencia Tributaria el 13 de noviembre de 2026.
¿Está establecido en otro Estado miembro? Esta página trata el procedimiento en España. La solicitud se presenta siempre a la autoridad competente del Estado miembro de establecimiento, que figura en la lista de la Comisión (DOUE C/2026/4231, de 31 de julio de 2026). La vía de acceso al Registro CBAM y la casilla en que se declaran los códigos TARIC cambian de un país a otro. La versión en inglés de esta página es CBAM Spain.
¿Quién es la autoridad competente del CBAM en España?
La autoridad competente del CBAM en España es el Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO), Plaza San Juan de la Cruz, 10, 28071 Madrid.
Así figura en la lista de autoridades competentes del artículo 11 publicada por la Comisión en el Diario Oficial (DOUE C/2026/4231, de 31 de julio de 2026).
La página «Actores CBAM» de MITECO lo confirma: el Ministerio «es responsable de resolver las solicitudes del estado de declarante autorizado CBAM y venderá y recomprará los certificados CBAM a través de la plataforma común central», y también es «responsable de la aplicación del régimen sancionador cuando proceda» (leída el 13 de noviembre de 2026). La Nota Informativa 02/2026 de la Agencia Tributaria recoge la misma designación.
Cuatro organismos intervienen en el CBAM en España, con funciones distintas. El cuadro siguiente resume quién hace qué, con la fuente de cada dato.
| Organismo | Función en el CBAM | Fuente |
|---|---|---|
| Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO) | Autoridad competente: resuelve las solicitudes, vende y recompra certificados en la plataforma común central desde el 1 de febrero de 2027, aplica el régimen sancionador | DOUE C/2026/4231; MITECO, «Actores CBAM» |
| Oficina Española de Cambio Climático (OECC), Subdirección General de Mercados de Carbono | Unidad de MITECO que redactó la guía de solicitud (versión de octubre de 2025) y el vídeo, e impartió la jornada técnica del 11 de diciembre de 2025. No es la autoridad competente en nombre propio | MITECO, «Solicitud de autorización CBAM» |
| Agencia Estatal de Administración Tributaria (AEAT), Departamento de Aduanas e Impuestos Especiales | Autoridad aduanera: desde el 1 de enero de 2026 está «facultada para confirmar que un importador de mercancías CBAM es declarante autorizado»; aplica la medida TARIC 775 y emite el EORI y el certificado tributario que exige la solicitud | MITECO, «Actores CBAM»; AEAT, Nota Informativa 02/2026 |
| Entidad Nacional de Acreditación (ENAC) | Único organismo nacional de acreditación de España; abrió en marzo de 2026 el esquema de acreditación de verificadores CBAM y no había acreditado a ninguno a 13 de noviembre de 2026 | ENAC, nota de prensa de 23 de marzo de 2026; página de noticias de ENAC |
OECC y Agencia Tributaria: por qué no son la autoridad CBAM
Ni la OECC ni la Agencia Tributaria conceden el estado de declarante autorizado CBAM. Algunas fuentes en línea, entre ellas versiones anteriores de guías privadas, presentan a la OECC como la autoridad nacional: la OECC es la unidad de MITECO que publica la guía y organiza las sesiones, pero la designación oficial recae en el Ministerio.
La Agencia Tributaria comprueba la autorización en el despacho y rechaza la declaración aduanera sin código válido, pero no autoriza ni impone las sanciones del artículo 26.
Tampoco existe una ley española en vigor que designe a la autoridad o regule el procedimiento CBAM: la designación figura en la lista de la Comisión (búsqueda en el BOE y en congreso.es, 13 de noviembre de 2026). El Ministerio de Hacienda no tiene competencias CBAM propias más allá de la Agencia Tributaria.
¿Cómo se comunica un importador con MITECO?
MITECO atiende las consultas CBAM en el buzón bzn-CBAM@miteco.es y permite suscribirse a una lista de distribución desde su página «Recursos disponibles». Toda la comunicación sobre una solicitud en curso pasa por las «Notificaciones» del Registro CBAM, que la guía de la OECC describe como un procedimiento «100% electrónico». Para las cuestiones aduaneras, la Agencia Tributaria ofrece el formulario «Realice sus consultas» en su página del CBAM. La página de MITECO también recoge dos documentos de preguntas frecuentes (A y B) y las diapositivas de la jornada del 11 de diciembre de 2025.
¿Cómo se accede al Registro CBAM desde España?
En España se accede al Registro CBAM eligiendo el dominio «Aduanas» e indicando «España» como país de autenticación, con un certificado electrónico vinculado al número EORI y sin registro previo.
Es la vía nacional que permite el artículo 8, apartado 5, del Reglamento de Ejecución (UE) 2024/3210, como hacen Alemania e Italia con sus portales aduaneros.
La página «Registro CBAM» de MITECO y el anexo 1.1 de la guía de la OECC lo describen así: «En España, el acceso al Registro CBAM se realiza eligiendo el dominio "Aduanas" e indicando "España" en el país donde quiere autenticarse». La guía añade que «Para poder acceder al Registro, no es necesario registrarse previamente».
Los pasos y requisitos de acceso desde España son los siguientes:
- Obtener un certificado electrónico válido de persona física, de persona jurídica o de representante de persona jurídica, vinculado al EORI de la empresa.
- Entrar en el Registro CBAM (cbam.ec.europa.eu/authorised-declarant), elegir el dominio «Aduanas» y el país «España».
- Elegir el tipo de actor: «Operador económico» para el importador, la persona física residente o el representante aduanero indirecto (RAI), también cuando el desplegable ofrezca otra opción para los representantes aduaneros; «Empleado» para empleados, consultores y representantes directos.
- Tramitar el apoderamiento DB0117 «Acceso registro CBAM» en el Registro de Apoderamientos de la Agencia Tributaria antes del primer acceso, cuando se actúe como «Empleado».
- Consentir que el perfil se comparta con UUM&DS, el sistema de autenticación de la Comisión, y con los sistemas aduaneros de la UE (Customs EIS).
La cuenta de EU Login con verificación en dos pasos es la vía general de la Comisión y la que usan los titulares de instalaciones de terceros países en la sección O3CI del Registro CBAM y los verificadores; para el importador establecido en España, la vía es el dominio «Aduanas».
El acceso al Registro no equivale a la autorización: como recuerda MITECO, «Haber sido declarante durante el periodo transitorio no significa que sea declarante autorizado CBAM en el periodo definitivo». El detalle paso a paso está en la guía del Registro CBAM desde España.
¿Cómo se obtiene el estado de declarante autorizado CBAM en España?
El estado de declarante autorizado CBAM se solicita solo en el Registro CBAM, lo resuelve MITECO en 120 días naturales y solo puede pedirlo a la autoridad española quien esté establecido en España con un EORI válido.
La base legal son los artículos 5 y 17 del Reglamento (UE) 2023/956 y el procedimiento lo fija el Reglamento de Ejecución (UE) 2025/486.
Según la guía de la OECC (secciones 3 y 4), está establecida en España la empresa con domicilio social, administración central o establecimiento permanente en España, o la persona física con residencia habitual en España.
Una empresa cuyo EORI empieza por «ESN» (no establecida) no puede presentar la solicitud ante la autoridad española: es su representante aduanero indirecto quien debe tener el estado. Un NIF para operaciones ocasionales no es el EORI de un operador establecido.
Las filiales y las sucursales siguen reglas distintas. Una filial solicita por su cuenta; una sucursal (EORI que empieza por «ESW») no: la matriz solicita una vez ante la autoridad del país donde está establecida y enumera todas sus sucursales, que importan con el número de cuenta de la matriz.
Una matriz española con sucursales en otros Estados miembros indica sus EORI en «Observaciones generales» (guía de la OECC, sección 5). El estado concedido en un Estado miembro permite importar a través de cualquier otro con el mismo número de cuenta CBAM (guía, sección 4).
Documentos de la solicitud (artículo 5, apartado 5)
La solicitud contiene la información del artículo 5, apartado 5, del Reglamento (UE) 2023/956. Los elementos que pide, con la práctica española que describe la guía de la OECC (sección 10), son los siguientes:
- Nombre, dirección, datos de contacto y número EORI, que el Registro completa automáticamente a partir del registro EORI
- Actividad económica principal desarrollada en la UE
- Certificado de estar al corriente de las obligaciones tributarias, de tipo genérico, emitido por la Agencia Tributaria y con una antigüedad máxima de tres meses en la fecha de presentación
- Declaración responsable, contestada con Sí o No en el propio Registro, de no haber cometido infracciones graves o reiteradas de la legislación aduanera, fiscal o de abuso de mercado en los cinco años anteriores y de no tener antecedentes por delitos graves relacionados con la actividad económica; en la mayoría de los casos no se pide certificado de antecedentes penales
- Capacidad financiera y operativa: consentimiento para que la autoridad obtenga datos de otros organismos públicos y, de forma opcional, un plan para alcanzarla «en un plazo no superior a dos años», que «no es obligatorio en ningún caso»; ante un análisis de riesgos, la autoridad puede pedir la cuenta de pérdidas y ganancias y el balance de hasta los tres últimos ejercicios cerrados
- Cantidad estimada de importaciones por tipo de mercancía y Estados miembros de importación, para el año de la solicitud y el siguiente
- Número de operador económico autorizado (OEA), si se tiene, y los datos de las personas por cuenta de las cuales se actúa cuando solicita un RAI
MITECO deniega la autorización cuando no se cumplen los criterios del artículo 17, apartado 2, o falta información del artículo 5, apartado 5 (artículo 17, apartado 3).
Los cuatro criterios son: no haber cometido infracciones graves o reiteradas en los cinco años anteriores, acreditar capacidad financiera y operativa, estar establecido en el Estado miembro de la solicitud y tener número EORI. El procedimiento completo, con los siete pasos, está en la guía del declarante autorizado CBAM en España.
Representantes aduaneros indirectos
Un RAI que acepta actuar como declarante autorizado necesita una sola autorización, sea cual sea el número de importadores que represente; los enumera en la solicitud y declara una cantidad agregada que actualiza sin demora (guía de la OECC, secciones 2 y 3).
La guía es clara sobre el momento en que asume la responsabilidad: «desde el momento que un RAI introduzca su número de cuenta CBAM en una declaración aduanera, se considerará que dicho RAI ha asumido el cumplimiento de las obligaciones CBAM» para esas importaciones.
Un RAI que representa a un importador no establecido en la UE debe tener el estado aunque ese importador no supere 50 toneladas.
Plazos, garantía e importaciones durante la tramitación
MITECO resuelve en 120 días naturales desde la recepción de la solicitud, o en un máximo de 180 días si pide información adicional (artículos 4, apartado 1, y 5, apartado 4, del Reglamento de Ejecución (UE) 2025/486). La decisión surte efecto cuando la autoridad la tramita y notifica en el Registro.
Ninguna de las fuentes españolas consultadas publica plazos reales de tramitación, y MITECO tampoco ha publicado el número de solicitudes o de declarantes autorizados en España (páginas de MITECO y de la AEAT, 13 de noviembre de 2026).
El Registro asigna primero un número de referencia de la solicitud con el formato «APPL-ES-2025-XXXXXXXXX» y, una vez concedido el estado, un número de cuenta CBAM con el formato «CBAM-ES-2025-XXXXXXXX», visible en «Mis autorizaciones» (anexo de la guía de la OECC).
Los estados de la solicitud en el Registro son «Registrada, Retirada, No favorable, Favorable». El uso del número en el despacho se explica en la página del número de cuenta CBAM.
El solicitante que no estuvo establecido durante los dos ejercicios completos anteriores al año de la solicitud debe constituir una garantía (artículo 17, apartado 5).
MITECO anuncia que el régimen de la garantía («trámites para su constitución, modalidades, cálculo o supervisión») se concretará en un documento específico que «se publicará próximamente»: a 13 de noviembre de 2026 seguía sin publicarse.
Los importadores de electricidad con asignación explícita de capacidad (artículo 5, apartado 4) siguen el artículo 8 del Reglamento de Ejecución (UE) 2025/486 y deben ponerse en contacto con la autoridad.
Quien presentó la solicitud a más tardar el 31 de marzo de 2026 puede «seguir importando mercancías provisionalmente hasta que la autoridad competente adopte una decisión» (artículo 17, apartado 7 bis, introducido por el Reglamento (UE) 2025/2083).
Ese plazo ya ha vencido: todavía puede presentarse la solicitud, pero el importador solo puede importar mercancías CBAM una vez concedida la autorización (artículo 4).
¿Qué dice MITECO sobre el importador exento?
MITECO escribe que «El importador exento, no estará obligado a solicitar el estado de declarante autorizado CBAM, ni a cumplir con las obligaciones CBAM». La frase es incompleta. La propia guía de la OECC añade dos páginas después que «Los importadores que queden exentos en virtud de la regla de minimis declararán dicha exención en la declaración en aduana pertinente» (artículo 2 bis, apartado 1, última frase). En España, la exención de minimis se declara con el código TARIC Y137, nunca para la electricidad ni el hidrógeno (artículo 2 bis, apartado 4). La regla completa está en la página de la exención de minimis de 50 toneladas.
¿Qué códigos TARIC controla la Agencia Tributaria en el despacho?
La Agencia Tributaria exige en cada declaración de despacho a libre práctica (H1) de mercancías CBAM uno de los códigos de la medida TARIC 775-CBAM, declarado en el elemento de dato 12 04 002 000 como referencia adicional.
La fuente es la Nota Informativa 02/2026, de 20 de enero, del Departamento de Aduanas e Impuestos Especiales, que sustituyó a la Nota Informativa 27/2025 para corregir dos erratas.
La ubicación del código es propia de España: en Francia, por ejemplo, Y128 va en la casilla de documentos justificativos. El cuadro recoge los códigos que publica la AEAT.
| Código | Descripción de la AEAT (Nota Informativa 02/2026) | Observaciones |
|---|---|---|
| Y128 | «Nº de cuenta de CBAM. Deben utilizarlo los declarantes autorizados a partir del 01/01/2026» | Único código validado automáticamente, a través de EU CSW-CERTEX; formato CBAM-ES-2025 |
| Y134 | Mercancías originarias de Büsingen, la isla de Helgoland o Livigno | Exención del artículo 2, apartado 4 |
| Y135 | Exención en virtud del artículo 2, apartado 3 | Mercancías militares |
| Y136 | Exención en virtud del artículo 2, apartado 3 bis | Electricidad e hidrógeno de la plataforma continental o la zona económica exclusiva |
| Y137 | «Importador no autorizado, pero que importa menos de 50 toneladas de mercancías CBAM» | Exención de minimis; nunca para electricidad ni hidrógeno |
| Y237 | Mercancías originarias de la Unión Europea | Solo origen UE |
| Y238 | Importador que aún no tiene autorización CBAM, pero presentó una solicitud hasta el 31/03/2026 | Número de referencia APPL-ES en el elemento 12 04 002 000; ampliado por la Comisión hasta el 31 de diciembre de 2026 (véase más abajo) |
| Y400 a Y421 | Referidos a la plataforma continental o la zona económica exclusiva de los 22 Estados miembros costeros (Reglamento (UE) 2025/2210) | Sin otra nota publicada |
Cuatro reglas de la jornada técnica de la AEAT del 11 de diciembre de 2025 completan el cuadro:
- Un código por partida: «Solo es necesario uno por partida», elegido «en función de las condiciones específicas de cada caso»; con autorización o solicitud a tiempo «se deberá incluir el número de autorización o solicitud asignado».
- Código incorrecto, declaración rechazada: «En caso de incumplimiento de las condiciones en base al código solicitado, la declaración será rechazada, con indicación del motivo de la misma».
- La Comisión ve los datos: «La COMISIÓN a través del mecanismo de Vigilancias, será informada del contenido de dichas declaraciones».
- El RAI elige: el representante indirecto «opta por representar o no al importador salvo no establecido en la UE»; si asume las obligaciones CBAM, declara su propio número de cuenta.
Los códigos Y195 (electricidad con asignación explícita de capacidad) e Y422 (perfeccionamiento activo), que usa la aduana alemana, no figuran en la nota española.
Cómo declara en España la exención un declarante autorizado que se queda por debajo de 50 toneladas no está publicado: la AEAT describe Y137 como el código del «importador no autorizado». Cada supuesto se explica en la página de la declaración aduanera con mercancías CBAM.
¿Sigue valiendo el código Y238?
Sí, en principio hasta el 31 de diciembre de 2026, pero la Agencia Tributaria no ha publicado la ampliación.
La Comisión Europea amplió hasta el 31 de diciembre de 2026 la validez del código TARIC Y238 para quien presentó la solicitud a más tardar el 31 de marzo de 2026 y sigue sin decisión (comunicaciones de las aduanas alemana e italiana del 15 de septiembre de 2026). A 13 de noviembre de 2026, la Agencia Tributaria no había publicado una nota que recoja la ampliación: su Nota Informativa 02/2026 sigue indicando el 27 de septiembre de 2026. Compruebe el código en TARIC en el momento del despacho.
La lista de notas informativas aduaneras de 2026 no contiene ninguna nota CBAM posterior a la 02/2026, y la página CBAM de la AEAT se actualizó por última vez el 4 de marzo de 2026. La nota española también excluye de Y238 la «electricidad e hidrógeno», una excepción que el texto del artículo 17, apartado 7 bis, no contiene. Después del 31 de diciembre de 2026, una solicitud sin resolver ya no basta para despachar, salvo nueva ampliación de la Comisión.
Canarias, Ceuta y Melilla
Las Islas Canarias forman parte del territorio aduanero de la Unión, de modo que el CBAM se aplica a las mercancías del anexo I despachadas a libre práctica allí igual que en la Península.
Ceuta y Melilla quedan fuera del territorio aduanero, y las mercancías originarias de Ceuta y Melilla quedan fuera del CBAM (anexo III, punto 1, del Reglamento (UE) 2023/956). La Nota Informativa 02/2026 no indica con qué código se declara ese origen, ni el de Suiza, Noruega, Islandia o Liechtenstein.
¿Qué sanciones CBAM se aplican en España?
En el periodo definitivo, las sanciones CBAM en España son las del artículo 26 del Reglamento (UE) 2023/956, que se aplica directamente; ninguna ley española fija importes ni procedimiento propios.
El declarante autorizado CBAM que no entregue a 30 de septiembre los certificados debidos paga, por cada certificado no entregado, una sanción idéntica a la sanción por exceso de emisiones del régimen de comercio de derechos de emisión de la UE (RCDE UE, EU ETS en inglés): 100 euros por t CO2e antes de la actualización según el índice europeo de precios al consumo (artículo 26, apartado 1).
El pago no le exime de entregar los certificados (artículo 26, apartado 3). La autoridad puede reducirla si el déficit se debe a información incorrecta de un titular o un verificador (artículo 26, apartado 1 bis).
Quien no sea declarante autorizado paga de tres a cinco veces esa cantidad, de 300 a 500 euros por certificado antes de la actualización (artículo 26, apartado 2).
El importador sin autorización que supera las 50 toneladas paga sobre todas las emisiones de ese año natural y queda liberado de la declaración y de la entrega al pagarla (artículo 26, apartado 2 bis).
En la práctica aduanera española, una declaración sin código válido se rechaza, y la guía de la OECC advierte del «bloqueo de mercancías en la frontera y sanciones económicas» para quien no obtenga el estado.
Una proposición de ley en tramitación, no aprobada a 13 de noviembre de 2026, añadiría a la Ley 1/2005, de 9 de marzo, un capítulo XII sobre el MAFC: la Proposición de Ley 122/000170 (Grupos Socialista y SUMAR, BOCG, Serie B, núm. 193-1, de 14 de marzo de 2025).
Designaría al Ministerio como autoridad, prevería multas de 10 a 50 euros por tonelada no notificada para el periodo transitorio y atribuiría la potestad sancionadora a la Secretaría de Estado de Medio Ambiente.
Las enmiendas a la totalidad se publicaron el 30 de abril de 2026; su estado posterior no consta. No es una norma vigente. El régimen completo está en la página de sanciones CBAM.
¿Cuánto importa España en mercancías CBAM?
En 2025 se declararon en España importaciones de fuera de la UE de mercancías del anexo I por valor de 8.653 millones de euros: el 7,8 % del total de la UE, cuarta posición por valor y segunda por cantidad.
El cuadro recoge las cifras por sector. Fuente: Eurostat, importaciones de la UE de mercancías cubiertas por el CBAM (códigos del anexo I) declaradas en España, 2025 (Comext DS-045409, extracción del 12 de octubre de 2026); cuotas y posiciones: cálculo de cbamguide.com.
| España, 2025 | Valor | Cuota UE27 (valor) | Posición (valor) | Cantidad | Cuota (cantidad) | Posición (cantidad) |
|---|---|---|---|---|---|---|
| Todas las mercancías del anexo I | 8.653 millones de € | 7,8 % | 4.º (Italia 17,6 %, Alemania 12,7 %, Países Bajos 12,7 %) | 13,12 millones de t (sin electricidad) | 11,0 % | 2.º (Italia 19,2 %) |
| Hierro y acero, incluido el mineral de hierro aglomerado | 5.538 millones de € | 8,8 % | 4.º | 7,89 millones de t | 10,4 % | 4.º |
| Aluminio | 1.810 millones de € | 6,0 % | 5.º | 0,61 millones de t | 6,6 % | 4.º |
| Fertilizantes | 1.175 millones de € | 14,1 % | 2.º (Francia 14,3 %) | 2,58 millones de t | 12,9 % | 2.º (Francia 15,7 %) |
| Cemento, incluido el clínker | 109 millones de € | 10,2 % | 4.º | 2,05 millones de t | 14,4 % | 2.º (Italia 27,2 %) |
| Electricidad | 20,4 millones de € | 0,2 % | 17.º | no consta |
Por valor, el hierro y el acero (con el mineral) suponen el 64,0 % de las importaciones españolas de mercancías CBAM, el aluminio el 20,9 %, los fertilizantes el 13,6 %, el cemento el 1,3 % y la electricidad el 0,2 %. Estas cifras deben leerse con cuatro salvedades:
- Son estadísticas comerciales, no declaraciones CBAM: el Estado miembro que declara la mercancía en aduana no es necesariamente donde está establecido el declarante autorizado.
- Incluyen orígenes exentos, como Noruega o Suiza, que el conjunto de datos no permite separar por Estado miembro.
- La línea del acero incluye el mineral de hierro aglomerado (NC 2601 12 00).
- No hay desglose por país de origen para cada Estado miembro: el conjunto de datos no dice de dónde importa España.
¿De dónde importa la UE el clínker, los fertilizantes y el aluminio?
Las cifras siguientes son de la UE en su conjunto, no de España. Fuente: Eurostat Comext DS-045409, importaciones de la UE27 de fuera de la Unión, 2025, por cantidad (extracción del 12 de octubre de 2026).
| Producto (UE27, 2025) | Principales orígenes fuera de la UE |
|---|---|
| Clínker (NC 2523 10 00), 7,15 millones de t | Turquía 3,25 millones de t (45,4 %), Argelia 1,45 (20,3 %), Egipto 1,35 (18,9 %), Arabia Saudí 0,21 (2,9 %), Marruecos 0,20 (2,9 %) |
| Fertilizantes (todos los códigos del anexo I) | Rusia 4,92 millones de t (24,5 %), Egipto 3,75 (18,7 %), Argelia 1,82 (9,1 %), China 1,63 (8,2 %), Marruecos 1,40 (7,0 %) |
| Urea (NC 3102 10) | Egipto 44,3 %, Rusia 25,7 %, Argelia 15,8 % |
| Amoníaco (NC 2814) | Rusia 25,5 %, Argelia 24,2 %, Trinidad y Tobago 22,5 % |
| Aluminio en bruto (NC 7601) | Baréin 476.000 t (7,5 %), Emiratos Árabes Unidos 454.000 t (7,2 %) |
| Hierro y acero sin mineral | China 9,07 millones de t (15,7 %), Turquía (Türkiye) 7,43 (12,9 %), Rusia 5,17 (9,0 %) |
Por valor, China fue el primer proveedor de mercancías CBAM de la UE en 2025 (17.090 millones de euros) y Turquía el segundo (10.830 millones de euros). Las páginas de CBAM y Turquía y de CBAM y China tratan esos dos orígenes con detalle.
Boletín en inglés: alertas sobre el precio de los certificados CBAM y los cambios normativos que importan, con novedades semanales sobre todo lo relacionado con el CBAM. Sin spam; puede darse de baja en cualquier momento.
Para estos avisos solo guardamos su dirección de correo electrónico. Política de privacidad (en inglés)
¿Cuánto cuesta el CBAM a un importador español en 2026?
Con valores por defecto, una tonelada importada en 2026 cuesta entre 28,04 euros (clínker gris de Marruecos) y 109,90 euros (laminados planos en caliente de Turquía) para los orígenes de esta página, al precio oficial del tercer trimestre de 2026.
El número de certificados por tonelada es igual a las emisiones implícitas específicas menos el ajuste de la asignación gratuita (factor CBAM × factor de corrección intersectorial × parámetro de referencia), con un mínimo de cero.
El factor CBAM («factor MAFC» en el texto legal) de 2026 es el 97,5 %: la parte de la asignación gratuita que se mantiene (artículo 10 bis, apartado 1 bis, de la Directiva 2003/87/CE).
El factor de corrección intersectorial es el 100 % de 2026 a 2030 (Decisión de Ejecución (UE) 2026/1862). Solo una mercancía cuyas emisiones igualen su parámetro de referencia paga el 2,5 % de sus emisiones brutas; cada tonelada por encima, recargo incluido, se paga al precio completo.
El cuadro aplica ese método a los orígenes más relevantes para los importadores españoles. Cálculo con la fórmula legal que usa la calculadora CBAM del sitio, sobre las tablas oficiales, 13 de noviembre de 2026.
| Mercancía, origen (código NC) | Valor por defecto (t CO2e/t) | Con recargo de 2026 | Parámetro de referencia | Certificados por t, 2026 | Coste por t, 2026 a 82,32 € |
|---|---|---|---|---|---|
| Clínker gris, Turquía (NC 2523 10 00, TARIC 2523 10 00 90) | 1,410 («otros países y territorios»; la fila de Turquía lleva una raya) | 1,551 | 0,666 | 0,90165 | 74,22 € |
| Clínker gris, Argelia (TARIC 2523 10 00 90) | 1,280 | 1,408 | 0,666 | 0,75865 | 62,45 € |
| Clínker gris, Egipto (TARIC 2523 10 00 90) | 1,270 | 1,397 | 0,666 | 0,74765 | 61,55 € |
| Clínker gris, Marruecos (TARIC 2523 10 00 90) | 0,900 | 0,990 | 0,666 | 0,34065 | 28,04 € |
| Cemento Portland gris, Argelia (NC 2523 29 00) | 1,300 | 1,430 | 0,666 | 0,78065 | 64,26 € |
| Cemento Portland gris, Marruecos (NC 2523 29 00) | 0,950 | 1,045 | 0,666 | 0,39565 | 32,57 € |
| Urea, Egipto (NC 3102 10 19) | 1,390 | 1,4039 (recargo 1 %) | 0,902 | 0,52445 | 43,17 € |
| Urea, Argelia (NC 3102 10 19) | 1,410 | 1,4241 (recargo 1 %) | 0,902 | 0,54465 | 44,84 € |
| Urea, Marruecos (NC 3102 10 19) | 1,500 | 1,515 (recargo 1 %) | 0,902 | 0,63555 | 52,32 € |
| Amoníaco anhidro, Argelia (NC 2814 10 00) | 2,080 | 2,1008 (recargo 1 %) | 1,522 | 0,61685 | 50,78 € |
| Aluminio en bruto, Emiratos Árabes Unidos o Baréin (NC 7601) | 1,870 | 2,057 | 1,423 | 0,669575 | 55,12 € |
| Perfiles de aluminio, Emiratos Árabes Unidos (NC 7604 29 90) | 2,220 | 2,442 | 1,493 | 0,986325 | 81,19 € |
| Laminados planos en caliente, Turquía (NC 7208) | 2,428 | 2,6708 | 1,370 | 1,33505 | 109,90 € |
| Productos intermedios de acero sin alear, Turquía (NC 7207 11 14) | 2,310 | 2,541 | 1,364 | 1,2111 | 99,70 € |
Valores por defecto: anexo I del Reglamento de Ejecución (UE) 2025/2621, sustituido por el Reglamento de Ejecución (UE) 2026/1740, emisiones totales de la tabla de cada origen. Los valores del cemento y los fertilizantes incluyen un componente indirecto; los del aluminio y el acero, solo emisiones directas. Recargo: 10 % en 2026, 1 % para los fertilizantes. Parámetros de referencia (benchmark; en el texto legal, parámetro de referencia MAFC): Reglamento de Ejecución (UE) 2025/2620, punto 5.3, columna B, en la ruta de producción que indica la fila de cada origen. Ajuste = 0,975 × 1,00 × parámetro de referencia.
El ejemplo verificado paso a paso: productos intermedios de acero sin alear procedentes de Turquía, código NC 7207 11 14, importados en 2026 con valores por defecto: 2,310 × 1,10 = 2,541 t CO2e por tonelada; ajuste de la asignación gratuita 0,975 × 1,00 × 1,364 = 1,3299; resultado, 1,2111 certificados por tonelada, es decir, 99,70 euros por tonelada al precio oficial del tercer trimestre de 2026 (82,32 euros).
La calculadora CBAM con este ejemplo admite cualquier país y código NC; el resultado es una estimación calculada con los valores por defecto y los parámetros de referencia oficiales, y la cifra vinculante es la de su declaración CBAM.
¿Cuánto cuesta el CBAM con un volumen real de clínker?
Un importador español de 10.000 toneladas de clínker gris argelino con valores por defecto necesita 7.586,5 certificados por sus importaciones de 2026, es decir, 624.520,68 euros al precio de 82,32 euros. La misma cantidad de clínker marroquí necesita 3.406,5 certificados, es decir, 280.423,08 euros. Con el mismo valor por defecto y el mismo precio, el clínker argelino importado en 2030 costaría unos 1.087.500 euros, porque el recargo sube al 30 % y el factor CBAM baja al 51,5 %; el parámetro de referencia de 2027 en adelante puede cambiar. La calculadora con el clínker de Argelia reproduce el cálculo.
Cemento: cuatro orígenes y el problema del valor por defecto
El peso del valor por defecto varía según el origen. Argelia tiene valores propios en el anexo I: 1,300 t CO2e por tonelada de cemento Portland gris y 1,280 de clínker gris, antes del recargo del 10 % de 2026.
Egipto tiene 1,290 y 1,270, y Marruecos los más bajos de los cuatro orígenes, 0,950 y 0,900. Las filas de Turquía para ambas mercancías llevan una raya, de modo que se aplican los valores de «otros países y territorios»: 1,440 y 1,410, o 1,584 y 1,551 con el recargo de 2026.
Cada t CO2e en que las emisiones verificadas de una planta queden por debajo del valor por defecto con recargo ahorra el precio completo de un certificado, con el ajuste que corresponda al cálculo con valores reales.
El incentivo para obtener datos reales y contratar un verificador acreditado antes del 30 de septiembre de 2027 es mayor para el clínker turco.
A 23 de octubre de 2026, ningún precio del carbono de estos orígenes estaba reconocido a efectos del artículo 9, y el sistema piloto de comercio de emisiones de Turquía para 2026 y 2027 asigna gratuitamente el 100 % de los derechos.
El sector se trata en la página del cemento y el clínker en el CBAM.
Aluminio del Golfo y fertilizantes del norte de África
En el aluminio, el CBAM cubre las emisiones de CO2 y de perfluorocarburos (PFC), en concreto CF4 (potencial de calentamiento global de 6.630) y C2F6 (11.100), y solo cuentan las emisiones directas.
Las emisiones indirectas de la electricidad que consume la electrólisis, que pueden situarse entre 9 y 12 t CO2e por tonelada con una red basada en el carbón, no se tienen en cuenta.
Entre los productores del Golfo figuran Aluminium Bahrain (ALBA) y Emirates Global Aluminium (EGA), que también envían perfiles (NC 7604), bandas (NC 7606) y alambre (NC 7605).
La solicitud a MITECO recoge una estimación de las importaciones por tipo de mercancía: quien importe aluminio en bruto y transformado debe estimar cada tipo por separado. Más información en la página del aluminio en el CBAM.
En fertilizantes, España fue segunda de la UE por valor y por cantidad en 2025.
El recargo de los fertilizantes es del 1 % en todos los años, por lo que la diferencia entre orígenes la marca el valor por defecto: la urea de Egipto cuesta 43,17 euros por tonelada en 2026 y la de Marruecos 52,32 euros.
Los valores de los fertilizantes incluyen las emisiones indirectas (anexo II). El sector se trata en la página de los fertilizantes en el CBAM.
¿Cómo compran y entregan los certificados los importadores españoles?
Los certificados CBAM se venden desde el 1 de febrero de 2027 en la plataforma común central: MITECO los vende a los declarantes autorizados establecidos en España, también para las mercancías importadas en 2026 (artículo 20, apartado 1).
El precio de 2026 es la media trimestral de los precios de cierre de las subastas de derechos del RCDE UE del trimestre de importación (artículo 21, apartado 1 bis): 75,36 euros en el primer trimestre, 75,28 euros en el segundo y 82,32 euros en el tercero, publicado el 5 de octubre de 2026; el del cuarto se espera para el 4 de enero de 2027.
Desde 2027 el precio es semanal (artículo 21, apartado 1). Los certificados CBAM no se negocian en un mercado secundario. La página de los certificados CBAM explica la compra y la entrega.
A partir de 2027, al final de cada trimestre, el declarante autorizado CBAM debe tener en su cuenta certificados equivalentes al menos al 50 % de las emisiones implícitas de las mercancías importadas desde el inicio del año natural, teniendo en cuenta el ajuste de la asignación gratuita (artículo 22, apartado 2); el primer control es el 31 de marzo de 2027.
No se exige tenencia por las importaciones de 2026. Si falta, la autoridad concede un mes para completar (artículo 22, apartado 3); no hay sanción por tonelada. Más información en la página de la tenencia trimestral de certificados.
La solicitud de recompra se presenta a más tardar el 31 de octubre del año de la entrega (artículo 23, apartado 1); el número se limita a los certificados que el declarante estaba obligado a comprar con arreglo al artículo 22, apartado 2, durante el año natural de compra (artículo 23, apartado 2), y los comprados en 2027 por las emisiones de 2026 solo pueden recomprarse en 2027 (apartado 2 bis).
La página «Certificados CBAM» de MITECO todavía limita la recompra a «un tercio» de los certificados adquiridos: es la regla anterior al Reglamento (UE) 2025/2083. Los certificados comprados por las emisiones de 2026 se cancelan el 1 de noviembre de 2027 (artículo 24).
Calendario CBAM para importadores españoles en 2026 y 2027
Los importadores españoles tienen ocho fechas clave entre marzo de 2026 y octubre de 2027, y la primera declaración CBAM vence el 30 de septiembre de 2027.
| Fecha | Hito | Base |
|---|---|---|
| 31 de marzo de 2026 | Último día para solicitar el estado y seguir importando provisionalmente (pasado) | art. 17, apdo. 7 bis |
| 1 de septiembre de 2026 | Apertura de la inscripción de verificadores acreditados en el Registro CBAM | art. 10 bis, apdo. 1 |
| 31 de diciembre de 2026 | Fin de la validez del código Y238 ampliada por la Comisión (la AEAT no lo ha publicado) | Comunicaciones de las aduanas alemana e italiana del 15 de septiembre de 2026 |
| 4 de enero de 2027 | Publicación prevista del precio del cuarto trimestre de 2026 | art. 21, apdo. 1 bis |
| 1 de febrero de 2027 | Comienza la venta de certificados en la plataforma común central | art. 20, apdo. 1 |
| 31 de marzo de 2027 | Primer control de la tenencia trimestral (50 %) por las importaciones de 2027 | art. 22, apdo. 2 |
| 30 de septiembre de 2027 | Primera declaración CBAM, por las importaciones de 2026, y entrega de certificados | art. 6, apdo. 1, y art. 22, apdo. 1 |
| 31 de octubre de 2027 | Plazo de las solicitudes de recompra | art. 23, apdo. 1 |
Los documentos CBAM, como las declaraciones aduaneras, los datos de emisiones de los proveedores, los informes de verificación y las compras de certificados, deben conservarse hasta el final del cuarto año siguiente al año en que se presentó o debió presentarse la declaración (artículo 7, apartados 5 y 6, y artículo 9, apartado 3).
Para las importaciones de 2026, declaradas en 2027, el plazo termina el 31 de diciembre de 2031. El calendario completo está en la página del calendario CBAM, y la declaración anual en la página de la declaración CBAM.
¿Qué verificadores acreditados pueden usar los importadores españoles?
Ningún verificador CBAM está acreditado en España: ENAC abrió su esquema en marzo de 2026 y no había documentado ninguna acreditación CBAM a 13 de noviembre de 2026.
La verificación solo es obligatoria cuando las emisiones implícitas se determinan con emisiones reales (artículo 8, apartado 1); una declaración con valores por defecto no necesita verificador. Solo los organismos nacionales de acreditación de los Estados miembros de la UE acreditan verificadores CBAM (Reglamento Delegado (UE) 2025/2551).
ENAC anunció la apertura del proceso en una nota de prensa fechada en Madrid el 23 de marzo de 2026, con requisitos en su documento RDE 06. Según el cuadro de situación de la Comisión del 21 de octubre de 2026, ENAC acepta solicitudes, pero no figura entre los siete organismos que admiten solicitantes establecidos fuera de la UE.
A 12 de noviembre de 2026, siete organismos de verificación estaban documentados como acreditados por cinco organismos nacionales de acreditación de la UE, ninguno español:
- EmiCert S.A., acreditado por el ESYD (Grecia)
- Bureau Veritas Italia S.p.A., RINA Services S.p.A. y SGS ICS Italia S.r.l., acreditados por Accredia (Italia)
- Intertek Certification AB, acreditado por Swedac (Suecia)
- Integrated Sustainable Solutions Company (ISSC), de Damieta (Egipto), acreditado por el RvA (Países Bajos) el 22 de octubre de 2026 por su procedimiento TAB, el primero establecido fuera de la UE
- SGS BELGIUM nv, acreditado por BELAC (Bélgica), con un anexo de alcance válido desde el 5 de noviembre de 2026
DNV anunció el 6 de noviembre de 2026 una acreditación de Accredia que esta no había publicado, por lo que no se incluye en el recuento. La lista oficial de la Comisión sigue sin publicarse.
En el primer año en que una instalación se verifica, la visita in situ es física (Reglamento de Ejecución (UE) 2025/2546, artículo 2), y los datos se verifican por instalación: tres plantas marroquíes suponen tres encargos. El cuadro con el alcance de cada organismo está en la página de verificadores acreditados.
La industria española ante el CBAM: UNESID y el Club de Exportadores
Dos asociaciones españolas llevaron el CBAM al debate comercial y político en el verano de 2026: los productores de acero de UNESID y el Club de Exportadores e Inversores Españoles.
UNESID advirtió, en un comunicado de prensa fechado el 30 de julio de 2026, que declarar tubos de acero de gran diámetro como estructuras para la construcción puede elevar la obligación CBAM en unos 300 euros por tonelada.
Señala casos, en varios Estados miembros, que contradicen una decisión de información arancelaria vinculante de la UE en vigor desde agosto de 2025, que los clasifica como tubos soldados de gran diámetro.
Sitúa la diferencia de valores por defecto para China o Turquía en casi 4 t CO2 por tonelada y presenta los 300 euros como ilustrativos, a un precio supuesto de 80 euros por tonelada de CO2.
En el anexo I sustituido por el Reglamento de Ejecución (UE) 2026/1740, la diferencia es de unas 3,3 a 3,5 t CO2e por tonelada antes del recargo: China tiene 6,035 para estructuras (NC 7308) frente a 2,585 para tubos soldados grandes (NC 7305), y Turquía 5,520 frente a 2,182.
La UE27 importó 2,75 millones de toneladas de estructuras (NC 7308) en 2025, frente a 2,05 millones en 2023, con China al 47,5 % y Turquía al 20,0 % (Eurostat Comext DS-045409).
El código NC de la declaración aduanera fija el valor por defecto aplicable; el episodio completo está en el informe sobre la advertencia de UNESID (en inglés), y los códigos se consultan en el buscador de códigos NC.
El 2 de septiembre de 2026, el Club de Exportadores e Inversores Españoles publicó una nota técnica, elaborada por el economista Antonio Merino, que recomienda poner en pausa el binomio RCDE UE y CBAM.
Sostiene que la eliminación de la asignación gratuita combinada con el CBAM produce un choque de costes equivalente a un arancel interno, y pide moderar el precio del carbono y excluir del RCDE UE sectores estratégicos como los fertilizantes.
Es la posición de una asociación privada, no del Gobierno, y no cambia ninguna obligación: ningún texto legislativo de la UE prevé una pausa o suspensión del CBAM.
Errores frecuentes en las fuentes españolas sobre el CBAM
Varias páginas oficiales y privadas en español siguen mostrando reglas anteriores al Reglamento (UE) 2025/2083; el cuadro recoge las más extendidas y la regla vigente.
| Fuente (fecha) | Lo que dice | Regla vigente |
|---|---|---|
| AEAT, «Funcionamiento del CBAM» (página actualizada el 4 de marzo de 2026) | Declaración anual en mayo; compra de certificados ante las autoridades nacionales a precio semanal; «emisiones incorporadas» | Declaración a más tardar el 30 de septiembre (art. 6, apdo. 1); venta desde el 1 de febrero de 2027 en la plataforma común central (art. 20, apdo. 1); precio trimestral para 2026 (art. 21, apdo. 1 bis); «emisiones implícitas» |
| AEAT, Nota Informativa 02/2026 (20 de enero de 2026) | Y238 «hasta el 27/09/2026» | Ampliado por la Comisión hasta el 31 de diciembre de 2026, sin nota de la AEAT |
| MITECO, «Certificados CBAM» | Recompra limitada a «un tercio»; verificación de las emisiones como regla general | Límite del art. 23, apdo. 2; verificación solo con emisiones reales (art. 8, apdo. 1) |
| MITECO, «Declarantes Autorizados CBAM» y guía de la OECC | El importador exento no tiene que «cumplir con las obligaciones CBAM» | La exención se declara en la declaración aduanera (art. 2 bis, apdo. 1), con Y137 |
| MITECO, «Actores CBAM» | Actos de verificación «Pendiente de desarrollo normativo» | Adoptados en diciembre de 2025: Reglamento de Ejecución (UE) 2025/2546 y Reglamento Delegado (UE) 2025/2551 |
| Diapositivas de la OECC (11 de diciembre de 2025) | Precio como «media semanal», sin la excepción de 2026 | Precio trimestral en 2026 (art. 21, apdo. 1 bis) |
| Guías privadas en español (junio a octubre de 2026) | Solo el 2,5 % de las emisiones paga en 2026; el CBAM como «arancel al carbono» | Método legal del ajuste de la asignación gratuita; factor CBAM del 97,5 %; mecanismo de certificados, no un arancel |
Preguntas frecuentes sobre el CBAM en España
¿La OECC es la autoridad competente del CBAM en España?
No. La autoridad competente es el Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO), según la lista de la Comisión (DOUE C/2026/4231, de 31 de julio de 2026) y la página «Actores CBAM» de MITECO. La Oficina Española de Cambio Climático (OECC), a través de su Subdirección General de Mercados de Carbono, es la unidad del Ministerio que redactó la guía de solicitud y organiza las sesiones informativas. La Agencia Tributaria comprueba la autorización en el despacho, pero no la concede.
¿Se aplica el umbral de 50 toneladas a los importadores españoles de cemento?
Sí. Un importador queda exento si la masa neta de sus importaciones de mercancías CBAM en un año natural, sumando todos los códigos NC y orígenes, no supera 50 toneladas (artículo 2 bis y anexo VII, punto 1); debe declarar la exención en la declaración aduanera, en España con el código Y137. Una empresa que importa 40 toneladas de clínker al año y ninguna otra mercancía CBAM no debe certificados; con 60 toneladas, asume todas las obligaciones por todo el año. La electricidad y el hidrógeno nunca están exentos.
¿Pueden los importadores de Marruecos aplicar la reducción del artículo 9?
No, a 23 de octubre de 2026. Ningún precio del carbono de un tercer país estaba reconocido a efectos del artículo 9 en esa fecha: el reglamento de ejecución sobre el precio del carbono pagado en terceros países, publicado como proyecto el 13 de mayo de 2026, no se había adoptado. La reducción solo cabe por un precio del carbono pagado efectivamente (artículo 9, apartado 1). Los datos reales verificados compensan cuando las emisiones de la planta quedan por debajo del valor por defecto con recargo de Marruecos, 1,045 t CO2e por tonelada de cemento Portland gris en 2026. Más en la página de la reducción por el precio del carbono pagado.
¿Está sujeto al CBAM el aluminio de Noruega?
No, si es originario de Noruega. Quedan fuera del CBAM las mercancías originarias de Suiza, Noruega, Islandia, Liechtenstein, Büsingen, Helgoland, Livigno, Ceuta y Melilla según las normas de origen no preferencial de la Unión (artículo 2, apartados 4 y 5, y anexo III, punto 1). Cuenta dónde se produjo el aluminio, no desde dónde se envió: el tránsito por Noruega o una transformación mínima allí no confieren el origen noruego. Para el aluminio de origen noruego, por ejemplo de Hydro, no se necesita el estado de declarante autorizado.
¿Qué ocurre si un importador español no solicitó la autorización antes del 31 de marzo de 2026?
Pierde la importación provisional del artículo 17, apartado 7 bis. Puede seguir solicitando en el Registro CBAM, pero solo puede importar mercancías CBAM una vez concedida la autorización (artículo 4). Si importa sin autorización por encima de 50 toneladas, se expone a la sanción del artículo 26, apartado 2: de tres a cinco veces la del apartado 1, de 300 a 500 euros por certificado antes de la actualización. La aduana rechaza además la declaración sin código válido.
¿Cómo convive el CBAM con el RCDE UE de una empresa española?
En paralelo: la obligación del RCDE UE recae en la instalación española y la del CBAM en la importación. Una cementera que opera hornos en España e importa clínker de Marruecos cumple el RCDE UE por su producción y el CBAM por sus importaciones. La variable de planificación es el factor CBAM, que baja del 97,5 % en 2026 al 51,5 % en 2030 y deja de aplicarse desde 2034 (artículo 10 bis, apartado 1 bis, de la Directiva 2003/87/CE). Más en las páginas del RCDE UE y de la asignación gratuita.
¿Hace falta un verificador para cada instalación?
Sí, cuando se declaran emisiones reales: los datos verificados se obtienen de cada instalación por separado, y el primer periodo de verificación exige una visita física. Un importador que compra cemento Portland a tres plantas marroquíes necesita tres encargos de verificación, aunque un mismo verificador puede cubrirlas en un viaje. Con valores por defecto no hace falta verificador, pero se aplica el recargo: 10 % en 2026, 20 % en 2027 y 30 % desde 2028. Más en la página de los valores por defecto.
¿El CBAM es un impuesto?
No. El CBAM es un mecanismo basado en certificados cuyo precio sigue al del RCDE UE; no es un impuesto ni un arancel. El declarante autorizado CBAM compra certificados en la plataforma común central y los entrega por las emisiones implícitas de sus importaciones. El CBAM del Reino Unido (UK CBAM), en cambio, sí es un impuesto, con sus propias reglas desde el 1 de enero de 2027.
¿Dónde encontrar un proveedor de servicios CBAM en España?
cbamguide.com transmite su solicitud, de forma gratuita, a proveedores de servicios CBAM que trabajan con importadores en España.
Puede describir su necesidad en la página de solicitud de ayuda CBAM o ir directamente a la que corresponda: verificador, consultor, servicio de declarante, software, datos de proveedores, formación o cálculo de emisiones.
Gratuito para usted. Si encarga el trabajo a un proveedor al que hayamos transmitido su solicitud, ese proveedor puede abonar a cbamguide.com una comisión por la presentación, que nunca decide a quién mencionamos ni cómo.
Antes de contactar con un proveedor, tres herramientas le ayudan a preparar los datos: la calculadora CBAM, el buscador de códigos NC y el seguimiento del precio de los certificados.
Las plantillas CBAM incluyen la solicitud de datos a proveedores, y el directorio de software CBAM y el de consultores CBAM recogen proveedores documentados con su fuente. La visión general del mecanismo está en la guía CBAM para importadores.