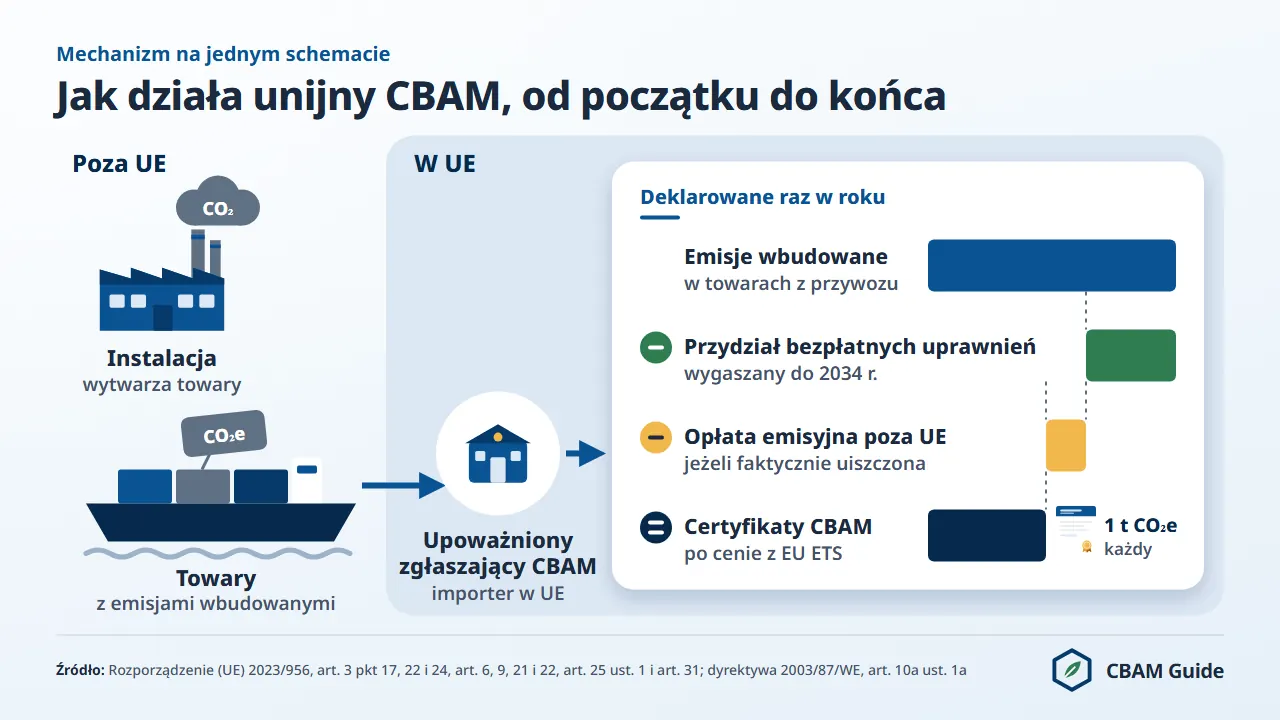
CBAM (mechanizm dostosowywania cen na granicach z uwzględnieniem emisji CO2), ustanowiony rozporządzeniem (UE) 2023/956, od 1 stycznia 2026 r. zobowiązuje każdego, kto przywozi do Unii żeliwo i stal, cement, aluminium, nawozy, energię elektryczną lub wodór, do przekazywania do umorzenia certyfikatów CBAM za emisje CO2 wbudowane w te towary. Cena certyfikatów jest powiązana z systemem handlu uprawnieniami do emisji gazów cieplarnianych w Unii (EU ETS).
Okres docelowy zamienił CBAM w obowiązek finansowy: towary przywiezione od 1 stycznia 2026 r. deklaruje się do 30 września 2027 r., a certyfikaty CBAM za nie będą sprzedawane od 1 lutego 2027 r.
Dla przywozu z 2026 r. cenę ustala się kwartalnie: 75,36 euro za tonę ekwiwalentu dwutlenku węgla (t CO2e) w I kwartale (opublikowana przez Komisję Europejską 7 kwietnia 2026 r.), 75,28 euro w II kwartale i 82,32 euro w III kwartale (opublikowana 5 października 2026 r.). Według stanu na 13 listopada 2026 r. to najnowsza cena oficjalna.
Polska jest siódmym państwem członkowskim pod względem wartości przywozu towarów objętych CBAM: 6,81 mld euro w 2025 r., czyli 6,1% przywozu spoza UE do UE27 (obliczenia cbamguide.com na podstawie danych Eurostatu, Comext DS-045409, pobranych 12 października 2026 r.; statystyka handlowa, nie deklaracje CBAM).
W Polsce status upoważnionego zgłaszającego CBAM przyznaje Dyrektor Izby Administracji Skarbowej w Poznaniu (organ Krajowej Administracji Skarbowej). Wniosek składa się w unijnym rejestrze CBAM za pośrednictwem PUESC, a organy celne sprawdzają każdy przywóz.
Na tej stronie omówiono treść rozporządzenia i jego zakres, obowiązki i terminy na lata 2026 i 2027, metodę obliczania kosztu określoną w przepisach, rolę organów i służby celnej w Polsce oraz strony sekcji, które szczegółowo opisują poszczególne kroki. Obowiązki ułożone w kolejne zadania przedstawia opis procedury CBAM dla importerów krok po kroku.
Czym jest CBAM i dlaczego istnieje
CBAM powstał, ponieważ EU ETS obciąża kosztem emisji producentów w Unii, ale nie ich konkurentów eksportujących do Unii, a ta różnica skłania do przenoszenia produkcji poza UE. Mechanizm zamyka tę lukę: importer przekazuje do umorzenia certyfikaty CBAM proporcjonalne do emisji wbudowanych w przywiezione towary.
Podstawą prawną jest art. 192 ust. 1 TFUE, więc CBAM jest środkiem polityki ochrony środowiska, a nie środkiem handlowym. Nie ustala ceł, nie zmienia stawek związanych w listach koncesyjnych WTO i nie jest podatkiem w rozumieniu fiskalnym.
Rządowe uzasadnienie polskiej ustawy wdrażającej (druk sejmowy nr 1855) ujmuje to wprost: CBAM „bywa potocznie nazywany (z uwagi na swój skutek ekonomiczny) «granicznym podatkiem węglowym», chociaż w ujęciu prawnym nie stanowi podatku, opłaty ani innej daniny publicznej”.
Tekstem źródłowym jest rozporządzenie (UE) 2023/956, czyli rozporządzenie Parlamentu Europejskiego i Rady (UE) 2023/956 z dnia 10 maja 2023 r. ustanawiające mechanizm dostosowywania cen na granicach z uwzględnieniem emisji CO2, istotnie zmienione rozporządzeniem (UE) 2025/2083 (tzw. Omnibus). Podstawy dla początkujących przedstawia strona co to jest CBAM.
Co oznacza skrót CBAM
CBAM to skrót angielskiej nazwy Carbon Border Adjustment Mechanism; polski tekst rozporządzenia nazywa go „mechanizmem dostosowywania cen na granicach z uwzględnieniem emisji CO2” (art. 1 ust. 1), a dalej używa już tylko skrótu.
Nazwa oddaje funkcję mechanizmu: towary przywożone obciąża się kosztem emisji odpowiadającym cenie EU ETS, którą za te same towary płacą producenci w Unii, dzięki czemu przeniesienie produkcji poza UE nie daje przewagi.
Polska administracja również posługuje się skrótem „CBAM”: w usługach PUESC, na podatki.gov.pl i w ustawie, której rozdział 9a nosi tytuł „Rejestr przejściowy CBAM i rejestr CBAM oraz status upoważnionego zgłaszającego CBAM”. W innych wersjach językowych mechanizm ma własne nazwy, np. MACF w wersji francuskiej i CO₂-Grenzausgleichsmechanismus w niemieckiej.
Cztery kluczowe pojęcia rozporządzenia
Na czterech pojęciach rozporządzenia (UE) 2023/956 opiera się cały mechanizm: kto jest zobowiązany, co się liczy, co przekazuje się do umorzenia i jak się to deklaruje.
- Upoważniony zgłaszający CBAM (art. 3 pkt 17): osoba upoważniona przez właściwy organ zgodnie z art. 17. Siedziba w państwie członkowskim, w którym składa się wniosek, jest warunkiem uzyskania statusu (art. 17 ust. 2 lit. c)).
- Emisje wbudowane (art. 3 pkt 22): emisje bezpośrednie uwolnione podczas produkcji towarów oraz emisje pośrednie z wytworzenia energii elektrycznej zużytej w tych procesach, obliczane według załącznika IV. Dla towarów z załącznika II liczą się tylko emisje bezpośrednie (art. 7 ust. 1).
- Certyfikat CBAM (art. 3 pkt 24): certyfikat w formie elektronicznej odpowiadający jednej tonie ekwiwalentu CO2 emisji wbudowanych w towary.
- Deklaracja CBAM (art. 6): roczna deklaracja składana w rejestrze CBAM do 30 września za poprzedni rok kalendarzowy, z ilością towarów, emisjami wbudowanymi, liczbą certyfikatów do umorzenia i, przy emisjach rzeczywistych, sprawozdaniami z weryfikacji (art. 6 ust. 2).
Polska wersja definicji „importera” w art. 3 pkt 15 zawiera błąd tłumaczenia, na który zwróciła uwagę KAS w instrukcji PUESC (pkt 6.14.1): zamiast „osobę, w której imieniu zgłoszenie jest składane” powinno być „osobę, na rzecz której takie zgłoszenie jest składane”. Według KAS błąd zostanie poprawiony i nie wpływa na zasady stosowania przepisów.
Pięć częstych błędów w opisach CBAM
Także w polskich mediach i na stronach doradców CBAM bywa opisywany niezgodnie z rozporządzeniem. Poniżej zestawiono pięć najczęstszych błędów.
- „CBAM to podatek albo cło.” To obowiązek przekazania certyfikatów do umorzenia. Certyfikaty kupuje się na wspólnej centralnej platformie, mogą zostać odkupione w granicach art. 23 ust. 2, a ich cena wynika z rynku EU ETS, nie ze stawki ustalonej przez rząd.
- „CBAM liczy się od wartości towaru.” Cło liczy się od wartości celnej. CBAM liczy się od emisji wbudowanych, więc dwie przesyłki o tej samej wartości, wyprodukowane różnymi ścieżkami produkcyjnymi, rodzą różne obowiązki.
- „CBAM obejmuje cały import.” Obejmuje wyłącznie towary z załącznika I. Importer, który nie przekracza 50 ton rocznie, jest zwolniony, jeżeli zadeklaruje zwolnienie w zgłoszeniu celnym; energia elektryczna i wodór nigdy nie są zwolnione.
- „Status przyznaje KOBiZE.” W Polsce status przyznaje Dyrektor Izby Administracji Skarbowej w Poznaniu; KOBiZE wydaje opinie i prowadził okres przejściowy, ale nie przyznaje statusu i nie przyjmuje wniosków.
- „W 2026 r. płaci się tylko drobną część emisji.” Współczynnik CBAM na 2026 r. wynosi 97,5%, ale to część przydziału bezpłatnych uprawnień, która pozostaje, a nie część emisji do zapłaty. Jedynie za towar o emisjach równych wskaźnikowi CBAM płaci się za 2,5% emisji brutto; każdą tonę powyżej wskaźnika opłaca się w całości.
Ucieczka emisji i przydział bezpłatnych uprawnień
Ucieczka emisji następuje, gdy przemysł w Unii, który ponosi koszty EU ETS, traci rynek na rzecz konkurentów z państw, w których ta sama produkcja emituje tyle samo CO2, ale bez porównywalnego kosztu emisji.
Emisje w Unii spadają wtedy na papierze, a globalne pozostają bez zmian lub rosną. Według OECD CBAM obejmuje w pierwszej fazie (2026 r.) mniej niż 0,5% emisji światowych, ale jego cel jest strukturalny: usunąć zachętę do przenoszenia produkcji poza rynek unijny.
Przed CBAM producenci w Unii otrzymywali bezpłatne uprawnienia EU ETS jako tymczasową rekompensatę tego ryzyka. Przydział bezpłatnych uprawnień jest teraz wycofywany w latach 2026 do 2034, równolegle z wprowadzaniem CBAM.
Współczynnik CBAM to część przydziału, która pozostaje: 97,5% w 2026 r., 51,5% w 2030 r., a od 2034 r. współczynnika już nie ma (art. 10a ust. 1a dyrektywy 2003/87/WE).
Liczba certyfikatów importera to emisje wbudowane minus dostosowanie przydziału bezpłatnych uprawnień, równe iloczynowi: współczynnik CBAM × jednorodny międzysektorowy współczynnik korygujący × wskaźnik CBAM (benchmark) danego towaru (art. 31; rozporządzenie wykonawcze (UE) 2025/2620). Wynik nie może być ujemny.
Skalę ilustruje przykład: półprodukty ze stali niestopowej z Turcji, kod CN 7207 11 14, przywiezione w 2026 r., na wartościach domyślnych: 2,310 × 1,10 = 2,541 t CO2e na tonę; dostosowanie przydziału bezpłatnych uprawnień 0,975 × 1,364 = 1,3299; zatem 1,2111 certyfikatu na tonę, czyli 99,70 euro za tonę przy oficjalnej cenie z III kwartału 2026 r. (82,32 euro), wobec 209,18 euro przed dostosowaniem.
Przy tej samej cenie w 2030 r. ten sam towar kosztowałby 189,38 euro za tonę.
Kogo dotyczy CBAM: towary, sektory i próg 50 ton
CBAM dotyczy każdego, kto przywozi na obszar celny Unii towary wymienione w załączniku I do rozporządzenia (UE) 2023/956 i przekracza próg 50 ton masy netto w roku kalendarzowym; dla energii elektrycznej i wodoru progu nie ma. Decyduje kod CN towaru, a nie jego opis handlowy ani materiał.
Sześć sektorów załącznika I
Załącznik I zawiera 42 pozycje w sześciu sektorach, każdą określoną kodami Nomenklatury Scalonej (CN): 15 dla żeliwa i stali, 6 dla cementu, 14 dla aluminium, 5 dla nawozów, jedną dla energii elektrycznej i jedną dla wodoru. Sześć sektorów wymieniono poniżej.
- Żeliwo i stal: kody CN z działów 72 i 73, m.in. surówka, wyroby płaskie walcowane na gorąco, pręty, drut, rury i kształtowniki. Liczą się tylko emisje bezpośrednie, z wyjątkiem aglomerowanej rudy żelaza (kod CN 2601 12 00), której nie wymienia załącznik II. Dla półproduktów stalowych (kod CN 7207 11 14) wartość domyślna wynosi 2,310 t CO2e na tonę w tabeli Turcji i 3,996 w tabeli „Inne państwa i terytoria”, przed narzutem.
- Cement: glina kalcynowana (kod CN ex 2507 00 80) i pięć kodów pozycji 2523 (klinkier, biały i szary cement portlandzki, cement glinowy, inne cementy hydrauliczne). Liczą się emisje bezpośrednie i pośrednie. Około 0,83 t CO2 na tonę to orientacyjna intensywność ścieżki produkcji cementu portlandzkiego: nie jest to ani wartość domyślna, ani wskaźnik CBAM (0,666 dla szarego cementu portlandzkiego).
- Aluminium: 14 pozycji z działu 76, od aluminium pierwotnego i wtórnego po kształtowniki. Liczą się emisje bezpośrednie i perfluorowęglowodory (CF₄ o współczynniku ocieplenia globalnego 6 630 i C₂F₆ o współczynniku 11 100); emisje pośrednie ze zużytej energii elektrycznej się nie liczą. Wartość domyślna dla nieobrobionego plastycznie aluminium pierwotnego (kod CN 7601) wynosi 2,203 t CO2e na tonę w tabeli „Inne państwa i terytoria”, przed narzutem.
- Nawozy: kwas azotowy (kod CN 2808 00 00), amoniak (2814), azotan potasu (2834 21 00) oraz towary z pozycji 3102 i 3105 (mocznik, azotan amonu, nawozy mieszane; bez kodu 3105 60 00). Liczą się emisje bezpośrednie i pośrednie, w tym podtlenek azotu (N₂O) z procesów produkcji.
- Energia elektryczna: kod CN 2716 00 00. Brak progu de minimis. Liczy się CO2 na MWh w miejscu wytworzenia, dla energii przesyłanej fizycznymi połączeniami międzysystemowymi.
- Wodór: kod CN 2804 10 00. Brak progu de minimis. Wartość domyślna wynosi 10,820 t CO2e na tonę w 79 tabelach krajowych i 17,740 w tabeli „Inne państwa i terytoria”, przed narzutem; wodór elektrolityczny deklarowany na zweryfikowanych emisjach rzeczywistych ma niskie emisje bezpośrednie.
Pełną listę kodów, pozycja po pozycji, zawierają strony o towarach objętych CBAM i o kodach CN objętych CBAM.
Pochodzenie wyłączone: Szwajcaria, Norwegia, Islandia, Liechtenstein
Towary pochodzące z państw wymienionych w załączniku III pkt 1 (Islandia, Liechtenstein, Norwegia i Szwajcaria) są wyłączone na podstawie art. 2 ust. 4, ponieważ EU ETS ma do nich zastosowanie albo ich system handlu jest w pełni z nim połączony (art. 2 ust. 6). Ten sam punkt wymienia pięć terytoriów: Büsingen, Helgoland, Livigno, Ceutę i Melillę.
Towary pochodzące ze Szwajcarii w rozumieniu unijnych reguł niepreferencyjnego pochodzenia (art. 59 unijnego kodeksu celnego) są wyłączone z zakresu CBAM (art. 2 ust. 4 i załącznik III pkt 1). Tranzyt ani drobne przetworzenie w Szwajcarii nie nadaje szwajcarskiego pochodzenia.
Według instrukcji PUESC dla towarów pochodzących ze Szwajcarii, Islandii, Liechtensteinu, Norwegii, Ceuty i Melilli w Polsce nie deklaruje się żadnego kodu CBAM; obowiązują standardowe zasady weryfikacji pochodzenia. Kod Y134 dotyczy tylko Büsingen, Helgolandu i Livigno.
Towary spoza sześciu sektorów nie są objęte CBAM, niezależnie od emisyjności ich produkcji. Tworzywa sztuczne, o które najczęściej pytają importerzy, nie są objęte CBAM i nie obejmuje ich żaden z rozpatrywanych wniosków (omówienie CBAM i tworzywa sztuczne, w języku angielskim).
Próg de minimis 50 ton
Zwolnienie de minimis z art. 2a, dodanego rozporządzeniem (UE) 2025/2083, obejmuje importera, jeżeli łączna masa netto towarów CBAM przywiezionych w roku kalendarzowym, ze wszystkich kodów CN i wszystkich krajów pochodzenia razem, nie przekracza 50 ton (jednolity próg masy, załącznik VII pkt 1).
Importer deklaruje to zwolnienie w zgłoszeniu celnym (art. 2a ust. 1), w Polsce kodem Y137. Energia elektryczna i wodór nigdy nie są zwolnione (art. 2a ust. 4).
Firma, która w ciągu roku przywozi 25 ton stali i 20 ton cementu (razem 45 ton), mieści się w progu.
Ta sama firma z 60 tonami stali przekracza próg i podlega wszystkim obowiązkom w odniesieniu do całości emisji wbudowanych w towary przywiezione w tym roku (art. 2a ust. 2). Pierwotne rozporządzenie stosowało próg wartościowy dla pojedynczej przesyłki; rozporządzenie (UE) 2025/2083 zastąpiło go rocznym progiem masy.
Komisja ocenia próg co roku do 30 kwietnia (art. 2a ust. 3). Pierwszą ocenę, przewidzianą na 30 kwietnia 2026 r., opublikowała z opóźnieniem 30 września 2026 r.: próg zwalnia 0,87% emisji wbudowanych (dane od 1 kwietnia 2025 r. do 31 marca 2026 r.) i pozostaje bez zmian.
Kolejną ocenę Komisja ma przedstawić do 30 kwietnia 2027 r. Obliczanie progu i przypadki graniczne opisuje strona o progu de minimis.
Czy CBAM dotyczy usług?
Nie. CBAM obejmuje wyłącznie towary fizyczne klasyfikowane w kodach CN z załącznika I do rozporządzenia (UE) 2023/956. Usługi nie podlegają żadnemu obowiązkowi CBAM, niezależnie od ich emisyjności.
Obowiązki importera w 2026 i 2027 r.
Każdego importera powyżej progu obciążają cztery obowiązki: status upoważnionego zgłaszającego CBAM, zbieranie danych o emisjach, roczna deklaracja CBAM i zarządzanie certyfikatami CBAM. Kolejność odpowiada przebiegowi procedury.
- Uzyskać status: od 1 stycznia 2026 r. towary CBAM powyżej 50 ton rocznie może przywozić tylko upoważniony zgłaszający CBAM (art. 4 i 5); organy celne nie zezwalają na przywóz nikomu innemu (art. 25 ust. 1), z wyjątkiem osób, które złożyły wniosek do 31 marca 2026 r. i czekają na decyzję (art. 17 ust. 7a).
- Zebrać dane o emisjach: dla każdego przywozu rejestruje się kod CN, masę netto, niepreferencyjne pochodzenie i instalację produkcyjną, z emisjami rzeczywistymi operatora albo z wartościami domyślnymi Komisji.
- Złożyć deklarację CBAM: do 30 września każdego roku za rok poprzedni, po raz pierwszy do 30 września 2027 r. za towary przywiezione w 2026 r. (art. 6 ust. 1).
- Kupić, utrzymywać i przekazać do umorzenia certyfikaty CBAM: od 1 lutego 2027 r. na wspólnej centralnej platformie; od 2027 r. obowiązuje też obowiązek kwartalny posiadania 50% (art. 20 i 22).
Wszystkie cztery obowiązki realizuje się w rejestrze CBAM prowadzonym przez Komisję; o statusie rozstrzyga organ krajowy, a organy celne kontrolują każdy przywóz.
Dokumentację przechowuje się do końca czwartego roku następującego po roku, w którym deklarację złożono lub należało ją złożyć (art. 7 ust. 5 i 6 oraz art. 9 ust. 3): dla przywozu z 2026 r. do 31 grudnia 2031 r.
Przy przywozie przez pośredniego przedstawiciela celnego trzeba ustalić, kto występuje jako upoważniony zgłaszający CBAM. Pośredni przedstawiciel celny, który zgodzi się działać jako upoważniony zgłaszający CBAM, podlega obowiązkom importera w odniesieniu do towarów przywożonych w jego imieniu (art. 5 ust. 1a i 2a).
Importer bez siedziby w Unii nie może sam uzyskać statusu: musi go uzyskać jego pośredni przedstawiciel celny (art. 5 ust. 2). Przedstawicielstwo bezpośrednie pozostawia wszystkie obowiązki CBAM przy importerze.
Status upoważnionego zgłaszającego CBAM w Polsce
Status upoważnionego zgłaszającego CBAM przyznaje w Polsce Dyrektor Izby Administracji Skarbowej w Poznaniu (art. 54b ustawy o systemie zarządzania emisjami gazów cieplarnianych i innych substancji; rozporządzenie Ministra Finansów i Gospodarki z dnia 2 stycznia 2026 r.). Wniosek składa się w unijnym rejestrze CBAM, do którego dostęp uzyskuje się przez PUESC.
Dostęp wymaga konta na PUESC (Platforma Usług Elektronicznych Skarbowo-Celnych) powiązanego z firmą zarejestrowaną z numerem EORI oraz rozszerzonego uprawnienia „Dostęp do rejestru CBAM”, nadawanego formularzem WPE0001; pełnomocnictwo musi to uprawnienie wymieniać wprost.
Komisja co do zasady wymaga konta EU Login z uwierzytelnianiem dwuskładnikowym, ale Polska korzysta ze ścieżki krajowej z art. 8 ust. 5 rozporządzenia wykonawczego (UE) 2024/3210, wpisanej do art. 54a ustawy: w oknie „Skąd Jesteś, Where Are You From?” wybiera się logowanie przez PUESC.
Wniosek o przyznanie statusu upoważnionego zgłaszającego CBAM zawiera dane z art. 5 ust. 5 rozporządzenia (UE) 2023/956.
Polska dodała wymóg oświadczenia pod rygorem odpowiedzialności karnej (art. 233 § 6 Kodeksu karnego), że informacje z art. 5 ust. 5 lit. a) do c), e), f) i h) są kompletne i prawdziwe (art. 54b ust. 3 do 5 ustawy).
Przed decyzją KOBiZE wydaje opinię w ciągu 21 dni; brak opinii w tym terminie oznacza opinię pozytywną (art. 54b ust. 9 do 11). Postępowanie toczy się według wybranych przepisów Ordynacji podatkowej (art. 54b ust. 14).
Organ ocenia wniosek w ciągu 120 dni kalendarzowych od jego otrzymania (art. 4 ust. 1 rozporządzenia wykonawczego (UE) 2025/486), a jeżeli wezwie do przedstawienia dodatkowych informacji, w ciągu najwyżej 180 dni.
Warunki określa art. 17 ust. 2: brak poważnych lub powtarzających się naruszeń przepisów celnych, podatkowych, o nadużyciach na rynku lub przepisów CBAM i brak poważnych przestępstw związanych z działalnością gospodarczą w okresach z art. 9 rozporządzenia wykonawczego (UE) 2025/486; zdolność finansowa i operacyjna; siedziba w Polsce; numer EORI.
Po przyznaniu statusu Komisja otwiera rachunek w rejestrze CBAM i nadaje niepowtarzalny numer rachunku CBAM (art. 16 ust. 1), który w zgłoszeniu celnym podaje się po kodzie Y128 w strukturze CBAM-XX-YYYY-AAANNNNNNNNNNN. Wniosek krok po kroku opisuje strona o upoważnionym zgłaszającym CBAM, format numeru strona o numerze CBAM, a dostęp przez PUESC strona o rejestrze CBAM.
Na PUESC, podatki.gov.pl i stronach Ministerstwa Klimatu i Środowiska nie znaleziono oficjalnej liczby wniosków ani przyznanych statusów w Polsce (stan na 13 listopada 2026 r.). W całej Unii do 7 stycznia 2026 r. złożono ponad 12 000 wniosków, a ponad 4 100 podmiotów uzyskało status.
Gwarancja CBAM
Gwarancja CBAM jest wymagana, gdy wnioskodawca nie prowadził działalności przez dwa pełne lata obrotowe poprzedzające rok złożenia wniosku (art. 17 ust. 5).
Formą jest gwarancja bankowa lub ubezpieczeniowa płatna na pierwsze żądanie, wystawiona przez gwaranta działającego w Unii; w Polsce przez gwaranta z wykazu z art. 52 ust. 1 ustawy z dnia 19 marca 2004 r. Prawo celne. Wzór gwarancji publikuje podatki.gov.pl.
Kwota odpowiada łącznej wartości certyfikatów CBAM za deklarowany przywóz, po dostosowaniu przydziału bezpłatnych uprawnień. Dyrektor IAS w Poznaniu przyjmuje, rejestruje, monitoruje i zwalnia gwarancję, a o ustalenie kwoty może zwrócić się do KOBiZE (art. 54b ust. 7 i 8 ustawy).
Gwarancję zwalnia się po 30 września drugiego roku: według przykładu z podatki.gov.pl gwarancja za przywóz z 2026 r. jest zwalniana po 30 września 2028 r.
Kody dokumentów TARIC w polskim zgłoszeniu celnym
Każde zgłoszenie celne towarów CBAM w Polsce zawiera kod dokumentu TARIC, który uzasadnia przywóz: Y128 dla upoważnionego zgłaszającego CBAM, Y137 dla zwolnienia de minimis, Y238 dla wniosku złożonego do 31 marca 2026 r.
Tabela opiera się na instrukcji wypełniania zgłoszeń celnych PUESC (pkt 6.14.1) i zmianie nr 4 z 18 grudnia 2025 r., odczytanych 13 listopada 2026 r.
| Kod | Opis w instrukcji PUESC | Kiedy się stosuje |
|---|---|---|
| Y128 | „Niepowtarzalny numer rachunku upoważnionego zgłaszającego CBAM zgodnie z art. 16 ust. 1 rozporządzenia (UE) 2023/956” | Tylko upoważniony zgłaszający CBAM; po kodzie numer rachunku CBAM |
| Y137 | „Zwolnienie na mocy artykułu 2a rozporządzenia (UE) 2023/956 (...)” | Zwolnienie de minimis, także dla posiadacza statusu poniżej 50 ton; nigdy dla energii elektrycznej ani wodoru |
| Y238 | „Wniosek o uzyskanie statusu upoważnionego zgłaszającego CBAM został złożony do 31 marca 2026 roku (...)” | Wniosek złożony do 31 marca 2026 r. i nierozpatrzony; numer wniosku APPL-XX-YYYY-... w polu „Numer Referencyjny”; ważny do 31 grudnia 2026 r. |
| Y134 | „Towary pochodzące z Büsingen, Helgoland lub Livigno” | Terytoria z załącznika III pkt 1 bez kodów GEONOM |
| Y135 | „Zwolnienie na podstawie artykułu 2 ust. 3 rozporządzenia (UE) 2023/956” | Towary wojskowe |
| Y136 | „Zwolnienie na podstawie artykułu 2 ust. 3a” | Energia elektryczna i wodór z szelfu kontynentalnego lub wyłącznej strefy ekonomicznej |
| Y237 | „Towary pochodzenia UE (CBAM)” | Tylko towary pochodzenia unijnego |
Kod Y238 można stosować do 31 grudnia 2026 r. (komunikat PUESC z 30 września 2026 r.), jeżeli wniosek złożono do 31 marca 2026 r. i nie został jeszcze rozpatrzony.
Według komunikatu Komisja Europejska przedłużyła ważność kodu z 27 września do 31 grudnia 2026 r., a prawo do kodu zachowują także wnioskodawcy, których decyzja została zawieszona do czasu rozstrzygnięcia odwołania. To samo przedłużenie ogłosiły niemiecka służba celna (ATLAS-Info 0997/2026) i włoska ADM, obie 15 września 2026 r.
Sama instrukcja PUESC w pkt 6.14.1 wciąż podaje datę 27 września 2026 r. (stan na 13 listopada 2026 r.): wiążący jest komunikat z 30 września. Kod Y238 nie przedłuża terminu 31 marca 2026 r.: kto złożył wniosek później, może przywozić towary CBAM powyżej progu dopiero po uzyskaniu statusu (komunikat PUESC z 11 maja 2026 r.).
Instrukcja PUESC zawiera też cztery łatwe do przeoczenia zasady.
- Brak zgłoszeń pocztowych i e-commerce: towary CBAM podlegają zakazom i ograniczeniom pozataryfowym i nie mogą być zgłaszane zestawami danych H6 ani H7.
- Brak zwolnienia dla osób fizycznych: nie ma zwolnień podmiotowych dla osoby fizycznej nieprowadzącej działalności gospodarczej (transakcje C2C i B2C).
- Towary powracające (art. 203 unijnego kodeksu celnego) nadal wymagają kodów CBAM; w deklaracji CBAM wykazuje się je jako „zero” (art. 6 ust. 5).
- Zgłoszenie bez właściwego kodu przy przekroczonym progu nie zostanie przyjęte do systemu AIS/IMPORT PLUS.
Komunikatem z 19 października 2026 r. KAS wezwała importerów cementu do przeglądu zgłoszeń celnych złożonych od 1 stycznia 2026 r. i w razie potrzeby do ich sprostowania, ponieważ rozporządzenie wykonawcze (UE) 2026/1740 działa wstecz od tej daty.
W zgłoszeniach stosuje się cztery nowe kody TARIC: 2523 10 00 10 (biały klinkier), 2523 10 00 90 (inny klinkier, w tym szary), 2523 90 00 10 (biały cement hydrauliczny) i 2523 90 00 90 (inne cementy hydrauliczne, w tym szare). Wszystkie przypadki omawia strona o zgłoszeniu celnym.
Od sprawozdania CBAM do deklaracji CBAM
Kwartalne sprawozdanie CBAM z okresu przejściowego (od 1 października 2023 r. do 31 grudnia 2025 r.) przestało obowiązywać; jego miejsce zajęła roczna deklaracja CBAM. Te dokumenty nie są zamienne: sprawozdanie było kwartalną informacją bez płatności, deklaracja jest rocznym rozliczeniem z przekazaniem certyfikatów do umorzenia.
Pierwszą deklarację CBAM, za 2026 r., składa się do 30 września 2027 r. Zawiera ona ilości przywiezionych towarów według rodzaju i kraju pochodzenia, łączne emisje wbudowane, liczbę certyfikatów do umorzenia oraz ewentualne opłaty emisyjne uiszczone w państwie pochodzenia. Przy emisjach rzeczywistych dane musi potwierdzić akredytowany weryfikator. Treść i kontrolę opisuje strona o deklaracji CBAM.
Właściwe organy w Polsce: Dyrektor IAS w Poznaniu, KOBiZE i KAS
Polska wskazała Komisji dwa właściwe organy: Krajowy Ośrodek Bilansowania i Zarządzania Emisjami (KOBiZE) w Instytucie Ochrony Środowiska, Państwowym Instytucie Badawczym, oraz Izbę Administracji Skarbowej w Poznaniu (Dziennik Urzędowy Unii Europejskiej C/2026/4231 z 31 lipca 2026 r.). Lista podaje tylko nazwy i adresy; podział zadań wynika z polskiej ustawy.
Podstawą jest ustawa z dnia 21 listopada 2025 r. o zmianie ustawy o systemie zarządzania emisjami gazów cieplarnianych i innych substancji oraz niektórych innych ustaw (Dz.
U. z 2025 r. poz. 1863), w mocy od 13 stycznia 2026 r., oraz rozporządzenie Ministra Finansów i Gospodarki z dnia 2 stycznia 2026 r. (Dz. U. z 2026 r. poz. 11). Wiodącą rolę ma Ministerstwo Klimatu i Środowiska, a w sprawach KAS Ministerstwo Finansów. Podział zadań przedstawia tabela.
| Zadanie | Organ | Podstawa |
|---|---|---|
| Przyznanie, odmowa przyznania i cofnięcie statusu upoważnionego zgłaszającego CBAM | Dyrektor Izby Administracji Skarbowej w Poznaniu | Art. 54b ust. 1 ustawy; rozporządzenie MFiG z 2 stycznia 2026 r. |
| Złożenie wniosku | Unijny rejestr CBAM (portal zgłaszającego CBAM), nie polski urząd | Art. 54b ust. 3 ustawy |
| Dostęp do rejestru CBAM | PUESC (KAS), uprawnienie „Dostęp do rejestru CBAM” | Art. 54a ustawy |
| Gwarancja CBAM | Dyrektor IAS w Poznaniu; kwotę może ustalić z KOBiZE | Art. 54b ust. 7 i 8 ustawy |
| Opinia do decyzji o statusie | KOBiZE, w ciągu 21 dni | Art. 54b ust. 9 do 11 ustawy |
| Kontrola przywozu na granicy | Organy celne KAS | Art. 25 rozporządzenia (UE) 2023/956 |
| Okres przejściowy: korekta sprawozdań CBAM | KOBiZE | Art. 54d do 54f ustawy |
| Okres przejściowy: kary | Mazowiecki Wojewódzki Inspektor Ochrony Środowiska; odwołanie do Głównego Inspektora Ochrony Środowiska | Art. 54g ustawy |
| Akredytacja weryfikatorów | Polskie Centrum Akredytacji (PCA) | Rozporządzenie delegowane (UE) 2025/2551 |
| Okres docelowy: przegląd deklaracji, kary z art. 26, wezwania z art. 22 ust. 3, sprzedaż i odkup certyfikatów | Nie wskazano w polskich przepisach (stan na 13 listopada 2026 r.) | Rząd zapowiedział odrębną ustawę (druk nr 1855) |
Polskie przepisy nie wskazują jeszcze (stan na 13 listopada 2026 r.), który organ nakłada kary z art. 26 i przegląda deklaracje CBAM; rząd zapowiedział odrębną ustawę dla okresu docelowego.
KOBiZE, drugi organ wskazany przez Polskę na liście Komisji, prowadził procedurę korekty sprawozdań CBAM z okresu przejściowego i wspiera Dyrektora IAS w Poznaniu przy ustalaniu kwoty gwarancji. KOBiZE nie przyznaje statusu, nie przyjmuje wniosków i nie sprzedaje certyfikatów.
Pełny obraz krajowy, z kontaktami i danymi o przywozie, zawiera strona CBAM w Polsce.
Czy CBAM jest taki sam we wszystkich państwach członkowskich?
Przepisy są takie same, administracja nie. Rozporządzenie (UE) 2023/956 stosuje się bezpośrednio, więc obowiązki są identyczne w 27 państwach członkowskich. Wnioski, kontrole i kary obsługują organy krajowe: w Polsce Dyrektor IAS w Poznaniu (status) i KOBiZE, w Niemczech Deutsche Emissionshandelsstelle (DEHSt), we Francji Direction Générale de l'Énergie et du Climat (DGEC). Czas rozpatrywania wniosków może się różnić między państwami.
Terminy CBAM od 2026 do 2034 r.
CBAM działał jako obowiązek sprawozdawczy od 1 października 2023 r. do 31 grudnia 2025 r., a od 1 stycznia 2026 r. jest obowiązkiem finansowym.
W okresie przejściowym importerzy składali kwartalne sprawozdania CBAM, certyfikaty nie istniały, a jedyną sankcją była kara od 10 do 50 euro za tonę niezgłoszonych emisji wbudowanych (art. 35 ust. 5; w Polsce art. 54g ustawy). Terminy okresu docelowego zawiera tabela.
| Etap | Data | Podstawa prawna |
|---|---|---|
| Okres przejściowy | od 1 października 2023 r. do 31 grudnia 2025 r. | Art. 32 |
| Początek okresu docelowego | 1 stycznia 2026 r. | Art. 36 ust. 2 lit. b) |
| Polska ustawa wdrażająca w mocy | 13 stycznia 2026 r. | Dz. U. z 2025 r. poz. 1863 |
| Termin wniosków uprawniających do tymczasowego przywozu (minął) | 31 marca 2026 r. | Art. 17 ust. 7a |
| Rejestracja weryfikatorów w rejestrze CBAM | od 1 września 2026 r. | Art. 10a ust. 1 |
| Ostatni dzień ważności kodu Y238 | 31 grudnia 2026 r. | Komunikat PUESC z 30 września 2026 r. |
| Początek sprzedaży certyfikatów CBAM | 1 lutego 2027 r. | Art. 20 ust. 1 |
| Pierwsza kontrola obowiązku kwartalnego | 31 marca 2027 r. | Art. 22 ust. 2 |
| Pierwsza deklaracja CBAM i umorzenie | 30 września 2027 r. (za 2026 r.) | Art. 6 ust. 1 i art. 22 ust. 1 |
| Termin wniosków o odkup | 31 października 2027 r. | Art. 23 ust. 1 |
| Anulowanie certyfikatów kupionych za emisje z 2026 r. | 1 listopada 2027 r. | Art. 24 ust. 2 |
| Brak współczynnika CBAM (koniec przydziału bezpłatnych uprawnień dla towarów CBAM) | od 2034 r. | Art. 10a ust. 1a dyrektywy 2003/87/WE |
Każdy przepis pochodzi z rozporządzenia (UE) 2023/956 zmienionego rozporządzeniem (UE) 2025/2083, chyba że wskazano inny akt. Pełną sekwencję, z terminami wniosku downstream i brytyjskiego CBAM, zawiera harmonogram CBAM.
Terminy obowiązują w całej Unii; nie ma krajowych przedłużeń terminów rozporządzenia. Kod Y238 to środek celny Komisji, który w Polsce ogłosiła KAS, a nie przedłużenie terminu 31 marca 2026 r.
Ile kosztuje CBAM: metoda obliczania, cena i współczynnik CBAM
Koszt CBAM zależy od czterech wielkości: masy przywiezionych towarów, emisji wbudowanych na tonę towaru, dostosowania przydziału bezpłatnych uprawnień i oficjalnej ceny certyfikatu (82,32 euro za t CO2e w III kwartale 2026 r.). Koszt nigdy nie jest stałym procentem kosztu brutto.
Cena certyfikatów CBAM
Dla towarów przywiezionych w 2026 r. cena jest średnią kwartalną cen zamknięcia uprawnień EU ETS na platformie aukcyjnej, za kwartał przywozu (art. 21 ust. 1a); od 2027 r. jest średnią dla każdego tygodnia kalendarzowego (art. 21 ust. 1). Sposób obliczania i publikacji określa rozporządzenie wykonawcze (UE) 2025/2548.
| Kwartał | Cena oficjalna (EUR/t CO₂e) | Data publikacji |
|---|---|---|
| I kw. 2026 | 75,36 | 7 kwietnia 2026 r. |
| II kw. 2026 | 75,28 | 6 lipca 2026 r. |
| III kw. 2026 | 82,32 | 5 października 2026 r. |
| IV kw. 2026 | jeszcze nieopublikowana | oczekiwana 4 stycznia 2027 r. |
Przebieg cen pokazuje narzędzie cena certyfikatów CBAM; działanie certyfikatów wyjaśnia strona o certyfikatach CBAM.
Wzór: emisje minus dostosowanie przydziału bezpłatnych uprawnień
Liczba certyfikatów na tonę to specyficzne emisje wbudowane minus dostosowanie przydziału bezpłatnych uprawnień, minus ewentualne zmniejszenie z tytułu opłaty emisyjnej uiszczonej w państwie pochodzenia, nie mniej niż zero.
Dostosowanie to współczynnik CBAM × jednorodny międzysektorowy współczynnik korygujący × wskaźnik CBAM towaru (art. 31; rozporządzenie wykonawcze (UE) 2025/2620). Jednorodny międzysektorowy współczynnik korygujący wynosi 100% w latach 2026 do 2030 (decyzja wykonawcza Komisji (UE) 2026/1862).
Dostosowanie jest stałą ilością na tonę i nie rośnie wraz z deklarowanymi emisjami. Narzut (mark-up) na wartości domyślne dolicza się przed odjęciem dostosowania, a wskaźnik CBAM nie zawiera narzutu, więc każda tona CO2e z narzutu jest opłacana po pełnej cenie certyfikatu.
Cały rachunek krok po kroku przedstawia strona o obliczeniach CBAM, a wskaźniki dla kodów CN strona o wskaźnikach CBAM (benchmarkach).
Koszty według sektorów na wartościach domyślnych
Tabela pokazuje siedem towarów przywiezionych w 2026 r. na wartościach domyślnych, przy oficjalnej cenie z III kwartału 2026 r. (82,32 euro za t CO2e). Wartości obliczono na podstawie oficjalnych tabel według tego samego wzoru prawnego, którego używa kalkulator CBAM.
| Towar i pochodzenie (wartości domyślne) | Wartość domyślna, emisje całkowite (t CO₂e/t) | Z narzutem 2026 | Wskaźnik CBAM, kolumna B | Koszt przed dostosowaniem (EUR/t) | Koszt netto 2026 (EUR/t) | Koszt netto 2030, ta sama cena (EUR/t) |
|---|---|---|---|---|---|---|
| Półprodukty ze stali, Turcja, kod CN 7207 11 14 | 2,310 | 2,541 | 1,364 | 209,18 | 99,70 | 189,38 |
| Półprodukty ze stali, Chiny, kod CN 7207 12 10 | 3,169 | 3,4859 | 1,364 | 286,96 | 177,48 | 281,31 |
| Wyroby płaskie walcowane na gorąco, Korea Południowa, kod CN 7208 | 2,118 | 2,3298 | 1,370 | 191,79 | 81,83 | 168,58 |
| Szary cement portlandzki, „Inne państwa i terytoria”, kod CN 2523 29 00 | 1,440 | 1,584 | 0,666 | 130,39 | 76,94 | 125,87 |
| Aluminium nieobrobione plastycznie, Chiny, kod CN 7601 | 3,000 | 3,300 | 1,423 | 271,66 | 157,44 | 260,72 |
| Mocznik, Egipt, kod CN 3102 10 19 | 1,390 | 1,4039 | 0,902 | 115,57 | 43,17 | 77,33 |
| Wodór, „Inne państwa i terytoria”, kod CN 2804 10 00 | 17,740 | 19,514 | 5,089 | 1 606,39 | 1 197,94 | 1 682,72 |
Wartości domyślne: emisje całkowite z załącznika I do rozporządzenia wykonawczego (UE) 2025/2621, sprostowanego rozporządzeniem wykonawczym (UE) 2026/1740; narzut 10% w 2026 r. i 30% w 2030 r. (dla nawozów 1% w obu latach). Wskaźniki CBAM: kolumna B pkt 5.3 załącznika do rozporządzenia wykonawczego (UE) 2025/2620, dla ścieżki produkcyjnej wskazanej w wierszu kraju: (C), wielki piec, dla stali i (K), aluminium pierwotne.
Koszt netto = (wartość domyślna z narzutem minus współczynnik CBAM × 100% × wskaźnik CBAM) × cena; współczynnik CBAM 97,5% w 2026 r. i 51,5% w 2030 r. Kolumna 2030 zakłada cenę 82,32 euro i obecne wskaźniki, które mogą zostać zaktualizowane. Bez zmniejszenia z art. 9. To szacunek oparty na oficjalnych wartościach domyślnych i wskaźnikach (rozporządzenia wykonawcze (UE) 2025/2621 i 2025/2620); wiążąca jest liczba z deklaracji CBAM.
Przykład dla realnej wielkości przywozu: polski importer, który w 2026 r. przywozi 1 000 ton półproduktów ze stali z Turcji (kod CN 7207 11 14) na wartościach domyślnych, deklaruje 2 541 t CO2e.
Koszt brutto wyniósłby 209 175,12 euro; po dostosowaniu zostaje 1 211,1 certyfikatu, czyli 99 697,75 euro przy cenie z III kwartału 2026 r., plus koszty weryfikacji i obsługi. Od 2034 r., przy tej samej cenie i narzucie 30%, ta sama ilość kosztowałaby 247 206,96 euro.
Turecki półprodukt na wartościach domyślnych kosztuje w 2026 r. 99,70 euro za tonę, czyli 47,7% kwoty 209,18 euro przed dostosowaniem. Chiński półprodukt (kod CN 7207 12 10) kosztuje 177,48 euro, bo jego wartość domyślna jest wyższa, a odejmowany wskaźnik jest ten sam.
Wodór pokazuje drugi biegun: przy emisjach rzeczywistych wskaźnik również wynosi 5,089 t CO2e na tonę, więc wodór o zweryfikowanych emisjach nie wyższych niż 97,5% wskaźnika (4,962 t CO2e na tonę), w tym wodór zielony, nie wymaga certyfikatów w 2026 r.
Kalkulator CBAM stosuje ten sam wzór dla kraju pochodzenia, kodu CN i ilości; wyszukiwarka kodów CN sprawdza, czy kod należy do załącznika I.
Wycofywanie przydziału bezpłatnych uprawnień od 2026 do 2034 r.
Współczynnik CBAM określa art. 10a ust. 1a dyrektywy 2003/87/WE: to część przydziału bezpłatnych uprawnień, którą producenci towarów CBAM w Unii zachowują w danym roku. Dostosowanie na tonę po stronie importera to ten współczynnik × jednorodny międzysektorowy współczynnik korygujący × wskaźnik CBAM towaru. Tabela pokazuje harmonogram i wynikający z niego koszt dla zweryfikowanego przykładu.
| Rok | Współczynnik CBAM (zachowany przydział bezpłatnych uprawnień) | Narzut na wartości domyślne | Koszt netto, turecki półprodukt ze stali, kod CN 7207 11 14, przy 82,32 euro |
|---|---|---|---|
| 2026 | 97,5% | 10% | 99,70 EUR/t |
| 2027 | 95% | 20% | 121,52 EUR/t |
| 2028 | 90% | 30% | 146,15 EUR/t |
| 2029 | 77,5% | 30% | 160,19 EUR/t |
| 2030 | 51,5% | 30% | 189,38 EUR/t |
| 2031 | 39% | 30% | Brak danych: współczynnik korygujący nieustalony |
| 2032 | 26,5% | 30% | Brak danych: współczynnik korygujący nieustalony |
| 2033 | 14% | 30% | Brak danych: współczynnik korygujący nieustalony |
| 2034 | Brak współczynnika CBAM | 30% | 247,21 EUR/t |
Dane: wartość domyślna dla Turcji 2,310 t CO₂e/t plus narzut danego roku; wskaźnik CBAM z kolumny B 1,364 (ścieżka wielkopiecowa); jednorodny międzysektorowy współczynnik korygujący 100% w latach 2026 do 2030 (decyzja wykonawcza (UE) 2026/1862); cena stała 82,32 euro. Dla towarów przywożonych od 1 stycznia 2027 r. przewidziano zaktualizowane wskaźniki, więc wartości dla kolejnych lat są orientacyjne. Od 2034 r. dostosowanie wynosi zero, a koszt to wartość domyślna z narzutem × cena.
Największy skok w harmonogramie przypada między 2029 a 2030 r., gdy współczynnik CBAM spada z 77,5% do 51,5%, czyli o 26 punktów procentowych w ciągu jednego roku. Dla importerów to najważniejszy moment w planowaniu kosztów.
W przypadku towaru o emisjach na poziomie wskaźnika opłacana część emisji wzrasta w tym roku ponad dwukrotnie. Za towar deklarowany na wartościach domyślnych znacznie powyżej wskaźnika już teraz płaci się w całości za nadwyżkę, więc jego koszt rośnie wolniej: ze 160,19 do 189,38 euro za tonę w przykładzie.
Newsletter po angielsku: alerty o cenie certyfikatów CBAM i zmiany przepisów, które mają znaczenie, a co tydzień informacje o wszystkim, co dotyczy CBAM. Bez spamu, rezygnacja w dowolnym momencie.
Na potrzeby tych powiadomień przechowujemy wyłącznie Państwa adres e-mail. Polityka prywatności (po angielsku)
Jak oblicza się emisje wbudowane
Emisje wbudowane to gazy cieplarniane wyemitowane przez instalację, która wyprodukowała przywieziony towar, wyrażone w tonach CO2e na tonę towaru (specyficzne emisje wbudowane). W towarach złożonych, wytworzonych z jednego lub kilku prekursorów z załącznika I, emisje prekursorów dolicza się do emisji wyrobu końcowego: rura stalowa zawiera emisje walcowni rur i emisje stali, z której ją uformowano.
Rozporządzenie wykonawcze (UE) 2025/2547 przewiduje metodykę opartą na obliczeniach i metodykę opartą na pomiarach (załącznik II pkt B.2). W obliczeniach metoda standardowa ustala emisje ze spalania (równanie 5) i emisje procesowe (równanie 11) dla każdego strumienia materiałów wsadowych, a bilans masowy (równanie 12) wychodzi od zawartości węgla w każdym wejściu i wyjściu.
Dwa równania z załącznika III odnoszą wynik do składu: równanie 64 do zawartości klinkieru w cemencie, równanie 65 do zawartości azotu w nawozach.
Suma emisji wbudowanych we wszystkie towary CBAM przywiezione w danym roku jest punktem wyjścia do obliczenia liczby certyfikatów do umorzenia; pomniejsza się ją o dostosowanie przydziału bezpłatnych uprawnień (art. 31) i o opłatę emisyjną faktycznie uiszczoną w kraju pochodzenia (art. 9; art. 6 ust. 2 lit. c)). Metodę objaśnia strona o emisjach wbudowanych.
Emisje bezpośrednie i pośrednie
Emisje bezpośrednie pochodzą z samego procesu produkcji: spalania paliw, procesów chemicznych (kalcynacja wapienia w produkcji cementu odpowiada za około 60% CO2 cementu) i wytwarzania ciepła w instalacji. Liczą się we wszystkich sześciu sektorach.
Emisje pośrednie pochodzą z energii elektrycznej zużytej w produkcji i liczą się dla cementu, nawozów i aglomerowanej rudy żelaza (kod CN 2601 12 00).
W produkcji stali i aluminium zużycie energii elektrycznej oznacza wysokie emisje CO2 w sieci (huta aluminium pierwotnego zużywa około 14 do 16 MWh na tonę metalu), ale ten koszt nie wchodzi do obowiązku certyfikatowego. U podstaw tego wyboru leży ocena, że weryfikacja zużycia energii w tych sektorach byłaby zbyt złożona.
Wartości domyślne i narzut
Wartości domyślne to opublikowane intensywności emisji, które importer stosuje, gdy instalacja spoza UE nie dostarcza zweryfikowanych emisji rzeczywistych. Ustala je rozporządzenie wykonawcze (UE) 2025/2621, którego załącznik I zastąpiono rozporządzeniem wykonawczym (UE) 2026/1740 ze skutkiem od 1 stycznia 2026 r.
Do wartości „emisje całkowite” dolicza się narzut: 10% w 2026 r., 20% w 2027 r. i 30% od 2028 r. dla stali, cementu, aluminium i wodoru; 1% w każdym roku dla nawozów; brak narzutu dla energii elektrycznej.
W obu przypadkach odejmuje się też różne wskaźniki CBAM według rozporządzenia wykonawczego (UE) 2025/2620: kolumnę B przy wartościach domyślnych, kolumnę A plus przydział bezpłatnych uprawnień wbudowany w prekursory przy emisjach rzeczywistych.
To, który wariant kosztuje mniej, zależy od towaru i instalacji, więc warto policzyć oba. Arkusz Komisji „CBAM: Actual vs default values in your declaration” z 23 czerwca 2026 r. zawiera schemat podejmowania decyzji przed pierwszą deklaracją. Wartości dla poszczególnych krajów zawiera strona o wartościach domyślnych.
Weryfikacja i akredytowani weryfikatorzy
Weryfikacja jest wymagana tylko wtedy, gdy emisje wbudowane ustala się na podstawie emisji rzeczywistych (art. 8 ust. 1); deklaracja na wartościach domyślnych nie wymaga weryfikatora. Zasady weryfikacji określa rozporządzenie wykonawcze (UE) 2025/2546, akredytację rozporządzenie delegowane (UE) 2025/2551, według normy EN ISO/IEC 17029:2019.
Tylko krajowe jednostki akredytujące państw członkowskich UE akredytują weryfikatorów CBAM. W pierwszym roku weryfikacji instalacji wymagana jest fizyczna wizyta w obiekcie (art. 2 do 4 rozporządzenia wykonawczego (UE) 2025/2546), a weryfikator nie może być powiązany z weryfikowaną instalacją.
Na dzień 12 listopada 2026 r. udokumentowano siedem akredytowanych jednostek weryfikujących, akredytowanych przez pięć krajowych jednostek akredytujących; oficjalna lista Komisji nie została opublikowana. Jednostki wymieniono poniżej.
- EmiCert S.A.: ESYD, Grecja.
- Bureau Veritas Italia S.p.A., RINA Services S.p.A. i SGS ICS Italia S.r.l.: Accredia, Włochy.
- Intertek Certification AB: Swedac, Szwecja.
- Integrated Sustainable Solutions Company (ISSC) z Damietty w Egipcie: RvA, Niderlandy, 22 października 2026 r., akredytacja tymczasowa z warunkami ograniczającymi udzielona w procedurze TAB; pierwsza jednostka z siedzibą poza UE.
- SGS BELGIUM nv: BELAC, Belgia, zakres ważny od 5 listopada 2026 r.
Żadna z siedmiu jednostek nie jest polska. DNV ogłosił 6 listopada 2026 r. uzyskanie akredytacji Accredii, ale Accredia jej nie opublikowała, dlatego DNV nie jest uwzględniony w zestawieniu.
Polskie Centrum Akredytacji uruchomiło akredytację CBAM komunikatem nr 474 z 18 maja 2026 r. (w trybie pilotażu) i jest jedną z siedmiu jednostek UE przyjmujących wnioski weryfikatorów spoza UE, ale na dzień 12 listopada 2026 r. nie udokumentowano żadnej akredytacji CBAM udzielonej przez PCA. Polski importer może korzystać z weryfikatora akredytowanego przez dowolną jednostkę akredytującą z UE.
Tabela Komisji z 21 października 2026 r. wskazuje 24 krajowe jednostki oferujące akredytację CBAM, 20 gotowych do przyjmowania wniosków i 7 przyjmujących wnioskodawców spoza UE. Rejestracja weryfikatorów w rejestrze CBAM jest otwarta od 1 września 2026 r. (art. 10a ust. 1), a sprawozdania z weryfikacji wystawia się w rejestrze od stycznia 2027 r.
Weryfikatorzy podają koszty od 5 000 do 50 000 euro za instalację (szacunek rynkowy): importer kupujący od 50 instalacji spoza UE może ponieść w pierwszym cyklu koszty od 250 000 euro do 2,5 mln euro. Procedurę opisuje strona o weryfikacji CBAM, a zakresy akredytacji poszczególnych jednostek lista akredytowanych weryfikatorów.
Certyfikaty CBAM: sprzedaż, obowiązek kwartalny, umorzenie i odkup
Certyfikaty CBAM są certyfikatami elektronicznymi, z których każdy odpowiada jednej tonie CO2e emisji wbudowanych w przywiezione towary, a cały finansowy obowiązek CBAM przebiega przez ich zakup, posiadanie i przekazanie do umorzenia.
Państwa członkowskie sprzedają je upoważnionym zgłaszającym CBAM mającym siedzibę na ich terytorium na wspólnej centralnej platformie od 1 lutego 2027 r. (art. 20 ust. 1); certyfikaty są przechowywane i umarzane na rachunku w rejestrze CBAM prowadzonym przez Komisję.
Cykl certyfikatów obejmuje trzy etapy; dla towarów przywiezionych w 2026 r. obowiązują tylko druga i trzecia.
- Obowiązek kwartalny (od 2027 r.): od 2027 r. upoważniony zgłaszający CBAM zapewnia, aby na koniec każdego kwartału na jego rachunku w rejestrze CBAM znajdowały się certyfikaty odpowiadające co najmniej 50% emisji wbudowanych w towarach przywiezionych od początku roku kalendarzowego, ustalonych na wartościach domyślnych bez narzutu albo na liczbie certyfikatów umorzonych za poprzedni rok, z uwzględnieniem dostosowania przydziału bezpłatnych uprawnień (art. 22 ust. 2). Pierwsza kontrola: 31 marca 2027 r. Za import z 2026 r. obowiązek ten nie istnieje. W razie niedoboru właściwy organ wzywa do uzupełnienia w terminie jednego miesiąca (art. 22 ust. 3); nie ma kary za każdą brakującą tonę.
- Roczna deklaracja i umorzenie: do 30 września 2027 r. upoważniony zgłaszający CBAM składa deklarację CBAM za cały przywóz z 2026 r. i przekazuje do umorzenia certyfikaty za łączne emisje wbudowane po dostosowaniu z art. 31 i ewentualnym zmniejszeniu z art. 9.
- Odkup: wniosek o odkup składa się do 31 października roku umorzenia (art. 23 ust. 1), po cenie zapłaconej za certyfikat (art. 23 ust. 3). Liczba odkupionych certyfikatów jest ograniczona do liczby, którą upoważniony zgłaszający CBAM musiał zakupić zgodnie z art. 22 ust. 2 w roku kalendarzowym zakupu (art. 23 ust. 2); certyfikaty kupione w 2027 r. za 2026 r. można odkupić tylko w 2027 r. (art. 23 ust. 2a).
Certyfikaty kupione za emisje z 2026 r., których nie przekazano do umorzenia ani nie odkupiono, Komisja anuluje 1 listopada 2027 r. (art. 24 ust. 2). Według ogólnej zasady art. 24 ust. 1 certyfikaty zakupione w 2027 r. anuluje się 1 listopada 2029 r. Sposób liczenia 50% na przykładach pokazuje strona o obowiązku kwartalnym.
Zmniejszenie z tytułu opłaty emisyjnej uiszczonej w państwie trzecim
Art. 9 pozwala zmniejszyć liczbę certyfikatów CBAM o opłatę emisyjną faktycznie uiszczoną w kraju pochodzenia za emisje wbudowane w przywiezione towary.
Zmniejszenie przysługuje tylko za opłatę rzeczywiście zapłaconą, z uwzględnieniem zwrotów i innych form rekompensaty (art. 9 ust. 1). Dobrowolne kompensacje i wewnętrzne ceny emisji w firmach nie są opłatą emisyjną w rozumieniu art. 3 pkt 29.
Przydział bezpłatnych uprawnień otrzymany przez producenta w systemie zagranicznym pomniejsza tę kwotę: liczy się tylko część emisji, za którą faktycznie zapłacono. Przy wartościach domyślnych zmniejszenie można zgłosić tylko w odniesieniu do rocznych domyślnych opłat emisyjnych, które Komisja może ustalać od 2027 r. (art. 9 ust. 4).
Na dzień 23 października 2026 r. żadna opłata emisyjna państwa trzeciego nie została uznana, a rozporządzenie wykonawcze do art. 9 pozostaje projektem (opublikowanym 13 maja 2026 r., konsultacje zakończone 10 czerwca 2026 r.).
Dla polskich importerów ważny jest przypadek Ukrainy: podatek od emisji CO2 ze źródeł stacjonarnych obowiązuje tam od 2011 r. w wysokości 30 hrywien za tonę, nie jest uznany na podstawie art. 9, a Ukraina nie ma zwolnienia z CBAM. Szczegóły zawiera strona o odliczeniu ceny CO2.
Kary CBAM
Rozporządzenie (UE) 2023/956 przewiduje dwa poziomy kar za nieumorzone certyfikaty, a w Polsce żaden przepis krajowy nie reguluje kar okresu docelowego (stan na 13 listopada 2026 r.). Oba poziomy wymieniono poniżej.
- Upoważniony zgłaszający CBAM, który do 30 września nie przekaże do umorzenia należnych certyfikatów, płaci za każdy brakujący certyfikat karę równą karze za przekroczenie emisji w EU ETS, czyli 100 euro za tonę ekwiwalentu CO2 przed indeksacją według europejskiego wskaźnika cen konsumpcyjnych (art. 26 ust. 1; art. 16 ust. 3 i 4 dyrektywy 2003/87/WE).
- Osoba inna niż upoważniony zgłaszający CBAM, która wprowadza towary CBAM bez spełnienia obowiązków, płaci od trzech do pięciu razy więcej, od 300 do 500 euro za certyfikat przed indeksacją, w zależności od czasu trwania, wagi, zakresu, umyślności, powtarzalności i współpracy (art. 26 ust. 2).
Art. 26 ust. 1 nie podaje własnej kwoty, tylko odsyła do kary EU ETS, więc kwota jest taka sama w 27 państwach członkowskich. Zapłata nie zwalnia upoważnionego zgłaszającego CBAM z umorzenia brakujących certyfikatów (art. 26 ust. 3).
Importer bez statusu, który przekroczył 50 ton, po zapłacie kary jest natomiast zwolniony z deklaracji i umorzenia za te przywozy (art. 26 ust. 2a).
Polska ustawa reguluje tylko kary okresu przejściowego: administracyjną karę pieniężną od 10 do 50 euro za tonę niezgłoszonych emisji wbudowanych nakłada Mazowiecki Wojewódzki Inspektor Ochrony Środowiska (art. 54g ustawy), a nie jest to kara obecnie obowiązująca.
Dla okresu docelowego art. 26 stosuje się bezpośrednio, a organu, który stosuje go w Polsce, jeszcze nie wskazano. Poważne lub powtarzające się naruszenia mogą prowadzić do cofnięcia statusu (art. 17 ust. 8), a sztuczne dzielenie przesyłek w celu zmieszczenia się w progu jest poważnym naruszeniem (art. 25a). Przypadki opisuje strona o karach CBAM.
Przywóz towarów CBAM do Polski w liczbach
Polska zajmuje siódme miejsce wśród państw członkowskich pod względem wartości przywozu spoza UE towarów objętych CBAM (6,81 mld euro w 2025 r.) i trzecie w nawozach.
Tabela przedstawia obliczenia cbamguide.com na podstawie danych Eurostatu w podziale na państwa członkowskie: przywóz do UE towarów objętych CBAM (kody z załącznika I) zgłoszony w Polsce, 2025 r. (Comext DS-045409, dane pobrane 12 października 2026 r.).
| Sektor, 2025 | Polska (EUR) | Udział w UE27, wartość | Miejsce wśród 27 (wartość) | Polska, ilość | Udział w UE27, ilość | Miejsce (ilość) |
|---|---|---|---|---|---|---|
| Wszystkie towary objęte CBAM (kody z załącznika I) | 6,81 mld | 6,1% | 7. | 9,53 mln t (bez energii elektrycznej) | 8,0% | 6. |
| Żeliwo i stal, łącznie z aglomerowaną rudą żelaza | 4,40 mld | 7,0% | 6. | 6,02 mln t | 7,9% | 5. |
| Aluminium | 1,45 mld | 4,8% | 6. | 0,39 mln t | 4,2% | 7. |
| Nawozy | 0,85 mld | 10,2% | 3. | 2,18 mln t | 10,9% | 3. |
| Cement i klinkier | 82,3 mln | 7,7% | 5. | 0,94 mln t | 6,6% | 5. |
| Energia elektryczna | 32,3 mln | 0,4% | 15. | brak w pliku |
Dane te mają cztery ograniczenia. To statystyka handlowa, nie deklaracje CBAM: przywóz wykazuje państwo odprawy, niekoniecznie państwo siedziby upoważnionego zgłaszającego CBAM. Obejmują też towary o pochodzeniu wyłączonym z CBAM (Szwajcaria, Norwegia, Islandia, Liechtenstein).
Wiersz stali zawiera aglomerowaną rudę żelaza. Plik nie dzieli polskiego przywozu według krajów pochodzenia, więc nie ma danych o tym, ile Polska sprowadza z Ukrainy czy Rosji.
Dane dla całej UE pokazują znaczenie dostawców ze Wschodu. W 2025 r. UE27 przywiozła z Ukrainy 4,25 mln t stali bez rudy (2,45 mld euro, 7,4% ilości, 4. miejsce), 4,93 mln t aglomerowanej rudy żelaza (26,8%, 2. miejsce) oraz 1,89 mln t cementu i klinkieru (13,3%, 2. miejsce).
Z Rosji pochodziło 5,17 mln t stali (3. miejsce) i 4,92 mln t nawozów (24,5%, 1. miejsce). Na rosyjskie i białoruskie nawozy rozporządzenie (UE) 2025/1227 nakłada cło, które nie jest częścią CBAM i nalicza się je niezależnie od niego.
W całej UE27 przywóz stali objętej CBAM wyniósł w 2025 r. 57,73 mln t o wartości 60,95 mld euro (działy 72 i 73, bez rudy żelaza): Chiny 9,07 mln t, Turcja 7,43, Rosja 5,17, Ukraina 4,25, Indie 4,01 i Korea Południowa 3,63.
Z Chin przywieziono towary objęte CBAM za 17,09 mld euro, z Turcji za 10,83 mld euro (Eurostat, Comext DS-045409, dane pobrane 12 października 2026 r.). Koszty i wartości domyślne według pochodzenia opisują strony o CBAM dla towarów z Chin i z Turcji.
Rejestr CBAM, wspólna centralna platforma i ramy prawne
Rejestr CBAM prowadzi DG TAXUD Komisji Europejskiej na podstawie rozporządzenia wykonawczego (UE) 2024/3210, zmienionego rozporządzeniem wykonawczym (UE) 2025/2550. Uwierzytelnianie odbywa się w systemie UUM&DS (art. 8 rozporządzenia wykonawczego (UE) 2024/3210); w Polsce dostęp zapewnia PUESC (art. 54a ustawy).
Rejestr pełni cztery funkcje: prowadzi rachunki upoważnionych zgłaszających CBAM, przechowuje certyfikaty, przyjmuje deklaracje i wymienia dane ze służbami celnymi. Moduł zarządzania upoważnieniami działa od 31 marca 2025 r. Operatorzy instalacji spoza UE korzystają z sekcji O3CI rejestru CBAM (portalu operatorów), która nie jest osobnym systemem.
Rozporządzenie wykonawcze (UE) 2025/2619, stosowane od 1 stycznia 2026 r., określa dane, które służby celne przekazują do rejestru: osiem elementów na przywóz, m.in. numer EORI, numer rachunku CBAM, ośmiocyfrowy kod CN, ilość i kraj pochodzenia. Dane trafiają do rejestru okresowo, co najmniej raz w tygodniu, a nie w czasie rzeczywistym.
Wspólna centralna platforma
Przetarg na wspólną centralną platformę sprzedaży certyfikatów ogłoszono 11 lutego 2026 r. w procedurze otwartej, która zakończyła się bez udzielenia zamówienia (wpłynęła jedna oferta; ogłoszenie o wynikach TED 316848-2026 z 8 maja 2026 r.). Komisja wybrała następnie wykonawcę w procedurze negocjacyjnej bez uprzedniego ogłoszenia, uzasadnionej pilnym charakterem zamówienia.
Według ogłoszenia o udzieleniu zamówienia z 8 lipca 2026 r. (TED 468943-2026) jest nim European Dynamics SA (Grecja): wybór 26 czerwca 2026 r., umowa ramowa zawarta 30 czerwca 2026 r., wartość maksymalna 5,83 mln euro.
Nie opublikowano daty wersji przedprodukcyjnej platformy. Sprzedaż zaczyna się 1 lutego 2027 r. (art. 20 ust. 1), a opóźnienia nie ogłoszono (stan na 12 października 2026 r.).
Zasady sprzedaży i odkupu są projektem rozporządzenia delegowanego na podstawie art. 20 ust. 6: konsultacje trwały od 9 lipca do 6 sierpnia 2026 r. i przyniosły 93 uwagi, przyjęcie zaplanowano na IV kwartał 2026 r., a na dzień 23 października 2026 r. akt nie był przyjęty. Stan prac opisuje strona o wspólnej centralnej platformie.
Rozporządzenie, Omnibus i akty wykonawcze
CBAM opiera się na rozporządzeniu podstawowym i 14 aktach prawa wtórnego: 13 rozporządzeniach wykonawczych i jednym rozporządzeniu delegowanym. Najważniejsze akty wymieniono poniżej.
- Rozporządzenie (UE) 2023/956 z dnia 10 maja 2023 r. (Dz. Urz. UE L 130 z 16.5.2023, s. 52 do 104): rozporządzenie ustanawiające. Tekst skonsolidowany z 20 października 2025 r. ma 39 artykułów i 7 załączników. Podstawa prawna: art. 192 ust. 1 TFUE.
- Rozporządzenie (UE) 2025/2083 z dnia 8 października 2025 r. (tzw. Omnibus), opublikowane 17 października 2025 r., w mocy od 20 października 2025 r.: roczny próg 50 ton (art. 2a), deklaracja do 30 września, sprzedaż certyfikatów od 1 lutego 2027 r., obowiązek kwartalny 50% od 2027 r., kary z art. 26 ust. 1a i 2a, rejestracja weryfikatorów od 1 września 2026 r. (art. 10a). Zmiany porównuje strona o rozporządzeniu Omnibus.
- Akty wykonawcze i delegowane, od rozporządzenia wykonawczego (UE) 2023/1773 (okres przejściowy, historyczne) po rozporządzenie wykonawcze (UE) 2025/2621 (wartości domyślne, załączniki I i IV zastąpione rozporządzeniem wykonawczym (UE) 2026/1740) i rozporządzenie delegowane Komisji (UE) 2025/2551 (akredytacja weryfikatorów).
- Prawo polskie: ustawa z dnia 17 lipca 2009 r. o systemie zarządzania emisjami gazów cieplarnianych i innych substancji, zmieniona ustawą z dnia 21 listopada 2025 r. (Dz. U. z 2025 r. poz. 1863), oraz rozporządzenie Ministra Finansów i Gospodarki z dnia 2 stycznia 2026 r. (Dz. U. z 2026 r. poz. 11).
Co dalej: rozszerzenie downstream, EU ETS, WTO i Wielka Brytania
Cztery sprawy mogą zmienić CBAM po 2026 r.: rozszerzenie na produkty niższego szczebla, przegląd EU ETS, spór DS639 w WTO i powiązanie z Wielką Brytanią; żadna z nich nie zmieniła jeszcze obowiązujących przepisów. Komisja zapowiedziała 14 października 2026 r. kompleksowy przegląd CBAM w 2027 r., oparty na pierwszych dwóch latach okresu docelowego.
Rozszerzenie CBAM na produkty niższego szczebla (wniosek)
Wniosek Komisji COM(2025) 989 (nieprzyjęty) z 17 grudnia 2025 r. dodałby od 1 stycznia 2028 r. około 180 produktów niższego szczebla o wysokiej zawartości stali i aluminium, m.in. części pojazdów, takie jak skrzynie biegów i koła, pralki, dźwigi i inne maszyny, silniki elektryczne, transformatory i meble metalowe.
Rada przyjęła podejście ogólne 12 czerwca 2026 r., z około 200 dodanymi kodami według Mayer Brown (nieco ponad 300 pozycji i kodów łącznie według liczenia cbamguide.com). Komisja ENVI Parlamentu przyjęła 6 lipca 2026 r. (56 głosów za, 11 przeciw, 12 wstrzymujących się) listę, którą prasa branżowa szacuje na około 457 produktów.
Parlament przyjął mandat negocjacyjny 15 września 2026 r. stosunkiem głosów 464 za, 50 przeciw, 159 wstrzymujących się.
Pierwszy trilog, 20 października 2026 r., zakończył się według doniesień prasowych bez ogólnego porozumienia; drugi jest zapowiadany na 30 listopada 2026 r., a współprawodawcy dążą do porozumienia przed końcem 2026 r. Żadne z trzech stanowisk nie obejmuje chemikaliów organicznych ani polimerów. Stan prac opisuje strona o rozszerzeniu downstream.
Przegląd EU ETS i cena uprawnień
Wniosek COM(2026) 616 z 17 lipca 2026 r. przywróciłby od 2028 r. 15% wycofanego przydziału bezpłatnych uprawnień dla sektorów CBAM i przesunąłby koniec wycofywania z 2034 na 2038 r.; to wniosek, a nie prawo.
W sprawie rezerwy stabilności rynkowej Rada i Parlament osiągnęły 20 i 21 października 2026 r. wstępne porozumienie: unieważnianie zostaje, ale rezerwa może zatrzymać do 700 mln uprawnień (komunikat Komisji IP/26/2206); formalne przyjęcie jest w toku.
Każda reforma obniżająca ceny aukcyjne obniża w tej samej proporcji cenę certyfikatów CBAM, która nie ma własnej ceny minimalnej.
Kontrakt EUA z terminem dostawy w grudniu 2026 r. osiągnął 14 września 2026 r. maksimum śróddzienne 88,53 euro. Działanie systemu opisuje strona o EU ETS, a prognozy ze wskazanym źródłem strona o prognozie ceny na 2027 r..
Rozporządzenie nie przesądza, komu przypadają dochody: każde państwo członkowskie sprzedaje certyfikaty upoważnionym zgłaszającym CBAM mającym siedzibę na jego terytorium (art. 20 ust. 1) i pobiera wpływy.
Udział 75% dla budżetu UE to nieprzyjęty wniosek COM(2025) 574; ocena skutków finansowych wniosku COM(2025) 989 szacuje ten zasób własny średnio na około 1,45 mld euro rocznie w latach 2028 do 2034. Wniosek COM(2025) 990 przeznaczyłby 25% wpływów państw za emisje z lat 2026 i 2027 na tymczasowy fundusz dekarbonizacyjny.
Spór DS639 w WTO i skarga Polski do TSUE
Rosja wszczęła spór DS639 12 maja 2025 r., zarzucając naruszenie art. I i II GATT oraz porozumienia SCM; Unia odmówiła konsultacji 22 maja 2025 r.
Organ Rozstrzygania Sporów powołał zespół orzekający (panel) 25 września 2026 r. na drugi wniosek Rosji; to pierwszy panel WTO dotyczący granicznego mechanizmu emisyjnego. Według strony sprawy w WTO, aktualnej na 9 listopada 2026 r., panel nie miał jeszcze składu, a strony trzecie liczyły 28.
Obrona Unii opiera się na wyjątkach z art. XX lit. b) i g) GATT. Organ Apelacyjny nie działa od grudnia 2019 r. Indie ani Turcja nie wszczęły sporu w WTO (stan na 23 października 2026 r.); umowa o wolnym handlu UE z Indiami, zawarta 27 stycznia 2026 r., nie zawiera wyłączeń z CBAM.
Turcja prowadzi rozmowy dwustronne, powołując się na unię celną z 1995 r. Skarga Polski o stwierdzenie nieważności rozporządzenia (UE) 2023/956 (sprawa C-512/23), wniesiona do Trybunału Sprawiedliwości UE 8 sierpnia 2023 r., na dzień 12 października 2026 r. wciąż była w toku.
Brytyjski CBAM (UK CBAM)
Brytyjski CBAM (UK CBAM) jest podatkiem, a nie mechanizmem certyfikatów, i obowiązuje od 1 stycznia 2027 r. w pięciu sektorach (aluminium, cement, nawozy, wodór, żeliwo i stal), tylko dla emisji bezpośrednich, na podstawie części 5 Finance Act 2026.
Administruje nim HMRC według własnych stawek; rejestracja w HMRC otwiera się najpóźniej 1 stycznia 2028 r., z terminem 31 stycznia 2028 r. dla zobowiązanych już w 2027 r., a pierwsze zeznanie podatkowe i płatność za cały 2027 r. przypadają na koniec maja 2028 r.
Towary wywożone z Wielkiej Brytanii do Unii nadal podlegają unijnemu CBAM. Według doniesień prasowych z 3 listopada 2026 r. projekt deklaracji na szczyt UE i Wielkiej Brytanii 20 listopada 2026 r. mówi o zbliżaniu się do porozumienia o połączeniu obu systemów handlu, które zwolniłoby towary brytyjskie z unijnego CBAM; to projekt, a nie uzgodnione porozumienie.
Na dzień 5 listopada 2026 r. nie opublikowano oficjalnego tekstu, a HMRC wskazywał, że żadna jurysdykcja nie jest zwolniona. Unijne zwolnienie wymagałoby wpisania Wielkiej Brytanii do załącznika III aktem delegowanym.
Rząd brytyjski szacuje, że pełne połączenie systemów oszczędziłoby brytyjskim eksporterom około 800 mln funtów kosztów unijnego CBAM do 2030 r. Porównanie zawiera strona o CBAM w Wielkiej Brytanii.
Narzędzia, wzory i zapytania do usługodawców
Trzy bezpłatne narzędzia tej sekcji szacują koszty, sprawdzają kody CN i śledzą cenę certyfikatów, a w sprawie usług specjalistycznych strona zapytań pozwala skontaktować się z usługodawcami CBAM. Narzędzia wymieniono poniżej.
- Kalkulator CBAM: szacuje liczbę certyfikatów i koszt według kraju pochodzenia, kodu CN i ilości wzorem prawnym, na oficjalnych wartościach domyślnych i wskaźnikach CBAM (rozporządzenia wykonawcze (UE) 2025/2621 i 2025/2620); wiążąca jest liczba z deklaracji CBAM.
- Wyszukiwarka kodów CN: sprawdza, czy kod CN należy do załącznika I.
- Cena certyfikatów CBAM: pokazuje oficjalne ceny kwartalne i przebieg aukcji EU ETS.
Wszystkie narzędzia zebrano na stronie narzędzia CBAM. Zbieranie danych od dostawców spoza UE pozostaje wąskim gardłem także przy oprogramowaniu. Wzory CBAM standaryzują zapytanie o 16 elementów danych z podsumowania raportu operatora na temat wielkości emisji, wymaganych przez Komisję w języku angielskim; przegląd oprogramowania zawiera strona o oprogramowaniu CBAM, a przegląd doradców strona o doradcach CBAM.
Kto szuka usługodawcy, może bezpłatnie skorzystać ze strony zapytań do usługodawców CBAM. Dostępne są zapytania o akredytowanego weryfikatora, doradcę CBAM, usługę upoważnionego zgłaszającego CBAM, oprogramowanie CBAM, dane od dostawców, szkolenie i obliczanie emisji.
Bezpłatnie dla Państwa. Jeżeli powierzą Państwo zlecenie usługodawcy, któremu przekazaliśmy zapytanie, usługodawca może zapłacić cbamguide.com prowizję za polecenie; prowizja nigdy nie wpływa na to, kogo i w jaki sposób wymieniamy.
Strony tej sekcji
Poza tą stroną polska sekcja liczy 50 stron, w tym trzy narzędzia, w sześciu obszarach: obliczenia; procedura; narzędzia i wzory; wiedza; towary; kraje, oprogramowanie i materiały pomocnicze. Obszary i ich strony wymieniono poniżej.
Obliczenia (8 stron)
- Obliczenia CBAM: wzór i przykłady
- Certyfikaty CBAM
- Wartości domyślne CBAM
- Emisje wbudowane
- Próg de minimis 50 ton
- Weryfikacja CBAM
- Akredytowani weryfikatorzy CBAM
- Wskaźniki CBAM (benchmarki)
Procedura (8 stron)
- Procedura CBAM dla importerów
- Upoważniony zgłaszający CBAM
- Numer CBAM (numer rachunku CBAM)
- Rejestr CBAM i dostęp przez PUESC
- Zgłoszenie celne i kody dokumentów TARIC
- Deklaracja CBAM
- Kary CBAM
- Obowiązek kwartalny posiadania certyfikatów
Narzędzia i wzory (5 stron)
Wiedza (12 stron)
- Wiedza o CBAM
- Co to jest CBAM
- Rozporządzenie (UE) 2023/956
- Harmonogram CBAM
- Rozporządzenie Omnibus (UE) 2025/2083
- Rozszerzenie downstream (wniosek)
- Przydział bezpłatnych uprawnień
- EU ETS
- Odliczenie ceny CO2 zapłaconej w państwie trzecim
- Prognoza ceny na 2027 r.
- Wspólna centralna platforma
- CBAM w Wielkiej Brytanii
Towary (10 stron)
- Towary objęte CBAM
- Kody CN objęte CBAM
- Stal i kody CN stali
- Aluminium i kody CN aluminium
- Cement
- Nawozy
- Energia elektryczna
- Wodór
Kraje, oprogramowanie i materiały pomocnicze (7 stron)
- CBAM w Polsce
- CBAM i przywóz z Chin
- CBAM i przywóz z Turcji
- Oprogramowanie CBAM
- Doradcy CBAM
- Najczęstsze pytania o CBAM
- Słownik CBAM
Najczęstsze pytania o CBAM
Poniższe dwanaście pytań importerzy i agencje celne w Polsce zadają najczęściej; odpowiedzi streszczają przepisy obowiązujące na dzień 13 listopada 2026 r. Więcej odpowiedzi zawiera strona najczęstsze pytania o CBAM.
Czy CBAM to podatek albo cło?
Nie. CBAM jest mechanizmem opartym na certyfikatach, których cena odpowiada cenie uprawnień w EU ETS; nie jest podatkiem, cłem ani opłatą. Kwota zależy od emisji wbudowanych w towar, a nie od jego wartości, i nie wchodzi do taryfy celnej. Tak ujmuje to również rządowe uzasadnienie polskiej ustawy wdrażającej (druk sejmowy nr 1855).
Kiedy trzeba złożyć pierwszą deklarację CBAM?
Upoważniony zgłaszający CBAM składa deklarację CBAM i przekazuje do umorzenia certyfikaty CBAM do 30 września każdego roku; po raz pierwszy do 30 września 2027 r., za towary przywiezione w 2026 r. (art. 6 ust. 1 i art. 22 ust. 1 rozporządzenia (UE) 2023/956). Termin ustaliło rozporządzenie (UE) 2025/2083 w miejsce wcześniejszego terminu z pierwotnego tekstu.
Kto w Polsce przyznaje status upoważnionego zgłaszającego CBAM?
O przyznaniu, odmowie przyznania i cofnięciu statusu decyduje Dyrektor Izby Administracji Skarbowej w Poznaniu (art. 54b ust. 1 ustawy o systemie zarządzania emisjami gazów cieplarnianych i innych substancji; rozporządzenie Ministra Finansów i Gospodarki z dnia 2 stycznia 2026 r.). Wniosek składa się w unijnym rejestrze CBAM przez PUESC. KOBiZE wydaje opinię w ciągu 21 dni, ale nie decyduje o statusie.
Czy kod Y238 jest nadal ważny?
Tak, do 31 grudnia 2026 r. Według komunikatu PUESC z 30 września 2026 r. Komisja Europejska przedłużyła ważność kodu Y238 z 27 września do 31 grudnia 2026 r. Kod może stosować tylko ten, kto złożył wniosek o status do 31 marca 2026 r. i nie otrzymał jeszcze decyzji, także gdy decyzja jest zawieszona do czasu rozstrzygnięcia odwołania; upoważniony zgłaszający CBAM stosuje kod Y128 z numerem rachunku CBAM.
Jak uzyskać dostęp do rejestru CBAM w Polsce?
W Polsce dostęp do rejestru CBAM uzyskuje się przez PUESC (art. 54a ustawy), z uprawnieniem „Dostęp do rejestru CBAM” nadawanym formularzem WPE0001. Firma musi być zarejestrowana na PUESC z numerem EORI. Sam dostęp do rejestru nie jest statusem upoważnionego zgłaszającego CBAM: to dwie odrębne procedury.
Czy próg de minimis dotyczy energii elektrycznej?
Nie. Energia elektryczna (kod CN 2716 00 00) i wodór (kod CN 2804 10 00) są wyłączone ze zwolnienia de minimis na mocy art. 2a ust. 4 rozporządzenia (UE) 2023/956. Kto przywozi energię elektryczną fizycznymi połączeniami międzysystemowymi, ma wszystkie obowiązki CBAM niezależnie od ilości.
Czy towary pochodzące ze Szwajcarii są wyłączone?
Tak. Towary pochodzące ze Szwajcarii w rozumieniu unijnych reguł niepreferencyjnego pochodzenia (art. 59 unijnego kodeksu celnego) są wyłączone z zakresu CBAM (art. 2 ust. 4 i załącznik III pkt 1), ponieważ szwajcarski system handlu uprawnieniami jest połączony z EU ETS. Tranzyt ani drobne przetworzenie w Szwajcarii nie nadaje szwajcarskiego pochodzenia; w Polsce dla takich towarów nie deklaruje się kodu CBAM.
Ile kosztuje dziś certyfikat CBAM?
Oficjalna cena za III kwartał 2026 r. wynosi 82,32 euro za t CO2e i została opublikowana 5 października 2026 r.; za II kwartał 75,28 euro, za I kwartał 75,36 euro. Upoważnieni zgłaszający CBAM mogą kupować certyfikaty dopiero od 1 lutego 2027 r.; dla przywozu z 2026 r. obowiązuje średnia z kwartału przywozu, a cena za IV kwartał ma zostać opublikowana 4 stycznia 2027 r.
Czy brytyjski CBAM jest taki sam jak unijny?
Nie. Brytyjski CBAM (UK CBAM) jest podatkiem obowiązującym od 1 stycznia 2027 r., administrowanym przez HMRC na podstawie części 5 Finance Act 2026, dla pięciu sektorów i tylko dla emisji bezpośrednich. Towary wywożone z Wielkiej Brytanii do Unii nadal podlegają unijnemu CBAM, a na dzień 5 listopada 2026 r. nie obowiązywało żadne wzajemne zwolnienie.
Czy CBAM jest stały?
Tak. Rozporządzenie (UE) 2023/956 nie zawiera klauzuli wygaśnięcia. Stopniowe wprowadzanie kończy się w 2034 r., gdy przestaje obowiązywać współczynnik CBAM, ale mechanizm działa dalej. Komisja zapowiedziała 14 października 2026 r. kompleksowy przegląd CBAM w 2027 r.
Czy upoważniony zgłaszający CBAM może stracić status?
Tak. Właściwy organ cofa status na podstawie art. 17 ust. 8, gdy upoważniony zgłaszający CBAM nie spełnia już warunków albo poważnie lub wielokrotnie naruszył obowiązek umorzenia lub obowiązek kwartalny; procedurę określa rozporządzenie wykonawcze (UE) 2025/486. W Polsce cofnięcie statusu należy do Dyrektora IAS w Poznaniu. Kto potem przywozi towary CBAM bez statusu i bez spełnienia obowiązków, płaci od 300 do 500 euro za certyfikat przed indeksacją (art. 26 ust. 2).
Czy ceny CBAM wzrosną do 2034 r.?
Najnowsza prognoza ze wskazanym źródłem, ankieta Reutersa wśród dziewięciu analityków z 31 lipca 2026 r., wskazuje średnią cenę EU ETS 79,97 euro w 2026 r. i 89,13 euro w 2027 r.; oficjalnej prognozy na 2030 r. nie ma. Dla tureckiego półproduktu ze stali na wartościach domyślnych obowiązek rośnie z 1,2111 certyfikatu na tonę w 2026 r. do 2,3005 w 2030 r., czyli z 99,70 do 189,38 euro za tonę przy cenie 82,32 euro. W wariancie wrażliwości, przy cenie 126 euro za t CO2, wynik za 2030 r. wyniósłby 289,87 euro; wniosek COM(2026) 616 i nowe wskaźniki mogą to zmienić.