Wartości domyślne CBAM (mechanizm dostosowywania cen na granicach z uwzględnieniem emisji CO2) zawierają koszt wpisany w przepisy: narzut (mark-up) na wartość ustaloną dla kraju pochodzenia i kodu CN, wynoszący 10% w 2026 r., 20% w 2027 r. i 30% od 2028 r., zgodnie z rozporządzeniem wykonawczym Komisji (UE) 2025/2621.
Importer, który nie uzyska od dostawcy zweryfikowanych emisji rzeczywistych instalacji produkcyjnej, musi stosować te wartości. Ile kosztuje go narzut, zależy od tego, jak bardzo wartość domyślna odbiega od rzeczywistych emisji instalacji.
Wartość domyślna przewyższa odejmowany od niej wskaźnik CBAM (benchmark) w bardzo różnym stopniu. Dla szarego cementu portlandzkiego z Turcji (Türkiye) stosowana wartość wynosi 1,440 tony ekwiwalentu dwutlenku węgla (t CO2e) na tonę i jest ponad dwukrotnie wyższa od wskaźnika 0,666.
Dla chińskich półproduktów stalowych wartość 3,169 t CO2e na tonę przekracza o ponad 130% wskaźnik ścieżki wielkopiecowo-konwertorowej (1,364). Dla półproduktów z Ukrainy, czwartego co do wielkości dostawcy stali do UE w 2025 r. (Eurostat Comext DS-045409), wartość domyślna wynosi 2,397 t CO2e na tonę.
W 2026 r. importer z UE musi więc ustalić trzy rzeczy: która wartość domyślna dotyczy danego towaru i kraju, ile kosztuje ona po odjęciu dostosowania przydziału bezpłatnych uprawnień i kiedy opłaca się zastąpić ją zweryfikowanymi danymi dostawcy.
Czym są wartości domyślne CBAM?
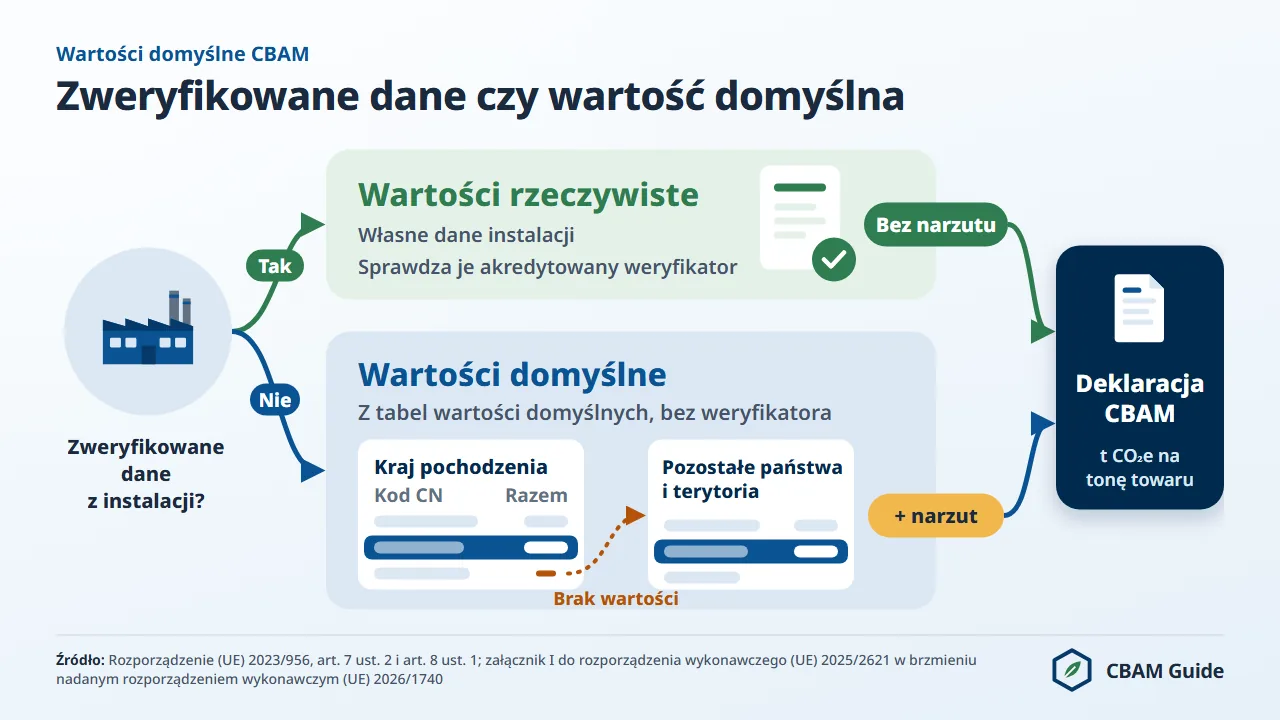
Wartości domyślne CBAM to publikowane przez Komisję Europejską wielkości emisyjności dla każdego połączenia towaru i kraju pochodzenia, które importer stosuje, gdy nie zna specyficznych emisji wbudowanych instalacji produkcyjnej; narzut ma skłaniać do pomiaru i weryfikacji emisji.
Pojęcie „wartość domyślna” definiuje art. 3 pkt 27 rozporządzenia Parlamentu Europejskiego i Rady (UE) 2023/956 z dnia 10 maja 2023 r. ustanawiającego mechanizm dostosowywania cen na granicach z uwzględnieniem emisji CO2. Podstawą stosowania wartości domyślnych są art. 7 ust. 2 i załącznik IV pkt 4.1 rozporządzenia (UE) 2023/956, a art. 7 ust. 7 przyznaje Komisji uprawnienia wykonawcze.
Konkretne wartości i harmonogram narzutu na okres docelowy ustala rozporządzenie wykonawcze Komisji (UE) 2025/2621, opublikowane 31 grudnia 2025 r.
W załączniku I tabela każdego kraju podaje dla każdego kodu CN emisje bezpośrednie, emisje pośrednie i kolumnę „Wartość domyślna (emisja całkowita)”, a także ścieżkę produkcyjną określającą wskaźnik CBAM. Wiążąca jest tylko emisja całkowita: wartości bezpośrednie i pośrednie podano wyłącznie informacyjnie (motyw 10 rozporządzenia wykonawczego (UE) 2026/1740).
Sprostowanie rozporządzeniem wykonawczym (UE) 2026/1740
Pierwotnie opublikowane załączniki zostały poprawione. Rozporządzenie wykonawcze Komisji (UE) 2026/1740, przyjęte 20 lipca 2026 r. i opublikowane w Dzienniku Urzędowym Unii Europejskiej 31 lipca 2026 r., prostuje załączniki I i IV rozporządzenia wykonawczego (UE) 2025/2621, które zawierały błędne wartości i kody towarów.
Sprostowanie stosuje się z mocą wsteczną od 1 stycznia 2026 r., więc importer stosujący wartości domyślne korzysta z poprawionych załączników dla całego przywozu z 2026 r. Metody obliczeń pozostały bez zmian. Szczegóły podaje wiadomość o sprostowaniu wartości domyślnych rozporządzeniem 2026/1740 (w języku angielskim).
W Polsce sprostowanie pociąga za sobą bezpośrednie skutki celne. W komunikacie PUESC z 19 października 2026 r. Departament Ceł Ministerstwa Finansów wskazał, że importerzy „powinni zrobić przegląd złożonych od 1 stycznia 2026 r. zgłoszeń celnych i, w razie potrzeby, wystąpić do właściwego organu celnego o ich sprostowanie”.
W tym samym komunikacie podano cztery nowe kody TARIC dla cementu: 2523 10 00 10 (biały klinkier), 2523 10 00 90 (inny klinkier, w tym szary), 2523 90 00 10 (biały cement hydrauliczny) i 2523 90 00 90 (inne cementy hydrauliczne, w tym szare). Wszystkie kody CBAM stosowane w polskim zgłoszeniu omawia strona o zgłoszeniu celnym CBAM.
Poprawione wartości są dostępne także w wygodniejszej formie. DG TAXUD opublikowała 10 sierpnia 2026 r. poprawiony plik Excel „Default values definitive period” na stronie Komisji poświęconej przepisom i wytycznym CBAM i zapowiedziała wersję skonsolidowaną rozporządzenia wykonawczego (UE) 2025/2621. Plik Excel ma charakter pomocniczy: wiążące są wartości z rozporządzenia w brzmieniu sprostowanym.
Znany jest też kierunek poprawek. Analiza biuletynu rynkowego Stainless Espresso, opublikowana w serwisie steelnews.biz 13 sierpnia 2026 r., wykazała, że każda z 46 rzeczywistych zmian liczbowych w sprostowaniu obniżała wartość domyślną; jedyne faktyczne podwyżki, o około 47,5%, dotyczą prekursorów aluminium w załączniku IV.
Importerzy, którzy planowali koszty CBAM za 2026 r. na podstawie styczniowych tabel, zarezerwowali więc raczej za dużo niż za mało. Wiadomość o poprawionym pliku Excel z wartościami domyślnymi (w języku angielskim) analizuje sprostowanie wiersz po wierszu.
Jak Komisja ustala wartości domyślne
Wartość domyślna odzwierciedla średnią emisyjność produkcji danego rodzaju towaru w kraju pochodzenia, obliczoną na podstawie najlepszych dostępnych danych o produkcji w tym kraju.
Komisja stosuje tę samą metodę co dla emisji rzeczywistych (rozporządzenie wykonawcze (UE) 2025/2547), ale na poziomie kraju, a nie instalacji. Importer tureckiej stali, który stosuje wartości domyślne, przyjmuje więc średnią dla Turcji, a nie wynik huty, od której kupuje.
Jeżeli kraj nie jest wymieniony albo jego wiersz zawiera kreskę, stosuje się wartość z tabeli pozostałych państw i terytoriów (w wersji angielskiej „Other Countries and Territories”).
Tak jest w przypadku szarego cementu portlandzkiego z Turcji. Sposób, w jaki ta wartość wchodzi do obliczenia, z podziałem na emisje bezpośrednie i pośrednie w poszczególnych sektorach, wyjaśnia strona o emisjach wbudowanych CBAM.
Związek z kosztem jest bezpośredni: wyższa wartość domyślna oznacza więcej certyfikatów CBAM do przekazania do umorzenia. Oficjalna cena certyfikatu za III kwartał 2026 r., opublikowana 5 października 2026 r. na podstawie art. 21 ust. 1a, wynosi 82,32 euro za t CO2e (za II kwartał 75,28 euro, za I kwartał 75,36 euro).
Importer, który kupuje od instalacji mniej emisyjnej niż średnia krajowa, płaci mimo to według średniej dla kraju. Oficjalne ceny kwartalne podaje narzędzie cena certyfikatów CBAM.
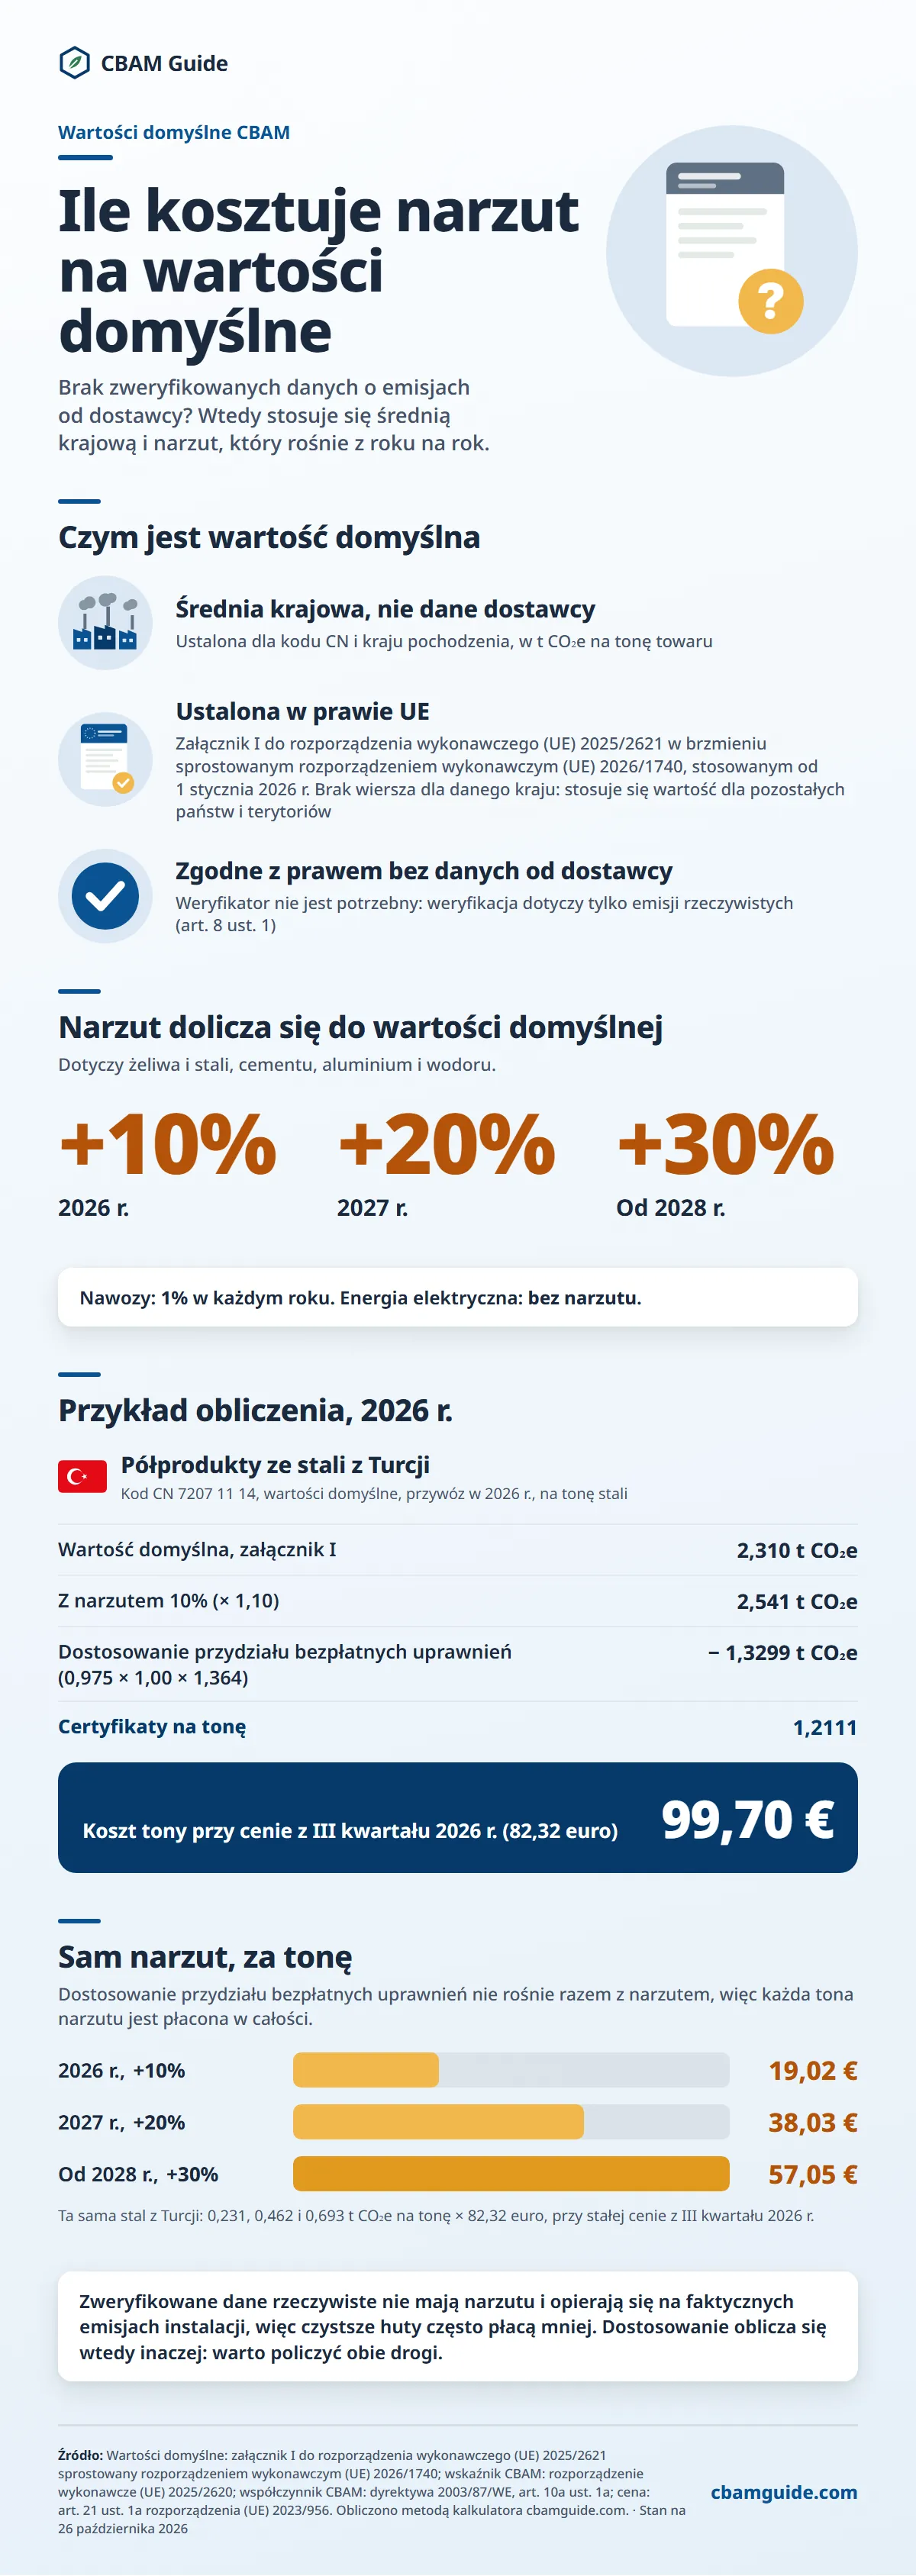
Wersja tekstowa tej infografiki
Czym jest wartość domyślna
1. Średnia krajowa, nie dane dostawcy: Ustalona dla kodu CN i kraju pochodzenia, w t CO₂e na tonę towaru
2. Ustalona w prawie UE: Załącznik I do rozporządzenia wykonawczego (UE) 2025/2621 w brzmieniu sprostowanym rozporządzeniem wykonawczym (UE) 2026/1740, stosowanym od 1 stycznia 2026 r. Brak wiersza dla danego kraju: stosuje się wartość dla pozostałych państw i terytoriów
3. Zgodne z prawem bez danych od dostawcy: Weryfikator nie jest potrzebny: weryfikacja dotyczy tylko emisji rzeczywistych (art. 8 ust. 1)
Narzut dolicza się do wartości domyślnej
Dotyczy żeliwa i stali, cementu, aluminium i wodoru.
- +10%: 2026 r.
- +20%: 2027 r.
- +30%: Od 2028 r.
Nawozy: 1% w każdym roku. Energia elektryczna: bez narzutu.
Przykład obliczenia, 2026 r.
Półprodukty ze stali z Turcji (Kod CN 7207 11 14, wartości domyślne, przywóz w 2026 r., na tonę stali)
- Wartość domyślna, załącznik I: 2,310 t CO₂e
- Z narzutem 10% (× 1,10): 2,541 t CO₂e
- Dostosowanie przydziału bezpłatnych uprawnień (0,975 × 1,00 × 1,364): − 1,3299 t CO₂e
- Certyfikaty na tonę: 1,2111
Koszt tony przy cenie z III kwartału 2026 r. (82,32 euro): 99,70 €
Sam narzut, za tonę
Dostosowanie przydziału bezpłatnych uprawnień nie rośnie razem z narzutem, więc każda tona narzutu jest płacona w całości.
- 2026 r., +10%: 19,02 €
- 2027 r., +20%: 38,03 €
- Od 2028 r., +30%: 57,05 €
Ta sama stal z Turcji: 0,231, 0,462 i 0,693 t CO₂e na tonę × 82,32 euro, przy stałej cenie z III kwartału 2026 r.
Zweryfikowane dane rzeczywiste nie mają narzutu i opierają się na faktycznych emisjach instalacji, więc czystsze huty często płacą mniej. Dostosowanie oblicza się wtedy inaczej: warto policzyć obie drogi.
Kiedy stosuje się wartości domyślne zamiast emisji rzeczywistych?
Wartości domyślne są jedyną możliwością w dwóch sytuacjach.
- Instalacja produkcyjna nie przekazuje żadnych danych o emisjach, na przykład dlatego, że operator nie ma planu monitorowania albo odmawia współpracy.
- Przekazane dane nie zostały pozytywnie zweryfikowane przez akredytowanego weryfikatora, na przykład z powodu niepełnej dokumentacji lub odstępstw od metody z rozporządzenia wykonawczego (UE) 2025/2547.
Stosowanie wartości domyślnych nie wymaga ani żadnego z 16 punktów danych z podsumowania raportu operatora na temat wielkości emisji (pkt 1.2 załącznika IV do rozporządzenia wykonawczego (UE) 2025/2547), ani weryfikatora: weryfikacja jest obowiązkowa tylko wtedy, gdy emisje wbudowane ustala się na podstawie emisji rzeczywistych (art. 8 ust. 1 rozporządzenia (UE) 2023/956).
Dla energii elektrycznej logika jest odwrotna: wartość domyślna jest regułą, a nie rozwiązaniem awaryjnym. Emisje rzeczywiste można zastosować tylko wtedy, gdy spełnionych jest łącznie wszystkich pięć kryteriów z załącznika IV pkt 5 rozporządzenia (UE) 2023/956.
Należą do nich umowa zakupu energii elektrycznej z producentem w państwie trzecim, dopasowanie przydzielonej zdolności przesyłowej do produkcji w okresie nie dłuższym niż godzina oraz instalacja emitująca nie więcej niż 550 g CO2 z paliw kopalnych na kWh. W praktyce niewiele przywozów energii elektrycznej spełnia te warunki.
Jeżeli dostawca nie chce przekazać danych z monitorowania, importer ma trzy wyjścia: przyjąć wartość domyślną i jej koszt, zmienić dostawcę na takiego, który udostępnia zweryfikowane dane, albo uwzględnić koszt wartości domyślnej w negocjacjach cenowych z eksporterem.
Ile wynosi narzut na wartości domyślne? Harmonogram 10%, 20%, 30%
Narzut rośnie w trzech krokach, z 10% w 2026 r. do 30% od 2028 r.; dla nawozów wynosi 1% w każdym roku. Wzrost jest celowy: z roku na rok coraz bardziej opłaca się mierzyć i weryfikować emisje.
Narzut określa część wprowadzająca załącznika I do rozporządzenia wykonawczego (UE) 2025/2621, w brzmieniu nadanym rozporządzeniem wykonawczym (UE) 2026/1740, i stosuje się go do kolumny emisji całkowitej. Tabela poniżej przedstawia trzy progi.
| Rok | Stal, cement, aluminium, wodór | Nawozy | Źródło |
|---|---|---|---|
| 2026 | +10% do wartości domyślnej emisji całkowitej | +1% | Część wprowadzająca załącznika I, rozporządzenie wykonawcze (UE) 2025/2621 w brzmieniu rozporządzenia wykonawczego (UE) 2026/1740 |
| 2027 | +20% do wartości domyślnej emisji całkowitej | +1% | Jw. |
| Od 2028 | +30% do wartości domyślnej emisji całkowitej | +1% | Jw. |
Dla nawozów ta sama część wprowadzająca ustala narzut 1% na 2026 r. i kolejne lata, nie podając uzasadnienia. Po sprostowaniu z 2026 r. załącznik nie zawiera już kolumn z wartościami powiększonymi o narzut: narzut stosuje się do emisji całkowitej, a wartość powiększoną oblicza rejestr CBAM.
Narzutu nie należy mylić ze współczynnikiem CBAM. Współczynnik CBAM na 2026 r. wynosi 97,5%: to część przydziału bezpłatnych uprawnień w EU ETS, która pozostaje (art. 10a ust. 1a dyrektywy 2003/87/WE).
Narzut podnosi wartość domyślną przed odliczeniem, a współczynnik CBAM pomniejsza wskaźnik CBAM, z którego wylicza się dostosowanie przydziału bezpłatnych uprawnień. Wskaźnika nie powiększa się o narzut, więc za cały narzut płaci się pełną cenę certyfikatu. Harmonogram współczynnika opisuje strona o bezpłatnych uprawnieniach w EU ETS i CBAM.
Przykład dla 2028 r.: półprodukty stalowe z Chin
Harmonogram jasno pokazuje intencję prawodawcy: 10% w 2026 r. to ostrzeżenie, 30% od 2028 r. to koszt strukturalny.
Dla chińskich półproduktów stalowych (kod CN 7207 12 10) wartość 3,169 t CO2e na tonę rośnie po doliczeniu narzutu 30% do 4,120.
W 2028 r. dostosowanie przydziału bezpłatnych uprawnień wynosi 0,90 × 1,364 = 1,228, zostaje więc 2,892 certyfikatu na tonę, czyli 238,08 euro za tonę przy niezmienionej oficjalnej cenie z III kwartału 2026 r. (82,32 euro).
Wskaźnik CBAM może zostać zaktualizowany od 2027 r. Od 2034 r., gdy nie stosuje się już współczynnika CBAM, płaci się za pełne 4,120 t CO2e na tonę: 339,13 euro za tonę przy tej samej cenie.
Na wybór między obiema drogami co roku wpływa jeszcze jedna kwestia. Przy wartościach domyślnych dostosowanie przydziału bezpłatnych uprawnień opiera się na domyślnym wskaźniku CBAM z kolumny B rozporządzenia wykonawczego (UE) 2025/2620.
Przy emisjach rzeczywistych opiera się na związanym z procesem wskaźniku CBAM z kolumny A, powiększonym o przydział bezpłatnych uprawnień wbudowany w prekursorach. W obu wariantach odlicza się więc różne wielkości, a oszczędność dzięki zweryfikowanym danym może być większa lub mniejsza niż sama różnica emisji. Przed decyzją warto przeliczyć oba warianty.
Wartości domyślne według krajów i sektorów
Wartości domyślne z rozporządzenia wykonawczego (UE) 2025/2621 są ustalone dla każdego kraju pochodzenia i towaru oraz odzwierciedlają technologie produkcji, paliwa i emisyjność sieci elektroenergetycznej danego kraju. Kraje ze starszymi, bardziej emisyjnymi zakładami mają wyższe wartości. Od 31 lipca 2026 r. liczby z załącznika należy odczytywać w wersji sprostowanej rozporządzeniem wykonawczym (UE) 2026/1740.
O tym, który wiersz załącznika I ma zastosowanie, decyduje kod CN: wyszukiwarka kodów CN dla CBAM pokazuje, czy towar jest objęty mechanizmem i do którego sektora należy. Tabela poniżej zestawia sześć sektorów CBAM, uwzględniane emisje i przykładową wartość domyślną dla każdego z nich.
| Sektor | Uwzględniane emisje | Gazy cieplarniane | Narzut 2026 | Przykładowa wartość domyślna (emisja całkowita z załącznika I, przed narzutem) |
|---|---|---|---|---|
| Żeliwo i stal | Tylko bezpośrednie | CO₂ | +10% | Chiny, półprodukty (kod CN 7207 12 10): 3,169 t CO₂e/t |
| Cement | Bezpośrednie i pośrednie | CO₂ | +10% | Turcja, szary cement portlandzki (kod CN 2523 29 00): 1,440 t CO₂e/t, wartość pozostałych państw i terytoriów |
| Aluminium | Tylko bezpośrednie | CO₂ i PFC | +10% | Zjednoczone Emiraty Arabskie i Bahrajn, aluminium nieobrobione plastycznie (kod CN 7601): 1,870 t CO₂e/t |
| Nawozy | Bezpośrednie i pośrednie | CO₂ i N₂O | +1% | Egipt, mocznik (kod CN 3102 10 19): 1,390 t CO₂e/t |
| Energia elektryczna | Tylko bezpośrednie | CO₂ | Brak (wartość domyślna jest regułą) | Ustalona dla kraju lub regionu w t CO₂/MWh |
| Wodór | Tylko bezpośrednie | CO₂ | +10% | Pozostałe państwa i terytoria (kod CN 2804 10 00): 17,740 t CO₂e/t |
Załącznik podaje te wartości przed narzutem. Narzut dolicza do nich rejestr CBAM: w 2026 r. wartość dla chińskich półproduktów rośnie do 3,486 t CO2e na tonę, a wartość stosowana dla cementu z Turcji do 1,584.
Stal: największa różnica między wartością domyślną a wskaźnikiem CBAM
Wartości domyślne dla stali bardzo się różnią w zależności od ścieżki produkcyjnej i kraju pochodzenia. Wskaźniki CBAM, ustalone w rozporządzeniu wykonawczym (UE) 2025/2620, są różne dla poszczególnych kodów CN.
Dla półproduktów (kod CN 7207 12 10) wynoszą 1,364 t CO2e na tonę dla ścieżki wielkopiecowo-konwertorowej (BF/BOF), 0,475 dla redukcji bezpośredniej z elektrycznym piecem łukowym (DRI/EAF) i 0,066 dla wytopu złomu w elektrycznym piecu łukowym. Dla wyrobów płaskich walcowanych na gorąco z kodu CN 7208 wynoszą odpowiednio 1,370, 0,481 i 0,072.
Przy wartościach domyślnych importer nie wybiera ścieżki produkcyjnej: wskaźnik wyznacza litera podana w wierszu kraju w załączniku I (pkt 5.1 załącznika do rozporządzenia wykonawczego (UE) 2025/2620). W wierszach półproduktów dla Chin, Indii, Turcji i Ukrainy wskazano ścieżkę (C), czyli BF/BOF, nawet jeśli konkretna huta pracuje na piecu łukowym.
Chińska wartość 3,169 t CO2e na tonę nie jest najwyższa w załączniku: indyjska wynosi 4,270, a wartość pozostałych państw i terytoriów 3,996. Strona o wskaźnikach CBAM (benchmarkach) podaje kolumny A i B dla kodów CN.
W przypadku chińskich eksporterów do UE, w tym przetwórców używających chińskich półproduktów jako prekursorów, wartość domyślna przekracza wskaźnik BF/BOF o 132%.
Przy chińskiej hucie ze zweryfikowanymi emisjami 2,0 t CO2e na tonę (wartość hipotetyczna) za 2026 r. deklaruje się 2,0 zamiast 3,486 (3,169 plus 10%), czyli o 1,486 t CO2e na tonę mniej. Oszczędność to ta różnica pomnożona przez cenę certyfikatu, skorygowana o inną podstawę wskaźnika przy emisjach rzeczywistych.
Poniżej przedstawiono sześciu spośród dziesięciu największych (według ilości) dostawców stali do UE wraz z kontekstem wartości domyślnych.
Podane ilości to przywóz do UE27 w 2025 r. objętych CBAM towarów z żeliwa i stali z działów 72 i 73 (kody z załącznika I, bez rudy żelaza), z udziałem każdego kraju w przywozie spoza UE według ilości (Eurostat Comext DS-045409, dane pobrane 12 października 2026 r.). Rosja (5,17 mln t) i Ukraina (4,25 mln t) zajęły trzecie i czwarte miejsce.
- Chiny (9,07 mln t w 2025 r., 15,7% przywozu spoza UE, pierwsze miejsce; 13,45 mld euro): wartość dla półproduktów 3,169 t CO2e na tonę. Od rozszerzenia w 2025 r. chiński krajowy system handlu uprawnieniami obejmuje stal, cement i wytop aluminium, a uprawnienia są przydzielane bezpłatnie (ICAP).
- Turcja (7,43 mln t, 12,9%, drugie miejsce; 4,56 mln t w 2023 r.): mieszanka BF/BOF i EAF; wartość dla półproduktów (kod CN 7207 11 14) 2,310. Tureckie rozporządzenie o systemie handlu uprawnieniami weszło w życie 27 sierpnia 2026 r., a faza pilotażowa ustalona 3 września 2026 r. obejmuje lata 2026 i 2027 ze 100-procentowym przydziałem bezpłatnym, więc w tej fazie nie powstaje opłata emisyjna faktycznie uiszczona.
- Ukraina (4,25 mln t, 7,4%, czwarte miejsce; 2,45 mld euro): wartość dla półproduktów (kod CN 7207 11 14) 2,397, dla wyrobów płaskich walcowanych na gorąco (kod CN 7208) 2,483. Ukraina pobiera od 2011 r. podatek od emisji CO2 ze źródeł stacjonarnych w wysokości 30 UAH za tonę, który nie jest uznany na podstawie art. 9; Ukraina nie korzysta z żadnego zwolnienia.
- Indie (4,01 mln t, 6,9%, piąte miejsce): przeważa BF/BOF; wartość dla półproduktów 4,270. Na dzień 23 października 2026 r. indyjski Carbon Credit Trading Scheme (CCTS) nie jest uznany na podstawie art. 9.
- Korea Południowa (3,63 mln t, 6,3%, szóste miejsce): działa K-ETS, ale na dzień 23 października 2026 r. żadna jego cena nie jest uznana na podstawie art. 9, a według ICAP stal zachowuje 100% przydziału bezpłatnego w czwartej fazie K-ETS (w latach 2026 do 2030).
- Wielka Brytania (2,24 mln t, 3,9%, dziesiąte miejsce): działa UK ETS, ale Wielka Brytania nie jest zwolniona z unijnego CBAM; na dzień 23 października 2026 r. UK ETS nie jest uznany na podstawie art. 9.
Strona stal w CBAM oraz strony o CBAM i Chinach i CBAM i Turcji omawiają kody CN i główne źródła dostaw.
Cement: dla Turcji wartość domyślna jest ponad dwukrotnie wyższa od wskaźnika
Cement pokazuje, jak daleko wartość zastępcza może odbiegać od danych deklarowanych przez producentów. W tabeli Turcji w załączniku I do rozporządzenia wykonawczego (UE) 2025/2621 wiersz szarego cementu portlandzkiego (kod CN 2523 29 00) zawiera kreskę, więc stosuje się wartość pozostałych państw i terytoriów: 1,440 t CO2e na tonę, łącznie z emisjami pośrednimi. Narzut 10% w 2026 r. podnosi ją do 1,584.
Türkçimento, turecki związek producentów cementu, podaje dla szarego klinkieru około 0,88 t CO2 na tonę. Ta liczba dotyczy klinkieru, więc należy ją porównać z wartością domyślną dla szarego klinkieru, wynoszącą 1,410 t CO2e na tonę (1,551 z narzutem), która już przed narzutem jest o około 60% wyższa.
W polskim zgłoszeniu celnym szary klinkier ma kod TARIC 2523 10 00 90 (komunikat PUESC z 19 października 2026 r.).
Na 2026 r. dostosowanie przydziału bezpłatnych uprawnień dla szarego cementu portlandzkiego wynosi 0,975 × 0,666 = 0,649 t CO2e na tonę, więc turecki cement przy wartościach domyślnych wymaga 0,935 certyfikatu na tonę.
Przy oficjalnej cenie z III kwartału 2026 r. (82,32 euro) daje to 76,94 euro za tonę wobec 130,39 euro przed dostosowaniem. W 2028 r., z narzutem 30% i współczynnikiem CBAM 90%, ten sam rachunek daje 1,273 certyfikatu i 104,76 euro za tonę przy niezmienionych cenie i wskaźniku.
Koszty te zbliżają się do wartości towaru albo ją przekraczają. Przywóz do UE cementu portlandzkiego z Turcji (kod CN 2523 29 00) miał w 2025 r. średnią wartość statystyczną na granicy UE około 78 euro za tonę: 186,6 mln euro za 2,40 mln t (Eurostat Comext DS-045409, dane pobrane 12 października 2026 r.).
Koszt przy wartościach domyślnych w 2026 r. (76,94 euro) niemal dorównuje tej średniej, a koszt w 2028 r. (104,76 euro) przekracza ją o około 35%.
Turcja jest największym dostawcą cementu do UE. W 2025 r. dostarczyła 6,12 mln t cementu i klinkieru objętych CBAM (kody z załącznika I) o wartości 436,6 mln euro, co stanowiło 43,0% przywozu spoza UE według ilości, wobec 3,32 mln t w 2023 r. i 4,43 mln t w 2024 r.
(Eurostat Comext, 2025). Dla samego cementu portlandzkiego z kodu CN 2523 29 00 jej udział wyniósł 41,7% według ilości.
Ukraina była drugim co do wielkości dostawcą cementu i klinkieru do UE: 1,89 mln t i udział 13,3% według ilości (dane dla całej UE27, 2025). W odróżnieniu od Turcji ma w załączniku I własne wartości: 1,380 t CO2e na tonę dla szarego cementu portlandzkiego i 1,370 dla szarego klinkieru.
Przy wartościach domyślnych daje to w 2026 r. 0,869 certyfikatu i 71,51 euro za tonę cementu oraz 0,858 certyfikatu i 70,60 euro za tonę klinkieru. Strona cement w CBAM omawia kody i główne źródła dostaw.
Aluminium: emisje pośrednie nie są uwzględniane
Aluminium różni się od cementu i nawozów jedną cechą: w CBAM uwzględnia się tylko emisje bezpośrednie, ponieważ aluminium figuruje w załączniku II do rozporządzenia (UE) 2023/956. Emisje pośrednie ze zużytej energii elektrycznej są wyłączone.
Ma to znaczenie dla wartości domyślnych, bo pierwotny wytop zużywa od 14 do 16 MWh na tonę, a emisyjność tej energii waha się od około 0,01 t CO2 na MWh w Islandii i Norwegii (energia wodna) do około 0,7 t CO2 na MWh w Chinach i Indiach (sieci oparte na węglu).
Wartości domyślne dla aluminium obejmują bezpośrednie emisje perfluorowęglowodorów (PFC), czyli CF₄ o współczynniku ocieplenia globalnego 6 630 i C₂F₆ o współczynniku 11 100, powstające przy efektach anodowych w elektrolizie Halla-Héroulta. Starsze huty w Chinach, Rosji i państwach Zatoki Perskiej emitują więcej PFC niż nowoczesne zakłady, co odzwierciedlają wartości dla tych krajów.
Norwegia (4,47 mld euro), Islandia (2,20 mld euro) i Szwajcaria (1,67 mld euro) są wyłączone z CBAM na podstawie załącznika III. Chiny (3,25 mld euro) i Turcja (2,84 mld euro) są w pełni objęte CBAM w zakresie emisji bezpośrednich.
Podane kwoty to wartość przywozu do UE27 aluminium objętego CBAM (kody z załącznika I) w 2025 r. (Eurostat Comext DS-045409, dane pobrane 12 października 2026 r.). Według ilości Norwegia dostarczyła 16,9% przywozu spoza UE, a Islandia 9,0%, co stanowi dwa największe udziały. Strona aluminium w CBAM podaje kody CN.
Nawozy: najniższy narzut, ale koszt nie znika
Nawozy mają narzut 1% w każdym roku, ale ich wartości domyślne obejmują CO2 i N2O, a także emisje pośrednie. Dla mocznika (kod CN 3102 10 19) załącznik I podaje 1,390 t CO2e na tonę dla Egiptu, 1,450 dla Ukrainy i 1,470 dla Rosji.
Po odjęciu dostosowania 0,975 × 0,902 = 0,879 daje to w 2026 r. odpowiednio 43,17, 48,16 i 49,82 euro za tonę przy cenie 82,32 euro.
Nawozy mają dla Polski szczególne znaczenie: w 2025 r. Polska była trzecim państwem członkowskim UE pod względem wartości przywozu objętych CBAM nawozów spoza UE (10,2%, obliczenie cbamguide.com na podstawie danych Eurostatu). Na poziomie UE27 największym dostawcą nawozów była w 2025 r. Rosja (4,92 mln t, 24,5% według ilości), przed Egiptem (3,75 mln t, 18,7%).
Od 1 lipca 2026 r. nawozy z Rosji i Białorusi objęte kodem CN 3102 obciąża dodatkowo cło na podstawie rozporządzenia (UE) 2025/1227: 6,5% wartości plus 60 euro za tonę. Jest to cło, a nie element CBAM, i sumuje się je z kosztem certyfikatów. Strona nawozy w CBAM omawia kody objęte mechanizmem.
Ile kosztują wartości domyślne?
Koszt wartości domyślnych zależy od trzech zmiennych: różnicy między wartością dla kraju a rzeczywistą emisyjnością instalacji, obowiązującego progu narzutu i ceny certyfikatu CBAM.
Tabela poniżej pokazuje koszt stosowania wartości domyślnych w 2026 r. dla wybranych kombinacji towaru i kraju, po oficjalnej cenie z III kwartału 2026 r. (82,32 euro za t CO2e).
Liczba certyfikatów na tonę to wartość domyślna z narzutem minus dostosowanie przydziału bezpłatnych uprawnień: 0,975 (współczynnik CBAM na 2026 r.) × 1,00 (jednorodny międzysektorowy współczynnik korygujący) × wskaźnik CBAM.
| Towar | Kraj | Wartość domyślna, emisja całkowita (t CO₂e/t) | Z narzutem 2026 | Wskaźnik CBAM, kolumna B | Certyfikaty na tonę | Koszt na tonę (EUR, przy 82,32) |
|---|---|---|---|---|---|---|
| Półprodukty stalowe (kod CN 7207 12 10) | Chiny | 3,169 | 3,486 | 1,364 | 2,156 | 177,48 |
| Półprodukty stalowe (kod CN 7207 12 10) | Indie | 4,270 | 4,697 | 1,364 | 3,367 | 277,18 |
| Półprodukty stalowe (kod CN 7207 11 14) | Turcja | 2,310 | 2,541 | 1,364 | 1,2111 | 99,70 |
| Półprodukty stalowe (kod CN 7207 11 14) | Ukraina | 2,397 | 2,637 | 1,364 | 1,3068 | 107,58 |
| Wyroby płaskie walcowane na gorąco (kod CN 7208) | Ukraina | 2,483 | 2,731 | 1,370 | 1,396 | 114,88 |
| Szary cement portlandzki (kod CN 2523 29 00) | Turcja (wartość pozostałych państw i terytoriów) | 1,440 | 1,584 | 0,666 | 0,935 | 76,94 |
| Szary cement portlandzki (kod CN 2523 29 00) | Ukraina | 1,380 | 1,518 | 0,666 | 0,869 | 71,51 |
| Aluminium nieobrobione plastycznie (kod CN 7601) | Zjednoczone Emiraty Arabskie | 1,870 | 2,057 | 1,423 | 0,670 | 55,12 |
| Mocznik (kod CN 3102 10 19) | Egipt | 1,390 | 1,404 (narzut 1%) | 0,902 | 0,524 | 43,17 |
| Mocznik (kod CN 3102 10 19) | Ukraina | 1,450 | 1,465 (narzut 1%) | 0,902 | 0,585 | 48,16 |
Wartości domyślne: załącznik I do rozporządzenia wykonawczego (UE) 2025/2621 w brzmieniu rozporządzenia wykonawczego (UE) 2026/1740. Wskaźniki CBAM: pkt 5.3, kolumna B, załącznika do rozporządzenia wykonawczego (UE) 2025/2620, dla ścieżki z wiersza załącznika I: (C) BF/BOF dla stali i (K) aluminium pierwotne. Jednorodny międzysektorowy współczynnik korygujący: 100% w latach 2026 do 2030 (decyzja wykonawcza Komisji (UE) 2026/1862). Koszty obliczono na podstawie niezaokrąglonych liczb certyfikatów metodą określoną w przepisach, którą stosuje także kalkulator CBAM serwisu.
Ukraińskie półprodukty stalowe w latach 2026 do 2034
Koszt stosowania wartości domyślnych rośnie z roku na rok, bo narzut się zwiększa, a współczynnik CBAM maleje. Tabela poniżej rozwija przykład ukraińskich półproduktów stalowych (kod CN 7207 11 14), przy cenie dla uproszczenia stałej na poziomie 82,32 euro.
| Rok | Narzut | Współczynnik CBAM | Wartość domyślna z narzutem (t CO₂e/t) | Dostosowanie przydziału bezpłatnych uprawnień (t CO₂e/t) | Certyfikaty na tonę | Koszt netto (EUR/t) |
|---|---|---|---|---|---|---|
| 2026 | 10% | 97,5% | 2,6367 | 1,3299 | 1,3068 | 107,58 |
| 2027 | 20% | 95% | 2,8764 | 1,2958 | 1,5806 | 130,11 |
| 2028 | 30% | 90% | 3,1161 | 1,2276 | 1,8885 | 155,46 |
| 2030 | 30% | 51,5% | 3,1161 | 0,7025 | 2,4136 | 198,69 |
| 2034 | 30% | brak współczynnika CBAM | 3,1161 | 0 | 3,1161 | 256,52 |
Dostosowanie = współczynnik CBAM × jednorodny międzysektorowy współczynnik korygujący (100% w latach 2026 do 2030) × wskaźnik CBAM 1,364 (ścieżka C). Wskaźniki mogą się zmienić dla przywozu od 2027 r. Harmonogram współczynnika CBAM to obowiązujący art. 10a ust. 1a dyrektywy 2003/87/WE; obliczenie wykonano wzorem z przepisów, którego używa kalkulator CBAM serwisu.
Sam narzut na szary cement portlandzki z Turcji (wartość 1,440) wynosi 0,144 t CO2e na tonę w 2026 r. i 0,432 t CO2e na tonę od 2028 r., a płaci się go w całości po cenie certyfikatu: przy 82,32 euro to 11,85 euro i 35,56 euro za tonę.
Zweryfikowane emisje zmieniają jednocześnie dwa elementy: deklarowane emisje spadają z wartości domyślnej z narzutem do wyniku instalacji, a podstawą odliczenia staje się kolumna A wskaźnika zamiast kolumny B, powiększona o przydział bezpłatnych uprawnień wbudowany w prekursorach.
Obowiązek za 2026 r. nie jest niewielkim, stałym ułamkiem emisji brutto. Za każdą tonę CO2e ponad dostosowanie przydziału bezpłatnych uprawnień, łącznie z całym narzutem, płaci się pełną cenę, a samo dostosowanie maleje co roku aż do wygaszenia przydziału bezpłatnych uprawnień w 2034 r.
Certyfikaty za przywóz z 2026 r. kupuje się od 1 lutego 2027 r. na wspólnej centralnej platformie (art. 20 ust. 1); zasady opisuje strona o certyfikatach CBAM.
Pełną metodę wyjaśnia strona o obliczeniach CBAM, a kalkulator CBAM stosuje wzór z przepisów do oficjalnych wartości domyślnych i wskaźników CBAM. Wynik jest szacunkiem opartym na rozporządzeniach wykonawczych (UE) 2025/2621 i 2025/2620; wiążąca jest liczba z deklaracji CBAM.
Wszystkie oficjalne wartości domyślne CBAM w jednym arkuszu, z narzutem, wskaźnikiem CBAM i kosztem na tonę w 2026 r. Wersja angielska, natychmiastowe pobranie.
Na potrzeby tych powiadomień przechowujemy wyłącznie Państwa adres e-mail. Polityka prywatności (po angielsku)
Dlaczego wartości domyślne mają znaczenie dla importerów w Polsce
Polska jest siódmym państwem członkowskim UE pod względem wartości przywozu towarów objętych CBAM spoza UE: 6,81 mld euro w 2025 r., 6,1% całości UE27. Udziały i pozycje w tabeli obliczył cbamguide.com 13 listopada 2026 r. na podstawie danych Eurostatu (przywóz do UE towarów objętych CBAM, kody z załącznika I, zgłoszony w Polsce, 2025, Comext DS-045409, dane pobrane 12 października 2026 r.).
| Sektor, 2025 | Polska, wartość (EUR) | Udział w przywozie UE27 spoza UE (wartość) | Pozycja wśród 27 państw | Polska, ilość | Udział (ilość) |
|---|---|---|---|---|---|
| Wszystkie towary CBAM (kody z załącznika I) | 6,81 mld | 6,1% | 7. | 9,53 mln t (bez energii elektrycznej) | 8,0% |
| Żeliwo i stal, łącznie z aglomerowaną rudą żelaza | 4,40 mld | 7,0% | 6. | 6,02 mln t | 7,9% |
| Aluminium | 1,45 mld | 4,8% | 6. | 0,39 mln t | 4,2% |
| Nawozy | 0,85 mld | 10,2% | 3. | 2,18 mln t | 10,9% |
| Cement i klinkier | 82,3 mln | 7,7% | 5. | 0,94 mln t | 6,6% |
Żeliwo i stal stanowią 64,6% wartości polskiego przywozu, aluminium 21,2%, a nawozy 12,5%. Liczby te należy interpretować z czterema zastrzeżeniami.
- To statystyka handlu, a nie deklaracje CBAM: państwem raportującym jest państwo, w którym towar odprawiono, niekoniecznie państwo siedziby upoważnionego zgłaszającego CBAM.
- Dane obejmują towary pochodzące z krajów zwolnionych z CBAM (Szwajcaria, Norwegia, Islandia, Liechtenstein), bo dotyczą całego przywozu spoza UE.
- Liczba dla stali obejmuje aglomerowaną rudę żelaza (kod CN 2601 12 00).
- Plik nie zawiera podziału polskiego przywozu według krajów pochodzenia, nie można więc na jego podstawie ustalić, skąd Polska sprowadza towary; liczby dla Ukrainy i Rosji na tej stronie dotyczą całej UE27.
Stal i nawozy to dwa sektory, w których Polska zajmuje wysokie miejsca, a Turcja i Ukraina (stal) oraz Egipt (nawozy) należą do głównych dostawców tych towarów do całej UE27. Sytuację w Polsce opisuje strona CBAM w Polsce.
Jak zastąpić wartości domyślne danymi rzeczywistymi
Emisje rzeczywiste zastępują wartości domyślne, gdy importer otrzyma od instalacji produkcyjnej zweryfikowane dane o emisjach. Potrzebne są trzy elementy: plan monitorowania na poziomie instalacji, wynik obliczony metodą z rozporządzenia wykonawczego (UE) 2025/2547 i weryfikacja przez niezależny podmiot zgodnie z rozporządzeniem wykonawczym (UE) 2025/2546, wykonana przez weryfikatora akredytowanego na podstawie rozporządzenia delegowanego Komisji (UE) 2025/2551.
Przejście z wartości domyślnych na emisje rzeczywiste przebiega w czterech krokach.
- Nawiązać współpracę z instalacją produkcyjną. Poprosić operatora o monitorowanie emisji wbudowanych według rozporządzenia wykonawczego (UE) 2025/2547 i przygotowanie raportu operatora na temat wielkości emisji wraz z podsumowaniem (16 punktów danych z pkt 1.2 załącznika IV, w języku angielskim, ze współrzędnymi z dokładnością do sześciu miejsc po przecinku). Operatorzy spoza UE nie mają w tym zakresie obowiązków wynikających z CBAM, dlatego to importer występuje z prośbą i sprawdza gotowość instalacji do współpracy. Wzory CBAM obejmują zapytanie do dostawcy.
- Zlecić weryfikację akredytowanemu weryfikatorowi. Weryfikator musi mieć akredytację krajowej jednostki akredytującej państwa członkowskiego UE na podstawie rozporządzenia delegowanego (UE) 2025/2551, według normy EN ISO/IEC 17029:2019. W pierwszym roku weryfikacji instalacji wymagana jest fizyczna wizyta w obiekcie (art. 2 rozporządzenia wykonawczego (UE) 2025/2546). Rejestracja weryfikatorów w rejestrze CBAM ruszyła 1 września 2026 r. (art. 10a ust. 1 rozporządzenia (UE) 2023/956), a dostęp w trybie operacyjnym działa od 30 września 2026 r.
- Odebrać sprawozdanie z weryfikacji. Weryfikator potwierdza specyficzne emisje wbudowane w t CO2e na tonę produktu, z PFC dla aluminium i N2O dla nawozów tam, gdzie mają zastosowanie.
- Wpisać emisje rzeczywiste do deklaracji CBAM. Roczna deklaracja CBAM składana w rejestrze CBAM (za przywóz z 2026 r. do 30 września 2027 r., art. 6 ust. 1) zawiera zweryfikowaną wartość zamiast wartości dla kraju. Oszczędnością jest mniejsza liczba certyfikatów niż przy wartościach domyślnych.
Weryfikację szczegółowo opisuje strona o weryfikacji emisji wbudowanych CBAM. Komisja opublikowała 14 sierpnia 2026 r. przewodniki sektorowe od 5a do 5f (cement, wodór, nawozy, żeliwo i stal, aluminium, energia elektryczna), w których metody obliczeń zastosowano do ścieżek produkcyjnych każdego sektora.
To materiał, którego instalacja potrzebuje, gdy kupujący z UE chce przejść na emisje rzeczywiste. Wiadomość o dziesięciu przewodnikach CBAM Komisji (w języku angielskim) wymienia całą serię.
Terminy dla przywozu z 2026 r. w Polsce
Przy przywozie w 2026 r. terminy wymuszają ścisłą współpracę importera z dostawcą. Termin złożenia wniosku o przyznanie statusu upoważnionego zgłaszającego CBAM, uprawniający do dalszego przywozu w okresie oczekiwania na decyzję, upłynął 31 marca 2026 r. (art. 17 ust. 7a, wprowadzony rozporządzeniem (UE) 2025/2083, tzw.
Omnibus). Status przyznaje w Polsce Dyrektor Izby Administracji Skarbowej w Poznaniu (organ Krajowej Administracji Skarbowej), na podstawie art. 54b ustawy o systemie zarządzania emisjami gazów cieplarnianych i innych substancji.
W zgłoszeniu celnym kod Y238 można stosować do 31 grudnia 2026 r. (komunikat PUESC z 30 września 2026 r.), jeżeli wniosek złożono do 31 marca 2026 r. i nie został jeszcze rozpatrzony, także gdy decyzja jest zawieszona do rozstrzygnięcia odwołania.
Po kodzie podaje się w polu „Numer Referencyjny” numer wniosku z rejestru CBAM w formacie APPL-XX-YYYY-AAANNNNNNNNNNNN. Procedurę opisuje strona o statusie upoważnionego zgłaszającego CBAM.
Deklarację CBAM za przywóz z 2026 r. należy złożyć do 30 września 2027 r., więc czas na zebranie i zweryfikowanie emisji rzeczywistych z produkcji 2026 r. trwa w praktyce do pierwszej połowy 2027 r. Strona o deklaracji CBAM opisuje jej zawartość.
Jak znaleźć weryfikatora lub usługodawcę do zebrania danych
Importer, który chce odejść od wartości domyślnych, może opisać swoje potrzeby w formularzu zapytania CBAM: cbamguide.com przekazuje zapytanie odpowiednim usługodawcom, którzy kontaktują się bezpośrednio z importerem. Osobne strony dotyczą wyszukania akredytowanego weryfikatora, zbierania danych od dostawców i obliczania emisji.
Bezpłatnie dla Państwa. Jeżeli powierzą Państwo zlecenie usługodawcy, któremu przekazaliśmy zapytanie, usługodawca może zapłacić cbamguide.com prowizję za polecenie, która nigdy nie decyduje o tym, kto jest wymieniany ani w jaki sposób.
Czy opłata emisyjna w kraju pochodzenia obniża wartość domyślną?
Nie: opłata emisyjna w kraju pochodzenia nie obniża wartości domyślnej, ale opłata emisyjna faktycznie uiszczona w państwie trzecim może zmniejszyć liczbę certyfikatów do przekazania do umorzenia na podstawie art. 9. Wartość domyślną ustala się bez względu na to, czy kraj pochodzenia ma system opłat emisyjnych.
Zmniejszenie z art. 9 następuje po ustaleniu emisji: na podstawie art. 9 ust. 1 przy emisjach rzeczywistych, a przy wartościach domyślnych tylko w odniesieniu do rocznych domyślnych opłat emisyjnych, które Komisja może ustalać od 2027 r. (art. 9 ust. 4).
Warunkiem zmniejszenia jest opłata emisyjna faktycznie uiszczona od tych emisji wbudowanych, po uwzględnieniu zwrotów i innych form rekompensaty.
Na dzień 23 października 2026 r. żadna opłata emisyjna państwa trzeciego nie została uznana na podstawie art. 9, w tym K-ETS z Korei Południowej, krajowy system Chin, indyjski CCTS, UK ETS i ukraiński podatek od emisji CO2, a akt wykonawczy określający zasady uznawania był nadal projektem. Strona o odliczeniu opłaty emisyjnej śledzi ten temat.
Czy kraje zwolnione mają wartości domyślne?
Nie: kraje zwolnione z CBAM nie mają wartości domyślnych, bo ich towary są całkowicie poza zakresem rozporządzenia (UE) 2023/956. Załącznik III pkt 1 wymienia Islandię, Liechtenstein, Norwegię i Szwajcarię oraz terytoria Büsingen, Helgoland, Livigno, Ceutę i Melillę. Towary pochodzące z tych krajów i terytoriów nie wymagają certyfikatów CBAM.
Towary pochodzące ze Szwajcarii w rozumieniu unijnych reguł niepreferencyjnego pochodzenia (art. 59 unijnego kodeksu celnego) są wyłączone z zakresu CBAM (art. 2 ust. 4 i załącznik III pkt 1).
Tranzyt lub drobne przetworzenie w Szwajcarii nie nadaje towarom szwajcarskiego pochodzenia, więc towary z państw trzecich przewożone przez Szwajcarię zachowują wartości domyślne kraju pochodzenia. W polskim zgłoszeniu celnym dla pochodzenia CH, IS, LI, NO, XC i XL nie deklaruje się żadnego kodu Y; kod Y134 dotyczy tylko Büsingen, Helgolandu i Livigno.
Kraje spoza załącznika III, w tym Wielka Brytania, pozostają objęte CBAM, nawet jeśli stosują system opłat emisyjnych (UK ETS). Do towarów brytyjskich wartości domyślne stosuje się tak samo jak do towarów z innych państw trzecich.
Komisja opublikowała 13 maja 2026 r. projekt rozporządzenia wykonawczego przewidujący cztery ścieżki uznawania opłat emisyjnych państw trzecich (systemy handlu uprawnieniami, opłaty od źródeł punktowych, opłaty od paliw i systemy mieszane), w którym UK ETS mieściłby się w pierwszej ścieżce.
Konsultacje zakończyły się 10 czerwca 2026 r., a na dzień 23 października 2026 r. rozporządzenie nie zostało przyjęte. Perspektywę eksportera, czyli sposób przekazywania danych z monitorowania przez producenta spoza UE, opisuje strona o wartościach domyślnych dla eksporterów (w języku angielskim).
Jak wartości domyślne wpisują się w system CBAM?
Wartości domyślne są jednym elementem szerszego systemu zgodności: importer styka się z nimi na etapie obliczeń, po uzyskaniu statusu, a przed deklaracją CBAM. Mają też ograniczony zasięg geograficzny. Brytyjski CBAM (UK CBAM), który jest podatkiem, ustala własne wartości obwieszczeniem HM Treasury (Schedule 17, paragraph 11(1) do Finance Act 2026).
Projekt tego obwieszczenia, z brytyjskimi wartościami domyślnymi na lata 2027 i 2028, po jednej wartości ważonej wielkością handlu dla każdego towaru, opublikowano na GOV.UK 16 października 2026 r. Opisuje je strona o brytyjskim CBAM.
Co decyduje o wyborze między wartościami domyślnymi a emisjami rzeczywistymi
O tym, czy importer stosuje wartości domyślne, czy zweryfikowane emisje rzeczywiste, decydują trzy czynniki: gotowość dostawcy do przygotowania planu monitorowania, dostępność akredytowanego weryfikatora gotowego zweryfikować instalację oraz spełnienie przez instalację wymogów metodycznych rozporządzenia wykonawczego (UE) 2025/2547. Dostawcy z krajów bez infrastruktury monitorowania CBAM, zwłaszcza z gospodarek rozwijających się, napotykają w 2026 r. największe przeszkody.
Akredytowani weryfikatorzy na dzień 12 listopada 2026 r.
Wąskim gardłem jest liczba weryfikatorów. Na dzień 12 listopada 2026 r. udokumentowano siedem jednostek weryfikujących akredytowanych przez pięć krajowych jednostek akredytujących, każda w zakresie wskazanych grup działalności: EmiCert S.A. (ESYD, Grecja); Bureau Veritas Italia S.p.A., RINA Services S.p.A. i SGS ICS Italia S.r.l.
(Accredia, Włochy); Intertek Certification AB (Swedac, Szwecja); Integrated Sustainable Solutions Company (ISSC) z Damietty w Egipcie (RvA, Niderlandy, 22 października 2026 r., pierwszy podmiot spoza UE, akredytacja w procedurze TAB); SGS BELGIUM nv (BELAC, Belgia, zakres ważny od 5 listopada 2026 r.).
Żadna z tych jednostek nie jest polska. Polskie Centrum Akredytacji (PCA) uruchomiło procedurę akredytacji CBAM 18 maja 2026 r. (komunikat nr 474) i według zestawienia Komisji z 21 października 2026 r. należy do siedmiu unijnych jednostek przyjmujących wnioskodawców spoza UE, ale do 12 listopada 2026 r. nie udokumentowano żadnej akredytacji CBAM udzielonej przez PCA.
DNV ogłosił 6 listopada 2026 r. uzyskanie akredytacji Accredia, ale Accredia jej nie opublikowała, dlatego DNV nie jest uwzględniony w zestawieniu. Na dzień 12 listopada 2026 r. oficjalna lista Komisji nie była opublikowana. Zakresy akredytacji opisuje strona o akredytowanych weryfikatorach CBAM.
Czy stosowanie wartości domyślnych narusza przepisy CBAM?
Nie. Stosowanie wartości domyślnych jest w pełni zgodne z prawem: art. 7 ust. 2 lit. b) rozporządzenia (UE) 2023/956 wprost pozwala ustalać emisje wbudowane na podstawie wartości domyślnych. Kara z art. 26 ust. 1 dotyczy nieprzekazania do umorzenia certyfikatów, a nie stosowania wartości domyślnych. Upoważniony zgłaszający CBAM, który do 30 września nie przekaże do umorzenia należnych certyfikatów, płaci za każdy brakujący certyfikat karę równą karze za przekroczenie emisji w EU ETS, czyli 100 euro za tonę ekwiwalentu CO2 przed indeksacją według europejskiego wskaźnika cen konsumpcyjnych. Zapłata nie zwalnia z przekazania certyfikatów do umorzenia (art. 26 ust. 3).
Importer, który stosuje wartości domyślne, prawidłowo oblicza obowiązek i przekazuje do umorzenia należne certyfikaty, w pełni spełnia wymogi. W większości kombinacji towaru i kraju koszt jest wyższy niż przy emisjach rzeczywistych, ale obowiązek prawny jest wykonany. Organ, który nakłada w Polsce kary z art. 26, nie został jeszcze wskazany w polskich przepisach (stan na 13 listopada 2026 r.). Pełny system opisuje strona o karach CBAM.
Czy wartości domyślne zmienią się po 2026 r.?
Tak. Rozporządzenie wykonawcze (UE) 2025/2621 ustala wartości na okres docelowy, który rozpoczął się 1 stycznia 2026 r., ale Komisja okresowo je przegląda w miarę poprawy danych o produkcji. Pierwsza zmiana miała postać sprostowania, a nie przeglądu: rozporządzenie wykonawcze (UE) 2026/1740 poprawiło załączniki I i IV ze skutkiem od 1 stycznia 2026 r., bez zmiany metod obliczeń.
Kraje i sektory, dla których rejestr CBAM otrzyma dużo zweryfikowanych danych rzeczywistych, wpłyną na przyszłe przeliczenia średnich, w górę lub w dół. Importerzy, którzy zainwestowali w weryfikację, są od takich zmian niezależni; ci, którzy pozostają przy wartościach domyślnych, ponoszą ryzyko, że przyszłe aktualizacje okażą się dla nich niekorzystne.
Czy próg de minimis wpływa na wartości domyślne?
Próg de minimis, czyli jednolity próg masy 50 ton masy netto na importera i rok kalendarzowy, liczony łącznie dla wszystkich kodów CN (art. 2a i załącznik VII pkt 1), zwalnia małych importerów z obowiązków CBAM, w tym z obliczeń opartych na wartościach domyślnych lub emisjach rzeczywistych. Importer musi jednak zadeklarować zwolnienie w zgłoszeniu celnym (art. 2a ust. 1), w Polsce kodem Y137. Energia elektryczna i wodór nigdy nie są zwolnione (art. 2a ust. 4).
Importer, który przekroczy 50 ton, podlega wszystkim obowiązkom w odniesieniu do wszystkich towarów przywiezionych w danym roku kalendarzowym (art. 2a ust. 2) i musi stosować wartości domyślne lub emisje rzeczywiste do każdego przywozu towarów CBAM. Sposób liczenia opisuje strona o progu de minimis CBAM.
Wartości domyślne w obowiązku kwartalnym od 2027 r.
Od 2027 r. upoważniony zgłaszający CBAM zapewnia, aby na koniec każdego kwartału na jego rachunku w rejestrze CBAM znajdowały się certyfikaty odpowiadające co najmniej 50% emisji wbudowanych w towarach przywiezionych od początku roku kalendarzowego, z uwzględnieniem dostosowania przydziału bezpłatnych uprawnień (art. 22 ust. 2).
Jedną z dwóch dopuszczalnych podstaw są wartości domyślne bez narzutu (art. 22 ust. 2 lit. a)).
Pierwsza kontrola przypada na 31 marca 2027 r.; za przywóz z 2026 r. obowiązek kwartalny nie istnieje. W razie niedoboru właściwy organ wzywa do uzupełnienia w terminie jednego miesiąca (art. 22 ust. 3), bez kary za każdą brakującą tonę. Obie podstawy wyjaśnia strona o obowiązku kwartalnym.
Najczęstsze pytania o wartości domyślne CBAM
Jaki jest narzut na wartości domyślne CBAM dla stali w 2028 r.?
Od 2028 r. narzut na wartości domyślne dla stali (a także cementu, aluminium i wodoru) wynosi 30% wartości emisji całkowitej z załącznika I do rozporządzenia wykonawczego (UE) 2025/2621. To ostatni próg trzystopniowego harmonogramu: 10% w 2026 r., 20% w 2027 r. i 30% od 2028 r. Dla nawozów narzut wynosi 1% w każdym roku.
Czy deklaracja CBAM oparta na wartościach domyślnych wymaga weryfikatora?
Nie. Weryfikacja jest wymagana tylko wtedy, gdy emisje wbudowane ustala się na podstawie emisji rzeczywistych (art. 8 ust. 1 rozporządzenia (UE) 2023/956). Deklaracja CBAM oparta na wartościach domyślnych nie wymaga weryfikatora ani danych od operatora instalacji, ale cały narzut i każda tona ponad dostosowanie przydziału bezpłatnych uprawnień są płacone po pełnej cenie certyfikatu.
Czy importer może przejść z wartości domyślnych na emisje rzeczywiste po roku?
Tak. Importer może przejść na zweryfikowane emisje rzeczywiste w każdym przyszłym okresie deklaracji, gdy instalacja produkcyjna ma plan monitorowania i sprawozdanie z weryfikacji akredytowanego weryfikatora. Przejście nie wymaga zmiany wcześniejszych deklaracji opartych na wartościach domyślnych i obowiązuje od okresu, za który zweryfikowane dane są dostępne po raz pierwszy.
Czy wartości domyślne CBAM są takie same jak w okresie przejściowym?
Nie. Wartości domyślne z okresu przejściowego (stosowane w sprawozdaniach CBAM na podstawie rozporządzenia wykonawczego (UE) 2023/1773, od 1 października 2023 r. do 31 grudnia 2025 r.) opierały się na innej metodzie i miały inne wartości niż wartości okresu docelowego z rozporządzenia wykonawczego (UE) 2025/2621, ustalone dla kraju pochodzenia i kodu CN. Wartość okresu docelowego dla chińskich półproduktów stalowych (kod CN 7207 12 10) wynosi 3,169 t CO2e na tonę przed narzutem. Kto szacował koszty na podstawie wartości z okresu przejściowego, powinien sprawdzić każdą liczbę w sprostowanym załączniku.
Czy wartości domyślne obejmują prekursory w towarach złożonych?
Tak. Przy przywozie towaru złożonego (na przykład rur stalowych, konstrukcji aluminiowych albo mieszanek nawozowych) emisje wbudowane zawartych w nim prekursorów wchodzą do sumy. Jeżeli brak danych rzeczywistych dla prekursora, stosuje się odpowiednią wartość domyślną tego prekursora. Problem wartości domyślnych kumuluje się więc w łańcuchu dostaw: importer rur stalowych, których producent użył chińskich półproduktów bez zweryfikowanych danych, przenosi chińską wartość domyślną półproduktów do emisji wbudowanych rury. Strona o towarach objętych CBAM podaje kody CN i ścieżki produkcyjne sześciu sektorów.