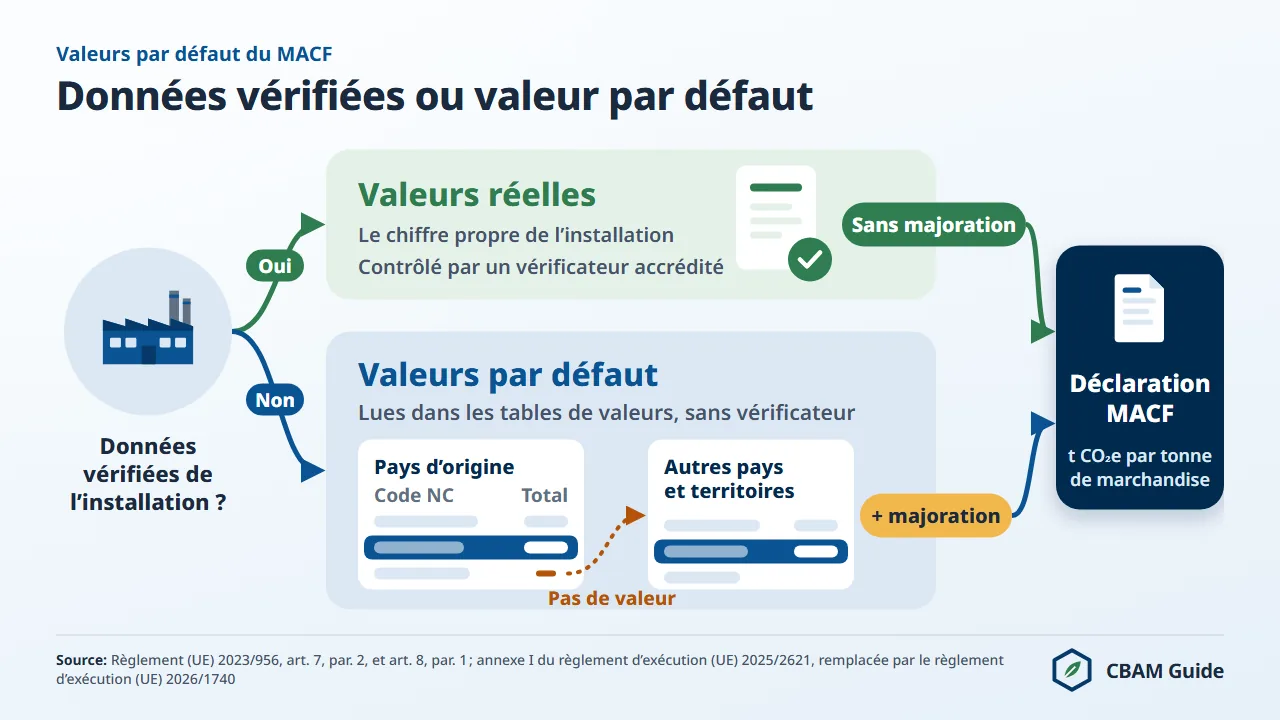
Les valeurs par défaut du MACF (mécanisme d’ajustement carbone aux frontières, CBAM en anglais) portent en 2026 une majoration de 10 %, qui passe à 20 % en 2027 et à 30 % à partir de 2028, sauf pour les engrais, majorés de 1 % chaque année.
Un importateur qui ne reçoit pas de données réelles vérifiées de l’installation de son fournisseur déclare ces valeurs, fixées par pays d’origine et par code NC dans le règlement d’exécution (UE) 2025/2621.
L’écart entre valeur par défaut et référentiel du MACF n’est pas uniforme. Pour une tonne de demi-produits en acier non allié de Turquie (code NC 7207 11 14), il se traduit par 1,2111 certificat MACF, soit 99,70 € par tonne au prix officiel du troisième trimestre 2026.
Cette page présente la base juridique, les valeurs par pays, le coût calculé selon la méthode légale et les quatre étapes pour passer aux émissions réelles.
Que sont les valeurs par défaut du MACF ?
Les valeurs par défaut du MACF sont des intensités d’émission publiées par la Commission européenne pour chaque combinaison de pays d’origine et de code NC ; l’importateur les déclare lorsqu’il ne dispose pas des émissions réelles vérifiées de l’installation de production.
La notion est définie à l’article 3, point 27), du règlement (UE) 2023/956 du Parlement européen et du Conseil du 10 mai 2023 établissant un mécanisme d’ajustement carbone aux frontières.
Son emploi relève de l’article 7, paragraphe 2, point b), et de l’annexe IV, point 4.1 ; la Commission tient son pouvoir d’exécution de l’article 7, paragraphe 7. Les chiffres de la période définitive figurent à l’annexe I du règlement d’exécution (UE) 2025/2621 du 16 décembre 2025, publié au Journal officiel de l’Union européenne le 31 décembre 2025.
Ces annexes ont été rectifiées. Le règlement d’exécution (UE) 2026/1740, adopté le 20 juillet 2026 et publié au JOUE le 31 juillet 2026, remplace les annexes I et IV du règlement d’exécution (UE) 2025/2621, qui contenaient des chiffres et des codes erronés.
La rectification s’applique rétroactivement au 1er janvier 2026 : tout déclarant qui utilise des valeurs par défaut applique les annexes rectifiées à l’ensemble de ses importations de 2026. Les méthodes de calcul ne changent pas. Le détail figure dans l’actualité sur la rectification par le règlement 2026/1740 (page en anglais).
La DG TAXUD a mis en ligne le 10 août 2026 le fichier Excel rectifié « Default values definitive period » sur sa page consacrée à la législation et aux orientations du MACF, en annonçant une version consolidée du règlement d’exécution (UE) 2025/2621.
Ce tableur n’est fourni que pour faciliter la consultation : seules les valeurs publiées au Journal officiel font foi.
On sait désormais dans quel sens la rectification a joué. Selon l’analyse Stainless Espresso publiée sur steelnews.biz le 13 août 2026, les 46 modifications de chiffres proprement dites ont toutes abaissé la valeur par défaut ; les seules hausses effectives concernent des précurseurs d’aluminium de l’annexe IV, d’environ 47,5 %.
Un importateur qui a provisionné ses coûts de 2026 sur la base des tableaux de janvier a donc plutôt surestimé sa provision. Le détail ligne par ligne figure dans l’analyse du fichier Excel rectifié (page en anglais).
Une valeur par défaut reflète l’intensité d’émission moyenne d’un pays pour un produit, calculée selon la même méthode que les émissions intrinsèques réelles (règlement d’exécution (UE) 2025/2547), mais au niveau du pays et non de l’installation.
Un importateur d’acier turc qui déclare des valeurs par défaut se voit attribuer la moyenne de la Turquie, pas le chiffre de l’aciérie qui le livre. Lorsqu’un pays ne figure pas dans l’annexe ou que sa ligne porte un tiret, la valeur du tableau « Autres pays et territoires » s’applique.
Ce que contient l’annexe I, et ce qu’elle ne contient plus
Chaque tableau pays de l’annexe I donne, par code NC, une valeur directe, une valeur indirecte, une valeur « émissions totales » et le mode de production qui détermine le référentiel du MACF.
Seule la colonne des émissions totales fait foi : le considérant 10 du règlement d’exécution (UE) 2026/1740 précise que les valeurs directes et indirectes sont fournies à titre d’information. Depuis la rectification, l’annexe ne comporte plus de colonnes majorées.
La majoration s’applique à la valeur des émissions totales et la valeur majorée est calculée dans le registre MACF. Un chiffre comme 1,584 n’est donc pas « la valeur de l’annexe » : c’est 1,440 plus la majoration de 2026.
L’annexe I n’est pas seule : le règlement d’exécution (UE) 2025/2621 en compte quatre, qui se complètent.
- Annexe I : valeurs par défaut des marchandises autres que l’électricité, par pays et par code NC.
- Annexe II : facteurs par défaut des émissions indirectes des marchandises (moyenne sur cinq ans du facteur d’émission du réseau du pays).
- Annexe III : valeurs par défaut de l’électricité importée, en t CO2 par MWh (facteur d’émission de la production d’origine fossile).
- Annexe IV : valeurs des précurseurs dont le pays de production est inconnu (valeur du pays tiers à l’intensité la plus élevée).
Le mode de production figure dans la ligne du pays : (C) « Acier au carbone obtenu à partir de BF/BOF », (E) « Acier au carbone obtenu à partir de ferraille/EAF », (K) « Aluminium primaire », (L) « Aluminium secondaire ».
Lorsqu’il déclare des valeurs par défaut, l’importateur ne choisit pas le mode de production : la ligne de l’annexe I le fixe (annexe du règlement d’exécution (UE) 2025/2620, point 5.1).
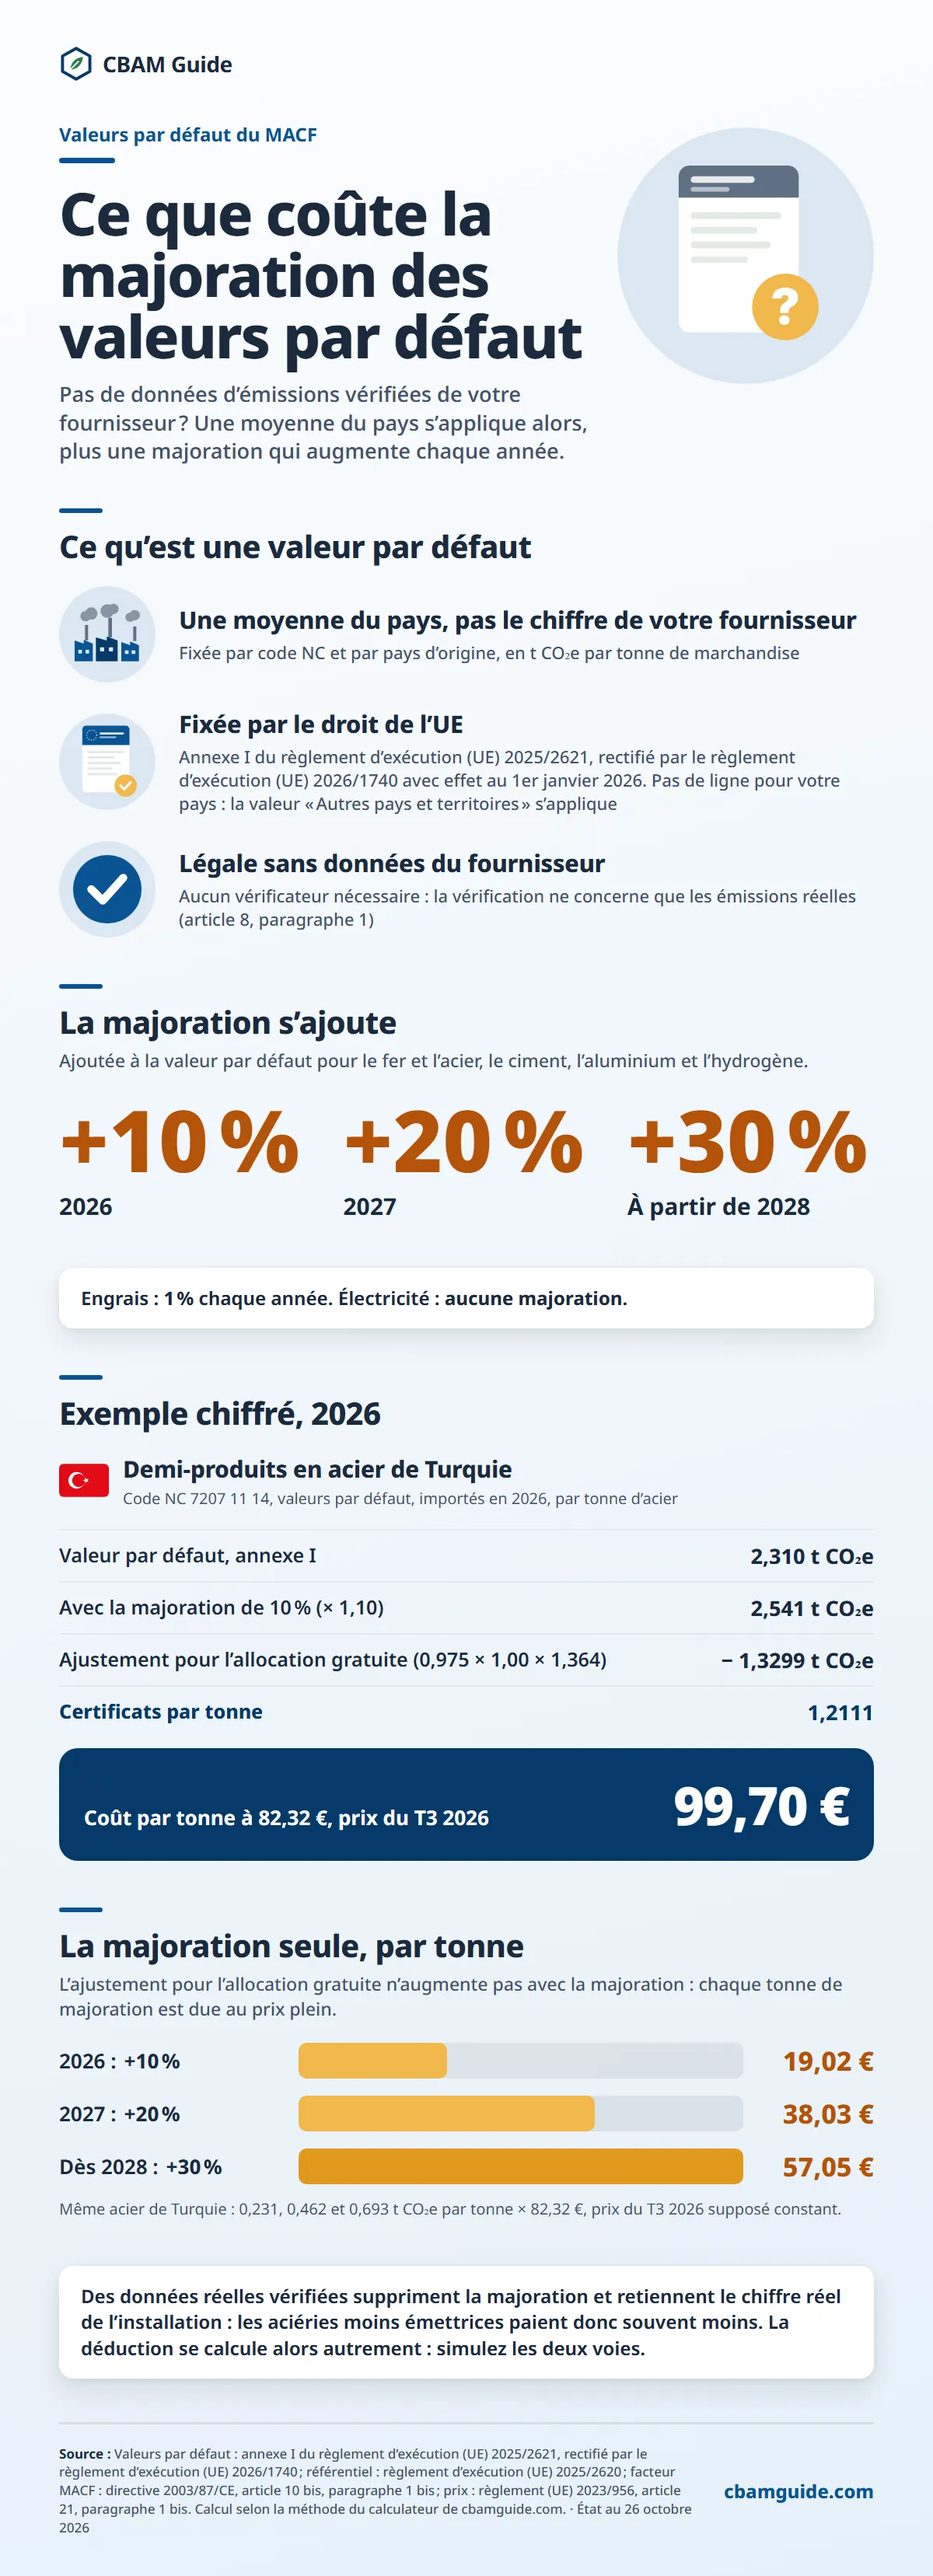
Version texte de cette infographie
Ce qu’est une valeur par défaut
1. Une moyenne du pays, pas le chiffre de votre fournisseur : Fixée par code NC et par pays d’origine, en t CO₂e par tonne de marchandise
2. Fixée par le droit de l’UE : Annexe I du règlement d’exécution (UE) 2025/2621, rectifié par le règlement d’exécution (UE) 2026/1740 avec effet au 1er janvier 2026. Pas de ligne pour votre pays : la valeur « Autres pays et territoires » s’applique
3. Légale sans données du fournisseur : Aucun vérificateur nécessaire : la vérification ne concerne que les émissions réelles (article 8, paragraphe 1)
La majoration s’ajoute
Ajoutée à la valeur par défaut pour le fer et l’acier, le ciment, l’aluminium et l’hydrogène.
- +10 % : 2026
- +20 % : 2027
- +30 % : À partir de 2028
Engrais : 1 % chaque année. Électricité : aucune majoration.
Exemple chiffré, 2026
Demi-produits en acier de Turquie (Code NC 7207 11 14, valeurs par défaut, importés en 2026, par tonne d’acier)
- Valeur par défaut, annexe I: 2,310 t CO₂e
- Avec la majoration de 10 % (× 1,10): 2,541 t CO₂e
- Ajustement pour l’allocation gratuite (0,975 × 1,00 × 1,364): − 1,3299 t CO₂e
- Certificats par tonne: 1,2111
Coût par tonne à 82,32 €, prix du T3 2026: 99,70 €
La majoration seule, par tonne
L’ajustement pour l’allocation gratuite n’augmente pas avec la majoration : chaque tonne de majoration est due au prix plein.
- 2026 : +10 % : 19,02 €
- 2027 : +20 % : 38,03 €
- Dès 2028 : +30 % : 57,05 €
Même acier de Turquie : 0,231, 0,462 et 0,693 t CO₂e par tonne × 82,32 €, prix du T3 2026 supposé constant.
Des données réelles vérifiées suppriment la majoration et retiennent le chiffre réel de l’installation : les aciéries moins émettrices paient donc souvent moins. La déduction se calcule alors autrement : simulez les deux voies.
La majoration des valeurs par défaut : 10 %, 20 %, 30 %
La majoration passe de 10 % en 2026 à 20 % en 2027 et à 30 % à partir de 2028 pour l’acier, le ciment, l’aluminium et l’hydrogène ; elle reste à 1 % pour les engrais.
Le calendrier figure dans l’introduction de l’annexe I du règlement d’exécution (UE) 2025/2621, remplacée par le règlement d’exécution (UE) 2026/1740. Le tableau ci-dessous le résume.
| Année | Acier, ciment, aluminium, hydrogène | Engrais | Électricité | Source |
|---|---|---|---|---|
| 2026 | +10 % sur la valeur « émissions totales » | +1 % | aucune majoration | Introduction de l’annexe I, règlement d’exécution (UE) 2025/2621, rectifié par le règlement d’exécution (UE) 2026/1740 |
| 2027 | +20 % | +1 % | aucune majoration | Idem |
| À partir de 2028 | +30 % | +1 % | aucune majoration | Idem |
Pour les engrais, l’introduction de l’annexe I fixe la majoration à 1 % pour 2026 et les années suivantes, sans en donner la raison.
La majoration (« mark-up » dans les documents en anglais) ne doit pas être confondue avec le facteur MACF : celui-ci vaut 97,5 % en 2026 et mesure la part de l’allocation de quotas à titre gratuit conservée (article 10 bis, paragraphe 1 bis, de la directive 2003/87/CE).
Les deux grandeurs interviennent à deux endroits distincts de la même formule. La majoration augmente la valeur par défaut avant la déduction ; le facteur MACF réduit le référentiel du MACF (benchmark) dont on tire l’ajustement dans le cadre de l’allocation à titre gratuit.
Le référentiel, lui, n’est pas majoré : la majoration est donc payée en totalité au prix plein du certificat MACF.
La majoration ne s’applique pas partout. Pour la détention trimestrielle de certificats, exigée à partir de 2027, la base prévue au point a) se calcule sur les valeurs par défaut hors majoration (article 22, paragraphe 2, point a)). Le détail figure sur la page détention trimestrielle de certificats.
Certaines diapositives anciennes du guide pratique importateurs de la DGEC (version du 19 janvier 2026, qui rassemble des diapositives datées d’avril 2024 à janvier 2026) évoquent une majoration de l’ordre de 20 à 30 % sans distinguer les années. Pour les importations de 2026, la majoration est de 10 %.
Les valeurs par défaut par secteur et par pays
Les valeurs par défaut varient selon le secteur, les émissions prises en compte et le pays d’origine : les pays dont l’outil de production est ancien et carboné reçoivent des valeurs plus élevées.
Le tableau ci-dessous présente les six secteurs du MACF, les émissions prises en compte et un exemple de valeur pays.
| Secteur | Émissions prises en compte | Gaz | Majoration 2026 | Exemple (annexe I, émissions totales, avant majoration) |
|---|---|---|---|---|
| Fer et acier | directes seulement | CO2 | +10 % | Chine, demi-produits (code NC 7207 12 10) : 3,169 t CO2e/t |
| Ciment | directes et indirectes | CO2 | +10 % | Turquie, ciment Portland gris (code NC 2523 29 00) : 1,440 t CO2e/t, valeur « Autres pays et territoires » |
| Aluminium | directes seulement | CO2 et PFC | +10 % | Émirats arabes unis et Bahreïn, aluminium sous forme brute (7601) : 1,870 t CO2e/t |
| Engrais | directes et indirectes | CO2 et N2O | +1 % | Égypte, urée (code NC 3102 10 19) : 1,390 t CO2e/t |
| Électricité | directes | CO2 | aucune | fixée par pays ou région, en t CO2/MWh (annexe III) |
| Hydrogène | directes seulement | CO2 | +10 % | « Autres pays et territoires » (code NC 2804 10 00) : 17,740 t CO2e/t |
L’annexe donne ces valeurs avant majoration. Avec la majoration de 2026, la valeur des demi-produits chinois devient 3,486 t CO2e par tonne et celle du ciment applicable à la Turquie, 1,584. Les fiches secteur détaillent chaque cas : acier, ciment, aluminium, engrais, électricité et hydrogène.
Acier : le plus grand écart entre valeur par défaut et référentiel
Les valeurs par défaut de l’acier varient fortement selon le pays et le code NC.
Les référentiels du MACF figurent au point 5.3 de l’annexe du règlement d’exécution (UE) 2025/2620 : pour les demi-produits (code NC 7207 12 10), 1,364 t CO2e par tonne en BF/BOF, 0,475 en DRI/EAF et 0,066 en ferraille/EAF ; pour les produits laminés à chaud de la position 7208, 1,370, 0,481 et 0,072.
Les lignes des demi-produits de la Chine, de l’Inde et de la Turquie portent toutes le mode (C), BF/BOF.
La valeur chinoise de 3,169 t CO2e par tonne pour les demi-produits (code NC 7207 12 10) n’est pas la plus élevée de l’annexe : celle de l’Inde atteint 4,270 et celle des « Autres pays et territoires » 3,996.
Elle dépasse pourtant le référentiel BF/BOF de 132 %. Si une aciérie chinoise faisait vérifier des émissions de 2,0 t CO2e par tonne (chiffre hypothétique), son importateur déclarerait 2,0 au lieu de 3,486, soit un écart de 1,486 t CO2e par tonne.
Le gain effectif ne se lit pas directement dans cet écart. Lorsque l’importateur déclare des émissions réelles, l’ajustement repose sur le référentiel de la colonne A, augmenté de l’allocation gratuite intégrée dans les précurseurs, et non sur celui de la colonne B.
Le gain est l’écart d’émissions valorisé au prix du certificat MACF, corrigé de cette différence de référentiel. Voir la page référentiels du MACF.
La liste ci-dessous reprend cinq des dix premières origines des importations d’acier de l’UE en quantité, en 2025 (Eurostat, importations de l’UE27 de marchandises sidérurgiques couvertes par le MACF des chapitres 72 et 73, codes de l’annexe I, hors minerai de fer, Comext DS-045409, extraction du 12 octobre 2026).
La Russie (5,17 millions de tonnes) et l’Ukraine (4,25 millions) occupent les troisième et quatrième rangs.
- Chine (9,07 millions de tonnes, 15,7 % des importations extra-UE, premier rang ; 13,45 milliards d’euros) : valeur des demi-produits 3,169 t CO2e par tonne ; le SEQE national chinois couvre l’acier, le ciment et l’aluminium depuis son extension de 2025, avec des quotas alloués gratuitement (ICAP). Voir MACF et Chine.
- Turquie (7,43 millions de tonnes, 12,9 %, deuxième rang ; 4,56 millions en 2023) : le règlement turc sur l’échange de quotas du 27 août 2026 prévoit une phase pilote, fixée à 2026 et 2027, avec 100 % d’allocation gratuite, si bien qu’aucun prix du carbone n’est effectivement payé pendant cette phase. Voir MACF et Turquie.
- Inde (4,01 millions de tonnes, 6,9 %, cinquième rang) : valeur des demi-produits 4,270 t CO2e par tonne ; le Carbon Credit Trading Scheme (CCTS) n’est pas reconnu au titre de l’article 9 au 12 octobre 2026.
- Corée du Sud (3,63 millions de tonnes, 6,3 %, sixième rang) : le K-ETS s’applique, mais l’acier garde 100 % d’allocation gratuite dans sa phase 4 (2026 à 2030) selon l’ICAP, et aucun prix du K-ETS n’est reconnu au 12 octobre 2026.
- Royaume-Uni (2,24 millions de tonnes, 3,9 %, dixième rang) : le SEQE britannique s’applique, mais le Royaume-Uni n’est pas exempté du MACF et ce prix n’est pas reconnu au titre de l’article 9 au 12 octobre 2026.
Ciment : une valeur de repli plus de deux fois supérieure au référentiel
Le ciment illustre l’écart entre une valeur de repli et les chiffres que déclarent les producteurs.
La ligne de la Turquie pour le ciment Portland gris (code NC 2523 29 00) porte un tiret : la valeur des « Autres pays et territoires » s’applique, soit 1,440 t CO2e par tonne, émissions indirectes comprises, et 1,584 avec la majoration de 2026.
L’association turque du ciment, Türkçimento, indique environ 0,88 t CO2 par tonne de clinker gris : ce chiffre doit être rapproché de la valeur de repli du clinker gris, 1,410 t CO2e par tonne (1,551 après majoration), supérieure d’environ 60 % avant majoration.
Pour 2026, l’ajustement du ciment Portland gris vaut 0,975 × 0,666 = 0,649 t CO2e par tonne : le ciment turc déclaré sur valeurs par défaut nécessite 0,935 certificat par tonne, soit 76,94 € par tonne au prix officiel du troisième trimestre 2026 (82,32 €), contre 130,39 € avant ajustement.
Le clinker gris turc, sur la même valeur de repli, nécessite 0,902 certificat, soit 74,22 € par tonne.
Ces coûts approchent ou dépassent la valeur du produit. Les importations de l’UE de ciment Portland de Turquie (code NC 2523 29 00) avaient en 2025 une valeur statistique moyenne d’environ 78 € par tonne à la frontière : 186,6 millions d’euros pour 2,40 millions de tonnes (Eurostat, Comext DS-045409, extraction du 12 octobre 2026).
Le coût 2026 sur valeurs par défaut (76,94 €) en est très proche ; celui de 2028 (104,76 €) le dépasse d’environ 35 %.
La Turquie est le premier fournisseur de ciment de l’UE. En 2025, elle a fourni 6,12 millions de tonnes de ciment et de clinker couverts par le MACF (codes de l’annexe I), pour 436,6 millions d’euros, soit 43,0 % des importations extra-UE en quantité, contre 3,32 millions de tonnes en 2023 et 4,43 millions en 2024 (Eurostat, Comext DS-045409, 2025).
Pour le seul code NC 2523 29 00, sa part atteint 41,7 % ; l’Ukraine suit avec 13,3 % du ciment et du clinker.
Aluminium : émissions indirectes non tarifées
L’aluminium figure à l’annexe II du règlement (UE) 2023/956 : seules ses émissions directes sont tarifées, pas celles de l’électricité consommée (article 7, paragraphe 1).
La différence est importante, car l’électrolyse primaire consomme de 14 à 16 MWh par tonne, avec une intensité du réseau qui va d’environ 0,01 t CO2 par MWh en Islande et en Norvège (hydroélectricité) à environ 0,7 en Chine et en Inde (réseaux charbonniers).
Les valeurs par défaut de l’aluminium comprennent les perfluorocarbures (PFC) émis lors des effets d’anode de l’électrolyse Hall-Héroult : CF4, dont le potentiel de réchauffement global est de 6 630, et C2F6, dont il atteint 11 100.
Les fonderies anciennes de Chine, de Russie et du Golfe émettent davantage de PFC que les fonderies modernes, ce que reflètent leurs valeurs par pays.
En 2025, les importations de l’UE27 d’aluminium couvert par le MACF (codes de l’annexe I) provenaient en valeur notamment de Norvège (4,47 milliards d’euros), d’Islande (2,20 milliards), de Suisse (1,67 milliard), de Chine (3,25 milliards) et de Turquie (2,84 milliards) (Eurostat, Comext DS-045409, extraction du 12 octobre 2026).
Les marchandises originaires des trois premiers pays sont hors du champ du MACF (annexe III) ; celles de Chine et de Turquie sont pleinement exposées sur leurs émissions directes. En quantité, la Norvège (16,9 %) et l’Islande (9,0 %) détiennent les deux premières parts.
Le coût des valeurs par défaut selon la méthode légale
Le coût d’une valeur par défaut dépend de trois variables : l’écart entre la valeur majorée et le référentiel, le palier de majoration de l’année et le prix du certificat MACF.
Le nombre de certificats par tonne est égal aux émissions intrinsèques spécifiques moins l’ajustement dans le cadre de l’allocation à titre gratuit (facteur MACF × facteur de correction transsectoriel × référentiel du MACF), sans pouvoir être négatif. Le facteur de correction transsectoriel vaut 100 % de 2026 à 2030 (décision d’exécution (UE) 2026/1862).
Les prix officiels de 2026 sont de 75,36 € (T1), 75,28 € (T2) et 82,32 € (T3, publié le 5 octobre 2026) ; le prix du T4 est attendu le 4 janvier 2027 (article 21, paragraphe 1 bis).
Le tableau ci-dessous donne le coût 2026 sur valeurs par défaut pour des couples produit et pays à fort volume, au prix officiel du troisième trimestre 2026 (82,32 € par t CO2e).
| Produit | Pays | Valeur par défaut, annexe I (t CO2e/t) | Valeur majorée 2026 | Référentiel colonne B | Certificats par tonne | Coût par tonne à 82,32 € |
|---|---|---|---|---|---|---|
| Demi-produits en acier non allié (code NC 7207 11 14) | Turquie (Türkiye) | 2,310 | 2,541 | 1,364 (C) | 1,2111 | 99,70 €/t |
| Demi-produits en acier (code NC 7207 12 10) | Chine | 3,169 | 3,486 | 1,364 (C) | 2,156 | 177,48 €/t |
| Demi-produits en acier (code NC 7207 12 10) | Inde | 4,270 | 4,697 | 1,364 (C) | 3,367 | 277,18 €/t |
| Ciment Portland gris (code NC 2523 29 00) | Turquie (valeur « Autres pays et territoires ») | 1,440 | 1,584 | 0,666 | 0,935 | 76,94 €/t |
| Aluminium sous forme brute (code NC 7601) | Émirats arabes unis | 1,870 | 2,057 | 1,423 (K) | 0,670 | 55,12 €/t |
| Aluminium sous forme brute (code NC 7601) | Chine | 3,000 | 3,300 | 1,423 (K) | 1,913 | 157,44 €/t |
| Urée (code NC 3102 10 19) | Égypte | 1,390 | 1,404 (majoration de 1 %) | 0,902 | 0,524 | 43,17 €/t |
| Hydrogène (code NC 2804 10 00) | « Autres pays et territoires » | 17,740 | 19,514 | 5,089 | 14,552 | 1 197,94 €/t |
Valeurs par défaut : annexe I du règlement d’exécution (UE) 2025/2621, remplacée par le règlement d’exécution (UE) 2026/1740. Référentiels : annexe du règlement d’exécution (UE) 2025/2620, point 5.3, colonne B, pour le mode imprimé dans la ligne de l’annexe I. Facteur MACF 97,5 %, facteur de correction transsectoriel 100 %. Coûts calculés avec la formule légale qu’utilise le calculateur MACF du site, sur le nombre de certificats non arrondi.
L’exemple de référence se lit ainsi. Demi-produits en acier non allié de Turquie, code NC 7207 11 14, importés en 2026 sur valeurs par défaut : 2,310 × 1,10 = 2,541 t CO2e par tonne ; ajustement 0,975 × 1,364 = 1,3299 ; soit 1,2111 certificat par tonne, ou 99,70 € par tonne au prix officiel du troisième trimestre 2026 (82,32 €).
Selon la DGEC (webinaire n° 9 du 10 novembre 2026), les émissions nettes sont arrondies au certificat entier supérieur.
La DGEC met elle-même en garde contre le raccourci des 2,5 %. Son guide pratique importateurs (19 janvier 2026) signale : « Erreur courante : penser que, pour les importations de 2026, seules 2,5% des émissions importées seront redevables du MACF ».
Seule une marchandise dont les émissions égalent le référentiel paie 2,5 % de ses émissions brutes ; toute tonne au-dessus du référentiel, majoration comprise, est due au prix plein. L’ajustement diminue ensuite chaque année jusqu’à disparaître en 2034.
Le même ciment de 2026 à 2034
Le tableau ci-dessous prolonge le calcul du ciment Portland gris turc sur valeurs par défaut, à prix constant de 82,32 € pour simplifier la lecture.
| Année | Facteur MACF | Valeur majorée (t CO2e/t) | Ajustement (t CO2e/t) | Certificats par tonne | Coût net sur valeurs par défaut |
|---|---|---|---|---|---|
| 2026 | 97,5 % | 1,584 | 0,6494 | 0,9347 | 76,94 €/t |
| 2027 | 95 % | 1,728 | 0,6327 | 1,0953 | 90,17 €/t |
| 2028 | 90 % | 1,872 | 0,5994 | 1,2726 | 104,76 €/t |
| 2030 | 51,5 % | 1,872 | 0,3430 | 1,5290 | 125,87 €/t |
| 2034 | aucun facteur MACF | 1,872 | 0 | 1,8720 | 154,10 €/t |
Ajustement = facteur MACF × facteur de correction transsectoriel (100 % de 2026 à 2030) × référentiel 0,666. Le référentiel peut être mis à jour pour les importations à partir de 2027 (considérant 10 du règlement d’exécution (UE) 2025/2620), et le prix réel suivra le SEQE de l’UE.
À elle seule, la majoration (0,144 t CO2e par tonne) coûte 11,85 € par tonne de ciment en 2026 ; à partir de 2028 (0,432 t CO2e par tonne), elle atteint 35,56 €, car elle est payée en totalité au prix du certificat.
Pour l’acier, la progression est plus forte. Les demi-produits chinois (code NC 7207 12 10) passent à 4,120 t CO2e par tonne avec la majoration de 30 % ; en 2028, l’ajustement vaut 0,90 × 1,364 = 1,228, d’où 2,892 certificats et 238,08 € par tonne au prix constant de 82,32 €. À partir de 2034, sans facteur MACF, la totalité des 4,120 t CO2e est due : 339,13 € par tonne au même prix.
Pour estimer votre propre cas, le calculateur MACF applique la formule légale aux valeurs par défaut et référentiels officiels (règlements d’exécution (UE) 2025/2621 et 2025/2620) ; seul le chiffre de votre déclaration MACF vous engage.
Le calculateur Excel de la DGEC, publié sur la page MACF du ministère, donne une seconde estimation officielle, mais son affichage par défaut utilise un prix arbitraire de 80 € (webinaire n° 9 du 10 novembre 2026). Le suivi du prix des certificats MACF donne les prix trimestriels.
Toutes les valeurs par défaut officielles du MACF dans un seul tableur, avec la majoration, le référentiel et le coût par tonne pour 2026. Version anglaise, téléchargement immédiat.
Pour ces alertes, nous n’enregistrons que votre adresse e-mail. Politique de confidentialité (en anglais)
Comment passer des valeurs par défaut aux émissions réelles ?
L’importateur passe aux émissions réelles en obtenant de l’installation de son fournisseur des émissions intrinsèques calculées selon le règlement d’exécution (UE) 2025/2547 et vérifiées par un vérificateur accrédité.
La vérification n’est exigée que pour les émissions réelles (article 8, paragraphe 1) : une déclaration MACF sur valeurs par défaut n’a pas besoin de vérificateur. Les quatre étapes du passage aux émissions réelles sont les suivantes.
- Mobiliser l’installation de production. Demandez à l’exploitant de surveiller ses émissions intrinsèques selon le règlement d’exécution (UE) 2025/2547 et de préparer le rapport d’émissions de l’exploitant et son résumé de 16 points de données (annexe IV, point 1.2), rédigés en anglais (article 10, paragraphe 4, de ce règlement). Un exploitant hors de l’UE n’a aucune obligation au titre du MACF : la démarche part de l’importateur. Nos modèles contiennent un questionnaire fournisseur.
- Faire appel à un vérificateur accrédité. Seuls les organismes nationaux d’accréditation des États membres de l’UE accréditent les vérificateurs MACF, selon le règlement délégué (UE) 2025/2551 et la norme EN ISO/IEC 17029:2019. Une visite de site sur place est exigée la première année où l’installation est vérifiée (règlement d’exécution (UE) 2025/2546, article 2). L’enregistrement des vérificateurs dans le registre MACF est ouvert depuis le 1er septembre 2026 (article 10 bis, paragraphe 1, du règlement (UE) 2023/956).
- Recevoir le rapport de vérification. Le vérificateur confirme les émissions intrinsèques spécifiques en t CO2e par tonne de produit, PFC compris pour l’aluminium et N2O pour les engrais. Les rapports de vérification seront établis dans le registre MACF à partir de janvier 2027 (annonce de la Commission du 24 août 2026).
- Déclarer les valeurs réelles dans la déclaration MACF. La déclaration annuelle relative aux importations de 2026 est due au plus tard le 30 septembre 2027 (article 6, paragraphe 1). La réduction du nombre de certificats par rapport aux valeurs par défaut constitue le gain.
Le calendrier pratique annoncé par la DGEC pèse sur ce choix. Selon son webinaire n° 9 du 10 novembre 2026, le module de déclaration annuelle sur valeurs par défaut et le module d’achat de certificats ouvriront le 1er février 2027, et le module de déclaration sur valeurs réelles « début mai 2027 » : les déclarations sur valeurs par défaut pourront être déposées du 1er février au 30 septembre 2027, celles sur valeurs réelles du 1er mai au 30 septembre 2027.
La collecte et la vérification des données de production de 2026 se jouent donc au premier semestre 2027.
Les importateurs et représentants en douane indirects qui ont déposé leur demande d’autorisation au plus tard le 31 mars 2026 peuvent importer à titre provisoire jusqu’à la décision de l’autorité compétente (article 17, paragraphe 7 bis). La page émissions intrinsèques détaille la méthode de calcul, émissions directes et indirectes comprises.
Les documents d’orientation sectoriels 5a à 5f de la Commission (ciment, hydrogène, engrais, fer et acier, aluminium, électricité), publiés le 14 août 2026, appliquent les méthodes de calcul aux modes de production de chaque secteur : ce sont les documents dont une installation a besoin lorsque son client européen veut abandonner les valeurs par défaut.
La série complète est présentée dans l’actualité sur les dix documents d’orientation (page en anglais).
Besoin d’aide pour obtenir les données de vos fournisseurs ou trouver un vérificateur ? La page demande de prestataire MACF transmet votre besoin à des prestataires, par exemple pour les données fournisseurs ou la vérification.
Gratuit pour vous. Si vous confiez la mission à un prestataire à qui nous avons transmis votre demande, ce prestataire peut verser une commission d’apport à cbamguide.com.
Quand les valeurs par défaut sont-elles obligatoires ?
Les valeurs par défaut deviennent la seule option dans deux situations : l’installation ne fournit aucune donnée d’émission, ou les données fournies ne passent pas la vérification.
- L’installation ne fournit aucune donnée, par exemple parce que le fournisseur n’a pas de plan de surveillance ou refuse de coopérer.
- Les données échouent à la vérification par un vérificateur accrédité, par exemple pour documentation incomplète ou écart méthodologique avec le règlement d’exécution (UE) 2025/2547.
Pour l’électricité, la logique s’inverse : la valeur par défaut est la règle. Les valeurs réelles ne sont admises que si les cinq critères de l’annexe IV, point 5, du règlement (UE) 2023/956 sont réunis, dont un contrat d’achat d’électricité avec un producteur du pays tiers, une capacité d’interconnexion nominée correspondant à la production sur une même période d’une heure au plus, et une installation émettant au plus 550 g de CO2 d’origine fossile par kWh. En pratique, très peu d’importations d’électricité remplissent ces conditions.
Face à un fournisseur qui refuse de transmettre ses données, l’importateur a trois options : accepter la valeur par défaut et son coût, se tourner vers un fournisseur qui transmet des données vérifiées, ou intégrer ce coût dans la négociation commerciale avec l’exportateur.
Une moyenne sectorielle ou une empreinte carbone de produit selon le GHG Protocol ou l’ISO 14067 ne remplace pas la valeur par défaut (article 7, paragraphe 2).
L’amende de l’article 26 est distincte du coût des certificats. Le déclarant MACF autorisé qui ne restitue pas les certificats dus au 30 septembre paie, pour chaque certificat manquant, une amende identique à l’amende sur les émissions excédentaires du SEQE de l’UE, soit 100 € par tonne équivalent CO2 avant indexation sur l’indice européen des prix à la consommation (article 26, paragraphe 1) ; le paiement ne le libère pas de la restitution (article 26, paragraphe 3). Voir la page sanctions du MACF.
Le prix du carbone payé dans le pays d’origine réduit-il la valeur par défaut ?
Non : le prix du carbone payé dans le pays d’origine ne modifie pas la valeur par défaut, mais un prix effectivement payé peut réduire le nombre de certificats MACF à restituer (article 9).
La valeur par défaut est fixée sans tenir compte de la tarification carbone du pays d’origine.
La réduction de l’article 9 intervient après la détermination des émissions : au titre de l’article 9, paragraphe 1, pour les émissions réelles, et, sur valeurs par défaut, seulement par référence aux prix annuels par défaut du carbone que la Commission peut fixer à partir de 2027 (article 9, paragraphe 4).
La réduction exige un prix du carbone effectivement payé dans un pays tiers sur les émissions en cause, déduction faite de tout rabais ou compensation.
Au 12 octobre 2026, aucun prix du carbone d’un pays tiers n’est reconnu au titre de l’article 9, ni le K-ETS coréen, ni le SEQE chinois, ni le CCTS indien, ni le SEQE britannique, et l’acte d’exécution qui fixerait les règles n’est pas adopté.
Sans prix effectivement payé, il n’y a rien à déduire. Voir la page réduction pour prix du carbone payé.
Les pays exemptés ont-ils des valeurs par défaut ?
Non : les marchandises originaires des pays de l’annexe III, point 1, sont hors du champ du MACF et ne reçoivent aucune valeur par défaut.
Ces pays sont l’Islande, le Liechtenstein, la Norvège et la Suisse, avec les territoires de Büsingen, Helgoland, Livigno, Ceuta et Melilla.
Les marchandises originaires de Suisse au sens des règles d’origine non préférentielle de l’Union (article 59 du code des douanes de l’Union) sont exclues du champ du MACF (article 2, paragraphe 4, et annexe III, point 1).
Un simple transit par la Suisse ne confère pas l’origine suisse. En France, les marchandises originaires de ces quatre pays, de Ceuta et de Melilla sont directement exclues de la mesure TARIC de type 775 ; celles originaires de Büsingen, de Helgoland ou de Livigno se déclarent avec le code Y134 (note aux opérateurs de la DGDDI du 29 décembre 2025).
Les marchandises originaires des pays absents de l’annexe III, dont le Royaume-Uni, restent soumises au MACF, même lorsque ces pays disposent de leur propre système d’échange de quotas.
Le projet de règlement d’exécution sur l’article 9, publié le 13 mai 2026, prévoit quatre voies de reconnaissance (système d’échange, taxe carbone sur les sources ponctuelles, taxe sur les combustibles, systèmes mixtes) ; la consultation a fermé le 10 juin 2026 et le texte n’était pas adopté au 12 octobre 2026.
Le point de vue de l’exportateur, qui doit fournir les données permettant de quitter les valeurs par défaut, est traité sur la page valeurs par défaut pour les exportateurs (page en anglais).
Comment les valeurs par défaut s’inscrivent-elles dans le calcul du MACF ?
Les valeurs par défaut fournissent la valeur d’émission dont on déduit l’ajustement dans le cadre de l’allocation à titre gratuit, avant application du prix du certificat : c’est une étape du calcul du MACF, après l’autorisation et avant la déclaration.
Le Royaume-Uni fixe ses propres valeurs. Le MACF britannique (UK CBAM) est une taxe : ses valeurs par défaut, fixées par avis du HM Treasury, ont été publiées en projet le 16 octobre 2026, avec une valeur pondérée par les échanges par marchandise pour 2027 et 2028, sans force juridique avant l’entrée en vigueur de l’avis. Voir la page MACF britannique.
Qu’est-ce qui décide entre valeurs par défaut et émissions réelles ?
Trois facteurs décident : la volonté du fournisseur d’établir un plan de surveillance, la disponibilité d’un vérificateur accrédité pour l’installation et ses activités, et la capacité de l’installation à respecter le règlement d’exécution (UE) 2025/2547. Les fournisseurs des pays sans infrastructure de surveillance MACF se heurtent à l’obstacle le plus élevé en 2026.
La capacité de vérification reste le goulot d’étranglement. Au 12 novembre 2026, sept organismes de vérification sont documentés comme accrédités par cinq organismes nationaux d’accréditation : EmiCert S.A. (ESYD, Grèce), Bureau Veritas Italia, RINA Services et SGS ICS Italia (Accredia, Italie), Intertek Certification AB (Swedac, Suède), ISSC de Damiette, en Égypte (RvA, Pays-Bas), et SGS BELGIUM nv (BELAC, Belgique). La liste officielle de la Commission n’était toujours pas publiée au 11 novembre 2026.
ISSC, accrédité le 22 octobre 2026 dans le cadre de la procédure TAB du RvA (le RvA assiste à la première vérification MACF avant de convertir l’accréditation en accréditation ordinaire), est le premier vérificateur établi hors de l’UE. SGS BELGIUM nv, dont l’annexe de portée 005-VV est valable depuis le 5 novembre 2026, intéresse directement les importateurs belges. Aucun n’est français : le COFRAC n’a documenté aucune accréditation MACF à cette date. DNV a annoncé le 6 novembre 2026 une accréditation par Accredia que celle-ci n’avait pas publiée au 13 novembre : elle n’est pas comptée. Le détail figure sur la page vérificateurs accrédités.
Chaque accréditation ne couvre que les groupes d’activités qu’elle liste : vérifiez-le pour vos produits. La page vérification des émissions intrinsèques décrit le déroulement d’une mission.
L’utilisation des valeurs par défaut est-elle une infraction ?
Non. L’utilisation des valeurs par défaut est une voie de conformité prévue par le règlement (UE) 2023/956, article 7, paragraphe 2, point b). L’amende de l’article 26 sanctionne la non-restitution de certificats, pas l’usage des valeurs par défaut. Un importateur qui applique correctement les valeurs par défaut et restitue les certificats dus est en règle, même si son coût dépasse celui des émissions réelles dans la plupart des cas.
Une erreur répandue doit être écartée : un article de Landmark Global du 10 mars 2026 affirme que la possibilité d’utiliser les valeurs par défaut a pris fin le 1er janvier 2026. C’est inexact : elles restent utilisables pendant la période définitive, avec la majoration. Une diapositive du guide de la DGEC mentionne aussi une « Déclaration MACF annuelle, avec vérification par un vérificateur accrédité » : la vérification n’est exigée que pour les émissions réelles.
Les valeurs par défaut changeront-elles après 2026 ?
Oui. La Commission peut réviser les valeurs par défaut à mesure que les données de production s’améliorent. Le premier changement est venu par rectification : le règlement d’exécution (UE) 2026/1740 (adopté le 20 juillet 2026, JOUE du 31 juillet 2026) a corrigé chiffres et codes des annexes I et IV, rétroactivement au 1er janvier 2026, sans changer les méthodes de calcul.
Les pays et secteurs pour lesquels de nombreux importateurs déclarent des émissions réelles vérifiées influenceront les futures moyennes, dans un sens ou dans l’autre. Un importateur qui a investi dans des données vérifiées ne dépend plus de ces révisions ; celui qui reste sur valeurs par défaut porte le risque qu’elles évoluent à son désavantage.
Le seuil de minimis change-t-il quelque chose ?
Oui. Un importateur est exempté lorsque la masse nette cumulée de ses importations, tous codes NC confondus, ne dépasse pas 50 tonnes par année civile (article 2 bis et annexe VII, point 1) ; il déclare l’exemption dans la déclaration en douane (article 2 bis, paragraphe 1), en France avec le code Y137. L’électricité et l’hydrogène ne sont jamais exemptés (article 2 bis, paragraphe 4). Au-delà du seuil, chaque importation de marchandises MACF se déclare sur valeurs par défaut ou réelles. Voir le seuil de minimis.
Qui contrôle ces déclarations en France, en Belgique et au Luxembourg ?
La déclaration MACF se dépose dans le registre MACF. L’autorité compétente est, en France, la DGEC ; en Belgique, le SPF Santé publique, Sécurité de la chaîne alimentaire et Environnement (Service Changements climatiques) ; au Luxembourg, l’Administration de l’environnement. En France, la douane (DGDDI) contrôle le statut au dédouanement mais n’est pas l’autorité compétente. La page MACF en France détaille le cadre national.
Quel poids pour les importateurs français et belges ?
En 2025, la France a déclaré 7,28 milliards d’euros d’importations extra-UE de marchandises couvertes par le MACF, 6,5 % du total de l’UE, au sixième rang ; elle est au premier rang pour les engrais (1,19 milliard d’euros, 14,3 %), secteur à majoration de 1 %, et au troisième pour le ciment et le clinker (136 millions d’euros, 12,7 %). La Belgique est cinquième (7,65 milliards d’euros, 6,9 %) et troisième pour le fer et l’acier, y compris le minerai de fer aggloméré (6,22 milliards d’euros, 9,9 %).
Ces chiffres proviennent d’Eurostat, importations de l’UE de marchandises couvertes par le MACF (codes de l’annexe I) déclarées par chaque État membre, 2025 (Comext DS-045409, extraction du 12 octobre 2026). Ce sont des statistiques commerciales, pas des déclarations MACF : l’État déclarant est celui du dédouanement, pas forcément celui du déclarant MACF autorisé.
Questions fréquentes sur les valeurs par défaut du MACF
Quelle est la majoration des valeurs par défaut pour l’acier en 2028 ?
À partir de 2028, la majoration des valeurs par défaut de l’acier, comme celle du ciment, de l’aluminium et de l’hydrogène, est de 30 % de la valeur « émissions totales » de l’annexe I du règlement d’exécution (UE) 2025/2621, rectifiée par le règlement d’exécution (UE) 2026/1740. C’est le dernier palier après 10 % en 2026 et 20 % en 2027. Les engrais gardent une majoration de 1 %.
Un importateur peut-il passer des valeurs par défaut aux émissions réelles après une première année ?
Oui. Un importateur peut déclarer des émissions réelles vérifiées pour toute déclaration MACF future dès que l’installation de production dispose d’un rapport de vérification d’un vérificateur accrédité. Le passage n’exige aucune modification des déclarations déjà déposées sur valeurs par défaut et s’applique à partir de la période pour laquelle les données vérifiées existent.
Les valeurs par défaut de la période définitive sont-elles celles de la période transitoire ?
Non. Les valeurs par défaut de la période transitoire (rapports MACF trimestriels établis selon le règlement d’exécution (UE) 2023/1773, d’octobre 2023 à décembre 2025) suivaient une autre méthode et d’autres chiffres que celles de la période définitive, fixées par pays d’origine et par code NC dans le règlement d’exécution (UE) 2025/2621. Pour les demi-produits chinois (code NC 7207 12 10), la valeur de la période définitive est de 3,169 t CO2e par tonne avant majoration. Revérifiez chaque chiffre dans l’annexe rectifiée.
Les valeurs par défaut s’appliquent-elles aux précurseurs des marchandises complexes ?
Oui. Pour une marchandise complexe, comme des tubes en acier, des constructions en aluminium ou des engrais composés, les émissions intrinsèques des précurseurs entrent dans le total. Sans données réelles vérifiées pour un précurseur, la valeur par défaut du pays de production de ce précurseur s’applique ; si ce pays est inconnu, la valeur du pays tiers à l’intensité la plus élevée (annexe IV du règlement d’exécution (UE) 2025/2621). Le coût des valeurs par défaut se propage ainsi dans la chaîne d’approvisionnement.
Pour vérifier qu’un code relève du MACF et retrouver sa valeur, utilisez la recherche de codes NC ; la page certificats MACF explique l’achat et la restitution.