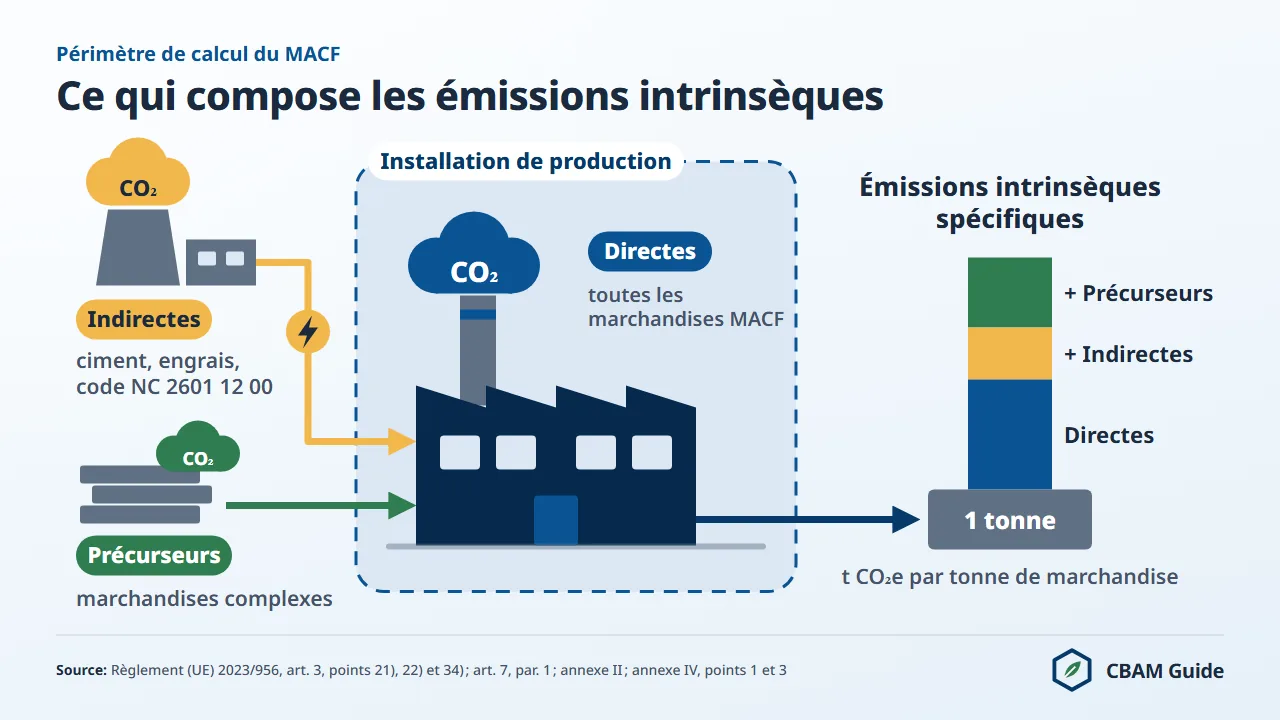
Les émissions intrinsèques déterminent le nombre de certificats que l’importateur doit acheter, puis restituer, au titre du MACF (mécanisme d’ajustement carbone aux frontières, CBAM en anglais).
Le chiffre qui compte dans chaque déclaration MACF est celui des émissions intrinsèques spécifiques : les tonnes équivalent CO2 (t CO2e) émises par tonne de marchandise produite, établies au niveau de l’installation de production. À défaut de ce chiffre, si vous recourez aux valeurs par défaut de la Commission, les émissions déclarées subissent une majoration de 10 % en 2026, portée à 30 % à partir de 2028, et cette majoration se paie au prix plein du certificat.
Le règlement (UE) 2023/956 du Parlement européen et du Conseil du 10 mai 2023 établissant un mécanisme d’ajustement carbone aux frontières définit la notion à l’article 3, point 22).
La DGEC, autorité compétente pour la France, emploie le même terme dans son guide pratique importateurs (version du 19 janvier 2026) ; sa calculatrice parle d’« émissions importées », et la presse écrit aussi « émissions grises » ou « émissions incorporées ».
Cette page traite de la définition légale, de la frontière entre émissions directes et indirectes, de la méthode de calcul du règlement d’exécution (UE) 2025/2547, de deux exemples chiffrés et du coût des valeurs par défaut.
La Commission a publié le 14 août 2026 dix documents d’orientation pour la période définitive : quatre documents généraux (n° 1, notions du MACF ; n° 2, guide rapide pour les exploitants hors UE ; n° 3, méthodes de calcul des émissions intrinsèques ; n° 4, calcul de l’ajustement au titre de l’allocation gratuite) et six documents sectoriels, de 5a à 5f, pour le ciment, l’hydrogène, les engrais, le fer et l’acier, l’aluminium et l’électricité.
Le document n° 3 est le plus utile pour le sujet traité ici. Les dix documents ne sont pas contraignants et accompagnent l’année de déclaration 2026, avant les premières déclarations MACF dues le 30 septembre 2027 ; notre article sur les dix documents d’orientation (en anglais) résume chacun d’eux.
Que sont les émissions intrinsèques du MACF ?
Les émissions intrinsèques sont les émissions de gaz à effet de serre liées à la production d’une marchandise, exprimées par unité produite et attribuées à cette marchandise pour calculer les certificats MACF.
Selon l’article 3, point 22), du règlement (UE) 2023/956, elles réunissent les émissions directes et, le cas échéant, les émissions indirectes de la production des marchandises relevant du MACF.
Elles comportent donc deux composantes. Les émissions directes proviennent du procédé lui-même (combustion, réactions chimiques, chaleur et froid consommés pendant la production) ; les émissions indirectes proviennent de l’électricité consommée pendant la production. Le ciment et les engrais intègrent les deux.
Le fer et l’acier, l’aluminium et l’hydrogène ne retiennent que les émissions directes, à une exception près : le minerai de fer aggloméré (code NC 2601 12 00), marchandise de l’annexe I absente de l’annexe II, intègre aussi ses émissions indirectes. L’électricité forme une catégorie à part, mesurée par MWh au point de production.
L’unité est toujours la tonne équivalent CO2 par tonne de marchandise (t CO2e/t), et la t CO2e par MWh pour l’électricité. Ce ratio, les émissions intrinsèques spécifiques, figure dans la déclaration MACF et dans le rapport de vérification qui l’accompagne.
Le MACF couvre six secteurs : fer et acier, ciment, aluminium, engrais, électricité et hydrogène. Pour chaque importation de ces marchandises, la déclaration indique les émissions intrinsèques spécifiques de chaque installation qui a produit ces marchandises.
Le calcul du MACF transforme ensuite ces émissions en nombre de certificats. Les importateurs qui collectent ces données auprès de plusieurs installations peuvent comparer les outils dédiés dans notre comparatif des logiciels MACF.
Émissions directes et indirectes : la distinction juridique
Les émissions directes (article 3, point 21)) sont les émissions résultant des processus de production des marchandises, y compris celles de la combustion, de la chimie du procédé et de la production du chauffage et du refroidissement consommés lors des processus de production, quel que soit le lieu de production du chauffage ou du refroidissement.
Une vapeur achetée à une centrale voisine compte donc dans les émissions directes. En comptabilité carbone, elles correspondent au scope 1.
Les émissions indirectes (article 3, point 34)) sont les émissions de la production de l’électricité consommée pendant la fabrication des marchandises. Elles correspondent au scope 2, jamais au scope 3. Leur prise en compte dépend du classement de la marchandise, pas de la quantité d’électricité réellement consommée.
La répartition est fixée par l’annexe II du règlement (UE) 2023/956, qui liste les marchandises pour lesquelles seules les émissions directes sont prises en compte (article 7, paragraphe 1). Le tableau ci-dessous résume la règle par secteur.
| Secteur | Émissions directes | Émissions indirectes | Gaz couverts |
|---|---|---|---|
| Fer et acier (chapitres NC 72 et 73) | Prises en compte | Non prises en compte | CO2 |
| Minerai de fer aggloméré (code NC 2601 12 00) | Prises en compte | Prises en compte | CO2 |
| Ciment | Prises en compte | Prises en compte | CO2 |
| Aluminium | Prises en compte | Non prises en compte | CO2 et PFC (CF4, C2F6) |
| Engrais | Prises en compte | Prises en compte | CO2 et N2O |
| Électricité | Prises en compte | Sans objet | CO2 |
| Hydrogène | Prises en compte | Non prises en compte | CO2 |
Le ciment et les engrais incluent les émissions indirectes parce que leur consommation d’électricité pèse dans leur empreinte et que l’omettre aurait faussé le prix pour ces secteurs.
Pour l’acier et l’aluminium, le règlement exclut les émissions indirectes, et les valeurs par défaut de l’acier (chapitres NC 72 et 73) et de l’aluminium (chapitre 76), à l’annexe I du règlement d’exécution (UE) 2025/2621, ne comportent aucune composante indirecte.
Le minerai de fer aggloméré (code NC 2601 12 00) fait exception dans le secteur du fer et de l’acier.
L’annexe II ne cite pas ce code : ses émissions indirectes font donc partie de ses émissions intrinsèques, et ses valeurs par défaut comportent une composante indirecte, par exemple 0,030 t CO2e/t dans le tableau de l’Algérie.
Pourquoi l’installation de production est l’unité de calcul
Le MACF calcule les émissions intrinsèques au niveau de l’installation de production (article 3, point 30)), pas au niveau de l’entreprise ni du pays. L’installation est le site précis où la marchandise est fabriquée.
Deux usines d’un même groupe dans un même pays peuvent présenter des intensités d’émission très différentes selon leur technologie, leur combustible et leur efficacité énergétique.
Un importateur qui achète auprès de cinq aciéries turques dispose donc d’émissions intrinsèques spécifiques distinctes pour chacune d’elles. Une moyenne nationale n’est pas acceptée comme donnée réelle : seules les valeurs par défaut publiées par la Commission sont des moyennes par pays et par produit.
Pour chaque installation, la liste des données à demander à chaque fournisseur (en anglais) détaille les 16 points du rapport de synthèse des émissions de l’exploitant (point 1.2 de l’annexe IV du règlement d’exécution (UE) 2025/2547).
La formule des émissions intrinsèques spécifiques
Les émissions intrinsèques spécifiques sont égales aux émissions intrinsèques totales divisées par la quantité de marchandises produites, en t CO2e par tonne. La formule de base, fixée par le règlement d’exécution (UE) 2025/2547, est la suivante.
Émissions intrinsèques spécifiques = (émissions directes + émissions indirectes) / production nette (tonnes)
Pour les marchandises dont les émissions indirectes ne sont pas prises en compte (acier, aluminium, hydrogène), la composante indirecte vaut zéro et la formule se simplifie comme suit.
Émissions intrinsèques spécifiques = émissions directes / production nette (tonnes)
Pour le ciment et les engrais, les deux composantes s’appliquent, et les émissions indirectes se calculent elles-mêmes comme suit.
Émissions indirectes = électricité consommée (MWh) × facteur d’émission de l’électricité (t CO2/MWh)
Le facteur d’émission de l’électricité est une valeur par défaut, sauf si les conditions d’une valeur réelle sont remplies (article 7, paragraphe 4). La valeur par défaut est le facteur du pays d’origine figurant à l’annexe II du règlement d’exécution (UE) 2025/2621.
Un facteur réel ne la remplace que dans les cas du point 6 de l’annexe IV du règlement (UE) 2023/956 : un lien technique direct entre l’installation et la source de production, ou un contrat d’achat d’électricité conclu par l’exploitant avec un producteur du pays tiers.
Calculer les émissions directes
Les émissions directes d’une installation se surveillent selon l’une des deux méthodologies du point B.2 de l’annexe II du règlement d’exécution (UE) 2025/2547.
La méthodologie fondée sur le calcul s’applique selon la méthode standard ou la méthode du bilan massique ; la méthodologie fondée sur la mesure suit en continu la concentration de gaz à effet de serre et le débit des fumées.
L’exploitant retient la méthodologie la plus exacte et la plus fiable, et peut combiner les méthodologies pour différentes parties de l’installation.
Dans la méthode standard, les émissions de combustion se calculent combustible par combustible (point B.3.1.1), selon la formule suivante.
Émissions de combustion = données d’activité × facteur d’émission × facteur d’oxydation
Les trois termes de cette formule se définissent comme suit.
- Les données d’activité sont la quantité de combustible multipliée par son pouvoir calorifique inférieur (en TJ).
- Le facteur d’émission est le CO2 libéré par unité d’énergie (t CO2/TJ).
- Le facteur d’oxydation est la part du carbone du combustible oxydée en CO2 ; la valeur prudente de 1 est toujours admise.
Dans la méthode standard, les émissions de procédé sont égales aux données d’activité × facteur d’émission × facteur de conversion pour chaque matière (point B.3.1.2).
Pour la calcination CaCO3 → CaO + CO2 du ciment, l’annexe II donne deux facteurs stœchiométriques : 0,440 tonne de CO2 par tonne de CaCO3 décomposé (méthode A, fondée sur les intrants) et 0,785 tonne de CO2 par tonne de CaO produit (méthode B, fondée sur les extrants).
La méthode du bilan massique (point B.3.2) suit quant à elle la teneur en carbone de chaque matière entrante et sortante.
L’annexe I du même règlement l’impose, dans les filières de la fonte brute, du fer de réduction directe et de l’acier brut, pour le carbone qui reste dans les produits, les scories et les déchets.
Pour le ciment, l’unité fonctionnelle est la tonne de clinker contenue dans les marchandises (article 4 du règlement d’exécution (UE) 2025/2547), et l’annexe III de ce règlement rapporte les émissions intrinsèques spécifiques à la teneur moyenne en clinker de la marchandise.
Calculer les émissions intrinsèques en 5 étapes
Cinq étapes s’appliquent à toute installation qui fournit des marchandises relevant du MACF. Chacune correspond à une collecte ou à un calcul que le producteur hors UE effectue et que l’importateur établi dans l’Union contrôle.
Étape 1 : identifier le mode de production et le périmètre de l’installation
Identifiez le mode de production de la marchandise : il détermine les données d’activité, les facteurs d’émission et les formules applicables.
Pour l’acier au carbone, le tableau des référentiels du règlement d’exécution (UE) 2025/2620 distingue trois modes : haut fourneau et convertisseur à oxygène (BF/BOF), fer de réduction directe et four à arc électrique (DRI/EAF), ferraille et four à arc électrique (ferraille/EAF).
Chaque mode a son propre profil d’émissions. Une aciérie BF/BOF commence par fixer le périmètre de l’installation : limites physiques, combustibles entrants, émissions de procédé et, pour les secteurs concernés, électricité consommée.
Étape 2 : collecter les données d’activité de chaque source d’émission
Collectez des quantités mesurées pour chaque source d’émission située dans le périmètre. Dans une aciérie BF/BOF, les sources comprennent le coke du haut fourneau, l’injection de charbon, le gaz naturel, le calcaire ajouté au convertisseur et l’électricité consommée.
Chaque source exige des données mesurées par compteur, ou mesurées de façon fiable, sur toute la période de production.
Étape 3 : appliquer les facteurs d’émission et calculer les émissions directes
Multipliez chaque donnée d’activité par le facteur d’émission approprié. Les facteurs standard des combustibles courants, tirés des lignes directrices 2006 du GIEC, figurent au point G de l’annexe II du règlement d’exécution (UE) 2025/2547.
Des facteurs propres à l’installation, fondés sur un échantillonnage continu et des analyses en laboratoire, sont admis et souvent plus exacts. Pour l’aluminium, les émissions de PFC des effets d’anode s’ajoutent : le CF4 est converti avec un potentiel de réchauffement global (PRG) de 6 630 et le C2F6 avec un PRG de 11 100.
Étape 4 : calculer les émissions indirectes (ciment, engrais, minerai aggloméré)
Pour les cimenteries et les usines d’engrais, mesurez l’électricité consommée sur la période en MWh et multipliez-la par le facteur d’émission applicable en t CO2e/MWh. Les facteurs par défaut par pays d’origine figurent à l’annexe II du règlement d’exécution (UE) 2025/2621.
Un facteur réel issu d’un lien technique direct ou d’un contrat d’achat d’électricité exige les preuves du point D.4.3 de l’annexe II du règlement d’exécution (UE) 2025/2547, dont des données de compteurs intelligents qui rapprochent production et livraison par périodes d’une heure au plus.
La même étape vaut pour le minerai de fer aggloméré (code NC 2601 12 00).
Étape 5 : diviser par la production nette
Additionnez les émissions directes et, le cas échéant, indirectes. Divisez le total par la quantité de marchandises produites sur la période, en tonnes nettes. Vous obtenez ainsi les émissions intrinsèques spécifiques, en t CO2e/t, qui figurent dans la déclaration MACF et dans le rapport de vérification.
Exemple chiffré : ciment Portland produit en Turquie
Cet exemple calcule les émissions intrinsèques spécifiques d’une cimenterie fictive située en Turquie qui approvisionne un importateur de l’Union. Les données de l’usine sont illustratives. Le ciment Portland (code NC 2523 29) compte à la fois les émissions directes et les émissions indirectes.
Les paramètres de production retenus pour l’année civile 2026 sont listés ci-dessous.
- Production nette de ciment : 500 000 tonnes
- Taux de clinker : 0,82 (82 % de clinker)
- Clinker produit : 410 000 tonnes
- Combustibles : charbon (principal), gaz naturel (appoint)
Le tableau suivant détaille les sources d’émissions directes.
| Source | Quantité | Facteur d’émission | CO2 (tonnes) |
|---|---|---|---|
| Calcination du calcaire (procédé) | 410 000 t de clinker | 0,525 t CO2/t de clinker (illustratif) | 215 250 |
| Combustion du charbon (four) | 55 000 t de charbon | 2,42 t CO2/t de charbon | 133 100 |
| Gaz naturel (appoint) | 8 500 000 m³ | 0,00202 t CO2/m³ | 17 170 |
| Total des émissions directes | 365 520 |
Les émissions indirectes (électricité) se calculent ainsi.
- Électricité consommée : 75 000 MWh
- Facteur d’émission par défaut de l’électricité, Turquie : 0,420 t CO2e/MWh (annexe II du règlement d’exécution (UE) 2025/2621)
- Émissions indirectes : 75 000 × 0,420 = 31 500 tonnes de CO2
Le calcul des émissions intrinsèques spécifiques donne le résultat suivant.
Émissions intrinsèques spécifiques = (365 520 + 31 500) / 500 000 = 397 020 / 500 000 = 0,794 t CO2/t de ciment
Ce chiffre de 0,794 t CO2/t est très inférieur à la valeur par défaut. L’annexe I du règlement d’exécution (UE) 2025/2621, remplacée par le règlement d’exécution (UE) 2026/1740, ne donne pas de valeur turque pour le ciment Portland gris (code NC 2523 29 00) : la valeur « autres pays et territoires » de 1,440 t CO2e/t s’applique, soit 1,584 avec la majoration de 10 % en 2026.
Au prix officiel du troisième trimestre 2026 (82,32 € par t CO2e), le coût brut est de 0,794 × 82,32 € = 65,36 € par tonne de ciment sur données réelles vérifiées, contre 1,584 × 82,32 € = 130,39 € sur la valeur par défaut.
Après l’ajustement dans le cadre de l’allocation à titre gratuit, l’écart en euros se réduit, mais le rapport entre les deux approches s’accroît (environ 3,6 fois en net, contre environ 2 fois en brut).
Sur valeurs par défaut, l’ajustement vaut 0,975 × 1,00 × 0,666 (référentiel de la colonne B du règlement d’exécution (UE) 2025/2620) = 0,6494 : il reste 0,9347 certificat par tonne, soit 76,94 €.
Sur données réelles, le référentiel de procédé de la colonne A vaut 0,000 pour le ciment : l’ajustement vient du clinker précurseur (équation 4 de l’annexe), soit 0,82 × 0,975 × 1,00 × 0,666 = 0,5325.
Il reste 0,2615 certificat, soit 21,53 € par tonne. L’incitation à fournir des données réelles vérifiées atteint environ 55,41 € par tonne dans cet exemple.
Le calculateur MACF reproduit le calcul sur valeurs par défaut pour tout pays d’origine et tout code NC : son résultat est une estimation fondée sur les valeurs par défaut et les référentiels officiels (règlements d’exécution (UE) 2025/2621 et 2025/2620) ; le chiffre qui fait foi est celui de votre déclaration MACF.
La DGEC publie aussi une calculatrice officielle sur le site du ministère ; selon la DGEC (webinaire n° 9 du 10 novembre 2026), sa vue par défaut utilise un prix arbitraire de 80 €, à remplacer par le prix officiel du trimestre.
Émissions directes par secteur : sources et valeurs légales
Les émissions directes du MACF couvrent tous les gaz à effet de serre émis par les processus de production, qu’ils viennent de la combustion, de la chimie du procédé ou, pour l’aluminium, des PFC de l’électrolyse, ainsi que les émissions de la production du chauffage et du refroidissement consommés, même produits hors de l’installation (article 3, point 21)). Les paragraphes ci-dessous indiquent, secteur par secteur, d’où proviennent ces émissions.
Deux types de chiffres seulement entrent dans une déclaration MACF : les valeurs réelles vérifiées de l’installation, ou les valeurs par défaut de l’annexe I du règlement d’exécution (UE) 2025/2621, remplacée par le règlement d’exécution (UE) 2026/1740.
L’ajustement dans le cadre de l’allocation à titre gratuit utilise les référentiels du règlement d’exécution (UE) 2025/2620. Chaque chiffre de cette section est l’une de ces valeurs légales, jamais une intensité moyenne du secteur.
Fer et acier : émissions directes seulement
Les émissions directes de l’acier dépendent du mode de production. La filière haut fourneau et convertisseur (BF/BOF) réduit le minerai avec du coke et reste la plus émettrice.
La filière fer de réduction directe et four à arc (DRI/EAF) émet moins, et la filière ferraille et four à arc émet le moins, car la refusion de ferraille n’exige aucune réduction.
Les référentiels de la colonne B pour les demi-produits en acier au carbone (code NC 7207 11 14) suivent cet ordre : 1,364 t CO2e/t pour BF/BOF, 0,475 pour DRI/EAF et 0,066 pour ferraille/EAF.
Les valeurs par défaut de l’annexe I sont nettement supérieures, par exemple 2,310 t CO2e/t pour la Turquie (code NC 7207 11 14) et 3,169 pour la Chine (code NC 7207 12 10).
L’électricité consommée par le four à arc pèse lourd, mais elle n’entre pas dans les émissions intrinsèques de l’acier. Le classement de l’acier à l’annexe II limite l’obligation aux émissions directes, sur valeurs réelles comme sur valeurs par défaut.
L’annexe II cite le chapitre NC 72 et les articles du chapitre 73, mais pas le minerai de fer aggloméré (code NC 2601 12 00) : pour cette seule marchandise du secteur, les émissions indirectes sont incluses. Les codes concernés figurent sur la page codes NC de l’acier.
Ciment : émissions directes et indirectes
La première source d’émissions du ciment est la calcination du calcaire en clinker. La réaction transforme le carbonate de calcium (CaCO3) en oxyde de calcium (CaO) et en CO2, et aucune mesure d’efficacité énergétique ne la supprime.
Le combustible du four est la deuxième source. La substitution du clinker par du laitier de haut fourneau, des cendres volantes ou de l’argile calcinée réduit la teneur en clinker du ciment, et avec elle le CO2 de procédé par tonne.
Les valeurs légales pour le ciment Portland gris (code NC 2523 29 00) sont un référentiel de la colonne B de 0,666 t CO2e/t et une valeur par défaut « autres pays et territoires » de 1,440 t CO2e/t, émissions indirectes comprises.
Les valeurs nationales diffèrent : 1,290 pour l’Égypte, 0,950 pour le Maroc et 0,890 pour le Japon. Pour le clinker gris, la valeur « autres pays et territoires » est de 1,410. Le détail figure dans le guide du ciment et du MACF.
Aluminium : émissions directes, PFC compris
L’électrolyse de l’aluminium primaire selon le procédé Hall-Héroult émet du CO2 direct par la consommation des anodes en carbone, et des PFC (CF4 et C2F6) lors des effets d’anode.
L’aluminium secondaire, refondu à partir de ferraille, ne présente aucune de ces deux sources. Les référentiels de la colonne B pour l’aluminium sous forme brute (code NC 7601) sont de 1,423 t CO2e/t pour le primaire et de 0,091 pour le secondaire.
L’électricité est le premier intrant énergétique de l’électrolyse primaire, et le MACF ne la prend pas en compte pour l’aluminium : les émissions indirectes restent hors calcul.
Les valeurs par défaut de l’annexe I ne couvrent donc que les émissions directes, par exemple 1,870 t CO2e/t pour les Émirats arabes unis et 3,000 pour la Chine (code NC 7601). Voir aussi le guide de l’aluminium et du MACF.
Engrais : émissions directes et indirectes, N2O compris
La production d’engrais azotés commence par la synthèse de l’ammoniac à partir d’azote et d’hydrogène.
L’hydrogène vient le plus souvent du vaporeformage du gaz naturel, qui libère du CO2. La production d’acide nitrique pour le nitrate d’ammonium émet du N2O, gaz dont le PRG est de 265 selon le point G de l’annexe II du règlement d’exécution (UE) 2025/2547. Le N2O se surveille par la mesure (point B.6.1 de cette annexe).
Les référentiels de la colonne B sont de 1,522 t CO2e/t pour l’ammoniac anhydre (code NC 2814 10 00) et de 0,902 pour l’urée (code NC 3102 10 19).
Les valeurs par défaut de l’Égypte sont de 2,050 pour l’ammoniac et de 1,390 pour l’urée, et la valeur « autres pays et territoires » de l’ammoniac est de 3,130. Les valeurs par défaut des engrais incluent les émissions indirectes. Le guide des engrais et du MACF détaille les codes NC du secteur.
Émissions indirectes du MACF : ciment, engrais et minerai de fer aggloméré
Les émissions indirectes du MACF s’appliquent au ciment, aux engrais et à une seule marchandise du secteur fer et acier, le minerai de fer aggloméré (code NC 2601 12 00), et couvrent le CO2 émis pour produire l’électricité consommée.
Les autres marchandises du fer et de l’acier, l’aluminium, l’hydrogène et l’électricité figurent à l’annexe II du règlement (UE) 2023/956, qui les limite aux émissions directes. Aucun État membre ne peut modifier ce périmètre.
Pour les importateurs établis en France, la question n’est pas théorique. En 2025, la France a été le premier État membre importateur d’engrais couverts par le MACF, avec 1,19 milliard d’euros (14,3 % des importations extra-UE en valeur) et 3,14 millions de tonnes (15,7 % en quantité), et le troisième pour le ciment et le clinker en valeur (136 millions d’euros, 12,7 %).
Source : Eurostat, importations de l’UE de marchandises couvertes par le MACF (codes de l’annexe I) déclarées par la France, 2025 (Comext DS-045409, extraction du 12 octobre 2026). Ce sont des statistiques commerciales, pas des déclarations MACF.
Pourquoi le ciment et les engrais comptent les émissions indirectes
Les considérants du règlement justifient ce choix : l’électricité représente une part importante du coût carbone total des fours à ciment et des usines d’engrais, et l’exclure créerait une distorsion en faveur des producteurs installés dans des pays à électricité carbonée et bon marché.
Une cimenterie égyptienne alimentée par une électricité produite au charbon supporterait une obligation MACF inférieure à son empreinte réelle, ce qui affaiblirait l’objectif de lutte contre la fuite de carbone.
Pour l’acier et l’aluminium, le législateur a tranché dans l’autre sens. Les émissions indirectes n’y sont pas prises en compte, d’une part parce que la source principale (charbon à coke de la filière BF/BOF, anodes de l’électrolyse Hall-Héroult) domine l’empreinte, d’autre part parce que le traitement de l’électricité de l’aluminium a été jugé trop complexe, le secteur s’étant délibérément implanté là où l’électricité est bon marché.
Calculer les émissions indirectes en pratique
Les émissions indirectes d’une installation de production se calculent ainsi.
Émissions indirectes = électricité consommée (MWh) × facteur d’émission de l’électricité (t CO2e/MWh)
Le facteur d’émission provient de l’une des deux sources listées ci-dessous.
- La valeur par défaut. L’article 7, paragraphe 4, du règlement en fait la règle. L’annexe II du règlement d’exécution (UE) 2025/2621 donne un facteur par pays d’origine, calculé comme la moyenne simple sur cinq ans du facteur d’émission du réseau électrique de ce pays (considérant 7 de ce règlement) : 0,420 t CO2e/MWh pour la Turquie, 0,387 pour l’Égypte, 0,726 pour l’Inde et 0,605 pour la Chine.
- La valeur réelle. Le point 6 de l’annexe IV du règlement (UE) 2023/956 admet un facteur réel en cas de lien technique direct entre l’installation et la source de production, ou de contrat d’achat d’électricité conclu par l’exploitant avec un producteur du pays tiers. Le point D.4.3 de l’annexe II du règlement d’exécution (UE) 2025/2547 liste les preuves, dont les données de compteurs intelligents par périodes d’une heure au plus.
Une installation qui prélève l’électricité du réseau sans lien technique ni contrat utilise la valeur par défaut de l’annexe II. Lorsqu’elle reçoit de l’électricité de plusieurs sources, l’article 9 du règlement d’exécution (UE) 2025/2547 prévoit d’appliquer la moyenne des facteurs des sources, pondérée par leur part dans la consommation.
Ces facteurs ne servent pas pour l’électricité importée comme marchandise (code NC 2716 00 00). Sa valeur par défaut est le « facteur d’émission de CO2 » défini au point 1 d) de l’annexe IV du règlement : l’intensité en CO2 de l’électricité produite à partir de combustibles fossiles, pas une moyenne du réseau.
Fixée selon le point 4.2, elle figure à l’annexe III du règlement d’exécution (UE) 2025/2621, par exemple 0,718 t CO2e/MWh pour la Turquie et 0,442 pour l’Égypte. Le guide de l’électricité et du MACF traite ce cas.
Toutes les valeurs par défaut officielles du MACF dans un seul tableur, avec la majoration, le référentiel et le coût par tonne pour 2026. Version anglaise, téléchargement immédiat.
Pour ces alertes, nous n’enregistrons que votre adresse e-mail. Politique de confidentialité (en anglais)
Valeurs par défaut ou données réelles : les conséquences financières
Pour un producteur dont les émissions sont égales ou inférieures à la moyenne de son pays, les valeurs par défaut coûtent, chaque année à partir de 2026, plus cher que les données réelles vérifiées, parce que la majoration s’ajoute à cette moyenne et augmente chaque année jusqu’en 2028.
Les valeurs par défaut reposent sur l’intensité moyenne par pays et par produit, augmentée d’une majoration obligatoire (« mark-up » dans les supports de la DGEC).
Le calendrier de la majoration, fixé par le règlement d’exécution (UE) 2025/2621 rectifié par le règlement d’exécution (UE) 2026/1740, figure dans le tableau ci-dessous.
| Année | Majoration : acier, ciment, aluminium, hydrogène | Majoration : engrais |
|---|---|---|
| 2026 | + 10 % sur la valeur par défaut | + 1 % |
| 2027 | + 20 % sur la valeur par défaut | + 1 % |
| À partir de 2028 | + 30 % sur la valeur par défaut | + 1 % |
Les valeurs par défaut deviennent de plus en plus pénalisantes. La majoration s’applique à la valeur par défaut « émissions totales » avant la déduction de l’ajustement, et le référentiel ne porte aucune majoration : toute la majoration est donc due au prix plein du certificat.
Les exportateurs dont les émissions réelles vérifiées sont inférieures à la moyenne nationale ont de plus en plus intérêt à mesurer.
Ceux qui se situent au-dessus peuvent préférer les valeurs par défaut, mais cet avantage s’amenuise à mesure que la majoration augmente. Les valeurs par pays sont présentées sur la page valeurs par défaut du MACF.
Les deux approches utilisent aussi des référentiels différents. Selon le règlement d’exécution (UE) 2025/2620, les valeurs par défaut prennent le référentiel du MACF par défaut de la colonne B du point 5 de l’annexe, tandis que les valeurs réelles prennent le référentiel de procédé de la colonne A, plus l’allocation gratuite intégrée dans les précurseurs.
L’écart net entre les deux approches peut donc être plus grand ou plus petit que l’écart d’émissions : simulez les deux approches pour chaque couple produit et pays. Les valeurs de chaque colonne figurent sur la page des référentiels du MACF (benchmarks).
Comparaison chiffrée : acier BF/BOF importé d’Inde
Un importateur établi en France achète 10 000 tonnes de bobines laminées à chaud (code NC 7208) à une aciérie BF/BOF indienne et les importe au troisième trimestre 2026, trimestre pour lequel le prix officiel du certificat est de 82,32 € par t CO2e.
Le scénario A repose sur des données réelles vérifiées.
- Émissions intrinsèques spécifiques (vérifiées, illustratives) : 1,78 t CO2/t
- Coût brut : 10 000 × 1,78 × 82,32 € = 1 465 296,00 €
- Coût net en 2026 : 10 000 × (1,78 moins l’ajustement indiqué dans le rapport vérifié de l’exploitant) × 82,32 €
Le scénario B repose sur la valeur par défaut de l’Inde, majorée de 10 % en 2026.
- Valeur par défaut des bobines indiennes : 4,280 t CO2e/t (règlement d’exécution (UE) 2026/1740, annexe I, Inde, code NC 7208, mode (C))
- Valeur majorée : 4,280 × 1,10 = 4,708 t CO2e/t
- Coût brut : 10 000 × 4,708 × 82,32 € = 3 875 625,60 €
- Ajustement : 0,975 × 1,00 × 1,370 = 1,33575 t CO2e/t (règlement d’exécution (UE) 2025/2620, point 5.3, colonne B, mode (C))
- Coût net en 2026 : 10 000 × (4,708 moins 1,33575) × 82,32 € = 2 776 036,20 €, soit 277,60 € par tonne
Les émissions déclarées diffèrent de 2,928 t CO2e par tonne, et chacune de ces tonnes est due au prix plein.
Sur 10 000 tonnes, cet écart représente à lui seul 29 280 certificats, soit 2 410 329,60 € en 2026, avant toute différence entre les ajustements des deux approches. À partir de 2028, la majoration de 30 % porte la valeur par défaut à 5,564 t CO2e/t et l’écart à 3,784 t CO2e par tonne.
L’intérêt d’investir dans la mesure et la vérification croît à mesure que la majoration augmente et que le facteur MACF baisse.
Marchandises complexes et émissions des précurseurs
Les marchandises complexes portent les émissions intrinsèques de leurs précurseurs, en plus des émissions directes (et indirectes, le cas échéant) de leur propre procédé.
Le point 1 de l’annexe IV du règlement définit les marchandises complexes comme les marchandises autres que les marchandises simples, c’est-à-dire celles dont la production utilise des matières entrantes (précurseurs) porteuses d’émissions intrinsèques.
Un tube en acier (code NC 7304) est une marchandise complexe. Il porte les émissions de la billette ou de la bobine laminée à chaud utilisée, plus celles du formage du tube.
L’importateur de tubes doit connaître à la fois les émissions intrinsèques spécifiques de l’acier entrant et les émissions supplémentaires de l’étirage ou de l’extrusion.
La chaîne des précurseurs peut compter deux niveaux. Le ciment contient du clinker, et des produits comme les vis (code NC 7318) contiennent de l’acier brut issu de fonte brute.
L’ammoniac est un précurseur de l’urée, elle-même précurseur des engrais composés. Pour chaque niveau, les émissions intrinsèques spécifiques s’établissent soit par les données réelles de l’installation qui produit le précurseur, soit par la valeur par défaut applicable.
Les marchandises simples, définies au même point 1 de l’annexe IV, sont produites uniquement à partir de matières entrantes et de combustibles dont les émissions intrinsèques sont nulles.
Le clinker produit à partir de calcaire et de combustibles est une marchandise simple, tout comme le minerai de fer aggloméré (code NC 2601 12 00) fritté à partir de fines de minerai.
L’acier primaire de haut fourneau n’en est pas une : le minerai aggloméré alimente la fonte brute (7201), qui alimente l’acier brut, et les émissions de chaque précurseur passent dans l’acier (annexe IV, point 3).
La vérification des émissions intrinsèques
Les émissions intrinsèques déclarées sur la base des émissions réelles doivent être vérifiées par un vérificateur accrédité (article 8, paragraphe 1, du règlement (UE) 2023/956), selon le règlement délégué (UE) 2025/2551 et le règlement d’exécution (UE) 2025/2546. Des émissions réelles non vérifiées ne sont pas acceptées.
Une déclaration sur valeurs par défaut n’a besoin d’aucun vérificateur. Une diapositive du guide pratique de la DGEC (19 janvier 2026) présente la déclaration annuelle « avec vérification par un vérificateur accrédité » : cette règle ne vaut que pour les émissions réelles.
L’accréditation est délivrée par un organisme national d’accréditation d’un État membre de l’UE selon le règlement délégué (UE) 2025/2551, sur la base de la norme EN ISO/IEC 17029:2019.
Les vérificateurs accrédités peuvent demander leur enregistrement dans le registre MACF depuis le 1er septembre 2026 (article 10 bis, paragraphe 1), et la première déclaration MACF est due le 30 septembre 2027.
Cette fenêtre de 13 mois doit suffire pour vérifier des milliers d’installations hors UE, avec une visite physique du site obligatoire la première année de vérification (règlement d’exécution (UE) 2025/2546, articles 2 à 4). Le rôle du vérificateur est détaillé dans la page sur les vérificateurs MACF.
Au 12 novembre 2026, sept organismes de vérification sont documentés comme accrédités par cinq organismes nationaux d’accréditation : EmiCert S.A. (ESYD, Grèce), Bureau Veritas Italia S.p.A., RINA Services S.p.A. et SGS ICS Italia S.r.l.
(Accredia, Italie), Intertek Certification AB (Swedac, Suède), Integrated Sustainable Solutions Company (ISSC) de Damiette, en Égypte (RvA, Pays-Bas, 22 octobre 2026, premier organisme établi hors UE, accrédité selon la procédure TAB de la RvA), et SGS BELGIUM nv (BELAC, Belgique, annexe de portée 005-VV valable depuis le 5 novembre 2026). La liste officielle de la Commission n’est pas publiée.
Aucun de ces organismes n’est français : le COFRAC, organisme national d’accréditation de la France, n’a documenté aucune accréditation MACF à cette date. Pour les lecteurs belges, SGS BELGIUM nv est accrédité par BELAC pour les groupes d’activités I à VIII, LI et LII (pas L, captage, utilisation et stockage du carbone).
DNV a annoncé le 6 novembre 2026 une accréditation par Accredia qu’Accredia n’avait pas publiée lors des vérifications des 11 et 13 novembre : elle n’est pas comptée. La page des vérificateurs MACF accrédités donne la portée de chaque accréditation.
Selon les estimations des prestataires de vérification (et non de la Commission), les honoraires se situent entre 5 000 € et 50 000 € par installation, selon la complexité, le nombre de produits et la taille du site.
Sur cette base, un importateur qui s’approvisionne auprès de 20 installations doit prévoir des frais de vérification de 100 000 € à 1 million d’euros pour le premier cycle. Pour trouver un vérificateur pour vos fournisseurs, décrivez la mission dans notre demande de vérificateur.
Selon la DGEC (webinaire n° 9 du 10 novembre 2026), le module du registre MACF pour la déclaration annuelle sur valeurs par défaut ouvre le 1er février 2027, et celui des déclarations sur valeurs réelles début mai 2027, avec une fenêtre du 1er mai au 30 septembre 2027.
Un importateur qui compte sur des données réelles a donc intérêt à obtenir les rapports de vérification de ses fournisseurs avant mai 2027.
Émissions intrinsèques et nombre de certificats MACF
Les émissions intrinsèques spécifiques de chaque importation alimentent directement le calcul des certificats MACF au titre des articles 6, 7 et 22 du règlement (UE) 2023/956.
Le nombre total de certificats que le déclarant MACF autorisé restitue est la somme, pour toutes les marchandises importées dans l’année civile, de (émissions intrinsèques spécifiques moins ajustement moins réduction au titre de l’article 9) × tonnes nettes importées.
Un résultat négatif pour une marchandise compte pour zéro. Selon la DGEC (webinaire n° 9), les émissions nettes sont arrondies au certificat entier supérieur.
La détention trimestrielle de certificats ajoute une contrainte de trésorerie à partir de 2027. À la fin de chaque trimestre, le déclarant MACF autorisé détient des certificats correspondant à au moins 50 % des émissions intrinsèques des marchandises importées depuis le début de l’année civile, compte tenu de l’ajustement prévu à l’article 31 (article 22, paragraphe 2) ; premier contrôle au 31 mars 2027.
Ces émissions sont déterminées à partir des valeurs par défaut, sans la majoration, ou à partir des certificats restitués l’année précédente pour les mêmes marchandises et origines. En cas d’insuffisance, l’autorité compétente laisse un mois pour compléter (article 22, paragraphe 3). Voir la page sur la détention trimestrielle.
La première échéance de restitution est le 30 septembre 2027, pour les importations de 2026, en même temps que la déclaration MACF (article 6, paragraphe 1, et article 22, paragraphe 1).
Le déclarant MACF autorisé qui ne restitue pas les certificats dus paie, pour chaque certificat manquant, une amende identique à l’amende sur les émissions excédentaires du SEQE de l’UE, soit 100 € par tonne équivalent CO2 avant indexation sur l’indice européen des prix à la consommation (article 26, paragraphe 1).
Le paiement ne le libère pas de la restitution (article 26, paragraphe 3) : au prix du troisième trimestre 2026 (82,32 €), un certificat manquant coûte donc 182,32 € avant indexation.
Le règlement fixe les obligations ; leur suivi est national. En France, la DGEC est l’autorité compétente ; en Belgique, le SPF Santé publique, Sécurité de la chaîne alimentaire et Environnement ; au Luxembourg, l’Administration de l’environnement.
La Commission et l’autorité compétente peuvent contrôler une déclaration jusqu’à la fin de la quatrième année suivant celle où elle devait être présentée (article 19, paragraphe 2).
Conservez les données de calcul des émissions intrinsèques, rapport du vérificateur compris, pendant la même durée (article 7, paragraphes 5 et 6). Les montants sont détaillés dans la page sur les sanctions du MACF.
Côté commissionnaires en douane, le représentant en douane indirect qui agit comme déclarant MACF autorisé est soumis aux obligations de l’importateur (article 5, paragraphe 2 bis), calcul des émissions intrinsèques compris. La page service de déclarant MACF transmet les demandes des importateurs à des prestataires qui assurent ce rôle.
Ce que le calcul exige des producteurs hors UE
Les producteurs hors UE établissent un plan de surveillance qui décrit comment leurs émissions intrinsèques sont mesurées, calculées et enregistrées pour chaque procédé de l’installation. Le plan de surveillance fait partie des pièces qui étayent le rapport de vérification transmis à l’importateur.
Les modèles MACF proposent un modèle de plan de surveillance qui reprend les 22 éléments minimaux d’un tel plan dans une feuille CSV, et un modèle de déclaration qui rassemble les chiffres vérifiés par ligne de marchandises.
Pour chaque source d’émission, le plan de surveillance précise les éléments listés ci-dessous.
- La méthode de mesure (consommation de combustible par compteur, bilan massique, mesure en continu des émissions)
- La fréquence de collecte des données
- Le calendrier d’étalonnage des instruments de mesure
- Les procédures d’estimation lorsque la mesure directe manque
- La gestion des données et la conservation des enregistrements
Les exportateurs qui n’ont pas encore de système de surveillance choisissent entre investir dans la mesure (avec un coût de vérification) et accepter les valeurs par défaut majorées.
Le calcul financier favorise de plus en plus la mesure à partir de 2027. Les exportateurs dont les émissions réelles sont inférieures à la valeur par défaut du pays ont la plus forte incitation à investir dès maintenant.
Depuis le 14 août 2026, deux documents de la Commission servent de point de départ aux producteurs hors UE : le document n° 2, guide rapide pour les exploitants hors UE, et le document n° 3, sur les méthodes de calcul des émissions intrinsèques.
Tous deux sont non contraignants. L’exploitant enregistre ses installations dans la section O3CI du registre MACF (portail des exploitants) et y partage ses données vérifiées ; l’importateur les retrouve dans le registre MACF après avoir communiqué son numéro EORI au fournisseur.
Si vos fournisseurs ne savent pas produire ces chiffres, cbamguide.com transmet votre demande à un à trois prestataires adaptés, qui vous contactent directement : aide au calcul des émissions ou collecte des données fournisseurs. Gratuit pour vous.
Si vous confiez la mission à un prestataire à qui nous avons transmis votre demande, ce prestataire peut verser une commission d’apport à cbamguide.com. Toutes les catégories de demande sont réunies sur la page trouver un prestataire MACF.
Des émissions intrinsèques au coût final : ajustement, prix du carbone et douane
Les émissions intrinsèques spécifiques ne sont qu’une donnée d’un calcul plus large, qui transforme les émissions d’une installation en obligation financière libellée en euros. Trois éléments relient ce chiffre à la position financière finale.
L’ajustement dans le cadre de l’allocation à titre gratuit
L’ajustement dans le cadre de l’allocation à titre gratuit, fixé par le règlement d’exécution (UE) 2025/2620, réduit le nombre de certificats à restituer à proportion de l’allocation gratuite du SEQE de l’UE (EU ETS) que reçoivent encore les producteurs de l’Union.
Il se déduit par tonne : certificats = max[0 ; émissions intrinsèques spécifiques moins ajustement moins réduction au titre du prix du carbone] × masse.
En 2026, les producteurs de l’Union conservent 97,5 % de leur allocation gratuite : ces 97,5 % correspondent au facteur MACF légal (article 10 bis, paragraphe 1 bis, de la directive 2003/87/CE).
L’ajustement se calcule par marchandise, selon le code NC et le mode de production. Sur valeurs par défaut, il est égal au facteur MACF × facteur de correction transsectoriel (100 % de 2026 à 2030, décision d’exécution (UE) 2026/1862) × référentiel du MACF par défaut de la colonne B du point 5 de l’annexe.
Sur valeurs réelles, le référentiel de procédé de la colonne A s’applique, plus l’allocation gratuite intégrée dans les précurseurs.
Le coût net en 2026 n’est donc pas un pourcentage fixe du coût brut. Seule une marchandise dont les émissions égalent le référentiel paie 2,5 % de ses émissions brutes ; toute tonne au-dessus du référentiel, majoration comprise, est due au prix plein, et une marchandise sous 97,5 % de son référentiel ne doit rien.
La DGEC le signale elle-même comme une « erreur courante » dans son guide pratique. Le facteur MACF tombe à 51,5 % en 2030, et aucun facteur MACF ne s’applique à partir de 2034.
Exemple vérifié : demi-produits en acier non allié de Turquie, code NC 7207 11 14, importés en 2026 sur valeurs par défaut : 2,310 × 1,10 = 2,541 t CO2e par tonne ; ajustement 0,975 × 1,364 = 1,3299 ; soit 1,2111 certificat par tonne, ou 99,70 € par tonne au prix officiel du troisième trimestre 2026 (82,32 €).
Le document d’orientation n° 4 de la Commission (14 août 2026, non contraignant) détaille la méthode, et la page sur l’allocation gratuite et le MACF explique le calendrier.
La réduction au titre du prix du carbone payé dans un pays tiers
Une réduction distincte, prévue à l’article 9, peut être demandée lorsqu’un prix du carbone a été effectivement payé dans un pays tiers pour les émissions intrinsèques déclarées.
Toute ristourne ou autre compensation dans ce pays est prise en compte (article 9, paragraphe 1). Les règles de conversion d’un prix payé en nombre de certificats relèvent d’un acte d’exécution (article 9, paragraphe 5).
Aucun prix du carbone d’un pays tiers n’est reconnu au titre de l’article 9 au 23 octobre 2026, et l’acte d’exécution n’est pas adopté.
La Commission a publié un projet le 13 mai 2026, avec quatre voies (systèmes d’échange de quotas, taxes carbone sur les sources ponctuelles, taxes carbone sur les combustibles, systèmes mixtes) et des crédits internationaux de l’article 6 plafonnés à 10 % des émissions confirmées ; la consultation a fermé le 10 juin 2026. Le détail figure dans la page sur la déduction du prix du carbone.
Cela vaut pour tous les systèmes, le K-ETS coréen et le SEQE britannique compris. Le SEQE national chinois couvre l’acier, le ciment et l’électrolyse de l’aluminium depuis le plan de travail du 20 mars 2025, mais les quotas y sont alloués gratuitement (ICAP) : aucun prix du carbone n’y est effectivement payé.
Les marchandises originaires de Suisse au sens des règles d’origine non préférentielle de l’Union (article 59 du code des douanes de l’Union) sont exclues du champ du MACF (article 2, paragraphe 4, et annexe III, point 1) et n’ont pas besoin de cette réduction.
Le MACF et la valeur en douane
Les obligations MACF s’ajoutent aux droits de douane sans les remplacer. Pour l’acier, les contingents tarifaires et le droit de 50 % hors contingent du règlement (UE) 2026/1384, appliqués depuis le 1er juillet 2026, coexistent avec les certificats MACF.
Les deux coûts se calculent séparément : le droit de douane sur la valeur en douane (prix, fret et assurance), le MACF sur les émissions intrinsèques. Le guide du calcul du MACF montre comment combiner ces chiffres en coût rendu par tonne, et l’outil prix des certificats suit les prix officiels.
Questions fréquentes sur les émissions intrinsèques
Quelle est la différence entre émissions intrinsèques et empreinte carbone ?
Les deux notions se recoupent sans se confondre. Les émissions intrinsèques du MACF ne couvrent que les émissions directes du procédé de production et, pour le ciment, les engrais et le minerai de fer aggloméré, les émissions indirectes de l’électricité consommée. Une empreinte carbone complète inclut en général l’amont et l’aval, comme l’extraction des matières premières, le transport et la fin de vie, que le MACF ignore. La définition légale de l’article 3, point 22), du règlement (UE) 2023/956 fait foi. Une empreinte carbone produit établie selon le GHG Protocol ou la norme ISO 14067 n’est pas une valeur MACF valable.
Le MACF couvre-t-il tous les gaz à effet de serre ou seulement le CO2 ?
Le MACF couvre les gaz listés pour chaque secteur à l’annexe I du règlement (UE) 2023/956 : le CO2 pour tous les secteurs, plus le N2O pour les engrais et les PFC (CF4 et C2F6) pour l’aluminium. Les gaz autres que le CO2 sont convertis en équivalent CO2 avec les potentiels de réchauffement global du cinquième rapport d’évaluation du GIEC (AR5) sur 100 ans : 265 pour le N2O, 6 630 pour le CF4 et 11 100 pour le C2F6. Le méthane n’est couvert dans aucun secteur, et la proposition d’extension COM(2025) 989, pas encore adoptée, ne l’ajoute pas.
Un producteur peut-il utiliser des émissions réelles pour certaines installations et des valeurs par défaut pour d’autres ?
Oui. Le choix entre données réelles vérifiées et valeurs par défaut se fait au niveau de l’installation de production, pas de l’importateur ni du produit. Un importateur peut déclarer des émissions réelles vérifiées pour les installations qui les fournissent et des valeurs par défaut pour celles dont la vérification n’est pas terminée ou dont l’exploitant refuse de partager ses données. L’obligation se calcule alors séparément : émissions réelles au chiffre vérifié, valeurs par défaut avec la majoration applicable, chacune moins son propre ajustement. Aucune règle n’impose une approche uniforme.
Les émissions du transport entrent-elles dans les émissions intrinsèques ?
Non. Les émissions du transport et de la logistique entre l’installation de production et la frontière de l’Union ne font pas partie des émissions intrinsèques du MACF. Le périmètre s’arrête à la sortie de l’installation. Le combustible des navires, du fret ferroviaire et des camions qui acheminent les marchandises alourdit leur empreinte réelle, mais il ne compte pas dans les émissions intrinsèques spécifiques déclarées. Ce choix de périmètre tient à une limite pratique de mesure et à une décision délibérée du législateur.
Que se passe-t-il si le producteur hors UE refuse de fournir ses données d’émissions ?
L’importateur utilise les valeurs par défaut pour cette installation. Les valeurs par défaut n’exigent aucune coopération du producteur. La Commission les publie dans le règlement d’exécution (UE) 2025/2621, par pays et par produit, et l’importateur y applique la majoration (10 % en 2026, 20 % en 2027, 30 % à partir de 2028). Aucune amende ne sanctionne le seul recours aux valeurs par défaut, si la déclaration est par ailleurs complète et exacte. La conséquence est financière : plus de certificats à acheter que sur des émissions réelles plus basses. Le code NC de chaque marchandise se vérifie avec l’outil codes NC du MACF.
Faut-il calculer les émissions intrinsèques sous le seuil de minimis de 50 tonnes ?
Non, tant que l’exemption s’applique. Un importateur est exempté lorsque la masse nette cumulée de ses importations, tous codes NC confondus, ne dépasse pas 50 tonnes par année civile (article 2 bis et annexe VII, point 1) ; il déclare l’exemption dans la déclaration en douane (article 2 bis, paragraphe 1), en France avec le code Y137. L’électricité et l’hydrogène ne sont jamais exemptés (article 2 bis, paragraphe 4). Au-delà du seuil, toutes les importations de l’année sont concernées. Voir la page sur le seuil de minimis.
Points clés : les émissions intrinsèques du MACF en pratique
Trois points opérationnels conditionnent la réussite du calcul des émissions intrinsèques.
- Les émissions intrinsèques spécifiques sont le socle de toute l’obligation MACF. Une erreur à ce stade se répercute sur le calcul des certificats, la détention trimestrielle et la déclaration annuelle. Organisez la collecte au niveau de chaque installation avant la première échéance du 30 septembre 2027.
- Les données réelles vérifiées donnent presque toujours moins de certificats que les valeurs par défaut pour les producteurs dotés de technologies modernes et efficaces. L’argument financier pour la surveillance et la vérification existe dès 2026 et devient décisif après 2028.
- Les émissions indirectes ne concernent que le ciment, les engrais et le minerai de fer aggloméré (code NC 2601 12 00), et se calculent à part avec le facteur d’émission de l’électricité adapté. Se tromper de périmètre entraîne une surdéclaration (importateurs d’acier ou d’aluminium qui ajoutent l’électricité) ou une sous-déclaration (importateurs de ciment ou d’engrais qui l’omettent).
Le calcul des émissions intrinsèques se situe au croisement de la mesure environnementale, de la collecte de données dans la chaîne d’approvisionnement et de la conformité financière. La formule est simple.
La difficulté opérationnelle est d’obtenir des données fiables et vérifiables auprès d’installations hors UE qui n’ont parfois jamais mesuré ni déclaré leurs émissions. Les autres notions du calcul sont définies dans le glossaire du MACF.