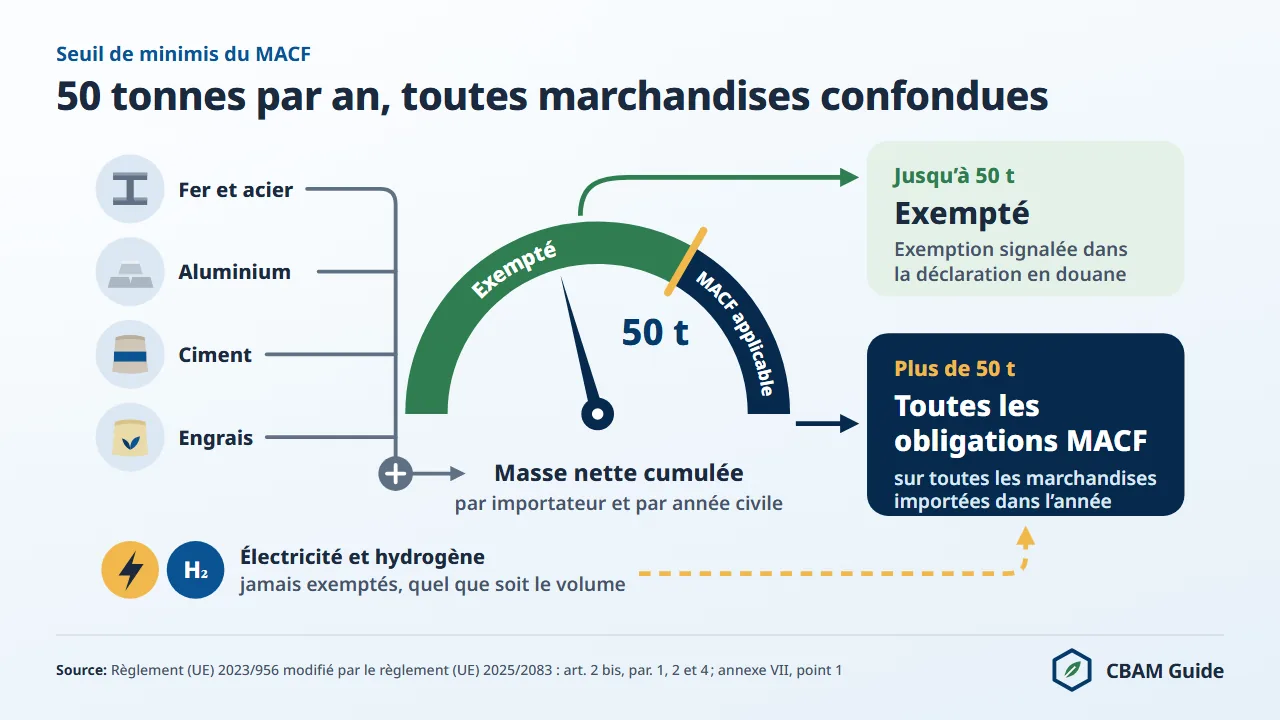
Le seuil de minimis du MACF (mécanisme d’ajustement carbone aux frontières, CBAM en anglais) exempte un importateur de toutes les obligations du règlement (UE) 2023/956 du Parlement européen et du Conseil du 10 mai 2023 établissant un mécanisme d’ajustement carbone aux frontières, tant que la masse nette cumulée de ses marchandises MACF ne dépasse pas 50 tonnes par année civile.
Le règlement (UE) 2025/2083 du 8 octobre 2025 (dit « omnibus »), publié le 17 octobre 2025 et entré en vigueur le 20 octobre 2025, a introduit ce seuil à la place de l’ancien critère de valeur par expédition.
Le seuil produit un effet couperet. Pour des demi-produits en acier non allié de Turquie importés en 2026, 50 tonnes n’exigent aucun certificat MACF ; 54 tonnes en exigent 65,3994, soit 5 383,68 € au prix officiel du troisième trimestre 2026.
Cette page explique comment calculer votre masse annuelle, quelles marchandises comptent, ce qu’il faut indiquer dans la déclaration en douane (code Y137 en France) et comment agir avant de franchir la limite.
Qu’est-ce que le seuil de minimis du MACF ?
Le seuil de minimis du MACF est une masse nette de 50 tonnes par importateur et par année civile, tous codes NC confondus, en dessous de laquelle l’importateur n’a ni statut à demander, ni certificats à acheter, ni déclaration MACF à déposer ; il lui suffit de signaler l’exemption dans sa déclaration en douane.
Le règlement l’appelle « exemption de minimis » (article 2 bis) et fixe « le seuil unique fondé sur la masse » à 50 tonnes de masse nette (annexe VII, point 1).
Sans ce seuil, toute entreprise important une seule tonne d’acier, de ciment, d’aluminium ou d’engrais d’un pays non exempté devrait obtenir le statut de déclarant MACF autorisé, suivre les émissions intrinsèques, acheter puis restituer des certificats et déposer une déclaration MACF annuelle.
Deux caractéristiques en délimitent la portée. D’abord, le seuil vise l’ensemble des marchandises MACF d’un même importateur, et non chaque catégorie de produits : 30 tonnes de profilés en acier et 25 tonnes de clinker importées la même année font 55 tonnes et dépassent le seuil, alors qu’aucun des deux produits ne le dépasse seul.
Ensuite, il s’apprécie sur l’année civile, et non par expédition : une expédition de 10 tonnes ne déclenche aucune obligation, mais cinq expéditions totalisant 55 tonnes les déclenchent toutes.
Ce que le règlement omnibus a changé
Le seuil de minimis a changé de nature avec le règlement omnibus, le règlement (UE) 2025/2083. Le tableau ci-dessous compare l’ancienne et la nouvelle règle.
| Paramètre | Texte initial du règlement (UE) 2023/956 | Règle actuelle (règlement (UE) 2025/2083) |
|---|---|---|
| Type de seuil | Valeur par expédition | Masse annuelle |
| Niveau | Valeur intrinsèque de 150 euros par expédition | 50 tonnes par importateur et par année civile |
| Base de mesure | Valeur de chaque expédition | Masse nette (sans emballage) |
| Agrégation | Chaque expédition prise isolément | Toutes les marchandises MACF de l’année civile |
| Base juridique | Article 2, paragraphe 3, du texte initial | Article 2 bis et annexe VII, point 1 |
| Application | Depuis octobre 2023 (période transitoire) | Règle en vigueur depuis le 20 octobre 2025, appliquée aux importations depuis le 1er janvier 2026 |
L’ancien critère de valeur créait un décalage entre la charge administrative et l’enjeu carbone : une expédition légère mais chère était couverte, une expédition lourde mais bon marché pouvait passer sous le seuil. Le critère de masse suit de plus près les émissions intrinsèques.
La FAQ de la douane française, mise à jour le 29 avril 2024, décrit encore l’ancien seuil en valeur : elle date de la période transitoire et ne vaut plus pour 2026. Le détail des autres changements figure sur la page consacrée au règlement omnibus du MACF.
Comment calculer votre masse annuelle pour le seuil de minimis
La masse annuelle se calcule sur la masse nette des marchandises, sans emballage, telle qu’elle figure dans la déclaration en douane. Le calcul se déroule en quatre étapes.
- Repérez dans vos flux toutes les marchandises de l’annexe I. Comparez chaque code NC importé avec l’annexe I du règlement (UE) 2023/956 : seuls les codes qui y figurent comptent. Les 42 entrées de l’annexe I sont reprises dans la liste des marchandises MACF, et l’outil de vérification des codes NC indique si un code précis est couvert.
- Retirez les origines exemptées. Les marchandises originaires d’Islande, du Liechtenstein, de Norvège et de Suisse, ainsi que de Büsingen, Helgoland, Livigno, Ceuta et Melilla, sont exclues du champ du MACF (article 2, paragraphe 4, et annexe III, point 1). L’origine s’apprécie selon les règles d’origine non préférentielle (article 2, paragraphe 5, qui renvoie à l’article 59 du code des douanes de l’Union), et non selon le pays d’expédition.
- Retirez l’électricité et l’hydrogène. Le seuil ne s’applique ni à l’électricité (code NC 2716 00 00) ni à l’hydrogène (code NC 2804 10 00) : ces importations sont soumises au MACF quel que soit leur volume (article 2 bis, paragraphe 4).
- Additionnez la masse nette de toutes les autres marchandises MACF de l’année. Faites la somme, du 1er janvier au 31 décembre, de la masse nette en tonnes de chaque importation. Jusqu’à 50 tonnes, l’exemption s’applique et vous la déclarez en douane ; au-delà, toutes les obligations s’appliquent pour l’année entière.
La masse retenue est la masse nette déclarée à la frontière, et non la masse brute avec emballages ou conteneurs. Pour les marchandises en vrac, c’est la masse nette indiquée dans la déclaration en douane qui fait foi.
Qui est exempté et quelles formalités restent à accomplir ?
Est exempté tout importateur dont la masse nette annuelle de marchandises de l’annexe I (hors électricité et hydrogène) d’origine non exemptée ne dépasse pas 50 tonnes par année civile.
Aucune demande auprès de l’autorité compétente n’est nécessaire, mais l’exemption n’est pas tacite : l’importateur la déclare dans la déclaration en douane concernée (article 2 bis, paragraphe 1).
Trois profils d’importateurs exemptés se rencontrent fréquemment.
- L’importateur occasionnel : une entreprise industrielle qui achète ponctuellement des raccords en acier spécial ou des composants en aluminium en Turquie ou en Inde, pour un total annuel nettement inférieur à 50 tonnes.
- La petite entreprise du bâtiment : un entrepreneur qui importe 20 tonnes de produits cimentiers du Maroc pour un chantier, sans autre importation MACF dans l’année.
- Le négociant diversifié, qui doit surveiller le cumul : 20 tonnes d’acier, 15 tonnes d’aluminium et 12 tonnes d’engrais font 47 tonnes, juste sous le seuil ; tout achat supplémentaire de plus de 3 tonnes le fait basculer.
L’exemption couvre les trois obligations centrales du MACF : importer uniquement en tant que déclarant MACF autorisé (article 4), acheter et restituer des certificats MACF (article 22) et déposer la déclaration MACF annuelle (article 6). Un importateur qui reste sous les 50 tonnes n’est soumis à aucune d’entre elles.
Le code Y137 dans la déclaration en douane française
En France, l’exemption se déclare avec le code Y137, porté en référence complémentaire. La note aux opérateurs de la douane (DGDDI) du 29 décembre 2025 le définit ainsi : « Exemption de minimis. Le seuil est fixé à 50 tonnes de marchandise MACF importées en cumulé par an.
Cette exemption n’est pas applicable à l’importation d’électricité et d’hydrogène. » La même note exclut directement de la mesure de type 775 les marchandises originaires de Suisse, de Norvège, d’Islande, du Liechtenstein, de Ceuta et de Melilla : aucun code Y n’est à déclarer pour elles.
Deux situations font intervenir le code Y128, même sous le seuil. L’importateur non établi dans un État membre, ou qui passe par un représentant en douane indirect, fait aussi figurer le code Y128 et le numéro de compte MACF de ce représentant (note du 29 décembre 2025).
Quant au déclarant MACF autorisé, il porte le code Y128, en document d’accompagnement, « dès sa première importation “MACF” de l’année, sans attendre de dépasser le seuil de minimis » (actualités de la douane du 8 janvier et du 23 octobre 2026).
Toutes les règles de codage figurent sur la page déclaration en douane et codes MACF.
Belgique et Luxembourg. Au Luxembourg, l’Administration de l’environnement (AEV) indique que l’importateur qui reste sous les 50 tonnes mentionne le code Y137 (page mise à jour le 25 septembre 2026). En Belgique, l’autorité compétente est le SPF Santé publique, Sécurité de la chaîne alimentaire et Environnement (Service Changements climatiques). L’emplacement des codes dans la déclaration peut différer d’un pays à l’autre : vérifiez-le auprès de votre douane.
Quels secteurs relèvent du seuil de minimis ?
Le seuil de minimis couvre quatre des six secteurs du MACF : fer et acier, ciment, aluminium et engrais. L’électricité et l’hydrogène en sont exclus par l’article 2 bis, paragraphe 4. Le tableau ci-dessous reprend les entrées de l’annexe I par secteur.
| Secteur | Entrées de l’annexe I (codes NC) | Seuil de minimis applicable ? |
|---|---|---|
| Fer et acier | Chapitre 72 (sauf les déchets 7204 et les ferro-alliages du 7202 autres que ferromanganèse, ferrochrome et ferronickel), 2601 12 00, 7301, 7302, 7303 00, 7304, 7305, 7306, 7307, 7308, 7309 00, 7310, 7311 00, 7318, 7326 | Oui |
| Ciment | ex 2507 00 80 (argile calcinée), 2523 10 00, 2523 21 00, 2523 29 00, 2523 30 00, 2523 90 00 | Oui |
| Aluminium | 7601, 7603 à 7614, 7616 | Oui |
| Engrais | 2808 00 00, 2814, 2834 21 00, 3102, 3105 (sauf 3105 60 00) | Oui |
| Électricité | 2716 00 00 | Non : soumise au MACF quel que soit le volume |
| Hydrogène | 2804 10 00 | Non : soumis au MACF quel que soit le volume |
L’électricité circule en continu par les interconnexions et ne se prête pas à un suivi par expédition ; l’hydrogène, produit stratégique émergent, est suivi dès le début de la période définitive.
Les importations d’électricité et d’hydrogène sont donc soumises au MACF quel que soit leur volume. Le webinaire n° 9 de la DGEC du 10 novembre 2026 range pourtant l’hydrogène parmi les marchandises qui bénéficient du seuil : ne reprenez pas cette formulation, le règlement l’exclut.
Pour le fer et l’acier, le seuil porte sur la masse des marchandises importées elles-mêmes, et non sur leurs précurseurs. Une entreprise qui importe 45 tonnes de tubes en acier compte 45 tonnes, sans ajouter la ferraille ou le minerai de fer utilisés pour les fabriquer.
Que se passe-t-il en cas de dépassement en cours d’année ?
Dès que la masse cumulée dépasse 50 tonnes, l’importateur est soumis à toutes les obligations du MACF pour toutes les émissions intrinsèques de toutes les marchandises importées pendant l’année civile, depuis le 1er janvier (article 2 bis, paragraphe 2). Les 50 premières tonnes ne restent pas exemptées : l’obligation porte sur la totalité.
Un importateur qui passe trois commandes d’environ 18 tonnes entre janvier et septembre franchit le seuil à la troisième. L’obligation couvre alors les 54 tonnes de l’année, et l’importateur doit détenir le statut de déclarant MACF autorisé avant la déclaration en douane qui fait franchir la limite.
Le tableau ci-dessous chiffre le coût de ce franchissement pour des demi-produits en acier non allié de Turquie (code NC 7207 11 14) importés en 2026 sur valeurs par défaut.
| Étape | 50 tonnes importées en 2026 | 54 tonnes importées en 2026 |
|---|---|---|
| Statut MACF | Exempté (Y137) | Toutes les obligations, pour les 54 tonnes |
| Valeur par défaut, majoration de 10 % comprise | sans objet | 2,310 × 1,10 = 2,541 t CO2e par tonne |
| Ajustement dans le cadre de l’allocation à titre gratuit | sans objet | 0,975 × 1,00 × 1,364 = 1,3299 t CO2e par tonne |
| Certificats par tonne | 0 | 2,541 moins 1,3299 = 1,2111 |
| Certificats MACF dus | 0 | 1,2111 × 54 = 65,3994 |
| Coût au prix du troisième trimestre 2026 (82,32 €) | 0 € | 5 383,68 € |
Source du calcul : la formule légale qu’utilise le calculateur MACF du site, appliquée aux valeurs par défaut du règlement d’exécution (UE) 2025/2621 (annexe I rectifiée par le règlement d’exécution (UE) 2026/1740) et le référentiel du MACF (benchmark) du règlement d’exécution (UE) 2025/2620, annexe, point 5.3.
Le facteur MACF de 97,5 % est la part de l’allocation à titre gratuit conservée en 2026 (article 10 bis, paragraphe 1 bis, de la directive 2003/87/CE). C’est une estimation : le chiffre qui fait foi est celui de votre déclaration MACF. Le calculateur refait ce calcul pour votre pays d’origine et votre code NC.
Un dépassement entraîne quatre conséquences pratiques.
- Le code Y137 n’est plus utilisable. Les déclarations suivantes portent le code Y128, en document d’accompagnement, avec le numéro de compte MACF. La douane invite l’importateur à déposer sa demande de statut « sans attendre que la DGEC lui signifie son infraction » (actualité du 8 janvier 2026).
- Le statut doit précéder le franchissement. Le guide pratique de la DGEC (19 janvier 2026) exige qu’il soit obtenu « avant la déclaration en douane faisant dépasser le seuil ». Le délai légal d’instruction est de 120 jours calendaires (règlement d’exécution (UE) 2025/486, article 4) ; la DGEC indiquait le 28 avril 2026 que l’instruction d’un dossier complet « n’excède pas la semaine ».
- Importer au-delà du seuil sans statut coûte trois à cinq fois l’amende de l’article 26, paragraphe 1, soit 300 à 500 € par certificat avant indexation, sur toutes les émissions intrinsèques des marchandises importées dans l’année (article 26, paragraphe 2 bis). Le paiement libère l’importateur de la déclaration et de la restitution pour ces importations ; l’autorité compétente peut réduire l’amende lorsque le dépassement n’excède pas 10 % du seuil ou dans les cas de l’article 17, paragraphe 7 bis, sans descendre sous l’amende de l’article 26, paragraphe 1. Le détail figure sur la page sanctions du MACF.
- Le fractionnement artificiel n’offre aucune protection. Répartir ses importations entre plusieurs sociétés pour rester sous le seuil est une pratique de contournement (article 27, paragraphe 2, point b)) ; l’autorité compétente ne tient pas compte d’un tel montage et le traite comme une infraction grave (article 25 bis, paragraphe 4).
Le code Y238 n’est d’aucun secours pour l’importateur qui franchit le seuil aujourd’hui. La Commission a prolongé son usage jusqu’au 31 décembre 2026, mais seulement pour les importateurs dont la demande de statut, déposée au plus tard le 31 mars 2026, attend toujours une décision ; ces importateurs indiquent l’identifiant de la demande dans le registre MACF (ATLAS-Info 0997/2026 de la douane allemande et avis de la douane italienne, tous deux du 15 septembre 2026 ; l’identifiant est obligatoire en Allemagne depuis l’ATLAS-Info 0999/2026 du 21 septembre 2026).
En France, la douane précise le 23 octobre 2026 que seuls quelques opérateurs identifiés par la Commission dans ce cas peuvent encore l’utiliser en référence complémentaire.
Toutes les valeurs par défaut officielles du MACF dans un seul tableur, avec la majoration, le référentiel et le coût par tonne pour 2026. Version anglaise, téléchargement immédiat.
Pour ces alertes, nous n’enregistrons que votre adresse e-mail. Politique de confidentialité (en anglais)
Qui contrôle le respect du seuil de 50 tonnes ?
La Commission européenne surveille les importations au regard du seuil dans toute l’Union, et l’autorité compétente de chaque État membre décide si un importateur l’a dépassé (article 25 bis). Les données transitent par le registre MACF. Le tableau ci-dessous indique l’autorité compétente pour chaque pays francophone de l’Union.
| Pays | Autorité compétente | Douane | Contact |
|---|---|---|---|
| France | Direction générale de l’énergie et du climat (DGEC), ministère de la Transition écologique | Direction générale des douanes et droits indirects (DGDDI), qui contrôle le code au dédouanement | questions.macf@developpement-durable.gouv.fr |
| Belgique | SPF Santé publique, Sécurité de la chaîne alimentaire et Environnement, Service Changements climatiques | Administration générale des Douanes et Accises | info.cbam@health.fgov.be |
| Luxembourg | Administration de l’environnement (AEV) | Administration des douanes et accises | CBAM@aev.etat.lu |
En France, la douane n’accorde pas le statut et n’inflige pas les amendes de l’article 26 : ces décisions relèvent de la DGEC.
Lors de son webinaire n° 9 du 10 novembre 2026, la DGEC a annoncé un module de suivi dans le registre, attendu avant la fin de 2026, qui enverra une notification de dépassement du seuil à titre d’information. Elle comptait à cette date 1 702 importateurs titulaires du statut de déclarant MACF autorisé en France.
Le seuil s’applique-t-il par société ou par groupe ?
Le seuil de 50 tonnes s’applique par importateur, c’est-à-dire par entité juridique qui importe sous son propre numéro EORI, et non par groupe. Une société mère et sa filiale qui importent chacune 40 tonnes sous leur propre EORI restent toutes deux sous le seuil, pourvu qu’elles soient réellement des importateurs distincts.
En France, chaque déclaration porte l’EORI fondé sur le SIREN de la société : l’actualité de la douane du 8 janvier 2026 précise que « l’utilisation de l’EORI SIRET dans la déclaration en douane bloque le dédouanement ».
Les établissements d’une même société cumulent donc leurs importations sous un seul identifiant. À l’inverse, un découpage des flux entre sociétés liées dans le seul but de rester sous les 50 tonnes tombe sous l’interdiction du fractionnement artificiel (article 27, paragraphe 2, point b), et article 25 bis, paragraphe 4).
Comment piloter vos importations à l’approche des 50 tonnes
Un importateur dont le volume annuel se situe entre 30 et 50 tonnes doit suivre son cumul en continu, car le seuil se vérifie sur les importations réelles et non sur une prévision de fin d’année. Les cinq actions ci-dessous réduisent le risque de le franchir sans statut.
- Tenez un relevé cumulatif mis à jour après chaque dédouanement de marchandises de l’annexe I, avec la date, le code NC, le pays d’origine et la masse nette.
- Fixez une alerte interne à 40 tonnes, afin de laisser le temps nécessaire à l’instruction de la demande de statut.
- Déposez la demande de statut dès l’alerte, dans le registre MACF, sans attendre la fin de l’année.
- Préparez la garantie si votre société a moins de deux exercices complets : l’autorité compétente l’exige (article 17, paragraphe 5) et la DGEC accorde au plus trois mois pour la fournir (guide pratique du 19 janvier 2026).
- Désignez un responsable du suivi de la masse cumulée avant la première importation MACF de chaque année.
Si la tenue de ce suivi ou la demande de statut dépasse vos moyens internes, vous pouvez décrire votre besoin sur la page trouver un prestataire MACF ou directement sur la page de demande d’un service de déclarant MACF.
Gratuit pour vous. Si vous confiez la mission à un prestataire à qui nous avons transmis votre demande, ce prestataire peut verser une commission d’apport à cbamguide.com.
Le seuil de 50 tonnes peut-il évoluer ?
Le seuil de 50 tonnes reste inchangé au 23 octobre 2026, mais sa révision est en discussion, en particulier pour l’aluminium.
Chaque année, au plus tard le 30 avril, la Commission vérifie que le seuil n’exempte pas plus de 1 % des émissions intrinsèques ; un acte délégué ne le modifie que si le seuil recalculé s’écarte de plus de 15 tonnes du seuil applicable (article 2 bis, paragraphe 3, et annexe VII, point 2).
La première évaluation, publiée le 30 septembre 2026 sur des données du 1er avril 2025 au 31 mars 2026, conclut que le seuil exempte 0,87 % des émissions intrinsèques et le laisse inchangé. La prochaine doit intervenir au plus tard le 30 avril 2027.
European Aluminium reproche au critère de masse d’ignorer le rapport valeur/poids élevé de l’aluminium. Dans une déclaration du 8 juillet 2026, après le vote de la commission ENVI du Parlement européen, l’association a estimé que ce vote ne corrigeait pas le seuil, et son directeur général Paul Voss a demandé à la Commission de suspendre la période définitive pour l’aluminium si la question n’était pas réglée avant la plénière de septembre.
L’association cite un exemple : les portes en aluminium nécessaires à la rénovation d’un hôtel de 200 chambres pèsent environ 9,2 tonnes au total et restent donc sous le seuil.
Le Parlement européen a adopté le 15 septembre 2026 son mandat de négociation sur l’extension à l’aval du MACF (464 voix pour, 50 contre, 159 abstentions), avec un seuil de 5 tonnes pour les produits en aluminium.
Le premier trilogue, le 20 octobre 2026, s’est achevé sans accord global et a renvoyé la question du seuil de l’aluminium aux réunions techniques ; un second trilogue est annoncé pour le 30 novembre 2026 (articles de presse). Le texte reste une proposition de la Commission, COM(2025) 989, pas encore adoptée.
Deux articles d’actualité, en anglais, approfondissent le sujet : l’un compare les réactions de l’industrie avant la plénière de septembre, l’autre présente la position de la commission ENVI sur la révision du MACF.
Le seuil de minimis dans l’ensemble de vos obligations MACF
Le seuil de minimis est la porte d’entrée de toute la conformité MACF : toute analyse commence par lui, avant les émissions intrinsèques, le coût des certificats ou la déclaration.
Il sépare les importateurs sans obligation de ceux qui relèvent du régime complet décrit sur la page calcul du MACF, qui enchaîne masse, émissions, ajustement et prix.
Quel lien avec la date limite du 31 mars 2026 ?
La date du 31 mars 2026 visait les importateurs déjà au-dessus du seuil au début de la période définitive : une demande déposée au plus tard ce jour-là leur permettait de continuer à importer jusqu’à la décision (article 17, paragraphe 7 bis). Un importateur resté sous les 50 tonnes début 2026 et dont les volumes augmentent dépose sa demande dès qu’il anticipe le dépassement, puis attend la décision avant de franchir la limite. La procédure est détaillée sur la page déclarant MACF autorisé.
Un importateur sous le seuil peut-il demander le statut ?
Oui. Demander le statut avant d’atteindre 50 tonnes réduit le risque de se retrouver bloqué au moment du dépassement. Le règlement maintient l’exemption pour le titulaire du statut qui reste sous le seuil (article 2 bis, paragraphe 1) ; en France, il utilise toutefois le code Y128 dès sa première importation MACF de l’année. Seul un déclarant MACF autorisé peut acheter des certificats MACF.
Quelles obligations après l’obtention du statut ?
Un déclarant MACF autorisé dont les importations dépassent 50 tonnes est soumis aux obligations suivantes.
- À partir de 2027, détention trimestrielle : il détient, à la fin de chaque trimestre, des certificats couvrant au moins 50 % des émissions intrinsèques des marchandises importées depuis le début de l’année, compte tenu de l’ajustement de l’article 31 (article 22, paragraphe 2) ; l’importateur qui franchit le seuil en cours d’année s’y conforme à la fin du trimestre suivant (article 22, paragraphe 2 bis). Voir la détention trimestrielle de certificats.
- Déclaration MACF annuelle : au plus tard le 30 septembre de l’année suivante, la première le 30 septembre 2027 pour les importations de 2026 (article 6, paragraphe 1).
- Restitution des certificats : il restitue le nombre de certificats déclaré, soit les émissions intrinsèques moins l’ajustement dans le cadre de l’allocation à titre gratuit et toute réduction au titre de l’article 9, multipliées par la masse. La vente des certificats MACF commence le 1er février 2027 (article 20, paragraphe 1).
- Vérification uniquement en cas d’émissions réelles : une déclaration établie sur valeurs par défaut ne nécessite pas de vérificateur (article 8, paragraphe 1) ; voir les vérificateurs accrédités.
Quels documents conserver à l’approche du seuil ?
Un importateur proche du seuil conserve trois catégories de documents pour répondre à une demande de l’autorité compétente.
- Le relevé de masse cumulée : chaque importation MACF datée, avec code NC, pays d’origine, masse nette et total de l’année. Il démontre que le seuil fait l’objet d’un suivi actif.
- Les déclarations en douane : l’ensemble des déclarations d’importation de marchandises de l’annexe I, au moins jusqu’à la fin de la quatrième année suivant celle de la déclaration MACF correspondante (pour les importations de 2026, déclarées en 2027 : jusqu’au 31 décembre 2031), la durée que l’article 7, paragraphe 6, impose aux déclarants MACF autorisés.
- Les justificatifs d’origine : la preuve que la marchandise est originaire d’un pays tiers soumis au MACF (et non d’un pays de l’annexe III) et que les masses nettes retenues correspondent aux déclarations en douane.
Le seuil s’applique-t-il aux régimes douaniers particuliers ?
Les marchandises placées en perfectionnement actif ou en entrepôt douanier relèvent du MACF lors de leur mise en libre pratique. Le seuil porte sur la masse nette mise en libre pratique : 100 tonnes placées en entrepôt douanier, dont 40 mises en libre pratique dans l’année, comptent pour 40 tonnes. En France, les marchandises de l’annexe I placées en perfectionnement actif portent le code Y422 en référence complémentaire (note du 29 décembre 2025).
Quelles marchandises n’entrent jamais dans le cumul ?
Le seuil suit le champ du MACF fixé à l’article 2 du règlement (UE) 2023/956. Ne comptent que les marchandises de l’annexe I originaires d’un pays non mentionné à l’annexe III et mises en libre pratique. Restent hors du cumul les marchandises placées en entrepôt douanier ou en transit puis réexportées sans avoir été mises en libre pratique, ainsi que celles originaires d’un pays exempté. Une marchandise mise en libre pratique puis réexportée compte en revanche dans le cumul, car l’importation au sens du règlement est la mise en libre pratique (article 3, point 4)).
Questions fréquentes sur le seuil de minimis du MACF
Quel est le seuil de minimis du MACF en 2026 ?
Le seuil de minimis du MACF est de 50 tonnes de masse nette par importateur et par année civile, toutes marchandises MACF confondues, hors électricité et hydrogène (article 2 bis et annexe VII, point 1, du règlement (UE) 2023/956). Sous ce seuil, l’importateur n’a ni statut à demander, ni certificats à acheter, ni déclaration MACF à déposer, mais il déclare l’exemption dans sa déclaration en douane, en France avec le code Y137.
Le seuil de 50 tonnes s’applique-t-il par expédition ?
Non. Le seuil porte sur la masse nette totale importée par un importateur au cours de l’année civile. Une expédition de 10 tonnes ne déclenche aucune obligation, mais cinq expéditions totalisant 55 tonnes dans la même année dépassent le seuil.
L’électricité et l’hydrogène bénéficient-ils du seuil de minimis ?
Non. L’article 2 bis, paragraphe 4, exclut l’électricité et l’hydrogène du seuil : toute importation de ces deux marchandises est soumise au MACF, quel que soit son volume.
Quel était l’ancien seuil avant le règlement omnibus ?
Le texte initial du règlement (UE) 2023/956 exemptait les expéditions d’une valeur intrinsèque d’au plus 150 euros, expédition par expédition. Le règlement (UE) 2025/2083, entré en vigueur le 20 octobre 2025, l’a remplacé par le seuil annuel de 50 tonnes par importateur.
Peut-on garder l’exemption sur les 50 premières tonnes après un dépassement ?
Non. Dès que le seuil est dépassé, l’importateur est soumis aux obligations pour toutes les marchandises importées dans l’année (article 2 bis, paragraphe 2), et il doit détenir le statut avant le dépassement. Sans statut, il encourt trois à cinq fois l’amende de l’article 26, paragraphe 1, soit 300 à 500 € par certificat avant indexation, sur toutes les émissions intrinsèques de ses importations de l’année (article 26, paragraphe 2 bis).
Le seuil de 50 tonnes s’applique-t-il par société ou par groupe ?
Par société : chaque entité juridique qui importe sous son propre EORI dispose de son propre seuil. Le fractionnement artificiel des importations entre sociétés liées pour rester sous le seuil est un contournement (article 27, paragraphe 2, point b)), dont l’autorité compétente ne tient pas compte (article 25 bis, paragraphe 4).