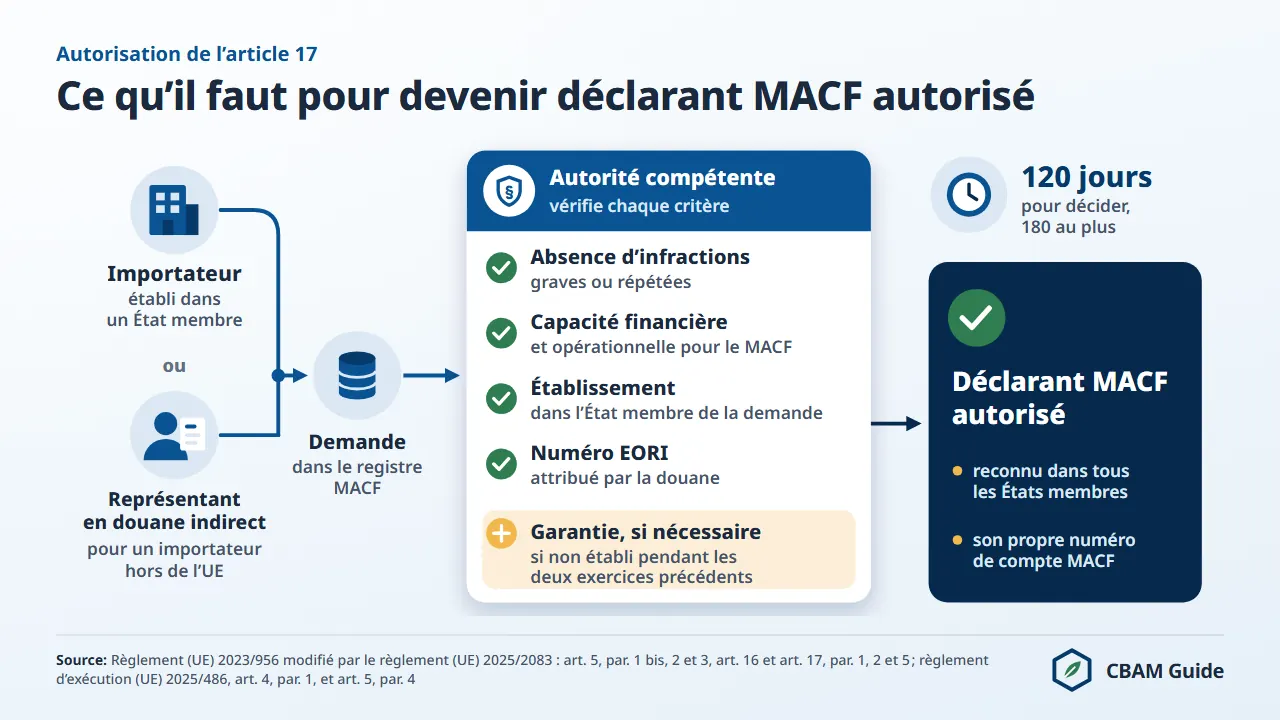
Le statut de déclarant MACF autorisé est, depuis le 1er janvier 2026, la condition légale pour importer dans l’Union des marchandises couvertes par le MACF (mécanisme d’ajustement carbone aux frontières, CBAM en anglais) au-delà du seuil de 50 tonnes par an (sans seuil pour l’électricité et l’hydrogène) : sans ce statut, la douane n’autorise pas l’importation des marchandises (article 25, paragraphe 1, du règlement (UE) 2023/956).
La Commission européenne comptait plus de 12 000 demandes de statut déposées au 7 janvier 2026 et plus de 4 100 opérateurs déjà autorisés (actualité de la Commission du 14 janvier 2026).
En France, 1 702 importateurs avaient obtenu le statut au 10 novembre 2026, pour 1 700 estimés par la DGEC (webinaire n° 9 de la DGEC, 10 novembre 2026).
La demande se dépose dans le registre MACF et est instruite par l’autorité compétente de l’État membre d’établissement : la DGEC en France, le SPF Santé publique en Belgique, l’Administration de l’environnement au Luxembourg.
L’autorité dispose de 120 jours calendaires pour statuer, 180 au plus si elle demande des informations complémentaires (articles 4 et 5 du règlement d’exécution (UE) 2025/486). L’échéance du 31 mars 2026, qui ouvrait le droit d’importer à titre provisoire pendant l’instruction, est passée.
Importer sans statut expose à une amende de trois à cinq fois celle de l’article 26, paragraphe 1, soit 300 à 500 € par certificat non restitué avant indexation (article 26, paragraphe 2) ; un certificat MACF correspond à une tonne équivalent CO2 (t CO2e).
Cette page détaille qui doit demander le statut, les quatre critères, les pièces du dossier français, la garantie, les délais, le code Y238, les obligations qui suivent l’octroi et les services de déclarant. Le parcours complet de l’importateur figure sur la page procédure MACF.
Qu’est-ce qu’un déclarant MACF autorisé ?
Un déclarant MACF autorisé est « une personne autorisée par une autorité compétente conformément à l’article 17 » : c’est la définition de l’article 3, point 17), du règlement (UE) 2023/956.
L’article 4 réserve l’importation des marchandises de l’annexe I au déclarant MACF autorisé. Deux exceptions existent : l’exemption de minimis de l’article 2 bis (50 tonnes de masse nette par an) et le droit d’importer à titre provisoire de l’article 17, paragraphe 7 bis, pour les demandes déposées au plus tard le 31 mars 2026.
Le cadre juridique complet, y compris le règlement (UE) 2025/2083 du 8 octobre 2025 (dit « omnibus ») qui a introduit ces règles, est présenté sur la page règlement MACF.
La définition elle-même ne pose aucune condition d’établissement. Cette condition vient de trois autres dispositions : l’article 5, paragraphe 1, oblige tout importateur établi dans un État membre à demander le statut ; l’article 5, paragraphe 2, transfère l’obligation au représentant en douane indirect lorsque l’importateur n’est pas établi dans l’Union ; l’article 17, paragraphe 2, point c), fait de l’établissement dans l’État membre de la demande un critère d’octroi.
« Établi dans un État membre » est défini à l’article 3, point 19) : pour une personne morale, le siège statutaire, l’administration centrale ou un établissement stable dans un État membre ; pour une personne physique, la résidence.
Le statut accordé est « reconnu dans tous les États membres » (article 17, paragraphe 1). Il emporte deux obligations centrales : présenter la déclaration MACF annuelle (article 6) et restituer les certificats MACF correspondant aux émissions intrinsèques déclarées (article 22).
Le contrôle au dédouanement
La douane vérifie automatiquement le statut lors de chaque déclaration en douane portant sur des marchandises de l’annexe I.
Selon l’actualité de la Commission du 14 janvier 2026, les déclarations sont validées automatiquement et en temps réel par les systèmes douaniers intégrés. En France, le système de dédouanement interroge le registre MACF par la liaison automatisée GUN-CERTEX.
Les autorités douanières transmettent en outre les données d’importation au registre MACF au moins une fois par semaine (article 2 du règlement d’exécution (UE) 2025/2619), et la Commission les recoupe avec le registre avant de les transmettre à l’autorité compétente (article 25, paragraphe 3).
Enregistrement dans le registre et statut : deux choses distinctes
Un compte dans le registre MACF ne vaut pas statut de déclarant MACF autorisé. L’accès au registre est une étape technique ; le statut résulte d’une demande d’autorisation instruite et tranchée par l’autorité compétente (articles 5 et 17).
Une entreprise inscrite dans le registre de la période transitoire (close le 31 décembre 2025), qui servait au dépôt des rapports MACF trimestriels, a dû déposer une demande de statut distincte pour la période définitive. Le fonctionnement du registre MACF et ses modules sont détaillés sur la page qui lui est consacrée.
Qui doit obtenir le statut de déclarant MACF autorisé ?
L’obligation dépend de trois conditions cumulatives : la marchandise figure à l’annexe I, l’importateur dépasse 50 tonnes par an, et l’origine n’est pas exemptée.
Ces trois conditions sont détaillées ci-dessous.
- Marchandise de l’annexe I : le code NC du produit figure à l’annexe I du règlement (UE) 2023/956, qui couvre le fer et l’acier, le ciment, l’aluminium, les engrais, l’électricité et l’hydrogène. C’est le code NC qui compte, et non la désignation commerciale ; la page codes NC du MACF reprend les 42 entrées.
- Seuil de minimis de 50 tonnes : la masse nette cumulée des importations de marchandises MACF dépasse 50 tonnes par année civile, tous codes NC confondus (« exemption de minimis », article 2 bis ; seuil fixé à l’annexe VII, point 1). L’électricité et l’hydrogène ne sont jamais exemptés (article 2 bis, paragraphe 4) : leur importation exige le statut quelle que soit la quantité.
- Origine non exemptée : le pays d’origine, au sens des règles d’origine non préférentielle de l’Union et non le pays d’expédition, ne figure pas à l’annexe III, point 1 (Islande, Liechtenstein, Norvège, Suisse ; Büsingen, Helgoland, Livigno, Ceuta et Melilla). La Turquie n’est pas exemptée malgré l’union douanière.
L’importateur qui reste sous le seuil déclare l’exemption dans la déclaration en douane (article 2 bis, paragraphe 1), en France avec le code Y137 ; la page seuil de minimis détaille le calcul. L’importateur qui prévoit de dépasser 50 tonnes demande le statut à l’avance (article 5, paragraphe 1 ter).
En France, le guide pratique de la DGEC (19 janvier 2026, diapositive 16) exige que le statut soit obtenu « avant la déclaration en douane faisant dépasser le seuil », et la douane invite à déposer la demande « sans attendre » une notification de manquement (DGDDI, 8 janvier et 23 octobre 2026).
Entreprises non établies dans l’Union et représentant en douane indirect
Une entreprise sans siège statutaire, administration centrale ni établissement stable dans un État membre ne peut pas obtenir le statut : l’article 17, paragraphe 2, point c), exige l’établissement dans l’État membre de la demande.
Lorsque cette entreprise est l’importateur, l’article 5, paragraphe 2, oblige son représentant en douane indirect à obtenir le statut. La douane française parle de « RDE (représentant en douane enregistré) en représentation indirecte ».
L’article 5, paragraphe 1 bis, vise le représentant désigné au titre de l’article 18 du code des douanes de l’Union (règlement (UE) n° 952/2013) qui accepte d’agir comme déclarant MACF autorisé.
L’article 5, paragraphe 2 bis, le soumet alors aux obligations de l’importateur pour les marchandises qu’il importe pour son compte. Pour un importateur établi dans l’Union, le représentant peut refuser ce rôle ; les obligations restent alors à l’importateur.
Un exportateur hors UE peut vérifier le statut d’un représentant avant de le désigner. Chaque décision d’octroi est enregistrée dans le registre MACF avec le numéro EORI et le numéro de compte MACF du déclarant (article 17, paragraphe 4), et l’annexe du règlement d’exécution (UE) 2025/486 ajoute un champ indiquant si le déclarant est un représentant en douane indirect.
Demandez au représentant son numéro de compte MACF et l’autorité qui lui a accordé le statut.
Entreprises suisses
Les marchandises originaires de Suisse au sens des règles d’origine non préférentielle de l’Union (article 59 du code des douanes de l’Union) sont exclues du champ du MACF (article 2, paragraphe 4, et annexe III, point 1).
En France, elles sont « directement exclues de la mesure de type 775 » et ne portent aucun code Y (note DGDDI du 29 décembre 2025).
Une entreprise suisse qui importe dans l’Union des marchandises d’une autre origine, sans établissement dans l’Union, agit par un représentant en douane indirect titulaire du statut (article 5, paragraphe 2). La Suisse n’a pas d’autorité compétente MACF ; le SECO et l’OFDF publient seulement des guides.
Qui accorde le statut en France, en Belgique et au Luxembourg ?
Le statut est accordé par l’autorité compétente de l’État membre où le demandeur est établi (article 17, paragraphe 1), et non par la douane. L’autorité doit rejeter toute demande présentée par une personne qui n’est pas établie dans son État membre (article 4, paragraphe 4, du règlement d’exécution (UE) 2025/486).
Le tableau ci-dessous présente les interlocuteurs, d’après la « List of National Competent Authorities for CBAM » de la Commission (édition du 26 juin 2026, voir l’étape 2) et les sites nationaux lus le 13 novembre 2026.
| Pays | Autorité compétente (statut, seuil, amendes) | Douane (contrôle au dédouanement) | Contact de l’autorité |
|---|---|---|---|
| France | Direction générale de l’énergie et du climat (DGEC), ministère de la Transition écologique, sous-direction de l’action climatique ; bureau des marchés du carbone | Direction générale des douanes et droits indirects (DGDDI) | questions.macf@developpement-durable.gouv.fr ; Tour Séquoia, 1 place Carpeaux, 92055 La Défense |
| Belgique | SPF Santé publique, Sécurité de la chaîne alimentaire et Environnement, Service Changements climatiques | Administration générale des Douanes et Accises (AGD&A) | info.cbam@health.fgov.be ; +32 2 524 96 55 ; climat.be/cbam |
| Luxembourg | Administration de l’environnement (AEV) | Administration des douanes et accises (ADA) | CBAM@aev.etat.lu ; (+352) 247 59-034 |
| Suisse | Aucune : la Suisse n’applique pas le MACF | Office fédéral de la douane et de la sécurité des frontières (OFDF), à titre d’information | SECO, info.afwa@seco.admin.ch |
En France, la DGEC accorde le statut, contrôle le seuil de minimis, prononce les amendes de l’article 26 et valide les rachats de certificats. La douane (DGDDI) vérifie le statut au dédouanement et traite les infractions douanières ; elle n’accorde pas le statut.
Pour les questions de dédouanement, la note aux opérateurs de la DGDDI renvoie au pôle d’action économique (PAE) de référence ; Infos Douane Service répond au 0 800 94 40 40 (+33 1 72 40 78 50 depuis l’étranger). Le profil national complet figure sur la page MACF en France.
Quels sont les 4 critères d’octroi du statut (article 17, paragraphe 2) ?
Quatre critères conditionnent l’octroi du statut, et l’autorité compétente refuse la demande dès qu’un seul manque ou que les informations de l’article 5, paragraphe 5, n’ont pas été fournies (article 17, paragraphe 3). Le tableau ci-dessous reprend chaque critère avec sa base juridique et la façon dont l’autorité l’apprécie.
| Critère | Base juridique | Ce que vérifie l’autorité compétente |
|---|---|---|
| Absence d’infractions graves ou répétées et d’infractions pénales graves | art. 17, par. 2, point a) ; art. 9 du règlement d’exécution (UE) 2025/486 | Aucune décision constatant des infractions graves ou répétées à la législation douanière, fiscale, aux règles d’abus de marché ou au MACF dans les trois années précédant la demande ; aucune infraction pénale grave liée à l’activité économique dans les cinq années précédentes |
| Capacité financière et opérationnelle | art. 17, par. 2, point b) ; art. 10 du règlement d’exécution (UE) 2025/486 | Pas de procédure de faillite, pas d’arriérés significatifs de droits de douane ou d’impôts, solidité financière suffisante, organisation administrative et contrôles internes adaptés |
| Établissement dans l’État membre de la demande | art. 17, par. 2, point c) ; art. 3, point 19) | Siège statutaire, administration centrale ou établissement stable dans l’État membre |
| Numéro EORI | art. 17, par. 2, point d) | Numéro attribué conformément à l’article 9 du règlement (UE) n° 952/2013 ; en France, l’EORI fondé sur le SIREN |
Le contrôle d’honorabilité de l’article 9, paragraphe 1, du règlement d’exécution (UE) 2025/486 couvre le demandeur, les personnes responsables du demandeur et de ses questions MACF, et les personnes qui contrôlent sa gestion.
La capacité financière est réputée absente lorsque le demandeur fait l’objet d’une procédure de faillite ou présente des arriérés significatifs de droits de douane ou d’impôts (article 10, paragraphe 1). Les quatre critères sont cumulatifs : une demande qui en satisfait trois est refusée.
Comment obtenir le statut de déclarant MACF autorisé : les 7 étapes
La procédure suit sept étapes, fixées par le règlement (UE) 2023/956 et le règlement d’exécution (UE) 2025/486, modifié par le règlement d’exécution (UE) 2025/2549, de la vérification du champ d’application à l’activation du compte dans le registre MACF. Pour la France, chaque étape précise la pratique de la DGEC et de la DGDDI.
Étape 1 : vérifier que vous êtes importateur et que le MACF s’applique
Vérifiez que l’entité importatrice est établie dans un État membre au sens de l’article 3, point 19), et qu’au moins un produit importé relève de l’annexe I.
Contrôlez chaque code NC avec l’outil de vérification des codes NC et calculez la masse nette annuelle cumulée. Un importateur qui reste à 50 tonnes ou moins par an, électricité et hydrogène exclus, est exempté et n’a pas besoin du statut.
Étape 2 : identifier l’autorité compétente
La demande est adressée à l’autorité compétente de l’État membre d’établissement (article 17, paragraphe 1) : pour une personne morale, celui du siège statutaire, de l’administration centrale ou de l’établissement stable (article 3, point 19)).
La Commission publie la liste des autorités compétentes ; l’édition en ligne sur ses pages MACF au 12 octobre 2026 est datée du 26 juin 2026. Elle désigne notamment la DGEC pour la France, la Deutsche Emissionshandelsstelle (DEHSt) pour l’Allemagne et la Nederlandse Emissieautoriteit (NEa) pour les Pays-Bas.
Étape 3 : disposer d’un numéro EORI fondé sur le SIREN
Le numéro EORI est un critère d’octroi (article 17, paragraphe 2, point d)). Il est attribué par la douane de l’État membre d’établissement ; une entreprise qui n’a jamais importé l’obtient avant de déposer sa demande.
En France, la demande et chaque déclaration en douane utilisent l’EORI fondé sur le SIREN : « La France est actuellement le seul Etat membre à délivrer des EORI multiples basés sur le SIRET » (FAQ douane MACF, 29 avril 2024).
Au 27 avril 2026, 377 dossiers déposés avec un EORI SIRET avaient été « automatiquement refusés » (DGEC, webinaire n° 8).
L’erreur pèse aussi sur le dédouanement : « L’utilisation de l’EORI SIRET dans la déclaration en douane bloque le dédouanement » (DGDDI, 8 janvier 2026).
Selon la DGEC (webinaire n° 9, 10 novembre 2026), les importations déclarées avec un SIRET n’apparaissent pas dans la déclaration annuelle préremplie du registre MACF et feront l’objet de contrôles renforcés. Un numéro de compte MACF correspond à un EORI SIREN (DGDDI, 23 octobre 2026).
Étape 4 : réunir les pièces du dossier
Le contenu de la demande est fixé par l’article 5, paragraphe 5, du règlement (UE) 2023/956, que l’article 1er, paragraphe 2, du règlement d’exécution (UE) 2025/486 impose à tout demandeur ; les articles 9 et 10 de ce règlement d’exécution fixent les conditions d’examen. Les neuf éléments de l’article 5, paragraphe 5, sont listés ci-dessous.
- Nom, adresse et coordonnées du demandeur
- Numéro EORI
- Activité économique principale exercée dans l’Union
- Certificat de l’administration fiscale de l’État membre d’établissement attestant que le demandeur ne fait l’objet d’aucun ordre de recouvrement en cours pour des dettes fiscales nationales
- Déclaration sur l’honneur attestant l’absence d’infractions graves ou répétées à la législation douanière, fiscale ou aux règles d’abus de marché dans les cinq années précédant l’année de la demande, et l’absence d’infractions pénales graves liées à l’activité économique
- Informations démontrant la capacité financière et opérationnelle et, si l’autorité le décide sur la base d’une analyse de risque, des pièces comme le compte de résultat et le bilan des trois derniers exercices clos au plus
- Quantité estimée des importations par type de marchandises, avec les États membres d’importation, pour l’année de la demande et l’année suivante
- Numéro de certificat d’opérateur économique agréé (OEA), si le demandeur a ce statut (point g bis))
- Noms et coordonnées des personnes pour le compte desquelles le demandeur agit, le cas échéant
En France, le guide pratique de la DGEC (diapositives 54 et 55, datées du 19 janvier 2026) précise les pièces attendues : une attestation de régularité fiscale de moins de trois mois ; la dernière liasse fiscale pour une entreprise établie depuis au moins deux ans ; pour une entreprise établie depuis moins de deux ans, une garantie et la liste exhaustive des codes NC importés avec leurs masses.
La déclaration sur l’honneur couvre les condamnations pénales ; la DGEC ne demande pas d’extrait de casier judiciaire, alors que le droit de l’Union permet à une autorité de l’exiger si nécessaire (article 9, paragraphe 3, du règlement d’exécution (UE) 2025/486).
Étape 5 : déposer la demande dans le registre MACF
La demande se dépose uniquement dans le registre MACF (article 5, paragraphe 3 ; DGDDI, 8 janvier 2026 : « La demande se dépose uniquement sur le registre MACF »), dans le module de gestion des autorisations (AMM), ouvert depuis le 31 mars 2025.
L’authentification passe par le système UUM&DS (article 8, paragraphe 1, du règlement d’exécution (UE) 2024/3210). La voie générale décrite par la Commission est un compte EU Login avec authentification à deux facteurs, mais un État membre peut délivrer les accès par son propre système (article 8, paragraphe 5).
La France utilise cette voie nationale : « Vous n’avez pas besoin de créer de compte EU Login » (guide pratique de la DGEC, 19 janvier 2026). Trois conditions s’appliquent : un compte douane.gouv.fr certifié et rattaché à un EORI, un identifiant de 8 à 20 caractères sans caractères spéciaux, et l’habilitation CBAM-APP.CBAM_DECLARANT.
Les quatre étapes sont la création du compte, sa certification, l’obtention de l’habilitation et l’accès au registre, par le service en ligne « Portail d’accès national au registre européen MACF/CBAM période définitive ». Selon la DGEC (webinaire n° 9), les nouveaux modules demanderont de nouveaux droits de connexion via Pro.douane.
Au Luxembourg, l’importateur demande d’abord l’accès au module AMM, puis dépose sa demande (page MACF de l’AEV, mise à jour le 25 septembre 2026).
La date du 31 mars 2026 a été fixée par l’article 17, paragraphe 7 bis, inséré par le règlement (UE) 2025/2083 : le demandeur qui avait déposé sa demande à cette date peut continuer d’importer à titre provisoire jusqu’à la décision.
Une demande déposée après le 31 mars 2026 n’ouvre aucun droit provisoire (voir la section sur le code Y238 plus bas).
Étape 6 : attendre la décision dans les 120 jours
L’autorité compétente examine la demande dans les 120 jours calendaires suivant sa réception (article 4, paragraphe 1, du règlement d’exécution (UE) 2025/486).
Lorsqu’elle demande des informations complémentaires, le demandeur répond dans le délai qu’elle fixe, 30 jours calendaires au plus, et l’autorité peut prolonger son propre délai de 30 jours calendaires au plus ; l’examen ne peut alors dépasser 180 jours calendaires à compter de la réception (article 5).
Avant un refus, l’autorité informe le demandeur de son intention et de ses motifs et lui laisse 30 jours calendaires au plus pour présenter ses observations (article 6).
Étape 7 : activer le compte et obtenir le numéro de compte MACF
Une fois le statut accordé, la Commission ouvre le compte du déclarant dans le registre MACF et lui attribue un numéro de compte MACF unique (article 16, paragraphe 1).
La décision prend effet à la date où l’autorité l’enregistre dans le registre et où le demandeur en est informé (article 7 du règlement d’exécution (UE) 2025/486). En France, le numéro suit le format « CBAM-FR-2025-ABC0123456789 » (note DGDDI du 29 décembre 2025), aussi appelé numéro d’autorisation par la douane.
Le numéro figure dans le registre sous « Authorisations > Mes applications et mes autorisations », colonne « Numéro de compte MACF » ; la demande doit y apparaître « favorable » et le numéro « actif » (note DGDDI du 29 décembre 2025).
Le déclarant l’indique dans chaque déclaration en douane avec le code Y128 : la page numéro de compte MACF détaille son usage. Le compte réunit l’autorisation, les importations transmises par la douane (règlement d’exécution (UE) 2025/2619), les certificats détenus et les déclarations.
Pièces de la demande : tableau récapitulatif avec la pratique française
Le tableau ci-dessous met en regard chaque élément de l’article 5, paragraphe 5, du règlement (UE) 2023/956, le contrôle qu’en fait l’autorité compétente et la pièce que demande la DGEC. « RE » désigne le règlement d’exécution (UE) 2025/486 ; la colonne France reprend le guide pratique de la DGEC du 19 janvier 2026.
| Élément de la demande | Base juridique | Ce que vérifie l’autorité | Pratique de la DGEC |
|---|---|---|---|
| Nom, adresse, coordonnées | art. 5, par. 5, point a) | Établissement dans l’État membre (art. 17, par. 2, point c)) | Compte douane.gouv.fr certifié |
| Numéro EORI | art. 5, par. 5, point b) | EORI attribué (art. 17, par. 2, point d)) | EORI SIREN obligatoire ; EORI SIRET refusé |
| Activité économique principale | art. 5, par. 5, point c) | Modifiable avant la décision sans justification (RE, art. 2, par. 2) | Non précisé |
| Certificat de l’administration fiscale | art. 5, par. 5, point d) | Aucun ordre de recouvrement en cours | Attestation de régularité fiscale de moins de trois mois |
| Déclaration sur l’honneur | art. 5, par. 5, point e) | Infractions et infractions pénales (art. 17, par. 2, point a) ; RE, art. 9) | Couvre les condamnations pénales ; pas d’extrait de casier judiciaire |
| Capacité financière et opérationnelle | art. 5, par. 5, point f) | Faillite, arriérés, solidité financière, organisation (RE, art. 10, par. 1) | Dernière liasse fiscale si l’entreprise a au moins deux ans |
| Estimation des importations | art. 5, par. 5, point g) | Appréciation de la capacité (RE, art. 10, par. 3) et montant de la garantie (art. 17, par. 5) | Liste exhaustive des codes NC et des masses si l’entreprise a moins de deux ans |
| Numéro OEA | art. 5, par. 5, point g bis) | Seulement si le demandeur est OEA | Non précisé |
| Personnes représentées | art. 5, par. 5, point h) | Seulement le cas échéant, par exemple pour un représentant en douane indirect | Non précisé |
| Garantie | art. 17, par. 5 | Exigée si le demandeur n’était pas établi pendant les deux exercices précédents ; enregistrée dans le registre (RE, art. 13) | Engagement de caution d’une banque ou d’une compagnie d’assurance, à fournir dans un délai de trois mois au plus |
L’autorité peut aussi obtenir des informations auprès d’autres autorités nationales par voie électronique au lieu de les demander au demandeur (article 4, paragraphe 7, du règlement d’exécution (UE) 2025/486, inséré par le règlement d’exécution (UE) 2025/2549). Des modèles MACF aident à préparer les estimations d’importation et les demandes de données aux fournisseurs.
Quand faut-il fournir une garantie ?
Une garantie est exigée lorsque le demandeur n’était pas établi pendant toute la durée des deux exercices précédant l’année de la demande (article 17, paragraphe 5). Elle prend la forme d’une garantie bancaire payable à première demande, émise par un établissement financier opérant dans l’Union, ou d’une autre garantie offrant une assurance équivalente.
Son montant correspond à la valeur des certificats MACF que le demandeur devrait restituer pour ses importations estimées, compte tenu de l’ajustement dans le cadre de l’allocation à titre gratuit de l’article 31.
En France, le guide pratique de la DGEC (19 janvier 2026) demande un « engagement de caution délivré par un établissement bancaire ou une compagnie d’assurance », d’un montant égal au coût annuel estimé des certificats pour les importations prévues, avec un « délai de 3 mois maximum pour fournir la garantie ».
Selon la DGEC (webinaire n° 9, 10 novembre 2026), la garantie couvre les montants dus pour les importations de 2026 et celles prévues en 2027, se calcule avec le calculateur de la DGEC et peut être fournie par une banque ou par une autre personne morale prête à se porter garante.
L’autorité libère la garantie « immédiatement après le 30 septembre de la deuxième année » (article 17, paragraphe 7). À titre d’illustration, une entreprise nouvellement créée qui prévoit d’importer en 2026 1 000 tonnes de demi-produits en acier non allié de Turquie (code NC 7207 11 14) sur valeurs par défaut devrait 1 211,1 certificats MACF, soit 99 697,75 € au prix officiel du troisième trimestre 2026 (82,32 €).
C’est une estimation fondée sur les valeurs par défaut et les référentiels officiels (règlements d’exécution (UE) 2025/2621 et 2025/2620) ; le montant de la garantie est fixé par l’autorité. Le calculateur MACF reproduit ce calcul pour votre code NC et votre pays d’origine.
Combien de temps dure l’instruction de la demande ?
L’autorité compétente statue dans les 120 jours calendaires suivant la réception de la demande, 180 au plus lorsqu’elle demande des informations complémentaires (articles 4 et 5 du règlement d’exécution (UE) 2025/486).
Ces délais sont des plafonds fixés par le droit de l’Union et valent dans tous les États membres ; la pratique nationale peut être bien plus rapide. Le tableau ci-dessous distingue les délais légaux et les délais annoncés par les autorités.
| Situation | Délai | Source |
|---|---|---|
| Demande reçue à partir du 15 juin 2025 | 120 jours calendaires | art. 4, par. 1, du règlement d’exécution (UE) 2025/486 |
| Demande déposée avant le 15 juin 2025 | 180 jours calendaires (dérogation transitoire) | art. 4, par. 5 |
| Demande d’informations complémentaires | Réponse du demandeur en 30 jours au plus ; prolongation de 30 jours au plus ; 180 jours au total au plus | art. 5 |
| Modification de la demande par le demandeur | Prolongation de 30 jours calendaires au plus | art. 2, par. 4 |
| Pratique de la DGEC (France) | « Le délai d’instruction d’un dossier complet n’excède pas la semaine » | DGEC, webinaire n° 8, 28 avril 2026 |
| Pratique de l’AEV (Luxembourg) | 10 jours en moyenne ; un jour en cas d’urgence | Page MACF de l’AEV, 25 septembre 2026 |
Les chiffres de la DGEC illustrent le rythme d’instruction en France. Au 27 avril 2026, 1 852 demandes avaient été déposées, 1 323 validées et 377, déposées avec un EORI SIRET, automatiquement refusées (webinaire n° 8, diapositive 11).
Au 10 novembre 2026, « 1 702 importateurs ont obtenu le statut de “déclarant MACF autorisé”, sur les 1 700 estimés par les services de la DGEC » (webinaire n° 9, diapositive 6).
Ces chiffres ne comptent que les statuts accordés par la France ; aucune statistique n’a été trouvée pour la Belgique ou le Luxembourg au 13 novembre 2026.
Demande déposée avant ou après le 31 mars 2026 : régime provisoire et code Y238
Un importateur ou un représentant en douane indirect qui a déposé sa demande au plus tard le 31 mars 2026 peut continuer d’importer à titre provisoire jusqu’à la prise d’effet de la décision (article 17, paragraphe 7 bis) ; une demande déposée après cette date n’ouvre aucun droit provisoire.
Le demandeur tardif attend la décision avant d’importer au-delà du seuil (guide pratique de la DGEC, diapositive 16 ; webinaire n° 8) : l’article 25, paragraphe 1, interdit à la douane d’autoriser ses importations de marchandises de l’annexe I au-delà de 50 tonnes.
Selon la DGEC (webinaire n° 9, 10 novembre 2026), un importateur encore sans statut peut déposer sa demande et « recourir aux services d’un représentant en douane » dans l’intervalle.
Dans son actualité du 1er avril 2026, la douane rappelle que les importateurs qui n’avaient pas déposé leur demande au 31 mars ne peuvent plus dédouaner avec le code transitoire et « s’exposent à des sanctions » en cas de contrôle (DGDDI, 1er avril 2026).
Lorsqu’une demande déposée à temps est refusée, l’autorité détermine dans un délai d’un mois les émissions intrinsèques des marchandises importées entre le 1er janvier 2026 et la date de la décision, par référence aux valeurs par défaut, qui servent de base à l’amende de l’article 26, paragraphe 2 bis (article 17, paragraphe 7 bis).
L’autorité peut réduire cette amende dans les cas relevant de l’article 17, paragraphe 7 bis, sans descendre sous le niveau de l’article 26, paragraphe 1 (article 26, paragraphe 2 bis).
Le code Y238 jusqu’au 31 décembre 2026
Le code Y238 signale en douane une demande de statut déposée au plus tard le 31 mars 2026 et encore en cours d’instruction ; il se déclare en référence complémentaire avec l’identifiant de la demande (note DGDDI du 29 décembre 2025). La note annonçait sa suppression à partir du 27 septembre 2026.
La Commission a prolongé son usage jusqu’au 31 décembre 2026, pour les seuls importateurs dont la demande, déposée au plus tard le 31 mars 2026, n’est pas encore tranchée : douane allemande, ATLAS-Info 0997/2026 du 15 septembre 2026 ; agence des douanes italienne (ADM), avis du 15 septembre 2026 ; le ministère fédéral autrichien des finances retient aussi le 31 décembre 2026.
L’identifiant de la demande dans le registre MACF accompagne le code ; il est obligatoire en Allemagne depuis l’ATLAS-Info 0999/2026 du 21 septembre 2026.
En France, l’actualité de la DGDDI du 23 octobre 2026 réserve le code Y238, « à titre exceptionnel », à quelques opérateurs identifiés par la Commission européenne dont la demande déposée avant le 31 mars 2026 est encore à l’examen, en référence complémentaire : « Les autres opérateurs ne sont plus autorisés à utiliser le code Y238 pour dédouaner. » Ces opérateurs passent au code Y128 dès que leur numéro est délivré.
Le code Y238 n’aide donc pas un importateur qui découvre aujourd’hui son obligation. La liste des opérateurs identifiés par la Commission n’est pas publiée au 13 novembre 2026. Le tableau des codes Y utilisés en France (Y128, Y137, Y238, Y134 à Y136, Y237, Y195, Y422, Y424) figure sur la page déclaration en douane.
Combien coûte le statut de déclarant MACF autorisé ?
Ni le règlement (UE) 2023/956 ni le règlement d’exécution (UE) 2025/486 ne fixent de frais pour la demande de statut ; d’éventuels frais administratifs relèvent du droit national.
Aucun chiffre officiel n’existe pour le coût de préparation d’un dossier, qui dépend des documents de l’entreprise et du conseil qu’elle mandate. Les trois postes à prévoir sont listés ci-dessous.
- Garantie : pour un demandeur qui n’était pas établi pendant les deux exercices précédant l’année de la demande, la valeur des certificats dus pour ses importations estimées, compte tenu de l’ajustement de l’article 31 (article 17, paragraphe 5)
- Dossier de demande : certificat fiscal, déclaration sur l’honneur et informations sur la capacité financière et opérationnelle (article 5, paragraphe 5), avec les estimations d’importation pour l’année en cours et la suivante
- Numéro EORI, s’il manque : critère d’octroi (article 17, paragraphe 2, point d)), délivré par la douane de l’État membre d’établissement
Le statut ouvre ensuite l’achat des certificats MACF, dont le coût dépasse de loin celui du dossier.
Le nombre de certificats par tonne est égal aux émissions intrinsèques spécifiques moins l’ajustement dans le cadre de l’allocation à titre gratuit (facteur MACF × facteur de correction transsectoriel × référentiel du MACF, ou benchmark), sans pouvoir être négatif (article 31 ; règlement d’exécution (UE) 2025/2620).
Le facteur MACF est de 97,5 % en 2026 : c’est la part de l’allocation à titre gratuit conservée (article 10 bis, paragraphe 1 bis, de la directive 2003/87/CE).
Seule une marchandise dont les émissions égalent le référentiel paie 2,5 % de ses émissions brutes ; toute tonne au-dessus, majoration comprise, est due au prix plein.
La DGEC le dit elle-même dans son guide pratique : « Erreur courante : penser que, pour les importations de 2026, seules 2,5% des émissions importées seront redevables du MACF ».
Exemple vérifié : demi-produits en acier non allié de Turquie, code NC 7207 11 14, importés en 2026 sur valeurs par défaut : 2,310 × 1,10 = 2,541 t CO2e par tonne ; ajustement 0,975 × 1,00 × 1,364 = 1,3299 ; soit 1,2111 certificat par tonne, ou 99,70 € par tonne au prix officiel du troisième trimestre 2026 (82,32 €).
Le facteur MACF baisse chaque année, à 51,5 % en 2030, et aucun facteur MACF ne s’applique à partir de 2034 (article 10 bis, paragraphe 1 bis, de la directive 2003/87/CE).
Les prix officiels de 2026 sont de 75,36 € (T1), 75,28 € (T2) et 82,32 € (T3, publié le 5 octobre 2026) ; le prix du T4 est attendu le 4 janvier 2027 (article 21, paragraphe 1 bis). L’outil prix des certificats MACF suit ces prix.
Ce qui doit être archivé avant l’échéance de la déclaration, avec la base juridique de chaque point. Version anglaise, téléchargement immédiat.
Pour ces alertes, nous n’enregistrons que votre adresse e-mail. Politique de confidentialité (en anglais)
Quelles obligations suivent l’octroi du statut ?
Le statut n’est pas une autorisation ponctuelle : il impose de rester dans les critères, de déclarer chaque année et de restituer des certificats, avec une détention trimestrielle à partir de 2027. Les obligations principales sont résumées dans le tableau ci-dessous.
| Obligation | Échéance | Base juridique |
|---|---|---|
| Signaler sans retard, par le registre MACF, tout changement des informations de la demande | Dès le changement | art. 5, par. 7 |
| Porter le code Y128 et le numéro de compte MACF en douane | Dès la première importation MACF de l’année (France) | note DGDDI du 29 décembre 2025 ; DGDDI, 23 octobre 2026 |
| Détenir au moins 50 % des certificats correspondant aux émissions intrinsèques des importations de l’année, compte tenu de l’ajustement de l’article 31 | À la fin de chaque trimestre à partir de 2027, premier contrôle au 31 mars 2027 | art. 22, par. 2 |
| Acheter les certificats MACF sur la plateforme centrale commune | À partir du 1er février 2027 | art. 20, par. 1 |
| Présenter la déclaration MACF et restituer les certificats | Au plus tard le 30 septembre de chaque année ; première échéance le 30 septembre 2027 pour 2026 | art. 6, par. 1 ; art. 22, par. 1 |
| Demander le rachat des certificats excédentaires | Au plus tard le 31 octobre de l’année de restitution | art. 23, par. 1 |
| Conserver les documents de calcul des émissions | Jusqu’à la fin de la quatrième année suivant celle de la déclaration | art. 7, par. 5 et 6 ; art. 9, par. 3 |
L’autorité compétente réexamine périodiquement le statut (article 18 du règlement d’exécution (UE) 2025/486). Elle le révoque lorsque le déclarant ne remplit plus les critères de l’article 17, paragraphe 2, ou l’exigence de garantie, ou a commis des infractions graves ou répétées aux obligations de restitution ou de détention trimestrielle (article 17, paragraphe 8), après lui avoir donné la possibilité d’être entendu.
En cas de détention insuffisante, l’autorité laisse un mois pour compléter (article 22, paragraphe 3) ; il n’y a pas d’amende par tonne.
En France, le déclarant MACF autorisé utilise le code Y128 « dès sa première importation “MACF” de l’année » (DGDDI, 23 octobre 2026), et non le code Y137, même tant qu’il reste sous 50 tonnes.
Le code se déclare en document d’accompagnement de l’article, avec le numéro de compte MACF, « et non comme référence complémentaire » : saisi en référence complémentaire, il entraîne un contrôle manuel qui ralentit le dédouanement (note du 29 décembre 2025).
Une seule autorisation figure par déclaration : celle de l’importateur, ou celle du représentant en douane indirect qui accepte la responsabilité MACF.
Pour les importations de 2026, le prix est la moyenne trimestrielle des prix de clôture des enchères du SEQE de l’UE (EU ETS) du trimestre d’importation (article 21, paragraphe 1 bis) ; à partir de 2027, la moyenne hebdomadaire (article 21, paragraphe 1).
Selon la DGEC (webinaire n° 9), le registre ouvrira le 1er février 2027 les modules d’achat et de déclaration sur valeurs par défaut, et début mai 2027 celui des déclarations sur valeurs réelles.
Selon la DGEC, les certificats devront être achetés avant le 29 septembre : « Il ne sera donc pas possible d’acheter les certificats le 30 septembre pour être en conformité ».
Quelles sanctions pour une importation sans statut ?
Importer des marchandises MACF sans le statut expose à une amende de trois à cinq fois l’amende de l’article 26, paragraphe 1, soit 300 à 500 € par certificat non restitué avant indexation (article 26, paragraphe 2).
L’article 26, paragraphe 1, ne fixe lui-même aucun montant en euros : il renvoie à l’amende sur les émissions excédentaires de l’article 16, paragraphe 3, de la directive 2003/87/CE, soit 100 € par tonne équivalent CO2, indexée sur l’indice européen des prix à la consommation.
Cette amende vise le déclarant MACF autorisé qui ne restitue pas les certificats dus au 30 septembre ; le paiement ne le libère pas de la restitution (article 26, paragraphe 3).
L’importateur sans statut qui dépasse le seuil de 50 tonnes paie l’amende de l’article 26, paragraphe 2, sur la totalité des émissions de ses importations de l’année civile (article 26, paragraphe 2 bis).
Le paiement le libère de la déclaration et de la restitution pour ces importations, mais ne l’autorise pas à importer ensuite : il doit toujours obtenir le statut.
L’autorité peut réduire l’amende lorsque le seuil a été dépassé de 10 % au plus, sans descendre sous le niveau de l’article 26, paragraphe 1. Le nombre de certificats est calculé à partir de la masse nette et des valeurs par défaut, compte tenu de l’ajustement de l’article 31 (article 26, paragraphe 4 bis).
En France, c’est la DGEC, autorité compétente, qui prononce les amendes de l’article 26, et non la douane.
L’ordonnance n° 2026-326 du 29 avril 2026 (JORF n° 102 du 30 avril 2026) adapte la procédure des décisions individuelles défavorables, dont « l’amende prononcée pour l’importation de marchandises sans ce statut », mais son rapport au Président de la République précise que « ce texte ne crée aucune sanction ».
Le droit français ne fixe donc aucun montant propre pour 2026 : l’article 26 s’applique directement. La page sanctions MACF détaille le calcul.
Côté douane, les marchandises peuvent être bloquées au dédouanement (guide pratique de la DGEC, diapositive 17 ; webinaire n° 9).
Dans son actualité du 23 octobre 2026, la DGDDI prévient que « Cette longue phase de pédagogie arrive à son terme » : une déclaration en douane mal remplie « peut entraîner des qualifications d’infraction douanière sérieuses et des sanctions appropriées ».
Pour apprécier le seuil, l’autorité ne tient pas compte d’un montage non authentique, comme le fractionnement artificiel d’envois sans motif commercial valable, et l’importateur est alors considéré comme impliqué dans une infraction grave (article 25 bis, paragraphe 4).
Services de déclarant MACF : ce qu’un tiers peut prendre en charge
Les services de déclarant MACF sont des services de tiers qui, soit détiennent le statut de déclarant MACF autorisé pour les marchandises d’un importateur, soit préparent et déposent la déclaration annuelle de l’importateur.
Dix-sept organisations indiquent sur leur propre site une offre de déclarant, de représentation ou de dépôt pour le MACF de l’Union, chacune vérifiée le 12 octobre 2026.
Trois indiquent le rôle de déclarant ou de représentant indirect pour la période définitive (ASD Group, ALS Customs Services, Deloitte Pays-Bas) ; deux le mentionnent seulement pour la période transitoire ou comme autorisation future (Remant Customs, Customs Support Group).
Huit proposent la préparation ou le dépôt sous forme de prestation ; quatre vendent un logiciel avec lequel l’importateur dépose lui-même sa déclaration. Aucune ne publie de tarif pour agir comme déclarant ou déposer une déclaration.
Besoin d’un prestataire pour ce travail ? Demandez une mise en relation avec un service de déclarant : cbamguide.com transmet votre demande à un à trois prestataires adaptés, qui vous contactent directement. Gratuit pour vous.
Si vous confiez la mission à un prestataire à qui nous avons transmis votre demande, ce prestataire peut verser une commission d’apport à cbamguide.com, ce qui n’influe jamais sur le choix des prestataires cités dans cette section ni sur leur présentation.
Pour tout autre besoin, la page de demande de prestataire couvre les vérificateurs, consultants, logiciels, données fournisseurs, calculs et formations.
Ce qu’un tiers peut et ne peut pas prendre en charge
Le règlement (UE) 2023/956, modifié par le règlement (UE) 2025/2083, ouvre deux rôles à un tiers : le représentant en douane indirect peut devenir déclarant MACF autorisé pour les marchandises de son client, et tout déclarant MACF autorisé peut déléguer le dépôt de sa déclaration MACF. Le tableau ci-dessous compare les trois montages.
| Montage | Base juridique | Qui est déclarant MACF autorisé | Qui supporte l’amende de l’article 26, paragraphe 1 |
|---|---|---|---|
| L’importateur détient le statut et dépose lui-même | art. 5, par. 1 ; art. 6, par. 1 | L’importateur | L’importateur |
| L’importateur détient le statut et délègue le dépôt | art. 5, par. 7 bis | L’importateur | L’importateur |
| Le représentant en douane indirect agit comme déclarant | art. 5, par. 1 bis, 2 et 2 bis | Le représentant | Le représentant |
Le représentant en douane indirect est le seul tiers qui peut porter l’obligation MACF à la place de l’importateur.
Il doit détenir le statut, que son client soit exempté ou non au titre du seuil de 50 tonnes de l’article 2 bis, et le considérant 8 du règlement (UE) 2025/2083 range la déclaration, la restitution des certificats et les amendes parmi les obligations qu’il assume.
En France, la note DGDDI du 29 décembre 2025 précise quel numéro figure en douane : celui du représentant qui accepte la responsabilité MACF, celui de l’importateur si le représentant refuse, et celui du représentant pour un importateur non établi dans l’Union.
La responsabilité, elle, ne se délègue pas. L’article 5, paragraphe 7 bis, permet de déléguer « la présentation des déclarations MACF » à une personne agissant au nom et pour le compte du déclarant, qui reste responsable du respect de ses obligations.
Le considérant 14 du règlement (UE) 2025/2083 ajoute que le délégataire devrait détenir un numéro EORI et être établi dans un État membre. Les quatre éléments qui restent au déclarant MACF autorisé sont listés ci-dessous.
- Le statut lui-même : l’article 17, paragraphe 2, point c), le lie à l’établissement dans l’État membre de la demande ; une entreprise hors UE ne peut pas le détenir
- L’obligation de restitution : le paiement d’une amende ne libère pas de la restitution des certificats manquants (article 26, paragraphe 3)
- La détention trimestrielle : à partir de 2027, au moins 50 % des émissions intrinsèques cumulées, sur le compte du déclarant dans le registre (article 22, paragraphe 2) ; une insuffisance entraîne une notification et un mois pour compléter (article 22, paragraphe 3)
- L’exactitude de la déclaration, quel que soit celui qui a préparé les chiffres
Les six tâches que prennent en charge les prestataires
Les services de déclarant couvrent six tâches, de la demande de statut à la déclaration annuelle, et les prestataires diffèrent par le nombre de tâches qu’ils assument. Pour chaque tâche, la liste ci-dessous indique les prestataires dont la page la mentionne.
- Vérification du champ d’application et classement : Gaston Schul, Customs Support Group, Fiscalead, Easyfrontier
- Aide à la demande de statut : ECUS, Fiscalead
- Collecte des données d’émissions des fournisseurs : Kuehne+Nagel, Fiscalead, Carbon Complete, Dubrink, CarbonChain
- Préparation du rapport ou de la déclaration : Kuehne+Nagel, Gaston Schul, Tandem HSE, Fiscalead
- Dépôt dans le registre ou auprès de l’autorité : ASD Group, Gaston Schul, Carbon Complete, Embassy Freight, ECUS, Fiscalead
- Achat des certificats : Deloitte Pays-Bas indique pouvoir s’en charger ; Easyfrontier indique un accompagnement à l’achat
Les prestataires de services de déclarant MACF
Un prestataire n’est cité que si sa propre page, lue le 12 octobre 2026, indique l’offre décrite et que cette offre vise les importateurs dans l’Union.
La citation est éditoriale et non rémunérée : aucun prestataire ne paie pour être cité, classé ou décrit ici. L’ordre n’est pas un classement, une citation n’est pas une recommandation, et « non indiqué » signifie que la page source est muette sur ce point.
Au 12 octobre 2026, aucune autorisation de prestataire n’a été confirmée auprès d’une autorité compétente : la troisième colonne reprend seulement ce que dit la page de chaque prestataire.
Un prestataire qui agit comme déclarant détient son propre compte dans le registre MACF : demandez-lui le numéro de compte MACF que toute décision d’octroi doit porter (article 17, paragraphe 4). Les pages sources sont en anglais ; les mentions sont résumées en français.
| Prestataire | Type | Agit comme déclarant ou représentant indirect | Aide au dépôt | Zone indiquée | Source (page du prestataire, lue le 12 octobre 2026) |
|---|---|---|---|---|---|
| ASD Group | Représentation douanière et fiscale | Indiqué : déclarant MACF autorisé ; accompagnement proposé « à ce jour » aux importateurs sous 50 tonnes et aux importations d’hydrogène et d’électricité | Préparation et dépôt des déclarations | Service présenté pour la France ; 20 bureaux dans 18 pays | asd-int.com/en/carbon-border-adjustment-mechanism-cbam/ |
| ALS Customs Services | Commissionnaire en douane | Indiqué : représentant en douane indirect pour les entreprises hors UE | Non indiqué | Plus de 65 bureaux, plus de 16 pays | als-cs.com/glossary/c/cbam/ |
| Remant Customs | Commissionnaire en douane | Indiqué dans une actualité du 1er octobre 2023 seulement : rapports de la période transitoire comme représentant indirect ; rien sur la période définitive | Rapports transitoires | Anvers | customs.remant.be/news/carbon-border-adjustment/ |
| Customs Support Group | Commissionnaire en douane | La page dit à la fois agir comme déclarant MACF autorisé et que CSG « obtiendra » son autorisation ; aucune autorisation actuelle indiquée | Vérification du champ d’application | Plus de 16 pays de l’UE, Royaume-Uni, Norvège et Suisse | customssupport.com/solutions/compliance-reporting/cbam/ |
| Deloitte (Pays-Bas) | Big Four | Indiqué : déclarant MACF autorisé (mandataire) | Services de partie déléguée ; achat des certificats | Pays-Bas | deloitte.com/nl/en/services/tax/services/eu-carbon-border-adjustment-mechanism-cbam.html |
| Gaston Schul | Commissionnaire en douane | Non indiqué | Prépare et dépose la déclaration | Paneuropéen | gaston-schul.com/en/trade-intelligence/cbam/ |
| Kuehne+Nagel | Transitaire et commissionnaire en douane | Non indiqué | Produit le rapport XML prêt pour le registre, que le client télécharge ; dépôt par Kuehne+Nagel non indiqué | Non indiqué | kuehne-nagel.com/services/customs-clearance/complete-solution-for-cbam |
| ECUS | Agent en douane | Non indiqué | Déclarations dans le registre MACF | Suède | ecus.se/tullombud/cbam/ |
| Embassy Freight Services Europe | Transitaire | Non indiqué | Déclaration et transmission des données aux autorités compétentes | Belgique | embassy-freight.be/news/cbam-rapportering-verplicht-vanaf-1-januari-2026-embassy-freight-staat-voor-u-klaar |
| Easyfrontier | Conseil en douane | Non indiqué | Gestion du profil dans le registre et déclarations (la page décrit encore des rapports trimestriels) | Bologne, Milan, Turin | easyfrontier.it/en/servizi/cbam.html |
| Fiscalead | Représentation fiscale | Non indiqué | Préparation et dépôt de la déclaration | Levallois-Perret, France | fiscalead.com/en/carbon-border-tax-cbam/ |
| Carbon Complete | Conseil en déclaration carbone | Non indiqué | Rédige et dépose les rapports | Galway ; Irlande, Royaume-Uni, Europe continentale | carboncomplete.com/carbon-border-adjustment-mechanism/ |
| Tandem HSE | Conseil avec logiciel propre | Non indiqué | Externalisation complète | Barcelone | tandemhse.com/en/cbam-declaration-of-imported-products-tandem-hse/ |
| Dubrink | Logiciel avec ingénieurs d’accompagnement | Non indiqué | Logiciel : premier dépôt guidé, l’importateur dépose | Prague et Rotterdam | dubrink.com/cbam-success-engineer |
| CarbonChain | Logiciel | Non indiqué | Logiciel seulement | Non indiqué | carbonchain.com/cbam |
| CBAMBOO | Logiciel | Non indiqué | Logiciel seulement (communiqué du 8 juillet 2025) | Londres (siège) | cbamboo.com/blog/Introducing-CBAM-Pro |
| kolum | Logiciel | Non indiqué | Logiciel seulement | Non indiqué | kolum.earth/en/product/cbam |
Dernière vérification : 12 octobre 2026.
Deux des dix-sept prestataires présentent leur service pour la France : ASD Group, dont la page limite « à ce jour » l’offre de déclarant aux importateurs de moins de 50 tonnes et aux importations d’hydrogène et d’électricité, et Fiscalead, établi à Levallois-Perret, qui propose la préparation et le dépôt de la déclaration annuelle.
Deux sont établis en Belgique (Remant Customs à Anvers, Embassy Freight). Remant Customs n’est pas compté parmi ceux qui indiquent le rôle pour la période définitive.
Un commissionnaire en douane qui dédouane les marchandises n’est pas, de ce seul fait, déclarant MACF autorisé. Gaston Schul indique préparer la déclaration et la déposer pour le client ; Kuehne+Nagel génère un rapport au format XML prêt pour le registre.
Transuniverse Forwarding prévient ses clients qu’il ne peut assumer aucune responsabilité pour la validité des autorisations, des certificats ou des déclarations d’émissions, ces obligations incombant entièrement à l’importateur. Les quatre logiciels ne sont pas des mandataires : avec chacun d’eux, c’est le personnel de l’importateur qui dépose la déclaration.
Ce que coûtent les services de déclarant MACF
Aucun prestataire de cette section ne publie de tarif pour agir comme déclarant ou déposer une déclaration au 12 octobre 2026.
Le seul tarif trouvé concerne un logiciel : la page de prix de Dubrink, lue le 12 octobre 2026, affiche pour le MACF de l’Union une offre Starter à 1 990 € par an jusqu’à 1 000 tonnes par an et une offre Premium à 2 990 € par an jusqu’à 15 000 tonnes par an.
Deloitte Pays-Bas indique seulement que les coûts dépendent du périmètre et du niveau de service. Les quatre facteurs de coût à soulever dans une demande de devis sont listés ci-dessous.
- Installations et codes NC : les données d’émissions se collectent par installation de production, et chaque code NC ajoute un travail de classement
- Vérification : les émissions réelles exigent un vérificateur accrédité, chiffré par des éditeurs entre 5 000 et 50 000 € par installation, une estimation de marché et non un chiffre de la Commission
- Responsabilité : un représentant qui agit comme déclarant achète et restitue lui-même les certificats, d’où une demande probable de prépaiement ou de sûreté
- Volume et entités : tonnage annuel et nombre d’entités juridiques importatrices
Le coût des certificats s’ajoute à tout honoraire, au prix officiel de 82,32 € par t CO2e pour le troisième trimestre 2026, publié le 5 octobre 2026.
Choisir un service de déclarant et savoir qui supporte l’amende
Choisissez d’abord selon l’établissement : un importateur non établi dans un État membre a besoin d’un représentant en douane indirect titulaire du statut, tandis qu’un importateur établi dans l’Union peut détenir le statut lui-même et externaliser le dépôt au titre de l’article 5, paragraphe 7 bis.
Les cinq questions qui distinguent un déclarant d’un simple prestataire de dépôt sont listées ci-dessous.
- Quelle entité juridique sera déclarant MACF autorisé pour mes marchandises ?
- Agissez-vous comme représentant en douane indirect (article 5, paragraphe 1 bis ou 2) ou comme délégataire (article 5, paragraphe 7 bis) ?
- Qui achète les certificats, et sur quel compte du registre sont-ils détenus à chaque fin de trimestre ?
- Qui mandate le vérificateur accrédité, et la vérification est-elle comprise dans vos honoraires ?
- Que deviennent mes données et mon accès au registre à la fin du contrat ?
Lorsque l’importateur détient le statut et qu’un prestataire dépose au titre de l’article 5, paragraphe 7 bis, l’importateur paie toute amende de l’article 26, paragraphe 1, car le déclarant reste responsable.
Lorsqu’un représentant en douane indirect agit comme déclarant MACF autorisé, c’est lui qui paie : l’article 5, paragraphe 2 bis, lui transfère les obligations de l’importateur, et le considérant 8 du règlement (UE) 2025/2083 prévoit que le représentant en douane indirect est soumis aux sanctions.
Le même considérant fixe la limite : le représentant d’un importateur établi dans l’Union qui n’a pas accepté d’agir comme déclarant MACF autorisé ne devrait pas être soumis aux sanctions.
L’article 26, paragraphe 1, ne vise que le déclarant MACF autorisé : recourir à un prestataire ne supprime jamais l’amende, et le contrat ne fait que répartir la charge finale entre les parties.
L’article 26, paragraphe 1 bis, permet une réduction seulement lorsque l’erreur vient d’un exploitant, d’un vérificateur ou d’une personne indépendante certifiant la documentation sur le prix du carbone ; un prestataire de dépôt n’en fait pas partie.
Les consultants sont un autre achat : ils conseillent sans déposer, et l’annuaire des consultants MACF les recense. Les plateformes sont comparées dans l’annuaire des logiciels MACF.
La version anglaise de cette section cite chaque offre dans la langue de sa page source. Cette section couvre le MACF de l’Union seulement ; le MACF britannique (UK CBAM) est une taxe distincte, avec ses propres prestataires.
Le statut dans la chaîne de conformité MACF : vérificateurs, certificats, déclaration
Le statut de déclarant MACF autorisé ouvre la conformité MACF sans la résumer : viennent ensuite les données d’émissions des fournisseurs, la vérification (obligatoire pour les émissions réelles seulement), l’achat des certificats et la déclaration annuelle.
Le guide de l’autorisation des importateurs (en anglais) suit le parcours complet, de la vérification du champ d’application au dépôt de la déclaration.
L’accréditation des vérificateurs a commencé. Au 12 novembre 2026, sept organismes de vérification sont documentés comme accrédités par cinq organismes nationaux d’accréditation : EmiCert S.A. par l’ESYD (Grèce) ; Bureau Veritas Italia, RINA Services et SGS ICS Italia par Accredia (Italie) ; Intertek Certification AB par Swedac (Suède) ; ISSC, à Damiette (Égypte), par le RvA (Pays-Bas) le 22 octobre 2026, premier organisme établi hors de l’UE ; SGS BELGIUM nv par BELAC (Belgique), avec une portée valable à partir du 5 novembre 2026. La liste officielle de la Commission n’était pas publiée à cette date.
Aucun des sept n’est français : le COFRAC n’a documenté aucune accréditation MACF au 12 novembre 2026, et un déclarant établi en France peut recourir à un vérificateur accrédité dans un autre État membre.
SGS BELGIUM nv intéresse directement les lecteurs belges. La page vérificateurs MACF accrédités suit chaque accréditation ; pour une mise en relation, utilisez la demande de vérificateur.
Le tableau ci-dessous récapitule les échéances de 2026 et 2027 pour un déclarant MACF autorisé.
| Étape | Date | Base juridique |
|---|---|---|
| Date limite de dépôt pour importer à titre provisoire | 31 mars 2026 | art. 17, par. 7 bis, inséré par le règlement (UE) 2025/2083 |
| Première accréditation d’un vérificateur MACF annoncée | 23 septembre 2026 (EmiCert, par l’ESYD) ; sept organismes documentés au 12 novembre 2026 | règlement délégué (UE) 2025/2551 |
| Fin de l’usage prolongé du code Y238 | 31 décembre 2026 (en France, à titre exceptionnel seulement depuis le 23 octobre 2026) | ATLAS-Info 0997/2026 ; avis ADM du 15 septembre 2026 ; DGDDI, 23 octobre 2026 |
| Début de la vente des certificats | 1er février 2027 | art. 20, par. 1 |
| Premier contrôle de détention trimestrielle | 31 mars 2027 | art. 22, par. 2 |
| Première déclaration MACF et restitution | 30 septembre 2027 | art. 6, par. 1 ; art. 22, par. 1 |
| Date limite des demandes de rachat | 31 octobre 2027 | art. 23, par. 1 |
Questions fréquentes sur le statut de déclarant MACF autorisé
Le statut de déclarant MACF autorisé est-il exigé de tous les importateurs de l’UE ?
Non. Le statut n’est exigé que des importateurs de marchandises de l’annexe I du règlement (UE) 2023/956 dont les importations annuelles dépassent le seuil de minimis de 50 tonnes (article 2 bis et annexe VII, point 1). Les importateurs de marchandises hors annexe I, ceux qui restent à 50 tonnes ou moins et ceux qui importent des marchandises originaires des pays de l’annexe III (Islande, Liechtenstein, Norvège, Suisse) n’en ont pas besoin. L’électricité et l’hydrogène n’ont aucun seuil. Un représentant en douane indirect obtient le statut avant d’importer (article 5, paragraphe 1 bis).
Une entreprise établie hors de l’UE peut-elle demander le statut ?
Non, sauf si elle est aussi établie dans un État membre. L’article 17, paragraphe 2, point c), exige que le demandeur soit établi dans l’État membre de la demande, ce que l’article 3, point 19), définit pour une personne morale par un siège statutaire, une administration centrale ou un établissement stable. Lorsque l’importateur n’est pas établi dans l’Union, son représentant en douane indirect doit obtenir le statut (article 5, paragraphe 2) et assume alors les obligations de l’importateur pour les marchandises qu’il importe pour son compte (article 5, paragraphe 2 bis).
Que se passe-t-il si l’autorité compétente refuse la demande ?
L’autorité informe d’abord le demandeur de son intention de refuser et de ses motifs, et lui laisse 30 jours calendaires au plus pour présenter ses observations (article 6 du règlement d’exécution (UE) 2025/486). La décision de refus est motivée et indique les voies de recours (article 17, paragraphe 3), et le refus est enregistré dans le registre MACF (article 17, paragraphe 9). Les recours relèvent du droit national ; en France, l’ordonnance n° 2026-326 du 29 avril 2026 organise la procédure des décisions individuelles défavorables. Un demandeur refusé ne peut pas importer au-delà de 50 tonnes tant qu’une nouvelle demande n’a pas abouti.
Le statut doit-il être renouvelé ?
Ni le règlement (UE) 2023/956 ni le règlement d’exécution (UE) 2025/486 ne fixent de date d’expiration, mais le statut reste soumis à des conditions. L’autorité le réexamine périodiquement (article 18 du règlement d’exécution (UE) 2025/486) et le révoque lorsque les critères ne sont plus remplis ou en cas d’infractions graves ou répétées aux obligations de restitution ou de détention trimestrielle (article 17, paragraphe 8). Tout changement des informations de la demande se signale sans retard par le registre (article 5, paragraphe 7). La Commission fait rapport avant le 1er janvier 2028 sur la gestion des garanties et des autorisations par les États membres (article 30, paragraphe 6).
Le code Y238 est-il encore utilisable en France ?
Seulement à titre exceptionnel. La Commission a prolongé l’usage du code Y238 jusqu’au 31 décembre 2026 pour les importateurs dont la demande, déposée au plus tard le 31 mars 2026, n’est pas encore tranchée, avec l’identifiant de la demande (douane allemande, ATLAS-Info 0997/2026 du 15 septembre 2026 ; douane italienne, avis du 15 septembre 2026). En France, la DGDDI le réserve depuis le 23 octobre 2026 à quelques opérateurs identifiés par la Commission ; les autres ne peuvent plus l’utiliser pour dédouaner. Le déclarant MACF autorisé utilise le code Y128 avec son numéro de compte MACF.
Faut-il un compte EU Login pour déposer la demande en France ?
Non. En France, l’accès au registre MACF passe par un compte douane.gouv.fr certifié, rattaché à l’EORI SIREN, avec l’habilitation CBAM-APP.CBAM_DECLARANT : « Vous n’avez pas besoin de créer de compte EU Login » (guide pratique de la DGEC, 19 janvier 2026). C’est la voie nationale prévue à l’article 8, paragraphe 5, du règlement d’exécution (UE) 2024/3210. Le compte EU Login avec authentification à deux facteurs reste la voie générale de la Commission, notamment pour la section O3CI du registre utilisée par les exploitants hors UE.
Un service de déclarant dépose-t-il la déclaration MACF à ma place ?
Cela dépend du prestataire. ASD Group, Gaston Schul, ECUS, Embassy Freight, Fiscalead et Carbon Complete indiquent le dépôt de la déclaration ou du rapport MACF, tandis que Kuehne+Nagel et les quatre logiciels produisent un fichier prêt pour le registre sans indiquer qu’ils le déposent. La première déclaration MACF est due le 30 septembre 2027. Au titre de l’article 5, paragraphe 7 bis, le déclarant MACF autorisé en reste responsable même lorsqu’un tiers la dépose.
Un logiciel MACF remplace-t-il un service de déclarant ?
Non. Un logiciel MACF produit les calculs et le fichier prêt pour le registre, tandis que l’importateur reste déclarant MACF autorisé et dépose la déclaration. Quatre des dix-sept prestataires cités sur cette page sont des éditeurs de logiciels. Pour choisir un outil, utilisez la demande de logiciel MACF ; pour un accompagnement, la demande de consultant MACF.