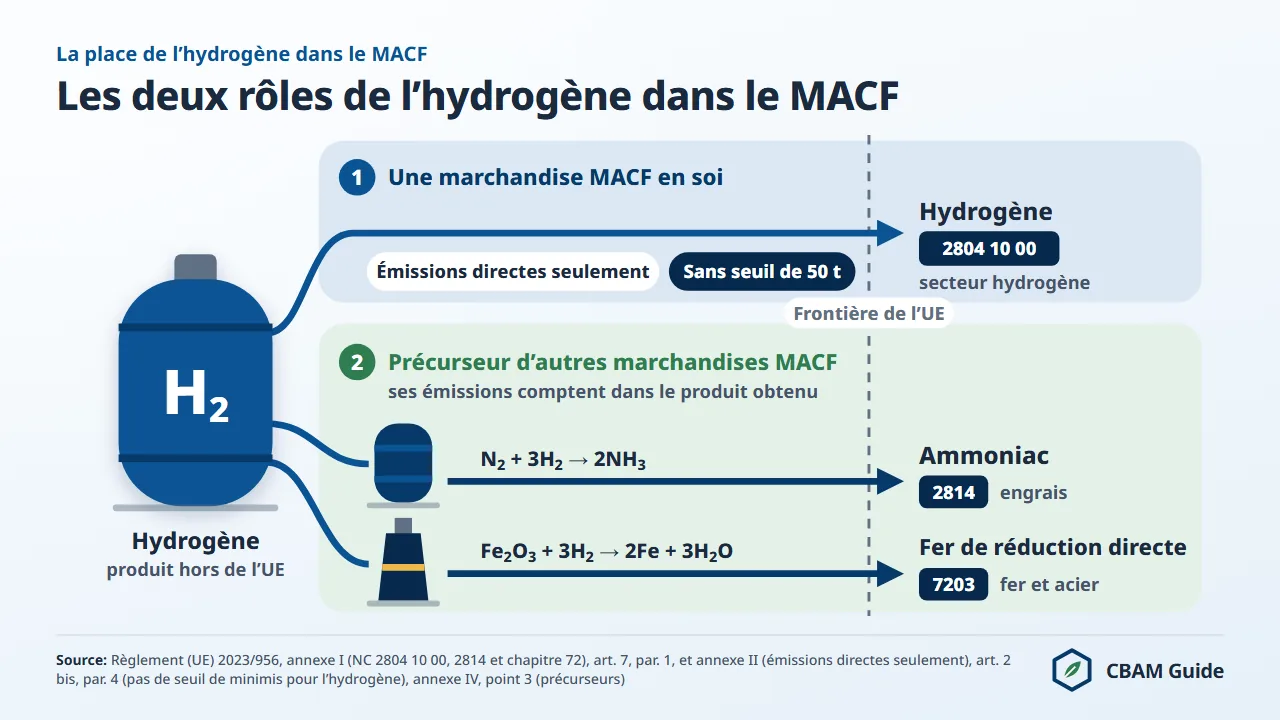
L’hydrogène importé (code NC 2804 10 00) est soumis au MACF (mécanisme d’ajustement carbone aux frontières, CBAM en anglais) depuis le 1er janvier 2026, dès la première tonne : aucun seuil de minimis ne s’applique. Seules les émissions directes comptent.
En valeurs par défaut, une tonne d’hydrogène de la plupart des origines coûte 571,32 € en certificats MACF pour une importation de 2026, au prix officiel du troisième trimestre 2026 de 82,32 € par tonne équivalent CO2 (t CO2e).
Des émissions vérifiées égales ou inférieures à 4,96 t CO2e par tonne n’entraînent aucune restitution de certificats.
Tout se joue sur un choix : déclarer la valeur par défaut du pays d’origine ou les émissions réelles vérifiées de l’usine.
La plupart des tableaux de pays fixent la valeur par défaut à 10,820 t CO2e par tonne, d’où les 571,32 € ; la valeur « autres pays et territoires », de 17,740, coûte 1 197,94 € par tonne.
Cette page explique la chimie des modes de production, les émissions retenues pour une marchandise de l’annexe II, le calcul du coût jusqu’en 2034 et les démarches en France, en Belgique et au Luxembourg.
Que couvre le MACF pour l’hydrogène importé ?
Le MACF couvre l’hydrogène sous le code NC 2804 10 00, ne prend en compte que ses émissions directes (annexe II du règlement (UE) 2023/956) et ne lui accorde aucun seuil de minimis.
L’importateur d’acier, de ciment, d’aluminium ou d’engrais qui ne dépasse pas 50 tonnes par an est exempté ; l’importateur d’hydrogène ne l’est jamais (article 2 bis, paragraphe 4).
Chaque tonne importée sous ce code relève de l’obligation de certificats depuis le début de la période définitive, le 1er janvier 2026. Ce code unique est l’une des 42 entrées de l’annexe I, présentées secteur par secteur sur la page marchandises couvertes par le MACF.
L’hydrogène figure à l’annexe II : seules les émissions directes sont calculées et prises en compte (article 7, paragraphe 1). Les émissions de la production de l’électricité consommée par l’électrolyseur sont des émissions indirectes au sens de l’article 3, point 34), et restent hors du calcul.
Les émissions directes, définies à l’article 3, point 21), incluent en revanche la chaleur et le froid consommés par le procédé. La certification comme carburant renouvelable d’origine non biologique (RFNBO) relève du droit des énergies renouvelables : elle n’entre pas dans le calcul MACF et ne remplace pas la valeur par défaut.
La première déclaration MACF, pour les importations de 2026, est due au plus tard le 30 septembre 2027 (article 6, paragraphe 1). La vente des certificats MACF commence le 1er février 2027 (article 20, paragraphe 1) : l’obligation court depuis janvier 2026, la dépense arrive en 2027.
Le 14 août 2026, la DG TAXUD a publié un document d’orientation propre à l’hydrogène pour la période définitive (Guidance No 5b), destiné aux producteurs hors UE et aux déclarants MACF autorisés, parmi dix documents d’orientation publiés le même jour (en anglais).
Un cas reste hors du champ : l’hydrogène originaire du plateau continental ou de la zone économique exclusive d’un État membre ou d’un pays de l’annexe III, point 1 (article 2, paragraphe 3 ter, point b)).
En France, l’hydrogène du plateau continental ou de la zone économique exclusive d’un État membre est signalé en douane avec le code Y136.
Quels modes de production les règles de surveillance couvrent-elles ?
Les règles de surveillance de l’hydrogène figurent au point 3.6 de l’annexe I du règlement d’exécution (UE) 2025/2547. Elles visent la production d’hydrogène pur ou de mélanges d’hydrogène et d’azote utilisables pour la production d’ammoniac (point 3.6.1). Deux groupes de modes de production y reçoivent leurs propres limites du système : le vaporeformage et l’oxydation partielle (point 3.6.2.1), puis le vapocraquage (point 3.6.2.2). Pour le premier groupe, l’exploitant surveille tous les procédés liés à la production d’hydrogène et à sa séparation du monoxyde de carbone, ainsi que l’épuration des gaz et l’ensemble des combustibles, quel qu’en soit l’usage.
L’électrolyse n’a pas de point propre, ce qui n’empêche pas de déclarer des émissions réelles. Le point 3.1 de la même annexe soumet une marchandise MACF produite selon un mode non listé aux règles transsectorielles de ce point. Le document d’orientation n° 3 de la DG TAXUD du 14 août 2026, non contraignant, cite « Electrolysis of water and Chlor-Alkali electrolysis » parmi les modes de production de l’hydrogène. Lorsque l’hydrogène est l’un de plusieurs coproduits, les émissions sont réparties selon le rapport molaire (annexe III, point A.2.1, du même règlement d’exécution).
Quelles valeurs par défaut et quel référentiel s’appliquent à l’hydrogène ?
Deux grandeurs officielles s’appliquent : la valeur par défaut du pays d’origine, de 10,820 t CO2e par tonne dans 79 des 95 tableaux de pays, et le référentiel du MACF (benchmark) de 5,089 t CO2e par tonne, identique en colonne A et en colonne B.
Les valeurs par défaut figurent à l’annexe I du règlement d’exécution (UE) 2025/2621, rectifiée par le règlement d’exécution (UE) 2026/1740. Elles sont fixées par pays d’origine et non par mode de production : l’hydrogène vert et l’hydrogène gris d’un même pays reçoivent la même valeur.
Le référentiel figure au point 5.3 de l’annexe du règlement d’exécution (UE) 2025/2620. Les valeurs par défaut de l’hydrogène par origine sont présentées ci-dessous.
| Origine (tableau de l’annexe I) | Valeur par défaut (t CO2e/t H2) |
|---|---|
| 79 tableaux de pays, dont le Maroc, l’Algérie, la Tunisie, le Sénégal, la Côte d’Ivoire, l’Égypte, le Chili, la Turquie et le Royaume-Uni | 10,820 |
| Arabie saoudite, Koweït | 13,450 |
| Dix tableaux, dont l’Inde, le Japon et la Corée du Sud | 14,030 |
| Autres pays et territoires (pays sans tableau propre) | 17,740 |
| Afrique du Sud | 25,940 |
| Chine, États-Unis | 26,640 |
| Mali | 0,000 |
Source : colonne « émissions totales » de l’annexe I du règlement d’exécution (UE) 2025/2621, rectifiée par le règlement d’exécution (UE) 2026/1740 ; la colonne des émissions indirectes porte « N/A ». Le détail par pays figure sur la page valeurs par défaut.
Ces valeurs font l’objet d’une majoration (mark-up) de 10 % en 2026, 20 % en 2027 et 30 % à partir de 2028, appliquée avant la déduction de l’ajustement dans le cadre de l’allocation à titre gratuit.
Le référentiel est le même dans les deux cas : 5,089, que l’importateur déclare en valeurs par défaut ou en émissions réelles. La page référentiels du MACF et du SEQE explique d’où viennent ces chiffres.
Les intensités par mode de production ci-dessous sont des estimations techniques, données pour situer les ordres de grandeur. Ce ne sont ni des valeurs par défaut ni des référentiels : elles ne comptent que si l’importateur déclare des émissions réelles vérifiées.
| Hydrogène | Procédé | Émissions directes indicatives (t CO2/t H2), estimation technique |
|---|---|---|
| Gris | Vaporeformage du méthane (SMR), sans captage | environ 9 à 12 |
| Bleu | Vaporeformage avec captage et stockage du carbone (CSC, CCS) | environ 1 à 3 |
| Turquoise | Pyrolyse du méthane (carbone solide en coproduit) | environ 0 à 1 |
| Rose | Électrolyse alimentée par l’énergie nucléaire | environ 0 |
| Vert | Électrolyse alimentée par de l’électricité renouvelable | environ 0 |
Pourquoi l’hydrogène gris et l’hydrogène vert émettent-ils si différemment ?
Les deux procédés reposent sur une chimie différente. Le vaporeformage transforme le gaz naturel selon la réaction CH4 + H2O → CO + 3 H2 ; le monoxyde de carbone passe ensuite par la réaction du gaz à l’eau (CO + H2O → CO2 + H2), qui libère de l’hydrogène supplémentaire et du CO2. Dans l’hydrogène gris, ces deux flux de CO2 partent à l’atmosphère. L’électrolyse scinde l’eau (2 H2O → 2 H2 + O2) et ne produit chimiquement aucun CO2. L’écart tient donc à la matière première, gaz naturel ou eau, et non à un gain d’efficacité.
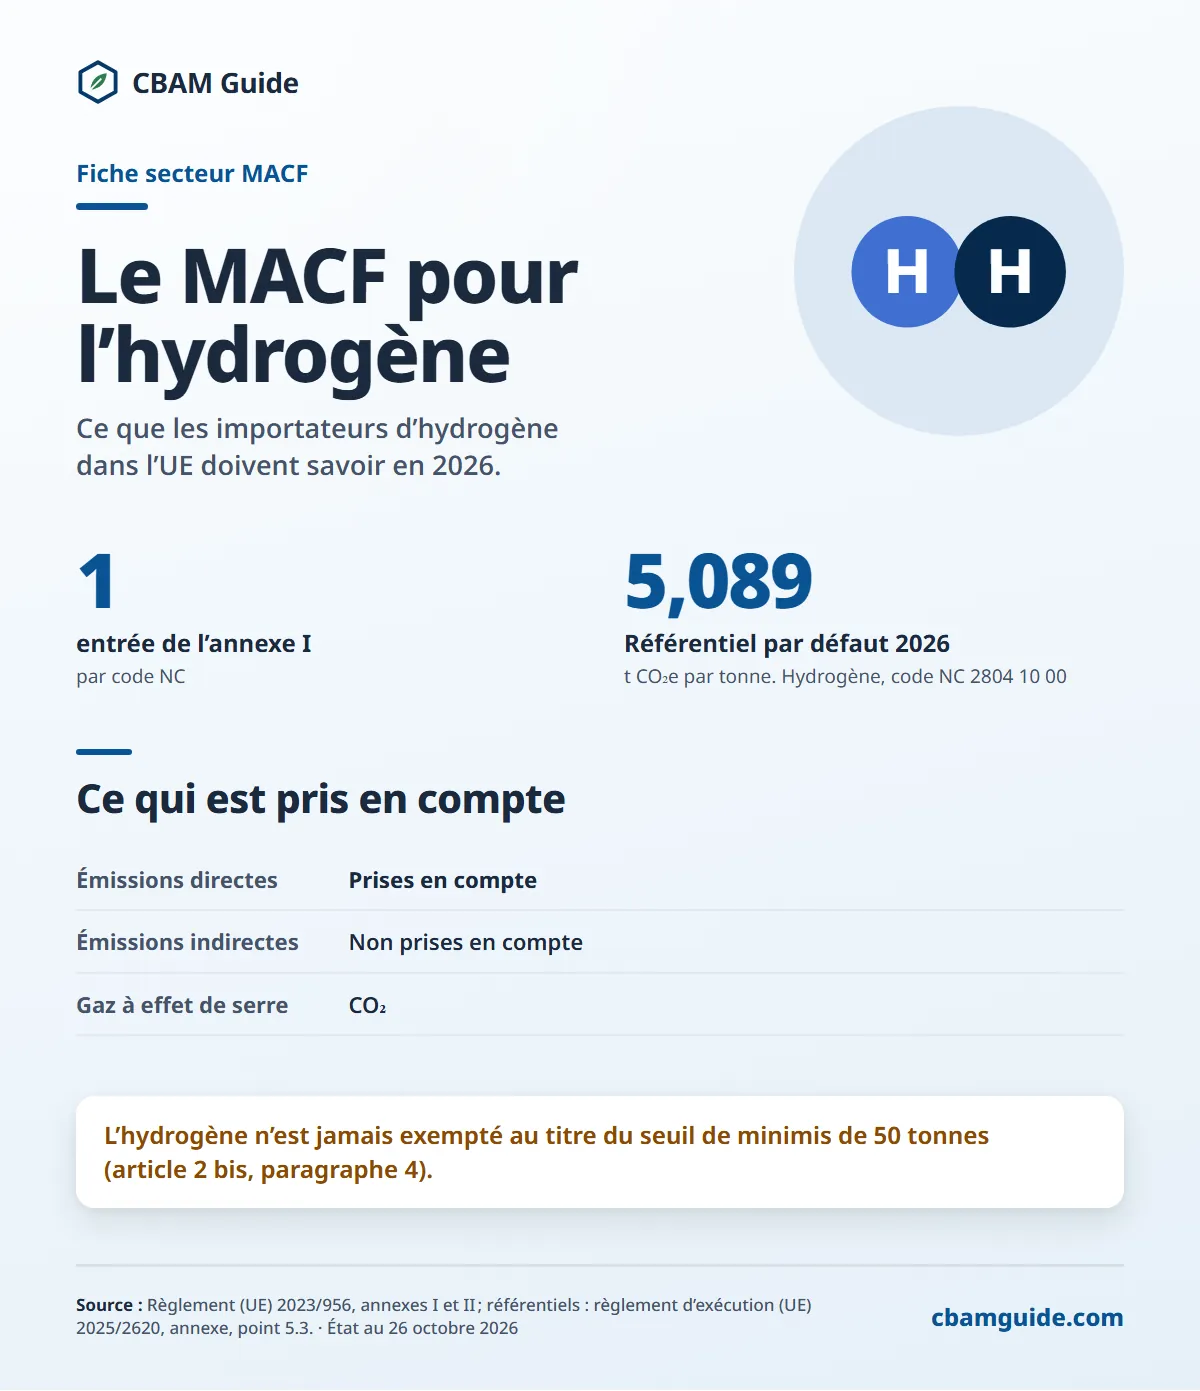
Version texte de cette infographie
- 1 : entrée de l’annexe I (par code NC)
- 5,089 : Référentiel par défaut 2026 (t CO₂e par tonne. Hydrogène, code NC 2804 10 00)
Ce qui est pris en compte
- Émissions directes : Prises en compte
- Émissions indirectes : Non prises en compte
- Gaz à effet de serre : CO₂
L’hydrogène n’est jamais exempté au titre du seuil de minimis de 50 tonnes (article 2 bis, paragraphe 4).
Comment le MACF traite-t-il l’hydrogène gris ?
L’hydrogène gris émet de l’ordre de 9 à 12 t CO2 par tonne (estimation technique) ; en valeurs par défaut, il est déclaré à la valeur de son pays d’origine, majorée, quelles que soient ses émissions réelles.
En émissions réelles, le calcul de l’hydrogène gris retient trois sources d’émissions directes, énumérées ci-dessous.
- Le CO2 du reformage primaire du méthane dans le four du reformeur
- Le CO2 de la réaction du gaz à l’eau, qui convertit le monoxyde de carbone en CO2 et en hydrogène supplémentaire
- Le CO2 de la combustion du gaz résiduaire de l’adsorption modulée en pression (PSA), qui sépare l’hydrogène pur du reste du flux gazeux
Déclarer des émissions réelles vérifiées rapporte exactement l’écart entre la valeur par défaut majorée et le chiffre vérifié, multiplié par le prix du certificat. Pour une valeur par défaut de 10,820, la valeur déclarée en 2026 est de 11,902 t CO2e par tonne.
Comme le référentiel reste 5,089 dans les deux cas, chaque tonne de CO2e en moins grâce à la vérification fait économiser 82,32 € par tonne d’hydrogène au prix du troisième trimestre 2026.
La majoration passe à 20 % en 2027 et à 30 % à partir de 2028 : s’en tenir aux valeurs par défaut coûte plus cher chaque année. La méthode de calcul des émissions réelles, de l’installation à la déclaration MACF, est détaillée sur la page émissions intrinsèques.
L’hydrogène vert peut-il ne devoir aucun certificat MACF ?
Oui, l’hydrogène vert dont les émissions directes vérifiées sont nulles ne doit aucun certificat MACF ; la voie passe par le rapport d’émissions vérifié de l’exploitant, pas par la certification RFNBO du règlement délégué (UE) 2023/1184.
La réaction d’électrolyse ne libère pas de CO2, et l’électricité de l’électrolyseur ne compte pas pour une marchandise de l’annexe II, quelle que soit sa source.
Tout combustible brûlé sur le site et toute chaleur ou tout froid consommés par le procédé restent des émissions directes : le chiffre déclaré est celui que le vérificateur confirme. Sans émissions réelles vérifiées, la valeur par défaut du pays d’origine s’applique, et elle est la même pour l’hydrogène vert et l’hydrogène gris.
Le règlement délégué (UE) 2023/1184 fixe trois critères cumulatifs pour que l’électricité utilisée dans l’électrolyse permette de qualifier l’hydrogène de RFNBO au sens de la directive sur les énergies renouvelables. Ils comptent pour les objectifs d’énergie renouvelable et pour les acheteurs, pas pour la déclaration MACF. Les trois critères sont présentés ci-dessous.
- Additionnalité (article 5) : l’installation qui produit l’électricité renouvelable est entrée en service au plus tôt 36 mois avant l’installation qui produit l’hydrogène. L’article 11 suspend cette condition jusqu’au 1er janvier 2038 pour les installations d’hydrogène mises en service avant le 1er janvier 2028.
- Corrélation temporelle (article 6) : jusqu’au 31 décembre 2029, l’hydrogène est produit au cours du même mois civil que l’électricité renouvelable ; à partir du 1er janvier 2030, au cours de la même période d’une heure.
- Corrélation géographique (article 7) : l’installation renouvelable se trouve dans la même zone de dépôt des offres que l’électrolyseur, dans une zone interconnectée dont le prix journalier est égal ou supérieur, ou dans une zone en mer interconnectée. Les producteurs hors de l’Union peuvent recourir à des notions équivalentes là où les zones de dépôt des offres n’existent pas (considérant 3).
Pour le MACF, le résultat découle d’un autre fait : l’hydrogène est une marchandise de l’annexe II, et l’électrolyse ne libère pas de CO2. Un chiffre vérifié égal ou inférieur à 0,975 × 5,089 = 4,96 t CO2e par tonne ne laisse aucun certificat à restituer en 2026, en vertu du plancher à zéro décrit dans le document d’orientation n° 1 de la DG TAXUD du 14 août 2026 (section 2.4.2, non contraignant). C’est la voie structurelle vers un coût nul, et elle passe par la vérification.
Combien coûte le MACF par tonne d’hydrogène importée ?
En 2026, en valeurs par défaut et au prix de 82,32 €, une tonne d’hydrogène coûte de 571,32 € (valeur de 10,820) à 2 003,85 € (Chine, États-Unis), le tableau du Mali (0,000) mis à part ; avec des émissions vérifiées égales ou inférieures à 4,96 t CO2e par tonne, elle ne coûte rien.
Le nombre de certificats par tonne est égal aux émissions intrinsèques spécifiques, moins l’ajustement dans le cadre de l’allocation à titre gratuit, sans pouvoir être négatif. L’ajustement vaut facteur MACF × facteur de correction transsectoriel × référentiel du MACF, soit 0,975 × 1,00 × 5,089 = 4,961775 t CO2e par tonne en 2026.
Le facteur MACF de 97,5 % est la part de l’allocation à titre gratuit conservée (article 10 bis, paragraphe 1 bis, de la directive 2003/87/CE) ; le facteur de correction transsectoriel est de 100 % de 2026 à 2030 (décision d’exécution (UE) 2026/1862).
Le tableau ci-dessous calcule l’obligation 2026 pour les six niveaux de valeur par défaut supérieurs à zéro, au prix officiel du troisième trimestre 2026 (article 21, paragraphe 1 bis).
| Origine (tableau de l’annexe I) | Valeur par défaut (t CO2e/t) | Avec majoration de 10 % | Certificats par tonne, 2026 | Coût net à 82,32 € | Coût avant ajustement |
|---|---|---|---|---|---|
| Maroc, Algérie, Tunisie, Égypte, Chili, Turquie, Royaume-Uni | 10,820 | 11,902 | 6,940225 | 571,32 €/t | 979,77 €/t |
| Arabie saoudite, Koweït | 13,450 | 14,795 | 9,833225 | 809,47 €/t | 1 217,92 €/t |
| Inde, Japon, Corée du Sud | 14,030 | 15,433 | 10,471225 | 861,99 €/t | 1 270,44 €/t |
| Autres pays et territoires | 17,740 | 19,514 | 14,552225 | 1 197,94 €/t | 1 606,39 €/t |
| Afrique du Sud | 25,940 | 28,534 | 23,572225 | 1 940,47 €/t | 2 348,92 €/t |
| Chine, États-Unis | 26,640 | 29,304 | 24,342225 | 2 003,85 €/t | 2 412,31 €/t |
Calcul : formule légale utilisée par le calculateur MACF du site, sur les valeurs par défaut du règlement d’exécution (UE) 2025/2621 (rectifié par le règlement d’exécution (UE) 2026/1740) et le référentiel du règlement d’exécution (UE) 2025/2620. C’est une estimation : le chiffre qui fait foi est celui de votre déclaration MACF.
Exemple : 100 tonnes d’hydrogène du Maroc importées en 2026 et déclarées en valeurs par défaut. Émissions intrinsèques : 10,820 × 1,10 = 11,902 t CO2e par tonne, soit 97 977,26 € avant ajustement au prix de 82,32 €.
Après déduction de 4,961775 par tonne, il reste 694,0225 certificats, soit un coût de 57 131,93 €. La DGEC indique que les émissions nettes sont arrondies au certificat entier supérieur (webinaire n° 9 du 10 novembre 2026) : 695 certificats, soit 57 212,40 €.
Le nombre de certificats par tonne (6,940225 en 2026) ne dépend pas du prix ; le coût suit le prix du trimestre d’importation.
Au prix du premier trimestre 2026 (75,36 €), la même tonne coûte 523,02 € ; au prix du deuxième trimestre (75,28 €), 522,46 €. Le prix du quatrième trimestre est attendu le 4 janvier 2027 ; il est à suivre sur la page prix des certificats MACF.
Comment le facteur MACF fait-il évoluer le coût jusqu’en 2034 ?
Le coût en valeurs par défaut augmente chaque année, parce que la majoration progresse et que le facteur MACF baisse. Le tableau suivant garde le prix de 82,32 € constant pour isoler l’effet du calendrier légal.
| Année d’importation | Majoration | Facteur MACF | Valeur 10,820 : coût par tonne | Valeur 17,740 : coût par tonne |
|---|---|---|---|---|
| 2026 | 10 % | 97,5 % | 571,32 € | 1 197,94 € |
| 2027 | 20 % | 95 % | 670,86 € | 1 354,45 € |
| 2028 | 30 % | 90 % | 780,88 € | 1 521,43 € |
| 2029 | 30 % | 77,5 % | 833,25 € | 1 573,80 € |
| 2030 | 30 % | 51,5 % | 942,17 € | 1 682,72 € |
| À partir de 2034 | 30 % | aucun | 1 157,91 € | 1 898,46 € |
Calcul : formule légale utilisée par le calculateur MACF du site, prix constant de 82,32 €. Le considérant 10 du règlement d’exécution (UE) 2025/2620 prévoit des référentiels mis à jour pour les marchandises importées à partir de 2027 : les chiffres postérieurs à 2026 sont des valeurs de planification.
Le facteur MACF n’est pas la part des émissions que paie l’importateur : c’est la part de l’allocation à titre gratuit que gardent les producteurs de l’Union. Il fixe une déduction de 4,961775 t CO2e par tonne en 2026, et chaque tonne de CO2e au-dessus, majoration comprise, se paie au prix plein. La plus forte hausse intervient entre 2029 et 2030, quand le facteur passe de 77,5 % à 51,5 %. À partir de 2034, aucun facteur MACF ne s’applique ; la proposition COM(2026) 616 reporterait cette échéance à 2038, mais elle n’a pas été adoptée.
Pour un contrat d’approvisionnement de trois ans ou plus, c’est toute cette trajectoire qui compte, pas le seul chiffre de 2026. Le calculateur MACF refait le calcul pour votre pays d’origine, vos tonnages et chaque année ; il applique la formule légale aux valeurs par défaut et aux référentiels officiels, et le chiffre qui fait foi reste celui de votre déclaration MACF. La méthode complète figure sur la page certificats MACF.
Toutes les valeurs par défaut officielles du MACF dans un seul tableur, avec la majoration, le référentiel et le coût par tonne pour 2026. Version anglaise, téléchargement immédiat.
Pour ces alertes, nous n’enregistrons que votre adresse e-mail. Politique de confidentialité (en anglais)
Quelles démarches pour l’importateur d’hydrogène en France, en Belgique et au Luxembourg ?
Tout importateur d’hydrogène doit détenir le statut de déclarant MACF autorisé dès la première tonne, déclarer correctement en douane, collecter les émissions de ses fournisseurs, acheter des certificats MACF à partir du 1er février 2027 et déposer sa déclaration MACF au plus tard le 30 septembre 2027 pour 2026.
Les six démarches de l’importateur d’hydrogène sont présentées dans l’ordre chronologique.
- Obtenez le statut de déclarant MACF autorisé auprès de l’autorité compétente : en France, la DGEC ; en Belgique, le SPF Santé publique, Sécurité de la chaîne alimentaire et Environnement (Service Changements climatiques) ; au Luxembourg, l’Administration de l’environnement (AEV). Sans seuil de minimis, le statut est nécessaire dès la première tonne. Le délai légal de décision est de 120 jours civils (règlement d’exécution (UE) 2025/486, article 4).
- Déclarez correctement en douane : en France, le code Y128 et le numéro de compte MACF en document d’accompagnement, dès la première importation MACF de l’année.
- Choisissez entre valeur par défaut et émissions réelles : vérifiez la valeur de votre pays d’origine, puis demandez le rapport de synthèse de l’exploitant et ses 16 points de données (règlement d’exécution (UE) 2025/2547, annexe IV, point 1.2) ; la déclaration d’émissions de l’exploitant est présentée en anglais (article 10, paragraphe 4, du même règlement d’exécution). Pour l’hydrogène gris ou bleu, il reprend les émissions du reformeur, de la réaction du gaz à l’eau et du gaz résiduaire PSA ; pour l’hydrogène électrolytique, les émissions directes de l’installation selon les règles transsectorielles. Une documentation RFNBO ne le remplace pas.
- Faites vérifier les émissions réelles par un vérificateur accrédité : la vérification n’est exigée que pour une déclaration en émissions réelles (article 8, paragraphe 1), selon le règlement d’exécution (UE) 2025/2546.
- Achetez vos certificats MACF sur la plateforme centrale commune à partir du 1er février 2027 (article 20, paragraphe 1). À partir de 2027, détenez à la fin de chaque trimestre des certificats correspondant à au moins 50 % des émissions intrinsèques des marchandises importées depuis le début de l’année civile, compte tenu de l’ajustement de l’article 31 (article 22, paragraphe 2) ; premier contrôle au 31 mars 2027, aucun pour 2026. Détail : détention trimestrielle.
- Déposez la déclaration MACF et restituez les certificats au plus tard le 30 septembre 2027 pour les importations de 2026 (article 6, paragraphe 1, et article 22, paragraphe 1). Conservez les données jusqu’à la fin de la quatrième année suivant celle de la déclaration (article 7, paragraphe 6).
Selon la DGEC, 1 702 importateurs avaient obtenu en France le statut de déclarant MACF autorisé au 10 novembre 2026 (webinaire n° 9).
En France, l’accès au registre MACF passe par un compte douane.gouv.fr certifié, rattaché à l’EORI fondé sur le SIREN de l’entreprise ; un EORI fondé sur un SIRET bloque le dédouanement (actualité de la douane du 8 janvier 2026).
La DGEC annonce un délai d’instruction d’une semaine au plus pour un dossier complet (webinaire n° 8 du 28 avril 2026).
La DGEC précise aussi qu’il ne sera pas possible d’acheter les certificats le 30 septembre pour être en conformité, car ils sont crédités en fin de journée après un virement instantané (webinaire n° 9). Prévoyez l’achat au plus tard la veille de l’échéance.
Quels codes porter dans la déclaration en douane d’hydrogène en France ?
En France, le déclarant MACF autorisé porte le code Y128 avec son numéro de compte MACF en document d’accompagnement, « et non comme référence complémentaire » (note aux opérateurs de la DGDDI du 29 décembre 2025). Le code Y137 du seuil de minimis n’est pas ouvert à l’hydrogène ; la même note le dit : « Cette exemption n’est pas applicable à l’importation d’électricité et d’hydrogène. » Le code Y136 vise l’hydrogène du plateau continental ou de la zone économique exclusive d’un État membre.
Le code Y238 vise l’importateur dont la demande de statut, déposée au plus tard le 31 mars 2026, n’est pas encore tranchée (article 17, paragraphe 7 bis). Sa date de fin est passée du 27 septembre au 31 décembre 2026 : ATLAS-Info 0997/2026 de la douane allemande et avis de l’agence des douanes italienne (ADM), tous deux du 15 septembre 2026 ; le ministère autrichien des finances donne aussi le 31 décembre 2026 (page MACF consultée le 13 novembre 2026). L’identifiant de la demande dans le registre MACF l’accompagne (obligatoire en Allemagne depuis l’ATLAS-Info 0999/2026 du 21 septembre 2026).
En France, la douane précise dans son actualité du 23 octobre 2026 que seuls quelques opérateurs identifiés par la Commission, ayant déposé leur demande avant le 31 mars 2026, peuvent encore utiliser Y238 en référence complémentaire. La même actualité prévient qu’une déclaration mal remplie peut désormais être qualifiée d’infraction douanière. La page déclaration en douane détaille tous les codes ; en Belgique et au Luxembourg, vérifiez l’emplacement des codes auprès de votre douane, car il peut différer.
Erreur à ne pas reprendre. Le support du webinaire n° 9 de la DGEC (10 novembre 2026) inclut l’hydrogène dans le seuil de minimis : « moins de 50 tonnes par an d’acier, d’aluminium, de ciment, d’engrais ou d’hydrogène ». C’est inexact. L’article 2 bis, paragraphe 4, exclut l’électricité et l’hydrogène de l’exemption, et la note aux opérateurs de la DGDDI le confirme. Voir la page seuil de minimis.
Que risque l’importateur d’hydrogène qui ne restitue pas ses certificats ?
Le déclarant MACF autorisé qui ne restitue pas les certificats dus au 30 septembre paie, pour chaque certificat manquant, une amende identique à l’amende sur les émissions excédentaires du SEQE de l’UE, soit 100 € par tonne équivalent CO2 avant indexation sur l’indice européen des prix à la consommation (article 26, paragraphe 1). Le paiement ne le libère pas de la restitution (article 26, paragraphe 3).
Une personne autre qu’un déclarant MACF autorisé paie trois à cinq fois ce montant, soit 300 à 500 € par certificat avant indexation (article 26, paragraphe 2). Pour l’hydrogène, ce risque existe dès la première tonne importée sans statut. Toutes les règles figurent sur la page sanctions.
Si vous préférez confier ces étapes, décrivez votre besoin sur la page trouver un prestataire MACF, ou demandez directement un service de déclarant MACF, une aide au calcul des émissions ou une aide pour obtenir les données de vos fournisseurs. Gratuit pour vous. Si vous confiez la mission à un prestataire à qui nous avons transmis votre demande, ce prestataire peut verser une commission d’apport à cbamguide.com.
Quels vérificateurs accrédités couvrent l’hydrogène ?
Sept organismes de vérification sont documentés comme accrédités pour le MACF par cinq organismes nationaux d’accréditation au 12 novembre 2026, et tous les sept couvrent le groupe d’activités II (hydrogène et ammoniac) ; aucun n’est français, le COFRAC n’en ayant documenté aucun à cette date.
Les groupes d’activités viennent de l’annexe I du règlement délégué (UE) 2025/2551 ; une accréditation ne couvre que les groupes qu’elle énumère. Le tableau ci-dessous donne, pour chaque organisme, l’organisme d’accréditation et la couverture du groupe II.
| Organisme de vérification accrédité | Organisme d’accréditation | Groupe II (hydrogène et ammoniac) |
|---|---|---|
| EmiCert S.A. (Athènes) | ESYD, Grèce | Oui |
| Bureau Veritas Italia S.p.A. | Accredia, Italie | Oui |
| RINA Services S.p.A. | Accredia, Italie | Oui |
| SGS ICS Italia S.r.l. | Accredia, Italie | Oui |
| Intertek Certification AB (Kista) | Swedac, Suède | Oui |
| ISSC, Damiette (Égypte) | RvA, Pays-Bas, 22 octobre 2026, procédure TAB | Oui |
| SGS BELGIUM nv (Anvers) | BELAC, Belgique, portée 005-VV valable à partir du 5 novembre 2026 | Oui |
Sources : registres et annexes de portée des organismes d’accréditation, relevés au 12 novembre 2026. ISSC est le premier organisme établi hors de l’UE à être accrédité ; le RvA a appliqué sa procédure TAB : il assiste à la première vérification MACF, puis convertit l’accréditation en accréditation régulière.
Pour un importateur belge, SGS BELGIUM nv est accrédité par BELAC, l’organisme national de son pays. DNV a annoncé le 6 novembre 2026 une accréditation par Accredia que celle-ci n’avait pas publiée lors de nos contrôles des 11 et 13 novembre 2026 : DNV n’est pas compté.
La liste officielle de la Commission n’est pas publiée. Seuls les organismes nationaux d’accréditation des États membres accréditent les vérificateurs MACF ; le détail figure sur la page vérificateurs MACF accrédités, et vous pouvez demander un vérificateur pour l’usine de votre fournisseur.
La vérification ne sert que pour une déclaration en émissions réelles. Pour de l’hydrogène bleu, elle doit démontrer le taux de captage : l’importateur ne peut pas déclarer lui-même l’efficacité du CSC.
Ce que le vérificateur contrôle, visite de site comprise (règlement d’exécution (UE) 2025/2546, articles 2 à 4), est décrit sur la page vérification des émissions.
Quelle place l’hydrogène occupe-t-il dans les échanges et la chaîne de valeur ?
L’hydrogène est à la fois une marchandise importée, encore marginale dans les échanges de l’Union, et un précurseur dont les émissions se retrouvent dans l’ammoniac, les engrais et le fer de réduction directe.
L’hydrogène, précurseur des engrais et de l’acier
L’hydrogène est la matière première de la synthèse de l’ammoniac selon le procédé Haber-Bosch : N2 + 3 H2 → 2 NH3. L’ammoniac (code NC 2814) et les engrais azotés en aval, dont l’urée (3102 10), sont des marchandises MACF ; leurs émissions intrinsèques incluent celles de la production d’hydrogène.
L’hydrogène gris utilisé pour l’ammoniac y contribue pour environ 1,6 à 2,4 t CO2 par tonne d’ammoniac (estimation technique). Passer à un hydrogène vert réduit donc l’obligation de l’importateur d’engrais, détaillée sur la page engrais et MACF.
Le sujet concerne directement les importateurs français. En 2025, la France a été le premier État membre importateur d’engrais couverts par le MACF : 1,19 milliard d’euros (14,3 % des importations extra-UE) et 3,14 millions de tonnes (15,7 %) (Eurostat, importations de l’UE de marchandises couvertes par le MACF (codes de l’annexe I) déclarées par la France, 2025, Comext DS-045409, extraction du 12 octobre 2026, calcul de cbamguide.com). L’État déclarant est celui du dédouanement, pas forcément celui du déclarant MACF autorisé.
Pour le fer de réduction directe (Fe2O3 + 3 H2 → 2 Fe + 3 H2O), le point 3.14 de l’annexe I du règlement d’exécution (UE) 2025/2547 cite l’hydrogène comme précurseur possible.
La réduction directe à l’hydrogène vert produit des émissions directes proches de zéro, contre environ 2,0 t CO2 par tonne pour la filière haut fourneau (estimation technique), ce qui réduit l’obligation des importateurs de DRI (code NC 7203) et d’acier.
Le point 3.6.1 exclut en revanche l’hydrogène ou le gaz de synthèse consommé exclusivement dans une raffinerie ou une installation de chimie organique sans servir à produire des marchandises de l’annexe I.
Combien d’hydrogène l’Union importe-t-elle ?
Les importations d’hydrogène de l’Union restent très faibles. Eurostat enregistre des importations extra-UE sous le code NC 2804 10 00 de 1,2 million d’euros en 2023, 2,6 millions en 2024 et 6,8 millions en 2025, dont 3,7 millions des États-Unis, 1,1 million de Norvège et 0,8 million de Suisse (Comext DS-045409, extraction du 12 octobre 2026). Seules les valeurs sont citées, car le tonnage 2025 de la source n’est pas fiable. Ce sont des statistiques commerciales, pas des déclarations MACF.
La Cour des comptes européenne, dans son communiqué sur le rapport spécial 11/2024, estime que la Commission a fixé des objectifs trop ambitieux pour la production et l’importation d’hydrogène renouvelable (10 millions de tonnes chacune d’ici 2030) et que l’Union a peu de chances de les atteindre.
Que change l’écart de coût pour la stratégie d’approvisionnement ?
L’écart entre l’hydrogène déclaré en valeurs par défaut et l’hydrogène bas carbone vérifié agit comme un filtre commercial. Un producteur capable de livrer des émissions directes vérifiées proches de zéro arrive sur le marché de l’Union avec un avantage de 571,32 € par tonne sur l’hydrogène déclaré à la valeur de 10,820, au prix du troisième trimestre 2026, et de 1 157,91 € par tonne à partir de 2034 à prix inchangé. Pour un projet d’électrolyse au Maroc, en Algérie ou en Tunisie, c’est le rapport d’émissions vérifié, et non la certification RFNBO, qui décide du coût MACF de l’acheteur.
Aucun prix du carbone d’un pays tiers n’est reconnu au titre de l’article 9 et l’acte d’exécution n’est pas adopté (situation au 23 octobre 2026) ; la page réduction pour prix du carbone suit le dossier. Le MACF britannique (UK CBAM), une taxe, couvre aussi l’hydrogène à partir du 1er janvier 2027 ; son taux indicatif publié le 16 octobre 2026, de 9,24 livres sterling par t CO2e, ne crée aucun assujettissement.
Questions fréquentes sur l’hydrogène et le MACF
L’hydrogène vert supprime-t-il tout coût MACF ?
Seulement en cas de déclaration d’émissions réelles vérifiées. L’électrolyse ne libère pas de CO2 et seules les émissions directes comptent pour l’hydrogène, marchandise de l’annexe II : l’importateur qui déclare des émissions réelles vérifiées nulles sous le code NC 2804 10 00 n’a aucun certificat à restituer. La certification RFNBO ne produit pas ce résultat ; sans émissions réelles, la valeur par défaut du pays d’origine s’applique, soit 571,32 € par tonne en 2026 pour une valeur de 10,820 à 82,32 €. L’importateur reste déclarant MACF autorisé et dépose sa déclaration MACF au plus tard le 30 septembre 2027. Voir aussi le guide hydrogène vert et CBAM (en anglais).
L’hydrogène bleu est-il traité comme l’hydrogène gris ?
En valeurs par défaut, oui : la valeur de l’annexe I est fixée par pays d’origine, sans distinction de mode de production, et l’hydrogène bleu non vérifié est déclaré comme le gris. En émissions réelles vérifiées, non : l’hydrogène bleu est déclaré à ses émissions directes résiduelles après captage. Si elles sont égales ou inférieures à 4,96 t CO2e par tonne (0,975 × 5,089), aucun certificat n’est dû en 2026. Voir aussi le guide hydrogène gris et CBAM (en anglais).
Le prix du SEQE de l’UE détermine-t-il le coût MACF de l’hydrogène ?
Oui. Pour les importations de 2026, le prix du certificat MACF est la moyenne trimestrielle des prix de clôture des quotas du SEQE de l’UE sur la plateforme d’enchères pour le trimestre d’importation (article 21, paragraphe 1 bis) : 75,36 € au premier trimestre, 75,28 € au deuxième et 82,32 € au troisième trimestre 2026 (publié le 5 octobre 2026). À partir de 2027, le prix est hebdomadaire (article 21, paragraphe 1). À 82,32 €, la tonne d’hydrogène à la valeur de 10,820 coûte 571,32 € ; à 75,28 €, 522,46 €. Le fonctionnement du marché est expliqué sur la page SEQE de l’UE.
Un petit importateur d’hydrogène peut-il bénéficier du seuil de 50 tonnes ?
Non. L’article 2 bis, paragraphe 4, exclut l’électricité et l’hydrogène de l’exemption de minimis, qui vaut pour l’acier, le ciment, l’aluminium et les engrais. Chaque tonne importée sous le code NC 2804 10 00 relève du MACF, quels que soient la taille de l’importateur, la fréquence des envois et le volume annuel. En France, le code Y137 n’est pas ouvert à l’hydrogène. L’importateur qui se croyait exempté doit vérifier sans attendre son statut et son obligation pour 2026, à déclarer au plus tard le 30 septembre 2027.
L’hydrogène suisse ou norvégien est-il soumis au MACF ?
Non, s’il est originaire de ces pays. Les marchandises originaires de Suisse au sens des règles d’origine non préférentielle de l’Union (article 59 du code des douanes de l’Union) sont exclues du champ du MACF (article 2, paragraphe 4, et annexe III, point 1), comme celles d’Islande, du Liechtenstein et de Norvège. En France, ces origines sont directement exclues de la mesure de type 775 et ne demandent aucun code Y. Un simple transit par la Suisse ne confère pas cette origine.
Faut-il passer à l’hydrogène vert maintenant ou attendre 2030 ?
Le calendrier légal plaide pour agir tôt sur les contrats pluriannuels, car la hausse du coût découle d’un barème connu et non du seul marché. En valeurs par défaut, la tonne déclarée à 10,820 coûte déjà 571,32 € en 2026 et, à prix inchangé, 942,17 € en 2030, avec une majoration de 30 % et un facteur MACF de 51,5 %. Un contrat d’hydrogène gris signé en 2024 ou 2025 subit toute cette trajectoire, sauf si le fournisseur livre des émissions réelles vérifiées. Pour vérifier un code, utilisez le vérificateur de codes NC.