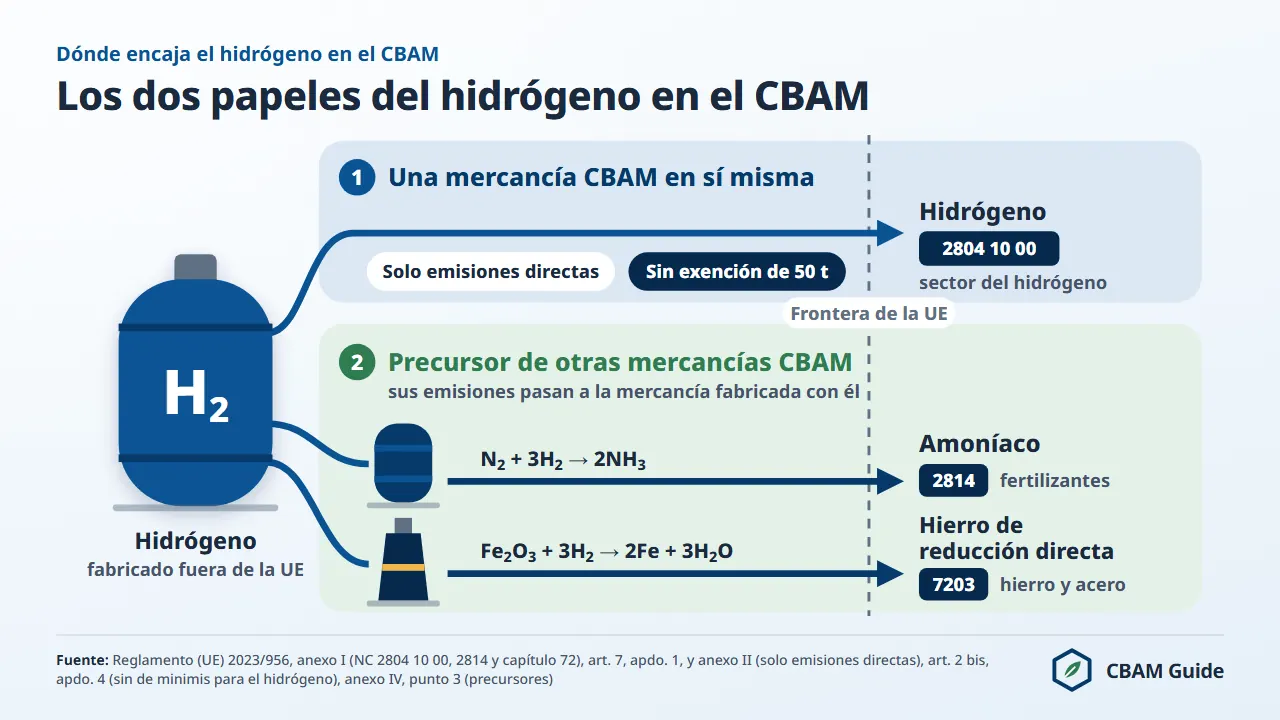
El Mecanismo de Ajuste en Frontera por Carbono (MAFC, CBAM por sus siglas en inglés) cubre todas las importaciones de hidrógeno (código NC 2804 10 00) desde el 1 de enero de 2026, sin el umbral de 50 toneladas que exime a los pequeños importadores de los demás sectores, y solo tiene en cuenta las emisiones directas.
Con valores por defecto, una tonelada de hidrógeno de la mayoría de los orígenes cuesta 571,32 euros en certificados CBAM si se importa en 2026, al precio oficial del tercer trimestre de 2026 (82,32 euros por tonelada de CO2 equivalente, t CO2e).
Con emisiones reales verificadas iguales o inferiores a 4,96 t CO2e por tonelada, no se debe ningún certificado.
La diferencia depende de una sola decisión del importador: declarar el valor por defecto del país de origen o emisiones reales verificadas.
La mayoría de las tablas del anexo I fijan 10,820 t CO2e por tonelada de hidrógeno, con lo que se llega a los 571,32 euros; la tabla «Otros países y territorios» fija 17,740, lo que supone 1.197,94 euros por tonelada.
Esta página explica la química de cada ruta de producción, el alcance de las emisiones del anexo II, la diferencia entre un valor por defecto, unas emisiones reales verificadas y la certificación RFNBO de la normativa sobre energías renovables, así como los pasos que debe dar el importador establecido en España ante el Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO) y la Agencia Tributaria.
¿Qué cubre el CBAM en las importaciones de hidrógeno?
El CBAM cubre el hidrógeno del código NC 2804 10 00 y solo tiene en cuenta sus emisiones directas, sin umbral de minimis.
El marco jurídico del CBAM es el Reglamento (UE) 2023/956 del Parlamento Europeo y del Consejo, de 10 de mayo de 2023, por el que se establece un Mecanismo de Ajuste en Frontera por Carbono, modificado por el Reglamento (UE) 2025/2083 (Ómnibus).
El hidrógeno ocupa una de las 42 entradas de su anexo I (la única de su sector), que la lista de mercancías CBAM reproduce sector por sector.
El hidrógeno figura además en el anexo II, de modo que solo se calculan y se tienen en cuenta las emisiones directas (artículo 7, apartado 1).
Las emisiones generadas al producir la electricidad que consume un electrolizador son emisiones indirectas (artículo 3, punto 34) y quedan fuera del cálculo. Las emisiones directas sí incluyen la calefacción y la refrigeración consumidas en el proceso (artículo 3, punto 21).
La certificación como combustible renovable de origen no biológico (RFNBO, por sus siglas en inglés) con arreglo al Reglamento Delegado (UE) 2023/1184 pertenece a la normativa sobre energías renovables: no interviene en el cálculo CBAM ni sustituye al valor por defecto.
El artículo 2 bis, apartado 4, excluye el hidrógeno y la electricidad de la exención de minimis: «El presente artículo no se aplicará a las importaciones de electricidad o hidrógeno».
El artículo no da el motivo; lo da el considerando 4 del Reglamento (UE) 2025/2083, según el cual la cantidad de las importaciones, la configuración del comercio, la información aduanera y las intensidades de emisión de estos dos sectores «difieren sustancialmente» de las de los otros cuatro, y un umbral por masa exigiría «ajustes complejos» sin reducir de forma sustancial los costes administrativos.
Otra exclusión atiende al origen. El Reglamento no se aplica al hidrógeno originario de la plataforma continental o de la zona económica exclusiva de un Estado miembro o de un país del anexo III, punto 1 (artículo 2, apartado 3 bis, letra b).
En España esa exención se indica en la declaración aduanera con el código TARIC Y136 (Nota Informativa 02/2026 de 20 de enero del Departamento de Aduanas e Impuestos Especiales).
La primera declaración CBAM, por las importaciones de 2026, vence el 30 de septiembre de 2027, y la venta de certificados comienza el 1 de febrero de 2027: la obligación jurídica existe desde enero de 2026, pero el desembolso llega en 2027.
El 14 de agosto de 2026 la DG TAXUD publicó una guía sectorial para el hidrógeno en el periodo definitivo (Guidance No 5b), como parte de los diez documentos de orientación para el periodo definitivo (en inglés).
¿Qué rutas de producción del hidrógeno regulan las normas de seguimiento?
Las normas de seguimiento del hidrógeno están en el punto 3.6 del anexo I del Reglamento de Ejecución (UE) 2025/2547 y solo consideran la producción de hidrógeno puro o de mezclas de hidrógeno y nitrógeno utilizables en la producción de amoníaco. El acto define los límites del sistema para dos grupos de rutas: el reformado con vapor y la oxidación parcial (punto 3.6.2.1) y el craqueo con vapor (punto 3.6.2.2). La electrólisis no tiene un punto propio.
Eso no impide declarar valores reales para el hidrógeno electrolítico. El punto 3.1 del mismo anexo somete a sus normas intersectoriales toda mercancía CBAM producida por una ruta que el anexo no enumera. La Guidance No 3 de la DG TAXUD (14 de agosto de 2026), un documento no vinculante, cita «Electrolysis of water and Chlor-Alkali electrolysis» entre las rutas de producción del hidrógeno. Cuando el hidrógeno es uno de varios coproductos, las emisiones se atribuyen por relación molar (punto A.2.1 del anexo III).
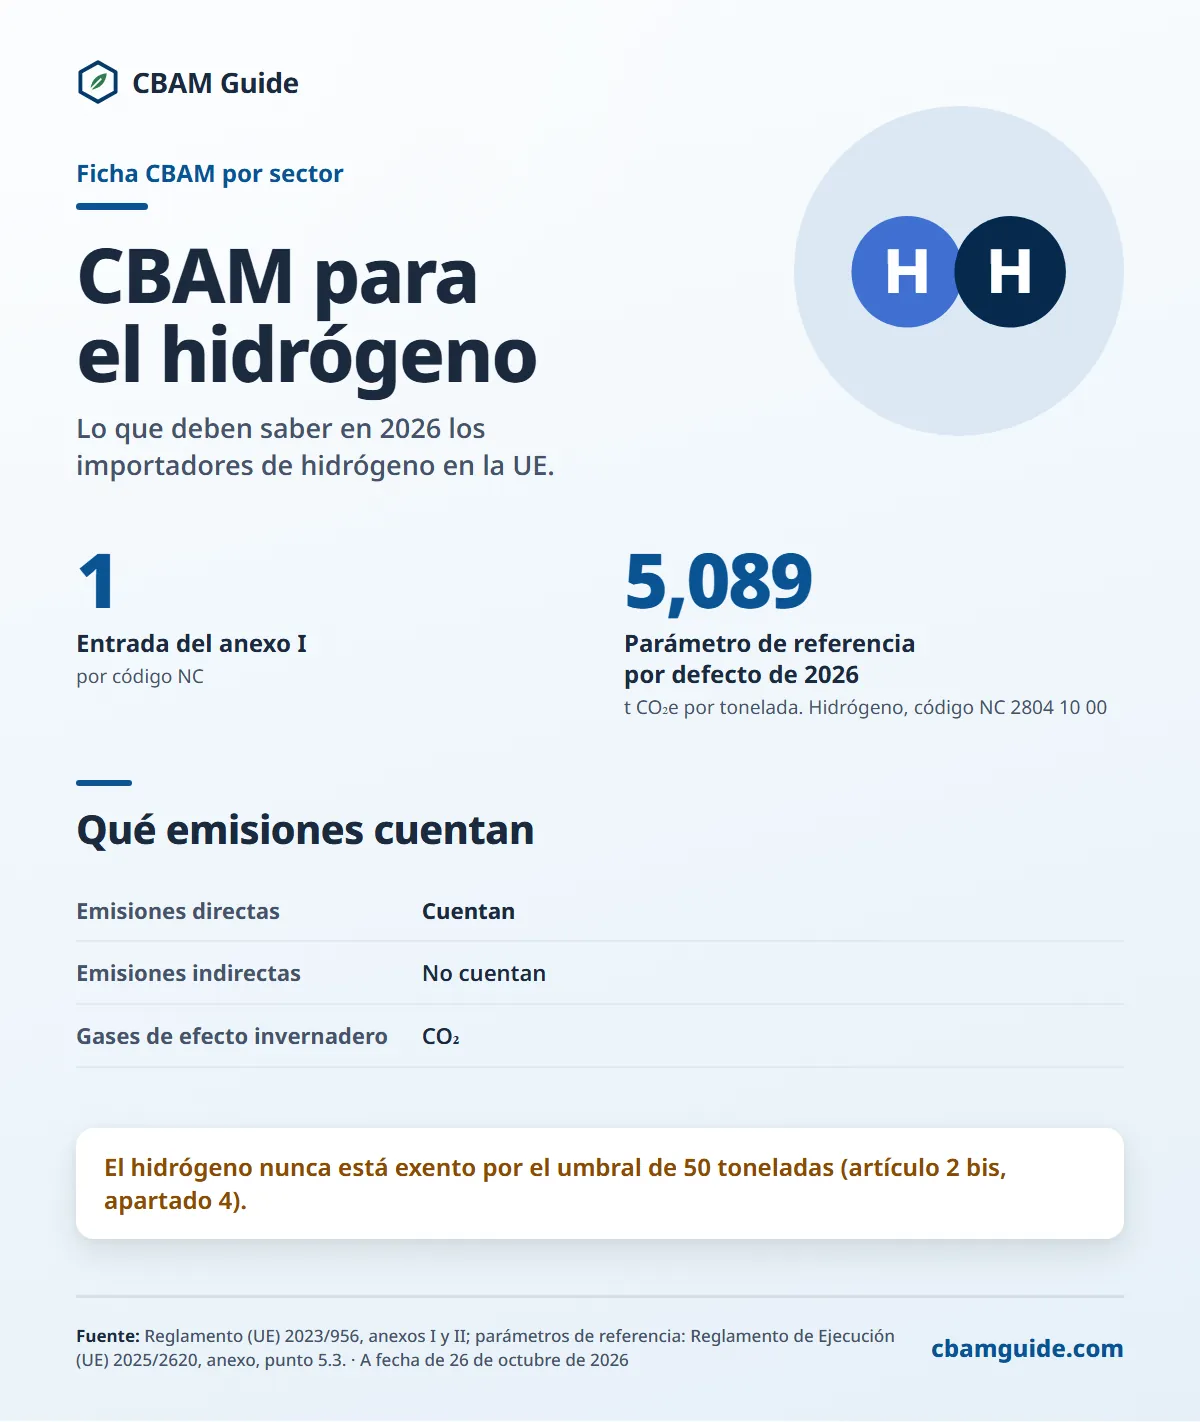
Versión en texto de esta infografía
- 1: Entrada del anexo I (por código NC)
- 5,089: Parámetro de referencia por defecto de 2026 (t CO₂e por tonelada. Hidrógeno, código NC 2804 10 00)
Qué emisiones cuentan
- Emisiones directas: Cuentan
- Emisiones indirectas: No cuentan
- Gases de efecto invernadero: CO₂
El hidrógeno nunca está exento por el umbral de 50 toneladas (artículo 2 bis, apartado 4).
¿Qué valores por defecto y qué parámetro de referencia se aplican al hidrógeno?
Al hidrógeno se le aplican dos valores oficiales: el valor por defecto del país de origen y un parámetro de referencia de 5,089 t CO2e por tonelada.
Los valores por defecto figuran en el anexo I del Reglamento de Ejecución (UE) 2025/2621, sustituido por el Reglamento de Ejecución (UE) 2026/1740, y se fijan por país de origen, no por ruta de producción: el hidrógeno verde y el gris de un mismo país tienen el mismo valor.
El cuadro agrupa las tablas del anexo según el valor que fijan para el código 2804 10 00.
| Tablas del anexo I | Valor por defecto (t CO2e por tonelada de hidrógeno) |
|---|---|
| Malí | 0,000 |
| 79 tablas, entre ellas Marruecos, Argelia, Egipto, Turquía (Türkiye), Chile, México, Colombia, Brasil y el Reino Unido | 10,820 |
| Arabia Saudí y Kuwait | 13,450 |
| 10 tablas, entre ellas la India, Japón y Corea del Sur | 14,030 |
| «Otros países y territorios» | 17,740 |
| Sudáfrica | 25,940 |
| China y Estados Unidos | 26,640 |
Fuente: anexo I del Reglamento de Ejecución (UE) 2025/2621, sustituido por el Reglamento de Ejecución (UE) 2026/1740, columna de emisiones totales; recuento de tablas: cbamguide.com, sobre las tablas oficiales del sitio, a 13 de noviembre de 2026.
Cuando un país tiene tabla propia pero ninguna línea para el hidrógeno, se le aplica el valor de «Otros países y territorios», según la introducción del anexo I.
Es el caso de 26 tablas, entre ellas las de Mauritania y Namibia: el hidrógeno de esos orígenes se declara con 17,740 t CO2e por tonelada si no hay emisiones reales verificadas.
La tabla de Malí es la única que fija un valor de cero para el código 2804 10 00: el Diario Oficial imprime 0,000 t CO2e por tonelada. Con ese valor por defecto, también tras el recargo, el hidrógeno originario de Malí no da lugar a certificados CBAM.
Los valores solo cubren las emisiones directas: la columna de emisiones indirectas indica «N/A». Se incrementan con un recargo (mark-up) del 10 % en 2026, del 20 % en 2027 y del 30 % desde 2028, y el recargo se aplica antes del ajuste de la asignación gratuita.
Quien se apoya en los valores por defecto paga cada año más por no medir ni verificar.
El parámetro de referencia (benchmark; en el texto legal, parámetro de referencia MAFC) del hidrógeno es de 5,089 t CO2e por tonelada en la columna A (valores reales) y en la columna B (valores por defecto) del punto 5.3 del anexo del Reglamento de Ejecución (UE) 2025/2620.
Como es el mismo en las dos columnas, el paso a valores reales no cambia el ajuste de la asignación gratuita, solo las emisiones declaradas. La página de los parámetros de referencia explica el método para los seis sectores, y la de los valores por defecto, cómo se leen las tablas.
¿Cómo trata el CBAM el hidrógeno gris importado?
El hidrógeno gris, obtenido por reformado de metano con vapor, emite del orden de 9 a 12 t CO2 directas por tonelada de hidrógeno. Ese intervalo es una estimación técnica, no un valor por defecto del CBAM, y solo es relevante cuando se declaran emisiones reales.
El reformado de gas natural con vapor es el método más extendido para producir hidrógeno.
La reacción principal, CH4 + H2O → CO + 3 H2, libera monóxido de carbono, que pasa después por la reacción de desplazamiento del gas de agua (CO + H2O → CO2 + H2) para obtener más hidrógeno, con emisión de CO2. En la producción gris ambas corrientes de CO2 se liberan a la atmósfera, lo que explica la alta intensidad de emisiones.
Las tres fuentes de emisiones directas que entran en el cálculo CBAM del hidrógeno gris con valores reales son las siguientes:
- El CO2 del reformado primario del metano en el horno del reformador.
- El CO2 de la reacción de desplazamiento del gas de agua, que convierte el monóxido de carbono en CO2 y más hidrógeno.
- El CO2 de la combustión del gas de purga de la adsorción por oscilación de presión (PSA), donde el metano y el CO residuales se queman para recuperar energía.
El incentivo para declarar emisiones reales verificadas es directo. El ahorro es la diferencia entre el valor por defecto con recargo y la cifra verificada, multiplicada por el precio del certificado.
Frente a las 11,902 t CO2e que se declaran en 2026 con un valor por defecto de 10,820, cada t CO2e menos que acredite la verificación ahorra 82,32 euros por tonelada de hidrógeno. La página de las emisiones implícitas explica cómo se calculan con el Reglamento de Ejecución (UE) 2025/2547.
¿Puede el hidrógeno verde importado quedar libre de certificados CBAM?
Sí: el hidrógeno con emisiones directas verificadas iguales a cero no obliga a entregar certificados CBAM. Ese resultado se obtiene con el informe de emisiones verificado del titular de la instalación, no con la certificación RFNBO del Reglamento Delegado (UE) 2023/1184.
El hidrógeno verde se produce por electrólisis del agua: 2 H2O → 2 H2 + O2. La reacción no libera CO2. El CBAM solo tiene en cuenta las emisiones directas de las mercancías del anexo II, así que la electricidad del electrolizador no entra en el cálculo, sea cual sea su origen.
El combustible quemado en la instalación y la calefacción o refrigeración consumidas en el proceso sí cuentan, de modo que la cifra declarada es la que confirma el verificador.
Sin emisiones reales verificadas se aplica el valor por defecto del país de origen, que es el mismo para el hidrógeno verde y el gris. La cuestión decisiva para el cumplimiento es, por tanto, si el importador puede declarar emisiones reales verificadas.
El Reglamento Delegado (UE) 2023/1184, que completa la Directiva (UE) 2018/2001 sobre fuentes renovables, fija tres criterios acumulativos para que el hidrógeno cuente como RFNBO. Importan para los objetivos de energías renovables y para los compradores, no para la declaración CBAM. Los tres criterios son los siguientes:
- Adicionalidad (artículo 5): la instalación que genera la electricidad renovable entró en funcionamiento como máximo 36 meses antes que la instalación que produce el hidrógeno. El artículo 11 suspende esta condición hasta el 1 de enero de 2038 para las instalaciones de hidrógeno que entren en funcionamiento antes del 1 de enero de 2028.
- Correlación temporal (artículo 6): hasta el 31 de diciembre de 2029, el hidrógeno se produce en el mismo mes natural que la electricidad renovable; desde el 1 de enero de 2030, en el mismo periodo de una hora.
- Correlación geográfica (artículo 7): la instalación renovable está en la misma zona de oferta que el electrolizador, en una zona interconectada con un precio del mercado diario igual o superior o en una zona de oferta marina interconectada. Los productores de fuera de la Unión pueden recurrir a conceptos equivalentes donde no existan zonas de oferta (considerando 3).
Quien cumple los tres criterios obtiene la etiqueta RFNBO. El resultado CBAM depende de otra cosa: el hidrógeno es una mercancía del anexo II y la electrólisis no libera CO2. Una cifra verificada igual o inferior a 0,975 × 5,089 = 4,96 t CO2e por tonelada no deja certificados que entregar en 2026, porque el resultado tiene un mínimo de cero, como describe la Guidance No 1 de la DG TAXUD, de 14 de agosto de 2026. Es la vía estructural hacia un coste cero, y depende de la verificación.
¿Cuánto cuesta el CBAM por tonelada de hidrógeno importado?
Con el valor por defecto más común, 10,820 t CO2e, una tonelada de hidrógeno importada en 2026 cuesta 571,32 euros en certificados CBAM; con emisiones directas verificadas de cero, no cuesta nada.
El número de certificados por tonelada es igual a las emisiones implícitas específicas menos el ajuste de la asignación gratuita (factor CBAM × factor de corrección intersectorial × parámetro de referencia), con un mínimo de cero.
Para el hidrógeno en 2026 el ajuste es 0,975 × 1,00 × 5,089 = 4,961775 t CO2e por tonelada: factor CBAM del 97,5 % (en el texto legal, factor MAFC), factor de corrección intersectorial del 100 % (Decisión de Ejecución (UE) 2026/1862) y parámetro de referencia de 5,089.
El cuadro siguiente aplica ese método a seis niveles de valor por defecto, con el recargo del 10 % de 2026 y el precio oficial del tercer trimestre de 2026, 82,32 euros por t CO2e (publicado el 5 de octubre de 2026).
| Origen (tabla del anexo I) | Valor por defecto (t CO2e/t) | Con recargo del 10 % | Certificados por tonelada, 2026 | Coste a 82,32 € | Coste sin ajuste de la asignación gratuita |
|---|---|---|---|---|---|
| Marruecos, Argelia, Egipto, Chile, Reino Unido | 10,820 | 11,902 | 6,940225 | 571,32 €/t | 979,77 €/t |
| Arabia Saudí, Kuwait | 13,450 | 14,795 | 9,833225 | 809,47 €/t | 1.217,92 €/t |
| India | 14,030 | 15,433 | 10,471225 | 861,99 €/t | 1.270,44 €/t |
| Otros países y territorios (también Mauritania y Namibia) | 17,740 | 19,514 | 14,552225 | 1.197,94 €/t | 1.606,39 €/t |
| Sudáfrica | 25,940 | 28,534 | 23,572225 | 1.940,47 €/t | 2.348,92 €/t |
| China, Estados Unidos | 26,640 | 29,304 | 24,342225 | 2.003,85 €/t | 2.412,31 €/t |
Cálculo con la fórmula legal que usa la calculadora CBAM del sitio, sobre el anexo I del Reglamento de Ejecución (UE) 2025/2621, sustituido por el Reglamento de Ejecución (UE) 2026/1740, y el punto 5.3 del anexo del Reglamento de Ejecución (UE) 2025/2620, a 13 de noviembre de 2026.
La cifra de referencia se obtiene así: 10,820 × 1,10 = 11,902; menos 4,961775 quedan 6,940225 certificados; × 82,32 = 571,32 euros.
Con una cifra verificada de cero no se debe nada, así que 571,32 euros es la diferencia para un origen como Marruecos o Chile, y 1.197,94 euros para un origen sin tabla propia. La calculadora CBAM reproduce el cálculo para 100 toneladas de hidrógeno marroquí y admite cualquier país.
La ruta de producción solo importa cuando se declaran emisiones reales. Las intensidades del cuadro siguiente son intervalos técnicos ilustrativos, no valores por defecto, y aquí no se traducen en un coste.
| Ruta de producción | Método | Emisiones directas ilustrativas (t CO2/t H2) | Situación en 2026 con valores reales verificados |
|---|---|---|---|
| Gris | Reformado con vapor, sin captura | de 9 a 12, aproximadamente | Certificados por las emisiones que superen 4,961775 |
| Azul | Reformado con vapor y captura y almacenamiento de carbono (CAC) | de 1 a 3, aproximadamente | Con 4,96 o menos, sin certificados |
| Turquesa | Pirólisis de metano | de 0 a 1, aproximadamente | Con 4,96 o menos, sin certificados |
| Rosa | Electrólisis con energía nuclear | cerca de 0 | Con 4,96 o menos, sin certificados |
| Verde | Electrólisis con electricidad renovable | cerca de 0 | Con 4,96 o menos, sin certificados |
¿Cómo evoluciona el coste del hidrógeno de 2026 a 2034?
El coste por tonelada con valores por defecto sube cada año, porque el recargo pasa al 20 % en 2027 y al 30 % desde 2028, mientras el factor CBAM baja. El cuadro mantiene el precio en 82,32 euros para aislar el efecto del calendario legal.
| Año de importación | Recargo | Factor CBAM | Certificados por tonelada (valor por defecto 10,820) | Coste por tonelada |
|---|---|---|---|---|
| 2026 | 10 % | 97,5 % | 6,940225 | 571,32 € |
| 2027 | 20 % | 95 % | 8,14945 | 670,86 € |
| 2028 | 30 % | 90 % | 9,4859 | 780,88 € |
| 2029 | 30 % | 77,5 % | 10,122025 | 833,25 € |
| 2030 | 30 % | 51,5 % | 11,445165 | 942,17 € |
| Desde 2034 | 30 % | ninguno | 14,066 | 1.157,91 € |
El factor CBAM es la parte de la asignación gratuita que se mantiene (artículo 10 bis, apartado 1 bis, de la Directiva 2003/87/CE): 97,5 % en 2026, 95 % en 2027, 90 % en 2028, 77,5 % en 2029, 51,5 % en 2030, 39 % en 2031, 26,5 % en 2032 y 14 % en 2033. El mayor escalón es el de 2029 a 2030. Desde 2034 no se aplica factor CBAM y se paga íntegro el valor por defecto con recargo: 14,066 × 82,32 = 1.157,91 euros por tonelada.
Dos salvedades acompañan a las cifras posteriores a 2026. El considerando 10 del Reglamento de Ejecución (UE) 2025/2620 prevé parámetros de referencia actualizados para las mercancías importadas desde 2027. La propuesta de la Comisión COM(2026) 616, no adoptada, cambiaría el calendario del factor desde 2028 y prolongaría la eliminación progresiva hasta 2038; mientras no se adopte, rige el calendario anterior, y el sitio no calcula costes con la propuesta.
Para un contrato de suministro a tres años o más, el coste relevante es esa trayectoria completa y no solo la cifra de 2026. La página de la asignación gratuita explica el calendario, y la de los certificados CBAM, su compra, entrega y recompra.
Todos los valores por defecto oficiales del CBAM en una sola hoja de cálculo, con recargo, parámetro de referencia y coste por tonelada de 2026. Versión en inglés, descarga inmediata.
Para estos avisos solo guardamos su dirección de correo electrónico. Política de privacidad (en inglés)
¿Cómo cumple el CBAM un importador de hidrógeno establecido en España?
El importador de hidrógeno necesita el estado de declarante autorizado CBAM desde la primera tonelada, porque el umbral de 50 toneladas no se le aplica.
En España la autoridad competente es el Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO), según la lista de la Comisión publicada en el DOUE C/2026/4231; la Agencia Tributaria (Aduanas) comprueba la autorización en el despacho. Los seis pasos, en orden cronológico, son los siguientes:
- Obtenga el estado de declarante autorizado CBAM ante el MITECO, en el Registro CBAM, al que en España se accede con el dominio «Aduanas», el país «España» y un certificado electrónico vinculado al EORI. La autoridad resuelve en 120 días naturales desde la recepción (Reglamento de Ejecución (UE) 2025/486). El procedimiento está en la página del declarante autorizado CBAM.
- Decida entre el valor por defecto y las emisiones reales. Para declarar menos que el valor por defecto, pida al titular de la instalación su informe resumido de emisiones, con los 16 datos del punto 1.2 del anexo IV del Reglamento de Ejecución (UE) 2025/2547; el informe se redacta en inglés (artículo 10, apartado 4, del mismo Reglamento). Para el hidrógeno gris o azul debe reflejar el CO2 del reformador, del desplazamiento y de la purga PSA; para el electrolítico, las emisiones directas de la instalación.
- Contrate un verificador acreditado si usa emisiones reales. La verificación solo es obligatoria para las emisiones reales (artículo 8, apartado 1); una declaración con valores por defecto no necesita verificador. La verificación sigue el Reglamento de Ejecución (UE) 2025/2546.
- Conserve los registros de cada importación: código NC, masa neta, país de origen, instalación y datos de emisiones usados (artículo 7, apartado 5), hasta el final del cuarto año siguiente al de la declaración (artículo 7, apartado 6).
- Compre certificados CBAM desde el 1 de febrero de 2027: cada Estado miembro los vende en la plataforma común central a los declarantes autorizados establecidos en él (artículo 20, apartado 1), también para las mercancías importadas en 2026. Desde 2027 se aplica la tenencia trimestral de certificados; no se exige tenencia por las importaciones de 2026.
- Presente la declaración CBAM a más tardar el 30 de septiembre de 2027 por las importaciones de 2026 y entregue los certificados (artículo 6, apartado 1, y artículo 22, apartado 1). El hidrógeno se declara con su propio código NC, aunque las emisiones verificadas no dejen certificados que entregar.
La tenencia trimestral exige que, a partir de 2027, al final de cada trimestre, el declarante autorizado CBAM tenga en su cuenta certificados equivalentes al menos al 50 % de las emisiones implícitas de las mercancías importadas desde el inicio del año natural, teniendo en cuenta el ajuste de la asignación gratuita (artículo 22, apartado 2).
El primer control es el 31 de marzo de 2027. Si falta, la autoridad competente concede un mes para completar (artículo 22, apartado 3).
¿Qué códigos TARIC usa el importador de hidrógeno en la aduana española?
El declarante autorizado indica su número de cuenta CBAM con el código TARIC Y128 en el elemento de dato 12 04 002 000 de la declaración aduanera (Nota Informativa 02/2026). Si no se cumplen las condiciones del código declarado, la declaración se rechaza. El código Y137 de la exención de minimis no sirve nunca para el hidrógeno, porque la exención no se le aplica (artículo 2 bis, apartado 4). El detalle está en la página de la declaración aduanera.
El código Y238 permite importar con el número de referencia de una solicitud presentada a tiempo y aún sin decisión. La Comisión Europea amplió hasta el 31 de diciembre de 2026 la validez del código TARIC Y238 para quien presentó la solicitud a más tardar el 31 de marzo de 2026 y sigue sin decisión (comunicaciones de las aduanas alemana e italiana del 15 de septiembre de 2026). A 13 de noviembre de 2026, la Agencia Tributaria no había publicado una nota que recoja la ampliación: su Nota Informativa 02/2026 sigue indicando el 27 de septiembre de 2026. Compruebe el código en TARIC en el momento del despacho.
Para el hidrógeno, la duda es previa a la ampliación. La Nota Informativa 02/2026 describe el código Y238 con la mención «excepto electricidad e hidrógeno», una excepción que el artículo 17, apartado 7 bis, del Reglamento (UE) 2023/956 no recoge en su texto. A 13 de noviembre de 2026 no está confirmado que el código Y238 pueda usarse para el hidrógeno en España. El importador de hidrógeno con solicitud pendiente debe comprobarlo en TARIC y consultar a la Agencia Tributaria antes del despacho.
Las Islas Canarias forman parte del territorio aduanero de la Unión, así que el hidrógeno despachado a libre práctica allí sigue las mismas reglas que en la Península. El hidrógeno originario de Ceuta y Melilla queda fuera del CBAM (anexo III, punto 1), igual que el de Noruega o Suiza.
¿A qué sanciones se expone un importador de hidrógeno?
El declarante autorizado CBAM que no entregue a 30 de septiembre los certificados debidos paga, por cada certificado no entregado, una sanción idéntica a la sanción por exceso de emisiones del RCDE UE. Son 100 euros por t CO2e antes de la actualización según el índice europeo de precios al consumo (artículo 26, apartado 1). El pago no le exime de entregar los certificados (artículo 26, apartado 3).
Quien importe hidrógeno sin ser declarante autorizado paga de tres a cinco veces esa cantidad, de 300 a 500 euros por certificado antes de la actualización (artículo 26, apartado 2). Como el hidrógeno no tiene umbral de minimis, este riesgo existe desde la primera tonelada. El régimen completo se explica en la página de las sanciones CBAM.
¿Qué supone la diferencia de coste para el comercio de hidrógeno?
La diferencia entre el hidrógeno con valor por defecto y el hidrógeno verificado bajo en emisiones funciona como un filtro comercial que premia al productor capaz de documentar sus emisiones, y crece con el recargo y con la reducción del factor CBAM hasta 2034.
Las importaciones de hidrógeno de la UE son hoy mínimas. Eurostat registra importaciones extracomunitarias del código NC 2804 10 00 por 1,2 millones de euros en 2023, 2,6 millones en 2024 y 6,8 millones en 2025 (Comext DS-045409, extracción del 12 de octubre de 2026).
El tonelaje de 2025 no es fiable en la fuente, así que solo se citan valores.
En 2025, Estados Unidos aportó 3,68 millones de euros (el 54,1 % del valor), Noruega 1,12 millones, Suiza 0,77 millones y el Reino Unido 0,63 millones (misma fuente). Noruega y Suiza son orígenes exentos (anexo III, punto 1).
El Tribunal de Cuentas Europeo, en su comunicado de prensa sobre el informe especial 11/2024, consideró demasiado ambiciosos los objetivos de la Comisión de producir e importar 10 millones de toneladas de hidrógeno renovable cada uno de aquí a 2030, y poco probable que la UE los alcance.
Para el importador con contratos de hidrógeno gris en curso, la presión financiera no crece de forma lineal: el salto más fuerte llega entre 2029 y 2030, cuando el factor CBAM pasa del 77,5 % al 51,5 %.
Conviene planificar el suministro verde, los contratos transitorios de hidrógeno azul o la medición verificada de emisiones antes de esa fecha.
Para el productor de fuera de la UE, cualquier hidrógeno con emisiones directas verificadas cercanas a cero llega al mercado europeo con una ventaja de 571,32 euros por tonelada frente al declarado con el valor por defecto de 10,820, al precio del tercer trimestre de 2026, y de 1.157,91 euros desde 2034 a precio constante.
Así ocurriría con un proyecto de exportación por electrólisis en Marruecos, Chile o México, cuyas tablas fijan 10,820, siempre que el informe verificado de la instalación exista.
¿Qué papel tiene el hidrógeno como precursor de los fertilizantes y el acero?
El hidrógeno es también un precursor cuyas emisiones implícitas pasan al amoníaco, a la urea y al hierro reducido con hidrógeno, por lo que su tratamiento importa a los importadores de fertilizantes y de acero.
El hidrógeno es la materia prima de la síntesis de amoníaco por el proceso Haber-Bosch: N2 + 3 H2 → 2 NH3. El amoníaco (código NC 2814) y los fertilizantes nitrogenados como la urea (3102 10) son mercancías CBAM, y sus emisiones implícitas incluyen las de la producción del hidrógeno.
El hidrógeno gris aporta del orden de 1,6 a 2,4 t CO2 por tonelada de amoníaco (estimación técnica, no valor por defecto), así que pasar a hidrógeno verde reduce la obligación del importador de fertilizantes CBAM.
El hierro de reducción directa con hidrógeno es la vía emergente del acero verde: el mineral se reduce con H2 en lugar de monóxido de carbono (Fe2O3 + 3 H2 → 2 Fe + 3 H2O).
El importador de hierro de reducción directa (código NC 7203) y de productos de acero CBAM se beneficia de esas menores emisiones cuando el productor las declara con valores reales verificados.
Las normas de seguimiento dejan fuera un caso. El punto 3.6.1 del anexo I del Reglamento de Ejecución (UE) 2025/2547 no cubre el consumo de gas de síntesis o de hidrógeno como precursor en refinerías o instalaciones de química orgánica cuando ese hidrógeno se usa solo dentro de la planta y no para producir mercancías del anexo I del Reglamento (UE) 2023/956.
Preguntas frecuentes sobre el CBAM y el hidrógeno
¿Elimina el hidrógeno verde todo coste CBAM?
Solo con emisiones reales verificadas. La electrólisis no libera CO2 y el hidrógeno es una mercancía del anexo II, en la que solo cuentan las emisiones directas, así que el importador que declara emisiones reales verificadas de cero en el código NC 2804 10 00 no tiene certificados que entregar. El Reglamento de Ejecución (UE) 2025/2547 no define límites del sistema para la electrólisis, por lo que se aplican las normas intersectoriales del punto 3.1 de su anexo I.
La certificación RFNBO no produce ese resultado: sin valores reales verificados se aplica el valor por defecto del país de origen, 571,32 euros por tonelada en 2026 con un valor de 10,820. La obligación formal tampoco desaparece: el importador debe ser declarante autorizado y presentar la declaración CBAM a más tardar el 30 de septiembre de 2027 por las importaciones de 2026. La guía del hidrógeno verde y el CBAM (en inglés) profundiza en la certificación.
¿Se trata igual el hidrógeno azul que el gris?
Con valores por defecto, sí: el valor del anexo I se fija por país de origen y no distingue rutas, así que el hidrógeno azul no verificado se declara con el mismo valor que el gris. Con emisiones reales verificadas, no: el hidrógeno azul, producido por reformado con vapor con captura y almacenamiento de carbono (CAC), se declara por sus emisiones directas residuales tras la captura.
Una instalación que capta el 90 % del CO2, por ejemplo, reduce unas emisiones de partida de 10 t CO2 por tonelada a un residuo de 1 t. Ese valor queda por debajo de 4,96 t CO2e por tonelada (0,975 × 5,089), de modo que no habría certificados que entregar por las importaciones de 2026. El importador no puede autodeclarar el porcentaje de captura: hace falta la verificación de un tercero acreditado. La guía del hidrógeno gris y el CBAM (en inglés) detalla el cálculo por país.
¿Determina el precio del RCDE UE el coste CBAM del hidrógeno?
Sí. El precio de los certificados CBAM sigue al del régimen de comercio de derechos de emisión de la UE (RCDE UE, EU ETS en inglés): para las mercancías importadas en 2026 es la media trimestral de los precios de cierre de las subastas del trimestre de importación (artículo 21, apartado 1 bis), y desde 2027, la media semanal (artículo 21, apartado 1). Los precios oficiales de 2026 son 75,36 euros (T1), 75,28 euros (T2) y 82,32 euros (T3, publicado el 5 de octubre de 2026); el del T4 se espera para el 4 de enero de 2027.
A 82,32 euros, el hidrógeno con el valor por defecto de 10,820 cuesta 571,32 euros por tonelada; al precio del segundo trimestre, 75,28 euros, la misma tonelada cuesta 522,46 euros. El número de certificados por tonelada (6,940225 en 2026) no cambia con el precio. La herramienta del precio de los certificados CBAM recoge los precios oficiales, y la página del RCDE UE explica el mercado de origen.
¿Puede un pequeño importador de hidrógeno acogerse al umbral de 50 toneladas?
No. Un importador de otras mercancías CBAM queda exento si la masa neta de sus importaciones en un año natural, sumando todos los códigos NC, no supera 50 toneladas (artículo 2 bis y anexo VII, punto 1), y debe declarar la exención en la declaración aduanera, en España con el código Y137. La electricidad y el hidrógeno nunca están exentos (artículo 2 bis, apartado 4).
Cada tonelada de hidrógeno del código NC 2804 10 00 está en el ámbito del CBAM, sea cual sea el tamaño del importador, la frecuencia de sus importaciones o su volumen anual. Quien haya supuesto que el umbral le cubría debe revisar ya su autorización y su obligación por las importaciones de 2026. El cálculo del umbral para las demás mercancías está en la página de la exención de minimis.
¿Qué verificadores pueden verificar las emisiones reales del hidrógeno?
A 12 de noviembre de 2026, siete organismos de verificación están documentados como acreditados por cinco organismos nacionales de acreditación de la UE, y ninguno es español. ENAC abrió su esquema de acreditación CBAM en marzo de 2026 y no había documentado ninguna acreditación a 13 de noviembre de 2026. A esa fecha, la Comisión no había publicado su lista de verificadores acreditados.
Para el hidrógeno cuenta el grupo de actividades II (hidrógeno y amoníaco) del Reglamento Delegado (UE) 2025/2551, y los siete lo tienen en su alcance, según los anexos de acreditación publicados. El cuadro siguiente los enumera.
| Organismo de verificación | Organismo de acreditación | Grupo II (hidrógeno y amoníaco) |
|---|---|---|
| EmiCert S.A. | ESYD (Grecia) | Sí |
| Bureau Veritas Italia S.p.A. | Accredia (Italia) | Sí |
| RINA Services S.p.A. | Accredia (Italia) | Sí |
| SGS ICS Italia S.r.l. | Accredia (Italia) | Sí |
| Intertek Certification AB | Swedac (Suecia) | Sí |
| Integrated Sustainable Solutions Company (ISSC), Damieta (Egipto) | RvA (Países Bajos), 22 de octubre de 2026, procedimiento TAB; primera acreditación de un organismo establecido fuera de la UE | Sí |
| SGS BELGIUM nv | BELAC (Bélgica), alcance válido desde el 5 de noviembre de 2026 | Sí |
DNV anunció el 6 de noviembre de 2026 una acreditación de Accredia que esta no había publicado, y no se cuenta. Las fechas y pruebas de cada acreditación están en la página de los verificadores acreditados.
¿Conviene pasar ya a hidrógeno verde o esperar a 2030?
El análisis favorece actuar pronto cuando hay contratos de suministro plurianuales, porque la trayectoria del coste la fija un calendario legal conocido y no solo el mercado. El coste con valores por defecto ya es de 571,32 euros por tonelada en 2026 con un valor de 10,820 a 82,32 euros, y a precio constante sube a 942,17 euros en 2030, con un recargo del 30 % y un factor CBAM del 51,5 %.
El importador vinculado por contratos largos de hidrógeno gris firmados en 2024 o 2025 soporta esa trayectoria completa salvo que su proveedor le entregue emisiones reales verificadas. La calculadora CBAM modela el coste año a año con distintos precios: aplica la fórmula legal a los valores por defecto y parámetros de referencia oficiales; el resultado es una estimación, y la cifra vinculante es la de su declaración CBAM.
¿Dónde se pide ayuda para el CBAM del hidrógeno?
La página de solicitudes de ayuda CBAM transmite su petición a proveedores de servicios, con solicitudes específicas de datos de proveedores, cálculo de emisiones, verificador y servicio de declarante. Gratuito para usted. Si encarga el trabajo a un proveedor al que hayamos transmitido su solicitud, ese proveedor puede abonar a cbamguide.com una comisión por la presentación, que nunca decide a quién mencionamos ni cómo.