Kary CBAM (mechanizm dostosowywania cen na granicach z uwzględnieniem emisji CO2) wynikają bezpośrednio z art. 26 rozporządzenia Parlamentu Europejskiego i Rady (UE) 2023/956 z dnia 10 maja 2023 r. ustanawiającego mechanizm dostosowywania cen na granicach z uwzględnieniem emisji CO2, zmienionego rozporządzeniem (UE) 2025/2083 (tzw. Omnibus).
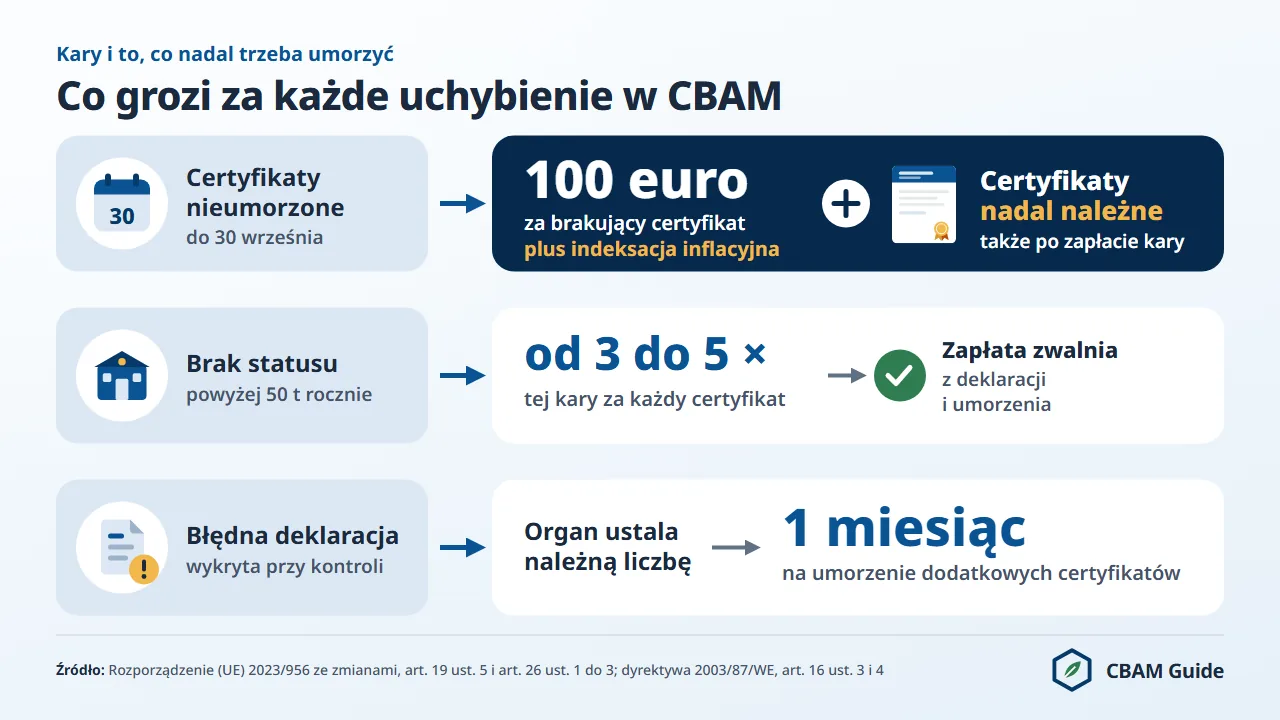
Upoważniony zgłaszający CBAM płaci za każdy certyfikat CBAM nieprzekazany do umorzenia do 30 września karę równą karze za przekroczenie emisji w systemie handlu uprawnieniami do emisji gazów cieplarnianych w Unii (EU ETS): 100 euro za tonę ekwiwalentu dwutlenku węgla (t CO2e) przed indeksacją według europejskiego wskaźnika cen konsumpcyjnych.
Osoba inna niż upoważniony zgłaszający CBAM płaci od trzech do pięciu razy więcej, od 300 do 500 euro za certyfikat przed indeksacją.
Kary dotyczą wszystkich sześciu sektorów: cementu, energii elektrycznej, nawozów, żeliwa i stali, aluminium oraz wodoru. Obowiązują od 1 stycznia 2026 r., czyli od początku okresu docelowego.
Pierwszy termin umorzenia, od którego zależy kara podstawowa, przypada na 30 września 2027 r. i dotyczy towarów przywiezionych w 2026 r. (art. 6 ust. 1 i art. 22 ust. 1 rozporządzenia (UE) 2023/956).
W Polsce żaden przepis nie wskazuje jeszcze (stan na 13 listopada 2026 r.), który organ nakłada kary z art. 26; rząd zapowiedział odrębną ustawę o okresie docelowym. Status upoważnionego zgłaszającego CBAM przyznaje i cofa Dyrektor Izby Administracji Skarbowej w Poznaniu (organ Krajowej Administracji Skarbowej).
Kary za sprawozdania z okresu przejściowego, od 10 do 50 euro za tonę niezgłoszonych emisji wbudowanych, nakłada na podstawie polskiej ustawy Mazowiecki Wojewódzki Inspektor Ochrony Środowiska (Mazowiecki WIOŚ).
CBAM bywa potocznie nazywany granicznym podatkiem węglowym, ale nie jest cłem, a według uzasadnienia rządowego projektu ustawy (druk sejmowy nr 1855) w ujęciu prawnym „nie stanowi podatku, opłaty ani innej daniny publicznej”.
Poniżej omówiono dwa poziomy kar, przykład liczbowy dla stali z Ukrainy, właściwe organy w Polsce, sposoby wykrywania naruszeń i drogę odwoławczą. Pełny cykl obowiązków importera przedstawia strona procedura CBAM dla importerów.
Jakie kary przewiduje CBAM?
Kary CBAM to kary pieniężne naliczane za każdy certyfikat CBAM, który należało przekazać do umorzenia, a który nie został przekazany.
Nie są to kary ryczałtowe za przesyłkę ani za deklarację. Każdy brakujący certyfikat odpowiada jednej tonie ekwiwalentu CO2, więc większy niedobór oznacza proporcjonalnie wyższą karę. Art. 26 rozporządzenia (UE) 2023/956 w brzmieniu nadanym rozporządzeniem (UE) 2025/2083 rozróżnia dwa rodzaje naruszeń i przypisuje im dwa poziomy kary.
Kara podstawowa: 100 euro przed indeksacją dla upoważnionego zgłaszającego CBAM
Upoważniony zgłaszający CBAM, który do 30 września nie przekaże do umorzenia liczby certyfikatów odpowiadającej emisjom wbudowanym w towarach przywiezionych w poprzednim roku kalendarzowym, płaci karę za każdy nieprzekazany certyfikat (art. 26 ust. 1 rozporządzenia (UE) 2023/956).
Przepis nie podaje własnej kwoty w euro. Odsyła do kary za przekroczenie emisji z art. 16 ust. 3 dyrektywy 2003/87/WE, czyli 100 euro za t CO2e, podwyższanej na podstawie art. 16 ust. 4 tej dyrektywy według europejskiego wskaźnika cen konsumpcyjnych.
Po indeksacji kwota jest więc wyższa niż 100 euro; stosuje się poziom obowiązujący w roku przywozu towarów. Źródła urzędowe sprawdzone 12 października 2026 r. nie podają tej kwoty dla CBAM.
Skalę indeksacji ilustruje austriackie Federalne Ministerstwo Finansów (BMF): według jego strony o CBAM, odczytanej 12 października 2026 r., indeksowana kara za przekroczenie emisji w EU ETS za rok sprawozdawczy 2025 wynosi 135,31 euro za tonę. To kwota z EU ETS, a nie kara CBAM.
Liczbę certyfikatów, które należało przekazać, właściwy organ ustala na podstawie masy netto towarów i wartości domyślnych, z uwzględnieniem dostosowania przydziału bezpłatnych uprawnień (art. 26 ust. 4a). Jeżeli niedobór wynika z nieprawidłowych informacji od operatora, weryfikatora lub niezależnej osoby poświadczającej dokumentację opłaty emisyjnej, organ może karę obniżyć (art. 26 ust. 1a).
Zapłata kary nie zwalnia z obowiązku umorzenia (art. 26 ust. 3): upoważniony zgłaszający CBAM nadal musi kupić brakujące certyfikaty i przekazać je do umorzenia.
Dla towarów przywiezionych w 2026 r. cena certyfikatu jest oficjalną ceną z kwartału przywozu (art. 21 ust. 1a); cena za III kwartał 2026 r., opublikowana 5 października 2026 r., wynosi 82,32 euro za t CO2e. Łączny koszt to zatem co najmniej 182,32 euro za każdy brakujący certyfikat przed indeksacją kary.
Kara podwyższona dla importerów bez statusu: od 300 do 500 euro przed indeksacją
Osoba inna niż upoważniony zgłaszający CBAM, która wprowadza towary CBAM na obszar celny Unii bez spełnienia wymogów rozporządzenia, płaci za każdy nieprzekazany certyfikat od trzech do pięciu razy więcej niż kara podstawowa, czyli od 300 do 500 euro przed indeksacją (art. 26 ust. 2).
Zgodnie z art. 26 ust. 2a karze tej podlega importer bez statusu, który przekroczył próg 50 ton; oblicza się ją od wszystkich emisji wbudowanych w towarach przywiezionych przez niego w danym roku kalendarzowym. Zapłata kary zwalnia wtedy importera z obowiązku złożenia deklaracji CBAM i przekazania certyfikatów do umorzenia za te przywozy.
Mnożnik (od trzech do pięciu) ustala właściwy organ, biorąc pod uwagę czas trwania, wagę, zakres, umyślność i powtarzalność naruszenia oraz współpracę z organem. Organ może obniżyć karę, jeżeli próg przekroczono o nie więcej niż 10% lub w przypadkach z art. 17 ust. 7a, jednak nie poniżej poziomu kary podstawowej (art. 26 ust. 2a).
Komisja Europejska podała 14 stycznia 2026 r., że do 7 stycznia 2026 r. złożono ponad 12 000 wniosków o udzielenie upoważnienia, a ponad 4 100 podmiotów miało już status upoważnionego zgłaszającego CBAM. Oficjalnej polskiej liczby wniosków ani przyznanych statusów nie znaleźliśmy w źródłach urzędowych (stan na 13 listopada 2026 r.).
System ten wspierają przepisy celne. Organy celne nie zezwalają na przywóz towarów CBAM przez osobę inną niż upoważniony zgłaszający CBAM, z zastrzeżeniem zwolnienia de minimis z art. 2a (art. 25 ust. 1). Importera, który korzysta ze zwolnienia, a następnie przekracza próg, pozwala wykryć monitorowanie z art. 25a.
W Polsce podmiot, który złożył wniosek po 31 marca 2026 r., może przywozić towary CBAM powyżej progu dopiero po uzyskaniu statusu (komunikat Departamentu Ceł Ministerstwa Finansów w PUESC z 11 maja 2026 r.).
Kary CBAM w okresie docelowym i przejściowym: zestawienie
Poniższa tabela zestawia trzy rodzaje naruszeń, przewidziane za nie kary oraz organ, który prowadzi sprawę w Polsce (stan na 13 listopada 2026 r.).
| Naruszenie | Kogo dotyczy | Wysokość kary (EUR) | Podstawa prawna | Organ w Polsce |
|---|---|---|---|---|
| Nieprzekazanie do umorzenia wystarczającej liczby certyfikatów do 30 września | Upoważniony zgłaszający CBAM | 100 za każdy nieprzekazany certyfikat, podwyższane o indeksację | art. 26 ust. 1 rozporządzenia (UE) 2023/956 | Niewskazany w polskich przepisach |
| Wprowadzenie towarów bez spełnienia wymogów albo przekroczenie progu 50 ton bez statusu | Osoby inne niż upoważniony zgłaszający CBAM | od trzech do pięciu razy więcej niż kara z art. 26 ust. 1, czyli od 300 do 500 przed indeksacją za każdy nieprzekazany certyfikat | art. 26 ust. 2 i 2a rozporządzenia (UE) 2023/956 | Niewskazany w polskich przepisach |
| Niezłożenie sprawozdania CBAM lub nieprawidłowe sprawozdanie w okresie przejściowym (od 2023 r. do 2025 r.; okres zakończony) | Podmioty składające sprawozdania CBAM | od 10 do 50 za tonę niezgłoszonych emisji wbudowanych | art. 35 ust. 5 rozporządzenia (UE) 2023/956; art. 16 rozporządzenia wykonawczego (UE) 2023/1773; art. 54g ust. 4 ustawy o systemie zarządzania emisjami gazów cieplarnianych i innych substancji | Mazowiecki WIOŚ; odwołanie do Głównego Inspektora Ochrony Środowiska; korekta sprawozdań: KOBiZE |
Uwaga: kara z okresu przejściowego dotyczyła sprawozdań, a nie umorzenia certyfikatów; obowiązki dotyczące certyfikatów powstały wraz z rozpoczęciem okresu docelowego 1 stycznia 2026 r. Niedobór certyfikatów w ramach obowiązku kwartalnego, możliwy od 2027 r., nie skutkuje karą pieniężną: zgodnie z art. 22 ust. 3 upoważniony zgłaszający CBAM ma jeden miesiąc od wezwania na uzupełnienie certyfikatów.
Ile wynosi kara w praktyce? Przykład dla 1 000 ton stali z Ukrainy
Dla 1 000 ton półproduktów ze stali niestopowej z Ukrainy, przywiezionych w 2026 r. i rozliczanych na wartościach domyślnych, kara podstawowa wynosi 130 680 euro przed indeksacją, a kara podwyższona od 392 040 do 653 400 euro przed indeksacją.
Liczbę certyfikatów obliczono metodą wynikającą z przepisów, tak jak w deklaracji CBAM opartej na wartościach domyślnych. Wartość domyślna dla kodu CN 7207 11 14 i Ukrainy wynosi 2,397 t CO2e na tonę; po doliczeniu narzutu 10% za 2026 r. daje to 2,6367.
Dostosowanie przydziału bezpłatnych uprawnień to 0,975 × 1,00 × 1,364 = 1,3299 (współczynnik CBAM × jednorodny międzysektorowy współczynnik korygujący × wskaźnik CBAM). Po odjęciu dostosowania zostaje 1,3068 certyfikatu na tonę, czyli 1 306,8 certyfikatu na 1 000 ton.
Dane wejściowe pochodzą z załącznika I do rozporządzenia wykonawczego (UE) 2025/2621 w brzmieniu rozporządzenia wykonawczego (UE) 2026/1740 (wartość domyślna) oraz z rozporządzenia wykonawczego (UE) 2025/2620 (wskaźnik CBAM). Tabela porównuje cztery scenariusze przy oficjalnej cenie z III kwartału 2026 r.
| Scenariusz | Certyfikaty | Kara przed indeksacją (EUR) | Koszt certyfikatów przy 82,32 EUR/t CO2e (EUR) | Razem (EUR) |
|---|---|---|---|---|
| Terminowe umorzenie przez upoważnionego zgłaszającego CBAM | 1 306,8 | 0 | 107 575,78 | 107 575,78 |
| Upoważniony zgłaszający CBAM bez umorzenia do 30 września (art. 26 ust. 1 i 3) | 1 306,8 | 130 680 | 107 575,78 | 238 255,78 |
| Importer bez statusu powyżej 50 ton, mnożnik 3 (art. 26 ust. 2a) | 1 306,8 | 392 040 | 0, zapłata zwalnia z umorzenia | 392 040 |
| Importer bez statusu powyżej 50 ton, mnożnik 5 (art. 26 ust. 2a) | 1 306,8 | 653 400 | 0, zapłata zwalnia z umorzenia | 653 400 |
Kwoty kar podano przed indeksacją, więc faktyczna kara jest wyższa. Certyfikatów nie dzieli się na części, dlatego kalkulator zaokrągla 1 306,8 w górę do 1 307.
Przykład pokazuje rząd wielkości, a nie kwotę z decyzji: w postępowaniu w sprawie kary liczbę certyfikatów ustala organ (art. 26 ust. 4a). Te same 1 000 ton z Turcji (Türkiye) wymagają 1 211,1 certyfikatu, czyli 99 697,75 euro przy cenie z III kwartału.
Kalkulator CBAM odtwarza to obliczenie. Wynik kalkulatora to szacunek oparty na oficjalnych wartościach domyślnych i wskaźnikach CBAM (rozporządzenia wykonawcze (UE) 2025/2621 i 2025/2620); wiążąca jest liczba z deklaracji CBAM. Metodę i ceny kwartalne opisuje strona certyfikaty CBAM.
Kto nakłada kary CBAM w Polsce?
Polskie przepisy nie wskazują jeszcze (stan na 13 listopada 2026 r.), który organ nakłada kary z art. 26 i przegląda deklaracje CBAM; rząd zapowiedział odrębną ustawę o okresie docelowym.
Status upoważnionego zgłaszającego CBAM przyznaje i cofa Dyrektor Izby Administracji Skarbowej w Poznaniu (art. 54b ust. 1 ustawy o systemie zarządzania emisjami gazów cieplarnianych i innych substancji). Kary za sprawozdania z okresu przejściowego nakłada Mazowiecki Wojewódzki Inspektor Ochrony Środowiska. KOBiZE nie przyznaje statusu, nie sprzedaje certyfikatów i nie nakłada kar z art. 26.
Polska wskazała Komisji dwa właściwe organy (art. 11): Krajowy Ośrodek Bilansowania i Zarządzania Emisjami w Instytucie Ochrony Środowiska, Państwowym Instytucie Badawczym (KOBiZE), ul. Słowicza 32, 02-170 Warszawa, oraz Izbę Administracji Skarbowej w Poznaniu, ul.
Dolna Wilda 80a, 61-501 Poznań (Dziennik Urzędowy Unii Europejskiej C/2026/4231 z 31 lipca 2026 r.). Wykaz zawiera nazwy i adresy, ale nie określa podziału zadań.
Podział zadań wynika z ustawy z dnia 17 lipca 2009 r. o systemie zarządzania emisjami gazów cieplarnianych i innych substancji, zmienionej ustawą z dnia 21 listopada 2025 r. (Dz. U. z 2025 r. poz. 1863). Poniższa tabela pokazuje podział kompetencji w sprawach związanych z karami.
| Zadanie | Organ | Podstawa |
|---|---|---|
| Przyznanie, odmowa przyznania i cofnięcie statusu upoważnionego zgłaszającego CBAM | Dyrektor Izby Administracji Skarbowej w Poznaniu | art. 54b ust. 1 ustawy; rozporządzenie Ministra Finansów i Gospodarki z dnia 2 stycznia 2026 r. (Dz. U. z 2026 r. poz. 11), w mocy od 13 stycznia 2026 r. |
| Opinia w sprawie statusu (w ciągu 21 dni; brak opinii oznacza opinię pozytywną) i wsparcie przy ustalaniu kwoty gwarancji CBAM | KOBiZE | art. 54b ust. 7 do 11 ustawy |
| Kontrola na granicy, niedopuszczenie towarów bez ważnej podstawy | Organy celne Krajowej Administracji Skarbowej | art. 25 ust. 1 rozporządzenia (UE) 2023/956 |
| Korekta sprawozdań CBAM z okresu przejściowego | KOBiZE | art. 54d do 54f ustawy |
| Kary za sprawozdania z okresu przejściowego | Mazowiecki WIOŚ; odwołanie do Głównego Inspektora Ochrony Środowiska | art. 54g ust. 1 i 10 ustawy |
| Kary z art. 26, przegląd deklaracji CBAM (art. 19), wezwania w obowiązku kwartalnym (art. 22 ust. 3), sprzedaż i odkup certyfikatów w imieniu Polski (art. 20 i 23) | Nie wskazano | druk sejmowy nr 1855, uzasadnienie |
Uzasadnienie projektu ustawy (druk sejmowy nr 1855 z 23 października 2025 r.) stwierdza, że „całościowe uregulowanie okresu docelowego mechanizmu CBAM jest przewidziane do realizacji w odrębnej ustawie”. Takiego projektu nie znaleźliśmy w drukach sejmowych ani w komunikatach administracji (stan na 13 listopada 2026 r.).
Mimo to kara z art. 26 obowiązuje od 1 stycznia 2026 r., ponieważ rozporządzenie (UE) 2023/956 stosuje się w Polsce bezpośrednio, a określone w nim kwoty są jednolite w całej UE.
Krajowa Administracja Skarbowa przekazuje KOBiZE, Mazowieckiemu WIOŚ i Głównemu Inspektorowi Ochrony Środowiska dane o przywozie, także objęte tajemnicą celną, niezbędne do wykonywania zadań związanych z egzekwowaniem rozporządzenia (UE) 2023/956 (art. 11d ustawy). Polskie organy i dane o przywozie opisuje strona CBAM w Polsce.
Rola organów celnych: kody Y128, Y137 i Y238
Organy celne Krajowej Administracji Skarbowej nie nakładają kar CBAM, wstrzymują jednak przywóz towarów bez ważnej podstawy.
W zgłoszeniu celnym w systemie AIS/IMPORT PLUS podaje się kod dokumentu TARIC: Y128 z numerem rachunku CBAM upoważnionego zgłaszającego CBAM, Y137 przy zwolnieniu de minimis albo Y238 przy wniosku złożonym do 31 marca 2026 r. (instrukcja wypełniania zgłoszeń celnych PUESC, pkt 6.14.1).
Jeżeli organ celny wie, że próg 50 ton został przekroczony, a właściwego kodu brak, „takie zgłoszenie nie zostanie przyjęte do systemu AIS/IMPORT PLUS”.
Kod Y238 można stosować do 31 grudnia 2026 r. (komunikat PUESC z 30 września 2026 r.), jeżeli wniosek złożono do 31 marca 2026 r. i nie został jeszcze rozpatrzony; według komunikatu prawo to zachowują także wnioskodawcy, których decyzję zawieszono do rozstrzygnięcia odwołania.
Przedłużenie terminu z 27 września do 31 grudnia 2026 r. ogłosiła Komisja Europejska. Instrukcja PUESC w pkt 6.14.1 nadal podaje 27 września 2026 r. (stan na 13 listopada 2026 r.); obowiązuje data z komunikatu.
Komunikat nie wyjaśnia, co po 31 grudnia 2026 r. dzieje się z wnioskami nadal nierozpatrzonymi (stan na 13 listopada 2026 r.). Kody i ich miejsce w zgłoszeniu opisuje strona CBAM w zgłoszeniu celnym, a format numeru rachunku strona numer CBAM.
Jak organy wykrywają naruszenia CBAM?
Naruszenia wykrywa się trzema równoległymi drogami.
- Przegląd deklaracji. Upoważniony zgłaszający CBAM składa deklarację CBAM w rejestrze CBAM do 30 września. System porównuje certyfikaty przekazane do umorzenia z zadeklarowanymi emisjami wbudowanymi, a każda rozbieżność trafia do właściwego organu.
- Dane celne. Organy celne okresowo i automatycznie przekazują Komisji dane o towarach zgłoszonych do przywozu, w tym numer EORI, numer rachunku CBAM, ośmiocyfrowy kod CN, ilość i państwo pochodzenia (art. 25 ust. 2). Komisja sprawdza je z danymi w rejestrze CBAM i przekazuje właściwemu organowi (art. 25 ust. 3). W Polsce przy kodzie Y128 system UE otrzymuje EORI importera i EORI podmiotu składającego zgłoszenie celne wraz z numerem rachunku CBAM (instrukcja PUESC, pkt 6.14.1).
- Przegląd i kontrole. Komisja i właściwy organ mogą przeglądać deklarację do końca czwartego roku po roku, w którym należało ją złożyć, także przez audyt w siedzibie upoważnionego zgłaszającego CBAM (art. 19 ust. 2). Komisja prowadzi też oparte na analizie ryzyka kontrole danych i transakcji w rejestrze CBAM oraz informuje właściwe organy o nieprawidłowościach (art. 15).
Jeżeli deklaracja nie zostanie złożona albo zadeklarowana liczba certyfikatów jest nieprawidłowa, właściwy organ ustala liczbę certyfikatów, które należało przekazać do umorzenia, i wzywa do przekazania brakujących certyfikatów w terminie jednego miesiąca; w decyzji podaje jej powody i informację o prawie do odwołania (art. 19 ust. 5).
Polskie przepisy nie przesądzają jeszcze, kto wyda takie wezwanie (stan na 13 listopada 2026 r.).
Co musi być udokumentowane przed terminem złożenia deklaracji, z podstawą prawną każdego punktu. Wersja angielska, natychmiastowe pobranie.
Na potrzeby tych powiadomień przechowujemy wyłącznie Państwa adres e-mail. Polityka prywatności (po angielsku)
Czy zapłata kary CBAM zwalnia z umorzenia certyfikatów?
Nie. Zapłata kary podstawowej nie zwalnia upoważnionego zgłaszającego CBAM z obowiązku przekazania certyfikatów do umorzenia (art. 26 ust. 3).
Oba obowiązki istnieją jednocześnie i niezależnie. Kara jest sankcją za naruszenie przepisów, a umorzenie pokrywa koszt emisji, który CBAM wyrównuje z kosztem ponoszonym w EU ETS; oba obowiązki wynikają z odrębnych przepisów (art. 26 i art. 22).
Upoważniony zgłaszający CBAM, któremu 30 września brakuje 1 000 certyfikatów, płaci co najmniej 100 000 euro kary przed indeksacją (1 000 × 100 euro) i nadal musi kupić oraz przekazać do umorzenia 1 000 certyfikatów. Przy oficjalnej cenie z III kwartału 2026 r. (82,32 euro) oznacza to dodatkowe 82 320 euro, łącznie co najmniej 182 320 euro.
Rozwiązanie to odpowiada karze za przekroczenie emisji w EU ETS: instalacja płaci karę i nadal musi umorzyć brakujące uprawnienia. Inaczej jest w sytuacji z art. 26 ust. 2a: importer bez statusu, który przekroczył próg 50 ton, po zapłacie kary jest zwolniony z obowiązku złożenia deklaracji i umorzenia certyfikatów za te przywozy.
Jak upoważniony zgłaszający CBAM może uniknąć kar?
Ryzyko kary podstawowej ogranicza pięć kroków przed terminem rocznym, podanych w kolejności roku rozliczeniowego.
- Pilnować obowiązku kwartalnego. Od 2027 r. upoważniony zgłaszający CBAM zapewnia, aby na koniec każdego kwartału na jego rachunku w rejestrze CBAM znajdowały się certyfikaty odpowiadające co najmniej 50% emisji wbudowanych w towarach przywiezionych od początku roku kalendarzowego, ustalonych na wartościach domyślnych bez narzutu albo na podstawie certyfikatów umorzonych za poprzedni rok, z uwzględnieniem dostosowania przydziału bezpłatnych uprawnień (art. 22 ust. 2). Pierwsza kontrola: 31 marca 2027 r. Niedobór nie powoduje kary pieniężnej: organ wzywa do uzupełnienia w terminie jednego miesiąca (art. 22 ust. 3). Szczegóły: obowiązek kwartalny.
- Wcześnie uzyskać zweryfikowane dane o emisjach rzeczywistych. Wartości domyślne (rozporządzenie wykonawcze (UE) 2025/2621) nie wymagają weryfikacji, ale zawierają narzut (mark-up) 10% w 2026 r., 20% w 2027 r. i 30% od 2028 r. Emisje rzeczywiste efektywnych producentów są zwykle niższe od wartości domyślnych. Dokładne dane chronią zarówno przed zakupem zbyt wielu certyfikatów, jak i przed umorzeniem zbyt małej ich liczby.
- Zaangażować akredytowanego weryfikatora przed szczytem popytu. Rejestracja weryfikatorów w rejestrze CBAM ruszyła 1 września 2026 r., a pierwszy termin deklaracji, 30 września 2027 r., pozostawia niewiele czasu na fizyczne wizyty w instalacjach spoza UE. Według szacunków rynkowych weryfikacja kosztuje od 5 000 do 50 000 euro za instalację. Weryfikacja jest wymagana tylko przy emisjach rzeczywistych (art. 8 ust. 1).
- Kupić certyfikaty z zapasem i znać zasady odkupu. Sprzedaż certyfikatów CBAM rusza 1 lutego 2027 r. na wspólnej centralnej platformie (art. 20 ust. 1), także dla towarów przywiezionych w 2026 r. Wniosek o odkup nadwyżki składa się do 31 października (art. 23 ust. 1); liczba odkupionych certyfikatów jest ograniczona do liczby, którą upoważniony zgłaszający CBAM musiał zakupić zgodnie z art. 22 ust. 2 w roku kalendarzowym zakupu (art. 23 ust. 2), a certyfikaty kupione w 2027 r. za 2026 r. można odkupić tylko w 2027 r. (art. 23 ust. 2a).
- Złożyć deklarację CBAM i przekazać certyfikaty do umorzenia do 30 września. Kara podstawowa dotyczy certyfikatów nieprzekazanych do tego dnia; pierwszy termin to 30 września 2027 r. za towary przywiezione w 2026 r. (art. 6 ust. 1 i art. 22 ust. 1). Dokumentację przechowuje się do końca czwartego roku po roku, w którym deklarację złożono lub należało złożyć (art. 7 ust. 5 i 6; art. 9 ust. 3), w przypadku przywozu z 2026 r. do 31 grudnia 2031 r.
Według stanu na 12 listopada 2026 r. udokumentowano siedem jednostek weryfikujących akredytowanych przez pięć krajowych jednostek akredytujących: EmiCert S.A. (ESYD, Grecja), Bureau Veritas Italia S.p.A., RINA Services S.p.A. i SGS ICS Italia S.r.l.
(Accredia, Włochy), Intertek Certification AB (Swedac, Szwecja), ISSC of Damietta z Egiptu (RvA, Holandia, 22 października 2026 r., pierwsza jednostka spoza UE, w procedurze TAB) oraz SGS BELGIUM nv (BELAC, Belgia, zakres ważny od 5 listopada 2026 r.). Oficjalna lista Komisji nie została opublikowana.
Żadna z tych jednostek nie jest polska. Polskie Centrum Akredytacji (PCA) uruchomiło procedurę akredytacji CBAM komunikatem nr 474 z 18 maja 2026 r., ale do 12 listopada 2026 r. nie udokumentowano żadnej akredytacji CBAM udzielonej przez PCA.
DNV ogłosiło 6 listopada 2026 r. uzyskanie akredytacji Accredia, ale Accredia jej nie opublikowała, dlatego nie uwzględniamy jej w zestawieniu. Zakresy akredytacji opisuje strona akredytowani weryfikatorzy CBAM, a terminy deklaracji strona deklaracja CBAM.
Potrzebują Państwo pomocy przed terminem? Zlecenie można opisać w formularzu zapytania CBAM: cbamguide.com przekaże je odpowiednim usługodawcom (od jednego do trzech), którzy skontaktują się z Państwem bezpośrednio. Osobne formularze dotyczą usług upoważnionego zgłaszającego CBAM, doradcy CBAM, weryfikatora i danych od dostawców.
Bezpłatnie dla Państwa. Jeżeli powierzą Państwo zlecenie usługodawcy, któremu przekazaliśmy zapytanie, usługodawca może zapłacić cbamguide.com prowizję za polecenie; nie decyduje ona o tym, kto jest wymieniony na tej stronie ani w jaki sposób.
Kogo dotyczy kara podwyższona?
Kara podwyższona, od trzech do pięciu razy wyższa od podstawowej, dotyczy osób innych niż upoważniony zgłaszający CBAM, które wprowadzają towary CBAM bez spełnienia wymogów rozporządzenia. W praktyce grozi ona trzem grupom importerów.
Importerzy bez wniosku złożonego do 31 marca 2026 r.
Termin na wniosek dający prawo do tymczasowego przywozu minął 31 marca 2026 r. (art. 17 ust. 7a, dodany rozporządzeniem (UE) 2025/2083). Kto złożył wniosek w terminie, może przywozić towary do czasu wydania decyzji; właściwy organ ocenia wniosek w ciągu 120 dni kalendarzowych od jego otrzymania (art. 4 ust. 1 rozporządzenia wykonawczego (UE) 2025/486).
Importer, który wniosku nie złożył i przywoził ponad 50 ton bez statusu, podlega karze podwyższonej od wszystkich emisji wbudowanych w przywozie z danego roku (art. 26 ust. 2a).
Jeżeli wniosek złożony w terminie zostanie odrzucony, właściwy organ ustala emisje wbudowane w towarach przywiezionych od 1 stycznia 2026 r. do dnia decyzji na podstawie wartości domyślnych, a na tej podstawie oblicza się karę. W praktyce karę podwyższoną powodują cztery sytuacje.
- Przywóz powyżej progu 50 ton bez statusu i bez wniosku złożonego do 31 marca 2026 r.
- Przywóz energii elektrycznej lub wodoru bez statusu, bo dla nich progu nie ma (art. 2a ust. 4).
- Przywóz po odmowie przyznania statusu albo po jego cofnięciu.
- Sztuczny podział przywozu między kilka podmiotów bez rzeczywistego uzasadnienia, aby pozostać poniżej progu: takiego podziału nie uwzględnia się, a samo działanie stanowi poważne naruszenie (art. 25a ust. 4).
Sposób liczenia rocznej masy netto ze wszystkich kodów CN opisuje strona próg de minimis.
Importerzy spoza UE i agencje celne działające jako pośredni przedstawiciele celni
Importer niemający siedziby w państwie członkowskim działa przez pośredniego przedstawiciela celnego, który musi uzyskać status upoważnionego zgłaszającego CBAM (art. 5 ust. 2).
Przedstawiciel podlega wtedy obowiązkom importera w odniesieniu do towarów, które przywozi w jego imieniu (art. 5 ust. 2a), a według motywu 8 rozporządzenia (UE) 2025/2083 to on podlega karom. Jeżeli takiego przedstawiciela nie ma, za przywozem nie stoi żaden upoważniony zgłaszający CBAM, a przywóz traktuje się jak dokonany bez statusu.
Dla agencji celnych w Polsce ma to znaczenie praktyczne. Przedstawiciel bezpośredni nie może pełnić tej roli: przy kodzie Y128 jego EORI nie trafia do systemu UE, „ponieważ nie spełnia on wymogów dla upoważnionego zgłaszającego CBAM” (instrukcja PUESC, pkt 6.14.1).
Wniosek o przyznanie statusu składa w takim przypadku pośredni przedstawiciel celny, który zgodził się działać jako upoważniony zgłaszający CBAM (art. 5 ust. 1a; podatki.gov.pl, odczytane 13 listopada 2026 r.). Procedurę opisuje strona upoważniony zgłaszający CBAM.
Importerzy, którym odmówiono statusu lub go cofnięto
Status nie zostanie przyznany, jeżeli nie jest spełnione kryterium z art. 17 ust. 2, na przykład gdy w decyzji stwierdzono poważne lub powtarzające się naruszenia przepisów celnych, podatkowych, przepisów o nadużyciach na rynku lub przepisów CBAM w ciągu trzech lat przed wnioskiem, albo w ciągu pięciu lat przed nim odnotowano poważne przestępstwo związane z działalnością gospodarczą (art. 9 ust. 1 rozporządzenia wykonawczego (UE) 2025/486).
Status cofa się, gdy kryteria przestały być spełnione albo po poważnym lub powtarzającym się naruszeniu obowiązku umorzenia lub obowiązku kwartalnego (art. 17 ust. 8). Importer, który przywozi towary po cofnięciu statusu, podlega karze podwyższonej.
W Polsce o cofnięciu decyduje Dyrektor IAS w Poznaniu, a postępowanie toczy się na podstawie wybranych przepisów Ordynacji podatkowej (art. 54b ust. 14 ustawy).
Do cofnięcia może prowadzić też niedostarczenie nowej gwarancji CBAM, gdy organ zażąda jej dostosowania: na złożenie nowej gwarancji przysługują najwyżej dwa miesiące, z możliwością przedłużenia do trzech (art. 54b ust. 6 do 8 ustawy; podatki.gov.pl).
Czy od kary CBAM można się odwołać?
Tak: karę CBAM zaskarża się w krajowym trybie administracyjnym i sądowym państwa członkowskiego, w którym ją nałożono; odrębnego unijnego trybu odwoławczego nie ma.
Zwykle pierwszym krokiem jest odwołanie lub wniosek o ponowne rozpatrzenie sprawy skierowany do organu, a jeśli kara zostanie utrzymana, skarga do krajowego sądu administracyjnego. Pytania o wykładnię rozporządzenia (UE) 2023/956 mogą trafić do Trybunału Sprawiedliwości Unii Europejskiej; dotyczy to wykładni prawa, a nie sporów o wyliczenie konkretnej kary.
W Polsce tryb dla kar z art. 26 nie jest jeszcze znany, bo nie wskazano organu, który je nakłada (stan na 13 listopada 2026 r.). Do decyzji o statusie, w tym o jego cofnięciu, stosuje się wybrane przepisy Ordynacji podatkowej (art. 54b ust. 14 ustawy); organu drugiej instancji przepisy ustawy nie wymieniają. Od kar z okresu przejściowego odwołanie przysługuje do Głównego Inspektora Ochrony Środowiska (art. 54g ust. 10).
Państwa członkowskie powierzyły te zadania różnym rodzajom organów. Na liście właściwych organów prowadzonej przez Komisję (wersja z 26 czerwca 2026 r.) Niemcy wskazały urząd ds. handlu emisjami DEHSt, Holandia urząd ds. emisji NEa, Finlandia administrację celną Tulli, a Rumunia departament ministerstwa finansów.
Polska wskazała na niej dwa organy, KOBiZE i Izbę Administracji Skarbowej w Poznaniu; wykaz właściwych organów opublikowano też w Dzienniku Urzędowym UE (C/2026/4231 z 31 lipca 2026 r.). Kwoty kar z art. 26 są wspólne dla wszystkich państw, a sposób prowadzenia przeglądów pozostaje sprawą krajową.
Inne pytania o kary CBAM
Jaka kara grozi za fałszywą deklarację CBAM?
Rozporządzenie (UE) 2023/956 nie przewiduje odrębnej kary za fałszywą deklarację. Jeżeli przegląd z art. 19 wykaże, że przekazano za mało certyfikatów, za każdy brakujący certyfikat stosuje się karę z art. 26 ust. 1, a brakujące certyfikaty nadal trzeba przekazać. Poważne lub powtarzające się naruszenie jest też podstawą cofnięcia statusu (art. 17 ust. 8), po którym dalszy przywóz podlega karze podwyższonej. Fałszywe deklaracje mogą ponadto prowadzić do postępowania karnego według prawa krajowego.
Czy próg de minimis chroni przed karą CBAM?
Tak, dopóki importer mieści się w progu. Importer jest zwolniony, jeżeli łączna masa netto towarów CBAM przywiezionych w roku kalendarzowym, ze wszystkich kodów CN razem, nie przekracza 50 ton (jednolity próg masy, art. 2a i załącznik VII pkt 1). Nie ma wtedy obowiązków dotyczących certyfikatów ani ryzyka kary, ale zwolnienie trzeba zadeklarować w zgłoszeniu celnym (art. 2a ust. 1), w Polsce kodem Y137. Importer, który przekroczy próg bez statusu, podlega karze podwyższonej od wszystkich emisji wbudowanych w przywozie z tego roku (art. 26 ust. 2a). Energia elektryczna i wodór nigdy nie są zwolnione (art. 2a ust. 4).
Czy kara CBAM jest taka sama we wszystkich państwach członkowskich?
Tak, wysokość kary jest jednolita w całej UE (art. 26 rozporządzenia (UE) 2023/956): 100 euro za t CO2e przed indeksacją dla upoważnionego zgłaszającego CBAM i od trzech do pięciu razy więcej, od 300 do 500 euro przed indeksacją, dla innych osób. Mnożnik od trzech do pięciu ustala organ państwa członkowskiego, który ma więc ograniczoną swobodę przy karze podwyższonej. Pobór kar, terminy egzekucji i częstotliwość kontroli pozostają sprawą krajową.
Czy karę CBAM można zaliczyć do kosztów uzyskania przychodów?
O tym decyduje prawo podatkowe państwa siedziby importera. Większość państw członkowskich nie pozwala zaliczać kar administracyjnych do kosztów uzyskania przychodów, bo kara ma zachować funkcję odstraszającą. Ta strona nie omawia w tej kwestii polskiego prawa podatkowego; ocenę należy skonsultować z doradcą podatkowym. Koszt samych certyfikatów CBAM to kwestia odrębna od kary.
Czy naruszenie CBAM jest przestępstwem?
Naruszenia obowiązków dotyczących umorzenia i statusu są przede wszystkim naruszeniami administracyjnymi, za które organy nakładają kary pieniężne. Świadome fałszowanie danych o emisjach może stanowić przestępstwo według prawa krajowego, zwłaszcza gdy łączy się z naruszeniem prawa celnego lub uchylaniem się od opodatkowania.
W Polsce wnioskodawca składa we wniosku o przyznanie statusu upoważnionego zgłaszającego CBAM oświadczenie pod rygorem odpowiedzialności karnej (art. 233 § 6 Kodeksu karnego), że informacje z art. 5 ust. 5 lit. a) do c), e), f) i h) rozporządzenia (UE) 2023/956 są kompletne i prawdziwe; to samo dotyczy zgłoszeń zmian z art. 5 ust. 7 (art. 54b ust. 3 do 5 ustawy). Nieprawdziwe dane we wniosku niosą więc w Polsce ryzyko karne, a nie tylko administracyjne.
Jakie kary obowiązywały w okresie przejściowym?
W okresie przejściowym, od 1 października 2023 r. do 31 grudnia 2025 r., obowiązek dotyczył sprawozdań CBAM, a kara wynosiła od 10 do 50 euro za tonę niezgłoszonych emisji wbudowanych (art. 35 ust. 5 rozporządzenia (UE) 2023/956; art. 16 rozporządzenia wykonawczego (UE) 2023/1773). Kwartalne sprawozdanie CBAM nie jest deklaracją CBAM; pierwszą deklarację składa się do 30 września 2027 r.
W Polsce regulują to art. 54d do 54g ustawy. KOBiZE prowadzi procedurę korekty sprawozdań, a administracyjną karę pieniężną nakłada Mazowiecki Wojewódzki Inspektor Ochrony Środowiska (art. 54g ust. 1). Stawka to równowartość od 10 do 50 euro za tonę (ust. 4), ustalana według średniego kursu euro NBP z pierwszego dnia roboczego miesiąca po kwartale, w którym należało złożyć sprawozdanie (ust. 8), i waloryzowana co roku według HICP (ust. 9). Postępowanie umarza się, jeżeli podmiot wykaże, że podjął niezbędne działania, aby złożyć sprawozdanie lub je skorygować (ust. 5); odwołanie rozpatruje Główny Inspektor Ochrony Środowiska (ust. 10).
Kary te „dotyczą wyłącznie naruszenia obowiązków wynikających z okresu przejściowego mechanizmu CBAM” (druk sejmowy nr 1855, uzasadnienie). Nie są karą za brak certyfikatów i nie mają zastosowania do przywozu od 1 stycznia 2026 r.
Czy kara CBAM obejmuje przywóz sprzed 1 stycznia 2026 r.?
Nie. Obowiązek umorzenia certyfikatów i kary z art. 26 (100 euro oraz od 300 do 500 euro dla osób innych niż upoważniony zgłaszający CBAM, w obu przypadkach przed indeksacją) dotyczą wyłącznie przywozu od 1 stycznia 2026 r., początku okresu docelowego. Przywóz z okresu przejściowego objęty był odrębnym obowiązkiem sprawozdawczym i odrębną karą. Akty prawne opisuje strona rozporządzenie CBAM, a terminy strona harmonogram CBAM.
Gdzie znaleźć powiązane informacje?
Temat kar uzupełnia sześć innych stron polskiej sekcji serwisu.
- CBAM: pytania i odpowiedzi: najczęstsze pytania polskich importerów.
- Słownik CBAM: polskie terminy prawne, w tym umorzenie, anulowanie i odkup.
- Wzory dokumentów CBAM: szablony do zbierania danych i przygotowania deklaracji.
- Cena certyfikatów CBAM: oficjalne ceny kwartalne 2026 r.
- Wyszukiwarka kodów CN: sprawdzenie, czy dany towar jest objęty CBAM.
- Doradcy CBAM: firmy, które na swoich stronach opisują usługi CBAM.