CBAM (mechanizm dostosowywania cen na granicach z uwzględnieniem emisji CO2) obejmuje nawozy azotowe: wycenia emisje CO2 i podtlenku azotu (N2O) powstające przy ich produkcji.
Wartości domyślne w dużym stopniu zależą od pochodzenia: dla mocznika (kod CN 3102 10 19) wynoszą 1,390 tony ekwiwalentu dwutlenku węgla (t CO2e) na tonę dla Egiptu i 2,720 dla krajów bez własnej tabeli.
Przy oficjalnej cenie certyfikatu z III kwartału 2026 r. (82,32 euro) egipski mocznik przywieziony w 2026 r. na wartościach domyślnych kosztuje w certyfikatach CBAM 43,17 euro za tonę.
Sektor nawozów obejmuje w załączniku I do rozporządzenia (UE) 2023/956 pięć pozycji, a w nich sześć grup produktów azotowych o odrębnych zasadach obliczania CO2 i N2O. W Polsce odprawiono w 2025 r. 10,2% wartości unijnego przywozu nawozów objętych CBAM, co jest trzecim wynikiem w UE (Eurostat Comext DS-045409; obliczenia cbamguide.com).
Poniżej omówiono kody CN, łańcuch emisji od amoniaku do saletry, wartości domyślne z narzutem 1%, koszty do 2034 r., zmianę dostawców po wprowadzeniu ceł na nawozy z Rosji oraz kwestie krajowe: organ przyznający status, kody TARIC i weryfikatorów.
Co obejmuje CBAM w sektorze nawozów?
CBAM obejmuje nawozy azotowe przywożone do UE z państw trzecich i wycenia bezpośrednie emisje CO2 i N2O z ich produkcji oraz emisje pośrednie z energii elektrycznej zużytej w zakładzie (rozporządzenie (UE) 2023/956).
Podstawą jest rozporządzenie Parlamentu Europejskiego i Rady (UE) 2023/956 z dnia 10 maja 2023 r. ustanawiające mechanizm dostosowywania cen na granicach z uwzględnieniem emisji CO2, zmienione rozporządzeniem (UE) 2025/2083 z dnia 8 października 2025 r. (tzw. Omnibus).
CBAM nie jest podatkiem, cłem ani opłatą, choć bywa potocznie nazywany granicznym podatkiem węglowym; uzasadnienie rządowego projektu ustawy wdrażającej (druk sejmowy nr 1855) wprost to rozróżnia. Cena certyfikatu CBAM odpowiada cenie uprawnień w systemie handlu uprawnieniami do emisji gazów cieplarnianych w Unii (EU ETS).
Obok cementu nawozy są jedynym sektorem CBAM, w którym poza emisjami bezpośrednimi wycenia się emisje pośrednie z energii elektrycznej; w sektorze stali dotyczy to tylko aglomerowanej rudy żelaza. Wynika to z załącznika II, czyli listy towarów, dla których liczy się wyłącznie emisje bezpośrednie: nawozów w nim nie ma (art. 7 ust. 1).
Producenci nawozów w UE ponoszą koszt tych emisji w cenie energii elektrycznej, dlatego ich ujęcie w CBAM wyrównuje warunki konkurencji. W wartościach domyślnych składnik pośredni jest już zawarty, np. 0,080 z 1,390 t CO2e na tonę egipskiego mocznika.
Załącznik I wymienia pięć pozycji nawozowych z działów 28 i 31 Nomenklatury Scalonej (CN): 2808 00 00, 2814, 2834 21 00, 3102 oraz 3105 (z wyjątkiem 3105 60 00). Pełny zakres zestawia lista towarów objętych CBAM.
W obrębie tych pozycji poszczególne grupy produktów różnią się zawartością azotu, rozkładem emisji na etapy produkcji i wartością domyślną. Poniższa tabela przyporządkowuje kody CN towarom i nazwom handlowym używanym w Polsce.
| Kod CN | Towar według Nomenklatury Scalonej | Nazwa handlowa i uwagi |
|---|---|---|
| 2814 10 00, 2814 20 00 | Amoniak bezwodny lub w roztworze wodnym | Woda amoniakalna; surowiec wszystkich nawozów azotowych |
| 2808 00 00 | Kwas azotowy, kwasy nitrujące | Półprodukt saletry amonowej i saletrzaku |
| 2834 21 00 | Azotan potasu | Saletra potasowa |
| 3102 10 | Mocznik, nawet w roztworze wodnym | Mocznik granulowany i perełkowany (prill) |
| 3102 21 | Siarczan amonu | |
| 3102 30 | Azotan amonu (AN) | Saletra amonowa |
| 3102 40 | Mieszaniny azotanu amonu z węglanem wapnia (CAN) | Saletrzak |
| 3102 50, 3102 60 | Azotan sodu; sole podwójne i mieszaniny azotanu wapnia z azotanem amonu | Saletra sodowa |
| 3102 80 | Mieszaniny mocznika i azotanu amonu w roztworze wodnym (UAN) | RSM, roztwór saletrzano-mocznikowy |
| 3105 (bez 3105 60 00) | Nawozy mineralne lub chemiczne zawierające azot | NPK, NP; także każdy nawóz w opakowaniu do 10 kg (3105 10 00) |
Wspólnym mianownikiem jest azot: obliczenie CBAM dla każdego z tych produktów opiera się na zawartości azotu w kilogramach na tonę produktu (równanie 65 w rozporządzeniu wykonawczym Komisji (UE) 2025/2547). Pojedyncze kody ośmiocyfrowe sprawdza wyszukiwarka kodów CN, a wszystkie sektory zestawia strona kody CN w CBAM.
DG TAXUD opublikowała 14 sierpnia 2026 r. wytyczne sektorowe dla nawozów na okres docelowy (Guidance No 5c), skierowane do operatorów instalacji spoza UE i do upoważnionych zgłaszających CBAM. Należą one do serii dziesięciu wytycznych Komisji na okres docelowy (w języku angielskim), obejmującej wszystkie sześć sektorów.
Źródła emisji w produkcji nawozów azotowych: metoda Habera-Boscha
Koszt CBAM nawozów azotowych wyznaczają trzy źródła emisji, a każde odpowiada innemu etapowi łańcucha produkcji opartego na metodzie Habera-Boscha.
W metodzie Habera-Boscha amoniak syntetyzuje się z azotu i wodoru: N2 + 3H2 → 2NH3. Większość amoniaku powstaje z wodoru uzyskanego z gazu ziemnego w reformingu parowym metanu: CH4 + H2O → CO + 3H2. Przepisy o monitorowaniu określają też drugą ścieżkę, zgazowanie węgla lub innych paliw (pkt 3.7.2.2 załącznika I do rozporządzenia wykonawczego (UE) 2025/2547).
CO2 uwalniany w reformingu jest głównym źródłem emisji: od około 1,6 do 2,4 t CO2 na tonę amoniaku. To szacunek technologiczny, a nie wartość CBAM.
Drugie źródło dotyczy tylko mocznika. W syntezie mocznika CO2 wychwycony z reformingu reaguje z amoniakiem: CO2 + 2NH3 → CO(NH2)2 + H2O. Ten CO2 zostaje związany w cząsteczce mocznika i uwalnia się dopiero po rozkładzie nawozu na polu.
CBAM wlicza CO2 z etapu produkcji do emisji wbudowanych mocznika. Wartości domyślne dla mocznika (kod CN 3102 10 19) wynoszą 1,390 t CO2e na tonę dla Egiptu i 2,720 dla krajów bez własnej tabeli, a w całym załączniku I od 1,250 (Nowa Zelandia) do 4,640 (Honduras).
Trzecie źródło dotyczy saletry amonowej (AN), saletrzaku (CAN) i RSM (UAN): N2O uwalniany przy produkcji kwasu azotowego. Instalacja kwasu azotowego bez katalizatorów redukujących N2O emituje około 6 kg N2O na tonę kwasu.
Przy potencjale tworzenia efektu cieplarnianego (GWP) N2O równym 265 (IPCC AR5) daje to około 1,59 t CO2e na tonę kwasu azotowego. Instalacje z katalizatorami wtórnymi lub trzeciorzędowymi emitują znacznie mniej N2O, dlatego zweryfikowane emisje rzeczywiste saletry i saletrzaku mogą istotnie odbiegać od wartości domyślnych.
Warto podkreślić granicę zakresu: N2O emitowany z gleby po zastosowaniu nawozów azotowych przez rolników nie jest objęty CBAM. Liczy się wyłącznie N2O z produkcji kwasu azotowego, czyli z etapów do bramy zakładu.
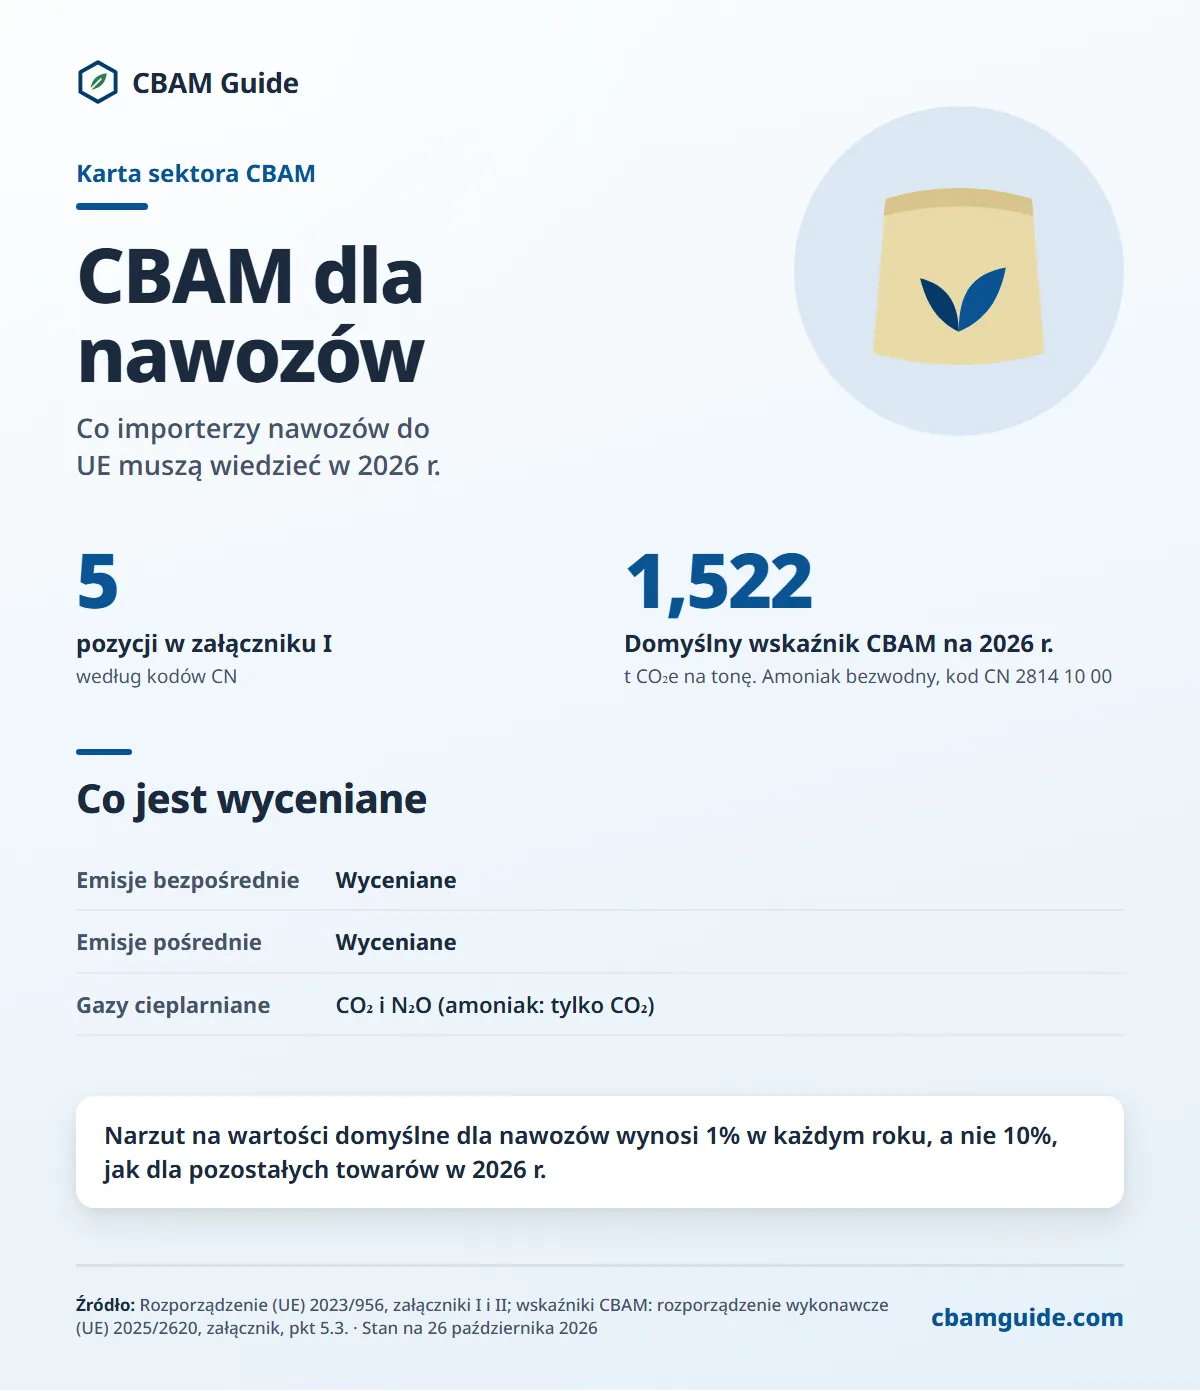
Wersja tekstowa tej infografiki
- 5: pozycji w załączniku I (według kodów CN)
- 1,522: Domyślny wskaźnik CBAM na 2026 r. (t CO₂e na tonę. Amoniak bezwodny, kod CN 2814 10 00)
Co jest wyceniane
- Emisje bezpośrednie: Wyceniane
- Emisje pośrednie: Wyceniane
- Gazy cieplarniane: CO₂ i N₂O (amoniak: tylko CO₂)
Narzut na wartości domyślne dla nawozów wynosi 1% w każdym roku, a nie 10%, jak dla pozostałych towarów w 2026 r.
Jak oblicza się emisje wbudowane nawozów i ile kosztują certyfikaty w 2026 r.?
Liczba certyfikatów na tonę nawozu to specyficzne emisje wbudowane (wartość domyślna × 1,01 albo zweryfikowane emisje rzeczywiste) minus dostosowanie przydziału bezpłatnych uprawnień; dla egipskiego mocznika przywiezionego w 2026 r. to 0,52445 certyfikatu, czyli 43,17 euro za tonę.
Emisje wbudowane nawozów oblicza się według szczególnych zasad rozporządzenia wykonawczego (UE) 2025/2547, w których kluczową zmienną jest zawartość azotu. Ogólną metodę, na której opierają się zasady dla nawozów, opisuje strona o emisjach wbudowanych.
W przypadku amoniaku obliczenie jest proste: specyficzne emisje wbudowane to całkowite emisje CO2e ze spalania gazu ziemnego i z procesu syntezy, na tonę amoniaku bezwodnego.
Wartości domyślne dla amoniaku bezwodnego (kod CN 2814 10 00) w załączniku I do rozporządzenia wykonawczego Komisji (UE) 2025/2621, sprostowanym rozporządzeniem wykonawczym Komisji (UE) 2026/1740, wynoszą 2,050 t CO2e na tonę dla Egiptu, 2,080 dla Algierii, 2,260 dla Rosji, 2,420 dla Trynidadu i Tobago oraz 3,130 dla krajów bez własnej tabeli.
W przypadku dalszych produktów azotowych amoniak zawarty w produkcie traktuje się jako prekursor (materiał wsadowy) i dodaje się emisje procesowe danego produktu. W uproszczeniu dla mocznika: emisje wbudowane amoniaku × zawartość amoniaku w tonie mocznika, plus CO2 związany w syntezie mocznika, plus emisje pośrednie z energii elektrycznej.
Importer deklarujący wartości domyślne niczego tu nie oblicza: stosuje wartość z załącznika I dla kraju pochodzenia, np. 1,390 t CO2e na tonę egipskiego mocznika, w tym 0,080 emisji pośrednich.
Poniższa tabela pokazuje obowiązek za 2026 r. dla ośmiu nawozów z Egiptu na wartościach domyślnych, przy oficjalnej cenie z III kwartału 2026 r. wynoszącej 82,32 euro za t CO2e (opublikowanej 5 października 2026 r.; art. 21 ust. 1a rozporządzenia (UE) 2023/956).
| Towar (kod CN) | Wartość domyślna Egipt (t CO₂e/t) | Z narzutem 1% | Wskaźnik CBAM, kolumna B | Dostosowanie (× 97,5%) | Certyfikaty na tonę | Koszt 2026 (EUR/t) |
|---|---|---|---|---|---|---|
| Amoniak bezwodny (2814 10 00) | 2,050 | 2,0705 | 1,522 | 1,48395 | 0,58655 | 48,28 |
| Woda amoniakalna (2814 20 00) | 0,620 | 0,6262 | 0,457 | 0,445575 | 0,180625 | 14,87 |
| Mocznik (3102 10 19) | 1,390 | 1,4039 | 0,902 | 0,87945 | 0,52445 | 43,17 |
| Saletra amonowa, AN (3102 30 90) | 2,390 | 2,4139 | 0,767 | 0,747825 | 1,666075 | 137,15 |
| Saletrzak, CAN (3102 40 10, 3102 40 90) | 2,050 | 2,0705 | 0,688 | 0,6708 | 1,3997 | 115,22 |
| RSM, UAN (3102 80 00) | 1,510 | 1,5251 | 0,625 | 0,609375 | 0,915725 | 75,38 |
| Kwas azotowy (2808 00 00) | 2,490 | 2,5149 | 0,582 | 0,56745 | 1,94745 | 160,31 |
| Azotan potasu (2834 21 00) | 2,040 | 2,0604 | 0,626 | 0,61035 | 1,45005 | 119,37 |
Wartości domyślne: kolumna emisji całkowitych w załączniku I do rozporządzenia wykonawczego (UE) 2025/2621 w brzmieniu sprostowanym rozporządzeniem wykonawczym (UE) 2026/1740, łącznie ze składnikiem pośrednim. Wskaźniki: pkt 5.3 załącznika do rozporządzenia wykonawczego (UE) 2025/2620. Wyniki obliczono metodą określoną w przepisach na podstawie oficjalnych tabel; tej samej metody używa kalkulator CBAM.
W każdym wierszu zastosowano metodę z przepisów. Liczba certyfikatów na tonę to wartość domyślna × 1,01 (narzut dla nawozów) minus dostosowanie przydziału bezpłatnych uprawnień: współczynnik CBAM (97,5% w 2026 r.) × jednorodny międzysektorowy współczynnik korygujący (100%) × wskaźnik CBAM (benchmark) z kolumny B (art. 31 rozporządzenia (UE) 2023/956; rozporządzenie wykonawcze (UE) 2025/2620).
Dla egipskiego mocznika: 1,390 × 1,01 = 1,4039; 0,975 × 0,902 = 0,87945; 1,4039 minus 0,87945 = 0,52445 certyfikatu, czyli 43,17 euro za tonę.
Współczynnik CBAM, ustalony w art. 10a ust. 1a dyrektywy 2003/87/WE, to część przydziału bezpłatnych uprawnień, która jeszcze pozostaje. Tylko towar, którego emisje są równe wskaźnikowi, płaci w 2026 r. za 2,5% swoich emisji; każda tona CO2e powyżej wskaźnika, łącznie z narzutem, kosztuje pełną cenę certyfikatu.
Dlatego mocznik z kraju bez własnej tabeli (wartość 2,720), liczony tą samą metodą, kosztuje 153,75 euro za tonę. Wynik ujemny liczy się jako zero (wytyczne nr 1 DG TAXUD z 14 sierpnia 2026 r., pkt 2.4.2, niewiążące).
Ile kosztują mocznik i amoniak z różnych krajów pochodzenia?
Mocznik przywieziony w 2026 r. na wartościach domyślnych kosztuje od 43,17 euro za tonę (Egipt) do 164,56 euro (Chiny), a amoniak bezwodny od 48,28 do 240,35 euro, przy 82,32 euro za t CO2e.
Różnica wynika wyłącznie z wartości domyślnej kraju, bo wskaźnik CBAM i narzut 1% są dla danego kodu CN takie same. Tabela obejmuje siedmiu największych dostawców nawozów CBAM do UE według wartości w 2025 r. (Eurostat Comext DS-045409) oraz tabelę „Pozostałe kraje i terytoria”; liczby obliczono metodą z przepisów na podstawie oficjalnych tabel.
| Pochodzenie | Mocznik 3102 10 19: wartość domyślna | Mocznik: certyfikaty na tonę | Mocznik: koszt 2026 (EUR/t) | Amoniak 2814 10 00: wartość domyślna | Amoniak: certyfikaty na tonę | Amoniak: koszt 2026 (EUR/t) |
|---|---|---|---|---|---|---|
| Egipt | 1,390 | 0,52445 | 43,17 | 2,050 | 0,58655 | 48,28 |
| Algieria | 1,410 | 0,54465 | 44,84 | 2,080 | 0,61685 | 50,78 |
| Rosja | 1,470 | 0,60525 | 49,82 | 2,260 | 0,79865 | 65,74 |
| Maroko | 1,500 | 0,63555 | 52,32 | 2,200 | 0,73805 | 60,76 |
| Trynidad i Tobago | 1,610 | 0,74665 | 61,46 | 2,420 | 0,96025 | 79,05 |
| Stany Zjednoczone | 2,290 | 1,43345 | 118,00 | 3,410 | 1,96015 | 161,36 |
| Chiny | 2,850 | 1,99905 | 164,56 | 4,360 | 2,91965 | 240,35 |
| Pozostałe kraje i terytoria | 2,720 | 1,86775 | 153,75 | 3,130 | 1,67735 | 138,08 |
Chińska wartość dla amoniaku (4,360) przewyższa nawet wartość z tabeli dla pozostałych krajów (3,130), a amerykańska dla mocznika (2,290) jest o 65% wyższa od egipskiej. Na dzień 23 października 2026 r. akt wykonawczy do art. 9 nie został przyjęty i żadna opłata emisyjna państwa trzeciego nie została uznana na podstawie tego artykułu, więc dla żadnego z tych krajów nie przysługuje zmniejszenie liczby certyfikatów. Zasady opisuje strona o odliczeniu ceny CO2 zapłaconej za granicą.
Wartości domyślne dla nawozów: narzut 1% w każdym roku
Wartości domyślne nawozów powiększa się w każdym roku o narzut (mark-up) 1%, a nie o 10%, 20% i 30%, jak w pozostałych sektorach objętych narzutem (załącznik I do rozporządzenia wykonawczego (UE) 2025/2621, sprostowany rozporządzeniem wykonawczym (UE) 2026/1740).
Wartości domyślne CBAM zastępują dane rzeczywiste, gdy importer nie uzyska od dostawcy zweryfikowanych emisji. Narzut dolicza się do wartości emisji całkowitych przed odjęciem dostosowania. W 2026 r. stal, cement, aluminium i wodór mają narzut 10%. Motyw 6 rozporządzenia wykonawczego (UE) 2025/2621 uzasadnia niższy narzut dla nawozów jedynie szczególnymi względami, bez dalszego wyjaśnienia.
W praktyce narzut zwiększa deklarowane emisje o 1%, a ta nadwyżka w całości przekracza wskaźnik, więc kosztuje pełną cenę certyfikatu. Dla egipskiego mocznika to 0,0139 t CO2e na tonę, około 1,14 euro za tonę przy 82,32 euro.
Większym czynnikiem kosztowym jest sama wartość domyślna: mocznik z kraju objętego tabelą „Pozostałe kraje i terytoria” deklaruje się z wartością 2,720 t CO2e na tonę, prawie dwa razy wyższą niż egipska.
Wartości domyślne nie są jednak bezkosztowe. Egipski mocznik z narzutem ma 1,4039 t CO2e na tonę, co przy 82,32 euro daje 115,57 euro za tonę przed odjęciem dostosowania.
Dostosowanie maleje wraz ze spadkiem współczynnika CBAM, a od 2034 r. współczynnik CBAM przestaje obowiązywać, więc przy niezmienionej cenie koszt rośnie z 43,17 euro za tonę dla przywozu w 2026 r. do 115,57 euro od 2034 r. Metodę i tabele krajowe opisuje strona o wartościach domyślnych CBAM.
Narzut na wartości domyślne nawozów w kolejnych latach:
- 2026 r.: narzut 1% ponad wartość domyślną
- 2027 r.: narzut 1% ponad wartość domyślną
- od 2028 r.: narzut 1% ponad wartość domyślną
Dla stali, cementu, aluminium i wodoru narzut rośnie do 20% w 2027 r. i do 30% od 2028 r., a energia elektryczna nie ma narzutu. Dla nawozów obecne rozporządzenie wykonawcze utrzymuje 1% w każdym roku. Wskaźniki CBAM (benchmarki) dla wszystkich kodów zestawia strona o wskaźnikach CBAM.
Jak rosną koszty CBAM dla nawozów w latach 2026 do 2034?
Egipski mocznik na wartościach domyślnych kosztuje 43,17 euro za tonę dla przywozu w 2026 r., 77,33 euro w 2030 r. i 115,57 euro od 2034 r., przy stałej cenie 82,32 euro za t CO2e.
Planowanie wyłącznie na podstawie liczb z 2026 r. daje niepełny obraz, bo między 2029 a 2030 r. przydział bezpłatnych uprawnień maleje szybciej niż w którymkolwiek wcześniejszym roku. Tabela pokazuje koszt tony mocznika (kod CN 3102 10 19) z Egiptu na wartościach domyślnych, przy cenie certyfikatu utrzymanej na poziomie oficjalnej ceny z III kwartału 2026 r.
| Rok | Współczynnik CBAM (zachowana część przydziału) | Dostosowanie (t CO₂e/t) | Certyfikaty na tonę | Koszt na tonę przy 82,32 (EUR) |
|---|---|---|---|---|
| 2026 | 97,5% | 0,87945 | 0,52445 | 43,17 |
| 2027 | 95% | 0,85690 | 0,54700 | 45,03 |
| 2028 | 90% | 0,81180 | 0,59210 | 48,74 |
| 2029 | 77,5% | 0,69905 | 0,70485 | 58,02 |
| 2030 | 51,5% | 0,46453 | 0,93937 | 77,33 |
| od 2031 do 2033 | 39%, 26,5%, 14% | Brak wartości: po 2030 r. nie ustalono współczynnika korygującego | Brak wartości | Brak wartości |
| 2034 | Współczynnik CBAM nie obowiązuje | 0 | 1,40390 | 115,57 |
Liczby opierają się na egipskiej wartości 1,390 t CO2e na tonę, narzucie 1%, wskaźniku z kolumny B 0,902 i jednorodnym międzysektorowym współczynniku korygującym 100% (decyzja wykonawcza Komisji (UE) 2026/1862), przy stałej cenie.
Rzeczywiste koszty zależą od ceny certyfikatu, a motyw 10 rozporządzenia wykonawczego (UE) 2025/2620 przewiduje zaktualizowane wskaźniki dla towarów przywożonych od 1 stycznia 2027 r.
Przykład dla polskiego importera: 1 000 t egipskiego mocznika przywiezionych w III kwartale 2026 r. wymaga 524,45 certyfikatu, czyli 43 172,72 euro (w pełnych certyfikatach 525, czyli 43 218,00 euro).
Ceny certyfikatów za 2026 r. są średnią kwartalną cen aukcyjnych uprawnień EU ETS (art. 21 ust. 1a rozporządzenia (UE) 2023/956 w brzmieniu nadanym rozporządzeniem (UE) 2025/2083). Notowania pokazuje narzędzie cena certyfikatów CBAM, a zasady zakupu strona o certyfikatach CBAM.
Rosja, Egipt i zmiana dostawców nawozów azotowych do UE
Rosja była w 2025 r. największym dostawcą nawozów objętych CBAM do UE: 4,92 mln t, czyli 24,5% przywozu spoza UE według ilości, wobec 24,1% w 2023 r. (Eurostat Comext DS-045409, dane pobrane 12 października 2026 r.; kody z załącznika I).
Białoruś dostarczyła kolejne 0,3%. Dalej plasowały się Egipt (3,75 mln t, 18,7%), Algieria (1,82 mln t, 9,1%), Chiny (1,63 mln t, 8,2%), Maroko (1,40 mln t, 7,0%) i Trynidad i Tobago (1,26 mln t, 6,3%). Łączny przywóz spoza UE wyniósł 20,04 mln t o wartości 8,33 mld euro.
To statystyki handlowe, a nie deklaracje CBAM; obejmują też towary o pochodzeniu wyłączonym z CBAM, np. z Norwegii (0,90 mln t, 4,5%; załącznik III pkt 1).
Kolejność dostawców zależy od produktu. Dane dla UE27 za 2025 r. dotyczące dwóch głównych produktów (Eurostat Comext DS-045409):
- Mocznik (kod CN 3102 10): Egipt 3,29 mln t (44,3% ilości), Rosja 1,90 mln t (25,7%), Algieria 1,17 mln t (15,8%).
- Amoniak (kod CN 2814): Rosja 682 000 t (25,5%), Algieria 648 000 t (24,2%), Trynidad i Tobago 602 000 t (22,5%), Stany Zjednoczone 298 000 t (11,1%).
Rozporządzenie (UE) 2025/1227 nałożyło od 1 lipca 2025 r. dodatkowe cło na nawozy z Rosji i Białorusi z pozycji 3102 oraz kodów 3105 20, 3105 30, 3105 40, 3105 51, 3105 59 i 3105 90; amoniaku (2814) i kwasu azotowego (2808) nie obejmuje.
Do stawki 6,5% ad valorem dochodzi 40 euro za tonę (3102) lub 45 euro (kody 3105) od 1 lipca 2025 r., 60 lub 70 euro od 1 lipca 2026 r., 80 lub 95 euro od 1 lipca 2027 r. oraz 315 lub 430 euro od 1 lipca 2028 r.
To cło, a nie CBAM ani sankcja; dolicza się je do kosztu CBAM tych samych towarów.
Efekt widać w miesięcznych danych Eurostatu dopiero od 2026 r. Przywóz rosyjskiego mocznika (kod CN 3102 10) wyniósł w 2025 r. 1,90 mln t, wobec 1,72 mln t w 2024 r.
Od stycznia do lipca 2026 r. przywieziono 114 tys. t, wobec 1,39 mln t rok wcześniej, czyli o 92% mniej. Analizę handlową zawiera strona CBAM a eksporterzy nawozów (w języku angielskim).
Pozycja Egiptu w CBAM różni się od rosyjskiej. Egipscy producenci korzystają z subsydiowanego gazu ziemnego, co obniża koszty energii w syntezie amoniaku, i nie płacą dodatkowego cła nałożonego na towary rosyjskie. O obciążeniu Egiptu decydują więc przede wszystkim wartości emisji i koszt certyfikatów; ocenę obejmującą także cement zawiera strona CBAM a Egipt (w języku angielskim).
Rosyjscy producenci ponoszą koszt certyfikatów wszędzie tam, gdzie importerzy z UE nadal kupują rosyjski amoniak lub RSM. Zależności między dodatkowym cłem, certyfikatami CBAM i sporem WTO DS639, w którym panel powołano 25 września 2026 r., omawia strona CBAM a Rosja (w języku angielskim).
Wszystkie oficjalne wartości domyślne CBAM w jednym arkuszu, z narzutem, wskaźnikiem CBAM i kosztem na tonę w 2026 r. Wersja angielska, natychmiastowe pobranie.
Na potrzeby tych powiadomień przechowujemy wyłącznie Państwa adres e-mail. Polityka prywatności (po angielsku)
Import nawozów do Polski a CBAM: organy, odprawa celna i dane o przywozie
Polski importer nawozów stosuje te same unijne zasady obliczeń, ale status, dostęp do rejestru CBAM i kody w zgłoszeniu celnym obsługuje polska administracja skarbowo-celna (stan na 13 listopada 2026 r.).
Ile nawozów objętych CBAM odprawia się w Polsce?
W Polsce odprawiono w 2025 r. nawozy objęte CBAM o wartości 0,85 mld euro i masie 2,18 mln t. To 10,2% wartości unijnego przywozu nawozów CBAM i 10,9% ilości, w obu ujęciach trzecie miejsce wśród 27 państw członkowskich, po Francji (14,3% wartości) i Hiszpanii (14,1%). Nawozy stanowią 12,5% wartości wszystkich towarów CBAM odprawionych w Polsce (Eurostat, przywóz do UE towarów objętych CBAM (kody z załącznika I) zgłoszony w Polsce, 2025 (Comext DS-045409, dane pobrane 12 października 2026 r.); udziały i miejsca: obliczenia cbamguide.com z 13 listopada 2026 r.).
Liczby te są statystyką handlową, a nie deklaracjami CBAM: państwo zgłaszające to miejsce odprawy, niekoniecznie siedziba upoważnionego zgłaszającego CBAM. Obejmują też towary pochodzące z krajów wyłączonych z CBAM (Szwajcaria, Norwegia, Islandia, Liechtenstein). Zestawienie dla państw członkowskich nie dzieli przywozu Polski według krajów pochodzenia, dlatego dane o Rosji, Egipcie i innych dostawcach na tej stronie dotyczą całej UE27.
Kto przyznaje status upoważnionego zgłaszającego CBAM w Polsce?
Status upoważnionego zgłaszającego CBAM przyznaje w Polsce Dyrektor Izby Administracji Skarbowej w Poznaniu (organ Krajowej Administracji Skarbowej), na podstawie art. 54b ust. 1 ustawy z dnia 17 lipca 2009 r. o systemie zarządzania emisjami gazów cieplarnianych i innych substancji oraz rozporządzenia Ministra Finansów i Gospodarki z dnia 2 stycznia 2026 r. (Dz. U. z 2026 r. poz. 11). Wniosek składa się w unijnym rejestrze CBAM, do którego dostęp uzyskuje się przez PUESC (art. 54a tej ustawy) po uzyskaniu uprawnienia „Dostęp do rejestru CBAM”.
Dyrektor IAS w Poznaniu ma na decyzję 120 dni kalendarzowych (art. 4 ust. 1 rozporządzenia wykonawczego Komisji (UE) 2025/486), a gdy zażąda dodatkowych informacji, do 180 dni (art. 5 ust. 4). KOBiZE (Krajowy Ośrodek Bilansowania i Zarządzania Emisjami w Instytucie Ochrony Środowiska, Państwowym Instytucie Badawczym), drugi organ wskazany przez Polskę na liście Komisji, wydaje w postępowaniu opinię w ciągu 21 dni (art. 54b ust. 9 do 11 ustawy) i prowadził procedurę korekty sprawozdań CBAM z okresu przejściowego. KOBiZE nie przyznaje statusu ani nie sprzedaje certyfikatów.
Polskie przepisy nie wskazują jeszcze, który organ nakłada kary z art. 26 i przegląda deklaracje CBAM; rząd zapowiedział odrębną ustawę (stan na 13 listopada 2026 r.). Importer, który złożył wniosek po 31 marca 2026 r., może przywozić nawozy powyżej progu 50 ton dopiero po uzyskaniu statusu (komunikat PUESC z 11 maja 2026 r.). Procedurę, w tym gwarancję CBAM wymaganą od firm działających krócej niż przez dwa lata obrotowe poprzedzające rok złożenia wniosku (art. 17 ust. 5), opisuje strona o upoważnionym zgłaszającym CBAM.
Organy, adresy i polskie przepisy w jednym miejscu zestawia strona CBAM w Polsce.
Jakie kody TARIC podaje się w zgłoszeniu celnym nawozów?
Polskie zgłoszenie celne towarów CBAM w systemie AIS/IMPORT PLUS zawiera jeden z kodów dokumentów TARIC opisanych w instrukcji PUESC (pkt 6.14.1, odczytana 13 listopada 2026 r.). Kody najważniejsze dla importera nawozów zestawia poniższa tabela.
| Kod | Kiedy się go stosuje | Uwagi |
|---|---|---|
| Y128 | Upoważniony zgłaszający CBAM, z numerem rachunku CBAM (art. 16 ust. 1) | Numer w strukturze CBAM-XX-YYYY-AAANNNNNNNNNNN; kod uruchamia weryfikację statusu |
| Y137 | Zwolnienie de minimis: łączna masa netto towarów CBAM w roku kalendarzowym nie przekracza 50 ton (art. 2a) | Także dla importera ze statusem, który nie przekracza progu; jeżeli organ celny wie o przekroczeniu progu, zgłoszenie bez właściwego kodu nie zostanie przyjęte |
| Y238 | Wniosek o status złożono do 31 marca 2026 r. i nie został jeszcze rozpatrzony | Do 31 grudnia 2026 r. (komunikat PUESC z 30 września 2026 r.), z numerem wniosku APPL |
| Y134 | Towary pochodzące z Büsingen, Helgolandu lub Livigno | Te terytoria nie mają kodów GEONOM |
| Y237 | Towary pochodzenia UE (CBAM) |
Kod Y238 można stosować do 31 grudnia 2026 r. (komunikat PUESC z 30 września 2026 r.), jeżeli wniosek złożono do 31 marca 2026 r. i nie został jeszcze rozpatrzony. Według komunikatu dotyczy to także wnioskodawców, których decyzja została zawieszona do czasu rozstrzygnięcia odwołania. Komisja przedłużyła ważność kodu, ale instrukcja PUESC w pkt 6.14.1 nadal podaje wcześniejszą datę końcową (stan na 13 listopada 2026 r.); obowiązuje data z komunikatu.
Towarów CBAM nie zgłasza się w zestawach danych H6 i H7 (przesyłki pocztowe i handel elektroniczny), co dotyczy także nawozów w opakowaniach do 10 kg z kodu 3105 10 00 kupowanych w sklepach internetowych spoza UE. Nie ma też zwolnienia podmiotowego dla osób fizycznych. Towary pochodzące z Norwegii lub Szwajcarii w rozumieniu unijnych reguł niepreferencyjnego pochodzenia (art. 59 unijnego kodeksu celnego) są wyłączone z zakresu CBAM (art. 2 ust. 4 i załącznik III pkt 1); w Polsce nie wpisuje się dla nich kodu CBAM. Szczegóły podaje strona o zgłoszeniu celnym CBAM.
Ile kosztuje mocznik z Rosji: certyfikaty CBAM i cło razem?
Tona rosyjskiego mocznika przywieziona w III kwartale 2026 r. na wartościach domyślnych wymaga 0,60525 certyfikatu CBAM, czyli 49,82 euro, a ponadto podlega cłu z rozporządzenia (UE) 2025/1227: 6,5% wartości i 60 euro za tonę.
Rosyjska tabela w załączniku I podaje dla mocznika wartość 1,470 t CO2e na tonę (w tym 0,070 emisji pośrednich), dla saletry amonowej (3102 30 90) 2,600, a dla amoniaku bezwodnego 2,260. Liczona tą samą metodą saletra amonowa kosztuje w 2026 r. 154,61 euro, a amoniak 65,74 euro za tonę w certyfikatach; amoniak nie podlega dodatkowemu cłu. Od 1 lipca 2027 r. stawka kwotowa cła dla pozycji 3102 rośnie do 80 euro, a od 1 lipca 2028 r. do 315 euro za tonę, podczas gdy koszt CBAM rośnie z każdym spadkiem współczynnika CBAM.
Którzy akredytowani weryfikatorzy mają zakres obejmujący nawozy?
Zweryfikowane emisje rzeczywiste zakładu azotowego wymagają weryfikatora akredytowanego dla grup działalności II (wodór i amoniak), III (kwas azotowy), IV (mocznik i nawozy mieszane) oraz LII (emisje pośrednie) z załącznika I do rozporządzenia delegowanego Komisji (UE) 2025/2551, zależnie od produktów instalacji.
Na dzień 12 listopada 2026 r. udokumentowano siedem jednostek weryfikujących akredytowanych przez pięć krajowych jednostek akredytujących: EmiCert S.A. (ESYD, Grecja), Bureau Veritas Italia S.p.A., RINA Services S.p.A. i SGS ICS Italia S.r.l. (Accredia, Włochy), Intertek Certification AB (Swedac, Szwecja), Integrated Sustainable Solutions Company (ISSC) z Damietty w Egipcie (RvA, Holandia, 22 października 2026 r., pierwsza jednostka spoza UE, akredytowana w procedurze TAB) oraz SGS BELGIUM nv (BELAC, Belgia, zakres obowiązujący od 5 listopada 2026 r.). Oficjalna lista Komisji nie została opublikowana.
Zakres wszystkich siedmiu jednostek obejmuje grupy II, IV i LII, a grupę III zakres wszystkich oprócz SGS ICS Italia S.r.l. Zakład, który wytwarza amoniak, kwas azotowy i saletrę amonową, potrzebuje grup II, III i IV jednocześnie: obejmuje je sześć jednostek, wszystkie oprócz SGS ICS Italia S.r.l. Żadna z siedmiu jednostek nie jest polska. Polskie Centrum Akredytacji (PCA) uruchomiło akredytację CBAM 18 maja 2026 r. (komunikat nr 474), ale do 12 listopada 2026 r. nie udokumentowano żadnej akredytacji CBAM udzielonej przez PCA. DNV ogłosiło 6 listopada 2026 r. uzyskanie akredytacji Accredii, ale Accredia do 11 listopada 2026 r. jej nie opublikowała, dlatego DNV nie jest ujęte w zestawieniu.
Weryfikacja jest wymagana tylko wtedy, gdy emisje wbudowane ustala się na podstawie emisji rzeczywistych (art. 8 ust. 1); deklaracja na wartościach domyślnych nie wymaga weryfikatora. Zakresy wszystkich jednostek zestawia strona o akredytowanych weryfikatorach CBAM, a zapytanie o weryfikację można wysłać przez stronę weryfikator CBAM.
Spór o zawieszenie CBAM dla nawozów azotowych
Żądanie zawieszenia CBAM dla nawozów azotowych to stanowisko branżowe, a nie decyzja legislacyjna: na dzień 4 listopada 2026 r. obowiązki importerów nawozów pozostają niezmienione.
Presja polityczna nasiliła się w sierpniu 2026 r.: 18 sierpnia Irlandzkie Stowarzyszenie Rolników (IFA) wezwało irlandzkiego ministra rolnictwa, by zabiegał o zawieszenie CBAM dla nawozów azotowych i uruchomił obiecane rolnikom wsparcie współfinansowane.
Bill O'Keeffe, przewodniczący komisji IFA ds. agrobiznesu, ocenił, że CBAM na importowane nawozy azotowe będzie miał poważne negatywne skutki dla rolnictwa i produkcji żywności w UE, zwłaszcza w Irlandii, bo rolnicy nie mogą przenieść dodatkowego kosztu na łańcuch żywnościowy.
Żądanie nastąpiło po dwóch wydarzeniach z lipca 2026 r.: komisja ENVI Parlamentu Europejskiego usunęła z wniosku Komisji COM(2025) 989 (nieprzyjęty) art. 27a o poważnych i nieprzewidzianych okolicznościach, który pozwalałby Komisji usunąć towar z załącznika I aktem delegowanym na czas szoku cenowego, a IFA publicznie wezwała do jego przywrócenia.
Rada utrzymuje ten przepis w swoim stanowisku, a mandat Parlamentu go nie zawiera. Szczegóły podaje nasza informacja o żądaniu IFA (w języku angielskim).
Pierwszy trilog w sprawie wniosku odbył się 20 października 2026 r. bez ogólnego porozumienia; drugi zapowiedziano na 30 listopada 2026 r. (doniesienia prasowe). Do czasu przyjęcia aktu art. 27a pozostaje propozycją, a nie prawem. Stan prac nad wnioskiem opisuje strona o rozszerzeniu CBAM na produkty niższego szczebla.
Obowiązki importera nawozów w CBAM: terminy, dane i wybór metody
Importer nawozów z siedzibą w Polsce potrzebuje statusu upoważnionego zgłaszającego CBAM, danych o emisjach od dostawców, certyfikatów kupionych od 1 lutego 2027 r. i deklaracji CBAM złożonej do 30 września 2027 r.
Kiedy powstaje obowiązek finansowy importera nawozów?
Obowiązek finansowy importera nawozów staje się wymagalny 30 września 2027 r., w pierwszym terminie złożenia deklaracji CBAM (art. 6 ust. 1 rozporządzenia (UE) 2023/956 zmienionego rozporządzeniem (UE) 2025/2083). Pierwsza deklaracja obejmuje rok kalendarzowy 2026, pierwszy pełny rok okresu docelowego, a do tego dnia upoważniony zgłaszający CBAM przekazuje do umorzenia certyfikaty CBAM (art. 22 ust. 1). Zawartość deklaracji opisuje strona o deklaracji CBAM.
Sprzedaż certyfikatów CBAM rusza 1 lutego 2027 r. na wspólnej centralnej platformie (art. 20 ust. 1); certyfikaty sprzedaje państwo członkowskie siedziby upoważnionego zgłaszającego CBAM. Dla przywozu z 2026 r. obowiązek kwartalny nie istnieje. Od 2027 r. na koniec każdego kwartału na rachunku w rejestrze CBAM muszą znajdować się certyfikaty odpowiadające co najmniej 50% emisji wbudowanych w towarach przywiezionych od początku roku kalendarzowego, z uwzględnieniem dostosowania przydziału bezpłatnych uprawnień (art. 22 ust. 2).
Podstawą tego obowiązku kwartalnego są wartości domyślne bez narzutu albo certyfikaty przekazane do umorzenia za poprzedni rok dla tych samych towarów i pochodzeń. Pierwsza kontrola przypada na 31 marca 2027 r. Przy niedoborze właściwy organ wzywa do uzupełnienia w terminie jednego miesiąca (art. 22 ust. 3); nie ma kary za każdą brakującą tonę. Harmonogram kontroli opisuje strona o obowiązku kwartalnym.
Upoważniony zgłaszający CBAM, który do 30 września nie przekaże do umorzenia należnych certyfikatów, płaci za każdy brakujący certyfikat karę równą karze za przekroczenie emisji w EU ETS, czyli 100 euro za tonę ekwiwalentu CO2 przed indeksacją według europejskiego wskaźnika cen konsumpcyjnych (art. 26 ust. 1); zapłata nie zwalnia z umorzenia (art. 26 ust. 3). Osoba inna niż upoważniony zgłaszający CBAM płaci od trzech do pięciu razy więcej, od 300 do 500 euro za certyfikat przed indeksacją (art. 26 ust. 2).
Importer bez statusu, który przekroczył 50 ton, po zapłacie kary jest zwolniony z deklaracji i umorzenia za te przywozy (art. 26 ust. 2a). Organ, który nakłada te kary w Polsce, nie został jeszcze wskazany (stan na 13 listopada 2026 r.); szczegóły podaje strona o karach CBAM.
Emisje rzeczywiste czy wartości domyślne: jak wybrać?
O tym, czy importer nawozów powinien deklarować emisje rzeczywiste, czy wartości domyślne, decydują cztery kryteria, które warto sprawdzić w podanej kolejności.
- Poprosić dostawcę o zweryfikowane emisje rzeczywiste i porównać je z wartością domyślną dla danego produktu i kraju pochodzenia.
- Porównać emisje rzeczywiste z wartością domyślną powiększoną o narzut. Jeżeli są niższe, deklarowanie emisji rzeczywistych obniża liczbę certyfikatów. Oszczędność to różnica emisji wyceniona po cenie certyfikatu, skorygowana o inną podstawę wskaźnika: na ścieżce emisji rzeczywistych kolumna A plus dostosowanie zawarte w prekursorach, na ścieżce domyślnej kolumna B.
- Sprawdzić, czy dostawca redukuje N2O w instalacji kwasu azotowego. Wtedy jego zweryfikowane emisje dla saletry amonowej i saletrzaku mogą być znacznie niższe od wartości domyślnej; o ile niższe, wynika wyłącznie z danych monitorowania instalacji.
- Przyjąć wartość domyślną z narzutem 1%, gdy dostawca nie przekaże danych gotowych do weryfikacji. Każda tona CO2e powyżej wskaźnika kosztuje wtedy pełną cenę certyfikatu.
Narzut 1% jest niewielki, ale wartość domyślna może znacznie przewyższać rzeczywiste emisje nowoczesnego zakładu, zwłaszcza gdy kraj pochodzenia nie ma własnej tabeli. Importerzy, którzy od lat współpracują z dostawcami w Egipcie, Algierii lub Trynidadzie i Tobago, są w najlepszej pozycji, by już teraz zacząć zbierać dane o emisjach. Dostawca stosujący emisje rzeczywiste przekazuje raport operatora na temat wielkości emisji zawierający 16 elementów danych z pkt 1.2 załącznika IV do rozporządzenia wykonawczego (UE) 2025/2547, w języku angielskim (art. 10 ust. 4).
Wzory pism do dostawców zawiera strona wzory dokumentów CBAM. Jeżeli potrzebują Państwo pomocy w zebraniu danych od dostawców lub w obliczeniach, mogą Państwo opisać potrzebę na stronie pomoc w CBAM albo od razu na stronie dane od dostawców. Bezpłatnie dla Państwa. Jeżeli powierzą Państwo zlecenie usługodawcy, któremu przekazaliśmy zapytanie, usługodawca może zapłacić cbamguide.com prowizję za polecenie.
Nawozy a CBAM: najczęstsze pytania o kody, próg, N2O i pochodzenie
Czy mocznik jest objęty CBAM?
Tak, mocznik jest objęty CBAM, ponieważ należy do kodu CN 3102 10, a pozycja 3102 figuruje w załączniku I do rozporządzenia (UE) 2023/956. Obowiązki importera powstają, gdy łączna masa netto wszystkich towarów CBAM przywiezionych w roku kalendarzowym przekroczy 50 ton (art. 2a i załącznik VII pkt 1). Mocznik z Egiptu na wartościach domyślnych kosztuje w 2026 r. 43,17 euro za tonę przy cenie z III kwartału 2026 r.
Czy próg 50 ton dotyczy nawozów?
Tak, próg 50 ton masy netto (jednolity próg masy) dotyczy nawozów, inaczej niż energii elektrycznej i wodoru, które nigdy nie są zwolnione (art. 2a ust. 4). Próg liczy się dla każdego importera osobno, za rok kalendarzowy, łącznie dla wszystkich kodów CN, a zwolnienie deklaruje się w zgłoszeniu celnym (art. 2a ust. 1), w Polsce kodem Y137. Dla dystrybutorów sprowadzających tysiące ton na sezon 50 ton to niewielka ilość; próg ma znaczenie głównie dla importerów nawozów specjalistycznych. Zasady sumowania opisuje strona o progu de minimis.
Czy CBAM na nawozy jest podatkiem?
Nie. CBAM to mechanizm oparty na certyfikatach: importer z UE kupuje certyfikaty CBAM po cenie powiązanej z ceną uprawnień w EU ETS, w liczbie odpowiadającej emisjom CO2 i N2O wbudowanym w przywiezione nawozy, i przekazuje je do umorzenia raz w roku. Nie jest podatkiem, cłem ani dopłatą graniczną w rozumieniu prawnym. Koszt zależy od cen w EU ETS: dla przywozu w 2026 r. cena to średnia kwartalna (art. 21 ust. 1a), od 2027 r. tygodniowa (art. 21 ust. 1). Oficjalne ceny 2026 r. to 75,36 euro (I kw.), 75,28 euro (II kw.) i 82,32 euro (III kw.), co daje dla egipskiego mocznika 39,52, 39,48 i 43,17 euro za tonę.
Wniosek o odkup nadwyżki certyfikatów składa się do 31 października roku umorzenia (art. 23 ust. 1); liczba odkupionych certyfikatów jest ograniczona do liczby, którą upoważniony zgłaszający CBAM musiał zakupić zgodnie z art. 22 ust. 2 w roku kalendarzowym zakupu (art. 23 ust. 2). Różne scenariusze można przeliczyć w kalkulatorze CBAM; wynik to szacunek oparty na oficjalnych wartościach domyślnych i wskaźnikach (rozporządzenia wykonawcze (UE) 2025/2621 i 2025/2620), a wiążąca jest liczba z deklaracji CBAM.
Czy eksporterzy nawozów spoza UE mają obowiązki w CBAM?
Eksporterzy nawozów z państw trzecich nie mają w CBAM bezpośrednich obowiązków prawnych: obowiązek ciąży na importerze z UE. Istnieje jednak presja handlowa: importerzy proszą o dane o emisjach, by obniżyć koszt certyfikatów, a dostawca bez zweryfikowanych danych traci wobec konkurentów o niższej emisyjności, którzy mogą je udokumentować. Dostawcy wspierają klientów w UE ciągłym monitorowaniem N2O w instalacjach kwasu azotowego, weryfikacją zużycia energii w syntezie amoniaku i przygotowaniem raportu operatora z podsumowaniem według załącznika IV do rozporządzenia wykonawczego (UE) 2025/2547, w języku angielskim. Zasady opisuje strona o weryfikacji emisji wbudowanych.
Czy podtlenek azotu (N2O) z nawożenia pól liczy się do CBAM?
Nie, N2O emitowany po zastosowaniu nawozów azotowych na polu nie wchodzi do obliczeń CBAM. Do emisji wbudowanych saletry amonowej, saletrzaku i RSM liczy się wyłącznie N2O z produkcji kwasu azotowego. N2O z gleby, mimo znaczącego wpływu na klimat w skali całego rolnictwa, jest poza zakresem rozporządzenia (UE) 2023/956 i obecnych rozporządzeń wykonawczych, bo metodyka sektorowa kończy się na bramie zakładu.
Czy nawozy organiczne, fosforowe i potasowe są objęte CBAM?
Nawozy pochodzenia zwierzęcego lub roślinnego z pozycji 3101 nie są objęte CBAM, podobnie jak pojedyncze nawozy fosforowe (pozycja 3103) i potasowe (pozycja 3104) przywożone luzem. W pozycji 3105 załącznik I wyłącza wprost kod CN 3105 60 00 (nawozy zawierające dwa składniki: fosfor i potas). Pozostałe kody pozycji 3105 są objęte, bo kryterium jest kod CN, a nie zawartość azotu; dotyczy to też kodu 3105 10 00, obejmującego każdy towar z działu 31 w tabletkach lub opakowaniach o masie brutto nieprzekraczającej 10 kg.
Czy nawozy z Norwegii są objęte CBAM?
Nie. Towary pochodzące z Norwegii w rozumieniu unijnych reguł niepreferencyjnego pochodzenia (art. 59 unijnego kodeksu celnego) są wyłączone z zakresu CBAM (art. 2 ust. 4 i załącznik III pkt 1), tak jak towary ze Szwajcarii, Islandii i Liechtensteinu. W 2025 r. Norwegia dostarczyła do UE 0,90 mln t nawozów z kodów objętych CBAM, 4,5% przywozu spoza UE według ilości (Eurostat Comext DS-045409). W Polsce nie wpisuje się dla takich towarów kodu CBAM; o wyłączeniu decyduje pochodzenie, a nie trasa przewozu.