I certificati CBAM delle merci importate nel terzo trimestre 2026 costano 82,32 euro per tonnellata di CO₂ equivalente (tCO₂e), il prezzo ufficiale pubblicato dalla Commissione europea il 5 ottobre 2026.
La vendita si apre il 1° febbraio 2027 e ogni dichiarante CBAM autorizzato che importa merci dei sei settori coperti deve acquistare i certificati e restituirli entro il 30 settembre 2027 per le importazioni del 2026; l'obbligo di detenzione trimestrale vale dal 2027. Il certificato CBAM non è un dazio né un'imposta: è un obbligo quantitativo legato al prezzo dell'EU ETS, che fa pagare ogni tonnellata di CO₂e incorporata nella merce e non coperta dall'adeguamento dell'assegnazione gratuita.
Per l'Italia la posta è alta: nel 2025 le merci dei codici NC coperti dal meccanismo dichiarate in Italia valevano 19,61 miliardi di euro, il 17,6% delle importazioni extra UE dei 27 Stati membri e la quota più alta dell'Unione (calcolo di cbamguide.com su Eurostat Comext DS-045409, Stati membri dichiaranti, 2025, estratto il 12 ottobre 2026).
Sono statistiche commerciali, non dichiarazioni CBAM: lo Stato membro è quello in cui la merce è stata dichiarata, e il totale include merci di origini esenti come la Svizzera e la Norvegia.
Questa guida segue il ciclo completo del certificato secondo il regolamento (UE) 2023/956 del Parlamento europeo e del Consiglio, del 10 maggio 2023, che istituisce un meccanismo di adeguamento del carbonio alle frontiere (CBAM), come modificato dal regolamento (UE) 2025/2083 (Omnibus): prezzo, costo netto, acquisto, detenzione trimestrale, restituzione, riacquisto e cancellazione, con le regole e le prassi nazionali italiane.
Che cosa sono i certificati CBAM?
Un certificato CBAM è uno strumento elettronico tenuto nel Registro CBAM che corrisponde a una tonnellata di CO₂e di emissioni incorporate nelle merci importate dei sei settori coperti: ferro e acciaio, cemento, alluminio, fertilizzanti, energia elettrica e idrogeno.
La definizione è all'articolo 3, punto 24, del regolamento (UE) 2023/956. I certificati non sono negoziabili in borsa, non sono trasferibili tra dichiaranti CBAM autorizzati e non possono essere usati per gli obblighi dell'EU ETS.
Servono a una sola cosa: la restituzione a fronte delle emissioni incorporate dichiarate nella dichiarazione CBAM annuale, entro il 30 settembre di ogni anno.
Il meccanismo serve a prevenire la rilocalizzazione delle emissioni di carbonio (carbon leakage): le merci importate sostengono lo stesso costo del carbonio delle merci prodotte nell'Unione nell'ambito dell'EU ETS. Ogni Stato membro vende i certificati ai dichiaranti stabiliti sul suo territorio tramite la piattaforma centrale comune (articolo 20, paragrafo 1).
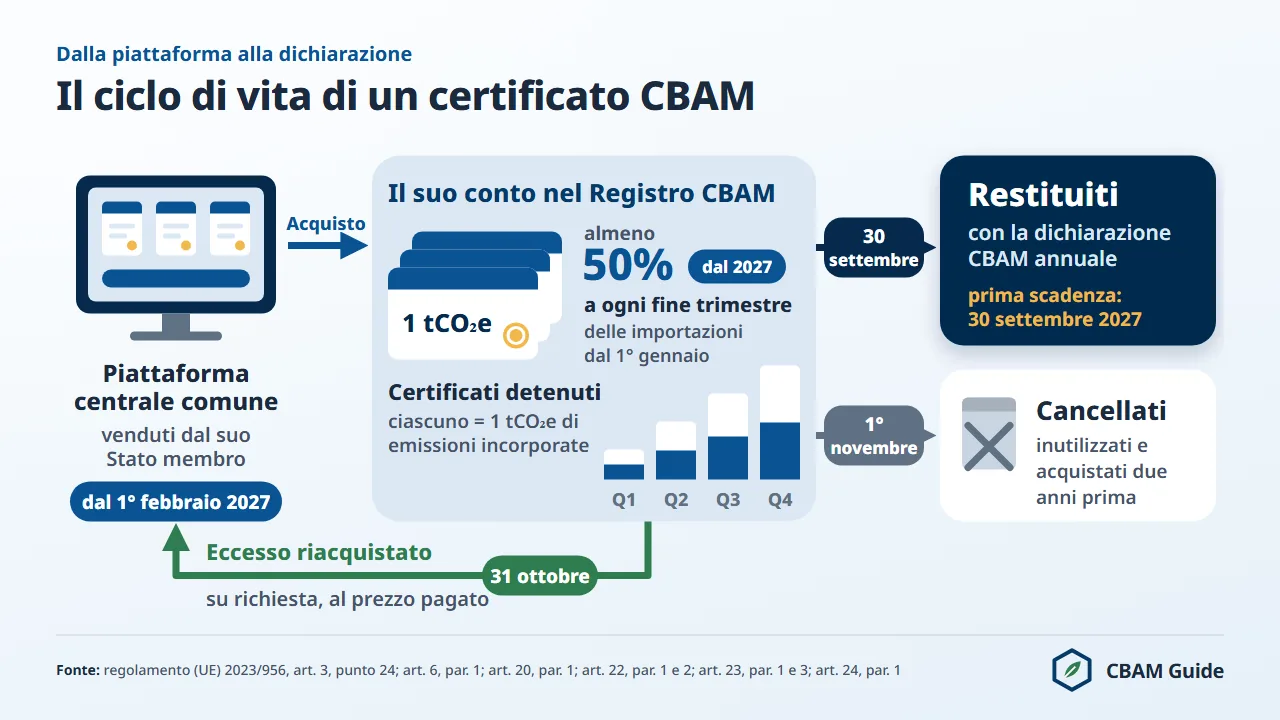
I certificati restano nel conto del Registro CBAM; dopo la restituzione la Commissione li rimuove dal Registro CBAM (articolo 22, paragrafo 1) e il 1° novembre dell'anno previsto cancella quelli inutilizzati (articolo 24).
Quattro attributi identificano ogni certificato CBAM:
- lo Stato membro venditore, che per un importatore stabilito in Italia è l'Italia;
- la data di acquisto, registrata con il certificato (articolo 20, paragrafo 5);
- il prezzo pagato, cioè il prezzo dell'articolo 21 applicabile all'acquisto;
- l'anno di acquisto, che decide la data di cancellazione.
L'anno di acquisto conta perché l'articolo 24, paragrafo 1, cancella ogni 1° novembre i certificati acquistati nell'anno precedente l'anno civile precedente, cioè due anni prima: i certificati acquistati nel 2027 e ancora nel conto il 1° novembre 2029 vengono cancellati in quella data.
Una deroga vale per il primo ciclo: in base all'articolo 24, paragrafo 2, i certificati acquistati nel 2027 per le emissioni incorporate del 2026 sono cancellati già il 1° novembre 2027. Un importatore non può quindi accumulare una riserva di certificati oltre questa finestra.
Come si calcola il prezzo dei certificati CBAM?
Il prezzo dei certificati CBAM segue due regole, secondo l'anno di importazione della merce: per le merci importate nel 2026 è la media dei prezzi di chiusura delle quote EU ETS sulla piattaforma d'asta nel trimestre di importazione (articolo 21, paragrafo 1 bis); per le merci importate dal 2027 è la media di quei prezzi per ogni settimana di calendario (articolo 21, paragrafo 1).
Il paragrafo 1 bis è stato inserito dal regolamento (UE) 2025/2083. Il regolamento di esecuzione (UE) 2025/2548 stabilisce le modalità di calcolo e di pubblicazione: entrano nella media i prezzi di aggiudicazione di tutte le aste del trimestre, ponderati per il volume messo all'asta, e il prezzo si calcola nella prima settimana del trimestre successivo. I prezzi ufficiali del 2026 pubblicati finora sono riportati nella tabella seguente.
| Trimestre | Periodo di importazione | Pubblicazione | Prezzo (EUR/tCO₂e) |
|---|---|---|---|
| Q1 2026 | dal 1° gennaio al 31 marzo 2026 | 7 aprile 2026 | 75,36 |
| Q2 2026 | dal 1° aprile al 30 giugno 2026 | 6 luglio 2026 | 75,28 |
| Q3 2026 | dal 1° luglio al 30 settembre 2026 | 5 ottobre 2026 | 82,32 |
| Q4 2026 | dal 1° ottobre al 31 dicembre 2026 | attesa il 4 gennaio 2027 | non ancora pubblicato |
Il prezzo del terzo trimestre supera quello del secondo di 7,04 euro (9,35%) ed è il primo prezzo trimestrale nettamente più alto della fase definitiva.
Le importazioni di ogni trimestre del 2026 si valorizzano al prezzo di quel trimestre: chi ha stimato i costi 2026 con il valore del primo o del secondo trimestre deve rivalutare le importazioni del terzo a 82,32 euro.
Per il quarto trimestre esiste solo una media provvisoria. Al 13 novembre 2026 la media delle 28 aste EU ETS tenute dal 1° ottobre all'11 novembre 2026 è 86,69 euro per tCO₂e (calcolo di cbamguide.com sui risultati d'asta EEX, ponderato per volume).
Non è un prezzo ufficiale: cambia a ogni asta, e il prezzo ufficiale è atteso per il 4 gennaio 2027.
Il CBAM non ha un prezzo proprio: il costo dei certificati sale e scende con il prezzo del carbonio dell'EU ETS, come spiega la guida all'EU ETS e al suo legame con il CBAM.
Le previsioni di lungo periodo degli analisti collocano il prezzo EU ETS tra 80 e 100 euro per tonnellata nel 2027 e tra 100 e 150 euro entro il 2030; la previsione del prezzo dei certificati CBAM per il 2027 spiega da dove viene questa forbice e perché gli analisti l'hanno ridotta nell'aprile 2026.
Dal 2027 la Commissione pubblica la media settimanale il primo giorno lavorativo della settimana di calendario successiva (articolo 21, paragrafo 2). Quel prezzo vale dal primo giorno lavorativo dopo la pubblicazione fino al primo giorno lavorativo della settimana successiva.
In una settimana senza aste vale la media dell'ultima settimana in cui si sono tenute aste (articolo 21, paragrafo 1). Le date di prezzo passano così da quattro a 52 l'anno, e il tracker del prezzo dei certificati CBAM registra ogni pubblicazione ufficiale.
Quanto costano i certificati CBAM nel 2026? Il metodo del costo netto
Il costo dei certificati CBAM non è una percentuale del costo lordo: i certificati per tonnellata sono pari alle emissioni incorporate specifiche, meno l'adeguamento dell'assegnazione gratuita e l'eventuale riduzione per il prezzo del carbonio pagato in un paese terzo, con un minimo di zero; il costo è il numero di certificati moltiplicato per il prezzo ufficiale.
La base giuridica è l'articolo 6, paragrafo 2, lettera c), e l'articolo 31 del regolamento (UE) 2023/956, con il regolamento di esecuzione (UE) 2025/2620.
Il minimo di zero è indicato dalla Guidance No 1 della DG TAXUD del 14 agosto 2026. L'adeguamento per tonnellata è il prodotto di tre fattori: fattore CBAM, fattore di correzione transettoriale e benchmark (in termini giuridici, parametro di riferimento CBAM).
Il fattore CBAM (CBAM factor) è la quota di assegnazione gratuita EU ETS che i produttori dell'Unione mantengono: il 97,5% nel 2026, secondo l'articolo 10 bis, paragrafo 1 bis, della direttiva 2003/87/CE (come modificata dalla direttiva (UE) 2023/959).
Il fattore di correzione transettoriale è il 100% dal 2026 al 2030 (decisione di esecuzione (UE) 2026/1862). La maggiorazione (mark-up) dei valori predefiniti si aggiunge al valore predefinito prima di sottrarre l'adeguamento; al benchmark non si applica alcuna maggiorazione.
La tabella seguente mostra il costo 2026 per tonnellata di sei merci importate sulla base dei valori predefiniti (valori di default), al prezzo ufficiale del terzo trimestre 2026 di 82,32 euro per tCO₂e. Tutti i valori sono calcolati con la formula giuridica usata dal calcolatore CBAM del sito, applicata alle tabelle ufficiali.
| Origine e merce (codice NC) | Valore predefinito (tCO₂e/t) | Con maggiorazione | Benchmark | Certificati per tonnellata | Costo prima dell'adeguamento (EUR/t) | Costo 2026 (EUR/t) |
|---|---|---|---|---|---|---|
| Turchia, semilavorati di acciaio (7207 11 14) | 2,310 | 2,541 | 1,364 | 1,2111 | 209,18 | 99,70 |
| Cina, semilavorati di acciaio (7207 12 10) | 3,169 | 3,4859 | 1,364 | 2,1560 | 286,96 | 177,48 |
| Altri paesi, cemento Portland grigio (2523 29 00) | 1,440 | 1,584 | 0,666 | 0,93465 | 130,39 | 76,94 |
| Cina, alluminio greggio (7601) | 3,000 | 3,300 | 1,423 | 1,912575 | 271,66 | 157,44 |
| Egitto, urea (3102 10 19) | 1,390 | 1,4039 | 0,902 | 0,52445 | 115,57 | 43,17 |
| Altri paesi, idrogeno (2804 10 00) | 17,740 | 19,514 | 5,089 | 14,552225 | 1.606,39 | 1.197,94 |
Valori predefiniti: colonna "emissioni totali" dell'allegato I del regolamento di esecuzione (UE) 2025/2621, come sostituito dal regolamento di esecuzione (UE) 2026/1740. Benchmark: colonna B del punto 5.3 dell'allegato del regolamento di esecuzione (UE) 2025/2620. Certificati per tonnellata = valore con maggiorazione meno 0,975 × 1,00 × benchmark.
La maggiorazione è del 10% per il 2026 (1% per l'urea e gli altri fertilizzanti). Le due righe dell'acciaio usano il benchmark del percorso produttivo altoforno e convertitore a ossigeno, percorso (C), e la riga dell'alluminio il benchmark dell'alluminio primario, percorso (K), come indicato nelle righe dell'allegato I.
La riga "Altri paesi" del cemento vale anche per la Turchia, la cui riga per questa merce riporta un trattino.
I valori predefiniti di acciaio, alluminio e idrogeno coprono solo le emissioni dirette; quelli di cemento e fertilizzanti includono le emissioni indirette.
Per il cemento l'avviso ADM del 13 agosto 2026 segnala quattro nuove suddivisioni TARIC del clinker (2523 10 00) e degli altri cementi idraulici (2523 90 00), bianchi o grigi, e chiede di rivedere le dichiarazioni doganali già presentate nel 2026.
Solo una merce esattamente al livello del benchmark paga quindi nel 2026 per il 2,5% delle sue emissioni. Ogni tonnellata di CO₂e sopra il benchmark, maggiorazione inclusa, si paga per intero: l'acciaio semilavorato turco sui valori predefiniti costa 99,70 euro per tonnellata, il 47,7% dei 209,18 euro prima dell'adeguamento.
Il costo cresce man mano che il fattore CBAM scende al 51,5% nel 2030; dal 2034 non si applica più alcun fattore CBAM.
Un esempio su 1.000 tonnellate mostra l'effetto del prezzo trimestrale. Le 1.000 tonnellate di acciaio semilavorato turco (codice NC 7207 11 14) richiedono 1.211,1 certificati. Importate nel primo trimestre 2026 costano 91.268,50 euro, nel secondo 91.171,61 euro, nel terzo 99.697,75 euro.
Il calcolatore CBAM riproduce questo esempio: il risultato è una stima basata sui valori predefiniti e sui benchmark ufficiali (regolamenti di esecuzione (UE) 2025/2621 e 2025/2620); il dato vincolante è quello della dichiarazione CBAM.
Il metodo passo per passo, dalla formula al valore finale, è spiegato nella pagina sul calcolo CBAM, mentre la scelta del valore giusto per ogni merce parte dal codice: lo strumento di ricerca dei codici NC indica se un codice è coperto e quale valore predefinito si applica.
Chi può acquistare i certificati CBAM in Italia?
Solo il dichiarante CBAM autorizzato può acquistare i certificati CBAM: l'articolo 20, paragrafo 1, prevede che ogni Stato membro venda i certificati ai dichiaranti autorizzati stabiliti sul suo territorio, e l'articolo 4 riserva loro l'importazione delle merci CBAM oltre la soglia de minimis.
In Italia la qualifica di dichiarante CBAM autorizzato è concessa dal Comitato ETS, Sezione 2, autorità nazionale competente per il CBAM presso il Ministero dell'Ambiente e della Sicurezza Energetica (MASE) secondo l'elenco della Commissione pubblicato nella GUUE C/2026/4231 del 31 luglio 2026, in base all'articolo 4, comma 2-bis, del decreto legislativo 9 giugno 2020, n. 47, come modificato dal decreto legislativo 10 settembre 2024, n. 147.
Almeno fino al 6 maggio 2026 la qualifica è stata concessa con decreti della Direzione generale mercati e infrastrutture energetiche del MASE, in attesa della costituzione del Comitato (ultimo decreto trovato: R.0000048); il Comitato ETS ha adottato la prima deliberazione CBAM (n. 1/2026) il 20 maggio 2026.
Ogni provvedimento concede la qualifica con effetto dalla sua registrazione nel Registro CBAM. Al 13 novembre 2026 il numero complessivo dei dichiaranti autorizzati in Italia non è stato pubblicato. La procedura completa, con gli undici allegati richiesti dal MASE, è descritta nella guida al dichiarante CBAM autorizzato.
Due codici della dichiarazione doganale collegano la qualifica ai certificati. Il codice documento Y128 riporta il numero di conto CBAM del dichiarante autorizzato (formato CBAM-XX-YYYY-AAANNNNNNNNNNN; circolare ADM n. 36/2025 del 24 dicembre 2025), e l'Agenzia delle Dogane e dei Monopoli (ADM) verifica la qualifica tramite CERTEX.
Il codice Y238 copre chi ha presentato la domanda entro il 31 marzo 2026 e attende ancora la decisione.
Secondo l'avviso ADM del 15 settembre 2026 (lo stesso giorno l'ha comunicato anche la dogana tedesca con l'ATLAS-Info 0997/2026), la Commissione europea ha esteso al 31 dicembre 2026 la validità del codice Y238, che si indica insieme all'ID della domanda nel Registro CBAM.
Chi importa con Y238 non ha ancora un conto con cui acquistare: potrà comprare certificati solo dopo la registrazione della decisione nel Registro. Il formato del numero CBAM e l'uso dei codici nella dichiarazione doganale sono trattati nelle rispettive guide.
Come si acquistano i certificati CBAM?
Dal 1° febbraio 2027 ogni Stato membro vende i certificati CBAM ai dichiaranti autorizzati stabiliti sul suo territorio su una piattaforma centrale comune (articolo 20, paragrafo 1).
La Commissione istituisce e gestisce la piattaforma dopo un appalto congiunto con gli Stati membri (articolo 20, paragrafo 2), e le informazioni su vendite e riacquisti sono trasmesse al Registro CBAM alla fine di ogni giorno lavorativo (articolo 20, paragrafo 3).
Non esiste un mercato secondario: nessuna borsa dei certificati e nessun meccanismo che consenta a un dichiarante autorizzato di vendere certificati a un altro. La piattaforma centrale comune è stata affidata a European Dynamics SA con contratto concluso il 30 giugno 2026. I quattro passaggi per acquistare i certificati CBAM sono elencati di seguito.
- Verificare la qualifica. Solo il dichiarante CBAM autorizzato acquista certificati. Le domande che consentivano di continuare a importare durante l'esame andavano presentate entro il 31 marzo 2026 (articolo 17, paragrafo 7 bis). Chi importa merci CBAM oltre la soglia senza qualifica rischia una sanzione da tre a cinque volte quella dell'articolo 26, paragrafo 1, cioè da 300 a 500 euro per tCO₂e prima dell'indicizzazione (articolo 26, paragrafo 2).
- Accedere al Registro CBAM. In Italia l'accesso passa dal MAU (Modello autorizzativo unico) sul portale ADM, con SPID, CIE o CNS: il gestore delle autorizzazioni dell'impresa delega al dipendente i profili della categoria CBAMD-APP-DEC, e nella pagina WAYF il dominio da scegliere è "Dogane" (guida ADM di accesso del 5 agosto 2026). Il conto mostra i certificati detenuti, le importazioni trasmesse dalle dogane e il prezzo pubblicato. I passaggi sono descritti nella guida al Registro CBAM.
- Calcolare la quantità. Il fabbisogno deriva dalle emissioni incorporate cumulate dall'inizio dell'anno e dall'obbligo di detenzione trimestrale (sezione successiva). I certificati corrispondono a tonnellate intere di CO₂e.
- Presentare la richiesta e pagare. Secondo le regole in bozza descritte più avanti, la richiesta si inserisce nel Registro CBAM e il pagamento avviene in euro tramite la piattaforma centrale comune. Si paga il prezzo dell'articolo 21: il prezzo del trimestre di importazione per i certificati delle emissioni 2026, il prezzo settimanale corrente per le merci importate dal 2027. La Commissione registra nel conto il numero identificativo unico, il prezzo e la data di vendita di ogni certificato (articolo 20, paragrafo 5).
Quanti certificati conviene acquistare alla volta? Acquistare per tranche trimestrali allineate alle date di controllo della detenzione (31 marzo, 30 giugno, 30 settembre, 31 dicembre) è l'approccio operativo più efficiente.
I dichiaranti con volumi grandi e prevedibili acquistano di norma a scaglioni man mano che le importazioni si accumulano, invece di un solo acquisto annuale prima della scadenza di restituzione.
Le regole in bozza su vendita e riacquisto: la consultazione del luglio 2026
Il 9 luglio 2026 la Commissione europea ha aperto la consultazione pubblica su una bozza di regolamento delegato, fondato sull'articolo 20, paragrafo 6, del regolamento (UE) 2023/956, che fissa le modalità operative di vendita e riacquisto dei certificati in vista dell'apertura del 1° febbraio 2027.
La consultazione si è chiusa il 6 agosto 2026 con 93 contributi, arrivati in gran parte l'ultimo giorno, tra cui quelli di Danish Industry, VDMA, ORLEN e Brazil Steel Institute, di ministeri brasiliani e di produttori di acciaio coreani e turchi.
La Commissione prevede l'adozione nel quarto trimestre 2026, in ritardo rispetto al secondo trimestre inizialmente previsto. Al 12 ottobre 2026 la pagina della Commissione sulla normativa CBAM non elencava alcun atto adottato su vendita e riacquisto: ogni punto seguente è una regola in bozza, non diritto vigente.
La bozza conferma l'impostazione del regolamento di base e aggiunge sette dettagli operativi:
- le richieste di acquisto e di riacquisto si presentano nel Registro CBAM;
- ogni richiesta copre da 1 a 99.999 certificati;
- ogni operazione paga una commissione fissa di 0,05 euro per certificato;
- ogni certificato ha un identificativo unico e resta non trasferibile e non negoziabile;
- ogni dichiarante può presentare una sola richiesta di riacquisto l'anno;
- i pagamenti avvengono in euro tramite la piattaforma centrale comune;
- gli Stati membri vendono i certificati solo tramite le autorità competenti designate.
La notizia sulla consultazione sulle regole di vendita e riacquisto (in inglese) riassume la bozza, e quella sulla chiusura della consultazione con 93 contributi (in inglese) descrive chi ha risposto.
Nei contributi ricorrono la richiesta di finestre di riacquisto mensili e di tempi di trattamento più brevi, oltre a critiche alla commissione per operazione. Fino all'adozione valgono le regole del regolamento descritte in questa pagina.
L'obbligo di detenzione trimestrale del 50% dal 2027
A decorrere dal 2027, al termine di ogni trimestre il conto del dichiarante CBAM autorizzato deve contenere certificati pari ad almeno il 50% delle emissioni incorporate nelle merci importate dall'inizio dell'anno civile, tenendo conto dell'adeguamento dell'assegnazione gratuita (articolo 22, paragrafo 2).
Il regolamento non dà un nome a questa regola; in questa guida la si chiama obbligo di detenzione trimestrale. La soglia era dell'80% prima del regolamento (UE) 2025/2083, che l'ha ridotta al 50% per dare più margine finanziario agli importatori.
Il primo controllo cade il 31 marzo 2027 e copre le merci importate dal 1° gennaio 2027; per le merci importate nel 2026 non vale alcun obbligo di detenzione.
L'articolo 22, paragrafo 2, consente due basi di calcolo delle emissioni incorporate. La base a) è costituita dai valori predefiniti senza la maggiorazione.
La base b) è il numero di certificati restituiti per l'anno precedente, purché la dichiarazione doganale riguardi le stesse merci per codice NC e paese di origine della dichiarazione CBAM precedente. In entrambi i casi si tiene conto dell'adeguamento dell'articolo 31.
Un importatore che supera la soglia de minimis di 50 tonnellate durante l'anno si mette in regola entro la fine del trimestre successivo a quello del superamento (articolo 22, paragrafo 2 bis). Le quattro date di controllo e la loro base cumulata sono riportate nella tabella.
| Fine del trimestre | Periodo cumulato | Detenzione minima |
|---|---|---|
| 31 marzo | dal 1° gennaio al 31 marzo (Q1) | almeno il 50% delle emissioni incorporate del Q1, dopo l'adeguamento |
| 30 giugno | dal 1° gennaio al 30 giugno (primo semestre) | almeno il 50% delle emissioni cumulate del semestre, dopo l'adeguamento |
| 30 settembre | dal 1° gennaio al 30 settembre (nove mesi) | almeno il 50% delle emissioni cumulate di nove mesi, dopo l'adeguamento |
| 31 dicembre | dal 1° gennaio al 31 dicembre (anno intero) | almeno il 50% delle emissioni cumulate dell'anno, dopo l'adeguamento |
La base è cumulata dal 1° gennaio, non limitata al singolo trimestre, quindi ogni controllo si misura su un totale crescente. Un importatore con 1.000 tCO₂e dopo l'adeguamento nel primo trimestre e altre 1.000 nel secondo deve detenere al 30 giugno almeno 1.000 certificati (il 50% di 2.000), non 500.
Tra i modelli CBAM è disponibile un registro dei certificati in formato CSV, con acquisti e saldi di fine trimestre, per riconciliare il totale a ogni controllo.
Un esempio sulla base a) usa l'acciaio semilavorato turco (codice NC 7207 11 14) importato nel 2027. Il valore predefinito senza maggiorazione è 2,310 tCO₂e per tonnellata. L'adeguamento è 0,95 × 1,00 × 1,364 = 1,2958 tCO₂e per tonnellata (fattore CBAM 2027 del 95%, benchmark della colonna B 1,364), e restano 1,0142 tCO₂e per tonnellata.
- importazioni del Q1: 500 tonnellate × 1,0142 tCO₂e/t = 507,1 tCO₂e;
- detenzione minima al 31 marzo: 507,1 × 50% = 253,55, quindi 254 certificati;
- importazioni del Q2: altre 500 tonnellate × 1,0142 tCO₂e/t = altre 507,1 tCO₂e;
- totale cumulato del primo semestre: 1.014,2 tCO₂e;
- detenzione minima al 30 giugno: 1.014,2 × 50% = 507,1, quindi 508 certificati (già detenuti 254, da acquistare altri 254).
I certificati delle importazioni 2027 si comprano a prezzi settimanali non ancora noti. Al prezzo ufficiale del terzo trimestre 2026 di 82,32 euro, usato solo come riferimento, ogni tranche di 254 certificati costa 20.909,28 euro.
Il considerando 10 del regolamento di esecuzione (UE) 2025/2620 prevede benchmark aggiornati per le merci importate dal 1° gennaio 2027, quindi il valore 1,364 può cambiare.
Una carenza a fine trimestre non comporta una sanzione per tonnellata. Se la Commissione rileva che un conto non rispetta l'articolo 22, paragrafo 2, ne informa tramite il Registro CBAM l'autorità competente, in Italia il Comitato ETS, che chiede al dichiarante di integrare i certificati entro un mese (articolo 22, paragrafo 3).
Una violazione grave o ripetuta dell'obbligo di detenzione è motivo di revoca della qualifica (articolo 17, paragrafo 8). La sanzione dell'articolo 26, paragrafo 1, riguarda solo i certificati non restituiti entro il 30 settembre.
Quali dati alimentano il calcolo trimestrale? Nessuna delle due basi richiede dati verificati. La base a) usa i valori predefiniti del regolamento di esecuzione (UE) 2025/2621, come sostituito dal regolamento di esecuzione (UE) 2026/1740, senza maggiorazione; la base b) usa i certificati restituiti per l'anno precedente.
In Italia il profilo MAU DRMCViewInformation mostra nel Registro le merci importate e le emissioni stimate per l'anno civile (guida ADM del 5 agosto 2026). La regola completa è nella guida all'obbligo di detenzione trimestrale.
Come si restituiscono i certificati CBAM?
La restituzione è la compensazione dei certificati CBAM presenti nel conto del Registro con le emissioni incorporate dichiarate nella dichiarazione CBAM annuale (articolo 3, punto 25); il dichiarante autorizzato la esegue entro il 30 settembre di ogni anno per l'anno civile precedente, la prima volta entro il 30 settembre 2027 per le importazioni del 2026.
La restituzione avviene nel Registro CBAM e la Commissione rimuove poi dal Registro i certificati restituiti (articolo 22, paragrafo 1). La scadenza della dichiarazione è fissata dall'articolo 6, paragrafo 1, quella della restituzione dall'articolo 22, paragrafo 1. I cinque passaggi della restituzione sono elencati di seguito.
- Stabilire il totale delle emissioni incorporate. I certificati restituiti corrispondono alle emissioni incorporate dichiarate (articolo 22, paragrafo 1). La verifica è necessaria solo quando le emissioni sono determinate sulla base delle emissioni effettive (articolo 8, paragrafo 1); una dichiarazione sui valori predefiniti non richiede un verificatore. La verifica segue il regolamento di esecuzione (UE) 2025/2546 ed è svolta da un verificatore accreditato secondo il regolamento delegato (UE) 2025/2551. La registrazione dei verificatori nel Registro CBAM è aperta dal 1° settembre 2026.
- Calcolare l'obbligo netto. Sottrarre l'adeguamento dell'assegnazione gratuita (fattore CBAM × fattore di correzione transettoriale × benchmark, regolamento di esecuzione (UE) 2025/2620) e l'eventuale riduzione dell'articolo 9 per il prezzo del carbonio effettivamente pagato nel paese di origine. Il risultato, mai inferiore a zero, è il numero netto di certificati da restituire.
- Controllare i certificati nel conto. Il conto deve contenere almeno il numero netto da restituire al momento della presentazione. In caso di carenza, acquistare i certificati mancanti prima di presentare la dichiarazione.
- Presentare la dichiarazione CBAM. La dichiarazione annuale si presenta nel Registro CBAM (articolo 6, paragrafo 1) e indica le quantità di merci per tipo e paese di origine, le emissioni incorporate totali (verificate se effettive), i certificati da restituire e la documentazione di ogni riduzione dell'articolo 9. Il contenuto completo è fissato dall'articolo 6.
- Confermare la restituzione e conservare i documenti. Conservare dichiarazioni doganali, relazioni di verifica, registrazioni degli acquisti e prove della riduzione dell'articolo 9 fino alla fine del quarto anno successivo a quello in cui la dichiarazione è stata o avrebbe dovuto essere presentata (articolo 7, paragrafi 5 e 6, e articolo 9, paragrafo 3).
Quali documenti accompagnano la restituzione? Con le emissioni effettive la dichiarazione richiede i riferimenti alle relazioni di verifica e le emissioni incorporate per impianto di produzione, oltre alle prove di ogni riduzione dell'articolo 9. Ogni campo è descritto nella guida alla dichiarazione CBAM.
Al 12 novembre 2026 sette organismi di verifica risultano accreditati da cinque organismi nazionali di accreditamento; tre dei sette sono organismi italiani accreditati da Accredia con decisione del 28 settembre 2026: Bureau Veritas Italia S.p.A., RINA Services S.p.A. e SGS ICS Italia S.r.l.
L'elenco ufficiale della Commissione non è ancora pubblicato; DNV ha annunciato un accreditamento Accredia il 6 novembre 2026 che Accredia non aveva pubblicato al 13 novembre 2026. L'elenco completo con gli ambiti è nella pagina sui verificatori accreditati.
Tutti i valori predefiniti ufficiali del CBAM in un unico foglio di calcolo, con maggiorazione, benchmark e costo per tonnellata del 2026. Versione in inglese, download immediato.
Per questi avvisi conserviamo soltanto il suo indirizzo e-mail. Informativa sulla privacy (in inglese)
Il riacquisto: protezione contro l'acquisto in eccesso
Il dichiarante CBAM autorizzato può far riacquistare i certificati in eccesso al prezzo pagato: su richiesta, lo Stato membro di stabilimento li riacquista e la Commissione esegue il riacquisto per suo conto tramite la piattaforma centrale comune (articolo 23, paragrafo 1).
L'articolo 23, paragrafo 2, come modificato dal regolamento (UE) 2025/2083, limita il riacquisto al numero di certificati che il dichiarante era obbligato ad acquistare in base all'articolo 22, paragrafo 2, nell'anno civile di acquisto.
Il limite è un numero di certificati, non una percentuale: un dichiarante che ha acquistato prevedendo di superare la soglia di 50 tonnellate e non l'ha superata ottiene, su richiesta, il riacquisto di tutti quei certificati.
La richiesta va presentata entro il 31 ottobre dell'anno di restituzione, un mese dopo la scadenza del 30 settembre.
Per il primo ciclo la finestra si chiude il 31 ottobre 2027, e l'articolo 23, paragrafo 2 bis, aggiunge un limite: i certificati acquistati nel 2027 per le emissioni incorporate del 2026 possono essere riacquistati solo nel 2027.
Il riacquisto copre un rischio operativo preciso: l'importatore acquista in anticipo su un volume previsto, ma le importazioni effettive restano sotto la previsione per un calo della domanda, problemi di fornitura o variazioni dei prezzi delle materie prime.
Senza riacquisto i certificati in eccesso verrebbero cancellati senza valore il 1° novembre; con il riacquisto l'importatore recupera il prezzo pagato, entro il limite dell'articolo 23, paragrafo 2.
Tre aspetti pratici contano nella gestione del riacquisto:
- il limite si calcola sull'obbligo di acquisto dell'anno, non sul totale acquistato né sulle singole operazioni: un importatore con 2.000 tCO₂e cumulate nel 2027 aveva un obbligo di acquisto di 1.000 certificati in base all'articolo 22, paragrafo 2, e non può farne riacquistare più di 1.000, qualunque sia il totale acquistato;
- il prezzo di riacquisto è il prezzo pagato (articolo 23, paragrafo 3), non quello del giorno del riacquisto: chi ha acquistato a 75 euro per tCO₂e e chiede il riacquisto quando il prezzo è 85 euro recupera 75 euro;
- il riacquisto non richiede giustificazioni oltre alla richiesta amministrativa, da presentare entro il 31 ottobre.
La regola precedente al regolamento (UE) 2025/2083, che limitava il riacquisto a un terzo dei certificati acquistati nell'anno civile precedente, non vale più. La bozza di regolamento delegato, in consultazione dal 9 luglio al 6 agosto 2026, prevede inoltre una sola richiesta di riacquisto per dichiarante l'anno, un limite non ancora adottato.
La cancellazione: la regola del 1° novembre
Ogni 1° novembre la Commissione cancella i certificati acquistati nell'anno precedente l'anno civile precedente e rimasti nel conto del dichiarante, senza compensazione (articolo 24, paragrafo 1, come modificato). Il 1° novembre 2029, per esempio, sono cancellati tutti i certificati acquistati nel 2027 ancora presenti in qualsiasi conto.
La durata della finestra dipende dalla data di acquisto: un certificato acquistato il 1° febbraio 2027 resta nel conto fino al 1° novembre 2029, circa 33 mesi; uno acquistato a fine dicembre 2027 arriva alla stessa data dopo circa 22 mesi.
Il primo ciclo è più breve: in base all'articolo 24, paragrafo 2, i certificati acquistati nel 2027 per le emissioni del 2026, né restituiti entro il 30 settembre 2027 né riacquistati entro il 31 ottobre 2027, sono cancellati il 1° novembre 2027.
La tabella riporta le date di cancellazione dei primi tre anni di vendita.
| Anno di acquisto | Cancellazione (articolo 24, paragrafo 1) | Eccezione del primo ciclo |
|---|---|---|
| 2027 | 1° novembre 2029 | certificati per le emissioni 2026: cancellati il 1° novembre 2027 (articolo 24, paragrafo 2) |
| 2028 | 1° novembre 2030 | nessuna |
| 2029 | 1° novembre 2031 | nessuna |
La regola generale segue l'anno di acquisto, non l'anno dell'obbligo. L'unica eccezione è il primo ciclo, in cui i certificati avanzati dalla prima dichiarazione non possono passare all'anno successivo. Il sistema è concepito per impedire l'accumulo di certificati come copertura contro l'aumento dei prezzi.
Che cosa succede se non si restituiscono abbastanza certificati?
Per ogni certificato non restituito entro il 30 settembre si applica la sanzione dell'articolo 26, paragrafo 1: la sanzione per le emissioni in eccesso dell'articolo 16, paragrafo 3, della direttiva 2003/87/CE, pari a 100 euro per tCO₂e prima dell'indicizzazione, aumentata in base all'indice europeo dei prezzi al consumo (articolo 16, paragrafo 4, della stessa direttiva).
L'articolo 26, paragrafo 1, non indica un importo in euro proprio: rinvia alla sanzione dell'EU ETS, per mantenere la coerenza tra mercato interno del carbonio e adeguamento alle frontiere. Il pagamento non dispensa dalla restituzione (articolo 26, paragrafo 3).
Un importatore che non restituisce 500 certificati paga 50.000 euro di sanzione prima dell'indicizzazione e deve comunque acquistare e restituire i 500 certificati mancanti. Al prezzo del terzo trimestre 2026 di 82,32 euro i certificati costano 41.160 euro: la carenza costa 91.160 euro prima dell'indicizzazione, 182,32 euro per tCO₂e.
Se la carenza deriva da informazioni errate fornite da un gestore, da un verificatore o dalla persona indipendente che certifica il prezzo del carbonio, l'autorità può ridurre la sanzione (articolo 26, paragrafo 1 bis).
Chi non è dichiarante autorizzato rischia di più. In base all'articolo 26, paragrafo 2, l'introduzione di merci CBAM in violazione del regolamento comporta una sanzione da tre a cinque volte quella del paragrafo 1 per ogni certificato non restituito, cioè da 300 a 500 euro prima dell'indicizzazione.
L'articolo 26, paragrafo 2 bis, applica la stessa regola all'importatore senza qualifica che supera le 50 tonnellate, su tutte le emissioni dell'anno civile; il pagamento lo dispensa dalla dichiarazione e dalla restituzione per quelle importazioni.
In Italia l'autorità competente è il Comitato ETS, Sezione 2. Al 13 novembre 2026 non risulta una norma italiana sulle sanzioni della fase definitiva: si applica direttamente l'articolo 26. L'articolo 42-vicies del d.lgs. 47/2020 (da 10 a 50 euro per tonnellata non comunicata) riguardava le relazioni CBAM del periodo transitorio e non è una sanzione attuale.
L'ADM blocca le merci importate senza titolo e informa l'autorità competente (circolare ADM n. 36/2025). I dettagli sono nella guida alle sanzioni CBAM.
Come aumenta il costo dei certificati fino al 2034?
Il costo netto dei certificati CBAM cresce ogni anno perché l'assegnazione gratuita EU ETS dei settori CBAM viene eliminata tra il 2026 e il 2034: il fattore CBAM, che scala l'adeguamento dedotto dalle emissioni incorporate, scende dal 97,5% del 2026 e dal 2034 non si applica più.
L'articolo 31 del regolamento (UE) 2023/956 riduce l'obbligo CBAM in funzione di questa assegnazione, seguendo il calendario dell'articolo 10 bis, paragrafo 1 bis, della direttiva 2003/87/CE.
La tabella applica il calendario all'acciaio semilavorato turco (codice NC 7207 11 14) sui valori predefiniti: valore predefinito 2,310, benchmark della colonna B 1,364, fattore di correzione transettoriale 100%, prezzo costante di 82,32 euro per tCO₂e.
| Anno | Fattore CBAM (assegnazione gratuita mantenuta) | Quota eliminata | Maggiorazione | Certificati per tonnellata | Costo netto (EUR/t) |
|---|---|---|---|---|---|
| 2026 | 97,5% | 2,5% | 10% | 1,2111 | 99,70 |
| 2027 | 95% | 5% | 20% | 1,4762 | 121,52 |
| 2028 | 90% | 10% | 30% | 1,7754 | 146,15 |
| 2029 | 77,5% | 22,5% | 30% | 1,9459 | 160,19 |
| 2030 | 51,5% | 48,5% | 30% | 2,3005 | 189,38 |
| dal 2034 | nessun fattore CBAM | 100% | 30% | 3,0030 | 247,21 |
Per il 2031, il 2032 e il 2033 (fattore CBAM del 39%, 26,5% e 14%) non è fissato alcun fattore di correzione transettoriale, quindi non si può indicare un valore. I valori dal 2027 presuppongono il benchmark del 2026, che il considerando 10 del regolamento di esecuzione (UE) 2025/2620 prevede di aggiornare per le merci importate dal 1° gennaio 2027.
L'aumento più forte si registra tra il 2029 e il 2030, quando il fattore CBAM scende dal 77,5% al 51,5%: in questo esempio il costo per tonnellata passa da 160,19 a 189,38 euro a parità di prezzo. Il calendario completo è nella guida all'assegnazione gratuita.
L'adeguamento per tonnellata (assegnazione gratuita incorporata specifica, regolamento di esecuzione (UE) 2025/2620) è il prodotto di fattore CBAM, fattore di correzione transettoriale e benchmark. Con i valori predefiniti si applica il benchmark predefinito della colonna B, per il percorso produttivo indicato nella riga del paese di origine dell'allegato I.
Con le emissioni effettive si applica il benchmark di processo della colonna A, più l'adeguamento incorporato nei precursori. Tutti i valori sono nella pagina sui benchmark CBAM.
Quali costi si aggiungono al prezzo dei certificati?
Oltre ai certificati, l'importatore sostiene quattro categorie di costo che un calcolo limitato ai certificati non mostra. Sono elencate di seguito.
- Garanzia: il richiedente non stabilito nei due esercizi finanziari precedenti la domanda deve prestare una garanzia pari al valore aggregato dei certificati da restituire per le importazioni stimate (articolo 17, paragrafo 5). Al 13 novembre 2026 il MASE non ha pubblicato le istruzioni promesse su come prestarla.
- Verifica: il compenso del verificatore accreditato che conferma le emissioni effettive dell'impianto del fornitore; dipende dal numero di impianti, dal percorso produttivo e dalla visita in loco richiesta nel primo anno di verifica.
- Software e consulenza: licenze o progetti per strumenti che gestiscono codici NC, raccolta dei dati dai fornitori e calcolo.
- Personale interno: il tempo per raccogliere i dati, dialogare con i fornitori e preparare la dichiarazione CBAM annuale.
La verifica può convenire quando le emissioni effettive del fornitore sono sotto il valore predefinito con maggiorazione; con le emissioni effettive però si deduce il benchmark della colonna A più l'adeguamento dei precursori, non quello della colonna B, quindi conviene calcolare entrambe le strade.
Per un preventivo di un verificatore si può usare la richiesta per il verificatore CBAM; per il calcolo delle emissioni la richiesta di calcolo delle emissioni.
Il confronto tra strumenti è nella panoramica dei software CBAM, quella dei consulenti nella pagina sui consulenti CBAM.
Il servizio di richiesta ai fornitori CBAM è gratuito per chi lo usa: un fornitore che acquisisce un cliente tramite una nostra segnalazione può riconoscere a cbamguide.com una commissione di segnalazione, che non decide mai chi viene elencato né come.
Quando acquistare i certificati: tempistica e rischio di prezzo
Tutti i dichiaranti autorizzati hanno la stessa struttura di prezzo: i certificati delle merci importate dal 2027 si acquistano alla media settimanale dei prezzi di chiusura delle aste EU ETS (articolo 21, paragrafo 1), quelli delle emissioni 2026 al prezzo del trimestre di importazione (articolo 21, paragrafo 1 bis).
Il regolamento non prevede alcun blocco del prezzo a termine. Chi vuole certezza di prezzo deve usare strumenti finanziari propri, per esempio contratti a termine sulle quote EU ETS negoziati sui mercati finanziari, separati dall'acquisto dei certificati. I grandi importatori seguono di solito uno dei tre approcci seguenti.
- Acquisto trimestrale progressivo: si acquista a ogni controllo di fine trimestre il minimo del 50%. Rinvia l'uscita di cassa ma espone alle variazioni del prezzo durante l'anno: se il prezzo EU ETS sale tra il primo e il quarto trimestre, i certificati del quarto costano di più.
- Acquisto annuale anticipato: si acquista l'intero fabbisogno annuo previsto a febbraio o marzo, all'apertura della vendita. Evita il rischio di rialzo ma crea un rischio di eccesso se le importazioni effettive restano sotto la previsione; il riacquisto, limitato dall'articolo 23, paragrafo 2, lo attenua solo in parte.
- Acquisto mensile proporzionale: si acquista ogni mese in proporzione al volume importato e alle emissioni incorporate. Il prezzo si media su 12 mesi e la detenzione resta sopra il 50% senza concentrare l'esposizione in un solo trimestre.
E se il prezzo EU ETS scende molto? L'importatore che ha acquistato a prezzo alto può usare il riacquisto entro il limite dell'articolo 23, paragrafo 2; per il resto deve restituire i certificati o lasciarli cancellare.
Il regolamento non consente al dichiarante di guadagnare sulla differenza tra prezzo di acquisto e prezzo al momento della restituzione.
Calendario dei certificati CBAM
Il ciclo del primo anno di vendita va dal 1° febbraio 2027, apertura della vendita, al 1° novembre 2029, cancellazione dei certificati acquistati nel 2027: 33 mesi. Le date principali sono elencate in ordine cronologico.
- 1° settembre 2026: si è aperta la registrazione dei verificatori nel Registro CBAM (articolo 10 bis, paragrafo 1); chi dichiara emissioni effettive per il 2026 deve incaricare un verificatore accreditato.
- 31 dicembre 2026: ultimo giorno di validità del codice Y238, secondo l'avviso ADM del 15 settembre 2026.
- 4 gennaio 2027: pubblicazione attesa del prezzo del quarto trimestre 2026.
- 1° febbraio 2027: si apre la vendita dei certificati sulla piattaforma centrale comune, anche per le merci importate nel 2026 (articolo 20, paragrafo 1).
- 31 marzo 2027: primo controllo della detenzione trimestrale, almeno il 50% delle emissioni del primo trimestre 2027 dopo l'adeguamento (articolo 22, paragrafo 2).
- 30 giugno 2027: secondo controllo, sulle emissioni cumulate del primo semestre 2027.
- 30 settembre 2027: prima dichiarazione CBAM e restituzione dei certificati per le importazioni del 2026, ai prezzi trimestrali del 2026; nello stesso giorno il terzo controllo della detenzione 2027.
- 31 ottobre 2027: termine per la richiesta di riacquisto (articolo 23, paragrafo 1); i certificati acquistati nel 2027 per le emissioni 2026 si riacquistano solo nel 2027 (articolo 23, paragrafo 2 bis).
- 1° novembre 2027: cancellazione dei certificati acquistati per le emissioni 2026 né restituiti né riacquistati (articolo 24, paragrafo 2).
- 31 dicembre 2027: quarto controllo della detenzione, sulle emissioni dell'intero 2027.
- 1° novembre 2029: cancellazione dei restanti certificati acquistati nel 2027 (articolo 24, paragrafo 1).
Tutte le altre scadenze del meccanismo, dalla soglia de minimis al riesame del 2027, sono nel calendario CBAM.
Che cosa sbagliano le guide italiane sui certificati CBAM?
Diverse fonti in italiano consultabili al 13 novembre 2026 riportano regole superate dal regolamento (UE) 2025/2083 o errori di metodo: le quattro correzioni più utili per un importatore sono elencate di seguito.
- Scadenza della restituzione: il termine è il 30 settembre, per la prima volta il 30 settembre 2027 (articolo 6, paragrafo 1, e articolo 22, paragrafo 1); la data precedente all'Omnibus citata da alcuni articoli non vale più, e il 31 ottobre è la scadenza del riacquisto, non della restituzione.
- Costo 2026: le importazioni del 2026 non sono "solo rendicontazione": generano certificati, acquistati dal 1° febbraio 2027 e restituiti entro il 30 settembre 2027.
- Prezzo 2026: per le merci importate nel 2026 il prezzo è la media trimestrale, non settimanale; la media settimanale vale dal 2027.
- Natura del CBAM: il CBAM è un meccanismo basato su certificati legato al prezzo dell'EU ETS, non un'imposta né un dazio, e il regolamento non stabilisce a chi vanno i proventi.
Domande frequenti sui certificati CBAM
Quanto costano i certificati CBAM nel 2026?
82,32 euro per tCO₂e per le merci importate nel terzo trimestre 2026 (pubblicato il 5 ottobre 2026), 75,28 euro per il secondo e 75,36 euro per il primo: sono i prezzi ufficiali della Commissione europea. Si pagano sulle emissioni incorporate che restano dopo l'adeguamento dell'assegnazione gratuita. Per l'acciaio semilavorato turco (codice NC 7207 11 14) sui valori predefiniti sono 1,2111 certificati per tonnellata nel 2026, cioè 99,70 euro per tonnellata al prezzo del terzo trimestre. Il prezzo del quarto trimestre è atteso il 4 gennaio 2027.
Si possono vendere i certificati CBAM ad altri dichiaranti autorizzati?
No. Il regolamento non prevede alcun trasferimento di certificati CBAM tra dichiaranti autorizzati. L'unico modo per cederli è il riacquisto dell'articolo 23: lo Stato membro di stabilimento riacquista i certificati in eccesso al prezzo pagato, e la Commissione esegue il riacquisto per suo conto tramite la piattaforma centrale comune. È la differenza con le quote EU ETS, che gli impianti e gli operatori finanziari negoziano sul mercato.
Esiste un numero minimo di certificati da detenere ogni trimestre?
Sì, dal 2027. A ogni fine trimestre il conto deve contenere certificati pari ad almeno il 50% delle emissioni incorporate nelle merci importate dal 1° gennaio di quell'anno, tenendo conto dell'adeguamento dell'assegnazione gratuita (articolo 22, paragrafo 2). I controlli cadono il 31 marzo, il 30 giugno, il 30 settembre e il 31 dicembre. Una carenza non comporta una sanzione per tonnellata: l'autorità competente chiede di integrare entro un mese (articolo 22, paragrafo 3), e una violazione grave o ripetuta è motivo di revoca della qualifica (articolo 17, paragrafo 8).
Il prezzo di un certificato CBAM cambia dopo l'acquisto?
No. Il prezzo resta quello pagato, che il Registro CBAM registra con la data di vendita (articolo 20, paragrafo 5). Le variazioni successive del prezzo EU ETS non modificano il costo dei certificati già detenuti. Il rischio di prezzo riguarda solo i certificati non ancora acquistati.
Che cosa succede se la dichiarazione indica emissioni incorporate errate?
Una dichiarazione che sottostima le emissioni lascia certificati non restituiti. La Commissione e l'autorità competente possono riesaminare una dichiarazione fino alla fine del quarto anno successivo a quello in cui doveva essere presentata (articolo 19, paragrafo 2). Se il numero dichiarato è errato, l'autorità determina il numero corretto e chiede i certificati aggiuntivi entro un mese (articolo 19, paragrafo 5).
Per ogni certificato non restituito si applica la sanzione dell'articolo 26, paragrafo 1, 100 euro per tCO₂e prima dell'indicizzazione. L'autorità può ridurla se l'errore viene da un gestore, da un verificatore o dalla persona indipendente che certifica il prezzo del carbonio (articolo 26, paragrafo 1 bis). Una violazione grave o ripetuta dell'obbligo di restituzione è anche motivo di revoca della qualifica (articolo 17, paragrafo 8).
L'importatore può usare i valori predefiniti per l'obbligo di certificati?
Sì. Chi non ottiene dai fornitori le emissioni incorporate effettive può usare i valori predefiniti del regolamento di esecuzione (UE) 2025/2621, come sostituito dal regolamento di esecuzione (UE) 2026/1740, fissati per paese di origine e codice NC. Al valore delle emissioni totali si aggiunge una maggiorazione: 10% nel 2026, 20% nel 2027, 30% dal 2028; per i fertilizzanti è dell'1% ogni anno. La maggiorazione si applica prima dell'adeguamento e si paga quindi per intero al prezzo del certificato.
Una dichiarazione sui valori predefiniti non richiede un verificatore. Se le emissioni effettive del fornitore sono sotto il valore predefinito, l'incentivo a ottenere dati verificati cresce con la maggiorazione; quale strada costa meno dipende dalla merce e dall'impianto, quindi conviene calcolarle entrambe. Tutti i valori sono nella pagina sui valori predefiniti CBAM.
L'obbligo di detenzione trimestrale vale già nel 2026?
No. L'articolo 22, paragrafo 2, applica l'obbligo di detenzione "a decorrere dal 2027". La vendita si apre il 1° febbraio 2027 e il primo controllo cade il 31 marzo 2027, sulle merci importate dal 1° gennaio 2027. Le merci importate nel 2026 non hanno obbligo di detenzione: le loro emissioni incorporate diventano il primo obbligo di restituzione, entro il 30 settembre 2027.
Chi non ha bisogno di certificati CBAM?
Due gruppi restano fuori dall'obbligo. Il primo è l'importatore la cui massa netta di merci CBAM in un anno civile, sommata su tutti i codici NC, non supera 50 tonnellate (articolo 2 bis e allegato VII, punto 1), che deve però dichiarare l'esenzione nella dichiarazione doganale con il codice Y137; energia elettrica e idrogeno non sono mai esenti (articolo 2 bis, paragrafo 4).
Il secondo gruppo è costituito dalle merci originarie dei paesi e territori dell'allegato III, tra cui Svizzera, Norvegia e il comune italiano di Livigno (codice Y134), con l'origine determinata secondo le regole di origine non preferenziale dell'UE. Le regole sono nella pagina sulla soglia de minimis.
Il prezzo dei certificati CBAM continuerà a salire?
Il prezzo può salire o scendere, perché segue il prezzo EU ETS; non esiste una previsione ufficiale. Come scenario di cbamguide.com, non come previsione: con un prezzo ipotetico di 100 euro per tCO₂e l'acciaio semilavorato turco costerebbe nel 2030 230,05 euro per tonnellata, con 150 euro 345,08 euro (2,3005 certificati per tonnellata in entrambi i casi). Il prezzo ufficiale del terzo trimestre 2026 è 82,32 euro.
Argomenti collegati ai certificati CBAM
Come le emissioni incorporate determinano il numero di certificati
Il numero di certificati da restituire corrisponde alle emissioni incorporate totali delle merci CBAM importate nell'anno civile, in tCO₂e, verificate se effettive, dopo l'adeguamento dell'assegnazione gratuita e l'eventuale riduzione dell'articolo 9. Le emissioni incorporate non dipendono dal valore o dal solo peso della merce: sono le emissioni incorporate specifiche di ogni impianto moltiplicate per le tonnellate importate.
Cemento e fertilizzanti includono emissioni dirette e indirette (elettricità consumata nella produzione); ferro e acciaio coprono solo le emissioni dirette. Il metodo per ogni settore è nella guida alle emissioni incorporate.
Le emissioni incorporate dei diversi paesi sono trattate allo stesso modo?
Il metodo è lo stesso, ma il risultato cambia con la tecnologia e il mix energetico. I valori predefiniti lo mostrano: per l'acciaio semilavorato (codice NC 7207 11 14) l'allegato I del regolamento di esecuzione (UE) 2025/2621, come sostituito dal regolamento di esecuzione (UE) 2026/1740, indica 2,310 tCO₂e per tonnellata per la Turchia, 2,118 per la Corea del Sud e 4,270 per l'India, prima della maggiorazione. Il profilo della Turchia è nella pagina sulla Turchia e il CBAM.
Al momento nessuna origine beneficia della riduzione dell'articolo 9. La Commissione ha pubblicato il 13 maggio 2026 una bozza di regolamento di esecuzione sul riconoscimento e sul calcolo della riduzione e ha chiuso la consultazione il 10 giugno 2026. Al 12 ottobre 2026 il regolamento non era adottato. La guida alla deduzione del prezzo del carbonio segue il dossier.
Come l'autorizzazione determina chi acquista
Solo il dichiarante CBAM autorizzato acquista certificati (articolo 20, paragrafo 1). L'autorizzazione richiede l'assenza di decisioni che accertino violazioni gravi o ripetute nei tre anni precedenti la domanda e di reati gravi legati all'attività economica nei cinque anni precedenti (articolo 17, paragrafo 2, lettera a), del regolamento (UE) 2023/956 e articolo 9, paragrafo 1, del regolamento di esecuzione (UE) 2025/486), oltre a capacità finanziaria e operativa, un numero EORI attivo e una domanda valida all'autorità dello Stato membro di stabilimento, per l'Italia il Comitato ETS.
Solo una domanda presentata entro il 31 marzo 2026 consentiva di continuare a importare durante l'esame (articolo 17, paragrafo 7 bis); una domanda successiva non dà questo diritto. Il quadro italiano complessivo, con autorità, codici doganali e dati di importazione, è nella pagina sull'Italia e il CBAM.
L'autorizzazione può essere revocata?
Sì. L'autorità competente può revocare la qualifica nei casi previsti dall'articolo 17, paragrafo 8, e dal regolamento di esecuzione (UE) 2025/486, come modificato dal regolamento di esecuzione (UE) 2025/2549. Tra i motivi figurano il venir meno dei criteri di autorizzazione e le violazioni gravi o ripetute degli obblighi di detenzione e di restituzione. Un dichiarante revocato non può più importare legalmente merci CBAM e rischia sanzioni per le importazioni successive.
Dichiarazione e verifica a supporto della restituzione
La dichiarazione CBAM annuale riunisce dati raccolti durante tutto l'anno: registrazioni delle importazioni, relazioni sulle emissioni incorporate verificate, prove del prezzo del carbonio dell'articolo 9 e calcoli dell'adeguamento.
La documentazione si conserva fino alla fine del quarto anno successivo a quello in cui la dichiarazione è stata o avrebbe dovuto essere presentata, e l'autorità competente può chiederla durante il riesame dell'articolo 19.
I verificatori intervengono solo con le emissioni effettive (articolo 8, paragrafo 1). Il regolamento di esecuzione (UE) 2025/2546 richiede una visita in loco fisica nel primo anno in cui un impianto è soggetto a verifica (articoli da 2 a 4).
La relazione di verifica è il documento principale a sostegno delle emissioni effettive nella dichiarazione annuale; il processo è descritto nella guida alla verifica CBAM.
Dove chiedere aiuto per i certificati CBAM?
Le richieste ai fornitori sono raccolte nella pagina delle richieste ai fornitori CBAM, con sette richieste dedicate: verificatore, consulente, servizio di dichiarante, software, dati dei fornitori, formazione e calcolo delle emissioni. Il quadro generale del meccanismo è nella guida cos'è il CBAM.