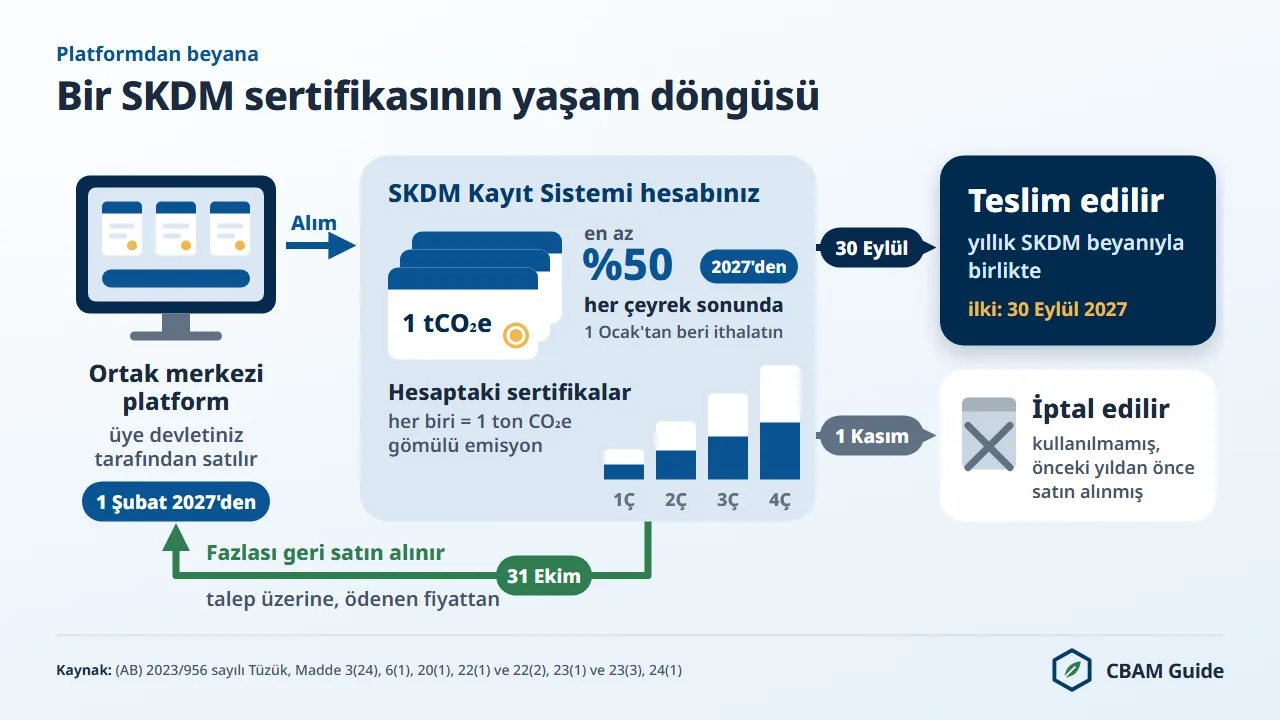
SKDM sertifikalarının (CBAM certificate) satışı 1 Şubat 2027'de başlar ((AB) 2023/956 sayılı Tüzük'ün 20(1) maddesi).
Altı sektörden mal ithal eden her yetkilendirilmiş SKDM beyan sahibi (authorised CBAM declarant) bu sertifikaları satın alır, 2027'den itibaren her çeyrek sonunda asgari bir miktarı hesabında bulundurur ve yıllık SKDM beyanındaki gömülü emisyonlara (embedded emissions) karşılık gelen sayıyı her yıl 30 Eylül'e kadar teslim eder.
SKDM sertifikası bir ücret veya gümrük vergisi değildir. AB ETS karbon fiyatıyla fiyatlanan, miktara dayalı bir yükümlülüktür: ithal mallara gömülü her ton CO2 eşdeğeri (tCO2e) emisyonun hesabını vermeyi gerektirir.
Bir şirketin kurallara uyup uymadığını üç temel işlem belirler: satın alma, çeyreklik %50 asgari bulundurma ve yıllık son tarihe kadar teslim. Uyulmadığında Madde 26(1) para cezası (endekslemeden önce tCO2e başına 100 avro) uygulanır ve eksik sertifikalar yine de satın alınmak zorundadır.
AB Sınırda Karbon Düzenleme Mekanizması (SKDM; İngilizce kısaltmasıyla CBAM), (AB) 2023/956 sayılı Tüzük ile kurulan ve 1 Ocak 2026'dan bu yana uygulama döneminde olan bir AB mekanizmasıdır: AB'deki ithalatçılar, karbon yoğun belirli malların gömülü emisyonlarına karşılık gelen SKDM sertifikalarını satın alıp teslim eder; sertifika fiyatı AB ETS karbon fiyatına bağlıdır ve amaç karbon kaçağını önlemektir.
Türk ihracatçılar için konu somuttur. AB27'nin 2025'te Türkiye'den ithal ettiği SKDM kapsamındaki mallar 10,83 milyar avrodur (Eurostat, AB27'nin Türkiye'den SKDM kapsamındaki mal (I. Ek kodları) ithalatı, 2025, Comext DS-045409, 12 Ekim 2026'da çekildi).
Sertifikayı Türk üretici değil AB'deki beyan sahibi satın alır, ama kaç sertifika gerektiğini Türkiye'deki tesisin emisyon verisi belirler: varsayılan değerle 2026'da ithal edilen Türk kütüğü ton başına 1,2111 sertifika, yani 99,70 avro gerektirir.
Bu sayfa sertifikanın tüm yaşam döngüsünü ele alır: fiyatın AB ETS açık artırma verisinden nasıl hesaplandığı, yükümlülüğün dört çeyreklik kontrol noktasına göre nasıl planlanacağı, geri satın alım hakkının neye karşı koruduğu ve önceki yılların sertifikalarının ne zaman iptal edildiği.
Anlatılan kurallar, (AB) 2025/2083 sayılı Tüzük (Omnibus) ile değiştirilmiş (AB) 2023/956 sayılı Tüzük'ün uygulama dönemi (definitive period) hükümleridir.
SKDM Sertifikası Nedir?
SKDM sertifikası, SKDM Kayıt Sistemi (CBAM Registry) üzerinden düzenlenen ve altı sektördeki (demir-çelik, çimento, alüminyum, gübre, elektrik ve hidrojen) ithal mallarda bir ton CO2e gömülü emisyona karşılık gelen elektronik bir araçtır.
Sertifika, (AB) 2023/956 sayılı Tüzük'ün 3(24) maddesinde tanımlanır. Hiçbir borsada işlem görmez, yetkilendirilmiş beyan sahipleri arasında devredilemez ve AB ETS uyumu için kullanılamaz. Tek işlevi, her yıl 30 Eylül'de sunulan yıllık SKDM beyanındaki emisyon toplamına karşılık teslim edilmektir.
Mekanizma, ithal malların AB Emisyon Ticaret Sistemi (AB ETS) kapsamında AB'de üretilen mallarla aynı karbon maliyetini taşımasını sağlayarak karbon kaçağını (carbon leakage) önler. Bu bağlantı AB SKDM rehberinde ayrıntılı olarak anlatılır.
Sertifikaları, beyan sahibinin yerleşik olduğu üye devlet ortak merkezi platformda satar (Madde 20(1)). Sertifikalar SKDM Kayıt Sistemi'nde tutulur, teslimden sonra Avrupa Komisyonu tarafından sistemden çıkarılır (Madde 22(1)) ve ilgili iptal yılının 1 Kasım'ında yine Komisyon tarafından iptal edilir (Madde 24).
Her SKDM sertifikasını dört nitelik tanımlar: satan üye devlet, satın alma tarihi, ödenen fiyat (alıma uygulanan Madde 21 fiyatı) ve alım yılı.
Alım yılı önemlidir, çünkü değiştirilen 24(1) maddesi uyarınca Komisyon her yıl 1 Kasım'da, bir önceki takvim yılından önceki yılda satın alınmış sertifikaları iptal eder: 2027'de alınıp 1 Kasım 2029'da hâlâ hesapta duran sertifikalar o tarihte iptal edilir.
İlk döngü için bir istisna vardır. 24(2) maddesi uyarınca, 2027'de 2026 gömülü emisyonları için satın alınan sertifikalar daha 1 Kasım 2027'de iptal edilir. İthalatçılar bu pencerenin ötesinde sertifika stoku biriktiremez.
Türk ihracatçı SKDM sertifikası satın alır mı?
Hayır. SKDM sertifikalarını AB'deki yetkilendirilmiş SKDM beyan sahibi satın alır ve teslim eder; Türkiye'deki tesis operatörünün (operator) SKDM kapsamında yasal bir yükümlülüğü yoktur.
Satışı, beyan sahibinin yerleşik olduğu üye devlet yapar (Madde 20(1)); Türkiye'de yerleşik bir şirket ortak merkezi platformda alıcı olamaz. Bir Türk grubunun AB'de kurduğu ve yetkilendirme alan bir şirket kendi adına beyan sahibi olabilir; bu durumda da sertifikayı Türkiye'deki şirket değil, AB'deki şirket satın alır.
Türk üreticinin rolü veri tarafındadır. Tesisin gerçek emisyonları doğrulanmış biçimde paylaşılırsa beyan sahibi daha az sertifika teslim edebilir. SKDM Kayıt Sistemi'nin O3CI bölümüne (üçüncü ülke tesis operatörleri portalı) kayıt isteğe bağlıdır (Madde 10) ve yalnızca doğrulanmış gerçek emisyon verisi paylaşılacaksa gerekir. Basında görülen "Türk üreticiler SKDM sertifikası almak zorunda" ifadesi bu nedenle yanlıştır.
SKDM Sertifika Fiyatı Nasıl Hesaplanır?
SKDM sertifika fiyatı, malların ithal edildiği yıla göre iki kuraldan birine tabidir: 2026 ithalatı için çeyreklik ortalama, 2027'den itibaren ithal edilen mallar için haftalık ortalama.
2026'da ithal edilen mallardaki gömülü emisyonlar için (bu sertifikalar Eylül 2027'de teslim edilir) fiyat, ithalat çeyreğinde AB ETS tahsisatlarının açık artırma platformundaki kapanış fiyatlarının çeyreklik ortalamasıdır ((AB) 2025/2083 sayılı Tüzük ile eklenen Madde 21(1a)). 2027'den itibaren ithal edilen mallar için fiyat, aynı kapanış fiyatlarının her takvim haftası için ortalamasıdır (Madde 21(1)). Hesaplama ve yayım usulünü (AB) 2025/2548 sayılı Komisyon Uygulama Tüzüğü belirler.
SKDM'nin bağımsız bir fiyatı yoktur: sertifika maliyeti, AB ETS (İngilizce) karbon fiyatıyla doğru orantılı olarak artar ve azalır. Şimdiye kadar yayımlanan resmî 2026 fiyatları aşağıdaki tabloda yer alır.
| Çeyrek | Resmî SKDM sertifika fiyatı (EUR/tCO2e) | Yayım tarihi | Hukuki dayanak |
|---|---|---|---|
| 2026, 1. çeyrek | 75,36 | 7 Nisan 2026 | Madde 21(1a) |
| 2026, 2. çeyrek | 75,28 | 6 Temmuz 2026 | Madde 21(1a) |
| 2026, 3. çeyrek | 82,32 | 5 Ekim 2026 | Madde 21(1a) |
| 2026, 4. çeyrek | henüz yayımlanmadı | 4 Ocak 2027 (planlanan) | Madde 21(1a) |
Üçüncü çeyrek fiyatı, ikinci çeyreğin 7,04 avro (%9,35) üzerindedir; uygulama döneminde belirgin biçimde yükselen ilk çeyreklik fiyattır. T.C. Ticaret Bakanlığı bu fiyatı 8 Ekim 2026'da "AB SKDM Sertifikası Fiyatı 2026'nın 3. Çeyreği İçin 82,32 Avro Oldu" başlıklı haberle duyurmuştur. Dördüncü çeyrek fiyatı 4 Ocak 2027'de yayımlanacaktır.
Uzun vadeli analist tahminleri, AB ETS fiyatının 2027'de ton başına 80 ila 100 avro, 2030'da 100 ila 150 avro arasında olacağını öngörür.
Bu aralığın nereden geldiği ve analistlerin tahminlerini Nisan 2026'da neden düşürdüğü, 2027 SKDM sertifika fiyatı tahmini (İngilizce) sayfasında anlatılır. SKDM fiyat izleyicisi güncel ve geçmiş sertifika fiyatlarını AB ETS açık artırma verisinden her hafta yayımlar.
2026'da ton mal başına maliyet: yasal yöntem
Aşağıdaki tablo, varsayılan değerle (default value) ithal edilen altı mal için 2026 maliyetini, 2026'nın üçüncü çeyreğinin resmî fiyatı olan tCO2e başına 82,32 avro ile gösterir.
Her varsayılan değer, (AB) 2026/1740 sayılı Komisyon Uygulama Tüzüğü ile değiştirilen (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'nün I. Ekindeki "toplam emisyonlar" değeridir. Her SKDM kıyas değeri (benchmark), (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü Ekinin 5.3 noktasındaki B sütunu değeridir.
| Menşe ve mal (CN kodu) | Varsayılan değer (tCO2e/t) | Marj dahil varsayılan | SKDM kıyas değeri | Ton başına sertifika | Düzeltme öncesi maliyet (EUR/t) | 2026 maliyeti (EUR/t) |
|---|---|---|---|---|---|---|
| Türkiye, yarı mamul çelik (7207 11 14) | 2,310 | 2,541 | 1,364 | 1,2111 | 209,18 | 99,70 |
| Çin, yarı mamul çelik (7207 12 10) | 3,169 | 3,4859 | 1,364 | 2,1560 | 286,96 | 177,48 |
| Diğer ülkeler, gri Portland çimentosu (2523 29 00) | 1,440 | 1,584 | 0,666 | 0,93465 | 130,39 | 76,94 |
| Çin, ham alüminyum (7601) | 3,000 | 3,300 | 1,423 | 1,912575 | 271,66 | 157,44 |
| Mısır, üre (3102 10 19) | 1,390 | 1,4039 | 0,902 | 0,52445 | 115,57 | 43,17 |
| Diğer ülkeler, hidrojen (2804 10 00) | 17,740 | 19,514 | 5,089 | 14,552225 | 1.606,39 | 1.197,94 |
Marj (mark-up) 2026 için %10'dur (üre için %1). Ton başına sertifika, marj dahil varsayılan değerden 0,975 × 1,00 × SKDM kıyas değeri çıkarılarak bulunur. İki çelik satırı yüksek fırın ve bazik oksijen fırını (BF/BOF) rotasının (C), alüminyum satırı birincil alüminyum rotasının (K) kıyas değerini kullanır; bu rotalar I. Ek satırlarında yazılıdır.
"Diğer ülkeler" çimento satırı Türkiye'ye de uygulanır, çünkü Türkiye'nin bu mala ait satırında değer yerine çizgi vardır. Çelik, alüminyum ve hidrojen varsayılan değerleri yalnızca doğrudan emisyonları (direct emissions) kapsar; çimento ve gübre varsayılan değerleri dolaylı emisyonları (indirect emissions) da içerir.
Son sütun yasal yöntemi izler ve düzeltme öncesi maliyetin bir yüzdesi değildir. Ton başına sertifika sayısı, ton mal başına gömülü emisyondan ücretsiz tahsisat düzeltmesi (free allocation adjustment) ve varsa Madde 9 karbon fiyatı indirimi çıkarılarak bulunur ve sıfırın altına düşmez ((AB) 2023/956 sayılı Tüzük'ün 6(2)(c) ve 31. maddeleri; (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü). Sıfır tabanı, DG TAXUD'un 14 Ağustos 2026 tarihli 1 No'lu Rehberi'nde yer alır.
Ton başına düzeltme, SKDM faktörü (CBAM factor) × sektörler arası düzeltme faktörü (cross-sectoral correction factor, CSCF) × SKDM kıyas değeridir. SKDM faktörü, AB'deki üreticilerin koruduğu AB ETS ücretsiz tahsisat payıdır: 2003/87/AT sayılı Direktif'in ((AB) 2023/959 sayılı Direktif ile değiştirilmiş) 10a(1a) maddesine göre 2026'da %97,5'tir.
Sektörler arası düzeltme faktörü 2026'dan 2030'a kadar %100'dür ((AB) 2026/1862 sayılı Komisyon Uygulama Kararı). Marj, düzeltmeden önce varsayılan değere eklenir; kıyas değerine marj eklenmez.
Bu nedenle 2026'da gömülü emisyonlarının yalnızca %2,5'i için ödeme yapan mal, emisyonu tam olarak kıyas değerinde olan maldır.
Kıyas değerinin üzerindeki her tCO2e, marjın tamamı dahil, tam fiyatla ücretlendirilir: varsayılan değerle Türk yarı mamul çeliği ton başına 99,70 avroya mal olur; bu, düzeltme öncesi 209,18 avronun %47,7'sidir. Maliyet, SKDM faktörü 2030'da %51,5'e indikçe artar ve 2034'ten itibaren SKDM faktörü uygulanmaz.
Türk malları için 2026 maliyeti
Türkiye'nin AB'ye en çok sattığı SKDM mallarında ton başına maliyet, varsayılan değerle 2026 ithalatı için aşağıdaki tabloda verilmiştir. Hesaplar, (AB) 2026/1740 ile değiştirilen (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'nün I. Ekindeki Türkiye tablosuna ve (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü'nün B sütunu kıyas değerlerine dayanır; 13 Kasım 2026'da sitenin SKDM hesaplayıcısının kullandığı yasal formülle yapılmıştır.
| Mal (CN kodu) | Pozisyonun 2025 AB ithalatı, Türkiye menşeli | Varsayılan değer (tCO2e/t) | Marj dahil | SKDM kıyas değeri (rota) | Ton başına sertifika | 2026 maliyeti (EUR/t) |
|---|---|---|---|---|---|---|
| Kütük, yarı mamul çelik (7207 11 14) | 95,0 milyon EUR (7207) | 2,310 | 2,541 | 1,364 (C) | 1,2111 | 99,70 |
| İnşaat demiri (7214 20 00) | 313,5 milyon EUR (7214) | 2,310 | 2,541 | 1,364 (C) | 1,2111 | 99,70 |
| Sıcak haddelenmiş yassı çelik (7208 39 00) | 1,15 milyar EUR (7208) | 2,428 | 2,6708 | 1,370 (C) | 1,33505 | 109,90 |
| Kaplamalı yassı çelik (7210 49 00) | 541,5 milyon EUR (7210) | 2,510 | 2,761 | 1,491 (C) | 1,307275 | 107,61 |
| Kaynaklı boru ve içi boş profil (7306 30 77) | 613,9 milyon EUR (7306) | 2,244 | 2,4684 | 1,491 (C) | 1,014675 | 83,53 |
| Çelik yapılar (7308 90 98) | 1,08 milyar EUR (7308) | 5,520 | 6,072 | 1,491 (C) | 4,618275 | 380,18 |
| Ham alüminyum (7601 10 90) | 142,5 milyon EUR (7601) | 1,700 | 1,870 | 1,423 (K) | 0,482575 | 39,73 |
| Alüminyum profil (7604 10 90) | 954,7 milyon EUR (7604) | 3,741 | 4,1151 | 1,493 (K) | 2,659425 | 218,92 |
| Alüminyum levha (7606 12 99) | 741,1 milyon EUR (7606) | 2,714 | 2,9854 | 1,485 (K) | 1,537525 | 126,57 |
| Gri klinker (2523 10 00), "Diğer ülkeler" değeri | 180,5 milyon EUR | 1,410 | 1,551 | 0,666 | 0,90165 | 74,22 |
| Gri Portland çimentosu (2523 29 00), "Diğer ülkeler" değeri | 186,6 milyon EUR | 1,440 | 1,584 | 0,666 | 0,93465 | 76,94 |
| Kireçli amonyum nitrat, CAN (3102 40 10) | 66,2 milyon EUR (3102 40) | 2,230 | 2,2523 (%1) | 0,688 | 1,5815 | 130,19 |
| Susuz amonyak (2814 10 00) | 67,4 milyon EUR (2814) | 2,270 | 2,2927 (%1) | 1,522 | 0,80875 | 66,58 |
Kaynaklar: maliyetler (AB) 2025/2621 (değişik (AB) 2026/1740) ve (AB) 2025/2620 sayılı Komisyon Uygulama Tüzükleri, 82,32 avro; ithalat değerleri Eurostat Comext DS-045409, 2025, pozisyon (4 veya 6 hane) düzeyinde. İthalat değerleri ticaret istatistiğidir; sertifika gerektiren miktarı göstermez.
Bu sonuç, resmî varsayılan değerlere ve SKDM kıyas değerlerine ((AB) 2025/2621 ve (AB) 2025/2620 sayılı Komisyon Uygulama Tüzükleri) dayanan bir tahmindir; bağlayıcı rakam SKDM beyanındaki rakamdır. Tabloyu okurken Türkiye'ye özgü üç noktaya dikkat edin.
- Çelik satırları BF/BOF rotasını yazar. Türkiye'nin 2025'teki 38,1 milyon tonluk ham çelik üretiminin %72,2'si elektrik ark ocaklarında yapılmıştır (Türkiye Çelik Üreticileri Derneği, TÇÜD). Varsayılan değerle beyan edilen bir hurda bazlı ark ocağı ürünü yine BF/BOF varsayılanıyla ücretlendirilir; doğrulanmış gerçek veri en çok bu tesislere kazandırır.
- Çimento ve klinkerde Türkiye satırı çizgidir, bu yüzden "Diğer ülkeler" değerleri (gri klinker 1,410, gri Portland çimentosu 1,440) uygulanır. Türkiye, 2025'te AB'nin çimento ve klinker ithalatında miktar bakımından %43,0 payla birinci menşedir (Eurostat Comext DS-045409, 2025).
- Alüminyumun tüm Türkiye satırları birincil rota K'yı yazar. Bu yüzden profil, levha ve folyo gibi yarı mamullerde maliyet yüksektir: profilde ton başına 218,92 avro, ham alüminyumda 39,73 avro.
Kendi ürününüzü ve miktarınızı SKDM hesaplayıcısıyla hesaplayabilirsiniz; Türkiye'nin tüm satırları SKDM varsayılan değerleri sayfasındadır.
Haftalık fiyatın yayımı şöyle işler: 2027'den itibaren ithal edilen mallar için Komisyon ortalama fiyatı, izleyen takvim haftasının ilk iş gününde yayımlar (Madde 21(2)). Bu fiyat, yayımı izleyen ilk iş gününden bir sonraki takvim haftasının ilk iş gününe kadar uygulanır. Açık artırma yapılmayan bir hafta için, açık artırmanın yapıldığı son haftanın ortalaması geçerlidir (Madde 21(1)).
SKDM Sertifikası Nasıl Satın Alınır?
1 Şubat 2027'den itibaren her üye devlet, SKDM sertifikalarını ortak merkezi platformda (common central platform) kendi topraklarında yerleşik yetkilendirilmiş beyan sahiplerine satar (Madde 20(1)).
Platformu, üye devletlerle ortak ihaleden sonra Komisyon kurar ve yönetir (Madde 20(2)); platform yüklenicisi European Dynamics SA'dır (sözleşme 30 Haziran 2026'da imzalandı). Platformdaki satış ve geri satın alım bilgileri her iş günü sonunda SKDM Kayıt Sistemi'ne aktarılır (Madde 20(3)). İkincil piyasa, sertifika borsası ve bir beyan sahibinin diğerine sertifika satmasını sağlayan bir mekanizma yoktur.
SKDM sertifikası satın almanın dört adımı aşağıda sıralanmıştır.
- Yetkilendirme durumunu doğrulayın. Yalnızca yetkilendirilmiş SKDM beyan sahibi sertifika satın alabilir ((AB) 2023/956 sayılı Tüzük, Madde 4). 31 Mart 2026, başvuru değerlendirilirken ithalata devam etme hakkı veren son başvuru tarihiydi (Madde 17(7a)); daha sonra da başvuru yapılabilir, ancak geç başvuru bu hakkı vermez. Yetkilendirmesi olmayan ithalatçılar satın alma modülüne erişemez ve yetkisiz ithalat için Madde 26(1) tutarının üç ila beş katı, yani endekslemeden önce tCO2e başına 300 ila 500 avro para cezasıyla karşılaşır (Madde 26(2)). Koşullar yetkilendirilmiş SKDM beyan sahibi (İngilizce) sayfasında anlatılır.
- SKDM Kayıt Sistemi'ne girin. SKDM Kayıt Sistemi'ne (İngilizce) iki faktörlü kimlik doğrulamalı bir EU Login hesabıyla girilir; kimlik doğrulama ve erişim kontrolü UUM&DS sistemi üzerinden yürür ((AB) 2024/3210 sayılı Komisyon Uygulama Tüzüğü, Madde 8). Bir üye devlet girişi kendi gümrük portalı üzerinden yönlendirebilir (Almanya: Zoll-Portal). SKDM hesabınızda mevcut sertifika bakiyeniz, gümrük idarelerinin aktardığı ithalat işlemleri ve yayımlanmış güncel sertifika fiyatı görünür.
- Gereken miktarı hesaplayın. Satın alınacak sertifika sayısı, o güne kadarki kümülatif gömülü emisyonlara ve çeyreklik bulundurma yükümlülüğüne göre belirlenir (bir sonraki bölüme bakınız). Sertifikalar tam ton CO2e cinsindendir.
- Satın alma talebini girin ve ödeyin. Aşağıda anlatılan taslak satış ve geri satın alım kurallarına göre talep SKDM Kayıt Sistemi'ne girilir ve ödeme avro cinsinden, Komisyon'un yönettiği ortak merkezi platform (İngilizce) üzerinden yapılır. Ödeme Madde 21 fiyatıyla yapılır: 2026 emisyonlarını karşılayan sertifikalar için ithalat çeyreğinin fiyatı, 2027'den itibaren ithal edilen mallar için güncel haftalık fiyat. Komisyon, her sertifikanın tekil kimlik numarasını, fiyatını ve satış tarihini beyan sahibinin hesabına kaydeder (Madde 20(5)).
En verimli yöntem, alımları tek seferde yapmak yerine bulundurma yükümlülüğünün kontrol tarihlerine (31 Mart, 30 Haziran, 30 Eylül, 31 Aralık) göre çeyreklik dilimlere bölmektir. Büyük ve öngörülebilir ithalat hacmi olan beyan sahipleri, son teslim tarihinden önce tek bir yıllık alım yapmak yerine, genellikle hacim biriktikçe yıl içinde kademeli alım yapar.
Taslak Satış ve Geri Satın Alım Kuralları: Temmuz 2026 İstişaresi
Avrupa Komisyonu, 9 Temmuz 2026'da, sertifika satış ve geri satın alımlarının işlem düzeyindeki işleyişini 1 Şubat 2027 açılışından önce belirleyen, (AB) 2023/956 sayılı Tüzük'ün 20(6) maddesine dayanan bir Yetki Devrine Dayanan Komisyon Tüzüğü taslağını kamuoyu görüşüne açtı.
Görüş süresi 6 Ağustos 2026'da 93 katkıyla kapandı. Son gün yoğunlaşan katkılar arasında Danimarka Sanayi Konfederasyonu (Danish Industry), VDMA, ORLEN ve Brezilya Çelik Enstitüsü ile Brezilya bakanlıkları, Koreli ve Türk çelik üreticileri vardı.
Komisyon kabulü 2026'nın dördüncü çeyreğinde planlıyor; bu, başlangıçta öngörülen 2026'nın ikinci çeyreğine göre bir gecikmedir. 12 Ekim 2026 itibarıyla Komisyon'un SKDM mevzuat sayfasında satış ve geri satın alıma ilişkin kabul edilmiş bir tüzük yoktu. Aşağıdaki her hüküm yürürlükteki hukuk değil, taslak kuraldır.
Taslak, temel tüzükteki sertifika tasarımını teyit eder ve yedi işleyiş ayrıntısı ekler.
- Satın alma ve geri satın alım talepleri SKDM Kayıt Sistemi'ne girilir.
- Her talep 1 ile 99.999 sertifika arasında olur.
- Her işlemde sertifika başına 0,05 avro sabit ücret alınır.
- Sertifikalar tekil kimlik numarası taşır; devredilemez ve alınıp satılamaz.
- Her beyan sahibi yılda bir geri satın alım talebi sunabilir.
- Ödemeler avro cinsinden ortak merkezi platform üzerinden yapılır.
- Üye devletler sertifikaları yalnızca belirledikleri yetkili makamlar (competent authority) aracılığıyla satar.
Taslağın tamamı sertifika satış ve geri satın alım kuralları istişaresi (İngilizce) haberinde, kimlerin katkı verdiği ve ne istediği ise 93 katkıyla kapanan istişare (İngilizce) haberinde özetlenir.
Katkılardaki ortak talepler arasında aylık geri satın alım pencereleri, taleplerin daha hızlı işlenmesi ve işlem ücretine yönelik eleştiri vardır. Tüzük kabul edilene kadar bu taslak hükümlerin hiçbiri, bu sayfada anlatılan yürürlükteki çerçeveyi değiştirmez.
Çeyreklik %50 Bulundurma Yükümlülüğü
2027'den itibaren her yetkilendirilmiş beyan sahibi, her takvim çeyreğinin sonunda, o takvim yılının 1 Ocak'ından bu yana ithal ettiği tüm SKDM mallarındaki gömülü emisyonların en az %50'sine karşılık gelen SKDM sertifikasını hesabında bulundurur.
Bu kural, (AB) 2025/2083 sayılı Tüzük ile değiştirilen Madde 22(2)'den gelir. Omnibus değişikliği, ithalatçılara çeyrek içinde daha fazla mali esneklik sağlamak için eşiği %80'den %50'ye indirdi. İlk kontrol 31 Mart 2027'dedir ve 1 Ocak 2027'den bu yana ithal edilen malları kapsar; 2026'da ithal edilen mallar için çeyreklik bulundurma yükümlülüğü yoktur.
Madde 22(2), beyan sahibine bu gömülü emisyonları iki esastan biriyle belirleme imkânı verir. (a) esası, marj eklenmemiş varsayılan değerlerdir. (b) esası, gümrük beyannamesi önceki SKDM beyanıyla aynı malları (CN kodu ve menşe ülke bakımından) kapsıyorsa, önceki yıl için teslim edilen sertifika sayısıdır.
Her iki esasta da Madde 31 ücretsiz tahsisat düzeltmesi dikkate alınır; bulundurma miktarı bu düzeltmeden sonra ölçülür.
Dört çeyreklik kontrol noktası ve kapsadıkları dönemler aşağıdaki tabloda gösterilmiştir.
| Çeyrek sonu | Kapsanan kümülatif dönem | Asgari bulundurma |
|---|---|---|
| 31 Mart | 1 Ocak ile 31 Mart arası (1. çeyrek) | 1. çeyrek gömülü emisyonlarının en az %50'si |
| 30 Haziran | 1 Ocak ile 30 Haziran arası (ilk yarıyıl) | İlk yarıyıl kümülatif gömülü emisyonlarının en az %50'si |
| 30 Eylül | 1 Ocak ile 30 Eylül arası (9 ay) | 9 aylık kümülatif gömülü emisyonların en az %50'si |
| 31 Aralık | 1 Ocak ile 31 Aralık arası (tüm yıl) | Tüm yılın kümülatif gömülü emisyonlarının en az %50'si |
Hesap tabanı yalnızca o çeyrek değil, 1 Ocak'tan itibaren kümülatiftir; her kontrol büyüyen bir toplama göre yapılır. İthal ettiği mallarda ücretsiz tahsisat düzeltmesinden sonra 1. çeyrekte 1.000 tCO2e, 2. çeyrekte 1.000 tCO2e daha gömülü emisyon bulunan bir ithalatçı, 30 Haziran'da 500 değil, en az 1.000 sertifika (2.000 tonluk ilk yarıyıl toplamının %50'si) bulundurmalıdır.
Ücretsiz SKDM sertifika takip şablonu (İngilizce), alımları ve çeyrek sonu bakiyelerini kaydetmek için bir defter içeren CSV çalışma sayfasıdır.
Bulundurma örneği: 2027'de ithal edilen Türk kütüğü
(a) esasına göre bir örnek, 2027'de ithal edilen Türk yarı mamul çeliğini (CN kodu 7207 11 14) kullanır. Marjsız varsayılan değer ton başına 2,310 tCO2e'dir. Ücretsiz tahsisat düzeltmesi 0,95 × 1,00 × 1,364 = ton başına 1,2958 tCO2e'dir (2027 SKDM faktörü %95, B sütunu kıyas değeri 1,364); geriye ton başına 1,0142 tCO2e kalır.
-
- çeyrek ithalatı: 500 ton × 1,0142 tCO2e/t = 507,1 tCO2e
- 31 Mart'ta gereken bakiye: 507,1 × %50 = 253,55, yani 254 sertifika
-
- çeyrek ithalatı: 500 ton daha × 1,0142 tCO2e/t = 507,1 tCO2e ek
- İlk yarıyıl kümülatif toplamı: 1.014,2 tCO2e
- 30 Haziran'da gereken bakiye: 1.014,2 × %50 = 507,1, yani 508 sertifika (254 zaten elde; 254 sertifika daha alınmalı)
2027 ithalatına ait sertifikalar henüz bilinmeyen haftalık fiyatlarla satılır. Yalnızca referans olarak 2026'nın üçüncü çeyreğinin resmî fiyatı (82,32 avro) alınırsa, 254 sertifikalık her dilim 20.909,28 avroya mal olur. (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü'nün 10. gerekçesi, 1 Ocak 2027'den itibaren ithal edilen mallar için güncellenmiş kıyas değerleri öngörür; 1,364 değeri değişebilir.
Diğer Türk malları için (a) esasına göre ton başına bulundurma tabanı aşağıdaki tabloda verilmiştir. Değerler marjsız varsayılan değerden 0,95 × 1,00 × B sütunu kıyas değeri çıkarılarak bulunur ve 2027 kıyas değerlerinin güncellenebileceği çekincesini taşır.
| Mal (CN kodu) | Marjsız varsayılan değer (tCO2e/t) | 2027 düzeltmesi (0,95 × kıyas değeri) | Düzeltme sonrası (tCO2e/t) | Ton başına bulundurulacak asgari sertifika (%50) |
|---|---|---|---|---|
| Kütük, yarı mamul çelik (7207 11 14) | 2,310 | 1,2958 | 1,0142 | 0,5071 |
| Sıcak haddelenmiş yassı çelik (7208 39 00) | 2,428 | 1,3015 | 1,1265 | 0,56325 |
| Alüminyum profil (7604 10 90) | 3,741 | 1,41835 | 2,32265 | 1,161325 |
| Gri Portland çimentosu (2523 29 00), "Diğer ülkeler" | 1,440 | 0,6327 | 0,8073 | 0,40365 |
| CAN (3102 40 10) | 2,230 | 0,6536 | 1,5764 | 0,7882 |
Çeyrek sonunda bakiye yetersizse ne olur?
Çeyrek sonundaki eksiklik için ton başına bir para cezası öngörülmemiştir. Komisyon bir hesabın Madde 22(2) yükümlülüğünü karşılamadığını tespit ederse durumu SKDM Kayıt Sistemi üzerinden yetkili makama bildirir; yetkili makam da beyan sahibine bir ay içinde yeterli sertifika bulundurmasını bildirir (Madde 22(3)). Bulundurma yükümlülüğünün ciddi veya tekrarlanan ihlali, yetkilendirilmiş beyan sahibi statüsünün iptal gerekçesidir (Madde 17(8)). Madde 26(1) para cezası yalnızca 30 Eylül'e kadar teslim edilmeyen sertifikalara uygulanır.
Çeyreklik hesap için iki esasta da doğrulanmış veri gerekmez. (a) esası, (AB) 2026/1740 ile değiştirilen (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'nün varsayılan değerlerini marjsız kullanır. (b) esası, aynı mallar ve menşe ülkeler için önceki yıl teslim edilen sertifika sayısını kullanır. Marj (2026'da %10, 2027'de %20, 2028'den itibaren %30; gübrelerde %1) yalnızca varsayılan değerle yapılan yıllık teslim hesabında uygulanır.
Her sektörün ton mal başına gömülü emisyon hesap yöntemi SKDM gömülü emisyonlar sayfasında anlatılır.
SKDM Sertifikaları Nasıl Teslim Edilir?
Sertifika teslimi (surrender), SKDM Kayıt Sistemi hesabındaki SKDM sertifikalarının yıllık SKDM beyanında bildirilen gömülü emisyonlara karşılık mahsup edilmesidir (Madde 3(25)).
Teslim SKDM Kayıt Sistemi üzerinden yapılır ve Komisyon teslim edilen sertifikaları sistemden çıkarır (Madde 22(1)). Teslim son tarihi her yıl 30 Eylül'dür ve önceki takvim yılının tamamını kapsar. İlk teslim son tarihi, 2026'da ithal edilen malları kapsayan 30 Eylül 2027'dir ((AB) 2023/956 sayılı Tüzük'ün 6(1) ve 22(1) maddeleri).
Teslim süreci aşağıdaki beş adımdan oluşur.
- Gömülü emisyon toplamını belirleyin. Teslim edilen sertifikalar, yıllık SKDM beyanında bildirilen gömülü emisyonlara karşılık gelmelidir (Madde 22(1)). SKDM doğrulaması yalnızca gömülü emisyonlar gerçek emisyonlarla belirlendiğinde gerekir (Madde 8(1)); varsayılan değerle yapılan beyan doğrulayıcı gerektirmez. Doğrulama (AB) 2025/2546 sayılı Komisyon Uygulama Tüzüğü'ne göre, (AB) 2025/2551 sayılı Yetki Devrine Dayanan Komisyon Tüzüğü uyarınca akredite bir doğrulayıcı tarafından yapılır. Doğrulayıcıların SKDM Kayıt Sistemi'ne kaydı 1 Eylül 2026'da açıldı.
- Net teslim yükümlülüğünü hesaplayın. Ücretsiz tahsisat düzeltmesini çıkarın: bu, AB'de rakip üreticilerin hâlâ aldığı AB ETS ücretsiz tahsisatına karşılık gelen indirimdir ve (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü uyarınca SKDM faktörü × sektörler arası düzeltme faktörü × SKDM kıyas değeri olarak hesaplanır. Menşe ülkede fiilen ödenmiş karbon fiyatı için varsa Madde 9 indirimini de çıkarın. Sıfırın altına düşmeyen sonuç, teslim edilecek net sertifika sayısıdır.
- Sertifika bakiyesinin yeterli olduğunu kontrol edin. SKDM Kayıt Sistemi hesabı, beyan sunulduğu anda net teslim yükümlülüğüne eşit veya daha fazla sertifika içermelidir. Eksik varsa beyanı sunmadan önce ek sertifika satın alın.
- SKDM beyanını sunun. Yıllık beyan SKDM Kayıt Sistemi üzerinden sunulur (Madde 6(1)). Beyan; SKDM mallarının türe ve menşe ülkeye göre toplam miktarını, toplam gömülü emisyonları (gerçek değer kullanıldığında doğrulanmış), teslim edilen sertifikaları ve talep edilen Madde 9 indirimlerinin belgelerini içerir. Beyanın içeriği (AB) 2023/956 sayılı Tüzük'ün 6. maddesinde tanımlanır.
- Teslimi teyit edin ve kayıtları saklayın. Komisyon teslim edilen sertifikaları sistemden çıkarır (Madde 22(1)). Gümrük beyannameleri, doğrulama raporları, sertifika alım kayıtları ve Madde 9 indirim kanıtları dahil tüm destekleyici belgeleri, beyanın sunulduğu veya sunulması gereken yılı izleyen dördüncü yılın sonuna kadar saklayın (Madde 7(6) ve 9(3)).
Gerçek değer kullanıldığında, teslimle birlikte sunulan SKDM beyanı doğrulama raporu (verification report) referanslarını ve üretim tesisine göre gömülü emisyon dökümlerini içerir. Madde 9 indiriminin kanıtı bunlara eklenir. Gereken her belge alanı SKDM beyanı (İngilizce) sayfasında ayrıntılı anlatılır.
Geri Satın Alım Hakkı: Fazla Alıma Karşı Koruma
Yetkilendirilmiş beyan sahipleri, fazla SKDM sertifikalarını, alırken ödedikleri fiyattan geri satabilir.
Talep üzerine, beyan sahibinin yerleşik olduğu üye devlet fazla sertifikaları geri satın alır; Komisyon da geri satın alımı o üye devlet adına ortak merkezi platform üzerinden yürütür (Madde 23(1)).
Geri satın alım (repurchase) hakkı, (AB) 2025/2083 sayılı Tüzük ile değiştirilen 23. maddede düzenlenir. Madde 23(2), geri satın alımı beyan sahibinin satın alma yılında Madde 22(2) çeyreklik bulundurma kuralı uyarınca satın almakla yükümlü olduğu sertifika sayısıyla sınırlar.
Sınır bir yüzde değil, bir sertifika sayısıdır: 50 tonluk eşiği aşmayı bekleyerek sertifika alan ama eşiği aşmayan bir beyan sahibi, talep ettiğinde bu sertifikaların tamamını geri satabilir.
Hakkın kullanılma son tarihi, teslim yılının 31 Ekim'idir (Madde 23(1)); bu, 30 Eylül teslim tarihinden bir ay sonradır. 30 Eylül 2027'deki ilk beyanla teslim edilen sertifikalar için pencere 31 Ekim 2027'de kapanır. Madde 23(2a) ilk döngü için ek bir sınır koyar: 2026 gömülü emisyonları için 2027'de satın alınan sertifikalar yalnızca 2027'de geri satılabilir.
Geri satın alım belirli bir ticari riske karşı korur: ithalatçı öngörülen ithalat hacmine göre önceden sertifika alır, ancak talep değişikliği, tedarik zinciri aksaması veya emtia fiyatı hareketi nedeniyle gerçek ithalat öngörünün altında kalır.
Geri satın alım olmasaydı fazla sertifikalar 1 Kasım'da değersiz biçimde iptal edilirdi. Geri satın alımla ithalatçı, Madde 23(2) sınırı içinde iade ettiği sertifikaların alım bedelini geri alır.
Geri satın alım yönetimine ilişkin üç pratik nokta vardır. Birincisi, sınır toplam alımlara veya tek tek işlemlere göre değil, yılın Madde 22(2) satın alma yükümlülüğüne göre hesaplanır. 2027 kümülatif gömülü emisyonları 2.000 tCO2e'ye ulaşan bir ithalatçının Madde 22(2) kapsamında 1.000 sertifika satın alma yükümlülüğü vardır; toplamda kaç sertifika almış olursa olsun, 2027 alımlarının en fazla 1.000'ini geri satabilir.
İkincisi, geri satın alım fiyatı geri satın alım tarihindeki fiyat değil, alımda ödenen fiyattır. tCO2e başına 75 avrodan alım yapıp piyasa fiyatının 85 avro olduğu bir tarihte geri satan ithalatçı yalnızca 75 avro geri alır.
Üçüncüsü, geri satın alım idari talebin ötesinde bir gerekçe veya onay gerektirmez; 31 Ekim son tarihi içinde kullanılabilen koşulsuz bir haktır.
İzlenmesi gereken bir taslak ayrıntı vardır: görüş süresi 9 Temmuz ile 6 Ağustos 2026 arasında işleyen Yetki Devrine Dayanan Komisyon Tüzüğü taslağı, beyan sahibi başına yılda bir geri satın alım talebi öngörür. Bu sınır henüz yürürlükteki hukuk değildir. Bazı Türkçe sunumlarda geçen "sertifikaların geri iadesi" ifadesi de bu geri satın alım hakkını anlatır.
İngilizce bülten: SKDM sertifika fiyatı bildirimleri, önemli mevzuat değişiklikleri ve SKDM ile ilgili haftalık gelişmeler. İstenmeyen e-posta göndermeyiz; aboneliğinizi istediğiniz zaman sonlandırabilirsiniz.
Bu bildirimler için yalnızca e-posta adresinizi saklarız. Gizlilik politikası (İngilizce)
Sertifikaların İptali: 1 Kasım Kuralı
Komisyon her yıl 1 Kasım'da, bir önceki yıldan önceki yılda satın alınıp beyan sahibinin hesabında kalan tüm sertifikaları iptal eder (Madde 24(1)).
Uygulamada iki yıl önceki alım yılına ait sertifikalar o yılın 1 Kasım'ında iptal edilir. Örneğin 1 Kasım 2029'da, herhangi bir beyan sahibinin hesabında kalan 2027 alımlı sertifikaların tamamı karşılıksız ve kalıcı olarak iptal edilir.
İptal döngüsü katı bir bulundurma penceresi yaratır, ancak pencerenin uzunluğu sertifikanın alım yılı içinde ne zaman alındığına bağlıdır. 1 Şubat 2027'de alınan bir sertifika 1 Kasım 2029'a kadar, yani yaklaşık 33 ay hesapta kalabilir; Aralık 2027 sonunda alınan bir sertifika ise aynı iptal tarihine yaklaşık 22 ay sonra ulaşır. Beyan sahipleri, gelecekteki fiyat artışlarına karşı sertifikaları süresiz olarak elde tutamaz.
İlk döngü daha da kısadır. Madde 24(2) istisnası uyarınca, 2026 gömülü emisyonları için 2027'de satın alınan ve ne 30 Eylül 2027'ye kadar teslim edilen ne de 31 Ekim 2027'ye kadar geri satılan sertifikalar 1 Kasım 2027'de iptal edilir.
İlk üç faal yıldaki iptal takvimi aşağıdaki tabloda gösterilmiştir.
| Sertifikaların alındığı yıl | Madde 24(1) uyarınca iptal | İlk döngü istisnası |
|---|---|---|
| 2027 | 1 Kasım 2029 | 2026 gömülü emisyonları için alınan sertifikalar: 1 Kasım 2027'de iptal (Madde 24(2)) |
| 2028 | 1 Kasım 2030 | Yok |
| 2029 | 1 Kasım 2031 | Yok |
Genel kural yükümlülük yılına değil, alım yılına göre işler: bir alım yılından kalanlar iki takvim yılı sonraki 1 Kasım'da iptal edilir. Tek istisna ilk döngüdür; Madde 24(2), 2026 yükümlülüğü için 2027'de alınan sertifikaları 1 Kasım 2027'de iptal eder ve ilk beyandan artan sertifikalar ileriye taşınamaz. Sistem bilinçli olarak stok birikmesini önler.
Yeterli Sertifika Teslim Edilmezse Ne Olur?
30 Eylül'e kadar yeterli SKDM sertifikası teslim edilmezse, (AB) 2025/2083 ile değiştirilen Madde 26(1)'deki para cezası, teslim edilmeyen her sertifika için uygulanır.
Madde 26(1) kendi başına bir avro tutarı belirtmez. 2003/87/AT sayılı Direktif'in 16(3) maddesindeki AB ETS fazla emisyon cezasını uygular: bu ceza tCO2e başına 100 avrodur ve aynı Direktif'in 16(4) maddesine göre Avrupa tüketici fiyatları endeksine bağlı olarak artırılır. Bu eşdeğerlik, iç karbon piyasası ile sınır düzenlemesi arasında tutarlılığı korumak için bilinçli bir tasarım tercihidir.
Ceza, eksik sertifikaları teslim etme yükümlülüğünü ortadan kaldırmaz (Madde 26(3)). 500 sertifikayı teslim etmeyen bir ithalatçı, endekslemeden önce 50.000 avro ceza öder ve eksik 500 sertifikayı yine satın alıp teslim etmek zorundadır. 2026'nın üçüncü çeyreğinin resmî fiyatı 82,32 avro ile bu sertifikalar 41.160 avro eder; eksiklik endekslemeden önce toplam 91.160 avroya, yani tCO2e başına 182,32 avroya mal olur.
Eksiklik bir operatörün, bir doğrulayıcının veya karbon fiyatı belgelerini onaylayan bağımsız kişinin verdiği yanlış bilgiden kaynaklanıyorsa, yetkili makam cezayı indirebilir (Madde 26(1a)).
Yetkilendirilmiş beyan sahibi olmayan kişiler daha ağır bir yaptırımla karşılaşır. Madde 26(2) uyarınca, SKDM mallarını Tüzük'e uymadan AB'ye sokmak, teslim edilmeyen her sertifika için Madde 26(1) cezasının üç ila beş katı, yani endekslemeden önce 300 ila 500 avro ceza doğurur.
Madde 26(2a) uyarınca aynı kural, statüsü olmadan 50 tonluk eşiği aşan ithalatçıya, o takvim yılındaki ithalatına gömülü tüm emisyonlar için uygulanır. Cezanın ödenmesi bu ithalatçıyı o ithalat için beyan ve teslim yükümlülüklerinden kurtarır.
SKDM Sertifikaları ve Ücretsiz Tahsisatın Kaldırılması
SKDM sertifika tesliminin net maliyeti, SKDM sektörlerine yönelik AB ETS ücretsiz tahsisatı 2026 ile 2034 arasında kaldırıldıkça her yıl artar.
(AB) 2023/956 sayılı Tüzük'ün 31. maddesi, SKDM yükümlülüğünü bu ücretsiz tahsisatı yansıtacak şekilde azaltır ve 2003/87/AT sayılı Direktif'in 10a(1a) maddesindeki kaldırma takvimini izler.
SKDM faktörü, AB'deki üreticilerin koruduğu ücretsiz tahsisat payıdır ve gömülü emisyonlardan düşülen ücretsiz tahsisat düzeltmesini ölçekler: 2026'da %97,5, 2027'de %95, 2028'de %90, 2029'da %77,5, 2030'da %51,5, 2031'de %39, 2032'de %26,5, 2033'te %14; 2034'ten itibaren SKDM faktörü uygulanmaz.
Aşağıdaki tablo bu takvimi, varsayılan değerle ithal edilen üç Türk malına uygular: yarı mamul çelik (CN kodu 7207 11 14, varsayılan 2,310, kıyas değeri 1,364), sıcak haddelenmiş yassı çelik (7208 39 00, varsayılan 2,428, kıyas değeri 1,370) ve alüminyum profil (7604 10 90, varsayılan 3,741, kıyas değeri 1,493).
Sektörler arası düzeltme faktörü %100, fiyat sabit 82,32 avro kabul edilmiştir. 2030'dan sonrası için bir düzeltme faktörü belirlenmediğinden 2031 ile 2033 arası için rakam verilemez.
| Yıl | SKDM faktörü (korunan ücretsiz tahsisat) | Kaldırılan pay | Varsayılan değer marjı | 7207 11 14: ton başına sertifika | 7207 11 14: net maliyet (EUR/t) | 7208 39 00: net maliyet (EUR/t) | 7604 10 90: net maliyet (EUR/t) |
|---|---|---|---|---|---|---|---|
| 2026 | %97,5 | %2,5 | %10 | 1,2111 | 99,70 | 109,90 | 218,92 |
| 2027 | %95 | %5 | %20 | 1,4762 | 121,52 | 132,71 | 252,79 |
| 2028 | %90 | %10 | %30 | 1,7754 | 146,15 | 158,33 | 289,73 |
| 2029 | %77,5 | %22,5 | %30 | 1,9459 | 160,19 | 172,43 | 305,10 |
| 2030 | %51,5 | %48,5 | %30 | 2,30054 | 189,38 | 201,75 | 337,05 |
| 2034'ten itibaren | SKDM faktörü uygulanmaz | %100 | %30 | 3,0030 | 247,21 | 259,83 | 400,35 |
En dik adım, SKDM faktörünün %77,5'ten %51,5'e indiği 2029 ile 2030 arasındadır. Bu örnekte Türk kütüğünün ton başına maliyeti, aynı sertifika fiyatıyla 160,19 avrodan 189,38 avroya çıkar. 2027 ve sonrası rakamları 2026 kıyas değerlerini varsayar; (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü'nün 10. gerekçesi, 1 Ocak 2027'den itibaren ithal edilen mallar için kıyas değerlerinin güncellenmesini öngörür.
Ücretsiz tahsisat düzeltmesi yöntemi ((AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü), AB'de rakip üreticilere hâlâ verilen ücretsiz tahsisattan kaynaklanan yükümlülük indirimini hesaplar. Ton başına düzeltme, SKDM faktörü × sektörler arası düzeltme faktörü × SKDM kıyas değeridir.
Varsayılan değer kullanıldığında, ülkenin I. Ek satırında yazılı üretim rotası için B sütunu varsayılan kıyas değeri uygulanır. Gerçek değer kullanıldığında A sütunu süreç kıyas değeri ve öncül maddelerde (precursor) gömülü düzeltme uygulanır. Ayrıntılı hesap SKDM hesaplama sayfasındadır.
SKDM Sertifikaları Türk İhracatçılar İçin Ne Anlama Gelir?
SKDM sertifikasının parasını AB'deki ithalatçı öder, ancak teslim edilecek sertifika sayısını Türkiye'deki tesisin verisi belirler; bu nedenle sertifika maliyeti fiyat müzakeresine ve veri talebine doğrudan yansır.
Varsayılan değerle hesaplanan maliyet, AB alıcısının Türk tedarikçiden gerçek emisyon verisi almadığında ödediği maliyettir. Türk kütüğünde bu maliyet 2026 için ton başına 99,70 avro, 2030 için aynı fiyatla 189,38 avrodur. Tesisin doğrulanmış gerçek emisyonları varsayılan değerin altındaysa fark sertifika sayısından düşer ve marj (2026'da %10, 2028'den itibaren %30) tamamen ortadan kalkar.
Bu fark özellikle elektrik ark ocağıyla üretim yapan Türk çelik tesisleri için büyüktür, çünkü varsayılan değerler BF/BOF rotasını yazar. Çimentoda Türkiye Çimento Müstahsilleri Birliği (Türkçimento), ihracat yapan üyelerinin gri klinker emisyonunu ton başına yaklaşık 0,88 tCO2 olarak açıklamıştır (25 Şubat 2026 tarihli açıklama, ZKG Cement Lime Gypsum 3/2026'da aktarıldı); karşılaştırma için 2026 marjı dahil varsayılan değer 1,551'dir. 0,88, birliğin rakamıdır, doğrulanmış bir değer değildir.
AB alıcısının Türk tedarikçiden istediği veriler, 2026 için 16 veri noktalı özet emisyon raporu ((AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü'nün IV. Ekinin 1.2 noktası) ve gerçek değer kullanılacaksa doğrulama raporudur. Ayrıntılar SKDM veri gereklilikleri (ihracatçılar) sayfasında, ürün bazında strateji Türk ihracatçılar için SKDM stratejisi sayfasındadır.
TR ETS tahsisatı ile SKDM sertifikası arasındaki fark
Türkiye Emisyon Ticaret Sistemi (TR ETS) tahsisatı ile AB SKDM sertifikası iki ayrı birimdir: biri Türk tesisinin Türkiye'deki yükümlülüğü için, diğeri AB ithalatçısının AB'deki yükümlülüğü içindir ve biri diğerinin yerine teslim edilemez.
Aşağıdaki tablo iki sistemin terimlerini ayırır.
| Kavram | AB SKDM | TR ETS |
|---|---|---|
| Birim | SKDM sertifikası | tahsisat |
| Kim teslim eder | AB'deki yetkilendirilmiş SKDM beyan sahibi | Türkiye'deki işletme |
| Teslim tarihi | Her yıl 30 Eylül (ilk: 30 Eylül 2027) | 2027 emisyonları için Kasım 2028'in son iş günü |
| Kayıt sistemi | SKDM Kayıt Sistemi (O3CI dahil) | İşlem Kayıt Sistemi; Tahsisat Yönetim Sistemi |
| Fiyat | AB ETS açık artırma ortalaması (2026 3. çeyrek: 82,32 avro) | Pilot dönemde fiyat yok; tamamlayıcı tahsisat fiyatı yöntemi yayımlanmadı |
| Doğrulayıcı | AB üye devleti akreditasyon kurumunca akredite doğrulayıcı | TÜRKAK'ça akredite doğrulayıcı kuruluş |
| Hukuki dayanak | (AB) 2023/956 sayılı Tüzük | 7552 sayılı İklim Kanunu; 27/8/2026 tarihli ve 33353 sayılı Resmî Gazete'de yayımlanan Türkiye Emisyon Ticaret Sistemi Yönetmeliği |
Karbon Piyasası Kurulu'nun KPK/2026/1 sayılı kararlarına (3 Eylül 2026) göre TR ETS pilot dönemi 2026 ve 2027 emisyonlarını kapsar; elektrik üretimi, çimento, demir-çelik, alüminyum ve gübre sektörlerinde ücretsiz tahsisat oranı %100'dür ve 2026 sistem yılında yalnızca raporlama yükümlülüğü vardır.
Pilot döneme ilişkin Usul ve Esaslar (1 Ekim 2026'da duyuruldu), 2027 emisyonları için tahsisat teslimini 2028 yılı Kasım ayının son iş gününe bağlar.
TR ETS'nin emisyon raporu veya Faaliyet Seviyesi Raporu bir SKDM emisyon raporu değildir; TÜRKAK akreditasyonlu bir TR ETS doğrulaması da SKDM doğrulaması değildir. Veriler örtüşebilir, ancak belgeler ve akreditasyon birbirinin yerine geçmez.
Türkiye'de ödenen karbon fiyatı sertifika sayısını azaltır mı?
Bugün azaltmaz. Madde 9 uygulama tüzüğü 4 Kasım 2026 itibarıyla kabul edilmemiştir ve hiçbir ülkenin karbon fiyatı Madde 9 kapsamında tanınmamıştır.
TR ETS pilot döneminde ücretsiz tahsisat %100'dür ve 2026 için yalnızca raporlama yükümlülüğü vardır; fiilen ödenmiş bir karbon fiyatı (carbon price effectively paid) oluşmadığından 2026 üretimi için indirilecek bir tutar yoktur. 2027 emisyonları için de ücretsiz tahsisat oranı %100'dür (Usul ve Esaslar, Madde 7(1)).
2026 için öngörülen gönüllü tamamlayıcı tahsisat fiyatının Madde 9(1) anlamında "fiilen ödenmiş" sayılıp sayılmayacağı hiçbir metinde çözülmemiştir; yöntemi de yayımlanmamıştır. Madde 9(4), Komisyon'a 2027'den itibaren karbon fiyatlandırma kuralı olan ülkeler için yıllık varsayılan karbon fiyatları belirleme yetkisi verir; Türkiye için böyle bir fiyat belirlenmemiştir. Ayrıntılar Madde 9: üçüncü ülkede ödenen karbon fiyatı ve karbon fiyatı indirimi sayfalarındadır.
AB-Türkiye Gümrük Birliği de bir muafiyet sağlamaz: III. Ekte yalnızca İzlanda, Lihtenştayn, Norveç ve İsviçre ile beş bölge (Büsingen, Heligoland, Livigno, Ceuta ve Melilla) yer alır. Türkiye'nin genel SKDM görünümü Türkiye ülke sayfasında anlatılır.
Türkçe kaynakları okurken dikkat edilecek noktalar
Türkçe resmî ve yarı resmî metinlerin bir kısmı, Omnibus öncesi kuralları veya gevşek ifadeleri taşır. Sertifikalarla ilgili dört yaygın sapma aşağıda sıralanmıştır.
- Gayriresmî Tüzük çevirisi 2023 metnidir. Dışişleri Bakanlığı AB Başkanlığı'nın (AB) 2023/956 sayılı Tüzük çevirisi Omnibus öncesi metindir: 31 Mayıs son tarihini, %80 çeyreklik eşiği ve 2026 için haftalık fiyatı içerir. Yürürlükteki kurallar 30 Eylül, %50 (2027'den itibaren) ve 2026 için çeyreklik fiyattır.
- "Sertifikaların %50'si satın alınır" ifadesi gevşektir. Madde 22(2) bir satın alma değil, hesapta bulundurma yükümlülüğüdür ve hesap ücretsiz tahsisat düzeltmesinden sonra yapılır.
- "Ücretsiz tahsisat faktörü" yıllık azaltım oranı olarak tanımlanırsa yasal SKDM faktörünün tersidir. SKDM faktörü korunan paydır: 2026'da %97,5. Kaldırılan pay, brüt maliyete uygulanacak bir yükümlülük oranı değildir.
- "Sertifikaların geri iadesi" ifadesi Madde 23'teki geri satın alım hakkını anlatır. Bu hakkın sınırı bir yüzde değil, Madde 22(2) yükümlülüğüne bağlı sertifika sayısıdır.
Birleşik Krallık'a ihracat: BK SKDM'de sertifika yoktur
Birleşik Krallık'ın sınırda karbon mekanizması (BK SKDM) 1 Ocak 2027'den itibaren uygulanan bir vergidir; AB SKDM'den farklı olarak sertifika satın alma, bulundurma veya teslim yoktur. 50.000 İngiliz sterlinlik eşiği aşan ithalatçı, BK Gelir ve Gümrük İdaresi'ne (HMRC) kayıt olur, vergi beyannamesi verir ve vergi oranı üzerinden ödeme yapar; 2027 için ilk beyanname ve ödeme 31 Mayıs 2028'dedir. 16 Ekim 2026'da yayımlanan örnek oranlar (yükümlülük doğurmaz) demir-çelik için tCO2e başına 9,69 İngiliz sterlinidir.
Satın Alma Zamanlaması ve Fiyat Riski
Tüm yetkilendirilmiş beyan sahipleri aynı fiyat yapısıyla karşılaşır: 2027'den itibaren ithal edilen mallar için haftalık ortalama AB ETS kapanış fiyatı (Madde 21(1)), 2026 emisyonları için ithalat çeyreğinin çeyreklik fiyatı (Madde 21(1a)).
Tüzük'te fiyatı ileriye dönük sabitleme mekanizması yoktur. Fiyat kesinliği isteyen ithalatçılar, sertifika alım sürecinden bağımsız olarak kendi finansal araçlarını (örneğin finansal piyasalarda işlem gören AB ETS tahsisatı vadeli sözleşmeleri) kullanmalıdır.
Büyük ithalatçılar arasında, maliyet ve risk profili farklı üç zamanlama yaklaşımı yaygındır.
- Çeyreklik kademeli alım: Her çeyrek sonu kontrolünde tam olarak %50 asgariyi karşılayacak kadar sertifika alınır. Nakit çıkışı ertelenir, ancak ithalatçı yıl içindeki fiyat hareketlerine açık kalır. AB ETS fiyatı 1. çeyrekten 4. çeyreğe yükselirse 4. çeyrekte alınan sertifikalar daha pahalıya gelir.
- Yıl başında toplu alım: Öngörülen yıllık yükümlülüğün tamamı, satış penceresinin başında, Şubat veya Mart'ta alınır. Yükselen piyasanın fiyat riski önlenir, ancak gerçek ithalat öngörünün altında kalırsa fazla sertifika riski doğar. Madde 23(2) ile sınırlı geri satın alım hakkı bu riski kısmen azaltır.
- Aylık orantılı alım: Her ay, o ayın ithalat hacmi ve gömülü emisyonlarıyla orantılı alım yapılır. Alım fiyatı 12 aya yayılır (maliyet ortalaması) ve çeyreklik bakiye, finansal riski tek bir çeyrekte yoğunlaştırmadan %50 eşiğinin üzerinde tutulur.
AB ETS fiyatı belirgin biçimde düşerse, yüksek fiyattan sertifika almış ve bakiyesini azaltmak isteyen ithalatçılar satın alma yılında Madde 22(2) kapsamında almakla yükümlü oldukları sertifika sayısına kadar geri satın alım hakkını kullanabilir (Madde 23(2)).
Kalan sertifikalar ya teslim edilir ya da iptale bırakılır. Tüzük, beyan sahibinin alım ve teslim dönemleri arasındaki fiyat farkından kâr etmesine imkân veren bir mekanizma içermez.
Önemli Tarihler Özeti
Sertifika yaşam döngüsü, 1 Şubat 2027'deki satış açılışından ilk alım yılının Madde 24(1) uyarınca 1 Kasım 2029'daki iptaline kadar 33 ay sürer.
2027 uyum yılının tam takvimi aşağıda sıralanmıştır.
- 1 Eylül 2026 (önceki yıl): Doğrulayıcıların SKDM Kayıt Sistemi'ne kaydı açıldı. Gerçek değer beyan edecek ithalatçılar, 2026 yılı doğrulaması için şimdiden doğrulayıcıyla sözleşme yapmalıdır.
- 4 Ocak 2027: 2026'nın dördüncü çeyreğinin sertifika fiyatı yayımlanır (Madde 21(1a)).
- 1 Şubat 2027: Sertifika satışı başlar. Beyan sahipleri 2026 emisyonları ve 2027 ithalatı için alım yapabilir.
- 31 Mart 2027: İlk çeyreklik bulundurma kontrolü. Bakiye, ücretsiz tahsisat düzeltmesi dikkate alınarak 2027 1. çeyrek gömülü emisyonlarının en az %50'sini karşılamalıdır (Madde 22(2)).
- 30 Haziran 2027: İkinci çeyreklik kontrol. Bakiye, 2027 ilk yarıyıl kümülatif gömülü emisyonlarının en az %50'sini karşılamalıdır.
- 30 Eylül 2027: Yıllık teslim son tarihi. 2026 ithalatına ilişkin ilk SKDM beyanı sunulur ve sertifikalar teslim edilir. İlk teslim 2026 gömülü emisyonlarını kapsar ve 2026'daki her çeyreğin çeyreklik ortalama AB ETS fiyatıyla fiyatlanır (2027 haftalık ortalamasıyla değil). Aynı gün 2027 3. çeyrek bulundurma kontrolüdür.
- 31 Ekim 2027: Geri satın alım talebinin son günü (Madde 23(1)). Fazla sertifikalar, Madde 23(2) sınırı içinde alım fiyatından ortak merkezi platform üzerinden geri alınır; 2026 emisyonları için 2027'de alınan sertifikalar yalnızca 2027'de geri satılabilir (Madde 23(2a)).
- 1 Kasım 2027: Madde 24(2) istisnası: 2026 gömülü emisyonları için 2027'de alınan ve ne 30 Eylül 2027'ye kadar teslim edilen ne de 31 Ekim 2027'ye kadar geri satılan sertifikalar karşılıksız iptal edilir.
- 31 Aralık 2027: Dördüncü çeyreklik kontrol. Bakiye, 2027 tüm yıl kümülatif gömülü emisyonlarının en az %50'sini karşılamalıdır.
- 1 Kasım 2029: Kalan tüm 2027 alımlı sertifikalar, "bir önceki takvim yılından önceki yıl" kuralıyla Madde 24(1) uyarınca kalıcı olarak iptal edilir.
Tarihlerin tamamı SKDM zaman çizelgesi sayfasında, Omnibus değişiklikleri Omnibus Tüzüğü sayfasında yer alır.
SKDM Sertifikaları Hakkında Sık Sorulan Sorular
SKDM sertifikaları başka yetkilendirilmiş beyan sahiplerine satılabilir mi?
Hayır. Tüzük, SKDM sertifikalarının beyan sahipleri arasında devrine imkân vermez. Sertifikaları geri vermenin tek yolu Madde 23'teki geri satın alım hakkıdır: beyan sahibinin yerleşik olduğu üye devlet fazla sertifikaları ilk alım fiyatından geri alır, Komisyon da bunu onun adına ortak merkezi platform üzerinden yürütür. Bu özellik, SKDM sertifikalarını tesisler ve üçüncü taraf tüccarlar arasında alınıp satılabilen AB ETS tahsisatlarından ayırır.
Her çeyrek bulundurulması gereken asgari sertifika sayısı var mı?
Evet, 2027'den itibaren. Her çeyrek sonunda asgari bakiye, o yılın 1 Ocak'ından bu yana ithal edilen mallardaki gömülü emisyonların en az %50'sine karşılık gelen sertifikadır ve ücretsiz tahsisat düzeltmesi dikkate alınır (Madde 22(2)). Kontrol dört çeyrek sonunda yapılır: 31 Mart, 30 Haziran, 30 Eylül ve 31 Aralık. Eksiklik için ton başına ceza yoktur: yetkili makam beyan sahibini bilgilendirir, beyan sahibinin tamamlamak için bir ayı vardır (Madde 22(3)); ciddi veya tekrarlanan ihlal statünün iptal gerekçesidir (Madde 17(8)).
SKDM sertifika fiyatı satın alındıktan sonra değişir mi?
Hayır. Satın alınan sertifikanın fiyatı ödenen fiyatta sabitlenir ve SKDM Kayıt Sistemi bunu satış tarihiyle birlikte kaydeder (Madde 20(5)). AB ETS fiyatındaki sonraki değişiklikler, eldeki sertifikaların maliyetini geriye dönük olarak değiştirmez. Fiyat riski yalnızca ileriye doğrudur: henüz alınmamış sertifikalar gelecekteki AB ETS fiyat hareketlerine tabidir.
Yanlış gömülü emisyon toplamı beyan etmenin cezası nedir?
Gömülü emisyonları olduğundan düşük gösteren beyan, eksik sertifika teslimine yol açar. Komisyon ve yetkili makam bir beyanı, sunulması gereken yılı izleyen dördüncü yılın sonuna kadar inceleyebilir (Madde 19(2)). Yetkili makam beyan edilen sayıyı hatalı bulursa, teslim edilmesi gereken sayıyı belirler ve ek sertifikaları bir ay içinde ister (Madde 19(5)).
Madde 26(1) para cezası, endekslemeden önce tCO2e başına 100 avro, teslim edilmeyen her sertifika için uygulanır. Hata bir operatörden, bir doğrulayıcıdan veya karbon fiyatı belgelerini onaylayan bağımsız kişiden kaynaklanıyorsa yetkili makam cezayı indirebilir (Madde 26(1a)). Teslim yükümlülüğünün ciddi veya tekrarlanan ihlali de statünün iptal gerekçesidir (Madde 17(8)).
İthalatçı sertifika yükümlülüğü için varsayılan değerleri kullanabilir mi?
Evet. Tedarikçisinden gerçek gömülü emisyon verisi alamayan ithalatçı, (AB) 2026/1740 ile değiştirilen (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'nün varsayılan değerlerini kullanabilir. Değerler menşe ülke ve CN koduna göre belirlenir; toplam emisyon değerine marj eklenir: 2026'da %10, 2027'de %20, 2028'den itibaren %30 (gübrelerde her yıl %1). Marj ücretsiz tahsisat düzeltmesinden önce eklendiği için tam sertifika fiyatıyla ücretlendirilir.
Varsayılan değerle yapılan beyan doğrulayıcı gerektirmez. Tedarikçisinin gerçek emisyonları varsayılan değerin altında olan ithalatçı için, marj yükseldikçe doğrulanmış veri edinmenin mali getirisi artar. Hangi yolun daha az maliyetli olduğu mala ve tesise bağlıdır; ikisi de modellenmelidir.
Çeyreklik bulundurma yükümlülüğü 2026'da uygulanır mı?
Hayır. Madde 22(2), çeyreklik bulundurma yükümlülüğünü 2027'den itibaren uygular. Sertifika satışı 1 Şubat 2027'de başlar ve ilk kontrol, 1 Ocak 2027'den bu yana ithal edilen malları kapsayan 31 Mart 2027'dedir. 2026'da ithal edilen mallar için çeyreklik bulundurma yoktur; bu malların gömülü emisyonları, 30 Eylül 2027'deki ilk teslim yükümlülüğünü oluşturur.
AB-Türkiye Gümrük Birliği Türk mallarını SKDM sertifikasından muaf tutar mı?
Hayır. AB-Türkiye Gümrük Birliği, Türkiye menşeli malları SKDM'den muaf tutmaz. III. Ekte yalnızca İzlanda, Lihtenştayn, Norveç ve İsviçre ile beş bölge (Büsingen, Heligoland, Livigno, Ceuta ve Melilla) yer alır. Türkiye'den gelen SKDM malları için AB'deki beyan sahibi diğer menşelerle aynı kurallara göre sertifika teslim eder.
TR ETS tahsisatı SKDM sertifikası yerine teslim edilebilir mi?
Hayır. TR ETS tahsisatı Türkiye'deki işletmenin Türk sistemindeki yükümlülüğü için, SKDM sertifikası AB'deki beyan sahibinin AB'deki yükümlülüğü içindir. Biri diğerinin yerine teslim edilemez. TR ETS'de ödenen bir karbon fiyatı ancak Madde 9 kapsamında indirim olarak dikkate alınabilir; Madde 9 uygulama tüzüğü 4 Kasım 2026 itibarıyla kabul edilmemiştir ve TR ETS pilot döneminde ücretsiz tahsisat %100 olduğu için indirilecek bir tutar oluşmamaktadır.
İlgili Uyum Konuları
Gömülü emisyonlar sertifika yükümlülüğünün büyüklüğünü nasıl belirler?
Bir ithalatçının teslim etmesi gereken sertifika sayısı, bir takvim yılında ithal edilen tüm SKDM mallarının ton CO2e cinsinden toplam gömülü emisyonlarına karşılık gelir; gerçek değer kullanıldığında bu emisyonlar doğrulanmış olmalıdır ve ücretsiz tahsisat düzeltmesi ile varsa Madde 9 indirimi düşülür. Gömülü emisyon rakamı ithalat değerine veya yalnızca ağırlığa dayanmaz; her üretim tesisinin ton mal başına gömülü emisyonunun ithalat tonajıyla çarpımıdır.
Çimento ve gübre gibi sektörlerde doğrudan ve dolaylı (elektrikle ilgili) emisyonlar birlikte sayılır; demir-çelik gibi sektörler yalnızca doğrudan emisyonları kapsar. Her sektörün hesap çerçevesi SKDM gömülü emisyonlar sayfasında anlatılır.
Farklı ülkelerden gelen gömülü emisyonlar aynı şekilde mi değerlendirilir?
Farklı menşe ülkelerden gelen gömülü emisyonlar aynı yöntemle hesaplanır, ancak üretim teknolojisi ve yakıt karışımı farklı olduğu için sonuç farklıdır. Varsayılan değerler bu farkı gösterir: yarı mamul çelik (CN kodu 7207 11 14) için (AB) 2026/1740 ile değiştirilen (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'nün I. Eki, marjdan önce Türkiye için ton başına 2,310 tCO2e, Güney Kore için 2,118 ve Hindistan için 4,270 verir.
Bugün hiçbir menşe için Madde 9 indirimi yükümlülüğü azaltmaz. Komisyon, Madde 9 indirimlerinin tanınma yollarını ve hesap yöntemini belirleyen uygulama tüzüğü taslağını 13 Mayıs 2026'da yayımladı ve kamuoyu görüşünü 10 Haziran 2026'da kapattı. 4 Kasım 2026 itibarıyla tüzük kabul edilmemişti; bu nedenle Güney Kore'nin K-ETS'i ve Türkiye'nin TR ETS'i dahil hiçbir ülkenin karbon fiyatı indirim için tanınmamıştır.
Yetkilendirme, kimin satın alabileceğini nasıl belirler?
Yalnızca yetkilendirilmiş SKDM beyan sahibi sertifika satın alabilir: Madde 20(1), her üye devletin sertifikaları kendi topraklarında yerleşik beyan sahiplerine satmasını öngörür. Yetkilendirme için başvurudan önceki üç yılda ciddi veya tekrarlanan ihlal tespit eden bir karar ve önceki beş yılda ekonomik faaliyetle ilgili ağır bir suç bulunmaması gerekir ((AB) 2025/486 sayılı Komisyon Uygulama Tüzüğü, Madde 9(1)). Ayrıca mali ve operasyonel kapasite, geçerli bir EORI numarası ve yerleşilen üye devletin yetkili makamına sunulmuş geçerli bir başvuru aranır.
Başvuru değerlendirilirken ithalata devam etme hakkı, 31 Mart 2026'ya kadar yapılan başvurulara tanınmıştı (Madde 17(7a)); daha geç bir başvuru bu hakkı vermez. De minimis eşiğinin üzerinde yetkilendirme olmadan SKDM malı ithal eden ithalatçılar, endekslemeden önce 100 avroluk Madde 26(1) cezası yerine, bunun üç ila beş katı olan Madde 26(2) cezasıyla (endekslemeden önce tCO2e başına 300 ila 500 avro) karşılaşır. Başvuru süreci, gerekli belgeler ve yetkili makamların iletişim bilgileri yetkilendirilmiş SKDM beyan sahibi (İngilizce) sayfasındadır.
Yetkilendirme verildikten sonra iptal edilebilir mi?
Evet. Yetkili makam, (AB) 2025/486 sayılı Komisyon Uygulama Tüzüğü ve onu değiştiren (AB) 2025/2549 sayılı Komisyon Uygulama Tüzüğü'nde belirtilen gerekçelerle yetkilendirmeyi iptal edebilir. Gerekçeler arasında sonradan gerçekleşen gümrük ihlalleri, vergi kaçakçılığı mahkûmiyeti, iflas işlemleri, başvuruda esaslı yanlış beyan ve SKDM yükümlülüklerine süregelen uyumsuzluk vardır. İptal ciddi bir sonuçtur: yetkilendirmesi iptal edilen beyan sahibi SKDM mallarını yasal olarak ithal etme imkânını kaybeder ve iptalden sonraki ithalat için cezayla karşılaşabilir.
SKDM raporlaması teslim sürecini nasıl destekler?
Teslimde sunulan yıllık SKDM beyanı tek başına bir belge değildir. Yıl boyunca sürekli toplanan verileri birleştirir: ithalat kayıtları, doğrulanmış gömülü emisyon raporları, Madde 9 karbon fiyatı kanıtları ve ücretsiz tahsisat düzeltmesi hesapları. Bu belgelerin tamamı, beyanın sunulduğu veya sunulması gereken yılı izleyen dördüncü yılın sonuna kadar saklanır (Madde 7(6) ve 9(3)). SKDM raporlaması (İngilizce) sayfası kayıt tutma çerçevesini ve yetkili makamın Madde 19 incelemesinde isteyebileceği belgeleri açıklar.
Gerçek değer beyan edildiğinde doğrulayıcılar raporlama zincirinde merkezî bir rol oynar (Madde 8(1)); varsayılan değerle yapılan beyan doğrulayıcı gerektirmez. Gerçek değerde her üretim tesisinin ton mal başına gömülü emisyonu, (AB) 2025/2551 sayılı Yetki Devrine Dayanan Komisyon Tüzüğü uyarınca akredite bir doğrulayıcı tarafından teyit edilmelidir. (AB) 2025/2546 sayılı Komisyon Uygulama Tüzüğü, tesisin doğrulamaya tabi olduğu ilk yılda fiziksel saha ziyaretini (site visit) zorunlu kılar (Madde 2 ila 4). SKDM doğrulama raporu, yıllık SKDM beyanında gerçek değerlerin temel kanıt belgesidir.
12 Kasım 2026 itibarıyla beş ulusal akreditasyon kurumu tarafından akredite edildiği belgelenen yedi doğrulayıcı vardır: EmiCert S.A. (ESYD, Yunanistan), Bureau Veritas Italia S.p.A., RINA Services S.p.A. ve SGS ICS Italia S.r.l. (Accredia, İtalya), Intertek Certification AB (Swedac, İsveç), Integrated Sustainable Solutions Company (ISSC, Dimyat, Mısır; RvA, Hollanda) ve SGS BELGIUM nv (BELAC, Belçika, kapsam 5 Kasım 2026'dan geçerli). Hiçbiri Türkiye'de yerleşik değildir. Avrupa Komisyonu'nun akredite SKDM doğrulayıcıları listesi henüz yayımlanmamıştır.
ISSC, 22 Ekim 2026'da AB dışında yerleşik ilk akredite doğrulayıcı oldu. RvA, TAB prosedürünü uyguladı: tam değerlendirme yapıldı, RvA ISSC'nin ilk SKDM doğrulamasına katılacak ve ardından akreditasyonu olağan akreditasyona dönüştürecek. DNV'nin 6 Kasım 2026'da duyurduğu Accredia akreditasyonu, Accredia tarafından 11 Kasım 2026 itibarıyla yayımlanmadığı için sayılmaz. Güncel liste akredite SKDM doğrulayıcıları sayfasındadır.
Hesaplama, doğrulama veya beyan hizmeti arayanlar SKDM yardım masasından talepte bulunabilir: AB'deki alıcılar için beyan sahibi hizmeti talebi, Türk tesisleri için emisyon hesaplama hizmeti talebi, SKDM doğrulayıcı talebi ve tedarikçi verisi talebi. Sağlayıcı yönlendirme hizmeti talep eden için ücretsizdir; bir sağlayıcı, yönlendirme yoluyla kazandığı müşteri için cbamguide.com'a bir yönlendirme ücreti ödeyebilir. Bu ücret, kimin listelendiğini veya nasıl anlatıldığını belirlemez.