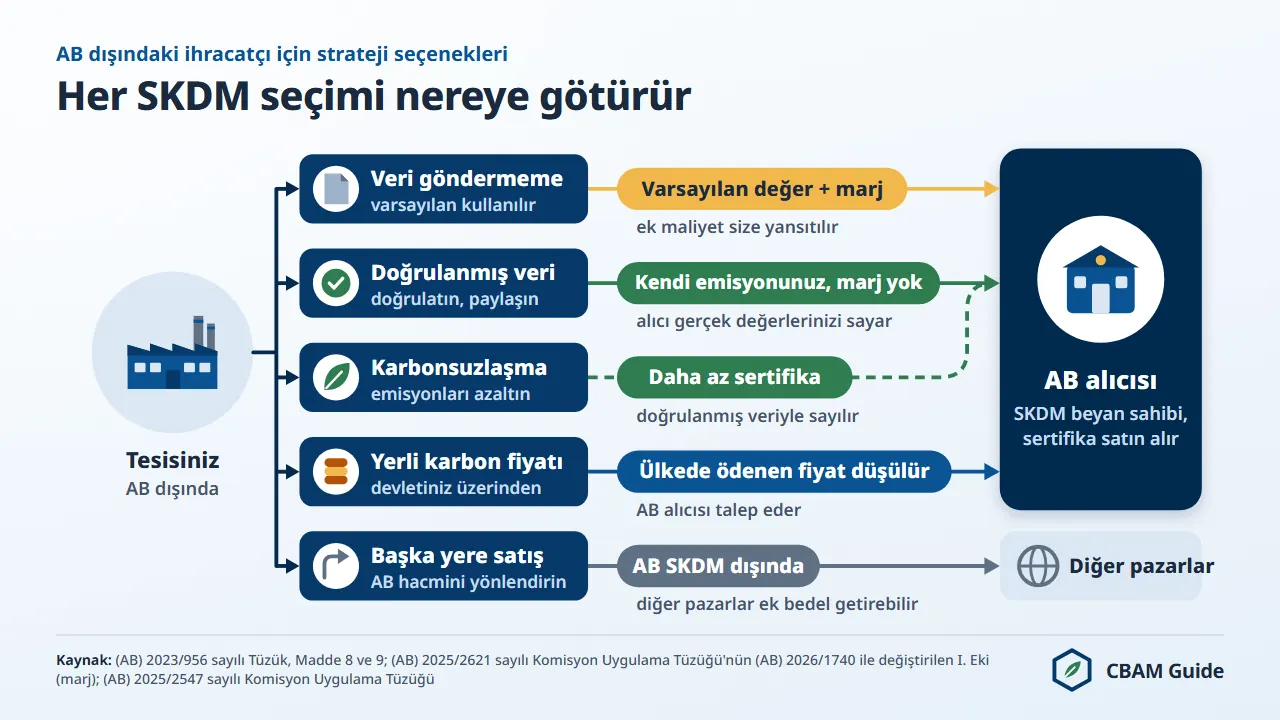
AB dışındaki ihracatçının AB SKDM karşısında 5 strateji seçeneği vardır: doğrulanmış gerçek emisyon verisi sunmak, varsayılan değerleri kabul etmek, üretimi karbonsuzlaştırmak, ihracatı AB dışına yöneltmek veya ulusal bir karbon fiyatı üzerinden Madde 9 indirimini hedeflemek.
Türk ihracatçının AB SKDM stratejisinde çıkış noktası, 2026 ithalatından itibaren ürün başına ödenen maliyettir. Türkiye menşeli yarı mamul demir-çelik (CN kodu 7207 11 14) 2026'da varsayılan değerle (default value) ithal edildiğinde, AB ithalatçısı ton mal başına 1,2111 SKDM sertifikası (CBAM certificate) teslim etmek zorundadır.
Bu, 2026'nın üçüncü çeyreğinin resmî fiyatı olan 82,32 avro ile ton başına 99,70 avro eder. AB ETS'deki ücretsiz tahsisat (free allocation) azaldığı için aynı fiyatla 2030 ithalatında tutar ton başına 189,38 avroya çıkar.
2030 rakamı bugünkü SKDM kıyas değerine (benchmark) dayanır; (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü'nün 10. gerekçesine göre kıyas değerleri 2027'den itibaren ithal edilen mallar için güncellenebilir.
Doğru seçeneği belirleyen üç unsur vardır: ürünün gömülü emisyon yoğunluğu, AB pazarına bağımlılık ve 2034'e kadar artan maliyet takvimi. Bugün yanlış seçilen strateji, her yıl büyüyen bir rekabet dezavantajı yaratır.
AB Sınırda Karbon Düzenleme Mekanizması (SKDM; İngilizce kısaltmasıyla CBAM), (AB) 2023/956 sayılı Tüzük ile kurulan ve 1 Ocak 2026'dan bu yana uygulama döneminde olan bir AB mekanizmasıdır: AB'deki ithalatçılar, karbon yoğun belirli malların gömülü emisyonlarına karşılık gelen SKDM sertifikalarını satın alıp teslim eder; sertifika fiyatı AB ETS karbon fiyatına bağlıdır ve amaç karbon kaçağını önlemektir.
Mekanizma altı sektörü kapsar: demir-çelik, çimento, alüminyum, gübreler, elektrik ve hidrojen. AB SKDM rehberi, ithalatçının yükümlülük zincirini anlatır. Bu sayfa ise AB dışı ihracatçılar için SKDM bölümünün strateji sayfasıdır: beş seçeneği Türkiye'nin ticaret rakamları, Türkiye satırlarındaki varsayılan değerler ve Türkiye Emisyon Ticaret Sistemi'nin (TR ETS) bugünkü durumuyla değerlendirir.
Beş SKDM strateji seçeneği bir bakışta
AB dışı ihracatçının (AB) 2023/956 sayılı Tüzük'e verebileceği beş stratejik yanıt; ön maliyet, uygulama süresi, finansal sonuç ve üçüncü taraflara bağımlılık bakımından birbirinden ayrılır.
Aşağıdaki tablo beş seçeneği, planlama için en önemli boyutlarda karşılaştırır.
| Seçenek | Ön maliyet | Uygulama süresi | En uygun olduğu durum | 2030 maliyetine etkisi |
|---|---|---|---|---|
| 1. Gerçek emisyon verisi sunmak | Doğrulama ücreti: 5.000 ila 50.000 avro (piyasa tahmini, hizmet verenlerin teklifleri) | 6 ila 18 ay | Gerçek emisyonu varsayılan değerin altında olan üreticiler | Varsayılan değerin marjını ve doğrulanmış emisyonu aşan kısmını ortadan kaldırır; her ton CO2e tam sertifika fiyatıyla hesaplanır |
| 2. Varsayılan değerleri kabul etmek | Neredeyse sıfır | Hemen | AB'ye bağımlılığı düşük üreticiler, yalnızca 2026 için | Marj (mark-up) 2028'den itibaren %30'a çıkar; ithalatçının fiyata yansıttığı maliyet büyür |
| 3. Üretimi karbonsuzlaştırmak | Yüksek (teknolojiye bağlı) | 3 ila 10 yıl | AB'ye yüksek hacimli ihracat yapanlar; temiz alternatifi olan sektörler | Gömülü emisyonları düşürür; sertifika yükümlülüğünü kalıcı olarak azaltır |
| 4. İhracatı AB dışına yöneltmek | Değişken (yeni pazar geliştirme maliyeti) | 1 ila 3 yıl | Ürünü başka pazarlarda kolayca satılabilen üreticiler | AB SKDM maruziyetini tamamen kaldırır; ancak bu seçeneğin alanı daralmaktadır (BK SKDM vergisi Ocak 2027'de başlar) |
| 5. Madde 9 indirimini hedeflemek | Siyasi, devlet öncülüğünde | 2 ila 5 yıl | İşleyen bir karbon fiyatı olan ülkeler (Güney Kore, Güney Afrika) | Tanındıktan sonra sertifika yükümlülüğünü fiilen ödenmiş karbon fiyatı kadar azaltır (4 Kasım 2026'daki son kontrol itibarıyla hiçbir ülke tanınmamıştır) |
Beş seçenek birbirini dışlamaz. AB'ye önemli hacimde ihracat yapan karbon yoğun sektörlerdeki üreticiler, genellikle Seçenek 1'i (hemen veri sunmak) Seçenek 3 ile (orta vadeli karbonsuzlaşma) iki aşamalı bir yanıt olarak birleştirir.
Türkiye'nin AB'ye SKDM malı ihracatı: strateji neden ürün bazında kurulmalı?
AB'nin 2025'te Türkiye'den ithal ettiği SKDM kapsamındaki malların değeri 10,83 milyar avrodur; Türkiye değer bakımından Çin'in ardından ikinci, miktar bakımından birinci menşedir (Eurostat, AB27'nin Türkiye'den SKDM kapsamındaki mal ithalatı, I. Ek kodları, 2025, Comext DS-045409, 12 Ekim 2026'da çekilen veri).
Bu rakamlar ticaret istatistiğidir, SKDM maliyeti değildir. Toplam, elektrik hariç 14,81 milyon tona karşılık gelir ve AB dışından yapılan SKDM malı ithalatının değer bakımından %9,74'ü, miktar bakımından %12,38'idir. Sektörel dağılım, hangi seçeneğin hangi üretici için önemli olduğunu gösterir.
| Sektör (2025) | Türkiye'den AB ithalatı | Türkiye toplamındaki pay (değer) | AB dışı ithalattaki pay, değer / miktar | Sıra, değer / miktar |
|---|---|---|---|---|
| Demir-çelik (Fasıl 72 ve 73, cevher hariç) | 7,18 milyar avro; 7,43 milyon ton | %66,2 | %11,77 / %12,87 | 2 / 2 |
| Alüminyum | 2,84 milyar avro; 683.925 ton | %26,2 | %9,36 / %7,48 | 3 / 3 |
| Çimento ve klinker | 436,6 milyon avro; 6,12 milyon ton | %4,0 | %40,59 / %42,97 | 1 / 1 |
| Gübreler | 225,0 milyon avro; 573.212 ton | %2,1 | %2,70 / %2,86 | 9 / 9 |
| Elektrik | 154,5 milyon avro; 1,33 TWh | %1,4 | %1,83 / %1,54 | 8 / 9 |
| Hidrojen | 52.581 avro | %0,0 | %0,77 (değer) | 8 (değer) |
Kaynak: Eurostat Comext DS-045409, 2025. Demir-çelik toplamı dört alt grubun toplamıdır: pik demir, ferro alaşımlar ve DRI 110,8 milyon avro; ham çelik ve yarı mamuller 162,6 milyon avro; Fasıl 72 nihai ürünleri 3,38 milyar avro; Fasıl 73 eşyası 3,52 milyar avro.
Türkiye, Fasıl 72 nihai çelik ürünlerinde miktar bakımından birinci, SKDM kapsamındaki demir-çelikte (Fasıl 72 ve 73) Çin'in ardından ikincidir. Çimentoda AB dışı ithalatın miktar bakımından %43,0'ını tek başına karşılar. Alüminyumda ağırlık ham metalde değil, profil, levha ve folyo gibi yarı mamullerdedir. Bu yapı, stratejinin ürün kodu bazında kurulması gerektiğini gösterir.
Türk ürünleri için 2026 ve 2030 maliyeti, varsayılan değerle
Varsayılan değerle ithal edilen Türk ürünlerinde 2026 maliyeti ton başına 76,94 avro (gri Portland çimentosu) ile 218,92 avro (alüminyum profil) arasındadır.
Hesap yöntemi şöyledir. Teslim edilecek sertifika sayısı = max[0; ton mal başına gömülü emisyon eksi ücretsiz tahsisat düzeltmesi eksi karbon fiyatı indirimi] × malın kütlesi. Ücretsiz tahsisat düzeltmesi (free allocation adjustment) = SKDM faktörü × sektörler arası düzeltme faktörü × SKDM kıyas değeri (Madde 31; (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü).
SKDM faktörü (CBAM factor), AB ETS'de korunan ücretsiz tahsisat payıdır: 2026'da %97,5, 2027'de %95, 2028'de %90, 2029'da %77,5, 2030'da %51,5, 2031'de %39, 2032'de %26,5, 2033'te %14; 2034'ten itibaren SKDM faktörü uygulanmaz (2003/87/AT sayılı Direktif'in 10a(1a) maddesi). Sektörler arası düzeltme faktörü (cross-sectoral correction factor, CSCF) 2026'dan 2030'a kadar %100'dür ((AB) 2026/1862 sayılı Komisyon Uygulama Kararı).
Aşağıdaki tablo, Türkiye'nin AB'ye en çok sattığı ürünlerden altısını aynı yöntemle hesaplar. Varsayılan değerler, (AB) 2026/1740 ile değiştirilen (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü I. Ekindeki Türkiye tablosunun "toplam emisyon" değerleridir; kıyas değerleri B sütunu (Column B) değerleridir. Rakamlar 13 Kasım 2026'da SKDM hesaplayıcısının kullandığı yasal formülle hesaplanmıştır.
| Ürün (CN kodu) | TR varsayılan değeri (tCO2e/t) | 2026, marjla | Düzeltme (2026) | 2026 sertifika / ton mal | 2026 maliyeti (EUR/ton) | 2030 maliyeti (EUR/ton) |
|---|---|---|---|---|---|---|
| Yarı mamul demir-çelik (7207 11 14) | 2,310 | 2,541 | 0,975 × 1,364 = 1,3299 | 1,2111 | 99,70 | 189,38 |
| İnşaat demiri (7214 20 00) | 2,310 | 2,541 | 1,3299 | 1,2111 | 99,70 | 189,38 |
| Sıcak haddelenmiş yassı çelik (7208 51 20) | 2,428 | 2,6708 | 0,975 × 1,370 = 1,33575 | 1,33505 | 109,90 | 201,75 |
| Alüminyum profil (7604 10 90) | 3,741 | 4,1151 | 0,975 × 1,493 = 1,455675 | 2,659425 | 218,92 | 337,05 |
| Gri Portland çimentosu (2523 29 00), "Diğer ülkeler" değeri | 1,440 | 1,584 | 0,975 × 0,666 = 0,64935 | 0,93465 | 76,94 | 125,87 |
| Kalsiyum amonyum nitrat, CAN (3102 40 10) | 2,230 | 2,2523 (marj %1) | 0,975 × 0,688 = 0,6708 | 1,5815 | 130,19 | 156,24 |
2030 sütunu aynı varsayılan değeri ve 82,32 avroluk sabit fiyatı kullanır; marj 2030'da %30 (gübrede %1), SKDM faktörü %51,5'tir. Kıyas değerleri 2027'den itibaren ithal edilen mallar için güncellenebileceğinden 2030 rakamları yalnızca yön göstericidir.
Bu sonuç, resmî varsayılan değerlere ve SKDM kıyas değerlerine ((AB) 2025/2621 ve (AB) 2025/2620 sayılı Komisyon Uygulama Tüzükleri) dayanan bir tahmindir; bağlayıcı rakam SKDM beyanındaki rakamdır. Kendi ürününüz ve tonajınız için SKDM hesaplayıcısını kullanabilirsiniz. SKDM kapsamını AB gümrük beyannamesindeki CN kodu belirler; Türkiye'deki 12 haneli GTİP'in ilk 8 hanesi CN koduna karşılık gelir.
Seçenek 1: Gerçek emisyon verisini SKDM Kayıt Sistemi üzerinden paylaşmak
Gerçek üretim emisyonları SKDM varsayılan değerlerinin altında kalan AB dışı ihracatçıların çoğu için, doğrulanmış gerçek emisyon verisi sunmak kısa vadede en yüksek getirili SKDM stratejisidir.
Farkın büyüklüğünü Çin menşeli çelik slab (CN kodu 7207 12 10) gösterir. Varsayılan değeri ton mal başına 3,169 tCO2e, 2026 marjıyla 3,4859'dur. 0,975 × 1,364 = 1,3299'luk ücretsiz tahsisat düzeltmesi düşüldükten sonra ithalatçı ton başına 2,1560 sertifika teslim eder; bu, 2026'nın üçüncü çeyreğinin resmî fiyatıyla ton başına 177,48 avro demektir. Türkiye menşeli aynı gruptaki ürünün (7207 11 14) maliyeti ise ton başına 99,70 avrodur.
Modern bir yüksek fırın ve bazik oksijen fırını (BF-BOF) tesisi için sık anılan yaklaşık 1,8 ila 2,1 tCO2e/ton aralığı yalnızca bağlamdır: varsayılan değer, kıyas değeri veya doğrulanmış rakam değildir, bu yüzden burada fiyatlandırılmamıştır.
Doğrulanmış verinin sağladığı tasarruf, tesisin doğrulanmış emisyonuna ve gerçek değer yoluna bağlıdır. Bu yolda A sütunundaki (Column A) süreç kıyas değeri ile öncül maddelere (precursor) ait ücretsiz tahsisat düşülür. İthalatçı, kaçındığı maliyetin karşılığını ihracatçıya fiyat primi veya sözleşmenin sürdürülmesi olarak yansıtır.
Veri nasıl paylaşılır ve hangi veri gerekir?
Veri, Avrupa Komisyonu'nun SKDM Kayıt Sistemi (CBAM Registry) içindeki O3CI bölümü, yani SKDM operatör portalı üzerinden paylaşılır.
Operatörler (operator) portala kayıt olur, her tesis (installation) için emisyon raporunu yükler, doğrulatır ve mal sattıkları yetkilendirilmiş SKDM beyan sahiplerine (authorised CBAM declarant, Madde 3(17)) açar. Tek bir yükleme bütün AB alıcı ilişkilerine hizmet eder. Kayıt isteğe bağlıdır (Madde 10); Türkiye'deki tesis operatörünün SKDM kapsamında yasal bir yükümlülüğü yoktur.
Gereken veri, operatörün özet emisyon raporudur: (AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü IV. Ekinin 1.2 noktasındaki 16 veri noktası. Bunlar operatör ve tesisi (UN/LOCODE, altı ondalık basamaklı koordinatlar), üretim süreçleri ve rotalarını, mal başına gömülü emisyon ve ücretsiz tahsisatı, doğrudan ve dolaylı emisyonları (direct and indirect emissions) ve gerekiyorsa öncül maddeleri kapsar. Madde 9 indirimi için ödenen karbon fiyatının kanıtı ayrıca belgelenir.
2026'dan itibaren yalnızca AB'nin tam hesaplama yöntemi kabul edilir. 2023 ile 2025 arasındaki geçiş döneminde (transitional period) izin verilen ve üçüncü ülke standartlarına dayanan "alternatif yöntemler" artık geçerli değildir. Ayrıntılı veri listesi ihracatçılar için SKDM veri gereklilikleri sayfasındadır; IV. Ekteki emisyon raporu yapısı, isteğe bağlı iletişim şablonunun yerini almıştır.
14 Ağustos 2026'dan bu yana operatörler yalnızca hukuki metinlerle çalışmak zorunda değildir. Avrupa Komisyonu o gün uygulama dönemi (definitive period) için on rehber belge yayımladı: 2 No'lu Rehber AB dışı operatörler için hazırlanmış bir hızlı kılavuzdur, 3 No'lu Rehber gömülü emisyon hesaplama yöntemlerini ele alır, 5a ile 5f arasındaki sektör rehberleri ise 2026 raporlama yılı için sektöre özgü izleme ve hesaplama talimatlarını verir. Seriyi on SKDM rehberine ilişkin haberimiz (İngilizce) anlatır.
T.C. Ticaret Bakanlığı, 18 Ağustos 2026'da bu rehberlerin Türkçe özetlerini "AB SKDM Uygulama Dönemi Rehber Belgeleri" sayfasında yayımladı. Rehberlerin kendisi yalnızca İngilizcedir; özet rapor da (AB) 2025/2547 sayılı Tüzük'ün 10(4) maddesine göre İngilizce hazırlanır.
Doğrulama: kim yapar, ne kadar tutar?
Gerçek değerler için doğrulama (verification) zorunludur (Madde 8(1)); doğrulayıcıyı yalnızca bir AB üye devletinin ulusal akreditasyon kurumu, (AB) 2025/2551 sayılı Yetki Devrine Dayanan Komisyon Tüzüğü uyarınca EN ISO/IEC 17029:2019'a göre akredite edebilir.
Tesisin doğrulamaya tabi olduğu ilk yılda doğrulayıcı tesisi fiziksel olarak ziyaret eder ((AB) 2025/2546 sayılı Komisyon Uygulama Tüzüğü, Madde 2 ila 4). Doğrulama hizmeti verenler tesis ve raporlama dönemi başına 5.000 ila 50.000 avro ücret teklif eder; bu bir piyasa tahminidir ve tesisin karmaşıklığına ve coğrafyaya göre değişir.
12 Kasım 2026 itibarıyla beş ulusal akreditasyon kurumu (ESYD, Accredia, Swedac, RvA ve BELAC) tarafından akredite edildiği belgelenen yedi doğrulayıcı vardır: EmiCert S.A., Bureau Veritas Italia S.p.A., RINA Services S.p.A., SGS ICS Italia S.r.l., Intertek Certification AB, Integrated Sustainable Solutions Company (ISSC, Mısır) ve SGS BELGIUM nv. Hiçbiri Türkiye'de yerleşik değildir. Avrupa Komisyonu'nun akredite SKDM doğrulayıcıları listesi henüz yayımlanmamıştır.
ISSC, 22 Ekim 2026'da Hollanda akreditasyon kurumu RvA tarafından akredite edilen ve AB dışında yerleşik ilk doğrulayıcıdır. RvA, TAB prosedürünü uyguladı: tam değerlendirme yapıldı, RvA ilk SKDM doğrulamasına katılacak ve ardından akreditasyonu olağan bir akreditasyona dönüştürecek. DNV'nin 6 Kasım 2026'da duyurduğu Accredia akreditasyonu, Accredia tarafından 11 Kasım 2026 itibarıyla yayımlanmadığından sayılmamıştır. Güncel liste akredite SKDM doğrulayıcıları sayfasındadır.
Türk Akreditasyon Kurumu (TÜRKAK) bir AB SKDM doğrulayıcısını akredite edemez; TÜRKAK'ın akredite ettiği doğrulayıcı kuruluşlar TR ETS içindir. Türkiye'de yerleşik bir doğrulama kuruluşu, üçüncü ülke başvurularını kabul eden yedi AB akreditasyon kurumundan birine başvurur: COFRAC, ESYD, Accredia, RvA, PCA, SNAS ve Swedac (Avrupa Komisyonu'nun 21 Ekim 2026 tarihli tablosu). Aynı tabloda RvA için TÜRKAK ile bir anlaşma notu yer alır; anlaşmanın kapsamı açıklanmamıştır.
Varsayılan değere eklenen marj, veri sunmamayı her yıl daha pahalı hale getirir: çelik, çimento, alüminyum ve hidrojende 2026'da %10, 2027'de %20, 2028'den itibaren %30; gübrelerde her yıl %1. Gerçek emisyonu varsayılan değerin belirgin biçimde altında olan çelik, çimento ve alüminyum üreticileri için veri yatırımı tek bir ihracat sezonunda kendini amorti eder. Doğrulayıcı arıyorsanız doğrulayıcı talep formunu kullanabilirsiniz.
Elektrik ark ocağı kullanan Türk çelik üreticisi neden en çok kazanır?
Türkiye tablosundaki karbon çeliği satırlarında yüksek fırın rotası (C) belirtilir; bu nedenle varsayılan değerle bildirilen bir elektrik ark ocağı (EAF) ürünü de BF-BOF ürünü gibi değerlendirilir.
Türkiye 2025'te 38,1 milyon ton ham çelik üretti; bunun %72,2'si elektrik ark ocaklarında, %27,8'i entegre tesislerde üretildi (Türkiye Çelik Üreticileri Derneği, TÇÜD). Varsayılan değerle hesapta ürün rotası seçilemez; düşülecek kıyas değerini ülke satırında belirtilen rota belirler ((AB) 2025/2620 sayılı Tüzük'ün Ekinin 5.1 noktası). Hurda kullanan bir EAF tesisinin gerçek emisyonu genellikle varsayılan değerin çok altında olduğundan, doğrulanmış verinin sağladığı fark en çok bu tesislerde ortaya çıkar.
Ancak gerçek değer yolunda düşülen kıyas değeri de değişir: A sütunundaki süreç kıyas değeri ile öncül maddelere ait ücretsiz tahsisat. CN kodu 7207 11 14 için B sütunundaki kıyas değeri BF-BOF rotasında (C) 1,364, DRI kullanan EAF'de (D) 0,475, hurda EAF'de (E) 0,066'dır. Net tasarruf bu yüzden tesisin kendi doğrulanmış emisyonuna bağlıdır; iki yolu da modellemeden karar vermeyin. Ayrıntılar Türk çelik ihracatçıları için SKDM sayfasındadır.
Seçenek 2: Varsayılan değerleri kabul etmek (ve ek maliyeti anlamak)
Varsayılan değerleri kabul etmek, yalnızca belirli bir ihracatçı profili için uygulanabilir bir stratejidir; marj dahil kıyas değerini aşan her şey 2026'dan itibaren tam fiyatla ödendiği için bu tercihin bedeli 2026'da başlar.
Gri Portland çimentosu, Türkiye satırı boş (tire) olduğu için "Diğer ülkeler ve bölgeler" değeriyle değerlendirilir: ton mal başına 1,440 tCO2e, 2026 marjıyla 1,584. 82,32 avroluk fiyatla 2026 ithalatının maliyeti ton başına 76,94 avrodur. AB'ye düşük hacimle satan bir ihracatçı, ilk yıl doğrulamaya yatırım yapmak yerine bu maliyeti kabul edebilir.
Sorun, maliyetin her yıl artmasıdır. %30 marj ve %51,5'lik SKDM faktörüyle 2030 ithalatında aynı çimentonun maliyeti, sabit 82,32 avro fiyatla ve bugünkü kıyas değeriyle ton başına 125,87 avroya çıkar; kıyas değeri 2027'den itibaren ithal edilen mallar için güncellenebilir. Diğer koşullar aynıyken AB alıcısı, iki çimento tedarikçisinden gerçek verisi daha düşük sertifika yükümlülüğü doğuranı seçer.
Türk çimentosunda varsayılan değer tuzağı
Türkiye tablosunda gri ve beyaz klinker ile gri ve beyaz Portland çimentosu satırları tire içerdiğinden, bu ürünlerde "Diğer ülkeler ve bölgeler" değerleri uygulanır.
Gri klinker (2523 10 00) için bu değer 1,410, 2026 marjıyla 1,551 tCO2e/ton'dur. Türkiye Çimento Müstahsilleri Birliği (Türkçimento), ihracat yapan üyelerinin gri klinker emisyonunu yaklaşık 0,88 tCO2/ton olarak açıklamıştır (25 Şubat 2026 tarihli açıklama, ZKG Cement Lime Gypsum 3/2026'da aktarılmıştır). 0,88 değeri birliğin kendi rakamıdır, doğrulanmış bir değer değildir; ancak aradaki fark, Türk çimentosunda doğrulanmış verinin neden en güçlü seçenek olduğunu gösterir. Sektör ayrıntısı Türk çimento ihracatçıları için SKDM sayfasındadır.
Varsayılan değerleri ne zaman kontrol etmelisiniz?
SKDM varsayılan değerlerini Avrupa Komisyonu, (AB) 2026/1740 ile düzeltilen (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü ile yayımlar; üreticiler bu değere dayanmaya karar vermeden önce kendi CN kodlarının değerini kontrol etmelidir.
Gerçek emisyonun varsayılan değere ve marja yakın veya üstünde olduğu yerde (bu durum daha az yaygındır, ancak eski veya kömür ağırlıklı tesislerde görülebilir), doğrulanmış veri çok az tasarruf sağlar veya hiç sağlamaz. İki yolda farklı kıyas değerleri düşülür: varsayılan değerde B sütunu, gerçek değerde A sütunu ile öncül maddelere ait ücretsiz tahsisat. Bu nedenle ihracatçılar seçmeden önce iki yolu da modellemelidir. Türkiye satırlarının tamamı SKDM varsayılan değerleri sayfasındadır.
2026'da varsayılan değerleri bilinçli bir erteleme olarak kabul eden ihracatçılar üç riskle karşılaşır:
- AB ithalatçısının fiyata yansıttığı maliyetin büyümesi: marj 2027'de %20'ye, 2028'de %30'a çıkar ve SKDM faktörü düşer.
- Daha düşük karbonlu rakiplere AB pazar payı kaybı: alıcı, sertifika yükümlülüğü daha düşük tedarikçiye geçer.
- 2027 ile 2028'de daha zor bir doğrulama: veri sonunda sunulduğunda iki yıllık geçmiş kayıt gerekir.
İzleme sürecine 2026'da, resmî doğrulamadan önce başlamak bu yükü azaltır.
Seçenek 3: Gömülü emisyonları azaltmak için üretimi karbonsuzlaştırmak
Diğer seçenekler gömülü emisyon yükümlülüğünün nasıl raporlandığını veya kimin üstlendiğini yönetir; karbonsuzlaşma ise bu yükümlülüğü kalıcı olarak azaltan tek SKDM stratejisidir.
Karbonsuzlaşma uzun vadeli bir stratejidir ve ölçekli uygulama genellikle 3 ila 10 yıl sürer. Finansal teşvik ise birikerek büyür: üretim sürecinden çıkarılan her ton CO2e, mekanizma sürdükçe SKDM sertifika yükümlülüğünü orantılı olarak azaltır. Yatırım hesabının ayrıntıları SKDM için karbonsuzlaşma sayfasındadır.
Karbonsuzlaşma yolları sektöre göre değişir; dört sektörün başlıca yolları aşağıda listelenmiştir.
- Çelik: yüksek fırın rotasından (BF-BOF, yaklaşık 2,0 tCO2/ton) hurda bazlı elektrik ark ocağına (EAF, yaklaşık 0,5 tCO2/ton) veya doğrudan indirgenmiş demir ile EAF rotasına (DRI-EAF, doğal gazla yaklaşık 0,9 ila 1,4 tCO2/ton, yeşil hidrojenle çok daha düşük) geçiş. Bunlar kaba rota yoğunluklarıdır; varsayılan değer veya kıyas değeri değildir.
- Çimento: klinker yerine yüksek fırın cürufu, uçucu kül veya kalsine kil kullanımı ve fırında karbon yakalama ve depolama (CCS).
- Gübre: hidrojen üretimini doğal gazdan yenilenebilir elektrikle elektrolize kaydırmak.
- Hidrojen: gri hidrojenden (yaklaşık 9 ila 12 tCO2/ton H2) yeşil hidrojene (yaklaşık 0 ila 0,3 tCO2/ton H2) geçiş; ikisi de kaba yoğunluklardır, varsayılan değer değildir.
AB, 2025'te Türkiye'den 7,43 milyon ton SKDM kapsamındaki demir-çelik ithal etti (Eurostat Comext DS-045409, 12 Ekim 2026'da çekilen veri). Bu hacim, Türk üreticilerin dönüşümü sermaye maliyetiyle tartması için güçlü bir neden oluşturur. Türk çeliğinde EAF payı zaten %72,2'dir; yüksek fırın kullanan entegre tesisler için karbonsuzlaşma kararı daha ağırdır.
Çimentoda karbonsuzlaşma daha zordur. Portland çimentosu emisyonlarının yaklaşık %60'ı kireç taşının kimyasal ayrışmasından (kalsinasyon) gelir ve geleneksel klinker üretiminde kaçınılmazdır. Klinker ikamesi ve CCS ne hızlı ne de ucuzdur, ancak 2030 ve 2034 hesapları her ikisini de modellemeye değer kılar.
Hidrojende yalnızca doğrudan emisyonlar sayılır. Doğrulanmış doğrudan emisyonu ücretsiz tahsisat düzeltmesinin (2026 ithalatı için 0,975 × 5,089 = 4,96 tCO2e/ton) altında kalan hidrojen, bu düzeltme sürdükçe sertifika gerektirmez.
Düzeltme her yıl küçülür ve 2034'te sona erer; hidrojenden üretilen amonyak ve üre ise kendi doğrudan ve dolaylı emisyonlarını taşımaya devam eder. Düşük karbonlu üretim, yeşil moleküller için AB'deki prim fiyattan yararlanma imkânı da verir.
Karbonsuzlaşma yatırımları yalnızca 2026 fiyatlarıyla değil, 2026 ile 2034 arasındaki tüm maliyet takvimiyle modellenmelidir. Varsayılan değerle ithal edilen Türkiye menşeli yarı mamul demir-çeliğin (CN kodu 7207 11 14) maliyeti, sabit 82,32 avro fiyatla ton başına 2026'da 99,70 avrodan 2030'da 189,38 avroya, ücretsiz tahsisatın hiç düşülmediği 2034'ten itibaren ise 247,21 avroya çıkar.
Sonraki yılların rakamları bugünkü kıyas değerine dayanır; kıyas değerleri 2027'den itibaren ithal edilen mallar için güncellenebilir ((AB) 2025/2620 sayılı Tüzük'ün 10. gerekçesi).
İngilizce bülten: SKDM sertifika fiyatı bildirimleri, önemli mevzuat değişiklikleri ve SKDM ile ilgili haftalık gelişmeler. İstenmeyen e-posta göndermeyiz; aboneliğinizi istediğiniz zaman sonlandırabilirsiniz.
Bu bildirimler için yalnızca e-posta adresinizi saklarız. Gizlilik politikası (İngilizce)
Seçenek 4: İhracatı AB dışındaki pazarlara yöneltmek
İhracatı AB dışına yöneltmek AB SKDM maruziyetini tamamen ortadan kaldırır ve ürünü SKDM uygulanmayan pazarlarda da talep gören üreticiler için uygulanabilir bir stratejidir; ancak bu seçeneğin alanı daralmaktadır.
Mantık basittir: AB pazarı, başka pazarlardaki rakiplerin taşımadığı ve büyüyen bir karbon fiyatı yükü getiriyorsa, hacmi başka pazara kaydırmak kâr marjını korur. Ancak Türk ihracatçı için en yakın alternatif pazarlardan biri olan Birleşik Krallık kendi mekanizmasını kurmaktadır.
Birleşik Krallık: 1 Ocak 2027'de başlayan ayrı bir vergi
Birleşik Krallık'ın kendi SKDM'si (BK SKDM), 1 Ocak 2027'de 5 sektörde başlayan ve yalnızca doğrudan emisyonlara uygulanan bir vergidir: alüminyum, çimento, gübreler, hidrojen ve demir-çelik.
Yasal dayanağı 2026 Finans Kanunu'nun (Finance Act 2026) 5. Kısmı ve Temmuz ile Eylül 2026 arasında çıkarılan beş ikincil düzenlemedir (statutory instrument). Avam Kamarası, karar gerektiren tek düzenlemeyi, vergi oranı ve karbon fiyatı indirimine ilişkin SI 2026/809'u 14 Ekim 2026'da onayladı. BK SKDM vergisini Türk ihracatçı değil, Birleşik Krallık'taki ithalatçı öder.
16 Ekim 2026'da beş sektörün tamamı için taslak BK varsayılan değerleri (İngilizce) yayımlandı: menşeden bağımsız olarak mal başına tek bir değer, gübre dışında %10 marj; bildirim henüz yürürlükte değildir.
BK Gelir ve Gümrük İdaresi (HMRC) rehberine göre kayıt en geç 1 Ocak 2028'de açılacaktır; 2027'de kayıt eşiğini aşan bir işletmenin kayıt için 31 Ocak 2028'e kadar süresi vardır.
Aynı gün açıklanan örnek vergi oranları, vergi yükümlülüğü doğurmayan gösterge rakamlardır: demir-çelik için ton CO2e başına 9,69 İngiliz sterlini.
Birleşik Krallık 2025'te Türkiye'den 671 bin ton çelik ithal etti (HMRC dış ticaret istatistikleri, sitenin HS seçimi, 12 Ekim 2026'da çekilen veri; bu seçim BK SKDM mal listesiyle aynı değildir). Bu nedenle BK pazarına yönlendirilen hacim karbon vergisinden kurtulmuş olmaz. AB SKDM doğrulayıcı akreditasyonu BK kuralları için yeterli değildir.
Kanada, ABD ve diğer pazarlar
12 Ekim 2026'daki kontroller itibarıyla tarihi belli bir sınırda karbon düzenlemesi olan tek alternatif pazar Birleşik Krallık'tır; ancak AB dışına yönelen üreticiler diğer pazarların bu tür yükümlülüklerden hep muaf kalacağını varsaymamalıdır.
Kanada 12 Ekim 2026 itibarıyla bir sınırda karbon düzenlemesi yasalaştırmamıştır: Maliye Bakanlığı'nın 5 Ağustos 2021'de başlattığı istişare kapanmış ve arşivlenmiştir, 4 Kasım 2025 tarihli 2025 bütçesi ise böyle bir düzenlemeden söz etmez.
ABD'de 2025 tarihli Yabancı Kirlilik Ücreti Yasası (Foreign Pollution Fee Act, S.1325) 8 Nisan 2025'te Senato'ya sunulmuş ve aynı gün Finans Komitesi'ne havale edilmiştir; Congress.gov, 12 Ekim 2026'da başka bir işlem göstermiyordu. Ülkelerin karbon fiyatlama durumu küresel SKDM görünümü sayfasındadır.
Pazar değiştirme kimler için uygundur?
Pazar değiştirme en çok üç tür ihracatçı için uygundur.
- İç pazarları hızla büyüyen gelişmekte olan ekonomilerdeki üreticiler, örneğin çelik ihracatını Güneydoğu Asya'daki altyapı talebine kaydıran Hintli üreticiler.
- Karbon yoğunluğu gerçekten yüksek olan ve veri sunmanın veya karbonsuzlaşmanın ekonomisini tutturamayan üreticiler.
- AB'nin toplam ihracatları içinde küçük bir paya sahip olduğu ve geçiş maliyetinin korunan kâr marjını aştığı düşük hacimli üreticiler.
Pazar değiştirmenin kendi maliyetleri vardır: yeni pazar geliştirme, lojistiğin yeniden kurulması, alternatif pazarlarda muhtemelen daha düşük kâr marjı ve mallar sonradan işlenip AB'ye yeniden ihraç edilirse hukuku dolanmanın önlenmesi (anti-circumvention) hükümleri. (AB) 2023/956 sayılı Tüzük'ün 27. maddesi, yeterli ekonomik gerekçesi olmayan ticaret düzeni değişikliğini, örneğin malları I. Ekte yer almayan CN kodlarına girecek şekilde hafifçe değiştirmeyi, hukuku dolanma olarak tanımlar.
Türk çeliğinin AB ihracatı ayrıca SKDM dışındaki bir rejimle de sınırlanır: 1 Temmuz 2026'dan itibaren uygulanan (AB) 2026/1384 sayılı Çelik Tüzüğü kotaları. Bu kotalar SKDM maliyeti değildir ve sertifika sayısını etkilemez. Ticaret Bakanı Ömer Bolat, Ocak ile Eylül 2026 arasında AB'ye demir-çelik ihracatının %6,7, SKDM kapsamındaki çelik ürünleri sevkiyatının %1,7 düştüğünü söyledi (Türkiye Today, 27 Ekim 2026). Bunlar Türk ihracat istatistikleridir ve Eurostat ithalat rakamlarıyla karşılaştırılamaz.
Seçenek 5: Ulusal karbon fiyatı üzerinden Madde 9 indirimi
(AB) 2023/956 sayılı Tüzük'ün 9. maddesi, AB ithalatçısının üretim ülkesinde fiilen ödenmiş karbon fiyatını (carbon price effectively paid) SKDM sertifika yükümlülüğünden düşmesine izin verir.
Madde 9, devlet öncülüğünde yürüyen bir stratejidir: ihracatçının ülkesi uygun bir karbon fiyatlama sistemi kurmalıdır. İhracatçı Madde 9 indirimini tek başına talep edemez; indirim, AB ithalatçısı üzerinden ve fiilen ödenmiş karbon fiyatının belgelenmesiyle uygulanır. Ayrıntılar üçüncü ülkede ödenen karbon fiyatı için indirim (Madde 9) sayfasındadır.
Madde 9 iki koşul koyar: karbon fiyatı üçüncü ülkede fiilen ödenmiş olmalıdır ve ücretsiz tahsisat dahil her türlü iade veya telafi hesaba katılır.
Ayrıntılar, 4 Kasım 2026'daki son kontrol itibarıyla hâlâ taslak olan bir uygulama tüzüğündedir. Gönüllü karbon denkleştirmeleri, şirket içi karbon fiyatları ve enerji maliyetini dolaylı olarak düşüren devlet sübvansiyonları fiilen ödenmiş karbon fiyatı sayılmaz.
Madde 9 uygulama tüzüğünün durumu
4 Kasım 2026'daki son kontrol itibarıyla hiçbir ülkenin karbon fiyatı Madde 9 kapsamında tanınmamıştır ve Madde 9 uygulama tüzüğü kabul edilmemiştir.
Avrupa Komisyonu 13 Mayıs 2026'da, yurt dışında ödenen karbon fiyatlarının nasıl değerlendirilip düşüleceğini belirleyen bir uygulama tüzüğü taslağı yayımladı.
Taslak dört tanınma yolu öngörür (ETS, nokta kaynak karbon vergileri, yakıt bazlı karbon vergileri ve karma sistemler) ve Paris Anlaşması'nın 6. maddesi kapsamındaki uluslararası karbon kredilerinin kullanımını raporlanan emisyonların %10'u ile sınırlar. Kamuoyu istişaresi 10 Haziran 2026'da kapandı.
Diğer ülkelerin sistemleri de tanınmış değildir. Güney Kore'nin K-ETS'si 2015'ten beri işler ve 2023'te ulusal emisyonların %77,75'ini kapsamıştır (ICAP); 2025 ikincil piyasa ortalama fiyatı 9.393 Kore wonu (6,60 ABD doları) olmuştur ve ICAP'e göre çelik 4. Aşamada (2026 ile 2030 arası) %100 ücretsiz tahsisat almaya devam eder.
Güney Afrika'nın karbon vergisinin manşet oranı 1 Ocak 2026'dan itibaren ton CO2e başına 308 randdır (yaklaşık 16,62 avro); muafiyetler %95'e kadar çıkabilir.
Çin'in ulusal ETS'si, 20 Mart 2025 tarihli bir çalışma planıyla çelik, çimento ve alüminyum ergitmeye genişletildi. Tahsisatlar çıktı bazlı yöntemle %100 ücretsizdir ve tavan yoğunluk bazlıdır; ICAP'e göre 2025 ikincil piyasa ortalama fiyatı 70,78 Çin yuanıdır (9,85 ABD doları).
Tanınma olsa bile indirim kısmi kalır: yalnızca fiilen ödenen fiyat sayılır ve yaklaşık 6,60 ABD dolarlık bir K-ETS fiyatı, 82,32 avroluk sertifika fiyatının küçük bir kesridir.
Türkiye Emisyon Ticaret Sistemi Madde 9 indirimi sağlar mı?
Hayır, bugün sağlamaz: TR ETS pilot döneminde ücretsiz tahsisat %100'dür ve 2026 için yalnızca raporlama yükümlülüğü vardır; fiilen ödenmiş bir karbon fiyatı oluşmadığından AB ithalatçısının düşeceği bir tutar yoktur.
Türkiye'nin karbon fiyatlama araçları ve 13 Kasım 2026 itibarıyla durumları aşağıdaki tabloda özetlenmiştir.
| Araç | Dayanak | Kapsam ve fiyat | Durum (13 Kasım 2026) |
|---|---|---|---|
| İklim Kanunu | 7552 sayılı Kanun, 9/7/2025 tarihli ve 32951 sayılı Resmî Gazete | ETS'nin kurulması, Karbon Piyasası Kurulu, pilot dönem; fiyat belirlemez | Yürürlükte |
| Türkiye Emisyon Ticaret Sistemi Yönetmeliği | 27/8/2026 tarihli ve 33353 sayılı Resmî Gazete | Yılda 50.000 ton CO2 (eşd) üstündeki B ve C kategorisi tesisler; kıyas yöntemine dayalı ücretsiz tahsisat | Yürürlükte |
| Karbon Piyasası Kurulu (KPK) kararları | KPK/2026/1, 3 Eylül 2026'da duyuruldu | Pilot 2026 ve 2027 emisyonları; elektrik üretimi, çimento, demir-çelik, alüminyum, gübre; her sektörde ücretsiz tahsisat %100; 2026'da yalnızca raporlama | Yürürlükte |
| Pilot Uygulama Dönemine İlişkin Usul ve Esaslar | İklim Değişikliği Başkanlığı, 1 Ekim 2026'da duyuruldu | 2027 emisyonları için tahsisat teslimi 2028 yılı Kasım ayının son iş gününe kadar; 2027 için de ücretsiz tahsisat %100 | Yürürlükte |
| Tamamlayıcı tahsisat fiyatı | Yönetmelik Madde 20; KPK/2026/1 | 2026 emisyonları için gönüllü ödeme; yöntem yayımlanmadı | Duyuruldu, yöntem yayımlanmadı |
Gönüllü tamamlayıcı tahsisat ödemesinin Madde 9(1) anlamında "fiilen ödenmiş" sayılıp sayılmayacağı hiçbir metinde düzenlenmemiştir; bu soru açıktır. Madde 9(4), Avrupa Komisyonu'nun 2027'den itibaren karbon fiyatlama kuralları olan ülkeler için yıllık varsayılan karbon fiyatları belirlemesine imkân verir; Türkiye için böyle bir fiyat belirlenmemiştir. Ücretsiz alınan TR ETS tahsisatları ve İklim Kanunu'ndaki idari para cezaları karbon fiyatı indirimi doğurmaz. Konu SKDM karbon fiyatı indirimi sayfasında ayrıntılı olarak ele alınır.
Türk ihracatçı için sonuç açıktır: karbon fiyatı düşük veya sıfır olan ülkelerdeki ihracatçılar Madde 9'dan yarar sağlamaz ve SKDM stratejisini Seçenek 1 ile 4 arasına odaklamalıdır. Bu, en azından TR ETS pilot dönemi (2026 ve 2027 emisyonları) boyunca Türkiye için de geçerlidir.
Doğru SKDM stratejisi nasıl seçilir? Karar çerçevesi
AB dışı ihracatçılar SKDM strateji seçeneklerini beş karar boyutunda değerlendirmelidir: AB pazarına bağımlılık, gerçek emisyonun varsayılan değere göre konumu, sektörün ve üretim rotasının karbon yoğunluğu, ülkede üreticinin fiilen ödediği bir karbon fiyatının olup olmadığı ve veri toplamanın getirisini belirleyen tesis büyüklüğü.
Aşağıdaki karar çerçevesi bu boyutları en uygun birincil stratejiyle eşleştirir.
| Karar boyutu | Yüksek | Düşük |
|---|---|---|
| AB'nin toplam ihracattaki payı | Seçenek 1 ve 3 en önemli | Seçenek 4 uygulanabilir |
| Gerçek emisyonun varsayılan değere göre konumu (varsayılanın ne kadar altında) | Seçenek 1 en çok tasarruf sağlar | Seçenek 2 kısa vadede kabul edilebilir |
| Karbon yoğun sektör (BF-BOF çelik, gri hidrojen) | Seçenek 3, 2030'a kadar kritik | Seçenek 2 geçici olarak kabul edilebilir |
| Ülkede üreticinin fiilen ödediği karbon fiyatı | Seçenek 5 uygulanabilir | Yalnızca Seçenek 1 ile 4 |
| Büyük üretim tesisi (veri toplamanın getirisi yüksek) | Seçenek 1 hızla geri döner | Veri sistemi kurulana kadar Seçenek 2 |
Türkiye profiline uygulandığında çerçeve şöyle okunur. EAF ağırlıklı çelik üreticileri ve Türkçimento'nun açıkladığı emisyon düzeyindeki çimento üreticileri için Seçenek 1 önceliklidir. Entegre çelik ve alüminyum yarı mamul üreticileri için Seçenek 1 ile 3 birlikte değerlendirilmelidir. TR ETS pilot döneminde fiilen ödenen bir karbon fiyatı olmadığından Seçenek 5 bugün Türkiye için uygulanamaz.
2026 takvimi planlama için belirleyicidir. Önemli tarihler aşağıda sıralanmıştır.
- 1 Eylül 2026: doğrulayıcıların SKDM Kayıt Sistemi'ne kaydı açıldı (Madde 10a(1)).
- 1 Şubat 2027: SKDM sertifikalarının ortak merkezi platformda satışı başlar (Madde 20(1)).
- 31 Mart 2027: ilk çeyreklik sertifika bulundurma (quarterly holding) kontrolü; ithalatçı yılbaşından beri ithal ettiği malların gömülü emisyonlarının en az %50'sine karşılık gelen sertifikayı hesabında bulundurur, ücretsiz tahsisat düzeltmesi dikkate alınır (Madde 22(2)).
- 30 Eylül 2027: 2026 takvim yılını kapsayan ilk yıllık SKDM beyanı (CBAM declaration) ve sertifika teslimi (surrender) (Madde 6(1) ve 22(1)).
Emisyon izleme sistemlerini ve doğrulayıcı ilişkilerini 2026'da kurmaya başlayan ihracatçılar ilk tam uyum döngüsüne daha hazır girer. 2027'ye kadar bekleyenler hem sıkışmış bir doğrulama takvimiyle hem de artan bir marjla karşılaşır.
AB dışı ihracatçıların en sık yaptığı stratejik hata, 2026'yı önemsiz bir yıl saymaktır. 2026 ithalatında kıyas değerini aşan emisyonun maliyeti zaten tam olarak ödenir ve 2026'da toplanan izleme verisi ilk doğrulanmış beyanın temelini oluşturur. 2026'da izleme yapmayan üreticiler, doğrulayıcıların Eylül 2027 döngüsü için ihtiyaç duyduğu veriyi geriye dönük olarak oluşturamaz.
SKDM stratejisi ihracat uyumunun bütünüyle nasıl bağlantılıdır?
SKDM stratejisi, AB'ye giden ihracatın diğer uyum yükümlülüklerinden bağımsız seçilmez; SKDM operatör portalı ihracatçının AB sistemiyle etkileşim kurduğu teknik altyapıdır.
Portala kayıt olmak, tesis verisini yüklemek ve ithalatçılara erişim vermek, Seçenek 1 ve 5'in dayandığı operasyonel adımlardır. Kayıt isteğe bağlıdır: kayıtlı olmayan bir üretici aynı emisyon raporunu ve doğrulama raporunu her alıcıya doğrudan gönderebilir.
Kayıt ise tek bir yüklemenin bütün alıcılara hizmet etmesini sağlar ve her alıcının erişimini özet raporla sınırlar. Doğrulama adımları AB dışı üreticiler için SKDM doğrulaması sayfasındadır.
SKDM stratejisi sektöre göre değişir mi?
SKDM stratejisi sektöre göre belirgin biçimde değişir, çünkü gömülü emisyon yoğunluğu, varsayılan değer cezası ve karbonsuzlaşma yolları kapsanan 6 sektörde farklıdır. Gerçek veri sunmakla varsayılan değeri kabul etmek arasındaki farkı sektöre özgü SKDM varsayılan değerleri belirler. Sektörlere göre üç temel durum aşağıda listelenmiştir.
- Çelik ve alüminyum: brüt gömülü emisyonlar en yüksektir, ancak varsayılan değerle sınıfının en iyisi gerçek emisyonlar arasındaki fark da en geniştir. Gerçek veri sunma teşviki bu sektörlerde en güçlüdür. Türkiye'nin alüminyum satırlarının tamamında birincil üretim rotası (K) belirtildiğinden, profilde 2026 maliyeti ton başına 218,92 avrodur.
- Çimento: kalsinasyon kimyası derin karbonsuzlaşmayı çelikten daha zor kılar. Baskın strateji bileşimi Seçenek 1 ve 3'tür (veri sunmak ve uzun vadeli CCS yatırımı).
- Gübre ve hidrojen: doğrulanmış doğrudan emisyonu ücretsiz tahsisat düzeltmesinin altında kalan hidrojen, düzeltme sürdükçe sertifika gerektirmez; yeşil amonyak ve üre çok daha düşük gömülü emisyon taşır, ancak kendi doğrudan ve dolaylı emisyonlarını yine sayar. Sermaye maliyeti yüksektir, fakat yeşil amonyak ve yeşil üre için AB'deki prim, başka hiçbir sektörde olmayan bir gelir tarafı dengesi yaratır. Türkiye'nin AB'ye gübre ihracatında başı CAN çeker (3102 40, değer bakımından birinci menşe).
Küçük ihracatçılar için SKDM stratejisi farklı mıdır?
AB'deki alıcısı yıllık 50 tonluk eşik değerin (de minimis) altında kalan ihracatçılar, bu alıcılar üzerinden doğrudan bir SKDM maruziyeti taşımaz. Eşik, bir ithalatçının bir takvim yılında tüm CN kodlarında toplam net kütlesi için geçerlidir (Madde 2a; VII. Ekin 1. noktası); muaf ithalatçı muafiyeti gümrük beyannamesinde beyan eder (Madde 2a(1)) ve elektrik ile hidrojen hiçbir zaman muaf değildir (Madde 2a(4)).
Avrupa Komisyonu'nun 30 Eylül 2026'da yayımlanan ilk eşik değerlendirmesine göre eşik, gömülü emisyonların %0,87'sini muaf tutarken, ithalatçı şirketlerin sayıca büyük çoğunluğu eşiğin altında kalır. AB'deki alıcılarınız yılda yüzlerce veya binlerce ton satın alan büyük sanayi ithalatçılarıysa eşiğin üzerindedirler ve tek bir ihracatçıdan gelen hacimden bağımsız olarak SKDM yükümlülüğü işler.
İhracatçılar CN kodunu değiştirerek SKDM'den kaçınabilir mi?
Gümrük tarife sınıflandırmasını SKDM kapsamından çıkmak için değiştirmek, (AB) 2023/956 sayılı Tüzük kapsamında hukuku dolanma sayılır. Madde 27, SKDM yükümlülüklerinden kaçınmak dışında yeterli gerekçesi veya ekonomik dayanağı olmayan ticaret düzeni değişikliğini, malları I. Ekte yer almayan CN kodlarına girecek şekilde hafifçe değiştirmek dahil, hukuku dolanma olarak tanımlar. Avrupa Komisyonu bu uygulamaları izler ve soruşturur; değiştirilmiş malları yetki devrine dayanan tüzükle I. Eke ekleyebilir (Madde 27(6)).
Bu geçerli bir SKDM stratejisi değildir; ayrıntılar SKDM'de hukuku dolanmanın önlenmesi sayfasındadır. Ülkesinde karbon fiyatlama sistemi işleyen ihracatçılar, karbon fiyatı tanındıktan sonra SKDM Madde 9 üzerinden maliyet azaltımını hedefleyebilir. Bu, ne üretildiğini veya nasıl üretildiğini değiştirmeden sertifika yükümlülüğünü azaltmanın tek meşru yoludur.
AB-Türkiye Gümrük Birliği Türk mallarını SKDM'den muaf tutar mı?
AB-Türkiye Gümrük Birliği, Türkiye menşeli malları AB SKDM'den muaf tutmaz. Tüzük'ün III. Ekinde yalnızca İzlanda, Lihtenştayn, Norveç ve İsviçre ile beş bölge yer alır. Türkiye'ye özgü bir SKDM muafiyeti, tanınması veya tedbiri yoktur; Gümrük Birliği'ne dayanan argüman kamuoyu tartışmasıdır, hukuki bir muafiyet değildir.
Gelecekte SKDM kapsamına daha fazla ürün girecek mi?
Aşağı akış ürünlerine genişleme bir tekliftir ve henüz yasalaşmamıştır. Avrupa Komisyonu'nun COM(2025)989 sayılı teklifi, SKDM'nin 1 Ocak 2028'den itibaren yaklaşık 180 ek ürüne genişletilmesini öngörür. Avrupa Birliği Konseyi 12 Haziran 2026'da Komisyon listesine yaklaşık 200 sekiz haneli CN kodu çelik ve alüminyum içeren ürün ekleyen genel yaklaşımını kabul etti (eklenen kod sayısı Mayer Brown'ın aktardığı rakamdır). Avrupa Parlamentosu'nun ENVI komitesi 6 Temmuz 2026'da (56 kabul, 11 ret, 12 çekimser) daha sıkı hukuku dolanma kurallarıyla birlikte tahminen 457 aşağı akış ürününü destekledi.
Parlamento genel kurulu ilk okuma müzakere yetkisini 15 Eylül 2026'da kabul etti (464 kabul, 50 ret, 159 çekimser). 20 Ekim 2026'daki ilk üçlü görüşme genel bir uzlaşma olmadan sona erdi (basın haberleri); ikincisinin 30 Kasım 2026'da yapılacağı bildirilmektedir. Kurumlar, genişlemenin 1 Ocak 2028'den uygulanmasına imkân verecek bir uzlaşmayı hedefler. Ayrıntılar aşağı akış ürünlerine genişleme sayfasındadır.
I. Ek bugün bile aşağı akışa kısmen uzanır: borular (7304 ile 7306), çelik yapılar (7308), vida ve cıvatalar (7318) ve diğer demir-çelik eşya (7326) listededir. Türkiye 2025'te 7306 pozisyonunda AB'nin birinci, 7308 ve 7326'da ikinci menşeiydi (Eurostat Comext DS-045409, 2025). Teklif, çelik ve alüminyum içeren başka ürünlerin de eklenmesini öngörür; bu ürünlerin üreticileri süreci izlemeli ve veri altyapısını resmî kabulü beklemeden hazırlamalıdır.
Türk ihracatçı SKDM konusunda nereden destek alabilir?
T.C. Ticaret Bakanlığı, AB SKDM bölümünde genel bilgileri, uygulama mevzuatını, Komisyon rehberlerinin Türkçe özetlerini ve varsayılan emisyon değerlerini yayımlar; TR ETS metinlerini ise Çevre, Şehircilik ve İklim Değişikliği Bakanlığı İklim Değişikliği Başkanlığı yayımlar. 13 Kasım 2026 itibarıyla Türk ihracatçılara özgü bir SKDM destek programı doğrulanamamıştır. Türkiye bağlamı SKDM ve Türkiye sayfasında özetlenmiştir.
Hizmet sağlayıcıya ihtiyaç duyan şirketler SKDM yardım sayfası üzerinden doğrulayıcı, danışman, emisyon hesaplama desteği veya tedarikçi verisi için yönlendirme talep edebilir. Sağlayıcı yönlendirme hizmeti talep eden için ücretsizdir; bir sağlayıcı, yönlendirme yoluyla kazandığı müşteri için cbamguide.com'a bir yönlendirme ücreti ödeyebilir. Bu ücret, kimin listelendiğini veya nasıl anlatıldığını belirlemez.
Sıkça sorulan sorular
AB dışındaki bir ihracatçı için en iyi SKDM stratejisi hangisidir?
Gerçek emisyonları SKDM varsayılan değerlerinin altında kalan AB dışı ihracatçılar için en iyi strateji, SKDM operatör portalı üzerinden doğrulanmış gerçek emisyon verisi sunmaktır. Bu, 2028'den itibaren %30'a çıkan varsayılan değer marjından kaçınmayı sağlar ve ithalatçıların fiyata yansıttığı maliyet 2034'e kadar artarken AB pazar payını korur.
AB dışı ihracatçıların SKDM kapsamında doğrudan bir yasal yükümlülüğü var mı?
AB dışı ihracatçıların (AB) 2023/956 sayılı Tüzük kapsamında doğrudan bir yasal yükümlülüğü yoktur. Yasal ve mali yükümlülük tamamen AB'deki yetkilendirilmiş SKDM beyan sahibine (ithalatçıya) aittir. Ticari yükümlülük ise vardır, çünkü AB ithalatçıları sertifika yükümlülüklerini doğru hesaplamak için ihracatçılardan doğrulanmış gömülü emisyon verisi ister.
İhracatçılar Madde 9 karbon fiyatı indirimini doğrudan talep edebilir mi?
İhracatçılar Madde 9 indirimini doğrudan talep edemez. İndirimi, üretim tesisinin menşe ülkede fiilen ödediği karbon fiyatına dayanarak AB ithalatçısı talep eder. Bu fiyatların nasıl değerlendirileceğini belirleyen uygulama tüzüğü Mayıs 2026'da taslak olarak yayımlanmıştır ve 4 Kasım 2026'daki son kontrol itibarıyla kabul edilmemiştir; hiçbir ülkenin karbon fiyatı tanınmamıştır. TR ETS pilot döneminde ücretsiz tahsisat %100 olduğundan Türkiye'de fiilen ödenmiş bir karbon fiyatı da oluşmamaktadır.
İhracatçı hiç emisyon verisi sunmazsa ne olur?
İhracatçı emisyon verisi sunmazsa AB ithalatçısı, (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü ile yayımlanan SKDM varsayılan değerlerini uygular. Bu değerlere 2026'da %10, 2027'de %20 ve 2028'den itibaren %30 marj eklenir; gübrelerde marj her yıl %1'dir. İthalatçı bu ek maliyeti genellikle daha düşük bir alış fiyatı olarak ihracatçıya yansıtır veya veri sunabilen bir tedarikçiye geçer.
İhracatı AB dışına yöneltmek uzun vadede uygulanabilir bir SKDM stratejisi midir?
İhracatı AB dışına yöneltmek yalnızca bazı üreticilere uygundur ve kendi riskini taşır. BK SKDM vergisi 1 Ocak 2027'de başlar ve HMRC rehberine göre kayıt en geç 1 Ocak 2028'de açılacaktır. Kanada 12 Ekim 2026 itibarıyla bir sınırda karbon düzenlemesi yasalaştırmamıştır. ABD'de Foreign Pollution Fee Act (S.1325), 8 Nisan 2025'te Senato Finans Komitesi'ne havale edildikten sonra işlem görmemiştir (Congress.gov, 12 Ekim 2026). Pazar değiştirmeyi birincil strateji olarak seçen üreticiler, alternatif pazarların benzer mekanizmalar benimseme riskiyle karşı karşıyadır.
TR ETS kapsamında ödenen karbon fiyatı AB SKDM maliyetinden düşülebilir mi?
Düşülemez. 13 Kasım 2026 itibarıyla yürürlükteki kurallara göre TR ETS pilot döneminde (2026 ve 2027 emisyonları) ücretsiz tahsisat %100'dür, 2026 için yalnızca raporlama yükümlülüğü vardır ve 2027 emisyonları için ilk tahsisat teslimi 2028 yılı Kasım ayının son iş gününe kadardır. Fiilen ödenmiş bir karbon fiyatı oluşmadığından AB ithalatçısının düşeceği bir tutar yoktur. Ayrıca 4 Kasım 2026'daki son kontrol itibarıyla Madde 9 uygulama tüzüğü kabul edilmemiştir ve hiçbir ülkenin karbon fiyatı tanınmamıştır.