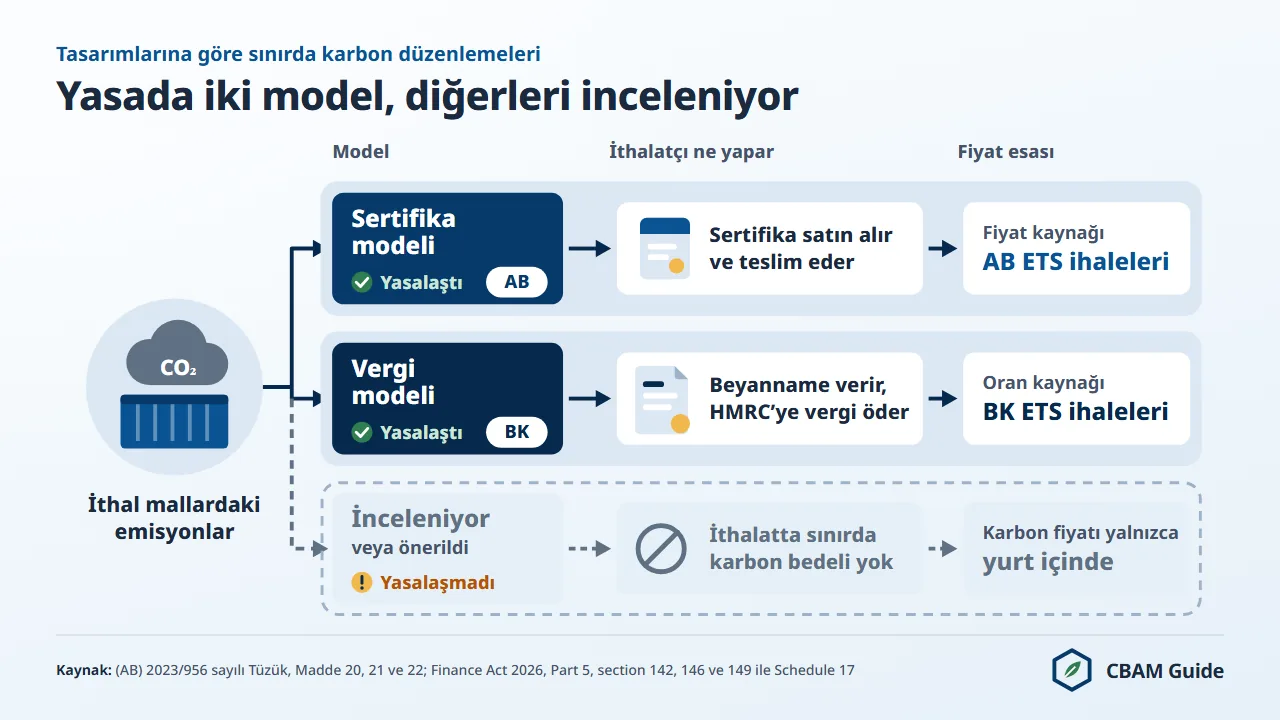
Sınırda karbon düzenlemeleri AB'nin dışına yavaş yavaş yayılıyor. 12 Ekim 2026 itibarıyla iki mekanizma yasalaşmıştır: AB Sınırda Karbon Düzenleme Mekanizması (SKDM; İngilizce kısaltmasıyla CBAM) ve 1 Ocak 2027'de başlayacak bir vergi olan Birleşik Krallık SKDM'si (BK SKDM, Türkçe kaynaklarda sık sık "İngiltere SKDM" diye geçer).
Norveç, AB mekanizmasını kendi ülkesinde uygulamak için yasa çıkarmıştır; Avustralya'da resmî bir gözden geçirme raporunun önerisi değerlendirilmektedir; Kanada ve Yeni Zelanda ise henüz bir teklif sunmamıştır. Uygulama dönemine giren AB SKDM artık tek başına bir deney değil, diğer ülkeler için bir model hâline gelmektedir.
Türk ihracatçılar bu tabloda iki yerde karşımıza çıkar. AB, 2025'te Türkiye'den 10,83 milyar avroluk SKDM kapsamındaki mal ithal etmiştir; Türkiye, Çin'in ardından ikinci menşe ülkedir (Eurostat, Türkiye'den AB27 ithalatı, SKDM kapsamındaki mallar (I.
Ek kodları), 2025, Comext DS-045409, veriler 12 Ekim 2026'da alındı). Birleşik Krallık ise 2025'te Türkiye'den 671 bin ton çelik ithal etmiştir (HMRC Overseas Trade Statistics, veriler 12 Ekim 2026'da alındı).
Bu sayfa, yürürlükteki ve önerilen tüm sınırda karbon düzenlemelerini, aralarındaki tasarım farklarını ve ihracatçıların en sık sorduğu soruyu, yani bir ülkede ödenen karbon fiyatının başka bir ülkedeki yükümlülüğü azaltıp azaltmadığını ele alır. İklim Kanunu'nun Türkiye'ye tanıdığı yetki ve TR ETS'nin durumu ayrı bir bölümde anlatılmaktadır.
Küresel SKDM Nedir ve Ülkeler Bu Mekanizmayı Neden Benimsiyor?
Küresel SKDM, ithal mallara gömülü sera gazı emisyonlarıyla orantılı bir karbon maliyeti yükleyen her türlü ulusal veya ulusüstü mekanizmayı ifade eder; amaç, yurt içi karbon fiyatının yerli üreticileri daha gevşek düzenlenen pazarlardan gelen ithalat karşısında dezavantajlı duruma düşürmesini önlemektir.
AB Sınırda Karbon Düzenleme Mekanizması (SKDM; İngilizce kısaltmasıyla CBAM), (AB) 2023/956 sayılı Tüzük ile kurulan ve 1 Ocak 2026'dan bu yana uygulama döneminde olan bir AB mekanizmasıdır: AB'deki ithalatçılar, karbon yoğun belirli malların gömülü emisyonlarına karşılık gelen SKDM sertifikalarını satın alıp teslim eder; sertifika fiyatı AB ETS karbon fiyatına bağlıdır ve amaç karbon kaçağını önlemektir.
Bu, kavramın geniş ölçekli ilk uygulamasıdır. Diğer ülkeler de aynı mantıkla hareket eder: yurt içinde bir karbon fiyatı (carbon price) varken sınırda bir düzeltme yapılmazsa, ithal mallar yerli üreticiden daha ucuza satılır ve emisyonlar azalmak yerine başka ülkelere kayar. Bu olgunun adı karbon kaçağıdır (carbon leakage).
Bu mekanizmaların benimsenmesinde üç ekonomik baskı belirleyicidir:
- Yurt içi karbon fiyatlandırması: Emisyon ticaret sistemleri ve karbon vergileri, yerli üreticiler ile ithalat arasında rekabet dengesizliği yaratır.
- SKDM uygulayan ticaret ortakları: İkili indirim hükümleri sayesinde ihracat pazarlarına erişimini korumak isteyen ülkeler, benzer mekanizmalar geliştirmek için diplomatik bir teşvik görür.
- DTÖ hukuku: Dünya Ticaret Örgütü (DTÖ) kurallarında GATT'ın XX. maddesi, sınırda uygulanan çevresel önlemlere alan tanır; bu da böyle bir mekanizmayı düşünen hükümetlerin hukuki riskini azaltır.
AB Sınırda Karbon Düzenleme Mekanizması altı sektörü kapsar: demir-çelik, çimento, alüminyum, gübre, elektrik ve hidrojen. Kendi mekanizmasını tasarlayan ülkeler genellikle AB modelini esas alır ve kendi karbon fiyatlandırma yapılarına göre bilinçli değişiklikler yapar.
Birleşik Krallık (İngiltere) SKDM'si: Ocak 2027 Başlangıcı ve Temel Tasarım Farkları
BK SKDM 1 Ocak 2027'de başlar ve dünyada fiilen işleyen ikinci büyük sınırda karbon düzenlemesi olur; beş sektördeki ithalattan alınan bir vergidir.
Beş sektör alüminyum, çimento, gübre, hidrojen ve demir-çeliktir. Sektörleri Finance Act 2026'nın 143(3) bölümü sayar; mal listesi Schedule 16'dadır. Kapsam AB'ninkinden dardır: elektrik BK kapsamı dışındadır, Aralık 2023'te önerilen seramik ve cam sektörleri ise yasa kabul edilmeden önce kapsamdan çıkarılmıştır.
Vergi başlangıçta yalnızca doğrudan emisyonları (direct emissions) kapsar; hükümet, dolaylı emisyonların en erken 2029'da eklenebileceğini açıklamıştır.
BK SKDM, AB'deki gibi bir sertifika mekanizması olarak değil, vergi olarak tasarlanmıştır. 18 Mart 2026'da Kraliyet onayı alan Finance Act 2026'nın 5. Kısmı uyarınca ithalatçı, ithal mallara gömülü emisyonlar (BK mevzuatındaki terimle embodied emissions) üzerinden vergiyi BK Gelir ve Gümrük İdaresi'ne (HMRC) öder.
Vergi oranı sektör bazındadır, UK ETS ihale fiyatlarından türetilir ve ücretsiz tahsisata (free allocation) göre ayarlanır (149. bölüm).
Bu yapısal fark, ikili ticaret akışlarını ve hem BK'ya hem AB'ye ihracat yapan üreticilerin çifte ödeme riskini doğrudan etkiler.
HMRC'nin vergi oranları kılavuzuna göre (13 Kasım 2026'da okundu) 13 Kasım 2026 itibarıyla bağlayıcı bir vergi oranı yayımlanmamıştır. HMRC'nin 16 Ekim 2026 tarihli örnek vergi oranları (İngilizce) herhangi bir vergi yükümlülüğü doğurmaz. Oranlar aşağıdaki tablodadır.
| Sektör | Örnek vergi oranı (GBP/tCO2e) | Durum |
|---|---|---|
| Demir-çelik | 9,69 | Vergi yükümlülüğü doğurmaz |
| Alüminyum | 9,79 | Vergi yükümlülüğü doğurmaz |
| Çimento | 8,78 | Vergi yükümlülüğü doğurmaz |
| Gübre | 1,45 | Vergi yükümlülüğü doğurmaz |
| Hidrojen | 9,24 | Vergi yükümlülüğü doğurmaz |
Ocak ile Mart 2027 arasındaki dönemin bağlayıcı oranları 2026 sona ermeden, sonraki oranlar ise her çeyrek yayımlanır. HMRC aynı gün beş sektörün tamamı için varsayılan değerleri (İngilizce) de yayımlamıştır: 2027 ve 2028 yılları için her mala ticaret ağırlıklı tek bir değer.
UK ETS, AB ETS'den bağımsız işler: ayrı bir üst sınırı, ayrı bir ihale mekanizması ve ayrı bir fiyatı vardır.
AB ETS fiyatı 2026'nın ilk çeyreğinden bu yana güçlenmiştir; o çeyrekte resmî SKDM sertifika fiyatı ton CO2 eşdeğeri (tCO2e) başına 75,36 avroydu. İkinci çeyrek fiyatı 75,28 avrodur; vadeli piyasa üçüncü çeyrek boyunca yükselmiştir.
Emba Power'ın günlük verilerine göre gösterge niteliğindeki Aralık 2026 vadeli EUA sözleşmesi (Dec-26) 14 Eylül 2026'da gün içinde 88,53 avro ile dokuz ayın zirvesini görmüş, günü 87,99 avro ile Ocak'tan bu yana en yüksek düzeyde kapatmıştır.
Bu yükseliş, Avrupa Komisyonu'nun 5 Ekim 2026'da yayımladığı 2026'nın üçüncü çeyreğine ait 82,32 avroluk resmî fiyata yansımıştır; ikinci çeyreğe göre artış 7,04 avrodur (Madde 21(1a)). UK ETS fiyatını kendi ihalelerinde belirlediği için BK SKDM yükü, aynı tesisten gelen aynı mal için bile AB SKDM yükünden farklı olur.
İki sistemin bağlanmasına yönelik resmî BK-AB müzakereleri Ocak 2026'dan beri sürmektedir ve 12 Ekim 2026 itibarıyla resmî olarak açıklanmış bir bağlantı anlaşması yoktur. BK Başbakanı aynı gün Avam Kamarası'na, BK-AB zirvesinin 20 Kasım 2026'da Brüksel'de yapılacağını ve emisyon ticaretine ilişkin bir anlaşmanın masada olduğunu söylemiş, ancak bir anlaşma veya bağlantı tarihi açıklamamıştır.
İki mekanizmanın tüm tasarım parametreleri BK ve AB SKDM karşılaştırması (İngilizce) sayfasında ayrıntılı olarak ele alınır.
BK SKDM AB Menşeli Mallara Uygulanır mı?
BK SKDM, AB menşeli mallara da uygulanır, çünkü BK ve AB karbon piyasaları bağlı değildir.
BK'ya ihracat yapan AB üreticileri, üretimde AB ETS maliyetini zaten üstlenir. BK kuralları bu maliyetin vergiden düşülmesine izin verir: HMRC'nin 27 Ağustos 2026'da yayımladığı nitelikli karbon fiyatlandırma sistemleri (qualifying carbon pricing schemes) geçici listesi AB ETS'yi içerir. İthalatçı, fiilen ödenen karbon fiyatı için karbon fiyatı indirimi (carbon price relief) talep edebilir; ücretsiz tahsisatla karşılanan emisyonlar için talep edemez.
İkincil mevzuat da tamamlanmıştır. Vergi, beş ikincil düzenlemeyle (statutory instrument, SI) uygulanır: SI 2026/802, SI 2026/809 ve SI 2026/830 Temmuz 2026'da, SI 2026/994 ve SI 2026/995 ise 8 Eylül 2026'da çıkarılmıştır. Vergi oranının ve karbon fiyatı indiriminin hesabını düzenleyen SI 2026/809, 14 Ekim 2026'da Avam Kamarası'nda ertelenmiş oylamada 115'e karşı 319 oyla onaylanmıştır.
HMRC kılavuzuna göre kayıt sistemi en geç 1 Ocak 2028'de açılır; 2027 içinde kayıt yükümlülüğü doğan ithalatçılar 31 Ocak 2028'e kadar kaydolabilir.
Karşılıklı muafiyetin yolu bağlantıdan geçer. Finance Act 2026'nın 156. bölümü, BK Hazinesi'ne bağlantılı bir emisyon ticaret sistemine sahip ülke menşeli malları muaf tutma yetkisi verir. 12 Ekim 2026 itibarıyla bağlantı anlaşması resmî olarak açıklanmamıştır ve HMRC'nin politika özeti, BK SKDM'den muaf hiçbir ülke olmadığını belirtir. Müzakere geçmişi UK ETS ile AB ETS bağlantısı (İngilizce) rehberindedir.
Türk İhracatçılar BK SKDM Karşısında Neyi Bilmeli?
BK SKDM vergisini Türk ihracatçı değil, Birleşik Krallık'taki ithalatçı öder; Türk üreticinin rolü, ithalatçıya emisyon verisi sağlamaktır.
Vergi yükümlüsü, gümrük beyannamesinin adına verildiği ithalatçıdır (Finance Act 2026, 146. bölüm). İthalatçı, son 12 ayda BK SKDM kapsamındaki malların gümrük değeri 50.000 İngiliz sterlinini aştığında veya önümüzdeki 30 gün içinde aşması beklendiğinde HMRC'ye kaydolur (Schedule 17, 2. paragraf). İlk hesap dönemi 2027 yılının tamamıdır; ilk vergi beyannamesinin verilmesi ve ödemenin yapılması için son tarih 31 Mayıs 2028'dir (SI 2026/830).
BK'nın varsayılan değerleri her menşe için aynıdır, Türkiye'ye özgü bir değer yoktur. Aşağıdaki tablo bu değerleri AB tablosundaki Türkiye değerleriyle karşılaştırır. BK değerleri %10 marjı içerir (gübrede marj yoktur); AB değerleri, (AB) 2026/1740 sayılı Komisyon Uygulama Tüzüğü ile değiştirilen (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'nün I. Ekinden, marj eklenmeden alınmıştır.
| CN kodu | Mal | AB SKDM, Türkiye varsayılan değeri (tCO2e/t, marjsız) | BK SKDM taslak varsayılan değeri, 2027 ve 2028 (tCO2e/t) |
|---|---|---|---|
| 7207 11 14 | Yarı mamul alaşımsız çelik | 2,310 | 2,856 (%10 marj dahil) |
| 2523 10 00 | Çimento klinkeri | 1,410 (Türkiye satırında tire var; "Diğer ülkeler" değeri) | 1,433 (%10 marj dahil) |
| 2814 10 00 | Susuz amonyak | 2,270 | 2,434 (marj yok) |
| 3102 10 19 | Üre | 1,510 | 1,392 (marj yok) |
| 3102 30 90 | Amonyum nitrat | 2,600 | 2,600 (marj yok) |
İki değer aynı şeyi ölçmez. AB, çimento ve gübrede dolaylı emisyonları sayar ve marjı yıllara göre artırır (2026'da %10, 2027'de %20, 2028'den itibaren %30; gübrede her yıl %1); BK yalnızca doğrudan emisyonları sayar ve marjı 2027 ile 2028'de %10'da sabit tutar.
Bir zamanlama tuzağı vardır: varsayılan değerlerle verilen bir BK vergi beyannamesi sonradan gerçek emisyon verisiyle değiştirilemez (Schedule 17, 8(2). paragraf). Doğrulanmış verisi ton mal başına 2,856 tCO2e'nin altında kalan bir Türk çelik üreticisi, bu veriyi alıcısı beyannameyi vermeden önce iletmelidir.
Örnek vergi oranıyla CN kodu 7207 11 14'teki bir ton yarı mamul çelik için hesap 2,856 × 9,69 = 27,67 İngiliz sterlinidir; bu tutar karbon fiyatı indiriminden önceki tutardır ve yükümlülük doğurmaz. AB tarafında aynı mal, 2026 ithalatında varsayılan değerle ton mal başına 1,2111 sertifika gerektirir; 82,32 avroluk fiyatla bu, ton başına 99,70 avro eder. BK oranından ücretsiz tahsisat zaten düşüldüğü için iki rakam doğrudan karşılaştırılamaz.
AB rakamı, resmî varsayılan değerlere ve SKDM kıyas değerlerine ((AB) 2025/2621 ve (AB) 2025/2620 sayılı Komisyon Uygulama Tüzükleri) dayanan bir tahmindir; bağlayıcı rakam SKDM beyanındaki rakamdır. Kendi ürününüz için SKDM hesaplayıcısını (İngilizce) kullanabilirsiniz.
Doğrulama kuralları da farklıdır. BK SKDM vergisi için doğrulayıcı, Global Accreditation Cooperation'ın tam üyesi olan bir kurumca akredite edilmelidir (SI 2026/995, 15(1). kural); AB SKDM akreditasyonu bunun yerine geçmez ve 12 Ekim 2026 itibarıyla BK SKDM için akredite doğrulayıcı yoktur. Türk Akreditasyon Kurumu (TÜRKAK) akreditasyonunun bu kurala göre BK'da kabul edilip edilmeyeceği cbamguide.com tarafından doğrulanmamıştır.
AB SKDM için 12 Kasım 2026 itibarıyla, beş ulusal akreditasyon kurumu tarafından akredite edildiği belgelenen yedi doğrulayıcı vardır: EmiCert S.A. (ESYD, Yunanistan), Bureau Veritas Italia S.p.A., RINA Services S.p.A. ve SGS ICS Italia S.r.l. (Accredia, İtalya), Intertek Certification AB (Swedac, İsveç), ISSC (Dimyat, Mısır; RvA, Hollanda) ve SGS BELGIUM nv (BELAC, Belçika). Hiçbiri Türkiye'de yerleşik değildir.
RvA, AB dışında yerleşik ilk doğrulayıcı olan ISSC'yi 22 Ekim 2026'da TAB prosedürüyle akredite etmiştir: tam değerlendirme yapılmıştır, RvA ilk SKDM doğrulamasına katılacak ve ardından akreditasyonu olağan akreditasyona dönüştürecektir. DNV'nin 6 Kasım 2026'da duyurduğu Accredia akreditasyonu sayılmamıştır, çünkü Accredia bu akreditasyonu 11 Kasım 2026 itibarıyla yayımlamamıştı. Avrupa Komisyonu'nun listesi henüz yayımlanmamıştır; ayrıntılar akredite SKDM doğrulayıcıları sayfasındadır.
BK'nın karbon fiyatı indirimi Türk üreticiye bugün bir şey kazandırmaz. HMRC'nin 27 Ağustos 2026'da yayımladığı ve 19 Haziran 2026 itibarıyla bilgileri yansıtan geçici listedeki 16 nitelikli sistem arasında TR ETS yer almaz (liste 13 Kasım 2026'da okundu; HMRC listenin sınırlayıcı olmadığını belirtir). Ayrıca TR ETS pilotundaki tahsisatlar ücretsizdir ve ücretsiz tahsisat bu indirime konu olmaz.
Ticaret hacmi küçük değildir: BK'nın 2025'teki çelik ithalatında Türkiye 671 bin tonla, Hindistan (1,12 milyon ton) ve Çin (780 bin ton) ile birlikte AB dışındaki en büyük kaynaklar arasındadır (HMRC Overseas Trade Statistics). Bu rakam cbamguide.com'un seçtiği gümrük pozisyonlarını kapsar (7202 ve 7204 dışındaki Fasıl 72 pozisyonları, 7301 ile 7311 arası, 7318 ve 7326); Schedule 16 listesiyle birebir örtüşmez ve bir vergi yükümlülüğü değil, ticaret istatistiğidir.
Altıncı bir sektör yalnızca bir tekliftir: BK Hazinesi ve HMRC, 28 Ekim 2026'da benzin, dizel ve jet yakıtı gibi rafineri ürünlerinin eklenmesi için 20 Ocak 2027'de kapanacak bir istişare başlatmıştır; bir başlangıç tarihi belirlenmemiştir. BK SKDM beş sektörle başlar.
Birleşik Krallık ile AB Arasındaki Ticarette Çifte Ödeme Sorunu
BK ile AB arasındaki ticaret koridorunda çalışan ihracatçılar, bugün hiçbir kuralın çözmediği bir çifte ödeme riskiyle karşı karşıyadır.
Somut bir örnek doğrudan Türkiye'yi ilgilendirir. Türkiye'den çelik ithal eden bir BK imalatçısı, üretimde UK ETS maliyetini, ithal ettiği Türk çeliği için de BK SKDM vergisini öder. Bu imalatçı nihai malı AB'ye ihraç ettiğinde, mal I. Ekte yer alıyorsa AB SKDM o maldaki çelik için bir kez daha uygulanır.
AB'nin üçüncü ülkede ödenen karbon fiyatı için indirimi (Madde 9), karbon fiyatının menşe ülkede "fiilen ödenmiş" (effectively paid) olmasını şart koşar.
Avrupa Komisyonu, üçüncü ülke karbon fiyatlarının Madde 9 kapsamında nasıl tanınacağını düzenleyen uygulama tüzüğü taslağını 13 Mayıs 2026'da yayımlamıştır. Taslak dört yol öngörür: emisyon ticaret sistemleri, kaynakta alınan karbon vergileri, yakıta dayalı karbon vergileri ve karma sistemler. İstişare 10 Haziran 2026'da kapanmıştır.
Taslak 13 Kasım 2026 itibarıyla kabul edilmemiştir ve BK SKDM vergisini ayrıca ele almaz. Girdiler için ödenen BK SKDM vergisinin AB'de Madde 9 indirimine konu olup olamayacağı bu nedenle açık bir sorudur.
Bu teorik bir uç durum değildir. AB, 2025'te Birleşik Krallık'tan 7,28 milyar avroluk SKDM kapsamındaki mal (I. Ek kodları) ithal etmiştir; BK, Çin ve Türkiye'nin ardından değer bakımından üçüncü menşedir (Eurostat Comext DS-045409, 2025).
Kanada ve Sınırda Karbon Düzenlemesi: Tasarım ve Takvim
Kanada'nın bir sınırda karbon düzenlemesi yoktur; sanayi emisyonlarını yurt içinde, çıktıya dayalı fiyatlandırma sistemleriyle fiyatlandırır.
Bu sistemlerin başında federal Output-Based Pricing System (OBPS) gelir: bir tesis, sektör performans standardının üzerindeki emisyonları için ödeme yapar.
Kanada Maliye Bakanlığı (Finance Canada) 2021'de sınırda karbon düzenlemesi üzerine bir istişare açmıştır. 12 Ekim 2026'da okunan istişare sayfası arşive kaldırılmıştır; sayfa, alınan görüşlerin hükümetin sonraki adımlarına yön vereceğini belirtir, ancak bir karar veya yasa açıklamaz.
En sık dile getirilen tasarım sorunu, Kanada-ABD-Meksika Anlaşması (CUSMA/USMCA) ile uyumdur. ABD'nin karşılaştırılabilir bir federal karbon fiyatı yoktur; ABD ithalatını etkileyen bir Kanada sınır önlemi, bu anlaşma kapsamında ciddi siyasi ve hukuki sürtünmeyle karşılaşır.
Kanadalı ihracatçılar için durum açıktır: malları (AB) 2023/956 sayılı Tüzük kapsamında AB SKDM yükünün tamamına tabidir. AB, 2025'te Kanada'dan 2,60 milyar avroluk SKDM kapsamındaki mal ithal etmiştir; 9,49 milyon tonun çoğu aglomera demir cevheridir, yanında 595 bin ton alüminyum vardır (Eurostat Comext DS-045409, 2025).
OBPS kapsamında fiilen ödenen bir karbon fiyatı AB SKDM yükünü Madde 9 kapsamında azaltabilir; ancak 13 Kasım 2026 itibarıyla uygulama tüzüğü taslaktır ve hiçbir ülkenin karbon fiyatı tanınmamıştır.
29 ve 30 Ekim 2026'da Montreal'de yapılan AB-Kanada zirvesinde Kanada Başbakanlık Ofisi'nin bilgi notu, AB SKDM'yi Kanada'nın AB ile öncelikli üç ticaret sorunundan biri olarak saymıştır. Ortak bildiri SKDM'den söz etmez ve herhangi bir muafiyet öngörmez.
Sınırda Karbon Düzenlemesini İnceleyen Diğer Ülkeler
Bir sonraki aşama için dört ülke daha önemlidir: sınır önlemini gözden geçiren veya sinyal veren Avustralya ve Yeni Zelanda ile yurt içi karbon fiyatı olan ama sınır önlemi önermemiş Japonya ve Güney Kore.
Avustralya'da ekonomist Frank Jotzo'nun İklim Değişikliği, Enerji, Çevre ve Su Bakanlığı için yürüttüğü Karbon Kaçağı Gözden Geçirmesi (İngilizce), nihai raporunu 13 Şubat 2026'da yayımlamıştır. Rapor, yüksek kaçak riski taşıyan mallar için aşamalı bir sınırda karbon düzenlemesi önerir: önce çimento ve klinker, sonra amonyak ve türevleri, cam, kireç ve çelik.
Önerilen düzenlemenin kapsamı Safeguard Mechanism'e dayanır; bu mekanizma yılda 100.000 tCO2e'nin üzerinde emisyonu olan büyük sanayi tesislerini kapsar.
Safeguard Mechanism'in 2026 ve 2027 gözden geçirmesi, hükümetin tartışma belgesini yayımladığı 7 Ağustos 2026'da resmen başlamış, yazılı görüşler 18 Eylül 2026'da kapanmıştır. Sınır önlemi önerisi bu gözden geçirmede değerlendirilmektedir.
Bu bir karar değil, bir öneridir: cbamguide.com'un son kontrolünde (6 Ekim 2026) bir yasa tasarısı sunulmamıştı ve başlangıç tarihi belirlenmemişti. Tartışma belgesi Avustralya Safeguard gözden geçirmesi (İngilizce) haberinde anlatılır.
Yeni Zelanda ise ilk kez, tek başına değil Avustralya ile birlikte hareket edeceğinin sinyalini vermiştir.
Argus Media'nın aktardığına göre İklim Değişikliği Bakanı Simon Watts, 5 Ağustos 2026'da Rotorua'daki Carbon Forestry 2026 konferansında olası bir Yeni Zelanda mekanizmasının “in conjunction with Australia” (Avustralya ile birlikte) geliştirileceğini ve muhtemelen “later next year” (gelecek yılın ilerleyen döneminde) geleceğini söylemiştir.
Yeni Zelanda henüz bir mekanizma önermemiş veya yasalaştırmamıştır; önemli olan, takvimini Avustralya'nın gözden geçirmesinin sonucuna bağlamasıdır. Açıklamanın tamamı Yeni Zelanda ve Avustralya'nın ortak SKDM sinyali (İngilizce) haberindedir.
Japonya'nın GX-ETS'si (Green Transformation Emissions Trading Scheme), 2023'te başlayan gönüllü dönemin ardından Nisan 2026'dan beri zorunludur. Sistem yurt içine yöneliktir: Japonya bir sınır önlemi önermemiştir ve GX-ETS 13 Kasım 2026 itibarıyla Madde 9 kapsamında tanınmamıştır. Ayrıntılar Japonya ve SKDM (İngilizce) rehberindedir.
Güney Kore 2015'ten beri Kore Emisyon Ticaret Sistemi'ni (K-ETS) işletir; 4. Aşama 2026'dan 2030'a kadar sürer ve Uluslararası Karbon Eylem Ortaklığı'na (ICAP) göre çelik gibi kaçak riskli sektörler %100 ücretsiz tahsisat almaya devam eder.
Güney Kore sınır önlemi önermemiştir ve K-ETS 13 Kasım 2026 itibarıyla Madde 9 kapsamında tanınmamıştır. AB, 2025'te Güney Kore'den SKDM kapsamındaki 3,63 milyon ton çelik ithal etmiştir (Eurostat Comext DS-045409, 2025).
Aşağıdaki tablo, yürürlükteki ve önerilen sınırda karbon düzenlemelerini Türkiye dahil karşılaştırır.
| Ülke veya birlik | Mekanizma türü | Durum (12 Ekim 2026; Türkiye 13 Kasım 2026) | Başlangıç | Kapsanan sektörler | Fiyat tabanı |
|---|---|---|---|---|---|
| Avrupa Birliği | Sertifika mekanizması (AB ETS'ye bağlı) | Yürürlükte | 1 Ocak 2026 | Demir-çelik, çimento, alüminyum, gübre, elektrik, hidrojen | AB ETS ihale fiyatı (2026'nın 3. çeyreği için resmî fiyat 82,32 avro/tCO2e, 5 Ekim 2026'da yayımlandı; Dec-26 EUA vadeli sözleşmesi 14 Eylül 2026'da gün içinde 88,53 avro ile dokuz ayın zirvesi) |
| Birleşik Krallık | Vergi (UK ETS'ye bağlı) | Yasalaştı (Finance Act 2026) | 1 Ocak 2027 | Demir-çelik, alüminyum, çimento, gübre, hidrojen | UK ETS ihale fiyatlarından her çeyrek belirlenen, ücretsiz tahsisata göre ayarlanan sektörel oran; 16 Ekim 2026 tarihli örnek oranlar 1,45 ile 9,79 GBP/tCO2e arası, yükümlülük doğurmaz |
| Kanada | Yurt içi çıktıya dayalı fiyatlandırma; sınır önlemi yok | Sınır önlemi önerilmedi; 2021 istişaresi arşivlendi | Yok | Uygulanmaz (yalnızca yurt içi sistem) | Çıktıya dayalı fiyatlandırma sistemleri |
| Avustralya | Safeguard Mechanism; Şubat 2026 Karbon Kaçağı Gözden Geçirmesi sınır önlemi önerdi | Öneri 2026 ve 2027 Safeguard gözden geçirmesinde değerlendiriliyor; görüşler 18 Eylül 2026'da kapandı; yasalaşmadı (son kontrol 6 Ekim 2026) | Yok; istişaredeki aşamalı başlangıç çimento ve klinker | Uygulanmaz (yalnızca yurt içi sistem) | Safeguard Mechanism referans değerleri |
| Yeni Zelanda | Yok; Avustralya ile uyumlu bir SKDM için bakanlık sinyali | 5 Ağustos 2026'da sinyal verildi, teklif yok | Yok; bakan “later next year” diyor | Uygulanmaz (teklif yok) | NZ ETS (yalnızca yurt içi) |
| Japonya | GX-ETS (yurt içi, Nisan 2026'dan beri zorunlu); sınır önlemi önerilmedi | Yurt içi sistem yürürlükte; Madde 9 kapsamında tanınmadı | Yok | Uygulanmaz (yalnızca yurt içi sistem) | GX-ETS tahsisat fiyatı |
| Güney Kore | K-ETS (yurt içi, 4. Aşama 2026 ile 2030 arası); sınır önlemi önerilmedi | Yurt içi sistem yürürlükte; Madde 9 kapsamında tanınmadı | Yok | Uygulanmaz (yalnızca yurt içi sistem) | K-ETS fiyatı |
| Türkiye | TR ETS pilotu (yurt içi); İklim Kanunu Madde 8(1)(ç) bir sınır mekanizması kurma yetkisi verir, kullanılmadı | TR ETS Yönetmeliği yürürlükte (27 Ağustos 2026); pilot 2026 ve 2027; Madde 9 kapsamında tanınmadı | Sınır önlemi yok | Pilot: elektrik üretimi, çimento, demir-çelik, alüminyum, gübre | Henüz fiyat yok (%100 ücretsiz tahsisat; 2026 yalnızca raporlama) |
İngilizce bülten: SKDM sertifika fiyatı bildirimleri, önemli mevzuat değişiklikleri ve SKDM ile ilgili haftalık gelişmeler. İstenmeyen e-posta göndermeyiz; aboneliğinizi istediğiniz zaman sonlandırabilirsiniz.
Bu bildirimler için yalnızca e-posta adresinizi saklarız. Gizlilik politikası (İngilizce)
Türkiye'nin Kendi Sınırda Karbon Düzenlemesi Olacak mı? İklim Kanunu, TR ETS ve Madde 9
13 Kasım 2026 itibarıyla Türkiye'nin yürürlükte bir sınırda karbon düzenlemesi yoktur; 7552 sayılı İklim Kanunu yalnızca böyle bir mekanizmanın kurulabileceğini öngörür.
9/7/2025 tarihli ve 32951 sayılı Resmî Gazete'de yayımlanan İklim Kanunu, kavramı 2(bb) maddesinde tanımlar; 8(1)(ç) maddesinde ise “Sınırda Karbon Düzenleme Mekanizması kurulabilir” hükmüne yer verir. Bu bir yetkidir, bir önlem değildir: hiçbir ikincil düzenleme Türkiye'ye yapılan ithalat için bir sınır yükümlülüğü getirmemiştir. Kanundaki bu yetki, AB SKDM ve BK SKDM birbirinden ayrı üç şeydir.
Türkiye'nin karbon fiyatlandırma araçları ve 13 Kasım 2026 itibarıyla durumları aşağıda sıralanmıştır.
- 7552 sayılı İklim Kanunu: Yürürlükte. ETS'nin kurulmasını (Madde 9(1)), Karbon Piyasası Kurulu'nu (Madde 10(1)(a)) ve tam sistemden önce bir pilot dönemi (Geçici Madde 1) öngörür; Kanun kendisi bir fiyat belirlemez.
- Türkiye Emisyon Ticaret Sistemi Yönetmeliği: 27/8/2026 tarihli ve 33353 sayılı Resmî Gazete'de yayımlandı, yürürlükte. Yılda 50.000 ton CO2 eşdeğerini aşan B ve C kategorisi tesisleri kapsar; ücretsiz tahsisat kıyas yöntemiyle verilir (Madde 13).
- Karbon Piyasası Kurulu'nun KPK/2026/1 sayılı kararları: 3 Eylül 2026'da duyuruldu. Pilot 2026 ve 2027 emisyonlarını kapsar; sektörler elektrik üretimi, çimento, demir-çelik, alüminyum ve gübredir; ücretsiz tahsisat oranı her sektör için %100'dür; 2026'da yalnızca raporlama yükümlülüğü vardır.
- Pilot Uygulama Dönemine İlişkin Usul ve Esaslar: 1 Ekim 2026'da duyuruldu. 2027 emisyonları için tahsisat teslimi 2028 Kasım ayının son iş gününe kadardır (Madde 6(2)); 2027 için de ücretsiz tahsisat %100'dür (Madde 7(1)).
- Gönüllü tamamlayıcı tahsisat fiyatı: Yönetmeliğin 20. maddesinde yer alır; yöntemi yayımlanmamıştır.
Madde 9 açısından sonuç nettir. 13 Kasım 2026 itibarıyla hiçbir ülkenin karbon fiyatı Madde 9 kapsamında tanınmamıştır ve Madde 9 uygulama tüzüğü henüz kabul edilmemiştir. TR ETS pilot döneminde ücretsiz tahsisat %100'dür ve 2026 için yalnızca raporlama yükümlülüğü vardır; fiilen ödenmiş bir karbon fiyatı oluşmadığından AB ithalatçısının indireceği bir tutar yoktur.
Gönüllü bir tamamlayıcı ödemenin "fiilen ödenmiş" sayılıp sayılmayacağı açık bir sorudur; bunu düzenleyen bir metin yoktur. Madde 9(4) uyarınca Avrupa Komisyonu 2027'den itibaren yıllık varsayılan karbon fiyatları belirleyebilir; Türkiye için böyle bir fiyat belirlenmemiştir. Ayrıntılar Madde 9 karbon fiyatı indirimi sayfasındadır.
İki rejimin belgeleri de birbirinin yerine geçmez. TR ETS'deki tahsisat teslimi SKDM sertifikalarının teslimi değildir; TÜRKAK'ın TR ETS için akredite ettiği doğrulayıcı kuruluşlar AB SKDM doğrulayıcısı değildir. AB SKDM doğrulayıcılarını yalnızca AB üye devletlerinin ulusal akreditasyon kurumları akredite eder ((AB) 2025/2551 sayılı Yetki Devrine Dayanan Komisyon Tüzüğü).
AB-Türkiye Gümrük Birliği de bir muafiyet sağlamaz: III. Ekte yalnızca İzlanda, Lihtenştayn, Norveç ve İsviçre ile beş bölge yer alır. Türkiye için söz konusu tutarlar büyüktür: 10,83 milyar avronun 7,18 milyar avrosu demir-çelik (Fasıl 72 ve 73), 2,84 milyar avrosu alüminyumdur (Eurostat Comext DS-045409, 2025). Genel tablo Türkiye ve SKDM sayfasındadır.
Emisyon hesaplama, doğrulama veya iki pazara birden veri hazırlama için sağlayıcı arayan şirketler SKDM yardım sayfasından ücretsiz yönlendirme isteyebilir; doğrulayıcı ve danışman için ayrı formlar vardır. Sağlayıcı yönlendirme hizmeti talep eden için ücretsizdir; bir sağlayıcı, yönlendirme yoluyla kazandığı müşteri için cbamguide.com'a bir yönlendirme ücreti ödeyebilir. Bu ücret, kimin listelendiğini veya nasıl anlatıldığını belirlemez.
Birden Fazla SKDM Küresel Ticareti Nasıl Etkiler?
Aynı anda yürürlükte olan birden fazla sınırda karbon düzenlemesi, ülkeler arasında çalışan ihracatçılar ve ithalatçılar için üç tür etki yaratır: maliyet birikimi, uyumun parçalanması ve yatırım sinyalinin bozulması.
Maliyet birikimi, mallar iki veya daha fazla SKDM uygulayan sınırı geçtiğinde ya da bir ülkenin SKDM'sine tabi girdiler başka bir SKDM ülkesine ihraç edilen mallara dahil edildiğinde ortaya çıkar. BK ile AB arasındaki koridor ilk örnektir; yeni mekanizmalar yürürlüğe girdikçe birden fazla ülkeden geçen tedarik zincirlerinde yükler katlanır.
Uyumun parçalanması, mekanizmaların yapısal farklarından doğar. AB, yetkilendirilmiş SKDM beyan sahibi (authorised CBAM declarant) statüsü ve her yıl 30 Eylül'e kadar yıllık SKDM beyanı (Madde 6(1)) isteyen bir sertifika sistemi kullanır.
AB'de 2027'den itibaren beyan sahibi, her çeyreğin sonunda, takvim yılı başından bu yana ithal ettiği mallardaki gömülü emisyonların en az %50'sine karşılık gelen SKDM sertifikasını hesabında bulundurur; ücretsiz tahsisat düzeltmesi bu hesapta dikkate alınır (Madde 22(2)).
BK ise HMRC'ye doğrudan vergi ödemesi kullanır. Her iki pazara satan bir üretici, farklı hesaplama yöntemleri, doğrulama standartları ve son tarihleri olan iki ayrı uyum sistemi yürütür.
Her iki pazara çelik veya alüminyum satan bir Türk üretici için üç fark öne çıkar:
- Emisyon verisi: AB, operatörün özet emisyon raporunu ister: İngilizce, 16 veri noktası ((AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü, IV. Ekin 1.2. noktası).
- Doğrulayıcı: AB yalnızca bir üye devlet akreditasyon kurumunca akredite doğrulayıcıyı kabul eder; BK, SI 2026/995'in ölçütlerini uygular. Bir taraftaki akreditasyon diğerinin yerine geçmez.
- Varsayılan değerler: AB her ülke için ayrı değer kullanır (Türkiye'nin kendi tablosu vardır); BK 2027 ve 2028'de her menşe için tek bir değer kullanır.
Yatırım sinyalinin bozulması, SKDM ülkeleri arasında karbon fiyatları farklı olduğunda ortaya çıkar. 2026'nın üçüncü çeyreğine ait 82,32 avroluk resmî sertifika fiyatıyla AB beklentilerini karşılayan bir karbonsuzlaştırma yatırımı, daha düşük referans fiyatlı bir pazara ihracatta aynı getiriyi sağlamayabilir. Üreticiler, her mekanizmanın fiyat seyrini ayrıntılı biçimde modellemeden yatırımlarını tüm pazarlara göre aynı anda optimize edemez.
Teslim mekanizması ve Madde 9 indirimiyle etkileşim dahil AB sertifika yükümlülüğünün yapısı SKDM sertifikaları sayfasında anlatılır. Türk ihracatçıların seçenekleri ihracatçı stratejisi sayfasındadır.
Küresel SKDM Genişlemesi Gelişmekte Olan Ülkeleri Nasıl Etkiler?
Sınırda karbon düzenlemeleri, maliyet baskısını bu maliyeti en az karşılayabilecek ekonomilerde yoğunlaştırır.
Aşağıdaki tablo, AB'nin 2025'te seçili ülkelerden yaptığı SKDM kapsamındaki mal (I. Ek kodları) ithalatını gösterir; Türkiye karşılaştırma için eklenmiştir (Eurostat Comext DS-045409, 2025).
| Ülke | AB ithalatı, 2025 |
|---|---|
| Türkiye | 10,83 milyar avro (değerde 2. menşe) |
| Hindistan | 5,30 milyar avro |
| Vietnam | 2,47 milyar avro |
| Brezilya | 1,66 milyar avro |
| Mozambik | 1,56 milyar avro |
| Güney Afrika | 1,24 milyar avro |
Bu ülkelerin malları, AB ve BK üreticilerinin kendi ülkelerinde yararlanabildiği yeşil yatırım desteği olmadan sınır düzenlemesinin tam yüküyle karşılaşır.
Avrupa Komisyonu'nun 16 Aralık 2025 tarihli gözden geçirme raporuna (COM(2025) 783) göre Mozambik'in AB'ye SKDM kapsamındaki mal ihracatı (büyük kısmı alüminyum) 2024'te GSYH'sinin yaklaşık %5,5'ine denk geliyordu; raporun kendi modellemesi ise 2035'e kadar %0,01'lik bir GSYH kaybı öngörür.
GMK Center, Ukrayna çelik sektörü için 2026 ile 2030 arasında 2,7 milyar ABD doları yatırım kaybı ve 4,7 milyar ABD doları ihracat kaybı öngörmüştür. BK SKDM, Ocak 2027'den itibaren ikinci bir maliyet katmanı ekler.
Brezilya, Hindistan, Güney Afrika ve Çin'den oluşan BASIC grubu, DTÖ'de ve BM İklim Değişikliği Çerçeve Sözleşmesi (UNFCCC) müzakerelerinde SKDM gelirlerinin gelişmekte olan ülkelerin karbonsuzlaşmasına aktarılmasını resmen savunmuştur.
(AB) 2023/956 sayılı Tüzük'te SKDM gelirlerinin kullanımına ilişkin bir kural ve uluslararası bir aktarım mekanizması yoktur: sertifikaları üye devletler satar ve gelir ulusal bütçelere gider.
Avrupa Komisyonu'nun 16 Temmuz 2025 tarihli teklifi (COM(2025) 574), gelirin %75'ini 2028'den itibaren AB öz kaynağı yapar; Konsey teklifi 12 Ekim 2026 itibarıyla kabul etmemiştir. Ülke bazında ayrıntılar SKDM'nin gelişmekte olan ülkelere etkisi (İngilizce) sayfasındadır.
Önümüzdeki 24 Ayda İzlenecekler
Önümüzdeki 24 ayda üç gelişme, sınırda karbon düzenlemelerinin daha hızlı yayılıp yayılmayacağını belirleyecektir; Türk ihracatçılar için TR ETS'de ilk fiyatların oluşması da izlenmesi gereken bir başlıktır.
İlk ve en yakın kilometre taşı, 1 Ocak 2027'de başlayan BK SKDM'dir. BK, AB ile paralel bir sınırda karbon düzenlemesi işleten ilk ülke olacak; iki SKDM'ye aynı anda uyumun ilk gerçek sınavı da böylece yaşanacaktır. 2027'de ortaya çıkacak teknik ve idari sorunlar, diğer hükümetlerin aynı yolu izleyip izlemeyeceğine ilişkin değerlendirmelere yön verecektir.
İkincisi, AB'nin aşağı akış ürünlerine genişlemesidir (downstream extension). Avrupa Komisyonu'nun yaklaşık 180 ürün kategorisi öneren COM(2025)989 sayılı teklifi (henüz yasalaşmamıştır) 2026 boyunca yasama sürecinde ilerlemiştir.
Konsey 12 Haziran 2026'da listeyi genişleten bir genel yaklaşım kabul etmiştir (Mayer Brown'a göre yaklaşık 200 kod eklenmiştir; cbamguide.com'un sayımına göre toplam 300'ün biraz üzerinde kalem ve kod).
Avrupa Parlamentosu'nun ENVI komitesi 6 Temmuz 2026'da (56 kabul, 11 ret, 12 çekimser) daha ileri giden bir pozisyon kabul etmiştir: ticaret basınına göre yaklaşık 457 aşağı akış ürünü ve daha sıkı hukuku dolanmanın önlenmesi (anti-circumvention) kuralları.
Ticaret basınının verdiği bu sayı bağlantı elemanları, tel, yaylar, ev eşyaları, güneş panelleri ve mutfak gereçleri gibi nihai çelik ve alüminyum mallarını içerir. Türkiye'nin AB'ye en çok sattığı çelik ve alüminyum eşyalarının bir kısmı zaten I.
Ektedir: 7308 çelik yapılar (1,08 milyar avro), 7326 diğer demir-çelik eşya (820,0 milyon avro) ve 7318 cıvata ve somunlar (515,8 milyon avro) (Eurostat Comext DS-045409, 2025).
Avrupa Parlamentosu genel kurulu birinci okuma müzakere yetkisini 15 Eylül 2026'da 464 kabul, 50 ret ve 159 çekimser oyla kabul etmiştir.
Basın haberlerine göre 20 Ekim 2026'daki ilk üçlü görüşme (trilogue) genel bir uzlaşma olmadan sona ermiş ve dört konu teknik çalışmaya gönderilmiştir; ikinci görüşmenin 30 Kasım 2026'da yapılacağı bildirilmektedir. Dosya hâlâ bir tekliftir ve Ocak 2028'den itibaren uygulanması hedeflenmektedir.
Nihai ürün listesi açık konulardan biridir: pozisyonlar yaklaşık 180 üründen (Avrupa Komisyonu basın açıklaması), 300'ün biraz üzerinde kalem ve koddan (Konsey, cbamguide.com sayımı) yaklaşık 457 ürüne (Avrupa Parlamentosu, tahmin) uzanır. Kabul edilirse genişleme, etkilenen ihracatçı sayısını ve küresel tedarik zincirlerindeki gömülü emisyon hesaplarının karmaşıklığını önemli ölçüde artırır.
Üçüncüsü, Rusya'nın Mayıs 2025'te açtığı DTÖ DS639 uyuşmazlığıdır. Uyuşmazlık Halli Organı, 25 Eylül 2026'da Rusya'nın ikinci talebi üzerine bir panel kurmuştur; bu, sınırda karbon önlemine ilişkin ilk DTÖ panelidir.
DTÖ'nün dava sayfasına göre (9 Kasım 2026 itibarıyla güncel özet, 13 Kasım 2026'da okundu) panel henüz oluşturulmamıştır, bir karar da yoktur ve 28 üye üçüncü taraf hakkı saklı tutmuştur; Türkiye bunlardan biridir. Temyiz Organı Aralık 2019'dan beri işlememektedir, bu nedenle bir panel raporu bağlayıcı bir sonuca ulaşmadan temyize götürülebilir.
DS639'un siyasi sinyali, olası hukuki sonucundan daha önemlidir: DTÖ sistemi SKDM'nin hukuka uygunluğu hakkında karar veremezse, kendi mekanizmasını benimseyen ülkeler bağlayıcı çok taraflı bir kısıtla karşılaşmaz.
Türk ihracatçılar için dördüncü bir başlık yurt içindedir: TR ETS pilotunda Ulusal Tahsisat Planı, pilot kıyas değerleri ve tamamlayıcı tahsisat fiyatının yöntemi 13 Kasım 2026 itibarıyla yayımlanmamıştır. Bir karbon fiyatı fiilen ödenmeye başlamadan Madde 9 indirimi Türkiye menşeli mallar için sıfır kalır. Genel takvim SKDM zaman çizelgesi sayfasındadır.
Küresel SKDM Hakkında Sık Sorulan Sorular
Yurt içinde karbon fiyatı olması, bir ülkenin ihracatını AB SKDM'den muaf tutar mı?
Hiçbir yurt içi karbon fiyatı bir ülkenin ihracatını AB SKDM'den otomatik olarak muaf tutmaz. Muafiyet yalnızca (AB) 2023/956 sayılı Tüzük'ün III. Ekinde sayılan ülke ve bölgeler için geçerlidir: İzlanda, Lihtenştayn, Norveç ve İsviçre ile beş bölge. Bu ülkeler ya AB ETS'nin parçasıdır ya da karbon piyasalarını AB ETS'ye bağlamıştır.
Norveç bir adım ileri gitmiştir: Norveç parlamentosu Storting'in kabul ettiği yasa, Norveç'i AB SKDM'yi doğrudan benimseyen ilk AB dışı ülke (İngilizce) yapar. Avrupa Ekonomik Alanı (AEA) Ortak Komitesi'nin 25 Eylül 2026 tarihli 283/2026 sayılı kararı, Tüzük'ü Norveç ve İzlanda'ya 1 Ocak 2027'den itibaren yükümlülüklerle genişletir; karar 13 Ekim 2026'da henüz yürürlükte değildi.
Türkiye dahil diğer tüm ülkeler, karbon fiyatları olsun ya da olmasın AB SKDM yükümlülükleriyle karşılaşır; Gümrük Birliği bir muafiyet sağlamaz. Üçüncü ülkede fiilen ödenen karbon fiyatı Madde 9 kapsamında sertifika yükümlülüğünü azaltabilir; ancak 13 Kasım 2026 itibarıyla uygulama tüzüğü taslaktır ve hiçbir ülkenin karbon fiyatı tanınmamıştır.
BK SKDM, AB SKDM ile aynı mıdır?
Hayır. İki mekanizma karbon kaçağını önleme amacını paylaşır, ancak tasarım, hukuki yapı ve fiyat tabanı bakımından ayrışır. AB SKDM, AB ETS fiyatına bağlı bir sertifika mekanizmasıdır; yetkilendirilmiş SKDM beyan sahipleri tarafından yürütülür ve yıllık SKDM beyanı her yıl 30 Eylül'e kadar verilir. BK SKDM ise doğrudan HMRC'ye ödenen ve UK ETS'ye göre fiyatlanan bir vergidir.
Kapsam da farklıdır: BK beş sektörü kapsar (alüminyum, çimento, gübre, hidrojen ve demir-çelik) ve AB'nin kapsadığı elektriği dışarıda bırakır. Birine uyum diğerini karşılamaz.
Kanada bir SKDM getirecek mi?
Kanada 12 Ekim 2026 itibarıyla bir sınırda karbon düzenlemesi önermemiş veya yasalaştırmamıştır. Kanada Maliye Bakanlığı fikri 2021'den itibaren istişareye açmıştır; 12 Ekim 2026'da okunan istişare sayfası arşive kaldırılmıştır ve bir karar veya yasa açıklamaz. En sık dile getirilen engel CUSMA ile uyumdur, çünkü ABD'nin karşılaştırılabilir bir federal karbon fiyatı yoktur. Kanada malları AB SKDM'ye tam olarak tabidir ve 13 Kasım 2026 itibarıyla hiçbir Kanada karbon fiyatı Madde 9 kapsamında tanınmamıştır.
Küresel SKDM'ler birbirlerinin karbon fiyatlarını tanır mı?
Otomatik olarak tanımaz. Her mekanizma kendi indirim veya tanıma kurallarını işletir. AB SKDM'nin Madde 9 indirimi, karbon fiyatının menşe ülkede yasal olarak bağlayıcı bir devlet sistemi kapsamında "fiilen ödenmiş" olmasını şart koşar.
İki taraf 13 Kasım 2026 itibarıyla farklı durumdadır. BK tarafında HMRC'nin 27 Ağustos 2026 tarihli geçici nitelikli sistemler listesi AB ETS'yi içerir; fiilen ödenen AB ETS maliyetleri, AB menşeli mallarda BK'nın karbon fiyatı indirimini destekleyebilir. AB tarafında, UK ETS maliyetlerinin BK menşeli mallar için Madde 9 indirimine konu olup olmadığı açık bir sorudur, çünkü hiçbir ülkenin karbon fiyatı tanınmamıştır.
Avrupa Komisyonu'nun 13 Mayıs 2026'da yayımlanan ve 10 Haziran 2026'ya kadar istişareye açılan Madde 9 uygulama tüzüğü taslağı, üçüncü ülke karbon fiyatları için genel tanınma yolları öngörür; ancak 13 Kasım 2026 itibarıyla kabul edilmemiştir ve BK'yı ayrıca anmaz.
İkili tanıma anlaşmaları her iki tarafın da açık düzenleyici işlemini gerektirir ve henüz hiçbiri yapılmamıştır. Ocak 2026'dan beri süren resmî BK-AB emisyon ticareti bağlantı müzakereleri, sistemler tam bağlandığında karşılıklı SKDM muafiyetinin önünü açabilir.
DTÖ veya UNFCCC aracılığıyla küresel bir SKDM anlaşması mümkün mü?
Bugün ne DTÖ'de ne de UNFCCC'de sınırda karbon düzenlemesine ilişkin bağlayıcı bir küresel anlaşma üzerinde çalışılmaktadır. DTÖ'nün uyuşmazlık çözüm mekanizması, işlemeyen Temyiz Organı nedeniyle zayıflamıştır ve DTÖ kuralları sınırdaki çevresel önlemlerin denkliğini şart koşmaz. UNFCCC kapsamındaki Paris Anlaşması ulusal katkı beyanlarına dayanır ve ticaret önlemleri için bir yaptırım mekanizması içermez. Yakın vadede en olası koordinasyon, çok taraflı bir çerçeve yerine Madde 9 türü tanıma hükümleriyle ikili düzeyde gerçekleşir.
Türkiye'nin kendi SKDM'si var mı?
Hayır. 13 Kasım 2026 itibarıyla Türkiye'de yürürlükte bir sınırda karbon düzenlemesi yoktur. 7552 sayılı İklim Kanunu'nun 8(1)(ç) maddesi böyle bir mekanizmanın kurulabileceğini öngörür, ancak bu yetkiye dayanan bir düzenleme çıkarılmamıştır. Böyle bir mekanizma Türkiye'ye ithalatı hedefleyeceği için Türk ihracatçıların AB SKDM veya BK SKDM yükünü azaltmaz.
Türk ihracatçılar BK SKDM vergisini öder mi?
Hayır. BK SKDM vergisini, gümrük beyannamesinin adına verildiği Birleşik Krallık'taki ithalatçı öder (Finance Act 2026, 146. bölüm). İthalatçı, BK SKDM kapsamındaki malların gümrük değeri son 12 ayda 50.000 İngiliz sterlinini aştığında HMRC'ye kaydolur; ilk vergi beyannamesinin verilmesi ve ödemenin yapılması için son tarih 31 Mayıs 2028'dir. Türk üreticinin rolü, ithalatçıya doğrulanmış emisyon verisini zamanında iletmektir, çünkü varsayılan değerlerle verilen bir beyanname sonradan gerçek veriyle değiştirilemez.
BK SKDM Küresel Karbonsuzlaştırma Stratejisinde Nerede Durur?
Birleşik Krallık SKDM'si (İngilizce), UK ETS üst sınır patikasını, İklim Değişikliği Kanunu (Climate Change Act) kapsamındaki net sıfır taahhütlerini ve sektöre özgü sanayi karbonsuzlaştırma yollarını içeren daha geniş bir stratejinin parçasıdır. Mekanizma, temel amaç olarak gelir yaratmak veya ticareti kısıtlamak için değil, UK ETS fiyatı zamanla yükselirken karbon kaçağını önlemek için tasarlanmıştır.
SKDM Hukuki Çerçevesi Birden Fazla İkili Anlaşmaya İzin Verir mi?
(AB) 2023/956 sayılı Tüzük (İngilizce), Madde 9 kapsamında yabancı karbon fiyatlarının tam bir antlaşma yerine uygulama işlemleriyle ikili olarak tanınmasına izin verecek şekilde kurulmuştur. Avrupa Komisyonu, Tüzük'ü değiştirmeden, Madde 9(5) uyarınca uygulama işlemleriyle belirli üçüncü ülkelerdeki nitelikli sistemleri tanıyabilir.
Aynı yapı UK ETS maliyetlerinin BK menşeli mallar için tanınmasına da imkân verebilir; ancak 13 Kasım 2026 itibarıyla böyle bir tanıma yayımlanmamıştır. 13 Mayıs 2026'da yayımlanan ve 10 Haziran 2026'ya kadar istişareye açılan Madde 9 uygulama tüzüğü taslağı 13 Kasım 2026 itibarıyla kabul edilmemiştir ve BK'yı ayrıca anmaz. Aynı yol, TR ETS için de ancak fiilen bir fiyat ödendiğinde anlam kazanır.
Gelişmekte Olan Ülkeler SKDM Yükümlülüklerinden Muaf mı?
Gelişmekte olan ülkeler, III. Ekte yer almadıkça (AB) 2023/956 sayılı Tüzük kapsamındaki AB SKDM yükümlülüklerinden muaf değildir. Birleşmiş Milletler'in en az gelişmiş ülkeler (LDC) olarak sınıflandırdığı ülkeler de mevcut Tüzük'te yapısal bir muafiyet almaz.
AB, Madde 30'daki gözden geçirme yükümlülüğü kapsamında gelişmekte olan ülkelere etkiyi izleyeceğini ve hedefli önlemleri değerlendirebileceğini açıklamıştır; ancak yürürlükte bir muafiyet mekanizması yoktur. Gelişmekte olan ülkeler için muafiyet bulunmaması, UNFCCC müzakerelerinde ve DTÖ uyuşmazlık stratejisinde dile getirilen başlıca şikâyetlerdendir.