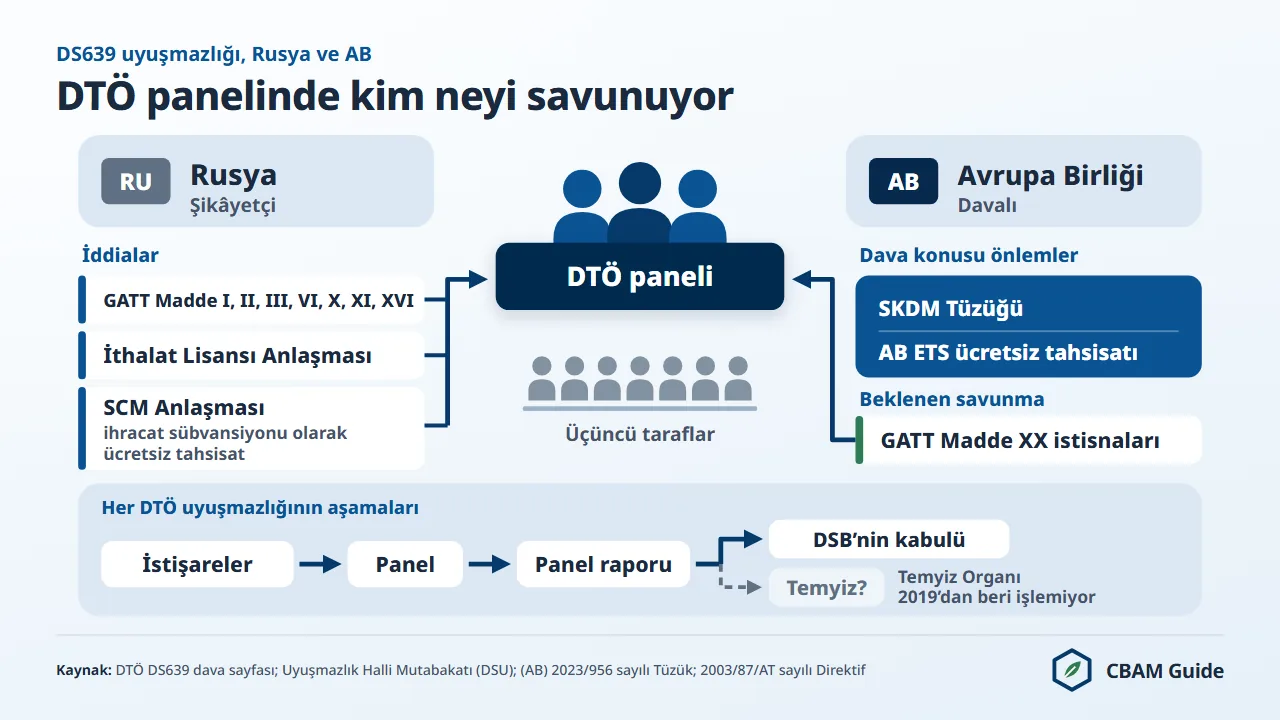
WTO DS639, AB Sınırda Karbon Düzenleme Mekanizması'na karşı Dünya Ticaret Örgütü'nde (DTÖ; İngilizce WTO) açılmış tek resmî davadır. Rusya, 12 Mayıs 2025'te sunduğu istişare talebinde bu mekanizmanın GATT 1994'ün temel kurallarını ihlal ettiğini ileri sürmüştür.
AB Sınırda Karbon Düzenleme Mekanizması (SKDM; İngilizce kısaltmasıyla CBAM), (AB) 2023/956 sayılı Tüzük ile kurulan ve 1 Ocak 2026'dan bu yana uygulama döneminde olan bir AB mekanizmasıdır: AB'deki ithalatçılar, karbon yoğun belirli malların gömülü emisyonlarına karşılık gelen SKDM sertifikalarını satın alıp teslim eder; sertifika fiyatı AB ETS karbon fiyatına bağlıdır ve amaç karbon kaçağını önlemektir.
Rusya 10 Temmuz 2026'da panel kurulmasını istedi. AB bu ilk talebi 24 Temmuz 2026'daki Uyuşmazlık Halli Organı (DSB) toplantısında engelledi. DSB, Rusya'nın ikinci talebi üzerine paneli 25 Eylül 2026'da kurdu; Uyuşmazlıkların Halli Mutabakatı'nın (DSU) 6.1 maddesindeki negatif uzlaşma kuralı bu aşamada kuruluşu neredeyse otomatik hâle getirdi.
DTÖ'nün DS639 dava sayfasındaki özete göre (9 Kasım 2026 tarihli; 13 Kasım 2026'da incelendi) panel kurulmuş, ancak üyeleri henüz belirlenmemiştir; 28 DTÖ üyesi üçüncü taraf hakkını saklı tutmuştur.
Türkiye bu 28 üyeden biridir. Rusya'nın iddiaları GATT'ın I, II, III, X ve XI. maddelerini, İthalat Lisansı Prosedürleri Anlaşması'nı ve Sübvansiyonlar ve Telafi Edici Önlemler Anlaşması'nı (SCM Anlaşması) kapsar.
Dava, Türk ihracatçılar açısından hiçbir yükümlülüğü ertelemez. Varsayılan değerle hesaplandığında, 2026'da ithal edilen Türkiye menşeli yarı mamul çelik (CN kodu 7207 11 14) için ton mal başına 1,2111 SKDM sertifikası gerekir; 2026'nın üçüncü çeyreğinin resmî fiyatı olan 82,32 avro ile bu, ton başına 99,70 avroluk bir maliyettir.
Bu sayfa, iki tarafın hukuki argümanlarını, usul takvimini, Türkiye'nin davadaki yerini ve Temyiz Organı krizinin davanın sonucunu neden sınırladığını anlatır.
WTO DS639 Nedir?
WTO DS639, Rusya'nın AB SKDM'ye karşı DTÖ Uyuşmazlıkların Halli Mutabakatı (DSU) çerçevesinde açtığı resmî şikâyettir; 12 Mayıs 2025 tarihli istişare talebiyle başlamıştır ve dünyada SKDM'ye karşı açılmış ilk ve şu ana kadar tek DTÖ davasıdır.
Rusya talebini DTÖ Uyuşmazlık Halli Organı'na sundu. Davaya konu önlemler, sınırda karbon düzenleme mekanizmasını tesis eden 10 Mayıs 2023 tarihli ve (AB) 2023/956 sayılı Avrupa Parlamentosu ve Konsey Tüzüğü ile 2003/87/AT sayılı Direktif'e dayanan AB ETS ücretsiz tahsisat (free allocation) çerçevesidir.
DTÖ dava sayfası SKDM'ye ilişkin önlemleri “the CBAM Package” olarak adlandırır ve AB ETS kapsamında verildiği iddia edilen ihracat sübvansiyonunu ayrı bir önlem olarak sayar.
Uyuşmazlık, Rusya'nın AB'ye karbon yoğun mal ihraç eden bir ülke olmasından doğar. Başlıca ürünler Severstal ve NLMK gibi üreticilerin çeliği, RUSAL'ın alüminyumu ve EuroChem ile PhosAgro'nun gübreleridir.
Rusya'nın ulusal bir ETS'si veya karbon vergisi yoktur ve 4 Kasım 2026'daki son kontrolde Madde 9 uygulama tüzüğü kabul edilmemişti; bu nedenle Rus mallarını ithal edenler sertifika yükümlülüğünü indirimsiz taşır.
2026'nın üçüncü çeyreği için resmî SKDM sertifika fiyatı ton CO2 eşdeğeri (tCO2e) başına 82,32 avrodur ((AB) 2023/956 sayılı Tüzük'ün 21(1a) maddesi; 5 Ekim 2026'da yayımlandı). Bu fiyat, Rusya'nın üç ana ihracat sektöründe ciddi bir maliyet yükü yaratır.
AB, 22 Mayıs 2025'te istişare talebini reddetti ve istişarelerin “could not be fruitful” (sonuç vermeyeceği) görüşünü bildirdi. Bu ret usul açısından olağan dışıdır: DSU kapsamında istişare talepleri, diplomatik ilk adım olarak neredeyse her zaman kabul edilir.
Ret, uyuşmazlığın resmî panel talebi aşamasına geçişini hızlandırdı; ancak Rusya bu talebi bir yılı aşkın bir süre sonra, 10 Temmuz 2026'da sundu.
Türkiye'nin WTO DS639'daki Konumu Nedir?
Türkiye DS639'da ne şikâyetçi ne de davalıdır; DTÖ dava sayfasında üçüncü taraf hakkını saklı tutan 28 üyeden biri olarak yer alır (9 Kasım 2026 tarihli özet; 13 Kasım 2026'da incelendi).
Türkiye, panelin kurulduğu 25 Eylül 2026 tarihli DSB toplantısında üçüncü taraf hakkını saklı tutan 18 üye arasında değildi; DTÖ'nün toplantı haberi bu 18 üyeyi tek tek sayar ve DS639 başlığı altında Türkiye'yi anmaz. Türkiye, dava sayfasındaki güncel listede toplantıdan sonra eklenen üyeler arasındadır.
Üçüncü tarafların hakları DSU'nun 10. maddesinde düzenlenir. Davada önemli menfaati bulunan ve bunu DSB'ye bildiren bir üye, panel tarafından dinlenme ve yazılı görüş sunma hakkına sahiptir (DSU Madde 10.2).
Ayrıca tarafların panelin ilk toplantısı için sundukları yazılı beyanları alır (DSU Madde 10.3). Üçüncü taraf statüsü, bir üyeye davaya taraf olmadan panelin yorum sürecini izleme ve etkileme imkânı verir.
T.C. Ticaret Bakanlığı'nın AB SKDM hakkındaki genel bilgi sayfasında 13 Kasım 2026'da yapılan kontrolde DS639'a veya DTÖ'ye değinen bir ifade bulunmadı. Türkiye, SKDM'ye karşı DTÖ'de dava açmamıştır. Türkiye'ye özgü bir SKDM muafiyeti, tanınması veya önlemi de yoktur.
Aşağıdaki tablo Rusya ile Türkiye'nin davadaki konumunu karşılaştırır. Ticaret rakamları Eurostat Comext DS-045409, 2025 verisidir (12 Ekim 2026'da çekilmiştir); maliyetler mevzuattaki yönteme göre 13 Kasım 2026'da hesaplanmıştır.
| Konu | Rusya | Türkiye |
|---|---|---|
| DS639'daki rolü | Şikâyetçi | Üçüncü taraf (28 üyeden biri) |
| AB'nin 2025'te SKDM kapsamındaki mal ithalatı (I. Ek kodları) | 4,89 milyar EUR; 10,40 milyon ton | 10,83 milyar EUR; 14,81 milyon ton |
| AB dışından yapılan ithalattaki payı (değer / miktar) | %4,4 / %8,7 | %9,74 / %12,38 (değerde 2., miktarda 1. menşe) |
| Başlıca mallar | Gübreler, yarı mamul çelik, işlenmemiş alüminyum | Sıcak haddelenmiş yassı çelik (7208), çelik yapılar (7308), alüminyum profiller (7604), diğer demir-çelik eşya (7326), alüminyum levha (7606) |
| Yurt içi karbon fiyatı | Ulusal ETS ve karbon vergisi yok | TR ETS pilot dönemi (2026 ve 2027): 2026 için yalnızca raporlama, 2027 için ücretsiz tahsisat %100 |
| Madde 9 indirimi | Yok | Yok (4 Kasım 2026'daki son kontrolde hiçbir ülke tanınmamıştı) |
| Varsayılan değerle 2026 maliyet örneği, CN kodu 7207 11 14 | 2,2011 sertifika; ton mal başına 181,19 EUR | 1,2111 sertifika; ton mal başına 99,70 EUR |
| İzlenen yol | DTÖ'de dava | Üçüncü taraf statüsü; yurt içinde TR ETS |
Her iki ülkenin tablosunda yarı mamul çelik satırı aynı üretim rotasını (production route) gösterir: C rotası, yani yüksek fırın ve bazik oksijen fırını (BF/BOF).
Bu nedenle ücretsiz tahsisat düzeltmesi iki ülke için de aynıdır: 0,975 × 1,364 = 1,3299 ((AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü, Ek, 5.1 ve 5.3 noktaları). Fark varsayılan değerden kaynaklanır: Rusya için 3,210, Türkiye için 2,310 tCO2e/ton.
Türkiye'nin ham çeliğinin %72,2'si elektrik ark ocaklarında (EAF) üretilir (Türkiye Çelik Üreticileri Derneği (TÇÜD), 2025 üretimi). Buna rağmen Türkiye tablosundaki satırlar BF/BOF rotasını gösterir; mallarını varsayılan değerle beyan ettiren bir Türk EAF üreticisi de bu rotaya göre değerlendirilir. Doğrulanmış gerçek emisyon verisi, varsayılan değere göre en büyük avantajı hurda bazlı EAF üreticilerine sağlar.
Bu rakamlar resmî varsayılan değerlere ve SKDM kıyas değerlerine ((AB) 2025/2621 ve (AB) 2025/2620 sayılı Komisyon Uygulama Tüzükleri) dayanan tahminlerdir; bağlayıcı rakam SKDM beyanındaki rakamdır. Kendi ürününüzün maliyetini SKDM hesaplayıcısında hesaplayabilir, Türkiye'nin genel görünümünü Türkiye ve SKDM sayfasında okuyabilirsiniz.
Rusya'nın WTO DS639'daki Hukuki Argümanları
Rusya'nın DS639'daki davası, ilk kez Mayıs 2025 tarihli istişare talebinde ortaya koyduğu hukuki iddialara dayanır. İddiaların çoğu GATT 1994'e dayanır; bunlara İthalat Lisansı Prosedürleri Anlaşması ve SCM Anlaşması kapsamındaki iddialar eklenir.
10 Temmuz 2026 tarihli panel talebi, atıf yapılan hükümlerin tamamını yargılama aşamasına taşır: GATT'ın I, II, III, X ve XI. maddeleri, İthalat Lisansı Prosedürleri Anlaşması ve SCM Anlaşması. Bu hükümlerin hepsi Mayıs 2025 istişare talebinde zaten sayılmıştı.
Rusya'nın DS639'da ileri sürdüğü altı ana argüman aşağıda sıralanmıştır.
- GATT Madde I (en çok kayrılan ulus, MFN) ihlali: Rusya, AB SKDM'nin üçüncü ülke ihracatçılarına, kendi ülkelerinde karbon fiyatlandırma sistemi olup olmamasına göre farklı muamele ettiğini savunur. Karbon fiyatlandırması olan ülkeler Madde 9 kapsamında maliyet indirimi alabilir; nitelikli karbon fiyatlandırması olmayan Rusya alamaz. Rusya'ya göre bu ticari avantaj tüm DTÖ üyelerine eşit tanınmadığı için MFN ilkesi ihlal edilir.
- GATT Madde II (tarife bağlamaları) ihlali: Rusya, SKDM'nin AB'nin mal taahhüt listesindeki bağlı tarifelerin ötesinde bir ithalat yükü olarak işlediğini ileri sürer (Madde II:1(a) ve (b)).
- GATT Madde III (ulusal muamele) ihlali: Rusya, SKDM'nin ithal mallara, AB'de üretilen benzer mallara yüklenenle örtüşmeyen bir yük getirdiğini savunur. AB'li çelik ve çimento üreticileri AB ETS kapsamında ödeme yapar, ancak önemli miktarda ücretsiz tahsisat alır; Rus ithalatı ise eşdeğer bir kolaylıktan yararlanmaz. Bu argümana göre SKDM, karbon maliyetini tarafsız biçimde eşitlemek yerine ithal mallar aleyhine net bir rekabet dezavantajı yaratır.
- GATT Madde X (şeffaflık ve yayım) ihlali: Rusya, sertifika yükümlülüğünü belirleyen kuralların (gömülü emisyon hesabı, varsayılan değerlerin uygulanma yöntemi, Madde 9 indirimine uygunluk kriterleri) Madde X'in gerektirdiği açıklıktan yoksun olduğunu savunur. Madde X, ticareti etkileyen önlemlerin derhâl yayımlanmasını ve tek tip uygulanmasını şart koşar.
- GATT Madde XI ve İthalat Lisansı Prosedürleri Anlaşması: Rusya, vergi dışındaki ithalat kısıtlamaları yasağına (Madde XI:1) ve İthalat Lisansı Prosedürleri Anlaşması'nın 1.2, 1.3 ve 3.2 maddelerine de atıf yapar. DTÖ özeti bu hükümleri sayar, argümanı açıklamaz.
- SCM Anlaşması ihlali: Rusya, AB ETS'de çelik, çimento ve alüminyum üreticilerine verilen ücretsiz tahsisatın yasaklı bir ihracat sübvansiyonu veya Rus üreticilerin rekabet konumuna ciddi zarar veren dava edilebilir bir sübvansiyon olduğunu savunur. Bu, Rusya'nın en iddialı talebidir: kabul edilmesi hâlinde etkisi yalnızca SKDM ile sınırlı kalmaz, AB ETS ücretsiz tahsisat çerçevesinin tamamına uzanır.
Türk ihracatçılar açısından birinci argüman özel bir önem taşır. Rusya'nın MFN iddiası, tam da TR ETS'nin ileride yararlanmayı hedefleyebileceği Madde 9 indirimini konu alır. Panel bu farklılaştırmayı ayrımcı bulursa, AB'nin indirimi uygulama biçimi değişebilir. Kendi karbon fiyatlandırma sistemini kurmakta olan Türkiye'nin bu olasılığı yakından izlemesi gerekir.
AB'nin SKDM Savunması: GATT Madde XX
AB, SKDM'yi öncelikle GATT'ın XX. maddesindeki genel istisnalara dayanarak savunur ve bu maddenin iki bendine başvurur. AB'nin DS639'daki savunması aşağıdaki üç argümana dayanır.
- GATT Madde XX(b): AB, iklim değişikliğine yol açan küresel sera gazı emisyonlarını azalttığı için SKDM'nin “insan, hayvan veya bitki yaşamını veya sağlığını korumak için gerekli” olduğunu savunur. XX(b)'deki gereklilik testi, önlemin makul olarak uygulanabilir seçenekler arasında ticareti en az kısıtlayan seçenek olmasını ister. AB'ye göre iç piyasadaki karbon fiyatına bağlı bir sertifika mekanizması, maliyetleri gerekli olanın ötesine geçmeden eşitleyecek biçimde ayarlanmıştır.
- GATT Madde XX(g): AB, SKDM'nin “tükenebilir doğal kaynakların korunmasıyla ilgili” olduğunu (atmosferin tehlikeli ısınmaya yol açmadan sera gazı emme kapasitesi) ve AB üreticilerine yönelik yurt içi ETS kısıtlamalarıyla birlikte uygulandığını savunur. “Birlikte uygulanma” şartı, AB'nin SKDM ile AB ETS'nin bağımsız bir ticaret kısıtlaması olarak değil, yurt içi ve sınır politikasından oluşan tek bir paket olarak işlediğini göstermesini gerektirir.
- Ayrımcılık yasağı argümanı (Madde XX giriş paragrafı, chapeau): SKDM bazı yönlerden GATT yükümlülüklerini ihlal etse bile, Madde XX'in giriş paragrafı önlemin aynı koşulların geçerli olduğu ülkeler arasında “keyfi veya haklı gösterilemeyen ayrımcılık” oluşturmamasını ister. AB, karbon fiyatlandırması olan ve olmayan ülkelerin nesnel olarak farklı koşullarda bulunduğunu, dolayısıyla Madde 9 kapsamındaki farklı muamelenin keyfi değil olgusal olarak haklı olduğunu savunur.
AB, Rusya'nın Madde III iddiasına da karşı çıkar. AB'ye göre SKDM'nin hukuki dayanağı ticaret politikası değil, Avrupa Birliği'nin İşleyişi Hakkında Antlaşma'nın (ABİHA) 192(1) maddesidir (çevre politikası). AB ayrıca, ücretsiz tahsisatın 2026'dan 2034'e kadar kademeli olarak kaldırılması hesaba katıldığında SKDM'nin AB'li üreticilerin karşılaştığı karbon maliyetini aşmadığını, yalnızca bu maliyeti yansıttığını ileri sürer.
Bu kademeli kaldırma, SKDM faktörü (CBAM factor) ile ifade edilir. SKDM faktörü, AB ETS'de korunan ücretsiz tahsisat payıdır: 2026'da %97,5, 2027'de %95, 2028'de %90, 2029'da %77,5, 2030'da %51,5, 2031'de %39, 2032'de %26,5, 2033'te %14; 2034'ten itibaren SKDM faktörü uygulanmaz (2003/87/AT sayılı Direktif'in 10a(1a) maddesi).
WTO DS639 Usul Takvimi
Aşağıdaki tablo, DS639'un başvurudan 13 Kasım 2026'daki duruma kadar temel olaylarını gösterir.
| Tarih | Olay | Önemi |
|---|---|---|
| 12 Mayıs 2025 | Rusya, DS639 istişare talebini DTÖ'ye sunar | Dünyada SKDM'ye karşı ilk resmî DTÖ başvurusu |
| 22 Mayıs 2025 | AB istişareleri reddeder, “could not be fruitful” der | Olağan dışı usul reddi; süreç panele doğru hızlanır |
| Haziran 2025 | AB istişarelere girmediği için Rusya, talepten itibaren 30 gün dolunca doğrudan panel talep etme hakkını kazanır | DSU Madde 4.3: istişare talep edilen üye 30 gün içinde istişareye girmezse şikâyetçi üye doğrudan panel talep edebilir |
| Temmuz 2025-Haziran 2026 | Rusya panel talep etme hakkını saklı tutar ama kullanmaz | Uyuşmazlık bir yılı aşkın süre istişare sonrası aşamada kalır |
| 10 Temmuz 2026 | Rusya panel kurulmasını talep eder | DTÖ'nün resmî DS639 sayfasına kaydedildi; dünyada sınırda karbon düzenlemesine karşı ilk panel talebi |
| 24 Temmuz 2026 | AB, DSB toplantısında Rusya'nın ilk panel talebine itiraz eder; panel kurulmaz | Davalı yalnızca ilk talebi engelleyebilir; AB, Rusya'nın Ukrayna'yı işgalini gerekçe göstererek istişare reddini de yeniden teyit eder |
| 25 Eylül 2026 | DSB, Rusya'nın ikinci talebi üzerine paneli kurar | Davalı ikinci talebi engelleyemez: DSU Madde 6.1 gereği kuruluş negatif uzlaşmayla neredeyse otomatiktir; toplantıda 18 üye üçüncü taraf hakkını saklı tutar |
| 9 Kasım 2026 (DTÖ özetinin tarihi) | Panel kurulmuş, üyeleri henüz belirlenmemiş; 28 üçüncü taraf | Türkiye ve Vietnam dahil, toplantıdan sonra eklenen üyelerle liste 28'e ulaşır |
| 13 Kasım 2026 itibarıyla | Panel üyeleri belirlenmemiştir | Sonraki adım DSU Madde 8 kapsamında panel üyelerinin seçimidir; henüz duruşma veya rapor yoktur; uygulamadaki süreler panel raporunu 2027 ile 2028 arasına yerleştirir |
| Rapordan sonra (henüz ulaşılmadı) | Taraflardan biri panel kararına karşı Temyiz Organı'na başvurabilir | Temyiz Organı Aralık 2019'dan beri işlemiyor; bağlayıcı bir temyiz mekanizması yok |
25 Eylül 2026'da Kurulan Panel: Usulde Ne Değişti?
DTÖ Uyuşmazlık Halli Organı, DS639 panelini 25 Eylül 2026'da Rusya'nın ikinci panel talebi üzerine kurdu; böylece DS639, dünyada DTÖ paneli kurulmuş ilk sınırda karbon düzenlemesi uyuşmazlığı oldu.
Rusya panel talebini 10 Temmuz 2026'da sundu. 24 Temmuz 2026'daki DSB toplantısında AB bu ilk talebe itiraz etti ve panel kurulmadı. AB aynı toplantıda, Rusya'nın Ukrayna'yı işgalini gerekçe göstererek istişareleri reddettiğini yeniden teyit etti. DTÖ uygulamasında davalı yalnızca ilk panel talebini engelleyebilir.
Rusya talebini yeniden sundu ve 25 Eylül 2026'daki DSB toplantısında panelin kurulması neredeyse otomatik gerçekleşti. DSU'nun 6.1 maddesine göre panel, en geç talebin gündeme alındığı ikinci DSB toplantısında kurulur. DSB'nin paneli kurmama kararı ancak negatif uzlaşmayla (reverse consensus) alınabilir; bu uzlaşmaya Rusya'nın kendisinin de katılması gerekirdi.
DTÖ'nün DS639 dava sayfası (9 Kasım 2026 tarihli özet; 13 Kasım 2026'da incelendi) üçüncü taraf hakkını saklı tutan 28 üyeyi listeler. Sayfadaki sırayla bu üyeler şunlardır:
- Arjantin, Avustralya, Brezilya, Kanada, Çin, Kolombiya, Ekvador
- İzlanda, Hindistan, Endonezya, Japonya, Kazakistan, Güney Kore, Malezya
- Yeni Zelanda, Norveç, Paraguay, Suudi Arabistan, Singapur, Güney Afrika, İsviçre
- Türkiye, Çin Taipeisi (Chinese Taipei), Tayland, Birleşik Arap Emirlikleri, Birleşik Krallık, Amerika Birleşik Devletleri ve Vietnam
Bu kadar geniş bir üçüncü taraf listesi, ticaret ortaklarının önemli bir kısmının DS639'u sınırda karbon düzenlemelerinin geneli için emsal niteliğinde bir dava olarak gördüğünü gösterir. Toplantıda hak saklı tutan 18 üye, DTÖ'nün 25 Eylül 2026 tarihli DSB toplantı haberinde sayılmıştır.
24 Temmuz'daki engelleme EU blocks Russia's first WTO panel request in DS639 (İngilizce) haberinde, panelin kurulması ise WTO establishes DS639 panel on EU CBAM (İngilizce) haberinde ayrıntılı olarak anlatılır.
Panelin görev tanımı (terms of reference), Rusya'nın panel talebinin tüm kapsamını içerir: GATT'ın I, II, III, X ve XI. maddeleri, İthalat Lisansı Prosedürleri Anlaşması ve SCM Anlaşması.
Talebe göre AB ETS ücretsiz tahsisatı, GATT'ın VI ve XVI. maddeleriyle birlikte okunan SCM Anlaşması kapsamında yasaklı bir ihracat sübvansiyonudur. Bu sübvansiyon iddiası, yalnızca SKDM'yi değil AB ETS ücretsiz tahsisat çerçevesinin kendisini de ilk kez bir DTÖ panelinin önüne getirir.
Sonraki usul adımı, panel üyelerinin belirlenmesidir (panelin oluşturulması): taraflar panel üyeleri üzerinde anlaşır ya da kuruluştan itibaren 20 gün içinde anlaşma sağlanamazsa taraflardan biri DSU Madde 8.7 uyarınca DTÖ Genel Direktörü'nden paneli oluşturmasını isteyebilir. 9 Kasım 2026 tarihli DTÖ özetinde panelin oluşturulduğuna dair bir tarih yer almaz.
DSU'nun 12.8 ve 12.9 maddeleri panel süreci için altı ila dokuz ay öngörse de uygulamada paneller oluşturulduktan sonra genellikle 12 ila 18 ay sürer; bu nedenle DS639 panel raporu 2027 ile 2028 arasında beklenir.
Aşağıda anlatılan Temyiz Organı felci nedeniyle bu rapor bile bağlayıcı bir sonuç doğurmayabilir. İlk panel talebi ve sonuçları Russia requests WTO panel establishment in DS639 (İngilizce) haberinde ele alınır.
Temyiz Organı Krizi DS639 İçin Neden Önemli?
Temyiz Organı'nın işlememesi, DS639'un merkezî yapısal sorunudur: verilecek kararın uygulanmasında bir boşluk yaratır. DTÖ Temyiz Organı, Amerika Birleşik Devletleri'nin yeni üye atamalarını engellemesiyle yeter sayısını yitirdiği Aralık 2019'dan beri işlememektedir. 13 Kasım 2026 itibarıyla Temyiz Organı felç durumundadır.
DS639 için sonuç doğrudandır. Panel AB aleyhine karar verirse, AB kararı “boşluğa temyiz” (appeal into the void) edebilir: usul olarak geçerli ama işleyen bir Temyiz Organı olmadığı için görülemeyen bir temyiz.
Temyiz edilen karar süresiz askıda kalır ve kararı uygulatmanın bir yolu yoktur. Aynı şekilde, panel Rusya lehine karar verse bile Rusya, AB'yi alışılmış temyiz ve misilleme aşamaları üzerinden karara uymaya zorlayamaz.
Bir grup DTÖ üyesinin 2020'de alternatif bir temyiz süreci sağlamak için kurduğu Çok Taraflı Geçici Temyiz Tahkim Düzenlemesi (MPIA), DS639'da kullanılamaz. AB bu düzenlemeye katılmıştır, Rusya katılmamıştır ve düzenleme yalnızca katılımcılar arasında uygulanır.
Pratik sonuç şudur: DS639'un, AB'nin SKDM'yi değiştirmesini gerektiren bağlayıcı bir sonuç doğurması olası değildir.
İngilizce bülten: SKDM sertifika fiyatı bildirimleri, önemli mevzuat değişiklikleri ve SKDM ile ilgili haftalık gelişmeler. İstenmeyen e-posta göndermeyiz; aboneliğinizi istediğiniz zaman sonlandırabilirsiniz.
Bu bildirimler için yalnızca e-posta adresinizi saklarız. Gizlilik politikası (İngilizce)
Rusya'nın Gerçek SKDM Maruziyeti ve DS639'un Açılma Nedenleri
Rusya'nın DS639'u açma kararı, tek bir uyum hesabından çok birbiriyle kesişen üç baskıyı yansıtır.
Birincisi, Rusya'nın AB ile SKDM kapsamındaki mal ticareti belirli ürünlerde yoğunlaşır. AB 2025'te Rusya'dan 4,89 milyar avro değerinde, 10,40 milyon ton SKDM kapsamındaki mal (I. Ek kodları) ithal etti; bu, AB dışından yapılan ithalatın değer bakımından %4,4'üne, miktar bakımından %8,7'sine karşılık gelir (Eurostat Comext DS-045409, 12 Ekim 2026'da çekildi).
Rusya, gübrelerde (4,92 milyon ton; AB dışından yapılan ithalat miktarının %24,5'i) ve yarı mamul çelikte (3,87 milyon ton, %38,0) en büyük menşeydi; ayrıca 303 bin ton işlenmemiş alüminyum sevk etti.
Gübreler, %6,5 oranındaki değer esaslı gümrük vergisi ve SKDM sertifika maliyetinin üzerine (AB) 2025/1227 sayılı Tüzük'ün ek vergilerini de taşır: 1 Temmuz 2025'ten itibaren ton başına 40 ila 45 avro, 1 Temmuz 2026'dan itibaren 60 ila 70 avro ve 1 Temmuz 2028'den itibaren 315 ila 430 avro.
Rus üre ithalatı 2025 takvim yılında düşmedi (2024'teki 1,72 milyon tona karşı 1,90 milyon ton). Asıl düşüş 2026'da yaşandı: Eurostat aylık verileri Ocak ile Temmuz 2026 arasında 114 bin ton gösterir; bir yıl önceki aynı dönemde bu rakam 1,39 milyon tondu.
İkincisi, Madde 9 kapsamında tanınmış bir Rus karbon fiyatı yoktur; Rus mallarının ithalatçıları SKDM sertifika yükümlülüğünden hiçbir indirim alamaz. Varsayılan değerle Rus yarı mamul çeliği (CN kodu 7207 11 14) ton mal başına 3,210 tCO2e, 2026 marjıyla (mark-up) 3,531 tCO2e taşır.
Ücretsiz tahsisat düzeltmesi (0,975 × 1,364 kıyas değeri) düşüldükten sonra ithalatçının ton mal başına 2,2011 sertifika teslim etmesi gerekir; 2026'nın üçüncü çeyreğinin resmî fiyatı olan 82,32 avro ile bu, 181,19 avro eder. Brüt maliyet 290,67 avrodur ve düşülebilecek bir Madde 9 indirimi yoktur.
Üçüncüsü, DS639 siyasi bir araç işlevi görür. Rusya'nın hukuki itirazı, başta Hindistan, Türkiye ve BASIC grubu (Brezilya, Güney Afrika, Hindistan ve Çin) olmak üzere diğer ihracatçı ülkelere DTÖ hukuk yollarının açık olduğunu ve AB'nin SKDM'yi itirazdan muaf sayamayacağını gösterir.
Bazı DTÖ üyeleri SKDM'yi resmî dava açmadan DTÖ Ticaret ve Çevre Komitesi'nde gündeme getirmiştir. Rusya'nın resmî başvurusu, diğer ülkelerin takip edebileceği ve kendi argümanlarını üzerine kurabileceği bir hukuki kayıt ve olgusal zemin oluşturur.
WTO DS639 SKDM Uyumu İçin Ne Anlama Geliyor?
WTO DS639, AB SKDM yükümlülüklerini askıya almaz, ertelemez veya değiştirmez; (AB) 2025/2083 sayılı Tüzük (Omnibus) ile değiştirilen (AB) 2023/956 sayılı Tüzük 13 Kasım 2026 itibarıyla tamamen yürürlüktedir.
SKDM Tüzüğü rehberi (İngilizce), (AB) 2023/956 sayılı Tüzük'ün tam metnini ve Omnibus değişikliklerini anlatır. Uygulama dönemi 1 Ocak 2026'da başladı. 2026 takvim yılını kapsayan ilk yıllık SKDM beyanı 30 Eylül 2027'de sunulur (Madde 6(1)).
Hiçbir DTÖ panel kararı AB hukukunu doğrudan değiştirmez; bunu yalnızca AB'nin yasama işlemi veya Avrupa Birliği Adalet Divanı'nın (ABAD) bir kararı yapabilir.
SKDM'nin hukuki dayanağı ABİHA'nın 192(1) maddesidir (çevre politikası). SKDM ticaret mevzuatı olarak değil çevre mevzuatı olarak kurgulandığı için AB, mekanizma üzerindeki birincil yetkinin DTÖ panellerinde değil AB mahkemelerinde ve AB siyasi sürecinde olduğunu savunur.
AB iç hukukundaki dayanak ise bir DTÖ paneli için belirleyici değildir: panel önlemi, AB içindeki hukuki dayanağından bağımsız olarak GATT'ın I, II, III, X ve XI. maddeleri karşısında inceler. Önlemin çevre amacı, AB'nin XX(b) ve XX(g) savunmalarında önem kazanır.
AB'deki ithalatçılar için DS639'un pratik önemi iki senaryoyla sınırlıdır. Birincisi, bir DTÖ paneli SKDM'nin bazı yönlerini DTÖ kurallarına aykırı bulur ve AB belirli unsurları (Madde 9 indirim yöntemi veya varsayılan değer uygulaması gibi) değiştirirse, uyum gereklilikleri değişebilir. İkincisi, DS639 AB üzerinde karbon fiyatlandırmasının ikili anlaşmalarla tanınması yönündeki diplomatik baskıyı artırırsa (hukuki değil siyasi bir tepki olarak), Rusya veya diğer üçüncü ülkeler için yeni Madde 9 indirim yolları doğabilir. 13 Kasım 2026 itibarıyla iki senaryo da yakın değildir.
Türk İhracatçılar DS639 Sürerken Ne Yapmalı?
Türk ihracatçıların DS639'un sonucunu beklemesi için bir neden yoktur: panel raporu en erken 2027 ile 2028 arasında beklenirken, AB'deki ithalatçılar 2026'da ithal ettikleri mallar için beyanlarını 30 Eylül 2027'ye kadar sunar.
Türkiye'deki tesis operatörünün (operator) SKDM kapsamında yasal bir yükümlülüğü yoktur; SKDM sertifikalarını AB'deki yetkilendirilmiş SKDM beyan sahibi (authorised CBAM declarant) satın alır ve teslim eder. Ancak AB'li alıcının ödemeye razı olduğu fiyat, tesisten aldığı emisyon verisine bağlıdır. Bu nedenle aşağıdaki beş adımı atmanızı öneririz.
- Ürünlerinizin CN kodunu ve varsayılan değerini kontrol edin. Değerler, (AB) 2026/1740 sayılı Komisyon Uygulama Tüzüğü ile değiştirilen (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'nün I. Ekindeki Türkiye tablosundadır; Türkiye'deki 12 haneli GTİP'in ilk 8 hanesi CN koduna karşılık gelir. Ayrıntılar ihracatçılar için varsayılan değerler sayfasındadır.
- Tesisinizin gerçek emisyonlarını hesaplayın. Hesaplamayı (AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü'ne göre yapın ve sonucu marj eklenmiş varsayılan değerle karşılaştırın. Yöntem gömülü emisyonların hesaplanması sayfasında anlatılır.
- 16 veri noktalı özet emisyon raporunu hazırlayın. Rapor, (AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü'nün IV. Ekinin 1.2 noktasındaki 16 veri noktasını içerir, aynı Tüzük'ün 10(4) maddesine göre İngilizce hazırlanır ve koordinatlar altı ondalık basamakla verilir.
- Doğrulamayı planlayın. Doğrulayıcı, bir AB üye devletinin ulusal akreditasyon kurumunca akredite edilmiş olmalıdır; 12 Kasım 2026 itibarıyla beş ulusal akreditasyon kurumunca akredite edildiği belgelenen yedi doğrulama kuruluşunun hiçbiri Türkiye'de yerleşik değildir. Ayrıntılar akredite doğrulayıcılar ve ihracatçılar için doğrulama sayfalarındadır.
- SKDM Kayıt Sistemi'nin O3CI bölümüne kaydı değerlendirin. Kayıt isteğe bağlıdır (Madde 10) ve doğrulanmış veriyi AB'deki tüm alıcılarla paylaşmanızı sağlar; bkz. operatör portalı.
TÜRKAK, AB SKDM doğrulayıcılarını akredite edemez; TÜRKAK'ın akredite ettiği doğrulayıcı kuruluşlar TR ETS içindir. Emisyon hesabı veya doğrulama için sağlayıcı arıyorsanız SKDM yardım sayfasından ücretsiz yönlendirme talep edebilirsiniz; doğrudan doğrulayıcı veya emisyon hesaplama talep sayfalarını da kullanabilirsiniz.
WTO DS639 ve SKDM'ye Yönelik Diğer Ticari İtirazlar
WTO DS639, SKDM'ye yönelik daha geniş bir ticari itiraz ve uyuşmazlık tablosunun parçasıdır; ancak 13 Kasım 2026 itibarıyla DTÖ'de açılmış tek resmî davadır.
DTÖ'de Dile Getirilen Diğer SKDM İtirazları
Hindistan, SKDM'yi DTÖ Ticaret ve Çevre Komitesi'nde ve AB-Hindistan Serbest Ticaret Anlaşması müzakerelerinde gündeme getirmiştir ve DS639'daki 28 üçüncü taraftan biridir.
Serbest ticaret anlaşması 27 Ocak 2026'da sonuçlandırıldı. Avrupa Komisyonu, SKDM yükümlülüklerini değiştirme veya Hindistan'a daha elverişli muamele tanıma taahhüdünde bulunmadığını açıkça belirtti.
Geçici anlaşma metninin SKDM konusunda yalnızca, AB başka bir yerde SKDM esneklikleri tanırsa Hindistan'a diğer üçüncü ülkelerden daha kötü muamele edilmemesini güvenceye alan bir ayrımcılık yasağı hükmü içerdiği bildirilmektedir. Hindistan bugüne kadar DTÖ'ye resmî bir başvuru yapmamıştır.
Hindistan, SKDM'nin BM İklim Değişikliği Çerçeve Sözleşmesi'nin (UNFCCC) ortak fakat farklılaştırılmış sorumluluklar (CBDR) ilkesini ihlal ettiğini savunur. Bu ilkeye göre gelişmiş ülkeler, karbonsuzlaşmada gelişmekte olan ülkelerden daha ağır yükümlülük taşır. CBDR argümanının GATT kapsamında doğrudan bir dayanağı yoktur, ancak Madde XX orantılılık analizini etkileyebilir.
Türkiye, AB'nin SKDM kapsamındaki mal ithalatında miktar bakımından en büyük menşedir: 2025'te 14,81 milyon ton ve 10,83 milyar avro (Eurostat, Türkiye'den AB27 ithalatı, SKDM kapsamındaki mallar (I. Ek kodları), 2025, Comext DS-045409, 12 Ekim 2026'da çekildi). Değer bakımından Türkiye, 17,09 milyar avroluk Çin'in ardından ikinci sıradadır.
Türkiye'nin itirazı DTÖ yerine ikili kanallardan ilerler. Türkiye'deki kamuoyu tartışmasında, AB-Türkiye Gümrük Birliği'nin Türk ihracatçılara AB'li üreticilere eşdeğer muamele hakkı verdiği argümanı dile getirilir.
Bu argüman DTÖ uyuşmazlık süreçlerinde değil, ikili uyuşmazlık mekanizmalarında veya ABAD'da ele alınabilecek bir konudur. Hukuken Gümrük Birliği Türkiye menşeli malları SKDM'den muaf tutmaz: III. Ekte yalnızca İzlanda, Lihtenştayn, Norveç ve İsviçre ile beş bölge yer alır.
Amerika Birleşik Devletleri, DTÖ'de hiçbir başvuru yapmadan SKDM'ye yönelik eleştirilere katılmıştır. ABD'nin AB Büyükelçisi Andrew Puzder, 12 Ağustos 2026'da Financial Times'ta yayımlanan görüş yazısında SKDM'yi “başka bir adla” (by a different name) bir gümrük vergisi olarak nitelendirdi.
Avrupa Komisyonu ertesi gün mekanizmanın ayrımcı olmadığını ve DTÖ kurallarıyla uyumlu olduğunu belirterek yanıt verdi; bu karşılıklı açıklamalar US ambassador calls CBAM a tariff, EU rebuts (İngilizce) haberinde anlatılır.
ABD Ticaret Temsilciliği (USTR), 8 Ekim 2026'da AB SKDM hakkında yorum toplamak için USTR-2026-0661 numaralı dosyayı açtı; yorum süresi 9 Kasım 2026'da sona erdi. Bu bir yorum talebidir, soruşturma veya ticari önlem değildir. DS639, SKDM'ye karşı tek resmî DTÖ uyuşmazlığı olmaya devam eder. Diğer ülkelerin karbon sınır önlemleri küresel SKDM benzeri düzenlemeler sayfasında karşılaştırılır.
DS639'u Diğer Ticaret Uyuşmazlıklarından Ayıran Üç Özellik
WTO DS639, tipik DTÖ çevre uyuşmazlıklarından şu üç özelliğiyle ayrılır:
- İşlemeyen Temyiz Organı: DS639, ikinci kademe incelemenin işlemediği bir DTÖ ortamında görülen ilk büyük SKDM itirazıdır.
- AB ETS'yi hedef alan SCM iddiası: Rusya'nın AB ETS ücretsiz tahsisatını hedef alan paralel SCM Anlaşması iddiası, önceki çevre ve ticaret uyuşmazlıklarına kıyasla AB iklim politikasının yapısını çok daha geniş biçimde hedef alır.
- Baştan reddedilen istişareler: AB'nin istişareleri en baştan reddetmesi, 2022'deki Ukrayna işgalinin ardından oluşan jeopolitik bağlamda Rusya ile DTÖ süreçlerine girmenin AB'nin tanımak istemediği bir meşruiyet sağlayacağı yönündeki siyasi bir değerlendirmeyi yansıtır.
WTO DS639, SKDM'de Değişikliğe Yol Açar mı?
WTO DS639'un AB SKDM'de 2030'dan önce doğrudan bir değişikliğe yol açması olası değildir; panel süreleri, Temyiz Organı felci ve AB'nin açıkladığı hukuki tutum bunu engeller. Daha belirleyici reform yolu DTÖ yargısından değil, AB yasama sürecinden geçer.
Avrupa Komisyonu'nun (AB) 2023/956 sayılı Tüzük'ün 30. maddesi kapsamındaki gözden geçirme ve raporlama yükümlülüğü, mekanizmanın işleyişinin düzenli olarak değerlendirilmesini gerektirir. Avrupa Komisyonu'nun COM(2025)989 sayılı teklifi (henüz yasalaşmamıştır) ve aşağı akış ürünlerine genişleme tartışmaları, SKDM'nin AB'nin kendi iç süreçleri içinde zaten değişmekte olduğunu gösterir.
DTÖ baskısından doğacak değişikliklerin, bir DTÖ kararına doğrudan uyum olarak değil, sadeleştirme veya hakkaniyeti artırma adımı olarak sunulan gönüllü AB düzenlemeleri biçiminde ortaya çıkması daha olasıdır.
SKDM'nin DTÖ uyumu sorusu DS639'un ötesine uzanır: panelin iklim önlemleri için Madde XX gereklilik testini nasıl yorumlayacağına bağlıdır ve bu konuda kesin bir DTÖ içtihadı yoktur. Daha geniş tablo CBAM WTO compatibility (İngilizce) sayfasında anlatılır.
SKDM Rusya'nın AB'ye İhracatını Nasıl Etkiler?
SKDM, Rusya'nın AB'ye ihracatını üç ana sektörde etkiler: çelik, alüminyum ve gübre. Rusya'nın federal bir karbon fiyatı ve Madde 9 kapsamında tanınmış bir sistemi olmadığı için Rus üreticiler Madde 9 indirimi almaz. Varsayılan değer kullanıldığında Rus yarı mamul çeliği (CN kodu 7207 11 14; varsayılan değer 3,210 tCO2e/ton, 2026 marjıyla 3,531), 0,975 × 1,364 (kıyas değeri) tutarındaki ücretsiz tahsisat düzeltmesi düşüldükten sonra, 2026'nın üçüncü çeyreğinin resmî fiyatı olan 82,32 avro ile ithalatçıya 2026'da ton mal başına 181,19 avroya mal olur.
Rus gübrelerine uygulanan ve Temmuz 2028'e kadar ton başına 315 ila 430 avroya yükselen ek AB vergileriyle birlikte SKDM, Rus ihracatının AB pazarındaki rekabet gücünü önemli ölçüde zayıflatır. Rusya'nın SKDM maruziyeti CBAM Russia (İngilizce) sayfasında ayrıntılı olarak anlatılır.
WTO DS639'un Önemli Tarihleri Nelerdir?
Rusya DS639 istişare talebini 12 Mayıs 2025'te sundu. AB istişareleri 22 Mayıs 2025'te reddetti. Rusya 10 Temmuz 2026'da panel kurulmasını talep etti. 24 Temmuz 2026'daki DSB toplantısında AB bu ilk talebe itiraz etti ve panel kurulmadı; davalı yalnızca ilk talebi engelleyebilir. DSB, Rusya'nın ikinci talebi üzerine paneli 25 Eylül 2026'da DSU Madde 6.1 kapsamında negatif uzlaşmayla kurdu.
13 Kasım 2026 itibarıyla panel üyeleri belirlenmemiştir ve bir panel raporu yoktur; 28 DTÖ üyesi üçüncü taraf hakkını saklı tutmuştur (DTÖ özeti, 9 Kasım 2026). Panel oluşturulduktan sonra rapor uygulamada genellikle 12 ila 18 ay sürer; bu nedenle karar en erken 2027 ile 2028 arasında beklenir.
WTO DS639 AB Aleyhine Para Cezasıyla Sonuçlanabilir mi?
WTO DS639 doğrudan AB aleyhine para cezasıyla sonuçlanamaz. DTÖ uyuşmazlık çözümü nakit ödeme öngörmez; kaybeden taraftan önlemlerini DTÖ yükümlülüklerine uygun hâle getirmesini isteyen kararlar üretir. Kararı uygulatmanın aracı, Rusya'nın ticari karşı önlemlerle misilleme yapmasıdır; bu da kesinleşmiş bir panel kararı, DSB'ye bildirim ve orantılı düzeyde misilleme yetkisi gerektirir. Temyiz Organı felci bu süreyi daha da uzatır.
AB'deki ithalatçıların SKDM'ye uymamasının yaptırımları DTÖ uyuşmazlığından tamamen ayrıdır. 30 Eylül'e kadar teslim edilmeyen her SKDM sertifikası için para cezası, 2003/87/AT sayılı Direktif'in 16(3) maddesindeki fazla emisyon cezasına (ton CO2e başına 100 avro) eşittir ve aynı Direktif'in 16(4) maddesine göre enflasyon endekslemesiyle artırılır (Madde 26(1)). Ödeme, eksik sertifikaları teslim etme yükümlülüğünü kaldırmaz (Madde 26(3)). Ayrıntılar CBAM penalties (İngilizce) sayfasındadır.
Rusya'nın SKDM Madde 9 Kapsamında Geçerli Bir Karbon Fiyatı Var mı?
4 Kasım 2026'daki son kontrol itibarıyla hiçbir Rus karbon fiyatı SKDM Madde 9 kapsamında tanınmamıştır; uygulama tüzüğü henüz kabul edilmediği için hiçbir ülkenin fiyatı da tanınmamıştır. Madde 9, yalnızca menşe ülkede fiilen ödenmiş bir karbon fiyatı için indirim tanır. Rusya'nın ihracatçılarına bu tür bir fiyat yükleyen ulusal bir ETS'si veya karbon vergisi yoktur; bu nedenle Rus menşeli SKDM malları sertifika yükümlülüğünü indirimsiz taşır. Maliyet tabanını anlamak için gömülü emisyonların hesaplanması sayfasına bakabilirsiniz.
TR ETS, Türk Malları İçin Madde 9 İndirimi Sağlıyor mu?
Hayır. 4 Kasım 2026'daki son kontrol itibarıyla hiçbir ülkenin karbon fiyatı Madde 9 kapsamında tanınmamıştır ve Madde 9 uygulama tüzüğü henüz kabul edilmemiştir. Karbon Piyasası Kurulu'nun KPK/2026/1 sayılı kararlarına göre TR ETS pilot dönemi 2026 ve 2027 emisyonlarını kapsar; 2026 için yalnızca raporlama yükümlülüğü vardır ve ücretsiz tahsisat oranı %100'dür. Fiilen ödenmiş bir karbon fiyatı oluşmadığından indirilecek bir tutar yoktur.
2027 emisyonları için ilk zorunlu tahsisat teslimi, pilot dönem Usul ve Esasları'na göre 2028 yılı Kasım ayının son iş gününe kadar yapılır ve 2027 için de ücretsiz tahsisat %100'dür. Konu Madde 9 karbon fiyatı indirimi sayfasında ayrıntılı olarak anlatılır.
WTO DS639, Bir Karbon Sınır Önlemine Karşı Açılan İlk DTÖ Davası mı?
WTO DS639, özel olarak AB SKDM'ye karşı açılmış ilk resmî DTÖ uyuşmazlığıdır ve sistematik bir sınırda karbon düzenlemesine karşı dünyadaki en erken resmî DTÖ itirazlarından biridir. AB ETS'nin yabancı havayollarına uygulanmasıyla ilgili önceki tartışma (2011 ile 2012) DTÖ'de değil, ABAD'da ve Uluslararası Sivil Havacılık Örgütü'nde (ICAO) yürütülmüştü. DS639, SKDM ölçeğinde ve tasarımında bir sınırda karbon düzenlemesini GATT kuralları karşısında sınayan ilk davadır.
DSB'nin paneli 25 Eylül 2026'da kurmasıyla DS639, dünyada DTÖ paneli kurulmuş ilk sınırda karbon düzenlemesi uyuşmazlığı da olmuştur. AB, Rusya'nın ilk panel talebini 24 Temmuz 2026'daki DSB toplantısında engellemiş; DSB paneli ikinci talep üzerine DSU Madde 6.1 kapsamında negatif uzlaşmayla kurmuştur.
AB SKDM, DTÖ Kurallarına Göre Bir Gümrük Vergisi midir?
AB SKDM, DTÖ kurallarına göre bir gümrük vergisi değildir. SKDM, (AB) 2023/956 sayılı Tüzük ile kurulan ve AB ETS karbon fiyatına bağlı bir sertifika mekanizmasıdır. AB, SKDM'yi ABİHA'nın 192(1) maddesine dayanarak bir ticaret önlemi olarak değil, bir çevre önlemi olarak tasarlamıştır.
Gümrük vergisi sınırda mallara uygulanan sabit bir vergidir. SKDM sertifikalarının fiyatı ise AB ETS ihale fiyatlarıyla değişir: 2026 ithalatı için çeyreklik ortalama (Madde 21(1a)), 2027'den itibaren haftalık ortalamadır (Madde 21(1)). Sertifikalar malın ticari değerine değil, gömülü emisyonlarına uygulanır. Rusya'nın SKDM'nin GATT Madde II kapsamında bağlı tarifelerin ötesinde bir yük olduğu iddiası, panelin değerlendireceği tartışmalı hukuki sorulardan biridir ve AB bu nitelendirmeye karşı çıkar. Sertifikaların işleyişi SKDM sertifikaları sayfasında anlatılır.
Türkiye DS639'da Üçüncü Taraf Olarak Ne Yapabilir?
Türkiye, üçüncü taraf olarak panel tarafından dinlenme ve yazılı görüş sunma hakkına sahiptir (DSU Madde 10.2) ve tarafların panelin ilk toplantısı için sundukları yazılı beyanları alır (DSU Madde 10.3). Üçüncü taraf, davanın tarafı değildir; panel kararı Türkiye'ye doğrudan bir hak veya muafiyet tanımaz.
13 Kasım 2026'da yapılan kontrolde T.C. Ticaret Bakanlığı'nın AB SKDM genel bilgi sayfasında DS639'a ilişkin bir açıklama bulunmadı. Türkiye'nin üçüncü taraf olarak sunacağı görüşler kamuya açıklanmış değildir.
Türk İhracatçılar SKDM Verilerini Hazırlamak İçin DS639'un Sonucunu Beklemeli mi?
Hayır. Panel raporu en erken 2027 ile 2028 arasında beklenir ve boşluğa temyiz edilebilir; AB'deki ithalatçının yükümlülükleri ise 1 Ocak 2026'dan beri geçerlidir. AB 2025'te Türkiye'den 7,18 milyar avroluk demir-çelik (Fasıl 72 ve 73) ithal etmiştir (Eurostat Comext DS-045409, 2025); bu malların alıcıları 2026 ithalatı için beyanlarını 30 Eylül 2027'ye kadar sunar.
Veri hazırlığının adımları ihracatçılar için veri gereklilikleri ve Türk çelik ihracatçıları için AB SKDM sayfalarındadır. Danışmanlık desteği için danışman talep sayfasını kullanabilirsiniz. Sağlayıcı yönlendirme hizmeti talep eden için ücretsizdir; bir sağlayıcı, yönlendirme yoluyla kazandığı müşteri için cbamguide.com'a bir yönlendirme ücreti ödeyebilir. Bu ücret, kimin listelendiğini veya nasıl anlatıldığını belirlemez.