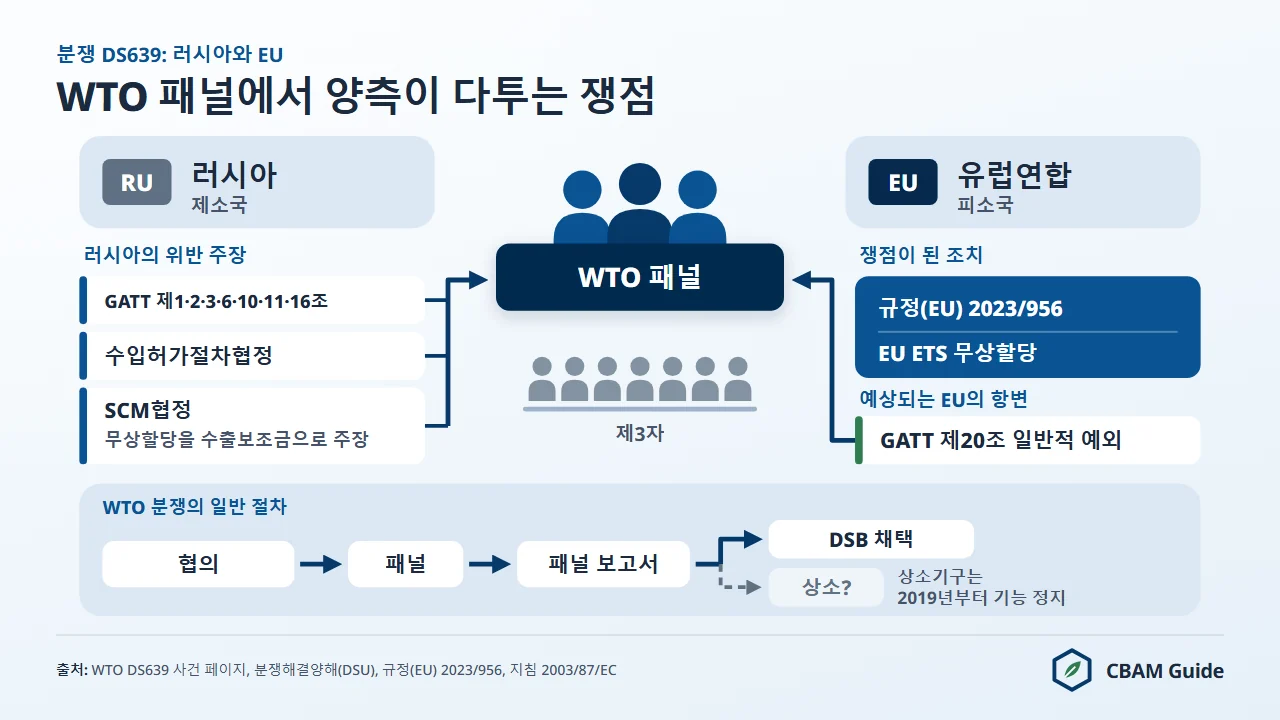
EU 탄소국경조정제도(CBAM)를 상대로 제기된 공식 WTO 분쟁은 지금까지 WTO 분쟁 DS639가 유일합니다. 러시아는 2025년 5월 12일 협의를 요청하며, CBAM이 GATT의 핵심 규율을 위반한다고 주장했습니다.
러시아는 2026년 7월 10일 패널 설치를 요청했습니다. EU가 2026년 7월 24일 분쟁해결기구(DSB) 회의에서 첫 요청을 막았지만, DSB는 2026년 9월 25일 회의에서 러시아의 두 번째 요청에 따라 패널을 설치했습니다. 분쟁해결양해(DSU) 제6조 제1항의 역총의(reverse consensus) 규칙에 따라 두 번째 요청에서는 패널 설치가 사실상 자동으로 이루어졌습니다.
2026년 11월 4일 기준 패널은 설치되었으나 아직 구성되지 않았고, 한국을 포함한 27개 WTO 회원국이 제3자 권리를 유보했습니다(WTO DS639 사건 페이지). 러시아의 주장은 GATT 제1조, 제2조, 제3조, 제10조, 제11조, 수입허가절차협정, 보조금 및 상계조치에 관한 협정(SCM협정)에 걸쳐 있습니다.
러시아는 EU 배출권거래제(EU ETS)의 무상할당이 금지된 수출보조금에 해당한다는 주장도 함께 제기했습니다. 이 페이지는 양측의 법적 논리, 절차 경과, 상소기구 기능 정지로 분쟁의 효과가 제한되는 이유, 그리고 한국이 제3자로 참여한 이 분쟁을 한국 수출기업이 어떻게 받아들여야 하는지를 차례로 설명합니다.
WTO DS639의 개요
WTO DS639는 러시아가 WTO 분쟁해결양해(DSU)에 따라 EU CBAM을 상대로 제기한 공식 제소로, 2025년 5월 12일 협의를 요청한 세계 최초이자 현재까지 유일한 CBAM 관련 WTO 분쟁입니다.
러시아는 WTO 분쟁해결기구(DSB)에 요청서를 제출하면서, 분쟁 대상 조치로 규정(EU) 2023/956(Regulation (EU) 2023/956)과 지침 2003/87/EC에 따른 EU ETS 무상할당 체계를 지목했습니다.
분쟁의 배경에는 탄소집약적 상품을 EU에 수출하는 러시아의 구조적 위치가 있습니다. 주요 품목은 세베르스탈(Severstal)과 NLMK의 철강, 루살(RUSAL)의 알루미늄, 유로켐(EuroChem)과 포스아그로(PhosAgro)의 비료입니다.
CBAM 제9조의 차감 대상으로 인정된 러시아의 탄소가격은 없으므로, 러시아산 상품을 수입하는 EU 수입업자는 차감 없이 인증서 의무를 집니다. 2026년 3분기 공식 CBAM 인증서 가격은 이산화탄소 환산톤(tCO₂e)당 82.32유로이며, 이 가격에서는 3대 주요 수출 부문 모두 상당한 비용 부담을 안게 됩니다.
EU는 2025년 5월 22일 협의가 "성과를 낼 수 없다(could not be fruitful)"며 러시아의 협의 요청을 거절했습니다. WTO 분쟁해결양해에서 협의 요청은 외교적 첫 단계로 거의 항상 수락되므로, 이 거절은 절차상 이례적입니다. 거절로 분쟁은 곧바로 패널 요청 단계로 넘어갔지만, 러시아가 실제로 패널 설치를 요청한 것은 1년여가 지난 2026년 7월 10일이었습니다.
WTO DS639에서 러시아가 내세운 법적 주장
러시아의 주장은 2025년 5월 협의 요청서에 처음 제시되었으며, 대부분 GATT 1994에 근거하고 수입허가절차협정과 SCM협정이 더해집니다.
2026년 7월 10일 패널 설치 요청서는 협의 요청서에 이미 열거된 조항 전체, 즉 GATT 제1조, 제2조, 제3조, 제10조, 제11조, 수입허가절차협정, SCM협정을 그대로 소송 단계로 가져갔습니다. 러시아가 DS639에서 펴는 6가지 주요 논리는 다음과 같습니다.
- GATT 제1조(최혜국대우) 위반: CBAM이 제3국 수출기업을 본국의 탄소가격 제도 유무에 따라 다르게 대우한다는 주장입니다. 탄소가격 제도가 있는 국가는 CBAM 제9조에 따라 비용 차감을 받고, 인정되는 탄소가격이 없는 러시아는 받지 못하므로, 무역상 이익(비용 차감)이 모든 WTO 회원국에 동등하게 부여되지 않는다고 봅니다.
- GATT 제2조(관세양허) 위반: CBAM이 EU 양허표의 양허 수준을 넘는 수입 부과금으로 작동한다는 주장입니다(제2조 제1항 (a)호와 (b)호).
- GATT 제3조(내국민대우) 위반: CBAM이 수입품에 지우는 부담이 동종 EU 국내 생산품의 부담과 정확히 대응하지 않는다는 주장입니다. EU 철강·시멘트 생산자는 EU ETS 비용을 내지만 상당한 무상할당을 받는 반면, 러시아산 수입품은 그에 상응하는 경감을 받지 못하므로, 탄소비용이 중립적으로 조정되지 않고 오히려 수입품이 경쟁에서 불리해진다는 논리입니다.
- GATT 제10조(무역규칙의 공표와 시행) 위반: 내재배출량 산정, 기본값 적용 방법, 제9조 차감 요건 등 CBAM 인증서 의무를 정하는 규칙이 제10조가 요구하는 명확성을 갖추지 못했다는 주장입니다. 제10조는 무역에 영향을 주는 조치를 신속히 공표하고 균일하게 시행하도록 요구합니다.
- GATT 제11조와 수입허가절차협정: 관세 이외의 수입 제한을 금지하는 제11조 제1항과 수입허가절차협정 제1.2조, 제1.3조, 제3.2조도 인용됩니다. WTO의 요약은 조항만 열거하고 논리는 밝히지 않습니다.
- SCM협정 위반: EU 철강·시멘트·알루미늄 생산자에 대한 EU ETS 무상할당이 금지된 수출보조금이거나, 러시아 생산자의 경쟁 지위에 심각한 손상을 주는 조치가능 보조금이라는 주장입니다. 이 주장이 받아들여지면 CBAM을 넘어 EU ETS 무상할당 체계 전반이 문제가 되므로, 러시아의 주장 가운데 가장 공세적인 부분입니다.
GATT 제20조에 따른 EU의 CBAM 방어 논리
EU는 주로 GATT 제20조의 일반적 예외, 그중 2개 호를 근거로 CBAM을 방어합니다.
패널이 2026년 11월 4일 기준 구성되지 않아 양측의 서면 제출은 아직 없습니다. WTO DS639에서 EU가 내세우는 방어 논리는 다음 3가지로 정리됩니다.
- GATT 제20조 (b)호: CBAM이 기후변화를 일으키는 전 세계 온실가스 배출을 줄여 인간, 동물 또는 식물의 생명이나 건강을 보호하는 데 필요한 조치라는 논리입니다. (b)호의 필요성 기준은 합리적으로 이용 가능한 수단 중 무역제한성이 가장 낮을 것을 요구합니다. EU는 인증서 가격을 역내 탄소가격에 연동했으므로, 이 제도가 비용 차이를 맞추는 데 필요한 범위를 넘지 않도록 정밀하게 설계되었다고 봅니다.
- GATT 제20조 (g)호: CBAM이 고갈될 수 있는 천연자원, 즉 위험한 온난화 없이 온실가스를 흡수할 수 있는 대기의 용량을 보존하는 것과 관련되며, EU 생산자에 대한 국내 ETS 제한과 결부되어 시행된다는 논리입니다. "결부되어 시행" 요건 때문에 EU는 CBAM과 EU ETS가 독립된 무역제한이 아니라 국내 조치와 국경 조치를 묶은 하나의 정책 패키지임을 보여야 합니다.
- 차별 금지 논리(제20조 두문): CBAM이 일부 GATT 의무에 어긋나더라도, 제20조 두문은 동일한 여건이 지배하는 국가 간에 자의적이거나 정당화할 수 없는 차별이 없을 것을 요구합니다. EU는 탄소가격이 있는 국가와 없는 국가는 객관적으로 여건이 다르므로, 제9조에 따른 차등 대우는 자의적이지 않고 사실에 근거한다고 주장합니다.
EU는 러시아의 제3조 주장에 대해서도 반박합니다. CBAM의 법적 근거는 통상정책이 아니라 유럽연합 기능조약(TFEU) 제192조 제1항(환경정책)이며, 2026년부터 2034년까지의 무상할당 단계적 축소 일정 전체를 고려하면 CBAM은 EU 역내 생산자가 지는 탄소비용을 그대로 반영할 뿐 그 이상을 부과하지 않는다는 것입니다.
WTO DS639 진행 일지
다음 표는 제소부터 2026년 11월 4일 기준 현황까지 WTO DS639의 주요 사건을 정리한 것입니다.
| 날짜 | 사건 | 의미 |
|---|---|---|
| 2025년 5월 12일 | 러시아, WTO DSB에 DS639 협의 요청 | 세계 최초의 공식 CBAM WTO 제소 |
| 2025년 5월 22일 | EU, 협의가 "성과를 낼 수 없다"며 거절 | 이례적인 절차상 거절로 패널 단계가 앞당겨짐 |
| 2025년 6월~7월 | 60일 경과로 러시아가 패널 설치를 요청할 권리 취득 | 협의 실패 후 DSU 제4조 제7항 적용 |
| 2025년 7월~2026년 6월 | 러시아, 패널 설치 요청 권리를 행사하지 않고 보유 | 협의 이후 단계에서 1년 넘게 머묾 |
| 2026년 7월 10일 | 러시아, 패널 설치 요청 | WTO DS639 공식 사건 페이지에 기록, 탄소국경조정에 대한 세계 최초의 패널 요청 |
| 2026년 7월 24일 | EU, DSB 회의에서 첫 패널 요청에 반대, 패널 미설치 | 피소국은 첫 요청만 막을 수 있음. EU는 러시아의 우크라이나 침공을 들어 협의 거절도 재확인 |
| 2026년 9월 25일 | DSB, 러시아의 두 번째 요청에 따라 패널 설치 | 피소국은 두 번째 요청을 막을 수 없음. DSU 제6조 제1항의 역총의로 사실상 자동 설치. 회의에서 18개 회원국이 제3자 권리를 유보했고, 2026년 11월 4일 사건 페이지에는 27개국이 등재 |
| 2026년 11월 4일 기준 | 패널 설치, 구성 전 | 다음 단계는 DSU 제8조에 따른 패널위원 선정. 심리나 보고서는 아직 없음. 통상적인 일정상 패널 보고서는 2027년~2028년 |
| 보고서 이후(미도달) | 패널 판정 후 어느 당사국이든 상소기구에 상소 가능 | 상소기구는 2019년 12월부터 기능 정지. 구속력 있는 상소 절차가 없음 |
2026년 9월 25일 패널 설치: 절차상 달라진 점
WTO 분쟁해결기구는 2026년 9월 25일 러시아의 두 번째 패널 요청에 따라 DS639 패널을 설치했으며, DS639는 WTO 패널이 설치된 세계 최초의 탄소국경조정 분쟁이 되었습니다.
러시아는 2026년 7월 10일 패널 설치를 요청했습니다. 2026년 7월 24일 DSB 회의에서 EU가 첫 요청에 반대해 패널은 설치되지 않았고, EU는 같은 회의에서 러시아의 우크라이나 침공을 들어 협의 거절을 재확인했습니다. WTO 관행상 피소국은 첫 번째 패널 요청만 막을 수 있습니다.
러시아가 요청을 다시 제출하자 2026년 9월 25일 DSB 회의에서 패널은 사실상 자동으로 설치되었습니다. DSU 제6조 제1항에 따라 패널은 요청이 의제로 오른 두 번째 DSB 회의에서는 늦어도 설치되며, 이를 막으려면 설치하지 않기로 하는 총의(역총의)가 필요합니다. 그 총의에는 러시아 자신도 참여해야 했습니다.
2026년 11월 4일 읽은 WTO DS639 사건 페이지는 제3자 권리를 유보한 27개 회원국을 열거합니다. 아르헨티나, 호주, 브라질, 캐나다, 중국, 콜롬비아, 에콰도르, 아이슬란드, 인도, 인도네시아, 일본, 카자흐스탄, 한국, 말레이시아, 뉴질랜드, 노르웨이, 파라과이, 사우디아라비아, 싱가포르, 남아프리카공화국, 스위스, 튀르키예, 대만(Chinese Taipei), 태국, 아랍에미리트, 영국, 미국입니다.
이처럼 넓은 제3자 구성은 많은 교역 상대국이 DS639를 탄소국경조정 전반에 대한 시험 사례로 본다는 신호입니다. 7월 24일의 저지는 EU blocks Russia's first WTO panel request in DS639(영어), 패널 설치는 WTO establishes DS639 panel on EU CBAM(영어)에서 다룹니다.
패널의 위임사항(terms of reference)은 러시아의 패널 요청 범위 전체를 이어받습니다. GATT 제1조, 제2조, 제3조, 제10조, 제11조, 수입허가절차협정, SCM협정이며, EU ETS 무상할당이 GATT 제6조·제16조와 함께 읽은 SCM협정상 금지된 수출보조금이라는 주장도 포함됩니다. 이 보조금 주장으로 CBAM뿐 아니라 EU ETS 무상할당 체계 자체가 처음으로 WTO 패널의 심리 대상이 되었습니다.
다음 절차는 패널 구성입니다. 당사국은 패널위원에 합의할 수 있으며, 설치 후 20일 안에 합의하지 못하면 어느 당사국이든 DSU 제8조 제7항에 따라 WTO 사무총장에게 패널 구성을 요청할 수 있습니다. 2026년 11월 4일 기준 WTO는 패널 구성 일자를 기록하지 않았습니다.
구성 후 보고서까지 12개월에서 18개월이 걸리는 통상적인 WTO 일정을 적용하면, DS639 패널 보고서는 2027년에서 2028년 사이에 나올 것으로 보입니다. 아래에서 설명하는 상소기구 기능 정지 때문에 그 보고서조차 구속력 있는 결과로 이어지지 않을 수 있습니다. 최초 제소와 그 의미는 Russia requests WTO panel establishment in DS639(영어)에서 다룹니다.
한국의 제3자 참여가 뜻하는 것
한국은 DS639의 제3자로, 패널 절차에서 의견을 진술하고 서면 의견을 제출할 수 있지만 분쟁 당사국은 아닙니다.
DSU 제10조 제2항에 따라 패널에 걸린 사안에 실질적 이해관계가 있고 이를 DSB에 통보한 회원국은 패널에서 진술하고 서면 의견을 제출할 기회를 가지며, 제10조 제3항에 따라 첫 패널 회의를 위한 당사국 제출물을 받습니다. cbamguide.com의 2026년 9월 25일 뉴스 정리에 따르면 한국은 설치 당일 회의에서 제3자 권리를 유보한 18개국 중 하나였습니다.
한국 정부가 제3자로 참여한 이유나 DS639에 대한 입장은 2026년 11월 4일까지 확인한 자료에서 공개되지 않았습니다. 다만 한국의 위치는 러시아와 두 가지 점에서 다릅니다. 한국은 2015년부터 온실가스 배출권거래제(K-ETS)를 운영하는 국가이고, K-ETS 역시 4차 계획기간(2026년부터 2030년까지)에 철강·석유화학·시멘트 등 무역 노출 업종에 100% 무상할당을 유지합니다(ICAP, 머니투데이 2025년 11월 11일).
러시아의 제1조 주장은 탄소가격이 있는 국가가 제9조 차감으로 이익을 본다는 것이지만, 현재 그 이익을 실제로 받는 국가는 없습니다. 제9조에 따른 기지불 탄소가격 차감의 세부 이행규정은 2026년 11월 4일 기준 채택되지 않았으며, K-ETS를 포함해 어느 국가의 탄소가격도 인정되지 않았습니다. 상세 내용은 CBAM 제9조 기지불 탄소가격 차감에서 설명합니다.
상소기구 기능 정지가 DS639에 중요한 이유
WTO DS639의 집행 공백은 이 분쟁의 핵심 구조적 문제입니다.
WTO 상소기구는 미국이 신규 위원 임명을 막아 정족수를 잃은 2019년 12월부터 기능을 멈췄습니다. 2026년 11월 4일 기준 상소기구는 여전히 마비 상태입니다.
DS639에 대한 결과는 직접적입니다. 패널이 EU에 불리하게 판정하면 EU는 "허공으로의 상소(appeal into the void)", 즉 절차상 유효하지만 심리될 수 없는 상소를 제기할 수 있습니다. 상소된 판정은 무기한 정지되고 집행 경로가 사라집니다. 반대로 패널이 러시아에 유리하게 판정해도, 러시아는 상소 후 보복으로 이어지는 통상적인 절차를 거쳐 EU의 이행을 강제할 수 없습니다.
일부 WTO 회원국이 2020년 대체 상소 절차로 만든 다자간 임시 상소중재약정(MPIA)은 DS639에 쓸 수 없습니다. EU는 참여국이지만 러시아는 참여국이 아니며, 이 약정은 참여국 사이에서만 적용됩니다.
실무적인 결론은 하나입니다. WTO DS639가 EU에 CBAM 개정을 요구하는 구속력 있는 결과를 낼 가능성은 낮습니다.
러시아의 실제 CBAM 비용 부담과 DS639 제소 배경
러시아가 WTO DS639를 제기한 데에는 하나의 비용 계산이 아니라 서로 얽힌 3가지 압력이 작용했습니다.
첫째, 러시아의 CBAM 대상 상품 대EU 교역은 소수 품목에 집중되어 있습니다. EU는 2025년 러시아에서 CBAM 대상 상품(부속서 I 코드 기준) 48억 9,000만 유로, 1,040만 톤을 수입했으며, 이는 EU 역외 수입 대비 가액 기준 4.4%, 물량 기준 8.7%입니다(Eurostat Comext, 2026년 10월 12일 추출).
러시아는 비료(492만 톤, EU 역외 수입 대비 물량 기준 24.5%)와 철강 반제품(387만 톤, 38.0%)의 최대 원산지였고, 알루미늄 괴 30만 3,000톤을 수출했습니다. 물량은 모두 순중량 기준입니다.
비료(CN 3102와 CN 3105의 6개 소호, 암모니아 제외)에는 6.5% 종가세와 CBAM 인증서 비용 외에 규정(EU) 2025/1227에 따른 추가 관세도 부과됩니다. 추가 관세는 2025년 7월 1일부터 톤당 4045유로, 2026년 7월 1일부터 6070유로, 2028년 7월 1일부터 315~430유로입니다.
러시아산 요소 수입은 2025년 역년 기준으로는 줄지 않았습니다(2024년 172만 톤, 2025년 190만 톤). 급감은 2026년에 나타났습니다. Eurostat 월별 자료에 따르면 2026년 1월부터 7월까지의 수입은 11만 4,000톤으로, 전년 같은 기간의 139만 톤에서 크게 줄었습니다.
둘째, 제9조에 따라 인정된 러시아의 탄소가격이 없으므로 러시아산 상품의 수입업자는 인증서 의무에서 아무것도 차감받지 못합니다. 기본값 기준으로 보면 러시아산 철강 반제품(CN 7207 11 14)의 기본값은 상품 톤당 3.210 tCO₂e이고, 2026년 마크업(mark-up) 10%를 더하면 3.531입니다.
고유 내재무상할당량(0.975 × 벤치마크 1.364 = 1.3299)을 빼면 수입업자는 상품 톤당 2.2011개의 인증서를 제출해야 합니다. 2026년 3분기 공식 가격 82.32유로를 적용하면 상품 톤당 181.19유로입니다. 고유 내재무상할당량을 빼기 전 총액은 290.67유로이며, 제9조 차감은 없습니다.
셋째, DS639는 정치적 수단으로도 작동합니다. 러시아의 제소는 다른 수출국, 특히 인도, 튀르키예, BASIC 그룹(브라질, 남아프리카공화국, 인도, 중국)에 WTO의 법적 경로가 열려 있으며 CBAM도 이의 제기를 피할 수 없는 제도라는 신호를 보냅니다.
여러 WTO 회원국이 공식 분쟁 제기 없이 WTO 무역환경위원회(CTE)에서 CBAM 문제를 제기해 왔습니다. 러시아의 공식 제소로 다른 국가들이 지켜보거나 참여하고 활용할 수 있는 법적 기록과 사실관계가 쌓이게 됩니다.
러시아와 한국의 CBAM 비용 부담 비교
같은 철강 반제품(CN 7207 11 14)을 2026년에 기본값으로 수입하면, 러시아산은 상품 톤당 181.19유로, 한국산은 82.31유로의 인증서 비용이 듭니다.
다음 표는 DS639의 제소국인 러시아와 제3자인 한국이 받는 CBAM 영향을 같은 기준으로 비교한 것입니다. 교역 수치는 Eurostat Comext DS-045409, 2025년(2026년 10월 12일 추출)이고, 비용은 2026년 11월 4일 lib/cbam-law.js로 계산했습니다.
| 항목 | 러시아(제소국) | 한국(제3자) |
|---|---|---|
| EU의 CBAM 대상 상품 수입(부속서 I 코드 기준), 2025년 | 48억 9,000만 유로, 1,040만 톤 | 41억 2,000만 유로, 374만 톤 |
| EU 역외 수입 대비 비중(가액 / 물량) | 4.4% / 8.7% | 3.7% / 3.1% |
| 주력 품목 | 비료(최대 원산지), 철강 반제품(최대 원산지), 알루미늄 괴 | 판재류 철강. 도금강판(CN 7210) 최대 원산지, 108만 6,000톤 |
| 철강 반제품(CN 7207 11 14) 기본값 | 3.210 tCO₂e/t | 2.118 tCO₂e/t |
| 2026년 인증서 수(상품 톤당, 마크업 10%, 고유 내재무상할당량 1.3299 차감) | 2.2011 | 0.9999 |
| 2026년 비용(상품 톤당, 82.32유로) | 181.19유로 | 82.31유로 |
| 국내 탄소가격 | 국가 ETS와 탄소세 없음 | K-ETS(2015년~), 철강 등 100% 무상할당 |
| 제9조 인정 현황(2026년 11월 4일) | 인정 없음 | 인정 없음(세부 이행규정 미채택) |
물량 기준 한국의 최대 품목인 열연강판(CN 7208) 중 CN 7208 51 20으로 계산해도 결과는 비슷합니다. 한국 기본값 2.118에 마크업 10%를 더한 2.3298에서 고유 내재무상할당량 1.33575(0.975 × 1.370)를 빼면 인증서는 상품 톤당 0.99405개이고, 82.32유로를 적용하면 81.83유로입니다. 공식 기본값과 벤치마크(이행규정(EU) 2025/2621 및 2025/2620)에 기반한 추정치이며, 확정 금액은 CBAM 신고서의 금액입니다.
인증서 비용은 법적으로 EU 수입업자가 부담하지만, 가격 협상을 통해 한국 수출기업에 전가될 수 있습니다. 한국 기본값과 제품별 비용은 CBAM 기본값(수출기업용)과 한국 철강 수출과 CBAM에 정리되어 있으며, 귀사 품목과 물량의 추정치는 CBAM 계산기(영어)로 확인할 수 있습니다.
영어 뉴스레터입니다. CBAM 인증서 가격 알림, 중요한 규정 변경, CBAM 관련 소식을 매주 보내 드립니다. 스팸은 보내지 않으며 언제든 수신을 거부할 수 있습니다.
이 알림을 보내기 위해 이메일 주소만 저장합니다. 개인정보 처리방침(영어)
WTO DS639가 EU CBAM 의무 이행에 미치는 영향
WTO DS639는 2026년 10월 기준 EU CBAM 의무를 정지, 연기, 변경하지 않습니다.
개정 규정(EU) 2025/2083으로 개정된 규정(EU) 2023/956은 그대로 효력을 유지합니다. 확정기간은 2026년 1월 1일 시작되었고, 2026년 수입분에 대한 첫 CBAM 신고서 제출 기한은 2027년 9월 30일입니다(제6조 제1항(Article 6(1))). 개정 규정(EU) 2025/2083을 반영한 법률 전문은 규정(EU) 2023/956 해설(영어)에서 다룹니다.
WTO 패널 판정은 EU 법을 직접 바꾸지 않습니다. EU 법을 바꿀 수 있는 것은 EU의 입법 조치나 유럽연합 사법재판소(CJEU) 판결뿐입니다.
CBAM의 법적 근거가 TFEU 제192조 제1항이라는 점이 이런 차단 효과를 강화합니다. CBAM이 통상 입법이 아니라 환경 입법으로 설계되었으므로, EU는 1차 관할이 WTO 패널이 아니라 EU 법원과 EU 정치 절차에 있다고 봅니다.
이 법적 구조는 의도적으로 선택되었습니다. TFEU 제114조(역내시장) 근거였다면 GATT 제3조 주장에 더 취약했을 것이고, 제192조 제1항은 EU 환경 권한에 조치를 두어 제20조 (b)호와 (g)호 방어로 가는 길을 더 직접적으로 만듭니다.
EU 수입업자에게 DS639가 실무상 의미를 갖는 경우는 2가지뿐입니다. 첫째, WTO 패널이 CBAM의 일부가 WTO 규칙에 어긋난다고 판정하고 EU가 제9조 차감 방법이나 기본값 적용 같은 특정 요소를 고치는 경우입니다. 둘째, DS639가 양자 간 탄소가격 인정 협정을 협상하라는 외교적 압력을 키워, 러시아나 다른 제3국 수출기업에 새로운 제9조 차감 경로가 생기는 경우입니다.
둘째 경우는 법적 대응이 아니라 정치적 대응입니다. 2026년 11월 4일 기준 어느 경우도 임박하지 않았습니다.
한국 수출기업이 지금 확인할 일
DS639의 결과를 기다리는 동안에도 한국 수출기업의 EU 고객은 2026년 수입분에 대한 의무를 이행해야 하므로, 대응을 미룰 근거는 없습니다.
한국 수출기업이 분쟁 진행과 별개로 지금 확인할 4가지는 다음과 같습니다.
- CN코드 확인: CBAM 대상 여부는 EU 수입 시의 CN코드로 정해지며, 이는 한국 수출 시의 10자리 HSK 코드와 다를 수 있습니다(한국생산기술연구원 EU CBAM 헬프데스크). EU 수입업자와 CN코드를 맞추거나, 관세청의 「EU 품목분류 사전심사 신청 가이드북」에 따라 EU 사전 품목분류를 받으십시오.
- 실제값 데이터 준비: 운영자 배출량 보고서(Operator's emissions report)와 16개 항목의 요약 배출량 보고서(Summary emissions report)를 준비하면(이행규정(EU) 2025/2547 부속서 IV 제1.2호), 고객은 마크업이 붙은 기본값 대신 실제값을 쓸 수 있습니다. 생산기업은 CBAM 등록부 안의 CBAM 운영자 포털(O3CI)에 등록해 검증된 데이터를 EU 수입업자에게 제공할 수 있으며, 상세 항목은 수출기업의 데이터 요건에 있습니다.
- 검증기관 확보: 실제값으로 신고하려면 EU 회원국 국가인정기관의 인정을 받은 공인 검증기관의 검증이 필요합니다(제8조 제1항). 2026년 11월 12일 기준 국가인정기관 5곳이 문서로 확인한 CBAM 공인 검증기관은 7곳(EU 설립 6곳, 이집트 1곳)이며, 한국에 설립된 기관은 없고 EU 집행위원회의 공식 목록은 아직 공개되지 않았습니다. 정부 헬프데스크도 2026년 11월 4일 기준 한국 소재 CBAM 검증기관을 등재하지 않았습니다. 상세는 CBAM 공인 검증기관에 있습니다.
- 정부 지원 활용: 한국생산기술연구원 EU CBAM 헬프데스크(02-2183-1515)와 EU CBAM 헬프데스크·기업 전용 상담창구(1551-3213)가 상담을 제공하고, 산업통상부(MOTIR)는 「EU CBAM 확정기간 실무 매뉴얼」(2026년 3월 30일)을 배포했습니다.
배출량 산정과 검증을 지원할 제공업체 소개는 CBAM 지원 요청에서 받을 수 있습니다. 요청자는 무료입니다. 소개를 통해 고객을 얻은 제공업체가 cbamguide.com에 소개 수수료를 지불할 수 있으며, 이는 누가 어떻게 소개되는지에 영향을 주지 않습니다. 한국 관련 현황 전체는 CBAM과 한국에 있습니다.
다른 CBAM 통상 문제와 WTO DS639의 비교
WTO DS639는 CBAM을 둘러싼 더 넓은 통상 분쟁과 이의 제기 속에 있지만, 2026년 11월 4일 기준 공식 WTO 분쟁은 이것 하나뿐입니다.
WTO에서 제기된 다른 CBAM 이의
인도는 WTO 무역환경위원회와 EU-인도 자유무역협정(FTA) 협상에서 CBAM 문제를 제기했으며, DS639의 27개 제3자 중 하나입니다.
EU-인도 FTA는 2026년 1월 27일 타결되었고, EU 집행위원회는 CBAM 의무를 바꾸거나 인도에 더 유리한 대우를 주는 약속을 하지 않았다고 명시했습니다. 보도에 따르면 잠정 FTA 문안에는 EU가 다른 곳에 CBAM 유연성을 부여할 경우 인도가 다른 제3국보다 불리하게 대우받지 않도록 하는 비차별 조항만 들어 있습니다. 인도는 아직 공식 WTO 분쟁을 제기하지 않았습니다.
인도는 CBAM이 선진국이 더 큰 탈탄소 의무를 진다는 유엔기후변화협약(UNFCCC)의 공통의 그러나 차별화된 책임(CBDR) 원칙에 어긋난다고 주장합니다. CBDR 논리는 GATT에 직접적인 근거가 없지만, 제20조의 비례성 분석에 영향을 줄 수 있습니다.
튀르키예는 물량 기준으로 EU의 CBAM 대상 상품 수입 최대 원산지입니다. 2025년 1,481만 톤, 108억 3,000만 유로였습니다(Eurostat Comext, 2026년 10월 12일 추출).
그러나 튀르키예는 WTO가 아니라 양자 경로로 대응합니다. 튀르키예는 1995년 EU-튀르키예 관세동맹 협정에 따라 자국 수출기업이 EU 국내 생산자와 동등한 대우를 받아야 한다고 주장합니다. 이 주장은 WTO 분쟁 절차가 아니라 양자 분쟁해결 장치나 유럽연합 사법재판소에서 다룰 사안입니다.
미국은 WTO에 아무것도 제기하지 않은 채 CBAM 비판에 가세했습니다. 앤드루 퍼즈더(Andrew Puzder) 주EU 미국 대사는 2026년 8월 12일 파이낸셜타임스 기고에서 CBAM을 "이름만 다른 관세(a tariff by a different name)"라고 불렀고, 집행위원회는 다음 날 CBAM이 비차별적이며 WTO에 합치한다고 반박했습니다. 이 공방은 US ambassador calls CBAM a tariff, EU rebuts(영어)에서 다룹니다.
미국 무역대표부(USTR)는 2026년 10월 8일 EU CBAM에 대한 의견을 구하는 공고(docket USTR-2026-0661)를 열었고, 의견 마감은 2026년 11월 9일입니다. 이는 의견 요청이며 조사나 무역 조치가 아닙니다. DS639는 여전히 CBAM에 대한 유일한 공식 WTO 분쟁입니다.
전 세계의 다른 탄소국경조정 제도와 각국의 대응은 세계의 CBAM 제도에서 비교합니다.
DS639가 다른 통상 분쟁과 다른 점
WTO DS639는 일반적인 WTO 환경 분쟁과 비교해 3가지 특징이 있습니다.
- 상소 단계의 부재: 상소기구가 기능하지 않는 상황에서 제기된 첫 주요 CBAM 분쟁으로, 2심 검토가 작동하지 않습니다.
- 공격 범위: EU ETS 무상할당을 겨냥한 SCM협정 주장을 병행해, 이전의 환경·통상 분쟁보다 EU 기후정책 구조 전반을 넓게 공격합니다.
- 협의 거절: EU가 처음부터 협의를 거절한 것은 2022년 우크라이나 침공 이후의 지정학적 상황에서 러시아와의 WTO 절차가 러시아에 정당성을 준다고 본 정치적 판단을 보여 줍니다.
WTO DS639로 EU CBAM이 바뀔 가능성
WTO DS639가 2030년 이전에 EU CBAM을 직접 바꿀 가능성은 낮습니다. 패널 절차의 일정, 상소기구 마비, EU가 밝힌 법적 입장 때문입니다. 더 실질적인 개편 경로는 WTO 판정이 아니라 EU 입법 절차입니다.
규정(EU) 2023/956 제30조에 따라 집행위원회는 CBAM의 운영을 감시하고 2028년 1월 1일 전에, 그 후 2년마다 적용 보고서를 제출해야 합니다(제30조 제6항). 수출품의 탄소누출 위험에 대응하는 입법을 제안할 때는 WTO 법에 합치하는 방식이어야 합니다(제30조 제5항). 하류재 확대 제안(COM(2025)989)과 이후 논의는 CBAM이 이미 EU 내부 절차를 통해 활발히 진화하고 있음을 보여 줍니다. 하류재 확대는 2028년 1월 1일 적용을 제안한 법안으로, 아직 법이 아닙니다(CBAM 하류재 확대).
WTO 압력에서 비롯된 변경은 WTO 판정의 직접 이행보다는 간소화나 공정성 개선으로 포장된 EU의 자발적 조정으로 나타날 가능성이 큽니다.
CBAM의 WTO 합치성 문제는 DS639보다 넓습니다. CBAM이 WTO 심사를 견딜 수 있는지는 패널이 기후 조치에 제20조의 필요성 기준을 어떻게 적용하느냐에 달려 있으며, 이 쟁점에 딱 들어맞는 WTO 판례는 아직 없습니다. 장기 대응 전략을 세우는 수입업자와 수출기업에게는 CBAM WTO 합치성(영어) 분석이 DS639만 보는 것보다 완전한 그림을 줍니다.
자주 묻는 질문: WTO DS639
CBAM은 러시아의 EU 수출에 어떤 영향을 줍니까
CBAM은 러시아의 3대 수출 부문인 철강, 알루미늄, 비료에 영향을 줍니다. 러시아에는 연방 차원의 탄소가격도, 제9조에 따라 인정된 제도도 없어 러시아 생산자는 제9조 차감을 받지 못합니다.
기본값 기준으로 보면 러시아산 철강 반제품(CN 7207 11 14, 기본값 상품 톤당 3.210 tCO₂e, 2026년 마크업 포함 3.531)은 고유 내재무상할당량 0.975 × 벤치마크 1.364를 뺀 뒤 2026년 3분기 공식 가격 82.32유로에서 수입업자에게 상품 톤당 181.19유로의 비용을 발생시킵니다. 러시아산 비료에 대한 EU 추가 관세(2028년 7월까지 톤당 315~430유로로 인상)와 합쳐져, CBAM은 EU 시장에서 러시아의 수출 경쟁력을 크게 떨어뜨립니다. 러시아가 받는 CBAM 영향은 CBAM 러시아(영어)에서 더 자세히 다룹니다.
WTO DS639의 주요 일정은 무엇입니까
러시아는 2025년 5월 12일 DS639 협의를 요청했고, EU는 2025년 5월 22일 협의를 거절했습니다. 러시아는 2026년 7월 10일 패널 설치를 요청했습니다. 2026년 7월 24일 DSB 회의에서 EU가 첫 요청에 반대해 패널은 설치되지 않았습니다. 피소국은 첫 요청만 막을 수 있습니다.
DSB는 2026년 9월 25일 러시아의 두 번째 요청에 따라 DSU 제6조 제1항의 역총의로 패널을 설치했습니다. 2026년 11월 4일 기준 패널은 구성되지 않았고 보고서도 없으며, 27개 WTO 회원국이 제3자 권리를 유보했습니다. 패널 구성 후 통상적인 WTO 일정상 패널 보고서까지 12개월에서 18개월이 걸려, 판정은 빨라도 2027년에서 2028년 사이에 나옵니다.
WTO DS639로 EU에 금전적 제재가 부과될 수 있습니까
WTO DS639는 EU에 직접적인 금전 제재를 부과할 수 없습니다. WTO 분쟁해결은 패소국에 현금 지급이 아니라 조치를 WTO 의무에 합치시키도록 요구하는 판정을 냅니다. 집행 수단은 러시아의 무역 보복 조치이지만, 이는 최종 판정, DSB 통보, 비례적인 수준의 보복 승인을 거쳐야 하며 상소기구 마비가 이 일정을 더 늘립니다.
EU 수입업자의 CBAM 미이행 과징금은 WTO 분쟁과 전혀 별개입니다. 제26조 제1항에 따라 승인된 CBAM 신고인은 제출하지 않은 인증서 1개당 EU ETS 초과배출 과징금(tCO₂e당 100유로)에 유럽 소비자물가지수에 따른 인상분을 더한 금액을 과징금으로 냅니다. 상세 내용은 CBAM 과징금(영어)에 있습니다.
러시아에는 CBAM 제9조에 따라 인정되는 탄소가격이 있습니까
2026년 11월 4일 기준 CBAM 제9조에 따라 인정된 러시아의 탄소가격은 없으며, 세부 이행규정이 아직 초안이어서 어느 국가의 탄소가격도 인정되지 않았습니다. 제9조는 원산지에서 실제로 지불한 탄소가격에 대해서만 차감을 허용합니다.
러시아에는 수출기업에 그러한 가격을 부과하는 국가 ETS도 탄소세도 없으므로, 러시아산 CBAM 대상 수입품은 차감 없이 인증서 의무를 집니다. 인증서 의무의 산정 기준이 되는 내재배출량은 내재배출량 산정 방법에서 설명합니다.
WTO DS639는 탄소국경조치에 대한 최초의 WTO 제소입니까
WTO DS639는 EU CBAM을 겨냥한 최초의 공식 WTO 분쟁이며, 체계적인 탄소국경조정 조치에 대한 공식 WTO 제소로서도 가장 이른 사례에 속합니다. EU ETS를 외국 항공사에 적용한 문제를 둘러싼 이전의 논란(2011년부터 2012년까지)은 WTO 분쟁이 아니라 유럽연합 사법재판소와 국제민간항공기구(ICAO)에서 다뤄졌습니다. DS639는 CBAM 규모와 설계의 탄소국경조정 제도를 GATT 규율로 시험하는 첫 사례입니다.
2026년 9월 25일 DSB가 패널을 설치하면서, DS639는 WTO 패널이 설치된 세계 최초의 탄소국경조정 분쟁이 되었습니다. EU는 2026년 7월 24일 DSB 회의에서 러시아의 첫 패널 요청을 막았고, DSB는 두 번째 요청에 따라 DSU 제6조 제1항의 역총의로 패널을 설치했습니다.
EU CBAM은 WTO 규칙상 '관세'에 해당합니까
EU CBAM은 WTO 규칙상 관세가 아닙니다. EU 탄소국경조정제도(CBAM)는 규정(EU) 2023/956에 따라 2026년 1월 1일부터 확정기간이 시행 중인 EU의 제도로, 탄소집약적 상품을 EU로 수입하는 수입업자가 상품의 내재배출량에 비례하는 CBAM 인증서를 구매·제출하도록 하며, 인증서 가격은 EU 배출권거래제(EU ETS) 가격과 연동됩니다. EU는 CBAM을 TFEU 제192조 제1항에 근거한 통상 조치가 아닌 환경 조치로 설계했습니다.
관세는 국경에서 상품에 부과되는 고정된 세금이지만, CBAM 인증서 가격은 EU ETS 경매 가격에 따라 변동하며, 인증서 수량은 상품 가액이 아니라 내재배출량만을 기준으로 정해집니다. CBAM이 GATT 제2조(관세양허)의 양허 세율을 넘는 부과금이라는 러시아의 DS639 주장은 패널이 판단할 쟁점 중 하나이며, EU는 이 성격 규정을 부인합니다. 제도 설계 전체는 규정(EU) 2023/956 해설(영어)에 있습니다.
한국의 K-ETS는 WTO DS639와 어떤 관계가 있습니까
K-ETS는 DS639의 직접 대상이 아닙니다. 패널의 심리 대상은 EU의 CBAM 패키지와 EU ETS 무상할당입니다. 다만 러시아의 제1조 주장은 제9조 차감이 탄소가격이 있는 국가에 이익을 준다는 내용이고, 한국은 K-ETS를 운영하는 국가이므로 그 논쟁에서 러시아와 반대편에 있습니다.
실제로는 2026년 11월 4일 기준 제9조 세부 이행규정이 채택되지 않아 K-ETS 가격은 차감되지 않습니다. 또한 제9조 제1항은 차감을 리베이트나 기타 보상을 뺀 "실제로 지불한" 가격으로 제한하며, K-ETS는 철강 등 무역 노출 업종에 100% 무상할당을 유지합니다. 2026년 10월 16일 SK증권 표의 KAU 현물 가격은 30,200원으로, 같은 표의 환산율 기준 약 20유로였습니다. 상세 내용은 CBAM 기지불 탄소가격 차감에 있습니다.
한국 수출기업은 DS639 결과를 기다려 대응을 미뤄도 됩니까
미룰 수 없습니다. DS639는 CBAM 의무를 정지하지 않으며, 패널 보고서는 빨라도 2027년에서 2028년 사이에 나오고 상소기구 마비로 구속력 있는 결과로 이어지지 않을 수 있습니다. 그 사이 EU 수입업자는 2026년 수입분에 대한 첫 CBAM 신고서와 인증서를 2027년 9월 30일까지 제출해야 합니다(제6조 제1항, 제22조 제1항).
인증서 구매는 2027년 2월 1일 공통중앙플랫폼에서 시작됩니다(제20조 제1항). 실제값 데이터를 제공하지 못하는 한국 수출기업의 상품에는 마크업이 붙은 기본값이 적용되고, 그 비용은 가격 협상을 통해 수출기업에 전가될 수 있습니다. 대응 순서는 수출기업의 CBAM 대응 전략에서 설명합니다.