Türkiye menşeli yarı mamul çelik (kütük, CN kodu 7207 11 14) ve inşaat demiri (CN kodu 7214 20 00), 2026'da AB'ye ithal edilip varsayılan değerle beyan edildiğinde ton mal başına 1,2111 SKDM sertifikası gerektirir.
Bu, 2026'nın üçüncü çeyreği için belirlenen ton CO2 eşdeğeri (tCO2e) başına 82,32 avroluk resmî sertifika fiyatıyla ton mal başına 99,70 avroya karşılık gelir. Tutar, sıcak haddelenmiş yassı çelikte (7208 pozisyonu) 109,90 avro, çelik yapılarda (CN kodu 7308 90 98) 380,18 avrodur.
AB Sınırda Karbon Düzenleme Mekanizması (SKDM; İngilizce kısaltmasıyla CBAM), (AB) 2023/956 sayılı Tüzük ile kurulan ve 1 Ocak 2026'dan bu yana uygulama döneminde olan bir AB mekanizmasıdır: AB'deki ithalatçılar, karbon yoğun belirli malların gömülü emisyonlarına karşılık gelen SKDM sertifikalarını satın alıp teslim eder; sertifika fiyatı AB ETS karbon fiyatına bağlıdır ve amaç karbon kaçağını önlemektir.
AB'nin 2025'te Türkiye'den ithal ettiği 10,83 milyar avroluk SKDM kapsamındaki malların 7,18 milyar avrosu, yani yaklaşık üçte ikisi demir-çeliktir (Eurostat Comext DS-045409, 2025). Türkiye, 2025'te AB'nin çimento ve klinker ithalatında da miktar bakımından %43,0 payla ilk sıradaki menşe ülkedir.
Bu sayfada sırasıyla Türkiye'nin AB'ye en çok sattığı çelik ürünlerinin maliyeti, Türkiye Emisyon Ticaret Sistemi'nin (TR ETS) Madde 9 açısından durumu, AB alıcılarının istediği veriler ve 2026'dan itibaren izlenebilecek stratejiler ele alınmaktadır.
Türkiye'den AB'ye Çelik İhracatı: SKDM Kapsamındaki Ürünler ve Hacimler
AB, 2025'te Türkiye'den 7,18 milyar avro değerinde 7,43 milyon ton SKDM kapsamındaki demir-çelik ürünü ithal etti; Türkiye, AB dışından yapılan ithalatta değerde %11,77, miktarda %12,87 payla Çin'in ardından ikinci sıradadır.
Bu rakamlar, demir cevheri hariç olmak üzere Fasıl 72 ve 73'teki I. Ek mallarını kapsar (Eurostat, Türkiye'den AB27 ithalatı, SKDM kapsamındaki mallar, 2025, Comext DS-045409, verilerin alındığı tarih 12 Ekim 2026).
Miktar 2023'te 4,56 milyon ton, 2024'te 6,33 milyon tondu. 2025 toplamı dört alt gruptan oluşur: Fasıl 72 nihai ürünleri 3,38 milyar avro (5,15 milyon ton), Fasıl 73 eşyası 3,52 milyar avro (1,99 milyon ton), ham çelik ve yarı mamuller 162,6 milyon avro (245.348 ton), pik demir, ferroalaşımlar ve doğrudan indirgenmiş demir 110,8 milyon avro (51.488 ton).
Türkiye, Fasıl 72 nihai çelik ürünlerinde AB'nin hem değer hem miktar bakımından birinci tedarikçisidir (%16,29 miktar payı). Türkiye'den gelen başlıca çelik pozisyonları aşağıdaki tabloda 2025 değerine göre sıralanmıştır (Eurostat Comext DS-045409, 2025; AB dışı menşeler arasındaki sıra, menşei belirtilmemiş kodlar hariç tutularak cbamguide.com tarafından hesaplanmıştır).
| CN pozisyonu | Ürün | 2025 değeri (EUR) | 2025 miktarı (ton) | AB dışı ithalattaki pay (değer / miktar) | Türkiye'nin sırası (değer / miktar) |
|---|---|---|---|---|---|
| 7208 | Sıcak haddelenmiş yassı alaşımsız çelik, genişlik ≥ 600 mm | 1,15 milyar | 2,10 milyon | %17,56 / %18,31 | 1 / 1 |
| 7308 | Çelik yapılar ve aksamı | 1,08 milyar | 550.014 | %17,51 / %19,99 | 2 / 2 |
| 7326 | Demir veya çelikten diğer eşya | 820,0 milyon | 276.028 | %11,22 / %14,71 | 2 / 2 |
| 7306 | Diğer çelik borular ve içi boş profiller | 613,9 milyon | 801.505 | %33,93 / %44,55 | 1 / 1 |
| 7210 | Kaplanmış yassı alaşımsız çelik | 541,5 milyon | 681.462 | %10,15 / %10,61 | 6 / 6 |
| 7318 | Vida, cıvata, somun, rondela, perçin | 515,8 milyon | 120.284 | %7,83 / %6,57 | 4 / 4 |
| 7214 | Sıcak işlenmiş alaşımsız çubuklar (inşaat demiri 7214 20 00 dahil) | 313,5 milyon | 575.401 | %23,58 / %25,09 | 1 / 1 |
| 7213 | Alaşımsız filmaşin | 253,5 milyon | 473.875 | %18,05 / %19,05 | 1 / 1 |
| 7216 | Köşebent, şekilli ve profil çelikler | 231,9 milyon | 294.035 | %36,49 / %39,00 | 1 / 1 |
| 7209 | Soğuk haddelenmiş yassı alaşımsız çelik | 169,7 milyon | 258.558 | %10,64 / %10,48 | 4 / 4 |
| 7217 | Alaşımsız çelik tel | 163,5 milyon | 197.806 | %24,96 / %27,99 | 2 / 2 |
| 7207 | Yarı mamul alaşımsız çelik | 95,0 milyon | 185.862 | %2,32 / %2,08 | 8 / 8 |
Türkiye'nin AB'ye çelik ihracatı ağırlıklı olarak uzun ürünlerden (inşaat demiri, filmaşin, profiller), sıcak haddelenmiş ve kaplanmış yassı ürünlerden, borulardan ve çelik yapılardan oluşur. Kütük ve diğer yarı mamuller küçük bir kalemdir. SKDM kapsamını AB gümrük beyannamesindeki CN kodu belirler; Türkiye'deki 12 haneli GTİP'in ilk 8 hanesi CN koduna karşılık gelir.
AB'nin 2025'te AB dışından ithal ettiği 57,73 milyon ton SKDM kapsamındaki çeliğin en büyük menşe ülkeleri Çin (9,07 milyon ton), Türkiye (7,43 milyon ton), Rusya (5,17 milyon ton), Ukrayna (4,25 milyon ton), Hindistan (4,01 milyon ton) ve Güney Kore (3,63 milyon ton) idi (Eurostat Comext DS-045409, 2025).
Türk ihracat istatistikleri ise ayrı bir kaynaktır: Türkiye Today'in 27 Ekim 2026 tarihli haberine göre Ticaret Bakanı Ömer Bolat, Ocak ile Eylül 2026 arasında AB'ye demir-çelik ihracatının %6,7, SKDM kapsamındaki çelik sevkiyatlarının %1,7 düştüğünü söylemiştir.
Türk Çelik Ürünlerinde SKDM Maliyeti: Ürün Bazında Hesap (2026, 2027 ve 2030)
Teslim edilecek sertifika sayısı, ton mal başına gömülü emisyondan ücretsiz tahsisat düzeltmesi (free allocation adjustment) çıkarılarak ve sonuç malın kütlesiyle çarpılarak bulunur.
Formül şöyledir: sertifika = max[0; ton mal başına gömülü emisyon (spesifik gömülü emisyonlar) eksi ücretsiz tahsisat düzeltmesi eksi Madde 9 karbon fiyatı indirimi] × kütle ((AB) 2023/956 sayılı Tüzük'ün 6(2)(c) ve 31. maddeleri).
Ton başına ücretsiz tahsisat düzeltmesi = SKDM faktörü × sektörler arası düzeltme faktörü (cross-sectoral correction factor, CSCF) × SKDM kıyas değeri (benchmark); kıyas değerleri (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü'nde yer alır. CSCF, 2026'dan 2030'a kadar %100'dür ((AB) 2026/1862 sayılı Komisyon Uygulama Kararı).
SKDM faktörü (CBAM factor), AB ETS'de korunan ücretsiz tahsisat payıdır: 2026'da %97,5, 2027'de %95, 2028'de %90, 2029'da %77,5, 2030'da %51,5, 2031'de %39, 2032'de %26,5, 2033'te %14; 2034'ten itibaren SKDM faktörü uygulanmaz (2003/87/AT sayılı Direktif'in 10a(1a) maddesi).
Düzeltme ton mal başına sabit bir miktar olduğundan, kıyas değerini aşan her ton CO2e için, varsayılan değere eklenen marj (mark-up) dahil, 2026'dan itibaren tam sertifika fiyatı ödenir.
Kütük örneğinde hesap şöyledir: varsayılan değer 2,310 × 1,10 = 2,541; düzeltme 0,975 × 1,00 × 1,364 = 1,3299; fark ton başına 1,2111 sertifika; 82,32 avro ile ton başına 99,70 avro. Türkiye'nin AB'ye en çok sattığı sekiz çelik ürünü için aynı yöntemle yapılan hesap aşağıdaki tabloda yer alır.
Varsayılan değerler, (AB) 2026/1740 sayılı Komisyon Uygulama Tüzüğü ile değiştirilen (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'nün I. Ekindeki Türkiye tablosunun "toplam emisyon" değerleridir; hesap 13 Kasım 2026'da, sitenin SKDM hesaplayıcısının kullandığı yasal formülle yapılmıştır.
| Ürün (CN kodu) | Türkiye varsayılan değeri (tCO2e/t) | 2026, %10 marjla | SKDM kıyas değeri (Sütun B, rota C) | 2026 sertifika sayısı (ton mal başına) | 2026 maliyet (EUR/ton) | 2027 maliyet (EUR/ton) | 2030 maliyet (EUR/ton) |
|---|---|---|---|---|---|---|---|
| Kütük, yarı mamul (7207 11 14) | 2,310 | 2,541 | 1,364 | 1,2111 | 99,70 | 121,52 | 189,38 |
| İnşaat demiri (7214 20 00) | 2,310 | 2,541 | 1,364 | 1,2111 | 99,70 | 121,52 | 189,38 |
| Sıcak haddelenmiş yassı (7208 51 20) | 2,428 | 2,6708 | 1,370 | 1,33505 | 109,90 | 132,71 | 201,75 |
| Çinko kaplı yassı (7210 49 00) | 2,510 | 2,761 | 1,491 | 1,307275 | 107,61 | 131,35 | 205,40 |
| Kaynaklı boru (7306 30 77) | 2,244 | 2,4684 | 1,491 | 1,014675 | 83,53 | 105,07 | 176,93 |
| Demir-çelikten diğer eşya (7326 90 98) | 2,583 | 2,8413 | 1,491 | 1,387575 | 114,23 | 138,56 | 213,21 |
| Çelik yapılar ve aksamı (7308 90 98) | 5,520 | 6,072 | 1,491 | 4,618275 | 380,18 | 428,69 | 527,52 |
| Altıgen başlı cıvatalar (7318 15 88) | 5,430 | 5,973 | 1,364 | 4,6431 | 382,22 | 429,73 | 523,27 |
2027 ve 2030 sütunları aynı varsayılan değer, kıyas değeri ve sabit 82,32 avro fiyatla; 2027 için %20 marj ve %95 SKDM faktörü, 2030 için %30 marj ve %51,5 SKDM faktörüyle hesaplanmıştır. (AB) 2025/2620 sayılı Tüzük'ün 10. gerekçesi, 1 Ocak 2027'den itibaren ithal edilen mallar için kıyas değerlerinin güncellenmesini öngördüğünden, 2027 ve sonrasına ait rakamlar gösterge niteliğindedir. Filmaşin (7213 91 10) ve profiller (7216 10 00) kütükle aynı değerleri taşır.
Çelik yapılar ve cıvatalar, Türkiye tablosunda kütüğün iki katından fazla varsayılan değer taşır; bu yüzden ton başına maliyetleri 380 avronun üzerindedir. Fiyat sabit kalsa bile marj yükselip SKDM faktörü düştükçe kütüğün ton başına maliyeti 2026'daki 99,70 avrodan 2027'de 121,52, 2028'de 146,15 ve 2030'da 189,38 avroya çıkar. Kendi ürününüz ve tonajınız için SKDM hesaplayıcısını kullanabilirsiniz.
Bu sonuç, resmî varsayılan değerlere ve SKDM kıyas değerlerine ((AB) 2025/2621 ve (AB) 2025/2620 sayılı Komisyon Uygulama Tüzükleri) dayanan bir tahmindir; bağlayıcı rakam SKDM beyanındaki rakamdır.
Türkiye ile Diğer Menşe Ülkelerin SKDM Maliyeti Karşılaştırması
2026 ithalatında varsayılan değerle SKDM maliyeti, ton başına Türk kütüğünde 99,70 avro, Çin slabında 177,48 avro, Hindistan menşeli sıcak haddelenmiş yassı çelikte 277,60 avrodur.
Aşağıdaki tabloda beş varsayılan değer örneği, 5 Ekim 2026'da yayımlanan 82,32 avroluk resmî fiyatla karşılaştırılmaktadır. Her varsayılan değer, ülkenin I. Ek tablosundaki "toplam emisyon" değerine 2026 için %10 marj eklenerek bulunmuştur. Beş satırın hepsinde basılı rota (C), yani yüksek fırın ve bazik oksijen fırını rotasıdır.
| Menşe ve ürün | Varsayılan değer (tCO2e/t) | %10 marjla | Sütun B kıyas değeri, rota (C) | 2026 sertifika sayısı (ton mal başına) | 2026 maliyet (EUR/ton) | 2030 maliyet (EUR/ton) |
|---|---|---|---|---|---|---|
| Türkiye, yarı mamul (7207 11 14) | 2,310 | 2,541 | 1,364 | 1,2111 | 99,70 | 189,38 |
| Türkiye, sıcak haddelenmiş yassı (7208) | 2,428 | 2,6708 | 1,370 | 1,33505 | 109,90 | 201,75 |
| Çin, slab (7207 12 10) | 3,169 | 3,4859 | 1,364 | 2,156 | 177,48 | 281,31 |
| Hindistan, sıcak haddelenmiş yassı (7208) | 4,280 | 4,708 | 1,370 | 3,37225 | 277,60 | 399,95 |
| Güney Kore, sıcak haddelenmiş yassı (7208) | 2,118 | 2,3298 | 1,370 | 0,99405 | 81,83 | 168,58 |
Türkiye, Çin ve Hindistan karşısında maliyet avantajına sahiptir; Güney Kore'nin ise gerisindedir. Aynı CN kodu 7208 51 20'de maliyet, Japonya için ton başına 80,20 avro, ABD için 16,81 avrodur (13 Kasım 2026 hesabı). 2030 sütunu da sabit 82,32 avro fiyatla ve ileride güncellenebilecek bugünkü kıyas değerleriyle hesaplandığından gösterge niteliğindedir.
Varsayılan Değer Kullanılırsa Türk EAF Üreticisi de Yüksek Fırın Rotasına Göre Hesaplanır
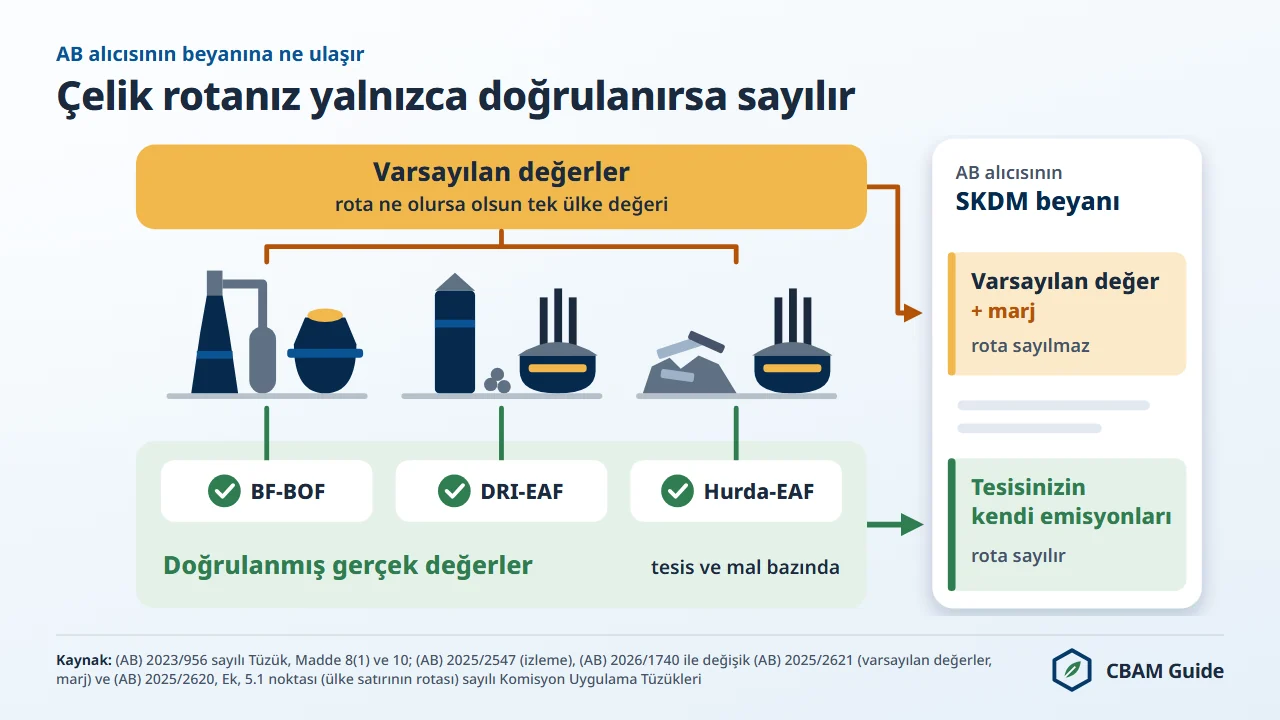
Varsayılan değer kullanıldığında ihracatçı üretim rotasını seçemez; kıyas değeri, ülke tablosunda basılı rotaya göre belirlenir ((AB) 2025/2620 sayılı Tüzük'ün Ekinin 5.1. noktası).
Türkiye tablosundaki karbon çeliği satırlarında yalnızca BF/BOF rotası (C), düşük alaşımlı BF/BOF rotası (F) veya ikisi birlikte (C/F) basılıdır; elektrik ark ocağı rotaları (D, E) hiçbir satırda yer almaz.
Oysa Türkiye'nin 2025'teki 38,1 milyon tonluk ham çelik üretiminin %72,2'si elektrik ark ocaklarında, %27,8'i entegre tesislerde yapılmıştır (Türkiye Çelik Üreticileri Derneği (TÇÜD), 2025 değerlendirmesi). Hurda bazlı bir Türk EAF tesisi, doğrulanmış gerçek değer sağlayana kadar yüksek fırın çeliği gibi değerlendirilir.
Ege Demir ve Demir Dışı Metaller İhracatçıları Birliği Başkanı Yalçın Ertan da varsayılan değerlerin Türkiye'nin EAF ağırlıklı üretimini yansıtmadığını söylemiştir (SteelOrbis, 1 Nisan 2026). Buradan çıkan sonuç şudur: gerçek değer kullanımı en çok EAF üreticilerine kazandırır; entegre üreticilerin varsayılan değere göre kazancı daha sınırlı kalır.
7208 pozisyonu için Sütun B kıyas değerleri BF/BOF (C) için 1,370, DRI/EAF (D) için 0,481, hurda/EAF (E) için 0,072 tCO2e/t'dir; CN kodu 7207 11 14 ve 7207 12 10 için sırasıyla 1,364, 0,475 ve 0,066'dır.
Gerçek değerle beyanda düzeltme, Sütun A proses kıyas değerini ve öncül maddelerdeki (precursor) ücretsiz tahsisatı esas alır. Marj 2026'da %10, 2027'de %20, 2028'den itibaren %30'dur. Rotalara göre ayrıntılı bilgi SKDM elektrik ark ocağı (EAF) çeliği sayfasında yer alır.
Çelikte SKDM Gömülü Emisyonları Nasıl Hesaplanır?
Çelikte gömülü emisyonlar (embedded emissions), üretilen ton mal başına doğrudan emisyonlardır ve (AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü'ndeki yöntemle tesis düzeyinde belirlenir.
II. Ekte yer alan Fasıl 72 ve 73 malları için elektrik tüketiminden kaynaklanan dolaylı emisyonlar (indirect emissions) hesaba katılmaz. Dolaylı emisyonlar, II. Ekte yer almayan aglomere demir cevheri (sinter ve peletler dahil, CN kodu 2601 12 00) için sayılır (Madde 7(1)).
AB'deki çelik üreticileri elektrik maliyetleri için ETS kapsamında telafi alır; ithal malda dolaylı emisyonu fiyatlandırırken yerli üreticiyi telafi etmek bir dengesizlik yaratırdı. Gömülü emisyonların tanımı Madde 3(22)'de yer alır.
Bu nedenle Türk sektör basınında tartışılan şebeke elektriği kaynaklı emisyonlar, Türk çelik ürünlerinin AB SKDM yükümlülüğünü bugün artırmaz. Bu kural yalnızca AB SKDM için geçerlidir; aşağı akış genişlemesi teklifine ilişkin tartışmalar ayrı bir konudur.
(AB) 2025/2547 sayılı Tüzük'ün II. Ekinin B.2 noktası, AB dışındaki operatörlere iki izleme yöntemi tanır.
Hesaplamaya dayalı yöntem, faaliyet verilerini ve hesaplama faktörlerini kullanır ve iki biçimde uygulanır: standart yöntem (B.3.1) ya da yakıt ve malzemelerle giren karbondan ürün, cüruf ve atıkla çıkan karbonu düşen kütle denkliği yöntemi (B.3.2). Ölçüme dayalı yöntem (B.6) ise baca gazındaki CO2 derişimini ve gaz akışını sürekli ölçer.
Operatör, en doğru ve güvenilir sonucu veren yöntemi seçer ve tesisin farklı bölümlerinde yöntemleri birleştirebilir. Seçilen yöntem, bağlantılı tüm üretim süreçlerinin sistem sınırlarını tanımlayan izleme planına (monitoring plan) yazılır. Bu SKDM izleme planı, tesisin TR ETS kapsamında Türk mevzuatına göre hazırladığı izleme planıyla aynı belge değildir; veriler örtüşebilir, ancak belgeler birbirinin yerine kullanılamaz.
Hurda (CN kodu 7204) I. Ekte yer almaz ve öncül madde olarak gömülü emisyon taşımaz. BF-BOF tesisinin hurda oranını artırması, hesaplanan ton başına gömülü emisyonu düşürür. SKDM faktörü 2027'den sonra düştükçe hurda kullanımını belgelemenin ve artırmanın mali değeri büyür. Ayrıntılı bilgi SKDM'de hurda istisnası sayfasında yer alır.
İhracatçının verisi AB ithalatçısına iki yolla ulaşır. SKDM Kayıt Sistemi'ne (CBAM Registry) kayıtlı bir operatör, tesis verisini Kayıt Sistemi'nin O3CI bölümüne bir kez yükler ve doğrulamadan sonra tüm AB alıcılarıyla paylaşır.
Kayıtlı olmayan operatör ise aynı raporları her alıcıya ayrı ayrı gönderir. Doğrulanmış veri yoksa AB ithalatçısı marjlı varsayılan değeri kullanır ve ek maliyeti daha düşük bir alış fiyatı olarak ihracatçıya yansıtır.
Türk Çelik İhracatçıları için AB SKDM'nin Pratik Sonuçları
Türk çelik ihracatçısının AB SKDM kapsamında yasal bir yükümlülüğü yoktur; malları beyan eden, SKDM sertifikalarını satın alan ve teslim eden, AB'deki yetkilendirilmiş SKDM beyan sahibidir (authorised CBAM declarant).
Beyan (Madde 6(1)) ve sertifika teslimi (Madde 22(1)) yükümlülüğü, Madde 3(17)'de tanımlanan beyan sahibine aittir; bu genellikle AB ithalatçısı, bazı durumlarda ise dolaylı gümrük temsilcisidir (indirect customs representative, Madde 5(1a)).
SKDM Kayıt Sistemi'nin O3CI bölümüne kayıt isteğe bağlıdır (Madde 10) ve yalnızca doğrulanmış gerçek emisyon verisi paylaşılacaksa gerekir. Ticari etki ise hemen ortaya çıkar: doğrulanmış düşük emisyon verisi sunan ihracatçı alıcı kazanır, varsayılan değere bağlı kalan ihracatçı ise fiyat rekabetinde kaybeder.
AB SKDM'nin Türk çelik ihracatçıları için dört ticari sonucu aşağıda sıralanmıştır.
- AB alıcısı, sertifika yükümlülüğünü sevkiyata ait gömülü emisyon rakamına göre hesaplar. Doğrulanmış düşük bir rakam alıcının maliyetini düşürür ve ticari ilişkiyi güçlendirir.
- Varsayılan değerler bilinçli olarak cezalandırıcıdır. (AB) 2025/2621 sayılı Tüzük'teki marj 2026'da %10, 2027'de %20, 2028'den itibaren %30'dur ve marjlı her ton CO2e tam sertifika fiyatıyla ödenir.
- Doğrulanmış veri tüm AB alıcıları için kullanılabilir. SKDM operatör portalına (O3CI) bir kez yüklenen veri, tesisin mallarını ithal eden her AB ithalatçısıyla paylaşılabilir; böylece doğrulamaya yapılan yatırım birden çok alıcıda karşılığını bulur.
- Maliyet baskısı 2028 ile 2030 arasında artar. SKDM faktörü 2028'deki %90'dan 2030'da %51,5'e iner ve düzeltme küçülür. Sabit 82,32 avro fiyatla Türk kütüğünün ton başına maliyeti 146,15 avrodan 189,38 avroya çıkar; kıyas değerlerinin 2027'den itibaren güncellenebileceği de unutulmamalıdır.
Sektörün geneli, Fasıl 72 ve 73'teki CN kodları, sıcak haddelenmiş rulo için öncül madde kuralları ve boru ile profil gibi aşağı akış ürünlerinin durumu SKDM çelik sektörü rehberinde ele alınır.
İngilizce bülten: SKDM sertifika fiyatı bildirimleri, önemli mevzuat değişiklikleri ve SKDM ile ilgili haftalık gelişmeler. İstenmeyen e-posta göndermeyiz; aboneliğinizi istediğiniz zaman sonlandırabilirsiniz.
Bu bildirimler için yalnızca e-posta adresinizi saklarız. Gizlilik politikası (İngilizce)
TR ETS ve Madde 9: Türkiye'deki Karbon Fiyatı SKDM'den Düşülebilir mi?
Hayır. 13 Kasım 2026 itibarıyla hiçbir ülkenin karbon fiyatı Madde 9 kapsamında tanınmamıştır, Madde 9 uygulama tüzüğü henüz kabul edilmemiştir ve TR ETS pilot döneminde fiilen ödenmiş bir karbon fiyatı oluşmamaktadır.
Madde 9(1), yalnızca menşe ülkede fiilen ödenmiş karbon fiyatının (carbon price effectively paid), her türlü iade veya telafi düşüldükten sonra indirilmesine izin verir.
Üçüncü ülkede ödenen karbon fiyatına ilişkin uygulama tüzüğü taslağı 13 Mayıs 2026'da yayımlanmış, istişare 10 Haziran 2026'da kapanmıştır. Türkiye'nin karbon fiyatlandırma araçları ve AB SKDM ile ilişkisi aşağıdaki tabloda özetlenmiştir (13 Kasım 2026 itibarıyla).
| Araç | Hukuki dayanak | Çelik için durum | Madde 9 açısından anlamı |
|---|---|---|---|
| İklim Kanunu | 7552 sayılı Kanun, 9 Temmuz 2025 tarihli ve 32951 sayılı Resmî Gazete | Çerçeve: ETS, Karbon Piyasası Kurulu, pilot dönem; fiyat belirlemez | Kendi başına karbon fiyatı değildir |
| Türkiye Emisyon Ticaret Sistemi Yönetmeliği | 27/8/2026 tarihli ve 33353 sayılı Resmî Gazete, yürürlükte | Kıyas yöntemiyle ücretsiz tahsisat | Ücretsiz tahsisat fiilen ödenmiş fiyat değildir |
| Karbon Piyasası Kurulu (KPK) kararları KPK/2026/1 | 3 Eylül 2026 duyurusu | Pilot 2026 ve 2027; demir-çelik dahil beş sektör; ücretsiz tahsisat %100; 2026'da yalnızca raporlama | 2026 üretimi için indirilecek tutar yoktur |
| Pilot Uygulama Dönemine İlişkin Usul ve Esaslar | 1 Ekim 2026'da duyuruldu, yürürlükte | 2027 emisyonları için tahsisat teslimi Kasım 2028'in son iş gününe kadar, yine %100 ücretsiz tahsisatla | 2027 için de fiilen ödenen fiyat öngörülmez |
| Tamamlayıcı tahsisat fiyatı | Yönetmelik Madde 20; KPK | 2026 için gönüllü; yöntemi yayımlanmamıştır | Fiilen ödenmiş sayılıp sayılmayacağı henüz belli değildir |
Varsayılan değerle yapılan beyanda indirim, ancak Avrupa Komisyonu'nun 2027'den itibaren belirleyebileceği yıllık varsayılan karbon fiyatlarına atıfla talep edilebilir (Madde 9(4)); Türkiye için böyle bir fiyat belirlenmemiştir. İndirim belgelerini, beyan sahibinden ve üçüncü ülke makamlarından bağımsız bir kişi onaylar (Madde 9(2)).
Henüz yanıtlanmamış üç soru şunlardır:
- Gönüllü tamamlayıcı tahsisat ödemesinin Madde 9(1) anlamında "fiilen ödenmiş" sayılıp sayılmayacağı
- Pilot sonrasında, ilk uygulama döneminde ücretsiz tahsisat oranının ne olacağı (Ulusal Tahsisat Planı yayımlanmamıştır)
- Taslak uygulama tüzüğü kabul edildiğinde TR ETS'nin hangi tanıma yoluna gireceği
Ayrıntılı değerlendirme SKDM'de karbon fiyatı indirimi sayfasındadır.
Türk Çelik Üreticilerinin AB Alıcılarına Sağlaması Gereken Veriler
AB ithalatçısının varsayılan değer kullanmak zorunda kalmaması için, malı üreten her tesisten ton mal başına gömülü emisyon verisi alması gerekir.
Operatörün özet emisyon raporu 16 veri noktasından oluşur ((AB) 2025/2547 sayılı Tüzük'ün IV. Ekinin 1.2 noktası). Rapor, 14 Ağustos 2026 tarihli 3 No'lu Kılavuz'daki zorunlu üç belgelik yapı içinde ve İngilizce sunulur (aynı Tüzük'ün 10(4) maddesi). Bu yapı, geçiş döneminin isteğe bağlı iletişim şablonunun yerini almıştır.
Bir Türk çelik tesisinin hazırlaması gereken beş veri kategorisi aşağıda sıralanmıştır.
- Tesis kimliği: operatör adı ve sicil numarası, tesis adı ve adresi, UN/LOCODE, altı ondalık basamaklı coğrafi koordinatlar ve kayıtlı tesisler için SKDM Kayıt Sistemi'ndeki benzersiz tanımlayıcı.
- Üretim rotası: Komisyonun tanımladığı rotalardan hangisinin geçerli olduğu (BF-BOF, DRI-EAF, hurda-EAF) ve hurda girdi oranı.
- Ton mal başına doğrudan gömülü emisyon: (AB) 2025/2547 sayılı Tüzük'ün II. Ekindeki hesaplamaya dayalı (standart veya kütle denkliği) ya da ölçüme dayalı yöntemle belirlenen tCO2e değeri.
- İzleme planı: sistem sınırlarını, tüm emisyon kaynaklarını, ölçüm cihazlarını ve veri kalitesi prosedürlerini tanımlayan belge.
- Karbon fiyatı verisi (varsa): Madde 9 indirimi için, ücretsiz tahsisat düşüldükten sonra yerli sistemde fiilen ödenen ton CO2e başına karbon fiyatının belgeleri. TR ETS pilot döneminde bu kalem boştur.
TR ETS kapsamındaki doğrulanmış sera gazı emisyon raporu ve Faaliyet Seviyesi Raporu (FSR), SKDM emisyon raporu değildir. Ölçüm verileri örtüşebilir; ancak SKDM raporu, AB kurallarına göre ürün bazında ve İngilizce hazırlanır. Veri hazırlığına ilişkin ayrıntılar SKDM veri gereklilikleri (ihracatçılar) sayfasında yer alır.
Doğrulama (verification), gerçek değer beyan edildiğinde zorunludur ((AB) 2023/956 sayılı Tüzük'ün 8(1) maddesi); varsayılan değerle yapılan beyan için doğrulayıcı gerekmez.
Doğrulayıcılar yalnızca AB üye devletlerinin ulusal akreditasyon kurumlarınca (national accreditation body), (AB) 2025/2551 sayılı Yetki Devrine Dayanan Komisyon Tüzüğü uyarınca EN ISO/IEC 17029:2019 standardına göre akredite edilir. Tesisin doğrulamaya tabi olduğu ilk yılda fiziksel saha ziyareti zorunludur ((AB) 2025/2546 sayılı Komisyon Uygulama Tüzüğü, Madde 2).
12 Kasım 2026 itibarıyla beş ulusal akreditasyon kurumu tarafından akredite edildiği belgelenen yedi doğrulayıcı vardır: EmiCert S.A. (ESYD, Yunanistan), Bureau Veritas Italia S.p.A., RINA Services S.p.A. ve SGS ICS Italia S.r.l.
(Accredia, İtalya), Intertek Certification AB (Swedac, İsveç), Integrated Sustainable Solutions Company (ISSC, Dimyat, Mısır; RvA, Hollanda) ve SGS BELGIUM nv (BELAC, Belçika, kapsam 5 Kasım 2026'dan geçerli). Hiçbiri Türkiye'de yerleşik değildir. Avrupa Komisyonu'nun akredite SKDM doğrulayıcıları listesi henüz yayımlanmamıştır.
ISSC, 22 Ekim 2026'da AB dışında yerleşik ilk akredite doğrulayıcı olmuştur. RvA bu akreditasyonda TAB prosedürünü uygulamıştır: tam değerlendirme yapılmıştır; RvA, ISSC'nin ilk SKDM doğrulamasında hazır bulunacak ve ardından akreditasyonu olağan akreditasyona dönüştürecektir.
DNV'nin 6 Kasım 2026'da duyurduğu Accredia akreditasyonu, Accredia 11 Kasım 2026 itibarıyla bunu yayımlamadığı için bu sayıya dahil edilmemiştir. Güncel liste akredite SKDM doğrulayıcıları sayfasındadır.
Türkiye'de yerleşik bir doğrulama kuruluşu, AB dışından başvuru kabul eden yedi ulusal akreditasyon kurumundan birine başvurur: COFRAC (Fransa), ESYD (Yunanistan), Accredia (İtalya), RvA (Hollanda), PCA (Polonya), SNAS (Slovakya) ve Swedac (İsveç) (Avrupa Komisyonu tablosu, 21 Ekim 2026).
Türk Akreditasyon Kurumu (TÜRKAK) bir AB SKDM doğrulayıcısını akredite edemez; TÜRKAK'ın akredite ettiği doğrulayıcı kuruluşlar TR ETS içindir. Komisyonun tablosunda RvA için TÜRKAK ile bir anlaşma notu yer alır; anlaşmanın kapsamı açıklanmamıştır.
Çelik İhracatçıları Birliği (ÇİB), AB ve BK SKDM konusunda bilgilendirme ve doğrulama atölyeleri için CARES ile bir iş birliği beyanı imzalamıştır (SteelOrbis, 4 Kasım 2026); haberde CARES için bir SKDM akreditasyonundan söz edilmemektedir.
Doğrulama hizmeti verenlerin teklif ettiği ücretler, tesisin karmaşıklığına ve seyahat ihtiyacına göre raporlama dönemi başına tesis başına 5.000 ila 50.000 avro arasında değişir; bu bir piyasa tahminidir. Doğrulayıcı arayan ihracatçılar SKDM doğrulayıcı talebi formunu kullanabilir.
Türk Çelik İhracatçıları AB SKDM Karşısında Ne Yapmalı?
Türk çelik ihracatçılarının dört seçeneği vardır; doğru seçim şirketin zaman ufkuna, sermayesine ve bugünkü emisyon yoğunluğuna bağlıdır.
Seçenek 1: Gerçek emisyonlarınızı şimdi ölçün ve doğrulatın. Gerçek emisyonu, Türkiye varsayılan değeri ile marjın toplamından düşük olan tesis ilk yıldan maliyet avantajı elde eder; çünkü kıyas değerini aşan kısım tam fiyattan ödenir.
Avantaj, üretimin %72,2'sini gerçekleştiren EAF tesislerinde en büyüktür. Kazancın tutarı, tesisin doğrulanmış emisyonuna ve iki durumda farklı olan kıyas temeline bağlıdır: gerçek değerle beyanda Sütun A ile öncül maddelerdeki ücretsiz tahsisat, varsayılan değerle beyanda Sütun B esas alınır.
Çin slabı (7207 12 10) varsayılan değerle, 2026 marjı dahil 3,4859 tCO2e/t üzerinden hesaplanır; 1,3299'luk düzeltmeden sonra ton başına 2,156 sertifika, yani 82,32 avro fiyatla ton başına 177,48 avro kalır. Rotalara ilişkin kaba emisyon yoğunluğu tahminleri doğrulanmış girdi değildir; bu nedenle burada fiyatlandırılmamıştır. Hesaplama desteği için emisyon hesaplama hizmeti talebi formunu kullanabilirsiniz.
Seçenek 2: Hurda oranını artırın. Hurda gömülü emisyon taşımadığından, BF-BOF veya EAF üretiminde geri dönüştürülmüş hurda oranını artırmak beyan edilen gömülü emisyonu doğrudan düşürür. Bu seçenek yeni bir üretim teknolojisi gerektirmez.
Seçenek 3: DRI-EAF veya hidrojen bazlı DRI kapasitesine yatırım yapın. Doğal gaz bazlı DRI-EAF, BF-BOF'a göre çok daha az emisyon üretir: 7208 için Sütun B kıyas değerleri DRI/EAF'te 0,481, BF/BOF'ta 1,370 tCO2e/t'dir ((AB) 2025/2620 sayılı Tüzük).
Hidrojen bazlı DRI'da gömülü emisyon sıfıra yaklaşır; ancak bu yol büyük sermaye ve uzun hazırlık süresi gerektirir. Rotaların karşılaştırması SKDM BF-BOF çeliği sayfasında yer alır.
Seçenek 4: Türkiye'de karbon fiyatlandırmasının gelişmesini destekleyin. Üreticinin yurt içinde fiilen ödediği karbon fiyatı, Madde 9 uyarınca AB ithalatçısının teslim edeceği sertifika sayısını azaltabilir. 13 Kasım 2026 itibarıyla uygulama tüzüğü kabul edilmemiştir ve TR ETS pilotunda ücretsiz tahsisat %100'dür. Bu seçenek siyasi karar gerektirir ve orta vadelidir; ancak ülkedeki tüm üreticilere yarar sağlar.
İhracatı AB dışı pazarlara kaydırmak 2026 ve 2027 için bir seçenektir. Ancak Birleşik Krallık'ın ayrı bir vergisi olan BK SKDM vergisi, beş sektörde 1 Ocak 2027'de başlar; demir-çelik için 16 Ekim 2026'da açıklanan gösterge vergi oranı ton CO2e başına 9,69 İngiliz sterlinidir ve vergi yükümlülüğü doğurmaz.
BK'nın 2025'te Türkiye'den çelik ithalatı 671 bin tondu (HMRC, sitenin HS seçimi). Kanada, 12 Ekim 2026 itibarıyla bir sınırda karbon düzenlemesi yasalaştırmamıştır. Pazar değiştirmeden önce hedef pazarın kurallarını kontrol etmeniz gerekir.
AB'deki Çelik İthalatçısının SKDM Yükümlülükleri: İhracatçıdan Farkı
Türk çelik ihracatçısı ile AB'deki çelik ithalatçısı aynı ticari ilişkinin iki tarafında yer alır.
İhracatçı gömülü emisyon verisini üretir; ithalatçı bu veriyi beyan eder, SKDM sertifikalarını hesabında bulundurur ve her yıl 30 Eylül'e kadar teslim eder. 2026 yılında ithal edilen mallar için yıllık SKDM beyanının sunulması ve sertifikaların teslimi için ilk son tarih 30 Eylül 2027'dir ((AB) 2023/956 sayılı Tüzük'ün 6(1) ve 22(1) maddeleri).
Sertifika satışı 1 Şubat 2027'de başlar (Madde 20(1)). İhracatçı açısından asıl soru ise doğrulanmış emisyonunu ne kadar düşürebileceği ve fiyat rekabetini nasıl koruyacağıdır (AB dışı ihracatçılar için SKDM).
2027'den itibaren yetkilendirilmiş SKDM beyan sahibi, her çeyreğin sonunda, takvim yılı başından bu yana ithal ettiği mallardaki gömülü emisyonların en az %50'sine karşılık gelen sayıda SKDM sertifikasını hesabında bulundurur; ücretsiz tahsisat düzeltmesi bu hesapta dikkate alınır (Madde 22(2)). İlk kontrol 31 Mart 2027'dedir; 2026 ithalatı için çeyreklik bulundurma yükümlülüğü yoktur. İthalatçının tüm yükümlülükleri AB çelik ithalatçıları için SKDM rehberinde (İngilizce) ele alınır.
SKDM Dışında Türk Çeliğine Hangi AB Düzenlemeleri Uygulanır?
Türk çeliği, AB SKDM'den ayrı iki AB düzenlemesine daha tabidir. 1 Temmuz 2026'dan itibaren uygulanan (AB) 2026/1384 sayılı Çelik Tüzüğü, yıllık toplam 18.345.922 tonluk tarife kontenjanları ve kontenjan dışı ithalatta %50 gümrük vergisi getirir. 1 Ekim 2026'dan itibaren uygulanan (AB) 2026/1963 sayılı Komisyon Uygulama Tüzüğü ise eritme ve döküm (melt and pour) ülkesinin, öncelikle döküm numaralı bir fabrika test sertifikasıyla kanıtlanmasını ister. Türkiye'ye ayrılan ülke kontenjanı bu sayfa için kontrol edilmemiştir.
Bunlar SKDM maliyeti değildir ve SKDM sertifika sayısını etkilemez. Ancak SKDM emisyon verisini eritme ve döküm kanıtıyla birlikte hazırlamak, her sevkiyatta belge iş yükünü azaltır.
AB-Türkiye Gümrük Birliği Türk Çeliğini SKDM'den Muaf Tutar mı?
AB-Türkiye Gümrük Birliği, Türkiye menşeli malları SKDM'den muaf tutmaz. III. Ekte yalnızca İzlanda, Lihtenştayn, Norveç ve İsviçre ile beş bölge (Büsingen, Heligoland, Livigno, Ceuta ve Melilla) yer alır. Türkiye'ye özgü bir SKDM muafiyeti veya tanınması yoktur.
Aşağı Akış Ürünlerine Genişleme Türk İhracatını Nasıl Etkiler?
Aşağı akış ürünlerine genişleme (downstream extension), Avrupa Komisyonu'nun COM(2025)989 sayılı teklifidir (henüz yasalaşmamıştır) ve 1 Ocak 2028'i başlangıç olarak önerir. Avrupa Komisyonu yaklaşık 180, Konsey yaklaşık 200 ürün öngörür; Avrupa Parlamentosu'nun pozisyonu yaklaşık 457 ürün olarak tahmin edilmektedir. 20 Ekim 2026'daki ilk üçlü görüşmede genel bir uzlaşma sağlanmamıştır; ikinci görüşmenin 30 Kasım 2026'da yapılacağı bildirilmiştir. Hiçbir pozisyon kimyasalları veya polimerleri kapsamaz. Ayrıntı SKDM aşağı akış genişlemesi sayfasındadır.
SKDM Çelik İthalatında Bir Vergi midir?
SKDM, çelik ithalatına uygulanan bir vergi değildir. AB SKDM, (AB) 2023/956 sayılı Tüzük'e dayanan ve AB ETS fiyatına bağlı bir sertifika mekanizmasıdır; Türk ihracatçıyı değil, AB ithalatçısını ithal malın gömülü emisyonlarına karşılık gelen sertifikaları almakla yükümlü kılar. 2026 ithalatı için fiyat, AB ETS tahsisatlarının açık artırma kapanış fiyatlarının çeyreklik ortalamasıdır (Madde 21(1a)); haftalık fiyat 2027'den itibaren uygulanır (Madde 21(1)). İhracatçıya etkisi dolaylıdır: AB alıcısı fiyat indirimi ister veya daha düşük emisyonlu tedarikçiye yönelir.
SKDM Tüm Çelik Ürünlerine Uygulanır mı?
SKDM, (AB) 2023/956 sayılı Tüzük'ün I. Ekindeki 15 demir-çelik kalemine, yani Fasıl 72 ve 73'teki belirli CN kodlarına uygulanır. Kapsamda pik demir (7201), yarı mamuller (7207), yassı mamuller (7208 ila 7212), çubuk ve filmaşin (7213 ila 7217) ve borular (7303 ila 7307) bulunur; hurda (CN kodu 7204) kapsam dışıdır. Bir ithalatçının bir takvim yılında tüm CN kodlarında toplam net kütlesi 50 tonu aşmayan ithalatı muaftır (Madde 2a; VII. Ekin 1. noktası); muafiyet gümrük beyannamesinde beyan edilir. Kod listesi SKDM çelik CN kodları sayfasındadır.
Çin Çeliği için SKDM Varsayılan Değeri Nedir?
Çin slabının (CN kodu 7207 12 10) varsayılan değeri, (AB) 2026/1740 sayılı Tüzük ile değiştirilen (AB) 2025/2621 sayılı Tüzük'ün I. Ekine göre 3,169 tCO2e/t'dir. 2026'daki %10 marjla 3,4859 tCO2e/t olur; Sütun B kıyas değeri 1,364 ve düzeltme 0,975 × 1,364 = 1,3299'dur. Sonuç ton başına 2,156 sertifika, yani 82,32 avro ile ton başına 177,48 avrodur. Türk kütüğünün aynı hesaptaki 99,70 avrosu ile fark, ton başına 77,78 avrodur. Ülke bazında tüm değerler ihracatçılar için SKDM varsayılan değerleri sayfasındadır.
Hindistan ve Güney Kore Çeliği SKDM'den Nasıl Etkilenir?
AB, 2025'te Hindistan'dan 4,39 milyar avro değerinde 4,01 milyon ton SKDM kapsamındaki çelik ithal etti; 2024'te bu miktar 4,60 milyon tondu (Eurostat Comext DS-045409, 2025). Hindistan miktarda beşinci, değerde üçüncü menşe ülkedir; 7208 pozisyonundaki 4,280 tCO2e/t'lik varsayılan değeriyle, bu sayfada 7208 maliyeti hesaplanan menşe ülkeler arasında en yüksek değere sahiptir. Hindistan'ın Karbon Kredisi Ticaret Planı (CCTS) Madde 9 kapsamında tanınmamıştır.
Güney Kore'den ithalat 2025'te 3,63 milyon ton ve 3,64 milyar avroydu (Eurostat Comext DS-045409, 2025). K-ETS 2015'ten beri uygulanmaktadır ve 2023'te ulusal emisyonların %77,75'ini kapsamıştır (International Carbon Action Partnership, ICAP). ICAP'e göre çelik, 4. Aşamada (2026 ile 2030 arası) %100 ücretsiz tahsisat almaya devam eder; K-ETS de Madde 9 kapsamında tanınmamıştır.
AB İthalatçıları Türkiye'de Ödenen Karbon Fiyatını Düşebilir mi?
AB ithalatçıları, üretim ülkesinde fiilen ödenmiş karbon fiyatı için, her türlü iade veya telafi düşüldükten sonra Madde 9 uyarınca indirim talep edebilir. Belgeleri, beyan sahibinden ve üçüncü ülke makamlarından bağımsız bir kişi onaylar (Madde 9(2)) ve beyanın sunulduğu veya sunulması gereken yılı izleyen dördüncü yılın sonuna kadar saklanır (Madde 9(3)). 13 Kasım 2026 itibarıyla uygulama tüzüğü kabul edilmemiştir ve TR ETS dahil hiçbir ülkenin karbon fiyatı tanınmamıştır. Gönüllü karbon denkleştirmeleri, şirket içi gölge fiyatlar ve enerji sübvansiyonları fiilen ödenmiş karbon fiyatı sayılmaz.
Türkiye'de SKDM Konusunda Nereden Destek Alınabilir?
T.C. Ticaret Bakanlığı, AB SKDM bölümünde genel bilgileri, Komisyon kılavuzlarının Türkçe özetlerini (18 Ağustos 2026), varsayılan değerleri ve sertifika fiyatı duyurularını yayımlar. TR ETS kuralları Çevre, Şehircilik ve İklim Değişikliği Bakanlığı İklim Değişikliği Başkanlığı tarafından yayımlanır. 13 Kasım 2026 itibarıyla SKDM'ye özgü bir Türk kamu destek programı doğrulanmamıştır. Ülke görünümü AB SKDM ve Türkiye sayfasındadır.
Hesaplama, doğrulama veya tedarikçi verisi için sağlayıcı arayanlar SKDM yardım masasından talepte bulunabilir. Sağlayıcı yönlendirme hizmeti talep eden için ücretsizdir; bir sağlayıcı, yönlendirme yoluyla kazandığı müşteri için cbamguide.com'a bir yönlendirme ücreti ödeyebilir. Bu ücret, kimin listelendiğini veya nasıl anlatıldığını belirlemez.