AB Sınırda Karbon Düzenleme Mekanizması, alüminyumda yalnızca doğrudan emisyonları ve perflorokarbonları (PFC) fiyatlandırır; ergitme elektriği hesaba girmez.
Buna rağmen Türkiye menşeli alüminyum profilin (CN kodu 7604 10 90) AB'deki ithalatçısı, varsayılan değer (default value) kullandığında 2026 ithalatı için ton mal başına 2,659425 SKDM sertifikası (CBAM certificate) teslim eder. 2026'nın üçüncü çeyreği için açıklanan resmî fiyat, yani ton CO2 eşdeğeri (tCO2e) başına 82,32 avro üzerinden bu, ton başına 218,92 avro eder (fiyat 5 Ekim 2026'da yayımlandı).
AB, 2025'te Türkiye'den 2,84 milyar avroluk ve 683.925 tonluk SKDM kapsamındaki alüminyum ithal etti; bunun 2,70 milyar avroluk kısmını profil, levha, folyo ve konstrüksiyon gibi alüminyum ürünleri oluşturur (Eurostat, Türkiye'den AB27 ithalatı, SKDM kapsamındaki mallar (I. Ek kodları), 2025 (Comext DS-045409, 12 Ekim 2026'da alındı)). Türkiye, alüminyum ürünlerinde miktar bakımından AB'nin birinci tedarikçisidir.
AB Sınırda Karbon Düzenleme Mekanizması (SKDM; İngilizce kısaltmasıyla CBAM), (AB) 2023/956 sayılı Tüzük ile kurulan ve 1 Ocak 2026'dan bu yana uygulama döneminde olan bir AB mekanizmasıdır: AB'deki ithalatçılar, karbon yoğun belirli malların gömülü emisyonlarına karşılık gelen SKDM sertifikalarını satın alıp teslim eder; sertifika fiyatı AB ETS karbon fiyatına bağlıdır ve amaç karbon kaçağını önlemektir.
Bu sayfa sırasıyla şunları ele alır: SKDM'nin alüminyumda neyi fiyatlandırdığı, Türkiye'den AB'ye giden alüminyumun ürün dağılımı, Türk ürünlerinin varsayılan değerle maliyeti, birincil ve ikincil alüminyum farkı, AB alıcısına verilecek veriler, Türkiye Emisyon Ticaret Sistemi'nin (TR ETS) Madde 9 karşısındaki durumu ve ihracatçının seçenekleri.
SKDM Alüminyumda Neyi Fiyatlandırır
SKDM, alüminyumda yalnızca doğrudan proses emisyonlarını ve perflorokarbonları fiyatlandırır; ergitmede tüketilen elektrik fiyatlandırılmaz.
Alüminyum, (AB) 2023/956 sayılı Tüzük'ün II. Ekinde yer alır. Bu nedenle gömülü emisyonlar (embedded emissions) hesabında yalnızca doğrudan emisyonlar (direct emissions) dikkate alınır (Madde 7(1) ve II. Ek); elektrikten kaynaklanan dolaylı emisyonlar (indirect emissions) dışarıda kalır. Gömülü emisyonların tanımı Madde 3(22)'dedir.
CO2'nin yanında iki perflorokarbon kapsamdadır: küresel ısınma potansiyeli (GWP) 6.630 olan CF4 (tetraflorometan) ve 11.100 olan C2F6 (hekzafloroetan). İkisi de Hall-Héroult elektrolizinde, banyodaki alümina beslemesi eşiğin altına düştüğünde oluşan "anot etkisi" olaylarında ortaya çıkar.
Modern birincil tesisler anot etkilerini proses kontrolüyle büyük ölçüde azaltmıştır; Çin, Rusya ve Körfez İşbirliği Konseyi ülkelerindeki eski tesisler ise hâlâ kayda değer PFC emisyonu üretir. Hesaplama ayrıntısı alüminyumda PFC'ler sayfasındadır.
Elektriğin kapsam dışında kalmasının pratikteki etkisi büyüktür. Birincil alüminyum ergitmesi ton metal başına yaklaşık 14 ila 16 MWh elektrik tüketir. MWh başına 0,7 tCO2 salan kömür ağırlıklı bir şebekede bu, yalnızca elektrikten yaklaşık 11 tCO2 demektir (kaba bir hesaptır, SKDM rakamı değildir). SKDM kapsamında bu karbon fiyatlandırılmaz.
AB'nin gerekçesi şudur: AB'deki alüminyum üreticileri dolaylı karbon maliyetleri için 2003/87/AT sayılı Direktif'in 10a(6) maddesi uyarınca devlet yardımı şeklinde tazminat alır. Yerli üreticiyi tazmin ederken ithalattaki dolaylı emisyonları fiyatlandırmak bir asimetri yaratırdı.
Tüzük'ün 30(2)(a)(i) maddesi uyarınca Avrupa Komisyonu, kapsamın II. Ek mallarının dolaylı emisyonlarını da içerecek şekilde genişletilip genişletilmeyeceğini değerlendirmekle görevlendirilmiştir.
Vergilendirme ve Gümrük Birliği Genel Müdürlüğü'nün (DG TAXUD) Haziran 2026'da yayımladığı dolaylı emisyonlara ilişkin teknik çalışma, bu kapsamın başka SKDM mallarına nasıl genişletilebileceğini incelemiştir. 13 Kasım 2026 itibarıyla alüminyum II. Ekte kalmaktadır ve dolaylı emisyonları için SKDM yükümlülüğü doğmaz.
Alüminyumu çimento ve gübreden ayıran nokta budur: bu iki sektörde tüketilen elektrik de fiyatlandırılır. AB Sınırda Karbon Düzenleme Mekanizması genelinde alüminyum, kapsamın nasıl çizildiğinin rekabeti doğrudan belirlediği en açık örnektir. Dolaylı emisyonların ayrıntısı alüminyumda dolaylı emisyonlar sayfasındadır.
Türkiye'den AB'ye Giden Alüminyum: Ürünler ve Hacimler
Türkiye'nin AB'ye sattığı SKDM kapsamındaki alüminyumun %95'i işlenmemiş metal değil, yarı mamul ve mamul alüminyum ürünleridir.
AB'nin Türkiye'den ithal ettiği SKDM kapsamındaki alüminyum 2025'te 2,84 milyar avro ve 683.925 tondur; bu, AB dışından yapılan alüminyum ithalatının değer bakımından %9,4'ü, miktar bakımından %7,5'idir (Eurostat Comext DS-045409, 2025).
Türkiye değerde Norveç ve Çin'in, miktarda Norveç ve İzlanda'nın ardından üçüncüdür. Norveç ile İzlanda SKDM'den muaf menşelerdir; bu nedenle Türkiye, SKDM'nin fiilen ulaştığı menşeler arasında miktar bakımından birincidir.
Muaf menşeler çıkarıldığında Türkiye'nin payı değerde %12,9, miktarda %10,6'dır. Önceki yıllarda bu ithalat 2,78 milyar avro ve 640.473 ton (2023) ile 2,66 milyar avro ve 664.116 ton (2024) olmuştur. İşlenmemiş alüminyum (CN 7601) 2025'te yalnızca 142,5 milyon avro ve 51.936 tondur (18. sırada); alüminyum ürünleri ise 2,70 milyar avro ve 631.989 tonla miktarda birinci, değerde Çin'in ardından ikincidir.
Aşağıdaki tablo, Türkiye'den gelen SKDM kapsamındaki alüminyumu I. Ekteki 14 pozisyonun her biri için ayrı ayrı gösterir; satırların toplamı 2,84 milyar avrodur (Eurostat Comext DS-045409, 2025; sıralar AB dışındaki tüm menşeler arasında, cbamguide.com tarafından pozisyon verisinden hesaplanmıştır).
| CN pozisyonu | Ürün | 2025 değeri (milyon EUR) | 2025 miktarı (ton) | AB dışı ithalattaki pay, değer / miktar | Türkiye'nin sırası, değer / miktar |
|---|---|---|---|---|---|
| 7601 | İşlenmemiş alüminyum | 142,5 | 51.936 | %0,87 / %0,82 | 18 / 18 |
| 7603 | Alüminyum tozları ve pulları | 6,1 | 1.993 | %7,51 / %9,86 | 6 / 5 |
| 7604 | Çubuklar ve profiller | 954,7 | 210.749 | %47,83 / %54,30 | 1 / 1 |
| 7605 | Alüminyum teller | 61,6 | 19.663 | %6,00 / %5,64 | 7 / 7 |
| 7606 | Levha, sac ve şerit (0,2 mm'den kalın) | 741,1 | 221.481 | %18,86 / %20,45 | 2 / 1 |
| 7607 | Folyo (0,2 mm'ye kadar) | 365,4 | 90.504 | %27,86 / %32,02 | 1 / 1 |
| 7608 | Tüpler ve borular | 52,0 | 11.753 | %28,03 / %40,00 | 1 / 1 |
| 7609 | Tüp ve boru bağlantı parçaları | 10,2 | 1.026 | %5,63 / %10,14 | 4 / 2 |
| 7610 | Konstrüksiyonlar ve aksamı (kapı, pencere dahil) | 216,5 | 36.965 | %14,56 / %14,01 | 2 / 2 |
| 7611 | 300 litreden büyük depolar ve tanklar | 3,1 | 402 | %41,67 / %56,11 | 1 / 1 |
| 7612 | Fıçılar, kutular, kutu ve benzeri kaplar | 28,8 | 3.189 | %5,25 / %5,33 | 5 / 5 |
| 7613 | Sıkıştırılmış veya sıvılaştırılmış gaz kapları | 16,4 | 1.449 | %11,19 / %10,37 | 4 / 4 |
| 7614 | Demet teller, kablolar (yalıtılmamış) | 36,3 | 10.446 | %14,40 / %14,81 | 3 / 3 |
| 7616 | Alüminyumdan diğer eşya | 206,2 | 22.371 | %7,49 / %9,42 | 4 / 2 |
| Toplam | 2.840,9 | 683.925 | %9,36 / %7,48 | 3 / 3 |
Türkiye, AB'nin profil (7604) ithalatının değer bakımından %47,83'ünü, folyo (7607) ithalatının %27,86'sını tek başına karşılar. Bu ürünlerin hepsi, gömülü emisyonlarına üretimde kullanılan işlenmemiş alüminyumun emisyonlarının da eklendiği karmaşık mallardır; bu yüzden varsayılan değerleri 7601'inkinden yüksektir. Bu rakamlar ticaret istatistiğidir, SKDM beyanı değildir.
Türk Alüminyumunun SKDM Maliyeti: Ürün Bazında Hesap
Teslim edilecek sertifika sayısı, ton mal başına gömülü emisyondan ücretsiz tahsisat düzeltmesinin düşülüp malın kütlesiyle çarpılmasıyla bulunur.
Formül şudur: sertifika sayısı = max[0; ton mal başına gömülü emisyon eksi ücretsiz tahsisat düzeltmesi eksi karbon fiyatı indirimi] × malın kütlesi (Madde 31).
Ücretsiz tahsisat düzeltmesi (free allocation adjustment) = SKDM faktörü × sektörler arası düzeltme faktörü × SKDM kıyas değeri; kıyas değerleri (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü'ndedir. Sektörler arası düzeltme faktörü (CSCF) 2026'dan 2030'a kadar %100'dür ((AB) 2026/1862 sayılı Komisyon Uygulama Kararı).
SKDM faktörü (CBAM factor), AB ETS'de korunan ücretsiz tahsisat payıdır: 2026'da %97,5, 2027'de %95, 2028'de %90, 2029'da %77,5, 2030'da %51,5, 2031'de %39, 2032'de %26,5, 2033'te %14; 2034'ten itibaren SKDM faktörü uygulanmaz (2003/87/AT sayılı Direktif'in 10a(1a) maddesi).
Düzeltme ton mal başına sabit bir miktardır; kıyas değerini aşan her tCO2e, varsayılan değerin marjı (mark-up) dahil, 2026'dan itibaren tam fiyattan sertifikaya tabidir.
Türkiye'nin en büyük kalemi olan profilde hesap şöyledir (CN kodu 7604 10 90, 2026 ithalatı, varsayılan değer).
Türkiye varsayılan değeri 3,741 × 1,10 = 4,1151 tCO2e; düzeltme 0,975 × 1,00 × 1,493 = 1,455675; fark ton mal başına 2,659425 sertifikadır. 82,32 avro fiyatla bu, ton başına 218,92 avro eder. Düzeltme yapılmasaydı aynı ton 338,76 avroya mal olurdu.
Türkiye'den gelen başlıca alüminyum ürünleri için aynı yöntemle yapılan hesap aşağıdaki tablodadır. Varsayılan değerler, (AB) 2026/1740 sayılı Komisyon Uygulama Tüzüğü ile değiştirilen (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü I. Ekindeki Türkiye tablosunun "toplam emisyon" değerleridir; kıyas değerleri birincil rotanın (K) B sütunu değerleridir. Hesap 13 Kasım 2026'da, sitenin SKDM hesaplayıcısının kullandığı yasal formülle yapılmıştır.
| Ürün (CN kodu) | TR varsayılan değeri (tCO2e/t) | 2026, %10 marjla | SKDM kıyas değeri (B sütunu, K) | 2026 sertifika sayısı (ton mal başına) | 2026 maliyeti (EUR/ton) | 2027 maliyeti (EUR/ton) | 2030 maliyeti (EUR/ton) |
|---|---|---|---|---|---|---|---|
| İşlenmemiş alüminyum (7601 10 90, 7601 20 80) | 1,700 | 1,870 | 1,423 | 0,482575 | 39,73 | 56,65 | 121,60 |
| Toz ve pul (7603 10 00) | 3,369 | 3,7059 | 1,506 | 2,23755 | 184,20 | 215,03 | 296,69 |
| Profil (7604 10 90) | 3,741 | 4,1151 | 1,493 | 2,659425 | 218,92 | 252,79 | 337,05 |
| Tel (7605 11 00) | 3,424 | 3,7664 | 1,485 | 2,318525 | 190,86 | 222,10 | 303,47 |
| Levha ve sac (7606 12 99) | 2,714 | 2,9854 | 1,485 | 1,537525 | 126,57 | 151,97 | 227,49 |
| Folyo (7607 11 90) | 3,071 | 3,3781 | 1,599 | 1,819075 | 149,75 | 178,32 | 260,86 |
| Tüp ve boru (7608 20 81) | 2,754 | 3,0294 | 1,493 | 1,573725 | 129,55 | 155,29 | 231,43 |
| Konstrüksiyon (7610 90 90) | 2,674 | 2,9414 | 1,493 | 1,485725 | 122,30 | 147,39 | 222,87 |
| Diğer alüminyum eşya (7616 99 90) | 3,060 | 3,366 | 1,485 | 1,918125 | 157,90 | 186,15 | 264,51 |
2027 sütununda %20 marj ve %95 SKDM faktörü, 2030 sütununda %30 marj ve %51,5 SKDM faktörü uygulanmış; fiyat 82,32 avroda sabit tutulmuştur. (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü'nün 10. gerekçesi, 1 Ocak 2027'den itibaren ithal edilen mallar için kıyas değerlerinin güncellenmesini öngördüğünden 2027 ve 2030 rakamları yalnızca göstergedir.
Kendi ürününüz ve tonajınız için tahmini SKDM hesaplayıcısında görebilirsiniz. Bu sonuç, resmî varsayılan değerlere ve SKDM kıyas değerlerine ((AB) 2025/2621 ve (AB) 2025/2620 sayılı Komisyon Uygulama Tüzükleri) dayanan bir tahmindir; bağlayıcı rakam SKDM beyanındaki rakamdır.
SKDM kapsamını AB gümrük beyannamesindeki CN kodu belirler; Türkiye'deki 12 haneli GTİP'in ilk 8 hanesi CN koduna karşılık gelir. Hangi kodların kapsamda olduğu alüminyum CN kodları sayfasında listelenir.
Bu maliyeti Türk ihracatçı doğrudan ödemez. AB dışındaki ihracatçılar için SKDM sayfasının anlattığı gibi, sertifika teslim yükümlülüğü AB'deki yetkilendirilmiş SKDM beyan sahibindedir; ihracatçının karşılaştığı risk hukuki değil ticaridir. Doğrulanmış veri sunamayan bir tedarikçiyle çalışan AB alıcısı, ya alış fiyatını aşağı çeker ya da daha düşük emisyonlu bir tedarikçiye geçer.
Türkiye Satırlarında Neden Hep Birincil Rota (K) Yer Alır
Varsayılan değer kullanıldığında üretim rotasını ihracatçı seçemez: kıyas değerini ülke tablosunda gösterilen rota belirler ((AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü, Ek, 5.1. nokta).
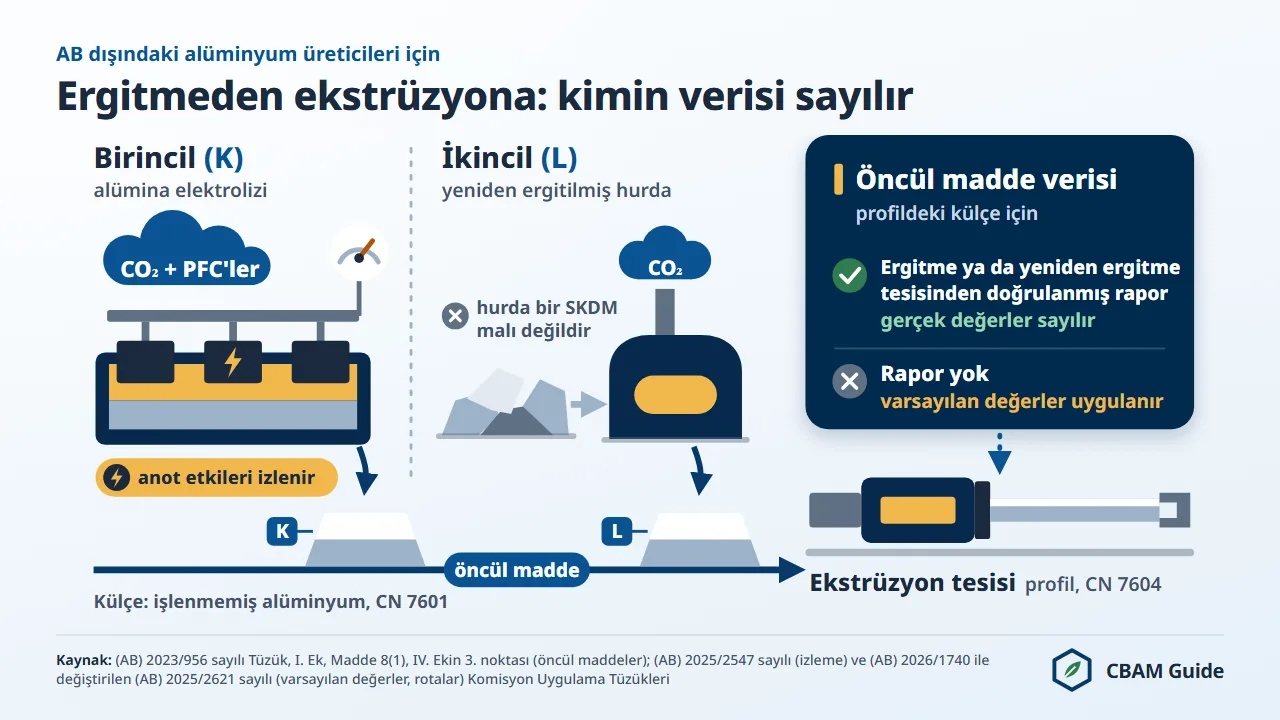
Türkiye tablosundaki 24 alüminyum satırının tamamı birincil rotayı (K) gösterir; ikincil rota (L) hiçbir satırda yoktur. Ülke tabloları alüminyum satırlarında ya K'yı ya da L'yi gösterir, ikisini birlikte göstermez. Sonuç olarak hurdayı yeniden ergiterek profil veya levha üreten bir Türk tesisi, doğrulanmış gerçek emisyon verisi sunana kadar birincil metal varsayılan değeriyle değerlendirilir.
Rota farkı kıyas değerinde de büyüktür. Profilde (7604 10 90) B sütunu kıyas değeri birincil rotada 1,493, ikincil rotada 0,152'dir; işlenmemiş alüminyumda (7601) 1,423 ve 0,091'dir. Gerçek emisyon verisiyle beyan yapıldığında düşülen miktar farklı hesaplanır: A sütunundaki proses kıyas değeri (profilde 0,060) ile öncül maddelere gömülü ücretsiz tahsisat toplanır.
Türkiye ve Diğer Tedarikçi Ülkeler: Profilde Maliyet Karşılaştırması
İşlenmemiş alüminyumda Türkiye'nin varsayılan değeri (1,700) düşüktür; profilde ise (3,741) Birleşik Arap Emirlikleri'nin 2,220'sinin ve kendi satırı olmayan ülkelere uygulanan 3,251'in üzerindedir.
Aynı profil (CN kodu 7604 10 90) 2026'da varsayılan değerle ithal edildiğinde menşeye göre maliyet aşağıdaki gibidir (82,32 avro; (AB) 2025/2621 ve (AB) 2025/2620 sayılı Komisyon Uygulama Tüzükleri; 13 Kasım 2026'da hesaplandı).
| Menşe | Varsayılan değer (tCO2e/t) | Rota | 2026 sertifika sayısı (ton mal başına) | 2026 maliyeti (EUR/ton) | 2030 maliyeti (EUR/ton) |
|---|---|---|---|---|---|
| Japonya | 1,290 | L | 1,2708 | 104,61 | 131,61 |
| Güney Kore | 1,500 | L | 1,5018 | 123,63 | 154,08 |
| Birleşik Arap Emirlikleri | 2,220 | K | 0,986325 | 81,19 | 174,28 |
| Kendi satırı olmayan ülkeler | 3,251 | K | 2,120425 | 174,55 | 284,61 |
| Hindistan | 3,444 | K | 2,332725 | 192,03 | 305,27 |
| Türkiye | 3,741 | K | 2,659425 | 218,92 | 337,05 |
| Çin | 4,881 | K | 3,913425 | 322,15 | 459,05 |
Tablodaki menşeler arasında profilde Türkiye'nin varsayılan değeri yalnızca Çin'inkinden düşüktür. Levhada (7606 12 99) Türkiye'nin değeri 2,714 ile Birleşik Arap Emirlikleri'nin 2,660'ına yakındır (2026'da ton başına 126,57 ve 121,68 avro); folyoda (7607 11 90) Türkiye 3,071 ile 149,75 avro, Birleşik Arap Emirlikleri 2,660 ile 112,53 avro, Çin 5,559 ile 375,04 avrodur. Türk profil üreticisi için doğrulanmış veri, rekabette en çok fark yaratan kalemdir.
Varsayılan Değerler Birincil Alüminyum İhracatçısını Neden Cezalandırır
Varsayılan değer, AB dışındaki tesis operatörü doğrulanmış gerçek emisyon verisi sağlamadığında kullanılan yedek değerdir ve mali sonucu, ölçümle bulunacak değere göre sistematik olarak daha elverişsizdir.
İşlenmemiş alüminyumun (CN 7601) varsayılan değeri ülkeye göre belirlenir: Birleşik Arap Emirlikleri ve Bahreyn için ton başına 1,870 tCO2e, Türkiye için 1,700, Çin için 3,000 ve kendi satırı olmayan menşeler için 2,203; hepsi birincil rotadadır (K).
Modern Hall-Héroult tesislerinde doğrudan emisyon yoğunluğu kabaca ton başına 1,5 ila 2,1 tCO2e'dir (bağlam için kaba sektör yoğunluğu; varsayılan değer, kıyas değeri veya doğrulanmış rakam değildir).
(AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'ndeki marj, varsayılan değere 2026'da %10, 2027'de %20, 2028'den itibaren %30 ekler. Doğrulanmış emisyonu ülke varsayılan değerinin altında olan bir tesis, her yıl kendi rakamından biraz daha uzak bir rakamla değerlendirilir.
Varsayılan değerlerin pek çok üreticide gerçek doğrudan emisyonların üzerinde kalmasının nedeni, nasıl oluşturulduklarıdır. Bu değerler, en verimsizleri de dahil olmak üzere faaliyetteki tesislerin geniş bir yelpazesinden derlenir; alüminyumda ise tesisin yaşına ve ergitme uygulamasına göre çok değişen PFC katkısını içerir. Anot etkisini sıkı kontrol eden modern bir tesis, veri sunmazsa aynı varsayılan değer cezasını üstlenir.
Mali fark ilk yıldan itibaren ortaya çıkar. Birincil işlenmemiş alüminyumda ücretsiz tahsisat düzeltmesi 0,975 × 1,423 = ton başına sabit 1,387425'tir.
Varsayılan değerle Birleşik Arap Emirlikleri menşeli alüminyum (1,870 × 1,10 = 2,057) için ton başına 0,669575 sertifika gerekir; bu, 82,32 avro fiyatla 55,12 avro eder. Türkiye menşeli işlenmemiş alüminyumda (1,700 × 1,10 = 1,870) ton başına 0,482575 sertifika ve 39,73 avro söz konusudur.
2030 ithalatında %30 marj ve %51,5 SKDM faktörüyle, fiyat 82,32 avroda sabit tutulduğunda, aynı Birleşik Arap Emirlikleri metalinin maliyeti ton başına 139,79 avroya, Türkiye metalininki 121,60 avroya çıkar; kıyas değeri 2027'den itibaren ithal edilen mallar için güncellenebilir ((AB) 2025/2620, 10. gerekçe). Sektörün CN kodu dağılımı ve hesaplama yöntemi SKDM alüminyum sektörü rehberinde ayrıntılı olarak anlatılır.
Birincil ve İkincil Alüminyum: Maliyet Karşılaştırması
İkincil alüminyum, yani hurdanın yeniden ergitilmesiyle üretilen metal, ton başına yaklaşık 0,05 ila 0,1 tCO2e doğrudan emisyon taşır (kaba sektör rakamı); bu, birincil alüminyumdan doğrudan emisyon bazında 15 ila 30 kat düşüktür.
Aşağıdaki tablo, varsayılan değerle birincil rotalı ve ikincil rotalı menşeleri 2026'nın üçüncü çeyreğinin resmî fiyatıyla (82,32 avro) karşılaştırır. Varsayılan değer kullanıldığında rota, ülkenin I. Ek satırında basılı olandır: Türkiye, Birleşik Arap Emirlikleri ve Çin için birincil (K), Japonya ve Güney Kore için ikincil (L).
| I. Ek satırı (CN 7601) | Varsayılan değer (tCO2e/t) | %10 marjla | B sütunu kıyas değeri | 2026 sertifika sayısı (ton mal başına) | 2026 maliyeti (EUR/ton) |
|---|---|---|---|---|---|
| Türkiye, birincil rota (K) | 1,700 | 1,870 | 1,423 | 0,482575 | 39,73 |
| Birleşik Arap Emirlikleri, Bahreyn veya Hindistan, birincil rota (K) | 1,870 | 2,057 | 1,423 | 0,669575 | 55,12 |
| Kendi satırı olmayan ülkeler, birincil rota (K) | 2,203 | 2,4233 | 1,423 | 1,035875 | 85,27 |
| Çin, birincil rota (K) | 3,000 | 3,300 | 1,423 | 1,912575 | 157,44 |
| Japonya veya Güney Kore, ikincil rota (L) | 0,360 | 0,396 | 0,091 | 0,307275 | 25,29 |
Varsayılan değerler: (AB) 2026/1740 ile değiştirilen (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü, I. Ek. Kıyas değerleri: (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü, 5.3. nokta. Sertifika = marjlı varsayılan değer eksi 0,975 × kıyas değeri.
İkincil alüminyumun düşük gömülü emisyonu iki nedene dayanır. Birincisi, alüminyum hurdası (7602) I. Ekte yer almaz, bu yüzden öncül madde (precursor) sayılmaz ve metale gömülü emisyon taşımaz. İkincisi, yeniden ergitme için gereken enerji, elektrolizde harcanan enerjinin küçük bir kısmıdır; yeniden ergitme fırınının doğrudan emisyonları da düşüktür.
Bu fark, AB'ye ihraç edilen ürünlerde geri dönüştürülmüş içeriği artırmak için yapısal bir teşvik yaratır. Döküme giren hurda payındaki her artış, beyan edilen ton mal başına gömülü emisyonu düşürür.
Yüksek hurda oranını belgeleyen ihracatçı, hesap (AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü'ndeki yöntemi izlediği sürece bu oranı daha düşük gömülü emisyon için kullanabilir. Türkiye satırları K rotasını gösterdiğinden bu kazanç yalnızca doğrulanmış gerçek veriyle elde edilir.
Türk Alüminyum Üreticileri AB Alıcısına Hangi Verileri Sağlamalı
Türkiye'deki alüminyum tesis operatörünün SKDM kapsamında yasal bir yükümlülüğü yoktur, ama AB ithalatçısı cezalandırıcı varsayılan değerlerden kaçınmak için tesisin ton mal başına gömülü emisyon verisine ihtiyaç duyar.
SKDM sertifikalarını AB'deki yetkilendirilmiş SKDM beyan sahibi (authorised CBAM declarant, Madde 3(17)) satın alır ve teslim eder. Doğrulanmış veri sağlayan ihracatçı, AB alıcısına, varsayılan değerle çalışan rakiplerinin sunamadığı bir maliyet avantajı sağlar.
(AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü kapsamında alüminyum tesisleri için veri gereksinimleri dört başlıkta toplanır.
- Tesis kimliği: tam ticari unvan, fiziki adres, UN/LOCODE ve üretim tesisinin altı ondalık basamaklı coğrafi koordinatları.
- Üretim rotası (production route): birincil alüminyumda standart rota Hall-Héroult'tur; izleme planı (monitoring plan) sistem sınırlarını tanımlamalıdır. Yeniden ergitme yapan tesis hurda girdisini ve oranını belgelemelidir.
- Ton mal başına doğrudan gömülü emisyonlar: üretilen ton alüminyum başına tCO2e; aynı Tüzük'ün II. Ekindeki hesaplamaya dayalı yöntemle (standart yöntem veya kütle dengesi yöntemi) ya da ölçüme dayalı yöntemle belirlenir.
- PFC raporlaması: CF4 ve C2F6 emisyonları, aynı Ekin B.7 noktasına göre belirlenir ve geçerli GWP katsayılarıyla CO2e'ye çevrilir.
Operatörün özet emisyon raporu 16 veri noktasından oluşur ((AB) 2025/2547, IV. Ekin 1.2 noktası) ve İngilizce hazırlanır (aynı Tüzük'ün 10(4) maddesi).
Uygulama döneminde, geçiş döneminin isteğe bağlı iletişim şablonunun yerini zorunlu üç belgelik bir yapı almıştır: tam operatör emisyon raporu, doğrulama raporuna eklenen özet emisyon raporu ve yalnızca ithal elektrik için beyan sahibine özgü bir ek (Avrupa Komisyonu'nun 14 Ağustos 2026 tarihli 3 No'lu Rehberi).
Profil, levha veya folyo üreten tesis, kullandığı işlenmemiş alüminyumun gömülü emisyonlarını da öncül madde verisi olarak hesaba katar. Ayrıntı ihracatçılar için veri gereksinimleri sayfasındadır.
Avrupa Komisyonu 14 Ağustos 2026'da uygulama dönemi için on rehber belge yayımladı. 2 No'lu Rehber AB dışındaki operatörler için hızlı bir kılavuz, 3 No'lu Rehber gömülü emisyon hesaplama yöntemleri, 5e No'lu sektör rehberi ise bu yöntemleri alüminyum üretim rotalarına uygular.
T.C. Ticaret Bakanlığı bu belgelerin Türkçe özetlerini 18 Ağustos 2026'da yayımladı; rehberlerin kendisi yalnızca İngilizcedir. Seri, on SKDM rehber belgesi haberinde (İngilizce) ele alınır.
Ticaret Bakanlığı 24 Ağustos 2026 tarihli sektör haberinde, alcircle'ı kaynak göstererek, (AB) 2026/1740 sayılı Komisyon Uygulama Tüzüğü'nün menşei belirlenemeyen alüminyum öncül maddelerinin varsayılan değerlerini yaklaşık %47,5 artırdığını, CN 7601'in ülke değerlerinde ise önemli bir değişiklik olmadığını aktardı. Bu durum, külçe tedarikçisinin menşeini ve verisini belgeleyemeyen Türk işleyiciler için gerçek veriyi daha da önemli kılar.
Doğrulama ve Akredite Doğrulayıcılar
Gerçek emisyonla beyan için doğrulama zorunludur (Madde 8(1)); varsayılan değerle beyan doğrulama gerektirmez.
SKDM doğrulayıcılarını yalnızca AB üye devletlerinin ulusal akreditasyon kurumları, (AB) 2025/2551 sayılı Yetki Devrine Dayanan Komisyon Tüzüğü uyarınca EN ISO/IEC 17029:2019'a göre akredite eder.
Tesisin doğrulamaya tabi olduğu ilk yılda fiziksel saha ziyareti (site visit) gerekir ((AB) 2025/2546 sayılı Komisyon Uygulama Tüzüğü, Madde 2 ila 4). Akreditasyon faaliyet grubuna göre verilir: VII. grup işlenmemiş alüminyum, VIII. grup demir-çelik ve alüminyum ürünleridir ((AB) 2025/2551 sayılı Tüzük'ün I. Eki).
12 Kasım 2026 itibarıyla beş ulusal akreditasyon kurumu tarafından akredite edildiği belgelenen yedi doğrulayıcı vardır: EmiCert S.A. (ESYD, Yunanistan), Bureau Veritas Italia S.p.A., RINA Services S.p.A. ve SGS ICS Italia S.r.l.
(Accredia, İtalya), Intertek Certification AB (Swedac, İsveç), Mısır'ın Dimyat kentindeki Integrated Sustainable Solutions Company (ISSC; RvA, Hollanda) ve SGS BELGIUM nv (BELAC, Belçika). Hiçbiri Türkiye'de yerleşik değildir. Avrupa Komisyonu'nun akredite SKDM doğrulayıcıları listesi henüz yayımlanmamıştır.
ISSC, 22 Ekim 2026'da AB dışında yerleşik ilk doğrulayıcı olarak akredite edildi. RvA bu akreditasyonu TAB prosedürüyle verdi: tam değerlendirme yapılmıştır; RvA ilk SKDM doğrulamasında hazır bulunur ve ardından akreditasyonu olağan akreditasyona dönüştürür.
DNV 6 Kasım 2026'da bir Accredia akreditasyonu duyurdu; Accredia bu akreditasyonu 11 Kasım itibarıyla yayımlamamıştı, bu nedenle sayıya dahil edilmemiştir. Yedi kuruluşun tamamı VIII. grubu (alüminyum ürünleri) kapsar; VII. grup (işlenmemiş alüminyum) SGS ICS Italia S.r.l. dışındaki altısının kapsamındadır.
TÜRKAK bir AB SKDM doğrulayıcısını akredite edemez; TÜRKAK'ın akredite ettiği doğrulayıcı kuruluşlar TR ETS içindir. Türkiye'deki bir doğrulama kuruluşu, AB dışından başvuru kabul eden yedi ulusal akreditasyon kurumundan birine (COFRAC, ESYD, Accredia, RvA, PCA, SNAS, Swedac; Komisyon tablosu, 21 Ekim 2026) başvurur.
Aynı tabloda RvA için “Agreement with TK's TURKAK” notu yer alır; anlaşmanın kapsamı açıklanmamıştır. Güncel liste akredite SKDM doğrulayıcıları sayfasındadır.
Türk İhracatçının İki Seçeneği
Alüminyum ihracatçısının önünde iki stratejik seçenek vardır.
- Doğrulanmış gerçek veriyi O3CI üzerinden sunmak: AB ithalatçısının SKDM maliyetini düşürür, varsayılan değer marjını ortadan kaldırır ve ihracat fiyatını doğrudan korur. Akredite bir doğrulayıcı gerekir ve ilk doğrulama yılında saha ziyaretinin fiziksel olarak yapılması zorunludur.
- Varsayılan değerleri kabul etmek: ön maliyeti yoktur, ama ithalatçı marjlı varsayılan değeri kullanır ve ek maliyeti daha düşük alış fiyatı yoluyla ihracatçıya yansıtır; marj 2027'de %20'ye, 2028'de %30'a çıktıkça dezavantaj büyür.
SKDM Kayıt Sistemi'nin O3CI bölümü (üçüncü ülke tesis operatörleri portalı), Kayıt Sistemi'nin bir parçasıdır; giriş, iki aşamalı doğrulamalı bir EU Login hesabıyla yapılır.
Kayıt isteğe bağlıdır ve beş yıl geçerlidir (Madde 10); yalnızca doğrulanmış gerçek emisyon verisi paylaşılacaksa gerekir. Doğrulanmış tesis verisini bir kez yükleyen ihracatçı, aynı veriyi bütün AB alıcılarıyla paylaşır; ayrıntı SKDM operatör portalı sayfasındadır.
Hesaplama, doğrulama veya tedarikçi verisi için destek arayan ihracatçılar SKDM yardım sayfasından ücretsiz sağlayıcı yönlendirmesi isteyebilir; doğrulayıcı için doğrulayıcı talebi, emisyon hesabı için emisyon hesaplama desteği sayfaları vardır. Sağlayıcı yönlendirme hizmeti talep eden için ücretsizdir; bir sağlayıcı, yönlendirme yoluyla kazandığı müşteri için cbamguide.com'a bir yönlendirme ücreti ödeyebilir. Bu ücret, kimin listelendiğini veya nasıl anlatıldığını belirlemez.
İngilizce bülten: SKDM sertifika fiyatı bildirimleri, önemli mevzuat değişiklikleri ve SKDM ile ilgili haftalık gelişmeler. İstenmeyen e-posta göndermeyiz; aboneliğinizi istediğiniz zaman sonlandırabilirsiniz.
Bu bildirimler için yalnızca e-posta adresinizi saklarız. Gizlilik politikası (İngilizce)
TR ETS ve Madde 9: Türkiye'de Ödenen Karbon Fiyatı SKDM'den Düşülebilir mi?
13 Kasım 2026 itibarıyla Türkiye'de fiilen ödenmiş bir karbon fiyatı yoktur; bu nedenle AB ithalatçısı Türk alüminyumu için Madde 9 kapsamında bir indirim talep edemez.
TR ETS pilot dönemi alüminyumu kapsar, ama ücretsiz tahsisat %100'dür ve 2026 için yalnızca raporlama yükümlülüğü vardır. Türkiye'nin karbon fiyatlandırma araçları ve alüminyum açısından durumu aşağıdaki tablodadır.
| Araç | Hukuki dayanak | Alüminyum için kapsam | Fiyat | 13 Kasım 2026 itibarıyla durum |
|---|---|---|---|---|
| İklim Kanunu | 7552 sayılı Kanun, 9/7/2025 tarihli ve 32951 sayılı Resmî Gazete | Çerçeve: ETS'nin kurulması, Karbon Piyasası Kurulu (KPK), pilot dönem | yok | yürürlükte |
| Türkiye Emisyon Ticaret Sistemi Yönetmeliği | 27/8/2026 tarihli ve 33353 sayılı Resmî Gazete | B kategorisi (yılda 50.000 ton CO2 eşd. üzeri, 500.000'e kadar) ve C kategorisi (500.000 üzeri) tesisler; kıyas yöntemiyle ücretsiz tahsisat | sabit fiyat yok | yürürlükte |
| Karbon Piyasası Kurulu'nun KPK/2026/1 sayılı kararları | 3 Eylül 2026 duyurusu | Pilot 2026 ve 2027 emisyonları; elektrik üretimi, çimento, demir-çelik, alüminyum ve gübre; her sektörde ücretsiz tahsisat %100; 2026 yalnızca raporlama | yok | yürürlükte |
| Pilot Uygulama Dönemine İlişkin Usul ve Esaslar | 1 Ekim 2026 duyurusu | 2027 emisyonları için tahsisat teslimi 2028 Kasım ayının son iş gününe kadar; 2027 için ücretsiz tahsisat %100 | yok | yürürlükte |
| Tamamlayıcı tahsisat fiyatı | Yönetmelik Madde 20 | 2026 emisyonları için gönüllü ödeme; metodoloji yayımlanmadı | belirlenmedi | duyuruldu |
Madde 9(1), menşe ülkede fiilen ödenmiş karbon fiyatı için iade ve diğer tazminatlar hesaba katılarak indirim tanır. Avrupa Komisyonu Madde 9 uygulama tüzüğü taslağını 13 Mayıs 2026'da yayımladı ve görüş toplama 10 Haziran 2026'da kapandı. Son kontrol tarihi olan 4 Kasım 2026 itibarıyla tüzük kabul edilmemişti ve hiçbir ülkenin karbon fiyatı Madde 9 kapsamında tanınmamıştı.
Tahsisatın tamamı ücretsiz verildiği sürece TR ETS'de fiilen ödenmiş bir karbon fiyatı oluşmaz. 2026 için gönüllü tamamlayıcı ödemenin "fiilen ödenmiş" sayılıp sayılmayacağı hiçbir metinde çözülmemiştir.
Madde 9(4), Avrupa Komisyonu'na 2027'den itibaren karbon fiyatlandırma kuralı olan ülkeler için yıllık varsayılan karbon fiyatları belirleme yetkisi verir; Türkiye için bir değer belirlenmemiştir. Ayrıntı üçüncü ülkede ödenen karbon fiyatı için indirim sayfasındadır.
TR ETS ile AB SKDM'nin belgeleri birbirinin yerine geçmez. TR ETS'de "tahsisat", "tahsisat teslimi" ve TÜRKAK'ça akredite "doğrulayıcı kuruluş" vardır; AB SKDM'de "SKDM sertifikası", 30 Eylül'de "teslim" ve AB üye devleti akreditasyon kurumunca akredite doğrulayıcı vardır. Ölçülen veriler örtüşebilir, ama bir TR ETS emisyon raporu SKDM özet emisyon raporu yerine geçmez.
Hangi Ülkeler En Çok Etkilenir
SKDM'nin alüminyum ihracatçılarına etkisi, üretim teknolojisine ve ülke varsayılan değerine göre değişir.
Aşağıdaki rakamlar, AB27'nin SKDM kapsamındaki alüminyum ithalatına (I. Ek kodları) ilişkin Eurostat verileridir: 2025'te AB dışından 30,34 milyar avro ve 9,14 milyon ton (Comext DS-045409, 12 Ekim 2026'da alındı).
Norveç (4,47 milyar avro), İzlanda (2,20 milyar avro) ve İsviçre (1,67 milyar avro) SKDM dışındadır: (AB) 2023/956 sayılı Tüzük'ün III. Ekinin 1. noktası bu ülke menşeli malları muaf tutar.
Üçü birlikte 2025'te AB dışından yapılan alüminyum ithalatının değer bakımından %27,5'ini, miktar bakımından %29,3'ünü sağlamıştır ve bu metal SKDM yükümlülüğü taşımaz. AB-Türkiye Gümrük Birliği ise Türkiye menşeli malları SKDM'den muaf tutmaz.
SKDM'nin ulaştığı menşeler arasında değer bakımından en büyüğü Çin'dir: 2025'te 3,25 milyar avro ve AB dışı ithalatın %10,7'si; neredeyse tamamı alüminyum ürünleridir, işlenmemiş metal yalnızca 12 bin tondur (Eurostat Comext, 2025). Çin'in ulusal ETS'si 20 Mart 2025 tarihli çalışma planıyla alüminyum ergitmeye genişletildi, ancak tahsisatın %100'ü ücretsizdir ve 2025 ikincil piyasa ortalama fiyatı 70,78 CNY (9,85 USD) olmuştur (ICAP).
Sistem Madde 9 kapsamında tanınmamıştır ve fiilen ödenen karbon fiyatı çok düşüktür ya da hiç yoktur; ayrıntı SKDM ve Çin sayfasında (İngilizce).
AB, 2025'te Türkiye'den 2,84 milyar avroluk ve 684 bin tonluk SKDM kapsamındaki alüminyum ithal etti (Eurostat Comext, 2025). Türkiye Emisyon Ticaret Sistemi Yönetmeliği 27 Ağustos 2026'da yayımlandı; 2026 ve 2027 pilot dönemi tahsisatın %100'ünü ücretsiz verir, bu yüzden fiilen ödenmiş karbon fiyatı ve Madde 9 indirimi yoktur. Türkiye'nin genel SKDM tablosu SKDM ve Türkiye sayfasındadır.
Birleşik Arap Emirlikleri (EGA) ve Bahreyn (Alba), 2025'te işlenmemiş alüminyumda (CN 7601) sırasıyla 454 ve 476 bin ton sağladı; bu, AB dışı ithalatın miktar bakımından %7,2'si ve %7,5'idir (Eurostat Comext, 2025). Bu ülkelerin metali doğrudan emisyonları üzerinden SKDM'ye tabidir; varsayılan değer her biri için ton başına 1,870 tCO2e'dir.
Varsayılan Değer Kullanan İhracatçıyı Ne Bekler
Varsayılan değere dayanan alüminyum ihracatçısı, (AB) 2025/2083 sayılı Tüzük (Omnibus) ve (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'nün belirlediği bir takvimle büyüyen bir maliyet farkıyla karşılaşır.
Varsayılan Değer Marjı Nasıl Artar
Alüminyum (çelik, çimento ve hidrojen gibi) için varsayılan değer marjı aşağıdaki takvimle artar.
- 2026: hesaplanan temel varsayılan değerin %10 üzeri
- 2027: hesaplanan temel varsayılan değerin %20 üzeri
- 2028 ve sonrası: hesaplanan temel varsayılan değerin %30 üzeri
Birleşik Arap Emirlikleri'nin 1,870 tCO2e varsayılan değerinde 2028'den itibaren %30 marj ton başına 0,561 tCO2e ekler ve bu miktar tam fiyattan ödenir: 82,32 avro ile ton başına 46,18 avro. Türkiye'nin 1,700'lük değerinde aynı marj 0,51 tCO2e, yani 41,98 avrodur.
Varsayılan değerle Birleşik Arap Emirlikleri menşeli işlenmemiş alüminyumun ton maliyeti 2026 ithalatında 55,12 avrodan 2027'de 73,44, 2028'de 94,69 ve 2030'da 139,79 avroya çıkar. Türkiye menşeli işlenmemiş alüminyumda bu seri 39,73, 56,65, 76,50 ve 121,60 avro, Türk profilinde 218,92, 252,79, 289,73 ve 337,05 avrodur.
Fiyat 82,32 avroda sabit, SKDM faktörü 2030'da %51,5'tir; 2027 ve sonrası bugünkü kıyas değerine dayanır ve güncellenebilir. Bu maliyetler, daha düşük alış fiyatı biçiminde ihracatçıya yansır.
Varsayılan Değeri Kabul Etmek Ne Zaman Mantıklıdır
Yalnızca tesisin doğrulanmış doğrudan emisyonları ülke varsayılan değeri artı marja eşit veya bunun üzerindeyse. İşlenmemiş alüminyumda kıyas değeri iki yolda da aynıdır (birincil rotada A ve B sütunlarında 1,423), bu yüzden alüminadan üretilen birincil metalde karşılaştırma büyük ölçüde emisyon rakamına iner. 2026'da 2,057'nin altındaki bir Birleşik Arap Emirlikleri tesisi, 1,870'in altındaki bir Türkiye tesisi doğrulanmış veriden kazançlı çıkar; bu eşik marj büyüdükçe yükselir.
Doğrulanmış emisyonun marjlı varsayılan değerin altında kaldığı her tCO2e, bir sertifika tasarrufu demektir; ton başına 1,5 tCO2e gibi kaba yoğunluklar doğrulanmış veri olmadığından, burada bunlara dayalı bir tasarruf hesaplanmamıştır.
Profil, levha veya folyo gibi ürünlerde iki yolun kıyas değeri farklıdır: varsayılan değerde B sütunu, gerçek veride A sütunu proses kıyas değeri ile öncül maddelerdeki ücretsiz tahsisat düşülür. Bu nedenle tek bir eşik verilemez. İhracatçı, karar vermeden önce iki yolu kendi verisiyle modellemelidir; ayrıntı ihracatçılar için SKDM varsayılan değerleri sayfasındadır.
Hurda ve Aşağı Akış Teklifi: Alüminyum için Neler Değişebilir
Aşağı akış ürünlerine genişleme bir tekliftir (Avrupa Komisyonu'nun COM(2025)989 sayılı teklifi, henüz yasalaşmamıştır) ve alüminyum hurdasının ele alınışı müzakerelerin açık konuları arasındadır.
Avrupa Komisyonu'nun teklifinde ve Konsey'in pozisyonunda tüketim öncesi çelik ve alüminyum hurdası 1 Ocak 2028'den itibaren öncül madde olur (yeni Madde 7(2a) ve VIII. Ek).
Avrupa Parlamentosu'nun 15 Eylül 2026'da kabul edilen pozisyonu bunu tüm alüminyum hurdasına genişletir, hurda içeriğinden bağımsız olarak işlenmemiş alüminyum için tek bir varsayılan değer ve alüminyum ürünleri için 5 tonluk bir eşik ekler. Bunların hepsi tekliftir; bugün yürürlükteki eşik 50 tondur (Madde 2a; VII. Ekin 1. noktası).
20 Ekim 2026'daki ilk üçlü görüşmede genel bir uzlaşma sağlanmadı; alüminyum ürünleri için de minimis eşiği ve metal hurdası teknik çalışmaya bırakılan dört konu arasındaydı (basın haberleri). İkinci üçlü görüşmenin 30 Kasım 2026'da yapılacağı bildirilmektedir. Kabul edilirse, hurdayı yeniden ergiten Türk tesisleri için hurdanın sıfır emisyonlu girdi muamelesi daralabilir.
Ticaret Bakanlığı, Avrupa Alüminyum Zirvesi'nin (18 Kasım 2025) ardından AB'nin alüminyum hurdası ihracatına yönelik hazırlıklarını ve European Aluminium'un 4 Kasım 2025 tarihli mektubunu Türkiye Alüminyum Sanayicileri Derneği (TALSAD) dahil sektör kuruluşlarına iletmiştir. Mektup, işlenmemiş alüminyum için tek varsayılan değer ve tüm hurdalar için aynı muameleyi önermektedir. Ayrıntı hurda boşluğu ve aşağı akış ürünlerine genişleme sayfalarındadır.
Sıkça Sorulan Sorular: SKDM ve Alüminyum İhracatçıları
SKDM alüminyum ergitmede kullanılan elektriği fiyatlandırır mı?
Hayır. SKDM alüminyumda yalnızca doğrudan emisyonları ve perflorokarbonları kapsar. Alüminyum (AB) 2023/956 sayılı Tüzük'ün II. Ekinde yer aldığı için elektrik tüketiminden kaynaklanan dolaylı emisyonlar hariçtir. AB'deki alüminyum üreticileri dolaylı karbon maliyetleri için devlet yardımı şeklinde tazminat alır; bu tazminat sürerken ithalatta dolaylı emisyonları fiyatlandırmak bir asimetri yaratırdı. DG TAXUD'un Haziran 2026'da yayımladığı teknik çalışma, dolaylı emisyon kapsamının başka SKDM mallarına genişletilip genişletilemeyeceğini inceledi. 13 Kasım 2026 itibarıyla alüminyum II. Ekte kalmaktadır ve dolaylı emisyonları için SKDM yükümlülüğü doğmaz.
Alüminyum SKDM hesaplarına hangi PFC'ler dahildir?
İki perflorokarbon dahildir: GWP'si 6.630 olan CF4 (tetraflorometan) ve GWP'si 11.100 olan C2F6 (hekzafloroetan). İkisi de CO2e olarak ifade edilir ve ton mal başına gömülü emisyon hesabında doğrudan CO2'ye eklenir. PFC emisyonları, Hall-Héroult elektrolizindeki anot etkisi olaylarından kaynaklanır. Ayrıntı alüminyumda PFC'ler sayfasındadır.
İkincil (geri dönüştürülmüş) alüminyum SKDM'den muaf mı?
İkincil alüminyum muaf değildir, ama gömülü emisyonları birincil metalden çok düşüktür. Hurda sıfır emisyonlu girdi sayılır ve yeniden ergitme ton başına kabaca 0,05 ila 0,1 tCO2e emisyon üretir (kaba sektör rakamı). Varsayılan değerle, ikincil rotayı gösteren I. Ek satırlarında (Japonya ve Güney Kore gibi) işlenmemiş alüminyumun (CN 7601) varsayılan değeri ton başına 0,360 tCO2e, kıyas değeri 0,091'dir; bu, 2026 ithalatı için 2026'nın üçüncü çeyreğinin resmî fiyatı olan 82,32 avro ile ton başına 25,29 avrodur. Türkiye satırları birincil rotayı (K) gösterdiğinden, hurdadan üretim yapan Türk tesisi bu avantajı yalnızca doğrulanmış gerçek veriyle elde eder.
Norveç'ten gelen alüminyum SKDM'den etkilenir mi?
Hayır. Norveç menşeli mallar (AB) 2023/956 sayılı Tüzük'ün III. Ekinin 1. noktası uyarınca SKDM'den muaftır ve Norveç'teki tesisler Avrupa Ekonomik Alanı (AEA) Anlaşması yoluyla AB ETS kapsamındadır. Norveç 2025'te AB'nin en büyük alüminyum menşei olmuştur: 4,47 milyar avro ve 1,55 milyon ton SKDM kapsamındaki alüminyum, AB dışı ithalatın değer bakımından %14,7'si (Eurostat Comext DS-045409, 12 Ekim 2026'da alındı). Bunun hiçbiri SKDM yükümlülüğü taşımaz.
Birincil alüminyum için SKDM varsayılan değeri nedir?
İşlenmemiş alüminyumun (CN 7601) varsayılan değeri, (AB) 2026/1740 ile değiştirilen (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'nün I. Ekinde ülkeye göre belirlenir: Birleşik Arap Emirlikleri, Bahreyn ve Hindistan için ton başına 1,870 tCO2e, Türkiye için 1,700, Çin için 3,000 ve kendi satırı olmayan menşeler için 2,203; hepsi birincil rotadadır. 2026'da %10 marj eklenir; Türkiye değeri böylece 1,870, Birleşik Arap Emirlikleri değeri 2,057 tCO2e olur. Marj 2027'de %20'ye, 2028'den itibaren %30'a çıkar. Türk alüminyum ürünlerinin değerleri daha yüksektir: profilde 3,741, levhada 2,714, folyoda 3,071.
AB ithalatçısı Türkiye'de ödenen karbon fiyatını, TR ETS dahil, düşebilir mi?
13 Kasım 2026 itibarıyla hayır. TR ETS pilot dönemi (2026 ve 2027) alüminyumu kapsar, ancak ücretsiz tahsisat %100'dür ve 2026 için yalnızca raporlama yükümlülüğü vardır; fiilen ödenmiş bir karbon fiyatı oluşmadığından düşülecek tutar yoktur. Madde 9, yalnızca iade ve diğer tazminatlar hesaba katıldıktan sonra fiilen ödenmiş karbon fiyatı için indirim tanır. Avrupa Komisyonu'nun Madde 9 uygulama tüzüğü taslağı 13 Mayıs 2026'da yayımlandı, görüş toplama 10 Haziran 2026'da kapandı; son kontrol tarihi olan 4 Kasım 2026 itibarıyla tüzük kabul edilmemişti ve hiçbir ülkenin karbon fiyatı tanınmamıştı.
Türk alüminyumu Birleşik Krallık'ta BK SKDM vergisine tabi mi?
Evet, 1 Ocak 2027'den itibaren. BK SKDM, AB SKDM'den ayrı bir vergidir (Finance Act 2026, Kısım 5); alüminyum, yalnızca doğrudan emisyonlar üzerinden vergilendirilen beş sektörden biridir ve vergiyi ithalatçı öder. 16 Ekim 2026'da yayımlanan gösterge niteliğindeki alüminyum vergi oranı ton CO2e başına 9,79 İngiliz sterlinidir ve vergi yükümlülüğü doğurmaz; taslak varsayılan değer işlenmemiş alüminyum (7601 10 10) için 2,058'dir. 2027 hesap dönemi için ilk vergi beyannamesi ve ödeme 31 Mayıs 2028'dedir.
Ek Bilgi: Alüminyumda SKDM ve AB İthalatçıları
SKDM, AB'deki alüminyum ithalatçılarını nasıl etkiler?
Yasal yükümlülük AB ithalatçısındadır: yetkilendirilmiş SKDM beyan sahibi statüsü, sertifika satın alımı ve 2026 takvim yılı için 30 Eylül 2027'ye kadar yıllık SKDM beyanı ile sertifika teslimi (Madde 6(1) ve 22(1)). Sertifika satışı 1 Şubat 2027'de başlar (Madde 20(1)). İthalatçı tarafının tamamı AB alüminyum ithalatçıları rehberinde (İngilizce) anlatılır.
SKDM alüminyumda hangi CN kodlarını kapsar?
SKDM, Fasıl 76'da 7601 (işlenmemiş alüminyum, alaşımsız ve alaşımlı), 7603 (toz ve pul), 7604 (çubuk, profil), 7605 (tel), 7606 (0,2 mm'den kalın levha, sac, şerit), 7607 (0,2 mm'ye kadar folyo), 7608 (tüp ve boru), 7609 (bağlantı parçaları), 7610 (konstrüksiyonlar), 7611 ile 7613 arası (depolar, fıçılar ve kaplar), 7614 (demet tel ve kablolar) ve 7616'yı (diğer eşya) kapsar. Atık ve hurda (7602) ile 7615 listede yoktur; girdi olarak kullanılan hurda sıfır emisyonla sayılır. Türkiye'deki GTİP'in ilk 8 hanesi CN kodudur.
Alüminyumda SKDM, çelikte SKDM ile nasıl karşılaştırılır?
Alüminyum ve çelik II. Ek mallarıdır: yalnızca doğrudan emisyonlar fiyatlandırılır, dolaylı elektrik emisyonları fiyatlandırılmaz. Çelikte yalnızca CO2 kapsamdadır; alüminyuma PFC'ler eklenir. Temel fark, alüminyum ergitmenin çelik üretiminden çok daha elektrik yoğun olmasıdır; bu nedenle elektrik istisnası alüminyumda orantılı olarak daha önemlidir. Çelikte elektrik istisnası daha az önemlidir, çünkü doğrudan emisyonların büyük kısmını kok yanmasından kaynaklanan proses emisyonları oluşturur. Türk çelik ihracatı için SKDM ve çelik ihracatçıları sayfasına bakabilirsiniz.