ผลิตภัณฑ์อะลูมิเนียมจากไทยภายใต้มาตรการปรับราคาคาร์บอนก่อนข้ามพรมแดน (Carbon Border Adjustment Mechanism: CBAM) ของสหภาพยุโรป เช่น ของทำด้วยอะลูมิเนียม รหัส CN 7616 99 90 ต้องใช้ใบรับรอง CBAM (CBAM certificate) 1.7587 ใบต่อตันสินค้า เมื่อผู้นำเข้าใช้ค่ามาตรฐานอ้างอิง (default value) สำหรับสินค้าที่นำเข้าในปี 2569
เมื่อคิดที่ราคาทางการไตรมาส 3 ปี 2569 ซึ่งประกาศเมื่อวันที่ 5 ตุลาคม 2569 คือ 82.32 ยูโรต่อตันคาร์บอนไดออกไซด์เทียบเท่า (tCO2e) ต้นทุนนี้คิดเป็น 144.78 ยูโรต่อตันสินค้า ส่วนฟอยล์อะลูมิเนียม รหัส CN 7607 11 90 อยู่ที่ 135.95 ยูโรต่อตันสินค้า
สหภาพยุโรปนำเข้าอะลูมิเนียมที่อยู่ในขอบเขต CBAM จากไทยในปี 2568 มูลค่า 44.16 ล้านยูโร ปริมาณ 6,599 ตัน เกือบทั้งหมดเป็นผลิตภัณฑ์แปรรูป ไม่ใช่อะลูมิเนียมที่ยังไม่ได้ขึ้นรูป (Eurostat Comext DS-045409, 2025 ดึงข้อมูลวันที่ 12 ตุลาคม 2569)
CBAM จัดตั้งขึ้นตามระเบียบ (EU) 2023/956 ของรัฐสภายุโรปและคณะมนตรีแห่งสหภาพยุโรป ลงวันที่ 10 พฤษภาคม 2566 ว่าด้วยการจัดตั้งมาตรการปรับราคาคาร์บอนก่อนข้ามพรมแดน (Regulation (EU) 2023/956)
CBAM เป็นระบบใบรับรองที่ผูกกับราคาของระบบซื้อขายสิทธิการปล่อยก๊าซเรือนกระจกของสหภาพยุโรป (EU ETS) ผู้นำเข้าในสหภาพยุโรปต้องซื้อและส่งมอบใบรับรองตามการปล่อยก๊าซเรือนกระจกฝังตัว (embedded emissions) ของสินค้า
ผู้ส่งออกไทยไม่มีหน้าที่ตามกฎหมายภายใต้ CBAM แต่ต้นทุนใบรับรองของผู้ซื้อขึ้นอยู่กับข้อมูลการปล่อยที่ผู้ส่งออกส่งให้
หน้านี้อธิบายขอบเขตการปล่อยที่ CBAM คิดสำหรับอะลูมิเนียม ต้นทุนรายรหัส CN ของสินค้าไทย การเปรียบเทียบกับประเทศคู่แข่ง สถานะราคาคาร์บอนของไทยตามมาตรา 9 และข้อมูลที่ผู้ส่งออกต้องเตรียม
การส่งออกอะลูมิเนียมจากไทยไปสหภาพยุโรป: สินค้าและมูลค่า
สหภาพยุโรปนำเข้าอะลูมิเนียมในขอบเขต CBAM จากไทยในปี 2568 มูลค่า 44.16 ล้านยูโร ปริมาณ 6,599 ตัน คิดเป็นร้อยละ 0.15 ของมูลค่าและร้อยละ 0.07 ของปริมาณการนำเข้าจากนอกสหภาพยุโรป
ไทยเป็นแหล่งนำเข้าอันดับที่ 41 ตามมูลค่าและอันดับที่ 42 ตามปริมาณ (รหัสในภาคผนวก I ของอะลูมิเนียม, Eurostat Comext, 2025) มูลค่าลดลงจาก 60.09 ล้านยูโร (12,136 ตัน) ในปี 2566 และ 50.03 ล้านยูโร (7,454 ตัน) ในปี 2567
หากไม่นับแหล่งกำเนิดที่ได้รับยกเว้น ไทยมีสัดส่วนร้อยละ 0.20 ของมูลค่า ส่วนผลิตภัณฑ์อะลูมิเนียม (รหัส 7603 ถึง 7616) จากไทยคิดเป็นร้อยละ 0.32 ของมูลค่าการนำเข้าผลิตภัณฑ์กลุ่มนี้จากนอกสหภาพยุโรป และอยู่อันดับที่ 27
ตารางด้านล่างแสดงสินค้าอะลูมิเนียมหลักจากไทย เรียงตามมูลค่าปี 2568 (Eurostat Comext, 2025 การจัดอันดับนับรวมแหล่งกำเนิดที่ได้รับยกเว้นด้วย)
| รหัส CN (4 หลัก) | สินค้า | 2566 | 2567 | 2568 | สัดส่วนของการนำเข้าจากนอก EU ปี 2568 (มูลค่า / ปริมาณ) | อันดับของไทย ปี 2568 (มูลค่า / ปริมาณ) |
|---|---|---|---|---|---|---|
| 7616 | ของอื่น ๆ ทำด้วยอะลูมิเนียม | EUR 17.80 ล้าน; 1,378 ตัน | EUR 22.77 ล้าน; 1,258 ตัน | EUR 17.35 ล้าน; 1,061 ตัน | 0.63% / 0.45% | 16 / 15 |
| 7607 | ฟอยล์อะลูมิเนียม หนาไม่เกิน 0.2 มม. | EUR 15.17 ล้าน; 3,690 ตัน | EUR 8.58 ล้าน; 2,113 ตัน | EUR 10.27 ล้าน; 2,494 ตัน | 0.78% / 0.88% | 17 / 15 |
| 7606 | แผ่นและแถบ หนาเกิน 0.2 มม. | EUR 6.62 ล้าน; 2,024 ตัน | EUR 5.95 ล้าน; 1,767 ตัน | EUR 5.66 ล้าน; 1,589 ตัน | 0.14% / 0.15% | 18 / 18 |
| 7612 | ถัง กระป๋อง กล่อง และภาชนะ ความจุไม่เกิน 300 ลิตร | EUR 2.62 ล้าน; 337 ตัน | EUR 3.95 ล้าน; 564 ตัน | EUR 5.33 ล้าน; 698 ตัน | 0.97% / 1.17% | 11 / 11 |
| 7604 | เส้น แท่ง และโปรไฟล์ | EUR 13.66 ล้าน; 3,526 ตัน | EUR 5.19 ล้าน; 1,073 ตัน | EUR 3.51 ล้าน; 544 ตัน | 0.18% / 0.14% | 24 / 27 |
| 7610 | โครงสร้างและส่วนของโครงสร้าง ประตู หน้าต่าง | EUR 1.23 ล้าน; 259 ตัน | EUR 1.53 ล้าน; 115 ตัน | EUR 1.45 ล้าน; 176 ตัน | 0.10% / 0.07% | 29 / 30 |
| 7609 | อุปกรณ์ข้อต่อท่อ | EUR 0.26 ล้าน; 5 ตัน | EUR 0.29 ล้าน; 5 ตัน | EUR 0.34 ล้าน; 6 ตัน | 0.19% / 0.06% | 18 / 21 |
| 7608 | ท่อ | EUR 0.17 ล้าน; 23 ตัน | EUR 0.12 ล้าน; 20 ตัน | EUR 0.13 ล้าน; 14 ตัน | 0.07% / 0.05% | 28 / 27 |
| 7614 | ลวดตีเกลียวและสายเคเบิล ไม่หุ้มฉนวน | EUR 0.23 ล้าน; 20 ตัน | EUR 0.27 ล้าน; 35 ตัน | EUR 0.10 ล้าน; 16 ตัน | 0.04% / 0.02% | 20 / 21 |
| 7601 | อะลูมิเนียมที่ยังไม่ได้ขึ้นรูป | EUR 2.33 ล้าน; 873 ตัน | EUR 1.37 ล้าน; 501 ตัน | EUR 1,055; ต่ำกว่า 1 ตัน | 0.00% / 0.00% | ไม่จัดอันดับ |
รหัส 7603, 7605, 7611 และ 7613 จากไทยมีมูลค่าใกล้ศูนย์ในปี 2568 จุดแข็งของไทยในตลาดสหภาพยุโรปอยู่ที่กระป๋องและภาชนะ (7612) ซึ่งไทยเป็นแหล่งนำเข้าอันดับที่ 11 รวมทั้งฟอยล์ (7607) และของทำด้วยอะลูมิเนียม (7616)
สถิติฝั่งไทยเป็นข้อมูลการส่งออกในสกุลดอลลาร์สหรัฐ จึงเปรียบเทียบกับตัวเลข Eurostat โดยตรงไม่ได้
สำนักงานนโยบายและยุทธศาสตร์การค้า (สนค.) รายงานว่าช่วงมกราคมถึงมิถุนายน 2568 ไทยส่งออกอะลูมิเนียมในกลุ่มสินค้า CBAM ไปสหภาพยุโรป 33.85 ล้านดอลลาร์สหรัฐ หรือร้อยละ 16.62 ของสินค้า CBAM ที่ส่งไปสหภาพยุโรป
CBAM คิดการปล่อยก๊าซเรือนกระจกส่วนใดของอะลูมิเนียม
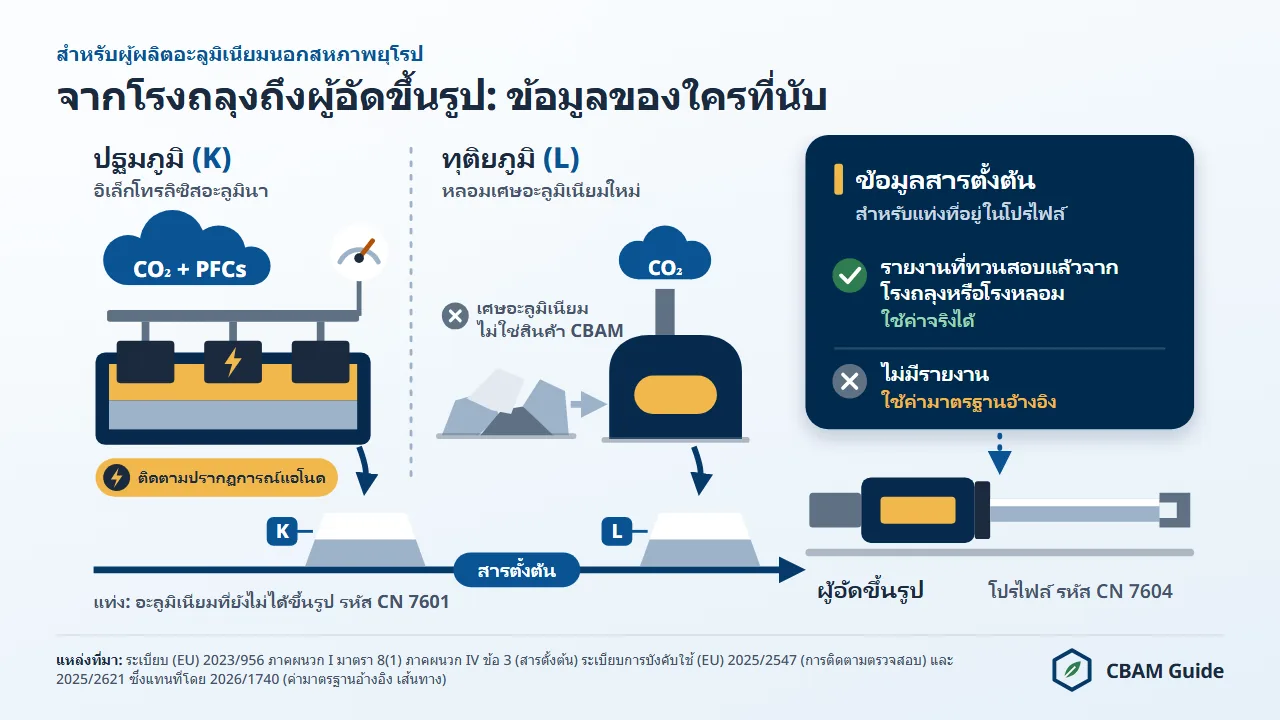
CBAM สำหรับอะลูมิเนียมคิดเฉพาะการปล่อยก๊าซเรือนกระจกทางตรง (direct emissions) และเพอร์ฟลูออโรคาร์บอน (PFCs) ไม่คิดการปล่อยจากไฟฟ้าที่ใช้ในการผลิต
อะลูมิเนียมอยู่ในภาคผนวก II ของระเบียบ (EU) 2023/956 ซึ่งจำกัดภาระ CBAM ไว้ที่การปล่อยทางตรงตามมาตรา 7(1) CBAM จึงไม่นับการปล่อยก๊าซเรือนกระจกทางอ้อม (indirect emissions) จากไฟฟ้า ไฟฟ้าจากระบบสายส่งที่โรงงานในไทยใช้รีดหรืออัดขึ้นรูปอะลูมิเนียมก็ไม่อยู่ในการคำนวณเช่นกัน
PFCs ที่นับรวมกับ CO2 มีสองชนิด คือ CF4 (เตตระฟลูออโรมีเทน) ซึ่งมีศักยภาพทำให้โลกร้อน (GWP) 6,630 และ C2F6 (เฮกซะฟลูออโรอีเทน) ซึ่งมี GWP 11,100 ทั้งสองชนิดเกิดจากปรากฏการณ์แอโนด (anode effect) ในการอิเล็กโทรลิซิสแบบ Hall-Héroult เมื่อความเข้มข้นของอะลูมินาในอ่างอิเล็กโทรไลต์ต่ำกว่าเกณฑ์
โรงถลุงปฐมภูมิสมัยใหม่ลดปรากฏการณ์แอโนดได้มากด้วยการควบคุมกระบวนการ แต่โรงถลุงรุ่นเก่าในจีน รัสเซีย และประเทศสมาชิกคณะมนตรีความร่วมมือรัฐอ่าวอาหรับ (GCC) ยังปล่อย PFCs ในปริมาณที่มีนัยสำคัญ
การไม่นับไฟฟ้ามีผลอย่างมาก เพราะการถลุงอะลูมิเนียมปฐมภูมิใช้ไฟฟ้าประมาณ 14 ถึง 16 เมกะวัตต์ชั่วโมงต่อตันโลหะ
โรงถลุงที่รับไฟฟ้าจากระบบซึ่งพึ่งพาถ่านหิน (0.7 tCO2 ต่อเมกะวัตต์ชั่วโมง) ปล่อยราว 11 tCO2 จากไฟฟ้าเพียงอย่างเดียว (ตัวเลขประมาณการของอุตสาหกรรม) แต่ CBAM ไม่คิดคาร์บอนส่วนนี้
เหตุผลทางกฎหมายของสหภาพยุโรปคือผู้ผลิตอะลูมิเนียมในสหภาพยุโรปได้รับการชดเชยต้นทุนคาร์บอนทางอ้อมในรูปความช่วยเหลือจากรัฐตามมาตรา 10a(6) ของข้อบังคับ (Directive) 2003/87/EC หากเก็บ CBAM จากการปล่อยทางอ้อมขณะที่ยังชดเชยผู้ผลิตในสหภาพยุโรปอยู่ จะเกิดความไม่สมมาตร
มาตรา 30(2)(a)(i) ของระเบียบ (EU) 2023/956 กำหนดให้คณะกรรมาธิการยุโรปประเมินการขยายขอบเขตไปยังการปล่อยทางอ้อมของสินค้าในภาคผนวก II DG TAXUD เผยแพร่การศึกษาทางเทคนิคเรื่องนี้ในเดือนมิถุนายน 2569 ณ วันที่ 12 ตุลาคม 2569 อะลูมิเนียมยังอยู่ในภาคผนวก II และการปล่อยทางอ้อมยังไม่มีภาระ CBAM
ข้อนี้ทำให้อะลูมิเนียมต่างจากซีเมนต์และปุ๋ย ซึ่ง CBAM คิดการปล่อยจากไฟฟ้าที่ใช้ด้วย ภาพรวมของมาตรการปรับราคาคาร์บอนก่อนข้ามพรมแดนของสหภาพยุโรปแสดงว่าการออกแบบขอบเขตเป็นตัวกำหนดผลกระทบทางการแข่งขันของอะลูมิเนียมมากกว่าภาคอื่น
รายละเอียดอยู่ในหน้าการปล่อยทางอ้อมของอะลูมิเนียม
ต้นทุน CBAM ของอะลูมิเนียมไทยรายรหัส CN (ปี 2569 และ 2573)
จำนวนใบรับรองต่อตันสินค้าเท่ากับการปล่อยก๊าซเรือนกระจกฝังตัวจำเพาะ (specific embedded emissions) หักด้วยการปรับลดตามการจัดสรรสิทธิแบบให้เปล่า และไม่ต่ำกว่าศูนย์
การปรับลดตามการจัดสรรสิทธิแบบให้เปล่า (free allocation adjustment) ต่อตันเท่ากับตัวประกอบ CBAM (CBAM factor) × ตัวประกอบปรับแก้ข้ามภาคส่วน (CSCF) × ค่าเบนช์มาร์ก CBAM (CBAM benchmark หรือค่ากลางความเข้มข้นการปล่อยก๊าซเรือนกระจก) (มาตรา 31 และระเบียบการบังคับใช้ (EU) 2025/2620)
ต้นทุนเท่ากับจำนวนใบรับรองคูณราคาใบรับรอง CBAM
ตัวประกอบ CBAM ปี 2569 คือร้อยละ 97.5 ซึ่งเป็นสัดส่วนสิทธิแบบให้เปล่าที่ผู้ผลิตในสหภาพยุโรปยังคงได้รับ (มาตรา 10a(1a) ของข้อบังคับ (Directive) 2003/87/EC) ตัวประกอบปรับแก้ข้ามภาคส่วนคือร้อยละ 100 สำหรับปี 2569 ถึง 2573 (คำวินิจฉัยการบังคับใช้ (EU) 2026/1862)
ทำไมผลิตภัณฑ์อะลูมิเนียมไทยจึงมีต้นทุนเกือบเต็มค่ามาตรฐานอ้างอิง
ตารางของไทยในภาคผนวก I ของระเบียบการบังคับใช้ (EU) 2025/2621 ระบุเส้นทางการผลิต (production route) L (อะลูมิเนียมทุติยภูมิ) ในแถวอะลูมิเนียมทั้ง 24 แถว
เมื่อใช้ค่ามาตรฐานอ้างอิง เส้นทางที่ระบุในแถวของประเทศเป็นตัวกำหนดว่าจะใช้ค่าเบนช์มาร์กใด (ภาคผนวกของระเบียบการบังคับใช้ (EU) 2025/2620 ข้อ 5.1) ค่าเบนช์มาร์ก Column B ของเส้นทาง L ต่ำมาก คือ 0.091 สำหรับอะลูมิเนียมที่ยังไม่ได้ขึ้นรูป และ 0.140 ถึง 0.258 tCO2e ต่อตันสำหรับผลิตภัณฑ์
ผลคือการปรับลดต่อตันมีค่าน้อย และผลิตภัณฑ์อะลูมิเนียมไทยต้องรับภาระเกือบเต็มค่ามาตรฐานอ้างอิงที่บวกส่วนปรับเพิ่ม (mark-up) แล้ว ขณะที่ประเทศซึ่งแถวระบุเส้นทาง K (ปฐมภูมิ) ได้ค่าเบนช์มาร์ก 1.423 ถึง 1.599
ตัวอย่างการคำนวณสำหรับรหัส CN 7616 99 90 จากไทย ปี 2569: ค่ามาตรฐานอ้างอิง 1.73 × 1.10 = 1.903 หักการปรับลด 0.975 × 1.00 × 0.148 = 0.1443 ได้ 1.7587 ใบรับรองต่อตันสินค้า ที่ราคา 82.32 ยูโร คิดเป็น 144.78 ยูโรต่อตันสินค้า
ตารางด้านล่างแสดงผลการคำนวณด้วยวิธีเดียวกันสำหรับรหัส CN หลักของไทย ค่ามาตรฐานอ้างอิงมาจากตารางประเทศไทยในภาคผนวก I ของระเบียบการบังคับใช้ (EU) 2025/2621 ซึ่งแก้ไขโดยระเบียบการบังคับใช้ (EU) 2026/1740 คำนวณวันที่ 12 พฤศจิกายน 2569 ด้วย lib/cbam-law.js
| สินค้า (รหัส CN) | ค่ามาตรฐานอ้างอิงของไทย (tCO2e/t) | ปี 2569 (ส่วนปรับเพิ่ม 10%) | ค่าเบนช์มาร์ก Column B เส้นทาง L | ใบรับรองต่อตันสินค้า ปี 2569 | ต้นทุนต่อตันสินค้า ปี 2569 | ต้นทุนต่อตันสินค้า ปี 2573 |
|---|---|---|---|---|---|---|
| อะลูมิเนียมที่ยังไม่ได้ขึ้นรูป (7601 20 80) | 0.36 | 0.396 | 0.091 | 0.307275 | EUR 25.29 | EUR 34.67 |
| ผงอะลูมิเนียม (7603 10 00), ของหล่อ (7616 99 10) | 1.05 | 1.155 | 0.140 | 1.0185 | EUR 83.84 | EUR 106.43 |
| เส้นและแท่ง (7604 10 10), ลวด (7605 11 00) | 1.27 | 1.397 | 0.148 | 1.2527 | EUR 103.12 | EUR 129.64 |
| โปรไฟล์กลวง (7604 21 00), ท่อ (7608 20 81), ข้อต่อท่อ (7609 00 00), ประตูและหน้าต่าง (7610 10 00) | 1.29 | 1.419 | 0.152 | 1.2708 | EUR 104.61 | EUR 131.61 |
| แผ่น (7606 12 99), สกรูและสลักเกลียว (7616 10 00), ของอื่น ๆ (7616 99 90) | 1.73 | 1.903 | 0.148 | 1.7587 | EUR 144.78 | EUR 178.86 |
| ฟอยล์ (7607 11 90), ภาชนะ (7612 90 80) | 1.73 | 1.903 | 0.258 | 1.65145 | EUR 135.95 | EUR 174.20 |
คอลัมน์ปี 2573 ใช้ค่ามาตรฐานอ้างอิง ค่าเบนช์มาร์ก และราคาเดิม (82.32 ยูโรคงที่) กับส่วนปรับเพิ่มร้อยละ 30 และตัวประกอบ CBAM ร้อยละ 51.5 ค่าเบนช์มาร์กอาจปรับสำหรับสินค้าที่นำเข้าตั้งแต่ปี 2570 (อารัมภบท ข้อ 10 ของระเบียบการบังคับใช้ (EU) 2025/2620) ตัวเลขปี 2570 เป็นต้นไปจึงเป็นค่าประมาณ
ที่ราคาคงที่ 82.32 ยูโร ต้นทุนของรหัส CN 7616 99 90 เพิ่มขึ้นทุกปีตามส่วนปรับเพิ่มและตัวประกอบ CBAM ได้แก่ 144.78 ยูโร (ปี 2569) 159.32 ยูโร (ปี 2570) 174.17 ยูโร (ปี 2571) และ 178.86 ยูโร (ปี 2573) ต่อตันสินค้า
ผู้ส่งออกตรวจสอบต้นทุนตามสินค้าและปริมาณของตนได้ที่เครื่องคำนวณ CBAM ผลลัพธ์เป็นค่าประมาณที่คำนวณจากค่ามาตรฐานอ้างอิงและค่าเบนช์มาร์กทางการตามระเบียบการบังคับใช้ (EU) 2025/2621 และ 2025/2620 ตัวเลขที่มีผลผูกพันคือตัวเลขในแบบแสดงรายการ CBAM ประจำปี (CBAM declaration)
เมื่อเทียบกัน อะลูมิเนียมปฐมภูมิจากสหรัฐอาหรับเอมิเรตส์ (2.057 tCO2e ต่อตัน) มีต้นทุนก่อนหักการปรับลด 169.33 ยูโรต่อตัน เมื่อหัก 0.975 × 1.423 = 1.3874 แล้วเหลือ 0.670 ใบรับรอง หรือ 55.12 ยูโรต่อตันสินค้า ส่วนรหัส CN 7616 99 90 ของไทยมีต้นทุนก่อนหัก 156.65 ยูโร และหลังหัก 144.78 ยูโร
ผู้ส่งออกไม่ได้จ่ายต้นทุนนี้โดยตรง ภาระตามกฎหมายอยู่ที่ผู้ยื่นแบบแสดงรายการ CBAM ที่ได้รับอนุญาต (authorised CBAM declarant) ในสหภาพยุโรป
ผู้ซื้อที่ต้องรับต้นทุนสูงเพราะผู้ขายไม่มีข้อมูลที่ผ่านการทวนสอบจะต่อรองลดราคา หรือเปลี่ยนไปซื้อจากผู้ขายที่ปล่อยต่ำกว่า โครงสร้างทางกฎหมายอธิบายไว้ในCBAM สำหรับผู้ส่งออกนอกสหภาพยุโรป
ไทยเทียบกับประเทศคู่แข่ง: ฟอยล์อะลูมิเนียม
ค่ามาตรฐานอ้างอิงของฟอยล์ไทย (1.73) ต่ำกว่าอินโดนีเซีย (2.51) และสหรัฐอาหรับเอมิเรตส์ (2.66) แต่ต้นทุนปี 2569 ของไทยสูงกว่า เพราะแถวของไทยระบุเส้นทาง L ส่วนสองประเทศนั้นระบุเส้นทาง K
ตารางด้านล่างเปรียบเทียบฟอยล์อะลูมิเนียม รหัส CN 7607 11 90 ที่นำเข้าด้วยค่ามาตรฐานอ้างอิง (82.32 ยูโร ระเบียบการบังคับใช้ (EU) 2025/2621 และ 2025/2620 คำนวณวันที่ 12 พฤศจิกายน 2569)
| แหล่งกำเนิด | ค่ามาตรฐานอ้างอิง (tCO2e/t) | เส้นทาง | ค่าเบนช์มาร์ก Column B | ต้นทุนต่อตันสินค้า ปี 2569 | ต้นทุนต่อตันสินค้า ปี 2573 |
|---|---|---|---|---|---|
| อินโดนีเซีย | 2.51 | K | 1.599 | EUR 98.95 | EUR 200.82 |
| สหรัฐอาหรับเอมิเรตส์ | 2.66 | K | 1.599 | EUR 112.53 | EUR 216.87 |
| ไทย | 1.73 | L | 0.258 | EUR 135.95 | EUR 174.20 |
| ญี่ปุ่น | 1.73 | L | 0.258 | EUR 135.95 | EUR 174.20 |
| เกาหลีใต้ | 1.95 | L | 0.258 | EUR 155.87 | EUR 197.74 |
| มาเลเซีย | 3.289 | K | 1.599 | EUR 169.49 | EUR 284.19 |
| เวียดนาม | 2.48 | L | 0.258 | EUR 203.86 | EUR 254.46 |
| อินเดีย | 4.126 | K | 1.599 | EUR 245.28 | EUR 373.76 |
| จีน | 5.559 | K | 1.599 | EUR 375.04 | EUR 527.11 |
ความได้เปรียบของเส้นทาง K ลดลงทุกปี เพราะการปรับลดของเส้นทาง K มีปริมาณมากและหดลงตามตัวประกอบ CBAM
ในปี 2573 ฟอยล์ไทย (174.20 ยูโร) มีต้นทุนต่ำกว่าอินโดนีเซีย (200.82 ยูโร) และสหรัฐอาหรับเอมิเรตส์ (216.87 ยูโร) ที่ราคาเดียวกันและบนค่าเบนช์มาร์กปัจจุบัน ซึ่งอาจปรับตั้งแต่ปี 2570
สำหรับอะลูมิเนียมที่ยังไม่ได้ขึ้นรูป (รหัส CN 7601) ไทยมีค่ามาตรฐานอ้างอิง 0.36 (เส้นทาง L) และมีต้นทุนปี 2569 อยู่ที่ 25.29 ยูโรต่อตันสินค้า เท่ากับญี่ปุ่น เกาหลีใต้ และเวียดนาม และต่ำกว่ามาเลเซียกับอินโดนีเซีย (1.70 เส้นทาง K 39.73 ยูโร) รวมทั้งจีน (3.000 เส้นทาง K 157.44 ยูโร)
เมื่อใช้ข้อมูลการปล่อยจริง ค่าเบนช์มาร์กจะต่างออกไป
เมื่อผู้ประกอบกิจการโรงงาน (operator) ไทยส่งข้อมูลการปล่อยจริงที่ผ่านการทวนสอบ การปรับลดใช้ค่าเบนช์มาร์ก Column A บวกการจัดสรรสิทธิแบบให้เปล่าที่ฝังอยู่ในสารตั้งต้น (precursor) ไม่ใช่ Column B เส้นทาง L
ผลิตภัณฑ์อะลูมิเนียมมีค่า Column A ต่ำ เช่น 0.056 สำหรับแผ่นและเส้น 0.06 สำหรับโปรไฟล์ และ 0.166 สำหรับฟอยล์ (ระเบียบการบังคับใช้ (EU) 2025/2620) ส่วนการปล่อยฝังตัวจริงรวมการปล่อยของแท่งอะลูมิเนียมที่ใช้เป็นสารตั้งต้นด้วย
ผลลัพธ์ของโรงงานที่ใช้แท่งอะลูมิเนียมปฐมภูมิจึงอาจต่างจากโรงงานที่ใช้เศษอะลูมิเนียมอย่างมาก ผู้ส่งออกควรคำนวณทั้งสองทางด้วยข้อมูลของตนเองก่อนตัดสินใจ
ทำไมค่ามาตรฐานอ้างอิงจึงทำให้ผู้ส่งออกอะลูมิเนียมปฐมภูมิเสียเปรียบ
ค่ามาตรฐานอ้างอิงคือค่าสำรองที่ใช้เมื่อผู้ประกอบกิจการโรงงานนอกสหภาพยุโรปไม่ส่งข้อมูลการปล่อยฝังตัวจำเพาะที่ผ่านการทวนสอบ และให้ผลทางการเงินที่แย่กว่าการใช้ค่าที่วัดจริงอย่างเป็นระบบ
ค่ามาตรฐานอ้างอิงของอะลูมิเนียมที่ยังไม่ได้ขึ้นรูป (รหัส CN 7601) กำหนดรายประเทศ ได้แก่ 1.870 tCO2e ต่อตันสำหรับสหรัฐอาหรับเอมิเรตส์ บาห์เรน และอินเดีย 1.700 สำหรับตุรกี 3.000 สำหรับจีน และ 2.203 สำหรับแหล่งกำเนิดที่ไม่มีแถวของตนเอง ทั้งหมดเป็นเส้นทางปฐมภูมิ (K)
ความเข้มข้นการปล่อยทางตรงโดยประมาณของโรงถลุง Hall-Héroult สมัยใหม่อยู่ที่ 1.5 ถึง 2.1 tCO2e ต่อตัน (ตัวเลขประมาณเพื่อให้เห็นภาพ ไม่ใช่ค่ามาตรฐานอ้างอิง ค่าเบนช์มาร์ก หรือค่าที่ผ่านการทวนสอบ)
ส่วนปรับเพิ่มตามระเบียบการบังคับใช้ (EU) 2025/2621 คือร้อยละ 10 ในปี 2569 ร้อยละ 20 ในปี 2570 และร้อยละ 30 ตั้งแต่ปี 2571 หากใช้ค่ามาตรฐานอ้างอิง โรงถลุงที่ปล่อยจริงต่ำกว่าค่าของประเทศจะถูกคิดด้วยตัวเลขที่ห่างจากค่าจริงของตนมากขึ้นทุกปี
ค่ามาตรฐานอ้างอิงคำนวณจากข้อมูลของสถานประกอบการ (installation) ที่ดำเนินการอยู่ทุกระดับ รวมถึงแห่งที่มีประสิทธิภาพต่ำที่สุด และรวม PFCs ซึ่งแตกต่างกันมากตามอายุและวิธีการถลุง
หากไม่ส่งข้อมูลที่ผ่านการทวนสอบ โรงงานสมัยใหม่ที่ควบคุมปรากฏการณ์แอโนดได้ดีก็ต้องรับภาระเท่ากับโรงงานอื่น
ช่องว่างทางการเงินเกิดตั้งแต่ปีแรก การปรับลดของอะลูมิเนียมปฐมภูมิที่ยังไม่ได้ขึ้นรูปคือ 0.975 × 1.423 = 1.3874 ต่อตัน ดังนั้นอะลูมิเนียมจากสหรัฐอาหรับเอมิเรตส์ (1.870 × 1.10 = 2.057) ต้องใช้ 0.670 ใบรับรองต่อตัน หรือ 55.12 ยูโรที่ราคาไตรมาส 3 ปี 2569
สำหรับสินค้าที่นำเข้าในปี 2573 ซึ่งมีส่วนปรับเพิ่มร้อยละ 30 และตัวประกอบ CBAM ร้อยละ 51.5 โลหะเดียวกันมีต้นทุน 139.79 ยูโรต่อตันที่ราคา 82.32 ยูโรคงที่ บนค่าเบนช์มาร์กปัจจุบัน ซึ่งอาจปรับสำหรับสินค้าที่นำเข้าตั้งแต่ปี 2570 (อารัมภบท ข้อ 10 ของระเบียบการบังคับใช้ (EU) 2025/2620)
ผู้ส่งออกไทยควรทราบว่าแหล่งข้อมูลบางแห่งในไทยอธิบายวิธีกำหนดค่ามาตรฐานอ้างอิงไว้คลาดเคลื่อน
ค่าที่ใช้กับสินค้าไทยคือค่าในตารางประเทศไทยในภาคผนวก I ของระเบียบการบังคับใช้ (EU) 2025/2621 ซึ่งแก้ไขโดยระเบียบการบังคับใช้ (EU) 2026/1740 ดูวิธีคำนวณทั้งหมดได้ที่คู่มือ CBAM อะลูมิเนียม
อะลูมิเนียมปฐมภูมิกับอะลูมิเนียมทุติยภูมิ: เปรียบเทียบต้นทุน
ความต่างของต้นทุน CBAM ระหว่างอะลูมิเนียมปฐมภูมิกับทุติยภูมิเป็นความแตกต่างเชิงโครงสร้างที่มีผลทางการค้ามากที่สุดในภาคอะลูมิเนียม
อะลูมิเนียมทุติยภูมิผลิตจากการหลอมเศษอะลูมิเนียมรีไซเคิล มีการปล่อยฝังตัวทางตรงประมาณ 0.05 ถึง 0.1 tCO2e ต่อตัน (ตัวเลขประมาณของอุตสาหกรรม) ต่ำกว่าอะลูมิเนียมปฐมภูมิ 15 ถึง 30 เท่าเมื่อเทียบการปล่อยทางตรง
ตารางด้านล่างเปรียบเทียบเส้นทางปฐมภูมิและทุติยภูมิเมื่อใช้ค่ามาตรฐานอ้างอิง ที่ราคาไตรมาส 3 ปี 2569 (82.32 ยูโรต่อ tCO2e) โดยเส้นทางในตารางคือเส้นทางที่ระบุในแถวของแต่ละประเทศในภาคผนวก I
| แถวในภาคผนวก I (รหัส CN 7601) | ค่ามาตรฐานอ้างอิง (tCO2e/t) | บวกส่วนปรับเพิ่ม 10% | ค่าเบนช์มาร์ก Column B | ใบรับรองต่อตัน ปี 2569 | ต้นทุนต่อตัน ปี 2569 |
|---|---|---|---|---|---|
| สหรัฐอาหรับเอมิเรตส์ เส้นทางปฐมภูมิ (K) | 1.870 | 2.057 | 1.423 | 0.670 | EUR 55.12 |
| จีน เส้นทางปฐมภูมิ (K) | 3.000 | 3.300 | 1.423 | 1.913 | EUR 157.44 |
| ไทย ญี่ปุ่น หรือเกาหลีใต้ เส้นทางทุติยภูมิ (L) | 0.360 | 0.396 | 0.091 | 0.307 | EUR 25.29 |
ค่ามาตรฐานอ้างอิง: ภาคผนวก I ของระเบียบการบังคับใช้ (EU) 2025/2621 ซึ่งแก้ไขโดยระเบียบการบังคับใช้ (EU) 2026/1740 ค่าเบนช์มาร์ก: ระเบียบการบังคับใช้ (EU) 2025/2620 ข้อ 5.3 ใบรับรอง = ค่ามาตรฐานอ้างอิงที่บวกส่วนปรับเพิ่ม ลบ 0.975 × ค่าเบนช์มาร์ก
การปล่อยฝังตัวต่ำของอะลูมิเนียมทุติยภูมิมาจากสองปัจจัย ประการแรก เศษอะลูมิเนียมรีไซเคิลถือเป็นวัตถุดิบที่ไม่มีการปล่อย เพราะคาร์บอนฝังตัวนับไปแล้วที่ต้นทาง
ประการที่สอง พลังงานที่ใช้หลอมใหม่เป็นเพียงส่วนน้อยเมื่อเทียบกับพลังงานในการอิเล็กโทรลิซิส การปล่อยทางตรงจากเตาหลอมจึงต่ำ
ช่องว่างนี้สร้างแรงจูงใจให้ผู้ส่งออกเพิ่มสัดส่วนวัสดุรีไซเคิล การใช้เศษอะลูมิเนียมแทนโลหะปฐมภูมิเพิ่มขึ้นทุกร้อยละหนึ่งช่วยลดการปล่อยฝังตัวจำเพาะที่แจ้ง
ทั้งนี้ต้องคำนวณตามวิธีในระเบียบการบังคับใช้ (EU) 2025/2547 ส่วนเศษอะลูมิเนียม (รหัส 7602) ไม่อยู่ในภาคผนวก I
สิ่งที่ผู้ส่งออกอะลูมิเนียมไทยต้องเตรียม
ผู้ประกอบกิจการโรงงานอะลูมิเนียมนอกสหภาพยุโรปไม่มีหน้าที่ตามกฎหมายภายใต้ CBAM แต่ผู้นำเข้าในสหภาพยุโรปต้องการข้อมูลการปล่อยฝังตัวจำเพาะของสถานประกอบการเพื่อหลีกเลี่ยงค่ามาตรฐานอ้างอิง
ผู้ส่งออกที่ส่งข้อมูลซึ่งผ่านการทวนสอบช่วยให้ผู้ซื้อมีต้นทุนต่ำกว่าคู่แข่งที่ใช้ค่ามาตรฐานอ้างอิง ข้อมูลที่สถานประกอบการอะลูมิเนียมต้องเตรียมตามระเบียบการบังคับใช้ (EU) 2025/2547 มีสี่ด้าน ดังนี้
- การระบุตัวสถานประกอบการ: ชื่อตามกฎหมาย ที่อยู่ UN/LOCODE และพิกัดของโรงงานแบบทศนิยมหกตำแหน่ง
- การจัดเส้นทางการผลิต: Hall-Héroult เป็นเส้นทางมาตรฐานของอะลูมิเนียมปฐมภูมิ ส่วนโรงหลอม รีด และอัดขึ้นรูปของไทยควรระบุสัดส่วนเศษอะลูมิเนียมและแหล่งของแท่งที่ใช้ แผนการติดตามตรวจสอบ (monitoring plan) ต้องกำหนดขอบเขตระบบ
- การปล่อยฝังตัวทางตรงจำเพาะ: tCO2e ต่อตันอะลูมิเนียม คำนวณด้วยวิธีคำนวณ (วิธีมาตรฐานหรือวิธีสมดุลมวล) หรือวิธีตรวจวัด ตามภาคผนวก II ของระเบียบการบังคับใช้ (EU) 2025/2547
- การรายงาน PFCs: การปล่อย CF4 และ C2F6 ตามข้อ B.7 ของภาคผนวกดังกล่าว แปลงเป็น CO2e ด้วยค่า GWP ที่ใช้บังคับ
รายงานสรุปการปล่อย 16 รายการข้อมูล (summary emissions report) กำหนดไว้ในข้อ 1.2 ของภาคผนวก IV ของระเบียบการบังคับใช้ (EU) 2025/2547 และต้องจัดทำเป็นภาษาอังกฤษ (มาตรา 10(4) ของระเบียบการบังคับใช้นั้น) ตามโครงสร้างสามเอกสารในแนวทางฉบับที่ 3 ซึ่งใช้แทนแม่แบบการสื่อสารแบบสมัครใจ
คณะกรรมาธิการยุโรปเผยแพร่เอกสารแนวทางสิบฉบับสำหรับระยะบังคับใช้เต็มรูปแบบ (definitive period) เมื่อวันที่ 14 สิงหาคม 2569
แนวทางฉบับที่ 2 เป็นคู่มือย่อสำหรับผู้ประกอบกิจการนอกสหภาพยุโรป ฉบับที่ 3 ว่าด้วยวิธีคำนวณการปล่อยฝังตัว ส่วนคู่มือรายภาค 5e นำวิธีเหล่านั้นมาใช้กับเส้นทางการผลิตอะลูมิเนียม
ชุดเอกสารทั้งหมดสรุปไว้ในข่าวเอกสารแนวทาง CBAM สิบฉบับ (ภาษาอังกฤษ) รายการข้อมูลครบถ้วนอยู่ในหน้าข้อมูลที่ผู้ส่งออกต้องเตรียม
ทางเลือกเชิงกลยุทธ์ของผู้ส่งออกอะลูมิเนียมมีสองทาง ดังนี้
- ส่งข้อมูลจริงที่ผ่านการทวนสอบทางส่วน O3CI ของระบบทะเบียน CBAM (operator portal): ลดต้นทุนของผู้นำเข้า ตัดส่วนปรับเพิ่มของค่ามาตรฐานอ้างอิง และปกป้องราคาส่งออก การทวนสอบ (verification) โดยผู้ทวนสอบที่ได้รับการรับรองระบบงาน (accredited verifier) จากหน่วยรับรองระบบงานแห่งชาติของสหภาพยุโรป (ตาม EN ISO/IEC 17029:2019) ต้องมีการตรวจประเมิน ณ สถานประกอบการในปีแรกที่มีการทวนสอบ
- ยอมรับค่ามาตรฐานอ้างอิง: ไม่มีต้นทุนล่วงหน้า แต่ผู้นำเข้าต้องใช้ค่าที่บวกส่วนปรับเพิ่มแล้ว และจะผลักต้นทุนส่วนเกินกลับมาในรูปราคาซื้อที่ต่ำลง ความเสียเปรียบยิ่งเพิ่มขึ้นตั้งแต่ปี 2570 เมื่อส่วนปรับเพิ่มขึ้นเป็นร้อยละ 20 และร้อยละ 30
ผู้ส่งออกที่ลงทะเบียนในส่วน O3CI ของระบบทะเบียน CBAMและอัปโหลดข้อมูลที่ผ่านการทวนสอบ ช่วยให้ผู้ซื้อทุกรายในสหภาพยุโรปใช้ข้อมูลชุดเดียวกันได้ การทวนสอบครั้งเดียวจึงใช้ได้กับผู้นำเข้าหลายราย การลงทะเบียนเป็นทางเลือกและมีอายุห้าปี (มาตรา 10)
ผู้ทวนสอบ CBAM และการรับรองระบบงาน
การทวนสอบจำเป็นเฉพาะเมื่อใช้ค่าการปล่อยจริง (มาตรา 8 ของระเบียบ (EU) 2023/956) และเฉพาะหน่วยรับรองระบบงานแห่งชาติของประเทศสมาชิกสหภาพยุโรปเท่านั้นที่รับรองระบบงานผู้ทวนสอบ CBAM ได้ (ระเบียบที่ออกโดยอำนาจที่ได้รับมอบ (EU) 2025/2551)
การตรวจประเมิน ณ สถานประกอบการ (site visit) อยู่ในมาตรา 2 ถึง 4 ของระเบียบการบังคับใช้ (EU) 2025/2546
ไม่มีหน่วยงานในไทยที่รับรองระบบงานผู้ทวนสอบ CBAM ได้ หน่วยตรวจสอบในไทยต้องยื่นขอต่อหน่วยรับรองระบบงานแห่งใดแห่งหนึ่งในเจ็ดแห่งของสหภาพยุโรปที่รับผู้สมัครจากประเทศที่สาม (ตารางสถานะของคณะกรรมาธิการยุโรป ฉบับวันที่ 21 ตุลาคม 2569)
ณ วันที่ 12 พฤศจิกายน 2569 หน่วยรับรองระบบงานแห่งชาติห้าแห่งมีหลักฐานการรับรองระบบงานหน่วยทวนสอบเจ็ดราย คือ EmiCert S.A. (ESYD กรีซ) Bureau Veritas Italia S.p.A. RINA Services S.p.A. และ SGS ICS Italia S.r.l. (Accredia อิตาลี) และ Intertek Certification AB (Swedac สวีเดน)
อีกสองรายคือ Integrated Sustainable Solutions Company (ISSC) แห่งดัมเยตตา ประเทศอียิปต์ (RvA เนเธอร์แลนด์ 22 ตุลาคม 2569) และ SGS BELGIUM nv (BELAC เบลเยียม ขอบเขตมีผลตั้งแต่ 5 พฤศจิกายน 2569)
หกรายตั้งอยู่ในสหภาพยุโรป ISSC เป็นรายแรกที่ตั้งอยู่นอกสหภาพยุโรป และไม่มีรายใดตั้งอยู่ในไทย RvA ใช้ขั้นตอน TAB กับ ISSC คือประเมินครบทุกส่วนแล้ว RvA จะเข้าสังเกตการทวนสอบ CBAM ครั้งแรก จากนั้นจึงเปลี่ยนเป็นการรับรองระบบงานตามปกติ
DNV ประกาศเมื่อ 6 พฤศจิกายน 2569 ว่าได้รับการรับรองระบบงานจาก Accredia แต่ Accredia ยังไม่ได้เผยแพร่เรื่องนี้ ณ วันที่ 11 พฤศจิกายน 2569 จึงยังไม่นับ DNV ส่วนในเจ็ดรายที่มีหลักฐาน การรับรองระบบงานของ SGS ICS Italia S.r.l. เป็นรายเดียวที่ไม่ครอบคลุมอะลูมิเนียมที่ยังไม่ได้ขึ้นรูป
ณ วันที่ 11 พฤศจิกายน 2569 คณะกรรมาธิการยุโรปยังไม่ได้เผยแพร่รายชื่อผู้ทวนสอบ CBAM ที่ได้รับการรับรองระบบงาน ดูรายละเอียดที่ผู้ทวนสอบ CBAM ที่ได้รับการรับรองระบบงาน
หน่วยงานไทยที่มีข้อมูลสำหรับผู้ผลิตอะลูมิเนียม
องค์การบริหารจัดการก๊าซเรือนกระจก (องค์การมหาชน) (อบก.) เผยแพร่คู่มือแนวทางการรายงาน CBAM สำหรับสี่อุตสาหกรรม ซึ่งรวมอะลูมิเนียม (ปรับปรุงวันที่ 26 ธันวาคม 2568) และมีแพลตฟอร์มคำนวณค่าคาร์บอนแฝงและคาร์บอนฟุตพริ้นท์ของผลิตภัณฑ์ (CBAM and CFP Platform)
กลุ่มอุตสาหกรรมอลูมิเนียม สภาอุตสาหกรรมแห่งประเทศไทย (ส.อ.ท.) ร่วมกับศูนย์เทคโนโลยีโลหะและวัสดุแห่งชาติ (MTEC) จัดทำฐานข้อมูลสิ่งแวดล้อมเพื่อรองรับ CBAM จากข้อมูลของบริษัทสมาชิก 11 ราย
ฐานข้อมูลนี้ครอบคลุมโรงงานรีดสี่แห่ง และโรงหล่อแท่งและอัดขึ้นรูปเจ็ดแห่ง (อินโฟเควสท์ 12 กันยายน 2566)
โครงการนี้มุ่งสร้างค่ากลางของผลิตภัณฑ์อะลูมิเนียมระดับประเทศ ค่ากลางแบบนี้ไม่ใช่ค่ามาตรฐานอ้างอิงของสหภาพยุโรป และไม่ใช่ค่าการปล่อยจริงที่ผ่านการทวนสอบรายสถานประกอบการ ผู้นำเข้าในสหภาพยุโรปใช้ได้เฉพาะสองอย่างหลัง
กรมการค้าต่างประเทศ (คต.) เตือนผู้ส่งออกในหกภาคเรื่องค่ามาตรฐานอ้างอิง ส่วนปรับเพิ่ม การทวนสอบ และเกณฑ์ 50 ตันเมื่อวันที่ 28 เมษายน 2569 (ฐานเศรษฐกิจ) ณ วันที่ 4 พฤศจิกายน 2569 ยังไม่พบโครงการอุดหนุนเฉพาะสำหรับ CBAM ในไทย ภาพรวมของไทยอยู่ในหน้าCBAM กับประเทศไทย
จดหมายข่าวภาษาอังกฤษ ส่งการแจ้งเตือนราคาใบรับรอง CBAM และการเปลี่ยนแปลงกฎระเบียบที่สำคัญ พร้อมข่าวสารเกี่ยวกับ CBAM ทุกสัปดาห์ ไม่มีสแปม ยกเลิกได้ทุกเมื่อ
เราเก็บเฉพาะอีเมลของท่านเพื่อส่งการแจ้งเตือนนี้ นโยบายความเป็นส่วนตัว (ภาษาอังกฤษ)
ประเทศใดได้รับผลกระทบมากที่สุด
ผลกระทบต่อผู้ส่งออกอะลูมิเนียมแต่ละประเทศขึ้นกับเทคโนโลยีการผลิตและค่ามาตรฐานอ้างอิงของประเทศ สหภาพยุโรปนำเข้าอะลูมิเนียมในขอบเขต CBAM จากนอกสหภาพยุโรปในปี 2568 มูลค่า 30.34 พันล้านยูโร ปริมาณ 9.14 ล้านตัน (Comext DS-045409 ดึงข้อมูลวันที่ 12 ตุลาคม 2569)
นอร์เวย์ (4.47 พันล้านยูโร) ไอซ์แลนด์ (2.20 พันล้านยูโร) และสวิตเซอร์แลนด์ (1.67 พันล้านยูโร) อยู่นอก CBAM เพราะภาคผนวก III ข้อ 1 ของระเบียบ (EU) 2023/956 ยกเว้นสินค้าที่มีแหล่งกำเนิดในสามประเทศนี้
สามประเทศรวมกันมีสัดส่วนร้อยละ 27.5 ของมูลค่าและร้อยละ 29.3 ของปริมาณการนำเข้าอะลูมิเนียมจากนอกสหภาพยุโรปในปี 2568 และโลหะจากทั้งสามประเทศไม่มีภาระ CBAM
ในบรรดาแหล่งกำเนิดที่ CBAM ครอบคลุม จีนใหญ่ที่สุดตามมูลค่า คือ 3.25 พันล้านยูโรในปี 2568 หรือร้อยละ 10.7 ของการนำเข้าจากนอกสหภาพยุโรป เกือบทั้งหมดเป็นผลิตภัณฑ์ มีอะลูมิเนียมที่ยังไม่ได้ขึ้นรูปเพียง 12,000 ตัน (Eurostat Comext, 2025) รายละเอียดอยู่ในหน้า CBAM China (ภาษาอังกฤษ)
ระบบซื้อขายสิทธิของจีนขยายไปยังการถลุงอะลูมิเนียมตามแผนงานลงวันที่ 20 มีนาคม 2568 แต่จัดสรรสิทธิแบบให้เปล่าร้อยละ 100 และราคาเฉลี่ยตลาดรองปี 2568 คือ 70.78 หยวน (9.85 ดอลลาร์สหรัฐ) ตามข้อมูลของ ICAP ระบบนี้ไม่ได้รับการยอมรับตามมาตรา 9 และแทบไม่มีราคาคาร์บอนที่จ่ายจริง
สหภาพยุโรปนำเข้าอะลูมิเนียมในขอบเขต CBAM จากตุรกี 2.84 พันล้านยูโรในปี 2568 ปริมาณ 684,000 ตัน ตุรกีประกาศระเบียบระบบซื้อขายสิทธิเมื่อวันที่ 27 สิงหาคม 2569 และในช่วงนำร่องปี 2569 ถึง 2570 จัดสรรสิทธิแบบให้เปล่าทั้งหมด จึงไม่มีการหักลดตามมาตรา 9
สหรัฐอาหรับเอมิเรตส์ (EGA) และบาห์เรน (Alba) ส่งอะลูมิเนียมที่ยังไม่ได้ขึ้นรูป (รหัส CN 7601) 454,000 และ 476,000 ตันในปี 2568 คิดเป็นร้อยละ 7.2 และ 7.5 ของปริมาณการนำเข้าอะลูมิเนียมที่ยังไม่ได้ขึ้นรูปจากนอกสหภาพยุโรป ทั้งสองประเทศมีค่ามาตรฐานอ้างอิง 1.870 tCO2e ต่อตัน
ในอาเซียน สหภาพยุโรปนำเข้าจากมาเลเซีย 378.07 ล้านยูโร (126,793 ตัน อันดับที่ 18 ตามมูลค่า) อินโดนีเซีย 135.50 ล้านยูโร (46,921 ตัน) เวียดนาม 99.48 ล้านยูโร (23,298 ตัน) และไทย 44.16 ล้านยูโร (6,599 ตัน) ในปี 2568 (Eurostat Comext, 2025)
ราคาคาร์บอนของไทยหักลดตามมาตรา 9 ได้หรือไม่
ณ วันที่ 4 พฤศจิกายน 2569 ยังไม่มีการรับรองราคาคาร์บอนของประเทศใดภายใต้มาตรา 9 รวมถึงไทย และระเบียบการบังคับใช้ตามมาตรา 9 ยังไม่ได้รับการรับรอง
คณะกรรมาธิการยุโรปเผยแพร่ร่างระเบียบการบังคับใช้ว่าด้วยราคาคาร์บอนที่จ่ายในประเทศที่สามเมื่อวันที่ 13 พฤษภาคม 2569 และปิดรับฟังความเห็นวันที่ 10 มิถุนายน 2569 มาตรา 9(1) ให้หักลดได้เฉพาะราคาคาร์บอนที่จ่ายจริง หลังหักการคืนเงินหรือการชดเชยอื่น
เครื่องมือราคาคาร์บอนของไทยและความสัมพันธ์กับ CBAM อะลูมิเนียมสรุปในตารางด้านล่าง (สถานะ ณ วันที่ 4 พฤศจิกายน 2569)
| เครื่องมือ | ขอบเขตและราคา | สถานะ | ความสัมพันธ์กับ CBAM อะลูมิเนียม |
|---|---|---|---|
| ราคาคาร์บอนในภาษีสรรพสามิตน้ำมัน (กรมสรรพสามิต) | น้ำมันเชื้อเพลิงและผลิตภัณฑ์ เช่น ดีเซล น้ำมันเตา LPG ที่ 200 บาทต่อตันคาร์บอนไดออกไซด์เทียบเท่า อัตราภาษีรวมไม่เปลี่ยน ถ่านหินและก๊าซธรรมชาติไม่อยู่ในขอบเขต | มีผลตั้งแต่ 23 เมษายน 2568 | นับได้เฉพาะดีเซล น้ำมันเตา หรือ LPG ที่เผาในสถานประกอบการ ยังไม่ได้รับการยอมรับตามมาตรา 9 |
| ระบบการจัดสรรสิทธิการปล่อยก๊าซเรือนกระจก (ETS) ตามร่างพระราชบัญญัติการเปลี่ยนแปลงสภาพภูมิอากาศ พ.ศ. .... | ภาคที่ครอบคลุมยังไม่กำหนด | ร่าง ไม่ใช่กฎหมาย (คณะรัฐมนตรีอนุมัติหลักการ 2 ธันวาคม 2568) | ไม่มีราคาที่จ่ายจริง |
| ภาษีคาร์บอนตามร่างเดียวกัน | สินค้าจะกำหนดในกฎหมายลำดับรอง | ร่าง ไม่ใช่กฎหมาย | ไม่มีราคาที่จ่ายจริง |
| คาร์บอนเครดิตภาคสมัครใจ T-VER | โครงการสมัครใจของ อบก. | สมัครใจ | ไม่ใช่ราคาคาร์บอนที่จ่ายจริง |
แม้จะได้รับการยอมรับในอนาคต ผลต่ออะลูมิเนียมก็มีน้อย เพราะ CBAM คิดเฉพาะการปล่อยทางตรง นอกจากนี้ยังไม่มีข้อความทางกฎหมายใดตอบว่าส่วนคาร์บอนที่แยกออกจากอัตราภาษีเดิมซึ่งไม่เปลี่ยนแปลงนั้นถือเป็นราคาคาร์บอนที่จ่ายจริงหรือไม่
ร่างพระราชบัญญัติเดียวกันมีกลไกการปรับราคาคาร์บอนข้ามพรมแดน (Thai CBAM) สำหรับสินค้านำเข้าสู่ไทย ซึ่งเป็นคนละมาตรการกับมาตรการปรับราคาคาร์บอนก่อนข้ามพรมแดนของสหภาพยุโรป และไม่ใช่ราคาคาร์บอนที่จ่ายสำหรับสินค้าส่งออก
ตั้งแต่ปี 2570 คณะกรรมาธิการยุโรปอาจกำหนดราคาคาร์บอนอ้างอิงรายปีสำหรับประเทศที่มีระบบราคาคาร์บอน (มาตรา 9(4)) ซึ่งจะเป็นทางเดียวที่หักลดได้เมื่อใช้ค่ามาตรฐานอ้างอิง ปัจจุบันยังไม่มีการกำหนดค่าดังกล่าวสำหรับไทย
หลักฐานต้องได้รับการรับรองโดยบุคคลที่เป็นอิสระ (มาตรา 9(2)) และเก็บไว้จนสิ้นปีที่สี่หลังปีที่ยื่นหรือควรยื่นแบบแสดงรายการ (มาตรา 9(3)) ดูรายละเอียดที่การหักลดราคาคาร์บอนที่จ่ายในประเทศที่สาม
ผู้ส่งออกที่พึ่งค่ามาตรฐานอ้างอิงมีต้นทุนเพิ่มขึ้นอย่างไร
ผู้ส่งออกอะลูมิเนียมที่พึ่งค่ามาตรฐานอ้างอิงต้องรับภาระต้นทุนที่เพิ่มขึ้นตามกำหนดการในระเบียบ (EU) 2025/2083 และระเบียบการบังคับใช้ (EU) 2025/2621
ส่วนปรับเพิ่มของค่ามาตรฐานอ้างอิงเพิ่มขึ้นอย่างไร
ส่วนปรับเพิ่มของอะลูมิเนียม (เช่นเดียวกับเหล็กและเหล็กกล้า ซีเมนต์ และไฮโดรเจน) เพิ่มขึ้นตามกำหนดการดังนี้
- ปี 2569: สูงกว่าค่ามาตรฐานอ้างอิงพื้นฐานร้อยละ 10
- ปี 2570: สูงกว่าค่ามาตรฐานอ้างอิงพื้นฐานร้อยละ 20
- ปี 2571 เป็นต้นไป: สูงกว่าค่ามาตรฐานอ้างอิงพื้นฐานร้อยละ 30
สำหรับค่า 1.870 ของสหรัฐอาหรับเอมิเรตส์ ส่วนปรับเพิ่มร้อยละ 30 ตั้งแต่ปี 2571 เท่ากับ 0.561 tCO2e ต่อตัน ซึ่งคิดเต็มจำนวน หรือ 46.18 ยูโรต่อตันที่ราคา 82.32 ยูโร ต้นทุนต่อตันจึงเพิ่มจาก 55.12 ยูโร (2569) เป็น 73.44 ยูโร (2570) 94.69 ยูโร (2571) และ 139.79 ยูโร (2573)
สำหรับผลิตภัณฑ์ไทยที่มีค่ามาตรฐานอ้างอิง 1.73 ส่วนปรับเพิ่มร้อยละ 30 เพิ่ม 0.519 tCO2e ต่อตัน หรือ 42.72 ยูโรต่อตันสินค้าที่ราคาเดียวกัน ตัวเลขปี 2570 เป็นต้นไปคำนวณบนค่าเบนช์มาร์กปัจจุบันซึ่งอาจปรับได้ ต้นทุนเหล่านี้จะย้อนกลับมาที่ผู้ส่งออกในรูปการต่อรองลดราคาซื้อ
มีกรณีใดที่ควรยอมรับค่ามาตรฐานอ้างอิงหรือไม่
มีเฉพาะกรณีที่การปล่อยทางตรงซึ่งผ่านการทวนสอบเท่ากับหรือสูงกว่าค่ามาตรฐานอ้างอิงของประเทศที่บวกส่วนปรับเพิ่มแล้ว
สำหรับโลหะปฐมภูมิที่ยังไม่ได้ขึ้นรูปซึ่งผลิตจากอะลูมินา ค่าเบนช์มาร์กเท่ากันทั้งสองทาง (1.423 เส้นทางปฐมภูมิ ทั้ง Column A และ Column B) การเปรียบเทียบจึงขึ้นอยู่กับตัวเลขการปล่อยเป็นหลัก
โรงถลุงในสหรัฐอาหรับเอมิเรตส์ที่ปล่อยต่ำกว่า 2.057 จะได้ประโยชน์จากการใช้ข้อมูลจริงในปี 2569 และเกณฑ์นี้จะสูงขึ้นตามส่วนปรับเพิ่ม
สำหรับผลิตภัณฑ์ของไทย ค่าเบนช์มาร์กแต่ละทางต่างกัน (Column B เส้นทาง L เมื่อใช้ค่ามาตรฐานอ้างอิง หรือ Column A บวกสารตั้งต้นเมื่อใช้ข้อมูลจริง) ผู้ส่งออกควรคำนวณทั้งสองทางด้วยข้อมูลของตนเองก่อนตัดสินใจ ดูกลยุทธ์ของผู้ส่งออก
คำถามที่พบบ่อย: CBAM อะลูมิเนียมสำหรับผู้ส่งออกไทย
CBAM คิดค่าไฟฟ้าที่ใช้ในการถลุงอะลูมิเนียมหรือไม่
ไม่คิด CBAM อะลูมิเนียมครอบคลุมเฉพาะการปล่อยทางตรงและ PFCs เพราะอะลูมิเนียมอยู่ในภาคผนวก II ของระเบียบ (EU) 2023/956 ผู้ผลิตในสหภาพยุโรปได้รับการชดเชยต้นทุนคาร์บอนทางอ้อมตามข้อบังคับ (Directive) 2003/87/EC หากเก็บ CBAM จากการปล่อยทางอ้อมไปพร้อมกันจะเกิดความไม่สมมาตร
DG TAXUD เผยแพร่การศึกษาทางเทคนิคเรื่องการขยายไปยังการปล่อยทางอ้อมในเดือนมิถุนายน 2569 ณ วันที่ 12 ตุลาคม 2569 อะลูมิเนียมยังอยู่ในภาคผนวก II และการปล่อยทางอ้อมยังไม่มีภาระ CBAM
CBAM อะลูมิเนียมรวม PFCs ชนิดใดบ้าง
PFCs ที่นับมีสองชนิด คือ CF4 (เตตระฟลูออโรมีเทน) GWP 6,630 และ C2F6 (เฮกซะฟลูออโรอีเทน) GWP 11,100 ทั้งสองแปลงเป็น CO2e และบวกกับ CO2 ทางตรงในการคำนวณการปล่อยฝังตัวจำเพาะ PFCs เกิดจากปรากฏการณ์แอโนดในการอิเล็กโทรลิซิสแบบ Hall-Héroult ดูเพิ่มเติมที่PFCs ในอะลูมิเนียม
อะลูมิเนียมรีไซเคิลได้รับยกเว้นจาก CBAM หรือไม่
ไม่ได้รับยกเว้น แต่การปล่อยฝังตัวต่ำกว่าโลหะปฐมภูมิมาก เศษอะลูมิเนียมรีไซเคิลถือเป็นวัตถุดิบที่ไม่มีการปล่อย และการหลอมใหม่ปล่อยราว 0.05 ถึง 0.1 tCO2e ต่อตัน (ตัวเลขประมาณของอุตสาหกรรม)
แถวในภาคผนวก I ที่ระบุเส้นทางทุติยภูมิ เช่น ไทย ญี่ปุ่น และเกาหลีใต้ มีค่ามาตรฐานอ้างอิง 0.360 สำหรับรหัส CN 7601 และค่าเบนช์มาร์ก 0.091 ซึ่งให้ต้นทุน 25.29 ยูโรต่อตันในปี 2569 ที่ราคา 82.32 ยูโร โรงหลอมที่ปล่อยจริงต่ำกว่าจะถูกคิดตามตัวเลขของตนเอง
ผู้ส่งออกอะลูมิเนียมจากนอร์เวย์ได้รับผลกระทบจาก CBAM หรือไม่
ไม่ได้รับผลกระทบ สินค้าที่มีแหล่งกำเนิดในนอร์เวย์ได้รับยกเว้นตามภาคผนวก III ข้อ 1 ของระเบียบ (EU) 2023/956 และโรงถลุงในนอร์เวย์อยู่ใน EU ETS ผ่านความตกลง EEA
นอร์เวย์เป็นแหล่งนำเข้าอะลูมิเนียมที่ใหญ่ที่สุดของสหภาพยุโรปในปี 2568 คือ 4.47 พันล้านยูโร 1.55 ล้านตัน หรือร้อยละ 14.7 ของมูลค่าการนำเข้าจากนอกสหภาพยุโรป (Eurostat Comext DS-045409 ดึงข้อมูลวันที่ 12 ตุลาคม 2569) และไม่มีภาระ CBAM
ค่ามาตรฐานอ้างอิง CBAM ของอะลูมิเนียมปฐมภูมิเท่าไร
ค่ามาตรฐานอ้างอิงของอะลูมิเนียมที่ยังไม่ได้ขึ้นรูป (รหัส CN 7601) กำหนดรายประเทศในภาคผนวก I ของระเบียบการบังคับใช้ (EU) 2025/2621 ซึ่งแก้ไขโดยระเบียบการบังคับใช้ (EU) 2026/1740
ค่าดังกล่าวคือ 1.870 tCO2e ต่อตันสำหรับสหรัฐอาหรับเอมิเรตส์ บาห์เรน และอินเดีย 1.700 สำหรับตุรกี 3.000 สำหรับจีน และ 2.203 สำหรับแหล่งกำเนิดที่ไม่มีแถวของตนเอง ทั้งหมดเป็นเส้นทางปฐมภูมิ
ส่วนปรับเพิ่มร้อยละ 10 ในปี 2569 ทำให้ค่าของสหรัฐอาหรับเอมิเรตส์เป็น 2.057 และส่วนปรับเพิ่มขึ้นเป็นร้อยละ 20 ในปี 2570 และร้อยละ 30 ตั้งแต่ปี 2571 ตารางของไทยระบุ 0.36 เส้นทางทุติยภูมิ ดูทุกประเทศที่ค่ามาตรฐานอ้างอิง CBAM สำหรับผู้ส่งออก
ระบบซื้อขายสิทธิของจีนทำให้ผู้ส่งออกอะลูมิเนียมจีนได้รับการหักลดตามมาตรา 9 หรือไม่
ปัจจุบันไม่ได้ ระบบของจีนขยายไปยังการถลุงอะลูมิเนียมตามแผนงานลงวันที่ 20 มีนาคม 2568 แต่จัดสรรสิทธิแบบให้เปล่าร้อยละ 100 ตามผลผลิต และราคาเฉลี่ยตลาดรองปี 2568 คือ 70.78 หยวน (9.85 ดอลลาร์สหรัฐ) ตามข้อมูลของ ICAP
มาตรา 9 ของระเบียบ (EU) 2023/956 ให้หักลดได้เฉพาะราคาคาร์บอนที่จ่ายจริงหลังหักการคืนเงินและการชดเชยอื่น ร่างระเบียบการบังคับใช้เผยแพร่วันที่ 13 พฤษภาคม 2569 ปิดรับฟังความเห็นวันที่ 10 มิถุนายน 2569 และยังไม่ได้รับการรับรอง ณ วันที่ 4 พฤศจิกายน 2569
ผู้ส่งออกไทยต้องซื้อใบรับรอง CBAM หรือขึ้นทะเบียนในระบบทะเบียน CBAM หรือไม่
ไม่ต้อง ผู้นำเข้าในสหภาพยุโรปเป็นผู้ซื้อและส่งมอบใบรับรอง CBAM ผู้ประกอบกิจการโรงงานในไทยไม่มีหน้าที่ตามกฎหมาย การลงทะเบียนในส่วน O3CI เป็นทางเลือก (มาตรา 10) และจำเป็นเฉพาะเมื่อต้องการส่งข้อมูลการปล่อยจริงที่ผ่านการทวนสอบ
บางแหล่งข้อมูลในไทยระบุว่าผู้ส่งออกต้องขึ้นทะเบียนภายในกำหนดเวลา หรือว่าการซื้อใบรับรองเริ่มวันที่ 1 มกราคม 2569 ทั้งสองข้อไม่ถูกต้อง การขายใบรับรอง CBAM เริ่มวันที่ 1 กุมภาพันธ์ 2570 (ค.ศ. 2027) (มาตรา 20(1)) สำหรับสินค้าที่นำเข้าตั้งแต่ 1 มกราคม 2569
CBAM เป็นภาษีนำเข้าอะลูมิเนียมหรือไม่
ไม่ใช่ CBAM เป็นระบบใบรับรองที่ผูกกับราคา EU ETS ไม่ใช่ภาษีหรืออากรศุลกากร
สำหรับสินค้าที่นำเข้าในปี 2569 ราคาใบรับรองเป็นราคาเฉลี่ยรายไตรมาส (มาตรา 21(1a)) และเป็นรายสัปดาห์ตั้งแต่ปี 2570 (มาตรา 21(1)) ผลต่อผู้ส่งออกเป็นทางอ้อม ผู้ซื้อจะขอลดราคาหรือเปลี่ยนไปหาผู้ขายที่ปล่อยต่ำกว่า
ผู้ส่งออกอะลูมิเนียมไทยขอข้อมูลหรือความช่วยเหลือเรื่อง CBAM ได้จากที่ใด
องค์การบริหารจัดการก๊าซเรือนกระจก (องค์การมหาชน) เผยแพร่คู่มือแนวทางการรายงาน CBAM ของอุตสาหกรรมอะลูมิเนียมและแพลตฟอร์มคำนวณ กรมการค้าต่างประเทศเผยแพร่คำเตือนสำหรับผู้ส่งออก และสำนักงานนโยบายและยุทธศาสตร์การค้าเผยแพร่บทวิเคราะห์การส่งออก
ณ วันที่ 4 พฤศจิกายน 2569 ยังไม่พบโครงการอุดหนุนหรือศูนย์ช่วยเหลือเฉพาะเรื่อง CBAM ในไทย
ผู้ส่งออกขอรับการแนะนำผู้ให้บริการด้านการคำนวณหรือการทวนสอบได้ฟรีที่ศูนย์ช่วยเหลือ CBAM ผู้ให้บริการอาจจ่ายค่าแนะนำให้ cbamguide.com แต่ค่าแนะนำไม่มีผลต่อการคัดเลือก
ส่วนเสริม: ผู้ส่งออกอะลูมิเนียมไทยกับผู้นำเข้าในสหภาพยุโรป
CBAM มีผลต่อผู้นำเข้าอะลูมิเนียมในสหภาพยุโรปอย่างไร
ผู้นำเข้าในสหภาพยุโรปรับภาระตามกฎหมายทั้งหมด ได้แก่ การขอสถานะผู้ยื่นแบบแสดงรายการ CBAM ที่ได้รับอนุญาต การซื้อใบรับรอง และการยื่นแบบแสดงรายการ CBAM ประจำปี ครั้งแรกภายในวันที่ 30 กันยายน 2570 สำหรับสินค้าที่นำเข้าในปี 2569 (มาตรา 6(1) และมาตรา 22(1))
ตั้งแต่ปี 2570 ณ สิ้นแต่ละไตรมาส ผู้ยื่นแบบฯ ต้องมีใบรับรองอย่างน้อยร้อยละ 50 ของการปล่อยฝังตัวในสินค้าที่นำเข้าตั้งแต่ต้นปี โดยนำการปรับลดตามการจัดสรรสิทธิแบบให้เปล่ามาคำนวณด้วย (มาตรา 22(2)) รายละเอียดอยู่ในคู่มือผู้นำเข้าอะลูมิเนียม (ภาษาอังกฤษ)
CBAM อะลูมิเนียมครอบคลุมรหัส CN ใดบ้าง
CBAM อะลูมิเนียมครอบคลุมรหัส CN ในตอนที่ 76 ได้แก่ 7601 (อะลูมิเนียมที่ยังไม่ได้ขึ้นรูป ทั้งชนิดไม่เจือและชนิดเจือ) 7603 (ผงและเกล็ด) 7604 (เส้น แท่ง โปรไฟล์) 7605 (ลวด) 7606 (แผ่น หนาเกิน 0.2 มม.) 7607 (ฟอยล์ หนาไม่เกิน 0.2 มม.)
รหัสอื่นในรายการ ได้แก่ 7608 (ท่อ) 7609 (ข้อต่อท่อ) 7610 (โครงสร้าง) 7611 ถึง 7613 (ถังและภาชนะ) 7614 (ลวดตีเกลียว) และ 7616 (ของอื่น ๆ)
เศษอะลูมิเนียม (7602) ไม่อยู่ในรายการ และเศษที่ใช้เป็นวัตถุดิบถือว่าไม่มีการปล่อย พิกัด HS 6 หลักแรกตรงกัน แต่รหัส CN 8 หลักของสหภาพยุโรปไม่ใช่พิกัดศุลกากรไทย ดูรายการเต็มที่รหัส CN ของอะลูมิเนียม
CBAM อะลูมิเนียมต่างจาก CBAM เหล็กอย่างไร
อะลูมิเนียมและเหล็กเป็นสินค้าในภาคผนวก II ทั้งคู่ คือคิดเฉพาะการปล่อยทางตรง ไม่คิดไฟฟ้า เหล็กนับเฉพาะ CO2 ส่วนอะลูมิเนียมนับ PFCs เพิ่ม การถลุงอะลูมิเนียมใช้ไฟฟ้ามากกว่าการผลิตเหล็กมาก การไม่นับไฟฟ้าจึงมีผลต่ออะลูมิเนียมมากกว่า
สำหรับผู้ผลิตเหล็ก การไม่นับไฟฟ้ามีผลน้อยกว่า เพราะการปล่อยจากกระบวนการเผาถ่านโค้กเป็นส่วนใหญ่ของการปล่อยทางตรง ดูCBAM สำหรับผู้ส่งออกเหล็กไทย
การขยายขอบเขตไปยังสินค้าปลายน้ำมีผลต่ออะลูมิเนียมไทยอย่างไร
การขยายขอบเขตไปยังสินค้าปลายน้ำ (downstream extension) เป็นข้อเสนอของคณะกรรมาธิการยุโรป COM(2025)989 (ยังไม่เป็นกฎหมาย) ซึ่งเสนอให้เริ่มวันที่ 1 มกราคม 2571
จำนวนสินค้าที่เสนอมีประมาณ 180 รายการ (ฉบับคณะกรรมาธิการ) ประมาณ 200 รายการ (ฉบับคณะมนตรี) และประมาณ 457 รายการ (ฉบับรัฐสภายุโรป ค่าประมาณ) ทุกฉบับเป็นสินค้าที่ใช้เหล็กและอะลูมิเนียม
การเจรจาไตรภาคีครั้งแรกเมื่อวันที่ 20 ตุลาคม 2569 ยังไม่ได้ข้อตกลงโดยรวม และส่งสี่ประเด็นไปหารือระดับเทคนิค ซึ่งรวมถึงเกณฑ์ยกเว้นตามน้ำหนักของอะลูมิเนียม (ตามรายงานข่าว)
การเจรจาครั้งที่สองมีรายงานว่าจะจัดในวันที่ 30 พฤศจิกายน 2569 ดูการขยายขอบเขตไปยังสินค้าปลายน้ำ
ส่งอะลูมิเนียมไปสหราชอาณาจักรแทนได้หรือไม่
ภาษี CBAM ของสหราชอาณาจักรเป็นระบบภาษีแยกต่างหาก เริ่มวันที่ 1 มกราคม 2570 ครอบคลุมห้าภาค รวมอะลูมิเนียม และคิดเฉพาะการปล่อยทางตรง
อัตราภาษีเพื่อการอธิบาย (illustrative rate) ของอะลูมิเนียมที่ประกาศวันที่ 16 ตุลาคม 2569 คือ 9.79 ปอนด์ต่อ tCO2e ซึ่งยังไม่ก่อให้เกิดภาระภาษี ดูUK CBAM (ภาษาอังกฤษ)