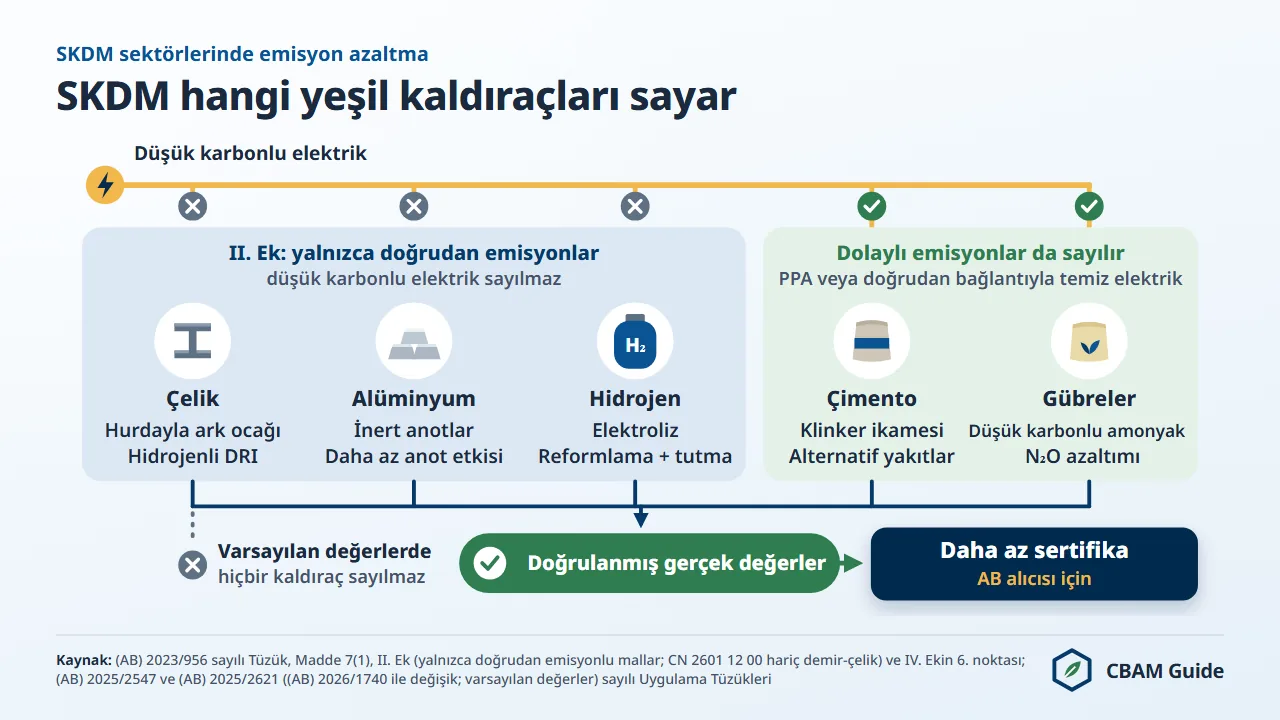
AB Sınırda Karbon Düzenleme Mekanizması (SKDM; İngilizce kısaltmasıyla CBAM) kapsamında yapılan karbonsuzlaşma yatırımı, doğrulanmış emisyonlar düştüğünde AB ithalatçısının satın alması gereken sertifika sayısını azaltır; bu tasarruf Türk ihracatçıya daha iyi bir satış fiyatı olarak geri döner.
Türkiye menşeli yarı mamul demir-çelik (CN kodu 7207 11 14), varsayılan değer (default value) kullanılarak 2026'da ithal edildiğinde ton mal başına 1,2111 SKDM sertifikası (CBAM certificate) gerektirir. Bu, 2026'nın üçüncü çeyreğine ait 82,32 avroluk resmî fiyatla ton başına 99,70 avro eder.
Aynı fiyatla 2030 ithalatında bu tutar ton başına 189,38 avroya çıkar (bugünkü kıyas değeriyle; kıyas değerleri 2027'den itibaren ithal edilen mallar için güncellenebilir: (AB) 2025/2620, 10. gerekçe).
Asıl soru, karbonsuzlaşmanın SKDM altında kâr getirip getirmediği değil, belirli bir yatırımın hangi sertifika fiyatında ve hangi yılda başabaş noktasını geçeceğidir. AB'nin 2025'te Türkiye'den ithal ettiği 10,83 milyar avroluk SKDM kapsamındaki malın 7,18 milyar avrosu demir-çeliktir (Eurostat Comext DS-045409, 2025); bu nedenle hesap en çok çelik üreticilerini ilgilendirir.
Sınırda karbon düzenleme mekanizmasını tesis eden 10 Mayıs 2023 tarihli ve (AB) 2023/956 sayılı Avrupa Parlamentosu ve Konsey Tüzüğü kapsamında uygulama dönemi (definitive period) 1 Ocak 2026'da başlamıştır.
Bu sayfa, Türk üreticilerinin ihtiyaç duyduğu başabaş analizini sektör sektör ele alır: Türkiye tablosundaki varsayılan değerler, SKDM kıyas değerleri (benchmark), AB ETS'deki ücretsiz tahsisatın (free allocation) azalma takvimi ve Türkiye Emisyon Ticaret Sistemi'nin (TR ETS) bugünkü durumu.
SKDM kapsamında karbonsuzlaşma ihracatçı için ne anlama gelir?
SKDM kapsamında karbonsuzlaşma, ihraç edilen ürünün ton mal başına gömülü emisyonunu (spesifik gömülü emisyonlar; specific embedded emissions) varsayılan değerin veya rakiplerin doğrulanmış değerinin altına indirerek AB ithalatçısının sertifika yükümlülüğünü küçültmek demektir.
Türkiye'deki tesis operatörünün SKDM kapsamında yasal bir yükümlülüğü yoktur. Sertifikaları AB'deki yetkilendirilmiş SKDM beyan sahibi (authorised CBAM declarant, Madde 3(17)) satın alır ve teslim eder. Ancak maliyet ticari yoldan size yansır: doğrulanmış emisyonlarınız düşükse ithalatçı sertifikalara daha az öder ve size ton başına daha yüksek bir fiyat ödeyebilir. Karbonsuzlaşmayı SKDM'ye finansal olarak bağlayan mekanizma budur.
AB SKDM rehberi, ithalatçının sertifikaları nasıl satın aldığını ve tesisten gelen gömülü emisyon verisinin sertifika sayısını neden belirlediğini anlatır. Yeşil yatırımın maliyetine değip değmeyeceğini modellemeden önce bu bağlantıyı kavramanız gerekir.
Karbonsuzlaşmanın iki ayrı finansal faydası vardır. Birincisi, gerçek emisyonları doğrulanmış ve varsayılan değerin altında kalan üretici, varsayılan değere eklenen marjı (mark-up) ödemez; marj 2026'da %10, 2027'de %20, 2028'den itibaren %30'dur, gübrelerde her yıl %1'dir ((AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü, (AB) 2026/1740 ile değiştirilen I.
Ek). İkincisi, emisyonlarını rakiplerinin altına indiren üretici, SKDM uyum maliyeti üzerinden rekabet eden AB alıcıları nezdinde fiyat avantajı kazanır.
Ücretsiz tahsisat takvimi geri ödeme süresini neden belirler?
SKDM faktörü (CBAM factor), AB ETS'de korunan ücretsiz tahsisat payıdır; 2026'da %97,5'tir ve 2034'ten itibaren hiç uygulanmaz.
İthalatçının ton başına teslim edeceği sertifika sayısı, gömülü emisyonlardan ücretsiz tahsisat düzeltmesinin (free allocation adjustment) çıkarılmasıyla bulunur.
Düzeltme, SKDM faktörü × sektörler arası düzeltme faktörü (cross-sectoral correction factor, CSCF) × malın SKDM kıyas değeridir ((AB) 2023/956 sayılı Tüzük'ün 31. maddesi; (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü). Karbonsuzlaşma yatırımı, brüt maliyetin sabit bir yüzdesine göre değil, bu formüle göre yıl yıl değerlendirilmelidir.
Takvim, 2003/87/AT sayılı Direktif'in 10a(1a) maddesinde yer alır. Sektörler arası düzeltme faktörü 2026'dan 2030'a kadar her yıl %100'dür ((AB) 2026/1862 sayılı Komisyon Uygulama Kararı). Yıllara göre SKDM faktörü aşağıdaki tabloda verilmiştir.
| Yıl | SKDM faktörü (korunan ücretsiz tahsisat payı) | Yarı mamul çelikte düzeltme, varsayılan değer yolu (tCO2e/ton) |
|---|---|---|
| 2026 | %97,5 | 0,975 × 1,364 = 1,3299 |
| 2027 | %95 | 1,2958 |
| 2028 | %90 | |
| 2029 | %77,5 | |
| 2030 | %51,5 | 0,515 × 1,364 = 0,70246 |
| 2031 | %39 | |
| 2032 | %26,5 | |
| 2033 | %14 | |
| 2034'ten itibaren | uygulanmaz | düşülecek bir miktar kalmaz |
Kaynak: 2003/87/AT sayılı Direktif, Madde 10a(1a); (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü, Ek, 5.3. nokta (Sütun B kıyas değeri 1,364, BF/BOF yani yüksek fırın ve bazik oksijen fırını rotası). 2027 ve sonrası için kıyas değerleri güncellenebilir.
En sert yıllık düşüş 2029'dan 2030'a geçerken yaşanır: %77,5'ten %51,5'e. Düzeltme ton başına sabit bir miktar olduğu için kıyas değerinin üzerindeki her ton CO2 eşdeğeri (tCO2e) ilk yıldan itibaren tam fiyatla ödenir; bu kısımdan azaltılan her ton da ilk yıldan itibaren tam bir sertifika tasarrufu sağlar.
Türkiye menşeli mallarda varsayılan değerle SKDM maliyeti
Türk malları için varsayılan değerle hesaplanan SKDM maliyeti, aynı sertifika fiyatında 2026'dan 2030'a kadar yaklaşık iki katına çıkar.
Aşağıdaki tablo, Türkiye'nin AB'ye en çok ihraç ettiği ürünlerden bazıları için varsayılan değerle hesaplanmış maliyeti gösterir. Fiyat, karşılaştırma için 82,32 avroda sabit tutulmuştur.
| CN kodu | Ürün | Türkiye varsayılan değeri (toplam, tCO2e/t) | 2026 (EUR/ton) | 2027 (EUR/ton) | 2030 (EUR/ton) |
|---|---|---|---|---|---|
| 7207 11 14 | Yarı mamul alaşımsız çelik | 2,310 (rota C) | 99,70 | 121,52 | 189,38 |
| 7214 20 00 | İnşaat demiri | 2,310 (rota C) | 99,70 | 121,52 | 189,38 |
| 7208 39 00 | Sıcak haddelenmiş yassı çelik | 2,428 (rota C) | 109,90 | 132,71 | 201,75 |
| 2523 10 00 (TARIC 2523100090) | Gri klinker ("Diğer ülkeler" değeri) | 1,410 | 74,22 | 87,20 | 122,66 |
| 2523 29 00 | Gri Portland çimentosu ("Diğer ülkeler" değeri) | 1,440 | 76,94 | 90,17 | 125,87 |
| 7601 10 90 | İşlenmemiş alüminyum | 1,700 (rota K) | 39,73 | 56,65 | 121,60 |
| 7604 10 90 | Alüminyum profil | 3,741 (rota K) | 218,92 | 252,79 | 337,05 |
| 3102 40 10 | Kalsiyum amonyum nitrat (CAN) | 2,230 | 130,19 | 131,60 | 156,24 |
| 2814 10 00 | Susuz amonyak | 2,270 | 66,58 | 69,71 | 124,21 |
Kaynak: Türkiye tablosu, (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'nün (AB) 2026/1740 ile değiştirilen I. Eki; Sütun B kıyas değerleri, (AB) 2025/2620, Ek, 5.3. nokta; hesaplama cbamguide.com, 13 Kasım 2026. Bu sonuç, resmî varsayılan değerlere ve SKDM kıyas değerlerine ((AB) 2025/2621 ve (AB) 2025/2620 sayılı Komisyon Uygulama Tüzükleri) dayanan bir tahmindir; bağlayıcı rakam SKDM beyanındaki rakamdır. 2027 ve sonrası için kıyas değerleri güncellenebilir ((AB) 2025/2620, 10. gerekçe).
Türkiye tablosundaki çelik satırlarında BF/BOF rotası (C) yer alır; oysa Türk ham çeliğinin %72,2'si elektrik ark ocaklarında üretilmiştir (Türkiye Çelik Üreticileri Derneği (TÇÜD), 2025 üretimi). Varsayılan değerle beyan edilen bir ark ocağı tesisi, yüksek fırın rotasının emisyonuyla hesaplanır.
Bu nedenle pek çok Türk çelik üreticisi için ilk "karbonsuzlaşma" adımı yatırım değil, zaten düşük olan emisyonlarını doğrulatmaktır. SKDM hesaplayıcısı kendi ürününüz için aynı yöntemle hesap yapar.
Belirleyici kararlar 2026 ve 2027'de verilecektir: bu yıllarda yapılan yatırım, üreticinin artan maliyetin önüne mi geçeceğini yoksa yalnızca ona tepki mi vereceğini belirler. AB dışı ihracatçılar için SKDM rehberi, karbonsuzlaşma dışındaki stratejik seçenekleri (veri sunumu, maliyet aktarımı, pazar kaydırma) anlatır.
Karbonsuzlaşma, hayata geçirilmesi en uzun süren yoldur; ancak SKDM faktörü düştükçe tasarruf büyüdüğü için en kalıcı rekabet avantajını sağlar.
Geri ödeme süresi sertifika fiyatına da bağlıdır. 2026 için resmî SKDM sertifika fiyatları 1. çeyrekte 75,36 avro, 2. çeyrekte 75,28 avro ve 3. çeyrekte 82,32 avrodur; sonuncusu 5 Ekim 2026'da yayımlanmıştır (Madde 21(1a)). 2030 fiyatı bilinmediğinden aşağıdaki senaryolar bir tahmin değildir; cbamguide.com'un 50 ila 100 avro aralığında seçtiği planlama senaryolarıdır.
Fiyattaki her 10 avroluk artış, doğrulanmış olarak azaltılan her ton CO2e'nin değerini 10 avro artırır.
Başabaş analizi: karbonsuzlaşma yatırımı ne zaman kendini amorti eder?
Karbonsuzlaşma yatırımı, yıllık sertifika maliyeti tasarrufu yatırımın yıllıklandırılmış sermaye maliyetine eşit olduğunda başabaş noktasına ulaşır.
Aşağıdaki tablo, dört sertifika fiyatı senaryosunda yıllık tasarrufu yatırım maliyetiyle karşılaştırır. Referans senaryo BF/BOF rotasıyla çelik üretimidir; ton başına yaklaşık 2,0 tCO2'lik kaba bir rota yoğunluğu esas alınır (örnek amaçlıdır; varsayılan değer veya kıyas değeri değildir). Türkiye'de bu rota, entegre tesislerin payı olan %27,8'lik üretime karşılık gelir (TÇÜD, 2025).
Yatırım varsayımı şöyledir: BF/BOF üreticisi, kısmi DRI-EAF dönüşümüne veya hidrojen enjeksiyonuna yatırım yapar ve doğrulanmış spesifik gömülü emisyonlarını 2,0'dan 1,2 tCO2/t'ye indirir (%40 azalma; iki rakam da varsayımdır).
AB'ye yıllık ihracat 100.000 tondur. Yatırımın yıllıklandırılmış sermaye maliyeti, 15 yıllık amortisman süresinde yılda 5 milyon avro kabul edilmiştir. Dört girdi de yöntemi göstermek için cbamguide.com tarafından seçilmiştir; gerçek bir projenin verisi değildir.
| Sertifika fiyatı | Doğrulanmış emisyon azalması | Ton başına tasarruf (azalma × fiyat) | 100.000 tonda yıllık tasarruf | 5 milyon avroluk yıllık maliyeti karşılıyor mu? |
|---|---|---|---|---|
| 50 EUR/tCO2e | 0,8 tCO2e/t | 40,00 EUR/t | 4,0 milyon EUR | Hayır |
| 75 EUR/tCO2e | 0,8 tCO2e/t | 60,00 EUR/t | 6,0 milyon EUR | Evet |
| 82,32 EUR/tCO2e (2026'nın 3. çeyreği, resmî fiyat) | 0,8 tCO2e/t | 65,86 EUR/t | 6,59 milyon EUR | Evet |
| 100 EUR/tCO2e | 0,8 tCO2e/t | 80,00 EUR/t | 8,0 milyon EUR | Evet |
Varsayımlar: AB'ye yılda 100.000 ton ihracat; yıllıklandırılmış yatırım maliyeti yılda 5 milyon avro; başlangıç ve düşürülmüş rakamın ikisi de doğrulanmış gerçek değerdir ve azalmanın tamamı ücretsiz tahsisat düzeltmesinin üzerinde kalır. Fiyat sadelik için sabit tutulmuştur.
Tablodan üç sonuç çıkar. Tasarruf 2030'u beklemez: düzeltmenin üzerinde azaltılan her doğrulanmış ton CO2e, her yıl tam fiyatla bir sertifika tasarrufu sağlar. 82,32 avroluk resmî fiyatla, varsayım olarak alınan azalma yılda 6,59 milyon avro eder ve 5 milyon avroluk yıllık maliyeti aşar. 50 avroda ise tasarruf 4,0 milyon avroya düşer; yatırım yalnızca SKDM tasarrufuyla kendini amorti etmez.
Tablodaki değerler üst sınırdır. Formülün alt sınırı sıfır olduğu için azaltılan bir ton CO2e, yalnızca tesisin doğrulanmış emisyonları ücretsiz tahsisat düzeltmesinin üzerinde kaldığı sürece bir sertifika azaltır. Bu düzeltme her yıl SKDM faktörüyle küçülür: varsayılan değerle yarı mamul çelikte 2026'da 1,3299 tCO2e/t, 2030'da 0,70246 tCO2e/t'dir (bugünkü kıyas değeriyle; sonraki yıllar için güncellenebilir).
Emisyonları 2026'da düzeltme tutarına yakın olan bir tesiste, azalmanın bir kısmı ancak sonraki yıllarda hesaba yansır. Gerçek değer yolunda düzeltme, Sütun A süreç kıyas değeri ile öncül maddelerdeki (precursor) ücretsiz tahsisat üzerinden hesaplanır; bu yüzden her tesis kendi rakamlarını modellemelidir.
Aynı mantık çimento, alüminyum ve gübrede de geçerlidir, ancak rakamlar sektörün varsayılan değerlerine ve kıyas değerlerine göre değişir. Gri Portland çimentosunun (CN kodu 2523 29 00) Sütun B kıyas değeri 0,666 tCO2e/t, "Diğer ülkeler ve bölgeler" varsayılan değeri 1,440'tır; ton başına tasarruf çelikten küçüktür, ancak Türkiye gibi yüksek hacimli ihracatçılar için önemlidir.
Üre (CN kodu 3102 10 19) için kıyas değeri 0,902, varsayılan değer Mısır için 1,390, Türkiye için 1,510, "Diğer ülkeler ve bölgeler" için 2,720'dir.
Yeşil amonyak rotaları doğrudan emisyonları (direct emissions) sıfıra yaklaştırır. Gübrelerde dolaylı emisyonlar (indirect emissions) da sayılır; elektroliz için kullanılan elektrik, doğrudan teknik bağlantı veya elektrik satın alma anlaşması (PPA) ile gelmedikçe ülke şebekesinin emisyon faktörüyle hesaplanır ((AB) 2023/956 sayılı Tüzük, IV.
Ek, 6. nokta). Bu nedenle en avantajlı konumda, yenilenebilir elektriği sözleşmeyle veya doğrudan bağlantıyla temin eden üreticiler bulunur.
Hangi karbonsuzlaşma yolları SKDM yükümlülüğünü en etkili şekilde azaltır?
SKDM kapsamındaki sektörlerde gömülü emisyonları azaltan dört karbonsuzlaşma yolu vardır; her birinin SKDM getirisi, sağlanan azalmanın büyüklüğüne, sermaye maliyetine ve devreye alma süresine bağlıdır.
SKDM'den etkilenen ihracatçıların çoğu için geçerli dört yol aşağıda sıralanmıştır.
- Çimento fırınlarında yakıt değişimi ve klinker oranının düşürülmesi: Kömür yerine biyokütle veya atıktan türetilmiş yakıt kullanmak, Portland çimentosunun toplam gömülü emisyonlarının yaklaşık %40'ını oluşturan yakıt yanması emisyonlarını azaltır. Yüksek fırın cürufu, uçucu kül veya kalsine kil gibi katkıların payını artırmak, kireç taşı kalsinasyonundan gelen kalan yaklaşık %60'ı hedefler (%40 ve %60 kaba sektör rakamlarıdır). Örnek olarak, ton çimento başına 0,2 ila 0,3 tCO2'lik birleşik bir azalma (varsayıma dayalı bir aralıktır; kaynağa dayanan bir tahmin veya Ek değeri değildir) 82,32 avroluk resmî fiyatla ton başına 16,46 ila 24,70 avro tasarruf sağlar.
- Çelikte DRI-EAF dönüşümü: Doğal gaz (veya yeşil hidrojen) ile doğrudan indirgenmiş demir üretip elektrik ark ocağında işlemek, BF/BOF rotasının yaklaşık 2,0 tCO2/t'sini gazlı DRI-EAF'ta 0,9 ila 1,4 tCO2/t'ye, hidrojenli DRI-EAF'ta 0,3 ila 0,5 tCO2/t'ye yaklaştırır. Bu rota yoğunlukları kaba sektör rakamlarıdır; varsayılan değer veya kıyas değeri değildir. Sermaye ihtiyacı yüksek ve tesise özgüdür, bu yüzden bir mühendislik çalışmasından gelmelidir. Tasarruf tarafında, ton başına 1,5 tCO2'lik doğrulanmış azalma, azaltılan emisyonlar düzeltmenin üzerinde kaldığı ölçüde 82,32 avroda ton başına 123,48 avroya kadar değer taşır.
- Gübre üreticileri için yeşil amonyak: Doğal gaza dayalı Haber-Bosch sentezinden elektrolizle üretilen yeşil hidrojene geçmek, ürenin doğrudan emisyonlarını sıfıra yaklaştırır; dolaylı emisyonlar ancak yenilenebilir elektrik doğrudan teknik bağlantı veya PPA ile geldiğinde düşük kalır. Varsayılan değerle Mısır menşeli üre (CN kodu 3102 10 19, varsayılan değer 1,390) 82,32 avroda 2026 ithalatı için ton başına 43,17 avro, 2030 ithalatı için 77,33 avrodur; "Diğer ülkeler ve bölgeler" değeri 2,720 ile 2026'da 153,75 avrodur. Türkiye menşeli üre (1,510) 2026'da 53,15 avro, 2030'da 87,31 avrodur (2030 rakamları bugünkü kıyas değeriyle; kıyas değerleri 2027'den itibaren ithal edilen mallar için güncellenebilir). Ücretsiz tahsisat düzeltmesine eşit veya altında kalan doğrulanmış emisyonlar yükümlülüğü sıfıra indirir. Ucuz yenilenebilir elektriğe sahip bölgeler (Fas, Şili, Avustralya, Orta Doğu'nun bazı kısımları) bu dönüşüm için en elverişli maliyet tabanına sahiptir.
- Alüminyum izabesinde yenilenebilir elektrik: Alüminyum II. Ekte yer alır; SKDM bu malda yalnızca doğrudan emisyonları fiyatlar ve alüminyumun varsayılan değerleri de doğrudan emisyondur (dolaylı emisyon sütununda "N/A" yer alır). Yenilenebilir elektriğe geçmek bugün SKDM yükümlülüğünü düşürmez; alıcıların Kapsam 3 hedefleri ve SKDM'nin ileride dolaylı emisyonlara genişlemesi ihtimali açısından önem taşır. İzabede SKDM açısından asıl kaldıraç doğrudan emisyonlardır: anot tüketimi ve PFC kontrolü, BAE için 1,870 veya Çin için 3,000 tCO2e/t (CN kodu 7601) gibi varsayılan değerlere karşı doğrulanmış gerçek verilerle belgelenir.
Türk üreticilerinin dikkat etmesi gereken dört nokta
Türkiye'de karbonsuzlaşmanın SKDM getirisi, üretim yapısı ve Türkiye satırlarının içeriği nedeniyle sektörden sektöre farklıdır.
Türk ihracatçıların yatırım kararında dikkate alması gereken dört nokta aşağıda sıralanmıştır.
- Çelikte elektrik tasarrufu SKDM sertifikasını düşürmez. Demir-çelik II. Ekte yer alır: CN kodu 2601 12 00 (aglomere demir cevheri) dışında dolaylı emisyonlar sayılmaz ve Türkiye tablosundaki çelik satırlarının dolaylı emisyon sütununda "N/A" yer alır. Ark ocağının şebeke elektriğini güneş veya rüzgârla değiştirmek, bugün SKDM sertifika sayısını azaltmaz. Entegre uzun çelik üreticisi Kardemir'in Mayıs 2026'da SKDM uyumuna hazırlanırken güneş yatırımını hızlandırdığını açıklaması (SteelOrbis, 18 Mayıs 2026), enerji maliyeti ve alıcıların Kapsam 3 hedefleri açısından anlam taşır; SKDM kaldıracı ise doğrudan emisyonlar ve doğrulanmış veridir.
- Çimentoda önce veri boşluğu kapanmalıdır. Türkiye tablosunda gri ve beyaz klinker ile Portland çimentosu satırlarında değer yerine tire (dash) yer alır; bu yüzden "Diğer ülkeler ve bölgeler" değerleri uygulanır: 2026 marjıyla gri klinkerde 1,551 tCO2e/t. Türkiye Çimento Müstahsilleri Birliği (Türkçimento), ihracatçı üyelerinin gri klinker emisyonunu ton başına yaklaşık 0,88 tCO2 olarak açıklamıştır (25 Şubat 2026; birliğin rakamıdır, doğrulanmış değer değildir). Türkiye, 2025'te AB'nin çimento ve klinker ithalatının miktar bakımından %43,0'ını sağlamıştır (Eurostat Comext DS-045409, 2025).
- Alüminyumda Türkiye satırlarının tamamında birincil rota (K) yer alır. AB'nin 2025'te Türkiye'den alüminyum ithalatı ağırlıkla yarı mamul üründür: profil, levha, folyo ve diğer alüminyum ürünleri (7603 ila 7616 pozisyonları) 2,70 milyar avro, işlenmemiş alüminyum 142,5 milyon avrodur (Eurostat Comext DS-045409, 2025). Hurdadan ikincil alüminyum kullanan bir haddehane veya ekstrüzyon tesisi, doğrulanmış veriyle kendi öncül maddelerinin gerçek emisyonları üzerinden hesaplanır; böylece birincil rotaya dayanan varsayılan değerin dışına çıkar.
- Gübrede şebeke faktörü belirleyicidir. Gübrelerde dolaylı emisyonlar sayılır. AB'nin 2025'te Türkiye'den gübre ithalatı 225,0 milyon avrodur ve ağırlıkla CAN, amonyak ve karışık gübreden oluşur (Eurostat Comext DS-045409, 2025); CAN için varsayılan değerle 2026 maliyeti ton başına 130,19 avrodur. Elektrolize dayalı bir yatırım, ancak elektrik doğrudan bağlantı veya PPA ile geldiğinde dolaylı emisyonları düşürür.
Sektörün dönüşüm maliyeti kamuoyunda da tartışılmaktadır. Anadolu Ajansı'nın 3 Kasım 2026 tarihli haberine göre Agora Industry'nin İstanbul Politikalar Merkezi (İPM) ve SEFiA desteğiyle hazırladığı "Türkiye Çelik Sektörü: 2053 Net Sıfır Emisyon Yol Haritası" raporu, hızlandırılmış dönüşüm senaryosunda sektör emisyonlarının 2050'ye kadar 2025'e göre %92 azalabileceğini ve önümüzdeki 20 yılda yılda yaklaşık 1,5 milyar avro yatırım gerektiğini öngörür.
TR ETS ve Madde 9: Türkiye'de ödenen karbon fiyatı SKDM'den düşülebilir mi?
13 Kasım 2026 itibarıyla hayır: Türkiye'de 2026 üretimi için fiilen ödenmiş bir karbon fiyatı yoktur ve Madde 9 uygulama tüzüğü henüz yürürlükte değildir.
Üçüncü ülkede ödenen karbon fiyatı için indirim (Madde 9), sertifika yükümlülüğünü menşe ülkede fiilen ödenmiş karbon fiyatı (carbon price effectively paid) kadar azaltır. Avrupa Komisyonu bu indirimin uygulama tüzüğünü 13 Mayıs 2026'da taslak olarak yayımlamış ve 5 Kasım 2026'da kabul etmiştir (C(2026) 7665). 13 Kasım 2026 itibarıyla tüzük Avrupa Birliği Resmî Gazetesi'nde yayımlanmamıştır, dolayısıyla henüz yürürlükte değildir; hiçbir ülkenin karbon fiyatı tanınmamıştır. SKDM Madde 9 karbon fiyatı indirimi sayfası koşulları ve hesaplama yöntemini ayrıntılı anlatır.
Türkiye Emisyon Ticaret Sistemi Yönetmeliği 27/8/2026 tarihli ve 33353 sayılı Resmî Gazete'de yayımlanmıştır ve yürürlüktedir. Karbon Piyasası Kurulu'nun (KPK) KPK/2026/1 sayılı kararlarına göre pilot dönem 2026 ve 2027 emisyonlarını kapsar; elektrik üretimi, çimento, demir-çelik, alüminyum ve gübre sektörlerinde ücretsiz tahsisat oranı %100'dür ve 2026 sistem yılında yalnızca raporlama yükümlülüğü vardır. 2027 emisyonları için tahsisat teslimi, 2028 yılı Kasım ayının son iş gününe kadar yapılır (pilot Usul ve Esaslar, Madde 6(2)).
Tüm tahsisatlar ücretsiz olduğundan, fiilen ödenmiş bir karbon fiyatı oluşmaz ve AB ithalatçısının düşebileceği bir tutar yoktur. 2026 için gönüllü tamamlayıcı tahsisat fiyatının metodolojisi yayımlanmamıştır; böyle bir ödemenin "fiilen ödenmiş" sayılıp sayılmayacağı açık bir sorudur. Bu nedenle bugün Türk ihracatçı açısından SKDM maliyetini azaltan iki araç vardır: doğrulanmış gerçek veri ve karbonsuzlaşma.
İngilizce bülten: SKDM sertifika fiyatı bildirimleri, önemli mevzuat değişiklikleri ve SKDM ile ilgili haftalık gelişmeler. İstenmeyen e-posta göndermeyiz; aboneliğinizi istediğiniz zaman sonlandırabilirsiniz.
Bu bildirimler için yalnızca e-posta adresinizi saklarız. Gizlilik politikası (İngilizce)
Önce veri mi, önce yatırım mı: hangisi kendini daha erken amorti eder?
Doğrulanmış gerçek emisyon verisinin sunulması, karbonsuzlaşma yatırımından önce ve daha düşük maliyetle getiri sağlar; iki yol birbirini dışlamaz.
İhracatçılar bir sıralama kararıyla karşı karşıyadır: önce doğrulanmış gerçek emisyon verisi sunmak (6 ila 18 ayda yapılabilir) veya karbonsuzlaşmaya sermaye yatırımına başlamak (3 ila 10 yıl gerektirir). Veri sunumu kısa vadede hemen getiri sağlar ve başlangıç maliyeti daha düşüktür. Doğru yaklaşımı belirlemek için aşağıdaki beş adımı izleyebilirsiniz.
- Ön karşılaştırma yapın: Tesisinizin izlenen emisyonlarını, geçerli varsayılan değer ve marjla karşılaştırın. Çin menşeli çelik slab (CN kodu 7207 12 10) için varsayılan değer 3,169 tCO2e/t, 2026 marjıyla 3,4859'dur; düzeltme (0,975 × 1,364 = 1,3299) düşüldükten sonra ithalatçı ton başına 2,1560 sertifika, 82,32 avroda 177,48 avro öder. Türkiye menşeli yarı mamulde aynı hesap 99,70 avrodur. BF/BOF çeliği için 1,8 ila 2,1 tCO2e/t gibi kaba sektör yoğunlukları yalnızca bağlamdır; tasarruf kendi verinizle ve gerçek değer yoluyla (Sütun A kıyas değeri ve öncül maddelerdeki ücretsiz tahsisat) modellenmelidir.
- Doğrulamanın yıllık maliyetini hesaplayın: Bir AB üye devletinin ulusal akreditasyon kurumunca (national accreditation body) EN ISO/IEC 17029:2019'a göre akredite edilmiş doğrulayıcıların (accredited verifier) teklifleri, tesis ve raporlama dönemi başına 5.000 ila 50.000 avro arasındadır (piyasa tahmini). Yılda 100.000 ton ihraç eden bir üretici için bu, ton başına 0,05 ila 0,50 avrodur; Çin slabındaki 177,48 avroluk varsayılan yol maliyetinin yanında küçüktür.
- Veri sunumundan sonra kalan yükümlülüğü modelleyin: Gerçek emisyonlar varsayılanın altında ama mutlak olarak hâlâ yüksekse, 2030'un SKDM faktörü ve fiyat varsayımlarıyla kalan sertifika maliyetini hesaplayın. Karbonsuzlaşma yatırımının hedeflediği yükümlülük budur.
- İlgili karbonsuzlaşma yolunun sermaye maliyetini belirleyin ve beklenen varlık ömrü boyunca yıllıklandırın.
- Başabaş yılını hesaplayın: Kümülatif yıllık sertifika tasarrufunun kümülatif yıllıklandırılmış sermaye maliyetini aştığı yıl başabaş yılınızdır. Temkinli fiyat varsayımlarıyla başabaş 2034'ten önce gerçekleşiyorsa yatırım finansal açıdan rasyoneldir.
Analiz için gömülü emisyonların nasıl hesaplandığını anlamak şarttır, çünkü sertifika fiyatı uygulanmadan önce ücretsiz tahsisat düzeltmesi bu rakamdan düşülür. Varsayılan değerlerin hangi durumlarda uygulandığı SKDM varsayılan değerleri sayfasında anlatılır.
SKDM ve karbonsuzlaşma hakkında sıkça sorulan sorular
Emisyonları azaltmak SKDM sertifika maliyetini her zaman düşürür mü?
Doğrulanmış gömülü emisyonları azaltmak, emisyonlar ücretsiz tahsisat düzeltmesinin üzerinde kaldığı sürece AB ithalatçısının satın alacağı sertifika sayısını azaltır. Düzeltme ton başına sabit bir miktardır (SKDM faktörü × sektörler arası düzeltme faktörü × kıyas değeri); bu yüzden düzeltmenin üzerinde çıkarılan her ton CO2e her yıl bir tam sertifika, yani 2026'nın üçüncü çeyreğinin resmî fiyatıyla 82,32 avro tasarruf sağlar.
Emisyonu düzeltme tutarına eşit veya onun altında olan bir mal için zaten sertifika gerekmez; SKDM faktörü düşene kadar ek azalma ek SKDM tasarrufu getirmez. İthalatçının maliyeti düştükçe mallarınıza daha yüksek fiyat ödemeye istekli olur.
Karbonsuzlaşma yatırımının SKDM açısından değmesi için emisyonlar en az ne kadar azalmalıdır?
Herkes için geçerli bir asgari değer yoktur, çünkü başabaş ihracat hacmine, sermaye maliyetine, sertifika fiyatına ve doğrulanmış emisyonlarınızın düzeltmenin ne kadar üzerinde olduğuna bağlıdır. Hesap şöyledir: (düzeltmenin üzerindeki emisyon azalması, tCO2e/t) × (yıllık ihracat, ton) × (sertifika fiyatı) = yıllık sertifika tasarrufu. Bu tasarrufun yatırım ömrü boyunca toplamı, toplam sermaye harcamasını aşmalıdır. Yılda 100.000 ton ihraç eden bir çelik üreticisi için 0,5 tCO2e/t'lik doğrulanmış azalma, 82,32 avroda yılda 4,12 milyon avroya kadar değer taşır.
AB dışı bir ihracatçı karbonsuzlaşma yerine Madde 9 indirimine dayanabilir mi?
Madde 9 indirimi ve karbonsuzlaşma farklı işlevleri olan ayrı mekanizmalardır. Madde 9, menşe ülkede fiilen ödenmiş karbon fiyatı kadar sertifika yükümlülüğünü azaltır; gömülü emisyonları azaltmaz. 13 Kasım 2026 itibarıyla Komisyon'un 5 Kasım 2026'da kabul ettiği uygulama tüzüğü Avrupa Birliği Resmî Gazetesi'nde yayımlanmamıştır ve hiçbir ülkenin karbon fiyatı tanınmamıştır; bu nedenle hiçbir ihracatçı henüz bu indirime güvenemez.
Karbonsuzlaşma ise gömülü emisyon rakamının kendisini düşürür ve ihracatçı ülkede karbon fiyatı olsun olmasın yükümlülüğü azaltır. Bu nedenle Türkiye, Hindistan, Çin ve diğer ülkelerdeki ihracatçılar SKDM maliyetini azaltmak için doğrulanmış gerçek veriye ve karbonsuzlaşma yatırımına dayanmak zorundadır; Türkiye'de TR ETS pilot döneminde ücretsiz tahsisat zaten %100'dür.
Karbonsuzlaşma yatırımı SKDM'de, varsayılan değerin altında veri sunmaktan farklı mı değerlendirilir?
SKDM sertifikaları, ton mal başına tCO2e olarak ifade edilen spesifik gömülü emisyonlardan ücretsiz tahsisat düzeltmesi düşülerek hesaplanır. Emisyonlar ister varsayılanın altında kalan doğrulanmış verinin sunulması, ister düşük karbonlu teknolojiye yapılan yatırım sayesinde düşük olsun, kurallar iki durumu aynı şekilde ele alır.
Ücretsiz tahsisat düzeltmesi üretim rotasına ve öncül madde karışımına göre değişebildiğinden, aynı doğrulanmış emisyona sahip iki tesis her zaman aynı sayıda sertifika ödemez. Sermaye yoğun karbonsuzlaşmanın veri sunumuna göre avantajı, ulaşılan mutlak emisyon seviyesinden gelir; ayrıcalıklı bir düzenleyici muameleden değil.
AB ETS fiyatı düşerse karbonsuzlaşmanın SKDM açısından değeri azalır mı?
Daha düşük bir sertifika fiyatı, belirli bir emisyon azalmasından gelen yıllık tasarrufu aynı oranda azaltır ve başabaş noktası ileriye kayar. (AB) 2023/959 sayılı Direktif ile AB ETS tavanı 2024'ten 2027'ye kadar yılda %4,3, 2028'den itibaren yılda %4,4 doğrusal azaltım faktörüyle küçülür; bu arzı sıkılaştırır, ancak fiyatı piyasa belirler ve fiyat düşebilir de yükselebilir de.
Resmî SKDM sertifika fiyatı 2026'nın ikinci çeyreğindeki 75,28 avrodan üçüncü çeyrekte 82,32 avroya yükselmiştir. İhracatçılar karbonsuzlaşma getirisini hem güncel resmî fiyatla hem de ton başına 50 avro gibi temkinli bir fiyatla modellemelidir.
Karbonsuzlaşma tasarrufunun tanınması için hangi doğrulama adımları gerekir?
Karbonsuzlaşmaya dayalı her SKDM sertifika azalmasının ön koşulu doğrulanmış gerçek emisyon verisidir. AB ithalatçısı üreticinin kendi beyan ettiği düşük emisyonları kullanamaz: veri, bir AB üye devletinin ulusal akreditasyon kurumunca EN ISO/IEC 17029:2019'a göre akredite edilmiş bir doğrulayıcı tarafından doğrulanmalıdır ((AB) 2025/2551 sayılı Yetki Devrine Dayanan Komisyon Tüzüğü). Tesisin doğrulamaya tabi olduğu ilk yılda fiziksel saha ziyareti (site visit) zorunludur ((AB) 2025/2546 sayılı Komisyon Uygulama Tüzüğü, Madde 2 ila 4).
12 Kasım 2026 itibarıyla beş ulusal akreditasyon kurumu tarafından akredite edildiği belgelenen yedi doğrulayıcı vardır: EmiCert S.A. (ESYD, Yunanistan), Bureau Veritas Italia S.p.A., RINA Services S.p.A. ve SGS ICS Italia S.r.l. (Accredia, İtalya), Intertek Certification AB (Swedac, İsveç), Mısır'ın Dimyat kentindeki Integrated Sustainable Solutions Company (ISSC) ve SGS BELGIUM nv (BELAC, Belçika; kapsam 5 Kasım 2026'dan itibaren geçerli). Hiçbiri Türkiye'de yerleşik değildir. Avrupa Komisyonu'nun akredite SKDM doğrulayıcıları listesi henüz yayımlanmamıştır.
ISSC, 22 Ekim 2026'da Hollanda akreditasyon kurumu RvA tarafından akredite edilen, AB dışında yerleşik ilk doğrulama kuruluşudur. RvA burada TAB prosedürünü uygulamıştır: SKDM doğrulaması 2027'den önce başlayamadığı için değerlendirme, faaliyetin yerinde gözlemlenmesi dışındaki her şeyi kapsamıştır; RvA ilk SKDM doğrulamasına katılır ve olumlu kararla akreditasyonu olağan akreditasyona dönüştürür. DNV'nin 6 Kasım 2026'da duyurduğu Accredia akreditasyonu, Accredia tarafından 11 Kasım 2026 itibarıyla yayımlanmadığı için sayılmamıştır. Liste ve kapsamlar akredite SKDM doğrulayıcıları sayfasındadır.
TÜRKAK bir AB SKDM doğrulayıcısını akredite edemez; TÜRKAK'ın akredite ettiği doğrulayıcı kuruluşlar TR ETS içindir. Doğrulayıcı, faaliyet verilerinin doğruluğunu, emisyon faktörlerinin uygunluğunu ve (AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü'ne göre hesaplama yönteminin doğruluğunu teyit eder. Doğrulanmış veri sunulup yetkilendirilmiş SKDM beyan sahibi tarafından kabul edilene kadar, gerçek üretim emisyonları ne olursa olsun varsayılan değerler uygulanır. AB dışı üreticiler için SKDM doğrulaması sayfası saha ziyareti koşullarını ve akreditasyon yollarını anlatır.
Karbonsuzlaşma yatırımı sürerken ihracatçının SKDM stratejisi nasıl değişir?
5 ila 10 yıllık bir karbonsuzlaşma programına girişen ihracatçı, SKDM yükümlülüğünü yalnızca yatırım tamamlandıktan sonra değil, yatırım süresince de yönetmelidir. SKDM ihracatçı stratejisi rehberi ara dönem seçeneklerini ele alır: varsayılanın zaten altında kalan emisyonlar için tasarrufu hemen yakalamak üzere doğrulanmış gerçek veriyi şimdi sunmak, kısmi iyileştirmelerin iş ilerledikçe her yıl doğrulanıp doğrulanamayacağını belirlemek ve AB sözleşmelerini o yılın SKDM maliyetine göre değil, dönüşümün maliyet patikasına göre fiyatlamak.
Yatırım döneminde sözleşme fiyatlarını uyarlamayan ihracatçı, karbonsuzlaşmanın sermaye maliyetini ve azalan ama hâlâ gerçek olan SKDM sertifika maliyetini aynı anda üstlenir.
Çok aşamalı üretim süreçlerinde gömülü emisyonlar nasıl hesaplanır?
SKDM kapsamındaki öncül maddeleri kullanan malların (örneğin klinkerden yapılan çimento veya işlenmemiş alüminyumdan yapılan alüminyum profiller) gömülü emisyonları, öncül maddenin gömülü emisyonlarını içermelidir. Hesaplama yöntemi (AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü'nde tanımlanır ve öncül madde ana üretim tesisinden farklı bir tesiste üretiliyorsa, ihracatçının o tesisten gömülü emisyon verisi almasını gerektirir.
Dikey entegre üreticilerde sistem sınırı, üretime bağlı tüm süreç adımlarını kapsar. Türkiye'den ihraç edilen alüminyum profillerin çoğu için bu, işlenmemiş alüminyumun tedarikçisinden veri almak demektir. Üretim zincirinin herhangi bir adımında emisyon azaltmanın finansal etkisini modellemeden önce bu hesabı anlamak gerekir.
AB ETS karbon fiyatı Madde 9 indiriminin hesabını etkiler mi?
Madde 9 indirimi, beyan edilen gömülü emisyonlar için menşe ülkede fiilen ödenmiş karbon fiyatına dayanır; her türlü iade veya telafi düşülür. AB ETS fiyatı bu tutara doğrudan girmez, SKDM sertifika fiyatını belirler. Sertifika fiyatı yükseldikçe sabit bir yerel karbon fiyatı yükümlülüğün daha küçük bir kısmını karşılar.
Güney Kore'nin K-ETS'i ICAP'e göre 2025'te ikincil piyasada ortalama 9.393 KRW (6,60 ABD doları) seviyesindeydi; 2026'nın üçüncü çeyreğinin sertifika fiyatı ise 82,32 avrodur ve Kore çeliği %100 ücretsiz tahsisatı korur, dolayısıyla fiilen ödenen tutar azdır. Türkiye'de TR ETS pilotunda ücretsiz tahsisat da %100'dür ve henüz bir fiyat oluşmamıştır. 13 Kasım 2026 itibarıyla hiçbir ülkenin karbon fiyatı Madde 9 kapsamında tanınmamıştır. Karbonsuzlaşma, hem sertifika fiyatının hem de olası bir indirimin uygulandığı emisyonları azaltır.
SKDM için yapılan karbonsuzlaşma, AB pazarına erişim için gereken karbonsuzlaşmayla aynı şey midir?
SKDM odaklı karbonsuzlaşma, daha geniş düşük karbon dönüşümünün bir parçasıdır. Spesifik gömülü emisyonları azaltmak SKDM sertifika yükümlülüğünü düşürür; ancak tek başına ayrı bir AB pazar erişimi koşulunu, kurumsal sürdürülebilirlik taahhüdünü veya tedarik zinciri durum tespiti yükümlülüğünü karşılamaz.
Kurumsal Sürdürülebilirlik Durum Tespiti Direktifi'ne (CSDDD) tabi AB alıcıları ve gönüllü net sıfır taahhütleri olan şirketler, tedarikçi seçiminde giderek daha fazla Kapsam 3 emisyon azaltım kriteri uygular. SKDM gerekçesiyle yapılan karbonsuzlaşma yatırımı, bu alıcılar karşısında SKDM sertifika maliyetinden bağımsız ikinci bir rekabet avantajı sağlar.
Ark ocağında yenilenebilir elektrik kullanmak Türk çeliğinin SKDM maliyetini düşürür mü?
Hayır, bugün düşürmez. Demir-çelik II. Ekte yer alır; CN kodu 2601 12 00 dışında dolaylı emisyonlar SKDM kapsamında sayılmaz ve Türkiye tablosundaki çelik satırlarının dolaylı emisyon sütununda "N/A" yer alır. Ark ocağının tükettiği elektrik dolaylı emisyondur, bu nedenle güneş veya rüzgâr elektriğine geçmek sertifika sayısını değiştirmez.
Ark ocağı üreticisinin SKDM kaldıracı, BF/BOF rotasına göre hesaplanan varsayılan değer yerine kendi doğrulanmış doğrudan emisyonlarını sunmaktır. Türkiye tablosundaki çelik satırlarında rota C yer aldığından, varsayılanla beyan edilen bir ark ocağı tesisi yüksek fırın emisyonuyla hesaplanır. Elektrik ark ocağı rotası sayfası bu rotanın SKDM hesabını ayrıntılı anlatır.
Türk şirketleri doğrulama ve karbonsuzlaşma desteğini nereden bulabilir?
T.C. Ticaret Bakanlığı, SKDM sayfalarında Avrupa Komisyonu'nun uygulama dönemi rehber belgelerinin Türkçe özetlerini ve varsayılan değerleri yayımlar; TR ETS kuralları Çevre, Şehircilik ve İklim Değişikliği Bakanlığı İklim Değişikliği Başkanlığı tarafından yayımlanır. SKDM'ye özgü bir Türk kamu teşvik programının varlığı teyit edilmemiştir.
Sağlayıcıya ihtiyaç duyan şirketler SKDM yardım sayfası üzerinden doğrulayıcı, danışman veya emisyon hesaplama desteği talep edebilir. Sağlayıcı yönlendirme hizmeti talep eden için ücretsizdir; bir sağlayıcı, yönlendirme yoluyla kazandığı müşteri için cbamguide.com'a bir yönlendirme ücreti ödeyebilir. Bu ücret, kimin listelendiğini veya nasıl anlatıldığını belirlemez.
Türkiye'nin ticaret rakamları, TR ETS'nin durumu ve sektör bazında SKDM etkisi Türkiye ve SKDM sayfasında toplanmıştır.