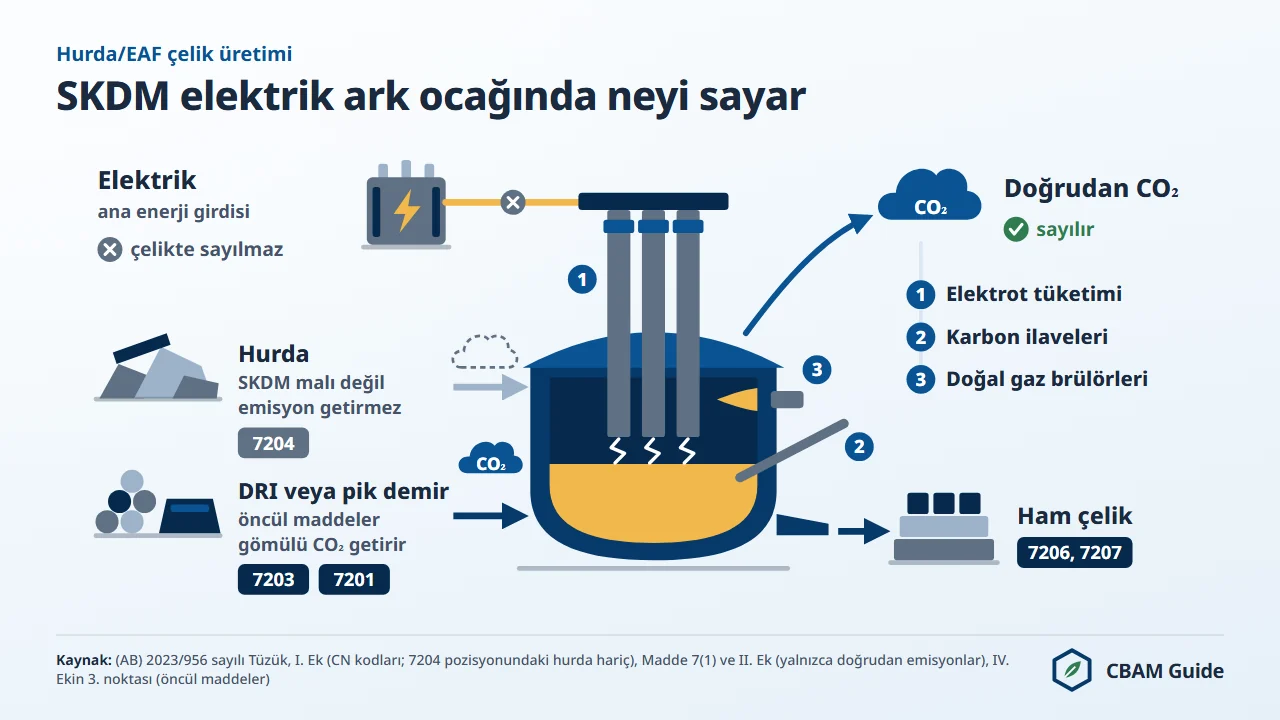
AB SKDM'de karbon çeliği rotaları arasındaki en düşük kıyas değerleri, hurda bazlı elektrik ark ocağı (EAF) çeliğine aittir: sıcak haddelenmiş yassı ürünlerde (CN kodu 7208) bu değer hurda/EAF rotasında ton mal başına 0,072 ton CO2 eşdeğeri (tCO2e), yüksek fırın rotasında 1,370 tCO2e'dir; oran 19'a 1'dir.
Ancak kıyas değeri bir maliyet değil, bir düşümdür. Kıyas değerinin düşük olması, sertifika faturasının da düşük olacağı anlamına gelmez.
AB ithalatçısının ödediği tutar, beyan ettiği emisyona bağlıdır. Varsayılan değerle yapılan beyanda, Türkiye dahil çoğu menşe için tesisin fiilî üretim rotası ne olursa olsun yüksek fırın varsayılan değeri ve yüksek fırın kıyas değeri uygulanır.
Türkiye'nin 2025'teki 38,1 milyon tonluk ham çelik üretiminin %72,2'si elektrik ark ocaklarında gerçekleştirildiğinden (Türkiye Çelik Üreticileri Derneği (TÇÜD), 2025 değerlendirmesi), bu kural Türk çeliğinin büyük bölümünü doğrudan ilgilendirir.
AB Sınırda Karbon Düzenleme Mekanizması (SKDM; İngilizce kısaltmasıyla CBAM), (AB) 2023/956 sayılı Tüzük ile kurulan ve 1 Ocak 2026'dan bu yana uygulama döneminde olan bir AB mekanizmasıdır: AB'deki ithalatçılar, karbon yoğun belirli malların gömülü emisyonlarına karşılık gelen SKDM sertifikalarını satın alıp teslim eder; sertifika fiyatı AB ETS karbon fiyatına bağlıdır ve amaç karbon kaçağını önlemektir.
Hurda bazlı bir üreticinin düşük emisyonu, ithalatçının faturasına yalnızca doğrulanmış gerçek değerler (actual values) beyan edildiğinde yansır. Bu sayfa, hurda-EAF kıyas değerini, Türkiye tablosunun EAF çeliğine atadığı rotayı, (AB) 2023/956 sayılı Tüzük'e göre maliyet hesabını, 2034'e kadarki seyri ve Türk EAF üreticisinin gerçek veriyi AB alıcısına nasıl ulaştıracağını sırayla ele alır.
Hurda-EAF Çeliğinin SKDM Kıyas Değeri Nedir?
Hurda/EAF rotasındaki karbon çeliği için SKDM varsayılan kıyas değeri (benchmark), sıcak haddelenmiş yassı ürünlerde (CN kodu 7208) ton mal başına 0,072 tCO2e, yarı mamul çelik ve çubuklarda 0,066 tCO2e'dir.
İki değer de (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü'nün Ekinin 5.3 noktasında, Sütun B'de, “Carbon Steel based on Scrap/EAF” adlı rota (E) altında yer alır. Değerler yalnızca doğrudan emisyonları (direct emissions) kapsar. Demir-çelik, (AB) 2023/956 sayılı Tüzük'ün II. Ekinde listelenmiştir; II. Ek, SKDM fiyatlandırmasını doğrudan emisyonlarla sınırlar ve tüketilen elektriği hesap dışında bırakır.
Düşük değerler, ağırlıklı olarak geri dönüştürülmüş hurdayla beslenen elektrik ark ocağı sürecini yansıtır. Ocak, şarjı elektrik enerjisiyle eritir; demir cevheri indirgenmediği için karbon yoğun kimyasal tepkimeler yaşanmaz ve çok az proses CO2'si oluşur. Kalan doğrudan emisyonun neredeyse tamamı, elektrot tüketiminden ve pota ocağındaki yardımcı yakıttan gelen CO2'dir.
Aşağıdaki tablo, hurda-EAF kıyas değerini diğer iki rotayla karşılaştırır: CN kodu 7208 için üç rotanın kıyas değerini, her birinin 2026'da sağladığı düşümü ve bu düşümün, 2026'nın üçüncü çeyreğinin resmî sertifika fiyatı olan tCO2e başına 82,32 avro ile parasal karşılığını gösterir.
| Üretim rotası | Sütun B kıyas değeri, CN 7208 (tCO2e/t çelik) | 2026 düşümü (kıyas değeri × 0,975) | Düşümün değeri, tCO2e başına 82,32 avro ile (EUR/t) | Hurda-EAF'e oranı |
|---|---|---|---|---|
| BF-BOF (yüksek fırın), rota (C) | 1,370 | 1,33575 | 109,96 | 19,0 kat |
| DRI-EAF (gaz bazlı DRI), rota (D) | 0,481 | 0,46898 | 38,61 | 6,7 kat |
| Hurda-EAF (geri dönüştürülmüş hurda), rota (E) | 0,072 | 0,07020 | 5,78 | 1,0 (temel) |
Kaynak: (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü, Ek, 5.3 noktası, Sütun B. Düşüm (ücretsiz tahsisat düzeltmesi), kıyas değerinin 2026 SKDM faktörü (CBAM factor, %97,5) ve %100'lük sektörler arası düzeltme faktörüyle (cross-sectoral correction factor, CSCF) çarpımıdır; beyan edilen gömülü emisyonlardan çıkarılır.
19'a 1 oranı, BF-BOF kıyas değerinin (1,370) hurda-EAF kıyas değerine (0,072) bölünmesiyle bulunur ve 19,03 eder. Bu oran sertifika maliyetlerini değil, düşümleri karşılaştırır. Sertifika mekanizmasının genel işleyişi ve gömülü emisyonlarla teslim edilecek sertifika sayısı arasındaki bağ AB SKDM rehberinde anlatılır.
Hurda Bazlı Üretimin Gömülü Emisyonu Neden Düşüktür?
Hurda bazlı EAF üretiminin emisyon yoğunluğu düşüktür, çünkü demir cevherini metalik demire indirgeyen karbon yoğun adım önceki bir üretim döngüsünde zaten yapılmıştır. Yüksek fırında cevherin indirgenmesi metalurjik kok tüketir ve kokun yanması CO2 üretir. Elektrik ark ocağına hurda şarj edildiğinde bu indirgeme adımına gerek kalmaz: metalik demir, geri dönüştürülen malzemede zaten hazırdır.
Elektrik ark ocağı, şarjı üç fazlı elektrik arklarıyla 1.600 °C'nin üzerindeki sıcaklıklarda eritir. Doğrudan CO2 üç küçük kaynaktan doğar: grafit elektrot tüketimi, ergitmenin ilk aşamasında kullanılan yardımcı doğal gaz brülörleri (isteğe bağlıdır ve giderek terk edilmektedir) ve pota ocağının ısıtılması.
SKDM mevzuatı bu kaynaklar için bir emisyon faktörü belirlemez. Resmî ölçüt hurda/EAF varsayılan kıyas değerleridir: yarı mamulde 0,066, sıcak haddelenmiş yassıda 0,072 tCO2e/t. cbamguide.com, hurda-EAF doğrudan emisyonlarını örneklerken bu iki değeri kullanır.
Elektrik ark ocağının ana enerji girdisi elektriktir, ancak çelikte bu elektriğin emisyonu SKDM sertifika hesabına girmez. Dolaylı emisyonlar (indirect emissions), üretimde tüketilen elektriğin üretiminden kaynaklanan emisyonlardır ((AB) 2023/956 sayılı Tüzük'ün 3(34) maddesi) ve II.
Ekteki mallar için fiyatlandırılmaz. Bu nedenle Türk şebeke elektriğinin karbon yoğunluğu, Türk EAF çeliğinin AB SKDM maliyetini artırmaz; demir-çelikte bu kuralın tek istisnası aglomere demir cevheridir (CN kodu 2601 12 00).
Varsayılan değerle yapılan beyanda, bir çelik ürününün SKDM'de hurda-EAF olarak değerlendirilip değerlendirilmeyeceğini menşe ülke belirler. (AB) 2025/2620 sayılı Tüzük'ün Ekinin 5.1 noktası, (AB) 2026/1740 sayılı Tüzük ile değiştirilen (AB) 2025/2621 sayılı Tüzük'ün I.
Ekinde o ülkenin satırında belirtilen üretim rotasını (production route) zorunlu kılar; ithalatçı rotayı seçmez. Hurda/EAF rotasını yalnızca altı ülke tablosu gösterir: Azerbaycan, Myanmar, Kuzey Makedonya, Filipinler, Tayland ve Özbekistan.
Gerçek değerle beyanda ise tesis operatörü (operator), tesisin üretim rotasını emisyon raporunda bildirir ve doğrulayıcı (verifier) bunu kontrol eder. Ham çelikten yassı ve uzun ürünlere uzanan gömülü emisyon zinciri ve mamul ürünlere uygulanan kütle dengesi kuralları AB SKDM'de demir-çelik rehberinde ele alınır.
Türkiye Tablosu Türk EAF Çeliğine Hangi Rotayı Atar?
Türkiye'nin I. Ek tablosunda rota belirtilen karbon çeliği satırları yalnızca BF/BOF rotasını (C), düşük alaşımlı BF/BOF rotasını (F) veya ikisini birlikte (C/F) gösterir; hurda/EAF rotası (E) hiçbir Türkiye satırında yer almaz.
Tabloda 103 satırda rota C, 32 satırda F, 6 satırda C/F yazılıdır; 56 çelik satırında (paslanmaz çelik 7218 ila 7223, bazı borular ve bağlantı parçaları, ferro alaşımlar, pik demir ve cevher) rota belirtilmemiştir ((AB) 2026/1740 sayılı Tüzük ile değiştirilen (AB) 2025/2621 sayılı Tüzük, I.
Ek, Türkiye tablosu). Sonuç olarak hurda bazlı bir Türk EAF tesisinin ürünü varsayılan değerle beyan edildiğinde yüksek fırın çeliği gibi değerlendirilir ve BF/BOF kıyas değeri düşülür.
Bu kuralın etkisi en çok, Türkiye'nin AB'ye en çok sattığı uzun ürünlerde görülür. Aşağıdaki tablo, Türkiye menşeli başlıca çelik ürünlerini, AB'nin 2025'te bu pozisyonlarda Türkiye'den yaptığı ithalatı ve örnek bir CN kodunda varsayılan değerle hesaplanan net maliyeti gösterir. Tablo, bu ürünlerin hangi rotada üretildiğini göstermez; varsayılan değerde rota, ocak türünden bağımsız olarak C'dir.
| Pozisyon (örnek CN kodu) | Ürün | AB'nin Türkiye'den ithalatı, 2025 | Türkiye'nin sırası (değer / miktar) | Türkiye varsayılan değeri, rota | 2026 net maliyeti (EUR/t) | 2030 net maliyeti (EUR/t) |
|---|---|---|---|---|---|---|
| 7214 (7214 20 00) | İnşaat demiri dahil sıcak işlenmiş çubuklar | 313,5 milyon EUR; 575.401 t | 1 / 1 | 2,310, C | 99,70 | 189,38 |
| 7213 (7213 91 10) | Filmaşin | 253,5 milyon EUR; 473.875 t | 1 / 1 | 2,310, C | 99,70 | 189,38 |
| 7216 (7216 10 00) | Köşebent, şekil ve profiller | 231,9 milyon EUR; 294.035 t | 1 / 1 | 2,310, C | 99,70 | 189,38 |
| 7217 (7217 10 10) | Alaşımsız çelik tel | 163,5 milyon EUR; 197.806 t | 2 / 2 | 2,310, C | 99,70 | 189,38 |
| 7207 (7207 11 14) | Yarı mamul (kütük) | 95,0 milyon EUR; 185.862 t | 8 / 8 | 2,310, C | 99,70 | 189,38 |
| 7208 (7208 39 00) | Sıcak haddelenmiş yassı | 1,15 milyar EUR; 2,10 milyon t | 1 / 1 | 2,428, C | 109,90 | 201,75 |
Ticaret: Eurostat, Türkiye'den AB27 ithalatı, SKDM kapsamındaki mallar (I. Ek kodları), 2025 (Comext DS-045409, veriler 12 Ekim 2026'da çekilmiştir); sıra, AB dışı tüm menşeler arasındadır. Maliyet: varsayılan değer × (1 + %10 marj) eksi 0,975 × Sütun B kıyas değeri (1,364; 7208 için 1,370), × 82,32 avro; SKDM hesaplayıcısının kullandığı yasal formülle hesaplanmıştır. 2030 sütunu %30 marj ve %51,5 SKDM faktörüyle bugünkü kıyas değerine dayanır; kıyas değerleri 2027'den itibaren ithal edilen mallar için güncellenebilir.
Bu ticaret rakamları ithalat istatistiğidir, SKDM'ye tabi ithalat veya SKDM maliyeti değildir. SKDM kapsamını AB gümrük beyannamesindeki CN kodu belirler; Türkiye'deki 12 haneli GTİP'in ilk 8 hanesi CN koduna karşılık gelir.
Bu sonuç, resmî varsayılan değerlere ve SKDM kıyas değerlerine ((AB) 2025/2621 ve (AB) 2025/2620 sayılı Komisyon Uygulama Tüzükleri) dayanan bir tahmindir; bağlayıcı rakam SKDM beyanındaki rakamdır.
Ege Demir ve Demir Dışı Metaller İhracatçıları Birliği Başkanı Yalçın Ertan, varsayılan değerlerin Türkiye'nin EAF ağırlıklı üretimini yansıtmadığını söylemiştir (SteelOrbis, 1 Nisan 2026). 31 Temmuz 2026'da yayımlanan (AB) 2026/1740 sayılı Tüzük de Türk karbon çeliği satırlarında rota C'yi korumuştur. Kendi ürününüzün tutarını SKDM hesaplayıcısında Türkiye ön ayarıyla hesaplayabilirsiniz.
EAF İthalatında SKDM Sertifika Maliyeti Nasıl Hesaplanır?
EAF hurda çeliği ithalatında SKDM sertifika maliyeti dört adımda hesaplanır. Adımlar, (AB) 2025/2083 sayılı Tüzük (Omnibus) ile değiştirilen (AB) 2023/956 sayılı Tüzük'ün 7. ve 31. maddelerini (AB) 2025/2620 sayılı Tüzük'ün Ekiyle birleştirir.
Bir Türk EAF tesisinden 2026'nın üçüncü çeyreğinde varsayılan değerle ithal edilen 10.000 ton filmaşin (CN kodu 7213) için dört hesap adımı aşağıda gösterilmiştir.
- Gömülü emisyon değerini belirleyin. Üretici doğrulanmış bir emisyon raporu verdiyse ihracatçı tesisin doğrulanmış gerçek emisyonlarını kullanın. Doğrulanmış veri yoksa (AB) 2026/1740 sayılı Tüzük ile değiştirilen (AB) 2025/2621 sayılı Tüzük'ün I. Ekindeki varsayılan değeri (default value) kullanın. Türkiye ve CN 7213 için bu değer rota (C) ile 2,310 tCO2e/t'dir; 2026'da %10 marj (mark-up) eklenir (2027'de %20, 2028'den itibaren %30): 2,541 tCO2e/t. Türkiye tablosunda hurda-EAF varsayılan değeri yoktur.
- Ücretsiz tahsisat düzeltmesini çıkarın. Ücretsiz tahsisat düzeltmesi (free allocation adjustment), SKDM faktörü × sektörler arası düzeltme faktörü × I. Ek satırındaki rotanın kıyas değeridir: 0,975 × 1,00 × 1,364 = 1,3299 tCO2e/t. Geriye ton başına 2,541 eksi 1,3299 = 1,2111 sertifika kalır. SKDM faktörü korunan ücretsiz tahsisat payıdır ve 2026'da %97,5'tir (2003/87/AT sayılı Direktif'in 10a(1a) maddesi).
- İthal edilen tonajla çarpın. 10.000 ton ithal eden bir ithalatçı için: 10.000 × 1,2111 = 12.111 sertifika.
- SKDM sertifika fiyatıyla çarpın. 2026 ithalatı için sertifika fiyatı, AB ETS ihale fiyatlarının çeyreklik ortalamasıdır (Madde 21(1a)). 2026'nın üçüncü çeyreğinin resmî fiyatı olan 82,32 avro ile yükümlülük 12.111 × 82,32 = 996.977,52 avro, yani ton başına 99,70 avrodur. Aynı girdilerle 2030 ithalatının maliyeti %30 marj ve %51,5 SKDM faktörüyle ton başına 189,38 avrodur; bu hesap bugünkü kıyas değerine dayanır ve kıyas değeri 2027'den itibaren ithal edilen mallar için güncellenebilir.
Bu sonucun tesisin gerçek emisyonlarıyla hiçbir ilgisi yoktur. Doğrulanmış gerçek değer bildiren bir EAF tesisi, 2,541'in yerine kendi rakamını koyar.
Düşüm bu durumda Sütun A kıyas değerlerine dayanır: CN 7213'ün kendisi için 0,038 artı ham çelik öncül maddesindeki (precursor) ücretsiz tahsisat; Sütun A bu öncül için hurda/EAF rotasında 0,065 değerini gösterir (CN 7207 11 14). Tesisin kazancı, emisyon farkının sertifika fiyatıyla çarpımıdır; bu tutar, söz konusu daha küçük düşüme göre düzeltilir.
Gömülü emisyonların nasıl hesaplandığı, çelik ürünlerine uygulanan (AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü denklemleriyle birlikte ayrı bir sayfada anlatılır.
EAF Hurda Çeliğinin SKDM Maliyeti Yıllara Göre Nasıl Değişir?
Varsayılan değerle beyanda önemli olan karşılaştırma, ocak türleri arasında değil, ülke tabloları arasındadır. Aşağıdaki tablo, yüksek fırın varsayılan değeri ve kıyas değeri uygulanan Türk filmaşinini, tablosu hurda/EAF gösteren altı menşeden biri olan Kuzey Makedonya'nın filmaşiniyle karşılaştırır. İki satır da CN 7213'tür ve tCO2e başına sabit 82,32 avroluk sertifika fiyatıyla hesaplanmıştır.
| Yıl | SKDM faktörü | Varsayılan değer marjı | Türkiye: varsayılan 2,310, rota (C), kıyas 1,364 (EUR/t) | Kuzey Makedonya: varsayılan 1,530, rota (E), kıyas 0,066 (EUR/t) | Kuzey Makedonya eksi Türkiye (EUR/t) |
|---|---|---|---|---|---|
| 2026 | %97,5 | %10 | 99,70 | 133,25 | 33,55 |
| 2027 | %95 | %20 | 121,52 | 145,98 | 24,46 |
| 2028 | %90 | %30 | 146,15 | 158,84 | 12,69 |
| 2029 | %77,5 | %30 | 160,19 | 159,52 | -0,67 |
| 2030 | %51,5 | %30 | 189,38 | 160,94 | -28,44 |
| 2034'ten itibaren | Uygulanmaz | %30 | 247,21 | 163,73 | -83,48 |
(AB) 2026/1740 sayılı Tüzük ile değiştirilen (AB) 2025/2621 sayılı Tüzük'ün I. Ekindeki varsayılan değerler ve (AB) 2025/2620 sayılı Tüzük'ün Sütun B kıyas değerleriyle hesaplanmıştır. Net maliyet = (varsayılan değer × (1 + marj) eksi SKDM faktörü × kıyas değeri) × 82,32 avro. 2031 ile 2033 yılları için sektörler arası düzeltme faktörü belirlenmemiştir. Kıyas değerleri ve varsayılan değerler sonraki yıllar için güncellenebilir ((AB) 2025/2620 sayılı Tüzük'ün 10. gerekçesi, 2027'den itibaren ithal edilen mallar için güncellenmiş kıyas değerleri öngörür); 2027 ve sonrasındaki satırlar bu nedenle gösterge niteliğindedir.
Hurda/EAF rotası gösteren menşeden gelen filmaşin, varsayılan değeri üçte bir daha düşük olmasına rağmen 2026'da daha pahalıdır; çünkü kıyas değeri üzerinden ton başına yalnızca 0,064 tCO2e düşülür, rota (C)'de ise 1,330 tCO2e düşülür. Düşüm küçüldükçe sıralama 2029'da tersine döner. 2034'ten itibaren hiçbir düşüm kalmaz ve yalnızca varsayılan değerler belirleyici olur.
Çıkarılacak sonuç her iki ülkedeki EAF tesisi için aynıdır: tesisin gerçek avantajı, yani her varsayılan değerin çok altındaki doğrudan emisyonu, yalnızca doğrulanmış gerçek değer sunduğunda fiyatlanır. Türk EAF tesisinde bu avantaj iki kat önemlidir, çünkü varsayılan değer onu yüksek fırın üreticisiyle aynı kefeye koyar.
İngilizce bülten: SKDM sertifika fiyatı bildirimleri, önemli mevzuat değişiklikleri ve SKDM ile ilgili haftalık gelişmeler. İstenmeyen e-posta göndermeyiz; aboneliğinizi istediğiniz zaman sonlandırabilirsiniz.
Bu bildirimler için yalnızca e-posta adresinizi saklarız. Gizlilik politikası (İngilizce)
Hurda Girdisi SKDM'de Neden Sıfır Emisyon Taşır?
Hurda SKDM'de sıfır gömülü emisyon taşır, çünkü Fasıl 72'nin I. Ek kalemi demir-çelik döküntü ve hurdasını (7204 pozisyonu) adıyla hariç tutar. Hurda bu nedenle ne SKDM malı ne de öncül maddedir.
Tüketim sonrası ve üretim öncesi hurda, EAF sürecine sıfır gömülü emisyonla girer. Aşağı akış teklifi COM(2025)989'un 19. gerekçesi mevcut durumu aynı şekilde tanımlar: üretim öncesi çelik hurdasına (AB) 2023/956 sayılı Tüzük kapsamında sıfır emisyon atanır (“assigned zero-emissions”).
Bunun pratik sonucu açıktır. Ocak şarjındaki hurda payını %80'den %95'e çıkaran bir EAF operatörü, üretilen çeliğe atfedilen doğrudan emisyonları düşürür; çünkü kalan küçük emisyon kaynakları (elektrot, yardımcı yakıt) aynı üretim tonajına yayılır ve ek hurda hiçbir ek proses emisyonu getirmez.
Bu düşüş, şarj bileşiminin tüm aralığında süreklidir ve yalnızca doğrulanmış gerçek değer beyan edildiğinde hesaba yansır.
Avrupa Komisyonu'nun COM(2025)989 sayılı teklifi (henüz yasalaşmamıştır), SKDM'yi Ocak 2028'den itibaren aşağı akış ürünlerine genişletmeyi ve üretim öncesi çelik ve alüminyum hurdasını SKDM öncül maddesi saymayı öngörür; böylece hurdanın emisyonları ondan yapılan mallarda sayılır.
Avrupa Parlamentosu müzakere pozisyonunu 15 Eylül 2026'da kabul etmiştir. 20 Ekim 2026'daki ilk üçlü görüşmede genel bir uzlaşma sağlanmamıştır (basın haberleri); metal hurdası teknik çalışmaya bırakılan dört konu arasındadır ve ikinci görüşmenin 30 Kasım 2026'da yapılacağı bildirilmektedir.
Teklif bu haliyle kabul edilirse, Türk EAF tesislerinin kullandığı üretim öncesi hurda da gömülü emisyon taşıyan bir öncül madde olarak hesaba girecektir. Bir değişiklik kabul edilip uygulanmaya başlayana kadar hurda girdileri gömülü emisyon taşımaz. Ayrıntı aşağı akış ürünlerine genişleme ve SKDM'de hurda istisnası sayfalarındadır.
Türk EAF Üreticisi Gerçek Emisyon Verisini AB Alıcısına Nasıl Sunar?
Türk EAF üreticisi, gerçek emisyonunu izleyip AB üye devleti akreditasyon kurumunca akredite bir doğrulayıcıya doğrulatarak ve özet emisyon raporunu AB ithalatçısına ileterek gerçek veriyi sunar. SKDM sertifikalarını AB'deki yetkilendirilmiş SKDM beyan sahibi satın alır ve teslim eder; Türkiye'deki tesis operatörünün SKDM kapsamında yasal bir yükümlülüğü yoktur. Gerçek veri ise yalnızca operatörden gelebilir.
Gerçek verinin AB ithalatçısının beyanına ulaşması için gereken dört adım aşağıda sıralanmıştır.
- Emisyonları izleyin. Tesisin doğrudan emisyonlarını, (AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü'ne göre bir izleme planıyla (monitoring plan) ve üretim rotasını belgeleyerek ölçün. Hurda şarj oranı, elektrot tüketimi ve yardımcı yakıt bu hesabın girdileridir.
- Doğrulatın. Gerçek değerler, (AB) 2025/2551 sayılı Yetki Devrine Dayanan Komisyon Tüzüğü uyarınca EN ISO/IEC 17029:2019'a göre akredite edilmiş bir doğrulayıcı tarafından doğrulanır ((AB) 2023/956 sayılı Tüzük, Madde 8(1)). İlk doğrulanan yılda fiziksel saha ziyareti (site visit) zorunludur ((AB) 2025/2546 sayılı Komisyon Uygulama Tüzüğü, Madde 2 ila 4). Doğrulama raporları (verification report) Ocak 2027'den itibaren SKDM Kayıt Sistemi'nde düzenlenir.
- Özet raporu iletin. Operatör emisyon raporunun özeti, (AB) 2025/2547 sayılı Tüzük'ün IV. Ekinin 1.2 noktasındaki 16 veri noktasını içerir, İngilizce hazırlanır ve tesis koordinatlarını altı ondalık basamakla verir.
- İsterseniz O3CI'ye kaydolun. SKDM Kayıt Sistemi'nin O3CI bölümüne (üçüncü ülke tesis operatörleri portalı) kayıt isteğe bağlıdır ve beş yıl geçerlidir (Madde 10). Giriş, iki faktörlü kimlik doğrulamalı bir EU Login hesabıyla yapılır.
12 Kasım 2026 itibarıyla beş ulusal akreditasyon kurumu tarafından akredite edildiği belgelenen yedi doğrulayıcı vardır: EmiCert S.A. (ESYD, Yunanistan), Bureau Veritas Italia S.p.A., RINA Services S.p.A. ve SGS ICS Italia S.r.l.
(Accredia, İtalya), Intertek Certification AB (Swedac, İsveç), Mısır'ın Dimyat kentindeki Integrated Sustainable Solutions Company (ISSC; RvA, Hollanda) ve SGS BELGIUM nv (BELAC, Belçika; kapsam 5 Kasım 2026'dan itibaren geçerli). Hiçbiri Türkiye'de yerleşik değildir.
ISSC, AB dışında yerleşik ilk doğrulayıcıdır: RvA bu kuruluşu 22 Ekim 2026'da TAB prosedürüyle akredite etmiştir. Bir doğrulamanın yerinde gözlemlenmesi dışında tam değerlendirme yapılmıştır; RvA ilk SKDM doğrulamasına katılır ve akreditasyonu ardından olağan bir akreditasyona dönüştürür.
DNV'nin 6 Kasım 2026'da duyurduğu Accredia akreditasyonu, 11 Kasım 2026 itibarıyla Accredia tarafından yayımlanmadığı için bu sayıya dahil edilmemiştir. Avrupa Komisyonu'nun akredite SKDM doğrulayıcıları listesi henüz yayımlanmamıştır; güncel durum akredite SKDM doğrulayıcıları sayfasındadır.
AB SKDM doğrulayıcılarını yalnızca AB üye devletlerinin ulusal akreditasyon kurumları akredite eder. Türk Akreditasyon Kurumu (TÜRKAK) bir AB SKDM doğrulayıcısını akredite edemez; TÜRKAK'ın akredite ettiği doğrulayıcı kuruluşlar Türkiye Emisyon Ticaret Sistemi (TR ETS) içindir.
TR ETS kapsamında izleme yapan bir EAF tesisinin verileri SKDM verisiyle örtüşebilir, ancak TR ETS emisyon raporu SKDM emisyon raporunun, TÜRKAK akreditasyonlu doğrulama da SKDM doğrulamasının yerine geçmez.
Çok yıllı tedarik sözleşmesi olan yüksek hacimli ithalatçılar için doğrulanmış emisyon raporunu şart koşan bir sözleşme maddesi bu nedenle mali açıdan önemli bir koşuldur. Doğrulayıcı arayan Türk EAF üreticileri SKDM doğrulayıcı talebi, ölçüm desteği arayanlar emisyon hesaplama hizmeti talebi formunu kullanabilir.
Sağlayıcı yönlendirme hizmeti talep eden için ücretsizdir; bir sağlayıcı, yönlendirme yoluyla kazandığı müşteri için cbamguide.com'a bir yönlendirme ücreti ödeyebilir. Bu ücret, kimin listelendiğini veya nasıl anlatıldığını belirlemez.
Türkiye'nin Karbon Fiyatı EAF Çeliğinin SKDM Maliyetini Düşürür mü?
Hayır: TR ETS pilot döneminde tahsisatların tamamı ücretsiz olduğundan, Türk EAF çeliği için düşülebilecek, fiilen ödenmiş bir karbon fiyatı yoktur. (AB) 2023/956 sayılı Tüzük'ün 9. maddesi, menşe ülkede fiilen ödenmiş karbon fiyatı (carbon price effectively paid) için bir indirim öngörür (Madde 9(1)). TR ETS'nin pilot döneminde ise demir-çelik üreticileri karbon fiyatı ödemez.
7552 sayılı İklim Kanunu ve 27/8/2026 tarihli ve 33353 sayılı Resmî Gazete'de yayımlanan Türkiye Emisyon Ticaret Sistemi Yönetmeliği yürürlüktedir.
Karbon Piyasası Kurulu'nun KPK/2026/1 sayılı kararlarına göre pilot dönem 2026 ve 2027 emisyonlarını kapsar, demir-çelik kapsamdadır, ücretsiz tahsisat oranı kıyas yöntemine göre %100'dür ve 2026 için yalnızca raporlama yükümlülüğü vardır. 2027 emisyonları için tahsisat teslimi, 2028 yılı Kasım ayının son iş gününe kadar yapılır.
TR ETS'de tüm tahsisatlar ücretsiz olduğundan, fiilen ödenmiş bir karbon fiyatı oluşmaz ve AB ithalatçısının indireceği bir tutar yoktur.
Madde 9 uygulama tüzüğü 13 Mayıs 2026'da taslak olarak yayımlanmıştır ve 4 Kasım 2026 itibarıyla kabul edilmemiştir; hiçbir ülkenin karbon fiyatı Madde 9 kapsamında tanınmamıştır. 2026 için öngörülen gönüllü tamamlayıcı tahsisat fiyatının “fiilen ödenmiş” sayılıp sayılmayacağı açık bir sorudur; yöntemi yayımlanmamıştır.
AB-Türkiye Gümrük Birliği de Türk EAF çeliğini SKDM'den muaf tutmaz: III. Ekte yalnızca İzlanda, Lihtenştayn, Norveç ve İsviçre ile beş bölge yer alır. Konunun ayrıntısı üçüncü ülkede ödenen karbon fiyatı için indirim ve Türkiye ülke sayfası sayfalarındadır.
EAF Hurda Çeliği ve SKDM Hakkında Sık Sorulan Sorular
EAF çeliği SKDM'de her zaman BF-BOF çeliğinden daha mı ucuzdur?
Hayır. Varsayılan değerle beyanda ocak türü hesaba girmez: varsayılan değer ve rota, ülkenin I. Ek satırından gelir. Türk filmaşini (CN 7213), tesis ister elektrik ark ocağı ister yüksek fırın olsun, 2026 ithalatında tCO2e başına 82,32 avro ile ton başına 99,70 avro tutar. EAF hurda çeliği, tesis doğrulanmış gerçek değer bildirdiğinde daha ucuzdur; çünkü doğrudan emisyonu yüksek fırınınkinin küçük bir kesridir ve düşümü aşan her ton CO2e tam sertifika fiyatıyla ödenir. 19'a 1 oranı, düşüm işlevi gören kıyas değerlerini karşılaştırır; göreli maliyet hakkında bilgi vermez.
Hurdanın geldiği ülke EAF çeliğinin SKDM kıyas değerini etkiler mi?
Hurdanın geldiği ülke, mamul EAF çelik ürününün SKDM kıyas değerini etkilemez. Varsayılan değerle beyanda kıyas değeri, çeliğin menşe ülkesini ve o ülkenin I. Ek satırındaki rotayı izler. Gerçek değerle beyanda ise çeliği üreten tesisin üretim rotasını izler. Hurda tedarik zincirinin coğrafyası hiçbir rol oynamaz ve hurdanın kendisi (7204 pozisyonu) SKDM malı değildir.
AB ithalatçısı DRI-EAF çeliği için hurda-EAF kıyas değerini kullanabilir mi?
AB ithalatçısı kıyas değeri seçmez. Varsayılan değerle beyanda rota, ülkenin I. Ek satırında belirtilen rotadır ve hiçbir ülke tablosu DRI/EAF rotasını (D) göstermez; bu nedenle CN 7208 için 0,481 değeri varsayılan değerle beyanda kullanılmaz. Gerçek değerle beyanda operatör tesisin rotasını bildirir, doğrulayıcı kontrol eder ve o rotanın Sütun A değeri uygulanır.
Yanlış rotaya dayanan bir beyan, borçlu olunan sertifikaları eksik gösterir. Bu beyan, (AB) 2023/956 sayılı Tüzük'ün 19. maddesi uyarınca inceleme sırasında düzeltilebilir; teslim edilmeyen sertifikalar için Madde 26(1) para cezası uygulanır. Bu ceza, 2003/87/AT sayılı Direktif'teki ton CO2e başına 100 avroluk fazla emisyon cezasına eşittir ve enflasyon endekslemesiyle artırılır.
Türkiye'nin EAF hurda çeliği Hindistan'ınkiyle aynı SKDM kıyas değerine mi tabidir?
Varsayılan değerle beyanda evet. Türkiye ve Hindistan tablolarının ikisi de rota (C) gösterir; bu nedenle iki menşeden gelen kütük ve çubuklardan BF/BOF kıyas değeri olan ton başına 1,364 tCO2e düşülür. Varsayılan değerler ise farklıdır: kütükte (CN 7207 11 14) Türkiye'nin değeri 2,310, Hindistan'ınki 4,270'tir; bu da 2026 ithalatında, tCO2e başına 82,32 avro ile ton başına sırasıyla 99,70 avro ve 277,18 avro eder.
Gerçek değerle beyanda her iki ülkedeki EAF tesisi kendi doğrulanmış emisyonlarını ve hurda/EAF rotasının Sütun A kıyas değerlerini kullanır. Türkiye varsayılan değeri yüksek fırın rotasını taşıdığından, Türk EAF üreticilerinin doğrulanmış veri sunmak için güçlü bir nedeni vardır.
Yıllık ithalat 50 tonun altındaysa EAF hurda çeliği SKDM'ye tabi midir?
İthalatçının bir takvim yılındaki SKDM malları toplam 50 ton net kütleyi aşmıyorsa EAF hurda çeliği ithalatı muaftır ((AB) 2025/2083 sayılı Tüzük ile eklenen Madde 2a; VII. Ekin 1. noktası). 50 tonluk eşik, CN kodu başına değil, tüm sektörlerdeki SKDM mallarının toplam kütlesine uygulanır; muaf ithalatçı muafiyeti gümrük beyannamesinde beyan eder (Madde 2a(1)). Aynı takvim yılında 30 ton EAF filmaşini (CN 7213) ve 25 ton BF-BOF sacı (CN 7208) ithal eden bir ithalatçı eşiği aşar ve kapsamdaki tüm ithalatı için SKDM yükümlülüklerinin tamamına tabi olur.
İthalatçılar SKDM maliyetini düşürmek için özellikle EAF hurda çeliği mi seçmelidir?
Hurda bazlı bir EAF üreticisinden tedarik, SKDM sertifika maliyetini yalnızca o üretici doğrulanmış gerçek emisyon sunarsa düşürür. Varsayılan değerle beyanda ithalatçı, ocak türü ne olursa olsun ülke varsayılan değerini marjıyla öder: 2026'da tCO2e başına 82,32 avro ile Türk filmaşini (CN 7213) için ton başına 99,70 avro.
SKDM yükümlülüğü, fiyat, şartname, teslim süresi ve tedarikçi güvenilirliğinin yanında bir tedarik kriteridir. Ağırlığı her yıl artar: aynı varsayılan değerle maliyet 2030 ithalatında ton başına 189,38 avroya ulaşır (bugünkü kıyas değeriyle; kıyas değeri 2027'den itibaren ithal edilen mallar için güncellenebilir). Farklı çelik kaliteleri ve menşeler için örnekler SKDM çelik hesaplama rehberindedir.
Hurda-EAF çeliğinin SKDM maliyeti yüksek karbonlu BF-BOF üreticilerininkiyle nasıl karşılaştırılır?
Fark en çok, gerçek değer bildiren bir EAF tesisiyle varsayılan değerle beyan edilen bir yüksek fırın üreticisi arasında açılır. Çin'in çelik slabı (CN 7207 12 10) için (AB) 2026/1740 sayılı Tüzük ile değiştirilen (AB) 2025/2621 sayılı Tüzük'teki varsayılan değer 3,169 tCO2e/t'dir. 2026 marjı ve 1,364'lük rota (C) kıyas değeriyle AB ithalatçısı tCO2e başına 82,32 avro ile ton başına 177,48 avro öder; aynı fiyatla 2030 ithalatında bu tutar ton başına 281,31 avroya çıkar (bugünkü kıyas değeriyle; kıyas değeri 2027'den itibaren güncellenebilir).
Bir EAF tesisinin doğrulanmış doğrudan emisyonu bu varsayılan değerin küçük bir kesridir ve yükümlülüğü, bu emisyon eksi Sütun A kıyas değerlerine dayanan bir düşümdür. Ürünü varsayılan değerle beyan edilen bir EAF tesisi bu avantajdan yararlanamaz: Türk kütükleri 2026'da ton başına 99,70 avro tutar. Yüksek fırın rotası ve varsayılan değer etkileri SKDM'de BF-BOF çeliği sayfasında ayrıntılı olarak ele alınır.
Türk EAF tesisi SKDM sertifikası satın almak veya kayıt olmak zorunda mıdır?
Hayır. SKDM sertifikalarını AB'deki yetkilendirilmiş SKDM beyan sahibi satın alır ve teslim eder; yıllık SKDM beyanı ve sertifika teslimi her yıl 30 Eylül'e kadar yapılır, ilk son tarih 2026 ithalatı için 30 Eylül 2027'dir (Madde 6(1) ve 22(1)). Türk tesis operatörünün SKDM kapsamında yasal bir yükümlülüğü yoktur; O3CI kaydı isteğe bağlıdır (Madde 10) ve yalnızca doğrulanmış gerçek emisyon verisi paylaşılacaksa gerekir. Ticari baskı ise gerçektir: gerçek veri sunmayan bir EAF tesisi, AB alıcısına yüksek fırın varsayılan değeri üzerinden maliyet çıkarır.
Çelik İthalatçıları ve İhracatçıları İçin Diğer SKDM Kaynakları
Her üretim rotasından çelik alan AB ithalatçılarının ve Türk ihracatçıların yükümlülükleri sertifika maliyetinin ötesine geçer: yetkilendirme, gömülü emisyon raporlaması, doğrulayıcı seçimi ve beyan. Bu konular için beş temel kaynak aşağıda listelenmiştir.
- SKDM varsayılan değerleri: varsayılan değerlerin ne zaman ve nasıl uygulandığını, yıllara göre %10 ila %30 marj takvimini ve ihracatçıdan doğrulanmış gerçek emisyon verisi almanın mali gerekçesini açıklar.
- SKDM'de BF-BOF çeliği: yüksek fırın rotasının kıyas değerlerini, Çin ve Hindistan varsayılan değerlerini ve 2034'e kadarki maliyet seyrini ele alır.
- SKDM çelik hesaplama rehberi: her çelik CN kodu grubu için ham çelikten mamul ürünlere gömülü emisyon akışıyla hesap örnekleri verir.
- Türk çelik ihracatçıları için AB SKDM: Türk ihracatçının veri, doğrulama ve strateji seçeneklerini ürün bazında anlatır.
- Çelik ithalatçıları için SKDM uyumu (İngilizce): yetkilendirmeyi, 30 Eylül 2027 ilk beyan tarihini, doğrulayıcı gerekliliklerini ve 2027'den itibaren geçerli çeyreklik sertifika bulundurma yükümlülüğünü (yıl başından bu yana ithal edilen gömülü emisyonların en az %50'si) kapsar.