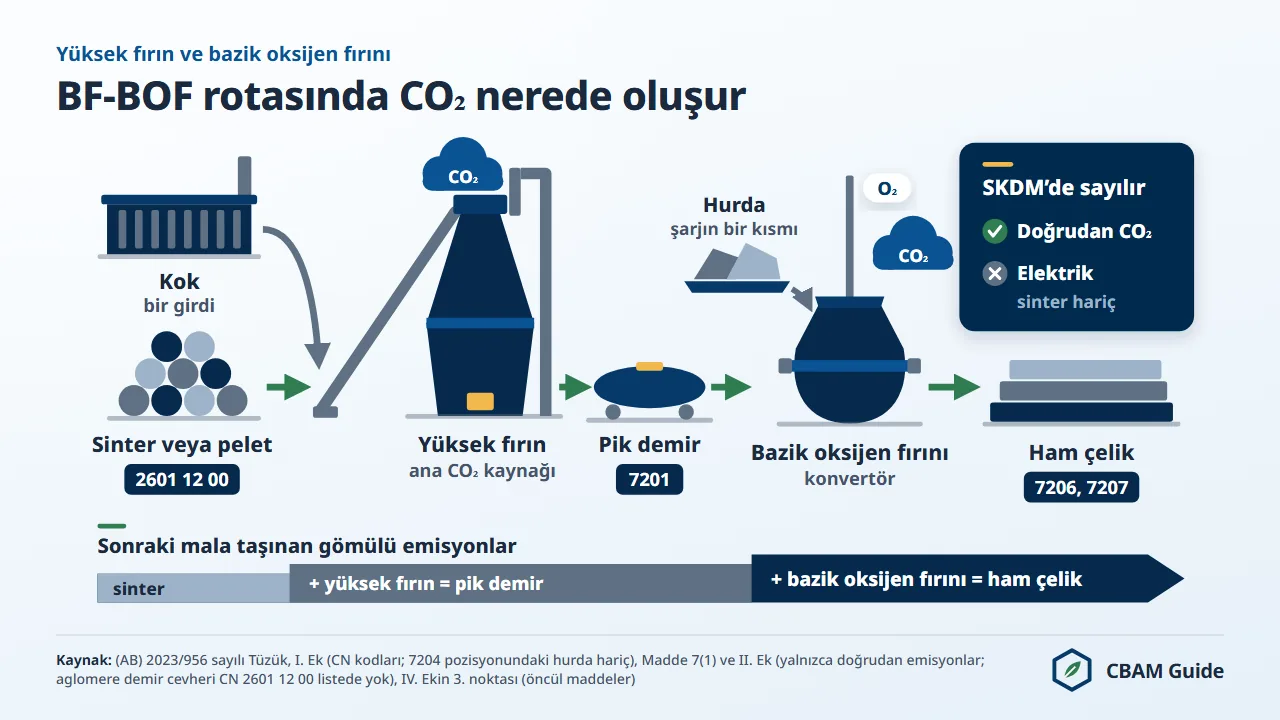
Yüksek fırın ve bazik oksijen fırını (BF-BOF) rotası, karbon çeliği rotaları içinde en yüksek SKDM kıyas değerlerine (benchmark) sahiptir. Sıcak haddelenmiş yassı ürünlerde (CN kodu 7208) varsayılan değerler için öngörülen kıyas değeri ton mal başına 1,370 ton CO2 eşdeğeridir (tCO2e); bu değer (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü Ekinin 5.3. noktasında yer alır.
Kıyas değeri bir maliyet değildir; gömülü emisyonlardan (embedded emissions) düşülen ücretsiz tahsisat düzeltmesinin (free allocation adjustment) dayanağıdır. 2026'nın üçüncü çeyreği için resmî sertifika fiyatı olan tCO2e başına 82,32 avro ile hesaplandığında bu düzeltme, 2026'da ton çelik başına 109,96 avroya karşılık gelir.
AB Sınırda Karbon Düzenleme Mekanizması (SKDM; İngilizce kısaltmasıyla CBAM), (AB) 2023/956 sayılı Tüzük ile kurulan ve 1 Ocak 2026'dan bu yana uygulama döneminde olan bir AB mekanizmasıdır: AB'deki ithalatçılar, karbon yoğun belirli malların gömülü emisyonlarına karşılık gelen SKDM sertifikalarını satın alıp teslim eder; sertifika fiyatı AB ETS karbon fiyatına bağlıdır ve amaç karbon kaçağını önlemektir.
Konu, Türk üreticiler için hangi rotayla üretim yaptıklarından bağımsız olarak önem taşır. Türkiye tablosunda karbon çeliği satırları BF/BOF rotasını gösterir; bu nedenle varsayılan değer (default value) ile beyan edilen her Türk karbon çeliği, elektrik ark ocağında üretilmiş olsa bile yüksek fırın kıyas değeriyle hesaplanır. 2026 ithalatında Türkiye menşeli sıcak haddelenmiş yassı çeliğin maliyeti ton başına 109,90 avrodur.
Bu sayfada sırasıyla kıyas değeri, varsayılan değerle arasındaki fark, 2034'e kadar azalan düzeltme ve Türkiye Emisyon Ticaret Sistemi'nin (TR ETS) durumu ele alınır.
1,370 tCO2e/t'lik BF-BOF SKDM Kıyas Değeri Ne Anlama Gelir?
1,370 tCO2e/t, sıcak haddelenmiş yassı çelikte (CN kodu 7208) rota (C) için, yani BF/BOF bazlı karbon çeliği için Sütun B'de yer alan kıyas değeridir; varsayılan değer beyan edildiğinde ücretsiz tahsisat düzeltmesini bu değer belirler.
Bu rakam ne ithalatçının beyan ettiği bir emisyon değeridir ne de tüm yüksek fırın ürünleri için geçerli tek kıyas değeridir. Rota (C) için kıyas değeri yarı mamul çelikte (CN kodu 7207 11 14, 7207 12 10) ve çubuklarda 1,364, soğuk haddelenmiş yassı ürünlerde (CN kodu 7209) 1,458, kaplanmış yassı ürünlerde (CN kodu 7210) 1,491'dir.
(AB) 2025/2620 sayılı Tüzük'ün 10. gerekçesine göre bu değerler tahmini AB ETS kıyas değerlerine dayanır ve 1 Ocak 2027'den itibaren ithal edilen mallar için güncellenmiş değerler öngörülmektedir.
Kıyas değerinin önemi, emisyonlardan düşülecek miktarı belirlemesinden gelir. (AB) 2023/956 sayılı Tüzük'ün 31. maddesine göre ton başına ücretsiz tahsisat düzeltmesi = SKDM faktörü × sektörler arası düzeltme faktörü × SKDM kıyas değeridir.
SKDM faktörü (CBAM factor), AB ETS'de korunan ücretsiz tahsisat payıdır ve 2026'da %97,5'tir (2003/87/AT sayılı Direktif'in 10a(1a) maddesi). Sektörler arası düzeltme faktörü (cross-sectoral correction factor, CSCF) 2026'dan 2030'a kadar %100'dür ((AB) 2026/1862 sayılı Komisyon Uygulama Kararı). Buna göre 2026 için hesap 0,975 × 1,00 × 1,370 = 1,33575 tCO2e'dir.
Aşağıdaki tablo, rota (C) kapsamındaki dört başlıca ürün grubu için 2026'da düşülen miktarı gösterir. Avro karşılıkları, 5 Ekim 2026'da yayımlanan 82,32 avroluk resmî fiyatla hesaplanmıştır.
| Ürün grubu (CN kodu) | Sütun B kıyas değeri, rota (C) (tCO2e/t) | 2026'da düşülen miktar (kıyas değeri × 0,975) | Düşülen miktarın değeri (EUR/ton, 82,32 ile) |
|---|---|---|---|
| Yarı mamul çelik ve çubuklar (7207 11 14, 7207 12 10) | 1,364 | 1,3299 | 109,48 |
| Sıcak haddelenmiş yassı (7208) | 1,370 | 1,33575 | 109,96 |
| Soğuk haddelenmiş yassı (7209) | 1,458 | 1,42155 | 117,02 |
| Kaplanmış yassı (7210) | 1,491 | 1,453725 | 119,67 |
Yüksek fırın rotası için sıkça anılan yaklaşık 2,0 ila 2,5 tCO2/t aralığı, kömür kalitesine, oksijen verimine ve hurda şarj oranına göre değişen kaba bir emisyon yoğunluğudur; ne varsayılan değerdir ne de SKDM kıyas değeri.
Bu aralık, düşülen 1,33575 tCO2e'nin belirgin biçimde üzerindedir. Düşülen miktarı aşan her ton CO2e için tam sertifika fiyatı ödenir; bu nedenle yüksek fırın ürünlerinde 2026'da ödenen tutar, emisyonların küçük bir kesriyle sınırlı kalmaz.
Mekanizmanın genel işleyişi AB SKDM rehberinde anlatılmaktadır. Yüksek fırın çeliğinde iki hesaplama yolu vardır. Varsayılan değer yolunda ithalatçı, I. Ekteki varsayılan değeri marjıyla (mark-up) birlikte beyan eder ve Sütun B kıyas değerine dayanan miktarı düşer.
Gerçek değer (actual value) yolunda doğrulanmış emisyonları beyan eder; Sütun A proses kıyas değerini (CN kodu 7208 için 0,044) ve öncül maddelerdeki (precursor) ücretsiz tahsisatı düşer. Hangi yolun daha düşük maliyetli olduğu tesise göre değişir; bu nedenle iki yolu da her tedarikçi için ayrı ayrı hesaplamanız gerekir.
BF-BOF Rotası AB SKDM'de Nasıl Sınıflandırılır?
Varsayılan değer kullanıldığında rota tesis bazında değerlendirilmez; ülkenin I. Ekteki tablosunda ilgili satırda belirtilen rota esas alınır ((AB) 2025/2620 sayılı Tüzük Ekinin 5.1. noktası).
Söz konusu tablolar, (AB) 2026/1740 sayılı Komisyon Uygulama Tüzüğü ile değiştirilen (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'nün I. Ekinde yer alır. Çin, Hindistan, Türkiye, Güney Kore, Japonya ve Ukrayna tablolarında rota harfi bulunan her çelik satırı bir BF/BOF rotası gösterir: karbon çeliği için (C), düşük alaşımlı çelik için (F).
Hurda/EAF rotası yalnızca altı ülkenin tablosunda yer alır: Azerbaycan, Myanmar, Kuzey Makedonya, Filipinler, Tayland ve Özbekistan. Gerçek değer yolunda ise rotayı operatör (operator) raporlar, doğrulayıcı da kontrol eder.
Sıcak haddelenmiş yassı çelikte üç rotanın değerleri, her rotanın emisyon profiline uygun olarak birbirinden belirgin biçimde ayrılır. Aşağıdaki tabloda CN kodu 7208 için Sütun B değerleri, her birine göre 2026'da düşülen miktar ve bu miktarın resmî fiyatla avro karşılığı yer alır.
| Üretim rotası (5.3. noktadaki tanım) | Sütun B kıyas değeri, CN 7208 (tCO2e/t) | 2026'da düşülen miktar (kıyas değeri × 0,975) | Düşülen miktarın değeri (EUR/ton, 82,32 ile) |
|---|---|---|---|
| (C) BF/BOF bazlı karbon çeliği | 1,370 | 1,33575 | 109,96 |
| (D) DRI/EAF bazlı karbon çeliği | 0,481 | 0,46898 | 38,61 |
| (E) Hurda/EAF bazlı karbon çeliği | 0,072 | 0,07020 | 5,78 |
Üç rotanın ayrıntıları ve öncül maddelerin gömülü emisyonlarının sıcak haddelenmiş rulodan aşağı akış ürünlerine nasıl aktarıldığı SKDM çelik sektörü rehberinde açıklanır.
Türkiye Tablosu: Elektrik Ark Ocağı Üreticisi de Rota (C) ile Hesaplanır
Türkiye tablosunda rota belirtilen çelik satırları yalnızca BF/BOF rotalarını gösterir: karbon çeliği için 103 satırda (C), düşük alaşımlı çelik için 32 satırda (F), 6 satırda (C/F); (D) ve (E) elektrik ark ocağı rotaları hiçbir satırda yer almaz.
Oysa Türkiye'nin 2025'teki 38,1 milyon tonluk ham çelik üretiminin %72,2'si elektrik ark ocaklarında, %27,8'i entegre tesislerde gerçekleşmiştir (Türkiye Çelik Üreticileri Derneği (TÇÜD), 2025 değerlendirmesi).
Varsayılan değerle beyan edilen Türk EAF çeliği, yüksek fırın çeliği gibi işlem görür ve yüksek fırın kıyas değerine göre hesaplanan miktar düşülür. 56 çelik satırında (paslanmaz çelikler, bazı borular ve bağlantı parçaları, ferro alaşımlar, pik demir ve cevher) rota belirtilmez.
Bunun iki sonucu vardır. Hurda bazlı EAF üreticisi doğrulanmış gerçek değere geçtiğinde Sütun A ve kendi rotasının kıyas değerleriyle hesaplanır; düşük emisyonu, varsayılan değere kıyasla büyük bir avantaj sağlar. Türkiye'deki entegre üreticiler için ise varsayılan değer ile gerçek emisyon arasındaki fark daha dardır. Rotalara göre karşılaştırma için SKDM elektrik ark ocağı (EAF) çeliği sayfasına bakabilirsiniz.
Entegre üreticiler Türkiye'nin ham çelik üretiminin yaklaşık dörtte birini gerçekleştirir. Kaynaklarda AB SKDM ile ilişkilendirilen örnek Kardemir'dir: entegre uzun çelik üreticisi Kardemir, 2026'da AB SKDM uyumuna hazırlandığını ve güneş enerjisi yatırımını hızlandırdığını yatırımcılarına bildirmiştir (SteelOrbis, 18 Mayıs 2026). Çelikte elektrik tüketiminden kaynaklanan dolaylı emisyonlar AB SKDM'de hesaba katılmadığından, AB SKDM yükünü asıl belirleyen yüksek fırındaki kok ve indirgeyici tüketimidir.
Türkiye Menşeli BF-BOF Çeliğinde Varsayılan Değer ve 2026 Maliyeti
Türkiye tablosunda sıcak haddelenmiş yassı çeliğin (CN kodu 7208) varsayılan değeri ton mal başına 2,428 tCO2e'dir; 2026 ithalatında AB ithalatçısı ton başına 1,33505 sertifika teslim eder, bu da 82,32 avroluk fiyatla ton başına 109,90 avro eder.
Hesabın bir yarısı kıyas değeri, diğer yarısı varsayılan değerdir. 2026 için %10 marjla beyan edilen emisyon 2,428 × 1,10 = 2,6708 tCO2e'dir; bundan 1,33575 düşülür ve geriye 1,33505 sertifika kalır. Ücretsiz tahsisat düzeltmesi olmasaydı maliyet ton başına 219,86 avro olurdu; düzeltme bunu 109,90 avroya indirir.
Kullanılan varsayılan değerler, (AB) 2026/1740 sayılı Tüzük ile değiştirilen (AB) 2025/2621 sayılı Tüzük'ün I. Ekindeki Türkiye tablosunda yer alan toplam emisyon değerleridir; hesap 13 Kasım 2026'da SKDM hesaplayıcısının kullandığı yasal formülle yapılmıştır.
7208 pozisyonu, Türkiye'den AB'ye giden en büyük çelik kalemidir. AB, 2025'te Türkiye'den 1,15 milyar avro değerinde, 2,10 milyon ton sıcak haddelenmiş yassı alaşımsız çelik ithal etmiştir; Türkiye bu pozisyonda değer bakımından %17,56, miktar bakımından %18,31 payla AB dışı menşeler arasında ilk sıradadır (Eurostat, SKDM kapsamındaki mallarda Türkiye'den AB27 ithalatı, 2025, Comext DS-045409, 12 Ekim 2026'da alınan veri). Bu rakamlar ticaret istatistiğidir, SKDM yükümlülüğü değildir.
Aşağıdaki tablo, Türkiye tablosunda BF/BOF rotasıyla yer alan başlıca çelik kalemlerini Çin, Hindistan ve Birleşik Krallık'ın aynı rota (C) değerleriyle karşılaştırır. Tüm satırlarda 2026 ithalatı, %10 marj, %97,5 SKDM faktörü ve 82,32 avroluk resmî fiyat esas alınmıştır.
| Menşe ve ürün (CN kodu) | Varsayılan değer (tCO2e/t) | 2026, %10 marjla | Sütun B kıyas değeri, rota (C) | 2026 sertifika sayısı (ton mal başına) | 2026 maliyet (EUR/ton) |
|---|---|---|---|---|---|
| Türkiye, yarı mamul (7207 11 14) | 2,310 | 2,541 | 1,364 | 1,2111 | 99,70 |
| Türkiye, inşaat demiri (7214 20 00) | 2,310 | 2,541 | 1,364 | 1,2111 | 99,70 |
| Türkiye, sıcak haddelenmiş yassı (7208) | 2,428 | 2,6708 | 1,370 | 1,33505 | 109,90 |
| Türkiye, soğuk haddelenmiş yassı (7209 16 90) | 2,510 | 2,761 | 1,458 | 1,33945 | 110,26 |
| Türkiye, çinko kaplı yassı (7210 49 00) | 2,510 | 2,761 | 1,491 | 1,307275 | 107,61 |
| Çin, slab (7207 12 10) | 3,169 | 3,4859 | 1,364 | 2,156 | 177,48 |
| Çin, sıcak haddelenmiş yassı (7208) | 3,187 | 3,5057 | 1,370 | 2,16995 | 178,63 |
| Hindistan, sıcak haddelenmiş yassı (7208) | 4,280 | 4,708 | 1,370 | 3,37225 | 277,60 |
| Birleşik Krallık, sıcak haddelenmiş yassı (7208) | 2,420 | 2,662 | 1,370 | 1,32625 | 109,18 |
Ücretsiz tahsisat düzeltmesinden önce Çin menşeli 7208'in maliyeti ton başına 288,59 avrodur. Türkiye menşeli 7208'in maliyeti Çin'e göre ton başına 68,73 avro, Hindistan'a göre 167,70 avro daha düşüktür; Birleşik Krallık ile neredeyse aynı düzeydedir.
Kendi ürününüz ve tonajınız için SKDM hesaplayıcısını kullanabilirsiniz. Bu sonuç, resmî varsayılan değerlere ve SKDM kıyas değerlerine ((AB) 2025/2621 ve (AB) 2025/2620 sayılı Komisyon Uygulama Tüzükleri) dayanan bir tahmindir; bağlayıcı rakam SKDM beyanındaki rakamdır.
Marjlı varsayılan değer ile tesisin doğrulanmış emisyonu arasındaki fark, doğrulanmış veri sunmanın mali getirisidir. Türkiye menşeli 7208'de doğrulanmış emisyonun 2,6708'in altında kaldığı her 0,1 tCO2e, 82,32 avroluk fiyatla ton başına 8,23 avroluk bir fark yaratır.
Bu rakam, gerçek değer yolunda farklı kıyas tabanının (Sütun B yerine Sütun A ve öncül maddeler) etkisi hesaba katılmadan önceki tutardır. Marj 2027'de %20'ye, 2028'den itibaren %30'a çıktıkça fark büyür.
AB SKDM kapsamını AB gümrük beyannamesindeki CN kodu belirler; Türkiye'deki 12 haneli GTİP'in ilk 8 hanesi CN koduna karşılık gelir. Tesis düzeyindeki emisyon verisinden ton başına rakama nasıl geçildiği gömülü emisyonların hesaplanması sayfasında açıklanır.
BF-BOF Çeliğinde Yalnızca Doğrudan Emisyonlar: AB SKDM Hesabına Girmeyen Kalemler
Fasıl 72 ve 73'teki çelik malları (AB) 2023/956 sayılı Tüzük'ün II. Ekinde yer alır; bu nedenle AB SKDM'de yalnızca doğrudan emisyonlar (direct emissions) fiyatlandırılır.
Üretimde tüketilen elektrikten kaynaklanan dolaylı emisyonlar (indirect emissions) hesaba katılmaz. Bu, AB'deki çelik üreticileriyle aynı koşulları korumaya yönelik yapısal bir tercihtir: AB üreticilerine dolaylı elektrik maliyetleri için AB ETS kapsamında telafi ödenir.
Bu nedenle I. Ekteki çelik varsayılan değerlerinde dolaylı emisyon sütunu “N/A” olarak gösterilir. Sektördeki tek istisna, II. Ekin kapsamadığı aglomere demir cevheridir (sinter ve peletler, CN kodu 2601 12 00).
Dolayısıyla bir yüksek fırın tesisi için SKDM beyanına giren gömülü emisyonlar iki kaynaktan gelir. Başlıca kaynak, yüksek fırında tüketilen kok ve diğer indirgeyicilerden açığa çıkan CO2'dir. İkinci kaynak, bazik oksijen fırınında sıcak metaldeki karbonun oksitlenmesiyle oluşan CO2'dir. Yardımcı ekipmanlarda, haddehanelerde ve tesis içi lojistikte kullanılan elektrik AB SKDM hesabına girmez.
Yassı ürün ithalatçıları (CN kodu 7208 ile 7212 arası, sıcak ve soğuk haddelenmiş rulolar dahil), yukarı akıştaki ham çelik üretiminin gömülü emisyonlarını öncül madde hesabı yoluyla üstlenir. Pik demir (CN kodu 7201) ve yarı mamuller (CN kodu 7207) I.
Ekte yer alır; CN kodu 7213 ile 7217 arasındaki çubuklar, filmaşin ve tel de bu kapsamdadır. Hurda (CN kodu 7204) I. Ekte yer almaz ve öncül madde olarak gömülü emisyon taşımaz; bu nedenle BF-BOF tesisinde hurda oranının artırılması ton başına gömülü emisyonu düşürür. Ayrıntılar AB SKDM'de hurda istisnası sayfasındadır.
BF-BOF Çeliği İthal Eden AB Şirketinin Uyum Adımları
AB SKDM yükümlülükleri AB ithalatçısına aittir ve (AB) 2025/2083 sayılı Tüzük (Omnibus) ile değiştirilen (AB) 2023/956 sayılı Tüzük'te belirlenen sırayla yerine getirilir.
Yüksek fırın çeliği ithal eden bir AB şirketinin izlemesi gereken dört adım sırasıyla şunlardır:
- Yetkilendirilmiş SKDM beyan sahibi (authorised CBAM declarant) statüsü alın. Başvuru SKDM Kayıt Sistemi (CBAM Registry) üzerinden yapılır; statüyü üye devletin yetkili makamı (competent authority) verir (Madde 3(17) ve 17). Yetkili makam karar verene kadar ithalata devam edilmesine imkân tanıyan başvurular için son tarih 31 Mart 2026'ydı (Madde 17(7a)).
- İhracatçı BF-BOF tesisinden doğrulanmış gömülü emisyon verisi isteyin. Doğrulanmış veri alamazsanız I. Ekteki varsayılan değeri marjıyla birlikte uygulayın.
- 2027'den itibaren her çeyreğin sonunda sertifika bulundurun (quarterly holding). Beyan sahibi, takvim yılı başından bu yana ithal edilen mallardaki gömülü emisyonların en az %50'sine karşılık gelen SKDM sertifikasını, ücretsiz tahsisat düzeltmesini dikkate alarak hesabında bulundurur (Madde 22(2)). Sertifika satışı 1 Şubat 2027'de başlar (Madde 20(1)); 2026 ithalatı için çeyreklik bulundurma yükümlülüğü yoktur.
- Yıllık SKDM beyanını sunun ve sertifikaları teslim edin. 2026 ithalatını kapsayan ilk beyanın ve teslimin son tarihi 30 Eylül 2027'dir (Madde 6(1) ve 22(1)).
Madde 26(1): 30 Eylül'e kadar teslim edilmeyen her SKDM sertifikası için para cezası, 2003/87/AT sayılı Direktif'in 16(3) maddesindeki fazla emisyon cezasına (ton CO2e başına 100 avro) eşittir ve aynı Direktif'in 16(4) maddesine göre enflasyon endekslemesiyle artırılır.
Yetkilendirilmiş beyan sahibi olmadan ithalat yapan kişiler için ceza bunun üç ila beş katıdır (Madde 26(2)). Çeyreklik bulundurma yükümlülüğündeki bir eksiklik için ton başına para cezası öngörülmemiştir: yetkili makam bildirimde bulunur ve beyan sahibine eksiği tamamlaması için bir ay verilir (Madde 22(3)).
Türk ihracatçının bu adımlarda yasal bir yükümlülüğü yoktur; SKDM sertifikalarını AB'deki yetkilendirilmiş SKDM beyan sahibi satın alır ve teslim eder. SKDM Kayıt Sistemi'nin O3CI bölümüne kayıt isteğe bağlıdır (Madde 10) ve yalnızca doğrulanmış gerçek emisyon verisi paylaşılacaksa gerekir.
Yükleme ve paylaşım adımları SKDM operatör portalı (O3CI) sayfasındadır; ihracatçı açısından tüm çelik kalemleri Türk çelik ihracatçıları için AB SKDM sayfasında ele alınır.
Gerçek değer yolu doğrulama (verification) gerektirir (Madde 8(1)). 12 Kasım 2026 itibarıyla beş ulusal akreditasyon kurumu tarafından akredite edildiği belgelenen yedi doğrulayıcı vardır: EmiCert S.A. (ESYD, Yunanistan), Bureau Veritas Italia S.p.A., RINA Services S.p.A. ve SGS ICS Italia S.r.l.
(Accredia, İtalya), Intertek Certification AB (Swedac, İsveç), Mısır'ın Dimyat kentindeki Integrated Sustainable Solutions Company (ISSC; RvA, Hollanda) ve SGS BELGIUM nv (BELAC, Belçika; kapsam 5 Kasım 2026'dan itibaren geçerli). Hiçbiri Türkiye'de yerleşik değildir. Avrupa Komisyonu'nun akredite SKDM doğrulayıcıları listesi henüz yayımlanmamıştır.
ISSC, 22 Ekim 2026'da AB dışında yerleşik ilk doğrulayıcı olarak akredite edilmiştir. RvA bu akreditasyonda TAB prosedürünü uygulamıştır: tam değerlendirme tamamlanmıştır; RvA ilk SKDM doğrulamasına katılacak, ardından akreditasyonu olağan akreditasyona dönüştürecektir.
DNV'nin 6 Kasım 2026'da duyurduğu Accredia akreditasyonu, Accredia tarafından 11 Kasım 2026'ya kadar yayımlanmadığı için bu sayıya dahil edilmemiştir. Her doğrulayıcının kapsamı faaliyet gruplarına göre farklıdır; ayrıntılar akredite SKDM doğrulayıcıları sayfasındadır. Doğrulayıcı arayan üreticiler doğrulayıcı talebi formunu kullanabilir.
İngilizce bülten: SKDM sertifika fiyatı bildirimleri, önemli mevzuat değişiklikleri ve SKDM ile ilgili haftalık gelişmeler. İstenmeyen e-posta göndermeyiz; aboneliğinizi istediğiniz zaman sonlandırabilirsiniz.
Bu bildirimler için yalnızca e-posta adresinizi saklarız. Gizlilik politikası (İngilizce)
BF-BOF Çeliğinde AB SKDM Maliyetinin 2034'e Kadar Seyri: 2026 Rakamları Neden Yanıltıcıdır?
2026 maliyeti, varsayılan değerle yüksek fırın çeliği ithal eden bir AB ithalatçısının karşılaşacağı en düşük maliyettir; uzun vadeli planlamada tek başına esas alınırsa yanıltıcı olur.
Hesaptaki iki değişken ithalatçının aleyhine gelişir. Varsayılan değer marjı 2026'daki %10'dan 2027'de %20'ye, 2028'den itibaren %30'a çıkar ((AB) 2025/2621 sayılı Tüzük). SKDM faktörü 2026'daki %97,5'ten 2030'da %51,5'e iner; 2031'de %39, 2032'de %26,5, 2033'te %14 olur ve 2034'ten itibaren SKDM faktörü uygulanmaz (2003/87/AT sayılı Direktif'in 10a(1a) maddesi).
Aşağıdaki tablo, sıcak haddelenmiş yassı çelikte (CN kodu 7208, rota (C) kıyas değeri 1,370) varsayılan değerle hesaplanan net AB SKDM maliyetini üç menşe için, sabit 82,32 avroluk sertifika fiyatıyla gösterir.
| Yıl | SKDM faktörü | Varsayılan değer marjı | Düşülen miktar (tCO2e/t) | Türkiye (varsayılan 2,428) | Çin (varsayılan 3,187) | Hindistan (varsayılan 4,280) |
|---|---|---|---|---|---|---|
| 2026 | %97,5 | %10 | 1,33575 | 109,90 EUR/t | 178,63 EUR/t | 277,60 EUR/t |
| 2027 | %95 | %20 | 1,30150 | 132,71 EUR/t | 207,69 EUR/t | 315,66 EUR/t |
| 2028 | %90 | %30 | 1,23300 | 158,33 EUR/t | 239,56 EUR/t | 356,53 EUR/t |
| 2029 | %77,5 | %30 | 1,06175 | 172,43 EUR/t | 253,66 EUR/t | 370,63 EUR/t |
| 2030 | %51,5 | %30 | 0,70555 | 201,75 EUR/t | 282,98 EUR/t | 399,95 EUR/t |
| 2034'ten itibaren | Uygulanmaz | %30 | 0 | 259,83 EUR/t | 341,06 EUR/t | 458,03 EUR/t |
SKDM faktöründeki en sert düşüş 2029 ile 2030 arasındadır: faktör %77,5'ten %51,5'e iner ve bu, her sütundaki maliyete ton başına 29,32 avro ekler. CSCF yalnızca 2030'a kadar %100 olarak belirlenmiştir ((AB) 2026/1862 sayılı Komisyon Uygulama Kararı); bu nedenle 2031 ile 2033 arasındaki yıllar henüz hesaplanamaz.
(AB) 2025/2620 sayılı Tüzük'ün 10. gerekçesi 2027'den itibaren ithal edilen mallar için güncellenmiş kıyas değerleri öngördüğünden, 2027 ve sonraki yıllara ait satırları planlama rakamı olarak değerlendirin.
Aynı varsayımlarla Türkiye menşeli soğuk haddelenmiş yassı çeliğin (CN kodu 7209 16 90) maliyeti 2027'de ton başına 133,93, 2030'da 206,80 avroya çıkar; yarı mamul çelikte (CN kodu 7207 11 14) bu tutar 2027'de 121,52, 2030'da 189,38, 2034'ten itibaren 247,21 avrodur.
Avrupa Komisyonu'nun Temmuz 2026'da sunduğu AB ETS reform teklifi (COM(2026) 616), SKDM malları için ücretsiz tahsisatın aşamalı olarak kaldırılmasının tamamlanacağı yılı 2034'ten 2038'e ertelemeyi öngörür. Bu bir tekliftir, henüz yasalaşmamıştır; yukarıdaki tablo yürürlükteki takvime dayanır.
TR ETS ve Madde 9: Entegre Üreticinin Ödediği Karbon Fiyatı Düşülebilir mi?
Hayır: 4 Kasım 2026'daki son kontrol itibarıyla hiçbir ülkenin karbon fiyatı Madde 9 kapsamında tanınmamıştır ve TR ETS pilot döneminde Türk çelik tesisleri için fiilen ödenmiş bir karbon fiyatı (carbon price effectively paid) oluşmamaktadır.
(AB) 2023/956 sayılı Tüzük'ün 9. maddesi, menşe ülkede fiilen ödenmiş karbon fiyatı karşılığında teslim edilecek sertifika sayısının azaltılmasını öngörür. Bu indirimin uygulanmasını düzenleyecek uygulama tüzüğünün taslağı 13 Mayıs 2026'da yayımlanmıştır; uygulama tüzüğü 4 Kasım 2026'daki son kontrolde henüz kabul edilmemişti.
Karbon Piyasası Kurulu'nun (KPK) 3 Eylül 2026 tarihli KPK/2026/1 sayılı kararlarıyla demir-çelik sektörü, 2026 ve 2027 emisyonları için TR ETS pilot dönemine dahil edilmiştir. Her sektör için ücretsiz tahsisat oranı %100'dür; 2026 sistem yılında yalnızca raporlama yükümlülüğü vardır.
1 Ekim 2026'da duyurulan pilot dönem Usul ve Esaslarına göre 2027 emisyonları için tahsisat teslimi en geç 2028 yılı Kasım ayının son iş gününe kadar yapılır; 2027 için de ücretsiz tahsisat oranı %100'dür.
Tahsisatların tamamı ücretsiz verildiğinden, Madde 9(1) anlamında düşülebilecek bir tutar oluşmaz. 2026 emisyonları için öngörülen gönüllü tamamlayıcı tahsisat fiyatının metodolojisi yayımlanmamıştır; böyle bir ödemenin “fiilen ödenmiş” sayılıp sayılmayacağı hiçbir metinde belirlenmemiştir.
Madde 9(4), Avrupa Komisyonu'na 2027'den itibaren karbon fiyatlandırma kuralları olan ülkeler için yıllık varsayılan karbon fiyatları belirleme yetkisi verir; Türkiye için böyle bir fiyat belirlenmemiştir. Ayrıntılar Madde 9 karbon fiyatı indirimi ve SKDM ve Türkiye sayfalarındadır.
Sıkça Sorulan Sorular
2026'da BF-BOF çeliği için SKDM kıyas değeri nedir?
BF-BOF çeliğinin varsayılan kıyas değeri CN koduna göre değişir. Sıcak haddelenmiş yassı ürünlerde (CN kodu 7208) ton mal başına 1,370 tCO2e, yarı mamul çelikte (CN kodu 7207 11 14, 7207 12 10) ve çubuklarda 1,364, soğuk haddelenmiş yassı ürünlerde (CN kodu 7209) 1,458, kaplanmış yassı ürünlerde (CN kodu 7210) 1,491'dir. Değerler (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü Ekinin 5.3. noktasında, Sütun B'de rota (C) için verilir. Varsayılan değer beyan edildiğinde ve ülkenin I. Ekteki satırında rota (C) belirtildiğinde uygulanır.
BF-BOF SKDM kıyas değeri elektrik emisyonlarını içerir mi?
Hayır. Çelik malları (AB) 2023/956 sayılı Tüzük'ün II. Ekinde yer alır; yalnızca doğrudan emisyonlar fiyatlandırılır. Üretimde tüketilen elektrik, çelik için AB SKDM hesabının dışındadır.
Gerçek emisyon verisi mi kullanılmalı, 1,370 kıyas değeri mi?
İkisi birbirinin alternatifi değildir. İthalatçı gerçek değer ile varsayılan değer arasında seçim yapar ve iki yolda da bir kıyas değeri düşülür. Varsayılan değer yolunda beyan edilen rakam marjlı varsayılan değerdir: Türkiye menşeli sıcak haddelenmiş yassı çelikte 2026 için 2,6708 tCO2e, Çin menşelide 3,5057; bundan 1,370'e dayanan miktar düşülür. Gerçek değer yolunda doğrulanmış emisyon beyan edilir ve Sütun A kıyas değeri ile öncül maddelerdeki ücretsiz tahsisat düşülür. Gerçek değer kullanıldığında, tamamı ödenen marj ortadan kalkar; marj 2027'de %20'ye ve 2028'den itibaren %30'a çıktıkça doğrulamanın getirisi artar.
Her tedarikçi için iki yolu da hesaplayın. Doğrulama ve beyan süreci İngilizce CBAM compliance for steel importers sayfasında ayrıntılı anlatılır.
Türkiye ve Çin menşeli BF-BOF çeliğinin varsayılan değerleri nelerdir?
(AB) 2026/1740 sayılı Komisyon Uygulama Tüzüğü ile değiştirilen (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'nün I. Ekinde Türkiye için yarı mamul çeliğin (CN kodu 7207 11 14) varsayılan değeri 2,310, sıcak haddelenmiş yassı ürünlerin (CN kodu 7208) 2,428 tCO2e/t'dir; Çin için slabda (CN kodu 7207 12 10) 3,169, sıcak haddelenmiş yassıda 3,187'dir. Bu satırların tamamında rota (C) belirtilir. 2026 ithalatında Çin slabının marjlı değeri 3,4859, düşülen miktar 0,975 × 1,364 = 1,3299, yükümlülük ton başına 2,1560 sertifikadır; bu, 82,32 avroyla ton başına 177,48 avro eder. Ücretsiz tahsisat düzeltmesinden önce tutar 286,96 avrodur. Türkiye menşeli yarı mamul çelikte aynı hesap ton başına 99,70 avro verir.
Hangi CN kodları AB SKDM'de BF-BOF rotasına girer?
Rota (C), Fasıl 72 ve 73'teki karbon çeliği kodlarında belirtilir; yarı mamuller (7207), yassı haddelenmiş ürünler (7208 ile 7212 arası) ve çubuklar, filmaşin ve tel (7213 ile 7217 arası) bunlar arasındadır. Pik demirde (7201) rota harfi yoktur, tek bir kıyas değeri uygulanır. Varsayılan değer yolunda rota, tesisin değerlendirilmesinden değil ülkenin I. Ekteki satırından gelir. Tüm kıyas değerleri ve hesaplar SKDM çelik kıyas değerleri 2026 sayfasındadır.
BF-BOF çeliği 50 tonluk de minimis eşiğine tabi midir?
Evet. Bir ithalatçının bir takvim yılında tüm CN kodlarında toplam net kütlesi 50 tonu aşmayan SKDM malı ithalatı muaftır (Madde 2a; VII. Ekin 1. noktası); BF-BOF malları dahil çelik bu eşiğe tabidir. Eşik tüm CN kodları ve menşeler için toplanır; çelik çimento, alüminyum ve gübrelerle birlikte sayılır. Madde 2a, (AB) 2025/2083 sayılı Tüzük ile eklenmiştir. Muaf ithalatçı bu muafiyeti ilgili gümrük beyannamesinde beyan eder (Madde 2a(1)).
BF-BOF kıyas değeri 2026'dan sonra değişecek mi?
(AB) 2025/2620 sayılı Tüzük'teki değerler 2026'da ithal edilen mallar için geçerlidir. Tüzük'ün 10. gerekçesi, 1 Ocak 2027'den itibaren ithal edilen mallar için 2026 ile 2030 yıllarının nihai AB ETS kıyas değerlerine dayanan güncellenmiş SKDM kıyas değerleri öngörür; 13 Kasım 2026'da EUR-Lex'te yapılan kontrolde (AB) 2025/2620 sayılı Tüzük'ü değiştiren bir tüzük yer almıyordu. Karbon çeliği satırlarında tek bir değer bulunurken, alaşımlı ve paslanmaz çelik satırlarında 2026 ile 2027 ve 2028 ile 2030 dönemleri için ayrı değerler yer alır. Ayrıca marj 2026'daki %10'dan 2027'de %20'ye ve 2028'den itibaren %30'a çıkar. Marj takvimi ve mali etkisi SKDM varsayılan değerleri sayfasındadır.
Türk EAF üreticisi varsayılan değer kullanıldığında neden BF-BOF kıyas değeriyle hesaplanır?
Varsayılan değer yolunda kıyas değeri, ülkenin I. Ekteki satırında belirtilen rotaya göre seçilir ((AB) 2025/2620 sayılı Tüzük Ekinin 5.1. noktası). Türkiye tablosunda rota belirtilen çelik satırlarında yalnızca (C), (F) veya (C/F) rotaları yer alır. Türkiye'nin 2025 ham çelik üretiminin %72,2'si elektrik ark ocaklarında yapılmış olsa da (TÇÜD), varsayılan değerle beyan edilen ve satırında rota belirtilen her Türk çelik ürünü için BF/BOF kıyas değerine dayanan miktar düşülür. EAF üreticisi ancak doğrulanmış gerçek değer kullanırsa kendi rotasına göre hesaplanır.
Ek Bilgi: AB SKDM'de BF-BOF ile Diğer Çelik Rotaları
1,370'lik kıyas değeri, aynı CN kodundaki hurda/EAF değerinin (0,072 tCO2e/t) 19 katıdır; dolayısıyla rota (C) satırında düşülen miktar da 19 kat büyüktür. Varsayılan değer yolunda bu durum, tablolarında rota (C) belirtilen menşelerin lehine işler. Yüksek fırın üreticileri üzerindeki baskı ise yüksek varsayılan değerlerden kaynaklanır: CN kodu 7208'de Çin için 3,187, Hindistan için 4,280.
AB, 2025'te AB SKDM kapsamındaki çelikten Türkiye'den 7,43 milyon ton, Hindistan'dan 4,01 milyon ton ithal etmiştir (Eurostat Comext DS-045409, Fasıl 72 ve 73'teki I. Ek malları, 12 Ekim 2026'da alınan veri).
Her iki ülkenin tablosunda da rota (C) belirtilir. Türkiye, AB'nin Fasıl 72 nihai çelik ürünleri ithalatında miktar bakımından birinci, Fasıl 72 ve 73 toplamında ise Çin'in ardından ikinci tedarikçisidir.
Tesis düzeyindeki emisyon raporlarının, aşağı akış ürünlerinde öncül madde paylaştırması dahil, SKDM beyanında kullanılan ton başına rakama nasıl dönüştürüldüğü SKDM çelik hesaplama rehberinde adım adım açıklanır. Hesaplama veya doğrulama için sağlayıcı arayan şirketler SKDM yardım sayfasından ücretsiz yönlendirme isteyebilir; emisyon hesaplama desteği için ayrı bir form vardır.
Sağlayıcı yönlendirme hizmeti talep eden için ücretsizdir; bir sağlayıcı, yönlendirme yoluyla kazandığı müşteri için cbamguide.com'a bir yönlendirme ücreti ödeyebilir. Bu ücret, kimin listelendiğini veya nasıl anlatıldığını belirlemez.
Birleşik Krallık'ın BF-BOF çelik sektörü Madde 9 indirimine hak kazanır mı?
4 Kasım 2026'daki son kontrol itibarıyla hayır. Birleşik Krallık, AB ETS'ye bağlı olmayan ayrı bir sistem olan BK Emisyon Ticaret Sistemi'ni (UK ETS) işletir ve AB SKDM'den muaf değildir. UK ETS dahil hiçbir ülkenin karbon fiyatı (AB) 2023/956 sayılı Tüzük'ün 9. maddesi kapsamında tanınmamıştır; üçüncü ülkelerde ödenen karbon fiyatına ilişkin uygulama tüzüğü taslak aşamasındadır. BK'daki BF-BOF tesislerinden alım yapan AB ithalatçıları, planlarını Madde 9 indirimi olmadan yapmalıdır. Birleşik Krallık'ın sıcak haddelenmiş yassı çelik (CN kodu 7208) varsayılan değeri 2,420 tCO2e/t'dir; 2026 ithalatında 82,32 avroyla ton başına 109,18 avro eder.
BF-BOF çeliği AB SKDM'de hukuku dolanma riski taşır mı?
(AB) 2023/956 sayılı Tüzük, hiçbir ülkeyi veya üretim rotasını hukuku dolanma (anti-circumvention) bakımından riskli olarak nitelendirmez. Madde 27, hukuku dolanmayı, AB SKDM yükümlülüklerinden kaçınma dışında yeterli gerekçesi veya ekonomik dayanağı olmayan bir uygulamadan kaynaklanan ticaret modeli değişikliği olarak tanımlar. Madde 27'deki iki örnek, malları I. Ekin dışına çıkaracak biçimde hafifçe değiştirmek ve 50 tonluk eşiğin altında kalmak için ithalatı yapay olarak bölmektir. Avrupa Komisyonu bu uygulamaları izler ve soruşturma açabilir.
Avrupa Komisyonu'nun COM(2025)989 sayılı teklifi (henüz yasalaşmamıştır) listeye bir uygulama daha eklemeyi öngörür: daha düşük bir varsayılan değerden yararlanmak için malların tedarik zincirlerini yapay olarak düzenlemek. Avrupa Parlamentosu müzakere pozisyonunu 15 Eylül 2026'da kabul etmiştir (464 kabul, 50 ret, 159 çekimser); 20 Ekim 2026'daki ilk üçlü görüşmede genel bir uzlaşma sağlanamamıştır ve ikinci üçlü görüşmenin 30 Kasım 2026'da yapılacağı bildirilmektedir. İthalatçılar malların menşe ve emisyon kayıtlarını belgelemelidir. Ayrıntı AB SKDM'de hukuku dolanmanın önlenmesi sayfasındadır.
Türk BF-BOF çeliği BK SKDM vergisine de tabi midir?
Evet, ancak ayrı bir vergi olarak. BK SKDM vergisi (UK CBAM), 1 Ocak 2027'den itibaren demir-çelik dahil beş sektörde yalnızca doğrudan emisyonlara uygulanır ve vergiyi Birleşik Krallık'taki ithalatçı öder (Finance Act 2026, Kısım 5). 16 Ekim 2026'da yayımlanan gösterge niteliğindeki demir-çelik vergi oranı tCO2e başına 9,69 İngiliz sterlinidir ve vergi yükümlülüğü doğurmaz. BK, 2025'te Türkiye'den 671 bin ton çelik ithal etmiştir (HMRC Overseas Trade Statistics, sitenin HS seçimi, 12 Ekim 2026'da alınan veri). AB SKDM kapsamındaki akreditasyon, BK kurallarına göre doğrulayıcı olarak çalışmak için yeterli değildir.