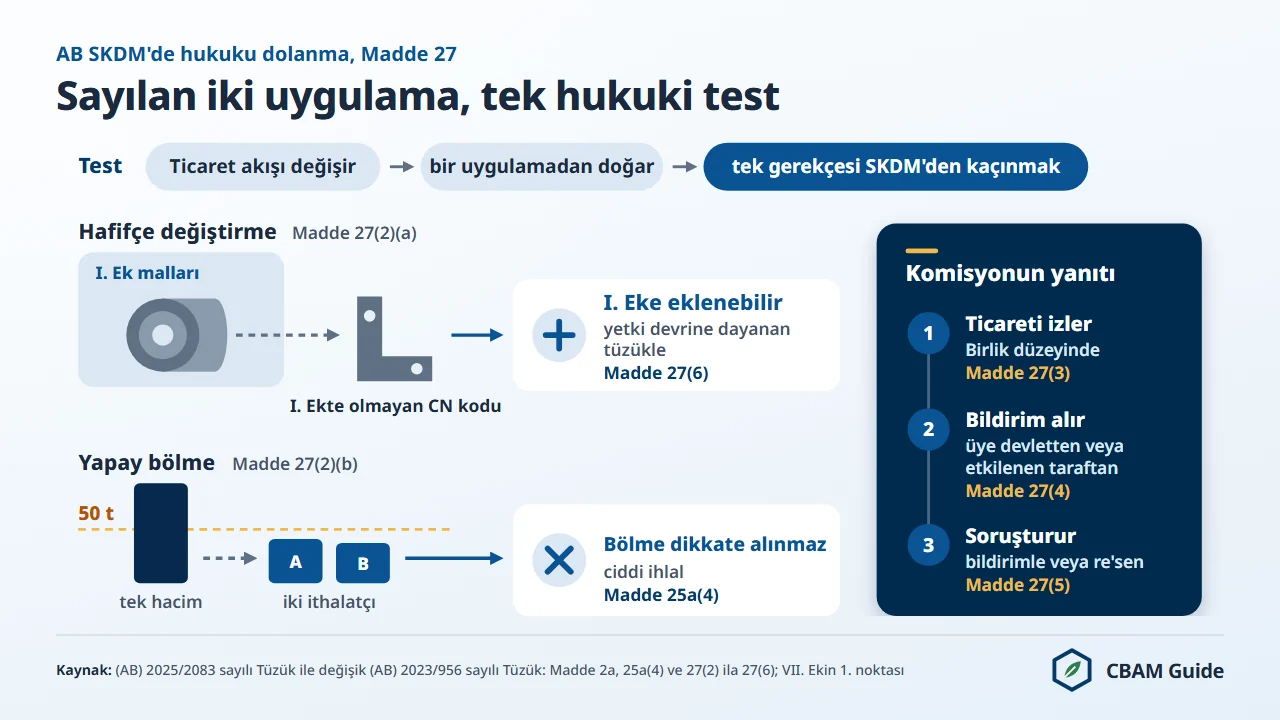
AB SKDM'de hukuku dolanma (circumvention), (AB) 2023/956 sayılı Tüzük'ün 27. maddesinde bir ekonomik gerekçe testiyle tanımlanır ve madde iki uygulamayı örnek olarak sayar: malları I.
Ek listesinin dışına çıkaracak şekilde hafifçe değiştirmek ve 50 tonluk eşiğin altında kalmak için ithalatı yapay olarak bölmek. Sayım sınırlayıcı değildir. Menşe ülkenin yanlış beyan edilmesi bu iki uygulama arasında yer almaz; bu konu gümrük hukukunun alanına girer.
AB Sınırda Karbon Düzenleme Mekanizması (SKDM; İngilizce kısaltmasıyla CBAM), (AB) 2023/956 sayılı Tüzük ile kurulan ve 1 Ocak 2026'dan bu yana uygulama döneminde olan bir AB mekanizmasıdır: AB'deki ithalatçılar, karbon yoğun belirli malların gömülü emisyonlarına karşılık gelen SKDM sertifikalarını satın alıp teslim eder; sertifika fiyatı AB ETS karbon fiyatına bağlıdır ve amaç karbon kaçağını önlemektir.
Konu Türkiye için büyük önem taşır: AB'nin 2025'te Türkiye'den ithal ettiği SKDM kapsamındaki mallar 10,83 milyar avrodur ve Türkiye, AB dışı ithalatta değer bakımından ikinci, miktar bakımından birinci menşedir (Eurostat Comext DS-045409, 2025).
Bu sayfa Madde 27'nin metnini, Avrupa Komisyonu'nun izleme ve soruşturma yöntemini, eşik için Madde 25a'yı, cezaları, Türk menşeli mallar için menşe farkının maliyetini ve bekleyen COM(2025)989 teklifinin getireceği değişiklikleri ele alır.
Mekanizmanın kapsadığı altı sektör ve sertifika sistemi AB SKDM rehberinde bütünüyle anlatılır.
Madde 27 Hukuku Dolanmayı Nasıl Tanımlar?
Madde 27(2)'ye göre hukuku dolanma, AB SKDM yükümlülüklerinden tamamen veya kısmen kaçınmak dışında yeterli bir gerekçesi veya ekonomik dayanağı bulunmayan bir uygulamadan, süreçten veya işlemden kaynaklanan ticaret akışı değişikliğidir.
Tüzük'ün İngilizce metni şöyledir: “a change in the pattern of trade in goods, which stems from a practice, process or work, for which there is insufficient due cause or economic justification other than to avoid, wholly or partially, any of the obligations laid down in this Regulation”.
Tanımın üç unsuru vardır: ticaret akışında bir değişiklik, bu değişikliğe yol açan bir uygulama ve SKDM yükümlülüklerinden kaçınmak dışında yeterli bir gerekçenin bulunmaması.
Madde 27, her fiile ayrı bir ceza bağlayan bir suç listesi değildir. Madde, Avrupa Komisyonu'nu hukuku dolanmaya karşı “ilgili ve nesnel verilere dayanarak” harekete geçmekle (Madde 27(1)), durumu izlemekle, soruşturma yürütmekle ve sayılan iki uygulamadan biri için I. Eki genişletmekle yükümlü kılar. Sayılan iki uygulama aşağıda açıklanmıştır.
Malların Hafifçe Değiştirilmesi (Madde 27(2)(a))
Birinci uygulama, malları I. Ekte yer almayan CN kodlarına girecek şekilde hafifçe değiştirmektir; değişiklik malın temel özelliklerini değiştiriyorsa hukuku dolanma söz konusu olmaz. Belirleyici olan, işlemin ne kadar katma değer yarattığı değil, malın temel özelliklerinin değişip değişmediğidir.
Örneğin sıcak haddelenmiş çelik rulo bir SKDM malıdır. Rulo kesilerek veya preslenerek I. Ekte yer almayan bir makine veya taşıt pozisyonunda sınıflandırılan basit bir parçaya dönüştürülürse, ithalatçının bu mal için artık sertifikaya ihtiyacı kalmaz. İşlemin tek amacı I.
Ekin dışına çıkmaksa ve parça esasen aynı çelikse, uygulama (a) bendine girer. Çelik borularda bu yol yoktur, çünkü 7304 ila 7306 pozisyonları I. Ekte yer alır.
Bu uygulamaya karşı çare Madde 27(6)'da düzenlenmiştir. Avrupa Komisyonu, uygulamanın bir veya daha fazla üye devlette yerleşik bir örüntü halinde sürdüğüne inanmak için yeterli nedene sahipse, hafifçe değiştirilmiş ürünleri I. Eke ekleyen yetki devrine dayanan tüzükler kabul etmeye yetkilidir. 4 Kasım 2026 itibarıyla I. Eki bu yolla değiştiren bir tüzük yoktur.
İthalatın Yapay Olarak Bölünmesi (Madde 27(2)(b))
İkinci uygulama, (AB) 2025/2083 sayılı Tüzük (Omnibus) ile eklenmiştir: tek kütle bazlı eşiği aşmamak için ithalatın, gerçek olmayan düzenlemeler dahil, yapay olarak bölünmesi. Bu eşik, Madde 2a'daki 50 tonluk de minimis muafiyetidir (VII. Ekin 1. noktası).
Eşik hesabında, ithalatçı ve takvim yılı başına tüm CN kodları ve menşeler toplanarak SKDM mallarının net kütlesi esas alınır. Elektrik ve hidrojen hiçbir zaman muaf değildir (Madde 2a(4)); muaf ithalatçı muafiyeti gümrük beyannamesinde beyan eder (Madde 2a(1)).
Bir ithalatçının kendi hacmini daha küçük sevkiyatlara bölmesi hiçbir avantaj sağlamaz, çünkü eşik yıllıktır ve ithalatçı başına uygulanır. Hükmün hedef aldığı, ithalatın ithalatçılar arasında bölünmesidir: örneğin geçerli bir ticari neden olmaksızın yıllık 90 tonluk bir hacmin, her biri 45 ton ithal eden iki ayrı ithalatçı tüzel kişiye dağıtılması.
Bunun için gereken aracı Madde 25a(4), yetkili makama (competent authority) verir. Makam, ithalatçının eşiği aşıp aşmadığına karar verirken “eşiğin altında kalmak asıl amacıyla veya asıl amaçlarından biriyle” kurulmuş ve gerçek olmayan bir uygulamayı veya düzenlemeyi dikkate almaz. İthalatçının ekonomik faaliyetiyle ilgili geçerli ticari nedenlerle kurulduğu kabul edilemeyen bir düzenleme gerçek sayılmaz. Böyle bir düzenleme kullandığı tespit edilen ithalatçı ciddi bir ihlale karışmış sayılır.
Madde 27'nin Saymadığı Konu: Beyan Edilen Menşe
Madde 27(2), menşe ülkenin yanlış beyan edilmesini veya malların başka bir ülke üzerinden yönlendirilmesini saymaz. Bir SKDM malının menşe ülkesi, son sevkiyatın yapıldığı ülkeye göre değil, Birlik Gümrük Kodu'nun tercihli olmayan menşe kurallarına göre belirlenir.
Malezya üzerinden gönderilen Çin çeliği, Malezya'daki işlem bu kuralları karşılamadıkça Malezya menşei kazanmaz. Aynı kural Türkiye üzerinden geçen mallar için de geçerlidir: Türkiye'de depolanan veya yeniden sevk edilen üçüncü ülke çeliği, yalnızca bu nedenle Türk menşeli olmaz. Yanlış menşe beyanı önce bir gümrük ihlalidir, ardından yanlış bir yıllık SKDM beyanına yol açar.
Menşe, SKDM maliyetini doğrudan etkiler, çünkü varsayılan değerler (default values) ülke bazında belirlenir. Bekleyen COM(2025)989 teklifi, Madde 27(2)'ye üçüncü bir uygulama eklemeyi öngörür: “artificially adjusting the supply chains to make the goods benefit from lower default values”, yani malların daha düşük varsayılan değerlerden yararlanması için tedarik zincirlerinin yapay olarak düzenlenmesi. 4 Kasım 2026 itibarıyla bu bir tekliftir, yürürlükteki hukuk değildir.
Çelik için ayrı bir rejim daha vardır: 1 Ekim 2026'dan itibaren uygulanan (AB) 2026/1963 sayılı Komisyon Uygulama Tüzüğü, (AB) 2026/1384 sayılı Çelik Tüzüğü kapsamındaki çelik için eritme ve döküm (melt and pour) ülkesinin, öncelikle döküm numaralı bir fabrika test sertifikasıyla kanıtlanmasını ister.
Bu bir SKDM kuralı değildir ve SKDM açısından menşei belirlemez; ancak Türk çelik ihracatçısının elindeki aynı belgeler, AB alıcısının menşe sorularını da yanıtlar.
Bununla bağlantılı ama ayrı bir konu SKDM'deki hurda boşluğudur: mevcut kurallarda hurda girdiler sıfır gömülü emisyon taşıdığından, beyan edilen hurda içeriği gömülü emisyonları düşürür.
Madde 27 ve Madde 25a: Özet Tablo
Aşağıdaki tablo, Madde 27(2)'de sayılan iki uygulamayı, eşikle ilgili Madde 25a kuralını ve her birinin hukuki sonucunu karşılaştırır.
| Hüküm | Uygulama | Test | Sonuç |
|---|---|---|---|
| Madde 27(2)(a) | Malları I. Ekte yer almayan CN kodlarına girecek şekilde hafifçe değiştirmek | Değişikliğin malın temel özelliklerini değiştirip değiştirmediği | Değiştirilmiş ürünleri I. Eke ekleyen yetki devrine dayanan tüzük (Madde 27(6)) |
| Madde 27(2)(b) | 50 tonluk eşiği aşmamak için ithalatı, gerçek olmayan düzenlemeler dahil, yapay olarak bölmek | Yükümlülükten kaçınmak dışında yeterli gerekçe veya ekonomik dayanak bulunmaması | Avrupa Komisyonu'nun izlemesi ve soruşturması (Madde 27(3) ila 27(5)) |
| Madde 25a(4) | Eşiğin altında kalmayı asıl amaç veya asıl amaçlardan biri olarak taşıyan gerçek olmayan uygulama veya düzenleme | İthalatçının ekonomik faaliyetiyle ilgili geçerli ticari nedenlerin bulunmaması | Düzenleme dikkate alınmaz; ciddi ihlal; eşik aşılmışsa Madde 26(2a) para cezası |
Avrupa Komisyonu Hukuku Dolanmayı Nasıl İzler ve Soruşturur?
Madde 27 üç usul adımı öngörür: Avrupa Komisyonu'nun izlemesi, üye devletlerin ve etkilenen tarafların bildirimi ve Avrupa Komisyonu'nun soruşturması; gerekli veriyi Madde 25 ve 25a sağlar.
Üç adım aşağıda sırayla yer alır.
- İzleme. Avrupa Komisyonu, hukuku dolanmayı tespit etmek için Birlik düzeyindeki durumu sürekli izler; piyasa gözetimi veya sivil toplum kuruluşlarının sunumları ve raporları gibi her türlü ilgili bilgi kaynağı kullanılabilir (Madde 27(3)).
- Bildirim. Bir üye devlet veya hukuku dolanma uygulamasından etkilenen ya da yararlanan her taraf Avrupa Komisyonu'na bildirimde bulunabilir. Çevre kuruluşları gibi diğer ilgili taraflar da somut kanıt bulduklarında bildirimde bulunabilir (Madde 27(4)). Bildirim gerekçelerini belirtir ve iddiayı destekleyen veri ve istatistikleri içerir (Madde 27(5)).
- Soruşturma. Avrupa Komisyonu, bildirim bu şartları karşıladığında veya kendisi gerekli gördüğünde soruşturma açar. Yetkili makamlar ve gümrük makamları ona yardımcı olabilir; soruşturma bildirim tarihinden itibaren dokuz ay içinde sonuçlandırılır (Madde 27(5)).
Veriler gümrükten gelir. Madde 25(2) uyarınca gümrük makamları Avrupa Komisyonu'na düzenli ve otomatik olarak şu bilgileri iletir: ithalatçının veya beyan sahibinin EORI numarası, SKDM hesap numarası, sekiz haneli CN kodu, miktar, menşe ülke, gümrük beyannamesinin tarihi ve gümrük rejimi.
Avrupa Komisyonu bu bilgileri her beyan sahibi için SKDM Kayıt Sistemi (CBAM Registry) ile karşılaştırır (Madde 25(3)).
SKDM kapsamını AB gümrük beyannamesindeki CN kodu belirler; Türkiye'deki 12 haneli GTİP'in ilk 8 hanesi CN koduna karşılık gelir. Bu nedenle Avrupa Komisyonu'nun gördüğü verinin sağlamlığı, Türk ihracatçının faturasındaki ürün tanımının AB'deki gümrük beyannamesinde kullanılan CN koduyla tutarlı olmasına bağlıdır.
50 tonluk eşik için Madde 25a sürekli bir kontrol ekler. Avrupa Komisyonu ithalatı eşiğe göre izler ve eşiğin %90'ını aşan ithalatçıların listesini yetkili makamlarla paylaşır (Madde 25a(1)). Yılda en az bir kez risk faktörlerini ve dikkat edilecek noktaları belirler ve bunları yetkili makamlara ve gerektiğinde gümrüğe iletir (Madde 25a(5)).
4 Kasım 2026 itibarıyla Avrupa Komisyonu'nun SKDM sayfalarında hukuku dolanma soruşturması altındaki ülkelerin, ticaret yollarının veya ürünlerin bir listesi yoktur ve mevzuat sayfasında Madde 27(6) uyarınca kabul edilmiş bir tüzük yer almaz.
Beyan Edilen Menşe Maliyeti Neden Değiştirir: Türkiye Dahil Örnekler
Varsayılan değerler ülkeye göre farklı olduğundan, aynı mal için beyan edilen menşe, ton başına SKDM maliyetini onlarca avro değiştirir. Aşağıdaki karşılaştırmalar, ülke bazlı varsayılan değerlerin menşeyi neden önemli kıldığını gösteren cbamguide.com örnekleridir; Avrupa Komisyonu'nun tespit ettiği vakalar değildir.
Değerler, (AB) 2026/1740 sayılı Komisyon Uygulama Tüzüğü ile değiştirilen (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'nün I. Ekinden alınmış ve sitenin SKDM hesaplayıcısının kullandığı yasal formülle hesaplanmıştır.
| Mal (CN kodu) | Menşe | Varsayılan değer (tCO2e/ton) | 2026 maliyeti, ton mal başına (EUR, 82,32 ile) |
|---|---|---|---|
| Sıcak haddelenmiş yassı çelik (7208) | Çin | 3,187 | 178,63 |
| Sıcak haddelenmiş yassı çelik (7208) | Türkiye | 2,428 | 109,90 |
| Sıcak haddelenmiş yassı çelik (7208) | Vietnam | 2,350 | 102,84 |
| İşlenmemiş alüminyum (7601) | Rusya Federasyonu | 2,160 | 81,38 |
| İşlenmemiş alüminyum (7601) | Türkiye | 1,700 | 39,73 |
Her maliyet şöyle hesaplanır: varsayılan değer artı 2026'daki %10 marj (mark-up), eksi ücretsiz tahsisat düzeltmesi (free allocation adjustment), yani SKDM faktörü %97,5 × Sütun B SKDM kıyas değeri (7208 pozisyonu için 1,370, birincil alüminyum için 1,423), çarpı 2026'nın üçüncü çeyreğinin resmî sertifika fiyatı olan ton CO2 eşdeğeri (tCO2e) başına 82,32 avro.
SKDM faktörü, AB ETS'de korunan ücretsiz tahsisat payıdır. Alüminyum varsayılan değerleri yalnızca doğrudan emisyonları kapsar.
Bu sonuç, resmî varsayılan değerlere ve SKDM kıyas değerlerine ((AB) 2025/2621 ve (AB) 2025/2620 sayılı Komisyon Uygulama Tüzükleri) dayanan bir tahmindir; bağlayıcı rakam SKDM beyanındaki rakamdır. Kendi ürününüz için SKDM hesaplayıcısını kullanabilirsiniz.
Sıcak haddelenmiş çelikte Çin ile Vietnam arasındaki ton başına 75,79 avroluk fark ve işlenmemiş alüminyumda Rusya ile Türkiye arasındaki ton başına 41,65 avroluk fark, teklif edilen Madde 27(2)(c)'nin hedef aldığı teşviktir. Çin ile Türkiye arasındaki fark 7208 pozisyonunda ton başına 68,73 avrodur. İkinci bir ülkede işlenen çeliğin veya orada yeniden ergitilen alüminyumun o ülkenin menşeini kazanıp kazanmadığı, gümrük menşe kurallarına göre vaka bazında belirlenir.
Bu farkın Türk ihracatçı açısından iki yönü vardır. Varsayılan değerle hesaplandığında Türk menşeli ürün Çin menşeli üründen daha düşük bir yükümlülük doğurur; bu nedenle beyan edilen Türk menşeinin her sevkiyatta belgelenebilmesi önemlidir.
Öte yandan Türkiye satırlarının çelikte BF/BOF rotasını (C) gösterdiğini unutmayın: Türk ham çeliğinin %72,2'si elektrik ark ocaklarında üretilir (TÇÜD, 2025). Ayrıntılar ihracatçılar için SKDM varsayılan değerleri sayfasındadır.
Hangi menşe beyan edilirse edilsin Madde 9 indirimi uygulanmaz: 4 Kasım 2026 itibarıyla hiçbir ülkenin karbon fiyatı Madde 9 kapsamında tanınmamıştır. Türkiye Emisyon Ticaret Sistemi (TR ETS) pilot döneminde tahsisatların %100'ünü ücretsiz verir ve 2026 için yalnızca raporlama yükümlülüğü öngörür (Karbon Piyasası Kurulu'nun KPK/2026/1 sayılı kararları, 3 Eylül 2026).
Yetkisiz İthalatta Uygulanan Cezalar
Madde 27'nin kendine ait bir cezası yoktur; mali sonuçlar Madde 26 üzerinden doğar. Tüzük'e uymadan mal sokan, yetkilendirilmiş SKDM beyan sahibi (authorised CBAM declarant) olmayan kişi, Madde 26(1) cezasının üç ila beş katını öder (Madde 26(2)). Aynısı, statüsü olmadan 50 tonluk eşiği aşan ithalatçı için de geçerlidir (Madde 26(2a)).
Madde 26(1), 2003/87/AT sayılı Direktif'in 16(3) maddesindeki ton CO2e başına 100 avroluk fazla emisyon cezasını uygular; bu tutar aynı Direktif'in 16(4) maddesine göre enflasyon endekslemesiyle artırılır. Dolayısıyla Madde 26(2) aralığı, teslim edilmeyen her SKDM sertifikası için endeksleme öncesinde 300 ila 500 avrodur.
Riskin boyutunu somut bir örnek gösterir. Bir AB ithalatçısı, 2026'da SKDM yetkisi olmadan 500 ton Türk yarı mamul çeliği (CN kodu 7207 11 14) ithal eder.
Madde 26(4a) uyarınca yetkili makam sertifika sayısını net kütle ve varsayılan değerlerden, ücretsiz tahsisat düzeltmesini dikkate alarak hesaplar. 2,310 tCO2e/ton varsayılan değer %10 marjla 2,541 olur; 0,975 × 1,364 = 1,3299 düşülünce ton başına 1,2111 sertifika, yani yaklaşık 606 sertifika kalır.
Bu sertifikalar üzerinden para cezası, endeksleme öncesinde üç katla yaklaşık 181.700 avro, beş katla yaklaşık 302.800 avrodur. Madde 26(2a) uyarınca ödeme, statüsü olmadan 50 tonluk eşiği aşan ithalatçıyı bu ithalat için beyan sunma ve sertifika teslim etme yükümlülüğünden kurtarır. Ödeme sonraki ithalata yetki vermez.
Emisyonları düşük gösteren veya menşei yanlış beyan eden yetkilendirilmiş beyan sahibi, teslim edilmeyen her sertifika için Madde 26(1) cezasıyla (endeksleme öncesinde ton CO2e başına 100 avro) karşılaşır ve eksik sertifikaları yine teslim etmek zorundadır (Madde 26(3)).
Ciddi veya tekrarlanan ihlaller statünün iptali için de gerekçedir (Madde 17(8)). İptalden sonra ithalat yapan kişi artık yetkilendirilmiş beyan sahibi değildir; ona Madde 26(2) uygulanır.
Ceza rejiminin tamamı İngilizce CBAM penalties sayfasında anlatılır.
Meşru Ticari Karar ile Hukuku Dolanma Arasındaki Sınır
Tüzük, meşru ticari kararları hukuku dolanmadan iki ayrı testle ayırır ve bu iki testin ifadesi farklıdır.
Madde 27(2) testi, uygulamanın SKDM yükümlülüklerinden kaçınmak dışında “insufficient due cause or economic justification”, yani yeterli gerekçeden veya ekonomik dayanaktan yoksun olup olmadığını sorar. Kendine ait yeterli ekonomik nedeni olan bir karar, SKDM maliyetini de düşürse tanımın dışındadır.
Maliyet veya işgücü nedeniyle üretimini Çin'den Vietnam'a taşıyan ve malları gümrük kurallarına göre Vietnam menşei kazanan bir tedarikçi SKDM'yi dolanmış olmaz; artık Vietnam'daki üretim sürecinin emisyonları veya Vietnam varsayılan değerleri uygulanır.
Madde 25a(4) testi yalnızca 50 tonluk eşik için geçerlidir. Bir düzenlemenin eşiğin altında kalmak “asıl amacıyla veya asıl amaçlarından biriyle” kurulup kurulmadığını ve gerçek olup olmadığını, ilgili tüm olgu ve koşulları dikkate alarak sorar.
Türkiye'den bir örnek: Bir Türk ihracatçının AB'de çok sayıda küçük müşteriye satış yapması, her müşterinin kendi ticari faaliyeti olduğu sürece bölme sayılmaz. Buna karşılık aynı grubun AB'deki iki şirketinin, geçerli bir ticari neden olmadan alımları 45'er tona paylaştırması, Madde 25a(4)'ün tam olarak hedef aldığı türden bir düzenlemedir.
İki testin hiçbiri sayısal bir güvenli liman sunmaz. 4 Kasım 2026 itibarıyla Madde 27(6) uyarınca kabul edilmiş bir tüzük yoktur ve cbamguide.com, Madde 27'yi somut bir vakaya uygulayan yayımlanmış bir Avrupa Komisyonu kararı bulamamıştır. Ekonomik gerekçeyi gösterebilmek isteyen ithalatçılar, her tedarik ve işleme kararının ticari kaydını saklamalıdır.
İngilizce bülten: SKDM sertifika fiyatı bildirimleri, önemli mevzuat değişiklikleri ve SKDM ile ilgili haftalık gelişmeler. İstenmeyen e-posta göndermeyiz; aboneliğinizi istediğiniz zaman sonlandırabilirsiniz.
Bu bildirimler için yalnızca e-posta adresinizi saklarız. Gizlilik politikası (İngilizce)
Hukuku Dolanma ve SKDM Doğrulaması Nasıl Kesişir?
Hukuku dolanma ile doğrulama (verification) hataları örtüşebilir: gerçek emisyonlarla beyan edilen mallarda doğrulama raporu, beyanda adı geçen tesise (installation) aittir. Emisyon yoğun üretim başka bir tesiste yapıldıysa, doğrulanmış veri bu malları tanımlamaz.
(AB) 2025/2546 sayılı Komisyon Uygulama Tüzüğü, bir tesisin doğrulamaya tabi olduğu ilk yılda fiziksel saha ziyaretini (site visit) zorunlu kılar (Madde 2).
Başka bir üreticiden sıcak haddelenmiş rulo alıp hafif işlem yapan bir tesis, rulonun kendisi için doğrulanmış veri sağlayamaz: satın alınan bir öncül madde (precursor) için gerçek değerler, yalnızca onu üreten tesisin doğrulama raporundan geliyorsa sayılır. Aksi halde öncül madde için varsayılan değerler uygulanır.
Bu kural, ithal kütük veya slab işleyen Türk haddehaneleri için doğrudan önemlidir. Tesisin kendi emisyonlarını doğrulatması yeterli değildir; öncül maddeyi üreten tesisin doğrulanmış verisi yoksa, o öncül madde için varsayılan değer kullanılır. TR ETS kapsamında TÜRKAK'ça akredite doğrulayıcı kuruluşun doğrulaması da SKDM doğrulaması yerine geçmez.
12 Kasım 2026 itibarıyla beş AB ulusal akreditasyon kurumu tarafından akredite edildiği belgelenen yedi SKDM doğrulayıcısı vardır: EmiCert S.A. (ESYD, Yunanistan), Bureau Veritas Italia S.p.A., RINA Services S.p.A. ve SGS ICS Italia S.r.l.
(Accredia, İtalya), Intertek Certification AB (Swedac, İsveç), Integrated Sustainable Solutions Company (ISSC, Dimyat, Mısır; RvA, Hollanda) ve SGS BELGIUM nv (BELAC, Belçika). Hiçbiri Türkiye'de yerleşik değildir.
ISSC, 22 Ekim 2026'da AB dışında yerleşik ilk akredite doğrulayıcı olmuştur. RvA bu akreditasyonda TAB prosedürünü uygulamıştır: tam değerlendirme yapılmıştır; RvA ilk SKDM doğrulamasına katılacak, ardından akreditasyonu olağan akreditasyona dönüştürecektir.
DNV'nin 6 Kasım 2026'da duyurduğu Accredia akreditasyonu, Accredia tarafından 11 Kasım itibarıyla yayımlanmadığı için bu sayıya dahil edilmemiştir. Avrupa Komisyonu'nun akredite SKDM doğrulayıcıları listesi 12 Kasım 2026 itibarıyla henüz yayımlanmamıştır. Güncel liste akredite SKDM doğrulayıcıları sayfasındadır.
COM(2025)989 bu noktada açık bir kanıt kuralı getirmeyi öngörür. Teklif edilen Madde 19(2a), Avrupa Komisyonu'nun veya yetkili makamın, gerçek emisyonlara dayanan bir beyanı incelerken malların beyanda adı geçen tesiste üretildiğine dair kanıt istemesine izin verecektir. Saha ziyareti kuralları ve doğrulama raporu SKDM doğrulaması sayfasında anlatılır.
Türk İhracatçılar İçin Pratik Sonuçlar
Madde 27 Türk ihracatçıya doğrudan bir yükümlülük yüklemez; yükümlülük AB'deki ithalatçıdadır, ancak AB alıcıları menşe ve emisyon kanıtını tedarikçiden ister. Türkiye, 2025'te AB'nin Fasıl 72 nihai çelik ürünleri ithalatında hem değer hem miktar bakımından birinci menşedir ve sıcak haddelenmiş yassı çelikte (7208) AB dışı ithalatın %18,31'ini (2,10 milyon ton) sağlamıştır (Eurostat Comext DS-045409, 2025).
Bu ölçekte bir tedarikçinin belgeleri, AB'deki ithalatçının beyanının dayanağıdır. Türk ihracatçıların hazırlayabileceği altı belge ve adım aşağıda sıralanmıştır.
- Menşe kanıtını her sevkiyatla gönderin. Tercihli olmayan menşe kurallarına göre menşei gösteren üretim kayıtlarını ve çelikte eritme ve döküm kanıtını (döküm numaralı fabrika test sertifikası) hazır tutun.
- Öncül maddelerin kaynağını belgeleyin. İthal kütük, slab veya birincil alüminyum kullanıyorsanız, öncül maddeyi üreten tesisi ve onun doğrulanmış verisinin olup olmadığını kaydedin.
- Tesis bazında veri verin. Operatör emisyon raporunun özetini, (AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü'nün IV. Ekinin 1.2 noktasındaki 16 veri noktasıyla, İngilizce ve altı ondalık basamaklı koordinatlarla hazırlayın.
- CN kodunu ürün tanımıyla eşleştirin. GTİP'in ilk 8 hanesinin, alıcının AB gümrük beyannamesinde kullandığı CN koduyla tutarlı olduğunu kontrol edin.
- İşleme kararlarının ticari gerekçesini saklayın. Bir ürünü I. Ek dışında bir pozisyona dönüştüren her işlemin teknik ve ticari nedenini yazılı tutun.
- Alıcının eşik durumunu sorun. Alıcı 50 tonluk muafiyetten yararlanıyorsa, bunun grup içi bir bölmeye dayanmadığını bilmeniz ileride ticari riski azaltır.
Veri hazırlığının ayrıntıları SKDM veri gereklilikleri (ihracatçılar) sayfasında, sektöre özgü görünüm ise Türk çelik ihracatçıları için AB SKDM sayfasındadır. AB'deki alıcılarınız için tedarikçi verisi hazırlatmak veya menşe ve emisyon kanıtlarınızı gözden geçirtmek istiyorsanız tedarikçi verisi talebi veya SKDM danışmanı talebi formlarını kullanabilirsiniz.
Sağlayıcı yönlendirme hizmeti talep eden için ücretsizdir; bir sağlayıcı, yönlendirme yoluyla kazandığı müşteri için cbamguide.com'a bir yönlendirme ücreti ödeyebilir. Bu ücret, kimin listelendiğini veya nasıl anlatıldığını belirlemez. Tüm talep türleri SKDM yardım masasında yer alır.
COM(2025)989 Neyi Değiştirir: Üçüncü Uygulama ve Madde 27a
Avrupa Komisyonu'nun 17 Aralık 2025'te yayımlanan COM(2025)989 sayılı teklifi (henüz yasalaşmamıştır), hukuku dolanma bölümünü iki yönden değiştirmeyi öngörür. Teklif, Madde 27(2)'ye malların daha düşük varsayılan değerlerden yararlanması için yapay olarak düzenlenen tedarik zincirlerini kapsayan bir (c) bendi ekler. Ayrıca “Serious and unforeseen circumstances” (ciddi ve öngörülemeyen koşullar) başlıklı yeni bir Madde 27a getirir.
T.C. Ticaret Bakanlığı, teklif özetinde bu önlemleri “SKDM'nin etkisiz kılınmasına ilişkin önlemler” başlığı altında toplar ve amacı “Emisyonların yanlış beyanı ve ürün menşeinin gizlenmesi gibi etkisiz kılma uygulamalarının önlenmesi” olarak tanımlar (Ticaret Bakanlığı, SKDM Tüzük Değişiklik Teklifi sayfası, 13 Kasım 2026'da okundu).
Madde 27a bir hukuku dolanma kuralı değildir. Kabul edilirse Avrupa Komisyonu'na, bir malın kapsama alınmasının “fiyatlar üzerindeki etkiyle ilgili ciddi ve öngörülemeyen koşullar nedeniyle Birlik iç pazarında ciddi zarara yol açtığı” kanaatine vardığında, bu koşullar ortadan kalkana kadar o malı I.
Ekten çıkaran yetki devrine dayanan tüzükler kabul etme yetkisi verecektir. Teklif metni “ciddi zarar” için sayısal bir eşik belirlemez.
Teklif yasama sürecinde ilerlemiştir. Avrupa Birliği Konseyi genel yaklaşımını 12 Haziran 2026'da, Avrupa Parlamentosu birinci okuma müzakere yetkisini 15 Eylül 2026'da kabul etmiştir (464 kabul, 50 ret, 159 çekimser). Avrupa Parlamentosu'nun yetkisi bu emniyet supabını metinden çıkarır, yerine SKDM gelirinden finanse edilen sektör desteği koyar ve hukuku dolanma tespit edildiğinde varsayılan değerlerin uygulanmasını öngörür.
20 Ekim 2026'daki ilk üçlü görüşme (trilogue) genel bir uzlaşma sağlanamadan sona ermiş (basın haberleri) ve dört konuyu teknik düzeyde çalışılmak üzere ayırmıştır: alüminyum için bir de minimis, metal hurda, çevrim içi platformlar ve küresel varsayılan değerler. İkinci üçlü görüşmenin 30 Kasım 2026'da yapılacağı bildirilmiştir; hedef, genişletilmiş paketin 1 Ocak 2028'den itibaren uygulanabilmesi için 2026 sonundan önce uzlaşmadır. O zamana kadar dosya bir teklif olarak kalır.
Aşağı Akış Genişlemesi Hukuku Dolanma Riskini Nasıl Etkiler?
COM(2025)989'daki aşağı akış ürünlerine genişleme (downstream extension), çelik ve alüminyum yoğun aşağı akış ürünlerini Ocak 2028'den itibaren I. Eke almayı önerir; kabul edilirse, listelenen aşağı akış ürünleri için hafif değiştirme yolu önceden kapanır. Avrupa Komisyonu'nun basın açıklaması yaklaşık 180 ürün saymıştır.
Avrupa Birliği Konseyi'nin 12 Haziran 2026 tarihli genel yaklaşımı (10423/26 sayılı belge) Avrupa Komisyonu'nun tablosunu korur ve 202 sekiz haneli kod ekler, üç kalemi çıkarır; cbamguide.com'un sayımıyla toplam 300'ün biraz üzerindedir.
EUROFER ve Mayer Brown'ın bildirdiği “yaklaşık 200” rakamı eklenen kodları ifade eder. Avrupa Parlamentosu'nun 15 Eylül 2026 tarihli yetkisi, sektör basınının sayımıyla tahminen 457 ürünü kapsar. Üç pozisyonun CN kodu karşılaştırması İngilizce CBAM downstream product list sayfasındadır.
Genişleme, hafif değiştirme sorununu Madde 27(6)'dan farklı bir yöntemle ele alır: aşağı akış ürünlerini önceden listeler; böylece kapsamdaki bir malın bu ürünlerden birine işlenmesi, onu artık kapsam dışına çıkarmaz.
Teklif kabul edilirse, bugün kapsamda olan çelik boru yerine bu borudan yapılmış ve listede yer alan bir parçayı ithal ederek SKDM'den kaçınmak mümkün olmayacaktır. Teklifin Türkiye açısından ayrıntıları SKDM aşağı akış genişlemesi sayfasındadır.
Özgün 2023 metninden Omnibus değişikliklerine ve güncel COM(2025)989 teklifine kadar yasama süreci İngilizce CBAM regulation (EU) 2023/956 sayfasında anlatılır.
DTÖ Çerçevesinde SKDM ve Hukuku Dolanma
AB SKDM'nin hukuku dolanma kuralları, kendisi de tartışmalı olan bir uluslararası ticaret hukuku çerçevesinde işler. Dünya Ticaret Örgütü'ndeki (DTÖ) DS639 uyuşmazlığında Rusya 12 Mayıs 2025'te istişare talep etmiş, Uyuşmazlık Halli Organı 25 Eylül 2026'da bir panel kurmuştur.
Uyuşmazlık SKDM paketini ve Rusya'nın AB ETS'deki ücretsiz tahsisatın yasak bir ihracat sübvansiyonu olduğu iddiasını kapsar; DTÖ'nün DS639 dava sayfasına göre 4 Kasım 2026 itibarıyla Türkiye, üçüncü taraf hakkını saklı tutan 27 üye arasındadır.
DS639 zaman çizelgesi ve işlemeyen DTÖ Temyiz Organı'nın yarattığı uygulama boşluğu DTÖ DS639 ve SKDM sayfasında ele alınır.
Hukuku dolanma kuralları, SKDM maliyeti düşük ülkelere nasıl uygulanır?
Gömülü emisyonları düşük ülkelerden gelen mallarda hukuku dolanmanın mali getirisi daha azdır, ancak kurallar menşe ülkeden bağımsız olarak aynı şekilde uygulanır. Yükümlülük emisyonlarla doğru orantılı artmaz, çünkü önce sabit bir ücretsiz tahsisat düzeltmesi düşülür. 2026 varsayılan değerleriyle ve 82,32 avroluk resmî fiyatla, sıcak haddelenmiş yassı çelik (CN kodu 7208) Japonya'dan ton başına 80,20 avro (varsayılan değer 2,100 tCO2e), Hindistan'dan 277,60 avro (4,280), Türkiye'den 109,90 avrodur (2,428); hesapta %10 marj, 1,370 kıyas değeri ve %97,5 SKDM faktörü kullanılmıştır.
Hukuki test her menşe için aynıdır. Hukuku dolanma teşviki, beyan edilen durum ile gerçek durum arasındaki maliyet farkı büyüdükçe artar.
De minimis eşiği hukuku dolanma açısından farklı mı uygulanır?
50 tonluk yıllık de minimis eşiği, Madde 2a uyarınca ithalatçı ve takvim yılı başına, tüm SKDM malları toplanarak uygulanır. Madde 27(2)(b), bu eşiği aşmamak için ithalatın yapay olarak bölünmesini bir hukuku dolanma uygulaması olarak sayar. Madde 25a(4) uyarınca yetkili makam, asıl amacı veya asıl amaçlarından biri eşiğin altında kalmak olan gerçek olmayan bir düzenlemeyi dikkate almaz ve ithalatçıyı ciddi bir ihlale karışmış sayar.
Tüzük, bu sonucu doğuran belirli bir ithalatçılar arası ilişki düzeyi belirlemez; belirleyici olan, düzenlemenin ithalatçının ekonomik faaliyetiyle ilgili geçerli ticari nedenlere dayanıp dayanmadığıdır. Muafiyet ve elektrik ile hidrojen istisnaları İngilizce CBAM de minimis threshold sayfasında anlatılır.
Üçüncü bir ülkede işleme her zaman hukuku dolanma riski midir?
Üçüncü bir ülkede işleme tek başına hukuku dolanma sayılmaz. Madde 27(2)(a), yalnızca malın temel özelliklerini değiştirmeden onu I. Ek dışındaki bir CN koduna taşıyan hafif değiştirmeyi kapsar; genel test, uygulamanın SKDM yükümlülüklerinden kaçınmak dışında yeterli gerekçesi veya ekonomik dayanağı olup olmadığıdır.
İşlemenin menşe ülkeyi değiştirip değiştirmediği, Birlik Gümrük Kodu'nun menşe kurallarına göre karar verilen ayrı bir sorudur. Üçüncü ülke tedarik zinciri olan ithalatçılar, her üretim aşamasının ticari nedenini belgeleyerek, işlemenin kanıtını saklayarak ve gömülü emisyonları her öncül maddeyi üreten tesise kadar izleyerek kendilerini korur.
AB ithalatçısı, tedarikçisinin hukuku dolanmasından sorumlu tutulabilir mi?
AB ithalatçısı, hukuku dolanmayı tedarikçi düzenlemiş olsa bile SKDM kapsamında doğrudan hukuki sorumluluk taşır. Yetkilendirilmiş SKDM beyan sahibi, beyan edilen menşe ülke ve gömülü emisyonlar dahil yıllık SKDM beyanının doğruluğundan sorumludur.
Tedarikçi sahte menşe belgesi veya emisyon verisi sağlarsa, beyan sahibinin Madde 26 kapsamındaki sorumluluğu kendiliğinden ortadan kalkmaz. Madde 26(1a), eksikliğin bir operatörün, doğrulayıcının veya karbon fiyatı belgelerini onaylayan bağımsız kişinin verdiği yanlış bilgiden kaynaklandığı durumlarda yetkili makamın cezayı azaltmasına izin verir; ancak eksik sertifikalar yine teslim edilir (Madde 26(3)). Bu nedenle tedarik zincirinde özen yükümlülüğü önem kazanır: ithalatçılar, tedarikçinin menşe ve emisyon beyanlarını bağımsız olarak kontrol etmelidir.
Türkiye veya Vietnam, Tüzük'te hukuku dolanma riski olarak anılıyor mu?
Hayır. (AB) 2023/956 sayılı Tüzük hiçbir ülkeyi hukuku dolanma riski olarak anmaz ve Madde 27 her menşeden mala uygulanır. 4 Kasım 2026 itibarıyla Avrupa Komisyonu'nun SKDM sayfalarında hukuku dolanma soruşturması altındaki ülkelerin veya ticaret yollarının bir listesi yoktur. AB-Türkiye Gümrük Birliği de Türkiye menşeli malları SKDM'den muaf tutmaz; III. Ekte yalnızca İzlanda, Lihtenştayn, Norveç ve İsviçre ile beş bölge yer alır.
Türkiye'nin varsayılan değerleri ve ticaret konumu AB SKDM ve Türkiye sayfasında, Vietnam'ınki İngilizce CBAM Vietnam analysis sayfasında ele alınır.
Hukuku dolanma, Madde 9 karbon fiyatı indirimine erişimi etkiler mi?
Yanlış bir menşe beyanı Madde 9 indirimi yaratamaz. Madde 9(1), yalnızca beyan edilen gömülü emisyonlar için üçüncü bir ülkede fiilen ödenmiş karbon fiyatı (carbon price effectively paid) için indirime izin verir; fiyatın, malları üreten tesisin emisyonları üzerinden ödenmiş olması gerekir. Çin'de üretilen çelik AB'ye Vietnam menşe belgeleriyle girerse, bu emisyonlar üzerinden Vietnam'da bir karbon fiyatı ödenmemiştir.
Çin'in ulusal ETS'si 20 Mart 2025 tarihli çalışma planından bu yana çeliği kapsar, ancak tahsisatlar ücretsiz verilir ve 4 Kasım 2026 itibarıyla hiçbir ülkenin karbon fiyatı Madde 9 kapsamında tanınmamıştır; bu nedenle Çin çeliği için de hiçbir durumda indirim uygulanmaz. TR ETS de pilot döneminde tahsisatların %100'ünü ücretsiz verir; 2026 emisyonları için yalnızca raporlama yükümlülüğü vardır, 2027 emisyonları için ilk tahsisat teslimi 2028 yılı Kasım ayının son iş gününe kadar yapılır. Fiilen ödenmiş bir karbon fiyatı oluşmadığından indirilecek bir tutar yoktur. Ayrıntı SKDM Madde 9 sayfasındadır.