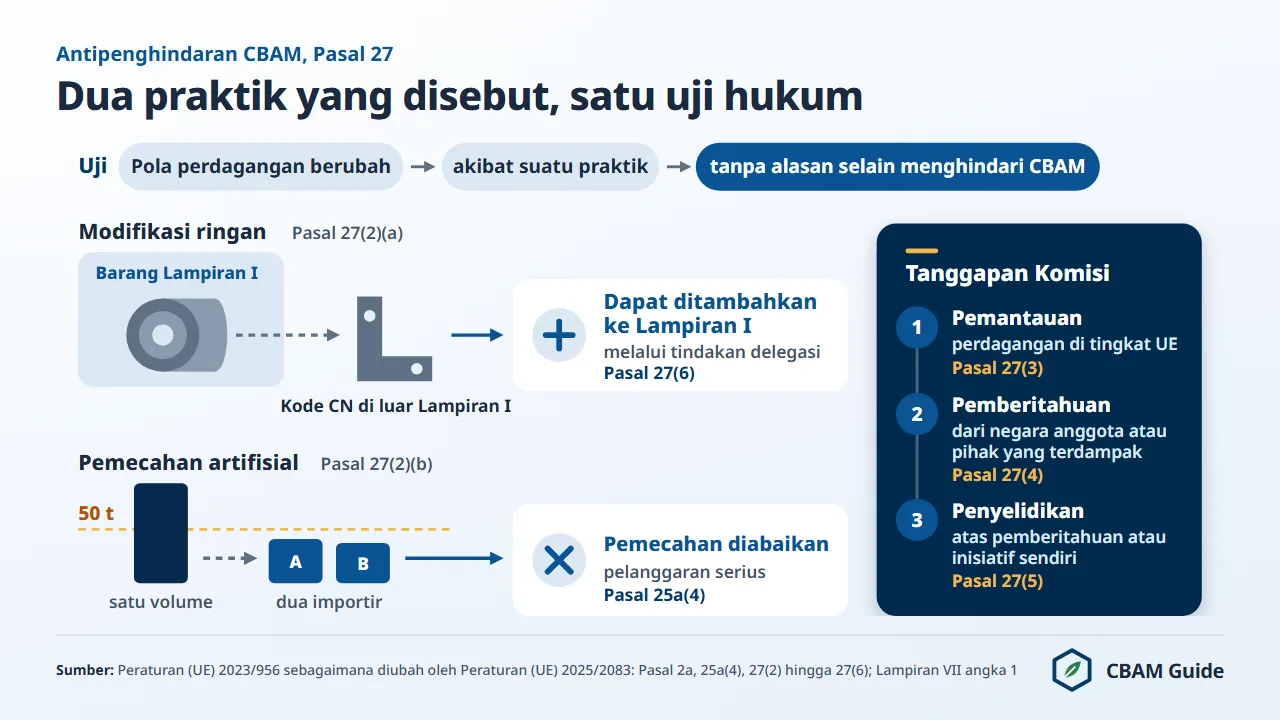
Ketentuan antipenghindaran (anti-circumvention) CBAM dalam Pasal 27 Peraturan (UE) 2023/956 tentang penetapan mekanisme penyesuaian karbon di perbatasan (Regulation (EU) 2023/956) mendefinisikan penghindaran melalui satu uji justifikasi ekonomi dan menyebut dua praktik sebagai contoh.
Kedua praktik itu adalah memodifikasi barang sedikit agar keluar dari daftar Lampiran I dan memecah impor secara artifisial agar tetap di bawah ambang batas de minimis 50 ton. Daftar ini bersifat terbuka: penghindaran "dapat berupa, tetapi tidak terbatas pada" kedua praktik tersebut.
Pernyataan negara asal yang salah tidak termasuk praktik yang disebut dalam Pasal 27; hal itu diatur oleh hukum kepabeanan.
Bagi Indonesia, asal barang justru menjadi isu biaya terbesar: nilai default (default value) Indonesia untuk baja lembaran canai panas (pos 7208) adalah 8,230 tCO₂e per ton barang, lebih dari dua kali nilai "negara lain" (4,049) dan 3,5 kali nilai Viet Nam (2,350) (Lampiran I Peraturan Pelaksana Komisi (UE) 2025/2621 sebagaimana diganti oleh Peraturan Pelaksana Komisi (UE) 2026/1740).
CBAM (Carbon Border Adjustment Mechanism) adalah sistem regulasi Uni Eropa yang ditetapkan oleh Peraturan (UE) 2023/956, berlaku dalam periode definitif sejak 1 Januari 2026, yang mewajibkan importir barang padat karbon di Uni Eropa membeli sertifikat sesuai emisi CO₂ tertanam dalam barang impornya, dengan harga yang mengikuti harga karbon EU ETS, untuk mencegah kebocoran karbon dari Sistem Perdagangan Emisi Uni Eropa.
Halaman ini menjelaskan isi Pasal 27, cara Komisi Eropa memantau dan menyelidiki penghindaran, aturan tambahan Pasal 25a tentang ambang batas, sanksi Pasal 26, serta perubahan yang akan dibawa usulan Komisi COM(2025)989 jika diadopsi. Teks resmi peraturan ini tidak tersedia dalam bahasa Indonesia; setiap kutipan di halaman ini adalah terjemahan cbamguide.com dari teks bahasa Inggris.
Kerangka regulasi yang lebih luas, termasuk enam sektor yang tercakup dan mekanisme sertifikatnya, dibahas lengkap dalam panduan CBAM Uni Eropa.
Apa yang Didefinisikan Pasal 27 sebagai Penghindaran CBAM?
Pasal 27 ayat (2) mendefinisikan praktik penghindaran sebagai "perubahan pola perdagangan barang yang berasal dari suatu praktik, proses atau pekerjaan yang tidak memiliki alasan yang memadai atau justifikasi ekonomi selain untuk menghindari, seluruhnya atau sebagian, kewajiban apa pun yang ditetapkan dalam Peraturan ini".
Definisi itu memiliki tiga unsur: perubahan pola perdagangan, praktik yang mendasarinya, dan tidak adanya alasan yang memadai selain menghindari kewajiban CBAM. Ketiganya harus terpenuhi sebelum suatu praktik disebut penghindaran.
Pasal 27 bukan daftar pelanggaran yang masing-masing disertai sanksi. Pasal ini mewajibkan Komisi menangani penghindaran "berdasarkan data yang relevan dan objektif" (Pasal 27 ayat (1)): memantau, menyelidiki, dan, untuk salah satu dari dua praktik yang disebut, memperluas Lampiran I. Kedua praktik itu dijelaskan di bawah ini.
Sedikit Memodifikasi Barang (Pasal 27 ayat (2) huruf a)
Praktik pertama adalah "sedikit memodifikasi barang yang bersangkutan agar barang tersebut masuk ke dalam kode CN yang tidak tercantum dalam Lampiran I, kecuali jika modifikasi tersebut mengubah karakteristik esensialnya". Yang diuji adalah apakah modifikasi itu mengubah karakteristik esensial barang, bukan seberapa besar nilai tambah yang dihasilkannya.
Pola ini dapat digambarkan dengan produk ekspor Indonesia. Baja lembaran canai panas (pos 7208) adalah barang CBAM, dan dengan nilai €1,12 miliar pada 2025 merupakan pos CBAM terbesar dalam impor UE dari Indonesia (Eurostat Comext DS-045409, 2025).
Jika baja itu dipotong atau dipres menjadi komponen sederhana yang diklasifikasikan dalam pos mesin atau kendaraan yang tidak tercantum dalam Lampiran I, importir tidak lagi memerlukan sertifikat untuk barang tersebut.
Praktik tersebut termasuk dalam huruf a jika satu-satunya alasan langkah itu adalah keluar dari Lampiran I, sementara komponennya pada dasarnya tetap baja yang sama. Pipa dan tabung baja tidak membuka jalan semacam itu, karena pos 7304 hingga 7306 tercantum dalam Lampiran I.
Upaya penanggulangannya diatur dalam Pasal 27 ayat (6). Jika Komisi memiliki alasan yang cukup untuk meyakini bahwa praktik ini terjadi di satu atau lebih negara anggota sebagai pola yang mapan, Komisi berwenang mengadopsi tindakan delegasi yang menambahkan produk yang sedikit dimodifikasi itu ke Lampiran I. Per 4 November 2026, belum ada tindakan delegasi semacam itu yang mengubah Lampiran I.
Memecah Impor Secara Artifisial (Pasal 27 ayat (2) huruf b)
Praktik kedua, yang disisipkan oleh Peraturan (UE) 2025/2083 (peraturan Omnibus), adalah "memecah impor secara artifisial, termasuk melalui pengaturan yang tidak sungguh-sungguh, untuk menghindari terlampauinya ambang batas tunggal berbasis massa".
Ambang batas itu adalah pembebasan de minimis 50 ton dalam Pasal 2a (Lampiran VII angka 1). Ambang batas de minimis adalah 50 ton massa bersih per importir per tahun kalender, untuk semua kode CN dan semua negara asal digabung.
Listrik dan hidrogen tidak pernah dibebaskan (Pasal 2a ayat (4)), dan importir yang dibebaskan wajib menyatakan pembebasan itu dalam deklarasi pabean.
Memecah volume satu importir menjadi beberapa kiriman kecil tidak ada gunanya, karena ambang batas dihitung per tahun dan per importir. Praktik yang menjadi sasaran ketentuan ini adalah pemecahan di antara beberapa importir. Contohnya, volume tahunan 90 ton dibagi kepada dua entitas importir masing-masing 45 ton, tanpa alasan komersial yang sah untuk pembagian itu.
Pasal 25a ayat (4) memberikan perangkat hukumnya kepada otoritas nasional yang berwenang (national competent authority, NCA) di negara anggota UE.
Untuk menentukan apakah seorang importir telah melampaui ambang batas, otoritas mengabaikan praktik atau pengaturan yang dibuat "untuk tujuan utama atau salah satu tujuan utama agar berada di bawah ambang batas tunggal berbasis massa" dan yang tidak sungguh-sungguh (non-genuine).
Suatu pengaturan tidak sungguh-sungguh jika tidak dapat dianggap dibuat karena alasan komersial yang sah yang berkaitan dengan kegiatan ekonomi importir. Importir yang terbukti memakainya dianggap terlibat dalam pelanggaran serius. Bagi eksportir Indonesia yang menjual baja atau aluminium kepada banyak pembeli kecil di UE, ini berarti struktur pembeli yang dibuat-buat tidak melindungi pembeli tersebut.
Yang Tidak Disebut Pasal 27: Negara Asal yang Dinyatakan
Pasal 27 ayat (2) tidak menyebut pernyataan asal barang yang salah atau pengiriman barang melalui negara lain. Negara asal barang CBAM ditentukan oleh aturan asal nonpreferensial dalam Kode Pabean Uni Eropa (Union Customs Code), bukan oleh negara pengiriman terakhir.
Produk baja Tiongkok yang dikirim melalui Malaysia tidak memperoleh asal Malaysia kecuali pemrosesan di Malaysia memenuhi aturan tersebut. Hal yang sama berlaku untuk barang yang dikirim melalui Indonesia. Pernyataan asal yang salah terutama merupakan pelanggaran kepabeanan, dan baru sebagai akibatnya menghasilkan deklarasi CBAM yang salah.
Aturan asal preferensial dalam perjanjian dagang, seperti IEU-CEPA yang penerapannya diharapkan pemerintah mulai awal 2027 (Kemenko Perekonomian, 22 Agustus 2026), berkaitan dengan tarif preferensial. Asal untuk CBAM tetap mengikuti aturan nonpreferensial, dan IEU-CEPA tidak menghapus kewajiban CBAM.
Asal barang penting bagi biaya CBAM karena nilai default ditetapkan per negara. Jika diadopsi, usulan Komisi COM(2025)989 akan menambahkan praktik ketiga ke Pasal 27 ayat (2): "menyesuaikan rantai pasok secara artifisial agar barang memperoleh manfaat dari nilai default yang lebih rendah". Per 4 November 2026, ketentuan itu masih usulan, bukan hukum.
Isu yang berkaitan, tetapi berbeda, adalah celah skrap CBAM: kandungan skrap yang dinyatakan menurunkan emisi tertanam (embedded emissions), karena menurut aturan yang berlaku masukan skrap dihitung dengan emisi tertanam nol.
Ringkasan Pasal 27 dan Pasal 25a
Tabel berikut merangkum dua praktik yang disebut Pasal 27 ayat (2), aturan ambang batas terkait dalam Pasal 25a, dan akibat masing-masing.
| Ketentuan | Praktik | Uji | Akibat |
|---|---|---|---|
| Pasal 27(2) huruf a | Sedikit memodifikasi barang agar masuk ke kode CN yang tidak tercantum dalam Lampiran I | Apakah modifikasi mengubah karakteristik esensial barang | Tindakan delegasi yang menambahkan produk yang dimodifikasi ke Lampiran I (Pasal 27(6)) |
| Pasal 27(2) huruf b | Memecah impor secara artifisial, termasuk melalui pengaturan yang tidak sungguh-sungguh, agar tidak melampaui ambang batas 50 ton | Tidak ada alasan yang memadai atau justifikasi ekonomi selain menghindari kewajiban | Pemantauan dan penyelidikan oleh Komisi (Pasal 27(3) hingga (5)) |
| Pasal 25a(4) | Praktik atau pengaturan tidak sungguh-sungguh dengan tujuan utama, atau salah satu tujuan utama, berada di bawah ambang batas | Tidak ada alasan komersial yang sah yang berkaitan dengan kegiatan ekonomi importir | Pengaturan diabaikan; pelanggaran serius; sanksi Pasal 26(2a) jika ambang batas terlampaui |
| Usulan Pasal 27(2) huruf c (COM(2025)989) | Menyesuaikan rantai pasok secara artifisial agar memperoleh nilai default yang lebih rendah | Belum berlaku | Belum berlaku; hanya jika diadopsi |
Bagaimana Komisi Eropa Memantau dan Menyelidiki Penghindaran?
Pasal 27 memberi Komisi tiga tugas prosedural, yaitu memantau, menerima pemberitahuan, dan menyelidiki, sedangkan Pasal 25 dan Pasal 25a menyediakan datanya. Ketiga tugas itu diuraikan di bawah ini.
- Pemantauan. Komisi terus memantau situasi di tingkat Uni Eropa untuk mengidentifikasi penghindaran, antara lain melalui pengawasan pasar atau berdasarkan sumber informasi relevan apa pun, seperti masukan dan laporan organisasi masyarakat sipil (Pasal 27 ayat (3)).
- Pemberitahuan. Negara anggota, atau pihak mana pun yang terdampak atau diuntungkan oleh praktik penghindaran, dapat memberi tahu Komisi. Pihak berkepentingan lain, seperti organisasi lingkungan, dapat melakukannya jika menemukan bukti konkret (Pasal 27 ayat (4)). Pemberitahuan memuat alasannya serta data dan statistik pendukung (Pasal 27 ayat (5)).
- Penyelidikan. Komisi membuka penyelidikan jika pemberitahuan memenuhi persyaratan tersebut atau jika Komisi sendiri memutuskan bahwa penyelidikan diperlukan. Komisi dapat dibantu otoritas nasional yang berwenang dan otoritas pabean, serta menyelesaikan penyelidikan dalam sembilan bulan sejak tanggal pemberitahuan (Pasal 27 ayat (5)).
Data untuk pemantauan ini berasal dari otoritas pabean. Berdasarkan Pasal 25 ayat (2), otoritas pabean secara berkala dan otomatis mengirimkan kepada Komisi nomor EORI importir atau deklaran, nomor akun CBAM, kode CN (Combined Nomenclature) delapan digit, jumlah barang, negara asal, tanggal deklarasi pabean, dan prosedur pabean.
Komisi mencocokkan informasi itu dengan data di Registri CBAM (CBAM Registry) untuk setiap deklaran (Pasal 25 ayat (3)).
Untuk ambang batas 50 ton, Pasal 25a menambahkan pemeriksaan rutin. Komisi memantau impor terhadap ambang batas itu dan bertukar daftar importir yang melampaui 90% darinya (yaitu 45 ton) dengan otoritas nasional yang berwenang (Pasal 25a ayat (1)).
Paling sedikit setahun sekali, Komisi mengidentifikasi faktor risiko dan hal yang perlu diperhatikan, lalu menyampaikannya kepada otoritas nasional yang berwenang dan, jika relevan, kepada pabean (Pasal 25a ayat (5)).
Per 4 November 2026, halaman CBAM Komisi tidak memuat daftar negara, rute perdagangan, atau produk yang sedang diselidiki atas dugaan penghindaran, dan halaman legislasinya tidak mencantumkan tindakan delegasi berdasarkan Pasal 27 ayat (6).
Mengapa Asal Barang Mengubah Biaya CBAM: Ilustrasi dengan Nilai Default Indonesia
Nilai default CBAM ditetapkan per negara asal, sehingga asal yang dinyatakan menentukan jumlah sertifikat per ton produk. Perbandingan di bawah ini adalah ilustrasi cbamguide.com, bukan daftar kasus yang disebut Komisi.
Angka-angka ini dihitung dari Lampiran I Peraturan Pelaksana Komisi (UE) 2025/2621 sebagaimana diganti oleh Peraturan Pelaksana Komisi (UE) 2026/1740, dengan lib/cbam-law.js pada 4 November 2026.
Ketiga produk dipilih karena relevan bagi Indonesia: baja lembaran canai panas (pos 7208), slab baja tahan karat (pos 7218; Indonesia adalah pemasok non-UE terbesar dengan pangsa 52,1% dari nilai impor pada 2025), dan aluminium tidak ditempa (pos 7601).
| Barang (kode CN) | Asal | Nilai default (tCO₂e per ton barang) | Sertifikat per ton produk, 2026 | Biaya per ton produk, 2026, pada €82,32 |
|---|---|---|---|---|
| Baja lembaran canai panas (7208 27 00) | Indonesia | 8,230 | 7,71725 | €635,28 |
| Baja lembaran canai panas (7208 27 00) | Negara lain (nilai umum) | 4,049 | 3,11815 | €256,69 |
| Baja lembaran canai panas (7208 27 00) | Tiongkok | 3,187 | 2,16995 | €178,63 |
| Baja lembaran canai panas (7208 27 00) | Viet Nam | 2,350 | 1,24925 | €102,84 |
| Slab baja tahan karat (7218 91 10) | Indonesia | 8,670 | 8,377725 | €689,65 |
| Slab baja tahan karat (7218 91 10) | Tiongkok | 5,580 | 4,978725 | €409,85 |
| Slab baja tahan karat (7218 91 10) | Viet Nam | 4,940 | 4,274725 | €351,90 |
| Aluminium tidak ditempa (7601 10 10) | Tiongkok | 3,000 | 1,912575 | €157,44 |
| Aluminium tidak ditempa (7601 10 10) | Federasi Rusia | 2,160 | 0,988575 | €81,38 |
| Aluminium tidak ditempa (7601 10 10) | Türkiye | 1,700 | 0,482575 | €39,73 |
| Aluminium tidak ditempa (7601 10 10) | Indonesia | 1,700 | 0,482575 | €39,73 |
Setiap biaya adalah nilai default ditambah mark-up (kenaikan nilai default) 10% untuk 2026, dikurangi penyesuaian alokasi gratis (free allocation adjustment), yaitu faktor CBAM 97,5% × faktor koreksi lintas sektor 100% × tolok ukur CBAM (benchmark) Kolom B (1,370 untuk pos 7208, rute C; 1,189 untuk kode CN 7218 91 10; 1,423 untuk aluminium primer).
Harga yang dipakai adalah harga resmi kuartal III 2026 sebesar €82,32 per tCO₂e (diterbitkan 5 Oktober 2026). Nilai default aluminium hanya mencakup emisi langsung.
Contoh perhitungan untuk baja canai panas Indonesia: 8,230 × 1,10 = 9,053; dikurangi 0,975 × 1,00 × 1,370 = 1,33575; hasilnya 7,71725 sertifikat per ton produk, atau €635,28 per ton produk.
Ini estimasi berdasarkan nilai default dan tolok ukur resmi (Peraturan Pelaksana Komisi (UE) 2025/2621 dan 2025/2620); angka yang mengikat adalah angka dalam deklarasi CBAM Anda. Estimasi untuk produk dan tonase Anda tersedia di kalkulator CBAM.
Apa Arti Selisih Ini bagi Eksportir Indonesia?
Selisih biaya antara Indonesia dan Viet Nam adalah sekitar €532 per ton baja canai panas, dan sekitar €338 per ton slab baja tahan karat. Antara Tiongkok dan Viet Nam, selisih untuk baja canai panas adalah €75,79 per ton; antara Federasi Rusia dan Türkiye untuk aluminium tidak ditempa, €41,65 per ton. Selisih seperti inilah yang menjadi sasaran usulan Pasal 27 ayat (2) huruf c.
Untuk baja, insentifnya justru mendorong menjauh dari asal Indonesia, bukan sebaliknya. Barang Indonesia yang dinyatakan berasal dari negara lain akan menurunkan biaya importir, sehingga rantai pasok yang melewati negara ketiga dapat menarik perhatian Komisi. Apakah baja yang diproses di negara kedua, atau aluminium yang dilebur ulang di sana, memperoleh asal negara tersebut diputuskan menurut aturan asal kepabeanan, kasus per kasus.
Jalan yang sah bagi produsen Indonesia adalah data emisi aktual (actual emissions) yang terverifikasi, bukan perubahan asal. Untuk baja, nilai default Indonesia lebih tinggi daripada nilai umum "negara lain", sehingga perbandingan yang menentukan adalah antara nilai default itu dan emisi aktual instalasi sendiri. Nilai default Indonesia per produk dirangkum di halaman nilai default CBAM untuk eksportir.
Pengurangan Pasal 9 tidak berlaku untuk asal mana pun dalam tabel. Per 4 November 2026, tidak ada harga karbon Indonesia yang dikenakan pada produksi baja, aluminium, feronikel atau amonia, dan Komisi Eropa belum mengakui harga karbon negara mana pun berdasarkan Pasal 9. Sistem perdagangan emisi percontohan Türkiye mengalokasikan 100% kuotanya secara gratis.
Buletin berbahasa Inggris: pemberitahuan harga sertifikat CBAM, perubahan regulasi yang penting, dan kabar mingguan tentang CBAM. Tanpa spam, dan Anda dapat berhenti berlangganan kapan saja.
Kami hanya menyimpan alamat email Anda untuk pemberitahuan ini. Kebijakan privasi (bahasa Inggris)
Sanksi atas Impor Tanpa Otorisasi
Pasal 27 tidak menetapkan sanksi sendiri; akibat finansialnya diatur melalui Pasal 26. Pihak selain deklaran CBAM berwenang yang memasukkan barang tanpa mematuhi peraturan dikenai sanksi sebesar tiga hingga lima kali sanksi Pasal 26 ayat (1) (Pasal 26 ayat (2)).
Hal yang sama berlaku bagi importir yang tidak berstatus deklaran berwenang dan melampaui ambang batas 50 ton (Pasal 26 ayat (2a)).
Pasal 26 ayat (1) menerapkan sanksi kelebihan emisi EU ETS sebesar €100 per ton CO₂e, yang disesuaikan dengan indeksasi inflasi. Dengan demikian, rentang sanksi Pasal 26 ayat (2) adalah €300 hingga €500 untuk setiap sertifikat yang tidak diserahkan, sebelum indeksasi.
Contoh berikut memperlihatkan besarnya risiko finansial. Seorang importir memasukkan 500 ton barang setengah jadi baja dari Türkiye (kode CN 7207 11 14) pada 2026 tanpa otorisasi CBAM.
Berdasarkan Pasal 26 ayat (4a), otoritas menghitung sertifikat dari massa bersih dan nilai default, dengan memperhitungkan penyesuaian alokasi gratis. Nilai default 2,310 × 1,10 = 2,541; dikurangi 0,975 × 1,364 = 1,3299; hasilnya 1,2111 sertifikat per ton, atau sekitar 606 sertifikat.
Sanksi atas sertifikat itu sekitar €181.700 pada tiga kali lipat dan sekitar €302.800 pada lima kali lipat, sebelum indeksasi.
Untuk 500 ton baja canai panas Indonesia (kode CN 7208 27 00), perhitungan yang sama menghasilkan 7,71725 sertifikat per ton, atau sekitar 3.859 sertifikat. Sanksinya sekitar €1,16 juta pada tiga kali lipat dan sekitar €1,93 juta pada lima kali lipat, sebelum indeksasi.
Berdasarkan Pasal 26 ayat (2a), pembayaran sanksi tersebut membebaskan importir tanpa status deklaran yang melampaui ambang batas 50 ton dari kewajiban menyerahkan deklarasi dan sertifikat untuk impor tersebut. Pembayaran itu tidak memberi otorisasi untuk impor berikutnya.
Deklaran CBAM berwenang yang melaporkan emisi terlalu rendah atau salah menyatakan asal dikenai sanksi Pasal 26 ayat (1) (€100 per ton CO₂e sebelum indeksasi) untuk setiap sertifikat yang tidak diserahkan, dan tetap wajib menyerahkan sertifikat tersebut (Pasal 26 ayat (3)).
Pelanggaran serius atau berulang juga menjadi dasar pencabutan status (Pasal 17 ayat (8)). Pihak yang mengimpor setelah pencabutan bukan lagi deklaran berwenang, sehingga Pasal 26 ayat (2) berlaku.
Kerangka sanksi lengkap dibahas dalam artikel sanksi CBAM (bahasa Inggris).
Bagaimana Peraturan Membedakan Keputusan Bisnis yang Sah dari Penghindaran?
Garis antara keputusan dagang yang sah dan penghindaran ditarik oleh dua uji dengan rumusan yang berbeda. Uji pertama berlaku umum; uji kedua hanya berlaku untuk ambang batas 50 ton.
Uji Pasal 27 ayat (2) menanyakan apakah praktik itu "tidak memiliki alasan yang memadai atau justifikasi ekonomi" selain menghindari kewajiban CBAM. Keputusan yang memiliki alasan ekonomi sendiri berada di luar definisi, meskipun juga menurunkan biaya CBAM.
Pemasok yang memindahkan produksi dari Tiongkok ke Viet Nam karena alasan biaya atau tenaga kerja, dan yang barangnya memperoleh asal Viet Nam menurut aturan pabean, tidak menghindari CBAM. Yang kemudian berlaku adalah emisi proses produksi di Viet Nam atau nilai default Viet Nam.
Logika yang sama berlaku ke arah sebaliknya. Investasi baru di Indonesia, misalnya pabrik yang dibangun dekat sumber bijih nikel, dapat memiliki alasan ekonomi sendiri, dan barangnya menanggung nilai default Indonesia yang lebih tinggi, atau emisi aktual instalasi Indonesia. Uji ini menilai alasan di balik praktik, bukan arah perubahan biayanya.
Uji Pasal 25a ayat (4) hanya berlaku untuk ambang batas 50 ton. Uji ini menanyakan apakah suatu pengaturan dibuat untuk "tujuan utama atau salah satu tujuan utama" berada di bawah ambang batas dan apakah pengaturan itu tidak sungguh-sungguh, dengan mempertimbangkan semua fakta dan keadaan yang relevan.
Tidak satu pun uji itu disertai batas aman berupa angka. Per 4 November 2026, belum ada tindakan delegasi berdasarkan Pasal 27 ayat (6), dan cbamguide.com belum menemukan keputusan Komisi yang dipublikasikan yang menerapkan Pasal 27 pada kasus konkret. Importir yang ingin dapat menunjukkan justifikasi ekonomi sebaiknya menyimpan catatan komersial setiap keputusan pengadaan dan pemrosesan.
Bagaimana Penghindaran Berkaitan dengan Verifikasi CBAM?
Penghindaran dan kegagalan verifikasi dapat tumpang tindih: laporan verifikasi berkaitan dengan instalasi yang disebut dalam deklarasi. Jika barang dideklarasikan dengan emisi aktual tetapi produksi padat emisinya terjadi di instalasi lain, data terverifikasi itu tidak menggambarkan barang tersebut.
Peraturan Pelaksana Komisi (UE) 2025/2546 mewajibkan kunjungan fisik ke lokasi (site visit) pada tahun pertama sebuah instalasi menjalani verifikasi (Pasal 2). Pabrik yang menerima gulungan baja canai panas dari produsen lain dan hanya melakukan pemrosesan ringan tidak dapat menyerahkan data terverifikasi untuk gulungan itu sendiri.
Nilai aktual (actual values) untuk prekursor (precursor) yang dibeli hanya dihitung jika berasal dari laporan verifikasi atas instalasi yang memproduksinya; jika tidak, nilai default berlaku untuk prekursor tersebut.
Bagi Indonesia, aturan ini relevan untuk slab baja tahan karat (pos 7218) yang dicanai menjadi lembaran di negara lain: emisi slab hanya dapat dihitung dengan nilai aktual jika instalasi di Indonesia menyerahkan data terverifikasi. Operator dapat berbagi data itu dengan semua pembeli melalui portal operator CBAM (bagian O3CI Registri CBAM).
Jika diadopsi, usulan COM(2025)989 akan menambahkan aturan pembuktian yang tegas untuk hal ini. Usulan Pasal 19 ayat (2a) akan memungkinkan Komisi atau otoritas nasional yang berwenang, saat meninjau deklarasi berbasis emisi aktual, meminta bukti bahwa barang diproduksi di instalasi yang disebut dalam deklarasi. Aturan kunjungan lokasi dan laporan verifikasi dibahas dalam artikel verifikasi CBAM.
Perubahan yang Diusulkan COM(2025)989: Praktik Ketiga dan Pasal 27a
Usulan Komisi COM(2025)989, yang diterbitkan 17 Desember 2025, mengusulkan dua perubahan pada bab antipenghindaran. Pertama, usulan itu akan menambahkan huruf c ke Pasal 27 ayat (2), yang mencakup rantai pasok yang disesuaikan secara artifisial agar barang memperoleh nilai default yang lebih rendah. Kedua, usulan itu akan menyisipkan Pasal 27a baru berjudul "Keadaan serius dan tak terduga".
Pasal 27a bukan aturan antipenghindaran. Jika diadopsi, pasal itu akan memberi Komisi wewenang mengadopsi tindakan delegasi yang mengeluarkan suatu barang dari Lampiran I jika Komisi menilai bahwa pencantumannya "menimbulkan kerugian serius bagi pasar internal Uni Eropa akibat keadaan serius dan tak terduga yang berkaitan dengan dampak terhadap harga barang", sampai keadaan itu berlalu. Teks usulan tidak menetapkan ambang kuantitatif untuk "kerugian serius".
Usulan ini sudah maju dalam proses legislasi. Dewan Uni Eropa mengadopsi pendekatan umumnya pada 12 Juni 2026, dan Parlemen Eropa mengadopsi mandat negosiasi pembacaan pertamanya pada 15 September 2026 (464 setuju, 50 menolak, 159 abstain).
Mandat Parlemen menghapus katup pengaman ini dan menggantinya dengan dukungan sektor yang dibiayai dari pendapatan CBAM, serta menerapkan nilai default jika penghindaran terbukti.
Menurut laporan media, trilog pertama pada 20 Oktober 2026 berakhir tanpa kesepakatan menyeluruh dan menyerahkan empat isu ke pembahasan teknis: de minimis aluminium, skrap logam, platform daring, dan nilai default global.
Trilog kedua dilaporkan dijadwalkan pada 30 November 2026, dengan target kesepakatan sebelum akhir 2026 agar paket yang lebih luas dapat berlaku mulai 1 Januari 2028. Sebelum itu, berkas ini tetap berstatus usulan.
Apa Arti Perluasan ke Produk Hilir bagi Risiko Penghindaran?
Usulan perluasan ke produk hilir dalam COM(2025)989 akan memasukkan produk hilir padat baja dan aluminium ke Lampiran I mulai Januari 2028. Siaran pers Komisi menyebut sekitar 180 produk.
Pendekatan umum Dewan tanggal 12 Juni 2026 (dokumen 10423/26) mempertahankan tabel Komisi dan menambahkan 202 kode delapan digit, dikurangi tiga entri, sehingga totalnya sedikit di atas 300 menurut hitungan cbamguide.com; angka "sekitar 200" yang dilaporkan EUROFER dan Mayer Brown merujuk pada kode tambahan itu.
Mandat Parlemen tanggal 15 September 2026 mencakup sekitar 457 produk menurut hitungan media dagang (perkiraan).
Perluasan ini menutup jalur modifikasi ringan dengan cara yang berbeda dari Pasal 27 ayat (6): produk hilir dicantumkan lebih dahulu, sehingga memproses barang yang tercakup menjadi salah satu produk itu tidak lagi mengeluarkannya dari cakupan.
Jika usulan ini diadopsi, kewajiban atas pipa baja (yang sudah tercakup saat ini) tidak dapat lagi dihindari dengan mengimpor komponen tercantum yang dibuat dari pipa tersebut. Perbandingan cakupan ketiga posisi dijelaskan di halaman perluasan CBAM ke produk hilir.
Riwayat legislasi lengkap, dari teks asli 2023 melalui amandemen Omnibus hingga usulan COM(2025)989, dibahas dalam artikel Regulation (EU) 2023/956 (bahasa Inggris).
Antipenghindaran CBAM dalam Kerangka Hukum WTO
Ketentuan antipenghindaran CBAM berlaku dalam kerangka hukum perdagangan internasional yang juga sedang dipersoalkan. Dalam sengketa WTO DS639, Rusia meminta konsultasi pada 12 Mei 2025, dan Badan Penyelesaian Sengketa membentuk panel pada 25 September 2026. Sengketa ini mencakup paket CBAM dan klaim Rusia bahwa alokasi gratis EU ETS merupakan subsidi ekspor yang dilarang.
Indonesia tercantum sebagai pihak ketiga di halaman kasus WTO DS639. Kronologi sengketa dan celah penegakan akibat tidak berfungsinya Badan Banding WTO dibahas di halaman sengketa WTO DS639.
Bagaimana Ketentuan Antipenghindaran Berlaku bagi Negara dengan Paparan CBAM Rendah?
Negara dengan emisi tertanam rendah memiliki insentif finansial yang lebih kecil untuk menghindari CBAM, tetapi ketentuan antipenghindaran berlaku sama untuk semua negara asal. Kewajibannya tidak berbanding lurus dengan emisi, karena penyesuaian alokasi gratis, yang besarnya tetap, dikurangkan lebih dahulu.
Dengan nilai default 2026 dan harga resmi kuartal III 2026 sebesar €82,32, baja lembaran canai panas (kode CN 7208) menanggung €80,20 per ton produk dari Jepang (nilai default 2,100 tCO₂e), €277,60 dari India (4,280) dan €635,28 dari Indonesia (8,230). Ketiganya dihitung dengan mark-up 10%, tolok ukur 1,370 dan faktor CBAM 97,5%. Uji hukumnya sama untuk ketiganya; insentif untuk menghindar makin besar seiring dengan makin lebarnya selisih biaya antara posisi yang dinyatakan dan posisi yang sebenarnya.
Apakah Ambang Batas De Minimis Berlaku Berbeda untuk Tujuan Antipenghindaran?
Ambang batas de minimis 50 ton dalam Pasal 2a berlaku per importir per tahun kalender, untuk semua barang CBAM digabung. Pasal 27 ayat (2) huruf b menyebut pemecahan impor secara artifisial untuk menghindari terlampauinya ambang batas itu sebagai praktik penghindaran.
Berdasarkan Pasal 25a ayat (4), otoritas nasional yang berwenang mengabaikan pengaturan tidak sungguh-sungguh yang tujuan utamanya, atau salah satu tujuan utamanya, adalah berada di bawah ambang batas, dan memperlakukan importir sebagai terlibat dalam pelanggaran serius. Peraturan tidak menetapkan tingkat keterkaitan antarimportir yang memicu hal ini; yang diuji adalah apakah pengaturan itu memiliki alasan komersial yang sah yang berkaitan dengan kegiatan ekonomi importir. Pembebasan dan pengecualiannya untuk listrik dan hidrogen dijelaskan dalam artikel ambang batas de minimis CBAM (bahasa Inggris).
Apakah Pemrosesan di Negara Ketiga Selalu Berisiko Dianggap Penghindaran?
Pemrosesan di negara ketiga tidak dengan sendirinya merupakan penghindaran. Pasal 27 ayat (2) huruf a hanya mencakup modifikasi ringan yang memindahkan barang ke kode CN di luar Lampiran I tanpa mengubah karakteristik esensialnya, dan uji umumnya adalah apakah praktik itu memiliki alasan yang memadai atau justifikasi ekonomi selain menghindari kewajiban CBAM. Apakah pemrosesan mengubah negara asal adalah pertanyaan terpisah, yang diputuskan menurut aturan asal Kode Pabean Uni Eropa.
Rantai pasok yang melibatkan Indonesia dan negara ketiga terlindungi dengan mendokumentasikan alasan komersial setiap tahap produksi dan setiap keputusan pengadaan, menyimpan bukti pemrosesan di setiap negara, termasuk bukti asal nonpreferensial, dan menelusuri emisi tertanam sampai ke instalasi yang memproduksi setiap prekursor, misalnya slab (pos 7218) atau feronikel (subpos 7202 60). Operator instalasi di Indonesia dapat menyerahkan data emisi aktual terverifikasi melalui portal operator, agar pembeli tidak bergantung pada nilai default.
Dapatkah Importir UE Bertanggung Jawab atas Penghindaran oleh Pemasoknya?
Importir UE memikul tanggung jawab hukum langsung berdasarkan CBAM, terlepas dari apakah penghindaran diatur oleh pemasok. Deklaran CBAM berwenang bertanggung jawab atas ketepatan deklarasi CBAM, termasuk negara asal dan emisi tertanam yang dinyatakan. Operator instalasi di Indonesia tidak memiliki kewajiban CBAM sendiri (Panduan No. 1 DG TAXUD, 14 Agustus 2026), tetapi data yang diberikannya menjadi dasar deklarasi pembeli.
Jika pemasok memberikan dokumen asal atau data emisi yang palsu, tanggung jawab deklaran berdasarkan Pasal 26 tidak serta-merta gugur. Pasal 26 ayat (1a) memungkinkan otoritas nasional yang berwenang mengurangi sanksi jika kekurangan itu berasal dari informasi yang salah dari operator, verifikator atau pihak independen yang mengesahkan dokumen harga karbon, tetapi sertifikat yang kurang tetap wajib diserahkan (Pasal 26 ayat (3)). Karena itu importir sebaiknya memeriksa klaim pemasok tentang asal dan emisi secara independen.
Apakah Viet Nam, Türkiye atau Indonesia Disebut dalam Peraturan sebagai Risiko Penghindaran?
Tidak. Peraturan (UE) 2023/956 tidak menyebut negara mana pun sebagai risiko penghindaran, dan Pasal 27 berlaku untuk barang dari semua negara asal. Per 4 November 2026, halaman CBAM Komisi tidak memuat daftar negara atau rute perdagangan yang sedang diselidiki karena penghindaran.
Posisi Indonesia dibahas di halaman CBAM dan Indonesia. Nilai default dan posisi dagang Viet Nam dan Türkiye dibahas dalam analisis CBAM Viet Nam dan CBAM Türkiye (bahasa Inggris).
Apakah Penghindaran Memengaruhi Akses ke Pengurangan Harga Karbon Pasal 9?
Pernyataan asal yang salah tidak dapat menciptakan pengurangan Pasal 9. Pasal 9 ayat (1) hanya mengizinkan pengurangan untuk harga karbon yang "dibayarkan secara efektif" di negara ketiga atas emisi tertanam yang dideklarasikan, sehingga harga itu harus dibayar atas emisi instalasi yang memproduksi barang. Jika baja produksi Tiongkok masuk UE dengan dokumen asal Viet Nam, harga karbon di Viet Nam tidak dibayar atas emisi tersebut.
Sistem perdagangan emisi nasional Tiongkok mencakup baja sejak rencana kerja 20 Maret 2025, tetapi kuotanya dialokasikan gratis, dan per 4 November 2026 belum ada harga karbon negara mana pun yang diakui berdasarkan Pasal 9, sehingga pengurangan untuk baja Tiongkok tidak berlaku dalam keadaan apa pun. Per 4 November 2026, perdagangan emisi Indonesia, yang bersifat wajib sejak 2023, hanya mencakup pembangkit listrik, pajak karbon dalam Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan belum dipungut, dan tindakan pelaksana Pasal 9 belum diadopsi. Detailnya ada di halaman pengurangan harga karbon CBAM.
Apakah Antipenghindaran CBAM Sama dengan Antipenghindaran Bea Antidumping?
Tidak. Pasal 27 Peraturan (UE) 2023/956 adalah ketentuan CBAM tentang kewajiban sertifikat. Penyelidikan antipenghindaran dalam instrumen pengamanan perdagangan UE berjalan berdasarkan Pasal 13 Peraturan (UE) 2016/1036 (peraturan dasar antidumping) dan menyangkut perluasan bea antidumping, bukan sertifikat CBAM.
Kemendag mencatat dalam buletin TRADEFENSE (Edisi 11, Mei 2026) bahwa ekspor baja tahan karat Indonesia ke UE menghadapi peninjauan bea antidumping, rencana perubahan tarif terikat baja UE di WTO, dan aktivasi penuh CBAM. Ketiganya adalah instrumen yang terpisah. Bea antidumping dan bea di luar kuota 50% dalam Peraturan Baja (UE) 2026/1384 bukan biaya CBAM dan tidak mengubah jumlah sertifikat. Eksportir yang membutuhkan dukungan perhitungan atau verifikasi dapat meminta perkenalan gratis dengan penyedia jasa melalui layanan bantuan CBAM.