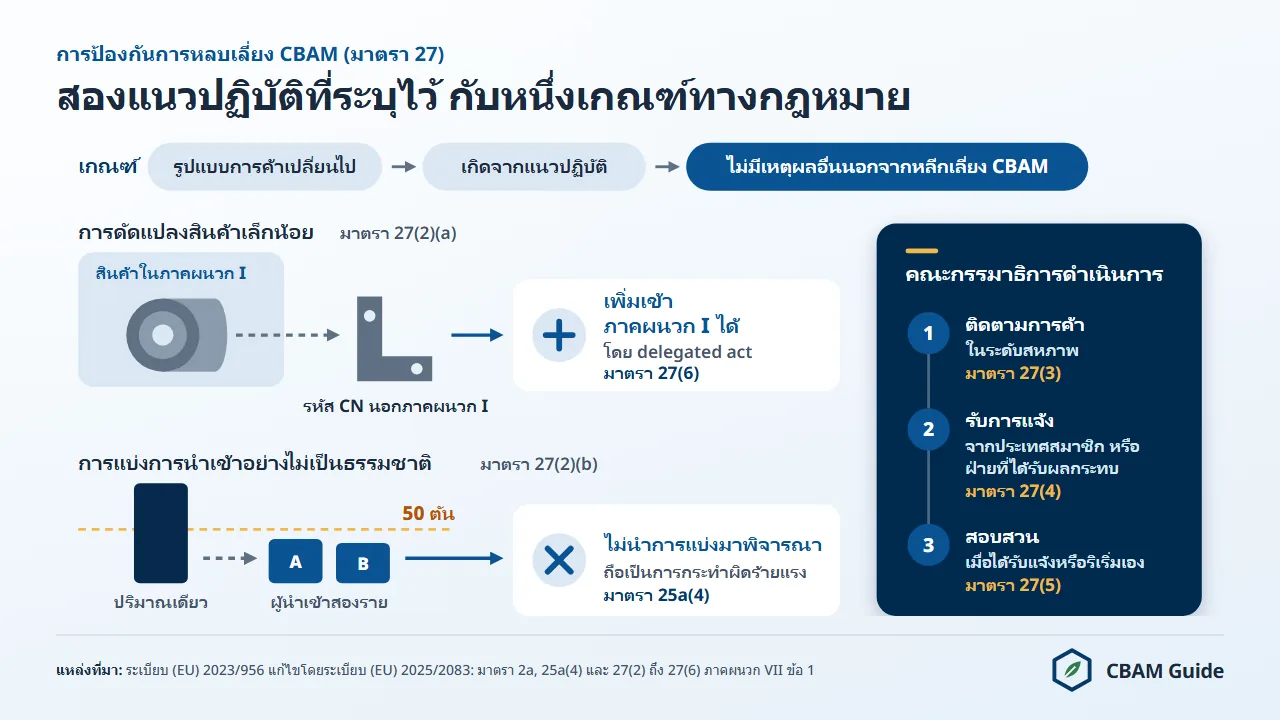
การหลบเลี่ยงมาตรการปรับราคาคาร์บอนก่อนข้ามพรมแดน (Carbon Border Adjustment Mechanism: CBAM) มีนิยามอยู่ในมาตรา 27 ของระเบียบ (EU) 2023/956 ของรัฐสภายุโรปและคณะมนตรีแห่งสหภาพยุโรป ลงวันที่ 10 พฤษภาคม 2566 ว่าด้วยการจัดตั้งมาตรการปรับราคาคาร์บอนก่อนข้ามพรมแดน (Regulation (EU) 2023/956)
นิยามนี้ตัดสินจากการมีหรือไม่มีเหตุผลทางเศรษฐกิจรองรับ และยกตัวอย่างไว้สองแนวปฏิบัติ ได้แก่ การดัดแปลงสินค้าเล็กน้อยเพื่อให้หลุดจากรายการในภาคผนวก I และการแบ่งการนำเข้าอย่างไม่เป็นธรรมชาติเพื่อให้ต่ำกว่าเกณฑ์ 50 ตัน
ตัวอย่างทั้งสองไม่ใช่รายการปิด (“may consist of, but is not limited to”) ส่วนการสำแดงถิ่นกำเนิดสินค้าเป็นเท็จไม่อยู่ในแนวปฏิบัติที่ระบุไว้ และอยู่ในขอบเขตของกฎหมายศุลกากร
ประเด็นนี้สำคัญกับไทยโดยตรง สลักเกลียวและสกรู (รหัส CN 7318 15 88) ที่ใช้ค่ามาตรฐานอ้างอิง (default value) มีต้นทุน CBAM สำหรับการนำเข้าปี 2569 (ค.ศ. 2026) เท่ากับ 212.75 ยูโรต่อตันสินค้าหากมีถิ่นกำเนิดไทย และ 467.79 ยูโรหากมีถิ่นกำเนิดจีน
ส่วนต่าง 255.04 ยูโรต่อตันอาจทำให้ถิ่นกำเนิดไทยถูกนำไปสำแดงเท็จ
หน้านี้อธิบายการป้องกันการหลบเลี่ยงมาตรการ (anti-circumvention) ได้แก่ สิ่งที่มาตรา 27 กำหนด วิธีที่คณะกรรมาธิการยุโรปติดตามและสอบสวน สิ่งที่มาตรา 25a เพิ่มสำหรับเกณฑ์ 50 ตัน
หน้านี้ยังอธิบายสิ่งที่ข้อเสนอ COM(2025)989 จะเปลี่ยนหากได้รับการรับรอง และสิ่งที่ผู้ส่งออกไทยควรเตรียม
CBAM เป็นระบบใบรับรองที่ผูกกับราคาของระบบซื้อขายสิทธิการปล่อยก๊าซเรือนกระจกของสหภาพยุโรป (EU ETS) ไม่ใช่ภาษีหรืออากรศุลกากร
ผู้นำเข้าในสหภาพยุโรปเป็นผู้ซื้อและส่งมอบใบรับรอง CBAM (CBAM certificate) ภาพรวมของทั้งหกภาคส่วนและกลไกใบรับรองอยู่ในหน้า CBAM ของสหภาพยุโรป
มาตรา 27 นิยามการหลบเลี่ยง CBAM ว่าอย่างไร
มาตรา 27(2) นิยามแนวปฏิบัติในการหลบเลี่ยงว่า “a change in the pattern of trade in goods, which stems from a practice, process or work, for which there is insufficient due cause or economic justification other than to avoid, wholly or partially, any of the obligations laid down in this Regulation”
ความหมายโดยสรุปคือ การเปลี่ยนรูปแบบการค้าสินค้าอันเกิดจากแนวปฏิบัติ กระบวนการ หรืองาน ที่ไม่มีเหตุอันสมควรหรือเหตุผลทางเศรษฐกิจเพียงพอ นอกเหนือจากการหลีกเลี่ยงหน้าที่ตามระเบียบนี้ทั้งหมดหรือบางส่วน (คำแปลของเว็บไซต์)
นิยามนี้จึงมีสามองค์ประกอบ ได้แก่ การเปลี่ยนรูปแบบการค้า แนวปฏิบัติที่อยู่เบื้องหลัง และการไม่มีเหตุผลเพียงพออื่นใดนอกจากการหลีกเลี่ยงหน้าที่ตาม CBAM
มาตรา 27 ไม่ได้เป็นรายการความผิดที่มีบทลงโทษกำกับแต่ละข้อ แต่กำหนดให้คณะกรรมาธิการยุโรปดำเนินการต่อการหลบเลี่ยง “based on relevant and objective data” (มาตรา 27(1)) โดยติดตามและสอบสวน และในกรณีแนวปฏิบัติแรกให้ขยายภาคผนวก I ได้
รายละเอียดของแนวปฏิบัติทั้งสองมีดังนี้
การดัดแปลงสินค้าเล็กน้อย (มาตรา 27(2)(a))
แนวปฏิบัติแรกคือ “slightly modifying the goods concerned to make those goods fall under CN codes which are not listed in Annex I, except where the modification alters their essential characteristics”
เกณฑ์ที่ใช้จึงอยู่ที่ว่าการดัดแปลงเปลี่ยนลักษณะสำคัญของสินค้าหรือไม่ ไม่ได้อยู่ที่มูลค่าที่เพิ่มขึ้น
ตัวอย่างเช่น เหล็กม้วนรีดร้อนเป็นสินค้า CBAM หากนำไปตัดหรือปั๊มเป็นชิ้นส่วนอย่างง่ายที่จัดอยู่ในหัวข้อเครื่องจักรหรือยานยนต์ซึ่งไม่อยู่ในภาคผนวก I ผู้นำเข้าจะไม่ต้องใช้ใบรับรองสำหรับสินค้านั้น
หากเหตุผลเดียวของขั้นตอนนี้คือการออกจากภาคผนวก I และชิ้นส่วนนั้นโดยสาระยังเป็นเหล็กชนิดเดิม แนวปฏิบัตินี้เข้าข่ายข้อ (a) ส่วนท่อเหล็กไม่มีช่องทางนี้ เพราะหัวข้อ 7304 ถึง 7306 อยู่ในภาคผนวก I แล้ว
มาตรา 27(6) กำหนดมาตรการแก้ไขไว้สำหรับกรณีที่คณะกรรมาธิการยุโรปมีเหตุผลเพียงพอว่าแนวปฏิบัตินี้เกิดขึ้นในประเทศสมาชิกหนึ่งประเทศหรือมากกว่าจนเป็นรูปแบบที่ชัดเจน
ในกรณีนั้น คณะกรรมาธิการมีอำนาจออกกฎหมายลำดับรองที่ออกโดยอำนาจที่ได้รับมอบ (delegated act) เพื่อเพิ่มสินค้าที่ถูกดัดแปลงเล็กน้อยเข้าในภาคผนวก I
ณ วันที่ 12 พฤศจิกายน 2569 ยังไม่มี delegated act ฉบับใดแก้ไขภาคผนวก I ตามมาตรานี้
การแบ่งการนำเข้าอย่างไม่เป็นธรรมชาติ (มาตรา 27(2)(b))
แนวปฏิบัติที่สองซึ่งเพิ่มเข้ามาโดยระเบียบ (EU) 2025/2083 ลงวันที่ 8 ตุลาคม 2568 ซึ่งแก้ไขระเบียบ (EU) 2023/956 (Omnibus) คือ “artificially splitting imports, including via non-genuine arrangements, to avoid exceeding the single mass-based threshold”
เกณฑ์ดังกล่าวคือเกณฑ์ยกเว้นตามน้ำหนัก 50 ตัน (de minimis) ตามมาตรา 2a (ภาคผนวก VII ข้อ 1) ซึ่งนับน้ำหนักสุทธิของสินค้า CBAM ทั้งหมดต่อผู้นำเข้าต่อปีปฏิทิน รวมทุกรหัส CN และทุกถิ่นกำเนิด
เกณฑ์นี้ไม่ครอบคลุมไฟฟ้าและไฮโดรเจน (มาตรา 2a(4)) และผู้นำเข้าต้องแสดงการยกเว้นในใบขนสินค้าขาเข้า (มาตรา 2a(1))
ผู้นำเข้ารายเดียวที่แบ่งปริมาณออกเป็นหลายเที่ยวจึงไม่ได้ประโยชน์ใด เพราะเกณฑ์นับรายปีและรายผู้นำเข้า
บทบัญญัตินี้มุ่งที่การแบ่งระหว่างผู้นำเข้า เช่น แบ่งปริมาณ 90 ตันต่อปีให้นิติบุคคลผู้นำเข้าสองรายรายละ 45 ตัน โดยไม่มีเหตุผลทางการค้าที่ชอบธรรม
มาตรา 25a(4) ให้เครื่องมือแก่หน่วยงานผู้มีอำนาจระดับชาติของประเทศสมาชิก (national competent authority) ในการพิจารณาว่าผู้นำเข้าเกินเกณฑ์หรือไม่
หน่วยงานจะไม่นำแนวปฏิบัติหรือข้อตกลงที่ไม่แท้จริงมาพิจารณา หากจัดทำขึ้น “for the main purpose or one of the main purposes of falling below the single mass-based threshold”
ข้อตกลงถือว่าไม่แท้จริงเมื่อไม่อาจถือได้ว่าจัดทำขึ้นด้วยเหตุผลทางการค้าที่ชอบธรรมซึ่งเกี่ยวกับกิจกรรมทางเศรษฐกิจของผู้นำเข้า ผู้นำเข้าที่ใช้ข้อตกลงเช่นนี้ถือว่ามีส่วนในการกระทำผิดร้ายแรง
สิ่งที่มาตรา 27 ไม่ได้ระบุ: ถิ่นกำเนิดที่สำแดง
มาตรา 27(2) ไม่ได้ระบุการสำแดงถิ่นกำเนิดเป็นเท็จหรือการส่งสินค้าผ่านประเทศอื่น ซึ่งในไทยมักเรียกว่าการสวมสิทธิ์ถิ่นกำเนิดสินค้า
ถิ่นกำเนิดของสินค้า CBAM กำหนดตามกฎว่าด้วยถิ่นกำเนิดสินค้าแบบไม่ให้สิทธิพิเศษ (non-preferential rules of origin) ของประมวลกฎหมายศุลกากรของสหภาพ (Union Customs Code) ไม่ใช่ตามประเทศที่ส่งสินค้าออกเป็นทอดสุดท้าย
สินค้าเหล็กจากจีนที่ส่งผ่านมาเลเซียไม่ได้ถิ่นกำเนิดมาเลเซีย เว้นแต่การแปรรูปในมาเลเซียเป็นไปตามกฎดังกล่าว หลักเดียวกันใช้กับสินค้าที่ผ่านไทย
การสำแดงถิ่นกำเนิดเป็นเท็จจึงเป็นความผิดทางศุลกากรเป็นอันดับแรก และส่งผลให้แบบแสดงรายการ CBAM ไม่ถูกต้องตามมา
ถิ่นกำเนิดมีผลต่อต้นทุน CBAM เพราะค่ามาตรฐานอ้างอิงกำหนดแยกตามประเทศ หากได้รับการรับรอง ข้อเสนอของคณะกรรมาธิการยุโรป COM(2025)989 (ยังไม่เป็นกฎหมาย) จะเพิ่มแนวปฏิบัติที่สามในมาตรา 27(2) คือ “artificially adjusting the supply chains to make the goods benefit from lower default values”
ณ วันที่ 12 พฤศจิกายน 2569 ข้อนี้ยังเป็นข้อเสนอ ไม่ใช่กฎหมาย
ประเด็นที่เกี่ยวข้องแต่แยกต่างหากคือ ช่องโหว่เศษเหล็กใน CBAM ซึ่งสัดส่วนเศษเหล็กที่สำแดงไว้ทำให้การปล่อยก๊าซเรือนกระจกฝังตัว (embedded emissions) ลดลง เพราะเศษเหล็กที่ใช้เป็นวัตถุดิบมีการปล่อยฝังตัวเป็นศูนย์ตามกฎปัจจุบัน
มาตรา 27 และมาตรา 25a โดยสรุป
ตารางด้านล่างสรุปแนวปฏิบัติสองข้อในมาตรา 27(2) กฎเกณฑ์ 50 ตันที่เกี่ยวข้องในมาตรา 25a และผลที่ตามมาของแต่ละข้อ
| บทบัญญัติ | แนวปฏิบัติ | เกณฑ์ที่ใช้ตัดสิน | ผลที่ตามมา |
|---|---|---|---|
| มาตรา 27(2)(a) | ดัดแปลงสินค้าเล็กน้อยให้จัดอยู่ในรหัส CN ที่ไม่อยู่ในภาคผนวก I | การดัดแปลงเปลี่ยนลักษณะสำคัญของสินค้าหรือไม่ | delegated act เพิ่มสินค้าที่ถูกดัดแปลงเข้าในภาคผนวก I (มาตรา 27(6)) |
| มาตรา 27(2)(b) | แบ่งการนำเข้าอย่างไม่เป็นธรรมชาติ รวมถึงผ่านข้อตกลงที่ไม่แท้จริง เพื่อไม่ให้เกินเกณฑ์ 50 ตัน | ไม่มีเหตุอันสมควรหรือเหตุผลทางเศรษฐกิจเพียงพอนอกจากการหลีกเลี่ยงหน้าที่ | คณะกรรมาธิการยุโรปติดตามและสอบสวน (มาตรา 27(3) ถึง 27(5)) |
| มาตรา 25a(4) | แนวปฏิบัติหรือข้อตกลงที่ไม่แท้จริง ซึ่งมีจุดประสงค์หลักหรือหนึ่งในจุดประสงค์หลักคือให้ต่ำกว่าเกณฑ์ | ไม่มีเหตุผลทางการค้าที่ชอบธรรมซึ่งเกี่ยวกับกิจกรรมทางเศรษฐกิจของผู้นำเข้า | ไม่นำข้อตกลงมาพิจารณา ถือเป็นการกระทำผิดร้ายแรง และใช้บทลงโทษตามมาตรา 26(2a) เมื่อเกินเกณฑ์ |
คณะกรรมาธิการยุโรปติดตามและสอบสวนการหลบเลี่ยงอย่างไร
มาตรา 27 กำหนดหน้าที่ด้านกระบวนการสามข้อแก่คณะกรรมาธิการยุโรป ส่วนมาตรา 25 และมาตรา 25a เป็นที่มาของข้อมูล
หน้าที่ทั้งสามข้อมีดังนี้
- การติดตาม: คณะกรรมาธิการติดตามสถานการณ์ระดับสหภาพอย่างต่อเนื่องเพื่อระบุการหลบเลี่ยง รวมถึงผ่านการเฝ้าระวังตลาดหรือแหล่งข้อมูลที่เกี่ยวข้องใดก็ได้ เช่น ข้อมูลและรายงานจากองค์กรภาคประชาสังคม (มาตรา 27(3))
- การแจ้ง: ประเทศสมาชิก หรือฝ่ายใดที่ได้รับผลกระทบหรือได้ประโยชน์จากการหลบเลี่ยง แจ้งคณะกรรมาธิการได้ ฝ่ายอื่นที่มีส่วนได้เสีย เช่น องค์กรด้านสิ่งแวดล้อม แจ้งได้เมื่อพบหลักฐานที่เป็นรูปธรรม (มาตรา 27(4)) การแจ้งต้องระบุเหตุผลพร้อมข้อมูลและสถิติสนับสนุน (มาตรา 27(5))
- การสอบสวน: คณะกรรมาธิการเปิดการสอบสวนเมื่อการแจ้งครบตามข้อกำหนด หรือเมื่อเห็นเองว่าจำเป็น โดยอาจได้รับความช่วยเหลือจากหน่วยงานผู้มีอำนาจและหน่วยงานศุลกากร และต้องสรุปการสอบสวนภายในเก้าเดือนนับจากวันที่ได้รับแจ้ง (มาตรา 27(5))
ข้อมูลมาจากศุลกากร โดยตามมาตรา 25(2) หน่วยงานศุลกากรส่งข้อมูลให้คณะกรรมาธิการเป็นระยะและโดยอัตโนมัติ ได้แก่ เลข EORI ของผู้นำเข้าหรือผู้ยื่นแบบฯ เลขบัญชี CBAM รหัส CN 8 หลัก ปริมาณ ประเทศถิ่นกำเนิด วันที่ของใบขนสินค้า และพิธีการศุลกากร
คณะกรรมาธิการตรวจสอบข้อมูลนี้เทียบกับระบบทะเบียน CBAM (CBAM Registry) ของผู้ยื่นแบบฯ แต่ละราย (มาตรา 25(3))
สำหรับเกณฑ์ 50 ตัน มาตรา 25a เพิ่มการตรวจสอบเป็นประจำ โดยคณะกรรมาธิการติดตามการนำเข้าเทียบกับเกณฑ์ และแลกเปลี่ยนรายชื่อผู้นำเข้าที่เกินร้อยละ 90 ของเกณฑ์กับหน่วยงานผู้มีอำนาจ (มาตรา 25a(1))
อย่างน้อยปีละครั้ง คณะกรรมาธิการระบุปัจจัยเสี่ยงและประเด็นที่ต้องเฝ้าระวัง แล้วแจ้งหน่วยงานผู้มีอำนาจ และหน่วยงานศุลกากรในกรณีที่เกี่ยวข้อง (มาตรา 25a(5))
ณ วันที่ 12 พฤศจิกายน 2569 หน้า CBAM ของคณะกรรมาธิการยุโรปไม่มีรายชื่อประเทศ เส้นทางการค้า หรือสินค้าที่อยู่ระหว่างการสอบสวนการหลบเลี่ยง และหน้ากฎหมายไม่มี delegated act ตามมาตรา 27(6)
ถิ่นกำเนิดที่สำแดงเปลี่ยนต้นทุน CBAM อย่างไร: ตัวอย่างการคำนวณ
ค่ามาตรฐานอ้างอิงกำหนดแยกตามประเทศ สินค้าชนิดเดียวกันจึงต้องใช้ใบรับรอง CBAM จำนวนต่างกันตามประเทศถิ่นกำเนิดที่สำแดง
การเปรียบเทียบด้านล่างเป็นตัวอย่างที่เว็บไซต์คำนวณขึ้นเพื่อแสดงผลของค่ามาตรฐานอ้างอิงรายประเทศ โดยใช้ภาคผนวก I ของระเบียบการบังคับใช้ (EU) 2025/2621 (Implementing Regulation) ซึ่งแก้ไขโดยระเบียบการบังคับใช้ (EU) 2026/1740 และไม่ใช่รายชื่อกรณีที่คณะกรรมาธิการยุโรประบุ
| สินค้า (รหัส CN) | ถิ่นกำเนิด | ค่ามาตรฐานอ้างอิง (tCO2e ต่อตัน) | ต้นทุนปี 2569 ต่อตันสินค้า ที่ EUR 82.32 |
|---|---|---|---|
| เหล็กแผ่นรีดร้อน (7208) | จีน | 3.187 | EUR 178.63 |
| เหล็กแผ่นรีดร้อน (7208) | เวียดนาม | 2.350 | EUR 102.84 |
| อะลูมิเนียมยังไม่ได้ขึ้นรูป (7601) | สหพันธรัฐรัสเซีย | 2.160 | EUR 81.38 |
| อะลูมิเนียมยังไม่ได้ขึ้นรูป (7601) | ตุรกี | 1.700 | EUR 39.73 |
ต้นทุนแต่ละรายการคือค่ามาตรฐานอ้างอิงบวกส่วนปรับเพิ่ม (mark-up) ร้อยละ 10 ของปี 2569 หักด้วยการปรับลดตามการจัดสรรสิทธิแบบให้เปล่า (free allocation adjustment)
การปรับลดนี้เท่ากับตัวประกอบ CBAM (CBAM factor) ร้อยละ 97.5 × ค่าเบนช์มาร์ก CBAM (CBAM benchmark) Column B โดยค่าเบนช์มาร์กเท่ากับ 1.370 สำหรับหัวข้อ 7208 และ 1.423 สำหรับอะลูมิเนียมปฐมภูมิ ค่ามาตรฐานอ้างอิงของอะลูมิเนียมครอบคลุมเฉพาะการปล่อยทางตรง
จากนั้นนำจำนวนใบรับรองต่อตันที่เหลือคูณด้วยราคาทางการไตรมาส 3 ปี 2569 คือ 82.32 ยูโร (ประกาศเมื่อ 5 ตุลาคม 2569)
ตัวประกอบปรับแก้ข้ามภาคส่วน (cross-sectoral correction factor) เท่ากับร้อยละ 100 ในปี 2569 (คำวินิจฉัยการบังคับใช้ (EU) 2026/1862 (Implementing Decision)) วิธีคำนวณเป็นไปตามมาตรา 31 และระเบียบการบังคับใช้ (EU) 2025/2620
ส่วนต่าง 75.79 ยูโรต่อตันเหล็กแผ่นรีดร้อน หรือ 41.65 ยูโรต่อตันอะลูมิเนียม คือแรงจูงใจที่มาตรา 27(2)(c) ตามข้อเสนอมุ่งจัดการ
ส่วนคำถามว่าเหล็กที่แปรรูปในประเทศที่สองหรืออะลูมิเนียมที่หลอมใหม่ที่นั่นจะได้ถิ่นกำเนิดของประเทศนั้นหรือไม่ ตัดสินตามกฎถิ่นกำเนิดทางศุลกากรเป็นรายกรณี
ไม่ว่าจะสำแดงถิ่นกำเนิดใด ก็ไม่มีการหักลดตามมาตรา 9 ณ วันที่ 12 พฤศจิกายน 2569 ยังไม่มีการรับรองราคาคาร์บอนของประเทศใดภายใต้มาตรา 9 และระบบซื้อขายสิทธิการปล่อยนำร่องของตุรกีจัดสรรสิทธิให้เปล่าร้อยละ 100
ถิ่นกำเนิดไทยเมื่อเทียบกับจีน เวียดนาม และมาเลเซีย
ตารางของไทยในภาคผนวก I ระบุเส้นทางเตาอาร์กไฟฟ้าที่ใช้เศษเหล็ก (E) สำหรับเหล็กส่วนใหญ่ ถิ่นกำเนิดไทยจึงถูกกว่าจีนมากสำหรับสลักเกลียว แต่แพงกว่าจีนสำหรับน็อตบางรหัส
ตารางด้านล่างเปรียบเทียบสินค้าเหล็กหลักที่สหภาพยุโรปนำเข้าจากไทย และอะลูมิเนียมยังไม่ได้ขึ้นรูป กับประเทศในภูมิภาคและจีน (การนำเข้าปี 2569 ค่ามาตรฐานอ้างอิง ราคา 82.32 ยูโร คำนวณเมื่อ 12 พฤศจิกายน 2569 ด้วย lib/cbam-law.js)
| สินค้า (รหัส CN) | ถิ่นกำเนิด | ค่ามาตรฐานอ้างอิง (tCO2e/t) | เส้นทางในภาคผนวก I | ใบรับรองต่อตันสินค้า | ต้นทุนปี 2569 ต่อตันสินค้า |
|---|---|---|---|---|---|
| สลักเกลียวและสกรูหัวหกเหลี่ยม (7318 15 88) | ไทย | 2.408 | E | 2.58445 | EUR 212.75 |
| สลักเกลียวและสกรูหัวหกเหลี่ยม (7318 15 88) | เวียดนาม | 2.750 | C | 1.6951 | EUR 139.54 |
| สลักเกลียวและสกรูหัวหกเหลี่ยม (7318 15 88) | มาเลเซีย | 4.801 | C | 3.9512 | EUR 325.26 |
| สลักเกลียวและสกรูหัวหกเหลี่ยม (7318 15 88) | จีน | 6.375 | C | 5.6826 | EUR 467.79 |
| น็อต เส้นผ่านศูนย์กลางในไม่เกิน 12 มม. (7318 16 92) | ไทย | 4.449 | E | 4.82955 | EUR 397.57 |
| น็อต เส้นผ่านศูนย์กลางในไม่เกิน 12 มม. (7318 16 92) | จีน | 5.045 | C | 4.2196 | EUR 347.36 |
| น็อต เส้นผ่านศูนย์กลางในไม่เกิน 12 มม. (7318 16 92) | เวียดนาม | 2.960 | C | 1.9261 | EUR 158.56 |
| เหล็กแผ่นรีดร้อน (7208 10 00) | ไทย | 1.920 | E | 2.0418 | EUR 168.08 |
| เหล็กแผ่นรีดร้อน (7208 10 00) | จีน | 3.187 | C | 2.16995 | EUR 178.63 |
| เหล็กแผ่นรีดร้อน (7208 10 00) | มาเลเซีย | 4.049 | C | 3.11815 | EUR 256.69 |
| อะลูมิเนียมยังไม่ได้ขึ้นรูป (7601) | ไทย | 0.360 | L (อะลูมิเนียมทุติยภูมิ) | 0.307275 | EUR 25.29 |
ตารางของมาเลเซียในภาคผนวก I ไม่มีรายการรหัส 7318 15 และ 7208 ค่าของมาเลเซียในตารางนี้จึงเป็นค่าของตาราง “ประเทศและดินแดนอื่น” (Other countries and territories) ซึ่งระบุเส้นทาง C
การสำแดงถิ่นกำเนิดไทยแทนจีนสำหรับสลักเกลียวลดต้นทุนได้ 255.04 ยูโรต่อตันสินค้า สหภาพยุโรปนำเข้าสกรู สลักเกลียว และน็อต (รหัส 7318) จากไทย 74,373 ตัน มูลค่า 119.3 ล้านยูโรในปี 2568 (Eurostat Comext DS-045409, 2025 สกัดข้อมูลเมื่อ 12 ตุลาคม 2569)
หลักฐานถิ่นกำเนิดที่ครบถ้วนจึงช่วยคุ้มครองผู้ส่งออกไทยที่ผลิตสินค้าจริงเมื่อสินค้าถูกตั้งข้อสงสัย และคุ้มครองผู้ซื้อในสหภาพยุโรปด้วย
สำหรับน็อตรหัส CN 7318 16 92 และเหล็กแผ่นรีดร้อน ผลกลับเป็นตรงกันข้าม ค่าเบนช์มาร์ก Column B ของเส้นทาง E เท่ากับเพียง 0.066 และ 0.072 ตามลำดับ ส่วนที่หักได้จึงอยู่ราว 0.06 ถึง 0.07 ต่อตัน ขณะที่เส้นทาง C หักได้ราว 1.33 ต่อตัน
ผลคือน็อตไทยแพงกว่าน็อตจีน 50.21 ยูโรต่อตัน และเหล็กแผ่นรีดร้อนไทยถูกกว่าจีนเพียง 10.55 ยูโรต่อตัน แต่แพงกว่าเวียดนาม 65.24 ยูโรต่อตัน
อะลูมิเนียมยังไม่ได้ขึ้นรูปของไทยใช้เส้นทาง L และมีต้นทุน 25.29 ยูโรต่อตัน ต่ำกว่ารัสเซีย 56.09 ยูโร แต่สหภาพยุโรปนำเข้าอะลูมิเนียมรหัส 7601 จากไทยในปี 2568 เพียง 1,055 ยูโร และปริมาณต่ำกว่า 0.1 ตัน (Eurostat Comext DS-045409, 2025)
ท่านคำนวณประมาณการสำหรับสินค้าและปริมาณของท่านได้ที่ เครื่องคำนวณ CBAM ผลลัพธ์เป็นประมาณการจากค่ามาตรฐานอ้างอิงและค่าเบนช์มาร์กทางการ (ระเบียบการบังคับใช้ (EU) 2025/2621 และ 2025/2620) ตัวเลขที่มีผลผูกพันคือตัวเลขในแบบแสดงรายการ CBAM ของผู้นำเข้า
ค่าของไทยทั้งหมดอยู่ในหน้า ค่ามาตรฐานอ้างอิง CBAM
จดหมายข่าวภาษาอังกฤษ ส่งการแจ้งเตือนราคาใบรับรอง CBAM และการเปลี่ยนแปลงกฎระเบียบที่สำคัญ พร้อมข่าวสารเกี่ยวกับ CBAM ทุกสัปดาห์ ไม่มีสแปม ยกเลิกได้ทุกเมื่อ
เราเก็บเฉพาะอีเมลของท่านเพื่อส่งการแจ้งเตือนนี้ นโยบายความเป็นส่วนตัว (ภาษาอังกฤษ)
บทลงโทษสำหรับการนำเข้าโดยไม่ได้รับอนุญาต
มาตรา 27 ไม่มีบทลงโทษของตนเอง ผลทางการเงินทั้งหมดเกิดผ่านมาตรา 26
บุคคลที่ไม่ใช่ผู้ยื่นแบบแสดงรายการ CBAM ที่ได้รับอนุญาต (authorised CBAM declarant) ซึ่งนำสินค้าเข้าโดยไม่ปฏิบัติตามระเบียบ ต้องจ่ายค่าปรับสามถึงห้าเท่าของค่าปรับตามมาตรา 26(1) (มาตรา 26(2))
บทลงโทษนี้ใช้กับผู้นำเข้าที่ไม่มีสถานะผู้ยื่นแบบฯ และนำเข้าเกินเกณฑ์ 50 ตันด้วย (มาตรา 26(2a))
มาตรา 26(1) ใช้ค่าปรับการปล่อยส่วนเกินของ EU ETS คือ 100 ยูโรต่อ tCO2e ปรับเพิ่มตามดัชนีเงินเฟ้อ ช่วงตามมาตรา 26(2) จึงเท่ากับ 300 ถึง 500 ยูโรก่อนปรับดัชนี ต่อใบรับรองแต่ละใบที่ไม่ได้ส่งมอบ
ตัวอย่างต่อไปนี้แสดงขนาดของความเสี่ยง สมมติว่าผู้นำเข้ารายหนึ่งนำเข้าเหล็กกึ่งสำเร็จรูปจากตุรกี (รหัส CN 7207 11 14) 500 ตันในปี 2569 โดยไม่ได้รับอนุญาต
ตามมาตรา 26(4a) หน่วยงานคำนวณใบรับรองจากน้ำหนักสุทธิและค่ามาตรฐานอ้างอิง โดยนำการปรับลดตามการจัดสรรสิทธิแบบให้เปล่ามาคำนวณด้วย
ค่ามาตรฐานอ้างอิง 2.310 tCO2e ต่อตันบวกส่วนปรับเพิ่มร้อยละ 10 เท่ากับ 2.541 หักด้วย 0.975 × 1.364 = 1.3299 เหลือ 1.2111 ใบรับรองต่อตัน หรือประมาณ 606 ใบ
ค่าปรับจึงประมาณ 181,700 ยูโรที่สามเท่า และประมาณ 302,800 ยูโรที่ห้าเท่า ก่อนปรับดัชนี
เมื่อใช้วิธีเดียวกันกับสลักเกลียวไทย (รหัส CN 7318 15 88) 500 ตัน จะได้ 2.58445 ใบรับรองต่อตัน หรือประมาณ 1,292 ใบ ค่าปรับประมาณ 387,700 ยูโรที่สามเท่า และประมาณ 646,100 ยูโรที่ห้าเท่า ก่อนปรับดัชนี
ตามมาตรา 26(2a) การจ่ายค่าปรับทำให้ผู้นำเข้าที่เกินเกณฑ์ 50 ตันโดยไม่มีสถานะพ้นจากหน้าที่ยื่นแบบแสดงรายการ CBAM ประจำปี (CBAM declaration) และส่งมอบใบรับรองสำหรับการนำเข้านั้น แต่ไม่ได้อนุญาตให้นำเข้าครั้งต่อไป
ผู้ยื่นแบบฯ ที่สำแดงการปล่อยต่ำกว่าจริงหรือสำแดงถิ่นกำเนิดผิด ต้องจ่ายค่าปรับตามมาตรา 26(1) (100 ยูโรต่อ tCO2e ก่อนปรับดัชนี) ต่อใบรับรองที่ไม่ได้ส่งมอบ และยังต้องส่งมอบใบรับรองที่ขาด (มาตรา 26(3))
การกระทำผิดร้ายแรงหรือซ้ำเป็นเหตุให้เพิกถอนสถานะได้ (มาตรา 17(8)) ผู้ที่นำเข้าหลังถูกเพิกถอนไม่ใช่ผู้ยื่นแบบฯ อีกต่อไป จึงใช้มาตรา 26(2) โครงสร้างบทลงโทษทั้งหมดอยู่ในหน้า CBAM penalties (ภาษาอังกฤษ)
ระเบียบแบ่งเส้นระหว่างการตัดสินใจทางการค้ากับการหลบเลี่ยงอย่างไร
เกณฑ์สองข้อแบ่งเส้นระหว่างการตัดสินใจทางการค้าที่ชอบธรรมกับการหลบเลี่ยง และสองเกณฑ์นี้ใช้ถ้อยคำต่างกัน
เกณฑ์ตามมาตรา 27(2) พิจารณาว่ามี “insufficient due cause or economic justification” สำหรับแนวปฏิบัตินั้นนอกจากการหลีกเลี่ยงหน้าที่ตาม CBAM หรือไม่ การตัดสินใจที่มีเหตุผลทางเศรษฐกิจเพียงพอในตัวเองอยู่นอกนิยาม แม้จะลดต้นทุน CBAM ไปด้วย
ผู้ผลิตที่ย้ายการผลิตจากจีนไปเวียดนามด้วยเหตุผลด้านต้นทุนหรือแรงงาน และสินค้าได้ถิ่นกำเนิดเวียดนามตามกฎศุลกากร ไม่ได้หลบเลี่ยง CBAM
การปล่อยจากกระบวนการผลิตในเวียดนาม หรือค่ามาตรฐานอ้างอิงของเวียดนาม จึงใช้กับสินค้านั้น หลักเดียวกันใช้กับการลงทุนตั้งโรงงานในไทย
เกณฑ์ตามมาตรา 25a(4) ใช้กับเกณฑ์ 50 ตันเท่านั้น โดยพิจารณาว่าข้อตกลงจัดทำขึ้นเพื่อ “the main purpose or one of the main purposes” ในการให้ต่ำกว่าเกณฑ์ และไม่แท้จริงหรือไม่ โดยพิจารณาข้อเท็จจริงและพฤติการณ์ที่เกี่ยวข้องทั้งหมด
ทั้งสองเกณฑ์ไม่มีเกณฑ์ตัวเลขที่ปลอดภัย (safe harbour) ณ วันที่ 12 พฤศจิกายน 2569 ยังไม่มี delegated act ตามมาตรา 27(6) และเว็บไซต์ไม่พบคำวินิจฉัยของคณะกรรมาธิการยุโรปที่ใช้มาตรา 27 กับกรณีจริง
ผู้นำเข้าที่ต้องการแสดงเหตุผลทางเศรษฐกิจได้ควรเก็บบันทึกทางการค้าของการตัดสินใจจัดหาและแปรรูปแต่ละครั้ง
ผู้ส่งออกไทยเตรียมรับมือกับกฎป้องกันการหลบเลี่ยงได้อย่างไร
หน้าที่และความรับผิดตามกฎป้องกันการหลบเลี่ยงอยู่ที่ผู้นำเข้าในสหภาพยุโรป แต่ผู้ส่งออกไทยจัดหาหลักฐานที่ผู้ซื้อใช้แสดงเหตุผลทางเศรษฐกิจและถิ่นกำเนิดได้
ผู้ส่งออกไทยควรเตรียมห้าเรื่องต่อไปนี้ให้ผู้ซื้อในสหภาพยุโรป
- จัดหลักฐานถิ่นกำเนิดรายเที่ยว: เก็บบันทึกสถานประกอบการ (installation) ที่ผลิต แหล่งหลอมและหล่อ (melt and pour) และขั้นตอนแปรรูป ให้ตรงกับรหัส CN และปริมาณ หนังสือรับรองถิ่นกำเนิดสินค้าที่ออกในไทยเป็นหลักฐานประกอบ แต่ CBAM ใช้ถิ่นกำเนิดแบบไม่ให้สิทธิพิเศษตาม Union Customs Code
- แยกถิ่นกำเนิดทางสิทธิพิเศษออกจากถิ่นกำเนิดของ CBAM: การเจรจาความตกลงการค้าเสรีระหว่างไทยกับสหภาพยุโรปยังไม่สรุป ณ เดือนตุลาคม 2569 (รอบที่ 10 จัดขึ้น 28 กันยายน ถึง 6 ตุลาคม 2569) กฎถิ่นกำเนิดเพื่อสิทธิพิเศษทางภาษีในอนาคตจะเป็นคนละชุดกับกฎที่ใช้กำหนดค่ามาตรฐานอ้างอิงของ CBAM
- อธิบายวัตถุดิบนำเข้าได้: หากผลิตสลักเกลียวหรือลวดจากลวดเหล็กหรือเหล็กม้วนที่นำเข้า ให้บันทึกเหตุผลทางการค้าและข้อพิจารณาว่าการแปรรูปเปลี่ยนถิ่นกำเนิดหรือไม่
- ย้อนการปล่อยของสารตั้งต้น (precursor) ไปถึงสถานประกอบการผู้ผลิต: หากใช้ค่าจริง สารตั้งต้นที่ซื้อมาต้องมีรายงานการทวนสอบ (verification report) ของสถานประกอบการที่ผลิตสารนั้น มิฉะนั้นใช้ค่ามาตรฐานอ้างอิงกับสารตั้งต้น
- ระวังคำขอแบ่งใบแจ้งหนี้หรือชื่อผู้นำเข้า: ผู้ซื้อรายย่อยที่ใกล้เกณฑ์ 50 ตันและขอแบ่งเอกสารโดยไม่มีเหตุผลทางการค้า สร้างความเสี่ยงตามมาตรา 25a(4) ให้ผู้ซื้อ
ผู้ประกอบกิจการโรงงาน (operator) ในไทยไม่มีหน้าที่ตามกฎหมายภายใต้ CBAM การลงทะเบียนในส่วน O3CI ของระบบทะเบียน CBAM เป็นทางเลือก (มาตรา 10) และจำเป็นเฉพาะเมื่อต้องการแบ่งปันข้อมูลการปล่อยจริงที่ผ่านการทวนสอบ
ค่าการปล่อยจริงที่ผ่านการทวนสอบซึ่งต่ำกว่าค่ามาตรฐานอ้างอิงของไทยลดต้นทุนของผู้ซื้อได้ โดยไม่ขึ้นกับประเด็นถิ่นกำเนิด สถิติการค้า ราคาคาร์บอน และหน่วยงานของไทยอยู่ในหน้า CBAM กับประเทศไทย ส่วนต้นทุนรายสินค้าเหล็กอยู่ในหน้า CBAM กับผู้ส่งออกเหล็กไทย
การหลบเลี่ยงเกี่ยวข้องกับการทวนสอบ CBAM อย่างไร
การหลบเลี่ยงกับความบกพร่องในการทวนสอบ (verification) ซ้อนกันได้ เมื่อสำแดงค่าการปล่อยจริง รายงานการทวนสอบต้องเกี่ยวกับสถานประกอบการที่ระบุในแบบแสดงรายการ
หากการผลิตที่ปล่อยก๊าซเรือนกระจกมากเกิดขึ้นที่สถานประกอบการอื่น ข้อมูลที่ผ่านการทวนสอบก็ไม่ได้อธิบายสินค้านั้น
ระเบียบการบังคับใช้ (EU) 2025/2546 กำหนดให้มีการตรวจประเมิน ณ สถานประกอบการ (site visit) ในปีแรกที่สถานประกอบการเข้าสู่การทวนสอบ (มาตรา 2)
โรงงานที่รับเหล็กม้วนรีดร้อนจากผู้ผลิตรายอื่นแล้วแปรรูปเล็กน้อยไม่สามารถให้ข้อมูลที่ผ่านการทวนสอบของตัวเหล็กม้วนได้
ค่าจริงของสารตั้งต้นที่ซื้อมาใช้ได้เฉพาะเมื่อมาจากรายงานการทวนสอบของสถานประกอบการที่ผลิต มิฉะนั้นใช้ค่ามาตรฐานอ้างอิงกับสารตั้งต้น
หากได้รับการรับรอง ข้อเสนอ COM(2025)989 จะเพิ่มกฎเรื่องหลักฐานโดยตรง
มาตรา 19(2a) ที่เสนอจะให้คณะกรรมาธิการหรือหน่วยงานผู้มีอำนาจขอหลักฐานว่าสินค้าผลิตที่สถานประกอบการที่ระบุในแบบแสดงรายการได้ เมื่อตรวจแบบที่ใช้ค่าจริง (ข้อเสนอ ยังไม่เป็นกฎหมาย) กฎการตรวจประเมินอยู่ในหน้า การทวนสอบ CBAM
ข้อเสนอ COM(2025)989 จะเปลี่ยนอะไร: แนวปฏิบัติที่สามและมาตรา 27a
ข้อเสนอ COM(2025)989 เผยแพร่เมื่อ 17 ธันวาคม 2568 จะแก้หมวดการป้องกันการหลบเลี่ยงสองเรื่อง (ข้อเสนอ ยังไม่เป็นกฎหมาย)
เรื่องแรกคือเพิ่มข้อ (c) ในมาตรา 27(2) ครอบคลุมห่วงโซ่อุปทานที่ปรับอย่างไม่เป็นธรรมชาติเพื่อให้สินค้าได้ค่ามาตรฐานอ้างอิงที่ต่ำกว่า เรื่องที่สองคือเพิ่มมาตรา 27a ชื่อ “Serious and unforeseen circumstances”
มาตรา 27a ไม่ใช่กฎป้องกันการหลบเลี่ยง แต่จะให้อำนาจคณะกรรมาธิการออก delegated act ถอดสินค้าออกจากภาคผนวก I เมื่อเห็นว่าการรวมสินค้านั้น “causes severe harm to the Union internal market due to serious and unforeseen circumstances related to the impact on the prices of goods” จนกว่าสถานการณ์จะผ่านไป
ตัวบทข้อเสนอไม่กำหนดเกณฑ์ตัวเลขของ “severe harm” ขณะนี้ข้อเสนออยู่ระหว่างกระบวนการนิติบัญญัติ โดยคณะมนตรีรับรองแนวทางทั่วไป (general approach) เมื่อ 12 มิถุนายน 2569
รัฐสภายุโรปรับรองอาณัติการเจรจาวาระแรกเมื่อ 15 กันยายน 2569 (เห็นชอบ 464 ไม่เห็นชอบ 50 งดออกเสียง 159) อาณัติของรัฐสภาตัดกลไกนี้ออก แทนด้วยการสนับสนุนภาคส่วนจากรายได้ CBAM และให้ใช้ค่ามาตรฐานอ้างอิงเมื่อพิสูจน์การหลบเลี่ยงได้
การประชุมไตรภาคี (trilogue) ครั้งแรกเมื่อ 20 ตุลาคม 2569 จบลงโดยไม่มีข้อตกลงโดยรวม (ตามรายงานข่าว) และส่งสี่ประเด็นไปสู่งานด้านเทคนิค ได้แก่ เกณฑ์ยกเว้นสำหรับอะลูมิเนียม เศษโลหะ แพลตฟอร์มออนไลน์ และค่ามาตรฐานอ้างอิงระดับโลก
มีรายงานว่าการประชุมไตรภาคีครั้งที่สองจะจัดขึ้น 30 พฤศจิกายน 2569 เป้าหมายที่ประกาศคือตกลงให้ได้ก่อนสิ้นปี 2569 เพื่อให้ชุดแก้ไขที่กว้างขึ้นใช้บังคับได้ตั้งแต่ 1 มกราคม 2571 ระหว่างนี้ยังเป็นข้อเสนอ
การขยายไปยังสินค้าปลายน้ำมีความหมายอย่างไรต่อความเสี่ยงการหลบเลี่ยง
การขยายขอบเขตไปยังสินค้าปลายน้ำ (downstream extension) ตามข้อเสนอ COM(2025)989 จะเพิ่มสินค้าปลายน้ำที่ใช้เหล็กและอะลูมิเนียมมากเข้าในภาคผนวก I ตั้งแต่มกราคม 2571 (ข้อเสนอ ยังไม่เป็นกฎหมาย)
ข่าวประชาสัมพันธ์ของคณะกรรมาธิการระบุไว้ประมาณ 180 รายการ แนวทางทั่วไปของคณะมนตรีเมื่อ 12 มิถุนายน 2569 (เอกสาร 10423/26) คงตารางของคณะกรรมาธิการ เพิ่มรหัส 8 หลัก 202 รหัส และตัดออกสามรายการ รวมกันเกิน 300 เล็กน้อยตามการนับของ cbamguide.com
ตัวเลข “ประมาณ 200” ที่ EUROFER และ Mayer Brown รายงานหมายถึงรหัสที่เพิ่ม อาณัติของรัฐสภาเมื่อ 15 กันยายน 2569 ครอบคลุมประมาณ 457 รายการตามการนับของสื่อการค้า (ประมาณการ) การเปรียบเทียบรหัส CN ของทั้งสามจุดยืนอยู่ในหน้า CBAM downstream product list (ภาษาอังกฤษ)
การขยายนี้จัดการช่องทางการดัดแปลงเล็กน้อยด้วยวิธีที่ต่างจากมาตรา 27(6) คือระบุสินค้าปลายน้ำล่วงหน้า การแปรรูปสินค้าที่อยู่ในขอบเขตเป็นสินค้าในรายการจึงไม่ทำให้หลุดจากขอบเขตอีก
หากข้อเสนอได้รับการรับรอง การนำเข้าชิ้นส่วนในรายการที่ทำจากท่อเหล็ก (ซึ่งอยู่ในขอบเขตแล้ว) จะไม่ใช่ช่องทางหลีกเลี่ยงอีก สถานะการประชุมไตรภาคีอยู่ในหน้า การขยายขอบเขต CBAM ไปยังสินค้าปลายน้ำ
การป้องกันการหลบเลี่ยง CBAM ในกรอบกฎหมาย WTO
กฎป้องกันการหลบเลี่ยง CBAM ทำงานอยู่ในกรอบกฎหมายการค้าระหว่างประเทศที่ยังมีข้อโต้แย้ง
ในข้อพิพาท WTO DS639 รัสเซียขอหารือเมื่อ 12 พฤษภาคม 2568 และองค์กรระงับข้อพิพาทจัดตั้งคณะผู้พิจารณา (panel) เมื่อ 25 กันยายน 2569 ข้อพิพาทครอบคลุมชุดกฎหมาย CBAM และข้อกล่าวอ้างของรัสเซียว่าการจัดสรรสิทธิแบบให้เปล่าของ EU ETS เป็นการอุดหนุนการส่งออกที่ต้องห้าม
ลำดับเหตุการณ์และช่องว่างด้านการบังคับใช้จากการที่องค์กรอุทธรณ์ของ WTO ไม่ทำงาน อยู่ในหน้า ข้อพิพาท WTO DS639 กับ CBAM
มาตรการป้องกันการหลบเลี่ยงอากรตอบโต้การทุ่มตลาดกับการป้องกันการหลบเลี่ยง CBAM เป็นระบบเดียวกันหรือไม่
ไม่ใช่ระบบเดียวกัน การป้องกันการหลบเลี่ยง CBAM อยู่ในมาตรา 27 ของระเบียบ (EU) 2023/956 และมุ่งที่การหลีกเลี่ยงหน้าที่ตาม CBAM การป้องกันการหลบเลี่ยงอากรตอบโต้การทุ่มตลาดอยู่ในมาตรา 13 ของระเบียบ (EU) 2016/1036 ซึ่งเป็นกฎหมายอีกฉบับ และมุ่งที่การหลีกเลี่ยงอากร
อากรตอบโต้การทุ่มตลาดไม่ใช่ต้นทุน CBAM และไม่มีผลต่อจำนวนใบรับรอง CBAM อากรตอบโต้การทุ่มตลาดเหล็กแผ่นรีดร้อนของสหภาพยุโรปปี 2568 (ระเบียบการบังคับใช้ (EU) 2025/1919) ครอบคลุมอียิปต์ ญี่ปุ่น และเวียดนาม และไม่มีไทยอยู่ในคดีนั้น
กฎป้องกันการหลบเลี่ยงใช้กับประเทศที่ได้รับผลกระทบจาก CBAM น้อยอย่างไร
ประเทศที่มีการปล่อยฝังตัวต่ำมีแรงจูงใจทางการเงินในการหลบเลี่ยงน้อยกว่า แต่กฎป้องกันการหลบเลี่ยงใช้เหมือนกันกับทุกถิ่นกำเนิด
ภาระไม่ได้เพิ่มขึ้นตามสัดส่วนของการปล่อยโดยตรง เพราะต้องหักการปรับลดตามการจัดสรรสิทธิแบบให้เปล่าซึ่งเป็นปริมาณคงที่ออกก่อน
ตามค่ามาตรฐานอ้างอิงปี 2569 ที่ราคาทางการไตรมาส 3 ปี 2569 คือ 82.32 ยูโร เหล็กแผ่นรีดร้อน (รหัส CN 7208) จากญี่ปุ่นมีต้นทุน 80.20 ยูโรต่อตัน (ค่ามาตรฐาน 2.100 tCO2e) และจากอินเดีย 277.60 ยูโร (ค่ามาตรฐาน 4.280) ด้วยส่วนปรับเพิ่มร้อยละ 10 ค่าเบนช์มาร์ก 1.370 และตัวประกอบ CBAM ร้อยละ 97.5
เกณฑ์ทางกฎหมายเหมือนกันทั้งสองกรณี แรงจูงใจในการหลบเลี่ยงเพิ่มตามส่วนต่างต้นทุนระหว่างสถานะที่สำแดงกับสถานะจริง หลักนี้ใช้กับสินค้าไทยเช่นกัน ค่ามาตรฐานอ้างอิงของไทยที่ต่ำไม่ได้หมายความว่าต้นทุนจะต่ำเสมอ เพราะเส้นทาง E หักได้น้อย
เกณฑ์ 50 ตันมีผลต่างไปในบริบทการป้องกันการหลบเลี่ยงหรือไม่
เกณฑ์ยกเว้นตามน้ำหนัก 50 ตันต่อปีตามมาตรา 2a ใช้ต่อผู้นำเข้าต่อปีปฏิทิน รวมสินค้า CBAM ทุกรายการ มาตรา 27(2)(b) ระบุว่าการแบ่งการนำเข้าอย่างไม่เป็นธรรมชาติเพื่อไม่ให้เกินเกณฑ์เป็นแนวปฏิบัติในการหลบเลี่ยง
ตามมาตรา 25a(4) หน่วยงานผู้มีอำนาจไม่นำข้อตกลงที่ไม่แท้จริงซึ่งมีจุดประสงค์หลักหรือหนึ่งในจุดประสงค์หลักคือให้ต่ำกว่าเกณฑ์มาพิจารณา และถือว่าผู้นำเข้ามีส่วนในการกระทำผิดร้ายแรง
ระเบียบไม่กำหนดระดับความเกี่ยวพันระหว่างผู้นำเข้าที่ทำให้บทบัญญัตินี้ใช้บังคับ เกณฑ์คือข้อตกลงมีเหตุผลทางการค้าที่ชอบธรรมซึ่งเกี่ยวกับกิจกรรมทางเศรษฐกิจของผู้นำเข้าหรือไม่ ข้อยกเว้นและการไม่รวมไฟฟ้าและไฮโดรเจนอยู่ในหน้า CBAM de minimis threshold (ภาษาอังกฤษ)
การแปรรูปในประเทศที่สามเป็นความเสี่ยงการหลบเลี่ยงเสมอหรือไม่
การแปรรูปในประเทศที่สามไม่ใช่การหลบเลี่ยงในตัวเอง มาตรา 27(2)(a) ครอบคลุมเฉพาะการดัดแปลงเล็กน้อยที่ย้ายสินค้าไปรหัส CN นอกภาคผนวก I โดยไม่เปลี่ยนลักษณะสำคัญ
เกณฑ์ทั่วไปคือแนวปฏิบัตินั้นมีเหตุอันสมควรหรือเหตุผลทางเศรษฐกิจเพียงพอนอกจากการหลีกเลี่ยงหน้าที่ตาม CBAM หรือไม่ การแปรรูปเปลี่ยนประเทศถิ่นกำเนิดหรือไม่เป็นอีกคำถามหนึ่ง ซึ่งตัดสินตามกฎถิ่นกำเนิดของ Union Customs Code
ผู้นำเข้าที่มีห่วงโซ่อุปทานในประเทศที่สามปกป้องตนเองได้ด้วยการบันทึกเหตุผลทางการค้าของแต่ละขั้นการผลิต เก็บหลักฐานการแปรรูป และย้อนการปล่อยฝังตัวไปถึงสถานประกอบการที่ผลิตสารตั้งต้นแต่ละรายการ หลักนี้ใช้กับโรงงานในไทยที่แปรรูปวัตถุดิบนำเข้าด้วย
ผู้นำเข้าในสหภาพยุโรปต้องรับผิดต่อการหลบเลี่ยงของผู้ส่งออกหรือไม่
ผู้นำเข้าในสหภาพยุโรปรับผิดทางกฎหมายโดยตรงตาม CBAM แม้ผู้ส่งออกเป็นผู้จัดการให้เกิดการหลบเลี่ยง ผู้ยื่นแบบแสดงรายการ CBAM ที่ได้รับอนุญาตรับผิดชอบความถูกต้องของแบบแสดงรายการ CBAM รวมถึงประเทศถิ่นกำเนิดและการปล่อยฝังตัวที่สำแดง
หากผู้ส่งออกให้หนังสือรับรองถิ่นกำเนิดหรือข้อมูลการปล่อยที่เป็นเท็จ ความรับผิดตามมาตรา 26 ของผู้ยื่นแบบฯ ไม่ได้สิ้นสุดโดยอัตโนมัติ
มาตรา 26(1a) ให้หน่วยงานผู้มีอำนาจลดค่าปรับได้ เมื่อการขาดเกิดจากข้อมูลผิดที่ผู้ประกอบกิจการโรงงาน ผู้ทวนสอบ หรือบุคคลอิสระผู้รับรองเอกสารราคาคาร์บอนให้มา แต่ยังต้องส่งมอบใบรับรองที่ขาด (มาตรา 26(3))
การตรวจสอบห่วงโซ่อุปทาน (due diligence) จึงสำคัญ ผู้นำเข้าควรตรวจข้ออ้างเรื่องถิ่นกำเนิดและการปล่อยของผู้ส่งออกอย่างเป็นอิสระ ผู้ส่งออกไทยที่ให้ข้อมูลครบและตรวจสอบได้จึงได้เปรียบ
ระเบียบระบุชื่อไทย เวียดนาม หรือตุรกีว่าเป็นประเทศเสี่ยงต่อการหลบเลี่ยงหรือไม่
ไม่ได้ระบุ ระเบียบ (EU) 2023/956 ไม่ได้ระบุชื่อประเทศใดว่าเสี่ยงต่อการหลบเลี่ยง และมาตรา 27 ใช้กับสินค้าจากทุกถิ่นกำเนิด ณ วันที่ 12 พฤศจิกายน 2569 หน้า CBAM ของคณะกรรมาธิการยุโรปไม่มีรายชื่อประเทศหรือเส้นทางการค้าที่อยู่ระหว่างการสอบสวนการหลบเลี่ยง
ณ วันที่ 12 พฤศจิกายน 2569 ไม่มีมาตรการ ข้อยกเว้น หรือการรับรองด้าน CBAM ที่เฉพาะเจาะจงกับไทย ค่ามาตรฐานอ้างอิงและสถานะการค้าของจีนและเวียดนามอยู่ในหน้า CBAM China และ CBAM Vietnam (ภาษาอังกฤษ)
การหลบเลี่ยงมีผลต่อการหักลดราคาคาร์บอนตามมาตรา 9 หรือไม่
การสำแดงถิ่นกำเนิดผิดไม่ทำให้เกิดสิทธิหักลดตามมาตรา 9 มาตรา 9(1) อนุญาตให้หักลดเฉพาะราคาคาร์บอนที่จ่ายจริง (“effectively paid”) ในประเทศที่สามสำหรับการปล่อยฝังตัวที่สำแดง
ราคานั้นจึงต้องจ่ายสำหรับการปล่อยของสถานประกอบการที่ผลิตสินค้า
หากเหล็กที่ผลิตในจีนเข้าสหภาพยุโรปพร้อมเอกสารถิ่นกำเนิดเวียดนาม ก็ไม่มีการจ่ายราคาคาร์บอนในเวียดนามสำหรับการปล่อยนั้น ระบบซื้อขายสิทธิระดับชาติของจีนครอบคลุมเหล็กตั้งแต่แผนงานวันที่ 20 มีนาคม 2568 แต่จัดสรรสิทธิให้เปล่า
ไทยมีราคาคาร์บอนในภาษีสรรพสามิตน้ำมัน 200 บาทต่อตันคาร์บอนไดออกไซด์เทียบเท่า ตามประกาศกรมสรรพสามิตที่ลงในราชกิจจานุเบกษาเมื่อ 22 เมษายน 2568 และไม่ครอบคลุมถ่านหินและก๊าซธรรมชาติ
ณ วันที่ 12 พฤศจิกายน 2569 ระเบียบการบังคับใช้ตามมาตรา 9 ยังไม่ได้รับการรับรอง และยังไม่มีการรับรองราคาคาร์บอนของประเทศใดภายใต้มาตรา 9 รวมถึงไทย รายละเอียดอยู่ในหน้า การหักลดราคาคาร์บอน CBAM
ผู้ส่งออกไทยขอคำปรึกษาเรื่องถิ่นกำเนิดและ CBAM ได้ที่ไหน
กรมการค้าต่างประเทศ (คต.) รับข้อสอบถามเรื่อง CBAM ผ่านกลุ่มงานบริหารสินค้าสองทาง กองบริหารสินค้าข้อตกลงและมาตรการการค้า (ตามที่รายงานเมื่อ 28 เมษายน 2569)
องค์การบริหารจัดการก๊าซเรือนกระจก (องค์การมหาชน) (อบก.) เผยแพร่คู่มือการรายงาน CBAM สำหรับสี่อุตสาหกรรม (ปรับปรุง 26 ธันวาคม 2568)
การตัดสินถิ่นกำเนิดสำหรับ CBAM เป็นอำนาจของหน่วยงานศุลกากรของประเทศสมาชิกสหภาพยุโรป ท่านขอรับการแนะนำผู้ให้บริการด้านการคำนวณ การทวนสอบ และพิธีการศุลกากรได้โดยไม่มีค่าใช้จ่ายที่ ศูนย์ช่วยเหลือ CBAM