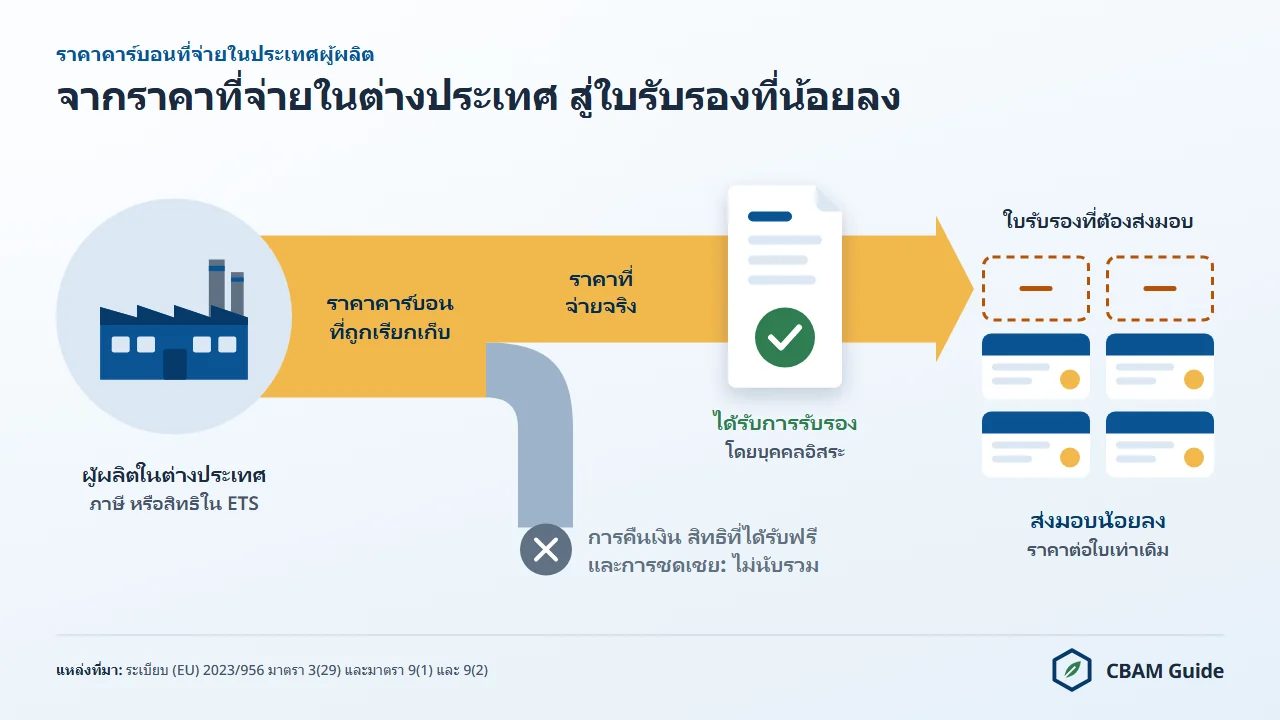
มาตรา 9 ของระเบียบ CBAM เป็นช่องทางหนึ่งที่กฎหมายกำหนดไว้ชัดเจน ให้ผู้นำเข้าในสหภาพยุโรปลดจำนวนใบรับรอง CBAM (CBAM certificate) ที่ต้องส่งมอบ (surrender) ได้ โดยนำราคาคาร์บอนที่จ่ายไปแล้วในประเทศผู้ผลิตมาหักออก
กฎหมายหลักคือระเบียบ (EU) 2023/956 ของรัฐสภายุโรปและคณะมนตรีแห่งสหภาพยุโรป ลงวันที่ 10 พฤษภาคม 2566 ว่าด้วยการจัดตั้งมาตรการปรับราคาคาร์บอนก่อนข้ามพรมแดน (Regulation (EU) 2023/956)
ณ วันที่ 12 พฤศจิกายน 2569 ยังไม่มีการรับรองราคาคาร์บอนของประเทศใดสำหรับการหักลดนี้ และระเบียบการบังคับใช้ (implementing act) ที่จะกำหนดวิธีคำนวณและหลักฐานยังเป็นร่าง
ทั้งระบบซื้อขายสิทธิการปล่อยของเกาหลีใต้ (K-ETS) ระบบระดับชาติของจีน (CN-ETS) ระบบ CCTS ของอินเดีย ระบบ UK ETS และระบบนำร่องของตุรกี ล้วนยังไม่ได้รับการรับรอง
สำหรับไทย ราคาคาร์บอนเพียงรายการเดียวที่มีผลใช้บังคับคือส่วนราคาคาร์บอน 200 บาทต่อตันคาร์บอนไดออกไซด์เทียบเท่า (tCO2e) ที่แยกไว้ในภาษีสรรพสามิตน้ำมันตั้งแต่วันที่ 23 เมษายน 2568 และราคานี้ก็ยังนำมาหักลดไม่ได้เช่นกัน
ประเด็นนี้กระทบการค้าจริง สหภาพยุโรปนำเข้าสินค้าในขอบเขต CBAM (รหัสตามภาคผนวก I) จากไทยในปี 2568 มูลค่า 474.3 ล้านยูโร ในจำนวนนี้เป็นเหล็กและเหล็กกล้า 430.2 ล้านยูโร (Eurostat Comext DS-045409, 2025 สกัดข้อมูลเมื่อ 12 ตุลาคม 2569)
หน้านี้อธิบายสิ่งที่ระเบียบกำหนด สถานะของระบบราคาคาร์บอนหลักแต่ละระบบ รวมถึงของไทย และวิธีคำนวณและจัดทำเอกสารการหักลดให้ถูกต้อง
การหักลดราคาคาร์บอนตามมาตรา 9 ลดอะไร
การหักลดราคาคาร์บอนที่จ่ายในประเทศที่สาม (มาตรา 9) ลดจำนวนใบรับรอง CBAM ที่ผู้ยื่นแบบแสดงรายการ CBAM ที่ได้รับอนุญาต (authorised CBAM declarant) ต้องส่งมอบ ไม่ได้ลดราคาของใบรับรองแต่ละใบ
ความแตกต่างนี้มีผลโดยตรงต่อการคำนวณภาระสุทธิของผู้นำเข้า
ราคาใบรับรองสำหรับสินค้าที่นำเข้าในปี 2569 คือราคาเฉลี่ยรายไตรมาสของราคาปิดการประมูลสิทธิ EU ETS (มาตรา 21(1a)) ได้แก่ 75.36 ยูโร (ไตรมาส 1) 75.28 ยูโร (ไตรมาส 2) และ 82.32 ยูโร (ไตรมาส 3 ประกาศเมื่อ 5 ตุลาคม 2569) ส่วนตั้งแต่ปี 2570 จะใช้ราคารายสัปดาห์ (มาตรา 21(1))
สมมติว่าผู้ผลิตนอกสหภาพยุโรปจ่ายราคาคาร์บอนที่มีผลผูกพันตามกฎหมายเทียบเท่า 20 ยูโรต่อ tCO2 สำหรับการปล่อยก๊าซเรือนกระจกฝังตัว (embedded emissions) ของสินค้าที่ส่งออก ผู้นำเข้าไม่ได้ซื้อใบรับรองในราคาที่หัก 20 ยูโรออกแล้ว แต่ส่งมอบใบรับรองน้อยลงตามสัดส่วน
จำนวนใบรับรองที่ลดลง = (ราคาคาร์บอนที่จ่ายจริง ยูโรต่อ tCO2) ÷ (ราคาใบรับรอง CBAM ยูโรต่อ tCO2) × (การปล่อยก๊าซเรือนกระจกฝังตัวจำเพาะ tCO2)
ตัวบทมาตรา 9 ไม่ได้เขียนสูตรนี้ไว้ แต่มาตรา 9(5) มอบให้ระเบียบการบังคับใช้เป็นผู้กำหนดวิธีแปลงค่า ซึ่ง ณ วันที่ 12 พฤศจิกายน 2569 ยังเป็นร่าง
หากสมมติราคาใบรับรองที่ 75 ยูโร สัดส่วนในตัวอย่างข้างต้นคือ 20/75 ผู้นำเข้าจึงส่งมอบใบรับรองสำหรับสินค้านั้นน้อยลงประมาณร้อยละ 26.7
ผู้นำเข้าขอหักลดในแบบแสดงรายการ CBAM ประจำปี (CBAM declaration) ที่ยื่นผ่านระบบทะเบียน CBAM (CBAM Registry) ภายในวันที่ 30 กันยายนของปีถัดจากปีที่นำเข้า
กำหนดยื่นครั้งแรกสำหรับสินค้าที่นำเข้าในปี 2569 คือวันที่ 30 กันยายน 2570 (ค.ศ. 2027) (มาตรา 6(1))
มาตรการปรับราคาคาร์บอนก่อนข้ามพรมแดนของสหภาพยุโรป ออกแบบมาให้สินค้านำเข้าแบกรับต้นทุนคาร์บอนเท่ากับสินค้าที่ผลิตในสหภาพยุโรป
มาตรา 9 ยอมรับว่าบางประเทศมีราคาคาร์บอนอยู่แล้ว และการให้จ่ายราคาคาร์บอนซ้ำสองครั้งทั้งไม่เป็นธรรมทางเศรษฐกิจและสร้างผลเสียทางการเมือง
สำหรับผู้ส่งออกไทย หากราคา 200 บาทได้รับการรับรองในอนาคต จำนวนใบรับรองจะลดลงตามสัดส่วนของราคานั้นเทียบกับราคาใบรับรอง โดยแปลงเป็นยูโรด้วยอัตราแลกเปลี่ยนเฉลี่ยรายปีก่อน (มาตรา 9(5)) และลดได้เฉพาะในส่วนการปล่อยที่ราคานั้นครอบคลุมจริง
เงื่อนไขสามข้อที่ระบบราคาคาร์บอนต้องผ่าน
เงื่อนไขสามข้อที่ต้องผ่านครบพร้อมกันมาจากมาตรา 9(1) ของระเบียบ (EU) 2023/956 เมื่ออ่านประกอบกับนิยามราคาคาร์บอน (carbon price) ในมาตรา 3(29)
ระบบต้องผ่านครบทั้งสามข้อ การผ่านเพียงบางข้อถือว่าไม่เข้าเงื่อนไข เงื่อนไขทั้งสามมีดังนี้
- มีผลผูกพันตามกฎหมาย ระบบราคาคาร์บอนต้องกำหนดและบังคับใช้โดยกฎหมายของรัฐ ระบบสมัครใจ ราคาคาร์บอนภายในบริษัท และข้อตกลงที่ภาคอุตสาหกรรมทำกันเองไม่นับ ระบบต้องสร้างหน้าที่ที่บังคับได้ตามกฎหมายแก่สถานประกอบการ (installation) ที่อยู่ในขอบเขต
- ครอบคลุมการปล่อยเดียวกัน ระบบของต่างประเทศต้องครอบคลุมก๊าซเรือนกระจกและกระบวนการผลิตเดียวกับที่ CBAM ครอบคลุมสำหรับสินค้านั้น ระบบที่กำหนดราคาเฉพาะการปล่อยจากภาคผลิตไฟฟ้าจึงใช้กับสินค้าเหล็กไม่ได้ เพราะเป็นการปล่อยคนละแหล่ง ขอบเขตที่ครอบคลุมต้องตรงกับการปล่อยก๊าซเรือนกระจกฝังตัวที่ขอหักลด
- หักการคืนเงินและการชดเชยแล้ว มาตรา 9(1) กำหนดให้นำการคืนเงิน (rebate) หรือการชดเชยรูปแบบอื่นในประเทศที่สามที่ทำให้ราคาคาร์บอนลดลงมาพิจารณาด้วย ส่วนของราคาที่ได้คืนเมื่อส่งออกหรือที่ถูกชดเชยด้วยสิทธิที่ได้รับฟรีไม่นับเป็นราคาที่ “จ่ายจริง” ราคาที่นับได้ต้องเป็นภาระทางเศรษฐกิจที่ผู้ผลิตแบกรับจริง
นอกจากสามข้อนี้ มาตรา 9(4) ยังเปิดให้คณะกรรมาธิการยุโรปกำหนดราคาคาร์บอนอ้างอิงรายปี (default carbon price) สำหรับประเทศที่สามที่มีกฎเกณฑ์ราคาคาร์บอนได้ตั้งแต่ปี 2570 และเผยแพร่ราคานั้นในระบบทะเบียน CBAM
ณ วันที่ 12 พฤศจิกายน 2569 ยังไม่มีการเผยแพร่ราคาอ้างอิงนี้ ตราบใดที่ระเบียบการบังคับใช้ยังไม่ได้รับการรับรอง ผู้นำเข้าที่ขอหักลดย่อมมีความเสี่ยงด้านเอกสารเมื่อหน่วยงานผู้มีอำนาจระดับชาติของประเทศสมาชิก (national competent authority) เข้าตรวจสอบ
ตารางด้านล่างเทียบส่วนราคาคาร์บอนในภาษีสรรพสามิตน้ำมันของไทยกับเงื่อนไขทั้งสามข้อ (แหล่งข้อมูลระบุไว้ในตาราง อ่านเมื่อ 4 พฤศจิกายน 2569)
| เงื่อนไข | ราคาคาร์บอนในภาษีสรรพสามิตน้ำมันของไทย | ข้อสังเกต |
|---|---|---|
| มีผลผูกพันตามกฎหมาย | ใช่ ประกาศกรมสรรพสามิต เรื่อง หลักเกณฑ์และเงื่อนไขการกำหนดราคาคาร์บอนสำหรับสินค้าน้ำมันและผลิตภัณฑ์น้ำมัน ราชกิจจานุเบกษา 22 เม.ย. 2568 มีผล 23 เม.ย. 2568 | เป็นเงินที่จ่ายในรูปภาษีและคำนวณจาก CO2e จึงตรงกับถ้อยคำของมาตรา 3(29) |
| ครอบคลุมการปล่อยเดียวกัน | บางส่วน: ครอบคลุมเบนซินและแก๊สโซฮอล์ (E10 E20 E85) น้ำมันก๊าด น้ำมันเครื่องบิน ดีเซลและไบโอดีเซล (B5 B7 B10) LPG และโพรเพน น้ำมันเตา ไม่ครอบคลุมถ่านหินและก๊าซธรรมชาติ (Infoquest, 19 พ.ค. 2568) | เหล็กและอะลูมิเนียมนับเฉพาะการปล่อยก๊าซเรือนกระจกทางตรง (direct emissions) ตามภาคผนวก II เชื้อเพลิงที่ใช้ผลิตไฟฟ้าซึ่งโรงงานใช้จึงไม่นับ |
| หักการคืนเงินและการชดเชย | ยังไม่ชัดเจน: อัตราภาษีสรรพสามิตรวมไม่เปลี่ยน ส่วนคาร์บอนแยกออกจากอัตราเดิม (Infoquest) | ยังไม่มีข้อความใดยืนยันว่านับเป็นราคาที่จ่ายจริงสุทธิตามมาตรา 9(1) |
ประเทศใดหักลดตามมาตรา 9 ได้ในปี 2569
ณ วันที่ 12 พฤศจิกายน 2569 ยังไม่มีการรับรองราคาคาร์บอนของประเทศใดภายใต้มาตรา 9 รวมถึงไทย
คณะกรรมาธิการยุโรปเผยแพร่ร่างระเบียบการบังคับใช้ว่าด้วยราคาคาร์บอนที่จ่ายในประเทศที่สามเพื่อรับฟังความเห็นเมื่อ 13 พฤษภาคม 2569 และปิดรับความเห็นเมื่อ 10 มิถุนายน 2569 ร่างนี้ยังไม่ได้รับการรับรอง ณ วันที่ 12 พฤศจิกายน 2569
ร่างนี้ไม่ได้รับรองระบบของประเทศใดโดยตรง แต่วางช่องทางการรับรองไว้สี่ช่องทางตามรายการด้านล่าง ซึ่งทั้งหมดยังเป็นเพียงกฎในร่าง
- ระบบซื้อขายสิทธิการปล่อยก๊าซเรือนกระจก (emissions trading systems)
- ภาษีคาร์บอนที่เก็บ ณ แหล่งปล่อย (point-source carbon taxes)
- ภาษีคาร์บอนที่เก็บจากเชื้อเพลิง (fuel-based carbon taxes)
- ระบบผสม (mixed-compliance systems)
ตามร่างนี้ คาร์บอนเครดิตระหว่างประเทศจะนับได้ไม่เกินร้อยละ 10 ของการปล่อยที่ยืนยันแล้ว (confirmed emissions) และต้องเป็น ITMO ตามข้อ 6.2 หรือ 6.4 ของความตกลงปารีส หลักฐานจะเป็นรายงานราคาคาร์บอนที่บุคคลอิสระรับรอง ซึ่งเป็นคนละบทบาทกับผู้ทวนสอบ CBAM
ตารางด้านล่างแสดงสถานะของประเทศผู้ส่งออกสินค้า CBAM รายใหญ่เทียบกับเงื่อนไขสามข้อ โดยใช้ข้อมูลระบบจาก ICAP (International Carbon Action Partnership) และเพิ่มแถวของไทย
| ประเทศ | ระบบราคาคาร์บอน | มีผลผูกพันตามกฎหมาย | ครอบคลุมภาคส่วน CBAM | การจัดสรรฟรีหรือการคืนเงิน | สถานะตามมาตรา 9 |
|---|---|---|---|---|---|
| ไทย | ราคาคาร์บอน 200 บาท/tCO2e ในภาษีสรรพสามิตน้ำมัน (ประกาศกรมสรรพสามิต มีผล 23 เม.ย. 2568) ระบบ ETS และภาษีคาร์บอนอยู่ในร่างพระราชบัญญัติการเปลี่ยนแปลงสภาพภูมิอากาศ พ.ศ. .... ซึ่งยังไม่เป็นกฎหมาย | ใช่ (ภาษีสรรพสามิต) | เฉพาะการเผาไหม้น้ำมันและ LPG ไม่รวมถ่านหินและก๊าซธรรมชาติ | อัตราภาษีรวมไม่เปลี่ยน ส่วนคาร์บอนแยกจากอัตราเดิม | ไม่ได้รับการรับรอง |
| เกาหลีใต้ | K-ETS (Korea Emissions Trading Scheme) | ใช่ | ใช่ (เหล็ก ปูนซีเมนต์ อุตสาหกรรมการผลิตอื่น) | จัดสรรฟรีร้อยละ 100 สำหรับเหล็ก ปูนซีเมนต์ และโลหะนอกกลุ่มเหล็กในระยะที่ 4 (2569 ถึง 2573) | ไม่ได้รับการรับรอง |
| สวิตเซอร์แลนด์ | Swiss ETS (เชื่อมกับ EU ETS) | ใช่ | ใช่ | ไม่เกี่ยวข้อง | อยู่นอกขอบเขต CBAM (ภาคผนวก III) |
| สหราชอาณาจักร | UK ETS | ใช่ | ใช่ (ไฟฟ้าและอุตสาหกรรม) | สิทธิของภาคอุตสาหกรรมส่วนหนึ่งจัดสรรฟรี | ไม่ได้รับการรับรอง |
| แอฟริกาใต้ | ภาษีคาร์บอน (Carbon Tax Act 15 of 2019) 308 แรนด์ต่อ tCO2e ตั้งแต่ 1 ม.ค. 2569 (National Treasury) | ใช่ | การเผาไหม้เชื้อเพลิง กระบวนการอุตสาหกรรม และการปล่อยแบบรั่วไหลของกิจการที่เกินเกณฑ์กำลังการผลิต (SARS) | ค่าลดหย่อนภาษีร้อยละ 60 ถึง 95 ตามอุตสาหกรรม (SARS) | ไม่ได้รับการรับรอง |
| จีน | ระบบระดับชาติ (CN-ETS) | ใช่ | ใช่ ตั้งแต่ 2568 (ไฟฟ้า เหล็ก ปูนซีเมนต์ การถลุงอะลูมิเนียม) | สิทธิจัดสรรฟรีร้อยละ 100 ตามความเข้มข้น | ไม่ได้รับการรับรอง |
| อินเดีย | CCTS (baseline-and-credit ตามความเข้มข้น) | ใช่ สำหรับภาคส่วนที่ประกาศ | บางส่วน (ประกาศอะลูมิเนียมและปูนซีเมนต์แล้ว เป้าหมายเหล็กและเหล็กกล้ายังไม่ประกาศ ณ ก.พ. 2569) | เครดิตและหน้าที่เทียบกับเป้าหมายความเข้มข้น | ไม่ได้รับการรับรอง |
| ตุรกี | ระบบนำร่อง TR-ETS (ระเบียบประกาศ 27 ส.ค. 2569) | ใช่ | ไฟฟ้าและอุตสาหกรรมที่ใช้พลังงานสูง | จัดสรรฟรีร้อยละ 100 สำหรับการปล่อยปี 2570 ปี 2569 รายงานอย่างเดียว | ไม่ได้รับการรับรอง ยังไม่มีราคาที่จ่ายจริง |
| รัสเซีย | ระบบนำร่องระดับภูมิภาคที่ซาคาลิน ระบบเดียวของรัสเซียใน ICAP Status Report 2023 ค่าปรับ 1,000 รูเบิลต่อ tCO2e ที่เกินเพดาน | การทดลองระดับภูมิภาคภายใต้กฎหมายกลางปี 2565 | ไม่ได้ประเมินในหน้านี้ | ไม่ได้ประเมินในหน้านี้ | ไม่ได้รับการรับรอง |
| ยูเครน | ภาษี CO2 มีแผนระบบ ETS ระดับชาติตั้งแต่ 2571 | ใช่ (ภาษี) | ไม่ได้ประเมินในหน้านี้ | ไม่ได้ประเมินในหน้านี้ | ไม่ได้รับการรับรอง |
| บราซิล | SBCE (Law No. 15,042/2024) อยู่ระหว่างพัฒนา | ยังไม่เริ่มดำเนินการ | ขอบเขตจะกำหนดโดยกฎหมายลำดับรอง | ไม่มี | ไม่ได้รับการรับรอง |
K-ETS ของเกาหลีใต้ เป็นระบบ cap-and-trade ที่มีผลผูกพันตามกฎหมาย ดำเนินการมาตั้งแต่ปี 2558 และครอบคลุมอุตสาหกรรมการผลิต เช่น เหล็ก ปูนซีเมนต์ และปิโตรเคมี
ณ วันที่ 12 พฤศจิกายน 2569 ไม่มีคำวินิจฉัยหรือรายชื่อใดรับรอง K-ETS การขอหักลดจึงทำได้เพียงอ้างถ้อยคำทั่วไปของมาตรา 9(1) ประกอบกับหลักฐานที่ผู้นำเข้าจัดทำได้
ถึงกระนั้น จำนวนที่หักได้ก็มีจำกัด เพราะ ICAP รายงานว่าภาคส่วนเสี่ยงต่อการรั่วไหลของคาร์บอน (carbon leakage) เช่น เหล็ก ปูนซีเมนต์ และโลหะนอกกลุ่มเหล็ก ยังได้รับการจัดสรรฟรีร้อยละ 100 ในระยะที่ 4 (2569 ถึง 2573) และมาตรา 9(1) กำหนดให้นำการชดเชยนี้มาพิจารณา
CN-ETS ของจีน ครอบคลุมเหล็ก ปูนซีเมนต์ และการถลุงอะลูมิเนียมตั้งแต่การขยายขอบเขตในปี 2568 นอกเหนือจากภาคผลิตไฟฟ้า ตามข้อมูลของ ICAP และยังไม่ได้รับการรับรองตามมาตรา 9
ลักษณะของระบบสองประการจำกัดการหักลด ประการแรก สิทธิได้รับการจัดสรรฟรีร้อยละ 100 ขณะที่มาตรา 9(1) กำหนดให้นำการชดเชยนี้มาพิจารณา ประการที่สอง CN-ETS อิงความเข้มข้นการปล่อยต่อหน่วยผลผลิต ไม่ได้ใช้เพดานการปล่อยรวม
ร่างระเบียบการบังคับใช้กำหนดให้พิจารณาระบบ baseline-and-credit ภายใต้ช่องทางระบบซื้อขายสิทธิ แต่ร่างนี้ยังไม่ได้รับการรับรอง
ตุรกี ประกาศระเบียบระบบซื้อขายสิทธิการปล่อยใน Official Gazette ของตุรกีเมื่อ 27 สิงหาคม 2569 ภายใต้กฎหมายภูมิอากาศเดือนกรกฎาคม 2568 ตามข้อมูลของ ICAP ระยะนำร่องครอบคลุมการปล่อยปี 2569 และ 2570
ปี 2569 เป็นปีที่รายงานเพียงอย่างเดียว สำหรับการปล่อยปี 2570 อัตราการจัดสรรฟรีคือร้อยละ 100 และกำหนดส่งมอบสิทธิครั้งแรกคือเดือนพฤศจิกายน 2571
ผู้ผลิตเหล็ก ปูนซีเมนต์ และอะลูมิเนียมของตุรกีจึงยังไม่ได้จ่ายราคาคาร์บอน ผู้นำเข้าที่ซื้อสินค้าจากตุรกีไม่มีราคาใดให้หักตามมาตรา 9 และต้องรับภาระใบรับรองเต็มจำนวน
ไทย มีราคาคาร์บอนที่มีผลใช้บังคับเพียงรายการเดียว คือส่วนราคาคาร์บอน 200 บาทต่อ tCO2e ในภาษีสรรพสามิตน้ำมัน คณะรัฐมนตรีอนุมัติหลักการเมื่อ 21 มกราคม 2568 และประกาศกรมสรรพสามิตมีผลตั้งแต่ 23 เมษายน 2568
ราคา 200 บาทคำนวณผ่านค่าการปล่อยของเชื้อเพลิงแต่ละชนิด และการปรับขึ้นเกิน 200 บาทต้องได้รับความเห็นชอบจากคณะรัฐมนตรี (Infoquest, 19 พฤษภาคม 2568) ณ วันที่ 4 พฤศจิกายน 2569 ยังไม่พบการเปลี่ยนแปลงหลังจากนั้น
หากร่างระเบียบการบังคับใช้ได้รับการรับรองตามที่เสนอ ช่องทางที่ตรงกับภาษีนี้มากที่สุดคือช่องทางภาษีคาร์บอนที่เก็บจากเชื้อเพลิง แต่ร่างนี้ยังไม่ได้รับการรับรอง และยังไม่มีการรับรองราคาคาร์บอนของไทย
วิธีคำนวณการหักลดตามมาตรา 9
การคำนวณการหักลดราคาคาร์บอนตามมาตรา 9 ต้องใช้ข้อมูลสามรายการที่ผ่านการทวนสอบ (verification)
ข้อมูลทั้งสามรายการมีดังนี้
- การปล่อยก๊าซเรือนกระจกฝังตัวจำเพาะ (specific embedded emissions) ของสินค้า หน่วย tCO2e ต่อตันสินค้า ทวนสอบตามระเบียบการบังคับใช้ (EU) 2025/2546 โดยผู้ทวนสอบที่ได้รับการรับรองระบบงาน (accredited verifier) ตามระเบียบที่ออกโดยอำนาจที่ได้รับมอบ (EU) 2025/2551
- ราคาคาร์บอนที่จ่ายจริงในประเทศผู้ผลิต (carbon price effectively paid) เป็นยูโร หรือแปลงเป็นยูโรด้วยอัตราแลกเปลี่ยนที่ใช้บังคับ แล้วหักสิทธิที่ได้รับฟรี การชดเชยจากรัฐ และเงินคืนเมื่อส่งออกที่ผู้ผลิตได้รับ
- ราคาใบรับรอง CBAM ของปีที่นำเข้า (รายไตรมาสในปี 2569 และรายสัปดาห์ตั้งแต่ปี 2570 หากร่างระเบียบการบังคับใช้ได้รับการรับรอง จะใช้ราคาอ้างอิงรายปีที่เฉลี่ยจากราคาเหล่านี้)
ขั้นตอนที่ 1: รวบรวมหลักฐานการจ่ายราคาคาร์บอนที่ทวนสอบได้
รวบรวมเอกสารที่แสดงว่ามีการจ่ายราคาคาร์บอนในระดับสถานประกอบการที่ผลิตสินค้า เอกสารที่ใช้ได้มีสามประเภท ดังนี้
- หลักฐานการปฏิบัติตามระบบ ETS ที่แสดงสิทธิที่ส่งมอบและปริมาณที่ครอบคลุม
- ใบเสร็จการชำระภาษีคาร์บอนที่หน่วยงานรัฐของประเทศนั้นออกให้
- หนังสือยืนยันสถานะการปฏิบัติตามจากหน่วยงานกำกับของประเทศที่สาม
เอกสารต้องเป็นของสถานประกอบการนั้นโดยเฉพาะ ไม่ใช่ระดับบริษัทหรือระดับภาคส่วน
การหักลดตามมาตรา 9 ใช้ราคาคาร์บอนที่ “จ่ายจริง” จึงต้องนำราคาเต็มมาหักสิทธิที่สถานประกอบการได้รับฟรี เงินอุดหนุนจากรัฐที่ชดเชยต้นทุนคาร์บอน และเงินคืนเมื่อส่งออก
สำหรับผู้ผลิตเหล็กในระบบ K-ETS นั้น ICAP รายงานการจัดสรรฟรีร้อยละ 100 ในระยะที่ 4 (2569 ถึง 2573) ราคาที่จ่ายจริงจึงอาจใกล้ศูนย์ ทั้งนี้ มาตรา 9(2) กำหนดให้เอกสารได้รับการรับรองโดยบุคคลที่เป็นอิสระจากผู้ยื่นแบบฯ และจากหน่วยงานของประเทศที่สาม
สำหรับโรงงานในไทย หลักฐานที่เกี่ยวข้องคือปริมาณดีเซล น้ำมันเตา หรือ LPG ที่เผาไหม้ในสถานประกอบการ พร้อมส่วนราคาคาร์บอนตามค่าการปล่อยของเชื้อเพลิงแต่ละชนิด
ขั้นตอนที่ 2: แปลงราคาคาร์บอนของต่างประเทศเป็นยูโร
การคำนวณต้องแสดงราคาคาร์บอนของต่างประเทศเป็นยูโร มาตรา 9(5) กำหนดให้แปลง “ด้วยอัตราแลกเปลี่ยนเฉลี่ยรายปี” และมอบรายละเอียดให้ระเบียบการบังคับใช้ ซึ่ง ณ วันที่ 12 พฤศจิกายน 2569 ยังเป็นร่าง
ผู้นำเข้าควรบันทึกอัตราแลกเปลี่ยนที่ใช้ ใช้อัตราเดียวกันกับทุกรายการในแบบแสดงรายการปีเดียวกัน และเก็บบันทึกไว้จนถึงสิ้นปีที่สี่หลังจากปีที่ยื่นหรือควรยื่นแบบแสดงรายการ CBAM (มาตรา 9(3))
ตัวอย่างสำหรับไทย: ราคา 200 บาทต่อ tCO2e เท่ากับประมาณ 5.30 ยูโร ที่อัตราอ้างอิงของธนาคารกลางยุโรป (ECB) วันที่ 3 พฤศจิกายน 2569 (1 ยูโร = 37.735 บาท) ตัวเลขนี้เป็นเพียงค่าอ้างอิง ไม่ใช่อัตราเฉลี่ยรายปีตามมาตรา 9(5)
5.30 ยูโรเท่ากับประมาณร้อยละ 6.44 ของราคาใบรับรองไตรมาส 3 ปี 2569 (82.32 ยูโร)
หากราคานี้ได้รับการรับรองในอนาคต ร้อยละ 6.44 คือเพดานสูงสุด ซึ่งจะเกิดขึ้นได้เฉพาะเมื่อการปล่อยฝังตัวทุกตันมีการจ่ายราคา 200 บาทจริง ในทางปฏิบัติ ถ่านหินและก๊าซธรรมชาติอยู่นอกราคานี้ สัดส่วนจริงจึงต่ำกว่านี้มาก
ขั้นตอนที่ 3: ใช้สูตรการหักลด
ใช้การปล่อยก๊าซเรือนกระจกฝังตัวที่ทวนสอบแล้ว ราคาคาร์บอนที่จ่ายจริงเป็นยูโร และราคาใบรับรอง CBAM เพื่อคำนวณจำนวนใบรับรองที่ลดลงตามตัวอย่างด้านล่าง
ตัวอย่างโดยใช้ตัวเลขสมมติ: เหล็กจากเกาหลีใต้
- นำเข้า: เหล็กที่ผลิตด้วยเส้นทางเตาถลุงเหล็กและเตาผลิตเหล็กกล้าแบบเป่าออกซิเจน (BF-BOF) 1,000 ตัน จากสถานประกอบการที่อยู่ใน K-ETS
- การปล่อยก๊าซเรือนกระจกฝังตัวจำเพาะ: 2.0 tCO2/ตัน (ค่าการปล่อยจริงสมมติเพื่อประกอบตัวอย่าง ไม่ใช่ค่ามาตรฐานอ้างอิงหรือค่าเบนช์มาร์ก)
- การปล่อยฝังตัวรวม: 2,000 tCO2
- ราคาคาร์บอนที่จ่ายจริงสมมติ (หลังหักการจัดสรรฟรี): 18 ยูโร/tCO2 (แปลงจากวอนด้วยอัตราเฉลี่ยรายปี)
- ราคาใบรับรอง CBAM (ราคาทางการไตรมาส 3 ปี 2569): 82.32 ยูโร/tCO2
- ใบรับรองที่ลดลง: (18/82.32) × 2,000 = 437 ใบ
- ใบรับรองก่อนการปรับลดตามการจัดสรรสิทธิแบบให้เปล่าและก่อนการหักลด: 2,000 ใบ
- ใบรับรองหลังการหักลดตามมาตรา 9 อย่างเดียว: 1,563 ใบ
ตัวอย่างนี้ยังไม่ได้นำการปรับลดตามการจัดสรรสิทธิแบบให้เปล่า (free allocation adjustment) มาคำนวณ ทั้งนี้ ภาระปี 2569 ไม่ได้เป็นสัดส่วนคงที่ของการปล่อยฝังตัว
ตามระเบียบการบังคับใช้ (EU) 2025/2620 การปรับลดนี้คำนวณจากค่าเบนช์มาร์ก CBAM (CBAM benchmark หรือค่ากลางความเข้มข้นการปล่อยก๊าซเรือนกระจก) ส่วนที่ปล่อยเกินค่าเบนช์มาร์กจึงต้องใช้ใบรับรองเต็มจำนวน
ราคาคาร์บอนที่จ่ายแล้วหักออกพร้อมกับการปรับลดนี้ และผลลัพธ์ต้องไม่ต่ำกว่าศูนย์
ตัวอย่างสำหรับไทยเมื่อใช้ค่ามาตรฐานอ้างอิง: ค่ามาตรฐานอ้างอิง (default value) ของไทยสำหรับเหล็กแผ่นรีดร้อน รหัส CN 7208 10 00 คือ 1.92 tCO2e ต่อตัน (ระเบียบการบังคับใช้ (EU) 2025/2621 ภาคผนวก I ซึ่งแก้ไขโดยระเบียบการบังคับใช้ (EU) 2026/1740)
ขั้นตอนการคำนวณปี 2569 ตามกฎหมายมีดังนี้ (คำนวณด้วย lib/cbam-law.js เมื่อ 12 พฤศจิกายน 2569)
- คูณค่ามาตรฐานอ้างอิงด้วยส่วนปรับเพิ่ม (mark-up) ร้อยละ 10 ของปี 2569: 1.92 × 1.10 = 2.112
- คำนวณการปรับลดตามการจัดสรรสิทธิแบบให้เปล่า: ตัวประกอบ CBAM (CBAM factor) 0.975 × ตัวประกอบปรับแก้ข้ามภาคส่วน 1.00 × ค่าเบนช์มาร์กเส้นทางเตาอาร์กไฟฟ้าที่ใช้เศษเหล็ก (E) 0.072 = 0.0702
- หักราคาคาร์บอนตามมาตรา 9: ศูนย์ เพราะยังไม่มีราคาคาร์บอนอ้างอิงรายปีสำหรับไทยตามมาตรา 9(4)
- ผลลัพธ์: 2.112 ลบ 0.0702 = 2.0418 ใบรับรองต่อตันสินค้า หรือ 168.08 ยูโรต่อตันสินค้าที่ราคา 82.32 ยูโร
ตัวเลขนี้เป็นค่าประมาณจากค่ามาตรฐานอ้างอิงและค่าเบนช์มาร์กอย่างเป็นทางการ (ระเบียบการบังคับใช้ (EU) 2025/2621 และ 2025/2620) ตัวเลขที่มีผลผูกพันคือตัวเลขในแบบแสดงรายการ CBAM ทดลองคำนวณได้ด้วยเครื่องคำนวณ CBAM
ขั้นตอนที่ 4: บันทึกและยื่นการหักลดในแบบแสดงรายการประจำปี
แบบแสดงรายการ CBAM ประจำปีที่ยื่นผ่านระบบทะเบียน CBAM ภายในวันที่ 30 กันยายน 2570 สำหรับสินค้าที่นำเข้าในปี 2569 ต้องมีข้อมูลตามมาตรา 6 ได้แก่ ราคาคาร์บอนที่ขอหักต่อ tCO2e สถานประกอบการและสินค้าที่เกี่ยวข้อง และเอกสารประกอบ
หน่วยงานผู้มีอำนาจตรวจสอบการขอหักลดตามมาตรา 9 ได้ทุกรายการ และหน้าที่เก็บบันทึกมีไปจนถึงสิ้นปีที่สี่หลังจากปีที่ยื่นหรือควรยื่นแบบแสดงรายการ (มาตรา 9(3))
ใบรับรอง CBAM เป็นหัวใจของขั้นตอนนี้ การหักลดทำให้ส่งมอบใบรับรองน้อยลง แต่ใบรับรองแต่ละใบยังเท่ากับ 1 tCO2e เสมอ สูตรการหักลดจึงคิดแบบตันต่อตันโดยตรง
จดหมายข่าวภาษาอังกฤษ ส่งการแจ้งเตือนราคาใบรับรอง CBAM และการเปลี่ยนแปลงกฎระเบียบที่สำคัญ พร้อมข่าวสารเกี่ยวกับ CBAM ทุกสัปดาห์ ไม่มีสแปม ยกเลิกได้ทุกเมื่อ
เราเก็บเฉพาะอีเมลของท่านเพื่อส่งการแจ้งเตือนนี้ นโยบายความเป็นส่วนตัว (ภาษาอังกฤษ)
เหตุใดระบบ ETS ของจีนจึงยังไม่เข้าเงื่อนไข
ณ วันที่ 12 พฤศจิกายน 2569 ระบบระดับชาติของจีนยังไม่ได้รับการรับรองตามมาตรา 9 และมีลักษณะสองข้อที่ขวางการหักลด ได้แก่ การจัดสรรฟรีและการออกแบบที่อิงความเข้มข้น
ขอบเขตภาคส่วนไม่ใช่อุปสรรคด่านแรกอีกต่อไป CN-ETS เริ่มในปี 2564 กับภาคผลิตไฟฟ้าเท่านั้น และแผนงานของกระทรวงนิเวศวิทยาและสิ่งแวดล้อมจีนลงวันที่ 20 มีนาคม 2568 ขยายไปยังเหล็ก ปูนซีเมนต์ และการถลุงอะลูมิเนียม
ICAP ระบุว่ามีบริษัทในระบบมากกว่า 3,300 แห่ง ส่วนการผลิตปุ๋ยไม่อยู่ในระบบ
อุปสรรคที่แท้จริงคือการจัดสรรฟรี สิทธิได้รับการจัดสรรฟรีร้อยละ 100 และในปีปฏิบัติตาม 2567 กิจการในสามภาคส่วนใหม่ได้รับสิทธิเท่ากับการปล่อยที่ทวนสอบแล้ว เมื่อมาตรา 9(1) กำหนดให้นำการชดเชยนี้มาพิจารณา ราคาที่จ่ายจริงจึงมีน้อยหรือไม่มีเลย
อุปสรรคข้อที่สองคือความต่างระหว่างระบบที่อิงความเข้มข้นกับระบบเพดานการปล่อยรวม CN-ETS จัดสรรสิทธิตามผลผลิตและความเข้มข้น ไม่ได้ใช้เพดานการปล่อยรวม โรงงานที่ลดความเข้มข้นลงพร้อมกับเพิ่มผลผลิตรวมจึงขยายการผลิตได้โดยไม่มีต้นทุนสิทธิเพิ่มขึ้น
ขณะที่ CBAM วัดการปล่อยฝังตัวเป็นค่าสัมบูรณ์ต่อตันสินค้า ร่างระเบียบการบังคับใช้กำหนดให้พิจารณาระบบ baseline-and-credit ภายใต้ช่องทางระบบซื้อขายสิทธิ แต่ร่างยังไม่ได้รับการรับรอง ณ วันที่ 12 พฤศจิกายน 2569 จึงยังไม่มีกฎการแปลงที่มีผลใช้บังคับ
ตามข้อมูลของ ICAP แผนนโยบายของจีนเดือนสิงหาคม 2568 วางแนวทางเปลี่ยนจากเพดานตามความเข้มข้นไปสู่เพดานสัมบูรณ์ และจะนำการประมูลมาใช้ โดยยังไม่กำหนดเวลา
จนกว่าผู้ผลิตเหล็กจีนจะจ่ายราคาที่ไม่ถูกชดเชยด้วยการจัดสรรฟรี จำนวนที่หักได้จะยังน้อย ICAP รายงานราคาเฉลี่ยในตลาดรองปี 2568 ที่ 70.78 หยวน (ประมาณ 9.85 ดอลลาร์สหรัฐ) ณ วันที่ 12 พฤศจิกายน 2569 ไม่มีการรับรองระบบของจีน
ผลทางการเงินจะเพิ่มขึ้นเรื่อย ๆ ตามเวลา ภาระปี 2569 ไม่ใช่สัดส่วนคงที่ของการปล่อยฝังตัว เพราะการปรับลดคำนวณจากค่าเบนช์มาร์ก CBAM และการปล่อยที่เกินค่าเบนช์มาร์กต้องใช้ใบรับรองเต็มจำนวน
เมื่อการปรับลดนี้ลดลงทุกปีจนการจัดสรรสิทธิแบบให้เปล่าสิ้นสุดในปี 2577 การที่ไม่มีการหักลดตามมาตรา 9 จะกลายเป็นภาระที่หนักขึ้นสำหรับผู้นำเข้าในสหภาพยุโรปที่ซื้อสินค้าจากจีน
มาตรา 9 อยู่ตรงไหนในวงจรการปฏิบัติตาม CBAM ทั้งหมด
การหักลดราคาคาร์บอนตามมาตรา 9 เป็นหนึ่งในสามบทบัญญัติที่กำหนดสถานะสุดท้ายของผู้ยื่นแบบฯ การปรับสองรายการลดจำนวนใบรับรองที่ต้องส่งมอบ ส่วนสิทธิขอให้ซื้อคืนช่วยให้ได้เงินคืนสำหรับใบรับรองที่ซื้อเกิน โดยไม่เปลี่ยนหน้าที่ส่งมอบ
การเข้าใจความสัมพันธ์ของบทบัญญัติทั้งสามช่วยป้องกันได้ทั้งการส่งมอบเกินและการส่งมอบขาด รายละเอียดมีดังนี้
- การปรับลดตามการจัดสรรสิทธิแบบให้เปล่า (SEFA) ค่าการจัดสรรสิทธิแบบให้เปล่าต่อตันสินค้าเท่ากับตัวประกอบ CBAM (ร้อยละ 97.5 ในปี 2569) คูณตัวประกอบปรับแก้ข้ามภาคส่วนและค่าเบนช์มาร์ก CBAM แล้วหักออกจากการปล่อยฝังตัวจำเพาะ ภาระปี 2569 ไม่ใช่สัดส่วนคงที่ของการปล่อยฝังตัว เพราะการปรับลดนี้คำนวณจากค่าเบนช์มาร์กตามระเบียบการบังคับใช้ (EU) 2025/2620 การปล่อยที่เกินค่าเบนช์มาร์กจึงต้องใช้ใบรับรองเต็มจำนวน
- การหักลดตามมาตรา 9 (ราคาคาร์บอนของต่างประเทศ) ราคาคาร์บอนที่จ่ายจริงในต่างประเทศหักออกพร้อมกับการปรับลด SEFA และผลลัพธ์ต้องไม่ต่ำกว่าศูนย์
- การขอให้ซื้อคืนใบรับรองส่วนเกิน (repurchase) ตามมาตรา 23 ที่แก้ไขแล้ว ผู้ยื่นแบบฯ ขอให้คณะกรรมาธิการยุโรปซื้อคืนใบรับรองส่วนเกินในราคาที่จ่ายไปเมื่อซื้อ โดยยื่นคำขอได้ภายในวันที่ 31 ตุลาคมของปีที่ส่งมอบ มาตรา 23(2) จำกัดจำนวนไว้ที่ “จำนวนใบรับรอง CBAM ทั้งหมดที่ผู้ยื่นแบบฯ มีหน้าที่ต้องซื้อตามมาตรา 22(2) ในปีปฏิทินที่ซื้อ” นี่คือเครื่องมือบริหารความเสี่ยง ไม่ใช่การปรับที่อิงการปล่อย
หน้าระเบียบ CBAM (ภาษาอังกฤษ) อธิบายความสัมพันธ์ของการปรับทั้งสามรายการ และระเบียบการบังคับใช้ที่กำกับแต่ละเรื่อง
การหักลดตามมาตรา 9 ใช้กับค่ามาตรฐานอ้างอิงได้หรือไม่
ใช้ได้แบบจำกัด ตามมาตรา 9(4) เมื่อการปล่อยฝังตัวมาจากค่ามาตรฐานอ้างอิง ผู้นำเข้าขอหักลดได้โดยใช้ราคาคาร์บอนอ้างอิงรายปีเท่านั้น ซึ่งคณะกรรมาธิการยุโรปอาจกำหนดและเผยแพร่ในระบบทะเบียน CBAM ตั้งแต่ปี 2570
ณ วันที่ 12 พฤศจิกายน 2569 ยังไม่มีการเผยแพร่ราคานี้ ค่ามาตรฐานอ้างอิงในระเบียบการบังคับใช้ (EU) 2025/2621 ไม่ได้สะท้อนราคาคาร์บอนที่สถานประกอบการใดจ่ายจริง
หากต้องการหักลดตามมาตรา 9(1) ตามราคาที่สถานประกอบการจ่ายจริง ผู้นำเข้าต้องใช้ข้อมูลการปล่อยจริงที่ทวนสอบแล้ว ไม่ใช่ค่ามาตรฐานอ้างอิง การลงทุนให้บุคคลที่สามทวนสอบจึงเชื่อมโยงกับประโยชน์ทางการเงินจากการหักลด
ผู้นำเข้าที่ใช้ค่ามาตรฐานอ้างอิงขอหักตามราคาที่ผู้ผลิตจ่ายจริงสำหรับรอบแบบแสดงรายการนั้นไม่ได้ ประเด็นนี้มีผลโดยตรงกับสินค้าไทยที่ผู้นำเข้าใช้ค่ามาตรฐานอ้างอิง ดูค่าของไทยได้ที่ค่ามาตรฐานอ้างอิง CBAM
K-ETS ใช้หักลดได้กับทุกภาคส่วน CBAM หรือไม่
ณ วันที่ 12 พฤศจิกายน 2569 K-ETS ยังไม่ได้รับการรับรองสำหรับภาคส่วน CBAM ใด ICAP รายงานว่าระบบครอบคลุม 813 กิจการในภาคผลิตไฟฟ้า อุตสาหกรรม อาคาร ของเสีย คมนาคม การบินในประเทศ และการเดินเรือ (ปีปฏิบัติตาม 2568)
K-ETS ครอบคลุมร้อยละ 77.75 ของการปล่อยก๊าซเรือนกระจกของเกาหลีใต้ในปี 2566 ผู้ผลิตเหล็ก ปูนซีเมนต์ และอุตสาหกรรมอื่นอยู่ในระบบ เงื่อนไขการครอบคลุมจึงผ่านในหลักการ แต่ภาคส่วนที่เสี่ยงต่อการรั่วไหลของคาร์บอนยังได้รับการจัดสรรฟรีร้อยละ 100 ในระยะที่ 4
ผู้นำเข้าที่ซื้อเหล็ก ปูนซีเมนต์ และอะลูมิเนียมจากเกาหลีใต้ควรตรวจสอบว่าสถานประกอบการผู้ขายแต่ละแห่งอยู่ใน K-ETS หรือไม่ และขอบันทึกการปฏิบัติตามระดับสถานประกอบการก่อนขอหักลด การครอบคลุมระดับภาคส่วนไม่ได้แปลว่าครอบคลุมทุกสถานประกอบการ
หากคณะกรรมาธิการยุโรปไม่รับรองระบบใดก่อนกำหนดเดือนกันยายน 2570 จะเกิดอะไรขึ้น
กำหนดยื่นแบบแสดงรายการ CBAM ครั้งแรกคือวันที่ 30 กันยายน 2570 ร่างระเบียบการบังคับใช้เผยแพร่เมื่อ 13 พฤษภาคม 2569 และปิดรับความเห็นเมื่อ 10 มิถุนายน 2569 แต่ ณ วันที่ 12 พฤศจิกายน 2569 ร่างนี้ยังไม่ได้รับการรับรอง และยังไม่มีรายชื่อระบบที่ได้รับการรับรอง
ข้อกำหนดด้านหลักฐาน การรับรองเอกสาร และสูตรการหักลดตามร่าง อธิบายไว้ในหน้าการหักลดราคาคาร์บอนที่จ่ายในประเทศที่สาม ผู้นำเข้าที่ขอหักลดสำหรับระบบที่ยังไม่ได้รับการรับรองมีความเสี่ยงที่หน่วยงานผู้มีอำนาจจะโต้แย้งเมื่อตรวจสอบ
ผู้นำเข้าที่มีผู้ขายในเกาหลีใต้ควรเตรียมเอกสารทั้งหมดตั้งแต่บัดนี้ เก็บบันทึก K-ETS ระดับสถานประกอบการ และติดตามประกาศของคณะกรรมาธิการตลอดปี 2569 และ 2570
หากระเบียบการบังคับใช้ไม่ได้รับการรับรองก่อนกำหนดเดือนกันยายน 2570 ควรปรึกษาที่ปรึกษากฎหมายในประเทศสมาชิกที่เกี่ยวข้องว่าจะขอหักลดชั่วคราวพร้อมเอกสารครบได้หรือไม่ รายละเอียดราคา K-ETS และการทวนสอบระดับสถานประกอบการอยู่ในCBAM เกาหลีใต้ (ภาษาอังกฤษ)
การหักลดตามมาตรา 9 ใช้กับการนำเข้าไฟฟ้าได้หรือไม่
การหักลดตามมาตรา 9 ใช้กับสินค้า CBAM ทั้งหกภาคส่วน ได้แก่ เหล็กและเหล็กกล้า ปูนซีเมนต์ อะลูมิเนียม ปุ๋ย ไฟฟ้า และไฮโดรเจน สำหรับไฟฟ้า การปล่อยฝังตัวคือความเข้มข้น CO2 ของไฟฟ้าที่ผลิต และราคาคาร์บอนที่โรงไฟฟ้าจ่ายคือส่วนที่นำมาหักได้
ไฟฟ้าเข้าสหภาพยุโรปผ่านสายเชื่อมโยงทางกายภาพ และมีกฎการคำนวณแยกตามมาตรา 7 ของระเบียบ (EU) 2023/956 โรงไฟฟ้าต้องอยู่ในระบบราคาคาร์บอนที่มีผลผูกพันซึ่งครอบคลุมการผลิตไฟฟ้า ราคาต้องจ่ายจริงที่โรงไฟฟ้า และไม่มีการคืนเงินเมื่อส่งออก
ไฟฟ้าจากสหราชอาณาจักรประเมินตามเงื่อนไขเหล่านี้ได้ง่ายกว่าไฟฟ้าจากประเทศที่ไม่มีราคาคาร์บอนในภาคผลิตไฟฟ้า เพราะ UK ETS ครอบคลุมการผลิตไฟฟ้าโดยตรง ทั้งนี้ ข้อมูล Eurostat ไม่มีรายการนำเข้าไฟฟ้าจากไทย
ภาษีคาร์บอนของแอฟริกาใต้เข้าเงื่อนไขของมาตรา 9 หรือไม่
ภาษีคาร์บอนของแอฟริกาใต้ตาม Carbon Tax Act 15 of 2019 มีผลใช้บังคับตั้งแต่ 1 มิถุนายน 2562 เก็บจาก CO2 เทียบเท่าของการเผาไหม้เชื้อเพลิง กระบวนการอุตสาหกรรม และการปล่อยแบบรั่วไหล ของกิจการที่เกินเกณฑ์กำลังการผลิต (South African Revenue Service)
อัตราหลักเพิ่มเป็น 308 แรนด์ต่อ tCO2e เมื่อ 1 มกราคม 2569 (National Treasury, 2026 Budget Review) ณ วันที่ 12 พฤศจิกายน 2569 ยังไม่มีคำวินิจฉัยรับรองของแอฟริกาใต้หรือประเทศใด และร่างระเบียบการบังคับใช้ที่เผยแพร่ 13 พฤษภาคม 2569 ยังไม่ได้รับการรับรอง
คำถามที่ยังไม่มีคำตอบคือราคาที่ “จ่ายจริง” มีเท่าใด ค่าลดหย่อนภาษีอยู่ที่ร้อยละ 60 ถึง 95 ตามอุตสาหกรรม (SARS) และค่าลดหย่อนพื้นฐานคงที่ร้อยละ 60 จนถึงปี 2573 อัตราสุทธิต่อตันจึงต่ำกว่าอัตราหลักมาก
มาตรา 9(1) กำหนดให้นำการคืนเงินและการชดเชยมาพิจารณา จึงอาจนับได้เฉพาะอัตราสุทธิหลังหักค่าลดหย่อน หน้าCBAM จีน (ภาษาอังกฤษ) และวิธีคำนวณการปล่อยก๊าซเรือนกระจกฝังตัว ช่วยให้เห็นว่าความตรงกันของขอบเขตการครอบคลุมมีผลต่อสิทธิหักลดอย่างไร
ราคาคาร์บอน 200 บาทในภาษีสรรพสามิตน้ำมันของไทยเข้าเงื่อนไขของมาตรา 9 หรือไม่
ยังไม่เข้า เพราะ ณ วันที่ 12 พฤศจิกายน 2569 ระเบียบการบังคับใช้ตามมาตรา 9 ยังไม่ได้รับการรับรอง และยังไม่มีการรับรองราคาคาร์บอนของประเทศใด แม้ในอนาคตก็ยังมีประเด็นที่ต้องตอบอีกสี่ข้อ ดังนี้
- ขอบเขตเชื้อเพลิง: ถ่านหินและก๊าซธรรมชาติ ซึ่งเป็นเชื้อเพลิงหลักของอุตสาหกรรม อยู่นอกราคา 200 บาท มีเพียงดีเซล น้ำมันเตา หรือ LPG ที่เผาไหม้ในสถานประกอบการที่มีส่วนราคาคาร์บอน
- การปล่อยที่นับ: เหล็กและอะลูมิเนียม ซึ่งเป็นสินค้า CBAM เกือบทั้งหมดที่ไทยส่งไปสหภาพยุโรป นับเฉพาะการปล่อยก๊าซเรือนกระจกทางตรงตามภาคผนวก II เชื้อเพลิงที่ใช้ผลิตไฟฟ้าซึ่งโรงงานซื้อมาใช้จึงไม่เกี่ยวข้อง
- การจ่ายจริง: อัตราภาษีสรรพสามิตรวมไม่เปลี่ยนเมื่อแยกส่วนคาร์บอนออกมา และ Infoquest รายงานว่าไม่กระทบราคาขายปลีกหรือต้นทุนภาคอุตสาหกรรม จึงยังไม่มีข้อความใดยืนยันว่าเป็นราคาที่จ่ายจริงสุทธิจากการคืนเงินหรือการชดเชยอื่น (มาตรา 9(1))
- หลักฐาน: ร่างระเบียบการบังคับใช้กำหนดให้มีรายงานราคาคาร์บอนต่อสถานประกอบการ รับรองโดยบุคคลอิสระที่แยกจากผู้ทวนสอบ CBAM
ร่างพระราชบัญญัติการเปลี่ยนแปลงสภาพภูมิอากาศจะเปลี่ยนสถานะของไทยหรือไม่
ยังไม่เปลี่ยน ณ วันที่ 4 พฤศจิกายน 2569 เพราะเป็นร่างที่ยังไม่เป็นกฎหมาย คณะรัฐมนตรีอนุมัติหลักการร่างพระราชบัญญัติการเปลี่ยนแปลงสภาพภูมิอากาศ พ.ศ. .... เมื่อ 2 ธันวาคม 2568 (กรมการเปลี่ยนแปลงสภาพภูมิอากาศและสิ่งแวดล้อม)
เมื่อ 5 มิถุนายน 2569 รัฐมนตรีว่าการกระทรวงทรัพยากรธรรมชาติและสิ่งแวดล้อมระบุว่าสำนักงานคณะกรรมการกฤษฎีกายังพิจารณาร่างทีละมาตรา (Thai PBS Policy Watch) และยังไม่พบการพิจารณาในสภาผู้แทนราษฎร
ร่างนี้มีเครื่องมือสามอย่างที่ต้องแยกให้ออก ตามตารางด้านล่าง
| เครื่องมือในร่าง | สิ่งที่ร่างกำหนด | ผลต่อมาตรา 9 |
|---|---|---|
| ระบบการจัดสรรสิทธิการปล่อยก๊าซเรือนกระจก (ETS) | ภาคส่วนจะกำหนดในกฎหมายลำดับรองหลังเก็บข้อมูลปี 2570 และ 2571 ICAP ระบุว่าระบบนำร่อง "อาจเริ่ม" ในปี 2572 | ไม่มีราคาที่จ่ายจริงจนกว่าระบบจะเริ่มและมีการจ่ายสุทธิจากการจัดสรรฟรี |
| ภาษีคาร์บอน | สินค้าที่เก็บจะกำหนดในกฎหมายลำดับรอง | ยังไม่มีภาษีให้จ่าย |
| กลไกการปรับราคาคาร์บอนข้ามพรมแดน (Thai CBAM) | มาตรการนำเข้าของไทยเอง ตามหมวด 9 ของร่าง ผู้นำเข้าสินค้าเข้าสู่ไทยจะต้องขึ้นทะเบียน รายงาน และซื้อใบรับรอง (องค์การบริหารจัดการก๊าซเรือนกระจก (องค์การมหาชน) (อบก.), 15 ก.พ. 2568) | ไม่ใช่ราคาคาร์บอนที่ผู้ผลิตไทยจ่าย จึงไม่เกี่ยวกับการหักลดตามมาตรา 9 ของ EU CBAM |
มาตรการปรับราคาคาร์บอนก่อนข้ามพรมแดนของสหภาพยุโรปกับ Thai CBAM เป็นคนละมาตรการ ร่างของไทยมีการลดหย่อนให้สำหรับราคาคาร์บอนที่จ่ายแล้วในประเทศผู้ผลิตสินค้านั้น (อบก.) แต่ใช้กับสินค้าที่นำเข้าสู่ไทย ไม่ใช่สินค้าที่ไทยส่งออกไปสหภาพยุโรป
คาร์บอนเครดิตแบบสมัครใจ T-VER ของ อบก. ไม่ใช่ราคาคาร์บอนที่จ่ายจริงตามมาตรา 9 เพราะไม่มีผลผูกพันตามกฎหมาย
ในระดับรัฐบาล ที่ประชุมคณะกรรมการร่วมไทยและสหภาพยุโรป ครั้งที่ 2 ที่กรุงเทพฯ เมื่อ 29 กันยายน 2569 ได้ตกลงกระชับความร่วมมือด้านการลดคาร์บอน การเงินสีเขียว และราคาคาร์บอน เพื่อเตรียมความพร้อมสำหรับ CBAM (แถลงการณ์ร่วม EEAS, 2 ตุลาคม 2569)
ณ วันที่ 4 พฤศจิกายน 2569 ไม่มีการยกเว้นหรือการรับรองเฉพาะสำหรับไทย
ผู้ส่งออกไทยควรเตรียมอะไรสำหรับมาตรา 9 ตอนนี้
ผู้ประกอบกิจการโรงงาน (operator) ในไทยไม่มีหน้าที่ตามกฎหมายภายใต้ CBAM ผู้นำเข้าในสหภาพยุโรปเป็นผู้ซื้อและส่งมอบใบรับรอง แต่ข้อมูลของโรงงานเป็นตัวกำหนดว่าผู้นำเข้าจะขอหักลดได้หรือไม่ งานที่เริ่มได้ทันทีมีห้าข้อ ดังนี้
- วัดและทวนสอบการปล่อยจริง เพราะการหักลดตามราคาที่จ่ายจริงใช้ได้เฉพาะกับข้อมูลการปล่อยจริงที่ทวนสอบแล้ว ผู้ทวนสอบต้องได้รับการรับรองระบบงานจากหน่วยรับรองระบบงานแห่งชาติของประเทศสมาชิกสหภาพยุโรป ดูการทวนสอบ CBAM
- แยกบันทึกเชื้อเพลิงตามชนิด ได้แก่ ดีเซล น้ำมันเตา LPG ถ่านหิน และก๊าซธรรมชาติ ต่อสถานประกอบการ เพื่อแยกส่วนที่มีราคาคาร์บอน 200 บาทออกจากส่วนที่ไม่มี
- เก็บใบกำกับซื้อเชื้อเพลิง ที่ระบุปริมาณและชนิดเชื้อเพลิง แยกตามสถานประกอบการ ไม่ใช่รวมระดับบริษัท
- บันทึกการชดเชยหรือเงินคืน ที่เกี่ยวกับต้นทุนพลังงาน เพราะมาตรา 9(1) กำหนดให้หักส่วนนี้ออก
- ติดตามสถานะ ของระเบียบการบังคับใช้ตามมาตรา 9 ราคาคาร์บอนอ้างอิงรายปีตามมาตรา 9(4) และร่างพระราชบัญญัติการเปลี่ยนแปลงสภาพภูมิอากาศ
ดูภาพรวมของไทยทั้งหมดได้ที่CBAM กับประเทศไทย หากท่านต้องการผู้ให้บริการด้านการคำนวณหรือการทวนสอบ ขอรับการแนะนำได้ฟรีที่ศูนย์ช่วยเหลือ CBAM ผู้ให้บริการอาจจ่ายค่าแนะนำให้ cbamguide.com ซึ่งไม่มีผลต่อการคัดเลือก
คำถามที่พบบ่อยเกี่ยวกับ CBAM มาตรา 9
การหักลดราคาคาร์บอนตามมาตรา 9 ของ CBAM คืออะไร
การหักลดราคาคาร์บอนตามมาตรา 9 เป็นบทบัญญัติในระเบียบ (EU) 2023/956 ที่ให้ผู้นำเข้าในสหภาพยุโรปที่ได้รับอนุญาตลดจำนวนใบรับรอง CBAM ที่ต้องส่งมอบ เมื่อสถานประกอบการในประเทศผู้ผลิตจ่ายราคาคาร์บอนที่มีผลผูกพันตามกฎหมายสำหรับการปล่อยฝังตัวของสินค้าที่ส่งออกแล้ว
การหักลดเป็นสัดส่วนตามราคาคาร์บอนของต่างประเทศเทียบกับราคาใบรับรอง CBAM และการปล่อยฝังตัวที่ทวนสอบแล้ว
ประเทศใดได้สิทธิหักลดตามมาตรา 9 ในปี 2569
ยังไม่มีประเทศใดเลย ณ วันที่ 12 พฤศจิกายน 2569 ยังไม่มีการรับรองราคาคาร์บอนของประเทศใดตามมาตรา 9 ทั้ง K-ETS ของเกาหลีใต้ CN-ETS ของจีน CCTS ของอินเดีย UK ETS และราคาคาร์บอนในภาษีสรรพสามิตน้ำมันของไทย ส่วนระเบียบการบังคับใช้ที่จะกำหนดกฎการรับรองยังเป็นร่าง
สวิตเซอร์แลนด์ นอร์เวย์ ไอซ์แลนด์ และลิกเตนสไตน์อยู่นอกขอบเขต CBAM ตามภาคผนวก III ตุรกีประกาศระเบียบ ETS เมื่อ 27 สิงหาคม 2569 แต่ระยะนำร่องยังไม่มีราคาคาร์บอนที่ผู้ผลิตจ่ายจริง
ระบบ ETS ของจีนได้สิทธิหักลดตามมาตรา 9 หรือไม่
ยังไม่ได้ ณ วันที่ 12 พฤศจิกายน 2569 แม้ CN-ETS จะครอบคลุมเหล็ก ปูนซีเมนต์ และการถลุงอะลูมิเนียมตั้งแต่การขยายขอบเขตในปี 2568 นอกเหนือจากภาคผลิตไฟฟ้า แต่สิทธิได้รับการจัดสรรฟรีตามความเข้มข้น ราคาที่จ่ายจริงจึงมีน้อยหรือไม่มีเลย
ยังไม่มีการรับรองราคาคาร์บอนของประเทศใดรวมถึงจีนตามมาตรา 9 และระเบียบการบังคับใช้ยังเป็นร่าง
ผู้นำเข้าขอหักลดตามมาตรา 9 เมื่อใช้ค่ามาตรฐานอ้างอิงได้หรือไม่
ขอหักตามราคาที่ผู้ผลิตจ่ายจริงไม่ได้ เพราะมาตรา 9(1) ใช้เมื่อการปล่อยฝังตัวคำนวณจากการปล่อยจริงที่ทวนสอบตามระเบียบการบังคับใช้ (EU) 2025/2546 โดยผู้ทวนสอบที่ได้รับการรับรองระบบงานตามระเบียบที่ออกโดยอำนาจที่ได้รับมอบ (EU) 2025/2551
เมื่อใช้ค่ามาตรฐานอ้างอิงจากระเบียบการบังคับใช้ (EU) 2025/2621 มาตรา 9(4) ให้หักได้โดยอ้างอิงราคาคาร์บอนอ้างอิงรายปีเท่านั้น ซึ่งคณะกรรมาธิการยุโรปอาจเผยแพร่ในระบบทะเบียน CBAM ตั้งแต่ปี 2570 ณ วันที่ 12 พฤศจิกายน 2569 ยังไม่มีการเผยแพร่
การหักลดตามมาตรา 9 คำนวณอย่างไร
จำนวนใบรับรองที่ลดลงเท่ากับราคาคาร์บอนที่จ่ายจริงเป็นยูโรต่อ tCO2 หารด้วยราคาใบรับรอง CBAM เป็นยูโรต่อ tCO2 คูณด้วยการปล่อยฝังตัวจำเพาะเป็น tCO2 ผลลัพธ์คือจำนวนใบรับรองที่ส่งมอบน้อยลง
ราคาคาร์บอนที่จ่ายแล้วหักออกพร้อมกับการปรับลดตามการจัดสรรสิทธิแบบให้เปล่าตามระเบียบการบังคับใช้ (EU) 2025/2620 ส่วนกฎการแปลงค่ายังเป็นร่าง ณ วันที่ 12 พฤศจิกายน 2569
การหักลดตามมาตรา 9 เหมือนกับการยกเว้นราคาคาร์บอนหรือไม่
ไม่เหมือน การหักลดตามมาตรา 9 ลดจำนวนใบรับรองที่ส่งมอบตามสัดส่วนราคาคาร์บอนของต่างประเทศเทียบกับราคา EU ETS หากราคาของต่างประเทศเท่ากับราคา EU ETS ภาระใบรับรองจะเป็นศูนย์
การหักลดบางส่วนเกิดเมื่อราคาของต่างประเทศต่ำกว่าราคา EU ETS ซึ่งเป็นกรณีของทุกระบบในหน้านี้ การยกเว้นเต็มที่มีเฉพาะประเทศในภาคผนวก III (ไอซ์แลนด์ ลิกเตนสไตน์ นอร์เวย์ สวิตเซอร์แลนด์) ซึ่งไม่มีหน้าที่ CBAM เลย
ผู้นำเข้าหักลดราคาคาร์บอนที่จ่ายในไทยได้หรือไม่
ยังไม่ได้ ณ วันที่ 12 พฤศจิกายน 2569 ระเบียบการบังคับใช้ตามมาตรา 9 ยังไม่ได้รับการรับรอง และยังไม่มีการรับรองราคาคาร์บอนของประเทศใด รวมถึงราคาคาร์บอน 200 บาทต่อ tCO2e ในภาษีสรรพสามิตน้ำมันของไทย ซึ่งมีผลตั้งแต่ 23 เมษายน 2568
ราคานี้ไม่ครอบคลุมถ่านหินและก๊าซธรรมชาติ และยังไม่มีราคาคาร์บอนอ้างอิงรายปีสำหรับไทยตามมาตรา 9(4) เหล็กแผ่นรีดร้อนจากไทย (รหัส CN 7208 10 00) ที่ใช้ค่ามาตรฐานอ้างอิงจึงมีต้นทุนประมาณ 168.08 ยูโรต่อตันสินค้าในปี 2569 ที่ราคาไตรมาส 3 (82.32 ยูโร) โดยไม่มีการหักลด