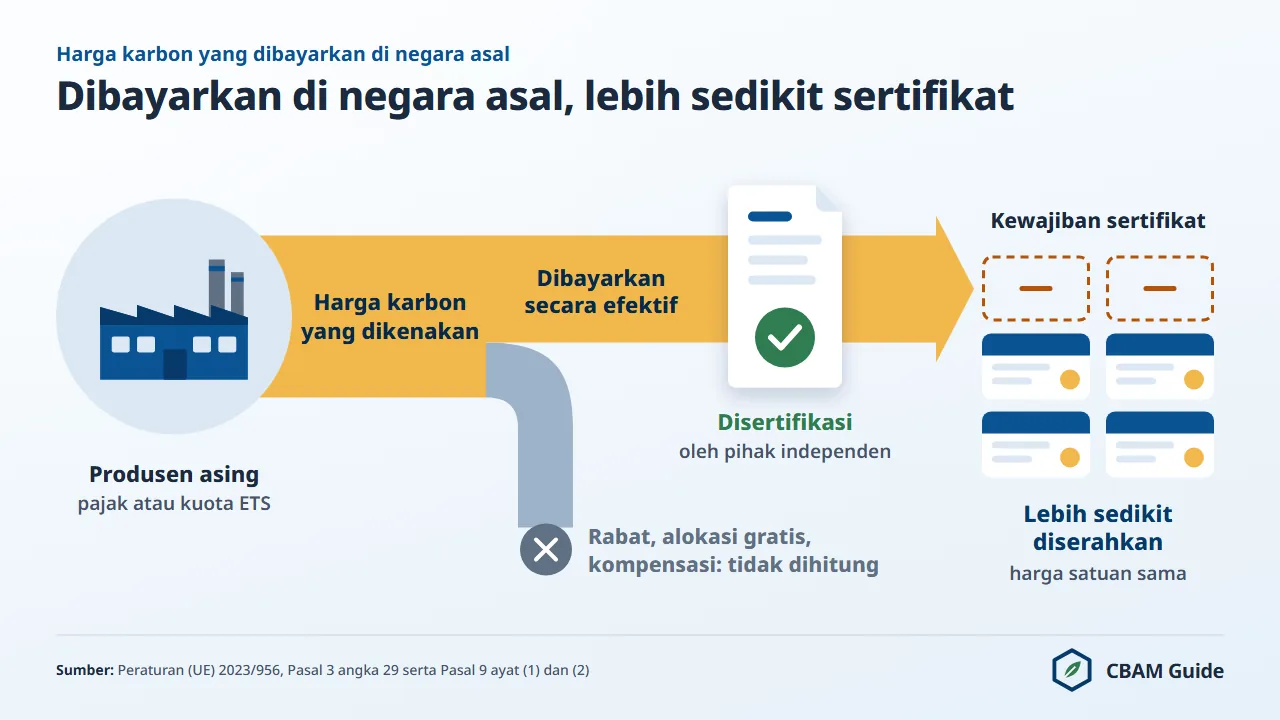
Pasal 9 Peraturan (UE) 2023/956 tentang penetapan mekanisme penyesuaian karbon di perbatasan (Regulation (EU) 2023/956) memberi importir Uni Eropa satu cara konkret untuk mengurangi jumlah sertifikat CBAM yang wajib diserahkan: mengurangkan harga karbon yang sudah dibayarkan di negara asal barang.
Per 4 November 2026 belum ada harga karbon negara mana pun yang diakui untuk pengurangan ini, dan peraturan pelaksana yang menetapkan cara penghitungan serta aturan pembuktiannya masih berupa rancangan.
K-ETS Korea Selatan, ETS nasional Tiongkok, CCTS India, UK ETS, ETS uji coba Türkiye, dan seluruh instrumen harga karbon Indonesia sama-sama belum diakui. Bagi Indonesia, persoalannya lebih mendasar: per 4 November 2026 tidak ada instrumen Indonesia yang mengenakan harga pada produksi baja, baja tahan karat, feronikel, aluminium, atau amonia.
Karena itu, baja canai panas asal Indonesia (pos 7208) dengan nilai default tetap menanggung 7,71725 sertifikat CBAM per ton produk untuk impor 2026, tanpa pengurangan sedikit pun.
CBAM (Carbon Border Adjustment Mechanism) adalah sistem regulasi Uni Eropa yang ditetapkan oleh Peraturan (UE) 2023/956, berlaku dalam periode definitif sejak 1 Januari 2026, yang mewajibkan importir barang padat karbon di Uni Eropa membeli sertifikat sesuai emisi CO₂ tertanam dalam barang impornya, dengan harga yang mengikuti harga karbon EU ETS, untuk mencegah kebocoran karbon dari Sistem Perdagangan Emisi Uni Eropa.
Halaman ini menjelaskan apa yang diatur Pasal 9, tiga syarat yang harus dipenuhi skema harga karbon, status negara-negara pengekspor utama dan Indonesia, cara menghitung serta mendokumentasikan pengurangan, dan apa yang perlu disiapkan eksportir Indonesia sebelum batas waktu deklarasi pertama pada 30 September 2027.
Cara Kerja Pengurangan Harga Karbon Pasal 9
Pengurangan harga karbon Pasal 9 mengurangi jumlah sertifikat CBAM yang wajib diserahkan deklaran CBAM berwenang (authorised CBAM declarant), bukan harga per sertifikat.
Perbedaan ini menentukan cara importir menghitung kewajiban bersihnya. Untuk emisi tahun 2026, harga sertifikat CBAM adalah rata-rata kuartalan harga penutupan lelang EU ETS (Pasal 21 ayat (1a)): €75,36 untuk kuartal I, €75,28 untuk kuartal II, dan €82,32 untuk kuartal III 2026, yang terakhir diterbitkan 5 Oktober 2026. Harga mingguan berdasarkan Pasal 21 ayat (1) berlaku mulai 2027.
Jika produsen di luar UE telah membayar harga karbon yang mengikat secara hukum setara €20 per ton CO₂ atas emisi tertanam barang ekspornya, importir tidak membayar harga sertifikat dikurangi €20. Importir menyerahkan lebih sedikit sertifikat, dengan pengurangan yang dihitung secara proporsional.
Logika proporsionalnya adalah: Pengurangan sertifikat = (harga karbon yang dibayarkan secara efektif dalam €/tCO₂) / (harga sertifikat CBAM dalam €/tCO₂) × (emisi tertanam spesifik dalam tCO₂).
Pasal 9 sendiri tidak memuat rumus: Pasal 9 ayat (5) menyerahkan konversinya kepada peraturan pelaksana, yang per 4 November 2026 masih rancangan. Pada contoh di atas, dengan harga sertifikat ilustratif €75, pengurangan proporsionalnya adalah 20/75, sehingga importir menyerahkan sekitar 26,7% lebih sedikit sertifikat untuk barang tersebut.
Pengurangan diklaim pada tahap deklarasi CBAM tahunan, yang diajukan melalui Registri CBAM (CBAM Registry) paling lambat 30 September tahun berikutnya. Untuk impor tahun kalender 2026, batas waktu pertama adalah 30 September 2027 (Pasal 6 ayat (1)).
Mekanisme penyesuaian karbon di perbatasan Uni Eropa dirancang untuk menyamakan biaya karbon barang impor dengan barang produksi UE. Melalui Pasal 9, mekanisme ini mengakui bahwa sebagian mitra dagang sudah menerapkan harga karbon dan bahwa pembebanan biaya dua kali atas emisi yang sama tidak adil secara ekonomi serta kontraproduktif secara politik.
Tiga Syarat yang Harus Dipenuhi Skema Harga Karbon
Tiga syarat kumulatif bersumber dari Pasal 9 ayat (1) Peraturan (UE) 2023/956, dibaca bersama definisi "harga karbon" dalam Pasal 3 angka 29.
Ketiga syarat berikut harus terpenuhi sekaligus; memenuhi sebagian saja tidak cukup.
-
Kekuatan hukum yang mengikat. Skema harga karbon harus diwajibkan dan ditegakkan oleh undang-undang negara. Skema sukarela, harga karbon internal perusahaan, dan kesepakatan industri yang diterapkan sepihak dikecualikan. Skema itu harus menjadi kewajiban yang dapat ditegakkan secara hukum terhadap instalasi yang dicakupnya.
-
Cakupan atas emisi yang sama. Skema di negara asal harus mencakup gas rumah kaca (GRK) dan proses produksi yang sama dengan yang dicakup CBAM untuk barang terkait. Skema yang hanya memberi harga pada emisi sektor listrik tidak memenuhi syarat untuk barang yang diproduksi di sektor baja, karena emisi yang dicakupnya berbeda. Cakupan skema harus sejalan langsung dengan emisi tertanam yang pengurangannya diklaim.
-
Rabat dan kompensasi dikurangkan. Pasal 9 ayat (1) mewajibkan setiap rabat atau bentuk kompensasi lain yang tersedia di negara ketiga, yang akan menurunkan harga karbon, ikut diperhitungkan. Sepanjang harga itu dikembalikan saat ekspor atau diimbangi alokasi gratis, bagian tersebut tidak "dibayarkan secara efektif". Harga karbon harus benar-benar menjadi beban ekonomi bagi produsen.
Di luar tiga syarat ini, Pasal 9 ayat (4) memungkinkan Komisi Eropa, mulai 2027, menetapkan harga karbon default tahunan untuk negara ketiga yang memiliki aturan harga karbon dan menyediakannya di Registri CBAM.
Per 4 November 2026 belum ada yang diterbitkan. Sampai peraturan pelaksana diadopsi, importir yang mengklaim pengurangan menanggung risiko dokumentasi saat ditinjau oleh otoritas nasional yang berwenang (NCA) di negara anggota UE.
Bagi Indonesia, syarat kedua adalah penghalang pertama. Satu-satunya skema perdagangan emisi yang berjalan hanya mencakup pembangkit listrik (Peraturan Menteri ESDM Nomor 16 Tahun 2022), sementara baja dan aluminium berada dalam Lampiran II Peraturan (UE) 2023/956, sehingga hanya emisi langsungnya yang dihitung. Penjelasan lengkapnya ada di bagian posisi Indonesia di bawah.
Negara Mana yang Memenuhi Syarat Pengurangan Pasal 9 pada 2026
Per 4 November 2026 belum ada harga karbon negara mana pun yang diakui berdasarkan Pasal 9.
Rancangan peraturan pelaksana Komisi Eropa tentang harga karbon yang dibayarkan di negara ketiga diterbitkan untuk konsultasi pada 13 Mei 2026 (konsultasi ditutup 10 Juni 2026) dan belum diadopsi per 4 November 2026.
Rancangan itu menetapkan empat jalur pengakuan dan tidak mengakui skema negara mana pun. Tabel berikut memetakan posisi negara-negara pengekspor barang CBAM utama terhadap tiga syarat di atas, dengan data skema dari ICAP (International Carbon Action Partnership) dan baris Indonesia dari sumber Indonesia.
| Negara | Skema harga karbon | Mengikat secara hukum | Mencakup sektor CBAM | Alokasi gratis atau rabat | Status Pasal 9 |
|---|---|---|---|---|---|
| Indonesia | Perdagangan emisi subsektor pembangkit listrik (PTBAE-PU, Peraturan Menteri ESDM Nomor 16 Tahun 2022); pajak karbon (Undang-Undang Nomor 7 Tahun 2021, Pasal 13) belum dipungut | Ya, untuk pembangkit listrik sejak 2023 | Tidak (hanya pembangkit listrik; baja, aluminium, semen, dan pupuk tidak tercakup) | Alokasi gratis berbasis tolok ukur output; menurut ICAP, per Januari 2026 tidak ada kuota 2025 yang diterbitkan | Tidak diakui |
| Korea Selatan | K-ETS (Korea Emissions Trading Scheme) | Ya | Ya (baja, semen, manufaktur lain) | 100% alokasi gratis untuk baja, semen, dan logam nonbesi pada fase 4 (2026 hingga 2030) | Tidak diakui |
| Swiss | Swiss ETS (terhubung dengan EU ETS) | Ya | Ya | Tidak relevan | Di luar cakupan CBAM (Lampiran III) |
| Inggris | UK ETS | Ya | Ya (listrik dan industri) | Sebagian kuota industri dialokasikan gratis | Tidak diakui |
| Afrika Selatan | Pajak karbon (Carbon Tax Act 15 of 2019), R308 per tCO₂e sejak 1 Januari 2026 (National Treasury) | Ya | Emisi pembakaran bahan bakar, proses industri, dan emisi fugitif dari entitas di atas ambang kapasitas (SARS) | Tunjangan bebas pajak 60% hingga 95% tergantung industri (SARS) | Tidak diakui |
| Tiongkok | ETS nasional (CN-ETS) | Ya | Ya sejak 2025 (listrik, baja, semen, peleburan aluminium) | Kuota 100% gratis, berbasis intensitas | Tidak diakui |
| India | CCTS (baseline-and-credit berbasis intensitas) | Ya, untuk sektor yang dinotifikasi | Sebagian (aluminium dan semen dinotifikasi; target besi dan baja belum dinotifikasi per Februari 2026) | Kredit dan kewajiban ditetapkan terhadap target intensitas | Tidak diakui |
| Türkiye | ETS uji coba TR-ETS (peraturan diterbitkan 27 Agustus 2026) | Ya | Listrik dan industri padat energi | 100% alokasi gratis untuk emisi 2027; 2026 hanya pelaporan | Tidak diakui; belum ada harga yang dibayarkan secara efektif |
| Rusia | ETS uji coba regional Sakhalin, satu-satunya sistem Rusia dalam Status Report 2023 ICAP; denda RUB 1.000 per tCO₂e di atas batas yang dialokasikan | Eksperimen regional berdasarkan undang-undang federal 2022 | Tidak dinilai di sini | Tidak dinilai di sini | Tidak diakui |
| Ukraina | Pajak CO₂; ETS nasional direncanakan mulai 2028 | Ya (pajak) | Tidak dinilai di sini | Tidak dinilai di sini | Tidak diakui |
| Brasil | SBCE (Undang-Undang No. 15.042/2024), dalam pengembangan | Belum beroperasi | Cakupan ditetapkan melalui peraturan | Tidak berlaku | Tidak diakui |
K-ETS Korea Selatan adalah sistem cap-and-trade yang mengikat secara hukum, beroperasi sejak 2015, dan mencakup sektor manufaktur seperti baja, semen, dan petrokimia. Per 4 November 2026 tidak ada keputusan atau daftar yang mengakuinya, sehingga setiap klaim bertumpu pada rumusan umum Pasal 9 ayat (1) dan bukti yang dapat didokumentasikan importir.
Nilai yang dipertaruhkan juga terbatas: ICAP melaporkan bahwa sektor yang berisiko kebocoran karbon, termasuk baja, semen, dan logam nonbesi, tetap menerima 100% alokasi gratis pada fase 4 (2026 hingga 2030), dan Pasal 9 ayat (1) mewajibkan kompensasi semacam itu diperhitungkan.
CN-ETS Tiongkok mencakup baja, semen, dan peleburan aluminium sejak perluasan 2025, selain listrik, menurut ICAP. Skema ini belum diakui per 4 November 2026, dan dua ciri membatasi pengurangannya. Pertama, kuota dialokasikan 100% gratis, dan Pasal 9 ayat (1) mewajibkan kompensasi semacam itu diperhitungkan.
Kedua, CN-ETS berbasis intensitas, bukan batas absolut: skema ini mengukur intensitas emisi per unit produksi, bukan membatasi total emisi. Rancangan peraturan pelaksana akan memperlakukan sistem baseline-and-credit melalui jalur perdagangan emisi, tetapi rancangan itu belum diadopsi.
Türkiye menerbitkan Peraturan Sistem Perdagangan Emisi dalam Lembaran Negara pada 27 Agustus 2026, berdasarkan Undang-Undang Iklim Juli 2025. Menurut ICAP, fase uji coba mencakup emisi 2026 dan 2027: tahun 2026 hanya untuk pelaporan, tingkat alokasi gratis untuk emisi 2027 adalah 100%, dan batas waktu penyerahan pertama jatuh pada November 2028.
Produsen baja, semen, dan aluminium Türkiye belum membayar harga karbon, sehingga importir UE tidak memiliki apa pun untuk dikurangkan berdasarkan Pasal 9 dan menanggung kewajiban sertifikat penuh.
Posisi Indonesia: Instrumen Harga Karbon Nasional dan Pasal 9
Per 4 November 2026 tidak ada harga karbon Indonesia yang dikenakan pada produksi baja, aluminium, feronikel, atau amonia, dan Komisi Eropa belum mengakui harga karbon negara mana pun berdasarkan Pasal 9.
Bagi Indonesia, nilai yang dipertaruhkan besar. Impor UE atas barang yang tercakup CBAM dari Indonesia naik dari €1,06 miliar pada 2024 menjadi €2,43 miliar pada 2025, dan besi serta baja menyumbang €2,28 miliar atau 93,7% dari nilai tersebut (Eurostat Comext DS-045409, 2025; persentase dihitung cbamguide.com).
Untuk pos 7218 (baja tahan karat dalam bentuk primer dan setengah jadi), Indonesia adalah negara asal non-UE terbesar dengan 52,1% nilai impor UE.
Instrumen Harga Karbon Indonesia dan Kaitannya dengan Pasal 9
Indonesia memiliki lima instrumen terkait harga karbon, dan tidak satu pun saat ini menghasilkan harga yang dapat diklaim untuk barang CBAM. Tabel berikut merangkum status masing-masing per 4 November 2026.
| Instrumen | Dasar hukum | Cakupan dan harga | Status per 4 November 2026 | Dapat diklaim berdasarkan Pasal 9? |
|---|---|---|---|---|
| Nilai Ekonomi Karbon (NEK), kerangka | Peraturan Presiden Nomor 110 Tahun 2025 (10 Oktober 2025), menggantikan Perpres 98/2021 | Kerangka untuk perdagangan karbon, pembayaran berbasis kinerja, pungutan atas karbon, dan instrumen lain; tidak menetapkan harga | Berlaku; peraturan pelaksana kementerian masih diperlukan (ICAP) | Tidak: kerangka tanpa harga atas produksi |
| Perdagangan emisi subsektor pembangkit listrik (PTBAE-PU) | Peraturan Menteri ESDM Nomor 16 Tahun 2022 | Hanya pembangkit listrik; batas intensitas fase I 0,911 hingga 1,297 tCO₂e/MWh (Kementerian ESDM, 24 Januari 2023) | Wajib sejak 2023; menurut ICAP, alokasi 2025 ditunda dan per Januari 2026 tidak ada kuota yang diterbitkan maupun perdagangan | Tidak untuk baja dan aluminium (emisi listrik tidak dihitung untuk barang Lampiran II); belum pasti untuk amonia |
| Pajak karbon | Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan, Pasal 13 | Tarif minimum Rp30 per kilogram CO₂e; rencana awal untuk PLTU batu bara | Dijadwalkan 1 April 2022, digeser ke 1 Juli 2022, lalu ditunda tanpa tanggal baru; belum dipungut (ICAP; kolom DDTC, 12 Oktober 2026) | Tidak: tidak ada pembayaran |
| Pungutan atas karbon | Peraturan Presiden Nomor 110 Tahun 2025 | Definisi dalam Perpres; tanpa tarif; menurut ICAP dimaksudkan sebagai penopang kepatuhan dengan harga pasar | Kerangka saja; tidak ditemukan peraturan pelaksana | Tidak: tidak ada pembayaran |
| Sertifikat Pengurangan Emisi GRK (SPE-GRK) | Perpres 110/2025; Peraturan Menteri LHK Nomor 21 Tahun 2022 | Kredit karbon, harga pasar | Berjalan | Bukan harga karbon atas produksi; dalam rancangan, kredit internasional hanya dihitung hingga 10% dan hanya sebagai ITMO Pasal 6.2 atau 6.4 Perjanjian Paris |
Perdagangan emisi subsektor pembangkit listrik bersifat wajib sejak 2023 dan hanya mencakup pembangkit listrik. Menurut ICAP, fase I (2023 hingga 2024) mencakup PLTU batu bara yang terhubung ke jaringan PLN, fase II (2025 hingga 2027) menambahkan PLTU captive, pembangkit gas, dan pembangkit siklus gabungan, dan fase III (2028 hingga 2030) direncanakan mencakup semua pembangkit berbahan bakar fosil.
ICAP juga mencatat program uji coba MRV di sektor semen dan pupuk, tanpa tanggal perluasan ke industri.
Mengapa Perdagangan Emisi Listrik Tidak Membantu Baja dan Aluminium
Harga karbon pada pembangkit listrik tidak dapat mengurangi kewajiban CBAM baja dan aluminium, karena emisi listrik tidak termasuk dalam emisi tertanam barang tersebut.
Besi dan baja (kecuali kode CN 2601 12 00, bijih besi aglomerasi) serta aluminium tercantum dalam Lampiran II Peraturan (UE) 2023/956, sehingga hanya emisi langsung yang dihitung. Biaya karbon yang melekat pada listrik berada di luar emisi tertanam barang-barang itu, jadi syarat kedua (cakupan atas emisi yang sama) tidak terpenuhi.
Amonia (kode CN 2814 10 00) berbeda, karena untuk pupuk emisi tidak langsung ikut dihitung. Namun harga yang dibayar pembangkit jaringan tidak dibayar oleh instalasi amonia. Belum pasti apakah pembebanan lanjutan melalui tarif listrik dapat diperhitungkan.
Berdasarkan Pasal 8 rancangan peraturan pelaksana, jika diadopsi, kompensasi biaya tidak langsung (kompensasi atas biaya karbon dalam harga listrik) justru akan ikut mengurangi harga yang dihitung sebagai "dibayarkan secara efektif". Selain itu, menurut ICAP tidak ada kuota 2025 yang diterbitkan.
Berapa Biaya Barang Indonesia tanpa Pengurangan Pasal 9
Karena suku harga karbon dalam rumus bernilai nol untuk Indonesia, eksportir Indonesia menanggung seluruh selisih antara emisi tertanam dan penyesuaian alokasi gratis.
Tabel berikut menghitung kewajiban 2026 untuk lima barang Indonesia berdasarkan nilai default khusus Indonesia dan rumus sesuai peraturan: jumlah sertifikat per ton = maks[0; emisi tertanam spesifik dikurangi penyesuaian alokasi gratis (0,975 × 1,00 × tolok ukur CBAM) dikurangi suku harga karbon].
Nilai default berasal dari Lampiran I Peraturan Pelaksana Komisi (UE) 2025/2621 sebagaimana diganti oleh Peraturan Pelaksana Komisi (UE) 2026/1740, tolok ukur dari Peraturan Pelaksana Komisi (UE) 2025/2620, dihitung dengan lib/cbam-law.js pada 4 November 2026.
| Barang (kode CN) | Impor UE 2025 dari Indonesia | Nilai default + mark-up 10% | Penyesuaian alokasi gratis | Suku harga karbon Pasal 9 | Sertifikat per ton produk | Biaya per ton produk pada €82,32 |
|---|---|---|---|---|---|---|
| Baja canai panas (7208 27 00) | €1,12 miliar (pos 7208) | 9,053 | 1,33575 | 0 | 7,71725 | €635,28 |
| Slab baja tahan karat (7218 91 10) | €499,6 juta (pos 7218) | 9,537 | 1,159275 | 0 | 8,377725 | €689,65 |
| Feronikel (7202 60 00) | €76,2 juta (subpos 7202 60) | 6,765 | 2,33025 | 0 | 4,43475 | €365,07 |
| Aluminium tidak ditempa (7601 10 10) | €99,1 juta (pos 7601) | 1,870 | 1,387425 | 0 | 0,482575 | €39,73 |
| Amonia anhidrat (2814 10 00) | €17,8 juta (pos 2814) | 2,3028 (mark-up 1%) | 1,48395 | 0 | 0,81885 | €67,41 |
Nilai impor: Eurostat Comext DS-045409, 2025. Biaya adalah estimasi berdasarkan nilai default dan tolok ukur resmi (Peraturan Pelaksana Komisi (UE) 2025/2621 dan 2025/2620); angka yang mengikat adalah angka dalam deklarasi CBAM Anda.
Biaya ini naik setiap tahun karena faktor CBAM turun dan mark-up naik. Untuk baja canai panas yang sama, pada harga tetap €82,32, kewajiban 2030 menjadi 9,99345 sertifikat atau €822,66 per ton produk; konsiderans 10 Peraturan Pelaksana Komisi (UE) 2025/2620 memperkirakan tolok ukur diperbarui untuk impor mulai 1 Januari 2027, sehingga angka 2030 hanya perkiraan. Hitung produk dan tonase Anda dengan kalkulator CBAM.
Seberapa Besar Pengaruh Pajak Karbon Indonesia jika Dipungut
Seandainya tarif minimum pajak karbon Indonesia benar-benar dibayar atas emisi produksi, pengurangannya hanya sekitar 18 sertifikat per 1.000 tCO₂e emisi tertanam.
Tarif minimum Rp30 per kilogram CO₂e sama dengan Rp30.000 per tCO₂e, atau sekitar €1,48 pada kurs referensi Bank Sentral Eropa tanggal 3 November 2026 (€1 = Rp20.275,02).
Jika dibagi dengan harga sertifikat kuartal III 2026 sebesar €82,32, hasilnya 1,80%, atau 17,97 sertifikat lebih sedikit per 1.000 tCO₂e. Ini ilustrasi hipotetis. Pajak tersebut belum dipungut, belum menjangkau industri, dan Pasal 9 ayat (5) mensyaratkan kurs rata-rata tahunan, bukan kurs harian.
Ilustrasi ini menunjukkan bahwa bagi eksportir Indonesia, nilai data emisi aktual terverifikasi jauh melampaui nilai pengurangan Pasal 9 dalam waktu dekat.
PT Tata Metal Lestari, misalnya, mengklaim sekitar 2,2 tCO₂ per ton baja lapis dibandingkan nilai default sekitar 8,2 (Petromindo, 25 Mei 2026; klaim perusahaan, tanpa verifikator yang disebutkan). Selisih semacam itu, jika terverifikasi, bernilai ratusan euro per ton.
Apakah IEU-CEPA atau Perjanjian Lain Membebaskan Indonesia
IEU-CEPA tidak menghapus kewajiban CBAM. Dalam siaran pers Kemenko Perekonomian tanggal 22 Agustus 2026, perwakilan dunia usaha menyatakan hambatan nontarif seperti CBAM "tidak secara otomatis hilang dengan berlakunya IEU-CEPA".
Pasal 2 ayat (12) Peraturan (UE) 2023/956 membuka kemungkinan perjanjian antara UE dan negara ketiga untuk memperhitungkan harga karbon, tetapi per 4 November 2026 tidak ada perjanjian semacam itu dengan Indonesia, dan belum ada harga karbon default tahunan untuk Indonesia berdasarkan Pasal 9 ayat (4).
Buletin berbahasa Inggris: pemberitahuan harga sertifikat CBAM, perubahan regulasi yang penting, dan kabar mingguan tentang CBAM. Tanpa spam, dan Anda dapat berhenti berlangganan kapan saja.
Kami hanya menyimpan alamat email Anda untuk pemberitahuan ini. Kebijakan privasi (bahasa Inggris)
Cara Menghitung Pengurangan Pasal 9
Penghitungan pengurangan harga karbon Pasal 9 memerlukan tiga input dan empat langkah.
Ketiga input tersebut adalah sebagai berikut.
- Emisi tertanam spesifik (specific embedded emissions) barang, dalam tCO₂e per ton produk, yang diverifikasi berdasarkan Peraturan Pelaksana Komisi (UE) 2025/2546 oleh verifikator yang terakreditasi berdasarkan Peraturan Delegasi Komisi (UE) 2025/2551
- Harga karbon yang dibayarkan secara efektif, dalam euro atau dikonversi ke euro dengan kurs yang berlaku, dikurangi alokasi gratis, kompensasi negara, atau rabat ekspor yang diterima produsen
- Harga sertifikat CBAM untuk tahun impor (harga kuartalan untuk 2026 dan harga mingguan mulai 2027; rancangan peraturan pelaksana akan memakai harga acuan tahunan yang merata-ratakannya)
Langkah 1: Kumpulkan Bukti Terverifikasi atas Pembayaran Harga Karbon
Kumpulkan bukti dokumen bahwa harga karbon dibayar di tingkat instalasi produksi. Dokumen yang dapat diterima meliputi sertifikat kepatuhan ETS yang menunjukkan kuota yang diserahkan dan jumlah emisi yang dicakup, tanda terima pembayaran pajak karbon dari otoritas pemerintah, dan konfirmasi status kepatuhan dari regulator negara ketiga. Dokumen harus spesifik per instalasi, bukan per perusahaan atau per sektor.
Pengurangan Pasal 9 berlaku atas harga karbon yang "dibayarkan secara efektif". Artinya harga bruto harus dikurangi alokasi gratis yang diterima instalasi, subsidi negara yang mengompensasi biaya karbon, dan rabat ekspor dari pemerintah.
Untuk peserta K-ETS di sektor baja, ICAP melaporkan 100% alokasi gratis pada fase 4 (2026 hingga 2030), sehingga harga yang dibayarkan secara efektif bisa mendekati nol. Berdasarkan Pasal 9 ayat (2), dokumen itu juga harus disertifikasi oleh pihak yang independen dari deklaran dan dari otoritas negara ketiga.
Rancangan peraturan pelaksana menjabarkan bukti ini sebagai laporan harga karbon dari operator instalasi yang disertifikasi oleh "pihak independen" yang terakreditasi, dan membatasi kredit karbon internasional hingga 10% dari emisi yang dikonfirmasi, hanya sebagai ITMO Pasal 6.2 atau 6.4. Aturan ini belum berlaku per 4 November 2026.
Langkah 2: Konversikan Harga Karbon Asing ke Euro
Harga karbon asing harus dinyatakan dalam euro untuk penghitungan pengurangan. Pasal 9 ayat (5) mengatur konversi "pada kurs rata-rata tahunan" dan menyerahkan rinciannya kepada peraturan pelaksana, yang per 4 November 2026 masih rancangan. Importir sebaiknya mendokumentasikan kurs yang dipakai dan menerapkannya secara konsisten untuk semua transaksi dalam tahun deklarasi.
Catatan tersebut wajib disimpan sampai akhir tahun keempat setelah tahun deklarasi CBAM diserahkan atau seharusnya diserahkan (Pasal 9 ayat (3)). Untuk harga dalam rupiah, kurs rata-rata tahunan rupiah terhadap euro menjadi bagian dari dokumentasi yang sama.
Langkah 3: Terapkan Rumus Pengurangan
Dengan emisi tertanam terverifikasi, harga karbon efektif dalam euro, dan harga sertifikat CBAM, hitung pengurangan sertifikat seperti contoh di bawah. Contoh ini memakai angka asumsi untuk baja asal Korea Selatan.
- Diimpor: 1.000 ton baja BF-BOF dari instalasi yang tercakup K-ETS
- Emisi tertanam spesifik: 2,0 tCO₂/t (nilai aktual hipotetis untuk ilustrasi ini, bukan nilai default dan bukan tolok ukur)
- Total emisi tertanam: 2.000 tCO₂
- Asumsi harga karbon efektif yang dibayarkan (setelah dikurangi alokasi gratis): €18/tCO₂ (dikonversi dari KRW pada kurs rata-rata tahunan)
- Harga sertifikat CBAM (harga resmi kuartal III 2026): €82,32/tCO₂
- Pengurangan sertifikat: (18/82,32) × 2.000 = 437 sertifikat
- Sertifikat sebelum penyesuaian alokasi gratis dan pengurangan: 2.000
- Sertifikat setelah pengurangan saja: 1.563
Contoh ini belum memasukkan penyesuaian alokasi gratis. Kewajiban 2026 bukan sekadar 2,5% dari emisi tertanam: berdasarkan Peraturan Pelaksana Komisi (UE) 2025/2620, penyesuaian alokasi gratis dibangun di atas tolok ukur CBAM, sehingga emisi di atas tolok ukur dikenai biaya penuh.
Suku harga karbon dikurangkan bersama penyesuaian tersebut, dan hasilnya tidak dapat kurang dari nol. Untuk barang Indonesia, suku itu saat ini nol, seperti terlihat pada tabel biaya di atas.
Langkah 4: Dokumentasikan dan Ajukan Pengurangan dalam Deklarasi Tahunan
Berdasarkan Pasal 6, deklarasi CBAM tahunan, yang diajukan melalui Registri CBAM paling lambat 30 September 2027 untuk impor tahun 2026, harus memuat harga karbon yang diklaim per ton CO₂e, instalasi dan barang spesifik yang dicakupnya, serta dokumen pendukung.
Otoritas nasional yang berwenang berhak memeriksa setiap klaim pengurangan Pasal 9, dan kewajiban penyimpanan catatan berlaku sampai akhir tahun keempat setelah tahun deklarasi diserahkan atau seharusnya diserahkan (Pasal 9 ayat (3)).
Sertifikat CBAM memegang peran sentral di sini: pengurangan memangkas jumlah sertifikat yang diserahkan, tetapi setiap sertifikat tetap mewakili satu ton CO₂e. Rumus pengurangan pun mengikuti logika ton demi ton ini.
Eksportir Indonesia tidak mengajukan deklarasi. Kewajiban itu ada pada deklaran CBAM berwenang di UE; operator instalasi di luar UE tidak memiliki kewajiban CBAM sendiri, tetapi menyediakan data emisi dan, jika kelak ada, bukti harga karbon yang dibutuhkan pembelinya.
Mengapa ETS Tiongkok Belum Memenuhi Syarat
ETS nasional Tiongkok belum diakui berdasarkan Pasal 9 per 4 November 2026, dan dua ciri terpisah menghalangi pengurangan yang berarti bagi produsen Tiongkok: alokasi gratis dan desain berbasis intensitas.
Cakupan sektor bukan lagi hambatan pertama. CN-ETS diluncurkan pada 2021 hanya untuk sektor listrik, dan rencana kerja Kementerian Ekologi dan Lingkungan Hidup Tiongkok tanggal 20 Maret 2025 memperluasnya ke baja, semen, dan peleburan aluminium; ICAP menghitung lebih dari 3.300 perusahaan tercakup.
Produksi pupuk tidak tercakup. Hambatannya adalah alokasi gratis: kuota 100% dialokasikan gratis, dan untuk tahun kepatuhan 2024 entitas di tiga sektor baru menerima kuota setara emisi terverifikasinya. Pasal 9 ayat (1) mewajibkan kompensasi semacam itu diperhitungkan, sehingga harga yang dibayarkan secara efektif kecil atau nol.
Ciri kedua adalah ketidakcocokan struktural antara intensitas dan batas absolut. CN-ETS mengalokasikan kuota berdasarkan output dan intensitas, bukan terhadap batas emisi absolut. Pabrik yang memperbaiki intensitasnya sambil menaikkan output dapat memperluas produksi tanpa biaya kuota tambahan, sementara CBAM mengukur emisi tertanam absolut per ton produk.
Rancangan peraturan pelaksana akan memperlakukan sistem baseline-and-credit melalui jalur perdagangan emisi, tetapi belum diadopsi, sehingga per 4 November 2026 belum ada aturan konversi yang berlaku.
Peta jalan kebijakan Tiongkok bulan Agustus 2025 mengatur transisi dari batas berbasis intensitas ke batas absolut, dan lelang akan diperkenalkan tanpa jadwal, menurut ICAP. Selama produsen baja Tiongkok belum membayar harga yang tidak diimbangi alokasi gratis, jumlah yang dapat dikurangkan tetap kecil: ICAP melaporkan rata-rata harga pasar sekunder 2025 sebesar CNY 70,78 (sekitar USD 9,85).
Konsekuensi finansialnya membesar dari waktu ke waktu. Kewajiban 2026 bukan sekadar 2,5% dari emisi tertanam: penyesuaian alokasi gratis dibangun di atas tolok ukur CBAM, sehingga emisi di atas tolok ukur dikenai biaya penuh.
Karena penyesuaian itu menyusut setiap tahun dan faktor CBAM tidak lagi diterapkan mulai 2034, ketiadaan pengurangan Pasal 9 makin membebani importir UE yang membeli barang asal Tiongkok. Pola yang sama berlaku bagi barang asal Indonesia.
Kedudukan Pasal 9 dalam Siklus Kepatuhan CBAM
Pengurangan harga karbon Pasal 9 adalah satu dari tiga ketentuan yang membentuk posisi akhir deklaran CBAM berwenang.
Dua penyesuaian mengurangi jumlah sertifikat yang wajib diserahkan, sedangkan hak pembelian kembali mengembalikan uang atas sertifikat yang dibeli berlebih tanpa mengubah kewajiban penyerahan. Dengan memahami kaitan ketiganya, importir terhindar dari kepatuhan yang berlebihan maupun yang kurang.
Berikut ketiga ketentuan tersebut.
-
Penyesuaian alokasi gratis (free allocation adjustment). Penyesuaian alokasi gratis adalah faktor CBAM (97,5% untuk 2026) dikalikan faktor koreksi lintas sektor (100% untuk 2026 hingga 2030, Keputusan Pelaksana Komisi (UE) 2026/1862) dan tolok ukur CBAM, lalu dikurangkan dari emisi tertanam spesifik. Kewajiban 2026 bukan sekadar 2,5% dari emisi tertanam: setiap ton CO₂e di atas tolok ukur, termasuk seluruh mark-up nilai default, dikenai harga sertifikat penuh.
-
Pengurangan Pasal 9 (harga karbon di negara asal). Suku harga karbon dikurangkan bersama penyesuaian alokasi gratis, berdasarkan harga karbon di negara asal yang dibayarkan secara efektif, dan hasilnya tidak dapat kurang dari nol.
-
Ketentuan pembelian kembali (sertifikat berlebih). Berdasarkan Pasal 23 sebagaimana diubah, deklaran dapat meminta paling lambat 31 Oktober tahun penyerahan agar sertifikat berlebih dibeli kembali dengan harga yang dibayar. Pasal 23 ayat (2) membatasi jumlahnya pada jumlah sertifikat yang wajib dibeli deklaran berdasarkan Pasal 22 ayat (2) selama tahun kalender pembelian. Ketentuan ini merupakan alat manajemen risiko, bukan penyesuaian berbasis emisi.
Rincian peraturannya, termasuk interaksi ketiga ketentuan ini dan peraturan pelaksana yang mengatur masing-masing, dijelaskan di halaman peraturan CBAM (bahasa Inggris).
Apakah Pengurangan Pasal 9 Berlaku untuk Nilai Default?
Hanya dalam bentuk terbatas. Berdasarkan Pasal 9 ayat (4), jika emisi tertanam ditentukan dengan nilai default, pengurangan hanya dapat diklaim dengan mengacu pada harga karbon default tahunan, yang dapat ditetapkan Komisi Eropa dan disediakan di Registri CBAM mulai 2027. Per 4 November 2026 belum ada yang diterbitkan, termasuk untuk Indonesia. Nilai default dalam Peraturan Pelaksana Komisi (UE) 2025/2621 tidak mencerminkan harga karbon yang dibayar instalasi tertentu.
Untuk mengklaim pengurangan berdasarkan Pasal 9 ayat (1) atas harga yang benar-benar dibayar suatu instalasi, importir harus memakai data emisi aktual terverifikasi, bukan nilai default. Dengan demikian, investasi dalam verifikasi pihak ketiga berkaitan langsung dengan manfaat finansial pengurangan. Verifikator CBAM hanya dapat diakreditasi oleh badan akreditasi nasional negara anggota UE; Komite Akreditasi Nasional (KAN) Indonesia tidak dapat mengakreditasi verifikator CBAM. Daftar akreditasi yang terdokumentasi ada di verifikator CBAM terakreditasi.
Apakah K-ETS Memenuhi Syarat untuk Semua Sektor CBAM?
K-ETS belum diakui untuk sektor CBAM mana pun per 4 November 2026. ICAP melaporkan bahwa skema ini mencakup 813 entitas di sektor listrik, industri, bangunan, limbah, transportasi, penerbangan domestik, dan maritim (tahun kepatuhan 2025) dan mencakup 77,75% emisi gas rumah kaca Korea pada 2023. Produsen baja, semen, dan instalasi industri lain berada di dalam skema, sehingga syarat cakupan terpenuhi secara prinsip, tetapi sektor yang rentan kebocoran tetap menerima 100% alokasi gratis pada fase 4.
Importir UE yang membeli dari Korea Selatan di sektor baja, semen, dan aluminium sebaiknya memeriksa apakah instalasi pemasoknya terdaftar dalam K-ETS dan memperoleh catatan kepatuhan per instalasi sebelum mengklaim pengurangan. Cakupan di tingkat sektor tidak otomatis berarti cakupan di setiap instalasi. Rincian per negara ada di halaman CBAM Korea Selatan (bahasa Inggris).
Apa yang Terjadi jika Komisi Belum Mengakui Suatu Skema sebelum Batas Waktu September 2027?
Batas waktu deklarasi CBAM pertama adalah 30 September 2027. Komisi Eropa menerbitkan rancangan peraturan pelaksana tentang pengakuan harga karbon yang dibayarkan di negara ketiga untuk konsultasi publik pada 13 Mei 2026; konsultasi ditutup 10 Juni 2026, tetapi per 4 November 2026 peraturan itu belum diadopsi dan belum ada daftar skema yang diakui. Persyaratan bukti, sertifikasi, dan rumus pengurangan dalam rancangan itu dibahas di panduan pengurangan harga karbon CBAM.
Mengklaim pengurangan Pasal 9 untuk skema yang belum diakui secara resmi menimbulkan risiko pemeriksaan oleh otoritas nasional yang berwenang. Importir yang memiliki pemasok di Korea Selatan disarankan menyiapkan seluruh dokumen sekarang, menyimpan catatan kepatuhan K-ETS per instalasi, dan memantau publikasi Komisi sepanjang 2026 dan 2027. Jika peraturan pelaksana belum diadopsi sebelum batas waktu, penasihat hukum di negara anggota terkait sebaiknya dimintai pendapat tentang klaim sementara dengan dokumentasi lengkap.
Apakah Pengurangan Pasal 9 Tersedia untuk Impor Listrik?
Pengurangan Pasal 9 berlaku untuk barang CBAM di keenam sektor yang dicakup: besi dan baja, semen, aluminium, pupuk, listrik, dan hidrogen. Untuk impor listrik, emisi tertanamnya adalah intensitas CO₂ listrik yang dibangkitkan, dan harga karbon yang dibayar di instalasi pembangkit adalah jumlah yang dapat dikurangkan.
Impor listrik ke UE melewati interkoneksi fisik dan tunduk pada aturan penghitungan tersendiri dalam Pasal 7 Peraturan (UE) 2023/956. Agar pengurangan berlaku, pembangkit harus berada dalam skema harga karbon yang mengikat secara hukum untuk pembangkitan listrik, harga harus dibayarkan secara efektif di tingkat pembangkit, dan tidak ada rabat ekspor. Syarat ini lebih mudah dinilai untuk listrik dari Inggris, tempat UK ETS mencakup pembangkitan secara langsung. Indonesia tidak mengekspor listrik ke UE (Eurostat Comext DS-045409, 2025).
Apakah Pajak Karbon Afrika Selatan Memenuhi Syarat Pasal 9?
Pajak karbon Afrika Selatan, berdasarkan Carbon Tax Act 15 of 2019, berlaku sejak 1 Juni 2019. Pajak ini dikenakan atas CO₂ ekuivalen dari pembakaran bahan bakar, proses industri, dan sumber fugitif pada entitas di atas ambang kapasitas (South African Revenue Service). Tarif utamanya naik menjadi R308 per ton CO₂e pada 1 Januari 2026 (National Treasury, 2026 Budget Review). Per 4 November 2026 belum ada keputusan pengakuan untuk Afrika Selatan atau negara lain.
Yang masih menjadi pertanyaan adalah berapa yang "dibayarkan secara efektif". Tunjangan bebas pajak berkisar 60% hingga 95% tergantung industri (SARS), dan tunjangan dasar tetap 60% hingga 2030, sehingga tarif bersih per ton jauh di bawah tarif utama. Pasal 9 ayat (1) mewajibkan rabat dan kompensasi diperhitungkan, sehingga hanya tarif bersih setelah tunjangan yang dapat diperhitungkan untuk tujuan Pasal 9. Perbandingan dengan CBAM Tiongkok (bahasa Inggris) dan cara menghitung emisi tertanam menunjukkan bagaimana pemetaan cakupan memengaruhi kelayakan pengurangan.
Apa yang Perlu Disiapkan Eksportir Indonesia Sekarang?
Ada empat langkah praktis yang dapat diambil eksportir Indonesia, dan yang paling bernilai adalah menyiapkan data emisi terverifikasi.
- Siapkan data emisi aktual per instalasi dalam struktur tiga dokumen wajib, dengan 16 butir data laporan ringkasan emisi (Lampiran IV angka 1.2 Peraturan Pelaksana Komisi (UE) 2025/2547), dalam bahasa Inggris. Rinciannya ada di persyaratan data CBAM.
- Rencanakan verifikasi CBAM oleh verifikator yang terakreditasi badan akreditasi nasional negara anggota UE; kunjungan fisik ke lokasi diwajibkan pada tahun pertama instalasi diverifikasi (Peraturan Pelaksana Komisi (UE) 2025/2546, Pasal 2 hingga 4).
- Catat setiap pembayaran terkait karbon per instalasi, misalnya biaya PTBAE-PU pada pembangkit captive di kawasan industri jika fase II menjangkaunya, agar siap jika suatu instrumen Indonesia kelak memenuhi syarat.
- Pantau peraturan pelaksana Pasal 9 dan peraturan pelaksana Peraturan Presiden Nomor 110 Tahun 2025, terutama pungutan atas karbon dan perluasan perdagangan emisi ke industri.
Gambaran lengkap posisi Indonesia ada di CBAM dan Indonesia, dan dampak per produk baja di CBAM untuk eksportir baja. Perkenalan gratis kepada konsultan atau verifikator dapat diminta melalui layanan bantuan CBAM.
Pertanyaan yang Sering Diajukan tentang Pasal 9 CBAM
Apa itu pengurangan harga karbon Pasal 9 CBAM?
Pengurangan harga karbon Pasal 9 adalah ketentuan Peraturan (UE) 2023/956 yang memungkinkan deklaran CBAM berwenang di UE mengurangi jumlah sertifikat CBAM yang wajib diserahkan jika instalasi produksi di negara asal telah membayar harga karbon yang mengikat secara hukum atas emisi tertanam barang yang diekspor. Pengurangannya proporsional terhadap perbandingan harga karbon di negara asal dengan harga sertifikat CBAM dan terhadap emisi tertanam terverifikasi.
Negara mana yang memenuhi syarat pengurangan Pasal 9 CBAM pada 2026?
Belum ada per 4 November 2026. Tidak ada harga karbon negara mana pun yang diakui secara resmi berdasarkan Pasal 9, termasuk K-ETS Korea Selatan, ETS nasional Tiongkok, CCTS India, UK ETS, dan instrumen Indonesia, dan peraturan pelaksana yang akan menetapkan aturan pengakuan masih rancangan. Swiss, Norwegia, Islandia, dan Liechtenstein berada di luar cakupan CBAM melalui Lampiran III. Peraturan ETS Türkiye diterbitkan 27 Agustus 2026, tetapi fase uji cobanya belum menetapkan harga karbon yang dibayar produsen.
Apakah harga karbon Indonesia dapat dikurangkan berdasarkan Pasal 9?
Tidak per 4 November 2026. Perdagangan emisi Indonesia hanya mencakup pembangkit listrik, pajak karbon (tarif minimum Rp30 per kilogram CO₂e) belum dipungut, dan pungutan atas karbon belum memiliki peraturan pelaksana. Tidak ada instrumen yang mengenakan harga pada produksi baja, aluminium, feronikel, atau amonia, dan untuk baja serta aluminium emisi listrik tidak termasuk emisi tertanam. Komisi Eropa juga belum menetapkan harga karbon default tahunan untuk Indonesia.
Apakah ETS Tiongkok memenuhi syarat pengurangan Pasal 9 CBAM?
Tidak per 4 November 2026. ETS nasional Tiongkok mencakup baja, semen, dan peleburan aluminium sejak perluasan 2025, selain listrik, tetapi kuota dialokasikan gratis berdasarkan intensitas, sehingga harga yang dibayarkan secara efektif kecil atau nol. Tidak ada harga karbon negara mana pun, termasuk Tiongkok, yang diakui berdasarkan Pasal 9, dan peraturan pelaksananya masih rancangan.
Dapatkah importir mengklaim pengurangan Pasal 9 dengan nilai default emisi?
Tidak untuk harga yang benar-benar dibayar pemasok. Pasal 9 ayat (1) berlaku jika emisi tertanam ditentukan berdasarkan emisi aktual yang diverifikasi berdasarkan Peraturan Pelaksana Komisi (UE) 2025/2546 oleh verifikator yang terakreditasi berdasarkan Peraturan Delegasi Komisi (UE) 2025/2551. Jika nilai default dari Peraturan Pelaksana Komisi (UE) 2025/2621 dipakai, Pasal 9 ayat (4) hanya mengizinkan pengurangan dengan mengacu pada harga karbon default tahunan, yang dapat disediakan Komisi di Registri CBAM mulai 2027. Per 4 November 2026 belum ada yang diterbitkan.
Bagaimana pengurangan Pasal 9 dihitung?
Pengurangan dalam sertifikat sama dengan harga karbon yang dibayarkan secara efektif dalam euro per tCO₂, dibagi harga sertifikat CBAM dalam euro per tCO₂, dikalikan emisi tertanam spesifik dalam tCO₂. Hasilnya adalah pengurangan jumlah sertifikat yang diserahkan. Suku harga karbon dikurangkan bersama penyesuaian alokasi gratis berdasarkan Peraturan Pelaksana Komisi (UE) 2025/2620, dan aturan konversinya per 4 November 2026 masih rancangan.
Apakah pengurangan Pasal 9 sama dengan pembebasan dari CBAM?
Tidak. Pengurangan Pasal 9 mengurangi jumlah sertifikat CBAM yang diserahkan secara proporsional terhadap perbandingan harga karbon di negara asal dengan harga EU ETS. Pengurangan penuh baru terjadi jika harga karbon di negara asal sama dengan harga EU ETS, sehingga kewajiban sertifikat menjadi nol. Pengurangan sebagian berlaku jika harga di negara asal lebih rendah, seperti pada semua skema negara ketiga di halaman ini. Pembebasan penuh hanya berlaku jika negara asal tercantum dalam Lampiran III (Islandia, Liechtenstein, Norwegia, Swiss), yang sama sekali tidak dikenai kewajiban CBAM.