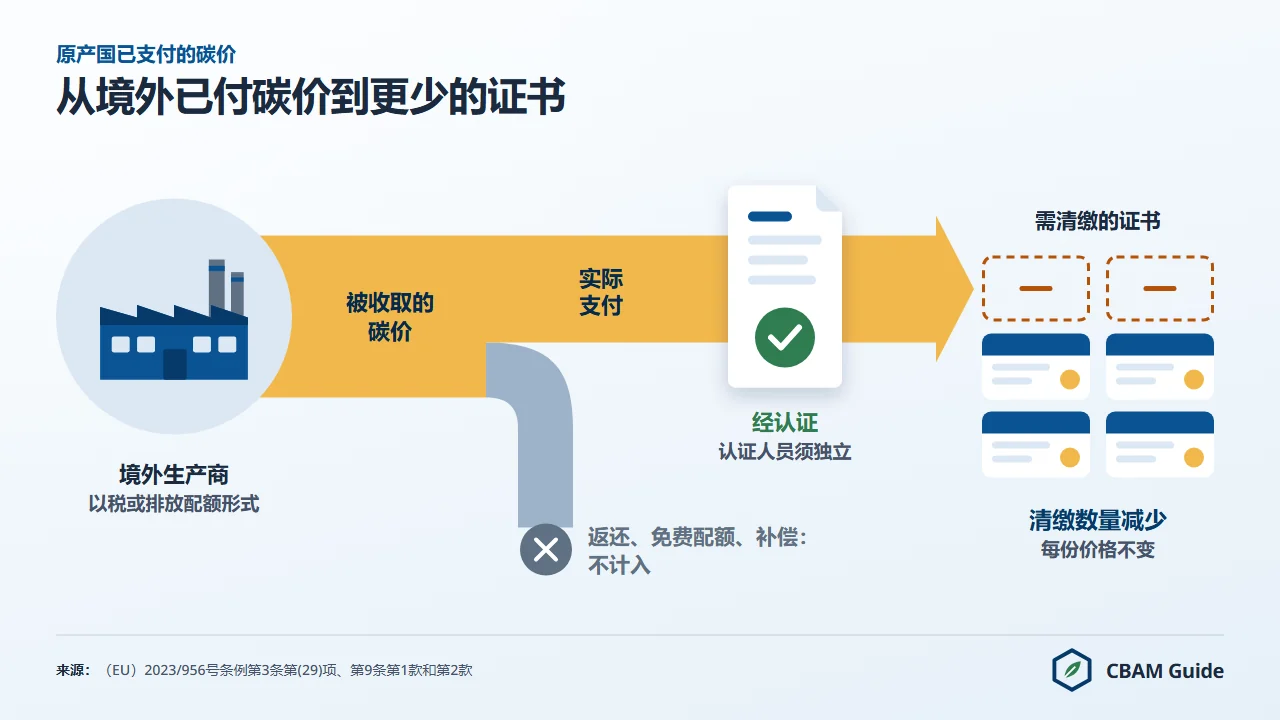
欧盟碳边境调节机制(CBAM)的法律依据是欧盟碳边境调节机制条例,即(EU)2023/956号条例(Regulation (EU) 2023/956)。该条例第9条为欧盟进口商减少CBAM证书清缴数量提供了一条途径:扣除货物在原产国已实际支付的碳价。截至2026年11月4日,没有任何国家的碳价依据第9条获得承认,规定计算和证明规则的实施条例仍为草案。中国全国碳排放权交易市场(全国碳市场)、韩国K-ETS、印度CCTS、英国UK ETS和土耳其试点碳市场均未获承认。
这一状态对中国出口企业影响很大。2025年,欧盟自中国进口的CBAM覆盖货物(附件一编码)金额为170.9亿欧元,居所有原产地第一位,占欧盟以外进口金额的15.36%(Eurostat,欧盟27国自中国进口的CBAM覆盖货物,2025年(Comext DS-045409,2026年10月12日提取))。在没有任何抵扣的情况下,中国板坯(CN编码7207 12 10)2026年按默认值进口,每吨产品需要2.1560份CBAM证书,按2026年第三季度官方价格折合177.48欧元。
本页说明第9条抵扣的作用、碳定价机制须满足的三项条件、主要出口国的现状、抵扣的计算和申报步骤,以及中国全国碳市场为何目前不能抵扣、中国企业现在可以准备什么。CBAM是一项与欧盟碳市场价格挂钩的证书机制,不是关税,也不是税;第9条抵扣的对象是欧盟进口商需清缴的证书数量。
第9条抵扣的作用:减少证书数量,而不是降低证书价格
第9条已付碳价抵扣减少的是授权CBAM申报人(authorised CBAM declarant)需要清缴的CBAM证书数量,而不是每份证书的价格。
这一区别直接决定进口商如何计算净负担。2026年进口货物的CBAM证书价格是欧盟碳排放交易体系(EU ETS)配额在拍卖平台收盘价的季度平均值(第21条第1a款):2026年第一季度75.36欧元,第二季度75.28欧元,第三季度82.32欧元(2026年10月5日公布)。自2027年起改为按周计算价格(第21条第1款)。
举例而言,假设某非欧盟生产商为出口货物的隐含排放(又称嵌入排放,embedded emissions)实际支付了相当于每吨二氧化碳20欧元的法定碳价,欧盟进口商并不是按“证书价格减20欧元”付款,而是按比例少清缴一部分证书。
比例关系为:减少的证书数量 =(实际支付的碳价,欧元/吨二氧化碳)÷(CBAM证书价格,欧元/吨二氧化碳)×(隐含排放,吨二氧化碳)。第9条本身没有规定公式:第9条第5款把换算规则交给实施条例,而截至2026年11月4日该实施条例仍为草案。上例若按75欧元的示意证书价格计算,比例为20/75,即该部分货物少清缴约26.7%的证书。
抵扣在年度申报环节主张:授权CBAM申报人在CBAM注册系统(CBAM Registry)中提交CBAM年度申报时主张抵扣,截止日为进口次年的9月30日。2026年进口的货物,首个截止日为2027年9月30日(第6条第1款)。
欧盟碳边境调节机制的设计目标,是让进口货物与欧盟本地生产的货物承担相同的碳成本。第9条体现了该机制对贸易伙伴现有碳定价的承认:对同一排放重复收费,既有失经济公平,在政治上也会适得其反。
碳定价机制须同时满足的三项条件
依据(EU)2023/956号条例第9条第1款,并结合第3条第(29)项对“碳价”的定义,碳定价机制须同时满足三项条件。
第3条第(29)项把碳价定义为在第三国碳减排机制下,以税、征费或收费形式,或以温室气体排放交易体系下排放配额形式支付的货币金额,按该机制覆盖、并在货物生产过程中排放的温室气体计算。以下三项条件须全部满足,只满足其中部分条件的,不能抵扣。
- 具有法律约束力。 碳定价机制须由政府法律规定并强制执行。自愿机制、企业内部碳价和单方面的行业协议均不在其列。该机制须对覆盖的设施构成可依法执行的义务。
- 覆盖相同的排放。 外国机制须覆盖CBAM对相关货物所覆盖的相同温室气体和相同生产工序。只对电力行业排放定价的机制,不能用于钢铁行业生产的货物,因为覆盖的排放不同。覆盖范围必须与申请抵扣的隐含排放直接对应。
- 扣除返还和补偿。 第9条第1款要求考虑第三国提供的、会降低碳价的任何返还或其他形式的补偿。出口时退还的碳价,或由免费配额抵消的部分,在相应范围内不属于“实际支付”。只有真正加重了生产者经济负担的碳价才可计入。
除这三项条件外,第9条第4款规定,自2027年起,欧盟委员会可以为已实行碳定价的第三国确定年度默认碳价,并在CBAM注册系统中公布。截至2026年11月4日尚未公布任何默认碳价。在实施条例通过之前,主张抵扣的进口商在成员国国家主管部门审查时承担证明材料方面的风险。
2026年哪些国家的碳价可以依据第9条抵扣
截至2026年11月4日,没有任何国家的碳价依据第9条获得承认。
欧盟委员会关于第三国已支付碳价的实施条例草案于2026年5月13日公布征求意见(2026年6月10日截止),截至2026年11月4日尚未通过。根据草案,承认途径分为排放交易体系、点源碳税、燃料碳税和混合体系四类;草案本身不承认任何国家的机制。下表依据国际碳行动伙伴组织(ICAP)的机制资料,对照上述三项条件列出主要CBAM出口国的情况。
| 国家 | 碳定价机制 | 法律约束力 | 是否覆盖CBAM行业 | 免费分配或返还 | 第9条状态 |
|---|---|---|---|---|---|
| 中国 | 全国碳市场 | 有(《碳排放权交易管理暂行条例》) | 自2025年起覆盖发电、钢铁、水泥、铝冶炼 | 配额100%免费分配,以排放强度为基础 | 未获承认 |
| 韩国 | K-ETS(韩国碳排放交易体系) | 有 | 是(钢铁、水泥及其他制造业) | 第四阶段(2026年至2030年)钢铁、水泥、有色金属100%免费分配 | 未获承认 |
| 瑞士 | 瑞士碳市场(与EU ETS连接) | 有 | 是 | 不适用 | 不在CBAM范围内(附件三) |
| 英国 | UK ETS | 有 | 是(电力和工业) | 部分工业配额免费分配 | 未获承认 |
| 南非 | 碳税(2019年第15号《碳税法》),自2026年1月1日起每吨二氧化碳当量308兰特(南非国家财政部) | 有 | 超过产能门槛的单位的燃料燃烧、工业过程和逸散排放(南非税务署) | 按行业享有60%至95%的免税额度(南非税务署) | 未获承认 |
| 印度 | CCTS(以强度为基础的基线与信用机制) | 对已公告行业有 | 部分(铝和水泥已公告;截至2026年2月钢铁目标尚未公告) | 信用和义务按强度目标确定 | 未获承认 |
| 土耳其 | 土耳其碳市场试点(条例2026年8月27日公布) | 有 | 电力和能源密集型工业 | 2027年排放100%免费分配;2026年只报告 | 未获承认;尚无实际支付的碳价 |
| 俄罗斯 | 萨哈林地区试点碳市场,是ICAP《2023年现状报告》中唯一的俄罗斯机制;超出配额每吨二氧化碳当量罚款1,000卢布 | 依据2022年联邦法律开展的地区试验 | 本页未评估 | 本页未评估 | 未获承认 |
| 乌克兰 | 二氧化碳税;全国碳市场计划于2028年启动 | 有(税) | 本页未评估 | 本页未评估 | 未获承认 |
| 巴西 | SBCE(第15,042/2024号法律),建设中 | 尚未运行 | 范围由法规确定 | 不适用 | 未获承认 |
中国全国碳市场依据生态环境部2025年3月印发的工作方案,在发电行业之外纳入钢铁、水泥和铝冶炼行业(生态环境部答记者问,2025年3月26日)。截至2026年11月4日,它未依据第9条获得承认,而且有两个特点限制了可抵扣的金额:配额全部免费分配,以及以排放强度而非绝对总量为基础。详细分析见下文“中国全国碳市场为何尚不能抵扣”一节。
韩国K-ETS是自2015年运行的具有法律约束力的总量控制与交易体系,覆盖钢铁、水泥和石化等制造业。截至2026年11月4日,没有任何决定或名单承认它,因此任何抵扣主张都只能依据第9条第1款的一般规定和进口商能够提供的证明。可抵扣的金额也有限:ICAP指出,钢铁、水泥和有色金属等碳泄漏风险行业在第四阶段(2026年至2030年)继续获得100%免费分配,而第9条第1款要求考虑这类补偿。
土耳其依据2025年7月的《气候法》,于2026年8月27日在官方公报上公布了排放交易体系条例。据ICAP,试点阶段覆盖2026年和2027年的排放:2026年只报告,2027年排放的免费分配比例为100%,首个清缴截止日在2028年11月。因此,土耳其的钢铁、水泥和铝生产商目前没有支付碳价,从土耳其采购的欧盟进口商依据第9条无可抵扣,须承担这些货物的全部证书义务。
第9条抵扣的计算步骤
计算第9条已付碳价抵扣需要三项输入数据,并按四个步骤完成。
三项输入数据如下。
- 单位隐含排放量:以每吨产品所含的吨二氧化碳当量(tCO₂e)表示,依据(EU)2025/2546号实施条例,由依据(EU)2025/2551号授权条例认可的核查机构核查
- 实际支付的碳价:以欧元计价或按适用汇率折算为欧元,并扣除生产者获得的免费配额、政府补偿或出口返还
- CBAM证书价格:进口年度的证书价格(2026年按季度,2027年起按周;根据草案,将采用对这些价格取平均的年度参考价格)
第一步:取得碳价已支付的经核实证明
收集碳价已在生产设施层面支付的证明文件。可接受的文件包括:显示已清缴配额及其覆盖数量的碳市场履约证明、相关政府部门出具的碳税缴纳凭证,以及第三国监管机构的履约确认。文件必须针对具体设施,不能是公司层面或行业层面的数据。
第9条抵扣只适用于“实际支付”的碳价。也就是说,名义碳价须扣除设施无偿获得的免费配额、补偿碳成本的政府补贴,以及政府退还的出口返还。以韩国K-ETS覆盖的钢铁企业为例,ICAP显示其在第四阶段(2026年至2030年)获得100%免费分配,实际支付的碳价可能接近于零。依据第9条第2款,证明文件还须由独立于申报人和第三国当局的人员认证。
第二步:将外国碳价折算为欧元
外国碳价须以欧元表示才能计算抵扣。第9条第5款规定“按年度平均汇率”折算,具体细则交由实施条例规定,而截至2026年11月4日该实施条例仍为草案。进口商应记录所用汇率,在同一申报年度的所有交易中统一使用,并依据第9条第3款,将记录保存至提交(或应提交)CBAM年度申报之年后第四年年底。
对中国企业而言,这意味着以人民币计价的全国碳市场价格(例如ICAP统计的2025年二级市场均价70.78元/吨)须按年度平均汇率换算为欧元,才能与CBAM证书价格比较。
第三步:套用抵扣公式
用经核查的隐含排放、折算为欧元的实际碳价和CBAM证书价格,计算减少的证书数量。以下是以韩国钢铁为对象、采用假设数据的示意算例。
- 进口:来自K-ETS覆盖设施的高炉-转炉(长流程)钢材1,000吨
- 单位隐含排放量:2.0吨二氧化碳/吨(为本例假设的实际值,不是默认值,也不是基准值)
- 隐含排放总量:2,000吨二氧化碳
- 假设实际支付的碳价(已扣除免费分配):18欧元/吨二氧化碳(按年度平均汇率由韩元折算)
- CBAM证书价格(2026年第三季度官方价格):82.32欧元/吨二氧化碳
- 减少的证书数量:(18 ÷ 82.32)× 2,000 = 437份
- 免费分配调整和抵扣之前的证书数量:2,000份
- 仅扣除第9条抵扣后的证书数量:1,563份
换算成金额,减少的437份证书按82.32欧元计约为3.6万欧元,与在原产国实际支付的碳价总额(18欧元 × 2,000吨)相当。按这一比例公式,原产国每实际支付一欧元碳价,欧盟一侧的证书成本相应减少一欧元,不会更多。该公式能否适用,取决于尚未通过的实施条例。
本例未计入免费分配调整。2026年的义务并不是隐含排放的固定2.5%:依据(EU)2025/2620号实施条例,免费分配调整以CBAM基准值为基础,高于基准值的排放须全额计算。碳价项与免费分配调整一起扣除,结果最低为零。
第四步:在年度申报中记录并提交抵扣
2026年进口货物的CBAM年度申报须在2027年9月30日前通过CBAM注册系统提交,依据第6条须包括:每吨二氧化碳当量主张的碳价、所适用的具体设施和货物,以及证明文件。主管部门有权检查所有第9条抵扣主张,记录保存义务持续至提交(或应提交)申报之年后第四年年底(第9条第3款)。
第9条抵扣与CBAM证书直接挂钩:抵扣减少的是需要清缴的证书数量,而每份证书仍对应一吨二氧化碳当量。抵扣公式正是按这种逐吨对应关系计算的。
中国全国碳市场为何尚不能抵扣
截至2026年11月4日,中国全国碳市场未依据第9条获得承认;免费分配和以强度为基础的设计,是中国生产商与可用抵扣之间的两个障碍。
行业覆盖范围已不再构成障碍。全国碳市场2021年启动时只覆盖发电行业,生态环境部2025年3月印发的工作方案将其扩大到钢铁、水泥和铝冶炼行业,新增约1,500家企业、约30亿吨二氧化碳当量,覆盖全国二氧化碳排放的比例由约40%提高到60%以上(生态环境部答记者问,2025年3月26日)。ICAP统计的覆盖企业为3,300余家。化肥生产不在覆盖范围内。
真正的障碍是免费分配。《碳排放权交易管理暂行条例》第9条规定:“碳排放配额实行免费分配,并根据国家有关要求逐步推行免费和有偿相结合的分配方式”(国务院令第775号,生态环境部2026年10月10日转载的现行文本)。2024年度,钢铁、水泥和铝冶炼企业获得的配额量等于经核查的实际排放量(生态环境部,2025年3月26日),因此2024年的生产没有实际支付任何碳价。
2025年和2026年,三个行业采用碳排放强度系数法免费分配,行业整体大致平衡,单个企业有少量盈余或缺口;2026年方案沿用2025年的方法(生态环境部分配方案征求意见稿说明,2026年7月22日;新华社,2026年9月3日)。配额不足的设施须从市场购买,盈余的设施可以出售。净购买的配额是否算作“实际支付”的碳价,尚无定论。
以下假设算例可说明影响的大小(仅为示意,不是草案规定的方法):某钢铁企业2026年获得的免费配额覆盖其经核查排放量的95%,其余5%按2026年10月30日全国碳市场收盘价95.08元/吨(新华财经,2026年10月30日)从市场购买。按其全部排放平均,每吨二氧化碳当量实际支付约4.75元(5% × 95.08元)。即使这部分被认定为实际支付,折算成欧元后与82.32欧元的证书价格相比,可减少的证书比例也很小。
第二个障碍在于强度控制与绝对总量控制的结构差异。全国碳市场按产量和排放强度分配配额,而不是按绝对排放总量设定上限。设施在降低排放强度的同时扩大产量,不会增加配额成本。CBAM衡量的是每吨产品的绝对隐含排放。根据草案,基线与信用类机制归入排放交易体系途径处理,但草案尚未通过,截至2026年11月4日没有任何换算规则生效。
中国已确定转型方向。2025年8月印发的《关于推进绿色低碳转型加强全国碳市场建设的意见》提出,到2030年形成以配额总量控制为基础、免费和有偿分配相结合的全国碳市场,排放稳定的行业自2027年起率先实行总量控制(生态环境部网站解读文章,2025年11月25日)。据ICAP,有偿分配(拍卖)尚无时间表,2025年二级市场均价为70.78元(约9.85美元)。在中国钢铁生产商支付的碳价不再被免费分配抵消之前,可抵扣金额都很小。
这一缺口的财务影响会逐年扩大。免费分配调整以CBAM基准值为基础,并随CBAM因子逐年缩小,自2034年起不再适用CBAM因子;因此,无法适用第9条抵扣给采购中国原产货物的欧盟进口商带来的负担将越来越重。
中国碳定价工具与第9条的关系
中国目前没有任何一种碳定价工具能使欧盟进口商依据第9条减少证书数量。
下表列出中国的各项碳定价工具及其与第9条的关系(截至2026年11月4日;来源见表内)。
| 工具 | 覆盖范围与价格 | 状态 | 与第9条的关系 |
|---|---|---|---|
| 全国碳市场 | 发电、钢铁、水泥、铝冶炼;气体为二氧化碳,铝冶炼还包括四氟化碳和六氟乙烷;年排放2.6万吨二氧化碳以上的单位(ICAP) | 2021年7月起线上交易;2026年1月1日至10月30日成交1.791亿吨(新华财经) | 未获承认;免费配额属于第9条第1款要求考虑的补偿 |
| 钢铁、水泥、铝冶炼的配额分配 | 2024年配额量等于经核查排放量;2025年和2026年按碳排放强度系数法免费分配 | 2024年至2026年为启动阶段,2027年起为“深化完善”阶段(生态环境部,2025年3月26日) | 2024年生产无实际支付的碳价;2025年和2026年的净购买如何处理尚无定论 |
| 有偿分配(拍卖) | 尚无 | 无拍卖,无时间表(ICAP) | 目前没有可主张的拍卖价格 |
| 地方碳市场试点 | 北京、天津、上海、重庆、湖北、广东、深圳、福建八个试点,覆盖全国碳市场以外的行业和单位 | 运行中;重点排放单位不再就相同气体和行业参与地方市场交易(暂行条例第29条) | 对钢铁、水泥、铝冶炼的CBAM货物意义有限;价格本页未核实 |
| 核证自愿减排量(CCER) | 可抵销不超过经核查排放量的5%(ICAP) | 2024年1月22日重启 | 抵销信用不是对生产征收的碳价;草案将国际信用限制在10%,且仅限《巴黎协定》第6.2条或第6.4条下的减排量 |
| 全国性碳税或碳费 | 本站查阅的资料中未发现 | 无 | 无可主张的内容 |
对中国出口企业的影响:主要CN编码的证书成本
在没有任何第9条抵扣的情况下,中国主要CBAM货物2026年按默认值进口的证书成本为每吨产品74.03欧元至467.79欧元。
下表按(EU)2025/2621号实施条例附件一(经(EU)2026/1740号实施条例替换)的中国默认值和(EU)2025/2620号实施条例的CBAM基准值计算,CBAM因子97.5%,跨部门修正系数100%,钢铁、铝和水泥的默认值加价(mark-up)为10%,化肥为1%,价格为2026年第三季度官方价格82.32欧元。计算于2026年11月4日通过lib/cbam-law.js完成。
| CN编码 | 货物 | 中国默认值(加价前,tCO₂e/吨) | CBAM基准值 | 每吨产品证书数量 | 每吨产品成本 | 第9条抵扣 |
|---|---|---|---|---|---|---|
| 7207 12 10 | 板坯(半成品钢) | 3.169 | 1.364 | 2.1560 | 177.48欧元 | 无 |
| 7208 51 20 | 热轧板 | 3.187 | 1.370 | 2.16995 | 178.63欧元 | 无 |
| 7318 15 82 | 螺栓 | 6.375 | 1.364 | 5.6826 | 467.79欧元 | 无 |
| 7326 90 98 | 其他钢铁制品 | 3.076 | 1.491 | 1.929875 | 158.87欧元 | 无 |
| 7601 | 未锻轧铝 | 3.000 | 1.423 | 1.912575 | 157.44欧元 | 无 |
| 7616 99 90 | 其他铝制品 | 5.559 | 1.485 | 4.667025 | 384.19欧元 | 无 |
| 3102 21 00 | 硫酸铵 | 1.290 | 0.414 | 0.89925 | 74.03欧元 | 无 |
| 2523 29 00 | 灰色波特兰水泥 | 1.420 | 0.666 | 0.91265 | 75.13欧元 | 无 |
以板坯为例:3.169 × 1.10 = 3.4859;减去0.975 × 1.364 = 1.3299;每吨需2.1560份证书;按82.32欧元计,每吨177.48欧元。这些结果是基于官方默认值和基准值((EU)2025/2621号和2025/2620号实施条例)的估算,具有约束力的数字以CBAM年度申报为准。贵公司的产品和吨数可用CBAM计算器估算。
本页使用的CN编码是欧盟的八位编码。中国海关商品编码只在六位HS层面与之一致,出口企业应与欧盟买家核对八位CN编码。由于第9条第1款的抵扣以实际排放为前提,提供经核查的实际排放数据既能避开默认值加价,也是将来主张抵扣的基础,详见CBAM默认值(出口企业)。
中国出口企业现在可以准备什么
中国出口企业没有CBAM法定义务,但可以为欧盟买家将来主张第9条抵扣提前整理证明材料。
依据欧盟委员会第1号指南,欧盟以外的运营商不承担CBAM义务;企业不必在CBAM注册系统注册(商务部《欧盟CBAM知识问答(第一期)》第20问也作此说明),但生产商可以在CBAM注册系统的CBAM运营商门户(O3CI模块)注册,并提供经核查的排放数据。抵扣由欧盟进口商在年度申报中主张,但证明材料只能来自生产设施。中国企业可以准备的材料有以下五项。
- 设施层面的年度排放报告:依据《碳排放权交易管理暂行条例》第11条编制的年度排放报告,以及温室气体排放数据质量控制方案
- 配额清缴记录:每个履约年度获得的免费配额数量和已清缴的配额数量
- 配额购买凭证:在全国碳市场净购买配额的交易记录和价格,这是唯一可能构成“实际支付”的部分
- CBAM实际排放数据:经认可的CBAM核查机构核查的单位隐含排放量,因为依据第9条第1款主张设施实际支付的碳价,须以实际排放为基础
- 独立认证安排:根据草案,碳价报告须由经认可的独立人员认证,这一角色不同于CBAM核查机构
认可CBAM核查机构的只能是欧盟成员国的国家认可机构((EU)2025/2551号授权条例),任何中国认可机构都不能认可CBAM核查机构。截至2026年11月12日,有文件记录的经认可CBAM核查机构共七家,由五家国家认可机构认可:EmiCert S.A.(希腊ESYD),Bureau Veritas Italia、RINA Services和SGS ICS Italia(意大利Accredia),Intertek Certification AB(瑞典Swedac),埃及达米埃塔的ISSC(荷兰RvA,2026年10月22日),以及SGS BELGIUM nv(比利时BELAC,认可范围自2026年11月5日起有效)。
七家中六家设立在欧盟,ISSC是首家设立在欧盟境外的CBAM核查机构,中国大陆没有经认可的CBAM核查机构。DNV于2026年11月6日宣布获得Accredia认可,但截至2026年11月11日Accredia尚未公布,因此未计入。欧盟委员会的官方名单仍未公布,详见经认可的CBAM核查机构。
第9条在CBAM合规流程中的位置
第9条已付碳价抵扣是决定授权CBAM申报人最终状况的三项规定之一:两项调整减少需清缴的证书数量,回购则就多购的证书退还款项,不改变清缴义务。
厘清三者之间的关系,可以避免多缴或少缴证书。三项规定如下。
- 免费分配调整(SEFA)。 单位隐含免费分配等于CBAM因子(2026年为97.5%)乘以跨部门修正系数和CBAM基准值,从单位隐含排放量中扣除。2026年的义务并不是隐含排放的固定2.5%:依据(EU)2025/2620号实施条例,免费分配调整以CBAM基准值为基础,高于基准值的排放须全额计算。CBAM因子逐年下降,自2034年起不再适用。
- 第9条抵扣(外国碳价)。 碳价项与免费分配调整一起扣除,依据的是实际支付的外国碳价,结果最低为零。
- 回购(多余证书)。 依据修订后的第23条,申报人可在清缴当年的10月31日前申请按购买价格回购多余证书。第23条第2款将数量限制为“授权CBAM申报人在购买当年依据第22条第2款有义务购买的CBAM证书总数”(本站译文)。这是风险管理工具,不是基于排放的调整。
这三项规定之间的关系及其各自适用的实施条例,详见英文页面CBAM条例。
使用默认值时能否适用第9条抵扣?
只能以有限的形式适用。依据第9条第4款,隐含排放按默认值确定时,只能参照年度默认碳价申请抵扣;欧盟委员会可自2027年起确定这些默认碳价,并在CBAM注册系统中公布。截至2026年11月4日尚未公布任何默认碳价,也没有为中国设定。(EU)2025/2621号实施条例公布的默认值,不反映任何具体设施实际支付的碳价。
要依据第9条第1款就设施实际支付的碳价申请抵扣,进口商必须使用经核查的实际排放数据,而不是默认值。因此,第三方核查的投入直接关系到能否获得抵扣的经济收益:使用默认值的进口商,不能在该申报期主张其供应商实际支付的碳价。
韩国K-ETS是否适用于所有CBAM行业?
截至2026年11月4日,K-ETS未就任何CBAM行业获得承认。ICAP指出,K-ETS覆盖电力、工业、建筑、废弃物、交通、国内航空和海运领域的813家单位(2025年履约年度),2023年覆盖韩国温室气体排放的77.75%。钢铁、水泥等工业设施都在体系内,覆盖条件原则上满足,但碳泄漏风险行业在第四阶段仍获得100%免费分配。
从韩国采购钢铁、水泥和铝的欧盟进口商,应核实具体供货设施是否纳入K-ETS,并在主张抵扣前取得设施层面的履约记录。行业层面的覆盖并不意味着每一个设施都被覆盖。详见英文页面CBAM与韩国。
2027年9月截止日前欧盟委员会仍未承认任何机制怎么办?
首个CBAM年度申报截止日为2027年9月30日。欧盟委员会于2026年5月13日公布了关于承认第三国已付碳价的实施条例草案,征求意见于2026年6月10日结束;截至2026年11月4日,该条例尚未通过,也没有已承认机制的名单。草案拟议的证明、认证和减量公式要求,详见CBAM已付碳价抵扣。
进口商面临证明材料方面的风险:就尚未获欧盟委员会正式承认的机制主张第9条抵扣,可能在成员国国家主管部门检查时受到质疑。有韩国或中国供应商的进口商应现在就准备全部证明材料,保存设施层面的碳市场履约记录,并在2026年和2027年持续关注欧盟委员会的公布。如果实施条例在2027年9月截止日前仍未通过,应咨询相关成员国的法律顾问,确认能否在证明材料齐全的情况下暂时主张抵扣。
第9条抵扣是否适用于电力进口?
第9条抵扣适用于全部六个CBAM行业的货物:钢铁、水泥、铝、化肥、电力和氢。对电力进口而言,隐含排放是所发电力的二氧化碳强度,可抵扣的是发电设施支付的碳价。
电力通过实体互联线路进入欧盟,适用(EU)2023/956号条例第7条规定的单独计算规则。电力要适用第9条抵扣,发电企业须处于覆盖发电的具有法律约束力的碳定价机制之下,碳价须在发电企业层面实际支付,且不存在出口返还。来自英国的电力(UK ETS直接覆盖发电)比来自发电行业没有碳定价的国家的电力更容易评估。欧盟自中国的电力进口为零(Eurostat Comext DS-045409,2023年至2025年)。
南非碳税是否符合第9条?
南非碳税依据2019年第15号《碳税法》设立,自2019年6月1日起实施,对超过产能门槛的单位的燃料燃烧、工业过程和逸散排放的二氧化碳当量征收(南非税务署)。名义税率于2026年1月1日提高到每吨二氧化碳当量308兰特(南非国家财政部,2026年预算审查)。截至2026年11月4日,南非或任何其他国家都没有获得承认的决定。
问题在于其中多少属于“实际支付”。免税额度按行业为60%至95%(南非税务署),基本免税额度60%维持到2030年,因此每吨的净税率远低于名义税率。第9条第1款要求考虑返还和补偿,只有扣除免税额度后的净税率才可能计入第9条。各国覆盖范围的判断如何影响抵扣资格,可对照CBAM与中国和隐含排放的计算方法。
中国官方和行业资料对第9条怎么说?
中国官方面向出口企业的CBAM资料很少讨论第9条。商务部外贸发展事务局组织编写的《欧盟CBAM知识问答(第一期)》(2026年7月)在第2问的检修口算例中明确“不考虑任何可能的中国碳价抵扣”,全文没有关于第9条的专门问答。上海市商务委员会2026年6月2日发布的欧盟CBAM问答摘要(第3.10问)说明了“仅在原产国实际支付的碳价格可用于抵扣”,并要求扣除返还或补偿。
需要注意两处与现行文本不一致的说法。上海摘要称实施法案依据“CBAM法规第9条第4款”;在(EU)2025/2083号条例修订后的现行文本中,规定实施条例的是第9条第5款,第4款规定的是默认碳价。商务部WTO/FTA咨询网2026年1月转载的一篇咨询机构文章,把成本写成“CBAM证书数量×欧盟每周拍卖均价-原产国已支付合规碳成本”;实际上2026年进口适用季度价格,第9条减少的是证书数量。
常见问题
什么是CBAM第9条已付碳价抵扣?
第9条已付碳价抵扣是(EU)2023/956号条例中的一项规定:原产国生产设施已就出口货物的隐含排放支付具有法律约束力的碳价时,授权CBAM申报人可以减少需清缴的CBAM证书数量。抵扣数量与外国碳价相对于CBAM证书价格的比例以及经核查的隐含排放成正比。
2026年哪些国家可以适用CBAM第9条抵扣?
截至2026年11月4日,没有任何国家。包括韩国K-ETS、中国全国碳市场、印度CCTS和英国UK ETS在内,没有任何国家的碳价依据第9条获得正式承认,规定承认规则的实施条例仍为草案。瑞士、挪威、冰岛和列支敦士登依据附件三不在CBAM范围内。土耳其的碳市场条例于2026年8月27日公布,但试点阶段生产商尚未实际支付碳价。
中国全国碳市场能否适用CBAM第9条抵扣?
截至2026年11月4日不能。中国全国碳市场自2025年扩围以来,在发电之外覆盖钢铁、水泥和铝冶炼,但配额以排放强度为基础免费分配,实际支付的碳价很少或没有;2024年度三个行业的配额量等于经核查的实际排放量。包括中国在内,没有任何国家的碳价依据第9条获得承认,实施条例仍为草案。
使用默认值时能否主张第9条抵扣?
不能就供应商实际支付的碳价主张。第9条第1款适用于按实际排放确定隐含排放的情形,实际排放须依据(EU)2025/2546号实施条例,由依据(EU)2025/2551号授权条例认可的核查机构核查。使用(EU)2025/2621号实施条例的默认值时,第9条第4款只允许参照年度默认碳价申请抵扣;欧盟委员会可自2027年起在CBAM注册系统中公布这些默认碳价,截至2026年11月4日尚未公布。
第9条抵扣如何计算?
减少的证书数量等于实际支付的碳价(欧元/吨二氧化碳)除以CBAM证书价格(欧元/吨二氧化碳),再乘以隐含排放(吨二氧化碳)。结果即为减少清缴的证书数量。碳价项与(EU)2025/2620号实施条例规定的免费分配调整一起扣除,换算规则截至2026年11月4日仍为草案。
第9条抵扣是否等于碳价豁免?
不等于。第9条抵扣按外国碳价相对于欧盟碳市场价格的比例减少清缴的证书数量。只有外国碳价等于欧盟碳市场价格时,证书义务才会降为零。外国碳价低于欧盟碳市场价格时只能部分抵扣,本页讨论的所有第三国机制都属于这种情况。完全不承担CBAM义务的只有附件三所列国家(冰岛、列支敦士登、挪威、瑞士)。
中国出口企业需要为第9条抵扣做什么?
中国出口企业不承担CBAM法定义务,也不必在CBAM注册系统注册。抵扣由欧盟进口商主张,但证明材料须来自生产设施:年度排放报告、配额清缴和购买记录、经认可的CBAM核查机构核查的实际排放数据,以及根据草案由经认可的独立人员认证的碳价报告。需要核查或咨询服务时,可通过CBAM服务对接免费提出需求。