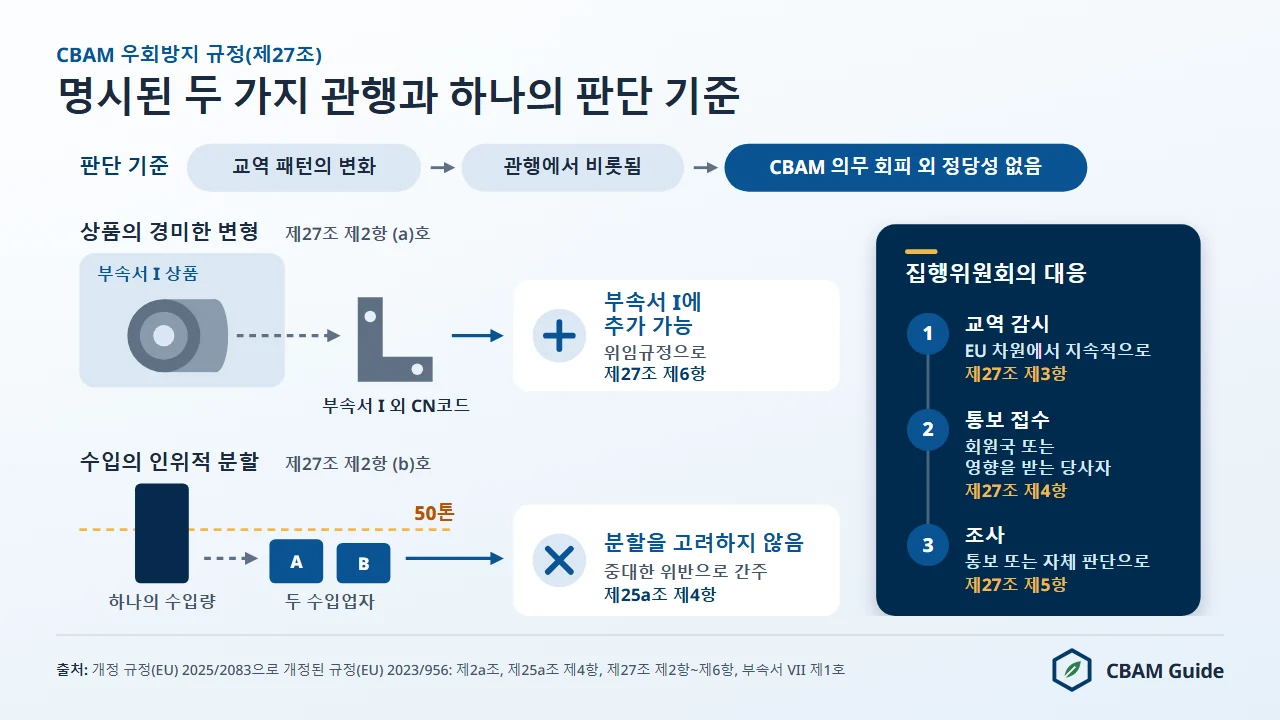
EU 탄소국경조정제도(CBAM)의 우회는 규정(EU) 2023/956(Regulation (EU) 2023/956) 제27조에서 경제적 정당성 기준으로 정의되며, 이 조문은 두 가지 관행을 예시로 명시합니다. 상품을 경미하게 변형해 부속서 I 목록에서 벗어나게 하는 것과, 50톤 기준을 넘지 않도록 수입을 인위적으로 분할하는 것입니다.
이 두 관행은 한정적 열거가 아니라 예시적 열거입니다("may consist of, but is not limited to"). 원산지 허위 신고는 제27조에 명시된 관행이 아니라 관세법의 문제입니다. 다만 원산지에 따라 비용은 크게 달라집니다. 2026년 기본값으로 계산하면 한국산 열연강판(CN 7208 51 20)은 상품 톤당 81.83유로, 중국산은 178.63유로로 96.80유로 차이가 납니다.
EU 탄소국경조정제도(CBAM)는 규정(EU) 2023/956에 따라 2026년 1월 1일부터 확정기간이 시행 중인 EU의 제도로, 탄소집약적 상품을 EU로 수입하는 수입업자가 상품의 내재배출량에 비례하는 CBAM 인증서를 구매·제출하도록 하며, 인증서 가격은 EU 배출권거래제(EU ETS) 가격과 연동됩니다. 이 페이지는 제27조의 내용, 집행위원회의 감시와 조사, 50톤 기준에 관한 제25a조, 계류 중인 제안 COM(2025)989의 변경 사항, 그리고 한국 수출기업이 준비할 증빙을 차례로 설명합니다.
CBAM의 대상 6개 부문과 인증서 제도 전반은 EU CBAM 가이드에서 설명합니다.
제27조가 정의하는 CBAM 우회
제27조 제2항(Article 27(2))은 우회를 CBAM 의무의 전부 또는 일부를 회피하는 것 외에는 충분한 사유나 경제적 정당성이 없는 관행·공정·작업에서 비롯된 상품 교역 패턴의 변화로 정의합니다.
원문은 "a change in the pattern of trade in goods, which stems from a practice, process or work, for which there is insufficient due cause or economic justification other than to avoid, wholly or partially, any of the obligations laid down in this Regulation"입니다. 정의는 교역 패턴의 변화, 그 배경이 되는 관행, CBAM 의무 회피 외의 충분한 이유의 부재라는 세 요소로 이루어집니다.
제27조는 위반 행위마다 과징금을 정한 목록이 아닙니다. 이 조문은 집행위원회가 "relevant and objective data"(관련성 있고 객관적인 데이터)에 근거해 우회에 대응하도록 하고(제27조 제1항), 감시와 조사를 의무화하며, 명시된 두 관행 중 하나에 대해서는 부속서 I을 확대할 수 있게 합니다. 두 관행은 아래와 같습니다.
상품의 경미한 변형(제27조 제2항 (a)호)
첫 번째 관행은 "slightly modifying the goods concerned to make those goods fall under CN codes which are not listed in Annex I, except where the modification alters their essential characteristics"입니다. 즉 상품을 경미하게 변형해 부속서 I에 없는 CN코드로 분류되게 하는 것이며, 변형으로 본질적 특성이 바뀌는 경우는 제외됩니다. 판단 기준은 부가가치의 크기가 아니라 본질적 특성이 바뀌었는지 여부입니다.
예를 들어 열연코일은 CBAM 대상 상품입니다. 이를 단순히 절단하거나 프레스 가공해 부속서 I에 없는 기계·차량 부품의 호로 분류되게 하면, 수입업자는 그 상품에 대해 인증서를 제출하지 않아도 됩니다. 그 공정의 유일한 목적이 부속서 I에서 벗어나는 것이고 부품이 본질적으로 같은 강재라면 (a)호에 해당합니다. 강관에는 이런 경로가 없습니다. 제7304호부터 제7306호까지가 부속서 I에 포함되어 있기 때문입니다.
한국 수출기업에게 이 기준은 곧 품목분류의 문제입니다. CBAM 대상 여부는 EU 역내 수입 시의 CN코드로 정해지며, 이 CN코드는 국내 수출 시의 HSK 코드와 다를 수 있습니다(한국생산기술연구원 EU CBAM 헬프데스크, 대상 품목 페이지, 2026년 11월 4일 확인). 가공품의 CN코드는 EU 수입업자와 확인하거나, 관세청의 「EU 품목분류 사전심사 신청 가이드북」에 따라 EU 사전 품목분류를 받아 두는 것이 안전합니다.
이 관행에 대한 대응 수단은 제27조 제6항입니다. 집행위원회는 이 관행이 하나 이상의 회원국에서 확립된 패턴으로 나타나고 있다고 판단할 충분한 이유가 있으면, 경미하게 변형된 상품을 부속서 I에 추가하는 위임규정을 채택할 수 있습니다. 2026년 11월 4일 기준 이에 따라 부속서 I을 개정한 위임규정은 없습니다.
수입의 인위적 분할(제27조 제2항 (b)호)
두 번째 관행은 개정 규정(EU) 2025/2083으로 추가된 "artificially splitting imports, including via non-genuine arrangements, to avoid exceeding the single mass-based threshold"입니다. 이 기준은 제2a조(부속서 VII 제1호)의 50톤 단일 중량기준입니다. 수입업자별로 역년 기준 모든 CN코드와 원산지의 CBAM 상품 순중량을 합산하며, 전기와 수소에는 적용되지 않고(제2a조 제4항), 면제 대상 수입업자는 통관 신고서에 면제를 신고해야 합니다(제2a조 제1항).
한 수입업자의 물량을 여러 건의 작은 선적으로 나누는 것은 효과가 없습니다. 기준이 수입업자별 연간 합계이기 때문입니다. 한국생산기술연구원 EU CBAM 헬프데스크도 "50톤은 국내 수출기업별 또는 개별 선적 건별 기준이 아니라 EU 수입업자의 연간 누적 기준입니다"라고 안내합니다. 이 조항이 겨냥하는 것은 수입업자 사이의 분할입니다. 예를 들어 연간 90톤을 정당한 상업적 이유 없이 두 수입 법인에 45톤씩 나누는 경우입니다.
관할당국의 대응 근거는 제25a조 제4항입니다. 수입업자가 기준을 넘었는지 판단할 때, 관할당국은 "for the main purpose or one of the main purposes of falling below the single mass-based threshold"(기준 아래로 내려가는 것을 주된 목적 또는 주된 목적 중 하나로) 마련된 진정성 없는 관행이나 약정을 고려하지 않습니다. 약정이 수입업자의 경제 활동과 관련된 정당한 상업적 이유로 마련되었다고 볼 수 없으면 진정성 없는 약정이며, 이를 이용한 수입업자는 중대한 위반에 관여한 것으로 간주됩니다.
볼트·너트(CN 7318)처럼 여러 EU 구매자에게 소량씩 공급하는 한국 수출기업은 구매자 측이 계열 법인 사이에 물량을 나누자고 제안할 때 이 조항을 염두에 두어야 합니다. 법적 책임은 EU 수입업자에게 있지만, 거래 구조가 바뀌면 수출기업의 납품 계약과 데이터 제공 상대도 함께 바뀝니다.
제27조에 없는 것: 신고 원산지
제27조 제2항은 원산지 허위 신고나 제3국 경유를 명시하지 않습니다. CBAM 상품의 원산지는 마지막 선적국이 아니라 EU 관세법(Union Customs Code)의 비특혜 원산지 규정으로 정해집니다. 말레이시아를 경유한 중국산 철강 제품은 말레이시아에서의 가공이 그 규정을 충족하지 않는 한 말레이시아산이 되지 않습니다. 원산지 허위 신고는 일차적으로 관세 규정 위반이며, 그 결과 CBAM 신고서도 부정확해집니다.
같은 원칙이 한국에도 적용됩니다. 제3국에서 조달한 소재를 한국에서 가공해 수출하는 경우, 한국산이 되는지는 한국에서의 가공이 비특혜 원산지 규정을 충족하는지에 달려 있습니다. 철강에는 CBAM과 별개로, 2026년 10월 1일부터 이행규정(EU) 2026/1963에 따라 용해·주조국(melt and pour) 증빙이 요구되며, 주된 증빙은 히트 번호가 기재된 밀시트(Mill Test Certificate)입니다. 이 증빙은 CBAM 인증서 수량에는 영향을 주지 않습니다.
원산지가 CBAM 비용에 중요한 이유는 기본값이 국가별로 정해지기 때문입니다. 계류 중인 제안 COM(2025)989는 제27조 제2항에 세 번째 관행인 "artificially adjusting the supply chains to make the goods benefit from lower default values"(더 낮은 기본값의 혜택을 받도록 공급망을 인위적으로 조정하는 것)를 추가할 것을 제안합니다. 2026년 11월 4일 기준 이는 시행 중인 법이 아니라 제안입니다.
이와 관련되지만 별개인 쟁점으로 CBAM 스크랩 허점이 있습니다. 현행 규칙에서 스크랩 투입물은 내재배출량이 0이므로, 신고된 스크랩 함량이 내재배출량을 낮춥니다.
한눈에 보는 제27조와 제25a조
제27조 제2항이 명시한 두 관행과 50톤 기준에 관한 제25a조의 규칙, 각각의 결과는 다음 표와 같습니다.
| 조항 | 관행 | 판단 기준 | 결과 |
|---|---|---|---|
| 제27조 제2항 (a)호 | 상품을 경미하게 변형해 부속서 I에 없는 CN코드로 분류되게 함 | 변형이 상품의 본질적 특성을 바꾸는지 여부 | 변형된 상품을 부속서 I에 추가하는 위임규정(제27조 제6항) |
| 제27조 제2항 (b)호 | 진정성 없는 약정을 포함해 50톤 기준을 넘지 않도록 수입을 인위적으로 분할 | 의무 회피 외에 충분한 사유나 경제적 정당성이 없는지 여부 | 집행위원회의 감시와 조사(제27조 제3항~제5항) |
| 제25a조 제4항 | 기준 아래로 내려가는 것을 주된 목적 또는 주된 목적 중 하나로 하는 진정성 없는 관행이나 약정 | 수입업자의 경제 활동과 관련된 정당한 상업적 이유가 없는지 여부 | 약정 불인정, 중대한 위반, 기준을 넘은 경우 제26조 제2a항의 과징금 |
집행위원회의 감시와 조사 방식
제27조는 집행위원회에 세 가지 절차상 의무를 부여하며, 그 데이터는 제25조와 제25a조가 공급합니다.
세 가지 의무는 다음과 같습니다.
- 감시: 집행위원회는 우회를 파악하기 위해 EU 차원에서 상황을 지속적으로 감시하며, 시장 감시를 포함해 시민사회단체의 제출·보고 같은 모든 관련 정보원을 근거로 삼습니다(제27조 제3항).
- 통보: 회원국, 또는 우회 관행으로 영향을 받거나 이익을 얻는 당사자는 집행위원회에 통보할 수 있습니다. 환경단체 같은 기타 이해관계자도 구체적 증거를 발견하면 통보할 수 있습니다(제27조 제4항). 통보에는 이유와 함께 주장을 뒷받침하는 데이터와 통계를 담아야 합니다(제27조 제5항).
- 조사: 통보가 요건을 충족하거나 집행위원회가 필요하다고 판단하면 조사를 개시합니다. 관할당국과 세관당국의 지원을 받을 수 있으며, 조사는 통보일부터 9개월 안에 마무리합니다(제27조 제5항).
감시에 쓰이는 데이터는 세관에서 나옵니다. 제25조 제2항에 따라 세관당국은 수입업자 또는 신고인의 EORI 번호, CBAM 계정 번호, 8단위 CN코드, 수량, 원산지, 통관 신고일, 세관 절차를 정기적·자동으로 집행위원회에 전달합니다. 집행위원회는 이 정보를 신고인별로 CBAM 등록부와 대조합니다(제25조 제3항).
50톤 기준에 대해서는 제25a조에 따른 상시 점검이 추가됩니다. 집행위원회는 기준 대비 수입을 감시하고, 기준의 90%를 넘은 수입업자 목록을 관할당국과 교환합니다(제25a조 제1항). 또한 적어도 연 1회 위험 요인과 유의 사항을 파악해 관할당국과, 필요한 경우 세관에 전달합니다(제25a조 제5항).
2026년 11월 4일 기준 집행위원회의 CBAM 페이지에는 우회 조사 대상 국가, 교역 경로, 상품 목록이 없으며, 입법 페이지에도 제27조 제6항에 따른 위임규정이 없습니다.
신고 원산지에 따른 CBAM 비용 차이: 원산지별 비교
국가별 기본값 때문에 같은 상품도 신고 원산지에 따라 2026년 상품 톤당 비용이 두 배 이상 달라질 수 있습니다.
아래 비교는 국가별 기본값이 신고 원산지를 왜 중요하게 만드는지 보여 주기 위해 이 사이트가 계산한 예시입니다. 이행규정(EU) 2025/2621 부속서 I(이행규정(EU) 2026/1740으로 대체)으로 계산했으며, 집행위원회가 지목한 사례 목록이 아닙니다. 한국 행은 2026년 11월 4일 lib/cbam-law.js로 계산했습니다. 기본값의 단위는 상품 톤당 이산화탄소 환산톤(tCO₂e)입니다.
| 상품(CN코드) | 원산지 | 기본값(상품 톤당 tCO₂e) | 2026년 상품 톤당 비용(EUR 82.32 기준) |
|---|---|---|---|
| 열연강판(7208) | 중국 | 3.187 | EUR 178.63 |
| 열연강판(7208) | 베트남 | 2.350 | EUR 102.84 |
| 열연강판(7208 51 20) | 한국 | 2.118 | EUR 81.83 |
| 도금강판(7210 49 00) | 중국 | 3.205 | EUR 170.55 |
| 도금강판(7210 49 00) | 한국 | 2.144 | EUR 74.47 |
| 알루미늄 괴(7601) | 러시아 | 2.160 | EUR 81.38 |
| 알루미늄 괴(7601) | 튀르키예 | 1.700 | EUR 39.73 |
| 알루미늄 괴(7601) | 중국 | 3.000 | EUR 157.44 |
| 알루미늄 괴(7601) | 한국 | 0.360 | EUR 25.29 |
각 비용은 기본값에 2026년 마크업(mark-up) 10%를 더하고 고유 내재무상할당량을 뺀 뒤 2026년 3분기 공식 가격 82.32유로를 곱한 값입니다. 고유 내재무상할당량은 CBAM 계수(CBAM factor, 무상할당 유지 비율) 97.5% × CSCF(cross-sectoral correction factor, 2026년~2030년 100%) × B열(Column B) 벤치마크입니다. 벤치마크는 제7208호 1.370, 제7210호 1.491, 1차 알루미늄(경로 K) 1.423입니다.
한국 표에서 제7601호 행은 2차 알루미늄 경로(L)로 표기되어 있어 벤치마크 0.091이 적용됩니다. 알루미늄 기본값은 직접배출량만 포함합니다. 이 결과는 공식 기본값과 벤치마크(이행규정(EU) 2025/2621 및 2025/2620)에 기반한 추정치이며, 확정 금액은 CBAM 신고서의 금액입니다. 귀사 품목은 CBAM 계산기에서 확인할 수 있습니다.
열연강판의 중국과 베트남 차이는 상품 톤당 75.79유로, 알루미늄 괴의 러시아와 튀르키예 차이는 41.65유로입니다. 한국과 중국의 차이는 열연강판 96.80유로, 도금강판 96.08유로, 알루미늄 괴 132.15유로입니다. COM(2025)989의 제27조 제2항 (c)호 제안이 겨냥하는 것이 바로 이런 차이에서 생기는 유인입니다.
한국산 기본값이 낮은 것은 한국 수출기업에 유리하지만, 바로 그 때문에 한국산 원산지 신고가 세관과 관할당국의 확인 대상이 될 수 있습니다. 다른 나라에서 가공된 강재나 그곳에서 재용해된 알루미늄이 그 나라의 원산지를 얻는지는 관세 원산지 규정에 따라 사안별로 판단됩니다. 한국은 EU의 도금강판(CN 7210) 수입에서 가액과 물량 모두 1위 원산지(10억 1,400만 유로, EU 역외 수입 대비 가액 기준 19.0%, Eurostat Comext DS-045409, 2025년)이므로, 원산지 증빙의 중요성도 그만큼 큽니다.
어느 원산지를 신고하든 제9조 차감은 적용되지 않습니다. 제9조에 따른 기지불 탄소가격 차감의 세부 이행규정은 2026년 11월 4일 기준 채택되지 않았으며, K-ETS를 포함해 어느 국가의 탄소가격도 인정되지 않았습니다. 튀르키예의 시범 배출권거래제는 배출권을 100% 무상할당하며, 한국의 K-ETS도 4차 계획기간(2026년~2030년)에 철강 등 무역 노출 업종에 100% 무상할당을 유지하므로 향후 차감도 무상할당 후 실제로 지불한 가격에 달려 있습니다.
승인 없는 수입에 대한 과징금
제27조에는 별도의 과징금 규정이 없으며, 금전적 제재는 제26조에 따라 부과됩니다.
승인된 CBAM 신고인이 아닌 자가 규정을 지키지 않고 상품을 반입하면 제26조 제1항 과징금의 3배에서 5배를 내야 합니다(제26조 제2항). 승인 없이 50톤 기준을 넘은 수입업자에게도 같은 규칙이 적용됩니다(제26조 제2a항). 제26조 제1항의 과징금은 EU ETS 초과배출 과징금(톤당 100유로)에 유럽 소비자물가지수에 따른 인상분을 더한 금액이므로, 제26조 제2항에 따른 과징금은 제출하지 않은 인증서 1개당 물가 연동 전 300유로에서 500유로입니다.
예를 들어 한 수입업자가 2026년에 CBAM 승인 없이 튀르키예산 반제품(CN 7207 11 14) 500톤을 수입했다고 가정합니다. 제26조 제4a항에 따라 관할당국은 순중량과 기본값으로 인증서 수량을 계산하며, 고유 내재무상할당량을 반영합니다. 기본값 2.310 tCO₂e에 마크업 10%를 더하면 2.541이고, 0.975 × 1.364 = 1.3299를 빼면 상품 톤당 1.2111개, 약 606개의 인증서가 됩니다.
이 인증서에 대한 과징금은 물가 연동 전 3배 기준 약 18만 1,700유로, 5배 기준 약 30만 2,800유로입니다. 같은 계산을 한국산 열연강판(CN 7208 51 20) 500톤에 적용하면 상품 톤당 0.99405개, 약 497개의 인증서이며, 과징금은 3배 기준 약 14만 9,100유로, 5배 기준 약 24만 8,500유로(물가 연동 전)입니다.
제26조 제2a항에 따라 승인 없이 50톤 기준을 넘은 수입업자는 과징금을 내면 해당 수입분의 신고서 제출과 인증서 제출 의무에서 벗어납니다. 다만 이것으로 이후의 수입까지 허용되는 것은 아닙니다.
배출량을 과소 신고하거나 원산지를 잘못 신고한 승인된 CBAM 신고인은 제출하지 않은 인증서 1개당 제26조 제1항 과징금(물가 연동 전 톤당 100유로)을 내며, 인증서 제출 의무는 남습니다(제26조 제3항). 중대하거나 반복된 위반은 승인 취소 사유이기도 합니다(제17조 제8항). 취소 후 수입하는 자는 더 이상 승인된 CBAM 신고인이 아니므로 제26조 제2항이 적용됩니다.
과징금 체계 전체는 CBAM 과징금(영문)에서 설명합니다.
영어 뉴스레터입니다. CBAM 인증서 가격 알림, 중요한 규정 변경, CBAM 관련 소식을 매주 보내 드립니다. 스팸은 보내지 않으며 언제든 수신을 거부할 수 있습니다.
이 알림을 보내기 위해 이메일 주소만 저장합니다. 개인정보 처리방침(영어)
정당한 거래와 우회의 구분 기준
정당한 거래 결정과 우회를 가르는 기준은 두 가지이며, 각각의 문구가 다릅니다.
제27조 제2항의 기준은 그 관행에 CBAM 의무 회피 외에 충분한 사유나 경제적 정당성이 없는지("insufficient due cause or economic justification")를 묻습니다. 그 자체로 충분한 경제적 이유가 있는 결정은 결과적으로 CBAM 비용이 줄더라도 우회의 정의에 해당하지 않습니다. 비용이나 인력 문제로 생산을 중국에서 베트남으로 옮기고, 그 상품이 관세 규정상 베트남산이 되는 공급업체는 CBAM을 우회하는 것이 아닙니다. 이 경우 베트남 생산 공정의 배출량 또는 베트남 기본값이 적용됩니다.
제25a조 제4항의 기준은 50톤 기준에만 적용됩니다. 모든 관련 사실과 상황을 고려해, 약정이 기준 아래로 내려가는 것을 "the main purpose or one of the main purposes"(주된 목적 또는 주된 목적 중 하나)로 마련되었는지, 그리고 진정성이 없는지를 묻습니다.
두 기준 모두 수치로 된 안전지대(safe harbour)가 없습니다. 2026년 11월 4일 기준 제27조 제6항에 따른 위임규정은 채택되지 않았고, 이 사이트는 제27조를 구체적 사안에 적용한 집행위원회 결정을 찾지 못했습니다. 경제적 정당성을 입증하려면 EU 수입업자는 조달과 가공 결정마다 상업적 기록을 보관해야 하며, 한국 공급업체는 그 기록에 필요한 자료를 제공할 수 있어야 합니다.
우회와 CBAM 검증의 관계
우회와 검증 실패는 겹칠 수 있습니다.
실제값으로 신고한 상품의 검증보고서는 신고서에 기재된 시설군에 관한 것입니다. 배출량이 많은 생산 공정이 다른 시설군에서 이루어졌다면, 검증된 데이터는 그 상품의 배출량을 반영하지 못합니다.
이행규정(EU) 2025/2546은 시설군이 처음 검증받는 해에 현장 방문(site visit)을 의무화합니다(제2조). 다른 생산자에게서 열연코일을 받아 가벼운 가공만 한 공장은 그 코일 자체에 대한 검증 데이터를 제공할 수 없습니다. 구매한 전구물질의 실제값은 그 전구물질을 생산한 시설군의 검증보고서에서 나온 경우에만 인정되며, 그렇지 않으면 전구물질에는 기본값이 적용됩니다.
외부에서 조달한 열연코일로 냉연강판이나 도금강판을 만드는 한국의 압연·도금 공장은 이 규칙을 먼저 확인해야 합니다. 코일 공급처의 검증된 배출량을 확보하지 못하면, 자체 공정을 검증받더라도 전구물질 부분은 기본값으로 계산됩니다. 2026년 11월 4일 기준 한국생산기술연구원 EU CBAM 헬프데스크의 검증기관 페이지에는 한국 소재 CBAM 검증기관이 등록되어 있지 않습니다.
국가인정기관이 문서로 확인한 CBAM 검증기관 인정은 2026년 11월 12일 기준 5개 국가인정기관의 7건입니다. 6곳은 EU에, 이집트 다미에타의 ISSC(네덜란드 RvA, 2026년 10월 22일) 1곳은 이집트에 설립되어 있으며, 한국 소재 기관은 없습니다. EU 집행위원회의 공식 목록은 2026년 11월 12일 기준 공개되지 않았습니다. 기관별 인정 범위는 CBAM 공인 검증기관에서 설명합니다.
COM(2025)989는 여기에 명시적인 증빙 규칙을 추가할 것을 제안합니다. 제안된 제19조 제2a항에 따르면 집행위원회나 관할당국이 실제 배출량 기반 신고서를 검토할 때, 상품이 신고서에 기재된 시설군에서 생산되었다는 증빙을 요청할 수 있습니다. 현장 방문 규칙과 검증보고서는 CBAM 검증에서 설명합니다.
COM(2025)989 개정안: 세 번째 관행과 제27a조 신설
2025년 12월 17일 공표된 COM(2025)989는 우회방지 장을 두 가지 방식으로 개정할 것을 제안합니다.
첫째, 제27조 제2항에 (c)호를 추가해, 상품이 더 낮은 기본값의 혜택을 받도록 인위적으로 조정된 공급망을 우회 관행에 포함합니다. 둘째, "Serious and unforeseen circumstances"(중대하고 예상치 못한 상황)라는 제목의 제27a조를 신설합니다. 한국에서는 법무법인(유) 세종이 2026년 4월 27일 뉴스레터에서 이 패키지를 "다운스트림 제품 확대 및 우회방지 강화 제안"으로 소개했습니다.
제27a조는 우회방지 규칙이 아닙니다. 집행위원회가 어떤 상품의 포함이 "causes severe harm to the Union internal market due to serious and unforeseen circumstances related to the impact on the prices of goods"(상품 가격에 대한 영향과 관련된 중대하고 예상치 못한 상황으로 EU 역내 시장에 심각한 피해를 야기)한다고 판단하면, 그 상황이 지날 때까지 해당 상품을 부속서 I에서 제외하는 위임규정을 채택할 수 있게 합니다. 제안 문안은 "심각한 피해"에 대한 수치 기준을 정하지 않습니다.
이 제안은 공표 이후 입법 절차를 밟고 있습니다. 이사회는 2026년 6월 12일 일반 접근법을 채택했고, 유럽의회는 2026년 9월 15일 1독회 협상 권한을 채택했습니다(찬성 464, 반대 50, 기권 159). 유럽의회의 권한은 이 안전판을 삭제하고 CBAM 수입을 재원으로 한 부문 지원으로 대체하며, 우회가 확인된 경우 기본값을 적용합니다.
2026년 10월 20일 제1차 3자 협의(트릴로그)는 전체 합의 없이 끝났고(언론 보도), 알루미늄 최소 기준, 금속 스크랩, 온라인 플랫폼, 글로벌 기본값의 네 가지 쟁점을 기술 작업으로 넘겼습니다. 제2차 3자 협의는 2026년 11월 30일로 보도되었으며, 더 넓은 패키지를 2028년 1월 1일부터 적용할 수 있도록 2026년 말 이전 합의를 목표로 합니다. 합의와 채택 전까지 이 안건은 제안 단계입니다.
하류재 확대와 우회 위험
COM(2025)989의 하류재 확대는 철강·알루미늄 집약적 하류 제품을 2028년 1월부터 부속서 I에 포함하자는 제안으로, 경미한 변형 경로를 다른 방식으로 막습니다.
집행위원회 보도자료는 약 180개 품목을 제시했습니다. 이사회의 2026년 6월 12일 일반 접근법(문서 10423/26)은 집행위원회의 표를 유지하고 8단위 코드 202개를 추가하며 3개 항목을 빼서, cbamguide.com의 집계로 모두 300개를 조금 넘습니다.
EUROFER와 Mayer Brown이 보도한 "약 200개"는 추가된 코드를 가리킵니다. 유럽의회의 2026년 9월 15일 권한은 업계 언론 집계로 약 457개 품목(추정)을 포함합니다. 세 입장의 CN코드 범위 비교는 CBAM 하류재 품목 목록(영문)에 있습니다.
확대는 제27조 제6항과는 다른 경로로 경미한 변형 문제에 대응합니다. 하류 제품을 미리 목록에 올려, 대상 상품을 그 제품으로 가공해도 대상에서 벗어나지 않게 하는 방식입니다. 채택되면 현재 대상인 강관을 목록에 오른 부품으로 만들어 수입해도 CBAM을 피할 수 없습니다.
산업통상부(MOTIR)는 2026년 10월 23일 하류재 수출기업 임직원 100여 명을 대상으로 설명회를 열고 "하류재 업계는 CBAM에 대한 인식과 준비가 상대적으로 부족"하다고 밝혔습니다. 보도자료 제목은 "하류재 확대 시행 대비"이지만, 2026년 11월 4일 기준 하류재 확대는 2028년 1월 1일 적용을 제안한 단계입니다. 제안의 전체 내용은 CBAM 하류재 확대에서, 입법 경과는 규정(EU) 2023/956(영문)에서 설명합니다.
국제통상법 쟁점: WTO 체제와 CBAM 우회방지
CBAM 우회방지 규칙은 그 자체가 분쟁 대상인 국제통상법 체제 안에서 작동합니다.
WTO 분쟁 DS639에서 러시아는 2025년 5월 12일 협의를 요청했고, 분쟁해결기구는 2026년 9월 25일 패널을 설치했습니다. 이 분쟁은 CBAM 패키지와, EU ETS 무상할당이 금지된 수출보조금이라는 러시아의 주장을 다룹니다. 분쟁 일정과 상소기구 기능 정지에 따른 집행 공백은 WTO 분쟁 DS639와 CBAM에서 설명합니다.
CBAM 노출이 낮은 국가에도 우회방지 규정이 적용됩니까?
내재배출량이 낮은 국가는 CBAM을 우회할 금전적 유인이 작지만, 우회방지 규정은 원산지와 관계없이 똑같이 적용됩니다. 고정된 고유 내재무상할당량을 먼저 빼기 때문에 의무는 배출량에 단순 비례하지 않습니다. 2026년 기본값과 2026년 3분기 공식 가격 82.32유로로 열연강판(CN 7208)을 계산하면 일본산(기본값 2.100 tCO₂e) 상품 톤당 80.20유로, 한국산(2.118) 81.83유로, 인도산(4.280) 277.60유로입니다(마크업 10%, 벤치마크 1.370, CBAM 계수 97.5%).
법적 기준은 모두 같습니다. 우회 유인은 신고된 상태와 실제 상태의 비용 차이가 클수록 커집니다.
우회방지와 관련해 50톤 면제 기준은 다르게 적용됩니까?
제2a조의 50톤 연간 면제 기준은 수입업자별·역년 단위로 모든 CBAM 상품을 합산해 적용됩니다. 제27조 제2항 (b)호는 이 기준을 넘지 않으려는 수입의 인위적 분할을 우회 관행으로 명시합니다. 제25a조 제4항에 따라 관할당국은 기준 아래로 내려가는 것을 주된 목적 또는 주된 목적 중 하나로 하는 진정성 없는 약정을 고려하지 않고, 그 수입업자를 중대한 위반에 관여한 것으로 봅니다.
규정은 수입업자 사이에 어느 정도의 계열 관계가 있어야 이 조항이 적용되는지 정하지 않습니다. 판단 기준은 약정에 수입업자의 경제 활동과 관련된 정당한 상업적 이유가 있는지입니다. 면제와 전기·수소 제외는 CBAM 50톤 면제 기준(영문)에서 설명합니다.
제3국에서 가공하면 언제나 우회 위험이 있습니까?
제3국에서 가공하는 것 자체는 우회가 아닙니다. 제27조 제2항 (a)호는 본질적 특성을 바꾸지 않고 상품을 부속서 I 밖의 CN코드로 옮기는 경미한 변형만 다루며, 일반 기준은 그 관행에 CBAM 의무 회피 외에 충분한 사유나 경제적 정당성이 있는지입니다. 가공이 원산지를 바꾸는지는 EU 관세법의 원산지 규정으로 정해지는 별개의 문제입니다.
제3국 공급망을 가진 수입업자는 생산 단계마다 상업적 이유를 문서화하고, 가공 증빙을 보관하며, 각 전구물질을 생산한 시설군까지 내재배출량을 추적해 두면 우회 의심에 대비할 수 있습니다.
EU 수입업자는 공급업체의 우회에 대해 책임을 집니까?
우회를 공급업체가 꾸민 경우에도 EU 수입업자는 CBAM에 따른 법적 책임을 직접 집니다. 승인된 CBAM 신고인은 신고 원산지와 신고 내재배출량을 포함해 CBAM 신고서의 정확성에 책임이 있습니다.
공급업체가 허위 원산지 증명서나 배출량 데이터를 제공했더라도 신고인의 제26조 책임이 자동으로 면제되지는 않습니다. 제26조 제1a항은 부족분이 운영자, 검증기관 또는 탄소가격 서류를 인증하는 독립된 자가 제공한 잘못된 정보에서 비롯된 경우 관할당국이 과징금을 줄일 수 있게 하지만, 부족한 인증서는 여전히 제출해야 합니다(제26조 제3항). 따라서 공급망 실사가 중요하며, 수입업자는 공급업체의 원산지·배출량 주장을 독립적으로 확인해야 합니다.
베트남, 튀르키예, 한국이 규정에 우회 위험국으로 명시되어 있습니까?
아닙니다. 규정(EU) 2023/956은 어떤 국가도 우회 위험국으로 명시하지 않으며, 제27조는 모든 원산지의 상품에 적용됩니다. 2026년 11월 4일 기준 집행위원회의 CBAM 페이지에는 우회 조사 대상 국가나 교역 경로 목록이 없습니다.
베트남과 튀르키예의 기본값과 교역상 위치는 CBAM 베트남 분석(영문)과 CBAM 튀르키예 분석(영문)에서, 한국의 상황은 CBAM과 한국에서 설명합니다.
우회는 제9조 탄소가격 차감에 영향을 줍니까?
원산지를 잘못 신고해도 제9조 차감을 받을 수는 없습니다. 제9조 제1항은 신고된 내재배출량에 대해 제3국에서 "effectively paid"(실제로 지불된) 탄소가격만 차감을 허용하므로, 그 가격은 상품을 생산한 시설군의 배출량에 대해 지불된 것이어야 합니다. 중국에서 생산된 철강이 베트남 원산지 서류로 EU에 들어오면, 그 배출량에 대해 베트남에서 탄소가격이 지불된 것이 아닙니다.
중국 국가 배출권거래제는 2025년 3월 20일 작업계획 이후 철강을 포함하지만 배출권은 무상할당되며, 2026년 11월 4일 기준 어느 국가의 탄소가격도 제9조에 따라 인정되지 않았으므로 중국산 철강에는 어떤 경우에도 차감이 적용되지 않습니다. 한국의 K-ETS도 아직 인정되지 않았으며, 4차 계획기간(2026년~2030년)에 철강 등 무역 노출 업종은 100% 무상할당을 유지하므로 향후 차감도 무상할당 후 실제로 지불한 가격에 달려 있습니다. 자세한 내용은 CBAM 기지불 탄소가격 차감에서 설명합니다.
한국 수출기업은 우회 의심을 피하기 위해 무엇을 준비해야 합니까?
한국 수출기업은 법적 의무자가 아니지만, EU 수입업자가 원산지와 경제적 정당성을 증명하는 데 필요한 자료를 제공할 수 있어야 합니다. 준비할 자료는 다음 다섯 가지입니다.
- CN코드 확인 자료: HSK 코드가 아니라 EU 수입 시의 CN코드를 수입업자와 확인하고, 필요하면 관세청 가이드북에 따라 EU 사전 품목분류를 받습니다.
- 원산지 증빙: 비특혜 원산지 규정에 따른 원산지 자료와, 철강의 경우 히트 번호가 기재된 밀시트(용해·주조국 증빙, 이행규정(EU) 2026/1963)를 준비합니다.
- 상업적 기록: 조달처 변경, 가공 단계, 물량 배분의 상업적 이유를 문서로 남깁니다.
- 시설군 단위 배출량 데이터: 운영자 배출량 보고서(Operator's emissions report)와 요약 배출량 보고서(Summary emissions report)를 상품을 실제로 생산한 시설군 기준으로 작성합니다(이행규정(EU) 2025/2547 부속서 IV).
- 전구물질 추적 자료: 외부 조달 열연코일 같은 전구물질은 생산 시설군과 검증보고서를 확인하고, 없으면 기본값이 적용된다는 점을 구매자와 공유합니다.
상담은 한국생산기술연구원 EU CBAM 헬프데스크(02-2183-1515)와 EU CBAM 헬프데스크·기업 전용 상담창구(1551-3213)에서 받을 수 있습니다. 산정이나 검증 지원 업체 소개는 CBAM 지원 요청에서 신청할 수 있습니다. 요청자는 무료입니다. 소개를 통해 고객을 얻은 제공업체가 cbamguide.com에 소개 수수료를 지불할 수 있으며, 이는 누가 어떻게 소개되는지에 영향을 주지 않습니다.