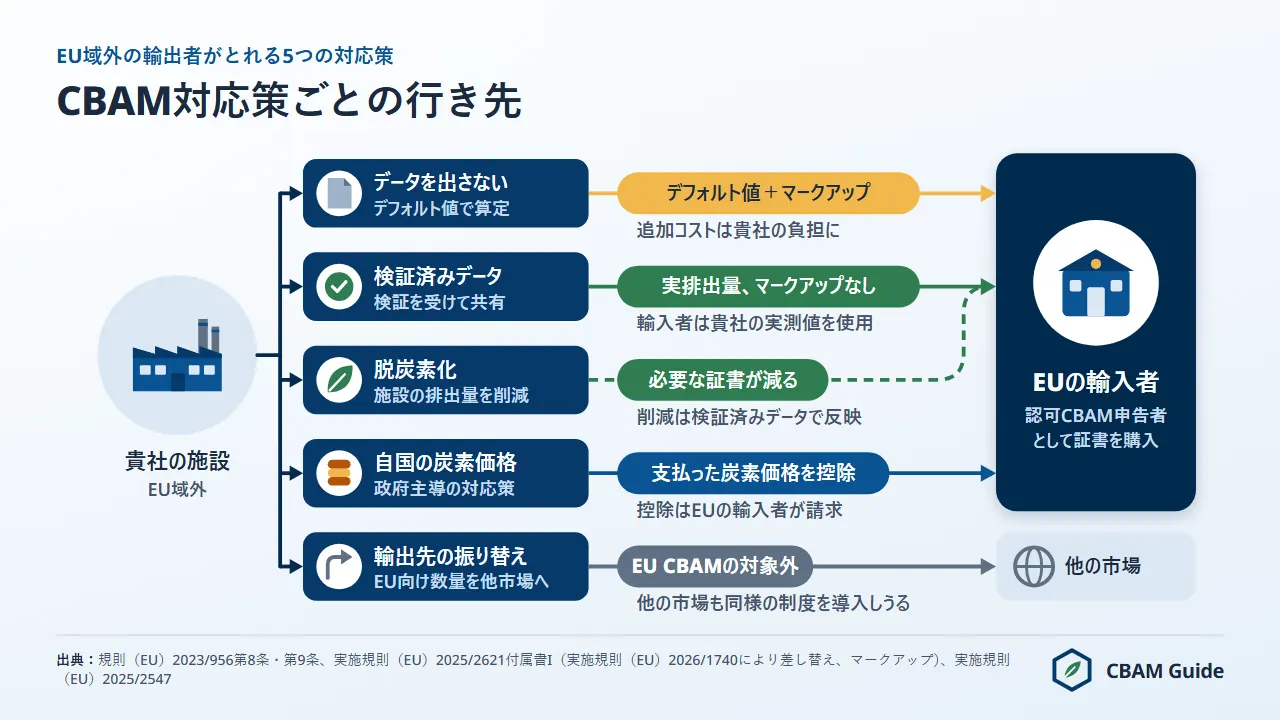
EU域外の輸出者がとれるCBAMへの対応策は、検証済みの実排出量データの提供、デフォルト値の受け入れ、生産の脱炭素化、EU以外への輸出先の振り替え、自国の炭素価格による第9条の控除の5つです。
EU炭素国境調整措置(CBAM。JETROや欧州委員会の和訳では「炭素国境調整メカニズム」)への対応を先送りすると、デフォルト値で評価される製品では、2026年の輸入分からすでにコストが生じています。EUが2025年に日本から輸入したCBAM対象製品(付属書Iのコード)のうち、輸入額が最も大きいのは熱延鋼板(CNコード 7208、2億1,673万ユーロ)です(ユーロスタット(Eurostat)Comext DS-045409、2025年(2026年10月12日抽出))。
このうちCNコード 7208 51 20をデフォルト値で評価すると、2026年輸入分で製品1トン当たり0.97425枚のCBAM証書が必要になります。2026年第3四半期の公式価格(1 CO2換算トン当たり82.32ユーロ、2026年10月5日公表)で計算すると、製品1トン当たり80.20ユーロです。
このコストは、価格が変わらなくても2030年輸入分では166.65ユーロに上がります。比較として、トルコ産の半製品(CNコード 7207 11 14)は2026年が99.70ユーロ、2030年が189.38ユーロです。なお、2027年からの輸入品についてはベンチマークが更新される可能性があるため、2030年の数値は目安です(実施規則(EU)2025/2620前文第10項)。
根拠となる法令は「炭素国境調整メカニズム(CBAM)を規定する、2023年5月10日の欧州議会および理事会規則(EU)2023/956」です。CBAMは、規則(EU)2023/956に基づき、EUの輸入者に対し、輸入品の体化排出量に応じたCBAM証書の購入と納付を求める、EU ETSの価格に連動した証書制度です。
EU炭素国境調整措置の対象は、鉄鋼、セメント、アルミニウム、肥料、電力、水素の6部門です。日本の輸出者にはCBAMに基づく法的な義務はありませんが、EUの輸入者は、施設の検証済みの体化排出量がなければ証書のコストを正確に計算できません。本ページでは、EU域外の輸出者がとれる5つの対応策を日本産製品のコストと日本の炭素価格の状況に当てはめて比較し、選び方の基準を示します。
キャプション:EU域外の輸出者がとれる5つのCBAMへの対応策は、すぐにできるデータ提供から長期の脱炭素化まであり、コストと実現性は部門によって大きく異なります。
CBAMへの5つの対応策の比較
5つの対応策は、初期費用、実施にかかる期間、2030年のコストへの影響、第三者への依存度が大きく異なります。
規則(EU)2023/956のもとでEU域外の輸出者がとれる5つの対応策を、計画を立てるうえで重要な観点から比較すると、次の表のとおりです。
| 対応策 | 初期費用 | 実施期間 | 向いている輸出者 | 2030年のコストへの影響 |
|---|---|---|---|---|
| 1. 実排出量データの提供 | 5,000~5万ユーロ(検証費用) | 6か月から18か月 | 実排出量がデフォルト値を下回る生産者 | デフォルト値のマークアップと、デフォルト値が検証済み排出量を上回る分がなくなる(いずれもCO2換算1トンごとに証書価格の満額で評価される部分) |
| 2. デフォルト値の受け入れ | ほぼゼロ | 即時 | 2026年に限り、EU向けの比率が低い生産者 | マークアップは2028年から30%、EUの買い手からの値下げ圧力が拡大 |
| 3. 生産の脱炭素化 | 高い(技術による) | 3年から10年 | EU向けの数量が大きい輸出者、低炭素の代替技術がある部門 | 体化排出量が下がり、証書の負担が恒久的に減る |
| 4. EU以外への輸出先の振り替え | 変動(市場開拓費用) | 1年から3年 | 製品の汎用性が高く、代替市場に販路がある生産者 | EU CBAMの負担はなくなるが、英国CBAMが2027年1月に始まり余地は狭まる |
| 5. 第9条の控除 | 政府主導 | 2年から5年 | 炭素価格制度が稼働している国(韓国、南アフリカなど) | 認められれば実際に支払った炭素価格の分だけ証書数が減る(2026年11月4日時点で認められた国はない) |
5つの対応策は、どれか1つだけを選ぶものではありません。EU向けの数量が大きい高炭素部門の生産者は、対応策1(短期のデータ提供)と対応策3(中期の脱炭素化)を2段階で組み合わせるのが一般的です。
日本の場合、EUが2025年に日本から輸入したCBAM対象製品(付属書Iのコード)14億4,820万ユーロのうち、鉄鋼が12億4,590万ユーロ(約86%)、アルミニウムが1億9,500万ユーロ(13.5%)を占めます(ユーロスタット(Eurostat)Comext DS-045409、2025年(2026年10月12日抽出))。日本の輸出者にとって、対応策の選択は実質的に鉄鋼とアルミニウムについての判断です。
対応策1:事業者用ポータル(O3CI)で実排出量データを提供する
実排出量がデフォルト値を下回る輸出者にとって、検証済みの実排出量データの提供は、短期で最も効果の大きい対応策です。
デフォルト値の水準は原産国によって異なります。例えば、中国産スラブ(CNコード 7207 12 10)のデフォルト値は製品1トン当たり3.169 tCO2e(CO2換算トン)で、2026年は10%のマークアップを加えて3.4859になります。ここから無償割当調整0.975 × 1.364 = 1.3299を差し引くと、輸入者が納付するCBAM証書は製品1トン当たり2.1560枚で、82.32ユーロで計算すると製品1トン当たり177.48ユーロです。
日本のデフォルト値は、熱延鋼板(CNコード 7208)と半製品(CNコード 7207 11 14)でいずれも2.100と、中国より低い水準です。ただし、日本の表で鉄鋼の行に記載されている生産ルートは高炉・転炉法(C、F、C/F)だけで、電炉法(D、E)の行はありません。そのため、スクラップを使う日本の電炉メーカーの製品も、検証済みの実排出量を示すまでは高炉材と同じデフォルト値で評価されます。
近代的な高炉・転炉法(BF-BOF)の製鉄所の排出原単位は、製品1トン当たり約1.8から2.1 tCO2eとされています。ただし、これは業界の概算であり、デフォルト値でもベンチマークでも検証済みの数値でもないため、本ページではこの値を使ったコストは計算しません。
検証済みデータによる節約額は、施設の検証済み排出量と、実排出量を使う場合に差し引く基準値(Column Aのプロセスベンチマークに前駆体の無償割当を加えたもの)によって決まります。輸入者は、回避できたコストを買い取り価格の上乗せや取引の継続という形で輸出者に還元します。
データの共有には、欧州委員会のCBAM登録簿内にある事業者用ポータル(O3CI)を使います。施設事業者はポータルに登録し、施設ごとの排出量報告書をアップロードして検証を受けたうえで、取引先の認可CBAM申告者(EUの輸入者)に開示します。1回のアップロードで、EUのすべての買い手に対応できます。
提供するデータは、排出量報告書のサマリー(16項目)です(実施規則(EU)2025/2547付属書IV第1.2項)。サマリーには、事業者と施設の情報(UN/LOCODE、小数点以下6桁の地理座標)、生産工程と生産ルート、製品ごとの特定体化排出量と無償割当、直接排出量と間接排出量、該当する場合は前駆体の情報が含まれます。
サマリーは、2026年8月14日のガイダンス第3号が示す3文書の構成に沿って、英語で提供します(同実施規則第10条第4項)。第9条の控除に使う炭素価格の証拠は、別の書類で示します。2026年からはEUの算定方法だけが認められ、移行期間(2023年から2025年)に使えた第三国の基準による「代替方法」は使えなくなりました。
2026年8月14日、欧州委員会は本格実施期間向けのガイダンス文書10本を公表しました。主なものとして、ガイダンス第2号はEU域外の事業者向けのクイックガイド、第3号は体化排出量の算定方法、部門別の5aから5fは2026年の報告年のモニタリングと算定の手順を示しています。全体はCBAMガイダンス文書10本の解説(英語)にまとめています。
実排出量を使う場合、検証は必須です(規則(EU)2023/956第8条第1項)。EU加盟国の国家認定機関(NAB)が委任規則(EU)2025/2551に基づき、EN ISO/IEC 17029:2019に照らして認定した検証機関が、施設が初めて検証を受ける年に現地訪問を行います(実施規則(EU)2025/2546第2条)。
検証サービス各社が提示している費用は、施設1か所・報告期間1回当たり5,000ユーロから5万ユーロです。これは市場推計であり、施設の複雑さや所在地によって変わります。なお、GX-ETSの登録確認機関であっても、CBAMの検証を行う資格はありません。手順はCBAM 輸出者の検証ガイドで説明しています。
国家認定機関の登録簿で確認できる認定は、2026年10月13日時点で5件で、日本の法人は含まれていません。2026年10月23日時点で、欧州委員会の認定検証機関リストは未公表です。各データ項目の内容は、移行期間の任意様式に代わった付属書IVの構成とともにCBAM 輸出者のデータ要件で確認できます。
データを提供しない場合の負担は、デフォルト値のマークアップによって年々重くなります。マークアップは、鉄鋼、セメント、アルミニウム、水素では2026年10%、2027年20%、2028年以降30%で、肥料は毎年1%です。実排出量がデフォルト値を大きく下回る鉄鋼、セメント、アルミニウムの生産者であれば、データ提供への投資を1回の輸出シーズンで回収できます。
経済産業省の「ねじ・ボルト等におけるEU-CBAM用算定ガイドライン 第3版」(2026年3月)は、CNコード 7318 15 42について2026年の証書数を製品1トン当たり1.750としており、本ページの計算(1.7501、82.32ユーロで144.07ユーロ)と一致します。同ガイドラインの円建ての数値(製品1トン当たり29,139円)は、EU ETSの価格90ユーロ、1ユーロ185円を前提としています。
対応策2:割高になることを前提にデフォルト値を受け入れる
デフォルト値の受け入れが合理的な対応策になるのは、限られた種類の輸出者だけです。
デフォルト値を使う不利益は2026年から生じます。マークアップ分を含め、ベンチマークを上回る排出量はすべて証書価格の満額で評価されるからです。例えば、トルコ産のポルトランドセメント(白色以外、CNコード 2523 29 00)には「その他の国と地域」のデフォルト値1.440 tCO2e(2026年のマークアップ込みで1.584)が適用され、2026年輸入分のコストは製品1トン当たり76.94ユーロです。
EU向けの数量が小さい輸出者(例えば年間500トン未満)は、初年度は検証に投資せず、デフォルト値のコストを受け入れることが多いと考えられます。
問題は、コストが上がり続けることです。2030年輸入分ではマークアップが30%、CBAM係数が51.5%となり、同じセメントのコストは、価格82.32ユーロが変わらない場合でも製品1トン当たり125.87ユーロになります(現行のベンチマークによる計算です。2027年からの輸入品についてはベンチマークが更新される可能性があります)。ほかの条件が同じなら、EUの買い手は、実データによって必要な証書数が少なくなる供給者を選びます。
日本のポルトランドセメント(白色以外)には日本独自のデフォルト値0.890があり、同じ方法で計算すると2026年が27.14ユーロ、2030年が67.01ユーロです。ただし、EUが日本から輸入したセメントは2025年に480万ユーロにとどまります(ユーロスタット(Eurostat)Comext DS-045409、2025年(2026年10月12日抽出))。
CBAMのデフォルト値は、実施規則(EU)2025/2621で公表され、付属書Iは実施規則(EU)2026/1740により差し替えられています。実排出量がデフォルト値とマークアップの合計に近いか上回る施設(古い施設や石炭比率の高い施設に見られます)では、検証済みデータによる節約効果はほとんどないか、まったくありません。
デフォルト値と実排出量では、差し引くベンチマークも異なります。デフォルト値の場合はColumn B、実排出量の場合はColumn Aに前駆体の無償割当を加えたものです。輸出者は、両方を試算したうえで選ぶ必要があります。
2026年は対応を先送りするつもりでデフォルト値を選ぶ輸出者には、次の3つのリスクがあります。
- EUの輸入者からの値下げ圧力:マークアップの引き上げとCBAM係数の低下に合わせて、値下げの要求が強まります。
- EU市場でのシェア低下:排出量の少ない競合に買い手が移ります。
- 検証の難しさ:2027年から2028年に初めてデータを提出する際に、2年分の過去の記録が必要になります。
正式な検証を受ける前でも、2026年からモニタリングを始めておけば、この将来の負担は小さくなります。
対応策3:生産を脱炭素化して体化排出量を減らす
脱炭素化は、報告の方法や負担者を調整するのではなく、体化排出量そのものを恒久的に減らす唯一の対応策です。
大規模な取り組みには通常3年から10年かかりますが、生産工程でCO2換算1トンを削減するごとに、CBAMが続く限り必要な証書数もそれに比例して減ります。
鉄鋼の選択肢は最も明確です。高炉・転炉法(BF-BOF、製品1トン当たり約2.0 tCO2)から、スクラップを使う電炉法(EAF、約0.5 tCO2)、天然ガスによる直接還元鉄(DRI)と電炉の組み合わせ(約0.9から1.4 tCO2)、またはグリーン水素による直接還元と電炉の組み合わせ(約0から0.1 tCO2)への転換です。いずれも生産ルートの概算で、デフォルト値でもベンチマークでもありません。
EUは2025年にトルコからCBAM対象の鉄鋼を743万1,339トン、日本から80万9,223トン輸入しました(鉄鉱石を除く第72類と第73類、ユーロスタット(Eurostat)Comext DS-045409、2025年(2026年10月12日抽出))。トルコの生産者にとって、この数量は転換の設備投資を検討する強い理由になります。日本からの数量は、トルコの約9分の1です。
セメントの脱炭素化はより困難です。ポルトランドセメントの排出の約60%は石灰石の化学分解(脱炭酸)によるもので、従来のクリンカー製造では避けられません。現実的な方法は、高炉スラグ、フライアッシュ、焼成粘土によるクリンカーの代替と、キルンでの二酸化炭素回収・貯留(CCS)です。
肥料と水素の生産者には、より直接的な選択肢があります。天然ガスによる水素製造(グレー水素、水素1トン当たり約9から12 tCO2)から、再生可能電力による電気分解(グリーン水素、約0から0.3 tCO2)への切り替えです。いずれも概算で、デフォルト値ではありません。
水素は直接排出量だけを算定し、検証済みの直接排出量が無償割当調整(2026年輸入分で0.975 × 5.089 = 4.96 tCO2e)を下回れば、その調整が続く限り証書は不要です。ただし、調整は毎年縮小し、2034年からは差し引かれなくなります。一方、水素から製造するアンモニアや尿素では、それぞれ直接排出量と間接排出量の両方が算定の対象になります。
脱炭素の投資判断は、2026年の価格だけでなく、2026年から2034年までのコストの推移をもとに試算する必要があります。次の表は、日本とトルコの代表的な製品のコストを、デフォルト値と現行のベンチマークを使い、価格82.32ユーロが変わらないものとして計算したものです(2026年11月4日計算)。実施規則(EU)2025/2621および2025/2620の公式デフォルト値とベンチマークに基づく推計です。拘束力のある数値は、輸入者のCBAM申告書に記載される数値です。
| 輸入年 | CBAM係数 | マークアップ | 日本の熱延鋼板(7208 51 20) | 日本のボルト・ねじ(7318 15 42) | 日本のアルミニウム板(7606 12 99) | トルコの半製品(7207 11 14) |
|---|---|---|---|---|---|---|
| 2026年 | 97.5% | 10% | 80.20ユーロ | 144.07ユーロ | 144.78ユーロ | 99.70ユーロ |
| 2027年 | 95% | 20% | 100.31ユーロ | 169.92ユーロ | 159.32ユーロ | 121.52ユーロ |
| 2028年 | 90% | 30% | 123.23ユーロ | 198.59ユーロ | 174.17ユーロ | 146.15ユーロ |
| 2030年 | 51.5% | 30% | 166.65ユーロ | 241.82ユーロ | 178.86ユーロ | 189.38ユーロ |
| 2034年以降 | 適用なし | 30% | 224.73ユーロ | 299.64ユーロ | 185.14ユーロ | 247.21ユーロ |
金額はすべて製品1トン当たりです。CBAM係数は指令2003/87/EC第10a条第1a項、部門横断補正係数は2026年から2030年まで100%(実施決定(EU)2026/1862)です。2027年以降の数値は、実施規則(EU)2025/2620前文第10項によりベンチマークが更新される可能性があるため目安です。2034年からはCBAM係数が適用されず、無償割当調整は差し引かれません。
アルミニウム板のコストの伸びが鉄鋼より小さいのは、ベンチマーク(Column B、ルートL)が0.148と小さく、無償割当調整の縮小による影響が限られるためです。日本のアルミニウム板では、2026年の無償割当調整が0.975 × 0.148 = 0.1443にとどまり、マークアップ込みのデフォルト値1.903のうち1.7587が証書の対象になります。
キャプション:EU域外の輸出者のCBAMコストは、EUの無償割当が段階的に縮小する2028年以降に大きく上がり、数量の大きい生産者には早期の脱炭素投資が合理的になります。
対応策4:EU以外の市場に輸出先を振り替える
輸出先をEU以外に振り替えればEU CBAMの負担はなくなりますが、その余地は狭まっています。
汎用性の高い製品を扱い、CBAMのない市場に需要がある生産者にとっては現実的な対応策です。EU市場で炭素コストが増える一方、他の市場の競合がそのコストを負わないのであれば、数量を移すことで利幅を守れます。
英国独自のCBAMは、2027年1月1日に5部門(アルミニウム、セメント、肥料、水素、鉄鋼)を対象とする税として始まり、直接排出量だけに課されます。根拠は2026年財政法(Finance Act 2026)第5部と、2026年7月から9月に制定された5つの委任立法(statutory instrument)です。税率と炭素価格軽減措置に関するSI 2026/809は、2026年10月14日に下院で承認されました。
HMRCは2026年10月16日、5部門すべての英国CBAMのデフォルト値(英語)を公表しました。原産国にかかわらず製品ごとに1つの値で、肥料を除き10%のマークアップが付きます。同日に公表された試算用の税率(鉄鋼でCO2換算トン当たり9.69ポンド、アルミニウムで9.79ポンド)は参考値で、これによって納税義務が生じることはありません。
HMRCのガイダンスによると、登録の受付は2028年1月1日までに始まり、2027年中に登録要件を満たした事業者は2028年1月31日までにHMRCに登録する必要があります。
なお、英国は2026年8月27日、日本のGX-ETSを英国CBAMの適格炭素価格制度(QCPS)の暫定リスト(16制度)に載せました。ただし、無償割当分は軽減の対象外であり、これはEU CBAMの扱いとは別の判断です。
カナダは、2026年10月12日時点で国境炭素調整を制定していません。カナダ財務省が2021年8月5日に開始した意見募集はすでに終了してアーカイブされており、2025年11月4日に公表された2025年予算にも記載はありません。
米国では、外国汚染料法案(Foreign Pollution Fee Act of 2025、S.1325)が2025年4月8日に上院に提出され、同日に財政委員会に付託されましたが、2026年10月12日時点でその後の動きはありません。開始日が決まっている制度は現時点で英国だけですが、EUから輸出先を振り替える生産者は、代替市場もこの先ずっと国境炭素措置がないままだと想定すべきではありません。
輸出先の振り替えが最も現実的なのは、次の3種類の輸出者です。
- 国内市場が急成長している新興国の生産者:例えば、東南アジアのインフラ需要に向けて輸出先を移すインドの鉄鋼メーカー
- 炭素集約度が非常に高い生産者:データ提供や脱炭素化の採算が合わない場合
- EU向けの比率が小さい生産者:移行にかかる費用が、守れる利幅を上回る小規模な輸出者
日本の熱延鋼板(CNコード 7208)のEU向け数量は、2023年の134万1,700トンから2025年の34万6,721トンへと74%減りました(ユーロスタット(Eurostat)Comext DS-045409、2025年(2026年10月12日抽出))。要因の一つとして考えられるのは、EUが2025年9月26日に日本産を含む熱延鋼板に課した6.9%から30%の確定反ダンピング関税です。ただし、統計だけでは因果関係を証明できず、反ダンピング関税はCBAMのコストでもありません。
振り替えには、新市場の開拓、物流の組み替え、代替市場での利幅の低下が伴います。さらに、製品を加工してEUに再輸出した場合には、迂回防止の規定に抵触するリスクもあります。規則(EU)2023/956第27条は、十分な経済的正当性のない貿易パターンの変化を迂回行為とし、付属書Iの対象外のCNコードに該当するよう製品をわずかに変更することを例に挙げています。
英語のニュースレターです。CBAM証書の価格アラートと重要な規制の変更など、CBAMに関する最新情報を毎週お届けします。スパムは送りません。配信はいつでも停止できます。
このお知らせのために保存するのは、メールアドレスだけです。 プライバシーポリシー(英語)
対応策5:自国の炭素価格で第9条の控除を目指す
第9条は生産国で実際に支払われた炭素価格の分だけEUの輸入者の証書数を減らす仕組みですが、2026年11月4日時点でどの国の炭素価格も認められていません。
第9条の活用は政府主導の対応策で、輸出国が条件を満たす炭素価格制度を持つことが前提です。輸出者が個別に控除を請求することはできず、控除はEUの輸入者が請求します。
第9条が定める条件は2つです。炭素価格が第三国で実際に支払われたこと、そして無償割当を含むリベートなどの補償が考慮されることです(第9条第1項)。自主的なカーボンオフセット、社内炭素価格、エネルギー費用を間接的に下げる政府補助金は、実際に支払われた炭素価格には当たりません。
欧州委員会は2026年5月13日、第三国で支払われた炭素価格の評価と控除の方法を定める実施規則案を公表しました。案では、認められる経路は4つ(排出量取引制度、排出源に課す炭素税、燃料に課す炭素税、混合型の制度)とされ、パリ協定第6条の国際クレジットの利用は報告排出量の10%までに制限されています。意見募集は2026年6月10日に締め切られ、2026年11月4日時点で未採択です。
韓国のK-ETSは2015年から運用されており、2023年には国内排出量の77.75%を対象としていました。2025年の流通市場の平均価格は9,393ウォン(6.60米ドル)でした(ICAP)。ICAPによれば、第4期(2026年から2030年)も鉄鋼は100%無償割当です。南アフリカの炭素税は2026年1月1日からCO2換算トン当たり308ランド(約16.62ユーロ)で、非課税枠は最大95%に達します。いずれも、EU CBAMの第9条ではまだ認められていません。
中国の全国排出量取引制度は、2025年3月20日の作業計画で鉄鋼、セメント、アルミニウム製錬に拡大されました。排出枠は生産量に基づいて100%無償で割り当てられ、総量の上限は原単位方式で決まります。2025年の流通市場の平均価格は70.78元(9.85米ドル)でした(ICAP)。中国の制度も認められていません。
炭素価格が認められたとしても、相殺できるのは一部だけです。控除されるのは実際に支払われた価格のみで、例えばK-ETSの価格(約6.60米ドル)は、2026年第3四半期のCBAM証書価格82.32ユーロのごく一部にすぎません。炭素価格がゼロか低い国の輸出者は第9条の恩恵を受けられないため、対応策1から4に注力すべきです。詳しくはCBAM 第9条をご覧ください。
日本の炭素価格(GX-ETS・温対税)は第9条でどう扱われますか
2026年11月4日時点で、日本の炭素価格はEU CBAMの第9条で認められておらず、控除の実施規則も案の段階です。
日本の主な炭素価格制度と第9条との関係は、次の表のとおりです(2026年11月4日確認)。
| 制度 | 対象と価格 | 開始・状況 | CBAMとの関係 |
|---|---|---|---|
| 地球温暖化対策のための税(温対税) | 化石燃料全般、CO2 1トン当たり289円(環境省) | 2012年10月1日から段階導入、2016年4月1日に最終税率 | 鉄鋼、コークス、セメント製造用の輸入特定石炭は免税(経済産業省の令和9年度税制改正要望)。高炉とセメントの排出の大部分を占める石炭には課されていません |
| 排出量取引制度(GX-ETS) | 直接排出量が前3年度平均で10万トン以上の事業者(経済産業省) | 2026年度(2026年4月から2027年3月)から義務化 | 鉄鋼とセメントにはベンチマーク方式で無償割当(ICAP)。欧州委員会の日本語ガイダンスは「排出量取引制度の場合、無償割当はリベートとみなされる」と説明しています |
| 化石燃料賦課金 | 化石燃料の輸入者などにCO2量に応じて課金(JETRO) | 2028年度から、未施行 | 2026年と2027年の輸入分については控除の根拠になりません |
| 東京都・埼玉県の排出量取引制度 | 主に大規模な建物と事業所(ICAP、埼玉県) | 東京都2010年、埼玉県2011年 | CBAM対象製品にはほとんど関係しません |
まだ答えの出ていない論点は、次の4つです。JETROも、GX-ETSが「実効的な炭素価格」と認定されるか、無償割当部分をどう扱うか、排出枠価格をどう証明するかを論点に挙げています。
- 欧州委員会がGX-ETSを「実際に支払われた」炭素価格として扱うか、無償割当分と上限価格での支払いをどう評価するか
- 日本の年度(4月から3月)を、CBAMの暦年にどう対応させるか
- 上流で課され燃料価格に転嫁される温対税や化石燃料賦課金が、施設の事業者が支払ったものとみなされるか
- GX-ETSで2026年度の排出分に排出枠を充てる期限、つまり2026年度の炭素コストが実際に支払われる時期
デフォルト値で申告する認可申告者は、欧州委員会が2027年から国ごとに定めることのできる年次のデフォルト炭素価格を参照して、控除を請求できます(第9条第4項)。ただし、日本についてはまだ定められていません。
経済産業省は2025年5月の委員会資料で、GX-ETSや化石燃料賦課金を含む日本の炭素価格を、課金方法にかかわらず考慮するようEUに求めています。詳しくはCBAMの炭素価格控除をご覧ください。
自社に合うCBAM対応策の選び方:判断の枠組み
対応策は、輸出全体に占めるEU向けの比率、デフォルト値と比べた実排出量、部門の炭素集約度、生産者が実際に支払う自国の炭素価格、施設の規模という5つの軸で評価します。
判断の軸ごとに、最も適した対応策を整理すると次の表のとおりです。
| 判断の軸 | 高い場合 | 低い場合 |
|---|---|---|
| 輸出全体に占めるEU向けの比率 | 対応策1と3が最も重要 | 対応策4が現実的 |
| デフォルト値と比べた実排出量の低さ | 対応策1の節約額が最大 | 対応策2が短期的に許容可能 |
| 炭素集約的な部門(高炉・転炉法の鉄鋼、グレー水素) | 2030年までに対応策3が不可欠 | 対応策2が移行期として許容可能 |
| 生産者が実際に支払う自国の炭素価格 | 対応策5が適用可能 | 対応策1から4のみ |
| 施設の規模(データ収集の投資効率) | 対応策1を早く回収できる | データ体制が整うまで対応策2 |
日本の主な輸出製品に当てはめると、判断材料は次のとおりです(コストはデフォルト値を使った2026年輸入分、価格82.32ユーロ、製品1トン当たり)。
- 熱延・冷延・めっき鋼板(CNコード 7208から7210):デフォルト値2.100から2.143、コスト73.21から80.20ユーロ。電炉材は高炉材と同じデフォルト値で評価されるため、対応策1の効果が特に大きくなります。
- 無方向性電磁鋼板(CNコード 7225 19 90):デフォルト値3.530、コスト200.22ユーロで、本ページで計算した日本の鉄鋼製品のなかで最も高く、検証済みデータの価値が大きい製品です。
- ボルト・ねじ(CNコード 7318 15 42):コスト144.07ユーロ。経済産業省は、この業界が「中小企業比率が高く、商流も複雑」であることを理由に専用ガイドラインを作成しています。
- アルミニウム板(CNコード 7606 12 99):デフォルト値1.730、コスト144.78ユーロ。アルミニウムでは間接排出量が証書の対象にならないため、直接排出量(PFCを含む)と前駆体の排出量が鍵です。
2026年分の申告に向けた日程も、計画に影響します。認定検証機関のCBAM登録簿への登録は、2026年9月1日に受付が始まりました(規則(EU)2023/956第10a条第1項)。CBAM証書の販売は2027年2月1日に始まり(第20条第1項)、2026年分のCBAM申告書の提出とCBAM証書の納付の期限は2027年9月30日です(規則(EU)2023/956第6条第1項、第22条第1項)。
2026年のうちにモニタリング体制を整え、検証機関との関係づくりを始めた輸出者は、最初の本格的な申告サイクルに有利な立場で臨めます。一方、2027年まで待つ輸出者は、検証に充てる時間の余裕がなくなるうえ、マークアップも上がります。
EU域外の輸出者に最も多い戦略上の誤りは、2026年を影響の小さい年とみなすことです。2026年の輸入分でも、ベンチマークを上回る排出量にはすでに満額のコストがかかります。また、2026年のモニタリングデータは、最初の検証済み申告の基礎になります。2026年にモニタリングしなかった生産者は、2027年9月のサイクルで検証機関が必要とするデータを後から再現できません。
CBAM対応策は輸出コンプライアンス全体とどう関係しますか
CBAMへの対応策は、EU向け輸出のほかのコンプライアンス義務と切り離せず、その技術的な基盤がCBAM登録簿の事業者用ポータルです。
CBAMの事業者用ポータルは、輸出者がEUの制度とやり取りする技術的な基盤です。ポータルへの登録、施設データのアップロード、輸入者へのアクセス付与は、対応策1と対応策5を支える実務です。ポータルの利用には、EUログイン(EU Login)のアカウントと二要素認証が必要です。
ポータルへの登録は任意です。登録しない生産者も、同じ排出量報告書と検証報告書を買い手ごとに直接送付できます。ただし、登録すれば1回のアップロードですべての買い手に対応でき、各買い手に開示する内容をサマリーに限定できます。
CBAMへの対応策は部門によって違いますか
CBAMへの対応策は部門によって大きく異なります。6つの対象部門で、体化排出量の水準、デフォルト値の不利益、脱炭素の道筋が違うためです。実データとデフォルト値の差がどの程度になるかは、部門ごとのデフォルト値によって決まります(CBAM デフォルト値(輸出者向け))。主な3つの傾向は次のとおりです。
- 鉄鋼とアルミニウム:総排出量が最も大きい一方、デフォルト値と最良水準の実排出量の差も最も大きく、実データを出す動機が最も強い部門です(日本の鉄鋼輸出とEU CBAM、アルミニウム)。
- セメント:脱炭酸の化学的性質のため、鉄鋼より深い脱炭素化が構造的に難しく、対応策1と3(データ提供と長期のCCS投資)の組み合わせが中心です。
- 肥料と水素:検証済みの直接排出量が無償割当調整を下回る水素は、調整が続く限り証書が不要です。グリーンアンモニアやグリーン尿素は体化排出量がはるかに少なくなりますが、それぞれの直接排出量と間接排出量は算定されます。設備投資は大きいものの、EU市場でグリーン製品に付く価格プレミアムが、収益面でその負担を相殺します。
小規模な輸出者では対応策が違いますか
EUの買い手(輸入者)が50トン基準(年間累積50トン以下の適用除外)の対象となる場合、その買い手との取引ではCBAMの直接の影響はありません。電力と水素を除き、輸入者ごとに暦年の累積正味重量が50トン以下であれば義務が免除されます(第2a条、付属書VII第1項)。免除は税関申告で申告する必要があります。
欧州委員会が2026年9月30日に公表した50トン基準の初回評価によると、免除の対象となる体化排出量は全体の0.87%にとどまる一方、輸入者の数で見ると大多数がこの基準を下回ります。買い手が年間数百トンから数千トンを購入する大手の産業輸入者であれば基準を上回り、個々の輸出者からの数量にかかわらずCBAMの義務が生じます。
CNコードを変えればCBAMを避けられますか
CBAMの対象外となるよう関税分類を変えることは、規則(EU)2023/956のもとで迂回行為とみなされます。第27条は、CBAMの義務を避ける以外に十分な理由や経済的正当性のない貿易パターンの変化を迂回行為と定義し、付属書Iにないコードに該当するよう製品をわずかに変更することを含めています。
欧州委員会はこうした行為を監視・調査し、変更された製品を委任法令で付属書Iに追加できます(第27条第6項)。したがって、CNコードの変更は対応策になりません。生産するものや生産方法を変えずに証書数を減らす正当な方法は、炭素価格が認められた後の第9条の控除だけです。
CBAMの対象製品は今後増えますか
欧州委員会の当初提案(COM(2025)989)は、2028年1月1日から約180の川下製品をCBAMの対象に加える内容で、まだ提案(法律ではありません)の段階です。理事会は2026年6月12日の一般方針で、鉄鋼やアルミニウムを含む製品のCNコード(8桁)約200を欧州委員会の案に加えました(追加コード数はMayer Brownの集計)。
欧州議会の環境委員会(ENVI)は2026年7月6日、推計約457品目への拡大と迂回防止の強化を支持し(賛成56、反対11、棄権12)、本会議は2026年9月15日に第一読会の交渉方針を採択しました(賛成464、反対50、棄権159)。報道によると、2026年10月20日の第1回三者協議(トリローグ)では全体合意に至らず、第2回は2026年11月30日に予定されています。
付属書Iにはすでに一部の川下製品が含まれており、鋼管(7304から7306)、鉄鋼製の構造物(7308)、ねじとボルト(7318)、その他の鉄鋼製品(7326)が対象です。JETROは2026年9月18日、電力中央研究所の分析として、提案された川下製品のコードが日本の対EU輸出の5.0%を占め、現在のCBAM対象製品の2.9%を上回ると紹介しています。経緯は川下製品への対象拡大をご覧ください。
よくある質問
EU域外の輸出者にとって最適なCBAMへの対応策は何ですか
実排出量がCBAMのデフォルト値を下回る輸出者にとって最適な対応策は、事業者用ポータル(O3CI)を通じて検証済みの実排出量データを提供することです。デフォルト値のマークアップ(2028年から30%)を避けられ、2034年にかけて輸入者からの値下げ圧力が強まるなかでも、EUの市場シェアを守れます。
EU域外の輸出者にCBAMの法的義務はありますか
EU域外の輸出者には、規則(EU)2023/956に基づく直接の法的義務はありません。法的・財務的な義務はすべてEUの認可CBAM申告者(輸入者)が負います。JETROは、日系企業のEU子会社自身が認可申告者となる場合もあると指摘しています。輸出者に求められるのは商業上の対応で、EUの輸入者が証書の負担を正確に計算するために、検証済みの体化排出量データの提供を求めてくることから生じます。
輸出者は第9条の炭素価格の控除を直接請求できますか
輸出者は第9条の控除を直接請求できません。控除は、生産国の施設が実際に支払った炭素価格に基づいてEUの輸入者が請求します。価格の評価方法を定める実施規則は2026年5月に案として公表され、2026年11月4日時点で未採択で、どの国の炭素価格も認められていません。
輸出者が排出量データを提供しないとどうなりますか
輸出者が排出量データを提供しない場合、EUの輸入者は実施規則(EU)2025/2621のデフォルト値を使います。デフォルト値には2026年10%、2027年20%、2028年以降30%のマークアップが付き、肥料は毎年1%です。輸入者は通常、この追加コストの分だけ輸出者に値下げを求めるか、データを提供できる供給者に切り替えます。
EU以外への輸出先の振り替えは長期的な対応策になりますか
EU以外への輸出先の振り替えは一部の生産者にしか向かず、それ自体にリスクがあります。英国CBAMは2027年1月1日に始まり、HMRCのガイダンスでは登録受付は2028年1月1日までに始まります。カナダは2026年10月12日時点で国境炭素調整を制定しておらず、米国の外国汚染料法案(S.1325)は2025年4月8日の上院財政委員会への付託以降動きがありません(2026年10月12日確認)。振り替えを主な対応策にする生産者は、代替市場が同様の制度を導入するリスクを負います。
日本のGX-ETSで支払った分はCBAMで控除されますか
2026年11月4日時点で、日本のGX-ETSを含め、日本の炭素価格はEU CBAMの第9条で認められておらず、控除の実施規則も案の段階です。GX-ETSでは鉄鋼とセメントに無償割当が行われ、無償割当はリベートとして差し引かれます。英国がGX-ETSを英国CBAMの適格炭素価格制度の暫定リストに載せたこと(2026年8月27日)は、EU CBAMの扱いとは別です。
CBAMについて日本で相談できる窓口はありますか
経済産業省は「炭素国境調整措置」のページ(2026年6月1日更新)で概要と関連資料を公開し、JETROは貿易投資相談の窓口、算定実務マニュアル(2026年3月)、セミナーを提供しています。2026年11月4日時点で、日本の輸出者向けのCBAM専用の補助金は確認できません。日本の状況はCBAMと日本、支援事業者は日本のCBAMコンサルタントにまとめています。算定や検証の支援事業者の紹介はCBAMの相談窓口から無料で依頼できます。