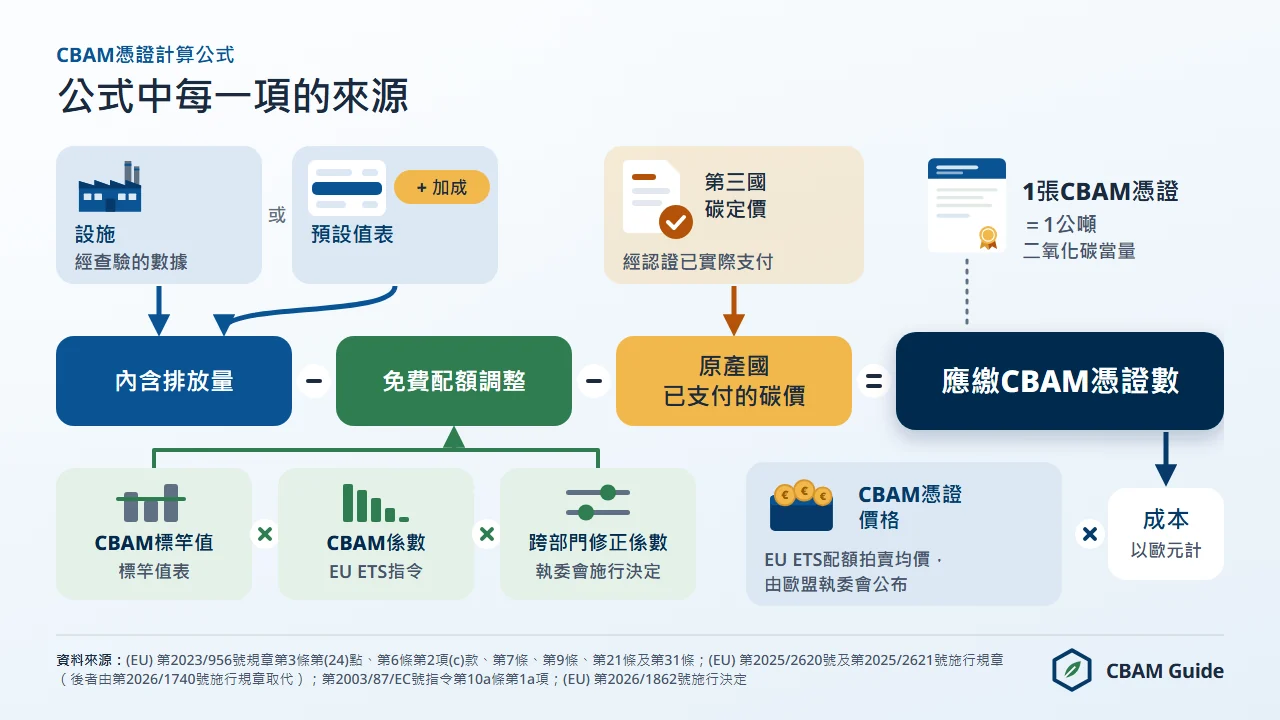
歐盟碳邊境調整機制(CBAM)的計算,決定歐盟進口商每進口一公噸碳密集貨品,須購買並繳交多少張CBAM憑證。核心公式為:應繳CBAM憑證數=max[0;SEE-SEFA-碳價抵減項]×貨品質量(公噸),成本=憑證數×CBAM憑證價格(歐元/公噸二氧化碳當量)。
SEE是貨品的特定內含排放量,SEFA是該貨品的特定內含免費配額(即免費配額調整),碳價抵減項是第9條的抵減,三者都以每公噸貨品的公噸二氧化碳當量(tCO2e)計。
2026年的官方CBAM憑證價格為第1季75.36歐元、第2季75.28歐元、第3季82.32歐元(2026年10月5日公布),分別為該季歐盟排放交易體系(EU ETS)配額拍賣價格的平均值((EU) 第2023/956號規章(Regulation (EU) 2023/956)第21條第1a項)。涵蓋部門共六個:鋼鐵、水泥、鋁、肥料、電力與氫。
首次CBAM申報期限為2027年9月30日。在此之前掌握計算方法,可避免第26條第1項的罰款:每一未繳交的CBAM憑證,罰款等同EU ETS超額排放罰款(每公噸二氧化碳當量100歐元,並依通膨指數調整)。
臺灣出口商不是申報人,但歐盟客戶正是以這個公式評估每一批貨。以臺灣熱軋鋼板(CN編碼7208 51 20)為例,依預設值計算,2026年進口每公噸產品需1.20525張憑證,以第3季價格計為99.22歐元。2025年歐盟自臺灣進口的CBAM涵蓋貨品為34.3億歐元,其中鋼鐵33.1億歐元(資料來源:Eurostat Comext DS-045409,2025年(2026年10月12日擷取))。
本頁依(EU) 第2023/956號規章及(EU) 第2025/2083號修正規章,說明六個計算步驟、六大部門試算、臺灣主要出口貨品的成本,並回答歐盟進口商與臺灣出口商最常提出的問題;整體制度見歐盟CBAM完整指南。
CBAM計算的對象是什麼
CBAM計算衡量進口貨品的內含溫室氣體排放量,並以EU ETS碳價將這些排放換算成財務義務。
計算結果不是關稅,也不是對營業額課的稅,而是一個憑證數量:扣除免費配額調整與第9條抵減之後,每剩下一公噸二氧化碳當量,就須繳交一張CBAM憑證。CBAM是以憑證為基礎、與EU ETS價格連動的機制,不是稅,也不是關稅。
內含排放量計算方法的法律依據是(EU) 第2023/956號規章第7條,技術細節由(EU) 第2025/2547號施行規章規定。臺灣政府文件與業界常說的產品碳含量(法規用語:內含排放量),定義見第3條第(22)點。
每一次CBAM計算的CBAM內含排放量部分由兩個數量決定:貨品的特定內含排放量(SEE,每公噸產品的公噸二氧化碳當量),以及進口的淨質量(公噸)。第31條與(EU) 第2025/2620號施行規章再加入第三個數量:免費配額調整。
依部門不同,計入計算的排放分為以下三類。
- 直接內含排放:生產過程本身產生的溫室氣體,包括生產過程消耗的熱與冷(第3條第(21)點)。六個部門都計價。
- 間接內含排放:生產過程消耗電力所產生的排放(第3條第(34)點)。只有水泥與肥料計價(鋼鐵部門僅團塊鐵礦CN編碼2601 12 00例外計價)。
- 前驅物內含排放:生產複雜貨品時,所使用附件I投入品帶入的內含排放。例如鋼管以熱軋鋼捲為前驅物,水泥以熟料為前驅物,臺灣螺絲則以線材為前驅物。
免費配額調整反映歐盟同類貨品生產者仍獲得的EU ETS免費配額,用來減少應繳憑證數(第31條)。法定的CBAM係數(CBAM factor,即免費配額保留比例)在2026年為97.5%(第2003/87/EC號指令第10a條第1a項),也就是2026年取消2.5%的免費配額。
每公噸的調整量(SEFA)=CBAM係數×跨部門修正係數(cross-sectoral correction factor)×該貨品的CBAM標竿值(benchmark),再從SEE中扣除。
因此,淨義務不是總成本的2.5%。只有排放量恰好等於標竿值的貨品,2026年才只付總成本的2.5%;超過標竿值的每一公噸二氧化碳當量都全額計價,低於標竿值97.5%的貨品則不必繳交憑證。
總成本(SEE×質量×價格)仍是規劃的重要數字:CBAM係數逐年下降時,成本會向這個上限靠近;自2034年起不再適用CBAM係數。
CBAM義務的六個計算步驟
以下六個步驟依循(EU) 第2023/956號規章與(EU) 第2025/2547號施行規章建立的進口商合規流程。每一步的結果都是下一步的依據,完成六步即可得出年度CBAM申報書所需的應繳憑證數。
第1步:確認CN編碼與涵蓋部門
每一次CBAM計算都從進口貨品的歐盟共同稅則編碼(CN編碼)開始。CN編碼決定貨品是否屬於(EU) 第2023/956號規章附件I,以及適用六個部門中的哪一個。
附件I共有42個項目,分屬六個部門,如下表。以章或稅目層級列出的項目涵蓋其下所有8位數CN編碼;CBAM貨品清單逐項列出說明。不在附件I的貨品,不論碳含量多高,都沒有CBAM義務。
| 部門 | 附件I項目 | 直接排放 | 間接排放 |
|---|---|---|---|
| 鋼鐵(15項) | 第72章,但鐵屬廢料(7204)及稅目7202中錳鐵、鉻鐵、鎳鐵以外的鐵合金除外;2601 12 00(團塊鐵礦,包括燒結礦與球團礦);7301、7302、7303 00、7304、7305、7306、7307、7308、7309 00、7310、7311 00、7318、7326 | 計價 | 不計價,2601 12 00除外 |
| 水泥(6項) | ex 2507 00 80(僅限煅燒黏土)、2523 10 00、2523 21 00、2523 29 00、2523 30 00、2523 90 00 | 計價 | 計價 |
| 鋁(14項) | 7601、7603、7604、7605、7606、7607、7608、7609 00 00、7610、7611 00 00、7612、7613 00 00、7614、7616 | 計價 | 不計價 |
| 肥料(5項) | 2808 00 00、2814、2834 21 00、3102、3105(3105 60 00除外) | 計價 | 計價 |
| 電力 | 僅2716 00 00 | 計價 | 不適用 |
| 氫 | 僅2804 10 00 | 計價 | 不計價 |
CN編碼的前6位與臺灣稅則號列相同(綠色貿易資訊網,2026年11月4日查閱),但CBAM計算一律使用歐盟8位數CN編碼,不能以臺灣11位數稅則號列代替。臺灣輸歐的CBAM涵蓋貨品集中在螺絲螺帽(7318)與不鏽鋼扁軋製品(7219),臺灣分別是歐盟這兩項貨品的第2大與第1大進口來源(資料來源:Eurostat Comext DS-045409,2025年(2026年10月12日擷取))。經香港轉口的貨品仍以原產國計算;香港的附件I表格只有水泥數值,香港原產的鋼鐵與鋁適用「其他國家及地區」的預設值。
即使CN編碼相符,以下兩種豁免也會讓貨品不須計算。第一是第2a條的50公噸最低豁免門檻:同一進口商每一曆年進口的CBAM貨品淨重合計不超過50公噸(附件VII第1點)者,不負義務,但須在報關時聲明豁免;電力與氫沒有門檻,永遠不豁免。
第二是原產於附件III國家(冰島、列支敦斯登、挪威與瑞士)的貨品,因當地適用EU ETS或其排放交易制度與EU ETS完全連結而豁免(第2條第6項)。
第2步:確認製程路徑
製程路徑在兩方面影響計算。使用實際值時,路徑決定設施依(EU) 第2025/2547號施行規章適用的系統邊界與監測規則,並記載於營運者排放報告。使用預設值時,進口商不能選擇路徑:(EU) 第2025/2621號施行規章附件I該國表格所印的路徑代碼,決定第4步免費配額調整所用的CBAM標竿值((EU) 第2025/2620號施行規章附件第5.1點)。
各路徑的差距可從標竿值看出。下表列出各部門主要貨品的B欄預設標竿值,取自(EU) 第2025/2620號施行規章附件第5.3點。
| 部門 | 貨品(CN編碼) | 路徑代碼 | B欄標竿值(tCO2e/公噸) |
|---|---|---|---|
| 鋼鐵 | 碳鋼半製品(7207 11 14) | (C)高爐-轉爐路徑(BF-BOF) | 1.364 |
| 鋼鐵 | 碳鋼半製品(7207 11 14) | (D)直接還原鐵電弧爐(DRI-EAF) | 0.475 |
| 鋼鐵 | 碳鋼半製品(7207 11 14) | (E)廢鋼電弧爐路徑(EAF) | 0.066 |
| 水泥 | 灰色波特蘭水泥(2523 29 00) | 無 | 0.666 |
| 水泥 | 白色波特蘭水泥(2523 21 00) | 無 | 0.859 |
| 鋁 | 未經塑性加工鋁(7601) | (K)原鋁 | 1.423 |
| 鋁 | 未經塑性加工鋁(7601) | (L)再生鋁 | 0.091 |
| 肥料 | 尿素(3102 10 19) | 無 | 0.902 |
| 肥料 | 無水氨(2814 10 00) | 無 | 1.522 |
| 氫 | 氫(2804 10 00) | 無 | 5.089 |
| 電力 | 電能(2716 00 00) | 無 | 無標竿值:調整量為零 |
標竿值是免費配額調整中扣除的數值,不是實際工廠的排放強度。SEE來自第3步:設施經查驗的實際值,或原產國與CN編碼對應的附件I預設值。
臺灣的附件I表格中,印有路徑代碼的鋼鐵列只有(C)、(F)與(C/F)三種,沒有任何一列印電弧爐路徑(D)或(E)(2026年11月4日以lib/cbam-law.js核對)。因此臺灣電弧爐鋼廠的產品在提供經查驗實際值之前,同樣以臺灣預設值評估,多數碳鋼產品也適用高爐-轉爐標竿值。
第3步:取得特定內含排放量(實際值或預設值)
特定內含排放量(SEE)以每公噸貨品的公噸二氧化碳當量表示,是CBAM憑證計算的起點。進口商取得SEE的途徑有兩條。
途徑A:經查驗的實際排放,由歐盟以外的生產設施提供。生產者擬定監測計畫,依(EU) 第2025/2547號施行規章量測或計算排放,提供SEE與佐證文件。數據須由依(EU) 第2025/2551號授權規章獲認證之查驗機構查驗。由於預設值帶有懲罰性加成,經查驗的實際值是較佳的途徑。
途徑B:預設值,取自(EU) 第2025/2621號施行規章(經(EU) 第2026/1740號施行規章更正,自2026年1月1日起適用),在沒有實際數據時使用。預設值依原產國與CN編碼訂定。
「總排放」預設值須加上加成:2026年10%、2027年20%、2028年起30%;肥料每年1%。加成在扣除免費配額調整之前加上,標竿值不含加成,所以每一公噸加成部分都以全額憑證價格計算。
途徑A的方法已有執委會的輔助文件。歐盟稅務暨關務總署(DG TAXUD)於2026年8月14日在CBAM法規與指引頁面公布正式期的十份指引,包括計算內含排放量方法的第3號指引,以及水泥、氫、肥料、鋼鐵、鋁、電力的部門指引5a至5f。
這些指引不具拘束力,適用於2026年報告年度(首次申報期限為2027年9月30日);各份內容見十份指引總覽(英文)。
規劃時須留意:兩條途徑在SEFA(特定內含免費配額)方法中使用不同的標竿值。使用預設值時,扣除的是(EU) 第2025/2620號施行規章附件第5點B欄的預設CBAM標竿值;使用實際值時,扣除的是A欄製程標竿值,加上前驅物所含的免費配額。因此淨結果的差距可能大於或小於排放量的差距,進口商應兩條途徑都試算。
環境部氣候變遷署「產品碳含量及排放計算」頁面(2026年3月26日)補充了臺灣出口商的實務重點:監測計畫與排放報告須以英文撰寫;同一產品由多條產線生產時,「必須以全線加權平均計算」,不能挑選排放最低的產線。
同一頁面也說明,摘要版交給歐盟客戶,含敏感製程資料的完整版可透過CBAM登錄系統直接提交查驗機構,不必經過客戶。營運者也可在第三國設備業者入口網(O3CI,CBAM登錄系統的一個區塊)註冊設施,並與其選擇的歐盟客戶分享經查驗的數據,見第三國設備業者入口網。
第4步:套用CBAM公式
CBAM計算公式結合(EU) 第2023/956號規章第7條、第9條與第31條,符合第6條第2項(c)款的要求。執委會2026年8月14日的第1號指引(不具拘束力,第2.4.2節)將公式寫成:
應繳CBAM憑證數=max[0;SEE-SEFA-碳價抵減項]×貨品質量(公噸)
CBAM義務(歐元)=應繳CBAM憑證數×CBAM憑證價格(歐元/公噸二氧化碳當量)
公式各項的意義如下。
- SEE:特定內含排放量,每公噸貨品的公噸二氧化碳當量,可為實際值,或加上加成的預設值(第7條)。
- SEFA:特定內含免費配額,每公噸貨品的公噸二氧化碳當量(第31條;(EU) 第2025/2620號施行規章附件,公式1至6)。使用預設值時,SEFA=CBAM係數×跨部門修正係數(CSCF)×第5點B欄的預設CBAM標竿值(公式6)。使用實際值時,適用A欄製程標竿值,加上前驅物所含的調整量(公式2至4)。
- CBAM係數:2026年為97.5%,即免費配額的保留比例(第2003/87/EC號指令第10a條第1a項)。
- CSCF:2026年至2030年每年均為100%((EU) 第2026/1862號施行決定第1條)。
- 碳價抵減項:原產國每公噸貨品實際支付的碳價,除以CBAM憑證價格(第9條;這項換算的施行規章截至2026年11月4日仍為草案)。
- max[0;...]:結果為負數時以零計,所以2026年排放在標竿值97.5%以下的貨品不必繳交憑證。
電力的免費配額調整為零((EU) 第2025/2620號施行規章第1條第2項),所以進口電力以全部內含排放計價。
2026年排放適用的CBAM憑證價格,是進口當季EU ETS配額在拍賣平台收盤價的季平均(第21條第1a項;(EU) 第2025/2548號施行規章)。2027年起改為週平均(第21條第1項)。目前的官方價格為2026年第1季75.36歐元、第2季75.28歐元、第3季82.32歐元,最後一筆於2026年10月5日公布。
下表列出五種貨品以預設值計算的2026年每公噸總成本與淨成本。預設值是(EU) 第2025/2621號施行規章附件I(由(EU) 第2026/1740號施行規章取代)的「總排放」數值,標竿值是(EU) 第2025/2620號施行規章的B欄數值。總成本為預設值加上加成再乘以價格,未扣除SEFA;淨成本為依法計算的義務,以2026年已公布的各季官方價格計。
| 原產地與貨品(CN編碼) | 預設值加2026年加成(tCO2e/公噸) | 標竿值 | 每公噸應繳憑證數 | 總成本(82.32歐元) | 淨成本(第1季75.36歐元) | 淨成本(第2季75.28歐元) | 淨成本(第3季82.32歐元) |
|---|---|---|---|---|---|---|---|
| 土耳其,半製品鋼(7207 11 14) | 2.541 | 1.364 | 1.2111 | 209.18歐元 | 91.27歐元 | 91.17歐元 | 99.70歐元 |
| 埃及,灰色波特蘭水泥(2523 29 00) | 1.419 | 0.666 | 0.76965 | 116.81歐元 | 58.00歐元 | 57.94歐元 | 63.36歐元 |
| 阿拉伯聯合大公國,未經塑性加工鋁(7601) | 2.057 | 1.423 | 0.669575 | 169.33歐元 | 50.46歐元 | 50.41歐元 | 55.12歐元 |
| 埃及,尿素(3102 10 19) | 1.4039 | 0.902 | 0.52445 | 115.57歐元 | 39.52歐元 | 39.48歐元 | 43.17歐元 |
| 土耳其,氫(2804 10 00) | 11.902 | 5.089 | 6.940225 | 979.77歐元 | 523.02歐元 | 522.46歐元 | 571.32歐元 |
每公噸應繳憑證數=預設值加加成,減去0.975×1.00×標竿值。成本以未四捨五入的憑證數計算。淨成本不是總成本的固定百分比。電力沒有附件I預設值,也沒有免費配額調整。
土耳其高爐-轉爐小鋼胚以預設值計算的範例(CN編碼7207 11 14,2026年第3季進口)如下。
- 預設值:每公噸2.310公噸二氧化碳當量((EU) 第2026/1740號施行規章附件I,土耳其,製程路徑(C))
- 加上10%加成的SEE:2.310×1.10=2.541
- 預設CBAM標竿值:1.364((EU) 第2025/2620號施行規章第5.3點B欄,路徑(C),高爐-轉爐碳鋼)
- SEFA:0.975×1.00×1.364=1.3299
- 每公噸應繳憑證數:2.541-1.3299=1.2111
- 進口量:500公噸,即605.55張憑證
- CBAM憑證價格:每公噸二氧化碳當量82.32歐元(2026年第3季官方價格)
- CBAM總成本:2.541×500×82.32=104,587.56歐元
- 2026年淨義務:605.55×82.32=49,848.88歐元,即每公噸99.70歐元
淨額是總成本的47.7%,不是2.5%:若以總成本的2.5%計算,每公噸只有5.23歐元,實際應付為99.70歐元。以相同預設值、標竿值與價格計算,2030年進口時加成為30%、CBAM係數為51.5%,成本升至每公噸189.38歐元。為2029年至2030年免費配額大幅下降預作規劃,是歐盟鋼鐵進口商目前最重要的財務決策。
臺灣熱軋鋼板的計算範例
臺灣熱軋鋼板以預設值計算的範例(CN編碼7208 51 20,2026年第3季進口500公噸)如下,2026年11月4日以lib/cbam-law.js計算。
- 預設值:2.310((EU) 第2026/1740號施行規章附件I,臺灣,7208,製程路徑(C))
- 加上10%加成的SEE:2.310×1.10=2.541
- 預設CBAM標竿值:1.370(第5.3點B欄,熱軋扁軋製品,路徑(C))
- SEFA:0.975×1.00×1.370=1.33575
- 每公噸應繳憑證數:2.541-1.33575=1.20525;500公噸為602.625張
- 總成本:2.541×500×82.32=104,587.56歐元
- 2026年淨義務:602.625×82.32=49,608.09歐元,即每公噸99.22歐元,為總成本的47.43%
同一批貨若在第1季進口(75.36歐元)為45,413.82歐元,第2季(75.28歐元)為45,365.61歐元。這些是依(EU) 第2025/2621號及第2025/2620號施行規章官方預設值與標竿值所做的估算,具拘束力的數字以歐盟客戶的CBAM申報書為準;您可用CBAM計算工具代入自己的CN編碼與噸數。
第5步:計算每季憑證最低餘額
依經(EU) 第2025/2083號修正規章修正的第22條第2項,每季憑證最低餘額自2027年起適用。每一季末,進口商在CBAM登錄系統的帳戶中,CBAM憑證至少須相當於當年1月1日以來進口貨品內含排放量的50%。內含排放量依以下兩種基礎之一決定,並考量第31條的免費配額調整。
- 基礎(a):不含加成的預設值。
- 基礎(b):前一曆年就相同CN編碼與原產國貨品所繳交的憑證數。
這項規定防止進口商把所有購買延到年度申報期限。帳戶不足時,會員國主管機關會通知進口商,進口商有一個月時間補足(第22條第3項)。2026年進口不適用每季最低餘額,首次檢核為2027年3月31日。
以基礎(a)計算每季最低餘額的方法如下。
- 加總當年1月1日至該季末(第1、2、3或4季)進口的每一種CBAM貨品質量
- 將每項質量乘以不含加成的預設值減去當年的SEFA
- 乘以0.50,得出50%門檻
- 與CBAM登錄系統帳戶目前持有的憑證比較,並在季末前購足差額
範例:某進口商在2027年第1季進口土耳其小鋼胚(CN編碼7207 11 14)1,000公噸,第2季800公噸。不含加成的預設值為2.310。以2027年CBAM係數95%計,SEFA=0.95×1.00×1.364=1.2958,每公噸剩1.0142。到第2季末,1,800公噸×1.0142=1,825.56公噸二氧化碳當量。先全額扣除調整量再取50%,2027年6月30日前須持有913張CBAM憑證。
臺灣螺絲的同一算法:2027年第1季進口六角螺栓(CN編碼7318 15 82)300公噸、第2季200公噸,臺灣預設值2.707減去SEFA 1.2958,每公噸為1.4112;500公噸×1.4112=705.6,取50%後,2027年6月30日前須持有353張憑證。(EU) 第2025/2620號施行規章前言第10點預定更新2027年1月1日起的標竿值,因此2027年的數字僅供規劃參考。
第6步:購買憑證並於申報時繳交
CBAM憑證自2027年2月1日起在共同中央平台出售(第20條第1項),不在交易所交易,每張憑證對應一公噸二氧化碳當量。為2026年排放購買的憑證,適用進口當季的官方價格(第21條第1a項);2027年起為週平均價格(第21條第1項)。詳見CBAM憑證。
2026曆年進口的年度CBAM申報書須於2027年9月30日前提交,並繳交第4步算出的憑證:即扣除第9條抵減與第31條免費配額調整後的內含排放量(第6條第2項(c)款及第22條第1項)。依第6條第2項及其補充規定,申報書須包含以下六項內容。
- 該曆年進口的CBAM貨品總量,依CN編碼與原產國分列
- 內含排放總量(公噸二氧化碳當量),使用實際值者須經查驗,並依貨品類型與原產國分列
- 扣除第9條抵減與免費配額調整後的應繳CBAM憑證總數
- 請求第9條抵減時,原產國已支付的碳價
- 支持實際內含排放量數字的查驗報告
- 免費配額調整所依據的SEFA數字,包括每項貨品所用的CBAM標竿值
回購規定讓進口商可要求以原購買價格買回多餘憑證,申請期限為繳交年度的10月31日(第23條第1項及第3項)。回購數量以申報人當年度依第22條第2項應購買的憑證數為上限(第23條第2項);2027年為2026年排放購買的憑證,只能在2027年回購(第23條第2a項)。進口量低於預估時,這項規定可避免過度購買。
六大部門的CBAM計算範例
以下六個範例以預設值計算2026年第3季進口的1,000公噸貨品,價格為2026年第3季官方CBAM憑證價格每公噸二氧化碳當量82.32歐元,同時列出總成本與2026年淨成本。預設值皆為(EU) 第2025/2621號施行規章附件I(由(EU) 第2026/1740號施行規章取代)的「總排放」數值,標竿值取自(EU) 第2025/2620號施行規章附件第5.3點B欄,SEFA=0.975×1.00×標竿值。
鋼鐵(土耳其高爐-轉爐小鋼胚,CN編碼7207 11 14):預設值2.310,加10%加成為2.541。標竿值1.364(路徑(C)),SEFA 1.3299。憑證數=(2.541-1.3299)×1,000=1,211.1張。總成本=209,175.12歐元,2026年淨成本=99,697.75歐元。
水泥(埃及灰色波特蘭水泥,CN編碼2523 29 00):預設值1.290,加10%加成為1.419,直接與間接排放都計價。標竿值0.666,SEFA 0.6494。憑證數=769.65張。總成本=116,812.08歐元,2026年淨成本=63,357.59歐元。
鋁(阿拉伯聯合大公國未經塑性加工原鋁,CN編碼7601):預設值1.870,加10%加成為2.057(僅直接排放;鋁的電力間接排放不計價)。標竿值1.423(路徑(K)),SEFA 1.3874。憑證數=669.58張。總成本=169,332.24歐元,2026年淨成本=55,119.41歐元。
肥料(埃及尿素,CN編碼3102 10 19):預設值1.390,加肥料1%加成為1.4039,直接與間接排放都計價。標竿值0.902,SEFA 0.8795。憑證數=524.45張。總成本=115,569.05歐元,2026年淨成本=43,172.72歐元。
電力:義務以每百萬瓦時(MWh)而非每公噸計算,免費配額調整為零((EU) 第2025/2620號施行規章第1條第2項),所以總成本與淨成本相同。以示意的1,000 MWh、排放係數每MWh 0.5公噸二氧化碳計,義務為500張憑證,即500×82.32=41,160歐元。
氫(土耳其,CN編碼2804 10 00):預設值10.820,加10%加成為11.902。標竿值5.089,SEFA 4.9618。憑證數=6,940.23張。總成本=979,772.64歐元,2026年淨成本=571,319.32歐元。以實際值申報時A欄標竿值同為5.089,所以經查驗SEE不超過4.962的氫(包括綠氫)2026年不必繳交憑證。
這些範例的淨義務為總成本的33%至58%。確切比例取決於申報排放量高出該CN編碼與製程路徑所列標竿值多少。
臺灣主要出口貨品的2026年計算結果
以同一方法計算,臺灣六項輸歐貨品2026年以預設值進口的淨成本,介於每公噸60.76歐元(無水氨)至352.64歐元(冷軋不鏽鋼板)之間。
下表以臺灣附件I表格(沒有數值時改用「其他國家及地區」表格)、B欄標竿值與2026年第3季價格82.32歐元計算,2026年11月4日以lib/cbam-law.js計算,未計第9條抵減。
| 貨品(CN編碼) | 預設值(來源) | 加2026年加成 | 標竿值(路徑) | 每公噸應繳憑證數 | 總成本 | 淨成本 | 淨成本占總成本 |
|---|---|---|---|---|---|---|---|
| 熱軋鋼板(7208 51 20) | 2.310(臺灣) | 2.541 | 1.370(C) | 1.20525 | 209.18歐元 | 99.22歐元 | 47.43% |
| 六角螺栓(7318 15 82) | 2.707(臺灣) | 2.9777 | 1.364(C) | 1.6478 | 245.12歐元 | 135.65歐元 | 55.34% |
| 鍍面鋼板(7210 49 00) | 2.333(臺灣) | 2.5663 | 1.491(C) | 1.112575 | 211.26歐元 | 91.59歐元 | 43.35% |
| 冷軋不鏽鋼板(7219 33 10) | 5.020(其他國家及地區) | 5.522 | 1.270 | 4.28375 | 454.57歐元 | 352.64歐元 | 77.58% |
| 其他鋁製品(7616 99 90) | 1.150(臺灣) | 1.265 | 0.148(L) | 1.1207 | 104.13歐元 | 92.26歐元 | 88.59% |
| 無水氨(2814 10 00) | 2.200(臺灣) | 2.222(加成1%) | 1.522 | 0.73805 | 182.92歐元 | 60.76歐元 | 33.22% |
2025年歐盟自臺灣進口:螺絲螺帽等(7318)12.2億歐元、不鏽鋼扁軋製品(7219)5.54億歐元、鍍面鋼板(7210)5.492億歐元、熱軋鋼板(7208)3.104億歐元、其他鋁製品(7616)9,560萬歐元、氨(2814)460萬歐元(資料來源:Eurostat Comext DS-045409,2025年(2026年10月12日擷取))。
淨成本占總成本的比例,在臺灣貨品之間從33.22%到88.59%不等。鋁製品比例最高,因為臺灣表格印的是再生鋁路徑(L),標竿值只有0.148,扣除量很小。不鏽鋼則因臺灣表格的不鏽鋼列(7218至7223)全部印著橫線而改用「其他國家及地區」的數值,以經查驗實際值取代預設值時可省下的金額也最大。
臺灣鋼鐵產品的逐項計算與螺絲的前驅物算法,見CBAM鋼鐵碳含量計算。
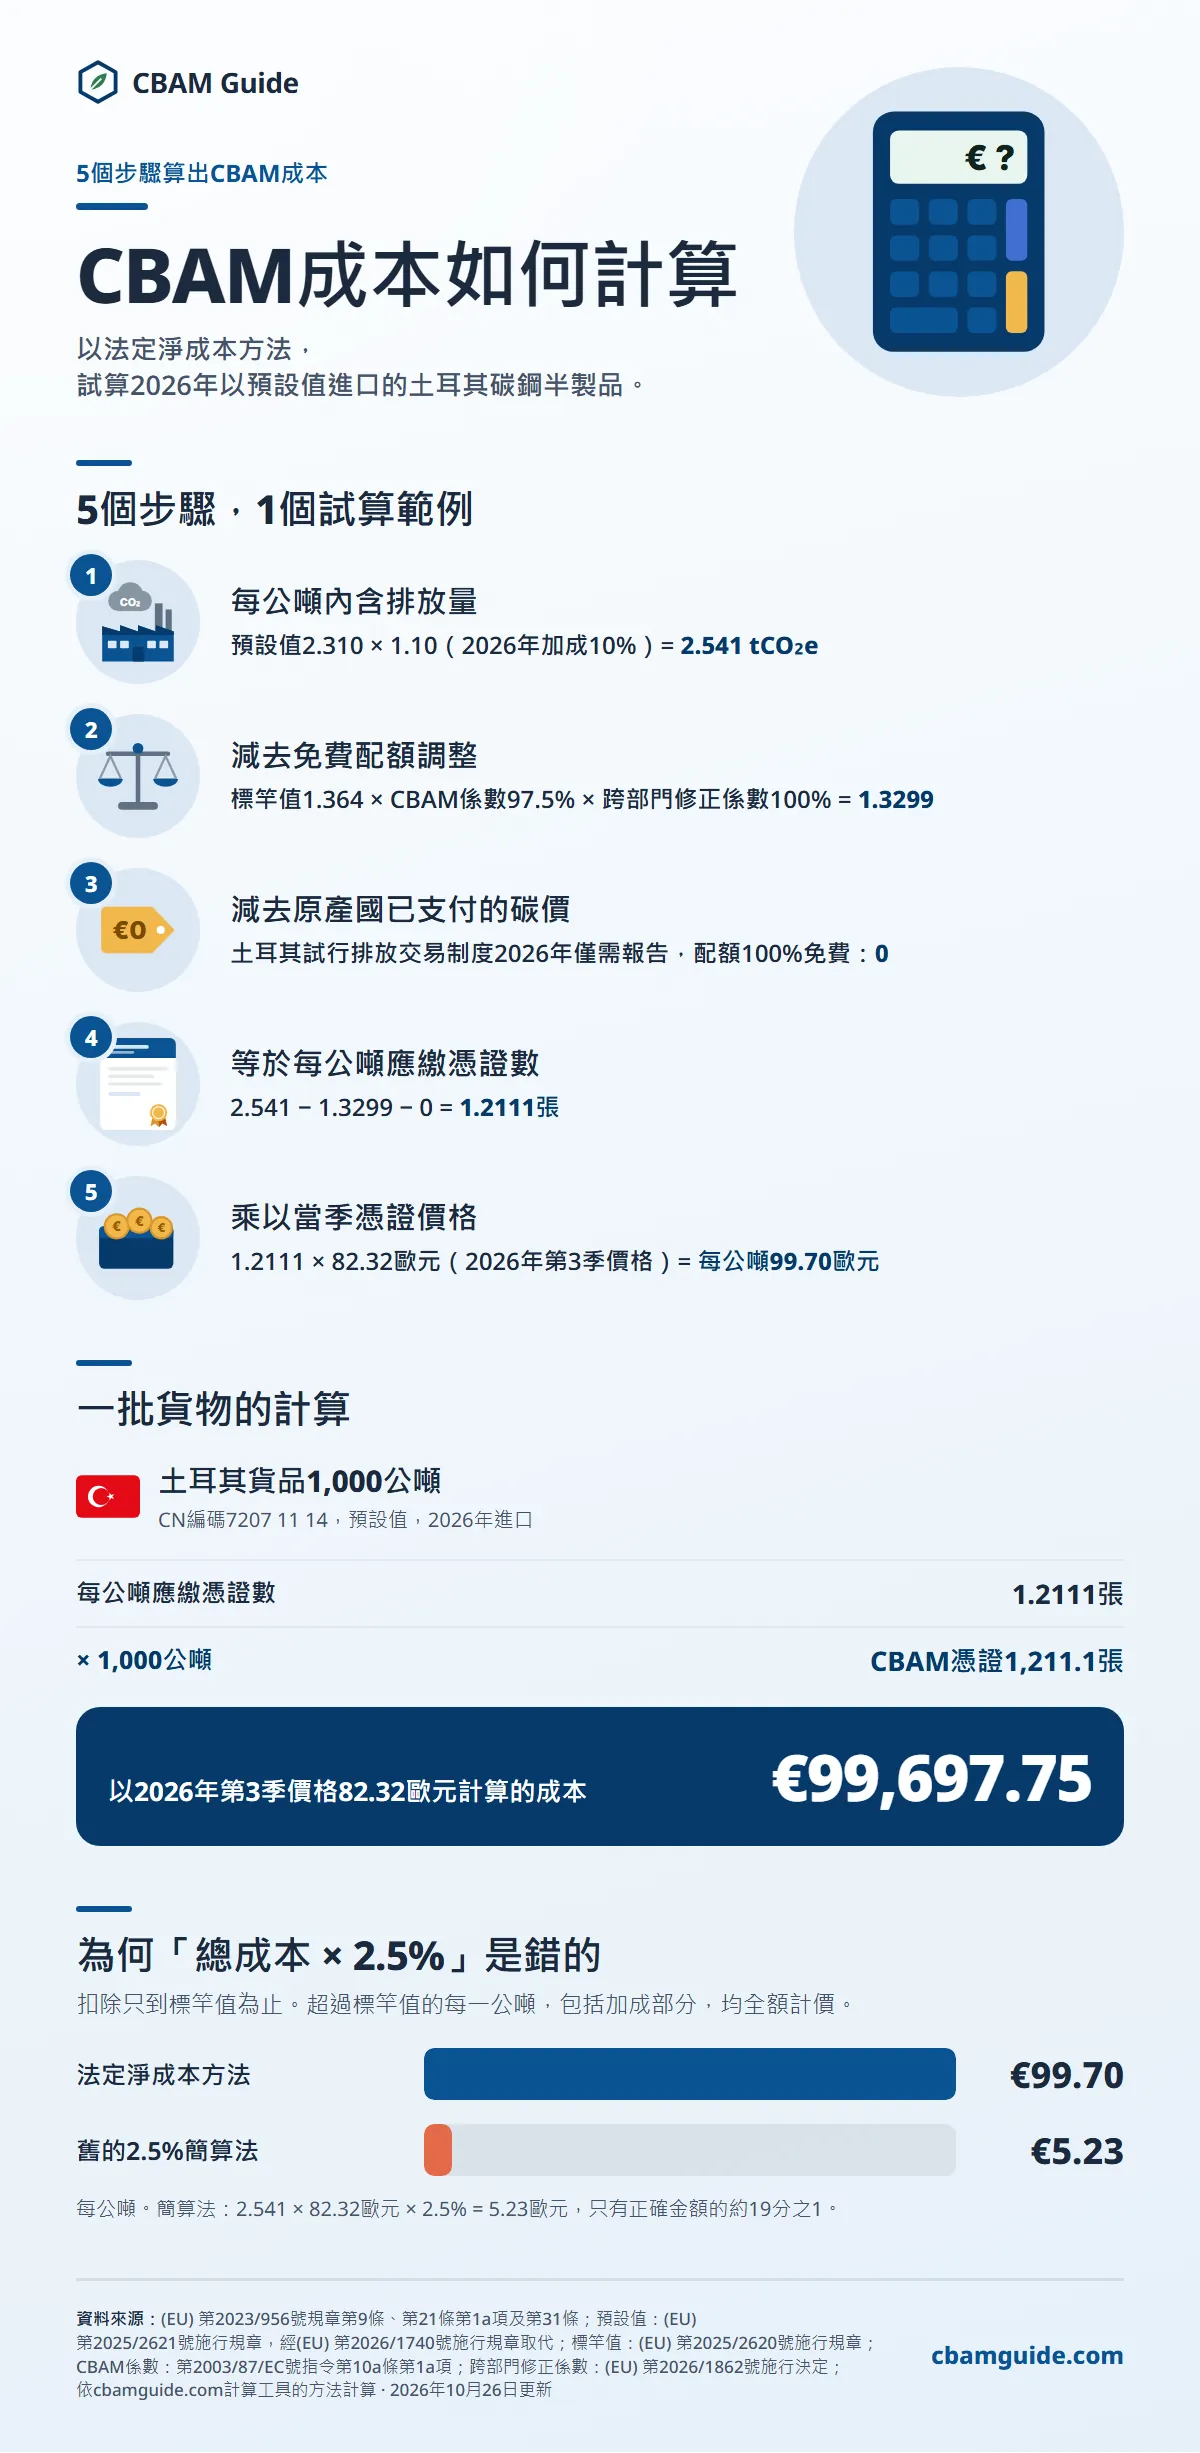
本資訊圖表的文字版
5個步驟,1個試算範例
1. 每公噸內含排放量:預設值2.310 × 1.10(2026年加成10%)= 2.541 tCO₂e
2. 減去免費配額調整:標竿值1.364 × CBAM係數97.5% × 跨部門修正係數100% = 1.3299
3. 減去原產國已支付的碳價:土耳其試行排放交易制度2026年僅需報告,配額100%免費:0
4. 等於每公噸應繳憑證數:2.541 − 1.3299 − 0 = 1.2111張
5. 乘以當季憑證價格:1.2111 × 82.32歐元(2026年第3季價格)= 每公噸99.70歐元
一批貨物的計算
土耳其貨品1,000公噸 (CN編碼7207 11 14,預設值,2026年進口)
- 每公噸應繳憑證數: 1.2111張
- × 1,000公噸: CBAM憑證1,211.1張
以2026年第3季價格82.32歐元計算的成本: €99,697.75
為何「總成本 × 2.5%」是錯的
扣除只到標竿值為止。超過標竿值的每一公噸,包括加成部分,均全額計價。
- 法定淨成本方法:€99.70
- 舊的2.5%簡算法:€5.23
每公噸。簡算法:2.541 × 82.32歐元 × 2.5% = 5.23歐元,只有正確金額的約19分之1。
無法取得計算數據時怎麼辦
無法從歐盟以外供應商取得實際內含排放量數據的進口商,改用(EU) 第2025/2621號施行規章(經(EU) 第2026/1740號施行規章更正)建立的預設值制度。CBAM預設值制度提供依國家與產品訂定的排放強度數值,在沒有經查驗實際數據時作為公式中的SEE。
預設值以原產國該產品的平均排放強度為準,再加上加成。加成的懲罰成分逐年提高:2026年10%、2027年20%、2028年起30%。肥料預設值依附件I前言,自2026年起每年加成1%。結果是,依預設值計算CBAM成本的進口商,與握有經查驗實際數據的進口商相比,多付的金額會逐年擴大。
實際排放低於國家預設值的出口商,有強烈的財務誘因投資監測系統、向歐盟客戶提供經查驗數據並降低內含排放量。加成部分全額計價,因為免費配額扣除量不會隨申報排放增加。以土耳其小鋼胚(預設值2.310)為例,2026年加成每公噸增加0.231公噸二氧化碳當量,以82.32歐元計為19.02歐元;2028年起30%加成增加0.693公噸,為57.05歐元。
臺灣熱軋鋼板的預設值同為2.310,所以加成成本與上例相同:2026年每公噸19.02歐元,2028年起57.05歐元。臺灣六角螺栓(預設值2.707)的加成成本為2026年每公噸22.28歐元、2028年起66.85歐元(82.32歐元計)。各貨品的預設值與查驗步驟見CBAM預設值對臺灣出口商的影響。
CBAM計算與EU ETS及免費配額的關係
CBAM計算並非獨立於EU ETS之外運作,以下兩項互動直接影響進口商的淨成本。
免費配額逐步取消
CBAM部門的EU ETS免費配額會減少應繳CBAM憑證數,這是第31條的要求,並以(EU) 第2025/2620號施行規章建立的SEFA方法計算。CBAM係數是歐盟生產者保留的免費配額比例,由第2003/87/EC號指令第10a條第1a項訂定。係數下降時,SEFA縮小,淨應繳憑證數增加。
下表把時程套用在土耳其小鋼胚範例(CN編碼7207 11 14,預設值,標竿值1.364,CSCF 100%),價格固定為82.32歐元。CSCF只訂到2030年,所以2031年至2033年的SEFA目前無法計算。
| 年度 | CBAM係數(免費配額保留比例) | 取消比例 | 預設值加成 | SEFA(tCO2e/公噸) | 每公噸應繳憑證數 | 每公噸淨成本 |
|---|---|---|---|---|---|---|
| 2026年 | 97.5% | 2.5% | 10% | 1.3299 | 1.2111 | 99.70歐元 |
| 2027年 | 95% | 5% | 20% | 1.2958 | 1.4762 | 121.52歐元 |
| 2028年 | 90% | 10% | 30% | 1.2276 | 1.7754 | 146.15歐元 |
| 2029年 | 77.5% | 22.5% | 30% | 1.0571 | 1.9459 | 160.19歐元 |
| 2030年 | 51.5% | 48.5% | 30% | 0.7025 | 2.3005 | 189.38歐元 |
| 2031年 | 39% | 61% | 30% | 尚未訂定 | 不適用 | 不適用 |
| 2032年 | 26.5% | 73.5% | 30% | 尚未訂定 | 不適用 | 不適用 |
| 2033年 | 14% | 86% | 30% | 尚未訂定 | 不適用 | 不適用 |
| 2034年起 | 不再適用CBAM係數 | 100% | 30% | 0 | 3.0030 | 247.21歐元 |
增幅最大的是2029年至2030年,CBAM係數從77.5%降到51.5%。每年進口10,000公噸這種小鋼胚的進口商,年度淨CBAM成本將從2026年進口的約99.7萬歐元,升至2030年進口的約189萬歐元,即使進口量與憑證價格都沒有改變。
臺灣六角螺栓(CN編碼7318 15 82)在相同條件下的每公噸淨成本為:2026年135.65歐元、2027年160.74歐元、2028年188.64歐元、2029年202.67歐元、2030年231.87歐元,2034年起289.69歐元。歐盟客戶每年進口10,000公噸,成本從約135.7萬歐元升至約231.9萬歐元。2027年以後的數字以現行標竿值計算,標竿值可能自2027年起更新,僅供規劃參考。
取消比例只在一種情況下等於淨義務占總成本的比例:內含排放量恰好等於標竿值的貨品。這種貨品2026年付總成本的2.5%,2030年付48.5%。高於標竿值的排放,包括全部預設值加成,每年都全額計價。CBAM成本模型範本(英文)說明這套法定方法,並連結到依所選原產國與CN編碼套用官方預設值與標竿值的成本計算工具。
執委會關於應繳憑證之免費配額調整計算的第4號指引,是這項調整的參考文件,於2026年8月14日與十份正式期指引一同公布,不具拘束力,適用於2026報告年度。
第9條碳價抵減
授權CBAM申報人可就第三國對所申報內含排放量實際支付的碳價,請求減少應繳憑證數((EU) 第2023/956號規章第9條第1項)。該國提供的任何退還或其他補償都須扣除,所以免費核發的配額不算已支付的碳價。
第9條同時規定文件義務。申報人須保存證明碳價已實際支付的紀錄,並由獨立於申報人及原產國有關機關的獨立人士認證,保存至提交(或應提交)申報書年度之後第四年年底(第9條第2項及第3項)。使用預設值時,只能依執委會自2027年起得訂定的年度預設碳價請求抵減(第9條第4項)。
截至2026年11月4日,沒有任何國家的碳定價依第9條獲得認可。執委會於2026年5月13日公布施行規章草案,列出四種認可途徑(排放交易制度、點源碳稅、燃料碳稅與混合履約制度),意見徵詢於2026年6月10日截止後仍為草案。韓國、英國、中國、印度、土耳其與臺灣皆同;原產於瑞士的貨品依附件III不在CBAM範圍內,不需要抵減。
臺灣碳費依《氣候變遷因應法》第28條開徵,一般費率每公噸新臺幣300元,優惠費率新臺幣50元或100元,高碳洩漏風險者的應繳費排放量另乘調整係數0.2;2025年排放的首次繳費共新臺幣49.7億元(中央社,2026年6月3日)。它在形式上符合第3條第(29)點「稅金、規費或費用」的碳定價定義,但這只表示它具備候選資格。
環境部氣候變遷署表示「目前已與歐盟確認,我國碳費屬CBAM認定之有效碳定價」(2026年3月26日),但歐盟未發布相關認可。在計算上還有三個問題:優惠費率與0.2係數是否算第9條第1項的「退還或其他補償」尚無定論;年排放未達25,000公噸二氧化碳當量的設施本身不繳碳費;碳費以新臺幣計價,換算規則尚未訂定。
因此,2026年的成本規劃應不計第9條抵減。詳見第三國碳價抵減(第9條)與CBAM碳價抵減。
CBAM的法律依據是歐盟運作條約(TFEU)第192條第1項,屬環境措施而非貿易措施。這項區分影響第9條抵減與世界貿易組織(WTO)義務的關係,在WTO DS639爭端(俄羅斯對歐盟,2025年)中仍未解決;小組已於2026年9月25日成立,見WTO DS639。
臺灣官方計算資源與須留意的錯誤
經濟部國際貿易署與環境部氣候變遷署都提供CBAM計算資源,但部分頁面在2026年11月4日查閱時,計算方法或期限與現行歐盟規定不符。
臺灣出口商可使用的官方資源與須留意之處如下(皆於2026年11月4日查閱)。
- 「碳費扣抵」頁面(環境部氣候變遷署,2026年3月26日):寫成2026年「進口商僅需為該年度產品排放量的2.5%購買憑證」,申報期限寫成5月31日。依該說法,臺灣熱軋鋼板每公噸只要5.23歐元,依法計算為99.22歐元,低估約19倍;正確期限為9月30日(第6條第1項)。
- 「CBAM精選問答20題」(經濟部國際貿易署,2026年5月更新):第19題的成本公式「隱含排放量×EU ETS碳價-已支付碳價」漏掉免費配額調整,會高估淨成本。
- 綠色貿易資訊網預設值查詢:仍是2023年12月22日的過渡期數值,不是正式期的附件I;CN編碼查詢、Excel表單輔助與申報協助服務仍可使用,CBAM填報諮詢專線0800-583-885。
- 「產品碳含量及排放計算」頁面(環境部氣候變遷署,2026年3月26日):英文撰寫、全線加權平均與加成時程正確,但沒有列出公式或成本範例。
臺灣的整體CBAM情況、碳費與政府窗口見CBAM與臺灣。
CBAM計算常見問題
CBAM的計算公式是什麼?
CBAM計算公式為:應繳CBAM憑證數=max[0;SEE-SEFA-碳價抵減項]×貨品質量(公噸),以歐元計的CBAM義務為憑證數×CBAM憑證價格(歐元/公噸二氧化碳當量)。SEE是特定內含排放量,來自生產設施經查驗的實際數據,無法取得時則用(EU) 第2025/2621號施行規章(經(EU) 第2026/1740號施行規章更正)的執委會預設值。
SEFA是每公噸的免費配額調整:CBAM係數(2026年97.5%)×跨部門修正係數(2026年至2030年100%)×(EU) 第2025/2620號施行規章附件所列該貨品的CBAM標竿值。碳價抵減項是第9條的抵減。
CBAM計算是否對所有國家使用相同的排放係數?
不是。CBAM計算採用生產設施各自的內含排放量,不是國家平均。預設值依國家訂定((EU) 第2025/2621號施行規章),但特定設施經查驗的實際數據優先於任何國家平均。例如在土耳其經營現代化高效率高爐-轉爐鋼廠的生產者,實際SEE可能低於土耳其的國家預設值;臺灣鋼廠也是如此。
鋼鐵與水泥的CBAM計算是否不同?
是。鋼鐵的CBAM計算只涵蓋直接排放(二氧化碳);水泥則涵蓋直接與間接排放(包括生產過程的用電)。水泥是CBAM對間接排放計價的兩個部門之一,另一個是肥料。因此水泥的SEE數據要求較複雜,進口商必須向生產設施取得直接排放數字與用電數據。
進口商可以用預設值做CBAM計算嗎?
可以,但有財務代價。無法取得經查驗實際數據時,可使用(EU) 第2025/2621號施行規章的預設值。預設值2026年加成10%,2028年起升至30%(肥料1%)。CBAM鋼鐵部門的範例說明,隨著免費配額取消,預設值與實際值的差距如何轉為可觀的成本差異。
50公噸最低豁免門檻是否影響CBAM計算?
最低豁免門檻讓小型進口商完全免除CBAM義務:同一進口商每一曆年進口的所有CBAM貨品(電力與氫除外)淨重合計不超過50公噸時,不需要計算(第2a條、附件VII第1點),但須在報關時聲明豁免。門檻依進口商計算,不是依每批貨或每種貨品,也不是依臺灣出口商計算。超過門檻的進口商,須對所有涵蓋進口完整計算。
CBAM計算每季都會改變嗎?
年度申報書使用的內含排放量數字不會每季改變。自2027年起,第22條第2項的每季憑證最低餘額要求進口商全年追蹤進口量,並在每季末持有至少相當於當年1月1日以來進口內含排放量50%的憑證(扣除免費配額調整後)。2026年的價格則每季不同:為2026年排放購買的憑證,適用執委會依(EU) 第2025/2548號施行規章公布的進口當季官方平均價格(第21條第1a項)。
臺灣出口商需要自己計算CBAM嗎?
臺灣出口商依(EU) 第2023/956號規章沒有計算或繳交憑證的法律義務,購買與繳交CBAM憑證的是歐盟的授權CBAM申報人(第3條第(17)點)。但計算所需的SEE必須來自臺灣的生產設施:出口商提供營運者排放報告摘要的16項資料((EU) 第2025/2547號施行規章附件IV第1.2點),以英文撰寫,使用實際值時須附查驗報告。
截至2026年11月12日,歐盟執委會尚未公布CBAM查驗機構名單;只有歐盟會員國的國家認證機構可認證CBAM查驗機構。各國家認證機構的文件共記錄7家獲認證之查驗機構,由5個國家認證機構認證,其中6家設在歐盟、1家設在埃及,臺灣與香港尚無。
這7家是EmiCert S.A.(希臘ESYD)、Bureau Veritas Italia S.p.A.、RINA Services S.p.A.與SGS ICS Italia S.r.l.(義大利Accredia)、Intertek Certification AB(瑞典Swedac)、埃及達米埃塔(Damietta)的ISSC(荷蘭RvA,2026年10月22日,第一家設在歐盟以外者),以及SGS BELGIUM nv(比利時BELAC,認證範圍自2026年11月5日起有效)。
資料項目見出口商數據要求,查驗流程見CBAM查驗。需要計算或查驗服務商時,可透過CBAM諮詢表單免費提出介紹需求,服務商可能向cbamguide.com支付轉介費,但這不會影響哪些服務商獲得介紹。
六大部門的CBAM計算有何不同?
CBAM涵蓋的六個部門使用相同的核心公式,差別在於SEE包含哪些排放類型,以及計入哪些溫室氣體。
CBAM計算是否涵蓋鋁的全氟碳化物(PFCs)?
是。鋁的SEE包括陽極消耗產生的二氧化碳,以及霍爾-埃魯(Hall-Héroult)電解過程陽極效應產生的全氟碳化物排放(CF4的全球暖化潛勢為6,630,C2F6為11,100)。全氟碳化物依全球暖化潛勢換算為二氧化碳當量後計入CBAM計算。陽極效應較頻繁的原鋁生產者SEE較高,應繳憑證也較多。兩條路徑的差距可從標竿值看出:未經塑性加工鋁的原鋁為1.423,再生鋁為0.091(B欄,(EU) 第2025/2620號施行規章)。
綠氫的CBAM計算結果是零嗎?
以經查驗的實際值申報時可以是零。氫列於(EU) 第2023/956號規章附件II,所以只計直接排放,電解用電不計入SEE。2026年氫的免費配額調整在兩條途徑下都是0.975×5.089=4.962,經查驗SEE不超過這個數字的氫不必繳交憑證。
沒有經查驗數據時,不論製程如何都適用國家預設值:土耳其加成前為10.820,臺灣表格的數值同為10.820。各部門的完整要求見CBAM涵蓋部門。