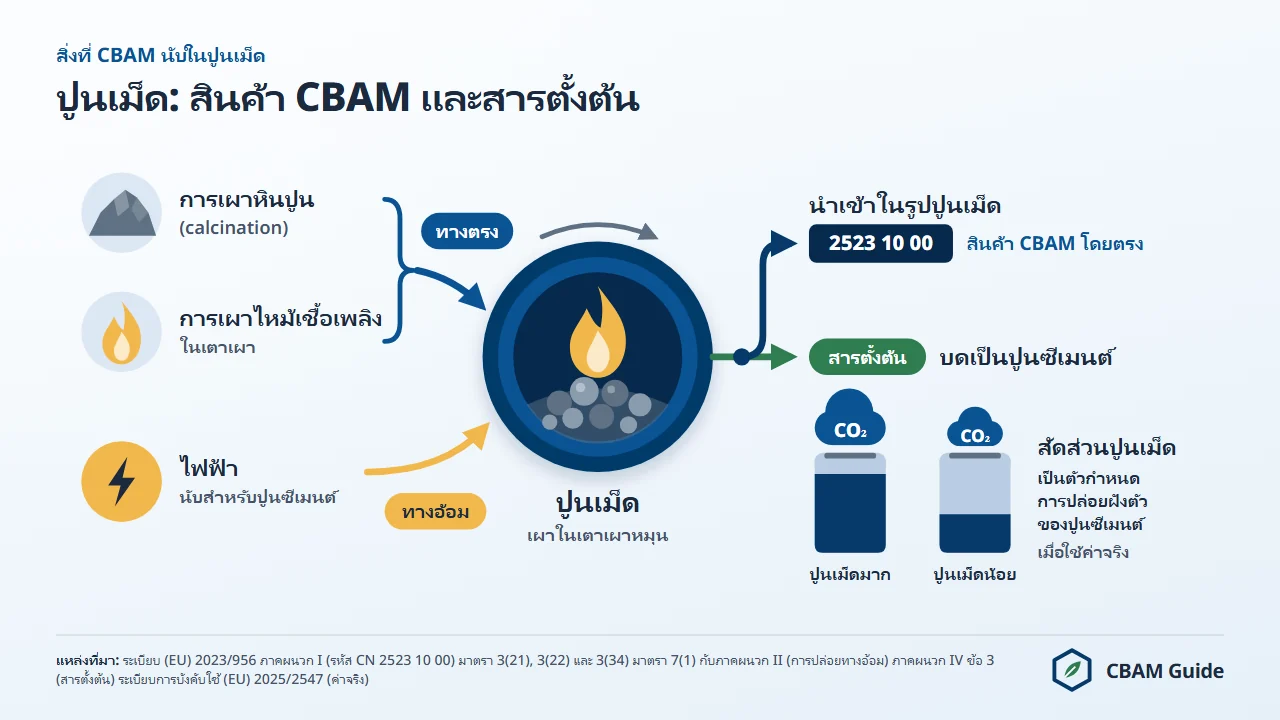
การปล่อยจากกระบวนการผลิต (process emissions) ของอุตสาหกรรมปูนซีเมนต์เกิดขึ้นในขั้นตอนผลิตปูนเม็ด (clinker) ปฏิกิริยาการเผาหินปูน (calcination) เพียงขั้นเดียวปล่อยราว 0.52 ตัน CO2 ต่อตันปูนเม็ด ตามค่าสัมประสิทธิ์การปล่อยเริ่มต้นของ 2006 IPCC Guidelines (Volume 3, Chapter 2)
ตารางของไทยในภาคผนวก I ของระเบียบการบังคับใช้ (EU) 2025/2621 ไม่มีแถวปูนซีเมนต์ ปูนเม็ดสีเทาจากไทยจึงใช้ค่ามาตรฐานอ้างอิง (default value) ของกลุ่มประเทศและดินแดนอื่น (Other countries and territories) คือ 1.410 ตันคาร์บอนไดออกไซด์เทียบเท่า (tCO2e) ต่อตัน
สำหรับสินค้าที่นำเข้าในปี 2569 ต้นทุนอยู่ที่ 74.22 ยูโรต่อตันสินค้า เมื่อคิดที่ราคาใบรับรอง CBAM ทางการไตรมาส 3 ปี 2569 ซึ่งอยู่ที่ 82.32 ยูโร (ประกาศเมื่อ 5 ตุลาคม 2569)
เนื่องจากปฏิกิริยาเคมีของการเผาหินปูนหลีกเลี่ยงไม่ได้ โครงการเพิ่มประสิทธิภาพพลังงานเพียงอย่างเดียวจึงขจัดภาระนี้ไม่ได้
ขั้นแรกของการวางแผนปฏิบัติตาม CBAM สำหรับปูนเม็ดรหัส CN 2523 10 00 จึงเป็นการแยกการปล่อยจากกระบวนการผลิตออกจากการปล่อยจากการเผาไหม้เชื้อเพลิง ทั้งสำหรับผู้นำเข้าในสหภาพยุโรปและผู้ผลิตไทยที่ต้องการส่งสินค้าเข้าตลาดนี้
ปูนซีเมนต์เป็นหนึ่งในหกภาคส่วนที่มาตรการปรับราคาคาร์บอนก่อนข้ามพรมแดนของสหภาพยุโรป (Carbon Border Adjustment Mechanism: CBAM) ครอบคลุมตั้งแต่วันที่ 1 มกราคม 2569
กฎหมายหลักคือระเบียบ (EU) 2023/956 ของรัฐสภายุโรปและคณะมนตรีแห่งสหภาพยุโรป ลงวันที่ 10 พฤษภาคม 2566 ว่าด้วยการจัดตั้งมาตรการปรับราคาคาร์บอนก่อนข้ามพรมแดน (Regulation (EU) 2023/956)
ในภาคปูนซีเมนต์ ปูนเม็ดมีความเข้มข้นของคาร์บอนสูงที่สุด เพราะเป็นผลิตภัณฑ์ขั้นกลางที่ยังไม่มีวัสดุทดแทนผสมเข้ามาเจือจางเพื่อลดอัตราส่วนปูนเม็ดต่อปูนซีเมนต์
หน้าที่ตามกฎหมายเป็นของผู้นำเข้าในสหภาพยุโรป ไม่ใช่ผู้ผลิตในไทย แต่ตัวเลขการปล่อยของโรงงานไทยเป็นตัวกำหนดว่าผู้ซื้อต้องจ่ายเท่าใด บทความนี้อธิบายแหล่งที่มาของการปล่อย วิธีคิดราคา ต้นทุนเมื่อเทียบกับประเทศในเอเชีย และสถานะราคาคาร์บอนของไทย
ทำไมปูนเม็ดจึงเป็นผลิตภัณฑ์ปูนซีเมนต์ที่ปล่อยคาร์บอนสูงที่สุด
ปูนเม็ดคือผลิตภัณฑ์ขั้นกลางที่ได้จากการเผาหินปูน (CaCO₃) ที่อุณหภูมิเกิน 900 องศาเซลเซียสในเตาเผาหมุน จนสลายตัวอย่างถาวรเป็นแคลเซียมออกไซด์ (CaO) และคาร์บอนไดออกไซด์ (CO₂) การจัดการพลังงานไม่สามารถย้อนปฏิกิริยานี้ได้
ปริมาณการปล่อยจากกระบวนการผลิตนี้ขึ้นอยู่กับปฏิกิริยาเคมี ปูนเม็ด 1 ตันใช้หินปูนราว 1.28 ตัน และการเผาหินปูนเพียงอย่างเดียวปล่อยราว 0.52 ตัน CO2 ต่อตันปูนเม็ด ก่อนนับรวมการเผาไหม้เชื้อเพลิงใด ๆ
คาร์บอนฟุตพริ้นท์ของปูนเม็ดมาจากแหล่งปล่อยสามแหล่งตามรายการด้านล่าง ซึ่งเรียงตามสัดส่วนโดยประมาณของเตาเผาระบบแห้งทั่วไป
- การเผาหินปูน (การปล่อยจากกระบวนการผลิต): ราวร้อยละ 60 ของ CO2 ทั้งหมด สัดส่วนนี้ขึ้นอยู่กับปริมาณแคลเซียมคาร์บอเนตในวัตถุดิบป้อน (raw meal) ยิ่งหินปูนมีแคลเซียมสูง เตาเผายิ่งปล่อย CO2 จากการเผาหินปูนมากขึ้นตามสัดส่วน
- การเผาไหม้เชื้อเพลิงในเตาเผา: ราวร้อยละ 35 ถ่านหิน ปิโตรเลียมโค้ก และเชื้อเพลิงทดแทนให้ความร้อนสูงถึง 1,450 องศาเซลเซียส ซึ่งจำเป็นต่อการก่อตัวของปูนเม็ด ส่วนนี้ลดลงได้ด้วยการเปลี่ยนไปใช้เชื้อเพลิงคาร์บอนต่ำ
- การใช้ไฟฟ้า: ราวร้อยละ 5 CBAM คิดราคาทั้งการปล่อยก๊าซเรือนกระจกทางตรง (direct emissions) และทางอ้อม (indirect emissions) ของปูนซีเมนต์ เพราะปูนซีเมนต์ไม่อยู่ในภาคผนวก II (มาตรา 7(1)) ไฟฟ้าที่ใช้ในการบดและลำเลียงจึงต้องนำมาคิดราคาด้วย
ภาคผนวก I กำหนดค่าปูนเม็ดสีเทาของกลุ่มประเทศและดินแดนอื่นไว้ที่การปล่อยทางตรง 1.37 ทางอ้อม 0.05 และรวม 1.41 tCO2e ต่อตัน (ค่าที่ปัดเศษแล้ว) ส่วนทางอ้อมจึงเป็นเพียงส่วนน้อยของค่ามาตรฐานอ้างอิง
อัตราส่วนปูนเม็ดต่อปูนซีเมนต์ในผลิตภัณฑ์สำเร็จรูปเป็นตัวกำหนดว่าคาร์บอนจากปูนเม็ดส่งต่อไปถึงสินค้าปลายทางมากเพียงใด CEM I (ปูนซีเมนต์ปอร์ตแลนด์ธรรมดา) มีปูนเม็ดร้อยละ 95 ถึง 100 ส่วน CEM III (ปูนซีเมนต์ตะกรันเตาถลุงเหล็ก) มีเพียงร้อยละ 5 ถึง 64
เมื่อใช้ค่าจริง อัตราส่วนนี้เป็นส่วนหนึ่งของรายงานการปล่อยก๊าซเรือนกระจกของผู้ประกอบกิจการ (operator's emissions report) ที่ทวนสอบแล้วตามระเบียบการบังคับใช้ (EU) 2025/2547 (Implementing Regulation) แต่เมื่อใช้ค่ามาตรฐานอ้างอิง ผู้นำเข้าจะใช้ค่าต่อตันปูนซีเมนต์ในภาคผนวก I โดยอัตราส่วนนี้ไม่มีผล
ต้นทุน CBAM ของปูนเม็ดในปี 2569 คำนวณอย่างไร
ผู้นำเข้าในสหภาพยุโรปต้องส่งมอบ (surrender) ใบรับรอง CBAM (CBAM certificate) สำหรับการปล่อยก๊าซเรือนกระจกฝังตัว (embedded emissions) ของปูนเม็ดที่นำเข้า ในส่วนที่เหลือหลังหักการปรับลดตามการจัดสรรสิทธิแบบให้เปล่า (free allocation adjustment)
ราคาใบรับรองสำหรับสินค้าที่นำเข้าในปี 2569 คือค่าเฉลี่ยรายไตรมาสของราคาปิดการประมูลในระบบซื้อขายสิทธิการปล่อยก๊าซเรือนกระจกของสหภาพยุโรป (EU ETS) ตามมาตรา 21(1a) ของระเบียบ (EU) 2023/956 ราคาไตรมาส 3 ปี 2569 อยู่ที่ 82.32 ยูโรต่อ tCO2e
การปรับลดในปี 2569 คำนวณจากตัวประกอบ CBAM (CBAM factor) ร้อยละ 97.5 × ตัวประกอบปรับแก้ข้ามภาคส่วน (CSCF) ร้อยละ 100 × ค่าเบนช์มาร์ก CBAM (CBAM benchmark) ของปูนเม็ดสีเทา 0.666 เท่ากับ 0.64935 tCO2e ต่อตัน (มาตรา 31 และระเบียบการบังคับใช้ (EU) 2025/2620)
องค์การบริหารจัดการก๊าซเรือนกระจก (องค์การมหาชน) (อบก.) เรียกค่าเบนช์มาร์กว่าค่ากลางความเข้มข้นการปล่อยก๊าซเรือนกระจก (Benchmark value) ส่วนตัวประกอบ CBAM คือสัดส่วนสิทธิแบบให้เปล่าที่ผู้ผลิตในสหภาพยุโรปยังคงได้รับ ไม่ใช่สัดส่วนที่ต้องจ่าย
ตารางด้านล่างแสดงต้นทุน CBAM ปี 2569 ของปูนเม็ดสีเทาเมื่อใช้ค่ามาตรฐานอ้างอิง จำแนกตามต้นทางสี่กลุ่ม ตามภาคผนวก I ของระเบียบการบังคับใช้ (EU) 2025/2621 ซึ่งแก้ไขโดยระเบียบการบังคับใช้ (EU) 2026/1740
| ต้นทาง | ค่ามาตรฐานอ้างอิง (tCO2e/t ปูนเม็ด) | รวมส่วนปรับเพิ่ม 10% | ใบรับรองต่อตันสินค้า | ต้นทุนที่ EUR 82.32 (ต่อตันปูนเม็ด) |
|---|---|---|---|---|
| ประเทศและดินแดนอื่น (ใช้กับไทยและตุรกี) | 1.410 | 1.551 | 0.90165 | EUR 74.22 |
| แอลจีเรีย | 1.280 | 1.408 | 0.75865 | EUR 62.45 |
| อียิปต์ | 1.270 | 1.397 | 0.74765 | EUR 61.55 |
| โมร็อกโก | 0.900 | 0.990 | 0.34065 | EUR 28.04 |
ใบรับรองต่อตันสินค้า = ค่ามาตรฐานอ้างอิงรวมส่วนปรับเพิ่ม ลบ 0.975 × 1.00 × 0.666 คำนวณเมื่อ 12 พฤศจิกายน 2569 ด้วย lib/cbam-law.js เป็นค่าประมาณจากค่ามาตรฐานอ้างอิงและค่าเบนช์มาร์กทางการ ตัวเลขที่มีผลผูกพันคือตัวเลขในแบบแสดงรายการ CBAM
ต้นทุนสูงอย่างมีนัยสำคัญตั้งแต่ปีแรก เพราะการปรับลดเป็นปริมาณคงที่ 0.64935 tCO2e ต่อตัน การปล่อยทุกตัน CO2e ที่เกินค่าเบนช์มาร์ก รวมทั้งส่วนปรับเพิ่ม (mark-up) ทั้งหมด จึงต้องจ่ายในราคาใบรับรองเต็มจำนวน
ตารางด้านล่างแสดงต้นทุนต่อตันปูนเม็ดสีเทาจากไทยในแต่ละปีนำเข้า เมื่อใช้ค่ามาตรฐานอ้างอิง 1.410 และราคาคงที่ 82.32 ยูโร
| ปีนำเข้า | ส่วนปรับเพิ่ม | ตัวประกอบ CBAM | การปล่อยฝังตัวจำเพาะ (tCO2e/t) | การปรับลด (tCO2e/t) | ใบรับรองต่อตันสินค้า | ต้นทุนต่อตันสินค้า |
|---|---|---|---|---|---|---|
| 2569 | 10% | 97.5% | 1.551 | 0.64935 | 0.90165 | EUR 74.22 |
| 2570 | 20% | 95% | 1.692 | 0.6327 | 1.0593 | EUR 87.20 |
| 2571 | 30% | 90% | 1.833 | 0.5994 | 1.2336 | EUR 101.55 |
| 2573 | 30% | 51.5% | 1.833 | 0.34299 | 1.49001 | EUR 122.66 |
| 2577 | 30% | ไม่มีการใช้ | 1.833 | ไม่มี | 1.833 | EUR 150.89 |
ตัวประกอบ CBAM: มาตรา 10a(1a) ของข้อบังคับ (Directive) 2003/87/EC ตัวประกอบปรับแก้ข้ามภาคส่วนร้อยละ 100 สำหรับปี 2569 ถึง 2573 (คำวินิจฉัยการบังคับใช้ (EU) 2026/1862 (Implementing Decision)) ค่าเบนช์มาร์กอาจปรับปรุงสำหรับสินค้าที่นำเข้าตั้งแต่ปี 2570 (อารัมภบท ข้อ 10 ของระเบียบการบังคับใช้ (EU) 2025/2620) ตัวเลขตั้งแต่ปี 2570 จึงเป็นค่าประมาณ
ตัวอย่างเช่น ผู้นำเข้าที่นำเข้าปูนเม็ดสีเทาจากไทย 10,000 ตันในปี 2569 โดยใช้ค่ามาตรฐานอ้างอิง ต้องส่งมอบใบรับรอง 9,016.5 ใบ คิดเป็นเงิน 742,238.28 ยูโรที่ราคา 82.32 ยูโร หากไม่มีการปรับลด ยอดนี้จะสูงถึง 1,276,783.20 ยูโร
ราคาใบรับรองไม่คงที่ ราคาทางการอยู่ที่ 75.36 ยูโรในไตรมาส 1 และ 75.28 ยูโรในไตรมาส 2 ปี 2569 ทุกครั้งที่ราคาเปลี่ยน 10 ยูโร ต้นทุนปี 2569 ของปูนเม็ดที่ใช้ค่า 1.410 จะเปลี่ยนไป 9.02 ยูโรต่อตันสินค้า
ผู้นำเข้าที่ใช้ค่ามาตรฐานอ้างอิงแทนข้อมูลจริงที่ทวนสอบแล้วต้องจ่ายส่วนต่างระหว่างสองค่านี้ ตุรกีเป็นแหล่งที่มาของปูนเม็ดร้อยละ 45.4 ของปริมาณนำเข้าจากนอกสหภาพยุโรปในปี 2568 หรือ 3.25 ล้านตันของรหัส CN 2523 10 00 (Eurostat Comext DS-045409 ดึงข้อมูล 12 ตุลาคม 2569)
ภาคผนวก I ไม่มีค่าของตุรกีสำหรับปูนเม็ดสีเทา ปูนเม็ดตุรกีจึงใช้ค่า 1.410 tCO2e/t ของกลุ่มประเทศและดินแดนอื่น หรือ 1.551 เมื่อรวมส่วนปรับเพิ่มปี 2569 เช่นเดียวกับปูนเม็ดจากไทย
สมาคมปูนซีเมนต์ตุรกีรายงานว่าปูนเม็ดสีเทาของสมาชิกปล่อยราว 0.88 tCO2/t ตัวเลขนี้มาจากสมาคมอุตสาหกรรม ไม่ใช่ค่าจริงที่ทวนสอบแล้ว และไม่ใช่ค่ามาตรฐานอ้างอิง
หากการปล่อยที่ทวนสอบแล้วของสถานประกอบการ (installation) ต่ำกว่าค่ามาตรฐานอ้างอิงรวมส่วนปรับเพิ่ม ผู้นำเข้าที่ได้ข้อมูลการผลิตที่ทวนสอบแล้วจะประหยัดต้นทุนส่วนต่างนี้ได้
รายละเอียดการคำนวณการปล่อยฝังตัวตลอดห่วงโซ่ปูนเม็ดและปูนซีเมนต์อยู่ในหน้าวิธีคำนวณการปล่อยก๊าซเรือนกระจกฝังตัว
ปูนเม็ดจากไทยในตลาดสหภาพยุโรป: การนำเข้าและค่ามาตรฐานอ้างอิงเทียบกับเอเชีย
สหภาพยุโรปนำเข้าปูนเม็ดจากไทยเพียง 1.1 ตัน มูลค่า 2,824 ยูโร ในปี 2568 จากการนำเข้าปูนเม็ดจากนอกสหภาพยุโรปรวม 7.15 ล้านตัน มูลค่า 400.3 ล้านยูโร
ตัวเลขของไทยคือ 0 ในปี 2566 และ 0.1 ตัน (214 ยูโร) ในปี 2567 (Eurostat Comext DS-045409, 2566 ถึง 2567) ในปี 2568 แหล่งปูนเม็ดหลักของสหภาพยุโรปตามปริมาณคือตุรกี (ร้อยละ 45.4) แอลจีเรีย (ร้อยละ 20.3) และอียิปต์ (ร้อยละ 18.9)
สำนักงานนโยบายและยุทธศาสตร์การค้า (สนค.) รายงานว่าในช่วงเดือนมกราคมถึงมิถุนายน 2568 ไทยส่งออกสินค้า CBAM ไปสหภาพยุโรปเพียงสองกลุ่ม คือเหล็กและอะลูมิเนียม
สำหรับผู้ผลิตไทย CBAM ของปูนเม็ดจึงเป็นเรื่องโอกาสเข้าตลาดในอนาคต มากกว่าต้นทุนของการค้าที่มีอยู่ในปัจจุบัน
ตารางด้านล่างเปรียบเทียบค่ามาตรฐานอ้างอิงของปูนเม็ดสีเทา (รหัส TARIC 2523 10 00 90) ของไทยกับประเทศในเอเชีย คำนวณเมื่อ 12 พฤศจิกายน 2569 ด้วย lib/cbam-law.js ที่ราคา 82.32 ยูโร
| ประเทศ | ค่ามาตรฐานอ้างอิง (tCO2e/t) | ที่มาของค่า | ต้นทุนต่อตันสินค้า ปี 2569 | ต้นทุนต่อตันสินค้า ปี 2573 | การนำเข้าปูนเม็ดของสหภาพยุโรป ปี 2568 |
|---|---|---|---|---|---|
| มาเลเซีย | 0.910 | ค่าของมาเลเซียเอง | EUR 28.95 | EUR 69.15 | ไม่มีรายการ |
| ฟิลิปปินส์ | 1.380 | ค่าของฟิลิปปินส์เอง | EUR 71.51 | EUR 119.45 | 0.1 ตัน; EUR 121 |
| จีน | 1.390 | ค่าของจีนเอง | EUR 72.41 | EUR 120.52 | 10,617.2 ตัน; EUR 3.22 ล้าน |
| ไทย | 1.410 | ตารางไทยไม่มีแถวปูนซีเมนต์ | EUR 74.22 | EUR 122.66 | 1.1 ตัน; EUR 2,824 |
| เวียดนาม | 1.410 | ตารางเวียดนามไม่มีแถวปูนซีเมนต์ | EUR 74.22 | EUR 122.66 | 0.1 ตัน; EUR 1,218 |
| อินโดนีเซีย | 1.410 | ตารางอินโดนีเซียไม่มีแถวปูนซีเมนต์ | EUR 74.22 | EUR 122.66 | 0 |
| อินเดีย | 1.440 | ค่าของอินเดียเอง | EUR 76.94 | EUR 125.87 | 16.7 ตัน; EUR 7,483 |
การนำเข้า: Eurostat, EU27 imports of cement clinker (CN 2523 10 00), 2025 (Comext DS-045409, extracted October 12, 2026) ค่ามาตรฐานอ้างอิง: ภาคผนวก I ของระเบียบการบังคับใช้ (EU) 2025/2621 ซึ่งแก้ไขโดย (EU) 2026/1740 ปี 2573 ใช้ราคาคงที่ 82.32 ยูโร ส่วนปรับเพิ่มร้อยละ 30 ตัวประกอบ CBAM ร้อยละ 51.5 และค่าเบนช์มาร์กอาจปรับปรุงสำหรับสินค้าที่นำเข้าตั้งแต่ปี 2570
ปูนเม็ดไทยที่ใช้ค่ามาตรฐานอ้างอิงเสียเปรียบปูนเม็ดมาเลเซีย 45.28 ยูโรต่อตันสินค้าในปี 2569 ค่า 1.410 ไม่ได้วัดจากโรงงานไทย แต่เป็นค่าสำรองของกลุ่มประเทศและดินแดนอื่น ผู้นำเข้าลดช่องว่างนี้ได้ด้วยข้อมูลการปล่อยจริงที่ผ่านการทวนสอบ
กรมการค้าต่างประเทศ (คต.) เตือนผู้ส่งออกเมื่อวันที่ 28 เมษายน 2569 เรื่องส่วนปรับเพิ่มของค่ามาตรฐานอ้างอิงสำหรับเหล็ก อะลูมิเนียม ไฮโดรเจน และปุ๋ยจากไทย (ฐานเศรษฐกิจ, 28 เมษายน 2569)
คำเตือนนี้ไม่ได้ระบุว่าปูนซีเมนต์และปูนเม็ดจากไทยใช้ค่าของกลุ่มประเทศและดินแดนอื่น
มุมมองเชิงกลยุทธ์สำหรับผู้ส่งออกอยู่ในหน้าCBAM กับผู้ส่งออกปูนซีเมนต์ ส่วนภาพรวมการค้าและนโยบายของไทยอยู่ในหน้าCBAM กับประเทศไทย
ทำไมการเพิ่มประสิทธิภาพพลังงานจึงขจัดการปล่อยของปูนเม็ดไม่ได้
การเผาหินปูนเป็นความท้าทายหลักของภาคปูนซีเมนต์ภายใต้ CBAM การเปลี่ยนเชื้อเพลิงและการเปลี่ยนมาใช้ไฟฟ้าลดส่วนเชื้อเพลิง (ร้อยละ 35) และส่วนไฟฟ้า (ร้อยละ 5) ได้ แต่ไม่มีผลต่อส่วนการเผาหินปูนซึ่งคิดเป็นร้อยละ 60
กลยุทธ์สี่ประการในการลดการปล่อยจากกระบวนการผลิตของปูนเม็ด พร้อมสถานะการใช้งานในปัจจุบัน มีดังนี้
- การทดแทนปูนเม็ด: ใช้วัสดุประสานทดแทน (supplementary cementitious materials: SCMs) เช่น ตะกรันเตาถลุงเหล็ก เถ้าลอย และดินเผา (calcined clay) แทนปูนเม็ด วิธีนี้ลดปริมาณปูนเม็ดในปูนซีเมนต์สำเร็จรูป และลดการปล่อยฝังตัวต่อตันผลิตภัณฑ์โดยตรง เป็นกลยุทธ์ที่ใช้ในเชิงพาณิชย์แพร่หลายที่สุดในปี 2569
- การดักจับและกักเก็บคาร์บอน (CCS): ดักจับ CO2 ที่ปล่องไอเสียของเตาเผาแล้วกักเก็บไว้ในชั้นธรณี เป็นวิธีเดียวที่หักล้างการปล่อยจากการเผาหินปูนได้โดยไม่ต้องลดปริมาณปูนเม็ด ณ ปี 2569 โรงงานปูนซีเมนต์ทั่วโลกที่ติดตั้งระบบนี้ในระดับพาณิชย์มีน้อยกว่าห้าแห่ง
- วัตถุดิบทางเลือก: วัตถุดิบป้อนที่มีแคลเซียมต่ำช่วยลด CO2 เชิงปริมาณสัมพันธ์ (stoichiometric) ต่อตันปูนเม็ด แต่ข้อกำหนดด้านคุณภาพของปูนเม็ดจำกัดทางเลือกในการผสมวัตถุดิบ
- การให้ความร้อนเตาเผาด้วยไฟฟ้า: เตาเผาที่ใช้ไฟฟ้าจากพลังงานหมุนเวียนขจัด CO2 จากการเผาไหม้ (ส่วนเชื้อเพลิงร้อยละ 35) ณ ต้นปี 2569 มีโครงการสาธิตที่ดำเนินการอยู่ในยุโรปสองโครงการ
ผู้นำเข้าที่ซื้อปูนเม็ดจากผู้จัดหาที่ใช้วัสดุทดแทนในสัดส่วนสูงหรือติดตั้ง CCS บางส่วน สามารถแสดงการปล่อยที่ลดลงได้ด้วยข้อมูลจริงที่ผ่านการทวนสอบ (verification) จากผู้ทวนสอบที่ได้รับการรับรองระบบงาน (accredited verifier)
แรงจูงใจทางการเงินเพิ่มขึ้นทุกปี เพราะตัวประกอบ CBAM ลดลงจากร้อยละ 97.5 ในปี 2569 และจะไม่มีการใช้ตัวประกอบนี้อีกตั้งแต่ปี 2577 ทางเลือกการลดคาร์บอนสำหรับผู้ส่งออกไทยอยู่ในหน้าการลดคาร์บอนสำหรับผู้ส่งออก
จดหมายข่าวภาษาอังกฤษ ส่งการแจ้งเตือนราคาใบรับรอง CBAM และการเปลี่ยนแปลงกฎระเบียบที่สำคัญ พร้อมข่าวสารเกี่ยวกับ CBAM ทุกสัปดาห์ ไม่มีสแปม ยกเลิกได้ทุกเมื่อ
เราเก็บเฉพาะอีเมลของท่านเพื่อส่งการแจ้งเตือนนี้ นโยบายความเป็นส่วนตัว (ภาษาอังกฤษ)
ราคาคาร์บอนของไทยลดต้นทุน CBAM ของปูนเม็ดได้หรือไม่
ไม่ได้ ณ วันที่ 4 พฤศจิกายน 2569 ระเบียบการบังคับใช้ตามมาตรา 9 ยังไม่ได้รับการรับรอง และยังไม่มีการรับรองราคาคาร์บอนของประเทศใด รวมถึงไทย
มาตรา 9(1) เปิดให้ผู้นำเข้าขอลดจำนวนใบรับรองตามราคาคาร์บอน (carbon price) ที่จ่ายจริงในประเทศผู้ผลิต หลังหักเงินคืนหรือการชดเชยอื่น
ราคาคาร์บอนเพียงรายการเดียวของไทยที่มีผลบังคับใช้คือส่วนคาร์บอนในภาษีสรรพสามิตน้ำมัน 200 บาทต่อตันคาร์บอนไดออกไซด์เทียบเท่า ซึ่งมีผลตั้งแต่วันที่ 23 เมษายน 2568
ส่วนคาร์บอนนี้ใช้กับผลิตภัณฑ์น้ำมัน เช่น ดีเซล น้ำมันเตา และ LPG โดยไม่ครอบคลุมถ่านหินและก๊าซธรรมชาติ และอัตราภาษีรวมไม่เปลี่ยนแปลง (Infoquest, 19 พฤษภาคม 2568) ส่วน CO2 จากการเผาหินปูน ซึ่งเป็นสัดส่วนใหญ่ที่สุดของปูนเม็ด ไม่มีราคาคาร์บอนของไทยกำกับเลย
ระบบการจัดสรรสิทธิการปล่อยก๊าซเรือนกระจก (ETS) ภาษีคาร์บอน และกลไกการปรับราคาคาร์บอนข้ามพรมแดน (Thai CBAM) อยู่ในร่างพระราชบัญญัติการเปลี่ยนแปลงสภาพภูมิอากาศ พ.ศ. .... ซึ่ง ณ วันที่ 4 พฤศจิกายน 2569 ยังเป็นร่าง ไม่ใช่กฎหมาย
กลไกการปรับราคาคาร์บอนข้ามพรมแดน (Thai CBAM) ตามร่างกฎหมายนี้เป็นมาตรการนำเข้าของไทยเอง แยกต่างหากจากมาตรการปรับราคาคาร์บอนก่อนข้ามพรมแดนของสหภาพยุโรป และไม่ลดภาระของปูนเม็ดไทยที่ส่งเข้าสหภาพยุโรป
สำหรับสินค้าที่ใช้ค่ามาตรฐานอ้างอิง ผู้นำเข้าจะขอลดได้เฉพาะโดยอ้างอิงราคาคาร์บอนเริ่มต้น (default carbon price) รายปีที่คณะกรรมาธิการยุโรปอาจกำหนดตั้งแต่ปี 2570 (มาตรา 9(4)) ซึ่งยังไม่มีการกำหนดสำหรับไทย รายละเอียดอยู่ในการหักลดราคาคาร์บอนที่จ่ายในประเทศที่สาม
ผู้ผลิตปูนเม็ดไทยต้องเตรียมข้อมูลอะไรให้ผู้ซื้อในสหภาพยุโรป
ผู้ผลิตปูนเม็ดไทยไม่มีหน้าที่ตามกฎหมายภายใต้ CBAM แต่ผู้นำเข้าในสหภาพยุโรปต้องได้ข้อมูลการปล่อยจริงที่ผ่านการทวนสอบจากสถานประกอบการ จึงจะเลี่ยงค่ามาตรฐานอ้างอิงได้
ผู้ประกอบกิจการโรงงาน (operator) ส่งข้อมูลนี้ในรายงานสรุปการปล่อย 16 รายการข้อมูล (summary emissions report) ตามข้อ 1.2 ของภาคผนวก IV ของระเบียบการบังคับใช้ (EU) 2025/2547 โดยจัดทำเป็นภาษาอังกฤษ (มาตรา 10(4) ของระเบียบดังกล่าว)
รายงานนี้เป็นส่วนหนึ่งของชุดเอกสารสามฉบับตาม Guidance No 3 ของคณะกรรมาธิการยุโรป (14 สิงหาคม 2569) ซึ่งใช้แทนแบบฟอร์มสื่อสารข้อมูลที่เคยเป็นทางเลือกในระยะเปลี่ยนผ่าน
โรงงานปูนเม็ดในไทยควรเตรียมข้อมูลห้ากลุ่มต่อไปนี้ไว้ก่อนที่ผู้ซื้อในสหภาพยุโรปจะร้องขอ
- ข้อมูลระบุสถานประกอบการ: ชื่อผู้ประกอบกิจการ ชื่อและที่ตั้งโรงงาน และพิกัดทางภูมิศาสตร์แบบทศนิยมหกตำแหน่ง
- ชนิดปูนเม็ดและรหัส TARIC: ปูนเม็ดสีเทา (2523 10 00 90) หรือสีขาว (2523 10 00 10) ซึ่งใช้ค่าเบนช์มาร์ก 0.666 และ 0.859 ตามลำดับ
- การปล่อยทางตรงจำเพาะ: หน่วย tCO2e ต่อตันปูนเม็ด ครอบคลุมการเผาหินปูนและการเผาไหม้เชื้อเพลิงในเตาเผา
- การปล่อยทางอ้อมจำเพาะ: CO2 เทียบเท่าของไฟฟ้าที่ใช้ในการผลิต ซึ่ง CBAM คิดราคาสำหรับปูนซีเมนต์
- แผนการติดตามตรวจสอบ (monitoring plan): ขอบเขตระบบ แหล่งปล่อยทั้งหมด เครื่องมือวัด และขั้นตอนควบคุมคุณภาพข้อมูล
การทวนสอบจำเป็นเฉพาะเมื่อยื่นค่าจริง (มาตรา 8) และไม่จำเป็นเมื่อใช้ค่ามาตรฐานอ้างอิง ปีแรกที่สถานประกอบการได้รับการทวนสอบต้องมีการตรวจประเมิน ณ สถานประกอบการ (site visit) ตามมาตรา 2 ถึง 4 ของระเบียบการบังคับใช้ (EU) 2025/2546
เฉพาะหน่วยรับรองระบบงานแห่งชาติของประเทศสมาชิกสหภาพยุโรปเท่านั้นที่รับรองระบบงานผู้ทวนสอบ CBAM ได้ (ระเบียบที่ออกโดยอำนาจที่ได้รับมอบ (EU) 2025/2551 (Delegated Regulation)) ผู้ทวนสอบในไทยจึงต้องยื่นขอกับหน่วยรับรองระบบงานในสหภาพยุโรปเจ็ดแห่งที่รับผู้สมัครจากนอกสหภาพยุโรป
ณ วันที่ 12 พฤศจิกายน 2569 คณะกรรมาธิการยุโรปยังไม่ได้เผยแพร่รายชื่อผู้ทวนสอบ CBAM ที่ได้รับการรับรองระบบงาน แต่มีหลักฐานการรับรองระบบงานของหน่วยทวนสอบเจ็ดราย จากหน่วยรับรองระบบงานแห่งชาติห้าแห่ง
เจ็ดรายดังกล่าว ได้แก่ EmiCert S.A. จาก ESYD ของกรีซ, Bureau Veritas Italia S.p.A., RINA Services S.p.A. และ SGS ICS Italia S.r.l. จาก Accredia ของอิตาลี, Intertek Certification AB จาก Swedac ของสวีเดน, ISSC แห่งดัมเยตตา ประเทศอียิปต์ จาก RvA ของเนเธอร์แลนด์ (22 ตุลาคม 2569) และ SGS BELGIUM nv จาก BELAC ของเบลเยียม (ภาคผนวกขอบเขตมีผลตั้งแต่ 5 พฤศจิกายน 2569)
หกรายตั้งอยู่ในสหภาพยุโรป ส่วน ISSC เป็นรายแรกที่ตั้งอยู่นอกสหภาพยุโรป และไม่มีรายใดตั้งอยู่ในไทย RvA รับรองระบบงาน ISSC ด้วยขั้นตอน TAB คือประเมินครบทุกส่วนแล้ว และจะเข้าสังเกตการทวนสอบ CBAM ครั้งแรกของ ISSC ก่อนเปลี่ยนเป็นการรับรองระบบงานตามปกติ
DNV ประกาศเมื่อ 6 พฤศจิกายน 2569 ว่าได้รับการรับรองระบบงานจาก Accredia แต่เมื่อตรวจสอบวันที่ 11 พฤศจิกายน 2569 Accredia ยังไม่ได้เผยแพร่เรื่องนี้ จึงไม่นับรวม รายละเอียดอยู่ในผู้ทวนสอบ CBAM ที่ได้รับการรับรองระบบงาน
อบก. เผยแพร่คู่มือแนวทางการรายงาน CBAM สำหรับสี่อุตสาหกรรม รวมถึงอุตสาหกรรมปูนซีเมนต์ ให้ใช้ได้ฟรี (ปรับปรุงล่าสุดเมื่อ 26 ธันวาคม 2568) และมีแพลตฟอร์มคำนวณค่าคาร์บอนแฝง (CBAM and CFP Platform)
อย่างไรก็ตาม หน้าคู่มือของ อบก. ยังอธิบาย CBAM ตามระยะเปลี่ยนผ่าน (transitional period) ซึ่งสิ้นสุดเมื่อ 31 ธันวาคม 2568 ข้อมูลที่ส่งให้ผู้นำเข้าตั้งแต่ปี 2569 ต้องเป็นไปตามวิธีการของระเบียบการบังคับใช้ (EU) 2025/2547 รายการข้อมูลครบถ้วนอยู่ในข้อมูลที่ผู้ส่งออกต้องเตรียมสำหรับ CBAM
CBAM ใช้กับการนำเข้าปูนเม็ดอย่างไร
ปูนเม็ด (รหัส CN 2523 10 00) เป็นทั้งสินค้า CBAM โดยตรง และสารตั้งต้น (precursor) ที่ฝังอยู่ในการปล่อยของปูนซีเมนต์ปอร์ตแลนด์และปูนซีเมนต์ผสม
หน้าCBAM ปูนซีเมนต์ อธิบายขั้นตอนการปฏิบัติตามครบทุกรหัส CN ของปูนซีเมนต์ สำหรับปูนเม็ด ผู้นำเข้าต้องพิจารณาภาระหน้าที่อย่างรอบคอบเป็นพิเศษเพราะบทบาทสองด้านนี้
ผู้นำเข้าที่ซื้อปูนเม็ดโดยตรงรับภาระตามการปล่อยทั้งหมดของปูนเม็ด ส่วนผู้นำเข้าที่ซื้อปูนซีเมนต์ปอร์ตแลนด์ (รหัส CN 2523 29 00) และใช้ค่าจริง รับภาระตามปริมาณปูนเม็ดในปูนซีเมนต์นั้น เพราะอัตราส่วนปูนเม็ดแสดงอยู่ในรายงานการปล่อยที่ทวนสอบแล้ว
เมื่อใช้ค่ามาตรฐานอ้างอิง ผู้นำเข้าจะใช้ค่าต่อตันปูนซีเมนต์ในภาคผนวก I ปูนซีเมนต์ปอร์ตแลนด์สีเทาจากไทยใช้ค่า 1.440 ของกลุ่มประเทศและดินแดนอื่น ซึ่งมีต้นทุนปี 2569 อยู่ที่ 76.94 ยูโรต่อตันสินค้า
ปูนเม็ดภายใต้ CBAM ใช้รหัส CN ใด
ปูนเม็ดอยู่ในรหัส CN 2523 10 00 ในภาคผนวก I ของระเบียบ (EU) 2023/956 ซึ่งเป็นรหัสเดียวในตอนที่ 25 ที่ใช้เฉพาะกับปูนเม็ดที่ยังไม่ผ่านการบดและผสมเป็นปูนซีเมนต์สำเร็จรูป
ตารางค่ามาตรฐานอ้างอิงแบ่งรหัสนี้ตามรหัส TARIC เป็นปูนเม็ดสีขาว และปูนเม็ดอื่นซึ่งรวมปูนเม็ดสีเทา ค่าเบนช์มาร์ก CBAM ชุดแรกคือ 0.666 tCO2e/t สำหรับปูนเม็ดสีเทา และ 0.859 สำหรับปูนเม็ดสีขาว
ค่ามาตรฐานอ้างอิงของปูนเม็ดสีเทาในตารางของกลุ่มประเทศและดินแดนอื่นคือ 1.410 tCO2e/t ซึ่งสูงกว่าค่าเบนช์มาร์กกว่าสองเท่า และต้องบวกส่วนปรับเพิ่มร้อยละ 10 ในปี 2569 ส่วนปูนเม็ดสีขาวใช้ค่า 1.370 มีต้นทุนปี 2569 อยู่ที่ 55.11 ยูโรต่อตันสินค้า
พิกัด HS 6 หลักแรกตรงกัน แต่รหัส CN 8 หลักของสหภาพยุโรปไม่ใช่พิกัดศุลกากรไทย ดูรายการรหัสทั้งหมดพร้อมค่าเบนช์มาร์กได้ที่หน้ารหัส CN ของปูนซีเมนต์
เกณฑ์ยกเว้นตามน้ำหนักใช้กับการนำเข้าปูนเม็ดหรือไม่
ใช้ได้ ผู้นำเข้าที่นำเข้าสินค้า CBAM รวมถึงปูนเม็ด น้ำหนักสุทธิรวมกันไม่เกิน 50 ตันในปีปฏิทินใด ได้รับยกเว้นสำหรับปีนั้นตามเกณฑ์ยกเว้นตามน้ำหนัก 50 ตัน (de minimis) ในมาตรา 2a ของระเบียบ (EU) 2023/956 และภาคผนวก VII ข้อ 1
เกณฑ์นี้กำหนดโดยระเบียบ (EU) 2025/2083 ลงวันที่ 8 ตุลาคม 2568 ซึ่งแก้ไขระเบียบ (EU) 2023/956 (Omnibus) ผู้นำเข้าที่ได้รับยกเว้นต้องแสดงการยกเว้นในใบขนสินค้าขาเข้า (มาตรา 2a(1))
เกณฑ์นี้นับต่อผู้นำเข้า โดยรวมทุกรหัส CN และทุกประเทศต้นทาง ไม่ได้นับต่อการขนส่งแต่ละครั้ง และไม่ใช้กับไฟฟ้าและไฮโดรเจน (มาตรา 2a(4))
ปูนเม็ดจากตุรกีได้รับยกเว้นจาก CBAM หรือไม่
ไม่ได้รับยกเว้น ตุรกีเป็นแหล่งที่มาของปูนซีเมนต์และปูนเม็ดร้อยละ 43.0 ของปริมาณนำเข้าจากนอกสหภาพยุโรปในปี 2568 (Eurostat Comext ดึงข้อมูล 12 ตุลาคม 2569)
ณ วันที่ 12 ตุลาคม 2569 ระบบซื้อขายสิทธินำร่องของตุรกีสำหรับปี 2569 ถึง 2570 จัดสรรสิทธิแบบให้เปล่าร้อยละ 100 จึงไม่มีราคาคาร์บอนที่จ่ายแล้วให้ผู้นำเข้าในสหภาพยุโรปขอหักลดตามมาตรา 9
ภาคผนวก I ไม่มีค่าของตุรกีสำหรับปูนเม็ดสีเทา จึงใช้ค่าของกลุ่มประเทศและดินแดนอื่น 1.410 tCO2e/t หรือ 1.551 เมื่อรวมส่วนปรับเพิ่มปี 2569 ที่ราคาทางการไตรมาส 3 ปี 2569 (82.32 ยูโร) ค่านี้คิดเป็น 127.68 ยูโรต่อตันก่อนการปรับลด และ 74.22 ยูโรหลังการปรับลด
ผู้นำเข้าปูนเม็ดตุรกีจึงมีแรงจูงใจทางการเงินสูงที่จะขอข้อมูลการปล่อยจริงที่ทวนสอบแล้วจากผู้ผลิตตุรกี เพื่อให้ต้นทุนต่ำกว่าระดับที่คำนวณจากค่ามาตรฐานอ้างอิงซึ่งมีผลเชิงลงโทษ ดังที่อธิบายไว้ในค่ามาตรฐานอ้างอิง CBAM
ปูนเม็ดจากไทยได้รับยกเว้นหรือมีค่ามาตรฐานอ้างอิงของตนเองหรือไม่
ไม่มีทั้งสองอย่าง ภาคผนวก III ของระเบียบ (EU) 2023/956 ยกเว้นเฉพาะไอซ์แลนด์ ลิกเตนสไตน์ นอร์เวย์ สวิตเซอร์แลนด์ และดินแดนขนาดเล็กบางแห่ง ไทยไม่อยู่ในรายชื่อนี้
ตารางของไทยในภาคผนวก I มีเฉพาะปุ๋ย เหล็กและเหล็กกล้า อะลูมิเนียม และไฮโดรเจน ปูนเม็ดสีเทาจากไทยจึงใช้ค่า 1.410 และปูนเม็ดสีขาวใช้ค่า 1.370 ของกลุ่มประเทศและดินแดนอื่น จนกว่าผู้นำเข้าจะมีข้อมูลจริงที่ทวนสอบแล้ว
ท่านสามารถประมาณการต้นทุนตามปริมาณนำเข้าของท่านได้ที่เครื่องคำนวณ CBAM ผลลัพธ์เป็นค่าประมาณจากค่ามาตรฐานอ้างอิงและค่าเบนช์มาร์กทางการ (ระเบียบการบังคับใช้ (EU) 2025/2621 และ 2025/2620) ตัวเลขที่มีผลผูกพันคือตัวเลขในแบบแสดงรายการ CBAM
ผู้นำเข้าปูนเม็ดต้องยื่นแบบแสดงรายการ CBAM ฉบับแรกภายในวันใด
แบบแสดงรายการ CBAM ประจำปี (CBAM declaration) ฉบับแรกสำหรับปีปฏิทิน 2569 ต้องยื่นภายในวันที่ 30 กันยายน 2570 (ค.ศ. 2027) ตามมาตรา 6(1) ของระเบียบ (EU) 2023/956 ซึ่งแก้ไขโดยระเบียบ (EU) 2025/2083
ผู้ยื่นแบบแสดงรายการ CBAM ที่ได้รับอนุญาต (authorised CBAM declarant) ต้องระบุการปล่อยฝังตัวของปูนเม็ดทั้งหมดที่นำเข้าตลอดปี 2569 และส่งมอบใบรับรองที่สอดคล้องกันภายในวันเดียวกัน (มาตรา 22(1))
ผู้ยื่นแบบฯ ต้องเก็บเอกสารประกอบไว้จนถึงสิ้นปีที่สี่หลังปีที่ยื่นหรือที่ควรยื่นแบบแสดงรายการ (มาตรา 7(5), 7(6) และ 9(3)) การขายใบรับรอง CBAM เริ่มวันที่ 1 กุมภาพันธ์ 2570 (มาตรา 20(1)) ผู้นำเข้าจึงมีเวลาราวแปดเดือนในการซื้อและส่งมอบใบรับรองก่อนเส้นตายแรก
ผู้นำเข้าปูนเม็ดใช้ค่ามาตรฐานอ้างอิงแทนการปล่อยจริงได้หรือไม่
ได้ แต่มีต้นทุนสูง ส่วนปรับเพิ่มของค่ามาตรฐานอ้างอิงคือร้อยละ 10 ในปี 2569 ร้อยละ 20 ในปี 2570 และร้อยละ 30 ตั้งแต่ปี 2571 ตามระเบียบการบังคับใช้ (EU) 2025/2621
สำหรับปูนเม็ดตุรกีหรือไทย ค่าปี 2569 รวมส่วนปรับเพิ่มคือ 1.551 tCO2e/t คิดเป็น 74.22 ยูโรต่อตันที่ราคา 82.32 ยูโร หลังหักการปรับลด 0.64935
ตัวเลขราว 0.88 tCO2/t ของสมาคมปูนซีเมนต์ตุรกีเป็นตัวเลขของสมาคม ไม่ใช่ค่าจริงที่ทวนสอบแล้ว จึงไม่นำมาใช้คำนวณในหน้านี้ เงินที่ประหยัดได้จากข้อมูลที่ทวนสอบแล้วขึ้นอยู่กับการปล่อยที่ทวนสอบแล้วของแต่ละสถานประกอบการ
ผู้นำเข้าที่วางแผนเกินปี 2569 ควรเริ่มประสานกับผู้จัดหาปูนซีเมนต์เรื่องการทวนสอบตั้งแต่บัดนี้ ก่อนที่ส่วนปรับเพิ่มจะเพิ่มเป็นสองเท่าในปี 2570 ขั้นตอนครบถ้วนของผู้นำเข้าอยู่ในCBAM สำหรับผู้นำเข้าปูนซีเมนต์ (ภาษาอังกฤษ)
การเผาหินปูนมีผลต่อปูนซีเมนต์ทุกชนิดเท่ากันหรือไม่
การเผาหินปูนมีผลต่อปูนซีเมนต์ทุกชนิดที่ทำจากปูนเม็ด แต่ผลต่อปูนซีเมนต์สำเร็จรูปขึ้นกับอัตราส่วนปูนเม็ด CEM I (ปูนเม็ดร้อยละ 95 ถึง 100) รับภาระจากการเผาหินปูนเกือบทั้งหมด
CEM II (ปูนซีเมนต์ผสม ปูนเม็ดร้อยละ 65 ถึง 94) ลดการปล่อยฝังตัวลงตามสัดส่วนของวัสดุทดแทน ส่วน CEM III (ปูนซีเมนต์ตะกรัน ปูนเม็ดร้อยละ 5 ถึง 64) ลดได้มากที่สุด
ผู้ส่งออกที่ขายปูนซีเมนต์ผสมเข้าสหภาพยุโรปจึงได้เปรียบด้านต้นทุน CBAM เหนือผู้ขายปูนซีเมนต์ปอร์ตแลนด์ล้วน ภาพรวมการแข่งขันทั้งหมดอยู่ในหน้าCBAM กับผู้ส่งออกปูนซีเมนต์
ปูนเม็ดไทยที่ส่งไปสหราชอาณาจักรมีภาระ CBAM หรือไม่
สหราชอาณาจักรมีระบบแยกต่างหาก คือภาษี CBAM ของสหราชอาณาจักร ซึ่งเริ่มใช้วันที่ 1 มกราคม 2570 ตามภาค 5 ของ Finance Act 2026 ครอบคลุมห้าภาคส่วนรวมถึงปูนซีเมนต์ และคิดเฉพาะการปล่อยทางตรง
อัตราตัวอย่าง (illustrative rate) ของปูนซีเมนต์ที่ประกาศเมื่อ 16 ตุลาคม 2569 คือ 8.78 ปอนด์ต่อ tCO2e ซึ่งยังไม่ก่อภาระภาษีจริง อัตราที่มีผลผูกพันสำหรับไตรมาส 1 ปี 2570 จะประกาศก่อนสิ้นปี 2569 รายละเอียดอยู่ในUK CBAM (ภาษาอังกฤษ)