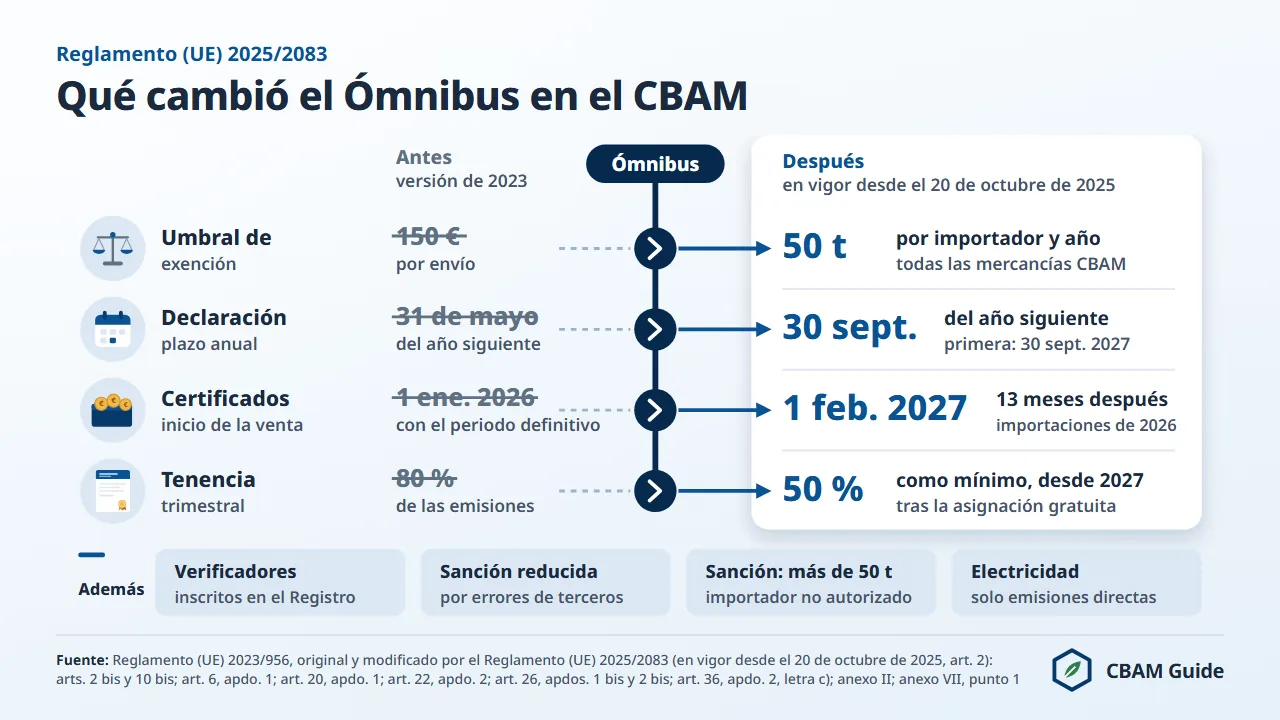
El Reglamento (UE) 2025/2083 (Ómnibus) es la modificación del Mecanismo de Ajuste en Frontera por Carbono (MAFC, CBAM por sus siglas en inglés) que está en vigor desde el 20 de octubre de 2025.
Sustituyó el umbral de minimis de 150 euros por envío por un umbral anual de 50 toneladas, trasladó la primera declaración CBAM al 30 de septiembre de 2027, retrasó la venta de certificados CBAM al 1 de febrero de 2027 y redujo la tenencia trimestral del 80 % al 50 % a partir de 2027.
El Ómnibus modificó siete parámetros del CBAM antes de que empezara el periodo definitivo, el 1 de enero de 2026: aplazó dos fechas, sustituyó el criterio de minimis, reformuló la tenencia trimestral y la recompra y añadió dos reglas sobre sanciones.
Todo plan de cumplimiento elaborado con los valores anteriores, como el plazo del 31 de mayo o el umbral de 150 euros por envío, debe revisarse por completo.
Como reglamento de la UE, el Ómnibus se aplica directamente en España. El Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO), autoridad competente en España, resuelve las solicitudes y vende los certificados (la Comisión los recompra en nombre de España); la Agencia Tributaria (Aduanas) comprueba en el despacho el código CBAM de cada partida.
Esta página recoge los siete cambios con los valores anteriores y los vigentes, el artículo que modifica cada uno y sus consecuencias prácticas para el declarante autorizado CBAM que importa acero, cemento, aluminio, fertilizantes, electricidad e hidrógeno.
¿Qué es el Reglamento Ómnibus (UE) 2025/2083?
El Reglamento (UE) 2025/2083 es una modificación de gran alcance del Reglamento (UE) 2023/956, adoptada el 8 de octubre de 2025, publicada en el Diario Oficial de la Unión Europea (DOUE) el 17 de octubre de 2025 y en vigor desde el 20 de octubre de 2025, el tercer día siguiente al de su publicación (artículo 2).
Su título oficial es «Reglamento (UE) 2025/2083 del Parlamento Europeo y del Consejo, de 8 de octubre de 2025, por el que se modifica el Reglamento (UE) 2023/956 en lo que respecta a la simplificación y el refuerzo del Mecanismo de Ajuste en Frontera por Carbono».
Su objetivo declarado es la simplificación: reducir la carga administrativa de los importadores de la UE, en particular de los pequeños y medianos, sin debilitar la integridad ambiental del CBAM.
Es un reglamento del Parlamento Europeo y del Consejo, no un acto delegado de la Comisión, y «paquete Ómnibus» es solo una etiqueta: su denominación jurídica es Reglamento (UE) 2025/2083.
El Ómnibus no cambia los sectores cubiertos, la base jurídica (artículo 192, apartado 1, del Tratado de Funcionamiento de la Unión Europea) ni la naturaleza del mecanismo.
El CBAM sigue siendo un sistema de certificados cuyo precio sigue al del régimen de comercio de derechos de emisión de la UE (RCDE UE, EU ETS en inglés); no es un impuesto ni un arancel.
Cubre seis sectores: hierro y acero, cemento, aluminio, fertilizantes, electricidad e hidrógeno. El funcionamiento básico se explica en la guía qué es el CBAM, y la propuesta aparte que ampliaría el CBAM a productos transformados de acero y aluminio, en la página sobre la ampliación aguas abajo.
Lo que sí cambió fueron los parámetros operativos: el calendario de la declaración y de la compra de certificados, los umbrales de volumen que activan las obligaciones y las consecuencias económicas de los incumplimientos. La tabla siguiente resume los siete cambios del Reglamento (UE) 2025/2083 y el artículo que modifica cada uno.
| Parámetro | Antes del Ómnibus | Después del Ómnibus | Artículo modificado |
|---|---|---|---|
| Plazo de la declaración CBAM anual | 31 de mayo | 30 de septiembre | art. 6, apdo. 1 |
| Inicio de la venta de certificados | 1 de enero de 2026 | 1 de febrero de 2027 | art. 20, apdo. 1 |
| Umbral de minimis | 150 € por envío | 50 toneladas de masa neta por importador y año natural | art. 2 bis; anexo VII, punto 1 |
| Tenencia trimestral de certificados | 80 % de las emisiones implícitas, con valores por defecto | Desde 2027, 50 %, con valores por defecto sin recargo o con la entrega del año anterior, teniendo en cuenta el ajuste de la asignación gratuita | art. 22, apdo. 2 |
| Límite de recompra | La tercera parte de los certificados comprados el año natural anterior; solicitud hasta el 30 de junio | Los certificados que el declarante debía comprar con arreglo al art. 22, apdo. 2, durante el año natural de compra; solicitud hasta el 31 de octubre | art. 23, apdos. 1 y 2 |
| Sanción del declarante autorizado CBAM | Sanción por exceso de emisiones del RCDE UE por certificado no entregado, sin reducción | Misma sanción (100 € por t CO2e antes de la actualización), reducible si un tercero facilitó información incorrecta | art. 26, apdos. 1 y 1 bis |
| Sanción del importador sin autorización que supera el umbral | Sin regla específica | De tres a cinco veces la sanción del art. 26, apdo. 1, sobre todas las emisiones del año; el pago libera de la declaración y la entrega | art. 26, apdo. 2 bis |
¿Qué cambió el Ómnibus CBAM? Las 7 modificaciones
Los siete cambios del Reglamento (UE) 2025/2083 se agrupan en tres bloques: el calendario (cambios 1 y 2), los umbrales (cambios 3 y 4) y los parámetros económicos (cambios 5, 6 y 7). A continuación se explica cada uno, con el artículo modificado y su efecto para un importador establecido en España.
Cambio 1: la declaración CBAM pasa del 31 de mayo al 30 de septiembre
El plazo de la declaración CBAM anual es el 30 de septiembre del año siguiente al de la importación (artículo 6, apartado 1, del Reglamento (UE) 2023/956, modificado por el Ómnibus). Antes del Ómnibus era el 31 de mayo.
La primera declaración CBAM vence el 30 de septiembre de 2027 y cubre las importaciones del año natural 2026; las siguientes vencen cada 30 de septiembre.
Las guías que todavía citan el 31 de mayo reflejan el texto anterior al Ómnibus; a 13 de noviembre de 2026 es el caso de la página «Funcionamiento del CBAM» de la Agencia Tributaria (actualizada el 4 de marzo de 2026).
El contenido y el procedimiento de la declaración CBAM se explican en su propia página.
Los cuatro meses adicionales acompasan la declaración con la inscripción de verificadores, abierta el 1 de septiembre de 2026 en el Registro CBAM (artículo 10 bis, introducido por el Ómnibus).
Entre esa fecha y el 30 de septiembre de 2027 median 13 meses para obtener emisiones implícitas verificadas de las instalaciones de fuera de la UE. La verificación solo es obligatoria cuando la declaración usa emisiones reales (artículo 8, apartado 1); una declaración con valores por defecto no necesita verificador.
A 12 de noviembre de 2026, siete organismos de verificación figuraban como acreditados para el CBAM por cinco organismos nacionales de acreditación de la UE. Son los siguientes.
- EmiCert S.A., acreditado por ESYD (Grecia)
- Bureau Veritas Italia S.p.A., RINA Services S.p.A. y SGS ICS Italia S.r.l., acreditados por Accredia (Italia)
- Intertek Certification AB, acreditado por Swedac (Suecia)
- ISSC of Damietta (Egipto), acreditado por el RvA (Países Bajos) el 22 de octubre de 2026 mediante el procedimiento TAB, el primero establecido fuera de la UE
- SGS BELGIUM nv, acreditado por BELAC (Bélgica), con alcance válido desde el 5 de noviembre de 2026
Ninguno es español. ENAC, el organismo nacional de acreditación de España, abrió su esquema de acreditación de verificadores CBAM en marzo de 2026 y no había acreditado a ninguno a 13 de noviembre de 2026.
DNV anunció el 6 de noviembre de 2026 una acreditación de Accredia que esta no había publicado, por lo que no se incluye en el recuento; la Comisión, por su parte, no había publicado su lista a 12 de noviembre de 2026. El detalle de cada alcance está en la página de verificadores acreditados.
Cambio 2: la venta de certificados pasa del 1 de enero de 2026 al 1 de febrero de 2027
La venta de certificados CBAM empieza el 1 de febrero de 2027 (artículo 20, apartado 1, modificado por el Reglamento (UE) 2025/2083). El texto original la fijaba el 1 de enero de 2026, el mismo día en que comenzaba el periodo definitivo.
Cada Estado miembro vende los certificados en la plataforma común central a los declarantes autorizados establecidos en él; en España los vende MITECO.
Un certificado CBAM es un instrumento electrónico que corresponde a una tonelada de CO2 equivalente (t CO2e) de emisiones implícitas. La plataforma común central ya tiene adjudicatario: la licitación se publicó en el DOUE el 11 de febrero de 2026 y se cerró el 6 de abril de 2026.
El anuncio de adjudicación del 8 de julio de 2026 (anuncio TED 468943-2026) designa a la empresa griega European Dynamics SA, seleccionada el 26 de junio de 2026, con un contrato marco firmado el 30 de junio de 2026 por un valor máximo de 5,83 millones de euros.
A 13 de noviembre de 2026 no hay fecha publicada para una versión preoperativa de la plataforma común central, y la venta sigue prevista para el 1 de febrero de 2027.
El proyecto de Reglamento Delegado sobre la venta y la recompra en la plataforma (artículo 20, apartado 6) estuvo en consulta pública del 9 de julio al 6 de agosto de 2026 y recibió 93 contribuciones; su adopción está prevista para el cuarto trimestre de 2026, y a 13 de noviembre de 2026 no figuraba entre los actos adoptados en la página de legislación CBAM de la Comisión.
Por las importaciones de 2026 no se compran certificados durante el propio año de importación, ni se aplica la tenencia trimestral.
El declarante autorizado compra desde el 1 de febrero de 2027 y entrega, a más tardar el 30 de septiembre de 2027, los certificados que corresponden a sus emisiones implícitas de 2026 tras el ajuste de la asignación gratuita y cualquier reducción del artículo 9.
El Ómnibus fijó también la regla de precio para ese primer año. Con arreglo al artículo 21, apartado 1 bis, los certificados por las emisiones de 2026 cuestan la media trimestral de los precios de cierre de las subastas de derechos de emisión del RCDE UE en el trimestre de importación de las mercancías. Los precios oficiales publicados hasta ahora son los de la tabla siguiente.
| Trimestre de importación | Precio oficial (€ por t CO2e) | Publicación |
|---|---|---|
| T1 2026 | 75,36 | 7 de abril de 2026 |
| T2 2026 | 75,28 | 6 de julio de 2026 |
| T3 2026 | 82,32 | 5 de octubre de 2026 |
| T4 2026 | pendiente | prevista el 4 de enero de 2027 |
Las mercancías importadas desde 2027 se valoran con la media semanal (artículo 21, apartado 1). El coste no es un porcentaje de las emisiones brutas: certificados por tonelada = emisiones implícitas específicas menos el ajuste de la asignación gratuita (factor CBAM × factor de corrección intersectorial × parámetro de referencia), con un mínimo de cero.
El factor CBAM de 2026 («factor MAFC» en el texto legal) es el 97,5 %, la parte de la asignación gratuita que se mantiene (artículo 10 bis, apartado 1 bis, de la Directiva 2003/87/CE).
Ejemplo verificado: productos intermedios de acero sin alear procedentes de Turquía, código NC 7207 11 14, importados en 2026 con valores por defecto. El valor por defecto de 2,310 t CO2e por tonelada más el recargo del 10 % da 2,541.
El ajuste es 0,975 × 1,00 × 1,364 = 1,3299, con el parámetro de referencia (benchmark; en el texto legal, parámetro de referencia MAFC) de la columna B del Reglamento de Ejecución (UE) 2025/2620. Resultado: 1,2111 certificados por tonelada, es decir, 99,70 euros por tonelada al precio oficial del tercer trimestre de 2026.
La calculadora CBAM aplica este método a cada país de origen y código NC; su resultado es una estimación basada en los valores por defecto y los parámetros de referencia oficiales (Reglamentos de Ejecución (UE) 2025/2621 y 2025/2620), y la cifra vinculante es la de la declaración CBAM.
La compra, la entrega y la cancelación se detallan en la página de certificados CBAM.
Cambio 3: el umbral de minimis pasa de 150 euros por envío a 50 toneladas al año por importador
La exención de minimis es de 50 toneladas de masa neta por importador y año natural (artículo 2 bis, introducido por el Ómnibus, con la cifra fijada en el anexo VII, punto 1). El umbral original del Reglamento (UE) 2023/956 era de 150 euros por envío, un límite de valor en aduana.
Para el umbral de 50 toneladas se suman todas las mercancías CBAM que importa una misma persona jurídica en el año, sea cual sea su código NC.
Un importador que trae 30 toneladas de productos de acero y 25 toneladas de cemento en el mismo año natural suma 55 toneladas y queda sujeto a todas las obligaciones CBAM de ese año. La electricidad y el hidrógeno nunca están exentos, cualquiera que sea el volumen (artículo 2 bis, apartado 4).
La exención no es automática: el importador debe declararla en la declaración aduanera (artículo 2 bis, apartado 1).
En España se hace con el código TARIC Y137 («Importador no autorizado, pero que importa menos de 50 toneladas de mercancías CBAM»), en el elemento de dato 12 04 002 000, según la Nota Informativa 02/2026 de 20 de enero del Departamento de Aduanas e Impuestos Especiales.
Las páginas de MITECO dicen que el importador exento no está obligado a «cumplir con las obligaciones CBAM», pero la declaración en aduana sigue siendo obligatoria.
Pasar de un criterio de valor por envío a un criterio de masa anual cambia la planificación. Con la regla de los 150 euros, dividir un envío grande en varios pequeños podía dejar cada envío por debajo del umbral.
La suma anual cierra esa vía, porque mide la masa total importada por la misma persona jurídica en todo el año. El cálculo del umbral y los casos límite se explican en la página sobre la exención de minimis.
Cambio 4: la tenencia trimestral pasa del 80 % al 50 %
La tenencia trimestral exige al menos el 50 % de las emisiones implícitas de las mercancías CBAM importadas desde el inicio del año natural, a partir de 2027 (artículo 22, apartado 2, modificado por el Ómnibus, aplicable desde el 1 de enero de 2027 según el artículo 36, apartado 2, letra c)). La regla anterior exigía el 80 %, calculado con valores por defecto.
El control se hace al final de cada trimestre natural: 31 de marzo, 30 de junio, 30 de septiembre y 31 de diciembre.
Las emisiones implícitas se determinan sobre una de estas dos bases: a) los valores por defecto sin el recargo, o b) los certificados entregados por el año natural anterior, si la declaración aduanera cubre las mismas mercancías por código NC y país de origen.
En las dos bases se tiene en cuenta el ajuste de la asignación gratuita del artículo 31.
El primer control es el 31 de marzo de 2027 y abarca las mercancías importadas desde el 1 de enero de 2027; no se exige tenencia por las importaciones de 2026.
La reducción del 80 % al 50 % libera capital circulante, y otros dos cambios rebajan aún más el importe inmovilizado: la base a) excluye el recargo y el ajuste de la asignación gratuita se descuenta.
Si falta cobertura, la autoridad competente lo notifica y concede un mes para completar la cuenta (artículo 22, apartado 3).
Un déficit trimestral no conlleva una sanción por tonelada, aunque un incumplimiento grave o reiterado es motivo para revocar el estado de declarante autorizado CBAM (artículo 17, apartado 8). Los cálculos de cada cierre trimestral están en la página sobre la tenencia trimestral.
Cambio 5: el límite de recompra deja de ser una fracción de las compras
El límite de recompra es el número total de certificados que el declarante estaba obligado a comprar con arreglo al artículo 22, apartado 2, durante el año natural de compra (artículo 23, apartado 2, modificado por el Ómnibus).
Antes del Ómnibus, el límite era la tercera parte de los certificados comprados durante el año natural anterior.
La recompra es el derecho del declarante autorizado CBAM a que se le recompren los certificados sobrantes al precio que pagó por ellos (artículo 23, apartado 3).
La Comisión los recompra en nombre del Estado miembro a través de la plataforma común central, previa solicitud presentada a más tardar el 31 de octubre del año de la entrega (artículo 23, apartado 1); antes del Ómnibus, la fecha era el 30 de junio.
La recompra protege al importador que tiene más certificados de los que necesita, por ejemplo porque se retrasó o se canceló un envío previsto.
El nuevo límite vincula la recompra a la regla de tenencia trimestral, no a una fracción de lo comprado. La excepción está en el párrafo segundo del mismo apartado: un declarante que compró certificados porque esperaba superar las 50 toneladas y se quedó por debajo puede pedir la recompra de todos ellos.
Los certificados comprados en 2027 por las emisiones de 2026 solo pueden recomprarse en 2027 (artículo 23, apartado 2 bis). La página «Certificados CBAM» de MITECO, leída el 13 de noviembre de 2026, todavía describe el límite anterior al Ómnibus: el límite vigente es el del artículo 23, apartado 2.
Las fechas de cancelación también cambiaron. El 1 de noviembre de cada año, la Comisión cancela los certificados comprados durante el año anterior al año natural precedente (artículo 24, apartado 1), y el 1 de noviembre de 2027 cancela los certificados comprados por las emisiones de 2026 que sigan en la cuenta (artículo 24, apartado 2).
Cambio 6: la sanción del declarante autorizado puede reducirse por errores de terceros
La sanción del declarante autorizado CBAM que no entrega los certificados debidos es la sanción por exceso de emisiones del RCDE UE, de 100 euros por t CO2e antes de la actualización según el índice europeo de precios al consumo, por cada certificado no entregado (artículo 26, apartado 1, modificado por el Ómnibus).
El Ómnibus no fijó esa cantidad: el Reglamento (UE) 2023/956 ya remitía al artículo 16, apartados 3 y 4, de la Directiva 2003/87/CE. Lo que trasladó fue la fecha de entrega que activa la sanción, del 31 de mayo al 30 de septiembre.
El elemento nuevo es el artículo 26, apartado 1 bis. Si el déficit se debe a información incorrecta facilitada por un titular de instalación, un verificador o la persona independiente que certifica el precio del carbono pagado, la autoridad competente puede reducir la sanción.
La sanción reducida sigue siendo efectiva, proporcionada y disuasoria, y tiene en cuenta la duración, la gravedad, el alcance, la intencionalidad y la reiteración del incumplimiento, así como la cooperación del declarante.
La sanción se suma a la entrega, no la sustituye: según el artículo 26, apartado 3, pagarla no exime de entregar los certificados pendientes.
Para fijar el importe, la autoridad competente calcula los certificados que debían entregarse a partir de la masa neta de las mercancías y de los valores por defecto, teniendo en cuenta el ajuste de la asignación gratuita (artículo 26, apartado 4 bis).
En España el artículo 26 se aplica directamente: MITECO es responsable del régimen sancionador, y ninguna ley española fija un importe propio para el periodo definitivo a 13 de noviembre de 2026.
Es una sanción del Reglamento CBAM, no una multa de la Agencia Tributaria. Los niveles de sanción y el procedimiento se detallan en la página de sanciones CBAM.
Cambio 7: nueva regla de sanción para importadores que superan el umbral de 50 toneladas
La sanción para quien no es declarante autorizado e introduce mercancías CBAM en la UE sin cumplir es de tres a cinco veces la sanción del artículo 26, apartado 1, por cada certificado no entregado, es decir, de 300 a 500 euros antes de la actualización (artículo 26, apartado 2).
Ese múltiplo ya estaba en el texto original. El Ómnibus añadió el artículo 26, apartado 2 bis, que lo aplica al importador sin autorización que supera el umbral de 50 toneladas.
Según el artículo 26, apartado 2 bis, cuentan todas las emisiones implícitas de las mercancías que ese importador introdujo en el año natural, no solo las toneladas que superan el umbral. El pago de la sanción libera al importador de la declaración CBAM y de la entrega de certificados por esas importaciones.
La autoridad competente puede reducirla si el umbral se superó en un 10 % como máximo, o en los casos de importación provisional del artículo 17, apartado 7 bis, pero nunca por debajo del nivel del artículo 26, apartado 1.
El plazo para presentar la solicitud que permite seguir importando provisionalmente mientras se resuelve venció el 31 de marzo de 2026 (artículo 17, apartado 7 bis, introducido por el Ómnibus).
Si la autoridad deniega la solicitud, determina con valores por defecto las emisiones implícitas de las mercancías importadas desde el 1 de enero de 2026, y esas emisiones son la base de la sanción. La solicitud ante MITECO se explica en la página del declarante autorizado CBAM.
En la aduana española, la solicitud pendiente se acredita con el código TARIC Y238 y el número de referencia de la solicitud.
La Comisión Europea amplió hasta el 31 de diciembre de 2026 la validez del código TARIC Y238 para quien presentó la solicitud a más tardar el 31 de marzo de 2026 y sigue sin decisión (comunicaciones de las aduanas alemana e italiana del 15 de septiembre de 2026).
A 13 de noviembre de 2026, la Agencia Tributaria no había publicado una nota que recoja la ampliación: su Nota Informativa 02/2026 sigue indicando el 27 de septiembre de 2026. Compruebe el código en TARIC en el momento del despacho.
Un ejemplo muestra el alcance de la regla. 1.000 toneladas de productos intermedios de acero procedentes de Turquía (NC 7207 11 14) importadas en 2026 corresponden a unos 1.211 certificados con valores por defecto (2,310 t CO2e por tonelada más el recargo del 10 %, menos 0,975 × el parámetro de referencia de 1,364).
La sanción del artículo 26, apartado 2, sobre esa cantidad es de unos 363.000 a 606.000 euros antes de la actualización.
Un declarante autorizado CBAM pagaría por esas mismas 1.000 toneladas, si se importaron en el tercer trimestre de 2026, 99.697,75 euros en certificados (1.211,1 certificados a 82,32 euros).
La diferencia entre las dos cifras explica por qué la autorización y la declaración aduanera correcta son la primera prioridad. Los códigos de cada situación se recogen en la página de la declaración aduanera.
Boletín en inglés: alertas sobre el precio de los certificados CBAM y los cambios normativos que importan, con novedades semanales sobre todo lo relacionado con el CBAM. Sin spam; puede darse de baja en cualquier momento.
Para estos avisos solo guardamos su dirección de correo electrónico. Política de privacidad (en inglés)
¿Cómo encaja el Ómnibus en el marco jurídico del CBAM?
El Reglamento (UE) 2025/2083 no actúa de forma aislada: modifica el Reglamento (UE) 2023/956, que sigue siendo el instrumento jurídico principal del CBAM.
Trece reglamentos de ejecución y delegados adoptados entre 2023 y diciembre de 2025 fijan el detalle operativo, y cuatro de ellos trasladan los cambios del Ómnibus a las reglas operativas: dos modifican actos existentes y dos son actos nuevos que fijan el método de precio de 2026 y los valores por defecto.
Los cuatro reglamentos de ejecución que trasladan los cambios del Ómnibus son los siguientes.
- Reglamento de Ejecución (UE) 2025/2549: modifica el Reglamento de Ejecución (UE) 2025/486 para adaptar el procedimiento de autorización de los declarantes a la simplificación del Ómnibus.
- Reglamento de Ejecución (UE) 2025/2550: modifica el Reglamento de Ejecución (UE) 2024/3210 para adaptar el Registro CBAM al periodo definitivo, incluidos los módulos de gestión y entrega de certificados.
- Reglamento de Ejecución (UE) 2025/2548: fija el método del precio medio trimestral de los certificados para 2026, que exige el artículo 21, apartado 1 bis, introducido por el Ómnibus.
- Reglamento de Ejecución (UE) 2025/2621: fija los valores por defecto del periodo definitivo desde el 1 de enero de 2026, con un recargo del 10 % en 2026, del 20 % en 2027 y del 30 % desde 2028 (del 1 % para los fertilizantes); sus anexos fueron sustituidos por el Reglamento de Ejecución (UE) 2026/1740 con efecto retroactivo.
El reglamento de base que modifica el Ómnibus, con su estructura de 39 artículos y 7 anexos en la versión consolidada del 20 de octubre de 2025, se explica en la página del Reglamento (UE) 2023/956.
¿Qué significan los cambios del Ómnibus para el cumplimiento en 2026 y 2027?
Los siete cambios del Reglamento (UE) 2025/2083 afectan a plazos que se suceden a lo largo de 2026 y confluyen en la primera declaración CBAM, el 30 de septiembre de 2027.
Un plan elaborado con los valores anteriores al Ómnibus arroja proyecciones económicas, plazos de autorización y calendarios de tenencia equivocados. La cadena completa de obligaciones del importador con las reglas modificadas está en la sección de procedimiento CBAM.
Las fechas clave del CBAM después del Ómnibus son las siguientes.
- 1 de enero de 2026: empieza el periodo definitivo. Las aduanas solo permiten importar mercancías CBAM a los declarantes autorizados, salvo la exención de minimis (artículo 25, apartado 1).
- 31 de marzo de 2026: fin del plazo para las solicitudes que permiten importar provisionalmente (artículo 17, apartado 7 bis).
- 1 de septiembre de 2026: se abre la inscripción de verificadores en el Registro CBAM.
- 31 de diciembre de 2026: fin de la validez del código TARIC Y238, ampliada por la Comisión; la Agencia Tributaria no había publicado la ampliación a 13 de noviembre de 2026.
- 4 de enero de 2027: publicación prevista del precio oficial del cuarto trimestre de 2026.
- 1 de febrero de 2027: empieza la venta de certificados en la plataforma común central.
- 31 de marzo de 2027: primer control de la tenencia trimestral, por las mercancías importadas desde el 1 de enero de 2027.
- 30 de septiembre de 2027: primera declaración CBAM y entrega de los certificados por todo el año 2026.
- 31 de octubre de 2027: fin del plazo para pedir la recompra de los certificados sobrantes comprados en 2027 por las emisiones de 2026 (artículo 23, apartados 1 y 2 bis).
- 1 de noviembre de 2027: cancelación de los certificados comprados por las emisiones de 2026 que sigan en la cuenta (artículo 24, apartado 2).
La cronología completa, con las fechas anteriores al Ómnibus que ya no se aplican, está en el calendario CBAM. La documentación que respalda la declaración se conserva hasta el final del cuarto año siguiente al de la declaración (artículo 7, apartados 5 y 6).
¿Qué debe revisar un importador en España después del Ómnibus?
Un importador establecido en España debe revisar cinco puntos para que su planificación refleje el Reglamento (UE) 2025/2083 y no los valores anteriores.
- Sume la masa neta de todas sus importaciones CBAM del año natural para saber si supera las 50 toneladas; la electricidad y el hidrógeno no tienen umbral.
- Declare en cada partida el código correcto: Y128 con el número de cuenta CBAM si tiene la autorización, Y137 si importa sin autorización y queda por debajo del umbral, Y238 con el número de referencia si su solicitud de marzo de 2026 sigue pendiente.
- Compruebe el estado de su solicitud en el Registro CBAM, al que se accede en España con el dominio «Aduanas», el país «España» y un certificado electrónico vinculado al EORI.
- Pida a los proveedores de fuera de la UE los 16 datos del informe resumido de emisiones del titular (anexo IV, punto 1.2, del Reglamento de Ejecución (UE) 2025/2547), si quiere declarar emisiones reales en lugar de valores por defecto.
- Prevea la compra de certificados desde el 1 de febrero de 2027 y, para las importaciones de 2027, la cobertura del 50 % en cada cierre de trimestre.
La situación de España (autoridad, aduana, cifras de importación) se resume en la página del CBAM en España.
Ayuda de proveedores para aplicar los cambios
Un importador que necesita apoyo para ajustar su cumplimiento a los cambios del Ómnibus puede describir el encargo en el formulario de solicitud CBAM: cbamguide.com transmite la solicitud a entre uno y tres proveedores adecuados.
Gratuito para usted. Si encarga el trabajo a un proveedor al que hayamos transmitido su solicitud, ese proveedor puede abonar a cbamguide.com una comisión por la presentación, que nunca decide a quién mencionamos ni cómo.
Las solicitudes específicas cubren las tareas más afectadas por los cambios del Ómnibus.
- Servicio de declarante CBAM, también a través de un representante aduanero indirecto
- Datos de los proveedores de las instalaciones de fuera de la UE
- Verificador para las emisiones reales
- Consultoría, cálculo de emisiones, software y formación
Preguntas frecuentes sobre el Ómnibus CBAM
¿Cuándo entró en vigor el Reglamento (UE) 2025/2083?
El Reglamento (UE) 2025/2083 entró en vigor el 20 de octubre de 2025, el tercer día siguiente al de su publicación en el Diario Oficial de la Unión Europea el 17 de octubre de 2025 (artículo 2 del reglamento). Se firmó el 8 de octubre de 2025. Sus cambios rigen el periodo definitivo que empezó el 1 de enero de 2026; dos se aplican más tarde: la tenencia trimestral desde el 1 de enero de 2027 y la venta de certificados desde el 1 de febrero de 2027 (artículo 36, apartado 2, modificado).
¿Cambia el Ómnibus los sectores cubiertos por el CBAM?
No. El Reglamento (UE) 2025/2083 no cambia los seis sectores del anexo I del Reglamento (UE) 2023/956: hierro y acero, cemento, aluminio, fertilizantes, electricidad e hidrógeno. La ampliación a productos transformados de acero y aluminio desde 2028 es una propuesta distinta, COM(2025) 989, no adoptada a 13 de noviembre de 2026: unos 180 productos según la Comisión, unos 200 según el Consejo y unos 457 según el mandato del Parlamento (estimación). El primer trílogo, el 20 de octubre de 2026, terminó sin acuerdo global (informaciones de prensa).
¿El umbral de 50 toneladas se calcula por envío o por año?
El umbral de 50 toneladas se calcula por importador y año natural, sumando todas las mercancías CBAM que importa esa persona jurídica, sin contar la electricidad y el hidrógeno, que no tienen umbral. Un importador que supera las 50 toneladas en el año, con cualquier combinación de acero, cemento y aluminio, queda sujeto a todas las obligaciones CBAM de ese año. El antiguo umbral de 150 euros por envío ya no se aplica. La exención se declara en la declaración aduanera, en España con el código Y137.
¿El plazo del 30 de septiembre también se aplica desde 2028?
Sí. El 30 de septiembre que fijó el Ómnibus en el artículo 6, apartado 1, del Reglamento (UE) 2023/956 es el plazo de todas las declaraciones CBAM anuales. La declaración de las importaciones de 2026 vence el 30 de septiembre de 2027, y la de las importaciones de 2027, el 30 de septiembre de 2028. Cada declaración cubre el año natural completo anterior.
¿Qué ocurre si un declarante autorizado paga la sanción del artículo 26, apartado 1, pero no entrega los certificados?
Pagar la sanción del artículo 26, apartado 1 (100 euros por t CO2e antes de la actualización, por cada certificado no entregado) no elimina la obligación de entregar los certificados que faltan: el artículo 26, apartado 3, lo dice expresamente. La sanción se suma a la entrega. El declarante autorizado CBAM que recibe una sanción debe además comprar y entregar los certificados pendientes. El importador sin autorización que supera las 50 toneladas se encuentra en otra situación: según el artículo 26, apartado 2 bis, el pago le libera de la declaración y la entrega por esas importaciones.
¿Retrasó el Ómnibus la aplicación del CBAM?
No. El periodo definitivo empezó el 1 de enero de 2026, y las mercancías importadas desde esa fecha generan la obligación CBAM. El Reglamento (UE) 2025/2083 aplazó las fechas en que se liquida esa obligación: la venta de certificados empieza el 1 de febrero de 2027 en lugar del 1 de enero de 2026, la primera declaración vence el 30 de septiembre de 2027 en lugar del 31 de mayo de 2027 y la tenencia trimestral se aplica desde 2027.
¿Por qué algunas páginas oficiales españolas todavía muestran valores anteriores al Ómnibus?
Varias páginas de la Administración española no se han actualizado por completo. A 13 de noviembre de 2026, la página «Funcionamiento del CBAM» de la Agencia Tributaria (actualizada el 4 de marzo de 2026) indica todavía el 31 de mayo como plazo de declaración, y la página «Certificados CBAM» de MITECO conserva el límite de recompra anterior. La Nota Informativa 02/2026 da para el código Y238 el 27 de septiembre de 2026, sin la ampliación de la Comisión hasta el 31 de diciembre de 2026. Los valores vigentes son los del Reglamento (UE) 2023/956 modificado por el Ómnibus.
¿Dónde se publicó el Reglamento (UE) 2025/2083?
El Reglamento (UE) 2025/2083, de 8 de octubre de 2025, se publicó en la serie L del Diario Oficial de la Unión Europea el 17 de octubre de 2025, como DO L, 2025/2083, y entró en vigor el 20 de octubre de 2025. Su cambio más conocido es el umbral de 50 toneladas: el artículo 2 bis exime al importador cuyas mercancías CBAM no superan 50 toneladas de masa neta por año natural (anexo VII, punto 1), salvo la electricidad y el hidrógeno, y el importador declara la exención en la declaración aduanera.