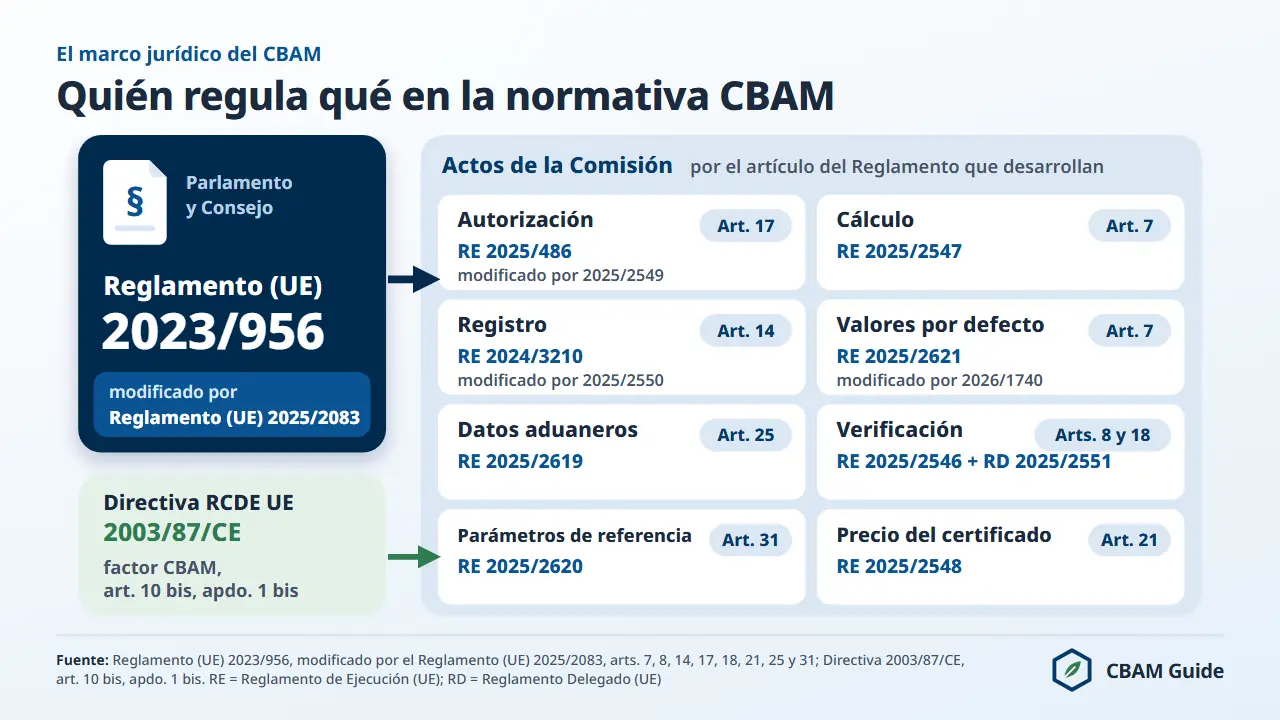
El reglamento CBAM es el Reglamento (UE) 2023/956 del Parlamento Europeo y del Consejo, de 10 de mayo de 2023, por el que se establece un Mecanismo de Ajuste en Frontera por Carbono (MAFC, CBAM por sus siglas en inglés).
Desde el 1 de enero de 2026, en el periodo definitivo, el declarante autorizado CBAM que importa en la Unión hierro y acero, cemento, aluminio, fertilizantes, electricidad o hidrógeno debe entregar certificados CBAM por las emisiones implícitas en esas mercancías, a un precio ligado al del régimen de comercio de derechos de emisión de la UE (RCDE UE, EU ETS en inglés).
El Reglamento (UE) 2023/956 hace del CBAM un mecanismo basado en certificados, no un impuesto ni un arancel. Su texto consolidado de 20 de octubre de 2025 tiene 39 artículos, repartidos en 11 capítulos, y 7 anexos.
Lo completan 14 reglamentos de ejecución y delegados, y el Reglamento (UE) 2025/2083 (Ómnibus) lo modificó a fondo antes de que nacieran las primeras obligaciones económicas.
Esta página recoge los 39 artículos con su rúbrica oficial en español, los cambios del Ómnibus, los plazos de 2026 a 2034 y cómo se aplica el reglamento en España, a 13 de noviembre de 2026.
¿Qué establece el reglamento CBAM y qué obligaciones impone?
El Reglamento (UE) 2023/956 obliga al importador de mercancías de seis sectores a comprar y entregar certificados CBAM equivalentes a las emisiones implícitas de las mercancías que importa de terceros países, al precio del carbono del RCDE UE.
El reglamento se publicó en el Diario Oficial de la Unión Europea (DOUE) L 130 de 16 de mayo de 2023, páginas 52 a 104, y entró en vigor el día siguiente, el 17 de mayo de 2023 (artículo 36).
Su base jurídica es el artículo 192, apartado 1, del Tratado de Funcionamiento de la Unión Europea (TFUE), la competencia ambiental de la Unión, no la comercial.
La diferencia pesa en el examen de compatibilidad con las normas de la Organización Mundial del Comercio (OMC), porque las excepciones ambientales del artículo XX del GATT se aplican con más facilidad a un instrumento ambiental genuino.
El reglamento cubre seis sectores: hierro y acero, cemento, aluminio, fertilizantes, electricidad e hidrógeno. Los seis entraron juntos en el periodo definitivo el 1 de enero de 2026.
Las mercancías sujetas se identifican por el código NC (nomenclatura combinada) que figura en el anexo I: decide el código, no la descripción comercial. La lista completa con sus 42 entradas está en la página de mercancías sujetas al CBAM, y la herramienta de búsqueda de códigos NC comprueba un código concreto.
La obligación principal se articula en tres pasos. Primero, solo un declarante autorizado CBAM puede importar mercancías CBAM (artículo 4); la solicitud de autorización se rige por el artículo 5. Segundo, a más tardar el 30 de septiembre de 2027, por el año natural 2026, el declarante presenta la declaración CBAM anual y entrega los certificados que corresponden a las emisiones implícitas, una vez restados el ajuste de la asignación gratuita del artículo 31 y la posible reducción del artículo 9 (artículo 6, apartado 1, y artículo 22, apartado 1).
Tercero, a partir de 2027, al final de cada trimestre, el declarante debe tener en su cuenta certificados equivalentes al menos al 50 % de las emisiones implícitas de las mercancías importadas desde el inicio del año natural (artículo 22, apartado 2).
Esas emisiones se determinan con los valores por defecto sin el recargo o con los certificados entregados por el año anterior, teniendo en cuenta el ajuste de la asignación gratuita. No se exige tenencia trimestral por las importaciones de 2026.
El recorrido completo, de la solicitud de autorización a la declaración anual, está en el procedimiento CBAM para importadores, que convierte estas obligaciones en pasos prácticos.
¿Cómo está estructurado el Reglamento (UE) 2023/956? 11 capítulos y 7 anexos
El texto consolidado del reglamento CBAM tiene 39 artículos repartidos en 11 capítulos y 7 anexos: los 36 artículos de 2023 más los artículos 2 bis, 10 bis y 25 bis, que insertó el Reglamento (UE) 2025/2083.
Los artículos fijan el marco, las obligaciones, las sanciones y el papel de cada institución; los anexos definen las mercancías, los gases de efecto invernadero, los orígenes excluidos y los métodos técnicos.
La tabla siguiente recoge los 11 capítulos con su rúbrica oficial, tomada del texto español publicado en el DOUE (republicación del BOE, DOUE-L-2023-80661, leída el 13 de noviembre de 2026).
| Capítulo | Artículos | Rúbrica oficial |
|---|---|---|
| I | 1, 2, 2 bis, 3 | Objeto, ámbito de aplicación y definiciones |
| II | 4 a 10 bis | Obligaciones y derechos de los declarantes autorizados a efectos del MAFC |
| III | 11 a 19 | Autoridades competentes |
| IV | 20 a 24 | Certificados MAFC |
| V | 25, 25 bis | Normas aplicables a la importación de mercancías |
| VI | 26, 27 | Cumplimiento |
| VII | 28, 29 | Ejercicio de la delegación y procedimiento de comité |
| VIII | 30 | Presentación de informes y revisión |
| IX | 31 | Coordinación con la asignación gratuita de derechos de emisión en el marco del RCDE de la UE |
| X | 32 a 35 | Disposiciones transitorias |
| XI | 36 | Disposiciones finales |
Los 7 anexos del reglamento, con su rúbrica oficial, se enumeran a continuación.
- Anexo I: «Lista de mercancías y gases de efecto invernadero», el instrumento jurídico que decide el ámbito por código NC.
- Anexo II: «Lista de mercancías para las que únicamente se tendrán en cuenta las emisiones directas, en virtud del artículo 7, apartado 1»: hierro y acero salvo el mineral de hierro aglomerado (código NC 2601 12 00), aluminio, electricidad (añadida por el Ómnibus) e hidrógeno.
- Anexo III: «Terceros países y territorios no incluidos en el ámbito de aplicación del presente Reglamento a los efectos del artículo 2»: Islandia, Liechtenstein, Noruega y Suiza, y los territorios de Büsingen, Helgoland, Livigno, Ceuta y Melilla (punto 1).
- Anexo IV: «Métodos de cálculo de las emisiones implícitas a los efectos del artículo 7».
- Anexo V: «Requisitos de teneduría de libros respecto de la información utilizada para el cálculo de las emisiones implícitas a los efectos del artículo 7, apartado 5».
- Anexo VI: «Principios y contenido de los informes de verificación a los efectos del artículo 8».
- Anexo VII: «Umbral único basado en la masa», añadido por el Reglamento (UE) 2025/2083: «El umbral único basado en la masa a que se refiere el artículo 2 bis quedará establecido en 50 toneladas de masa neta» (punto 1).
Ceuta y Melilla son los dos territorios españoles del anexo III: las mercancías originarias de ellos quedan fuera del CBAM. Las Islas Canarias, en cambio, forman parte del territorio aduanero de la Unión, de modo que el CBAM se aplica allí igual que en la península.
Los orígenes del anexo III quedan excluidos porque en ellos se aplica el RCDE UE o un régimen de comercio de derechos de emisión plenamente vinculado a él (artículo 2, apartado 6).
El Reino Unido siguió otra vía jurídica: un impuesto creado por la parte 5 de la Finance Act 2026 y desarrollado en cinco instrumentos reglamentarios (statutory instruments), descrito en la página sobre el CBAM del Reino Unido.
Los 39 artículos del reglamento CBAM con sus rúbricas oficiales
Los 39 artículos del Reglamento (UE) 2023/956 se presentan aquí por capítulos, con la rúbrica oficial en español, su estado tras el Ómnibus y su efecto práctico para el importador.
Las rúbricas de los 36 artículos originales proceden del texto publicado en 2023; las de los artículos insertados o sustituidos, del Reglamento (UE) 2025/2083, leído en su versión española el 13 de noviembre de 2026. El Ómnibus modificó 24 de los 36 artículos originales y dejó intactos los otros 12.
Capítulo I (artículos 1 a 3): objeto, ámbito de aplicación y definiciones
El capítulo I fija la finalidad del CBAM, las mercancías a las que se aplica, la exención para los pequeños importadores y el significado de los términos del reglamento. Sus cuatro artículos se recogen en la tabla siguiente.
| Artículo | Rúbrica oficial | Ómnibus | Efecto para el importador |
|---|---|---|---|
| 1 | Objeto | sin cambios | El CBAM previene la fuga de carbono y complementa el RCDE UE |
| 2 | Ámbito de aplicación | modificado | Mercancías del anexo I originarias de un tercer país; orígenes del anexo III, punto 1, excluidos; origen no preferencial (apartado 5) |
| 2 bis | Exención de minimis | insertado | 50 toneladas de masa neta por importador y año natural (anexo VII, punto 1), exención que se declara en la declaración aduanera; electricidad e hidrógeno excluidos |
| 3 | Definiciones | modificado (puntos 15 y 31) | 34 definiciones vinculantes, entre ellas «importador» (punto 15), «declarante autorizado a efectos del MAFC» (punto 17), «emisiones implícitas» (punto 22) y «certificado MAFC» (punto 24) |
El artículo 2 vincula la aplicación al origen no preferencial de las mercancías, no al país de expedición.
Las mercancías originarias de Suiza o de Noruega quedan fuera según las normas de origen no preferencial de la Unión (artículo 2, apartados 4 y 5); el tránsito o una transformación mínima en esos países no confiere el origen.
El apartado 3 bis no trata del umbral de minimis: se refiere a la electricidad generada y al hidrógeno originario de la plataforma continental o de la zona económica exclusiva de un Estado miembro o de un país del anexo III.
El artículo 2 bis exime al importador cuya masa neta de mercancías CBAM en un año natural, sumando todos los códigos NC, no supera 50 toneladas. El importador debe declarar la exención en la declaración aduanera (artículo 2 bis, apartado 1, última frase), en España con el código TARIC Y137.
Si supera el umbral durante el año, queda sujeto a todas las obligaciones por todas las mercancías importadas en ese año natural (apartado 2). Los cálculos y ejemplos están en la página sobre la exención de minimis de 50 toneladas.
Capítulo II (artículos 4 a 10 bis): obligaciones y derechos de los declarantes autorizados
El capítulo II contiene las obligaciones centrales del declarante autorizado CBAM: importación, solicitud de autorización, declaración anual, cálculo de emisiones y verificación. La tabla siguiente resume sus ocho artículos.
| Artículo | Rúbrica oficial | Ómnibus | Efecto para el importador |
|---|---|---|---|
| 4 | Importaciones de mercancías | sin cambios | Solo un declarante autorizado CBAM puede importar mercancías CBAM |
| 5 | Solicitud de autorización | modificado | Solicitud en el Registro CBAM ante la autoridad del Estado miembro de establecimiento; nuevos apartados 1 bis, 1 ter, 2 bis y 7 bis |
| 6 | Declaración MAFC | modificado | Declaración CBAM anual a más tardar el 30 de septiembre por el año anterior; la primera, el 30 de septiembre de 2027 |
| 7 | Cálculo de las emisiones implícitas | modificado | Emisiones reales o valores por defecto; conservación de registros (apartados 5 y 6) |
| 8 | Verificación de las emisiones implícitas | apartado 1 sustituido | Verificador acreditado solo cuando se declaran emisiones reales |
| 9 | Precio del carbono pagado en un tercer país | sustituido | Reducción por un precio del carbono efectivamente pagado; acto de ejecución sin adoptar a 23 de octubre de 2026 |
| 10 | Inscripción de titulares y de instalaciones en terceros países | sustituido | Los titulares de instalaciones pueden inscribirse en el Registro CBAM (sección O3CI) |
| 10 bis | Inscripción de verificadores acreditados | insertado | Inscripción de verificadores en el Registro CBAM, no antes del 1 de septiembre de 2026 |
El artículo 6 obliga a presentar cada año, a más tardar el 30 de septiembre, la declaración CBAM del año anterior. No debe confundirse con el informe CBAM trimestral del periodo transitorio de 2023 a 2025 (artículo 35), que terminó con el cuarto trimestre de 2025.
El nuevo apartado 7 bis del artículo 5 permite al declarante delegar la presentación de las declaraciones en una persona que actúe por su cuenta y en su nombre, pero el declarante sigue siendo responsable de sus obligaciones. El contenido y los plazos están en la página de la declaración CBAM.
El artículo 7 y el anexo IV regulan el cálculo de las emisiones implícitas, y el artículo 8 su verificación por un verificador acreditado, obligatoria solo cuando el declarante usa emisiones reales (artículo 8, apartado 1); una declaración con valores por defecto no necesita verificador.
El artículo 9 reduce el número de certificados por un precio del carbono pagado efectivamente en el país de origen. Los artículos 10 y 10 bis regulan la inscripción de titulares de terceros países y de verificadores acreditados en el Registro CBAM. El método está en la página de emisiones implícitas.
Capítulo III (artículos 11 a 19): autoridades competentes, Registro CBAM y autorización
El capítulo III organiza la aplicación: designa las autoridades competentes, crea el Registro CBAM y regula la autorización de los declarantes. Sus nueve artículos se recogen en la tabla siguiente.
| Artículo | Rúbrica oficial | Ómnibus | Efecto para el importador |
|---|---|---|---|
| 11 | Autoridades competentes | modificado | Cada Estado miembro designa su autoridad; en España, MITECO |
| 12 | Comisión | sin cambios | Apoyo a las autoridades competentes y gestión central |
| 13 | Secreto profesional y revelación de información | sin cambios | Confidencialidad de los datos de la declaración |
| 14 | Registro MAFC | modificado | El Registro CBAM, gestionado por la Comisión |
| 15 | Análisis de riesgos | sin cambios | Controles de la Comisión basados en el riesgo |
| 16 | Cuentas en el registro MAFC | sin cambios | Un número de cuenta CBAM único por declarante |
| 17 | Autorización | modificado | Criterios de autorización, garantía (apartado 5) e importación provisional (apartado 7 bis) |
| 18 | Acreditación de verificadores | modificado | Acreditación por los organismos nacionales de acreditación de la UE |
| 19 | Revisión de las declaraciones MAFC | modificado (apartado 3) | La Comisión y las autoridades revisan las declaraciones |
Según el artículo 11, cada Estado miembro designa una autoridad competente. En España es el Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO), según la lista de la Comisión publicada en el DOUE C/2026/4231 de 31 de julio de 2026.
La Comisión gestiona el Registro CBAM de forma central (artículo 14), y el artículo 16 asigna a cada declarante un número de cuenta CBAM único, que en España tiene el formato CBAM-ES-2025-XXXXXXXX según la guía de solicitud de MITECO de octubre de 2025.
El formato y su uso en aduana están en la página del número de cuenta CBAM.
El artículo 17 exige al solicitante, entre otros requisitos, no haber cometido infracciones graves o reiteradas de la normativa aduanera, fiscal, de abuso de mercado o del CBAM, tener capacidad financiera y operativa, estar establecido en el Estado miembro de la solicitud y disponer de un número EORI.
El artículo 9 del Reglamento de Ejecución (UE) 2025/486 concreta los periodos: tres años sin decisión que declare esas infracciones y cinco años sin delitos graves relacionados con la actividad económica.
La autoridad resuelve en un plazo de 120 días naturales desde la recepción de la solicitud, ampliable en los casos que prevé ese reglamento de ejecución.
La autoridad competente exige una garantía cuando el solicitante no haya estado establecido durante los dos ejercicios anteriores al de la solicitud (artículo 17, apartado 5). El apartado 7 bis permite a quien presentó la solicitud a más tardar el 31 de marzo de 2026 seguir importando provisionalmente hasta que la autoridad decida.
Si la autoridad deniega la autorización, determina en el plazo de un mes las emisiones implícitas de lo importado desde el 1 de enero de 2026, con valores por defecto, y esas emisiones sirven para calcular la sanción del artículo 26, apartado 2 bis. La solicitud en España se explica en la página del declarante autorizado CBAM.
Capítulo IV (artículos 20 a 24): venta, precio, entrega, recompra y cancelación
El capítulo IV regula todo el ciclo de vida del certificado CBAM, desde la venta y el precio hasta la entrega, la recompra y la cancelación. La tabla siguiente resume sus cinco artículos.
| Artículo | Rúbrica oficial | Ómnibus | Efecto para el importador |
|---|---|---|---|
| 20 | Venta de certificados MAFC | modificado | Venta desde el 1 de febrero de 2027 en la plataforma común central |
| 21 | Precio de los certificados MAFC | modificado | Precio trimestral para 2026 (apartado 1 bis), semanal desde 2027 (apartado 1) |
| 22 | Entrega de certificados MAFC | modificado | Entrega a más tardar el 30 de septiembre; tenencia trimestral del 50 % desde 2027; nuevo apartado 2 bis |
| 23 | Recompra de certificados MAFC | modificado | Solicitud de recompra a más tardar el 31 de octubre |
| 24 | Cancelación de certificados MAFC | sustituido | Cancelación el 1 de noviembre; los certificados de 2026, el 1 de noviembre de 2027 |
Desde el 1 de febrero de 2027, cada Estado miembro vende certificados CBAM en la plataforma común central a los declarantes autorizados establecidos en él (artículo 20, apartado 1), también por las mercancías importadas en 2026.
El precio de las importaciones de 2026 es la media trimestral de los precios de cierre de las subastas del RCDE UE del trimestre de importación (artículo 21, apartado 1 bis).
La Comisión publicó 75,36 euros por tonelada de CO2 equivalente (t CO2e) para el primer trimestre (el 7 de abril de 2026), 75,28 euros para el segundo (el 6 de julio de 2026) y 82,32 euros para el tercero (el 5 de octubre de 2026). El del cuarto trimestre se espera para el 4 de enero de 2027.
Desde 2027 el precio es la media semanal (artículo 21, apartado 1). El artículo 22 une la entrega a la declaración anual y fija la tenencia trimestral desde 2027, con el primer control el 31 de marzo de 2027.
Si la cobertura es insuficiente, la autoridad competente concede un mes para completarla (artículo 22, apartado 3); no hay sanción por tonelada.
El nuevo apartado 2 bis concede al declarante autorizado CBAM que supera el umbral de 50 toneladas durante el año un plazo para cumplir esa tenencia: hasta el final del trimestre siguiente a aquel en que lo superó. La tenencia trimestral de certificados tiene su propia página.
La solicitud de recompra se presenta a más tardar el 31 de octubre del año de la entrega (artículo 23, apartado 1).
El número se limita a los certificados que el declarante estaba obligado a comprar con arreglo al artículo 22, apartado 2, durante el año natural de compra (artículo 23, apartado 2); los certificados comprados en 2027 por las emisiones de 2026 solo pueden recomprarse en 2027 (apartado 2 bis).
Si el declarante compró certificados porque esperaba superar el umbral y finalmente no lo superó, se le recompran todos a petición suya.
El 1 de noviembre de cada año la Comisión cancela los certificados comprados durante el año anterior al año natural precedente; los comprados por las emisiones de 2026 se cancelan el 1 de noviembre de 2027 (artículo 24).
Precios, compra y entrega están reunidos en la página de certificados CBAM, y la herramienta del precio de los certificados CBAM registra cada publicación oficial.
Capítulos V y VI (artículos 25 a 27): importación, umbral, sanciones y elusión
Los capítulos V y VI conectan el CBAM con el derecho aduanero y fijan su cumplimiento. Sus cuatro artículos se recogen en la tabla siguiente.
| Artículo | Rúbrica oficial | Ómnibus | Efecto para el importador |
|---|---|---|---|
| 25 | Normas aplicables a la importación de mercancías | apartados 1 a 4 sustituidos | La aduana solo despacha a libre práctica si importa un declarante autorizado o se aplica una exención; comunica los datos al Registro CBAM |
| 25 bis | Seguimiento y garantía de cumplimiento del umbral único basado en la masa | insertado | La Comisión vigila el umbral; la autoridad decide si se ha superado |
| 26 | Sanciones | modificado | 100 euros por certificado no entregado antes de la actualización; de tres a cinco veces más sin autorización |
| 27 | Elusión | modificado (apartado 2, letra b) | La Comisión actúa contra las prácticas de elusión |
El artículo 25 bis encarga a la Comisión el seguimiento de las importaciones frente al umbral de 50 toneladas; la información que comparte con las autoridades incluye la lista de importadores que superan el 90 % del umbral.
La autoridad competente decide si un importador sin autorización lo ha superado, y el recurso contra esa decisión no tiene efecto suspensivo (apartado 3).
Según el apartado 4, no se tienen en cuenta las prácticas falseadas cuyo propósito sea quedar por debajo del umbral, como fraccionar las importaciones sin un motivo comercial válido, y esas prácticas se consideran infracción grave.
El artículo 26 fija las sanciones, que se tratan en la sección de sanciones de esta página. El artículo 27 faculta a la Comisión para actuar contra la elusión, como las modificaciones leves de las mercancías sin justificación económica. Los importes y el procedimiento en España están en la página de sanciones CBAM.
Capítulos VII a XI (artículos 28 a 36): delegación, revisión, RCDE UE y periodo transitorio
Los capítulos VII a XI contienen las normas institucionales, la coordinación con el RCDE UE y el derecho transitorio ya agotado. La tabla siguiente resume sus nueve artículos.
| Artículo | Rúbrica oficial | Ómnibus | Efecto para el importador |
|---|---|---|---|
| 28 | Ejercicio de la delegación | modificado | Poderes de la Comisión para actos delegados |
| 29 | Procedimiento de comité | sin cambios | Comité que asiste a la Comisión |
| 30 | Revisión y presentación de informes de la Comisión | modificado (apartado 6) | Informes periódicos de la Comisión sobre el ámbito y el funcionamiento |
| 31 | Asignación gratuita de derechos de emisión en el marco del RCDE de la UE y obligación de entregar certificados MAFC | sin cambios | Ajuste de la asignación gratuita que se resta de la obligación |
| 32 | Ámbito del período transitorio | sin cambios | Periodo transitorio del 1 de octubre de 2023 al 31 de diciembre de 2025 |
| 33 | Importación de mercancías | sin cambios | Información de la aduana durante el periodo transitorio |
| 34 | Obligación de presentación de informes para determinados regímenes aduaneros | sin cambios | Informes para el perfeccionamiento activo en el periodo transitorio |
| 35 | Obligación de presentación de informes | sin cambios | Informe CBAM trimestral, terminado con el cuarto trimestre de 2025 |
| 36 | Entrada en vigor | modificado (apartado 2) | Fechas de aplicación de cada disposición |
El artículo 30 obliga a la Comisión a presentar informes de revisión; en su marco se presentó la propuesta COM(2025) 989 de ampliación a productos transformados.
El artículo 31 coordina la entrega de certificados con la asignación gratuita del RCDE UE: mientras los productores de la Unión reciben derechos gratuitos, el número de certificados CBAM se ajusta en la misma medida. El método está en la página de la asignación gratuita.
El artículo 36, apartado 2, en la redacción del Ómnibus, fija tres fechas de aplicación.
Desde el 1 de enero de 2026 se aplican, entre otros, los artículos 2 bis, 4, 6 a 9, 10 bis, 15, 19 y 21, el artículo 22, apartados 1 y 3, y los artículos 23 a 27 y 31. El artículo 22, apartado 2 (tenencia trimestral), se aplica desde el 1 de enero de 2027.
El artículo 20, apartados 1, 3, 4 y 5 (venta de certificados), se aplica desde el 1 de febrero de 2027.
¿Qué cambió el Reglamento (UE) 2025/2083 (Ómnibus)?
El Reglamento (UE) 2025/2083, de 8 de octubre de 2025, modificó 24 de los 36 artículos originales, insertó los artículos 2 bis, 10 bis y 25 bis y añadió el anexo VII.
Se publicó en el DOUE el 17 de octubre de 2025 y entró en vigor el 20 de octubre de 2025, el tercer día siguiente al de su publicación. Su título oficial habla de la «simplificación y el refuerzo del Mecanismo de Ajuste en Frontera por Carbono».
Los siete cambios con más efecto para el importador se enumeran a continuación.
- Umbral de minimis: 50 toneladas de masa neta por importador y año natural (artículo 2 bis y anexo VII, punto 1), en lugar de la antigua exención de los envíos de valor insignificante; la electricidad y el hidrógeno no se benefician de él.
- Plazo de la declaración: el 30 de septiembre del año siguiente al de importación, en lugar del 31 de mayo (artículo 6, apartado 1).
- Venta de certificados: desde el 1 de febrero de 2027, en lugar del inicio previsto en enero de 2026 (artículo 20, apartado 1).
- Tenencia trimestral: al menos el 50 % en lugar del 80 % de las emisiones implícitas de lo importado desde el inicio del año natural, a partir de 2027 y teniendo en cuenta el ajuste de la asignación gratuita (artículo 22, apartado 2).
- Precio de 2026: media trimestral de las subastas del RCDE UE para las importaciones de 2026 (artículo 21, apartado 1 bis).
- Importación provisional: quien solicitó la autorización a más tardar el 31 de marzo de 2026 puede seguir importando hasta la decisión (artículo 17, apartado 7 bis).
- Sanciones y verificadores: reducción posible cuando el error viene de un tercero (artículo 26, apartado 1 bis), sanción para quien supera el umbral sin autorización (apartado 2 bis) e inscripción de verificadores desde el 1 de septiembre de 2026 (artículo 10 bis, apartado 1).
La tabla siguiente compara los valores que el Ómnibus sustituyó.
| Regla | Antes del Ómnibus | Desde el Ómnibus |
|---|---|---|
| Exención | 150 euros de valor por envío | 50 toneladas de masa neta por año natural (artículo 2 bis) |
| Primera declaración CBAM | 31 de mayo de 2027 | 30 de septiembre de 2027 (artículo 6, apartado 1) |
| Tenencia trimestral | 80 % | 50 %, desde 2027 (artículo 22, apartado 2) |
| Inicio de la venta | previsto desde 2026 | 1 de febrero de 2027 (artículo 20, apartado 1) |
| Precio de 2026 | media semanal | media trimestral de las subastas del RCDE UE (artículo 21, apartado 1 bis) |
El análisis completo, con cada disposición antes y después, está en la página del Reglamento Ómnibus (UE) 2025/2083.
¿Qué reglamentos de ejecución y delegados completan el reglamento CBAM?
El CBAM funciona en dos niveles: el Reglamento (UE) 2023/956 fija el marco, y 14 reglamentos de ejecución y delegados completan cada detalle técnico. Sin esos 14 actos, el reglamento de base no puede aplicarse en la práctica.
La tabla siguiente los enumera; las fechas de adopción y las referencias del DOUE proceden de la guía en inglés de los reglamentos de ejecución del CBAM (página en inglés), que describe cada acto artículo por artículo.
| N.º | Acto | Adopción | Referencia DOUE | Contenido |
|---|---|---|---|---|
| 1 | Reglamento de Ejecución (UE) 2023/1773 | 17 de agosto de 2023 | DO L 228 de 15.9.2023 | Informes del periodo transitorio, tres métodos de cálculo, valores por defecto transitorios, sanciones de 10 a 50 euros por tonelada |
| 2 | Reglamento de Ejecución (UE) 2024/3210 | 18 de diciembre de 2024 | DO L, 2024/3210 | Registro CBAM: gestión de accesos, autenticación con UUM&DS, conservación de datos |
| 3 | Reglamento de Ejecución (UE) 2025/486 | 17 de marzo de 2025 | DO L, 2025/486, 18.3.2025 | Declarante autorizado CBAM: requisitos de la solicitud, plazo de 120 días, motivos de denegación y revocación |
| 4 | Reglamento de Ejecución (UE) 2025/2210 | 31 de octubre de 2025 | DO L, 2025/2210, 3.11.2025 | Mercancías y productos transformados de la plataforma continental o la zona económica exclusiva de los Estados miembros |
| 5 | Reglamento de Ejecución (UE) 2025/2546 | 10 de diciembre de 2025 | DO L, 2025/2546 | Principios de verificación e informe de verificación; visita in situ física en el primer año (artículos 2 a 4) |
| 6 | Reglamento de Ejecución (UE) 2025/2547 | 10 de diciembre de 2025 | DO L, 2025/2547 | Metodología de cálculo: plan de seguimiento, límites del sistema, emisiones directas e indirectas |
| 7 | Reglamento de Ejecución (UE) 2025/2548 | 10 de diciembre de 2025 | DO L, 2025/2548 | Cálculo del precio de los certificados: media trimestral en 2026, semanal desde 2027 |
| 8 | Reglamento de Ejecución (UE) 2025/2549 | 10 de diciembre de 2025 | DO L, 2025/2549 | Modificación del Reglamento de Ejecución (UE) 2025/486 para adaptarlo al Ómnibus |
| 9 | Reglamento de Ejecución (UE) 2025/2550 | 10 de diciembre de 2025 | DO L, 2025/2550 | Modificación del Reglamento de Ejecución (UE) 2024/3210: Registro CBAM del periodo definitivo, gestión y entrega de certificados |
| 10 | Reglamento de Ejecución (UE) 2025/2619 | 16 de diciembre de 2025 | DO L, 2025/2619, 22.12.2025 | Información que las autoridades aduaneras comunican al Registro CBAM, periódicamente y al menos una vez por semana |
| 11 | Reglamento de Ejecución (UE) 2025/2620 | 16 de diciembre de 2025 | DO L, 2025/2620, 22.12.2025 | Ajuste de la asignación gratuita (artículo 31): factor CBAM × factor de corrección intersectorial × parámetro de referencia; cuadro en el punto 5.3 del anexo |
| 12 | Reglamento de Ejecución (UE) 2025/2621 | 16 de diciembre de 2025 | DO L, 2025/2621 | Valores por defecto del periodo definitivo por país y producto, recargo (10 %, 20 %, 30 %; fertilizantes 1 %), cuadro «otros países y territorios» |
| 13 | Reglamento Delegado (UE) 2025/2551 | 20 de noviembre de 2025 | DO L, 2025/2551 | Acreditación de verificadores por los organismos nacionales de acreditación de la UE, según la norma EN ISO/IEC 17029:2019 |
| 14 | Reglamento de Ejecución (UE) 2026/1740 | 20 de julio de 2026 | DO L, 2026/1740, 31.7.2026 | Corrección de los anexos de valores por defecto del Reglamento de Ejecución (UE) 2025/2621, con efecto desde el 1 de enero de 2026 |
Los cuatro reglamentos de ejecución que más afectan al importador
Cuatro de los 14 actos regulan lo que el importador encuentra primero: la autorización, la verificación, el cálculo y los valores por defecto.
El Reglamento de Ejecución (UE) 2025/486 rige la solicitud del estado de declarante autorizado CBAM.
Su artículo 9 exige que no exista una decisión que declare infracciones graves o reiteradas de la normativa aduanera, fiscal, de abuso de mercado o del CBAM en los tres años anteriores a la solicitud, ni condenas por delitos graves relacionados con la actividad económica en los cinco años anteriores.
La autoridad competente resuelve en 120 días naturales desde la recepción. En España la solicitud se presenta solo en el Registro CBAM, por vía electrónica, como explica la guía de la Oficina Española de Cambio Climático (OECC) de octubre de 2025.
El Reglamento de Ejecución (UE) 2025/2546 fija las normas de verificación. La verificación solo es obligatoria con emisiones reales (artículo 8, apartado 1, del Reglamento (UE) 2023/956).
En el primer año en que una instalación se verifica hace falta una visita in situ física (artículos 2 a 4 del Reglamento de Ejecución (UE) 2025/2546), de modo que los verificadores deben viajar a instalaciones de países como Turquía, la India, China o los Emiratos Árabes Unidos para que los datos reales puedan utilizarse en la declaración del 30 de septiembre de 2027. El procedimiento está en la página de verificación CBAM.
El Reglamento de Ejecución (UE) 2025/2547 establece la metodología de cálculo que deben aplicar las instalaciones de producción.
Define los límites del sistema, exige planes de seguimiento por instalación y contiene en su anexo II las fórmulas, entre ellas la ecuación 11 para las emisiones de proceso con el método normalizado y la ecuación 12 para el método de balance de masas. Sobre esa base se elaboran todos los datos de emisiones verificados.
El Reglamento de Ejecución (UE) 2025/2621 publica los valores por defecto del periodo definitivo, en anexos sustituidos por el Reglamento de Ejecución (UE) 2026/1740 con efecto desde el 1 de enero de 2026.
El recargo se suma al valor por defecto de emisiones totales: 10 % en 2026, 20 % en 2027 y 30 % desde 2028, y 1 % cada año para los fertilizantes.
Se aplica antes de restar el ajuste de la asignación gratuita, por lo que se paga entero al precio del certificado. Los valores por país están en la página de valores por defecto.
Boletín en inglés: alertas sobre el precio de los certificados CBAM y los cambios normativos que importan, con novedades semanales sobre todo lo relacionado con el CBAM. Sin spam; puede darse de baja en cualquier momento.
Para estos avisos solo guardamos su dirección de correo electrónico. Política de privacidad (en inglés)
¿Cómo elimina gradualmente el reglamento CBAM la asignación gratuita?
El coste CBAM sube a medida que el RCDE UE retira la asignación gratuita a los sectores CBAM, y el calendario no está en el Reglamento (UE) 2023/956 sino en el artículo 10 bis, apartado 1 bis, de la Directiva 2003/87/CE.
El artículo 31 del reglamento exige ajustar los certificados por la asignación gratuita, y la Directiva fija el factor CBAM de cada año de 2026 a 2033.
El factor CBAM (en el texto legal, factor MAFC) es la parte de la asignación gratuita que se mantiene, y de él depende la cuantía del ajuste que el importador puede restar. El calendario se recoge en la tabla siguiente.
| Año | Factor CBAM (parte de la asignación gratuita que se mantiene) | Parte de la asignación gratuita eliminada |
|---|---|---|
| 2026 | 97,5 % | 2,5 % |
| 2027 | 95 % | 5 % |
| 2028 | 90 % | 10 % |
| 2029 | 77,5 % | 22,5 % |
| 2030 | 51,5 % | 48,5 % |
| 2031 | 39 % | 61 % |
| 2032 | 26,5 % | 73,5 % |
| 2033 | 14 % | 86 % |
| 2034 | No se aplica factor CBAM | 100 % |
El escalón más brusco llega entre 2029 y 2030, cuando el factor CBAM baja del 77,5 % al 51,5 %: 26 puntos porcentuales en un solo año.
Las decisiones de 2026 y 2027 sobre qué proveedores mantener, qué emisiones medir y qué verificación contratar determinan la exposición al coste en ese salto de 2029 a 2030.
La obligación no es un porcentaje de las emisiones brutas. Según el artículo 31 y el Reglamento de Ejecución (UE) 2025/2620, los certificados por tonelada son las emisiones implícitas específicas menos el ajuste de la asignación gratuita menos la posible reducción del artículo 9, con un mínimo de cero según la Guía n.º 1 de la DG TAXUD de 14 de agosto de 2026.
El ajuste es el factor CBAM × el factor de corrección intersectorial (100 % de 2026 a 2030, Decisión de Ejecución (UE) 2026/1862) × el parámetro de referencia (benchmark; en el texto legal, parámetro de referencia MAFC) de la mercancía.
Un ejemplo verificado muestra el efecto. Productos intermedios de acero sin alear procedentes de Turquía, código NC 7207 11 14, importados en 2026 con valores por defecto: 2,310 × 1,10 = 2,541 t CO2e por tonelada; ajuste de la asignación gratuita 0,975 × 1,00 × 1,364 = 1,3299; resultado, 1,2111 certificados por tonelada, es decir, 99,70 euros por tonelada al precio oficial del tercer trimestre de 2026 (82,32 euros).
Con un precio constante y el mismo parámetro de referencia, esa tonelada cuesta 189,38 euros en 2030 (recargo del 30 %, factor CBAM del 51,5 %).
Desde 2034 no se resta nada, y el coste es el valor por defecto con recargo por el precio: 247,21 euros por tonelada al mismo precio. Los parámetros de referencia pueden actualizarse para las mercancías importadas desde 2027.
Las tres cifras se han calculado con la fórmula legal que usa la calculadora del sitio, y la calculadora CBAM con este ejemplo da una estimación basada en los valores por defecto y los parámetros de referencia oficiales (Reglamentos de Ejecución (UE) 2025/2621 y 2025/2620); la cifra vinculante es la de su declaración CBAM.
Solo una mercancía cuyas emisiones igualen su parámetro de referencia paga el 2,5 % de sus emisiones en 2026. Cada tonelada de CO2e por encima del parámetro, recargo incluido, se paga al precio completo del certificado.
El ajuste refleja los derechos gratuitos que siguen recibiendo los productores de la Unión de la misma mercancía, para que importación y producción europea soporten un coste del carbono comparable durante la transición. El cálculo paso a paso está en la página de cálculo CBAM, y los parámetros en la de parámetros de referencia.
¿Qué plazos fija el reglamento CBAM?
El reglamento CBAM fija un calendario de cumplimiento plurianual; los ocho plazos que más afectan al importador en 2026 y 2027 se enumeran a continuación.
- 1 de enero de 2026: empieza el periodo definitivo; las obligaciones económicas nacen para los seis sectores a la vez.
- 31 de marzo de 2026: última fecha para solicitar la autorización con derecho a seguir importando hasta la decisión (artículo 17, apartado 7 bis).
- 1 de septiembre de 2026: primera fecha en que los verificadores acreditados pueden pedir su inscripción en el Registro CBAM (artículo 10 bis, apartado 1).
- 1 de febrero de 2027: empieza la venta de certificados en la plataforma común central (artículo 20, apartado 1). Los certificados de las importaciones de 2026 tienen el precio medio trimestral del trimestre de importación (artículo 21, apartado 1 bis); desde 2027 rige la media semanal (artículo 21, apartado 1).
- 30 de septiembre de 2027: primera declaración CBAM, por las importaciones de 2026, y primera entrega de certificados (artículo 6, apartado 1, y artículo 22, apartado 1).
- 31 de octubre de 2027: plazo para pedir la recompra de los certificados sobrantes (artículo 23, apartado 1). El número se limita a los certificados que el declarante debía comprar con arreglo al artículo 22, apartado 2, en el año natural de compra, y los comprados en 2027 por las emisiones de 2026 solo pueden recomprarse en 2027 (artículo 23, apartados 2 y 2 bis).
- 1 de noviembre de 2027: cancelación de los certificados comprados por las emisiones de 2026 que sigan en la cuenta (artículo 24, apartado 2).
- 30 de septiembre de cada año posterior: plazo anual de la declaración CBAM del año natural anterior.
A estas fechas se suma el primer control de la tenencia trimestral, el 31 de marzo de 2027, sobre lo importado desde el 1 de enero de 2027. Todas las fechas de 2023 a 2034 están en el calendario del CBAM.
¿Qué sanciones fija el artículo 26 del reglamento CBAM?
El Reglamento (UE) 2023/956, modificado por el Reglamento (UE) 2025/2083, fija dos niveles de sanción en el artículo 26, ambos calculados por cada certificado CBAM no entregado.
El declarante autorizado CBAM que no entregue a 30 de septiembre los certificados debidos paga, por cada certificado no entregado, una sanción idéntica a la sanción por exceso de emisiones del artículo 16, apartado 3, de la Directiva 2003/87/CE: 100 euros por t CO2e, actualizados según el índice europeo de precios al consumo con arreglo al artículo 16, apartado 4, de esa Directiva (artículo 26, apartado 1).
Antes de la actualización, esa cantidad equivale a unas 1,2 veces el precio oficial del tercer trimestre de 2026, de 82,32 euros.
El pago no exime al declarante de entregar los certificados pendientes (artículo 26, apartado 3). El apartado 1 bis permite a la autoridad competente reducir la sanción cuando la falta se debe a información incorrecta de un titular, de un verificador o de la persona independiente que certifica la documentación del precio del carbono.
El apartado 4 bis dispone que, para calcular las sanciones, la autoridad determina los certificados debidos con los valores por defecto del anexo IV, teniendo en cuenta el ajuste de la asignación gratuita del artículo 31.
Quien no es declarante autorizado e introduce mercancías CBAM sin cumplir paga de tres a cinco veces la sanción del apartado 1 por cada certificado no entregado (artículo 26, apartado 2), es decir, de 300 a 500 euros antes de la actualización.
El apartado 2 bis extiende esa regla al importador sin autorización que supera las 50 toneladas, sobre todas las emisiones de ese año natural, y el pago lo libera de la declaración y de la entrega por esas importaciones.
La autoridad puede reducirla cuando el umbral se supera como máximo en un 10 % o en los casos del artículo 17, apartado 7 bis, sin bajar de la sanción del apartado 1.
La falta de cobertura en la tenencia trimestral no tiene sanción por tonelada. La autoridad notifica al declarante, que dispone de un mes para completar la cuenta (artículo 22, apartado 3), y una infracción grave o reiterada es motivo de revocación del estado (artículo 17, apartado 8).
Durante el periodo transitorio, del 1 de octubre de 2023 al 31 de diciembre de 2025, la sanción por no presentar el informe CBAM trimestral era de 10 a 50 euros por tonelada de emisiones no notificadas (Reglamento de Ejecución (UE) 2023/1773); esos importes no se aplican al periodo definitivo.
Los importes, quién sanciona en España y cómo evitar la sanción están en la página de sanciones CBAM.
¿Cómo se aplica el reglamento CBAM en España?
El Reglamento (UE) 2023/956 se aplica directamente en España, sin ley de transposición: la autoridad competente es el Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO), y la Agencia Tributaria (Aduanas) comprueba la autorización en el despacho.
MITECO figura como autoridad competente de España en la lista de la Comisión publicada en el DOUE C/2026/4231 de 31 de julio de 2026.
Según su página «Actores CBAM», resuelve las solicitudes del estado de declarante autorizado CBAM, venderá y recomprará los certificados a través de la plataforma común central y es «responsable de la aplicación del régimen sancionador cuando proceda».
La Subdirección General de Mercados de Carbono de la Oficina Española de Cambio Climático (OECC), unidad del Ministerio, elaboró la guía de solicitud de octubre de 2025 y dirigió la jornada técnica del 11 de diciembre de 2025; la autoridad competente es el Ministerio, no la OECC.
A 13 de noviembre de 2026 ninguna ley española en vigor designa la autoridad ni fija un procedimiento o importes propios de sanción para el periodo definitivo (búsqueda en el BOE y en el Congreso de los Diputados): la designación consta en la lista de la Comisión y el artículo 26 se aplica directamente.
La solicitud se presenta solo en el Registro CBAM. El acceso desde España se hace eligiendo el dominio «Aduanas» y el país «España», con un certificado electrónico vinculado al número EORI; los empleados, consultores y representantes directos necesitan antes el apoderamiento DB0117 «Acceso registro CBAM» en la Agencia Tributaria.
Acceder al Registro CBAM no equivale a tener el estado de declarante autorizado CBAM. La solicitud genera un número de referencia del tipo APPL-ES-2025-XXXXXXXXX y la autorización, un número de cuenta CBAM-ES-2025-XXXXXXXX.
MITECO anunció un documento específico sobre la garantía del artículo 17, apartado 5, que a 13 de noviembre de 2026 seguía figurando como «próximamente». Los pasos están en la página del Registro CBAM.
En la aduana, la Nota Informativa 02/2026 de 20 de enero del Departamento de Aduanas e Impuestos Especiales de la Agencia Tributaria fija los códigos TARIC que se consignan en el elemento de dato 12 04 002 000 de la declaración aduanera. Los principales se recogen en la tabla siguiente.
| Código | Uso en la declaración aduanera en España | Base en el reglamento |
|---|---|---|
| Y128 | Número de cuenta CBAM del declarante autorizado, validado automáticamente a través de EU CSW-CERTEX | Art. 4 y art. 16, apdo. 1 |
| Y137 | Importador sin autorización por debajo de 50 toneladas (nunca para electricidad ni hidrógeno) | Art. 2 bis |
| Y238 | Solicitud presentada a más tardar el 31 de marzo de 2026 y aún sin decisión, con el número de referencia de la solicitud | Art. 17, apdo. 7 bis |
| Y134 | Mercancías originarias de Büsingen, Helgoland o Livigno | Art. 2, apdo. 4 |
La Comisión Europea amplió hasta el 31 de diciembre de 2026 la validez del código TARIC Y238 para quien presentó la solicitud a más tardar el 31 de marzo de 2026 y sigue sin decisión (comunicaciones de las aduanas alemana e italiana del 15 de septiembre de 2026).
A 13 de noviembre de 2026, la Agencia Tributaria no había publicado una nota que recoja la ampliación: su Nota Informativa 02/2026 sigue indicando el 27 de septiembre de 2026. Compruebe el código en TARIC en el momento del despacho.
Según la ponencia de la Agencia Tributaria en la jornada de MITECO del 11 de diciembre de 2025, basta un código por partida, y una declaración que no cumple las condiciones del código declarado se rechaza con indicación del motivo.
Todos los códigos, incluidos los de exenciones especiales, están en la página de la declaración aduanera CBAM.
En materia de verificación, ENAC (Entidad Nacional de Acreditación) abrió su esquema de acreditación de verificadores CBAM en marzo de 2026 (nota de prensa de 23 de marzo de 2026) y no había documentado ninguna acreditación CBAM a 13 de noviembre de 2026.
ENAC tampoco figura entre los siete organismos que aceptan solicitantes establecidos fuera de la UE. A 12 de noviembre de 2026 había siete organismos de verificación documentados como acreditados por cinco organismos nacionales de acreditación de la UE, ninguno español; la lista oficial de la Comisión no se ha publicado.
Los siete son EmiCert S.A. (ESYD, Grecia), Bureau Veritas Italia S.p.A., RINA Services S.p.A. y SGS ICS Italia S.r.l.
(Accredia, Italia), Intertek Certification AB (Swedac, Suecia), ISSC, con sede en Damieta (Egipto), acreditado por el RvA neerlandés el 22 de octubre de 2026 mediante su procedimiento TAB y primer organismo establecido fuera de la UE, y SGS BELGIUM nv (BELAC, Bélgica, alcance válido desde el 5 de noviembre de 2026). El alcance de cada uno está en la página de verificadores CBAM acreditados.
España fue en 2025 el cuarto Estado miembro por valor de las importaciones extracomunitarias de mercancías del anexo I: 8.653 millones de euros, el 7,8 % del total de la UE, y el segundo por cantidad, con 13,12 millones de toneladas sin electricidad, el 11,0 % (Eurostat, importaciones de la UE de mercancías cubiertas por el CBAM (códigos del anexo I) declaradas en España, 2025 (Comext DS-045409, extracción del 12 de octubre de 2026); cuotas y posiciones: cálculo de cbamguide.com).
Son estadísticas comerciales, no declaraciones CBAM: incluyen mercancías de origen excluido, como las suizas o noruegas. La ficha completa está en la página de CBAM en España.
Si su empresa está establecida en otro Estado miembro, la solicitud y las sanciones corresponden a la autoridad competente de ese Estado según la lista de la Comisión (DOUE C/2026/4231), y los códigos aduaneros y la vía de acceso al Registro CBAM pueden cambiar de un país a otro. El texto del Reglamento (UE) 2023/956 es el mismo en toda la Unión.
¿Cuál es la base jurídica del CBAM y es compatible con la OMC?
La base jurídica del CBAM es el artículo 192, apartado 1, del TFUE, y no el artículo 114 del TFUE (armonización del mercado interior), una elección analizada por el servicio jurídico del Parlamento Europeo y por la Comisión antes de la propuesta.
El artículo 192, apartado 1, exige mayoría cualificada en el Consejo y codecisión con el Parlamento, el procedimiento legislativo ordinario de las medidas ambientales.
La compatibilidad del reglamento con las normas de la OMC es objeto de controversia. La diferencia DS639 de Rusia es la única impugnación formal: Rusia solicitó consultas el 12 de mayo de 2025, la UE las rechazó el 22 de mayo de 2025 y Rusia pidió un grupo especial el 10 de julio de 2026.
La UE bloqueó esa primera petición el 24 de julio de 2026, y el Órgano de Solución de Diferencias estableció el grupo especial con la segunda petición rusa el 25 de septiembre de 2026.
Es el primer grupo especial de la OMC sobre una medida en frontera relacionada con el carbono. Cabe esperar su informe en 2027 o 2028, y la paralización del Órgano de Apelación limita el alcance de cualquier decisión.
La defensa de la UE descansa en dos excepciones del artículo XX del GATT: la letra b), sobre medidas necesarias para proteger la salud y la vida de las personas, los animales y las plantas, y la letra g), sobre la conservación de recursos naturales agotables.
La India ha anunciado que podría presentar una impugnación, pero no lo ha hecho. Turquía sostiene que el reglamento choca con el acuerdo de unión aduanera UE-Turquía de 1995. A 23 de octubre de 2026 ni la India ni Turquía habían presentado una diferencia formal en la OMC.
¿Cómo se conecta el reglamento CBAM con el RCDE UE?
El reglamento CBAM está unido al régimen de comercio de derechos de emisión de la UE por tres vínculos: el objetivo, el precio y la eliminación de la asignación gratuita.
El vínculo de objetivo es explícito: el artículo 1 del Reglamento (UE) 2023/956 presenta el CBAM como complemento del RCDE UE para prevenir la fuga de carbono.
La eliminación progresiva de la asignación gratuita del artículo 10 bis, apartado 1 bis, de la Directiva 2003/87/CE es el mecanismo por el que el CBAM se introduce gradualmente de 2026 a 2034. Sin esa reducción simultánea, los productores de la Unión recibirían a la vez derechos gratuitos y la protección del CBAM.
El vínculo de precio es directo: el precio del certificado CBAM se fija a partir de las subastas del RCDE UE.
Para las importaciones de 2026 es la media trimestral de los precios de cierre de las subastas del trimestre de importación (artículo 21, apartado 1 bis); desde 2027, la media semanal (artículo 21, apartado 1). Cualquier reforma del RCDE UE, incluida la reserva de estabilidad del mercado, repercute en el coste de los certificados.
El vínculo institucional es más limitado. El Registro CBAM es un sistema distinto del registro del RCDE UE, gestionado por la DG TAXUD de la Comisión, y sus usuarios se autentican por el sistema UUM&DS que cita el artículo 8 del Reglamento de Ejecución (UE) 2024/3210. El funcionamiento del régimen europeo está en la página del RCDE UE.
¿Cómo define el Reglamento (UE) 2023/956 los términos clave del CBAM?
El artículo 3 del reglamento CBAM contiene 34 definiciones vinculantes, y el anexo IV, punto 1, añade los términos técnicos del cálculo.
Esas definiciones rigen la interpretación de los 14 reglamentos de ejecución y delegados, de los procedimientos de las 27 autoridades competentes y de todas las declaraciones CBAM. Las ocho más relevantes para el cumplimiento se explican a continuación.
Emisiones implícitas (artículo 3, punto 22): las emisiones directas liberadas durante la producción de las mercancías y las emisiones indirectas de la producción de la electricidad consumida en esos procesos, calculadas según el anexo IV.
El artículo 7, apartado 1, limita el cálculo a las emisiones directas para las mercancías del anexo II, de modo que las indirectas se pagan en el cemento, los fertilizantes y el mineral de hierro aglomerado (código NC 2601 12 00), pero no en el resto del hierro y acero, el aluminio, la electricidad ni el hidrógeno.
Emisiones implícitas específicas (anexo IV, punto 1, letra c): las emisiones implícitas de una tonelada de mercancía, expresadas en toneladas de CO2e por tonelada de mercancía. Es la cifra que figura en la declaración CBAM y en los informes de verificación.
Precursor: el artículo 3 no lo define. El anexo IV habla de «insumos (precursores)», y el artículo 1, punto 7, del Reglamento de Ejecución (UE) 2025/2547 define el precursor como un insumo de un proceso de producción incluido en la lista de mercancías del anexo I.
Sus emisiones se trasladan a la mercancía final: las palanquillas de acero que se transforman en tubos y el clínker que se muele en cemento Portland son precursores.
Mercancías complejas (anexo IV, punto 1, letra b): las que no son mercancías simples; las simples (letra a) se producen con insumos y combustibles de emisiones implícitas nulas. Las emisiones implícitas de una mercancía compleja suman las de sus precursores y las del proceso final de producción.
Declarante autorizado CBAM (artículo 3, punto 17; en el texto legal, «declarante autorizado a efectos del MAFC»): la persona autorizada por una autoridad competente con arreglo al artículo 17. El requisito de establecimiento está en otros artículos: el artículo 5, apartado 1, y el artículo 17, apartado 2, letra c), exigen que el solicitante esté establecido en el Estado miembro en que presenta la solicitud.
Certificado CBAM (artículo 3, punto 24): un certificado en formato electrónico que corresponde a una tonelada de CO2e de emisiones implícitas. Se vende en la plataforma común central y se mantiene, entrega y cancela en el Registro CBAM.
Precio del carbono (artículo 3, punto 29): la cantidad monetaria pagada en un tercer país, en el marco de un régimen de reducción de emisiones, como impuesto, gravamen o tasa, o como derechos de emisión de un régimen de comercio.
El artículo 9 solo permite la reducción por un precio efectivamente pagado, teniendo en cuenta cualquier devolución o compensación.
A 23 de octubre de 2026 ningún precio del carbono de un tercer país estaba reconocido y el acto de ejecución no se había adoptado; los detalles están en la página de la reducción por el precio del carbono.
Autoridad competente (artículo 3, punto 13): la autoridad designada por cada Estado miembro con arreglo al artículo 11. Cada uno de los 27 Estados miembros designa la suya, y la Comisión publica la lista. Los términos restantes están en el glosario del CBAM.
¿Qué propuestas podrían ampliar el reglamento CBAM?
El ámbito actual cubre seis sectores, y dos propuestas de la Comisión del 17 de diciembre de 2025 lo ampliarían de forma sustancial si se adoptan.
La propuesta COM(2025) 989 añadiría unos 180 productos transformados de acero y aluminio a partir del 1 de enero de 2028, entre ellos piezas de vehículos como cajas de cambio y ruedas, lavadoras domésticas, grúas y otras máquinas, motores eléctricos y transformadores.
Añadiría además una tercera práctica de elusión al artículo 27, apartado 2 (ajustar artificialmente las cadenas de suministro para beneficiarse de valores por defecto más bajos), y trataría la chatarra de acero y aluminio anterior al consumo como precursor en un nuevo anexo VIII.
Su nuevo artículo 27 bis no es una norma antielusión: permitiría a la Comisión retirar temporalmente una mercancía del anexo I ante circunstancias graves e imprevistas.
A 23 de octubre de 2026, las dos instituciones habían ido más allá del texto de la Comisión.
El Consejo adoptó su orientación general el 12 de junio de 2026 con una lista más amplia: unos 200 códigos añadidos según Mayer Brown, algo más de 300 entradas y códigos en total según el recuento de cbamguide.com.
El Parlamento Europeo adoptó su mandato de negociación el 15 de septiembre de 2026, por 464 votos a favor, 50 en contra y 159 abstenciones, con una lista que la prensa especializada sitúa en unos 457 productos.
La ampliación sigue siendo una propuesta no adoptada. El primer diálogo tripartito, el 20 de octubre de 2026, terminó sin acuerdo global según la prensa, con cuatro cuestiones enviadas al trabajo técnico (umbral de minimis del aluminio, chatarra metálica, plataformas en línea y valores por defecto mundiales).
Se ha informado de un segundo diálogo tripartito el 30 de noviembre de 2026. El estado del expediente está en la página de la ampliación aguas abajo.
La propuesta COM(2025) 990 crearía un Fondo Temporal de Descarbonización para los productores de la Unión con un riesgo residual elevado de fuga de carbono.
Los Estados miembros aportarían el 25 % de sus ingresos por la venta de certificados de las emisiones declaradas de 2026 y 2027, y el Fondo pagaría en 2028 y 2029 por la producción de 2026 y 2027, a cambio de inversiones de descarbonización.
El Parlamento fijó su posición el 15 de septiembre de 2026 por 433 votos a favor y 97 en contra, con ayudas de 2027 a 2029. A 23 de octubre de 2026 el Fondo era una propuesta, no ley.
Los productos químicos orgánicos y los polímeros no están cubiertos ni figuran en ninguna propuesta en curso; el artículo 30, apartado 2, solo los menciona en una cláusula de revisión.
Preguntas frecuentes sobre el reglamento CBAM
Las preguntas siguientes responden a las dudas más habituales sobre el reglamento: autoridades, ámbito, forma jurídica y texto oficial.
¿Quién es la autoridad competente según el reglamento CBAM en España?
En España, la autoridad competente es el Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO), según la lista de la Comisión publicada en el DOUE C/2026/4231 de 31 de julio de 2026. Resuelve las solicitudes del estado de declarante autorizado CBAM y es «responsable de la aplicación del régimen sancionador cuando proceda»; la Agencia Tributaria (Aduanas) comprueba la autorización en el despacho. La decisión de autorización (artículo 17) corresponde al Estado miembro de establecimiento: una empresa establecida en España solicita a MITECO; una establecida en Alemania, a la DEHSt. La Comisión, a través de la DG TAXUD, gestiona el Registro CBAM central y el intercambio de datos con las aduanas (Reglamento de Ejecución (UE) 2025/2619).
¿Se aplica el reglamento CBAM a mercancías transformadas en terceros países?
Sí. El reglamento se aplica a las mercancías clasificadas en los códigos NC del anexo I cuando entran en el territorio aduanero de la Unión, con independencia de dónde se transformaron antes. El país de origen se determina con las normas de origen aduanero de la Unión, no por el último país de expedición. El artículo 27 trata expresamente la transformación menor y el desvío artificial destinados a cambiar el origen declarado.
¿Puede una empresa de fuera de la UE obtener el estado de declarante autorizado CBAM?
No. Según el artículo 5, apartado 1, y el artículo 17, apartado 2, letra c), solo obtiene el estado un solicitante establecido en el Estado miembro en que lo solicita. Un importador no establecido en la Unión importa a través de un representante aduanero indirecto, que obtiene el estado (artículo 5, apartado 2) y asume las obligaciones del importador por esas mercancías (artículo 5, apartado 2 bis). En España, una empresa con EORI que empieza por «ESN» no puede solicitarlo a MITECO.
Un exportador de un tercer país tampoco puede ser declarante autorizado CBAM. Su papel se limita a facilitar los datos de emisiones de su instalación (el informe del titular según el Reglamento de Ejecución (UE) 2025/2547) y, si lo desea, a inscribirse como titular en el Registro CBAM (artículo 10). Las obligaciones del declarante están en la página del declarante autorizado CBAM.
¿Es el reglamento CBAM un impuesto sobre el carbono?
No. El CBAM no es un impuesto, un arancel ni un derecho de aduana: es un mecanismo basado en certificados cuyo precio sigue al del RCDE UE, y los certificados se retiran de la cuenta del declarante al entregarse. Llamarlo «arancel al carbono» o «impuesto en frontera», como hacen algunos titulares de prensa, es jurídicamente impreciso.
Los ingresos proceden de la venta de esos certificados. Con el reglamento en vigor, cada Estado miembro vende los certificados a los declarantes establecidos en él (artículo 20, apartado 1) y recauda el importe. El Reglamento no asigna los ingresos; la cuota del 75 % al presupuesto de la UE como recurso propio es la propuesta COM(2025) 574, para el periodo presupuestario de 2028 a 2034, no adoptada a 12 de octubre de 2026.
¿Se aplica el reglamento CBAM por debajo de 50 toneladas?
No. Un importador queda exento si la masa neta de sus importaciones de mercancías CBAM en un año natural, sumando todos los códigos NC, no supera 50 toneladas (artículo 2 bis y anexo VII, punto 1); debe declarar la exención en la declaración aduanera (artículo 2 bis, apartado 1), en España con el código Y137. La electricidad y el hidrógeno nunca están exentos (artículo 2 bis, apartado 4). Quien supera el umbral durante el año queda sujeto a las obligaciones por todas las mercancías importadas en ese año.
¿Es el CBAM una directiva o un reglamento?
El CBAM es un reglamento, no una directiva. El Reglamento (UE) 2023/956 es obligatorio en todos sus elementos y directamente aplicable en los 27 Estados miembros, por lo que no necesita transposición; cada Estado designa la autoridad que lo aplica. La directiva que suele citarse junto a él es la Directiva 2003/87/CE del RCDE UE, cuyo artículo 10 bis, apartado 1 bis, fija el factor CBAM: 97,5 % para 2026, sin factor desde 2034.
¿Hay una ley española del CBAM?
No hay ninguna en vigor a 13 de noviembre de 2026. El reglamento se aplica directamente, MITECO figura como autoridad en la lista de la Comisión y las sanciones del periodo definitivo son las del artículo 26 del Reglamento (UE) 2023/956. Las novedades nacionales sobre el régimen sancionador se siguen en la página de sanciones CBAM.
¿Dónde se publica el texto oficial en español del Reglamento (UE) 2023/956?
El reglamento se publicó en el DOUE L 130 de 16 de mayo de 2023, páginas 52 a 104, y está en vigor desde el 17 de mayo de 2023. EUR-Lex ofrece el texto original en español (CELEX 32023R0956) y una versión consolidada de 20 de octubre de 2025 (CELEX 02023R0956-20251020) con las modificaciones del Reglamento (UE) 2025/2083; el BOE republica el texto del DOUE con la referencia DOUE-L-2023-80661. La versión consolidada es una herramienta de documentación: solo son auténticos los textos publicados en el DOUE.
¿Cuándo se adoptó el reglamento CBAM? Cronología legislativa
La historia legislativa del CBAM va de la propuesta de 2021, dentro del paquete Objetivo 55, al inicio del periodo definitivo el 1 de enero de 2026 y más allá; sus diez hitos principales se enumeran a continuación.
- 14 de julio de 2021: la Comisión propone el CBAM dentro del paquete Objetivo 55 (COM(2021) 564).
- 13 de diciembre de 2022: acuerdo provisional en el diálogo tripartito entre la Comisión, el Parlamento y el Consejo.
- 18 de abril de 2023: el pleno del Parlamento Europeo aprueba el texto (487 votos a favor, 81 en contra y 75 abstenciones).
- 16 de mayo de 2023: el Reglamento (UE) 2023/956 se publica en el DOUE (L 130, páginas 52 a 104).
- 1 de octubre de 2023: empieza el periodo transitorio, con informes trimestrales y sin obligación económica.
- 8 de octubre de 2025: se firma el Reglamento (UE) 2025/2083 (Ómnibus), publicado el 17 de octubre de 2025 y en vigor desde el 20 de octubre de 2025.
- 10 a 16 de diciembre de 2025: se adoptan ocho reglamentos de ejecución (cinco el 10 de diciembre y tres el 16 de diciembre), que completan la legislación secundaria para el inicio del periodo definitivo.
- 1 de enero de 2026: empieza el periodo definitivo; nacen las obligaciones económicas de los seis sectores.
- 1 de febrero de 2027: empieza la venta de certificados; por primera vez pueden comprarse certificados CBAM.
- 30 de septiembre de 2027: primera declaración CBAM anual y primera entrega de certificados.
El cálculo de las emisiones implícitas de los artículos 7 y 8 y las normas del Reglamento de Ejecución (UE) 2025/2547 son la base técnica de cada declaración CBAM. Las plantillas para pedir los datos a los proveedores y conservar los registros están en la página de plantillas CBAM.
Ayuda para aplicar el reglamento
Quien necesite apoyo para solicitar la autorización, preparar la declaración o reunir los datos de los proveedores puede enviar una petición en la página de solicitudes de ayuda CBAM: la transmitimos a proveedores de servicios de declarante CBAM, de consultoría CBAM o de datos de proveedores.
Gratuito para usted. Si encarga el trabajo a un proveedor al que hayamos transmitido su solicitud, ese proveedor puede abonar a cbamguide.com una comisión por la presentación, que nunca decide a quién mencionamos ni cómo.