AB SKDM kapsamında, Türkiye'nin AB'ye gübre ihracatında miktar bakımından en büyük kalemi olan kalsiyum amonyum nitrat (CAN, CN kodu 3102 40 10), 2026'da varsayılan değerle ithal edildiğinde ton mal başına 1,5815 SKDM sertifikası gerektirir. 2026'nın üçüncü çeyreğinin resmî sertifika fiyatı olan ton CO2 eşdeğeri (tCO2e) başına 82,32 avro ile bu, ton başına 130,19 avrodur.
Aynı koşullarda Türkiye menşeli susuz amonyak (CN kodu 2814 10 00) ton başına 66,58 avro, üre (CN kodu 3102 10 19) 53,15 avro tutar.
AB Sınırda Karbon Düzenleme Mekanizması (SKDM; İngilizce kısaltmasıyla CBAM), (AB) 2023/956 sayılı Tüzük ile kurulan ve 1 Ocak 2026'dan bu yana uygulama döneminde olan bir AB mekanizmasıdır: AB'deki ithalatçılar, karbon yoğun belirli malların gömülü emisyonlarına karşılık gelen SKDM sertifikalarını satın alıp teslim eder; sertifika fiyatı AB ETS karbon fiyatına bağlıdır ve amaç karbon kaçağını önlemektir.
AB'nin 2025'te Türkiye'den ithal ettiği SKDM kapsamındaki gübreler 225,0 milyon avro ve 573.212 tondur; Türkiye bu sektörde AB dışı tedarikçiler arasında değer ve miktar bakımından dokuzuncu sıradadır (Eurostat, AB27'nin Türkiye'den SKDM kapsamındaki gübre ithalatı, I.
Ek kodları, 2025; Comext DS-045409, 12 Ekim 2026'da çekildi). CAN ürünlerinde ise Türkiye değer bakımından birinci, miktar bakımından Rusya'nın ardından ikincidir.
Gübre ihracatçıları aynı anda üç ayrı baskı altındadır. Rusya, azotlu ve kompoze gübrelerde SKDM'ye ek olarak yükseltilmiş AB gümrük vergileriyle karşı karşıyadır. Mısır, 2022'de gübre ihracatının %30,6'sını AB'ye gönderdi (Dünya Bankası verisi, EnterpriseAM'in aktarımıyla). Hangi menşeden olursa olsun her üretici de gömülü emisyonlarını hem CO2 hem N2O için hesaplamak zorundadır.
Türkiye'deki gübre üreticisinin SKDM kapsamında yasal bir yükümlülüğü yoktur: SKDM sertifikalarını AB'deki yetkilendirilmiş SKDM beyan sahibi (authorised CBAM declarant) satın alır ve teslim eder. Bu sayfa, kapsamdaki gübreleri, Türkiye'den gelen ürünleri, N2O kurallarını, ürün bazında maliyeti, Türkiye'nin karbon fiyatlandırmasının durumunu ve AB'deki alıcılara sunulacak verileri sırayla ele alır.
SKDM Kapsamındaki Gübreler Hangileri?
SKDM'nin gübre kapsamı, (AB) 2023/956 sayılı Tüzük'ün I. Ekinde yer alan beş gübre kalemidir: 2808 00 00, 2814, 2834 21 00, 3102 ve 3105 (3105 60 00 hariç).
Bu kalemler Kombine Nomanklatür'ün (Combined Nomenclature) 28. faslına (inorganik kimyasallar) ve 31. faslına (gübreler) dağılır. Aşağıdaki listede 3102 pozisyonundaki başlıca ürün grupları ayrı satırlarda gösterilmiştir, ancak hepsi tek bir kalemin parçasıdır.
- 2808 00 00: Nitrik asit ve sülfonitrik asitler
- 2814 10 00 / 2814 20 00: Susuz amonyak ve sulu çözelti hâlinde amonyak
- 2834 21 00: Potasyum nitrat
- 3102 10: Üre (sulu çözelti hâlinde olsun olmasın), dünya ticaretinde hacmi en yüksek gübre
- 3102 30: Amonyum nitrat (AN)
- 3102 40 / 3102 60: Kalsiyum amonyum nitrat (CAN) ve ilgili çift tuzlar
- 3102 80: Üre amonyum nitrat (UAN) çözeltileri
- 3105: Azot içeren NPK ve diğer kompoze gübreler (azot içermeyen 3105 60 00 hariç)
SKDM kapsamını AB gümrük beyannamesindeki CN kodu belirler; Türkiye'deki 12 haneli GTİP'in ilk 8 hanesi CN koduna karşılık gelir. Bir ithalatçının bir takvim yılında tüm CN kodlarında toplam net kütlesi 50 tonu aşmayan SKDM malı ithalatı muaftır (Madde 2a; VII. Ekin 1. noktası); muaf ithalatçı bu muafiyeti gümrük beyannamesinde beyan eder (Madde 2a(1)).
AB Sınırda Karbon Düzenleme Mekanizması bu listedeki tüm mallara uygulanır. Amonyak (CN kodu 2814) hem kendi başına bir SKDM malı hem de azotlu gübrelerin hepsine giren temel öncül maddedir (precursor). Bu nedenle üre, AN, CAN veya UAN ihracatçısı, gömülü emisyon rakamında amonyak üretim aşamasını da hesaba katar.
Türkiye'den AB'ye Gübre İthalatı: Hangi Ürünler, Ne Kadar?
AB'nin 2025'te Türkiye'den ithal ettiği SKDM kapsamındaki gübreler 225,0 milyon avro ve 573.212 tondur; bu, AB dışından gelen gübre ithalatının değerce %2,70'i, miktarca %2,86'sıdır.
Miktar iki yılda iki katından fazla arttı: 2023'te 272.288 ton (107,6 milyon avro), 2024'te 401.899 ton (152,5 milyon avro). Aşağıdaki tablo ürün gruplarını ve alt gruplarını gösterir; alt grupların toplamı ana grubun rakamını verir (Eurostat Comext DS-045409, 2025). Paylar ve sıralar, AB dışındaki tüm menşeler arasında hesaplanmıştır.
| Ürün grubu (CN) | 2023 (milyon EUR; ton) | 2024 (milyon EUR; ton) | 2025 (milyon EUR; ton) | 2025 AB dışı payı (değer / miktar) | 2025 sıra (değer / miktar) |
|---|---|---|---|---|---|
| Amonyak (2814) | 0,43; 773 | 69,91; 139.982 | 67,36; 133.617 | %4,74 / %4,99 | 5 / 6 |
| Üre dışındaki azotlu gübreler (3102) | 84,74; 229.513 | 51,05; 197.479 | 90,91; 308.847 | %7,42 / %6,35 | 5 / 5 |
| bunlardan CAN (3102 40) | 71,70; 203.066 | 23,53; 97.547 | 66,20; 243.701 | %38,00 / %37,54 | 1 / 2 |
| bunlardan AN (3102 30) | 10,09; 19.741 | 20,04; 70.120 | 16,34; 35.688 | %7,60 / %4,95 | 4 / 4 |
| bunlardan UAN (3102 80) | 0,62; 1.993 | 3,66; 13.080 | 6,97; 24.119 | %1,70 / %1,65 | 5 / 5 |
| bunlardan diğer 3102 kodları (21, 29, 50, 60, 90) | 2,33; 4.712 | 3,82; 16.733 | 1,40; 5.339 | ||
| Kompoze gübreler (3105) | 15,92; 31.041 | 28,28; 55.486 | 63,77; 124.636 | %2,61 / %2,70 | 7 / 6 |
| bunlardan DAP (3105 30) | 5,17; 9.903 | 17,10; 32.304 | 28,69; 44.273 | %3,77 / %3,68 | 5 / 5 |
| bunlardan NPK (3105 20) | 1,89; 1.556 | 1,58; 1.146 | 16,32; 39.382 | %1,60 / %1,68 | 8 / 8 |
| bunlardan azot ve fosfor içeren diğerleri (3105 59) | 1,12; 3.332 | 4,20; 11.133 | 15,65; 38.763 | %7,91 / %8,87 | 5 / 5 |
| bunlardan diğer 3105 kodları (10, 40, 51, 90) | 7,73; 16.250 | 5,40; 10.904 | 3,12; 2.218 | ||
| Üre (3102 10) | 6,28; 10.736 | 2,70; 8.190 | 2,63; 5.756 | %0,09 / %0,08 | 18 / 18 |
| Potasyum nitrat ve nitrik asit (2834 21, 2808) | 0,22; 225 | 0,57; 762 | 0,30; 355 | %0,1'in altında | |
| Toplam | 107,59; 272.288 | 152,51; 401.899 | 224,96; 573.212 | %2,70 / %2,86 | 9 / 9 |
Tablo, Türkiye'nin AB'deki gübre konumunun nitratlara dayandığını gösterir. CAN 2025'te Türkiye'nin miktar bakımından en büyük kalemidir ve AB dışından gelen CAN ithalatının %37,54'ünü oluşturur; değer bakımından Türkiye bu üründe birinci sıradadır. Amonyak 2023'teki 773 tondan 2024'te 139.982 tona çıktı. Üre ise 5.756 tonla önemsiz bir kalemdir: AB'nin üre ithalatına Mısır, Rusya ve Cezayir hâkimdir.
Bu rakamlar AB'nin ithalat istatistikleridir; "SKDM'ye tabi ithalat" veya SKDM maliyeti değildir. Türkiye'nin kendi ihracat istatistikleri (FOB, ABD doları veya avro) farklı bir kaynaktır ve bu tabloyla karşılaştırılmamalıdır.
Azotlu Gübrelerde Gömülü Emisyonlar Nasıl Hesaplanır?
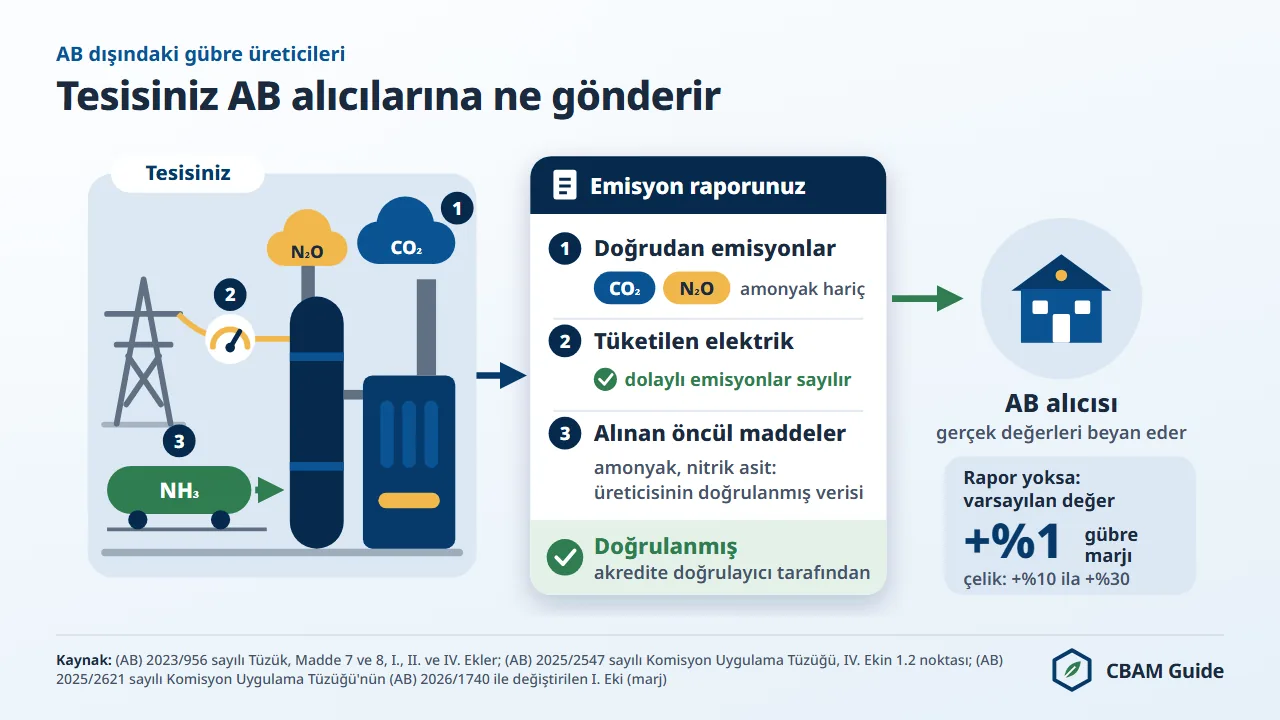
Gübrelerde gömülü emisyonlar (embedded emissions; Madde 3(22)), üretimden kaynaklanan doğrudan CO2 ve doğrudan N2O emisyonlarını kapsar.
Bu özellik azotlu gübreleri, yalnızca CO2'nin sayıldığı çelikten ve CO2 ile perflorokarbonların sayıldığı alüminyumdan ayırır. Gübreler (AB) 2023/956 sayılı Tüzük'ün II. Ekinde yer almaz; bu nedenle doğrudan emisyonların yanında, üretimde tüketilen elektrikten kaynaklanan dolaylı emisyonlar (indirect emissions) da fiyatlandırılır. Çimento için de aynı kapsam geçerlidir.
Haber-Bosch Üretim Zinciri
Azotlu gübrelerin hepsi, Haber-Bosch süreciyle yapılan amonyak sentezine dayanır: N2 + 3H2 → 2NH3. Hidrojen hammaddesi çoğunlukla doğal gazın buharla reformlanmasıyla (SMR) elde edilir: CH4 + H2O → CO + 3H2. Bazı tesisler, özellikle Çin'de, hidrojeni kömür gazlaştırmasıyla üretir.
Gaz bazlı tesislerde reformlama adımı başlıca CO2 kaynağıdır ve ton amonyak başına yaklaşık 1,6 ila 2,4 ton CO2 üretir.
Ürede, reformlama sırasında yakalanan CO2 üre sentezine girer (CO2 + 2NH3 → CO(NH2)2 + H2O) ve üre toprağa uygulandığında yeniden salınır. Üreye bağlanan bu CO2 kalıcı olarak depolanmış sayılmaz; bu nedenle gömülü emisyon hesabından düşülmez ve SKDM kapsamında kalır.
N2O Bileşeni
N2O emisyonları, amonyum nitrat, CAN ve UAN çözeltilerinin hesabına nitrik asit üretim aşamasından girer. Katalitik azaltım sistemi olmayan nitrik asit tesisleri, ton asit başına yaklaşık 6 kg N2O salar.
IPCC Beşinci Değerlendirme Raporu'nun (AR5) N2O için verdiği 265'lik küresel ısınma potansiyeliyle bu miktar, ton nitrik asit başına yaklaşık 1,59 tCO2e'ye karşılık gelir ve AN ile UAN ürünlerinin toplam gömülü emisyonlarında önemli bir pay tutar.
Bu nokta Türkiye için belirleyicidir: Türkiye'nin AB'ye gönderdiği gübrelerin en büyük bölümü CAN ve AN gibi nitratlardır. Gübrenin toprağa uygulanmasından kaynaklanan N2O, SKDM kapsamında değildir; yalnızca üretim aşamasındaki N2O sayılır. Nitrik asit tesisinde modern katalitik N2O azaltım sistemi bulunan ihracatçılar, daha düşük gerçek N2O yoğunluğunu belgeleyerek doğrulanmış gömülü emisyonlarını varsayılan değerlerin altına indirebilir.
Bu değerlerin nasıl ölçülüp raporlandığını gömülü emisyonların hesaplanması sayfası adım adım anlatır.
Türkiye Menşeli Gübrelerde Ürün Bazında SKDM Maliyeti
Teslim edilecek sertifika sayısı = max[0; ton mal başına gömülü emisyon eksi ücretsiz tahsisat düzeltmesi eksi karbon fiyatı indirimi] × malın kütlesi.
Ücretsiz tahsisat düzeltmesi (free allocation adjustment) = SKDM faktörü × sektörler arası düzeltme faktörü × SKDM kıyas değeri (Madde 31; (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü).
SKDM faktörü (CBAM factor), AB ETS'de korunan ücretsiz tahsisat payıdır ve 2026'da %97,5'tir (2003/87/AT sayılı Direktif'in 10a(1a) maddesi). Sektörler arası düzeltme faktörü (cross-sectoral correction factor) 2026'dan 2030'a kadar %100'dür ((AB) 2026/1862 sayılı Komisyon Uygulama Kararı).
Türkiye menşeli CAN için hesap adım adım şöyledir: varsayılan değer 2,230 × 1,01 = 2,2523; düzeltme 0,975 × 1,00 × 0,688 = 0,6708; fark ton mal başına 1,5815 sertifika; 82,32 avro ile ton başına 130,19 avro.
Ücretsiz tahsisat düzeltmesi ton başına sabit bir miktar olduğundan, SKDM kıyas değerinin üzerindeki her ton CO2e, 2026'dan itibaren tam fiyat üzerinden ödenir.
Aşağıdaki tablo, Türkiye menşeli başlıca gübreler için aynı hesabı gösterir. Hesaplamalar 13 Kasım 2026'da SKDM hesaplayıcısının kullandığı yasal formülle yapılmıştır.
| Ürün (CN kodu) | Türkiye varsayılan değeri (tCO2e/t) | %1 marjla | SKDM kıyas değeri (B sütunu) | 2026 sertifika sayısı (ton mal başına) | 2026 maliyet (EUR/ton) | 2027 maliyet (EUR/ton) | 2030 maliyet (EUR/ton) |
|---|---|---|---|---|---|---|---|
| Susuz amonyak (2814 10 00) | 2,270 | 2,2927 | 1,522 | 0,80875 | 66,58 | 69,71 | 124,21 |
| CAN, azot ≤ %28 (3102 40 10) | 2,230 | 2,2523 | 0,688 | 1,5815 | 130,19 | 131,60 | 156,24 |
| Amonyum nitrat (3102 30 90) | 2,600 | 2,626 | 0,767 | 1,878175 | 154,61 | 156,19 | 183,66 |
| UAN çözeltisi (3102 80 00) | 1,640 | 1,6564 | 0,625 | 1,047025 | 86,19 | 87,48 | 109,86 |
| Üre (3102 10 19) | 1,510 | 1,5251 | 0,902 | 0,64565 | 53,15 | 55,01 | 87,31 |
| DAP (3105 30 00) | 0,550 | 0,5555 | 0,339 | 0,224975 | 18,52 | 19,22 | 31,36 |
| NPK, azot > %10 (3105 20 10) | 1,120 | 1,1312 | 0,434 | 0,70805 | 58,29 | 59,18 | 74,72 |
| Azot ve fosfor içeren diğer gübreler (3105 59 00) | 0,660 | 0,6666 | 0,391 | 0,285375 | 23,49 | 24,30 | 38,30 |
| Nitrik asit (2808 00 00) | 2,720 | 2,7472 | 0,582 | 2,17975 | 179,44 | 180,63 | 201,48 |
Varsayılan değerler, (AB) 2026/1740 sayılı Komisyon Uygulama Tüzüğü ile değiştirilen (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'nün I. Ekindeki Türkiye tablosunun "toplam emisyon" değerleridir ve dolaylı bir bileşen içerir. Kıyas değerleri, (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü Ekinin 5.3. noktasındaki B sütunudur. 2027 ve 2030 sütunları fiyatı 82,32 avroda sabit tutar ve 2027 için %95, 2030 için %51,5 SKDM faktörünü uygular; kıyas değerleri 2027'den itibaren ithal edilen mallar için güncellenebilir.
Bu sonuç, resmî varsayılan değerlere ve SKDM kıyas değerlerine ((AB) 2025/2621 ve (AB) 2025/2620 sayılı Komisyon Uygulama Tüzükleri) dayanan bir tahmindir; bağlayıcı rakam SKDM beyanındaki rakamdır. Kendi ürününüz ve tonajınız için SKDM hesaplayıcısını kullanabilirsiniz.
2026 maliyeti, brüt bir tutarın küçük bir yüzdesi olarak hesaplanmaz. Maliyet, SKDM faktörü düştükçe her yıl artar: 2026'da %97,5, 2027'de %95, 2028'de %90, 2029'da %77,5, 2030'da %51,5, 2031'de %39, 2032'de %26,5, 2033'te %14; 2034'ten itibaren SKDM faktörü uygulanmaz ve marjlı varsayılan değerin tamamı ücretlendirilir.
Türkiye'nin Varsayılan Değerleri: Rakip Tedarikçilerle Karşılaştırma
Türkiye'nin CAN varsayılan değeri (2,230), Mısır (2,050), Cezayir (2,070) ve Rusya'nın (2,220) değerlerinden yüksektir; bu nedenle varsayılan değerle Türk CAN ürünü, AB'deki alıcı için başlıca rakiplerinden daha pahalıdır.
Aşağıdaki tablo, 2026'da varsayılan değerle ithal edilen beş ürün için ton başına maliyeti menşe ülkeye göre karşılaştırır (82,32 avro; (AB) 2025/2621 ve (AB) 2025/2620 sayılı Komisyon Uygulama Tüzükleri; 13 Kasım 2026'da hesaplandı). Parantez içindeki sayı, marjsız varsayılan değerdir (tCO2e/t).
| Ürün (CN kodu) | Türkiye | Mısır | Rusya | Cezayir | Diğer ülkeler ve bölgeler |
|---|---|---|---|---|---|
| Susuz amonyak (2814 10 00) | 66,58 (2,270) | 48,28 (2,050) | 65,74 (2,260) | 50,78 (2,080) | 138,08 (3,130) |
| Üre (3102 10 19) | 53,15 (1,510) | 43,17 (1,390) | 49,82 (1,470) | 44,84 (1,410) | 153,75 (2,720) |
| Amonyum nitrat (3102 30 90) | 154,61 (2,600) | 137,15 (2,390) | 154,61 (2,600) | 139,65 (2,420) | 167,08 (2,750) |
| UAN çözeltisi (3102 80 00) | 86,19 (1,640) | 75,38 (1,510) | 85,36 (1,630) | 77,05 (1,530) | 112,80 (1,960) |
| CAN (3102 40 10) | 130,19 (2,230) | 115,22 (2,050) | 129,36 (2,220) | 116,89 (2,070) | 141,00 (2,360) |
Türkiye, beş ürünün hepsinde Mısır ve Cezayir'den daha yüksek, Rusya'ya yakın veya eşit bir varsayılan değere sahiptir. Fark 2030 ithalatında da sürer: CAN ürününde Türkiye ton başına 156,24 avro, Mısır 141,28 avro öder.
Mısır'ın diğer 2030 rakamları amonyakta 105,92, ürede 77,33, AN'de 166,20 ve UAN'da 99,05 avrodur (82,32 avro sabit; kıyas değerleri 2027'den itibaren güncellenebilir). Varsayılan değerin altında doğrulanmış emisyon gösterebilen bir Türk tesisi, bu farkı kendi lehine çevirebilir.
AB'nin En Büyük Gübre Tedarikçileri: SKDM Maliyeti ve Risk Durumu
Rusya, Mısır ve Cezayir, 2025'te AB dışından gelen 20,04 milyon tonluk SKDM kapsamındaki gübre ithalatının miktar bakımından %52,4'ünü sağladı.
Kaynak: Eurostat, AB27'nin SKDM kapsamındaki gübre ithalatı (I. Ek kodları), 2025; Comext DS-045409, 12 Ekim 2026'da çekildi. Tablo, bu üç ülkenin ve Türkiye'nin durumunu 13 Kasım 2026 itibarıyla özetler.
| Ülke | Başlıca ürünler | Karbon fiyatlandırması | Madde 9 indirimi | AB27'nin SKDM kapsamındaki gübre ithalatı, 2025 (Eurostat Comext) |
|---|---|---|---|---|
| Rusya | Üre, amonyak, diğer azotlu ve kompoze gübreler | Etkin bir sistem yok | Hayır | 4,92 milyon ton, AB dışı ithalatın miktarca %24,5'i; (AB) 2025/1227 sayılı Tüzük uyarınca 1 Temmuz 2026'dan beri %6,5 artı ton başına 60 avro (CN 3102) veya 70 avro (CN 3105) gümrük vergisi; amonyak (CN 2814) kapsam dışı |
| Mısır | Üre | Yok | Hayır | 3,75 milyon ton, miktarca %18,7; bunun 3,29 milyon tonu üre |
| Cezayir | Üre, amonyak | Yok | Hayır | 1,82 milyon ton, miktarca %9,1 |
| Türkiye | CAN, amonyak, DAP ve NPK, AN | TR ETS pilot dönemi: %100 ücretsiz tahsisat, 2026 için yalnızca raporlama | Hayır (13 Kasım 2026 itibarıyla) | 573.212 ton, miktarca %2,86 (9. sıra) |
Uzun vadede Fas'ı da hesaba katmak gerekir. OCP Group, yeşil amonyak platformuna 7 milyar ABD doları yatırım yapıyor. Yatırım gerçekleşirse, yenilenebilir elektrikle elektroliz yoluyla üretilen yeşil amonyağın doğrudan emisyonu neredeyse sıfır olur.
Yenilenebilir elektrik doğrudan teknik bağlantı veya elektrik satın alma anlaşmasıyla geldiğinde dolaylı emisyonlar da düşük kalır ((AB) 2023/956 sayılı Tüzük'ün IV. Ekinin 6. noktası); böylece Fas, SKDM faktörü 2030'a doğru düştükçe AB pazarında pay kazanabilir.
AB dışındaki ihracatçıların SKDM maliyetini yönetme seçenekleri, AB dışındaki ihracatçılar için SKDM bölümünde ele alınır.
Rusya: Gümrük Vergileri ve SKDM'nin Birlikte Yarattığı Yük
Gübre ihracatçıları arasında en ağır birleşik yükle karşı karşıya olan ülke Rusya'dır: 2025'te AB'nin SKDM kapsamındaki gübre ithalatında en büyük menşe olarak 1,98 milyar avro değerinde 4,92 milyon ton sağladı (AB dışı ithalatın miktarca %24,5'i, Eurostat Comext, 2025).
(AB) 2025/1227 sayılı Tüzük, 1 Temmuz 2025'ten itibaren Rusya veya Belarus menşeli ya da bu ülkelerden ihraç edilen gübrelere uygulanan gümrük vergisini yükseltti. Tüzük'ün II. Eki, azotlu gübreleri (CN 3102) ve 3105 20, 3105 30, 3105 40, 3105 51, 3105 59 ve 3105 90 kodlu kompoze gübreleri kapsar.
Amonyak (CN 2814), nitrik asit (CN 2808) ve potasyum nitrat (CN 2834 21 00) listede yer almaz; üçü de SKDM malı olduğu hâlde bu gümrük vergisine tabi değildir.
Gümrük vergisi, %6,5 değer esaslı vergiye ek olarak her yıl 1 Temmuz'da artan ton başına sabit bir tutardan oluşur (Madde 1(2)). Tutarlar aşağıdaki tabloda verilmiştir.
| Dönem | CN 3102 (EUR/ton) | CN 3105 kodları (EUR/ton) |
|---|---|---|
| 1 Temmuz 2025 ile 30 Haziran 2026 arası | 40 | 45 |
| 1 Temmuz 2026 ile 30 Haziran 2027 arası | 60 | 70 |
| 1 Temmuz 2027 ile 30 Haziran 2028 arası | 80 | 95 |
| 1 Temmuz 2028'den itibaren | 315 | 430 |
Kümülatif ithalat ilk dönemde 2,7 milyon tona, ikinci dönemde 1,8 milyon tona veya üçüncü dönemde 0,9 milyon tona ulaşırsa en yüksek oran erken uygulanır (Madde 1(3)).
İthalat 2025 takvim yılında düşmedi: AB, 2024'teki 1,72 milyon tona karşılık 2025'te 1,90 milyon ton Rus üresi ithal etti (Eurostat Comext, 2025).
Düşüş 2026'da geldi: Ocak ile Temmuz arasında Rus üresi ithalatı, bir yıl önceki 1,39 milyon tona karşılık 114 bin tonda kaldı, yani %92 azaldı (CN 3102 10 için Eurostat Comext aylık verileri, 12 Ekim 2026'da çekildi).
Bu durum Türk CAN ihracatçılarını doğrudan ilgilendirir. 2025'te AB dışından gelen 649.113 tonluk CAN ithalatında (CN 3102 40) Rusya 269.120 tonla (%41,46) birinci, Türkiye 243.701 tonla (%37,54) ikinciydi (Eurostat Comext DS-045409, 2025).
(AB) 2025/1227 sayılı Tüzük yalnızca Rusya ve Belarus menşeli veya bu ülkelerden ihraç edilen gübreleri kapsar; Türkiye menşeli CAN bu gümrük vergisine tabi değildir, ancak SKDM'ye her iki menşe de tabidir.
SKDM, gümrük vergilerinin üzerine uygulanır. AB'ye giren Rus gübreleri SKDM gömülü emisyon hesabına tabi kalır. Rusya'da etkin bir yurt içi karbon fiyatlandırma sistemi yoktur, bu nedenle Rus ürünü alan AB ithalatçıları Madde 9 indiriminden yararlanamaz.
Rusya, SKDM'ye karşı tek resmî DTÖ itirazı olan DS639 uyuşmazlığında 12 Mayıs 2025'te istişare talep etti ve 25 Eylül 2026'da bir panel kuruldu; Türkiye davada üçüncü taraflar arasındadır. Uyuşmazlık mekanizmanın bütününü kapsar ve yakın vadede ticari bir rahatlama sağlamaz (DTÖ DS639).
Gümrük vergileri, yaptırımlar ve SKDM arasındaki etkileşim Rusya ve SKDM sayfasında (İngilizce) ayrıntılı olarak ele alınır.
İngilizce bülten: SKDM sertifika fiyatı bildirimleri, önemli mevzuat değişiklikleri ve SKDM ile ilgili haftalık gelişmeler. İstenmeyen e-posta göndermeyiz; aboneliğinizi istediğiniz zaman sonlandırabilirsiniz.
Bu bildirimler için yalnızca e-posta adresinizi saklarız. Gizlilik politikası (İngilizce)
Mısır: Gübre İhracatının %30,6'sı AB'ye Gidiyor, Karbon Fiyatı Yok
Mısır, Dünya Bankası verilerine göre 2022'de gübre ihracatının %30,6'sını AB'ye gönderdi (EnterpriseAM'in 6 Şubat 2024 tarihli aktarımı).
İthalat tarafında Mısır, 2025'te AB'nin üre ithalatında en büyük menşeydi: 3,29 milyon ton, AB dışı ithalatın miktarca %44,3'ü (Eurostat, AB27'nin Mısır'dan üre ithalatı, CN 3102 10, 2025: 3,29 milyon ton, 1,33 milyar avro; Comext DS-045409, 12 Ekim 2026'da çekildi). Bu yoğunlaşmayı dengeleyecek bir karbon fiyatı indirimi yoktur.
Mısır'ın kendi varsayılan değerleri vardır: üre (CN kodu 3102 10 19) için ton başına 1,390 tCO2e, susuz amonyak (CN kodu 2814 10 00) için 2,050; her ikisine %1 gübre marjı eklenir.
Üre için 1,4039'dan 0,975 × 0,902 tutarındaki ücretsiz tahsisat düzeltmesi düşüldüğünde ton mal başına 0,52445 sertifika kalır; bu, 2026'nın üçüncü çeyreğinin resmî fiyatı olan 82,32 avro ile ton başına 43,17 avro eder.
SKDM faktörünün %51,5 olduğu 2030 ithalatında aynı üre, 82,32 avro sabit fiyatla ton başına 77,33 avro tutar; bu, tipik üre FOB fiyatlarının kayda değer bir payıdır.
Mısır'da yürürlükte bir karbon fiyatı yoktur; bu nedenle Mısır üresini alan AB ithalatçısının Madde 9 kapsamında düşeceği bir tutar olmaz ve gömülü emisyonlardan yalnızca ücretsiz tahsisat düzeltmesini düşer. Doğrulanmış emisyonları varsayılan değerin altında olan Mısırlı üreticiler, (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü uyarınca %1 marj taşıyan varsayılan değerleri kullanan rakiplerine karşı ticari avantaj elde eder.
Gübrelerde Varsayılan Değerler Nasıl Uygulanır?
Gübrelerde varsayılan değer (default value) marjı (mark-up) her yıl yalnızca %1'dir; çelik, çimento ve alüminyumda ise 2026'da %10, 2027'de %20, 2028'den itibaren %30'dur.
Bu dar marj, Avrupa Komisyonu'nun tarımsal fiyat hassasiyetini ve gıda güvenliği kaygılarını dikkate aldığını yansıtır. Uygulamada marjın kendisi maliyete pek az şey ekler: Mısır üresinde marj ton başına 0,0139 tCO2e, yani 82,32 avro ile 1,14 avrodur; Türkiye menşeli CAN ürününde 0,0223 tCO2e, yani 1,84 avrodur.
Belirleyici olan, bir tesisin doğrulanmış emisyonları ile ülkesinin varsayılan değeri arasındaki farktır. Varsayılan değere yakın emisyonu olan üreticiler için yalnızca marjdan kaçınmak amacıyla tam izleme ve doğrulamaya yatırım yapmanın getirisi sınırlıdır.
N2O azaltımına, enerji verimliliğine veya yenilenebilir elektriğe yatırım yapmış üreticilerde ise gerçek emisyonlar varsayılan değerlerin belirgin biçimde altına iner ve doğrulanmış veri gerçek bir maliyet avantajı yaratır.
Tüm sektörler için hesaplama yöntemi ve marj takvimi ihracatçılar için SKDM varsayılan değerleri sayfasında yer alır. Gübre CN kodlarının tam listesi gübre CN kodları sayfasındadır.
Türkiye'nin Karbon Fiyatlandırması Madde 9 Kapsamında Düşülebilir mi?
Hayır. 13 Kasım 2026 itibarıyla hiçbir ülkenin karbon fiyatı Madde 9 kapsamında tanınmamıştır ve Madde 9 uygulama tüzüğü henüz kabul edilmemiştir.
Türkiye Emisyon Ticaret Sistemi (TR ETS) gübre sektörünü kapsar, ancak pilot döneminde ücretsiz tahsisat %100'dür ve 2026 için yalnızca raporlama yükümlülüğü vardır. Fiilen ödenmiş bir karbon fiyatı (carbon price effectively paid) oluşmadığından, Türkiye menşeli gübreyi alan AB ithalatçısının indireceği bir tutar yoktur. Türk hukukundaki durum aşağıdaki tabloda özetlenmiştir.
| Düzenleme | Hukuki dayanak | Gübre için anlamı | 13 Kasım 2026 itibarıyla durum |
|---|---|---|---|
| 7552 sayılı İklim Kanunu | 9/7/2025 tarihli ve 32951 sayılı Resmî Gazete | ETS'nin kurulması, Karbon Piyasası Kurulu (KPK), pilot dönem | Yürürlükte; fiyat belirlemez |
| Türkiye Emisyon Ticaret Sistemi Yönetmeliği | 27/8/2026 tarihli ve 33353 sayılı Resmî Gazete | Yıllık 50.000 ton CO2 (eşd) üzerindeki B ve C kategorisi tesisler; kıyas yöntemine dayalı ücretsiz tahsisat | Yürürlükte; sabit fiyat yok |
| Karbon Piyasası Kurulu'nun KPK/2026/1 sayılı kararları | İklim Değişikliği Başkanlığı duyurusu, 3 Eylül 2026 | Pilot dönem 2026 ve 2027 emisyonları; gübre beş pilot sektörden biri; ücretsiz tahsisat oranı %100 | Yürürlükte |
| TR ETS Pilot Uygulama Dönemine İlişkin Usul ve Esaslar | 1 Ekim 2026'da duyuruldu | 2026 için yalnızca raporlama; 2027 emisyonları için tahsisat teslimi 2028 Kasım ayının son iş gününe kadar, 2027 için de %100 ücretsiz tahsisat | Yürürlükte |
Gönüllü tamamlayıcı tahsisat fiyatı mekanizması kapsamında 2026 için yapılacak bir ödemenin Madde 9(1) anlamında "fiilen ödenmiş" bir karbon fiyatı sayılıp sayılmayacağı hiçbir metinde düzenlenmemiştir; mekanizmanın yöntemi de henüz yayımlanmamıştır. Avrupa Komisyonu 2027'den itibaren karbon fiyatlandırma kuralları olan ülkeler için yıllık varsayılan karbon fiyatları belirleyebilir (Madde 9(4)); Türkiye için belirlenmiş bir değer yoktur.
Madde 9 uygulama tüzüğünün taslağı 13 Mayıs 2026'da yayımlandı. Mekanizmanın ayrıntıları Madde 9 ve karbon fiyatı indirimi sayfalarında, Türkiye'nin genel durumu SKDM ve Türkiye sayfasında yer alır.
Türk Gübre Üreticileri AB'deki Alıcılara Hangi Verileri Sunmalı?
AB'deki ithalatçının varsayılan değerleri kullanmak zorunda kalmaması için, malı üreten her tesisin ton mal başına gömülü emisyon verisi gerekir.
Operatörün özet emisyon raporu 16 veri noktasından oluşur ((AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü IV. Ekinin 1.2. noktası). Rapor, Avrupa Komisyonu'nun 14 Ağustos 2026 tarihli 3 No'lu Rehberi'ndeki zorunlu üç belgelik yapı içinde ve İngilizce sunulur (aynı Tüzük'ün 10(4) maddesi); bu yapı, geçiş döneminin isteğe bağlı iletişim şablonunun yerini almıştır.
Bir Türk gübre tesisinin hazırlaması gereken veriler beş grupta toplanır.
- Tesis kimliği: operatörün ve tesisin adı, adresi, UN/LOCODE ve altı ondalık basamaklı coğrafi koordinatlar
- Ürünler ve CN kodları: AB'ye gönderilen her ürünün sekiz haneli CN kodu (GTİP'in ilk 8 hanesi)
- Doğrudan emisyonlar: amonyak üretiminden gelen CO2 ve nitrik asit aşamasından gelen N2O, ton mal başına tCO2e olarak
- Dolaylı emisyonlar: üretimde tüketilen elektrik ve bu elektriğin emisyon faktörü, çünkü gübrede dolaylı emisyonlar da fiyatlandırılır
- Öncül maddeler: kullanılan amonyak ve nitrik asidin miktarı, menşei ve gömülü emisyonları; N2O azaltım sisteminin kurulu ve çalışır olduğunun belgesi
Doğrulama (verification) yalnızca gerçek değerlerle beyan yapılırken zorunludur (Madde 8(1)); varsayılan değerle beyanda gerekmez. Bir tesisin ilk doğrulanan yılında saha ziyareti fiziksel olarak yapılır ((AB) 2025/2546 sayılı Komisyon Uygulama Tüzüğü, Madde 2 ila 4).
AB SKDM doğrulayıcılarını yalnızca AB üye devletlerinin ulusal akreditasyon kurumları, EN ISO/IEC 17029:2019 standardına göre akredite eder ((AB) 2025/2551 sayılı Yetki Devrine Dayanan Komisyon Tüzüğü).
12 Kasım 2026 itibarıyla beş ulusal akreditasyon kurumu tarafından akredite edildiği belgelenen yedi doğrulayıcı vardır: EmiCert S.A.
(Yunanistan, ESYD), Bureau Veritas Italia S.p.A., RINA Services S.p.A. ve SGS ICS Italia S.r.l. (İtalya, Accredia), Intertek Certification AB (İsveç, Swedac), Mısır'ın Dimyat kentindeki ISSC (Hollanda, RvA) ve SGS BELGIUM nv (Belçika, BELAC, kapsamı 5 Kasım 2026'dan itibaren geçerli). Hiçbiri Türkiye'de yerleşik değildir.
ISSC, 22 Ekim 2026'da AB dışında yerleşik ilk akredite doğrulayıcı oldu. RvA bu akreditasyonda TAB prosedürünü kullandı: tam değerlendirme yapıldı, RvA ilk SKDM doğrulamasına katılacak ve ardından akreditasyonu olağan akreditasyona dönüştürecek.
Gübre üreticileri için kapsam önemlidir: SGS ICS Italia'nın kapsamı nitrik asidi içermez, SGS BELGIUM nv'nin kapsamı ise içerir. DNV'nin 6 Kasım 2026'da duyurduğu Accredia akreditasyonu, Accredia tarafından 11 Kasım'a kadar yayımlanmadığı için sayılmamıştır. Avrupa Komisyonu'nun akredite SKDM doğrulayıcıları listesi 11 Kasım 2026 itibarıyla yayımlanmamıştı.
Türk Akreditasyon Kurumu (TÜRKAK) bir AB SKDM doğrulayıcısını akredite edemez; TÜRKAK'ın akredite ettiği doğrulayıcı kuruluşlar TR ETS içindir.
Türkiye'deki bir doğrulama kuruluşu, üçüncü ülke başvurularını kabul eden yedi AB akreditasyon kurumundan birine başvurur: COFRAC, ESYD, Accredia, RvA, PCA, SNAS veya Swedac (Avrupa Komisyonu'nun 21 Ekim 2026 tarihli tablosu). Aynı tabloda RvA için TÜRKAK ile bir anlaşma notu yer alır; anlaşmanın kapsamı açıklanmamıştır.
TR ETS için hazırlanan doğrulanmış sera gazı emisyon raporu veya Faaliyet Seviyesi Raporu (FSR), SKDM emisyon raporu değildir. Veriler örtüşebilir, ancak belgeler ve akreditasyonlar birbirinin yerine kullanılamaz. Akredite doğrulayıcıların güncel listesi akredite SKDM doğrulayıcıları sayfasında, doğrulama süreci SKDM doğrulaması sayfasında yer alır.
Gübre İhracatçısı ile AB İthalatçısının SKDM'deki Rolleri Nasıl Ayrılır?
Türk gübre ihracatçısı ile AB'deki ithalatçı aynı işlemin iki tarafında durur: ihracatçı gömülü emisyon verisini üretir, AB'deki yetkilendirilmiş SKDM beyan sahibi bu veriyi beyan eder ve SKDM sertifikalarını teslim eder.
Gübrelerde SKDM uyumu, tarımsal emtia ticareti, karbon muhasebesi ve jeopolitik ticaret kısıtlamalarının kesiştiği noktada yer alır. İhracatçı için zorluk yalnızca teknik değil, stratejiktir. 2026'da ithal edilen mallar için yıllık SKDM beyanının ve sertifika tesliminin son tarihi 30 Eylül 2027'dir (Madde 6(1) ve 22(1)); sertifika satışı 1 Şubat 2027'de başlar (Madde 20(1)).
2027'den itibaren beyan sahibi, her çeyreğin sonunda, takvim yılı başından bu yana ithal ettiği mallardaki gömülü emisyonların en az %50'sine karşılık gelen sayıda SKDM sertifikasını hesabında bulundurur; ücretsiz tahsisat düzeltmesi bu hesapta dikkate alınır (Madde 22(2)). 2026 ithalatı için çeyreklik bulundurma yükümlülüğü yoktur. İthalatçı tarafının ayrıntıları gübre ithalatçıları için SKDM sayfasında (İngilizce) yer alır.
Madde 9 Karbon Fiyatı İndirimi Gübre İhracatçıları İçin Nasıl İşler?
(AB) 2023/956 sayılı Tüzük'ün 9. maddesi, AB ithalatçılarının menşe ülkede fiilen ödenmiş karbon fiyatı için, her türlü iade veya telafi düşüldükten sonra, SKDM sertifikası yükümlülüklerinde indirim talep etmesine izin verir. İndirimi düzenleyecek uygulama tüzüğü 13 Kasım 2026 itibarıyla kabul edilmemiştir ve hiçbir ülkenin karbon fiyatı tanınmamıştır.
Başlıca gübre ihracatçısı ülkeler olan Rusya, Mısır, Cezayir ve Trinidad ve Tobago'da düşülebilecek bir karbon fiyatı yoktur; Türkiye'nin TR ETS pilot döneminde de %100 ücretsiz tahsisat nedeniyle fiilen ödenmiş bir fiyat oluşmaz. Bu menşelerden gübre alan AB ithalatçıları SKDM sertifika maliyetini Madde 9 indirimi olmadan üstlenir ve bu maliyeti genellikle daha düşük alım fiyatları veya sözleşmelerin yeniden müzakere edilmesi yoluyla ihracatçıya yansıtır.
SKDM Fosfat ve Potas Gübrelerine Uygulanır mı?
SKDM'nin gübre kapsamı azot içeren ürünlerdir. Triple süperfosfat (TSP, 3103 pozisyonu) ve potasyum klorür (MOP, 3104 pozisyonu) gibi azot içermeyen gübreler (AB) 2023/956 sayılı Tüzük'ün I. Ekinde yer almaz; azot içermeyen fosfor ve potasyumlu gübreler (CN kodu 3105 60 00) açıkça hariç tutulmuştur. Diamonyum fosfat (DAP, CN kodu 3105 30 00) ve 3105 pozisyonundaki NPK karışımları kapsamdadır. I. Ekteki varsayılan değerler ve kıyas değerleri ton ürün başına verilir; gerçek değerlerin izlenmesinde ise işlevsel birim kilogram azottur ((AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü, Madde 4).
SKDM AB'deki Çiftçiler İçin Gübre Fiyatlarını Etkiler mi?
SKDM gübre maliyetleri, AB ithalatçılarının fiyatlama kararları üzerinden AB'deki çiftçileri dolaylı olarak etkiler. Varsayılan değerlerle Mısır üresi (CN kodu 3102 10 19), 2026 ithalatı için 2026'nın üçüncü çeyreğinin resmî fiyatı olan 82,32 avro ile ton başına 43,17 avro, aynı fiyatla 2030 ithalatı için 77,33 avro sertifika maliyeti taşır (bugünkü kıyas değeriyle; kıyas değeri 2027'den itibaren ithal edilen mallar için güncellenebilir). AB'deki amonyak ve üre üreticilerinin kendi üretimleri için SKDM yükümlülüğü yoktur; ücretsiz tahsisat 2034'e kadar azaldıkça bu, AB içi üretim lehine büyüyen bir göreli maliyet avantajı yaratır.
Gübrenin Tarlada Kullanımından Kaynaklanan N2O SKDM Hesabına Katılır mı?
Gübrenin tarlada kullanımından kaynaklanan N2O, SKDM kapsamında değildir. Yalnızca üretim aşamasındaki N2O, yani amonyum nitrat ve UAN ürünleri için nitrik asit sentezinde oluşan N2O hesaba katılır. Nitrik asit kullanılmayan üre ihracatçılarının gömülü emisyon hesabında N2O bileşeni yoktur. AN ve UAN ihracatçıları ise N2O'yu hesaba katar ve doğrulanmış emisyon verileri, nitrik asit tesisinde katalitik azaltımın kurulu ve çalışır olup olmadığını belgelemelidir.
Gübre İhracatçıları Operatör Portalını Kullanabilir mi?
Evet. Operatör portalı, AB dışındaki tesis operatörleri için SKDM Kayıt Sistemi'nin O3CI bölümüdür; ayrı bir sistem değildir. Bir gübre üreticisi kendisini ve her tesisini buraya kaydeder (Madde 10), emisyon raporunu bir kez yükler ve Kayıt Sistemi üzerinden doğrulatır; ardından doğrulanmış veriyi, mallarını ithal eden her yetkilendirilmiş beyan sahibiyle paylaşabilir. Kayıt isteğe bağlıdır ve beş yıl geçerlidir. Avrupa Komisyonu'nun takvimine göre doğrulama raporları Ocak 2027'den itibaren Kayıt Sistemi'nde düzenlenir, yani 30 Eylül 2027'deki ilk beyan son tarihinden önce. Ayrıntılar operatör portalı sayfasındadır.
AB-Türkiye Gümrük Birliği Türk Gübrelerini SKDM'den Muaf Tutar mı?
Hayır. AB-Türkiye Gümrük Birliği, Türkiye menşeli malları SKDM'den muaf tutmaz. (AB) 2023/956 sayılı Tüzük'ün III. Ekinde yalnızca İzlanda, Lihtenştayn, Norveç ve İsviçre ile beş bölge yer alır. Türkiye menşeli CAN, amonyak, DAP veya NPK, Mısır veya Cezayir menşeli gübrelerle aynı kurallara tabidir.
BK SKDM Vergisi Türk Gübre İhracatını Nasıl Etkiler?
BK SKDM vergisi, AB SKDM'den ayrı bir Birleşik Krallık vergisidir ve 1 Ocak 2027'de başlar (2026 Finans Kanunu'nun 5. Kısmı). Gübre dahil beş sektörü kapsar, yalnızca doğrudan emisyonları sayar ve vergi yükümlülüğü BK'daki ithalatçıya aittir. 16 Ekim 2026'da yayımlanan ve yükümlülük doğurmayan örnek oran, gübre için ton CO2e başına 1,45 İngiliz sterlinidir.
Aynı tarihli taslak varsayılan değerler tüm menşeler için tektir ve gübreye marj uygulanmaz: susuz amonyak 2,434, üre (3102 10 19) 1,392, amonyum nitrat (3102 30 90) 2,600. Varsayılan değerlerle verilen bir vergi beyannamesi sonradan gerçek verilerle düzeltilemez. Ayrıntılar BK SKDM vergisi sayfasında (İngilizce) yer alır.
Türk Gübre İhracatçıları SKDM Konusunda Nereden Destek Alabilir?
T.C. Ticaret Bakanlığı, SKDM bölümünde genel bilgileri, uygulama mevzuatını, Avrupa Komisyonu'nun uygulama dönemi rehberlerinin Türkçe özetlerini (18 Ağustos 2026) ve varsayılan değerleri yayımlar. 13 Kasım 2026 itibarıyla SKDM'ye özgü bir Türk kamu destek programı doğrulanmamıştır. Emisyon hesabı, tedarikçi verisi ve doğrulama için sağlayıcı yönlendirmesini cbamguide.com'un SKDM yardım sayfasından ücretsiz talep edebilirsiniz; ayrı talep sayfaları emisyon hesaplaması, tedarikçi verisi ve doğrulayıcı içindir. Sağlayıcı yönlendirme hizmeti talep eden için ücretsizdir; bir sağlayıcı, yönlendirme yoluyla kazandığı müşteri için cbamguide.com'a bir yönlendirme ücreti ödeyebilir. Bu ücret, kimin listelendiğini veya nasıl anlatıldığını belirlemez.
Gübre sektörünün tamamı SKDM gübre sektörü, amonyak ve üre ayrıntıları amonyak ve üre sayfalarında ele alınır.