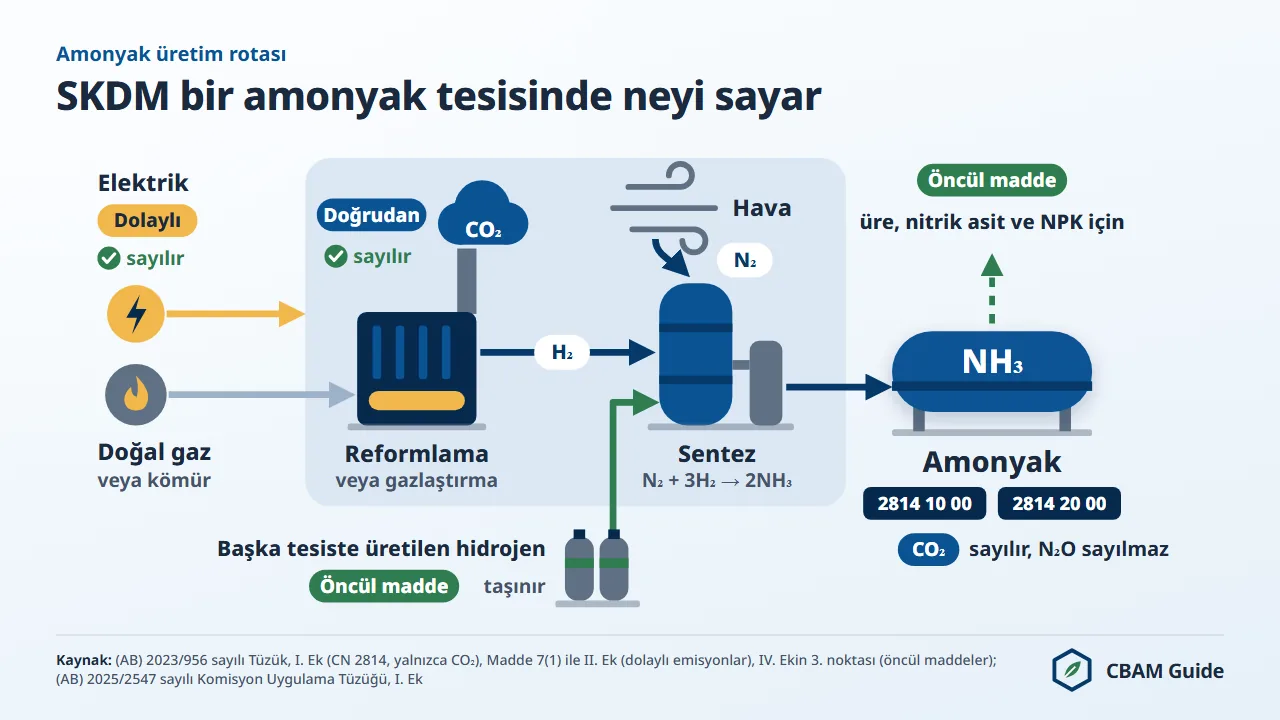
Türkiye menşeli susuz amonyak (CN kodu 2814 10 00), 2026'da varsayılan değerle AB'ye ithal edildiğinde ton başına 0,80875 SKDM sertifikası (CBAM certificate) gerektirir. 2026'nın üçüncü çeyreği için resmî sertifika fiyatı ton CO2 eşdeğeri (tCO2e) başına 82,32 avrodur; bu fiyatla yükümlülük ton ürün başına 66,58 avroya karşılık gelir. Aynı ürün Mısır menşeli olduğunda 48,28 avro, Rusya menşeli olduğunda 65,74 avro tutar.
AB Sınırda Karbon Düzenleme Mekanizması (SKDM; İngilizce kısaltmasıyla CBAM), (AB) 2023/956 sayılı Tüzük ile kurulan ve 1 Ocak 2026'dan bu yana uygulama döneminde olan bir AB mekanizmasıdır: AB'deki ithalatçılar, karbon yoğun belirli malların gömülü emisyonlarına karşılık gelen SKDM sertifikalarını satın alıp teslim eder; sertifika fiyatı AB ETS karbon fiyatına bağlıdır ve amaç karbon kaçağını önlemektir.
Amonyak iki CN koduyla SKDM kapsamındadır: susuz amonyak için 2814 10 00, sulu çözelti hâlindeki amonyak için 2814 20 00. AB'deki ithalatçı, 2026'da ithal ettiği amonyağın doğrudan ve dolaylı gömülü emisyonlarını beyan eder ve sertifikaları 30 Eylül 2027'ye kadar teslim eder (Madde 6(1) ve 22(1)).
Bu sayfada sırasıyla CN kodları, emisyon kaynakları, hesap yöntemi, Türkiye'nin AB amonyak pazarındaki yeri ve TR ETS'nin bu hesaba etkisi ele alınır.
SKDM Kapsamında Amonyak: Hangi CN Kodları Geçerlidir?
SKDM bakımından amonyak, Kombine Nomanklatür'ün (Combined Nomenclature) 2814 pozisyonunda sınıflandırılan ve AB'ye ithalatı (AB) 2023/956 sayılı Tüzük uyarınca gömülü emisyonlara dayalı bir yükümlülük doğuran üründür.
2814 pozisyonu, Tüzük'ün I. Ekinde gübre sektörü için sayılan beş kalemden biridir ve fiziksel hâli farklı iki alt koda ayrılır.
Gübre kalemlerinin çoğunda CO2 ve N2O birlikte hesaba katılırken amonyakta yalnızca CO2 dikkate alınır. İki kod aynı yükümlülüğe tabidir, ancak emisyon yoğunlukları farklıdır: sulu çözeltideki su, ton ürün başına düşen gömülü emisyonu azaltır. Aşağıdaki tablo iki kodu karşılaştırır.
| CN kodu | Tanım | Fiziksel hâl | Azot içeriği | SKDM kıyas değeri, B sütunu (tCO2e/t) | Türkiye varsayılan değeri (tCO2e/t) |
|---|---|---|---|---|---|
| 2814 10 00 | Susuz amonyak | Basınçlı sıvı veya gaz | Ağırlıkça yaklaşık %82 | 1,522 | 2,270 |
| 2814 20 00 | Sulu çözelti hâlinde amonyak (amonyaklı su) | Sulu çözelti | Konsantrasyona göre değişir | 0,457 | 0,680 |
Kaynak: Kıyas değerleri (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü Ekinin 5.3. noktası; varsayılan değerler (AB) 2026/1740 sayılı Komisyon Uygulama Tüzüğü ile değiştirilen (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'nün I. Eki, Türkiye tablosu.
SKDM kapsamını AB gümrük beyannamesindeki CN kodu belirler; Türkiye'deki 12 haneli GTİP'in ilk 8 hanesi CN koduna karşılık gelir. İzleme kurallarında 2814 pozisyonunun fonksiyonel birimi kilogram azottur ((AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü'nün 4. maddesi); I.
Ekteki varsayılan değerler ve SKDM kıyas değerleri ise ton ürün başına verilir. Gübre sektörünün tüm kodları için gübre CN kodları sayfasına bakabilirsiniz.
Amonyak, üre (3102 10), amonyum nitrat (3102 30) ve üre ile amonyum nitrat karışımları (UAN, 3102 80) dahil tüm azotlu gübrelerin öncül maddesidir (precursor). Bitmiş gübre yerine doğrudan amonyak alan ithalatçı, üretim zincirinin başındaki emisyonların tamamını 2814 düzeyinde üstlenir. Sertifika mekanizmasının AB ETS fiyatıyla ilişkisi AB Sınırda Karbon Düzenleme Mekanizması sayfasında anlatılır.
Türkiye'den AB'ye Amonyak İthalatı: 2023'ten 2025'e Veriler
AB27, 2025'te Türkiye'den 67,36 milyon avro değerinde 133.617 ton amonyak (CN 2814) ithal etti. Türkiye, AB dışından yapılan amonyak ithalatında miktar bakımından altıncı (%4,99), değer bakımından beşinci (%4,74) sıradadır (Eurostat, AB27'nin Türkiye'den SKDM kapsamındaki mal ithalatı (I. Ek kodları), 2025 (Comext DS-045409, 12 Ekim 2026'da alınmıştır)).
Türkiye, AB amonyak pazarına yeni girmiştir. 2023'te ithalat yalnızca 773 tondu; miktar 2024'te 139.982 tona çıktı, 2025'te 133.617 ton oldu. Eurostat verileri 2814 pozisyonunu dört haneli düzeyde sunar; bu nedenle Türkiye'den gelen miktarın ne kadarının susuz, ne kadarının sulu amonyak olduğu bu verilerden ayırt edilemez.
| Yıl | AB27'nin Türkiye'den amonyak ithalatı, miktar (ton) | Değer (milyon avro) |
|---|---|---|
| 2023 | 773 | 0,43 |
| 2024 | 139.982 | 69,91 |
| 2025 | 133.617 | 67,36 |
Kaynak: Eurostat Comext DS-045409, 2025. Bunlar AB ithalat istatistikleridir, "SKDM'ye tabi ithalat" değildir; Türkiye'nin kendi ihracat istatistikleri (FOB) ayrı bir kaynaktır ve bu tabloyla karşılaştırılmaz.
2025'te ortalama ithalat birim değeri ton başına yaklaşık 504 avroydu (67,36 milyon avro bölü 133.617 ton, cbamguide.com hesabı). Ürünün susuz amonyak olduğu varsayılırsa, 2026'da varsayılan değerle hesaplanan 66,58 avroluk maliyet bu birim değerin yaklaşık %13,2'sine karşılık gelir.
Varsayımsal bir örnek vermek gerekirse: 2025 miktarının tamamı 2026'da susuz amonyak olarak ve varsayılan değerle ithal edilseydi, AB'deki alıcıların toplam sertifika maliyeti yaklaşık 8,90 milyon avro olurdu.
AB'ye En Çok Amonyak Hangi Ülkelerden Gelir?
2025'te AB'nin amonyak ithalatında (CN 2814) ilk sırada 682 bin tonla Rusya yer aldı; bu miktar, AB dışından yapılan ithalatın miktar bakımından %25,5'idir.
Rusya'yı 648 bin tonla (%24,2) Cezayir ve 602 bin tonla (%22,5) Trinidad ve Tobago izledi; ardından ABD (%11,1), Mısır (%5,5) ve Türkiye (%5,0) geldi. AB dışından yapılan toplam ithalat 2,68 milyon ton ve 1,42 milyar avro oldu (Eurostat Comext DS-045409, 2025).
Rusya'dan gelen amonyak 2023'teki 245 bin tondan 2025'te 682 bin tona yükseldi. Rusya ve Belarus menşeli gübrelere 1 Temmuz 2025'ten bu yana uygulanan ek AB gümrük vergisi ((AB) 2025/1227 sayılı Tüzük) 3102 pozisyonunu ve 3105 pozisyonunun büyük kısmını kapsar; 2814 pozisyonundaki amonyağı kapsamaz.
Başlıca menşe ülkelerin 2025 miktarları ve I. Ekte susuz amonyak için belirlenen varsayılan değerleri aşağıdadır. Daha düşük emisyonlu bir tesisin kendi rakamı ancak doğrulanmış gerçek değerlerle kullanılabilir.
- Rusya: 2025'te 682 bin ton; varsayılan değer 2,260 tCO2e/t
- Cezayir: 2025'te 648 bin ton; varsayılan değer 2,080 tCO2e/t
- Trinidad ve Tobago: 2025'te 602 bin ton; varsayılan değer 2,420 tCO2e/t
- ABD: 2025'te 298 bin ton; varsayılan değer 3,410 tCO2e/t
- Mısır: 2025'te 147 bin ton; varsayılan değer 2,050 tCO2e/t; yürürlükte bir karbon fiyatı yok
- Türkiye: 2025'te 134 bin ton; varsayılan değer 2,270 tCO2e/t; TR ETS pilot döneminde fiilen ödenmiş karbon fiyatı yok
Rusya menşeli gübrelere uygulanan ek gümrük vergisi, SKDM ve 25 Eylül 2026'da panel kurulan DTÖ DS639 uyuşmazlığı arasındaki ilişki, İngilizce CBAM Russia sayfasında anlatılır.
SKDM'de Amonyağın Gömülü Emisyonları Nasıl Hesaplanır?
Amonyağın gömülü emisyonları (embedded emissions; Madde 3(22)) iki kaynaktan oluşur: Haber-Bosch üretimindeki doğrudan CO2 emisyonları (direct emissions) ve tesiste tüketilen elektrikten doğan dolaylı emisyonlar (indirect emissions).
Türkiye için susuz amonyakta belirlenen 2,270 tCO2e/t'lik varsayılan değerin 2,170'i doğrudan, 0,100'ü dolaylı emisyondur. Mısır'ın 2,050 tCO2e/t'lik değerinde de dolaylı bileşen 0,100'dür. Sulu amonyakta Türkiye'nin 0,680'lik değerinin 0,030'u dolaylı emisyondur. Bu iki kaynak aşağıda açıklanmıştır.
- Buhar reformlamasındaki doğrudan CO2. Doğal gaz, reformerde buharla tepkimeye girer ve sentez gazı oluşur: CH4 + H2O → CO + 3H2. Ardından su-gaz kayma tepkimesi CO'yu CO2'ye dönüştürür ve ek hidrojen üretir. Bu adımda açığa çıkan CO2, gaz bileşimine, reformerin verimine ve tesisin yaşına bağlı olarak ton amonyak başına yaklaşık 1,6 ila 2,4 tondur.
- Elektrikten doğan dolaylı emisyonlar. Gübre üretimi (AB) 2023/956 sayılı Tüzük'ün II. Ekinde yer almaz; bu nedenle gübre sektöründe doğrudan ve dolaylı emisyonlar birlikte fiyatlandırılır. Kompresörlerde, soğutmada ve yardımcı sistemlerde tüketilen elektrik, üretim ülkesinin şebeke emisyon faktörüyle orantılı bir dolaylı yükümlülük doğurur.
Ton amonyak başına gömülü emisyon (spesifik gömülü emisyonlar), (AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü'nün izleme kurallarına göre hesaplanır.
Hesapta doğal gaz tüketimine gerçek veya varsayılan emisyon faktörü uygulanır, tesisin elektrik tüketimi ile ülke ya da bölge şebeke faktöründen elde edilen dolaylı katkı eklenir ve toplam, ton ürün başına tCO2e olarak ifade edilir. Genel yöntem gömülü emisyonların hesaplanması sayfasında anlatılır.
Amonyak İçin Varsayılan Değerler ve %1 Marj
Tedarikçisinden doğrulanmış gerçek emisyon verisi alamayan ithalatçı, (AB) 2026/1740 sayılı Komisyon Uygulama Tüzüğü ile değiştirilen (AB) 2025/2621 sayılı Komisyon Uygulama Tüzüğü'nün I. Ekindeki varsayılan değeri (default value) kullanır.
Aşağıdaki tabloda susuz amonyak (CN kodu 2814 10 00) için menşe ülkeye göre varsayılan değerler ve 2026 ithalatındaki yükümlülük yer alır; yükümlülük, 2026'nın üçüncü çeyreğinin resmî fiyatı olan 82,32 avro ile hesaplanmıştır.
| Menşe | Varsayılan değer (tCO2e/t) | %1 marjlı değer | 2026'da ton başına sertifika | Ton başına maliyet (EUR, 82,32 ile) |
|---|---|---|---|---|
| Mısır | 2,050 | 2,0705 | 0,58655 | 48,28 |
| Cezayir | 2,080 | 2,1008 | 0,61685 | 50,78 |
| Rusya | 2,260 | 2,2826 | 0,79865 | 65,74 |
| Türkiye | 2,270 | 2,2927 | 0,80875 | 66,58 |
| Trinidad ve Tobago | 2,420 | 2,4442 | 0,96025 | 79,05 |
| Diğer ülkeler ve bölgeler | 3,130 | 3,1613 | 1,67735 | 138,08 |
| ABD | 3,410 | 3,4441 | 1,96015 | 161,36 |
Bu sonuçlar, resmî varsayılan değerlere ve SKDM kıyas değerlerine ((AB) 2025/2621 ve (AB) 2025/2620 sayılı Komisyon Uygulama Tüzükleri) dayanan tahminlerdir; bağlayıcı rakam SKDM beyanındaki rakamdır.
2026 varsayılan değerleriyle Türk susuz amonyağının SKDM maliyeti, Mısır amonyağınınkinden ton başına 18,30 avro, Cezayir amonyağınınkinden 15,80 avro yüksektir; Rus amonyağıyla fark 0,84 avrodur. Trinidad ve Tobago amonyağına göre ise ton başına 12,47 avroluk bir avantaj sağlar. Varsayılan değerle beyan edilen her tonda bu fark, AB'deki alıcıyla yapılan fiyat pazarlığına yansır.
Türkiye Menşeli Susuz Amonyakta 2026 Hesabı Adım Adım
Türkiye menşeli susuz amonyakta 2026 yükümlülüğü dört adımda hesaplanır. Teslim edilecek sertifika sayısı = max[0; ton mal başına gömülü emisyon eksi ücretsiz tahsisat düzeltmesi eksi karbon fiyatı indirimi] × malın kütlesidir (Madde 31; (AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü).
- Varsayılan değere %1 marjı (mark-up) ekleyin: 2,270 × 1,01 = 2,2927 tCO2e/t.
- Ücretsiz tahsisat düzeltmesini (free allocation adjustment) hesaplayın: SKDM faktörü × sektörler arası düzeltme faktörü × SKDM kıyas değeri = 0,975 × 1,00 × 1,522 = 1,48395.
- Düzeltmeyi çıkarın: 2,2927 eksi 1,48395 = ton başına 0,80875 sertifika.
- Resmî fiyatla çarpın: 0,80875 × 82,32 = ton ürün başına 66,58 avro.
SKDM faktörü (CBAM factor), AB ETS'de korunan ücretsiz tahsisat payıdır ve 2026'da %97,5'tir (2003/87/AT sayılı Direktif'in 10a(1a) maddesi). Sektörler arası düzeltme faktörü (cross-sectoral correction factor) 2026'dan 2030'a kadar %100'dür ((AB) 2026/1862 sayılı Komisyon Uygulama Kararı).
Ücretsiz tahsisat düzeltmesi uygulanmasaydı aynı ton 188,74 avro tutardı (2,2927 × 82,32). Bu hesabı Türkiye ve 1.000 ton seçili olarak SKDM hesaplayıcısında açabilirsiniz.
Mısır için aynı adımlar şöyledir: 2,050 × 1,01 = 2,0705; düzeltme 0,975 × 1,00 × 1,522 = 1,48395; 2,0705 eksi 1,48395 = ton başına 0,58655 sertifika, yani 48,28 avro.
Türkiye menşeli sulu amonyakta (CN kodu 2814 20 00) hesap şöyledir: 0,680 × 1,01 = 0,6868; düzeltme 0,975 × 0,457 = 0,445575; sonuç ton başına 0,241225 sertifika, yani 19,86 avrodur.
Gübrelerde Marj Neden Yalnızca %1?
Gübre sektöründe varsayılan değer marjı 2026'da, 2027'de ve 2028'den itibaren %1'dir. Çelik, çimento, alüminyum ve hidrojende marj 2026'da %10, 2027'de %20, 2028'den itibaren %30'dur. Marj, ücretsiz tahsisat düzeltmesinden önce varsayılan değere eklendiği için tamamı ödenir: Türk susuz amonyağında bu, ton başına 0,0227 tCO2e, yani 82,32 avro ile yaklaşık 1,87 avrodur. Varsayılan değerlerin ayrıntıları SKDM varsayılan değerleri sayfasında yer alır.
Türk Amonyağının SKDM Maliyeti 2026'dan 2034'e Nasıl Değişir?
Fiyat 82,32 avroda sabit tutulduğunda, Türkiye menşeli susuz amonyağın ton başına maliyeti 2026'daki 66,58 avrodan 2030'da 124,21 avroya ve 2034'ten itibaren 188,74 avroya çıkar.
Maliyetin artmasının nedeni, ücretsiz tahsisatın aşamalı olarak kaldırılmasıdır: SKDM faktörü korunan ücretsiz tahsisat payını gösterir ve her yıl düşer. 2034'ten itibaren SKDM faktörü uygulanmaz. Aşağıdaki tablo, varsayılan değerle ithal edilen Türk susuz amonyağının yıllara göre yükümlülüğünü gösterir.
| İthalat yılı | SKDM faktörü | Ücretsiz tahsisat düzeltmesi (tCO2e/t) | Ton başına sertifika | Ton başına maliyet (EUR, 82,32 sabit) |
|---|---|---|---|---|
| 2026 | %97,5 | 1,48395 | 0,80875 | 66,58 |
| 2027 | %95 | 1,4459 | 0,8468 | 69,71 |
| 2028 | %90 | 1,3698 | 0,9229 | 75,97 |
| 2029 | %77,5 | 1,17955 | 1,11315 | 91,63 |
| 2030 | %51,5 | 0,78383 | 1,50887 | 124,21 |
| 2031* | %39 | 0,59358 | 1,69912 | 139,87 |
| 2032* | %26,5 | 0,40333 | 1,88937 | 155,53 |
| 2033* | %14 | 0,21308 | 2,07962 | 171,19 |
| 2034'ten itibaren | uygulanmaz | 0 | 2,2927 | 188,74 |
* 2031'den 2033'e kadarki yıllarda 2030 yılı için geçerli SKDM kıyas değeri (susuz amonyakta 2026'dan 2030'a kadar her yıl 1,522) ve %100 olarak varsayılan sektörler arası düzeltme faktörü kullanılmıştır; bu yıllar için düzeltme faktörü henüz belirlenmemiştir. Marj tüm yıllarda %1'dir.
(AB) 2025/2620 sayılı Komisyon Uygulama Tüzüğü'nün 10. gerekçesi, 1 Ocak 2027'den itibaren ithal edilen mallar için SKDM kıyas değerlerinin güncellenmesini öngörür; bu nedenle 2027 ve sonrasına ait rakamlar değişebilir.
Türkiye menşeli sulu amonyakta aynı varsayımlarla maliyet 2027'de 20,80, 2030'da 37,16 ve 2034'ten itibaren 56,54 avrodur. Sertifika fiyatlarının geçmişi için SKDM sertifikaları, önemli tarihler için SKDM takvimi sayfasına bakabilirsiniz.
2027'den itibaren AB'deki yetkilendirilmiş SKDM beyan sahibi (authorised CBAM declarant), her çeyreğin sonunda yıl başından bu yana ithal ettiği mallardaki gömülü emisyonların en az %50'sine karşılık gelen sertifikayı hesabında bulundurur; ücretsiz tahsisat düzeltmesi bu hesapta dikkate alınır (Madde 22(2)).
Marjsız varsayılan değerle Türk susuz amonyağında bu, 2027'de ithal edilen ton başına 0,41205 sertifikadır (2,270 eksi 0,95 × 1,522 = 0,8241; bunun %50'si). İlk kontrol 31 Mart 2027'dedir; 2026 ithalatı için çeyreklik bulundurma yükümlülüğü yoktur.
İngilizce bülten: SKDM sertifika fiyatı bildirimleri, önemli mevzuat değişiklikleri ve SKDM ile ilgili haftalık gelişmeler. İstenmeyen e-posta göndermeyiz; aboneliğinizi istediğiniz zaman sonlandırabilirsiniz.
Bu bildirimler için yalnızca e-posta adresinizi saklarız. Gizlilik politikası (İngilizce)
Gerçek Emisyon Verisi Türk Amonyak Üreticisine Ne Kazandırır?
Doğrulanmış gerçek değerle yapılan beyanda ton ürün başına her 0,1 tCO2e'lik düşüş, ton başına 0,1 sertifika, yani 82,32 avro fiyatla 8,23 avro tasarruf sağlar.
Gerçek değerle yapılan beyanda marj eklenmez. Türk tesisinin doğrulanmış değeri varsayılan değere eşit, yani 2,270 tCO2e/t olsa bile 2026'da ton başına 0,78605 sertifika ve 64,71 avro ödenir; aradaki fark, marjın getirdiği 1,87 avrodur.
Bu bir tahmindir: gerçek değerle yapılan beyanda yasal düzeltme, A sütunundaki SKDM kıyas değerini (susuz amonyakta B sütunuyla aynı, 1,522) esas alır, buna öncül maddelere gömülü ücretsiz tahsisat düzeltmesini de ekler ve bu nedenle tedarik zincirine bağlıdır.
Sertifika sayısı sıfırın altına inmez; bu alt sınır, bağlayıcı olmayan DG TAXUD Guidance No 1'in (14 Ağustos 2026) 2.4.2. bölümünde yer alır.
Gerçek değer kullanmak için AB'deki alıcının tesis verisine ihtiyacı vardır. Türkiye'deki üreticinin hazırlaması gereken belgeler aşağıda listelenmiştir.
- (AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü'ne uygun izleme planı (monitoring plan)
- Operatör emisyon raporu ve IV. Ekin 1.2. noktasında tanımlanan 16 veri noktalı özet emisyon raporu (İngilizce; tesis koordinatları altı ondalık basamaklı)
- Akredite bir doğrulayıcının doğrulama raporu (verification report); doğrulama yalnızca gerçek değerlerle beyan yapılırken gerekir (Madde 8(1)) ve ilk doğrulanan yılda saha ziyareti fizikseldir ((AB) 2025/2546 sayılı Komisyon Uygulama Tüzüğü, Madde 2 ila 4)
Türkiye'deki tesis operatörünün SKDM kapsamında yasal bir yükümlülüğü yoktur; SKDM Kayıt Sistemi'nin O3CI bölümüne kayıt isteğe bağlıdır (Madde 10) ve yalnızca doğrulanmış gerçek emisyon verisi paylaşılacaksa gerekir. Ayrıntılar operatör portalı ve SKDM veri gereklilikleri sayfalarındadır.
12 Kasım 2026 itibarıyla beş ulusal akreditasyon kurumu (ESYD, Accredia, Swedac, RvA ve BELAC) tarafından akredite edildiği belgelenen yedi doğrulayıcı vardır: EmiCert S.A. (ESYD, Yunanistan), Bureau Veritas Italia S.p.A., RINA Services S.p.A. ve SGS ICS Italia S.r.l.
(Accredia, İtalya), Intertek Certification AB (Swedac, İsveç), Mısır'ın Dimyat kentindeki Integrated Sustainable Solutions Company (ISSC; RvA, Hollanda) ve SGS BELGIUM nv (BELAC, Belçika; kapsamı 5 Kasım 2026'dan itibaren geçerli). Hiçbiri Türkiye'de yerleşik değildir.
ISSC, 22 Ekim 2026'da AB dışında yerleşik ilk akredite doğrulayıcı oldu. RvA bu akreditasyonda TAB prosedürünü uyguladı: tam değerlendirme yapılmıştır; RvA ilk SKDM doğrulamasında hazır bulunacak, ardından akreditasyonu olağan akreditasyona dönüştürecektir.
DNV'nin 6 Kasım 2026'da duyurduğu Accredia akreditasyonu, 11 Kasım 2026'da yapılan kontrolde Accredia tarafından yayımlanmamış olduğundan sayılmamıştır. Avrupa Komisyonu'nun akredite SKDM doğrulayıcıları listesi 11 Kasım 2026'daki kontrolde henüz yayımlanmamıştı; güncel durum akredite SKDM doğrulayıcıları sayfasındadır.
Türk Akreditasyon Kurumu (TÜRKAK) bir AB SKDM doğrulayıcısını akredite edemez; AB SKDM doğrulayıcılarını yalnızca AB üye devletlerinin ulusal akreditasyon kurumları akredite eder ((AB) 2025/2551 sayılı Yetki Devrine Dayanan Komisyon Tüzüğü). TÜRKAK'ın akredite ettiği doğrulayıcı kuruluşlar TR ETS içindir. Doğrulama süreci SKDM doğrulaması sayfasında anlatılır.
TR ETS ve Madde 9: Türkiye'de Ödenen Karbon Fiyatı Amonyakta Düşülebilir mi?
Hayır. 4 Kasım 2026'daki son kontrol itibarıyla hiçbir ülkenin karbon fiyatı Madde 9 kapsamında tanınmamıştır ve Madde 9 uygulama tüzüğü henüz kabul edilmemiştir.
(AB) 2023/956 sayılı Tüzük'ün 9. maddesi, menşe ülkede fiilen ödenmiş karbon fiyatı (carbon price effectively paid) karşılığında, her türlü iade veya telafi düşüldükten sonra sertifika sayısının azaltılmasını öngörür. Türkiye Emisyon Ticaret Sistemi (TR ETS) gübre sektörünü kapsar, ancak pilot dönemde fiilen ödenmiş bir fiyat doğurmaz. Türk hukukundaki durum aşağıdaki tabloda özetlenmiştir.
| Düzenleme | Hukuki dayanak | Amonyak üreticisi için anlamı | 13 Kasım 2026 itibarıyla durum |
|---|---|---|---|
| 7552 sayılı İklim Kanunu | 9/7/2025 tarihli ve 32951 sayılı Resmî Gazete | ETS'nin kurulması, Karbon Piyasası Kurulu (KPK), pilot dönem | Yürürlükte; fiyat belirlemez |
| Türkiye Emisyon Ticaret Sistemi Yönetmeliği | 27/8/2026 tarihli ve 33353 sayılı Resmî Gazete | Yıllık 50.000 ton CO2 (eşd) üzerindeki B ve C kategorisi tesisler; kıyas yöntemine dayalı ücretsiz tahsisat | Yürürlükte; sabit fiyat yok |
| KPK/2026/1 sayılı kararlar | İklim Değişikliği Başkanlığı duyurusu, 3 Eylül 2026 | Gübre pilot sektörlerden biri; ücretsiz tahsisat oranı %100; 2026 sistem yılında yalnızca raporlama | Yürürlükte |
| TR ETS Pilot Uygulama Dönemine İlişkin Usul ve Esaslar | 1 Ekim 2026'da duyuruldu | 2027 emisyonları için tahsisat teslimi 2028 Kasım ayının son iş gününe kadar; 2027 için de %100 ücretsiz tahsisat | Yürürlükte |
Bütün tahsisatlar ücretsiz olduğundan 2026 ve 2027 üretimi için fiilen ödenmiş bir karbon fiyatı oluşmaz ve Türk amonyağını alan AB ithalatçısının düşebileceği bir tutar yoktur. Gönüllü tamamlayıcı tahsisat fiyatı mekanizmasıyla 2026 için yapılacak bir ödemenin Madde 9(1) anlamında “fiilen ödenmiş” sayılıp sayılmayacağı hiçbir metinde açıklığa kavuşturulmamıştır; mekanizmanın yöntemi de 13 Kasım 2026 itibarıyla yayımlanmamıştır.
Avrupa Komisyonu 2027'den itibaren yıllık varsayılan karbon fiyatları belirleyebilir (Madde 9(4)); Türkiye için belirlenmiş bir değer yoktur. TR ETS için hazırlanan doğrulanmış sera gazı emisyon raporu SKDM emisyon raporu değildir; veriler örtüşebilir, belgeler birbirinin yerine kullanılamaz. Ayrıntılar Madde 9 ve karbon fiyatı indirimi sayfalarındadır.
Amonyak ve Amonyaktan Üretilen Gübreler
Amonyağın SKDM yükümlülüğü, ürünün AB sınırını hangi biçimde geçtiğine bağlıdır: amonyak olarak geçerse 2814 kodunda, üre veya nitrat içinde geçerse o ürünün gömülü emisyonlarında sayılır.
Amonyak Emisyonları Üreye ve Diğer Gübrelere Nasıl Aktarılır?
AB'deki ithalatçı susuz amonyağı CN kodu 2814 10 00 altında ithal edip AB'de üretim girdisi olarak kullanırsa, SKDM yükümlülüğü amonyağın ithalatında doğar. Bitmiş üre (3102 10) veya amonyum nitrat (3102 30) alırsa, bu gübrelerde kullanılan amonyağın emisyonları bitmiş ürünün gömülü emisyonlarına öncül madde emisyonu olarak dahil edilir.
Hem amonyak hem azotlu gübre üreten tesisler, amonyak emisyonlarını sentez aşamasında izler ve bu değerleri bitmiş ürünün hesabına aktarır. Üre için hesabın basitleştirilmiş hâli şöyledir: ton üre başına CO2e = amonyağın gömülü emisyonu × ton üre başına tüketilen amonyak + üre sentezinde bağlanan CO2 + dolaylı elektrik emisyonları. Amonyak ağırlıkça yaklaşık %82, üre yaklaşık %46 azot içerir; öncül madde olan amonyağın emisyonları, ton üre başına tüketilen amonyak miktarı üzerinden üreye eklenir ((AB) 2025/2547 sayılı Komisyon Uygulama Tüzüğü'nün III. Ekindeki 62 numaralı denklem).
Amonyak Üretiminden Kaynaklanan N2O SKDM'ye Dahil mi?
Gübrelerin toprağa uygulanmasından doğan N2O SKDM kapsamında değildir. Amonyum nitrat ve UAN zincirinin bir parçası olan nitrik asit üretiminde açığa çıkan N2O ise, tesis ara ürün olarak nitrik asit üretiyorsa doğrudan emisyon olarak sayılır. 2814 kapsamındaki saf amonyak ithalatında N2O önemli bir etken değildir, çünkü amonyak sentezi yan ürün olarak N2O üretmez; I. Ek de 2814 için yalnızca CO2'yi sayar. Zincirin her adımı gömülü emisyonların hesaplanması sayfasında anlatılır.
50 Tonluk Eşik Amonyak İthalatına Uygulanır mı?
Evet. (AB) 2023/956 sayılı Tüzük'ün 2a maddesindeki muafiyet 2814 kapsamındaki amonyağa uygulanır. Bir ithalatçının bir takvim yılında tüm CN kodlarında ve tüm menşelerde toplam net kütlesi 50 tonu aşmayan SKDM malı ithalatı muaftır (VII. Ekin 1. noktası); eşik ülke başına değil, ithalatçı başına hesaplanır. Muaf ithalatçı bu muafiyeti ilgili gümrük beyannamesinde beyan eder (Madde 2a(1)). Elektrik ve hidrojen hiçbir zaman muaf değildir (Madde 2a(4)); bu kural amonyak için geçerli değildir.
SKDM'de Amonyak ve Üre Maliyetleri Nasıl Karşılaştırılır?
Amonyak ve ürenin ton başına SKDM maliyetleri farklıdır, çünkü her CN kodunun kendi varsayılan değeri ve kendi SKDM kıyas değeri vardır. Aşağıdaki karşılaştırma, varsayılan değerle yapılan 2026 ithalatını 82,32 avroluk fiyatla gösterir; tüm satırlarda %1 marj ve %97,5'lik SKDM faktörü uygulanmıştır.
| Ürün ve menşe | Varsayılan değer (tCO2e/t) | SKDM kıyas değeri | Ton başına sertifika | Ton başına maliyet (EUR) |
|---|---|---|---|---|
| Susuz amonyak (2814 10 00), Türkiye | 2,270 | 1,522 | 0,80875 | 66,58 |
| Üre (3102 10 19), Türkiye | 1,510 | 0,902 | 0,64565 | 53,15 |
| Susuz amonyak (2814 10 00), Mısır | 2,050 | 1,522 | 0,58655 | 48,28 |
| Üre (3102 10 19), Mısır | 1,390 | 0,902 | 0,52445 | 43,17 |
Ürenin ayrıntılı hesabı SKDM'de üre sayfasında, sektörün bütünü SKDM'de gübreler sayfasında, ihracatçı tarafı gübre ihracatçıları ve AB SKDM sayfasındadır. Yetkilendirme, beyan ve teslim adımları CBAM compliance for fertilizer importers sayfasında (İngilizce) anlatılır.
AB-Türkiye Gümrük Birliği Türk Amonyağını SKDM'den Muaf Tutar mı?
Hayır. AB-Türkiye Gümrük Birliği, Türkiye menşeli malları SKDM'den muaf tutmaz. (AB) 2023/956 sayılı Tüzük'ün III. Ekinde yalnızca İzlanda, Lihtenştayn, Norveç ve İsviçre ile beş bölge yer alır. Türk amonyağı, Mısır, Cezayir veya Rusya menşeli amonyakla aynı kurallara tabidir. Türkiye'nin tüm SKDM sektörlerindeki konumu SKDM ve Türkiye sayfasındadır.
BK SKDM Vergisi Türk Amonyağını Nasıl Etkiler?
BK SKDM vergisi (UK CBAM), Birleşik Krallık'ın AB SKDM'den bağımsız, ayrı bir vergisidir ve 1 Ocak 2027'de başlar. Gübreleri kapsar, yalnızca doğrudan emisyonları vergilendirir ve vergiyi Birleşik Krallık'taki ithalatçı öder. 16 Ekim 2026'da yayımlanan taslak varsayılan değerlerde susuz amonyağın değeri 2,434'tür; gübrelerde marj uygulanmaz. Aynı gün açıklanan gübre vergi oranı ton CO2e başına 1,45 İngiliz sterlinidir ve vergi yükümlülüğü doğurmayan, yalnızca açıklayıcı bir orandır.
Bu açıklayıcı rakamlarla bir ton susuz amonyak, karbon fiyatı indiriminden önce yaklaşık 3,53 İngiliz sterlini eder (2,434 × 1,45). Bağlayıcı 2027 birinci çeyrek oranları 2026 sonundan önce yayımlanacaktır. İlk vergi beyannamesi ve ödeme, 2027 hesap dönemi için 31 Mayıs 2028'e kadar BK Gelir ve Gümrük İdaresi'ne (HMRC) yapılır. Birleşik Krallık mevzuatında gömülü emisyonlar için “embodied emissions” terimi kullanılır.
Amonyak İçin Uzman Desteğini Nereden Alabilirsiniz?
Emisyon hesabı, tedarikçi verisi veya doğrulama için sağlayıcı yönlendirmesini SKDM yardım sayfasından ücretsiz talep edebilirsiniz: emisyon hesaplaması, tedarikçi verisi, doğrulayıcı veya SKDM danışmanı. AB tarafındaki alıcılar beyan hizmeti talep edebilir. Sağlayıcı yönlendirme hizmeti talep eden için ücretsizdir; bir sağlayıcı, yönlendirme yoluyla kazandığı müşteri için cbamguide.com'a bir yönlendirme ücreti ödeyebilir. Bu ücret, kimin listelendiğini veya nasıl anlatıldığını belirlemez.