Le calendrier du MACF (mécanisme d’ajustement carbone aux frontières, CBAM en anglais) s’étend sur un peu plus de dix ans, du 1er octobre 2023, date des premières obligations de déclaration, au 1er janvier 2034, date à laquelle plus aucun facteur MACF ne réduit les certificats à restituer.
Le mécanisme concerne tout importateur de fer et d’acier, de ciment, d’aluminium, d’engrais, d’électricité et d’hydrogène dans le territoire douanier de l’Union.
Au 13 novembre 2026, il reste 80 jours avant l’ouverture de la vente des certificats MACF et 321 jours avant la première déclaration MACF. Quelles sont les dates à retenir, et quel article fonde chacune d’elles ?
Cette page présente chaque date et chaque échéance, avec l’article du règlement qui la fonde, ainsi que la pratique annoncée en France par la DGEC (Direction générale de l’énergie et du climat), autorité compétente pour la France, et par la douane (DGDDI).
Elle s’adresse aux importateurs et aux représentants en douane établis en France, en Belgique et au Luxembourg. La page d’accueil du MACF présente le mécanisme dans son ensemble, et le guide de la procédure MACF décrit les obligations étape par étape.
Qu’est-ce que le calendrier de mise en œuvre du MACF ?
Le calendrier de mise en œuvre du MACF est la suite des échéances juridiquement contraignantes fixées par le règlement (UE) 2023/956, modifié par le règlement (UE) 2025/2083, qui font passer le mécanisme d’une simple déclaration d’émissions à une obligation financière complète en 2034.
Ce calendrier compte deux grandes périodes. La période transitoire, du 1er octobre 2023 au 31 décembre 2025, imposait la remise de rapports, sans obligation financière.
La période définitive, ouverte le 1er janvier 2026, oblige les déclarants MACF autorisés à acheter et à restituer des certificats MACF dont le prix suit celui du SEQE de l’UE (système d’échange de quotas d’émission de l’UE, EU ETS).
Le MACF est un mécanisme fondé sur des certificats ; ce n’est ni une taxe ni un droit de douane.
Le règlement (UE) 2025/2083 du 8 octobre 2025 (dit « omnibus »), publié le 17 octobre 2025 et entré en vigueur le 20 octobre 2025, a repoussé les échéances les plus lourdes.
La première déclaration MACF passe du 31 mai 2027 au 30 septembre 2027, et la vente des certificats du 1er janvier 2026 au 1er février 2027. La page consacrée au règlement omnibus compare chaque disposition avant et après la modification.
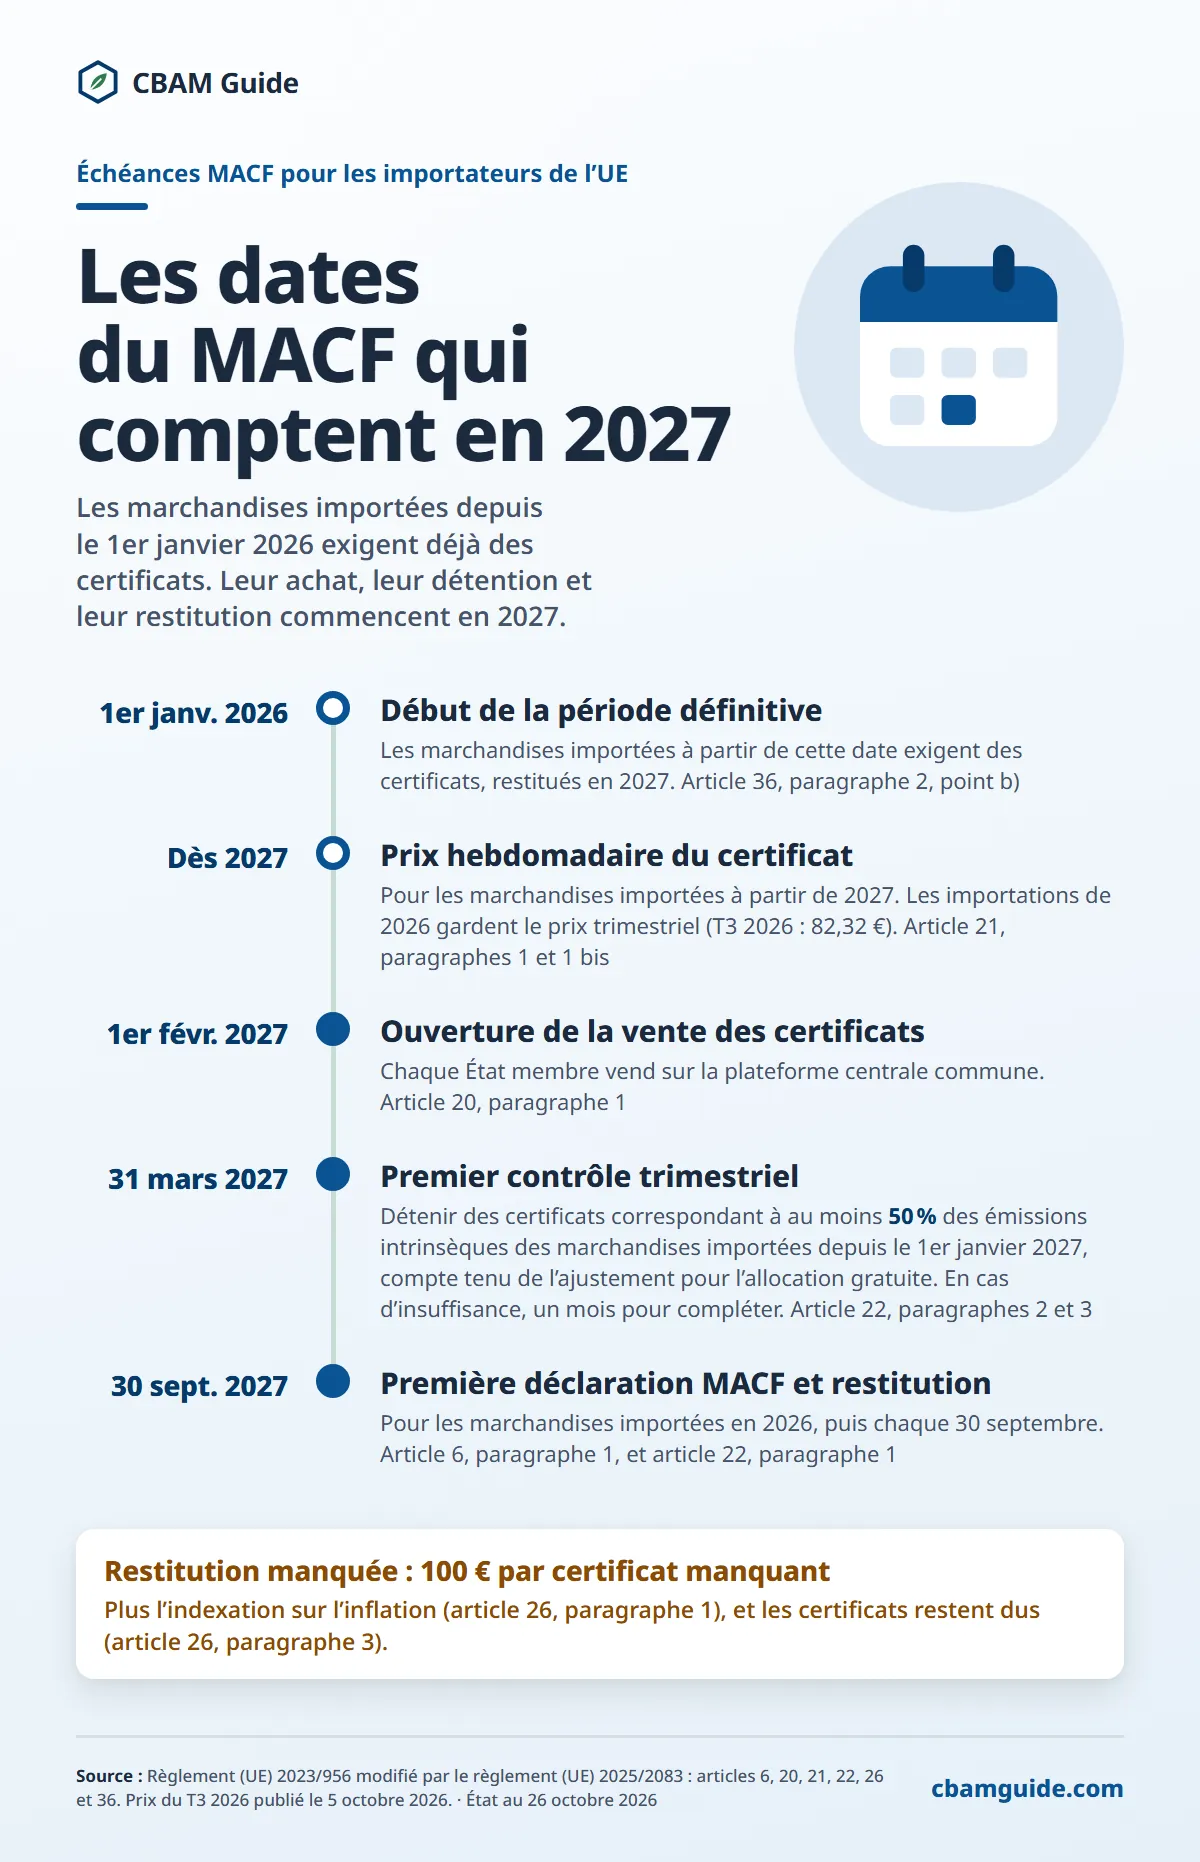
Version texte de cette infographie
- 1er janv. 2026 : Début de la période définitive. Les marchandises importées à partir de cette date exigent des certificats, restitués en 2027. Article 36, paragraphe 2, point b)
- Dès 2027 : Prix hebdomadaire du certificat. Pour les marchandises importées à partir de 2027. Les importations de 2026 gardent le prix trimestriel (T3 2026 : 82,32 €). Article 21, paragraphes 1 et 1 bis
- 1er févr. 2027 : Ouverture de la vente des certificats. Chaque État membre vend sur la plateforme centrale commune. Article 20, paragraphe 1
- 31 mars 2027 : Premier contrôle trimestriel. Détenir des certificats correspondant à au moins 50 % des émissions intrinsèques des marchandises importées depuis le 1er janvier 2027, compte tenu de l’ajustement pour l’allocation gratuite. En cas d’insuffisance, un mois pour compléter. Article 22, paragraphes 2 et 3
- 30 sept. 2027 : Première déclaration MACF et restitution. Pour les marchandises importées en 2026, puis chaque 30 septembre. Article 6, paragraphe 1, et article 22, paragraphe 1
Restitution manquée : 100 € par certificat manquant : Plus l’indexation sur l’inflation (article 26, paragraphe 1), et les certificats restent dus (article 26, paragraphe 3).
Le calendrier complet du MACF : 19 dates de 2023 à 2034
Les 19 dates du tableau ci-dessous couvrent chaque étape du calendrier du MACF, du début de la période transitoire à la fin de l’allocation à titre gratuit. Chaque ligne indique l’acte et l’article qui fondent la date ; les dates proposées et les pratiques douanières sont signalées comme telles.
| Date | Étape | Base juridique |
|---|---|---|
| 1er octobre 2023 | Début de la période transitoire : rapports MACF trimestriels | Article 32 du règlement (UE) 2023/956 |
| 31 janvier 2024 | Premier rapport MACF trimestriel dû (quatrième trimestre 2023) | Art. 35, par. 1 ; règlement d’exécution (UE) 2023/1773 |
| 1er janvier 2025 | Seule la méthode de calcul de l’UE est acceptée ; la dérogation pour d’autres méthodes de surveillance a pris fin le 31 décembre 2024 | Règlement d’exécution (UE) 2023/1773, art. 4, par. 2 |
| 31 décembre 2025 | Fin de la période transitoire ; le dernier rapport, pour le quatrième trimestre 2025, était dû le 31 janvier 2026 | Art. 32 et art. 35, par. 1 ; règlement d’exécution (UE) 2023/1773 |
| 1er janvier 2026 | Début de la période définitive : obligation financière simultanée pour les six secteurs | Art. 36, par. 2, point b) |
| 31 mars 2026 | Date limite de dépôt d’une demande de statut permettant de continuer d’importer à titre provisoire jusqu’à la décision (échue) | Art. 17, par. 7 bis, inséré par le règlement (UE) 2025/2083 |
| 31 juillet 2026 | Publication de la rectification des valeurs par défaut, applicable rétroactivement au 1er janvier 2026 | Règlement d’exécution (UE) 2026/1740 |
| 1er septembre 2026 | Les vérificateurs accrédités peuvent demander leur enregistrement dans le registre MACF | Art. 10 bis, par. 1, inséré par le règlement (UE) 2025/2083 |
| 5 octobre 2026 | Publication du prix du troisième trimestre 2026 : 82,32 € | Art. 21, par. 1 bis |
| 31 décembre 2026 | Dernier jour d’utilisation du code Y238, pour les seules demandes déposées au plus tard le 31 mars 2026 et toujours en cours d’instruction (prolongation par la Commission de l’échéance initiale du 27 septembre 2026) ; en France, réservé à quelques opérateurs identifiés par la Commission | Pratique douanière (ATLAS-Info 0997/2026 ; avis ADM du 15 septembre 2026 ; actualité de la douane française du 23 octobre 2026) |
| 4 janvier 2027 | Publication attendue du prix du quatrième trimestre 2026 | Art. 21, par. 1 bis |
| 1er février 2027 | Début de la vente des certificats MACF sur la plateforme centrale commune | Art. 20, par. 1, modifié par le règlement (UE) 2025/2083 |
| 31 mars 2027 | Premier contrôle de la détention trimestrielle (importations depuis le 1er janvier 2027) | Art. 22, par. 2 ; art. 36, par. 2, point c) |
| 30 septembre 2027 | Première déclaration MACF et restitution des certificats, pour les importations de 2026 | Art. 6, par. 1, et art. 22, par. 1, modifiés par le règlement (UE) 2025/2083 |
| 31 octobre 2027 | Date limite des demandes de rachat ; les certificats achetés en 2027 pour 2026 ne peuvent être rachetés qu’en 2027 | Art. 23, par. 1 et 2 bis |
| 1er novembre 2027 | Annulation des certificats achetés pour les émissions de 2026 | Art. 24, par. 2 |
| 30 septembre (chaque année) | Déclaration MACF annuelle pour l’année civile précédente | Art. 6, par. 1 |
| 1er janvier 2028 (proposé) | Extension à environ 180 produits en aval à base d’acier et d’aluminium, si les colégislateurs adoptent la proposition | Proposition COM(2025) 989 (pas encore adoptée) |
| 1er janvier 2034 | Plus aucun facteur MACF : l’allocation à titre gratuit des secteurs MACF est entièrement supprimée | Art. 10 bis, par. 1 bis, de la directive 2003/87/CE |
Sauf autre acte cité, les articles sont ceux du règlement (UE) 2023/956 modifié par le règlement (UE) 2025/2083. Les échéances légales sont les mêmes dans les 27 États membres.
À partir de quand le MACF s’applique-t-il ? Les trois phases du mécanisme
Le MACF s’applique depuis le 1er octobre 2023 en trois phases successives, qui se distinguent par l’étendue des obligations et par leur effet financier.
- Période transitoire (1er octobre 2023 au 31 décembre 2025). Les déclarants présentaient des rapports MACF trimestriels sur les émissions intrinsèques de leurs importations, sans acheter de certificats. L’absence de rapport, ou un rapport inexact ou incomplet non corrigé, était passible d’une sanction de 10 à 50 € par tonne d’émissions non déclarées.
- Période définitive (depuis le 1er janvier 2026). Au-dessus de 50 tonnes par an (dès la première unité pour l’électricité et l’hydrogène), l’importateur doit détenir le statut de déclarant MACF autorisé ; le nombre de certificats à restituer est diminué de l’ajustement dans le cadre de l’allocation à titre gratuit, calculé avec un facteur MACF de 97,5 %. Les émissions qui dépassent le référentiel sont dues au prix plein dès les importations de 2026.
- Fin de l’allocation à titre gratuit (1er janvier 2034). Le facteur MACF passe de 97,5 % en 2026 à 14 % en 2033 ; à partir de 2034, aucun facteur ne s’applique et l’importateur couvre toutes les émissions intrinsèques de ses marchandises par des certificats.
À la question « à partir de quand le MACF s’applique-t-il ? », la réponse est donc double : des obligations de déclaration depuis octobre 2023, une obligation de statut et de paiement depuis janvier 2026. L’analyse du règlement (UE) 2023/956 détaille les règles de chaque phase article par article.
La période transitoire : octobre 2023 à décembre 2025
La période transitoire du MACF a duré du 1er octobre 2023 au 31 décembre 2025, sans aucune obligation financière.
Les importateurs de marchandises des six secteurs de l’annexe I présentaient chaque trimestre un rapport MACF indiquant la quantité, l’origine et les émissions intrinsèques de leurs marchandises, sans acheter de certificats.
La base juridique est l’article 32 du règlement (UE) 2023/956 ; les modalités figurent dans le règlement d’exécution (UE) 2023/1773. Le dernier rapport MACF trimestriel, pour le quatrième trimestre 2025, était dû le 31 janvier 2026.
Le règlement d’exécution (UE) 2023/1773 admettait trois méthodes pendant cette période. La méthode de l’UE fondée sur les données réelles de production valait pour toute la période. D’autres méthodes de surveillance, à condition d’offrir une couverture et une précision comparables, restaient admises jusqu’au 31 décembre 2024 (article 4, paragraphe 2).
D’autres méthodes encore, y compris les valeurs par défaut publiées par la Commission pour la période transitoire, restaient admises jusqu’au 31 juillet 2024 (article 4, paragraphe 3).
Pour les quatre rapports de 2025, seule la méthode de l’UE restait possible, les estimations étant admises jusqu’à 20 % des émissions intrinsèques totales des marchandises complexes (article 5).
La période transitoire a aussi servi à préparer la période définitive. Plus de 12 000 demandes d’autorisation ont été déposées dans l’Union avant son ouverture, et plus de 4 100 opérateurs avaient reçu le statut au 7 janvier 2026.
En France, la DGEC comptait 1 852 demandes déposées et 1 323 validées au 27 avril 2026 ; 377 demandes déposées avec un EORI fondé sur le SIRET avaient été refusées automatiquement (webinaire n° 8).
Au 10 novembre 2026, selon la DGEC, « 1 702 importateurs ont obtenu le statut de “déclarant MACF autorisé”, sur les 1 700 estimés » (webinaire n° 9).
L’absence de rapport pendant la période transitoire exposait à une sanction de 10 à 50 € par tonne équivalent CO2 (t CO2e) non déclarée (article 16 du règlement d’exécution (UE) 2023/1773).
En France, ces sanctions relevaient du code de l’environnement, articles L. 229-70 et suivants, et le guide pratique de la DGEC les situe « entre 10 et 50 €/tCO2 en cas de manquements répétés et/ou délibérés, à la suite d’une procédure de mise en demeure ».
L’amende de la période définitive est d’un tout autre ordre : 100 € par certificat non restitué, avant indexation.
La période définitive : depuis le 1er janvier 2026
La période définitive du MACF a commencé le 1er janvier 2026 et a déclenché simultanément l’obligation financière pour les six secteurs de l’annexe I.
Depuis cette date, seuls les déclarants MACF autorisés peuvent importer des marchandises MACF au-delà du seuil de minimis de 50 tonnes, ainsi que toute quantité d’électricité ou d’hydrogène (article 4) ; le statut s’obtient selon la procédure du règlement d’exécution (UE) 2025/486.
Une personne autre qu’un déclarant MACF autorisé qui importe sans respecter le règlement paie trois à cinq fois l’amende de l’article 26, paragraphe 1, soit 300 à 500 € par certificat avant indexation (article 26, paragraphe 2).
L’importateur sans statut qui dépasse 50 tonnes est libéré de la déclaration et de la restitution par ce paiement (article 26, paragraphe 2 bis). Le détail figure sur la page des sanctions MACF.
La question d’un report du MACF à 2027 revient souvent, mais la date du 1er janvier 2026 n’a pas changé ; notre page le MACF est-il reporté ? (en anglais) répond en détail.
Les valeurs par défaut restent utilisables en période définitive, avec une majoration de 10 % en 2026, 20 % en 2027 et 30 % à partir de 2028 (1 % pour les engrais), comme l’explique la page des valeurs par défaut.
Le 31 mars 2026 et le régime provisoire
Le 31 mars 2026 était la date limite pour déposer une demande de statut tout en continuant d’importer jusqu’à la décision (article 17, paragraphe 7 bis).
L’autorité compétente dispose de 120 jours calendaires à compter d’une demande complète (article 4, paragraphe 1, du règlement d’exécution (UE) 2025/486). En pratique, la DGEC indique que « le délai d’instruction d’un dossier complet n’excède pas la semaine » (webinaire n° 8, 28 avril 2026).
Un importateur qui dépose sa demande après le 31 mars 2026 attend la décision avant toute importation qui lui ferait dépasser 50 tonnes ; selon la DGEC, il peut dans l’intervalle « recourir aux services d’un représentant en douane » (webinaire n° 9). La page du déclarant MACF autorisé détaille le dossier de demande.
Le code Y238 en douane : prolongé jusqu’au 31 décembre 2026
Le code Y238 reste utilisable jusqu’au 31 décembre 2026, mais seulement pour les importateurs dont la demande de statut, déposée au plus tard le 31 mars 2026, est toujours en cours d’instruction ; en France, la douane le réserve à quelques opérateurs identifiés par la Commission.
La note de la DGDDI du 29 décembre 2025 annonçait sa suppression à partir du 27 septembre 2026.
La Commission a prolongé son utilisation jusqu’au 31 décembre 2026, comme l’indiquent l’ATLAS-Info 0997/2026 de la douane allemande du 15 septembre 2026 et l’avis de l’agence des douanes italienne (ADM) du même jour ; le ministère autrichien des finances retient lui aussi le 31 décembre 2026.
Le code est accompagné de l’identifiant de la demande dans le registre MACF, obligatoire en Allemagne depuis l’ATLAS-Info 0999/2026 du 21 septembre 2026.
En France, la douane précise dans son actualité du 23 octobre 2026 que seuls quelques opérateurs identifiés par la Commission européenne, qui ont déposé leur demande avant le 31 mars 2026, peuvent encore utiliser Y238 comme référence complémentaire ; « les autres opérateurs ne sont plus autorisés à utiliser le code Y238 pour dédouaner ».
Dès que le statut est accordé, le déclarant MACF autorisé déclare le code Y128 avec son numéro de compte MACF, en document d’accompagnement, dès sa première importation MACF de l’année. La page déclaration en douane décrit chaque code.
Le prix des certificats en 2026 : trimestriel
Le prix des certificats correspondant aux marchandises importées en 2026 est le prix moyen trimestriel des enchères de quotas du SEQE de l’UE pour le trimestre d’importation (article 21, paragraphe 1 bis).
Les prix officiels de 2026 sont de 75,36 € par t CO2e pour le premier trimestre, 75,28 € pour le deuxième et 82,32 € pour le troisième, publié le 5 octobre 2026 ; le prix du quatrième trimestre est attendu le 4 janvier 2027. À partir des importations de 2027, le prix devient hebdomadaire (article 21, paragraphe 1).
L’outil prix des certificats MACF suit chaque publication, et la page des certificats MACF explique leur achat.
Le coût en 2026 : pas un simple pourcentage des émissions brutes
En 2026, l’obligation est réduite par l’ajustement dans le cadre de l’allocation à titre gratuit, et non ramenée à un pourcentage fixe des émissions brutes.
Le nombre de certificats par tonne est égal aux émissions intrinsèques spécifiques moins l’ajustement : facteur MACF (97,5 % en 2026) × facteur de correction transsectoriel (100 %) × référentiel du MACF (benchmark) de la marchandise, sans pouvoir être négatif (article 31 ; règlement d’exécution (UE) 2025/2620).
Pour des demi-produits en acier non allié de Turquie (Türkiye), code NC 7207 11 14, importés en 2026 sur valeurs par défaut : 2,310 × 1,10 = 2,541 t CO2e par tonne ; ajustement 0,975 × 1,364 = 1,3299 ; soit 1,2111 certificat par tonne, ou 99,70 € par tonne au prix officiel du troisième trimestre 2026 (82,32 €).
Seule une marchandise dont les émissions égalent le référentiel paie 2,5 % de ses émissions brutes ; toute tonne au-dessus du référentiel, majoration comprise, est due au prix plein.
Le guide pratique de la DGEC qualifie lui-même d’« erreur courante » l’idée que, pour les importations de 2026, seules 2,5 % des émissions importées seraient redevables du MACF.
Le calculateur MACF applique cette méthode légale à chaque code NC et chaque origine ; son résultat est une estimation fondée sur les valeurs par défaut et les référentiels officiels (règlements d’exécution (UE) 2025/2621 et 2025/2620) ; seul le chiffre de votre déclaration MACF fait foi.
Les corrections et orientations de l’été 2026
Le règlement d’exécution (UE) 2026/1740, publié au Journal officiel le 31 juillet 2026, a rectifié les annexes des valeurs par défaut, avec effet rétroactif au 1er janvier 2026.
Les importateurs qui déclarent leurs émissions de 2026 sur valeurs par défaut appliquent les valeurs rectifiées pour toute l’année civile ; notre analyse de la rectification des valeurs par défaut (en anglais) détaille le changement.
Deux semaines plus tard, le 14 août 2026, la Commission a publié dix documents d’orientation pour la période définitive (en anglais). Ces documents ne sont pas contraignants, mais ils arrivent avant le premier cycle de déclaration, qui s’achève le 30 septembre 2027.
L’abandon progressif de l’allocation à titre gratuit, de 2026 à 2034
Le facteur MACF, part de l’allocation à titre gratuit conservée, baisse chaque année de 2026 à 2033 et disparaît en 2034 (article 10 bis, paragraphe 1 bis, de la directive 2003/87/CE).
C’est ce calendrier qui alourdit le coût du MACF à long terme. À mesure que l’allocation à titre gratuit diminue, l’ajustement déduit de chaque tonne importée se réduit.
Le coût est déjà réel en 2026 pour les marchandises au-dessus de leur référentiel, et il augmente le plus vite entre 2029 et 2034. La page sur l’allocation à titre gratuit explique le lien avec le SEQE de l’UE.
Le tableau ci-dessous donne, pour chaque année, le facteur MACF, la part supprimée de l’allocation et le coût par tonne de demi-produits en acier de Turquie (code NC 7207 11 14) sur valeurs par défaut, au prix officiel du troisième trimestre 2026 (82,32 €) maintenu constant.
| Année | Facteur MACF | Part de l’allocation supprimée | Coût par tonne (Turquie, NC 7207 11 14, valeurs par défaut, 82,32 €/t CO2e) |
|---|---|---|---|
| 2026 | 97,5 % | 2,5 % | 99,70 € |
| 2027 | 95 % | 5 % | 121,52 € |
| 2028 | 90 % | 10 % | 146,15 € |
| 2029 | 77,5 % | 22,5 % | 160,19 € |
| 2030 | 51,5 % | 48,5 % | 189,38 € |
| 2031 | 39 % | 61 % | Pas de chiffre : ni facteur de correction transsectoriel ni référentiel fixés |
| 2032 | 26,5 % | 73,5 % | Pas de chiffre : ni facteur de correction transsectoriel ni référentiel fixés |
| 2033 | 14 % | 86 % | Pas de chiffre : ni facteur de correction transsectoriel ni référentiel fixés |
| 2034 | Aucun facteur MACF | 100 % | 247,21 € |
Données : valeur par défaut 2,310 t CO2e par tonne ; majoration de 10 % en 2026, 20 % en 2027 et 30 % à partir de 2028 ; référentiel par défaut 1,364 (mode de production BF/BOF) ; facteur de correction transsectoriel de 100 % de 2026 à 2030 (décision d’exécution (UE) 2026/1862). Les référentiels sont fixés pour les années 2026 à 2030 (règlement d’exécution (UE) 2025/2620, annexe, point 5.3) et peuvent être mis à jour pour les importations à partir de 2027 (considérant 10). À partir de 2034, aucun ajustement ne s’applique : le coût est la valeur par défaut majorée multipliée par le prix. Calcul du 13 novembre 2026 avec la formule légale utilisée par le calculateur MACF du site.
La marche la plus haute du calendrier se situe entre 2029 et 2030, quand le facteur MACF passe de 77,5 % à 51,5 %. Un importateur qui prépare la décarbonation de ses fournisseurs ou un changement de fournisseur a intérêt à modéliser son exposition jusqu’à cette marche, et non sa seule position de 2026.
La proposition COM(2026) 616 : un calendrier allongé, pas encore adopté
Le 17 juillet 2026, la Commission européenne a publié sa proposition de révision du SEQE de l’UE, COM(2026) 616, qui allongerait jusqu’en 2038 la suppression progressive de l’allocation à titre gratuit pour les secteurs MACF.
Si elle est adoptée, elle réintroduirait 15 % de l’allocation supprimée pour les secteurs MACF à partir de 2028. Le tableau ci-dessous compare les facteurs MACF du droit en vigueur et ceux de la proposition ; rien ne changerait pour 2026 et 2027.
| Année | Facteur MACF, droit en vigueur | Facteur MACF, COM(2026) 616 (proposition, pas une règle) |
|---|---|---|
| 2026 | 97,5 % | 97,5 % |
| 2027 | 95 % | 95 % |
| 2028 | 90 % | 91,5 % |
| 2029 | 77,5 % | 81 % |
| 2030 | 51,5 % | 59 % |
| 2031 | 39 % | 48 % |
| 2032 | 26,5 % | 37,5 % |
| 2033 | 14 % | 27 % |
| 2034 à 2037 | Aucun facteur | 15 % |
| À partir de 2038 | Aucun facteur | 0 % |
Sources : article 10 bis, paragraphe 1 bis, de la directive 2003/87/CE ; article 1er, point 15) b) i), de la proposition COM(2026) 616.
Les ministres de l’environnement de l’UE ont tenu un débat d’orientation le 12 octobre 2026 sans prendre de décision, et la présidence irlandaise du Conseil vise une orientation générale en décembre 2026.
Au 13 octobre 2026, le calendrier de 2026 à 2034 reste le seul contraignant, et cbamguide.com ne calcule aucun coût sur les facteurs proposés. Voir le compte rendu du débat du 12 octobre (en anglais), l’analyse de la proposition de révision du SEQE (en anglais) et notre page sur le SEQE de l’UE.
Newsletter en anglais : alertes sur le prix des certificats MACF et changements de réglementation qui comptent, avec chaque semaine l’actualité du MACF. Aucun spam, désinscription possible à tout moment.
Pour ces alertes, nous n’enregistrons que votre adresse e-mail. Politique de confidentialité (en anglais)
Ce que le règlement omnibus a changé dans le calendrier
Le règlement (UE) 2025/2083, adopté le 8 octobre 2025 et entré en vigueur le 20 octobre 2025, a modifié le calendrier du MACF sur cinq points.
Les cinq modifications du calendrier introduites par le règlement omnibus sont les suivantes.
- Échéance de la déclaration repoussée : du 31 mai au 30 septembre de l’année qui suit l’importation (article 6, paragraphe 1). La première déclaration MACF, pour les importations de 2026, est due le 30 septembre 2027.
- Vente des certificats retardée : du 1er janvier 2026 au 1er février 2027 (article 20, paragraphe 1), sur une plateforme centrale commune gérée par la Commission européenne.
- Détention trimestrielle allégée : de 80 % à 50 % des émissions intrinsèques des marchandises importées depuis le début de l’année civile, à partir de 2027, compte tenu de l’ajustement de l’article 31 (article 22, paragraphe 2). Aucune détention n’est exigée pour les importations de 2026.
- Date d’enregistrement des vérificateurs fixée : le 1er septembre 2026 est la première date à laquelle un vérificateur accrédité peut demander son enregistrement dans le registre MACF (article 10 bis, paragraphe 1).
- Seuil de minimis de 50 tonnes : l’importateur dont les marchandises MACF ne dépassent pas 50 tonnes de masse nette par année civile, tous codes NC et origines confondus, est exempté (article 2 bis et annexe VII, point 1) ; il déclare l’exemption dans la déclaration en douane, en France avec le code Y137. L’électricité et l’hydrogène ne sont jamais exemptés (article 2 bis, paragraphe 4).
La page du seuil de minimis explique le suivi des 50 tonnes au cours de l’année.
Les échéances des certificats : restitution, rachat et annulation
Trois échéances annuelles encadrent les certificats MACF après chaque année de déclaration : le 30 septembre, le 31 octobre et le 1er novembre.
Les trois échéances du cycle des certificats sont les suivantes.
- 30 septembre : date limite de la déclaration MACF annuelle. Le déclarant MACF autorisé dépose sa déclaration et restitue les certificats correspondant aux émissions intrinsèques des marchandises importées l’année civile précédente, après l’ajustement de l’article 31 et toute réduction au titre de l’article 9.
- 31 octobre : date limite des demandes de rachat (article 23, paragraphe 1). Le rachat se fait au prix d’achat et se limite au nombre de certificats que le déclarant devait acheter au titre de l’article 22, paragraphe 2, pendant l’année civile de l’achat (article 23, paragraphe 2). La version française de l’article 23, paragraphe 2, mentionne l’année civile précédant l’achat ; les versions anglaise et allemande visent l’année de l’achat.
- 1er novembre : annulation sans compensation des certificats achetés au cours de l’avant-dernière année et encore inscrits sur le compte (article 24, paragraphe 1). Le 1er novembre 2027, les certificats achetés pour les émissions de 2026 sont annulés (article 24, paragraphe 2).
Le premier cycle de ces trois échéances s’ouvre à l’automne 2027. Les certificats restitués pour 2026 sont achetés sur la plateforme centrale commune à partir du 1er février 2027 ; la page sur la plateforme centrale commune décrit son fonctionnement et la page de la déclaration MACF décrit le dépôt annuel.
Les règles détaillées de vente et de rachat restent au stade de projet. La consultation de la Commission sur le projet de règlement délégué (article 20, paragraphe 6) s’est close le 6 août 2026 avec 93 contributions ; au 13 novembre 2026, l’acte n’était pas adopté et son adoption restait prévue au quatrième trimestre 2026. Les échéances ci-dessus, elles, sont fixées par le règlement (UE) 2025/2083.
Le calendrier pratique annoncé par la DGEC pour 2027
La DGEC a présenté le 10 novembre 2026, dans son webinaire n° 9, l’ouverture des modules du registre MACF et les fenêtres d’achat et de déclaration de 2027.
Ces annonces relèvent de la pratique de l’autorité compétente française, pas du règlement. Le tableau ci-dessous les résume, en regard de la règle légale correspondante.
| Étape | Annonce de la DGEC (webinaire n° 9, 10 novembre 2026) | Règle légale |
|---|---|---|
| Avant la fin de 2026 | Module « monitor and control », qui envoie une notification d’information en cas de dépassement du seuil | Seuil de 50 tonnes (article 2 bis) |
| 1er février 2027 | Ouverture des modules de déclaration annuelle sur valeurs par défaut et d’achat des certificats | Vente à partir du 1er février 2027 (article 20, paragraphe 1) |
| Début mai 2027 | Ouverture du module de déclaration sur émissions réelles ; fenêtre du 1er mai au 30 septembre 2027 | Échéance du 30 septembre 2027 (article 6, paragraphe 1) |
| Septembre 2027 | Achat possible après le dépôt de la déclaration, « mais avant le 29 septembre » ; « il ne sera donc pas possible d’acheter les certificats le 30 septembre pour être en conformité », les certificats étant crédités en fin de journée | Restitution au plus tard le 30 septembre (article 22, paragraphe 1) |
| Contrôles de 2027 | Vérifications des stocks annoncées au début de chaque trimestre suivant | Fin de chaque trimestre, première fois au 31 mars 2027 (article 22, paragraphe 2) |
| Automne 2027 | Demande de rachat annoncée au 30 octobre ; remboursement entre le 1er novembre et le 15 décembre | Demande au plus tard le 31 octobre (article 23, paragraphe 1) |
Selon la DGEC, « en miroir de l’ETS, des frais de 5 centimes seront appliqués sur l’achat des certificats » ; l’article 20, paragraphe 5 bis, prévoit des frais à la charge des déclarants, mais l’acte délégué relatif à la vente n’était pas adopté au 13 novembre 2026.
En pratique, prévoyez l’achat des certificats de 2026 plusieurs jours avant le 30 septembre 2027.
Dates institutionnelles à suivre à l’automne 2026
Au 23 octobre 2026, huit dates et objectifs institutionnels, extérieurs au calendrier de conformité contraignant, méritent d’être suivis.
Les voici dans l’ordre chronologique.
- 7 septembre 2026 : un « European Convoy for Industrial Competitiveness », organisé par une coalition sidérurgique d’environ 500 signataires favorable à l’extension du MACF aux produits en aval, devait arriver à Bruxelles une semaine avant le vote du 15 septembre. Il s’agit d’un événement de contexte, pas d’une étape législative ; voir le rapport sur le convoi de la coalition (en anglais).
- 15 septembre 2026 : le Parlement européen a adopté son mandat de négociation en première lecture sur l’extension à l’aval (COM(2025) 989) par 464 voix contre 50 et 159 abstentions.
- 18 septembre 2026 : date limite des contributions à la révision du Safeguard Mechanism australien, ouverte le 7 août 2026.
- 24 septembre 2026 : réunion prévue du groupe de travail ad hoc du Conseil sur le MACF, selon le registre des réunions du Conseil.
- 25 septembre 2026 : l’Organe de règlement des différends de l’OMC a établi un groupe spécial dans le différend DS639, à la deuxième demande de la Russie, premier groupe spécial de l’OMC sur une mesure carbone aux frontières.
- 20 octobre 2026 : premier trilogue sur l’extension à l’aval, achevé sans accord global selon la presse.
- 30 novembre 2026 (annoncé) : deuxième trilogue sur l’extension à l’aval.
- Fin 2026 (objectifs annoncés) : la présidence irlandaise vise une orientation générale sur la révision du SEQE (COM(2026) 616) au Conseil environnement de décembre, selon son document du 25 septembre 2026 ; le rapporteur du Parlement, Peter Liese, vise des positions fin 2026 et des trilogues à partir de janvier 2027 (Brussels Morning, vers le 20 août 2026). Voir notre article sur l’objectif de trilogues fixé par M. Liese (en anglais).
Ces objectifs ne constituent pas un calendrier adopté. Aucun d’eux ne déplace une échéance de conformité de 2026 ou de 2027.
Quatre échéances à préparer bien avant leur date
Quatre échéances du calendrier du MACF exigent plusieurs mois de préparation : c’est cette préparation qui, en pratique, sépare la conformité de l’amende.
Les quatre échéances et la préparation qu’elles exigent sont les suivantes.
- 31 mars 2026, demande de statut (échue) : le dossier complet (antécédents douaniers, régularité fiscale, documents de la société) est déposé auprès de l’autorité compétente, uniquement dans le registre MACF. Le délai de 120 jours de l’article 4, paragraphe 1, du règlement d’exécution (UE) 2025/486 court à partir d’un dossier complet. En France, la demande est déposée avec l’EORI fondé sur le SIREN, et l’accès au registre MACF passe par un compte douane.gouv.fr certifié, sans compte EU Login.
- 1er septembre 2026, enregistrement des vérificateurs : les vérificateurs sont accrédités par un organisme national d’accréditation d’un État membre de l’UE (règlement délégué (UE) 2025/2551), selon la norme EN ISO/IEC 17029:2019. L’importateur qui déclarera des émissions réelles pour 2026 a besoin d’un vérificateur sous contrat bien avant l’échéance.
- 1er février 2027, début de la vente : avant cette date, le compte du registre MACF doit être actif, le statut de déclarant MACF autorisé confirmé et les émissions intrinsèques de 2026 estimées.
- 30 septembre 2027, première déclaration : la déclaration couvre chaque marchandise MACF importée en 2026, sur émissions réelles ou valeurs par défaut, avec restitution des certificats après l’ajustement. La vérification n’est exigée que pour les émissions réelles (article 8, paragraphe 1), et le règlement d’exécution (UE) 2025/2546 (articles 2 à 4) impose une visite de site sur place la première année où une installation est vérifiée.
Au 12 novembre 2026, sept organismes de vérification sont documentés comme accrédités par cinq organismes nationaux d’accréditation : EmiCert S.A. (ESYD, Grèce) ; Bureau Veritas Italia S.p.A., RINA Services S.p.A. et SGS ICS Italia S.r.l.
(Accredia, Italie) ; Intertek Certification AB (Swedac, Suède) ; ISSC de Damiette, en Égypte (RvA, Pays-Bas, 22 octobre 2026, selon la procédure TAB du RvA, premier organisme établi hors de l’UE) ; SGS BELGIUM nv (BELAC, Belgique, annexe de portée 005-VV valable à partir du 5 novembre 2026).
Aucun de ces organismes n’est français, et le COFRAC n’a documenté aucune accréditation MACF à cette date. DNV a annoncé le 6 novembre 2026 une accréditation par Accredia, que celle-ci n’avait pas publiée lors de nos vérifications des 11 et 13 novembre ; elle n’est donc pas comptée.
La Commission n’a pas publié de liste. La page des vérificateurs accrédités donne la portée de chaque accréditation.
Pour trouver un vérificateur, un consultant, un service de déclarant MACF ou une aide au calcul des émissions, décrivez votre besoin sur la page trouver un prestataire MACF. cbamguide.com transmet votre demande à un, deux ou trois prestataires adaptés, qui vous contactent directement.
Gratuit pour vous. Si vous confiez la mission à un prestataire à qui nous avons transmis votre demande, ce prestataire peut verser une commission d’apport à cbamguide.com.
Le champ du MACF va-t-il s’étendre après 2026 ?
Une proposition en ce sens est en négociation, et rien n’est adopté. La Commission européenne a publié le 17 décembre 2025 la proposition COM(2025) 989, qui étendrait le MACF à environ 180 produits en aval à base d’acier et d’aluminium à partir du 1er janvier 2028. Son annexe vise notamment des pièces de véhicules, des machines, des moteurs électriques et des lave-linge ménagers. L’extension exige l’accord du Parlement européen et du Conseil selon la procédure législative ordinaire.
Le Conseil a adopté son orientation générale le 12 juin 2026, avec environ 200 codes supplémentaires selon Mayer Brown (un peu plus de 300 rubriques et codes au total selon le décompte de cbamguide.com). La commission ENVI du Parlement a adopté sa position le 6 juillet 2026 (56 voix pour, 11 contre, 12 abstentions), avec une liste que la presse spécialisée estime à environ 457 produits en aval. Le Parlement a adopté son mandat en plénière le 15 septembre 2026, par 464 voix contre 50 et 159 abstentions.
Le premier trilogue, le 20 octobre 2026, s’est achevé sans accord global selon la presse ; quatre questions ont été renvoyées aux travaux techniques (seuil de minimis pour l’aluminium, ferraille, plateformes en ligne, valeurs par défaut mondiales). Un deuxième trilogue est annoncé pour le 30 novembre 2026. Aucune position ne vise les produits chimiques ni les polymères. Le champ actuel de six secteurs reste inchangé tant qu’un accord n’est pas adopté ; la page sur l’extension à l’aval compare les listes des trois institutions.
Le calendrier s’applique-t-il à tous les pays tiers ?
Non. Les marchandises originaires d’Islande, du Liechtenstein, de Norvège et de Suisse, au sens des règles d’origine non préférentielle de l’Union (article 59 du code des douanes de l’Union), sont exclues du champ du MACF (article 2, paragraphe 4, et annexe III, point 1), de même que celles de Büsingen, d’Helgoland, de Livigno, de Ceuta et de Melilla. Selon l’article 2, paragraphe 6, un pays ou territoire tiers figure sur cette liste lorsque le SEQE de l’UE s’y applique ou que son système d’échange de quotas est entièrement couplé au SEQE de l’UE, et que le prix du carbone y est effectivement facturé sur les émissions intrinsèques des marchandises.
Le calendrier s’applique aux importations de tous les autres pays tiers, y compris ceux qui ont leur propre tarification du carbone. L’article 9 permet une réduction au titre du prix du carbone effectivement payé dans un pays tiers, mais au 12 octobre 2026 son acte d’exécution restait un projet et aucun prix du carbone d’un pays tiers n’était reconnu ; voir la page sur la réduction au titre du prix du carbone.
Quand s’applique la détention trimestrielle ?
La détention trimestrielle de certificats s’applique à partir de 2027, pas dès le début de la période définitive. À la fin de chaque trimestre (31 mars, 30 juin, 30 septembre, 31 décembre), le déclarant MACF autorisé détient des certificats correspondant à au moins 50 % des émissions intrinsèques des marchandises importées depuis le début de l’année civile (article 22, paragraphe 2). Ces émissions sont déterminées sur valeurs par défaut sans majoration ou sur les certificats restitués pour l’année précédente, compte tenu de l’ajustement de l’article 31. Le premier contrôle a lieu le 31 mars 2027 ; aucune détention n’est exigée pour les importations de 2026.
Une insuffisance ne déclenche pas directement l’amende de l’article 26, paragraphe 1. L’autorité compétente notifie le déclarant, qui dispose d’un mois pour compléter son compte (article 22, paragraphe 3) ; il n’y a pas d’amende par tonne. L’amende de l’article 26, paragraphe 1, vise les certificats non restitués au 30 septembre. La page sur la détention trimestrielle détaille le calcul.
Le calendrier du MACF est-il aligné sur celui du MACF britannique ?
Non. Le MACF britannique (UK CBAM) est une taxe qui commence le 1er janvier 2027, un an après le début de la période définitive du MACF de l’UE. Il couvre cinq secteurs (aluminium, ciment, engrais, hydrogène, fer et acier), sans l’électricité, et fonctionne par déclarations fiscales auprès du HMRC, avec ses propres taux et échéances. La première déclaration fiscale, pour 2027, est due le 31 mai 2028, et des déclarations trimestrielles suivent ; voir les échéances du UK CBAM (en anglais) et notre page sur le MACF britannique.
Le cadre juridique britannique est en grande partie complet : la partie 5 du Finance Act 2026 et cinq instruments réglementaires pris en juillet et en septembre 2026 prennent effet le 1er janvier 2027 ; la Chambre des communes a approuvé le SI 2026/809 le 14 octobre 2026. Au 12 octobre 2026, le risque de double paiement sur les échanges entre le Royaume-Uni et l’UE reste entier.
Des négociations formelles sur la liaison des deux systèmes d’échange de quotas se tiennent depuis janvier 2026. POLITICO a fait état d’un accord le 7 octobre 2026. Le 12 octobre 2026, le Premier ministre britannique a indiqué à la Chambre des communes que le sommet entre le Royaume-Uni et l’UE se tiendrait à Bruxelles le 20 novembre 2026 avec un accord sur l’échange de quotas à l’ordre du jour, sans annoncer d’accord. Une exemption des marchandises d’origine britannique ne s’appliquerait qu’une fois la liaison en vigueur.
La procédure de la Russie à l’OMC peut-elle modifier le calendrier ?
Non. Au 12 octobre 2026, aucune date du calendrier du MACF n’a bougé du fait de la procédure à l’OMC. La Russie conteste le MACF dans le différend DS639. Lors de la réunion de l’Organe de règlement des différends du 24 juillet 2026, l’UE a bloqué la première demande de groupe spécial de la Russie ; le 25 septembre 2026, le groupe spécial a été établi sur sa deuxième demande. Un rapport du groupe spécial peut raisonnablement être attendu en 2027 ou 2028. Chaque échéance de cette page s’applique pleinement pendant la procédure.
Qui contacter en France, en Belgique et au Luxembourg ?
Les échéances sont européennes, mais chaque demande de statut, chaque contrôle de détention et chaque amende relève de l’autorité compétente de l’État membre d’établissement. Les trois autorités compétentes sont les suivantes.
- France : la DGEC, autorité compétente (questions.macf@developpement-durable.gouv.fr) ; la douane (DGDDI) contrôle le statut au dédouanement et les codes Y.
- Belgique : le SPF Santé publique, Sécurité de la chaîne alimentaire et Environnement, Service Changements climatiques (info.cbam@health.fgov.be).
- Luxembourg : l’Administration de l’environnement (CBAM@aev.etat.lu), qui indiquait au 25 septembre 2026 un traitement des demandes de 10 jours en moyenne.
La place des codes Y dans la déclaration en douane peut différer d’un pays à l’autre ; vérifiez la pratique de votre douane avant d’appliquer la note française. Pour vérifier qu’un produit relève du MACF, l’outil de recherche des codes NC contrôle chaque code de l’annexe I.