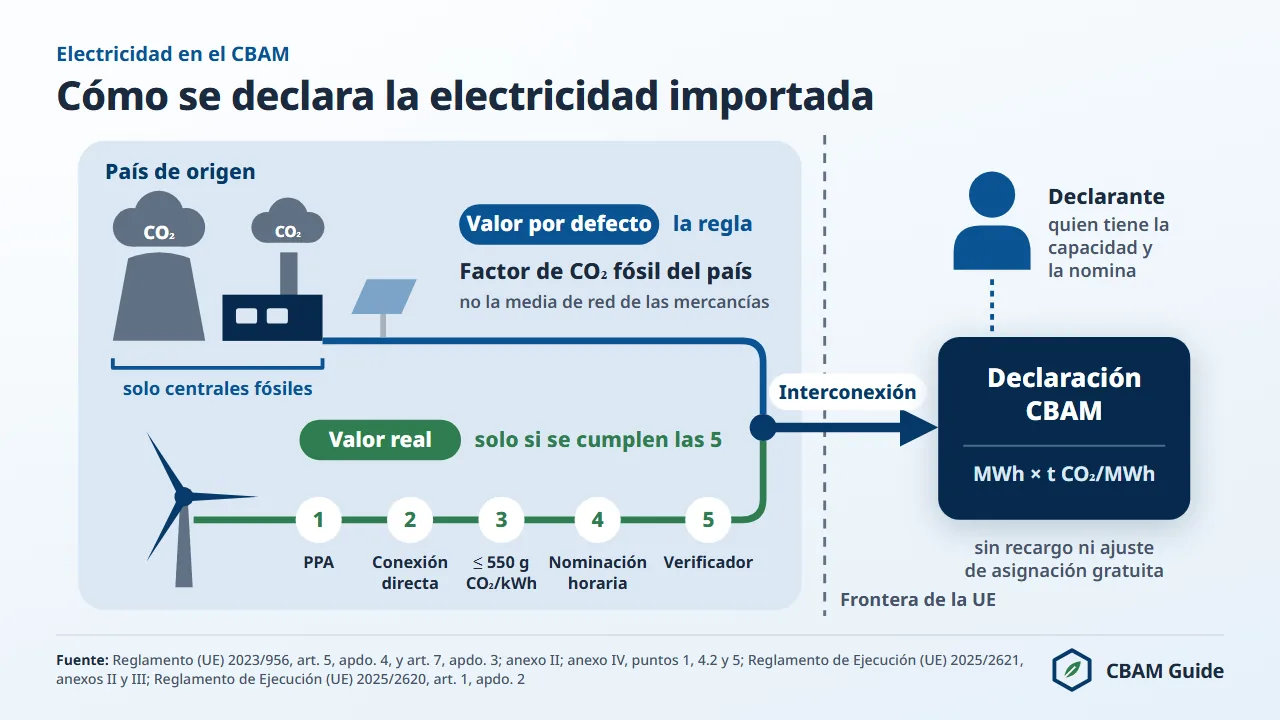
La electricidad sujeta al Mecanismo de Ajuste en Frontera por Carbono (MAFC, CBAM por sus siglas en inglés) es la energía eléctrica del código NC 2716 00 00 que entra en la UE por interconexiones desde terceros países no exentos, como Marruecos, el Reino Unido, Serbia o Ucrania.
El importador declara los MWh importados multiplicados por el factor de emisión del país de origen, sin recargo y sin ajuste de la asignación gratuita: la electricidad marroquí, que llega a la UE por la interconexión con España, cuesta 74,66 euros por MWh al precio oficial del tercer trimestre de 2026 (82,32 euros por t CO2e).
El CBAM está regulado en el Reglamento (UE) 2023/956 del Parlamento Europeo y del Consejo, de 10 de mayo de 2023, por el que se establece un Mecanismo de Ajuste en Frontera por Carbono.
En la electricidad funciona al revés que en los demás sectores: el valor por defecto es el método normal, no el sustitutivo, y las emisiones reales solo se admiten si se cumplen a la vez cinco criterios del anexo IV, punto 5, del Reglamento.
Desde el inicio del periodo definitivo, el 1 de enero de 2026, la electricidad importada por interconexiones físicas genera, a cargo del declarante autorizado CBAM, una obligación de entregar certificados CBAM por la totalidad de sus emisiones implícitas.
El precio oficial del certificado en el tercer trimestre de 2026 fue de 82,32 euros por tonelada de CO2 equivalente (t CO2e), publicado el 5 de octubre de 2026.
Esta página explica los cinco criterios, el cálculo con los valores por defecto, los orígenes sujetos, las interconexiones (empezando por la de Marruecos) y lo que debe hacer el importador establecido en España ante el Ministerio para la Transición Ecológica y el Reto Demográfico y la Agencia Tributaria.
¿Qué hace de la electricidad un caso aparte entre los seis sectores del CBAM?
La electricidad es el único sector del CBAM en el que las emisiones reales son la excepción y los valores por defecto de cada país son la regla.
En el hierro y el acero, el cemento, el aluminio, los fertilizantes y el hidrógeno, las emisiones reales verificadas son la vía preferente y el valor por defecto cubre la falta de datos.
En la electricidad, las emisiones implícitas se determinan con valores por defecto salvo que el declarante demuestre que se cumplen los criterios para usar emisiones reales (artículo 7, apartado 3).
El ámbito del sector es mínimo: una sola entrada, el código NC 2716 00 00 (energía eléctrica), de las 42 del anexo I que recoge la lista de mercancías CBAM.
Tres rasgos explican esa inversión. Primero, la electricidad solo llega por interconexiones físicas, de modo que procede de redes vecinas y no de cualquier país exportador. Segundo, la intensidad de carbono de una red cambia cada hora con la mezcla de carbón, gas, nuclear, eólica y solar.
Tercero, el CBAM no rastrea los electrones: con valores por defecto, el importador multiplica los MWh importados por el factor del país, y las emisiones reales exigen un contrato con un productor concreto y una nominación de capacidad hora a hora.
Desde la entrada en vigor del Reglamento (UE) 2025/2083 (Ómnibus), la electricidad figura en el anexo II del Reglamento (UE) 2023/956, de modo que solo cuentan las emisiones directas de la generación (artículo 7, apartado 1).
El 14 de agosto de 2026 la DG TAXUD publicó una guía sectorial para la electricidad en el periodo definitivo (Guidance No 5f), dirigida a productores, comercializadores y declarantes autorizados CBAM, dentro de los diez documentos de orientación del periodo definitivo (en inglés).
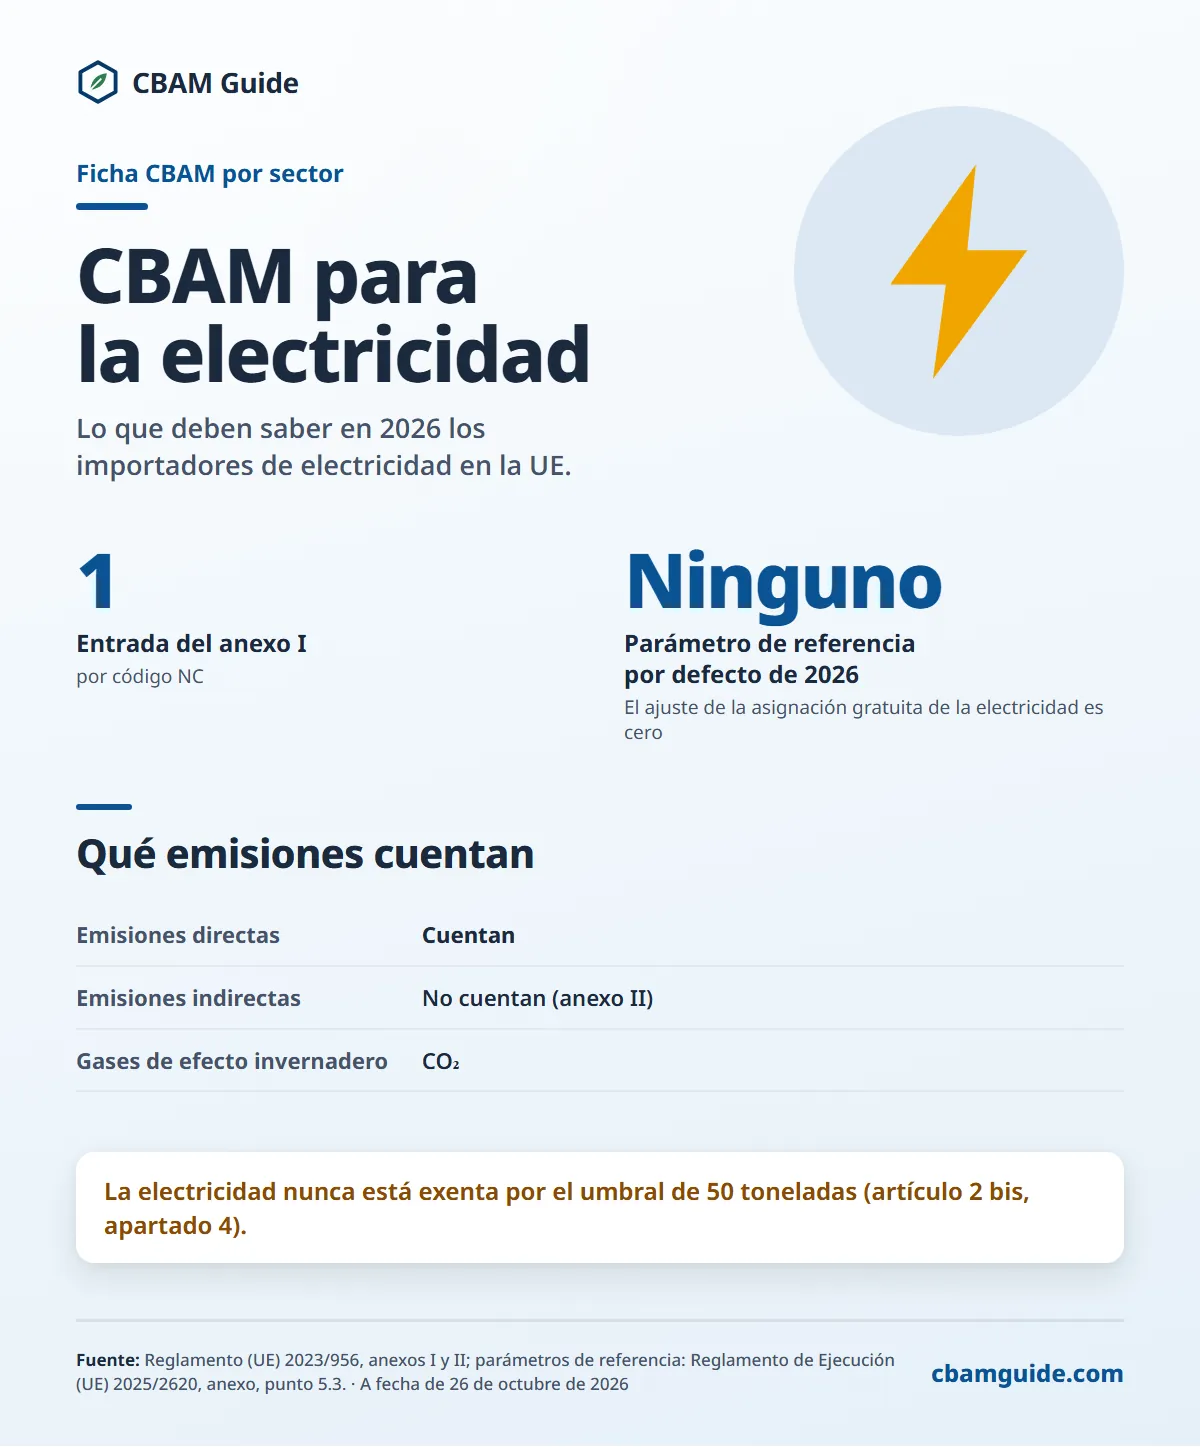
Versión en texto de esta infografía
- 1: Entrada del anexo I (por código NC)
- Ninguno: Parámetro de referencia por defecto de 2026 (El ajuste de la asignación gratuita de la electricidad es cero)
Qué emisiones cuentan
- Emisiones directas: Cuentan
- Emisiones indirectas: No cuentan (anexo II)
- Gases de efecto invernadero: CO₂
La electricidad nunca está exenta por el umbral de 50 toneladas (artículo 2 bis, apartado 4).
¿Cuáles son los 5 criterios para declarar emisiones reales de la electricidad?
El importador solo puede declarar las emisiones reales de un generador concreto si se cumplen a la vez los cinco criterios del anexo IV, punto 5, del Reglamento (UE) 2023/956; si no se cumple uno solo, a toda la importación se le aplica el valor por defecto del país.
Los cinco criterios acumulativos se enumeran a continuación, con la letra del anexo entre paréntesis.
- Un contrato de adquisición de energía (PPA) que cubra la electricidad declarada, entre el declarante autorizado CBAM y un productor establecido en un tercer país (letra a). No basta un contrato de suministro general ni una compra en el mercado mayorista.
- Una conexión directa de la instalación a la red de transporte de la Unión, o la ausencia de congestión física de la red en cualquier punto entre la instalación y esa red en el momento de la exportación (letra b). Solo un trayecto sin congestión asegura que la electricidad nominada llega físicamente desde el generador designado.
- Una instalación que no emita más de 550 gramos de CO2 de origen fósil por kWh (letra c). El umbral excluye el carbón y las centrales de gas más intensivas en emisiones; en la práctica, admite los ciclos combinados, la nuclear y las renovables.
- Una nominación firme («acreditada de forma irrevocable», en el texto del Reglamento) de la electricidad a la capacidad de interconexión asignada, por todos los gestores de la red de transporte responsables en el país de origen, el de destino y, en su caso, cada país de tránsito, para el mismo periodo que la producción y nunca más de una hora (letra d). No se admite agregar horas: es el criterio más exigente.
- La certificación por un verificador acreditado de que se cumplen los criterios (letra e). El verificador recibe, al menos una vez al mes, informes intermedios que demuestran cómo se cumplen los cuatro primeros.
La conciliación hora a hora entre producción y nominación y la exigencia de un trayecto sin congestión hacen que muy pocas importaciones cumplan los cinco criterios de forma continuada.
Los contratos comerciales de largo plazo no suelen incluir esa conciliación horaria, de modo que casi todas las obligaciones CBAM de la electricidad se calculan con valores por defecto.
La propuesta de la Comisión COM(2025) 989, que ampliaría el CBAM a productos transformados, prevé cambios en las condiciones para declarar emisiones reales de la electricidad importada. A 23 de octubre de 2026 la propuesta no se había adoptado; el estado del expediente está en la página de la ampliación aguas abajo.
¿Qué verificadores acreditados cubren la electricidad importada?
Cinco de los siete organismos de verificación documentados como acreditados a 12 de noviembre de 2026 tienen en su alcance el grupo de actividades LI, «electricidad importada en la UE», del Reglamento Delegado (UE) 2025/2551.
Los cinco, según los anexos de alcance de sus organismos nacionales de acreditación, son los siguientes.
- EmiCert S.A. (ESYD, Grecia): los once grupos de actividades.
- RINA Services S.p.A. (Accredia, Italia): los once grupos de actividades.
- SGS ICS Italia S.r.l. (Accredia, Italia): incluye el grupo LI.
- Intertek Certification AB (Swedac, Suecia): incluye el grupo LI.
- SGS BELGIUM nv (BELAC, Bélgica, alcance válido desde el 5 de noviembre de 2026): incluye el grupo LI.
Bureau Veritas Italia S.p.A. (Accredia) e Integrated Sustainable Solutions Company (ISSC), de Damieta, Egipto (RvA, Países Bajos, 22 de octubre de 2026, procedimiento TAB, el primero establecido fuera de la UE), no cubren la electricidad importada. Ninguno de los siete es español: ENAC abrió su esquema CBAM en marzo de 2026 y no había documentado ninguna acreditación a 13 de noviembre de 2026. DNV anunció el 6 de noviembre de 2026 una acreditación de Accredia que Accredia no había publicado a 11 de noviembre, por lo que no se cuenta, y a 12 de noviembre de 2026 la Comisión no había publicado su lista oficial. El detalle está en la página de los verificadores acreditados.
¿Cómo se calculan los valores por defecto de la electricidad?
El valor por defecto de la electricidad es, para cada tercer país, su factor de emisión de CO2: la intensidad media ponderada de CO2 de la electricidad generada con combustibles fósiles, definida en el anexo IV, punto 1, del Reglamento (UE) 2023/956.
El factor se obtiene dividiendo las emisiones de CO2 del sector eléctrico entre la generación bruta de origen fósil, por lo que es superior a la intensidad media de toda la red.
Los valores figuran en el anexo III del Reglamento de Ejecución (UE) 2025/2621, a partir de datos de la Agencia Internacional de la Energía, como media de los factores anuales del periodo de cinco años más reciente con datos fiables.
Si un país no tiene valor propio, se aplica el factor de emisión de CO2 de la Unión, 0,612 t CO2 por MWh (anexo IV, punto 4.2.2).
La fórmula es de proporcionalidad directa: emisiones implícitas (t CO2) = MWh importados × factor del país (t CO2 por MWh). Dos elementos del cálculo de las demás mercancías no se aplican a la electricidad:
- Sin recargo. El recargo del 10 % en 2026, del 20 % en 2027 y del 30 % desde 2028 del anexo I del Reglamento de Ejecución (UE) 2025/2621, sustituido por el Reglamento de Ejecución (UE) 2026/1740, se aplica al cemento, el hierro y el acero, el aluminio y el hidrógeno (los fertilizantes llevan un 1 %); la electricidad no figura en ese anexo.
- Sin ajuste de la asignación gratuita. El artículo 1, apartado 2, del Reglamento de Ejecución (UE) 2025/2620 lo fija en cero para la electricidad.
El número de certificados equivale, por tanto, a la totalidad de las emisiones implícitas, menos una eventual reducción con arreglo al artículo 9. El factor CBAM del 97,5 % de 2026 (artículo 10 bis, apartado 1 bis, de la Directiva 2003/87/CE), que determina el ajuste en los demás sectores, no interviene en la electricidad, y la reducción progresiva de la asignación gratuita hasta 2034 no la afecta.
El cuadro siguiente recoge los factores del anexo III de los principales orígenes conectados con la UE y el coste por MWh al precio oficial del tercer trimestre de 2026, calculado con la fórmula legal que usa la calculadora CBAM del sitio.
| Origen | Factor por defecto (t CO2/MWh) | Certificados por MWh | Coste por MWh, T3 2026 (82,32 €/t CO2e) |
|---|---|---|---|
| Reino Unido | 0,430 | 0,430 | 35,40 € |
| Turquía (Türkiye) | 0,718 | 0,718 | 59,11 € |
| Macedonia del Norte | 0,887 | 0,887 | 73,02 € |
| Marruecos | 0,907 | 0,907 | 74,66 € |
| Ucrania | 0,907 | 0,907 | 74,66 € |
| Montenegro | 0,979 | 0,979 | 80,59 € |
| Serbia | 1,041 | 1,041 | 85,70 € |
| Bosnia y Herzegovina | 1,148 | 1,148 | 94,50 € |
| País sin valor propio (factor de la Unión, anexo IV, punto 4.2.2) | 0,612 | 0,612 | 50,38 € |
Fuente de los factores: anexo III del Reglamento de Ejecución (UE) 2025/2621 (datos de la Agencia Internacional de la Energía).
Para la electricidad importada en 2026 se aplica el precio del trimestre de importación (artículo 21, apartado 1 bis): 75,36 euros en el primer trimestre, 75,28 euros en el segundo y 82,32 euros en el tercero; el del cuarto se espera para el 4 de enero de 2027. Desde 2027 el precio es semanal (artículo 21, apartado 1).
Con valores por defecto, la obligación depende solo de dos variables: los MWh importados y el factor del país de origen.
Ni el importador ni el exportador pueden rebajar el factor con decisiones operativas; la única vía para reducir el coste por MWh es cumplir los cinco criterios y declarar el factor verificado del generador contratado.
El método general está en la página de las emisiones implícitas, y los valores de todos los sectores, en la de los valores por defecto.
Ejemplo: 100.000 MWh importados de Marruecos en el tercer trimestre de 2026
El cálculo aplica el método legal en cuatro pasos, con la fórmula legal que usa la calculadora del sitio.
- Tomar el factor del país: Marruecos, 0,907 t CO2 por MWh (anexo III del Reglamento de Ejecución (UE) 2025/2621).
- Calcular las emisiones implícitas: 100.000 MWh × 0,907 = 90.700 t CO2, sin recargo.
- Restar el ajuste de la asignación gratuita: cero para la electricidad; quedan 90.700 certificados.
- Multiplicar por el precio: 90.700 × 82,32 euros = 7.466.424 euros, es decir, 74,66 euros por MWh.
La calculadora CBAM con el ejemplo marroquí reproduce el cálculo y admite cualquier origen y volumen en MWh. El resultado es una estimación basada en los valores por defecto oficiales; la cifra vinculante es la de la declaración CBAM.
¿Qué orígenes están sujetos al CBAM en la electricidad?
Toda la electricidad originaria de un tercer país con interconexión física con la UE está sujeta al CBAM, salvo la de los países y territorios del anexo III, punto 1, del Reglamento (UE) 2023/956: Islandia, Liechtenstein, Noruega y Suiza, y Büsingen, Helgoland, Livigno, Ceuta y Melilla.
Los intercambios entre Estados miembros, como los de España con Francia y Portugal, no son importaciones procedentes de terceros países y quedan fuera del CBAM. El cuadro siguiente resume la situación de los principales orígenes en el periodo definitivo.
| País o territorio | Situación en el CBAM de la electricidad | Base |
|---|---|---|
| Noruega, Islandia, Liechtenstein | Excluidos (origen) | Anexo III, punto 1 (EEE, participan en el RCDE UE) |
| Suiza | Excluida (origen) | Anexo III, punto 1 (régimen vinculado al RCDE UE) |
| Estados miembros (Francia, Portugal) | No cubiertos | No son terceros países |
| Marruecos | Sujeto | No figura en el anexo III |
| Reino Unido | Sujeto | Su régimen de comercio de derechos de emisión no está vinculado al RCDE UE |
| Ucrania | Sujeto | No figura en el anexo III; sincronizada con ENTSO-E desde 2022 |
| Turquía | Sujeto | No figura en el anexo III; régimen piloto con asignación gratuita del 100 % |
| Serbia, Montenegro, Macedonia del Norte, Bosnia y Herzegovina, Albania, Kosovo, Moldavia | Sujetos | No figuran en el anexo III; a 23 de octubre de 2026, el punto 2 del anexo III no nombra ningún país |
La exclusión del anexo III depende del origen no preferencial de la electricidad (artículo 2, apartados 4 y 5), no del país por el que entra.
Ceuta y Melilla están fuera del territorio aduanero de la Unión, y las mercancías originarias de ambas ciudades quedan fuera del CBAM; Canarias, en cambio, forma parte del territorio aduanero y no tiene ninguna exención.
El Reglamento tampoco se aplica a la electricidad generada en la plataforma continental o en la zona económica exclusiva de un Estado miembro o de un país o territorio del anexo III, puntos 1 y 2 (artículo 2, apartado 3 bis); la Agencia Tributaria la trata como exención, con el código TARIC Y136 de su Nota Informativa 02/2026.
El caso del Reino Unido merece especial atención. El Reino Unido aplica su propio régimen de comercio de derechos de emisión, que cubre la generación eléctrica, pero no está vinculado al RCDE UE.
A 23 de octubre de 2026 ningún precio del carbono de un tercer país, tampoco el británico, estaba reconocido a efectos del artículo 9, cuyo acto de ejecución no se había adoptado.
Según informó Rapporteur el 3 de noviembre de 2026, un borrador de declaración para la cumbre UE-Reino Unido del 20 de noviembre de 2026 indica que ambas partes están cerca de vincular sus regímenes, lo que eximiría del CBAM a las mercancías británicas.
Es una información de prensa, recogida en la noticia sobre el borrador de declaración (en inglés): a 5 de noviembre de 2026 no había texto oficial publicado. Mientras el Reino Unido no figure en el anexo III, la electricidad británica se declara con el valor por defecto completo.
El CBAM del Reino Unido (UK CBAM), un impuesto que se aplicará a partir del 1 de enero de 2027, no grava la electricidad: cubre cinco sectores (aluminio, cemento, fertilizantes, hidrógeno, hierro y acero), como explica la página del CBAM del Reino Unido.
El artículo 2, apartados 7 a 11, prevé una exención para países con mercados eléctricos acoplados al de la Unión, pensada para las Partes Contratantes de la Comunidad de la Energía, como los Balcanes Occidentales, Ucrania, Moldavia y Georgia.
Las condiciones son la plena integración en el mercado y un compromiso de fijar un precio del carbono. A 23 de octubre de 2026 el anexo III, punto 2, no recogía ningún país, por lo que esa vía no se había utilizado todavía.
El efecto en el comercio ya es medible. El informe de seguimiento del segundo trimestre de 2026 de la Secretaría de la Comunidad de la Energía, presentado el 29 de julio de 2026, registró una caída interanual del 15 % del comercio eléctrico entre la UE y los seis países de los Balcanes Occidentales, pese a la reducción de los diferenciales de precio, y la atribuyó a los costes del CBAM y a la incertidumbre.
En el primer trimestre la caída había sido del 25 %. El resumen está en la noticia sobre el informe de la Comunidad de la Energía del segundo trimestre (en inglés).
Todos los valores por defecto oficiales del CBAM en una sola hoja de cálculo, con recargo, parámetro de referencia y coste por tonelada de 2026. Versión en inglés, descarga inmediata.
Para estos avisos solo guardamos su dirección de correo electrónico. Política de privacidad (en inglés)
¿Por qué interconexiones entra la electricidad sujeta al CBAM?
La interconexión de España con Marruecos por el estrecho de Gibraltar es la única conexión eléctrica de la UE con el norte de África, y la electricidad marroquí que entra por ella está sujeta al CBAM con el factor de 0,907 t CO2 por MWh.
Red Eléctrica indica que el sistema eléctrico español está conectado con los de Francia, Portugal, Andorra y Marruecos. Su previsión de capacidad de intercambio comercial para noviembre de 2026 es de 600 MW en sentido Marruecos-España y 900 MW en sentido España-Marruecos (página de interconexiones de Red Eléctrica, leída el 13 de noviembre de 2026).
La electricidad que sale de España hacia Marruecos es una exportación de la Unión: no genera obligación CBAM ni crédito alguno frente a las importaciones.
La UE importó de Marruecos 181.264 MWh en 2025 (0,18 TWh), por valor de 20,4 millones de euros, frente a 228.423 MWh en 2024 y 340.675 MWh en 2023 (Eurostat Comext DS-045409, código NC 2716 00 00, extracción del 12 de octubre de 2026). Eurostat no registró importaciones de electricidad de Andorra en 2025.
En 2025, las importaciones de electricidad de terceros países declaradas en España sumaron 20,4 millones de euros, el 0,2 % del total de la UE27 (8.426 millones de euros), en el decimoséptimo puesto de los 27 Estados miembros (Eurostat, importaciones de la UE de mercancías cubiertas por el CBAM (códigos del anexo I) declaradas en España, 2025, Comext DS-045409, extracción del 12 de octubre de 2026; cuota y posición: cálculo de cbamguide.com).
Son estadísticas comerciales, no declaraciones CBAM, y el fichero por Estado miembro no da cantidades de electricidad ni desglose por origen.
Las dos cifras de valor coinciden al euro: 20.355.293 euros para las importaciones de la UE desde Marruecos y para las importaciones extracomunitarias de electricidad declaradas en España (cálculo de cbamguide.com).
El conjunto de datos no cruza origen y Estado miembro, por lo que la coincidencia no es una estadística oficial del origen de la electricidad importada en España, aunque encaja con que la interconexión marroquí sea la única de la UE con ese país.
Fuera de España, el mayor volumen de electricidad sujeta al CBAM llega del Reino Unido a través de ocho enlaces submarinos. La lista recoge la capacidad que indica cada operador en su sitio web, consultado el 12 de octubre de 2026.
- IFA (Gran Bretaña-Francia): 2.000 MW, en servicio desde 1986.
- IFA2 (Gran Bretaña-Francia): 1.000 MW.
- ElecLink (Gran Bretaña-Francia, por el túnel del canal de la Mancha): 1.000 MW, en operación comercial desde mayo de 2022.
- BritNed (Gran Bretaña-Países Bajos): 1.000 MW, desde 2011.
- Nemo Link (Gran Bretaña-Bélgica): hasta 1.012 MW ofrecidos en subasta, desde enero de 2019.
- Viking Link (Gran Bretaña-Dinamarca): 1.400 MW.
- East West Interconnector (Gales-Irlanda): 500 MW.
- Greenlink (Gales-Irlanda): 500 MW, en operación comercial desde 2025.
Los ocho enlaces suman unos 8,4 GW. Los demás corredores son líneas de corriente alterna desde los Balcanes Occidentales, Ucrania y Moldavia, y Turquía hacia los Estados miembros vecinos, además del enlace Marruecos-España descrito arriba.
En 2025 la UE importó del Reino Unido 10,73 TWh, el mayor volumen de un origen no exento, por delante de Serbia, con 9,67 TWh (Eurostat Comext DS-045409, código NC 2716 00 00, extracción del 12 de octubre de 2026).
Montenegro, Macedonia del Norte, Bosnia y Herzegovina, Ucrania y Turquía aportaron cada uno entre 1,3 y 2,5 TWh. Suiza (33,45 TWh) y Noruega (22,00 TWh) aportaron más, pero están excluidas por el anexo III. Las estadísticas comerciales de electricidad pueden diferir de los flujos físicos de ENTSO-E.
La desconexión de los países bálticos del anillo síncrono ruso BRELL en febrero de 2025 y su sincronización con ENTSO-E eliminaron a Rusia y Bielorrusia como orígenes de la electricidad importada en la UE.
Eurostat registra una caída de las importaciones de la UE desde Rusia de 0,65 TWh en 2023 a menos de 0,01 TWh en 2025. Los intercambios entre los países bálticos y el resto de la UE forman parte del mercado interior y no generan obligación CBAM.
¿Qué debe hacer un importador de electricidad establecido en España?
El importador de electricidad establecido en España necesita el estado de declarante autorizado CBAM con independencia del volumen, porque el umbral de 50 toneladas no se aplica a la electricidad (artículo 2 bis, apartado 4).
El Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO), autoridad competente en España según la lista de la Comisión (DO C/2026/4231), resuelve las solicitudes; la Agencia Tributaria (Aduanas) comprueba la autorización en el despacho. Los pasos son los siguientes.
- Determine quién es el declarante. Cuando la capacidad de transporte se asigna de forma explícita, la persona a la que se asigna la capacidad y que la nomina se considera declarante autorizado CBAM en el Estado miembro en que declara la importación, y la autoridad competente la inscribe en el Registro CBAM (artículo 5, apartado 4). Según MITECO, a 13 de noviembre de 2026, estos importadores siguen el artículo 8 del Reglamento de Ejecución (UE) 2025/486 y deben dirigirse directamente a la autoridad (buzón bzn-CBAM@miteco.es), sin pasar por el procedimiento general de solicitud.
- En los demás casos, solicite el estado de declarante autorizado CBAM. El procedimiento general, incluido el acceso al Registro CBAM por el dominio «Aduanas», se explica en la página del declarante autorizado CBAM.
- Declare el código correcto en la aduana. El declarante autorizado indica su número de cuenta CBAM con el código TARIC Y128 en el elemento de dato 12 04 002 000 (Nota Informativa 02/2026). El código Y137 de la exención de minimis no puede utilizarse nunca para la electricidad. El detalle está en la página de la declaración aduanera.
- Reúna los datos del productor si desea declarar emisiones reales. La estructura obligatoria de tres documentos del periodo definitivo incluye una adenda específica del declarante solo para la electricidad importada (Guidance No 3 de la Comisión, 14 de agosto de 2026).
- Presente la declaración CBAM y entregue los certificados a más tardar el 30 de septiembre de cada año; la primera vez, el 30 de septiembre de 2027, por las importaciones de 2026 (artículo 6, apartado 1, y artículo 22, apartado 1).
El código Y238 corresponde a quien importa con la solicitud pendiente de resolución. La Comisión Europea amplió hasta el 31 de diciembre de 2026 la validez del código TARIC Y238 para quien presentó la solicitud a más tardar el 31 de marzo de 2026 y sigue sin decisión (comunicaciones de las aduanas alemana e italiana del 15 de septiembre de 2026).
A 13 de noviembre de 2026, la Agencia Tributaria no había publicado una nota que recoja la ampliación: su Nota Informativa 02/2026 sigue indicando el 27 de septiembre de 2026. Compruebe el código en TARIC en el momento del despacho.
En el caso de la electricidad conviene una precaución adicional. La descripción de Y238 en la Nota Informativa 02/2026 dice «hasta el 31/03/2026, excepto electricidad e hidrógeno», una excepción que el artículo 17, apartado 7 bis, no recoge en su texto.
La nota tampoco prevé un código específico para el importador del artículo 5, apartado 4. Quien importe electricidad con la solicitud aún sin resolver debe confirmar el tratamiento aduanero con la Agencia Tributaria antes del despacho.
La venta de certificados CBAM comienza el 1 de febrero de 2027: cada Estado miembro los vende en la plataforma común central a los declarantes autorizados establecidos en él (artículo 20, apartado 1), también para la electricidad importada en 2026.
A partir de 2027, al final de cada trimestre, el declarante debe tener en su cuenta certificados equivalentes al menos al 50 % de las emisiones implícitas importadas desde el inicio del año natural (artículo 22, apartado 2); el primer control es el 31 de marzo de 2027, y para la electricidad el ajuste de la asignación gratuita que se descuenta es cero.
MITECO enlaza en su página «Material de apoyo» un folleto en español de la Comisión, «Información para los productores de electricidad exportada a la Unión Europea», del periodo transitorio (leído el 13 de noviembre de 2026).
El folleto indica que los importadores de la UE deben presentar informes trimestrales, obligación que terminó con el cuarto trimestre de 2025, y remite para el método al Reglamento de Ejecución (UE) 2023/1773, sustituido en el periodo definitivo por el Reglamento de Ejecución (UE) 2025/2547.
Las reglas vigentes en el periodo definitivo son las que se exponen en esta página.
Preguntas frecuentes sobre el CBAM de la electricidad
¿Es posible cumplir en la práctica la conciliación hora a hora?
Solo en casos limitados, sobre todo en conexiones industriales directas en las que una central dedicada alimenta una línea transfronteriza con escasa intervención del despacho. Una gran central hidroeléctrica con un enlace de corriente continua de alta tensión hacia un comprador de la UE, con un PPA y programación horaria, es el tipo de configuración que puede cumplirla. La generación integrada en la red, que compite en los mercados diario e intradiario, no puede alinear producción y nominación hora a hora, porque las órdenes del gestor de la red prevalecen sobre las nominaciones comerciales cuando el equilibrio del sistema lo exige.
Los comercializadores que compran en el mercado mayorista y reexportan por las interconexiones no pueden cumplir el criterio 4 en condiciones normales. La conciliación horaria limita las emisiones reales a contratos industriales hechos a medida, no al comercio de electricidad como producto básico.
¿Qué ocurre si solo se cumplen cuatro de los cinco criterios?
A esa importación se le aplica el valor por defecto completo del país. Los cinco criterios del anexo IV, punto 5, del Reglamento (UE) 2023/956 forman un conjunto acumulativo: no hay tratamiento parcial con emisiones reales, ni media ponderada entre valor real y valor por defecto, ni periodo de tolerancia. Por ejemplo, una importación que cumple todos los criterios salvo la conciliación horaria se declara con el factor del país. La estructura binaria impide atribuir la generación de bajo carbono a contratos concretos mientras la generación más intensiva cubre el resto del suministro.
¿Se aplica el CBAM a la electricidad en tránsito por la UE?
Sí: el tránsito no se descuenta. El artículo 5, apartado 4, del Reglamento (UE) 2023/956 dispone, para la capacidad asignada de forma explícita, que las importaciones se miden por frontera en periodos de no más de una hora y que no cabe deducir la exportación ni el tránsito de la misma hora. La electricidad que entra en la Unión por una frontera y sale por otra en la misma hora cuenta como importación en la frontera de entrada. Las exportaciones a un tercer país, como las de España a Marruecos, no crean obligación CBAM ni crédito frente a las importaciones.
¿Necesitan los importadores de electricidad la misma autorización?
Sí, con una excepción. El importador de electricidad necesita el estado de declarante autorizado CBAM como el importador de cualquier otra mercancía CBAM, y sin umbral mínimo (artículo 2 bis, apartado 4). Cuando la capacidad de transporte se asigna de forma explícita, la persona a la que se asigna y que la nomina se considera declarante autorizado CBAM en el Estado miembro en que declara la importación, y la autoridad competente la inscribe en el Registro CBAM (artículo 5, apartado 4). En España, MITECO remite a esos importadores al artículo 8 del Reglamento de Ejecución (UE) 2025/486.
El plazo de solicitud para seguir importando de forma provisional terminó el 31 de marzo de 2026 (artículo 17, apartado 7 bis, introducido por el Reglamento (UE) 2025/2083). El declarante autorizado CBAM que no entregue a 30 de septiembre los certificados debidos paga, por cada certificado no entregado, una sanción idéntica a la sanción por exceso de emisiones del RCDE UE: 100 euros por t CO2e antes de la actualización según el índice europeo de precios al consumo (artículo 26, apartado 1), y el pago no le exime de entregar los certificados (artículo 26, apartado 3).
Quien no sea declarante autorizado paga de tres a cinco veces esa cantidad, de 300 a 500 euros por certificado antes de la actualización (artículo 26, apartado 2). El detalle está en la página de las sanciones CBAM, y el proceso completo para importadores de electricidad, en la página CBAM compliance for electricity importers (en inglés).
¿En qué se diferencian los valores por defecto de la electricidad de los de las mercancías industriales?
Los valores por defecto de la electricidad son factores de emisión de la generación fósil de un país, expresados en t CO2 por MWh, no valores por producto. En el acero o el cemento, el valor por defecto representa la intensidad de emisión de la producción en el país exportador y lleva un recargo (10 % en 2026, 20 % en 2027 y 30 % desde 2028) que incentiva la medición de las emisiones reales. La electricidad no lleva recargo ni ajuste de la asignación gratuita, de modo que se pagan las emisiones implícitas completas. La comparación por país está en la página CBAM electricity default values (en inglés).
¿Puede aplicarse la reducción del artículo 9 a la electricidad británica?
Todavía no. El artículo 9 del Reglamento (UE) 2023/956 permite reducir el número de certificados por el precio del carbono pagado efectivamente en el país de origen, y los generadores británicos pagan por su CO2 en el régimen del Reino Unido. Sin embargo, a 23 de octubre de 2026 ningún precio del carbono de un tercer país estaba reconocido a efectos del artículo 9, y el acto de ejecución no se había adoptado. La reducción debe estar documentada y certificada por una persona independiente; con valores por defecto, solo puede solicitarse por referencia a los precios del carbono anuales por defecto que la Comisión podrá fijar a partir de 2027 (artículo 9, apartado 4).
Los importadores de electricidad británica no deben aplicar ninguna reducción hasta que se adopten las normas. La página de la reducción por el precio del carbono sigue el expediente, y la de CBAM electricity interconnectors (en inglés) trata la relación entre interconexiones y artículo 9.
¿Cuánto cuesta importar 1 TWh de electricidad británica?
Para 1 TWh (1.000.000 MWh) con el factor británico de 0,430 t CO2 por MWh (anexo III del Reglamento de Ejecución (UE) 2025/2621), las emisiones implícitas son 1.000.000 × 0,430 = 430.000 t CO2. Al precio oficial del tercer trimestre de 2026, 82,32 euros por t CO2e, la obligación es de 430.000 certificados × 82,32 euros = 35.397.600 euros, es decir, 35,40 euros por MWh. Como no hay ajuste de la asignación gratuita (artículo 1, apartado 2, del Reglamento de Ejecución (UE) 2025/2620) ni recargo, en 2026 no existe una cifra neta inferior.
El mismo teravatio hora cuesta lo mismo en 2030 si no cambian el factor ni el precio del certificado: la eliminación progresiva de la asignación gratuita, que encarece los demás sectores, no afecta a la electricidad. La calculadora CBAM tiene un modo para la electricidad que aplica las emisiones implícitas completas, y la herramienta del precio de los certificados CBAM recoge los precios oficiales; los resultados son estimaciones.
¿Dónde se encuentran los valores por defecto de cada país?
En el anexo III del Reglamento de Ejecución (UE) 2025/2621, como factores de emisión de CO2 en t CO2 por MWh basados en datos de la Agencia Internacional de la Energía. Los valores son por país, no por interconexión: la electricidad marroquí se declara con 0,907 sea cual sea el circuito del estrecho, y la ucraniana, con el valor de Ucrania (0,907), no con un factor propio de la zona occidental de su red sincronizada con ENTSO-E. Si un país no tiene valor propio, se aplica el factor de la Unión, 0,612 (anexo IV, punto 4.2.2).
¿Dónde se pide ayuda para el CBAM de la electricidad?
La página de solicitudes de ayuda CBAM transmite su petición a proveedores de servicios, con solicitudes específicas de servicio de declarante, verificador para emisiones reales y cálculo de emisiones. Gratuito para usted. Si encarga el trabajo a un proveedor al que hayamos transmitido su solicitud, ese proveedor puede abonar a cbamguide.com una comisión por la presentación, que nunca decide a quién mencionamos ni cómo.